
Tamaño y Cuota del Mercado de Encriptación Óptica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
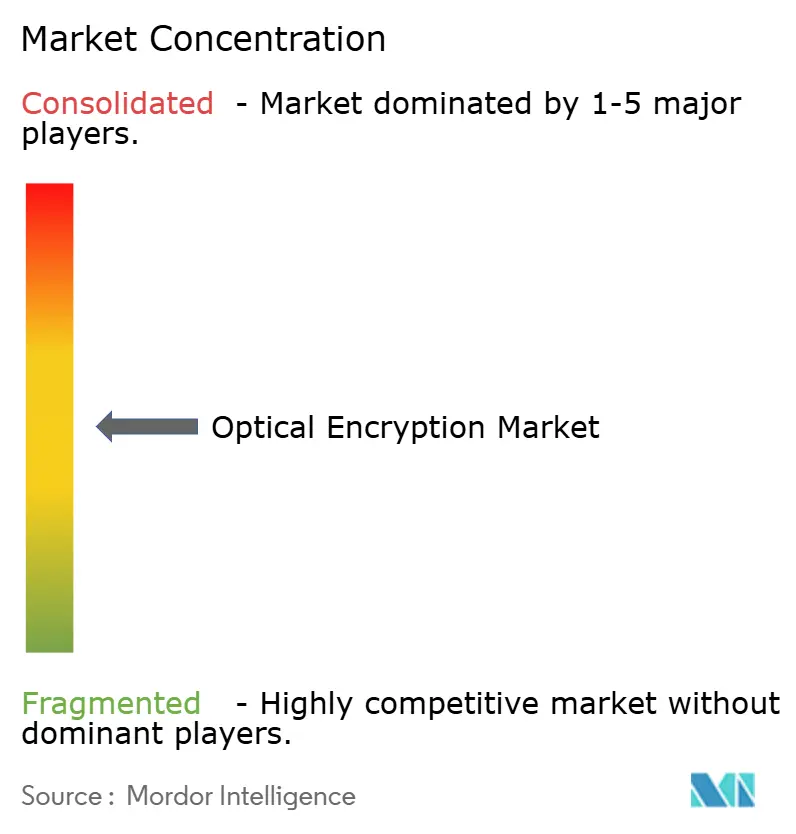
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Encriptación Óptica por Mordor Intelligence
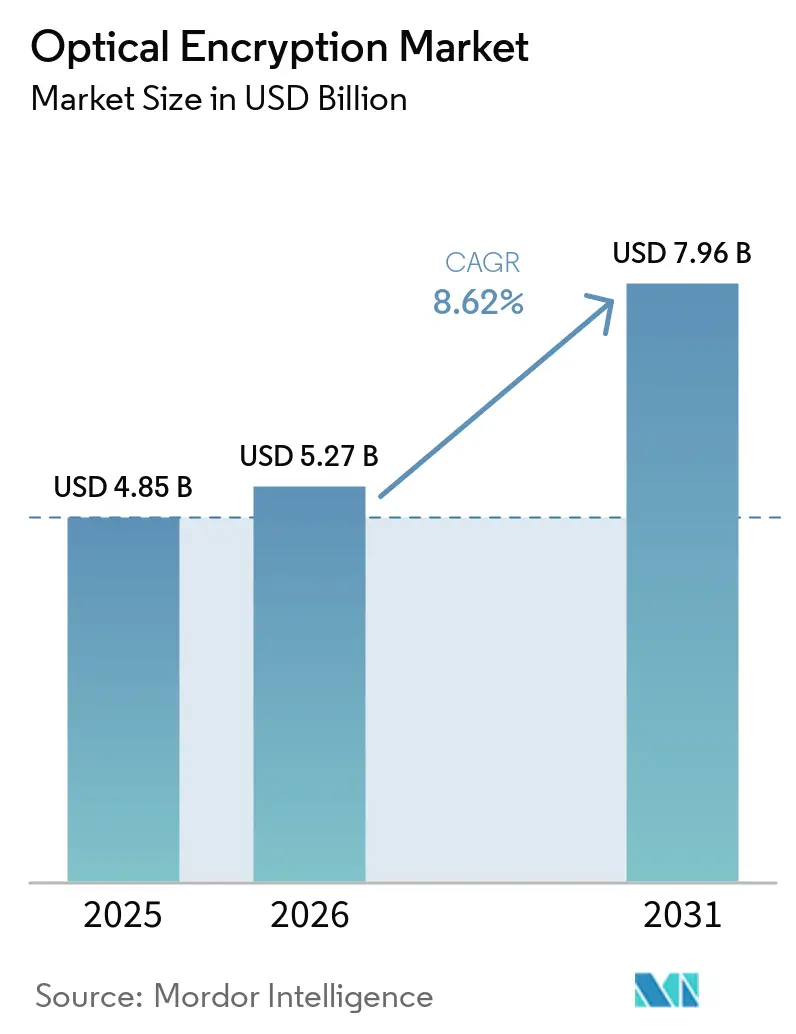
El tamaño del Mercado de Encriptación Óptica fue valorado en USD 4.850 millones en 2025 y se estima que crezca desde USD 5.270 millones en 2026 para alcanzar USD 7.960 millones en 2031, a una CAGR del 8,62% durante el período de pronóstico (2026-2031).
La rápida adopción de arquitecturas resistentes a la computación cuántica, los crecientes requisitos de ancho de banda para IA y el rendimiento a velocidad de línea superior a 800 Gbps impulsan la inversión en plataformas de cifrado de Capa 1. Los diseños basados en hardware eliminan vulnerabilidades de software, satisfacen los mandatos de confianza cero y se alinean con las normativas de nube soberana que exigen el control de claves en tránsito. Los operadores de centros de datos a hiperescala aceleran las actualizaciones coherentes de 400 G y 800 G, mientras que los operadores de telecomunicaciones renuevan los anillos metropolitanos para habilitar interconexiones de centros de datos de múltiples terabits mediante cifrado AES-256-GCM integrado.[1] La integración de fotónica de silicio reduce los presupuestos de energía y aumenta las densidades de puertos, respaldando flujos de trabajo de IA/LLM sin pérdidas que no pueden tolerar retransmisiones a nivel de paquete. La finalización de los estándares poscuánticos FIPS 203-205 del NIST crea un objetivo de cumplimiento claro, reforzando la demanda de hardware óptico con criptografía ágil.
Conclusiones Clave del Informe
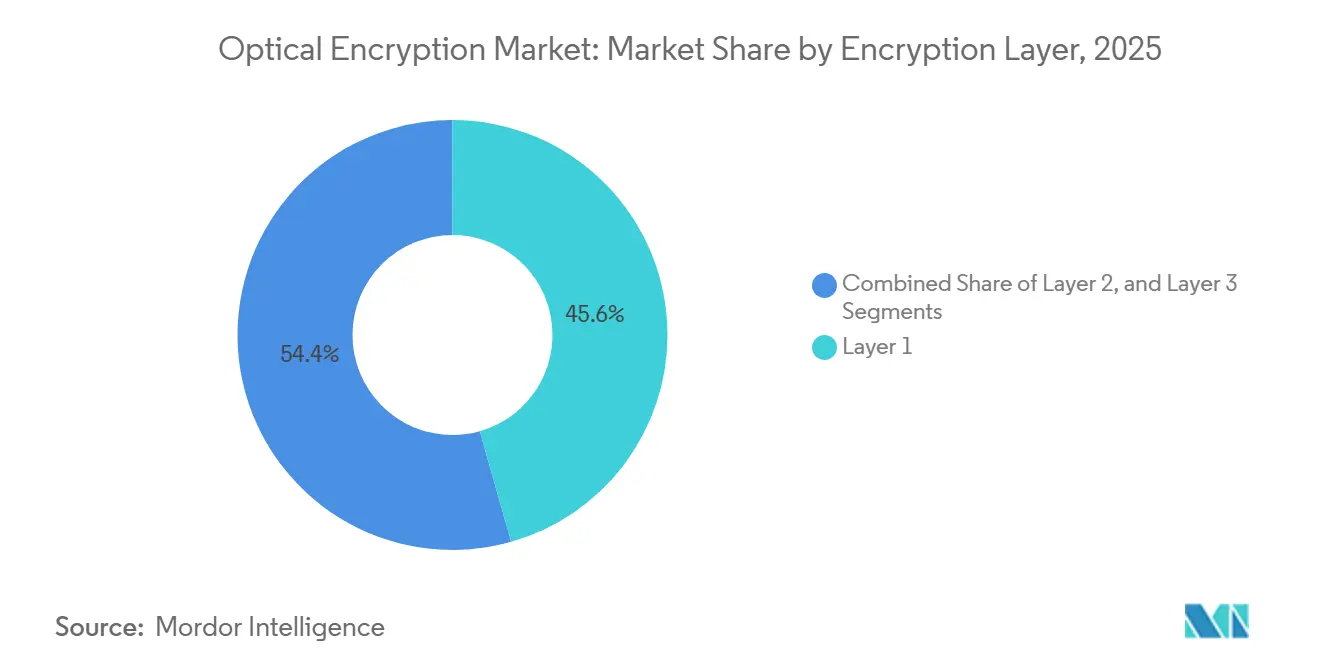
- Por capa de cifrado, las soluciones de Capa 1 representaron el 45,60% de la cuota del mercado de cifrado óptico en 2025 y se están expandiendo a una CAGR del 11,55% hasta 2031.
- Por velocidad de datos, la categoría de 40-100 Gbps representó el 37,35% del tamaño del mercado de cifrado óptico en 2025, mientras que el segmento de >100 Gbps avanza a una CAGR del 17,4% hasta 2031.
- Por componente, los dispositivos de hardware capturaron una cuota de ingresos del 41,10% en 2025; los módulos coherentes y enchufables registran la CAGR más rápida del 15,85%.
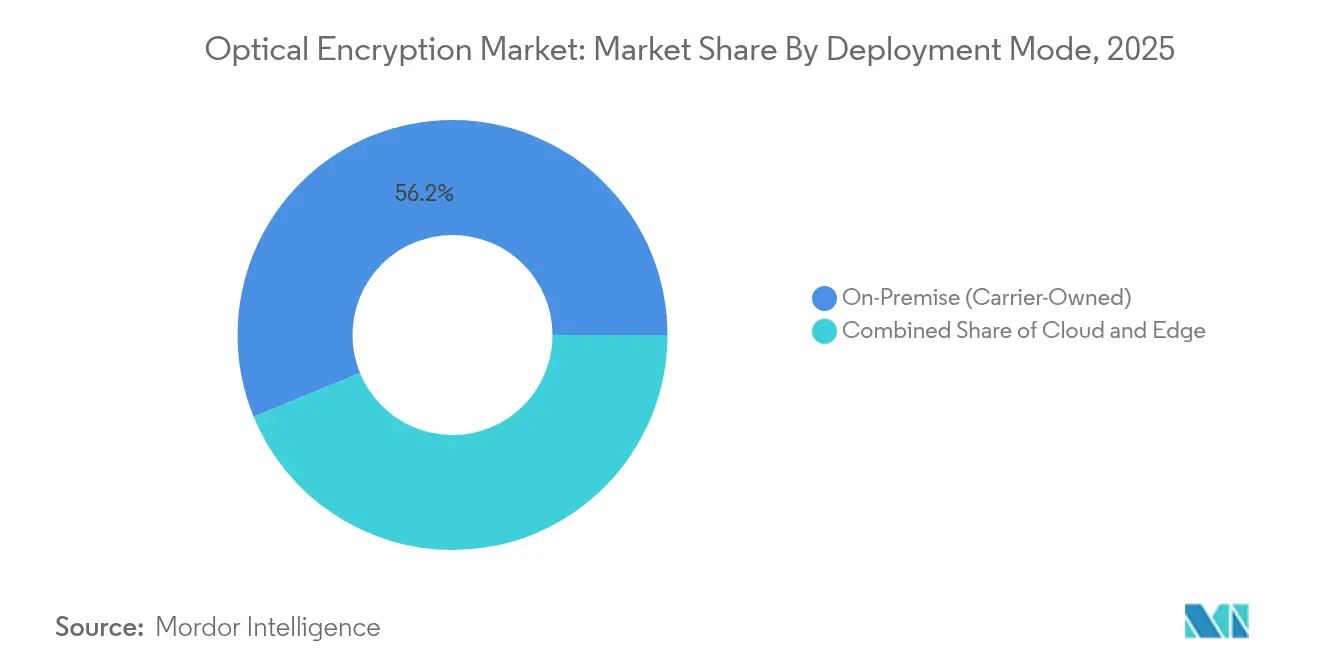
- Por modo de implementación, los sistemas en sitio de propiedad de operadores controlaron el 56,20% del tamaño del mercado de cifrado óptico en 2025, mientras que los modelos de nube y red como servicio crecen a una CAGR del 16,5%.
- Por vertical de usuario final, los centros de datos y la nube lideraron con una cuota de ingresos del 51,20% en 2025 y se prevé que crezcan a una CAGR del 14,9% hasta 2031.
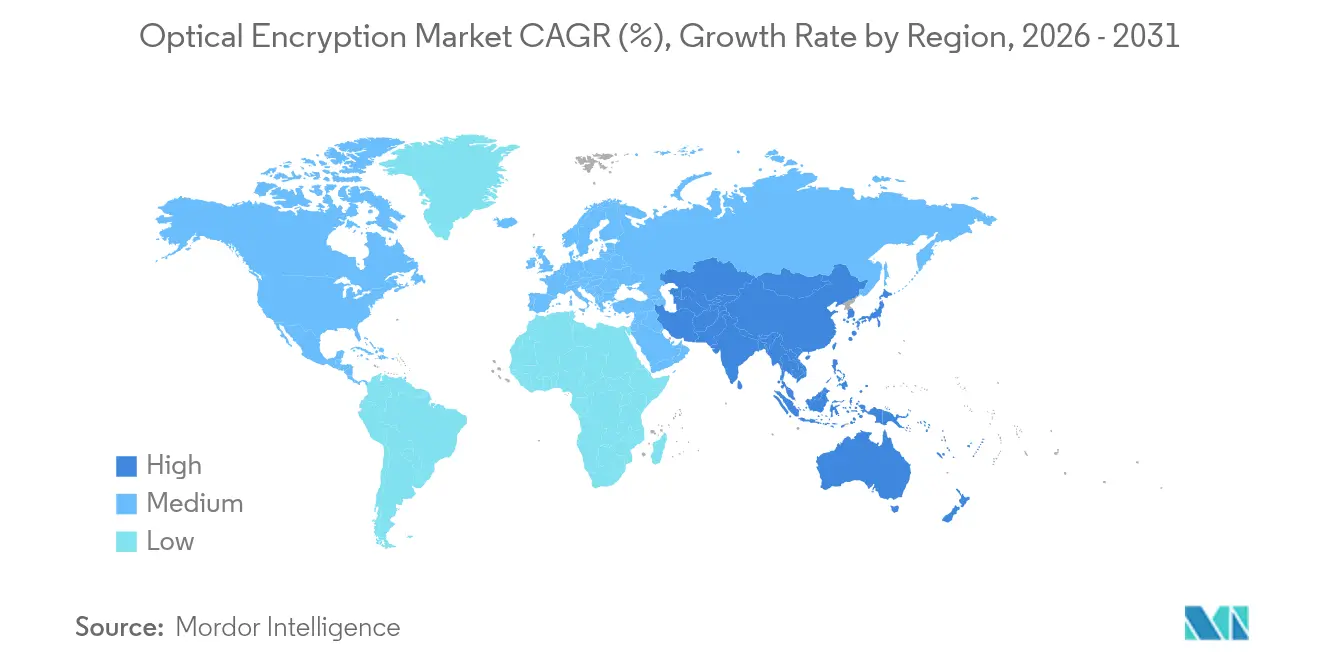
- Por geografía, América del Norte comandó una cuota del 40,60% en 2025; Asia Pacífico es la región de más rápido crecimiento con una CAGR del 9,62%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Construcciones de DCI metropolitanas multi-terabit | +2.1% | Global, con concentración en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Mandatos de confianza cero en infraestructuras críticas | +1.8% | América del Norte y UE, con expansión a Asia Pacífico | Corto plazo (≤ 2 años) |
| Cuellos de botella de MACsec que impulsan actualizaciones a Capa 1 | +1.4% | Mercados globales de centros de datos | Corto plazo (≤ 2 años) |
| Pilotos de transporte con agilidad criptográfica post-cuántica | +1.2% | Sectores gubernamentales y BFSI en todo el mundo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Construcciones de DCI Metropolitanas Multi-terabit Impulsan la Adopción Coherente
Los operadores a hiperescala interconectan campus de IA distribuidos con anillos metropolitanos multi-terabit, pasando a óptica coherente que incorpora AES-256-GCM a 400 G y 800 G. El WaveLogic 6 Extreme de Ciena habilita 1,6 Tbps por longitud de onda mientras reduce el consumo de energía por bit en un 50%. La conmutación de circuitos ópticos dentro de los centros de datos elimina los cuellos de botella de cobre y delega la encriptación a la capa física, garantizando el intercambio de gradientes sin pérdidas durante el entrenamiento de modelos. Los operadores regionales replican este modelo para monetizar la fibra oscura existente ofreciendo segmentos de ancho de banda encriptados. Las economías de escala resultantes reducen el costo por bit asegurado y aceleran la penetración de Capa 1 en campus de colocación y empresariales.
Los Mandatos de Confianza Cero Aceleran la Integración de Capa 1
Los marcos gubernamentales ahora presuponen una brecha de seguridad y requieren verificación continua, convirtiendo la encriptación por hardware en una opción predeterminada en lugar de un complemento. El CNSA 2.0 de EE. UU. y la NIS2 de la UE apuntan directamente a claves resistentes a la computación cuántica, orientando los presupuestos hacia dispositivos que encriptan de forma transparente a tasa de línea. Los adaptadores Emulex Secure Fibre Channel de Broadcom ilustran cómo la telemetría de hardware bloquea el ransomware mientras mantiene el rendimiento completo.[2] Las instituciones financieras adoptan diseños similares para atender el comercio de alta frecuencia donde los retrasos de microsegundos eliminan las ganancias. Este gasto impulsado por cumplimiento normativo desvincula la demanda de los ciclos ordinarios de actualización tecnológica y sostiene precios premium para equipos ópticos certificados.
Los Cuellos de Botella de MACsec Impulsan las Actualizaciones a Capa 1
A velocidades superiores a 100 Gbps, MACsec introduce latencia y expansión de tramas que sobrecargan los búferes de los conmutadores. Los operadores que enfrentan congestión ahora descargan la encriptación a la óptica coherente que opera fuera del flujo de Ethernet. El diseño libera capacidad de ASIC de reenvío, admite enlaces troncales de 800 G y simplifica la instrumentación porque la encriptación ya no está entrelazada con la gestión L2. Los proveedores que integran la encriptación con el silicio DSP obtienen ventaja en la lista de materiales y defienden los márgenes frente a la óptica genérica mercantilizada. El cambio comprime la seguridad de múltiples capas en una sola etapa fotónica, mejorando la observabilidad sin reensamblaje de paquetes.
Pilotos de Transporte con Agilidad Criptográfica Post-cuántica
El respaldo del NIST a los estándares ML-KEM y ML-DSA elimina la incertidumbre sobre la elección de algoritmos, permitiendo a los proveedores de transporte incorporarlos en el firmware.[3] El protocolo de intercambio de claves híbridas TS 104 015 del ETSI permite una vuelta atrás fluida a curvas clásicas durante la migración.[4] Las redes gubernamentales de Oriente Medio y Asia Pacífico demuestran una operación de doble pila que rota claves sin detener el tráfico, probando la viabilidad del caso de negocio para la óptica con agilidad criptográfica. Los primeros adoptantes reportan auditorías más fluidas y ciclos de vida de activos más largos porque el hardware no necesita reemplazarse cuando los algoritmos evolucionan. Estos pilotos crean arquitecturas de referencia que reducen el riesgo percibido para las empresas convencionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto gasto de capital de óptica coherente de 400 G+ | -1.9% | Global, pronunciado en mercados sensibles al costo | Mediano plazo (2-4 años) |
| Certificación regulatoria fragmentada | -1.3% | Mundial, dependiente de la jurisdicción | Corto plazo (≤ 2 años) |
| Escasez de fuentes de entropía a tasa de línea | -0.8% | Segmentos de alta seguridad a nivel global | Largo plazo (≥ 4 años) |
| Puntos de estrangulamiento en la cadena de suministro de DSP | -1.1% | Global, centrado en los centros de fabricación de Asia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital de Óptica Coherente de 400 G+
Los transceptores coherentes aún exigen primas sobre los módulos de detección directa porque requieren circuitos integrados fotónicos de fosfuro de indio y DSP avanzados. El movimiento de Coherent Corp. hacia obleas de fosfuro de indio de 6 pulgadas apunta a una reducción del 60% en el costo por chip, pero los volúmenes comerciales siguen estando a 18 meses de distancia. Las restricciones a la exportación de materiales sobre galio y germanio elevan aún más los costos de insumos, reduciendo los márgenes para los proveedores que carecen de integración vertical. Los operadores más pequeños pueden diferir las actualizaciones o adoptar servicios de ancho de banda bajo demanda en lugar de compras directas, moderando los envíos de unidades a corto plazo incluso cuando la economía a largo plazo mejora.
Requisitos de Certificación Regulatoria Fragmentados
Los proveedores de encriptación óptica deben gestionar simultáneamente FIPS 140-3 Nivel 3 en Estados Unidos, Common Criteria NDcPP en Europa, y esquemas nacionales divergentes en Asia Pacífico. Los rediseños de hardware para satisfacer la autenticación multifactor obligatoria y las funciones de borrado seguro de información extienden la certificación hasta 18 meses. Las empresas con bases de clientes globales deben mantener referencias de productos paralelas, incrementando los gastos generales de I+D y complicando las previsiones de la cadena de suministro. Los esfuerzos de armonización se rezagan, manteniendo altas las barreras para los participantes más pequeños y ralentizando los despliegues en múltiples regiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capa de Encriptación:
El Dominio del Hardware Impulsa el Liderazgo de Capa 1La Capa 1 obtuvo una cuota de mercado del 45,60% en 2025 y crece a una CAGR del 11,55%, la tasa más sólida entre todas las capas. El portafolio DWDM de PacketLight muestra cómo la distribución de claves cuánticas se integra directamente en los canales coherentes mientras permanece dentro de los límites FIPS 140-3. El tamaño del mercado de encriptación óptica para las plataformas de Capa 1 se proyecta que se expanda de forma constante a medida que los hiperescaladores adopten tarjetas de línea de 800 G. Los almacenes de claves con raíz en hardware, la evidencia de manipulación y la latencia determinista siguen siendo ventajas decisivas. Las empresas mantienen los dispositivos MACsec de Capa 2 para enlaces heredados de 10–25 G, pero esas implementaciones se estabilizan ante los techos de rendimiento. IPsec de Capa 3 persiste en escenarios de WAN de nicho donde la conciencia de la aplicación supera la velocidad bruta; sin embargo, su latencia incremental desalienta la adopción en clústeres de entrenamiento de IA que exigen determinismo de microsegundos.
En construcciones metropolitanas y de larga distancia, WaveLogic Encryption de Ciena permite la protección por longitud de onda sin estantes externos, reduciendo el espacio en bastidor en un 30%. Los operadores reportan un aprovisionamiento simplificado porque el firmware DSP negocia automáticamente los parámetros de encriptación, impulsando la agilidad operativa. El mercado de encriptación óptica continúa desplazando el presupuesto desde las capas OSI superiores hacia el plano fotónico, reforzando el poder de fijación de precios de los proveedores de hardware mientras comprime el valor para los proveedores exclusivamente de software.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Velocidad de Datos:
40-100 Gbps Lidera Mientras que por Encima de 100 Gbps AceleraEl segmento de 40-100 Gbps representó el 37,35% del tamaño del mercado de cifrado óptico en 2025, a medida que los módulos enchufables coherentes de 100 G alcanzaron la producción en volumen. Las redes de telecomunicaciones establecidas utilizan estas velocidades para la agregación metropolitana y los accesos a la nube perimetral. El módulo QSFP28-DCO de temperatura industrial de 100 G ZR de Coherent Corp. extiende el alcance a entornos adversos, permitiendo el cifrado en concentradores de torres de telefonía celular sin el gasto de climatización. No obstante, los canales de >100 Gbps registran una CAGR del 17,4% a medida que los hiperescaladores transicionan a 400 G y 800 G para las interconexiones de clústeres de GPU. El COLORZ 800 de Marvell reduce el costo de capital de los enlaces DCI de 800 G hasta en un 75%, reduciendo la brecha de precios que antes obstaculizaba la adopción.
Los enlaces de menos de 10 Gbps subsisten en redes de control de infraestructura existente e IoT industrial donde las ráfagas de tráfico siguen siendo modestas. El nivel de 10-40 Gbps atiende las redes troncales de campus y la PON de 25 G, pero los ingresos incrementales migran hacia arriba a medida que las cargas de trabajo de IA reconfiguran los perfiles de tráfico. En consecuencia, los proveedores reasignan la I+D hacia hojas de ruta de 1,6 T respaldadas por nodos DSP a 3 nm, inclinando aún más el impulso hacia velocidades más altas.
Por Componente:
Los Dispositivos de Hardware Lideran Mientras que los Módulos Coherentes AceleranLos dispositivos dedicados capturaron una cuota de mercado del 41,10% en 2025, ya que los compradores del sector público prefieren chasis a prueba de manipulaciones con módulos de seguridad de hardware integrados. La cuota del mercado de encriptación óptica podría erosionarse gradualmente, sin embargo, a medida que los módulos enchufables coherentes aceleren con una CAGR del 15,85% impulsada por las economías de la fotónica de silicio. Los chips WaveLogic Nano de Ciena y los chips PAM4 de 3 nm de Marvell demuestran seguridad integrada directamente dentro de los módulos ópticos, proporcionando encriptación a tasa de línea sin hojas externas. La orquestación por software cobra importancia a medida que aumenta el tamaño de las flotas; los proveedores ahora envían servidores de claves listos para la era cuántica que generan nuevas credenciales post-cuánticas en minutos.
La miniaturización de componentes reduce el consumo de energía hasta en un 20%, una métrica importante dado que el Departamento de Energía anticipa que la demanda de electricidad de los centros de datos en EE. UU. se triplicará en 2028. Los proveedores que poseen propiedad intelectual de DSP pueden adaptarse más rápidamente a los nuevos algoritmos, reforzando las barreras de entrada mientras reducen la exposición a la cadena de suministro.
Por Modo de Implementación:
El Dominio En Sitio Encuentra la Aceleración en la NubeLos sistemas en sitio de propiedad del operador mantuvieron una cuota del 56,20% en 2025, reflejando la necesidad de los operadores de telecomunicaciones de control físico y responsabilidad regulatoria. Sin embargo, los modelos de nube y red como servicio crecen a una CAGR del 16,5% a medida que los hiperescaladores arriendan fibra oscura gestionada y retienen claves administradas por el cliente. La plataforma de Redes de Fibra Óptica Gestionadas de Ciena permite a los proveedores exponer API fotónicas mientras los clientes gestionan la encriptación y la telemetría. La implementación híbrida gana terreno entre las empresas de servicios públicos y logística que combinan pasarelas en sitio con gestores de claves alojados en la nube para equilibrar la latencia y el cumplimiento normativo.
Los dispositivos de perímetro siguen siendo relevantes donde las leyes de datos locales restringen el uso de la nube extranjera. Las nubes soberanas en Europa y el sur de Asia dependen del depósito regional de claves, garantizando que el tráfico nunca abandone la jurisdicción sin encriptar. Esta diversidad arquitectónica sostiene los ingresos entre fabricantes de equipos originales, integradores y los emergentes intermediarios de servicios como servicio.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Vertical de Usuario Final:
El Dominio de los Centros de Datos Impulsa la Demanda de IALas partes interesadas en centros de datos y nube generaron el 51,20% de los ingresos de 2025 y crecerán a una CAGR del 14,9%, reflejando los clústeres de entrenamiento de IA que mueven petabytes entre GPU cada segundo. La demostración de PCIe Gen 6 sobre óptica de Marvell muestra encriptación de host a GPU a 64 GT/s sin penalizaciones de reentrenamiento, un requisito previo para la convergencia de modelos a escala exascala. Las instituciones del sector BFSI prueban óptica resistente a la computación cuántica para proteger transacciones de divisas de alto valor, mientras que los organismos gubernamentales exigen FIPS 140-3 Nivel 3 para el transporte clasificado. En el sector energético, la red asegurada cuánticamente de Hitachi Energy en Omán ilustra cómo las empresas de servicios públicos protegen los flujos SCADA a tasa de línea.
La adopción en el sector sanitario crece a medida que el telediagnóstico aprovecha la encriptación homomórfica para procesar imágenes de resonancia magnética en la nube sin exponer los datos en bruto. El comercio minorista y el comercio electrónico se centran en la latencia de los pagos, integrando la encriptación fotónica en los puntos de presencia perimetrales para mantener el tiempo de aprobación por contacto por debajo de 150 ms. Las distintas necesidades de latencia, cumplimiento normativo y gestión de claves de cada vertical diversifican las hojas de ruta de los proveedores y reducen la dependencia de cualquier cohorte de clientes única.
Análisis Geográfico
Mercado de Cifrado Óptico de América del Norte
América del Norte retuvo el 40,60% de la cuota de ingresos en 2025, respaldada por las directivas federales de confianza cero y las construcciones de clústeres de IA a hiperescala que exigen ondas seguras de 800 G. Los incentivos de la cadena de suministro de chips nacionales aceleran la adopción de óptica co-empaquetada, anclando gran parte de la cadena de valor DSP en territorio nacional. Las pruebas de campo de comunicación cuántica de Canadá y el creciente mercado de colocación de México añaden demanda incremental, pero Estados Unidos sigue siendo el comprador dominante y el centro de I+D.
Mercado de Cifrado Óptico de Asia-Pacífico
Asia Pacífico es la región de más rápido crecimiento con una CAGR del 9,62% hasta 2031. China canaliza financiamiento estatal de varios miles de millones de dólares hacia la construcción de redes troncales resistentes a la computación cuántica, mientras que el hito de 402 Tbps en fibra óptica de Japón demuestra la profundidad regional en investigación fotónica. La capacidad de centros de datos de India se más que duplica entre 2025 y 2028, impulsando la adquisición de módulos enchufables 100 G-ZR con AES-256 integrado. Corea del Sur extiende el transporte 5G a zonas rurales mediante PON de 25 G cifrada, y las naciones de la ASEAN aprovechan la capacidad de fabricación regional para localizar el ensamblaje fotónico.
Mercado de Cifrado Óptico de Europa y Oriente Medio
La cuota de Europa se contrae a pesar de contar con laboratorios de clase mundial, penalizada por regímenes de certificación fragmentados. Proyectos piloto nacionales como la red cuántico-segura de Telia-VTT en Finlandia validan la tecnología, pero no alcanzan un consenso a escala continental. El programa EuroQCI tiene como objetivo armonizar la contratación pública, aunque su despliegue va a la zaga de sus homólogos asiáticos y norteamericanos. El crecimiento de Oriente Medio supera al de Europa desde una base menor, impulsado por la demostración de distribución de claves cuánticas de fibra a satélite de los Emiratos Árabes Unidos en GITEX 2024. La Visión 2030 de Arabia Saudita designa el cifrado en la nube soberana como infraestructura crítica, creando un nuevo margen de crecimiento para los proveedores con localización en árabe y opciones de custodia de claves locales.

Panorama regulatorio
La adopción del cifrado óptico está cada vez más determinada por requisitos formales de seguridad postcuántica y de telecomunicaciones, en lugar de por prácticas voluntarias recomendadas. NIST finalizó los primeros tres estándares de criptografía postcuántica, FIPS 203, FIPS 204 y FIPS 205, en agosto de 2024, creando un punto de referencia concreto para plataformas ópticas con agilidad criptográfica y diseños de gestión de claves utilizados en el gobierno, la defensa y la infraestructura regulada.
En Estados Unidos, la validación de módulos criptográficos bajo FIPS 140-3 sigue siendo una puerta central de adquisición para el cifrado basado en hardware utilizado en equipos de transporte, mientras que la gobernanza de migración federal se reforzó con el Memorando M-26-15 de la Casa Blanca (junio de 2026), que ordena a las agencias presentar planes de migración postcuántica a la OMB y la ONCD. En Europa, publicaciones de ETSI como TS 103 924 (catálogo de requisitos de seguridad para redes y dispositivos ópticos) y TS 103 996 (perfil de protección EUCC para seguridad de redes y dispositivos ópticos) aportan estructura a las expectativas de certificación de seguridad óptica, mientras que la actualización del Reino Unido del Telecommunications Security Code of Practice 2026 (versión 1.1) refuerza las obligaciones de seguridad bajo la Telecommunications (Security) Act 2021, elevando el escrutinio de cumplimiento para los proveedores públicos de telecomunicaciones y sus cadenas de suministro de cifrado.
Análisis de la cadena de valor
La cadena de valor comienza con insumos fotónicos y de silicio de cómputo, incluidos DSP, PIC de fosfuro de indio y fotónica de silicio, subconjuntos de óptica coherente y bloques de construcción de seguridad de hardware que respaldan la resistencia a manipulaciones y el almacenamiento de claves. Los OEM y proveedores de módulos los integran en plataformas de transporte óptico de Capa 1, módulos coherentes y conectables, y tarjetas de línea con capacidad de cifrado, con el cifrado comúnmente integrado a velocidad de cable (por ejemplo, AES-256-GCM en canalizaciones DSP coherentes). El trabajo de certificación y conformidad (como la validación FIPS 140-3 en Estados Unidos y los requisitos de seguridad alineados con ETSI en Europa) se convierte en un paso adicional posterior que puede forzar SKU paralelos y alargar el tiempo de comercialización.
Los canales al mercado pasan por la adquisición de operadores y de hiperescala, integradores de sistemas y proveedores de conectividad gestionada que empaquetan longitudes de onda cifradas o servicios de conectividad privada con claves controladas por el cliente. Señales recientes de comercialización incluyen el lanzamiento por Adtran y euNetworks del servicio de conectividad privada segura cuántica Quantum Shield en mayo de 2026, utilizando la tecnología de transporte óptico cifrado Adtran FSP 3000 para clientes empresariales europeos, lo que ilustra cómo los servicios y la orquestación coexisten con el hardware en la cadena de comercialización. Las restricciones ascendentes destacadas en el contexto de mercado, especialmente los puntos de estrangulamiento en la cadena de suministro de DSP de bajísimo jitter y el elevado capex de la óptica coherente de 400G+, mantienen el abastecimiento de componentes y las estrategias de integración vertical de proveedores como aspectos estratégicamente importantes para la disponibilidad y los precios del cifrado óptico.
Panorama Competitivo
El mercado de encriptación óptica exhibe una concentración moderada. Los titulares de la industria Nokia, Cisco y Ciena agrupan transporte coherente, DSP y seguridad en pilas integradas. La adquisición acordada de Infinera por Nokia por USD 2.300 millones consolida el talento en DSP y la capacidad de circuitos integrados fotónicos bajo un mismo techo. La hoja de ruta WaveLogic 6 de Ciena mueve la encriptación a ASIC de 3 nm, bloqueando a los competidores del liderazgo en rendimiento durante al menos un ciclo de diseño. Cisco aprovecha su huella en enrutamiento para vender en cruzado hojas de seguridad óptica, anclando cuentas con servicios de ciclo de vida.
Los competidores aprovechan las curvas de costo de la fotónica de silicio. Marvell entrega módulos ZR/ZR+ de 800 G de uso general a fabricantes de equipos originales que carecen de óptica propia, ampliando el acceso al mercado. La transición de Coherent a obleas de fosfuro de indio de 6 pulgadas reduce el costo por chip y permite una producción cuádruple, clave para satisfacer el volumen a hiperescala. Broadcom incorpora agilidad de algoritmos resistentes a la computación cuántica dentro de los adaptadores de bus de host Emulex, apuntando a la mitigación de ransomware en redes de área de almacenamiento de Fibre Channel.
La actividad de patentes se intensifica en torno a la integración fotónica y el intercambio de claves post-cuántico. Meta y Google presentan solicitudes para el empaquetado hermético de circuitos integrados fotónicos y acopladores de rejilla inclinada para reducir la pérdida de inserción, reforzando ventajas competitivas defendibles. Las empresas emergentes que persiguen generadores de números aleatorios cuánticos y encriptación óptica neuromórfica abren nichos más allá de la escala DSP clásica. Los proveedores que combinan integración vertical, algoritmos validados por el NIST y circuitos integrados fotónicos de bajo consumo están mejor posicionados para capturar la próxima ola de gasto impulsado por la IA.
Líderes de la Industria de Encriptación Óptica
-
Nokia Corporation
-
Huawei Technologies Co. Ltd
-
Broadcom Inc.
-
Cisco System Inc.
-
Ciena Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cifrado Óptico
- Nokia Corporation
- Cisco Systems Inc.
- Huawei Technologies Co. Ltd
- Broadcom Inc.
- Juniper Networks Inc.
- Ciena Corporation
- Ribbon Communications
- Infinera Corporation
- ADVA Optical Networking SE
- Arista Networks Inc.
- Acacia Communications
- Thales Group
- Fujitsu Ltd.
- Lumentum Holdings Inc.
- Marvell (Inphi)
- PacketLight Networks
- Microchip Technology Inc.
- LightRiver Technologies
- ID Quantique SA

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco primario es operacionalizar el transporte seguro cuántico sin requerir fibra oscura dedicada, combinando el cifrado óptico a velocidad de línea con métodos de generación de claves seguros cuánticamente que funcionan en infraestructura DWDM activa. Una prueba de mercado concreta es el despliegue en mayo de 2026 en Malta por parte de Terra Quantum AG, Merqury Cybersecurity y Melita Business de un enlace de red óptica seguro postcuántico de grado de producción que conecta dos centros de datos comerciales, utilizando una plataforma de hardware QKD integrada en fibra DWDM activa existente. Este tipo de despliegue respalda ofertas empaquetadas para DCI metropolitano, interconexión de colocación y columnas empresariales reguladas donde los clientes desean una postura segura cuántica medible mientras se preserva el rendimiento de la capa fotónica.
Otra área de oportunidad se encuentra en unir los plazos postcuánticos impulsados por el cumplimiento con los ciclos de actualización para transporte 400G/800G. El Memorando M-26-15 de la Casa Blanca (junio de 2026) formaliza los requisitos de planificación para la migración federal de EE. UU. a la criptografía postcuántica, mientras que los estándares NIST (FIPS 203-205 finalizados en agosto de 2024 y HQC seleccionado en marzo de 2025 para un futuro borrador) proporcionan una hoja de ruta para proveedores con implementaciones de agilidad criptográfica. Los proveedores que alinean el hardware de cifrado óptico, la gestión de claves y los artefactos de certificación con estos puntos de referencia pueden reducir la fricción de auditoría para compradores gubernamentales e infraestructura crítica, mientras que el trabajo de ETSI sobre requisitos de seguridad óptica y perfiles de protección (TS 103 924 y TS 103 996) crea espacio para la creación de productos centrados en Europa en torno a controles de seguridad estandarizados y paquetes de documentación.
Recent Industry Developments in Mercado de Cifrado Óptico
- Mayo de 2026: Adtran y euNetworks lanzaron el servicio de conectividad privada segura cuántica Quantum Shield en Europa, utilizando la tecnología de transporte óptico cifrado Adtran FSP 3000 para clientes empresariales. El servicio demuestra cómo las capas de orquestación y seguridad pueden ofrecerse como una capacidad gestionada sobre redes de fibra existentes.
- Marzo de 2026: Ciena y Quantum Computing Inc. demostraron una arquitectura de comunicaciones segura cuánticamente en OFC 2026 que combinaba la distribución cuántica de claves con cifrado óptico de alta velocidad utilizando PQC y AES-256-GCM. La demostración validó enfoques híbridos de generación de claves en óptica de grado de transporte, respaldando el interés de los operadores en actualizaciones con agilidad criptográfica que no comprometan el rendimiento a velocidad de línea.
- Octubre de 2025: Nokia lanzó una solución 50G PON en la plataforma Lightspan MF que incorpora cifrado seguro cuántico para conectividad de banda ancha de fibra empresarial. Extender el posicionamiento seguro cuántico a las redes de acceso amplía la superficie abordable para las capacidades de cifrado óptico más allá del transporte de larga distancia y metropolitano.


Mercado de Cifrado Óptico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de cifrado óptico se define como el hardware, los módulos integrados, el software y los servicios que cifran los datos mientras son transportados a través de fibra óptica, incluidos los enlaces metropolitanos y de larga distancia utilizados por operadores y grandes empresas.
Exclusiones del alcance: Se excluyen los productos de cifrado que operan únicamente en el flujo de paquetes eléctricos y no se sitúan en, ni se integran con, la ruta de transporte óptico.
Descripción General de la Segmentación
- Por Capa de Encriptación
- Capa 1
- Capa 2
- Capa 3
- Por Tasa de Datos
- Menos de 10 Gbps
- 10 - 40 Gbps
- 40 - 100 Gbps
- Más de 100 Gbps
- Por Componente
- Dispositivos de Encriptación por Hardware
- Módulos Coherentes/Enchufables y Óptica
- Software de Gestión de Claves / Orquestación
- Servicios de Encriptación Gestionados
- Por Modo de Implementación
- En Sitio (Propiedad del Operador)
- Nube / Red como Servicio
- Dispositivos de Perímetro / Sitio Remoto
- Por Vertical de Usuario Final
- Centro de Datos y Nube
- BFSI
- Gobierno y Defensa
- Sanidad
- Energía y Servicios Públicos
- Comercio Minorista y Comercio Electrónico
- Otros Verticales de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y construir el primer conjunto de supuestos sobre la oferta y la demanda. Nos apoyamos en referencias públicas como comunicados de la FCC y la NTIA, publicaciones de seguridad del NIST, páginas de estándares de la ITU-T y el IEEE, e indicadores de telecomunicaciones de la OCDE para comprender la actividad de construcción de redes y las expectativas de seguridad. También revisamos presentaciones de operadores e integradores de sistemas, presentaciones para inversores y comunicados de prensa para mapear cómo se están posicionando las actualizaciones de transporte óptico y los complementos de seguridad.
Para hacer el modelo práctico, utilizamos suscripciones de pago enfocadas en finanzas e inteligencia empresarial, junto con bases de datos de patentes y un servicio de noticias y finanzas, para rastrear lanzamientos de productos y estimar la dirección típica de los precios. Estos insumos nos ayudaron a preseleccionar curvas de adopción realistas por tipo de enlace y por grupo de compradores, que luego fueron sometidas a prueba de presión mediante entrevistas. Los ejemplos mencionados anteriormente son ilustrativos y no exhaustivos, y se utilizaron muchos otros puntos de referencia públicos e internos para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó mediante entrevistas con expertos y encuestas estructuradas con operadores de telecomunicaciones, equipos de redes de centros de datos, socios de canal de equipos ópticos y responsables de decisiones de seguridad que influyen en las elecciones de cifrado. Nos enfocamos en validar dónde se activa realmente el cifrado (del lado de la línea frente al lado del cliente, y en nuevas construcciones frente a modernizaciones), y cómo los compradores evalúan las compensaciones entre latencia, necesidades de cumplimiento y tiempos de actualización. La cobertura se mantuvo global para que las diferencias regionales en la expansión de la red troncal y el manejo transfronterizo de datos pudieran reflejarse en los supuestos finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 12% | Asia Pacífico: 44% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 41% | EMEA: 32% |
| Actores menores: 20% | Gerentes: 47% | América: 24% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó principalmente utilizando un enfoque de arriba hacia abajo, en el que el gasto en transporte óptico y la actividad de enlaces de fibra instalada se reconstruyeron en un conjunto direccionable, seguido de la aplicación de tasas de penetración para la incorporación de cifrado en la capa óptica. Para corroboración, se utilizaron aproximaciones selectivas de abajo hacia arriba, como implementaciones muestreadas por grupos de operadores importantes y rangos típicos de precios de venta promedio para tarjetas de línea, módulos enchufables y licencias de software, para confirmar que los totales se mantuvieran razonables.
Los insumos clave utilizados en el modelo incluyeron ciclos de actualización del transporte óptico, crecimiento en la capacidad de interconexión de centros de datos, proporción de enlaces que transportan tráfico regulado o sensible, tasas típicas de habilitación de cifrado por tipo de enlace y movimiento de precios a medida que las soluciones coherentes de mayor velocidad se vuelven comunes. Donde los datos locales eran escasos, los supuestos se complementaron utilizando huellas de operadores comparables y verificaciones de canales de proveedores, y solo se ajustaron después de que la lógica fue validada en entrevistas.
Los pronósticos se produjeron mediante análisis de escenarios anclados en planes de construcción de redes troncales y adopción de políticas de seguridad, con una regresión multivariable ligera utilizada como verificación de consistencia frente a los ciclos de crecimiento del tráfico y de gasto de capital. Los números finales se convirtieron a USD utilizando tipos de cambio anuales promedio para el año dimensionado, lo que redujo el ruido de temporalidad en los totales de múltiples países.
Validación de Datos y Ciclo de Actualización
La validación se realizó triangulando los resultados con señales independientes, como comentarios sobre envíos de equipos de transporte óptico, orientación pública sobre gasto de capital de los principales operadores y el ritmo de expansión de las interconexiones de centros de datos. Si una región o año mostraba un salto que no podía explicarse mediante estas señales, los supuestos se reabrían y los temas de entrevista relevantes se revisitaban antes de la aprobación final.
Cada iteración del modelo pasa por verificaciones internas de múltiples pasos en las que un analista revisa los insumos, otro revisa los cálculos y una revisión final comprueba si la narrativa coincide con los números. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia las condiciones de demanda, precios o suministro. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Cifrado Óptico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal ver diferentes tamaños de mercado para el cifrado óptico, incluso cuando los títulos parecen similares, porque los productos contabilizados y el punto de activación en la red pueden variar. Las diferencias también provienen de cómo se trata el precio de la óptica coherente de alta velocidad, y de si el estudio asume una adopción rápida en todos los tipos de enlace o limita la adopción a las rutas más sensibles a la seguridad.
Los principales factores de divergencia en este espacio suelen incluir si las funciones de cifrado de Capa 2 y Capa 3 se agrupan en el mismo total, si solo se contabiliza el transporte óptico (OTN y del lado de la línea), y cómo se añaden los servicios y el software a los ingresos por hardware. El momento de la conversión de divisas también puede desplazar los totales cuando los proveedores venden a nivel global, y la frecuencia de actualización importa porque los planes de actualización de redes pueden cambiar rápidamente tras nuevas regulaciones o brechas de seguridad importantes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,85 mil millones de USD (2025) | |
| Editor de la Industria A | 4,08 mil millones de USD (2025) | Esta cifra parece más baja porque generalmente limita los ingresos al hardware de cifrado de transporte óptico y puede no contabilizar completamente el software de gestión de claves y los ingresos por servicios gestionados que se agrupan en las implementaciones. |
| Consultora Global B | 6,16 mil millones de USD (2025) | Esta cifra parece más alta cuando los ingresos por funciones de cifrado de Capa 2 y Capa 3 se añaden ampliamente en las actualizaciones de red, y cuando se asume que los precios de venta promedio se mantienen en puertos de mayor velocidad durante más tiempo. |
La diferencia proviene principalmente de si el total incluye solo el cifrado en la ruta óptica, o si también añade funciones de seguridad adyacentes en la capa de paquetes, y de la rapidez con que se asume que las actualizaciones se convierten en activaciones de cifrado pagadas. Al contabilizar las Capas 1, 2 y 3 solo cuando la función se entrega en equipos de transporte óptico o módulos coherentes integrados, y al actualizar los supuestos de tasa de incorporación mediante verificaciones recurrentes con operadores y canales, el dimensionamiento permanece vinculado al conjunto de demanda de la capa óptica, un tratamiento aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué impulsa el fuerte crecimiento del mercado de encriptación óptica?
La demanda de seguridad resistente a la computación cuántica, los aumentos de ancho de banda liderados por la IA y los mandatos de confianza cero que favorecen las soluciones de Capa 1 basadas en hardware están impulsando colectivamente el mercado hacia una CAGR del 8,62% hasta 2031.
¿Qué segmento lidera actualmente en ingresos?
Las plataformas de hardware de Capa 1 dominan con una cuota de mercado del 45,60% en 2025 porque encriptan a tasa de línea y eliminan las vulnerabilidades de software.
¿Por qué Asia Pacífico es la región de más rápido crecimiento?
El financiamiento a gran escala en tecnología cuántica, los ensayos de 6G y las construcciones agresivas de centros de datos otorgan a Asia Pacífico una CAGR del 9,62%, superando a todas las demás regiones.
¿Cómo están cambiando los módulos enchufables coherentes el panorama competitivo?
Los módulos enchufables de fotónica de silicio reducen el costo y el consumo de energía, registrando una CAGR del 15,85% que desafía los dispositivos tradicionales basados en chasis y amplía la diversidad de proveedores.
¿Qué papel desempeñan los estándares post-cuánticos en la adopción?
Los estándares finales FIPS 203-205 del NIST eliminan la incertidumbre algorítmica, lo que lleva a las empresas a presupuestar hardware óptico con criptografía ágil que cumpla con futuras auditorías regulatorias.
¿Siguen siendo los altos costos de capital una barrera?
Sí, la óptica coherente de 400G y superior sigue siendo costosa, pero iniciativas como las obleas de InP de 6 pulgadas de Coherent se espera que reduzcan los costos de los chips en un 60% en dos años, facilitando la adopción para compradores sensibles al precio.


 Sus datos están seguros y nunca se venden ni se comparten.
