
Tamaño y Participación del Mercado de Cables de Fibra Óptica
Análisis del Mercado de Cables de Fibra Óptica por Mordor Intelligence
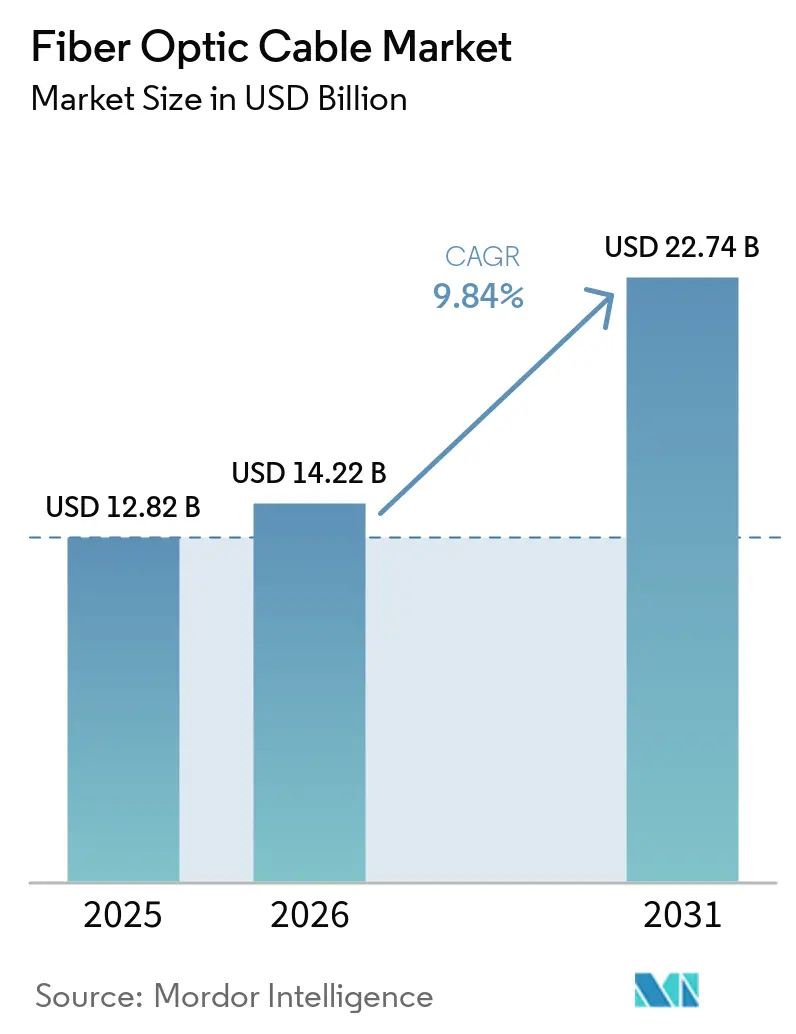
Se espera que el tamaño del mercado de cables de fibra óptica aumente de 14,22 mil millones de USD en 2026 a 15,62 mil millones de USD en 2027 y alcance los 25,47 mil millones de USD para 2032, creciendo a un CAGR del 10,27% durante 2027-2032.
El uso de internet y la expansión del acceso por fibra respaldan nuevas rutas y mayor capacidad dentro de la infraestructura existente. Los compromisos de suministro de centros de datos en los Estados Unidos fortalecen la demanda y apoyan la planificación de producción plurianual. El cable de cinta de alta densidad de fibras permite a los operadores añadir capacidad en los conductos existentes, aumentando el valor de los proveedores que pueden suministrarlo en volumen. Los costes de despliegue limitan la expansión, mientras que la interrupción del suministro de helio de Qatar en marzo de 2026 tras los ataques iraníes a Ras Laffan generó un riesgo adicional en la producción de fibra óptica. Las restricciones de helio ponen en riesgo los compromisos de entrega, por lo que la capacidad de producción plurianual puede fortalecer la posición de los proveedores ante compradores de hiperescala y operadores.
Conclusiones Clave del Informe
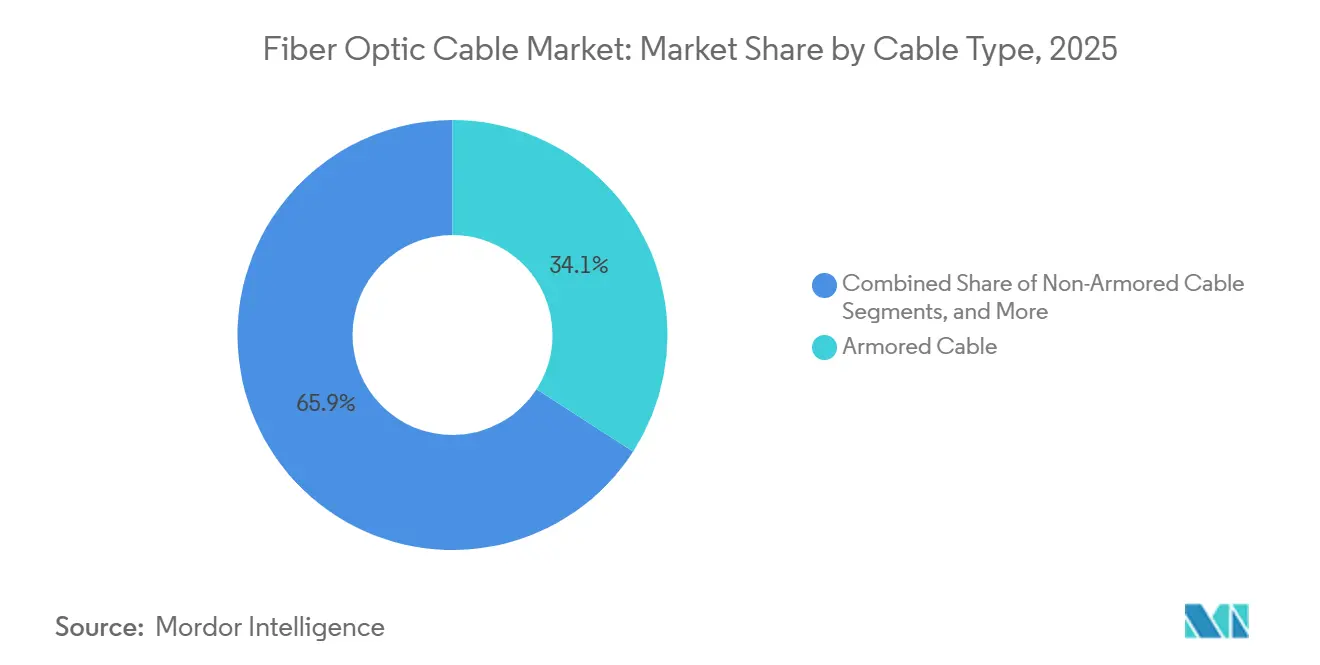
- La demanda por tipo de cable estuvo liderada por el cable blindado con una participación del 34,03% en el mercado de cables de fibra óptica en 2026, mientras que se prevé que el cable de cinta crezca más rápido con un CAGR del 10,98% durante 2027-2032.
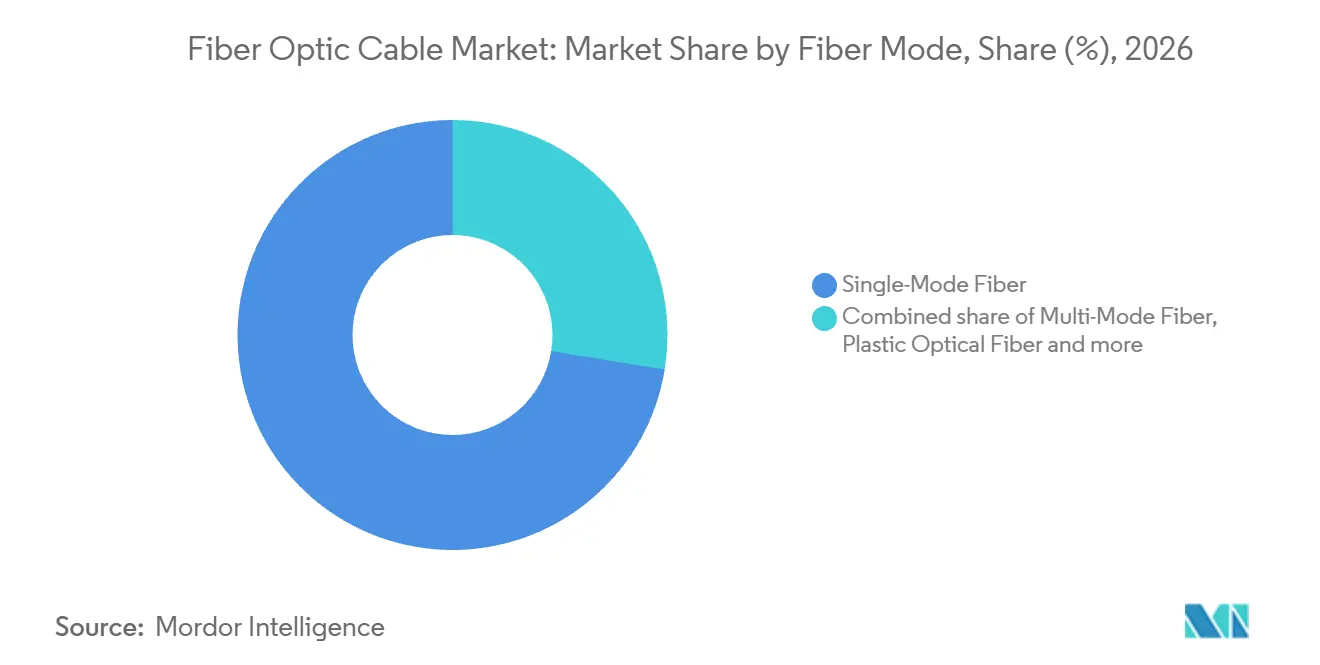
- En cuanto a los modos de fibra, la fibra monomodo mantuvo una participación del 72,43% en el tamaño del mercado de cables de fibra óptica en 2026, y la fibra multimodo es el segmento de mayor crecimiento con un CAGR del 10,6% durante 2027-2032.
- Por tipo de instalación, los cables subterráneos y enterrados lideraron con el 46,14% de los ingresos del mercado en 2026, mientras que se prevé que los cables submarinos y subacuáticos crezcan más rápido con un CAGR del 11,3% durante 2027-2032.
- Las telecomunicaciones lideraron la demanda de usuarios finales con el 60,14% de los ingresos del mercado en 2026, con los centros de datos y proveedores de nube previstos para crecer más rápido con un CAGR del 11,2% durante 2027-2032.
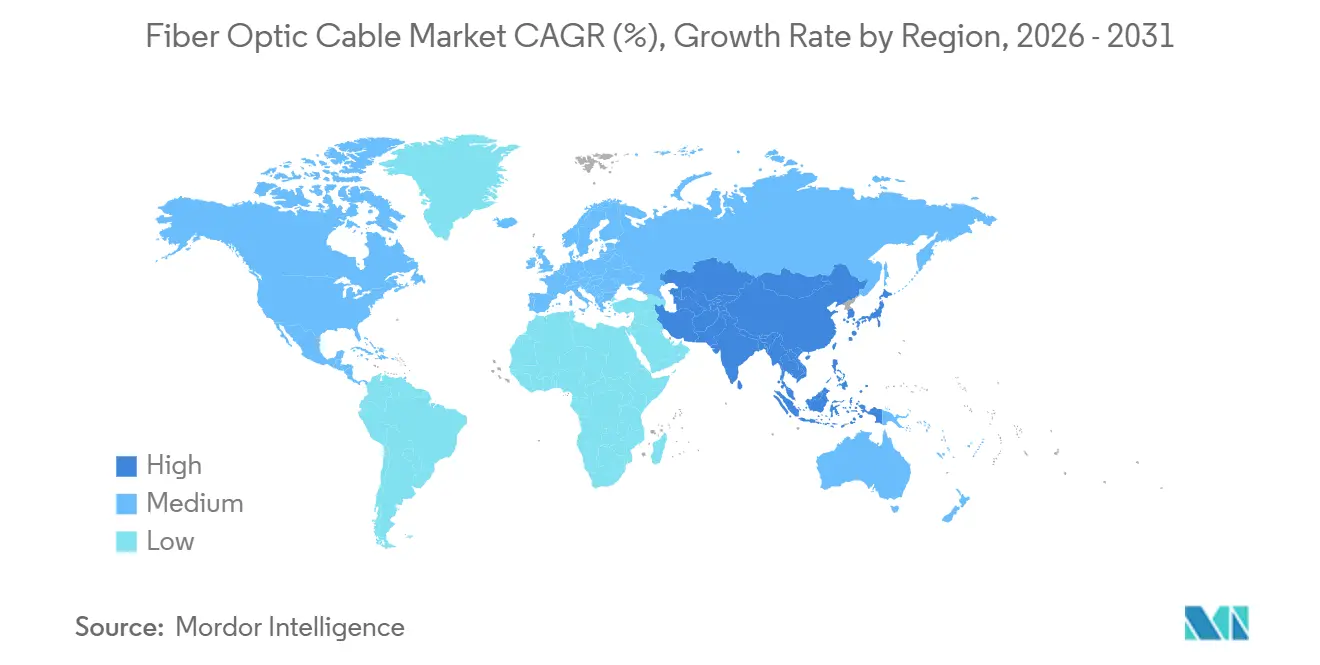
- Geográficamente, Asia Pacífico lideró con el 36,12% de los ingresos del mercado en 2026, y Oriente Medio es la región de mayor crecimiento con un CAGR previsto del 11,5% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Penetración de Internet de Alta Velocidad y Aumento Global del Tráfico de Datos | +3.3% | Asia Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Aceleración del Despliegue de 5G y Despliegues de FTTx de Fibra Profunda | +3.1% | Asia Pacífico y Europa | Mediano plazo (2-4 años) |
| Creciente Demanda de Interconexión de Centros de Datos de Hiperescala | +3.6% | América del Norte, Europa y Asia Pacífico | Corto plazo (≤ 2 años) |
| Programas de Banda Ancha Rural e Inclusión Digital Respaldados por el Gobierno | +2% | India y el Reino Unido | Mediano plazo (2-4 años) |
| Diversificación de Rutas Submarinas para la Resiliencia Geopolítica | +1.1% | Sudeste Asiático y Asia Oriental | Largo plazo (≥ 4 años) |
| Impulso de Sostenibilidad que Reemplaza el Cobre con Fibra de Vidrio de Bajo Carbono | +0.7% | Países Bajos y Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Penetración de Internet de Alta Velocidad y Aumento Global del Tráfico de Datos
Una población conectada más amplia amplía la necesidad direccionable de redes, mientras que el aumento del tráfico incrementa la capacidad que esas redes deben acomodar. La Unión Internacional de Telecomunicaciones estimó que el 74% de la población mundial, es decir, 6 mil millones de personas, utilizó internet en 2025, frente al 71% y 5,8 mil millones en 2024. El tráfico mundial de banda ancha fija aumentó de 6,2 ZB en 2024 a 7,3 ZB en 2025, según estimaciones de la organización.[1] Estas medidas distinguen el crecimiento de la población conectada del crecimiento del tráfico que transportan las redes. Un operador que planifique únicamente en torno a nuevos usuarios dejaría fuera de su caso de expansión la demanda de capacidad impulsada por el tráfico.
Aceleración del Despliegue de 5G y Despliegues de FTTx de Fibra Profunda
Las construcciones de acceso fijo y el transporte de redes móviles crean rutas separadas desde la inversión del operador hasta la demanda de infraestructura de fibra. A finales de 2025, las conexiones 5G globales superaron los 2.700 millones, según GSMA Intelligence. El 26 de mayo de 2025, U Mobile designó a Telekom Malaysia para proporcionar backhaul de fibra arrendada para su despliegue nacional de 5G de próxima generación en Malasia. El despliegue de Proximus alcanzó 2,6 millones de locales con fibra hasta el hogar (FTTH) pasados en Bélgica a finales de 2025, lo que representa aproximadamente el 42% de cobertura de la población. La huella belga ilustra la escala de la red de acceso, mientras que la designación malasia identifica el transporte de fibra como parte del despliegue de redes móviles. Con el backhaul arrendado, el despliegue de 5G de un operador móvil puede generar demanda de fibra a través de su proveedor de transporte, además de a través de la adquisición directa de cables.
Creciente Demanda de Interconexión de Centros de Datos de Hiperescala
La conexión de instalaciones informáticas crea un requisito de fibra que se extiende más allá del equipo instalado dentro de cualquier centro de datos individual. Equinix superó las 500.000 interconexiones a nivel mundial en 2025, ilustrando la escala de su ecosistema de interconexión más amplio. El 23 de septiembre de 2026, WhiteFiber puso Continuum a disposición comercial, vinculando 2 instalaciones QTS con certificación HITRUST separadas 83 kilómetros mediante 12 hilos de fibra oscura de Zayo. El servicio de WhiteFiber presenta las 2 instalaciones vinculadas como un único superclúster lógico de GPU, integrando sus ubicaciones físicas separadas dentro de una arquitectura informática común. Cada uno de estos clústeres divididos utiliza un conjunto dedicado de hilos a lo largo de su ruta completa de 83 kilómetros, por lo que la demanda de interconexión crece con el número de sitios vinculados, así como con el equipo instalado dentro de cada uno.
Programas de Banda Ancha Rural e Inclusión Digital Respaldados por el Gobierno
Las construcciones rurales respaldadas por el gobierno crean demanda de cables al convertir los objetivos de inclusión digital en conexiones físicas para comunidades específicamente identificadas. El 13 de octubre de 2026, el gobierno del Reino Unido informó que Gigaclear había completado su despliegue del Proyecto Gigabit en 3.880 locales rurales del norte de Oxfordshire, 4 meses antes de lo previsto.[2] En India, Digital Bharat Nidhi reportó 265.064 Gram Panchayats con banda ancha de fibra óptica de alta velocidad bajo el programa BharatNet en curso al 30 de septiembre de 2026. La construcción local completada y la huella más amplia del programa muestran diferentes formas en que la intervención pública apoya la infraestructura de fibra más allá de un anuncio de política. Ambos programas están financiados con fondos públicos, por lo que el cable que absorben sigue hitos de entrega financiados en lugar de la captación de suscriptores minoristas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Coste de Obras Civiles y Complejidades de Derechos de Paso | -1.5% | Estados Unidos, Inglaterra y Gales | Mediano plazo (2-4 años) |
| Volatilidad de Precios en Materias Primas y Restricciones de Suministro de Helio | -1% | India y Qatar | Corto plazo (≤ 2 años) |
| Retrasos en los Permisos Medioambientales para Rutas Submarinas | -0.6% | Bahía de Stanley, Hong Kong RAE | Mediano plazo (2-4 años) |
| Estancamiento del Gasto de Capital de las Telecomunicaciones en Mercados Metropolitanos Saturados | -0.4% | Filipinas y Alemania | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado Coste de Obras Civiles y Complejidades de Derechos de Paso
El acceso a la ruta puede retrasar una construcción de fibra antes de que comience la instalación del cable, añadiendo una restricción de tiempo junto con la asequibilidad del despliegue. En una encuesta de 2025 realizada por la NTCA, la Asociación de Banda Ancha Rural, el 84,6% de las empresas encuestadas identificó el coste de despliegue como una barrera significativa para el despliegue generalizado de fibra. En comentarios presentados el 18 de noviembre de 2025, Crown Castle Fiber LLC reportó una espera promedio de 9 meses para los permisos del Departamento de Transporte de Los Ángeles para instalaciones de fibra subterránea. Estas exposiciones afectan a diferentes decisiones de proyecto, siendo el coste el que determina la asequibilidad y la autorización el que determina cuándo puede comenzar la construcción. Incluso cuando un operador está preparado para financiar la construcción, la aprobación de la ruta puede diferir el momento en que la fibra genera ingresos.
Volatilidad de Precios en Materias Primas y Restricciones de Suministro de Helio
La escasez de insumos se convierte en una restricción de despliegue cuando los proveedores de cables deben absorber los costes de sustitución dentro de los precios de proyecto previamente acordados. En junio de 2026, ETTelecom informó que los precios de los cables de fibra óptica terminados casi se habían duplicado debido a la disponibilidad limitada de materias primas, cargando a las empresas nacionales con contratos de precio fijo de la Fase III de BharatNet. En marzo de 2026, Prysmian advirtió que la escasez de helio tras los ataques iraníes a la instalación de Ras Laffan en Qatar arriesgaba ralentizar las entregas de fibra óptica y restringir la disponibilidad. Con un precio de venta fijo, un cable más caro reduce el margen disponible para financiar el trabajo contratado restante. El riesgo de suministro y la exposición a precio fijo pueden restringir a los productores y contratistas de despliegue en diferentes puntos de la cadena. Bajo los contratos de precio fijo de la Fase III de BharatNet, una ruta adjudicada asegura ingresos para el proveedor, pero lo deja asumiendo el coste de entregar un cable con un precio casi el doble.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cable:
La Protección y la Densidad Determinan la Selección del CableEl cable blindado representó una participación del 34,03% en el tamaño del mercado de cables de fibra óptica en 2026, convirtiéndolo en el segmento más grande. La construcción blindada añade una capa protectora alrededor de las fibras para rutas subterráneas expuestas a aplastamiento o impacto. Para el operador de red, un cable dañado amenaza la conexión que la ruta enterrada fue construida para proporcionar. La decisión de especificación se refiere a si esa exposición justifica protección, en lugar de si más fibras añadirían capacidad de transmisión.
El cable de cinta es el segmento de mayor crecimiento, con un CAGR previsto del 10,98% durante 2027-2032. En septiembre de 2026, Verizon y Corning Inc. alcanzaron un acuerdo de suministro para soluciones de fibra óptica de alta densidad y conectividad para entrega durante 2027-2032. Verizon identificó el cable de cinta flexible Contour Flow de Corning Inc. como una forma de colocar más fibra dentro de los conductos y aumentar la capacidad de la red. Usar más de un conducto existente ofrece al operador una alternativa a ampliar la vía física, por lo que la densidad del cable puede influir en la secuencia de las decisiones de expansión de la red.

Por Modo de Fibra:
Escala Monomodo y Crecimiento MultimodoLa fibra monomodo representó una participación del 72,43% en el mercado de cables de fibra óptica en 2026, convirtiéndola en el segmento más grande. EXA Infrastructure completó un despliegue de ruta europea en 2025 que incluyó 1.085 kilómetros de nueva fibra terrestre monomodo G.652D. La ruta conectó Londres con Fráncfort, Ámsterdam y Bruselas. Dado que la sección terrestre de 1.085 kilómetros constituía la mayor parte de la ruta de 1.200 kilómetros, la construcción de un solo corredor generó un gran requisito de fibra monomodo con un único operador.
La fibra multimodo es el segmento de mayor crecimiento, con un CAGR previsto del 10,6% durante 2027-2032. Las perspectivas de enero de 2025 de CRU pronosticaron un crecimiento significativo del consumo de cables de fibra multimodo en todas las regiones en aplicaciones de centros de datos e inteligencia artificial generativa. Para julio de 2025, el IEEE 802.3 reportó la adopción de estándares Ethernet para enlaces que combinan cables multimodo y transceptores láser de cavidad vertical de emisión superficial en redes de back-end de inteligencia artificial y de conexión de servidores. El grupo atribuyó la adopción a la menor potencia y coste de estos enlaces en comparación con otras tecnologías ópticas y a su mayor alcance que el cobre. El argumento del comprador se basa en la economía y el alcance del enlace Ethernet completo, por lo que las comparaciones de capacidad solo del cable no capturan parte del atractivo de la fibra multimodo.
Por Tipo de Instalación:
Resiliencia Enterrada frente a Escala de Proyectos SubmarinosLas instalaciones subterráneas y enterradas representaron el 46,14% de los ingresos del mercado en 2026, convirtiéndolas en el segmento más grande. Para agosto de 2026, Globe Telecom había desplegado más de 1.500 kilómetros de instalaciones de fibra subterránea en Filipinas. Globe señaló que el enterramiento redujo significativamente los cortes de fibra en las áreas donde se habían instalado esas instalaciones. La experiencia de Globe vincula la elección de construcción con el tiempo de actividad de la red, por lo que los operadores que evalúen el enterramiento pueden sopesar los costes de interrupción junto con la construcción inicial.
Las instalaciones submarinas y subacuáticas son el segmento de mayor crecimiento, con un CAGR previsto del 11,3% durante 2027-2032. El 25 de junio de 2026, SUBCO informó que su cable SMAP de 5.000 kilómetros que conecta Sídney, Melbourne, Adelaida y Perth estaba listo para el servicio. El sistema tiene 16 pares de fibra y una capacidad superior a 400 Tbps. Estas características muestran cómo una sola ruta puesta en servicio puede combinar un alcance geográfico sustancial con una alta capacidad de transporte de datos. Para los proveedores de cables, una sola decisión de sistema puede definir una oportunidad de volumen sustancial a lo largo de toda una ruta de larga distancia.
Por Industria de Usuario Final:
La Cobertura de Acceso y los Compromisos de Hiperescala Impulsan la DemandaLas telecomunicaciones mantuvieron el 60,14% de los ingresos del mercado en 2026, convirtiéndolas en el segmento de usuario final más grande. Deutsche Telekom puso líneas de fibra óptica a disposición de 2,5 millones de hogares y empresas adicionales en Alemania durante 2025 a través de su propia construcción y asociaciones. En los Estados Unidos, la Asociación de Banda Ancha de Fibra y Cartesian reportaron 84,6 millones de hogares pasados por fibra a septiembre de 2025, lo que representa más del 60% de los hogares. Estas huellas sitúan la demanda de cables de telecomunicaciones dentro del desarrollo amplio de redes de acceso, abarcando rutas construidas por operadores y expansión apoyada por asociaciones. Los proveedores de cables pueden atender una construcción de acceso antes de que todos los locales pasados se conviertan en suscriptores de pago.
Los centros de datos y proveedores de nube son el segmento de usuario final de mayor crecimiento, con un CAGR previsto del 11,2% durante 2027-2032. En enero de 2026, Meta acordó un contrato plurianual por un valor de hasta 6 mil millones de USD con Corning Inc. para cables de fibra óptica para sus centros de datos en los Estados Unidos. En junio de 2026, Amazon acordó un contrato plurianual con Corning Inc. para fibra óptica, cables y soluciones de conectividad para su infraestructura de centros de datos en los Estados Unidos. Ambos compradores seleccionaron a Corning Inc., colocando a un proveedor común detrás de programas de adquisición de centros de datos separados. Asignar el suministro plurianual de cables de 2 compradores de hiperescala a un solo fabricante vincula el calendario de construcción de centros de datos de cada comprador a la producción de Corning Inc. durante el plazo del contrato.
Análisis Geográfico
Mercado de Cables de Fibra Óptica en Asia Pacífico
Asia Pacífico mantuvo una participación del 36,12% en el mercado de cables de fibra óptica en 2026, convirtiéndola en la geografía más grande. China construyó 2,11 millones de kilómetros de nuevas líneas de cable óptico en 2025, proporcionando un ejemplo sustancial de expansión física de la red. Para el ejercicio fiscal 2025, TelkomGroup reportó una red troncal de fibra óptica a nivel de grupo que supera los 210.000 kilómetros como parte de su negocio de Infraestructura B2B y señaló que estaba acelerando la construcción de infraestructura digital nacional de Indonesia. La construcción de nuevas líneas de China representa el volumen de construcción de rutas, mientras que la extensa red troncal de TelkomGroup proporciona una base de operadores a la que los proveedores pueden atender mediante actualizaciones y extensiones.
Mercado de Cables de Fibra Óptica en Oriente Medio
Oriente Medio es la geografía de mayor crecimiento, con un CAGR previsto del 11,5% durante 2027-2032. En 2025, du y Omantel activaron el cable submarino de fibra óptica Oman Emirates Gateway de 275 kilómetros entre los Emiratos Árabes Unidos y Omán. El sistema conecta datamena DX1 en Dubái con Equinix MC1 en Barka y Equinix SN1 en Salalah. Para Equinix MC1, Equinix SN1 y datamena DX1, la ruta de 275 kilómetros muestra cómo surge la demanda de cables al unir instalaciones específicas en una red transfronteriza.
En América del Norte, la propuesta de reglamentación de la Comisión Federal de Comunicaciones de junio de 2026 describió algunas revisiones de autorización de líneas fijas estatales y locales en los Estados Unidos que tardan meses o años, retrasando los despliegues. En una audiencia del Congreso el 29 de abril de 2026, el consejero sustituto de Anatel reportó backhaul de fibra óptica instalado en 4.645 municipios brasileños, mientras que las conexiones de internet fijo basadas en fibra de Perú se expandieron en 2025. El Fondo de Banda Ancha de la Europa Conectada había superado el millón de locales rurales y semirrurales desatendidos con banda ancha de fibra para junio de 2025. Las suscripciones de fibra hasta el hogar/edificio de Sudáfrica crecieron un 22% en 2025 mientras las suscripciones de DSL disminuyeron un 6%, mientras que el proyecto de Conectividad Universal de Banda Ancha en curso de Kenia reportó 676 kilómetros de fibra instalada al 16 de octubre de 2026 y marcó su objetivo como no alcanzado. Las revisiones de permisos en los Estados Unidos retrasan los despliegues, mientras que la longitud instalada de Kenia no alcanzó su objetivo de proyecto y los programas de acceso europeos y la migración de suscriptores en Perú y Sudáfrica respaldan la demanda de fibra.
Marco Regulatorio y Perspectivas
La comparación evalúa los marcos de despliegue y adquisición en jurisdicciones seleccionadas desde la perspectiva de un desplegador de redes de fibra que compra cables. Brasil y los Estados Unidos regulan el acceso compartido a estructuras de soporte y postes, mientras que el Reino Unido regula la seguridad de las redes públicas. Sudáfrica y Arabia Saudita regulan el acceso a terrenos y edificios, mientras que la norma recomendada de cables exteriores de China proporciona una referencia de especificación voluntaria.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Reino Unido | China | Arabia Saudita | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comunicaciones | Anatel | Ofcom | Ministerio de Industria y Tecnología de la Información (Electrónica) | Comisión de Comunicaciones, Espacio y Tecnología | Autoridad Independiente de Comunicaciones de Sudáfrica (ICASA) |
| Instrumentos o dirección clave | Cambios federales en la fijación de tarifas de postes con vigencia desde el 7 de mayo de 2026; consulta de certificación estatal de junio de 2026 | Resolución 683/2017, Artículo 5, compartición de infraestructura de soporte | Reglamento de Medidas de Seguridad de 2022; orientación del Código de 2026 para proveedores de Nivel 1 y Nivel 2; declaración de política de Ofcom pendiente al 1 de octubre de 2026 | GB/T 7424.3-2025 recomendado para cable óptico exterior, con vigencia desde el 1 de febrero de 2026 | Reglamentos de telecomunicaciones inmobiliarias de 2025 bajo la Decisión 560/1446 | Ley de Comunicaciones Electrónicas, artículo 22; propuesta de normas de despliegue rápido de 2026 |
| Efecto comercial | Plazos definidos para pedidos de gran volumen y respuestas de 30 días de las empresas de servicios públicos a las solicitudes de listas de contratistas bajo jurisdicción federal | Acceso justo, razonable y no discriminatorio a la capacidad de soporte excedente, sujeto a excepciones técnicas justificadas | Reducción del riesgo de seguridad apropiada y proporcionada en el diseño y construcción de nuevas partes de redes públicas | Referencia técnica de adquisición voluntaria para cables exteriores | Los propietarios de inmuebles contratan con un único anfitrión para el uso de la red de fibra; los anfitriones no pueden acordar exclusividad de servicio al usuario final | Los proveedores de redes con licencia pueden acceder a terrenos y construir sujeto a la legislación aplicable y la política medioambiental; las normas en borrador requerirían consulta y al menos 30 días de aviso por escrito |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
Los plazos federales de fijación de tarifas de postes en los Estados Unidos respaldan un atractivo medio y continuidad porque la consulta de certificación estatal de junio de 2026 solicitó comentarios sin cambiar esos procedimientos operativos de despliegue. La referencia voluntaria de cables exteriores de China y la orientación del Reino Unido de 2026, que deja sin cambios las obligaciones de seguridad vinculantes, respaldan sus calificaciones medias y direcciones sin cambios. El deber de compartición de capacidad excedente de Brasil, calificado por excepciones técnicas justificadas y que requiere términos justos, razonables y no discriminatorios, respalda la calificación Alta, mientras que la recomendación de Anatel de 2025 de mantener la Resolución 683 respalda Sin cambios. Los acuerdos de propiedad de anfitrión único de Arabia Saudita y la prohibición de exclusividad de usuario final, junto con el acceso a terrenos de Sudáfrica calificado por la legislación y la política medioambiental y la propuesta de consulta y al menos 30 días de aviso, respaldan Medio y Sin cambios.
Etapas de la Cadena de Valor
La cadena de valor compara la producción de fibra óptica, la fabricación de cables terminados y la integración de sistemas submarinos por los ingresos del proveedor y las restricciones de entrega. En 2025, Putian Cable completó y puso en servicio su proyecto de estirado de fibra de Fase II, añadiendo 3 torres y 6 líneas de producción y elevando la capacidad anual a 12 millones de kilómetros de fibra. Esa expansión ilustra cómo la inversión en la etapa de producción de fibra puede ampliar la base de fabricación disponible para apoyar la fabricación posterior de cables.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de fibra óptica | Fabricantes de fibra óptica como Putian Communication Group y Prysmian Group | Ventas de fibra óptica | Ajustar la capacidad de estirado a los pedidos de cables | Añadir y calificar líneas de estirado |
| Fabricación de cables terminados | Fabricantes de cables como Putian Communication Group y Prysmian Group | Ventas de cables terminados | Repricing de pedidos e incertidumbre en los compromisos de suministro | Coordinar volúmenes de producción comprometidos y condiciones de entrega con los compradores |
| Integración e instalación de sistemas submarinos | Proveedores de sistemas llave en mano como Nexans S.A. y Prysmian Group | Honorarios de integración, instalación, pruebas y mantenimiento | Coordinación de ingeniería, suministro de cables e instalación marina | Integrar responsabilidades de diseño, fabricación y despliegue |
| Fuente: Mordor Intelligence | ||||
En marzo de 2026, algunos adjudicatarios del programa BEAD en el Medio Oeste reportaron pedidos de compra de fibra cancelados y pedidos revisados con aumentos de costes de hasta el 70% al 80%. La financiación BEAD adjudicada no impidió, por tanto, que los pedidos fueran cancelados o repreciados, lo que sitúa la exposición donde los proveedores comprometen volumen y precio. En la etapa submarina, una empresa conjunta participada en un 80% por Prysmian y un 20% por Fincantieri completó su adquisición de Xtera el 13 de octubre de 2026, combinando la experiencia en sistemas submarinos con capacidades de fabricación, instalación, monitorización y mantenimiento.[3] Esta integración crea una oportunidad para capturar ingresos a través del suministro de cables y los servicios del ciclo de vida, extendiendo la relación con el proveedor más allá del cable fabricado.
Panorama Competitivo
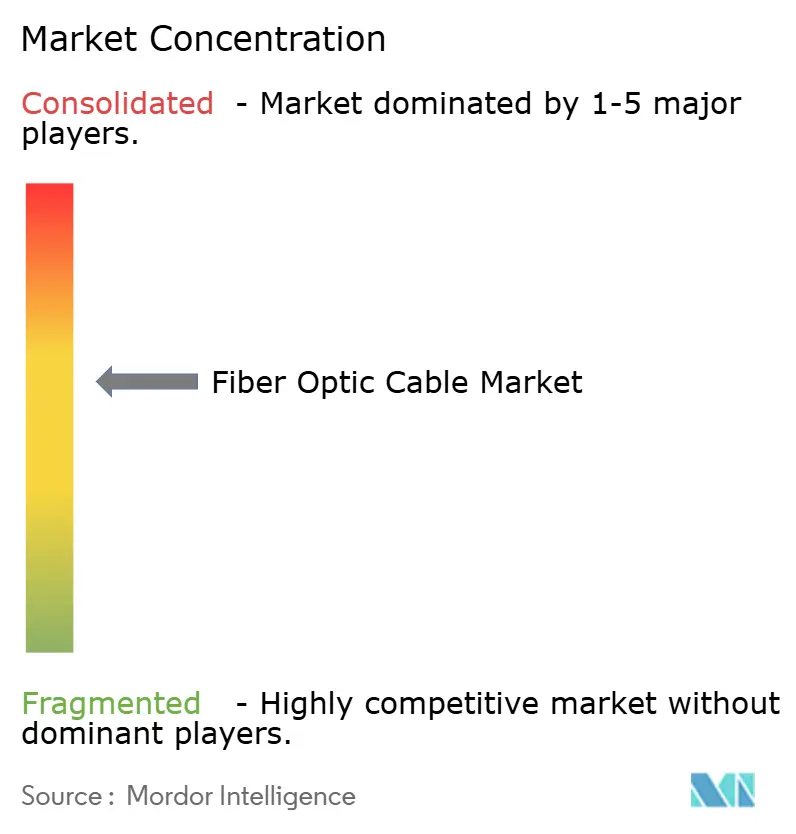
La industria combina proveedores multinacionales con fabricantes especializados en una estructura competitiva moderadamente fragmentada. Corning Inc., Sumitomo Electric Industries Ltd., Prysmian Group, Yangtze Optical Fibre and Cable (YOFC) y Furukawa Electric Co., Ltd. son proveedores principales. YOFC fabrica y vende cables ópticos para telecomunicaciones, mientras que Prysmian produce fibras ópticas, cables de cobre y sistemas de conectividad. En marzo de 2025, Sumitomo Electric Industries Ltd. y 3M firmaron un acuerdo de ensamblaje que permite a Sumitomo Electric Industries Ltd. ofrecer ensamblajes de cables ópticos de haz expandido de 12 y 16 fibras para centros de datos. El acuerdo permite a Sumitomo Electric Industries Ltd. ofrecer ensamblajes terminados construidos sobre la tecnología de férula de 3M, de modo que los compradores de centros de datos pueden adquirir una interconexión completa en lugar de solo fibra.
El 1 de abril de 2025, Furukawa Electric Co., Ltd. transfirió su negocio de fibra óptica y cables y las participaciones en subsidiarias relacionadas a Lightera Japan, de propiedad total, mediante una escisión interna de la empresa. Lightera Japan, Lightera, LLC (anteriormente OFS Fitel, LLC) y Lightera LatAm S.A. (anteriormente Furukawa Electric LatAm S.A.) fueron colocadas bajo la sociedad holding intermedia de propiedad total Lightera Holding. En noviembre de 2025, Prysmian Group presentó su fibra óptica monomodo BendBrightXS de 160 micrones, que describió como la primera de su tipo y como permitiendo cables más pequeños que agrupan más fibras. Ese enfoque traslada las ganancias de densidad a la propia fibra y aborda a los operadores limitados por el espacio en conductos, edificios y centros de datos.
En marzo de 2026, Furukawa Electric Co., Ltd. informó que Lightera había iniciado la producción en masa de cables de 13.824 fibras para centros de datos de hiperescala. La planta Mie Works No. 2 de Furukawa Electric Co., Ltd. inició operaciones a plena escala en febrero de 2026, con una capacidad de cables de ultra alta densidad más del doble de los niveles del ejercicio fiscal 2023. Incab America LLC certificó en abril de 2026 que sus cables InArmor OSP, fabricados en Grapevine, Texas, cumplían los requisitos de Construir en América Comprar en América (BABA) para el programa de Equidad, Acceso y Despliegue de Banda Ancha (BEAD). Los clientes deben identificar el requisito BABA durante la cotización para que Incab pueda solicitar la fibra de Corning Inc. fabricada en Carolina del Norte utilizando preformas fabricadas en los Estados Unidos para ese pedido específico. La inversión de Furukawa aborda el volumen de cables de hiperescala, mientras que el aprovisionamiento de fibra específico por pedido de Incab ofrece a los compradores financiados por BEAD una vía de calificación de contenido nacional.
Líderes de la Industria de Cables de Fibra Óptica
-
Corning Inc.
-
Sumitomo Electric Industries Ltd.
-
Prysmian Group
-
Yangtze Optical Fibre and Cable (YOFC)
-
Furukawa Electric Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cables de Fibra Óptica Empresas cubiertas en este informe
- Prysmian Group
- Corning Inc.
- Sumitomo Electric Industries Ltd.
- Furukawa Electric Co., Ltd.
- Yangtze Optical Fibre and Cable (YOFC)
- CommScope Technologies LLC
- Fujikura Ltd.
- Nexans S.A.
- LS Cable & System Ltd.
- Lightera, LLC
- Sterlite Technologies Ltd.
- Hengtong Optic-Electric Co., Ltd.
- ZTT Group
- Proterial Ltd.
- Finolex Cables Ltd.
- Belden Inc.
- General Cable Corp.
- Hexatronic Group AB
- HMN Tech Co., Ltd.
- Taihan Fiberoptics Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan los corredores submarinos propuestos por necesidad del comprador, preparación del proyecto y el punto práctico de entrada para los proveedores de cables. El 14 de octubre de 2026, Equitix, MDM y Orange formaron una empresa conjunta para Pisces, un cable de aproximadamente 3.125 kilómetros y 16 pares de fibra que conecta Irlanda, Francia, España y Portugal, con un despliegue previsto para 2028. Su conexión directa planificada entre Irlanda y Europa continental ilustra cómo una brecha de interconexión específica puede dar forma a un proyecto de cable direccionable.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Conectividad directa de centros de datos entre Irlanda y Europa continental | Empresa conjunta Pisces formada en octubre de 2026 | Empresa conjunta Pisces y usuarios de conectividad de centros de datos | Desarrollar propuestas de cables y sistemas de aterrizaje específicos para la ruta | Ingeniería y permisos en curso antes del despliegue previsto para 2028 | Fabricantes de cables submarinos e integradores de sistemas |
| Cable AUÐUR entre el sur de Islandia y Escocia | Farice inició los preparativos en abril de 2026 antes de que sus operaciones se fusionaran con Korda Networks | Korda Networks | Posicionar capacidades de cables e integración en torno a la ruta planificada | Etapa de preparación y horizonte de servicio previsto para 2030 | Proveedores de cables submarinos e integración de redes |
| Conectividad de Chennai a Singapur con posibles aterrizajes en el Sudeste Asiático | La Agencia de los Estados Unidos para el Desarrollo del Comercio Internacional acordó financiar el estudio de viabilidad de SCNX3 en enero de 2026 | SubConnex Malaysia Sdn. Bhd. | Aportar insumos técnicos y de costes para el diseño de sistemas específicos de la ruta | Trabajo de ruta, financiero, comercial y regulatorio en etapa de viabilidad | Proveedores de cables submarinos, ingeniería y sistemas de aterrizaje |
| Fuente: Mordor Intelligence | |||||
La apertura más clara a corto plazo es la participación liderada por ingeniería en Pisces, cuya encuesta marina fue completada antes del trabajo de ingeniería y permisos en curso. Ese progreso ofrece a los proveedores un contexto concreto de desarrollo de rutas para diseñar su contribución a un sistema transfronterizo. Se espera que AUÐUR entre el sur de Islandia y Escocia entre en servicio en 2030, mientras que el despliegue de Pisces está previsto para 2028. El acuerdo del 20 de enero de 2026 de la Agencia de los Estados Unidos para el Desarrollo del Comercio Internacional financió el estudio de viabilidad propuesto de SCNX3, haciendo más relevante la participación en la etapa de diseño que un compromiso de entrega de producción.
Desarrollos recientes de la industria en Mercado de Cables de Fibra Óptica
- Oct 2026: Equitix, MDM y Orange formaron una empresa conjunta para Pisces, un cable submarino de aproximadamente 3.125 kilómetros y 16 pares de fibra que conecta Irlanda, Francia, España y Portugal, con un despliegue previsto para 2028.
- Oct 2026: Una empresa conjunta participada en un 80% por Prysmian y un 20% por Fincantieri completó su adquisición de Xtera, combinando la experiencia en sistemas submarinos con capacidades de fabricación, instalación, monitorización y mantenimiento de cables.
- Sep 2026: AT&T firmó un acuerdo plurianual por un valor superior a 3 mil millones de USD con Corning Inc. para adquirir fibra y cables para la expansión de su red en los Estados Unidos.
Mercado de Cables de Fibra Óptica Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de cables de fibra óptica abarca los ingresos mundiales anuales procedentes de las ventas de ensamblajes de cables de fibra óptica terminados que transportan señales ópticas a través de fibras ópticas de vidrio o plástico. Las ventas se clasifican por construcción del cable, modo de fibra, forma de instalación, industria de usuario final y región global.
Exclusiones del alcance: Los cables de cobre, los módulos ópticos activos y los transceptores, otros componentes de fibra óptica independientes que no sean ensamblajes de cables, y los servicios de instalación de cables y obras civiles están excluidos.
Descripción General de la Segmentación
- Por Tipo de Cable
- Cable Blindado
- Cable No Blindado
- Cable de Cinta
- Otro Tipo de Cable
- Por Modo de Fibra
- Fibra Monomodo
- Fibra Multimodo
- Fibra Óptica Plástica
- Por Tipo de Instalación
- Aéreo / Sobre Poste
- Subterráneo / Enterrado
- Submarino / Bajo el Agua
- Cables Interiores / de Acometida
- Por Industria de Usuario Final
- Telecomunicaciones
- Centros de Datos y Proveedores de Nube
- Servicios Públicos de Energía y Red Inteligente
- Defensa y Aeroespacial
- Automatización y Control Industrial
- Atención Médica y Salud
- Petróleo y Gas y Offshore
- Otra Industria de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los indicadores públicos de conectividad ayudan a enmarcar la demanda de cables sin tratar las medidas de acceso de banda ancha como ingresos de cables. Fuentes como las estadísticas de tráfico de internet y TIC de la Unión Internacional de Telecomunicaciones, el informe de cobertura de conectividad de la Década Digital de la Comisión Europea y las actualizaciones del programa BEAD de la Administración Nacional de Telecomunicaciones e Información pueden informar el análisis del tráfico, el alcance de la fibra y la actividad de despliegue apoyada públicamente.
Los informes de empresas, los materiales para inversores y la prensa empresarial de reputación pueden aclarar la combinación de productos, la capacidad, las presiones de precios y los compromisos de suministro anunciados de los fabricantes, mientras que los conjuntos de datos de asociaciones y gobiernos pueden verificar las condiciones de despliegue. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria está diseñada en torno a fabricantes de cables, distribuidores, instaladores, operadores de red y usuarios finales, con personal comercial, de producto, de adquisiciones y de planificación de red de alto nivel capaz de explicar las condiciones de ventas y despliegue. Los analistas utilizarían preguntas estructuradas para verificar las interpretaciones de fuentes secundarias sobre los límites de los productos, las tendencias de envíos y precios, y el calendario de la demanda entre tipos de cables, modos de fibra, formas de instalación, industrias de usuarios finales y regiones. Cuando la evidencia falta o es inconsistente, los analistas registrarían la brecha, buscarían aclaración de los encuestados relevantes o registros públicos, y triangularían la explicación resultante con indicadores independientes de suministro y despliegue.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia Pacífico: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 29% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 33% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos mundiales de los fabricantes procedentes de las ventas de cables terminados a precios de venta netos, y luego asigna el valor por construcción del cable, modo de fibra, forma de instalación, industria compradora y región. Una estimación de arriba hacia abajo comienza con los ingresos globales y utiliza indicadores como el tráfico de banda ancha fija y móvil, el despliegue de FTTP y banda ancha rural, la inversión en redes 5G y de centros de datos, los proyectos de rutas submarinas y los precios de los cables. Estas medidas indican la intensidad de la demanda, el calendario, el tipo de ruta y los cambios en el valor realizado. Las participaciones de segmento se construyen a partir de la combinación de productos reportada, la evidencia de despliegue y adquisición, las divulgaciones de proveedores y las verificaciones de encuestados, con las participaciones reconciliadas con el total. Las verificaciones selectivas de abajo hacia arriba comparan los totales de ventas de proveedores o el precio de venta muestreado multiplicado por los volúmenes estimados de cables con el resultado global. Los indicadores de series temporales y el historial del mercado pueden respaldar el análisis de regresión o de escenarios para la previsión, mientras que el calendario de políticas, las restricciones de suministro y los retrasos en los proyectos informan rutas alternativas. Los encuestados pueden verificar si los supuestos a nivel de variable reflejan los ciclos de adquisición y la combinación de productos. Cuando los datos públicos no divulgan volúmenes de cables, precios o una división de segmento, los analistas utilizan el indicador divulgado más relevante disponible, documentan el supuesto y prueban su efecto con la evidencia de proveedores y canales en lugar de tratarlo como una observación directa del mercado.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación de ingresos y sus asignaciones de segmento con señales independientes de conectividad, despliegue, proveedores y comercio, y luego investigan movimientos inusuales, unidades inconsistentes y diferencias materiales entre flujos de evidencia antes de la aprobación. La revisión procede a través de verificaciones de fuentes, revisión del modelo y aritmética, y un desafío de analista senior. El recontacto se activa cuando la definición, el período o la explicación de un encuestado entra en conflicto con otras evidencias o deja una brecha relevante para la decisión. El modelo se actualiza anualmente, se actualiza entre ciclos cuando un evento material de suministro, política o inversión cambia las perspectivas, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Cables de Fibra Óptica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de cables de fibra óptica abarca los ingresos mundiales anuales procedentes de las ventas de ensamblajes de cables de fibra óptica terminados que transportan señales ópticas a través de fibras ópticas de vidrio o plástico.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Una estimación de arriba hacia abajo comienza con los ingresos globales y utiliza indicadores como el tráfico de banda ancha fija y móvil, el despliegue de FTTP y banda ancha rural, la inversión en redes 5G y de centros de datos, los proyectos de rutas submarinas y los precios de los cables.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,62 mil millones de USD (2027) | |
| Consultora Regional A | 13,45 mil millones de USD (2025) | En su base de 2025, esta estimación es un 13,9% inferior al valor de 2027 de este informe de 15,62 mil millones de USD, 2 años después. La medición de 2025 es anterior al año actual de 2027 de este informe, por lo que refleja un nivel de mercado anterior. |
| Revista Sectorial B | 14,6 mil millones de USD (2025) | En su base de 2025, esta estimación es un 6,5% inferior al valor de 2027 de este informe de 15,62 mil millones de USD, 2 años después. El año base de 2025 es anterior al año actual de 2027 de este informe, por lo que refleja un nivel de mercado anterior. |
Los analistas de Mordor Intelligence triangulan la estimación de ingresos y sus asignaciones de segmento con señales independientes de conectividad, despliegue, proveedores y comercio, y luego investigan movimientos inusuales, unidades inconsistentes y diferencias materiales entre flujos de evidencia antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es la previsión del tamaño del mercado de Cables de Fibra Óptica?
Se espera que el tamaño alcance los 15,62 mil millones de USD en 2027 y los 25,47 mil millones de USD para 2032, con un CAGR del 10,27% durante 2027-2032.
¿Qué fuerzas impulsan la demanda de cables ópticos?
El tráfico de internet, el transporte 5G, la interconexión de centros de datos y los programas públicos de banda ancha respaldan la demanda. El Proyecto Gigabit del Reino Unido llevó fibra completa a 3.880 locales rurales del norte de Oxfordshire en 2026, 4 meses antes de lo previsto.
¿Qué modo de fibra tiene la mayor participación en los ingresos de cables de fibra óptica?
La fibra monomodo mantuvo el 72,43% de los ingresos en 2026.
¿Quiénes son los principales proveedores de cables ópticos?
Los principales proveedores incluyen Corning Inc., Sumitomo Electric Industries Ltd., Prysmian Group, Yangtze Optical Fibre and Cable (YOFC) y Furukawa Electric Co., Ltd.
¿Qué desafío afecta al despliegue de cables de fibra óptica?
El coste de despliegue fue identificado como una barrera significativa por el 84,6% de los encuestados en la encuesta de 2025 de la NTCA en los Estados Unidos.
¿Qué regiones lideran los ingresos de cables ópticos y el crecimiento previsto?
Asia Pacífico mantuvo el 36,12% de los ingresos en 2026, mientras que se prevé que Oriente Medio crezca más rápido con un CAGR del 11,5% durante 2027-2032.