
Tamaño y Cuota del Mercado de Transceptores Ópticos
Análisis del Mercado de Transceptores Ópticos por Mordor Intelligence
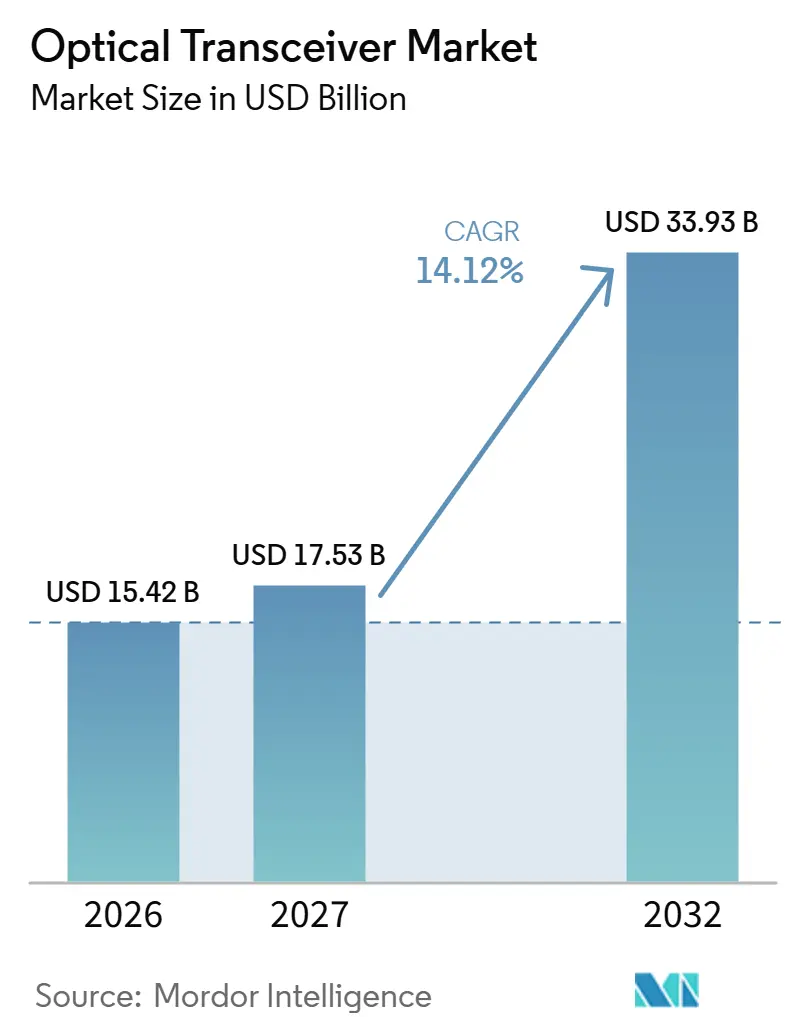
Se proyecta que el tamaño del mercado de transceptores ópticos se expanda desde 15,42 mil millones de USD en 2026 y 17,53 mil millones de USD en 2027 hasta 33,93 mil millones de USD para 2032, registrando una CAGR del 14,12% entre 2027 y 2032.
La expansión de la infraestructura de IA en los Estados Unidos y las actualizaciones de operadores mediante módulos QSFP-DD coherentes amplían la demanda en redes de computación y transporte. Los proveedores responden con productos de mayor velocidad, diseños de bajo consumo y fabricación capaz de respaldar implementaciones calificadas por los clientes. La costosa conversión de cable a fibra en Europa y la escasez de componentes ópticos especializados pueden ralentizar la entrega de capacidad utilizable. Los proveedores capaces de asegurar láseres y DSP escasos y calificar módulos terminados pueden capturar ingresos antes, porque la capacidad óptica entregable determina cuándo la inversión en red puede traducirse en ventas de equipos.
Conclusiones Clave del Informe
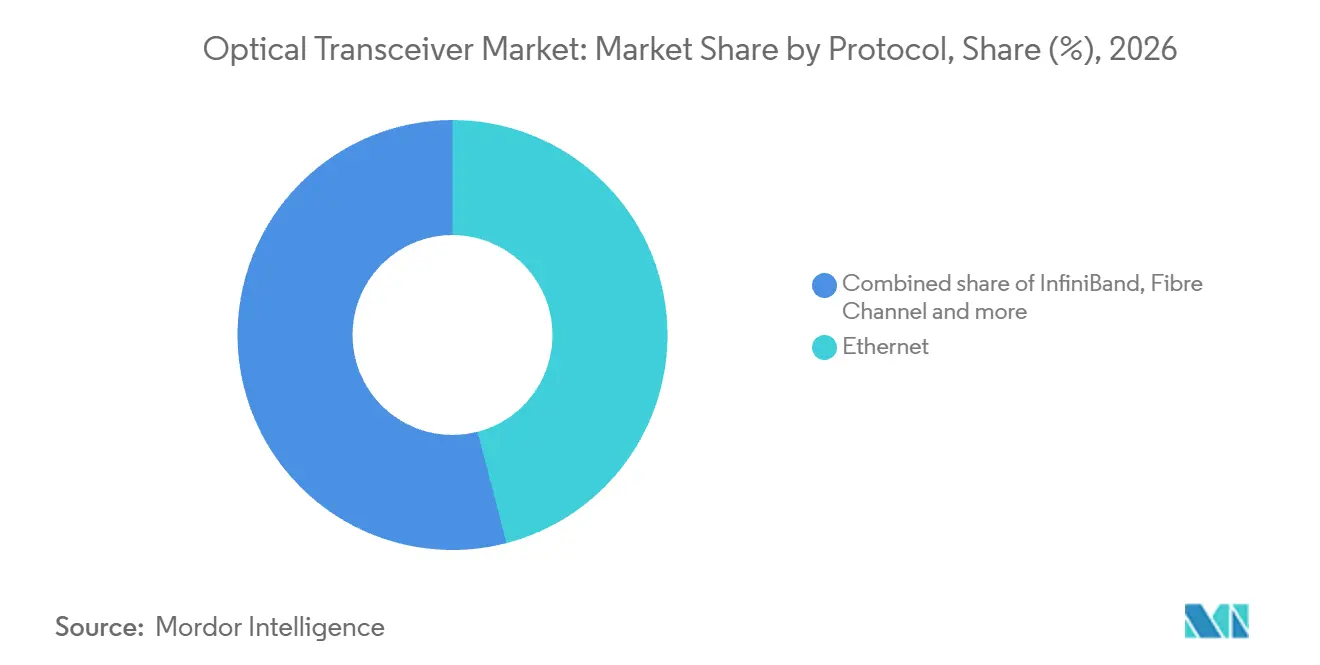
- Por protocolo, Ethernet lideró con una participación del 45,96% en el mercado de transceptores ópticos en 2026, mientras que se prevé que CWDM / DWDM crezca más rápido con una CAGR del 15,33% de 2027 a 2032.
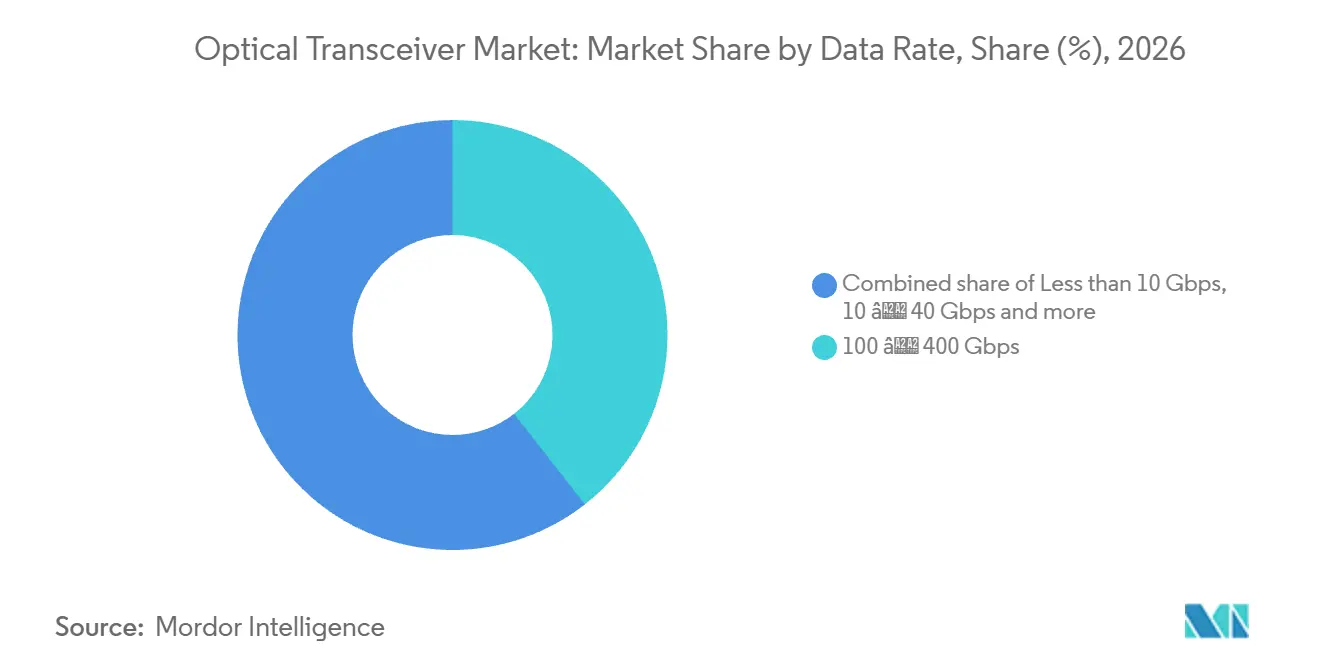
- En cuanto a tasas de datos, el segmento de 100 a 400 Gbps mantuvo una participación del 39,44% del tamaño del mercado de transceptores ópticos en 2026, mientras que se prevé que los productos superiores a 400 Gbps crezcan más rápido con una CAGR del 15,1% de 2027 a 2032.
- Entre los factores de forma, QSFP28 / QSFP-DD representó el 39,25% del mercado en 2026, y se prevé que OSFP crezca más rápido con una CAGR del 15,25% de 2027 a 2032.
- Por tipo de fibra, el monomodo lideró con una participación del 62,21% en el mercado en 2026, mientras que se prevé que el multimodo crezca más rápido con una CAGR del 14,62% de 2027 a 2032.
- Dentro de las clases de alcance, los transceptores de alcance corto de menos de 10 kilómetros mantuvieron una participación del 45,44% en el mercado en 2026, y se prevé que los productos de alcance medio para 10 a 40 kilómetros crezcan más rápido con una CAGR del 14,6% de 2027 a 2032.
- En cuanto a aplicaciones, los centros de datos mantuvieron una participación del 56,43% en el mercado en 2026 y se prevé que crezcan más rápido con una CAGR del 14,75% de 2027 a 2032.
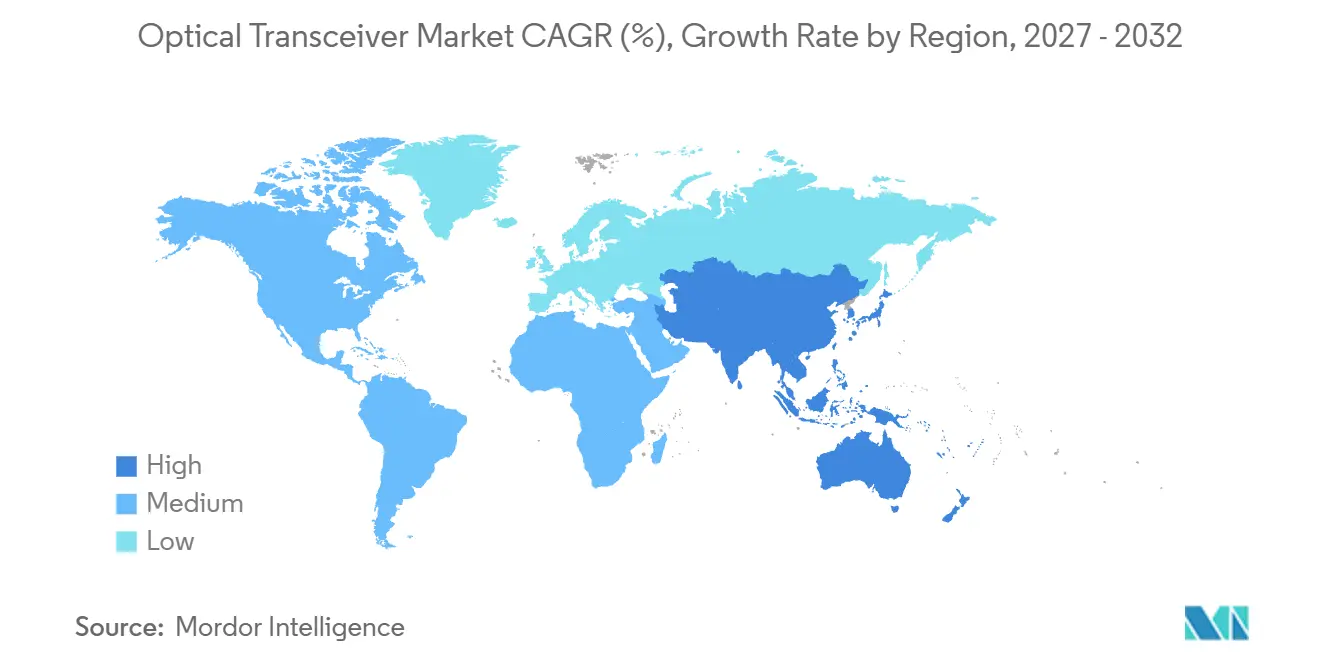
- Geográficamente, América del Norte representó el 33,9% del mercado en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 14,95% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de Hiperescala | +7.2% | Los Estados Unidos | Largo plazo (≥ 4 años) |
| Despliegue de Fibra para Fronthaul y Backhaul de 5G | +3.8% | El Reino de Arabia Saudita | Medio plazo (2-4 años) |
| Migración a Ethernet de 400G y 800G | +4.4% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de Clústeres de IA / ML en la Nube que Adoptan CPO | +3% | América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Módulos Resistentes a la Temperatura para Satélites en Órbita Terrestre Baja | +0.4% | América del Norte, particularmente Canadá | Largo plazo (≥ 4 años) |
| Auge de la Óptica Conectable Lineal que Reduce el Consumo y el Costo | +1.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de Hiperescala
La expansión de hiperescala aumenta los requisitos de enlaces ópticos cuando un único sistema de computación abarca varios edificios de centros de datos. En octubre de 2026, Meta informó que su superclúster Prometheus en New Albany, Ohio, comprende cientos de miles de GPU distribuidas en edificios de centros de datos conectados por fibra.[1] Meta describió esos edificios interconectados como si funcionaran como una sola máquina. Esa arquitectura convierte la comunicación entre edificios en parte del propio sistema de computación, extendiendo el papel comercial de la óptica más allá de la conectividad dentro de instalaciones individuales. Una mayor huella de computación en un mismo campus puede generar demanda óptica entre edificios, de modo que la expansión de clústeres puede crear enlaces adicionales sin requerir una ubicación de centro de datos separada.
Despliegue de Fibra para Fronthaul y Backhaul de 5G
La expansión de redes móviles crea una oportunidad de transporte óptico cuando los operadores conectan su infraestructura 5G a través de fibra. En 2025, stc group estableció 8.858 conexiones de backhaul de fibra para sitios 5G en Arabia Saudita.[2] Esta actividad completada muestra cómo la inversión en servicios inalámbricos puede generar un requisito sustancial de implementación de red fija junto a la infraestructura de radio. Para los proveedores de transceptores, el mecanismo de demanda relevante es la extensión de la conectividad óptica hacia la red de transporte móvil. Cada conexión de backhaul de fibra enlaza un sitio 5G con la red del operador, por lo que los despliegues a esta escala crean demanda de puntos finales ópticos en ambos extremos de cada enlace.
Migración a Ethernet de 400G y 800G
La migración a Ethernet más rápido crea una oportunidad de implementación que se extiende por toda la estructura de un tejido de computación. Meta informó que su óptica BASE 2x400G FR4, su solución principal para plataformas de próxima generación de 51T, había sido ampliamente desplegada en sus centros de datos para octubre de 2025. Meta también informó el uso de óptica 2x400G FR4 entre roles de conmutadores en su tejido de centros de datos de IA en octubre de 2025. Esa arquitectura vincula la oportunidad comercial con la distribución de interfaces más rápidas en toda la red, junto con la especificación de un módulo individual. Cada nivel de conmutador que adopta la misma óptica 2x400G agrega otro conjunto de enlaces, por lo que el volumen de módulos sigue la amplitud con que se despliega un diseño de plataforma.
Crecimiento de Clústeres de IA / ML en la Nube que Adoptan CPO
La óptica co-empaquetada (CPO) puede crear una oportunidad de módulo condicional en torno a las conexiones externas de los clústeres de IA y ML en la nube en expansión. Donde un clúster conserva interfaces ópticas desplegables por separado, los fabricantes de equipos pueden adquirir transceptores para esos enlaces mientras integran otras funciones ópticas en el paquete. Los fabricantes de conmutadores y servidores podrían especificar módulos conectables para los enlaces de escalado horizontal de bastidor a conmutador que permanecen fuera del paquete óptico integrado. Agregar bastidores aumentaría la demanda de módulos solo donde esos enlaces separados se expandan con el clúster. Los ingresos direccionables residirían en las interfaces que permanecen conectables, por lo que la elección de la topología, más que el número de paquetes CPO, determinaría la demanda de módulos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de CAPEX para Actualizar Plantas de Fibra Heredadas | -2.4% | Áreas de redes de cable en Europa | Largo plazo (≥ 4 años) |
| Restricciones de Suministro de Diodos Láser y DSP | -1.8% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Alto Consumo de Energía de Módulos Superiores a 800G | -0.9% | América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Barreras de Licencias de Propiedad Intelectual para Proveedores de Segunda Fuente | -0.6% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Carga de CAPEX para Actualizar Plantas de Fibra Heredadas
El costo de reemplazar la infraestructura de acceso heredada puede limitar la expansión de puntos finales ópticos incluso cuando la actualización de red ofrece beneficios operativos. Connect Europe informa que la autoconstrucción superpuesta de las plantas de fibra híbrida coaxial (HFC) heredadas de los operadores de cable europeos con fibra hasta el hogar (FTTH) requiere más capital que la actualización de las tecnologías HFC. La asociación divide a los operadores de cable entre la construcción superpuesta con FTTH y las actualizaciones HFC mediante DOCSIS 3.1 o DOCSIS 4.0. Los operadores que eligen esta última ruta pueden conservar el acceso coaxial en lugar de extender la fibra a cada local. Los mayores costos de construcción superpuesta pueden, por tanto, frenar los volúmenes de módulos basados en fibra en las redes de cable europeas al favorecer actualizaciones que requieren menos nuevos puntos finales de fibra.
Restricciones de Suministro de Diodos Láser y DSP
La disponibilidad de componentes puede impedir que una mayor demanda de óptica coherente se traduzca directamente en módulos entregables. El 26 de mayo de 2026, Rob Shore de Nokia advirtió sobre escasez de láseres de alta potencia especializados que afectan a los conectables 800G ZR/ZR+ y posibles plazos de entrega de procesadores de señal digital (DSP) de 3 nm que superan los 9 meses. Coherent también identificó una escasez de fosfuro de indio a nivel de toda la industria en su informe fiscal de 2026. Estas restricciones exponen a los fabricantes de transceptores a dependencias ascendentes separadas, por lo que una mayor capacidad de ensamblaje por sí sola no puede resolver el riesgo de entrega para los productos afectados. Para los compradores de redes en la nube y ópticas, la limitación comercial es, por tanto, el momento de la capacidad utilizable, con largos plazos de entrega de componentes que potencialmente separan el compromiso de expansión de red de su implementación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Protocolo:
Los Tejidos Ethernet Anclan la Demanda mientras el Transporte Coherente se ExpandeEthernet representó una participación del 45,96% del tamaño del mercado de transceptores ópticos en 2026. En octubre de 2026, Meta describió la operación de tejidos Ethernet a nivel de edificio en su superclúster Prometheus en New Albany, Ohio, con cada tejido interconectando hasta 20.736 GPU. Esos tejidos a nivel de edificio utilizan una topología multicapa de alto ancho de banda y baja latencia para proporcionar conectividad a toda la población de aceleradores dentro del edificio de computación. Dado que cada tejido une estas GPU a través de varias capas de conmutación, los proveedores de módulos sirven a una red cuyo rendimiento depende de toda la topología y no de ningún enlace individual.
Se prevé que CWDM / DWDM sea el segmento de más rápido crecimiento, con una CAGR del 15,33% de 2027 a 2032. RETN completó en 2025 un despliegue de cientos de conectables coherentes de 400G en enlaces de 300 a 950 kilómetros a través de su red troncal paneurásica mediante IP sobre DWDM. Esa aplicación sitúa la capacidad de módulos coherentes dentro de una arquitectura de transporte basada en longitudes de onda, conectando la oportunidad con los requisitos de capacidad de un operador en rutas de larga distancia. Los operadores de red troncal pueden convertir los conectables coherentes en una unidad recurrente de expansión de capacidad de larga distancia, extendiendo la demanda direccionable de los proveedores de módulos más allá de los enlaces de computación locales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tasa de Datos:
Las Actualizaciones de Operadores Respaldan la Banda Líder mientras los Productos más Rápidos EscalanEl segmento de 100 a 400 Gbps representó una participación del 39,44% en el mercado de transceptores ópticos en 2026. En mayo de 2025, EXATEL de Polonia informó que estaba desplegando los transceptores conectables coherentes 400G ZR+ de Ciena en múltiples proveedores de enrutadores sobre un sistema de línea fotónica abierto. Con módulos desplegables en múltiples proveedores de enrutadores, el diseño de EXATEL permite agregar capacidad óptica sin que la elección del transceptor dependa de una sola plataforma de enrutador.
Se prevé que el segmento superior a 400 Gbps sea el de más rápido crecimiento, con una CAGR del 15,1% de 2027 a 2032. Applied Optoelectronics informó que su volumen de productos de 800G más que se duplicó del primer trimestre de 2026 al segundo trimestre de 2026. En sus resultados del segundo trimestre de 2026, Applied Optoelectronics previó que la demanda de sus transceptores de 800G y productos de 1,6 Tb superaría su capacidad de producción hasta mediados de 2027. La previsión apunta a un límite específico del productor en el suministro de 800G a corto plazo, por lo que el acceso a la capacidad de producción importa junto con las especificaciones de transmisión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Factor de Forma:
La Integración en Enrutadores Respalda QSFP28 / QSFP-DD mientras OSFP Amplía su AceptaciónQSFP28 / QSFP-DD mantuvo el 39,25% del mercado en 2026, convirtiéndose en el segmento más grande. En febrero de 2025, Uniti Fiber estaba desplegando el transceptor QSFP-DD Universal WL5n de 100G a 400G de Ciena en sus enrutadores Cisco y UfiSpace existentes. Este ejemplo vincula la elección del factor de forma con el parque de enrutadores de un operador, mostrando cómo un paquete conectable puede proporcionar una ruta de actualización óptica dentro de los equipos ya utilizados por la red. Una actualización vendida en enrutadores existentes separa el reemplazo de módulos del reemplazo de enrutadores, por lo que la introducción de enlaces coherentes requiere menos cambios de equipo.
Se prevé que OSFP sea el segmento de más rápido crecimiento, con una CAGR del 15,25% de 2027 a 2032. CIG Shanghai informó que sus módulos OSFP 2xFR4/2xLR4 de 800G con fotónica de silicio completaron la certificación con múltiples clientes importantes en el extranjero y lograron envíos masivos en la primera mitad de 2026. La calificación de clientes y los envíos en volumen demuestran conjuntamente la ejecución comercial para esta familia de productos OSFP específica. La calificación con varios compradores en el extranjero puede reducir la dependencia de la decisión de aceptación de un único cliente al escalar la producción de esta familia OSFP.
Por Tipo de Fibra:
El Monomodo Escala en Centros de Datos mientras el Multimodo Intercambia Alcance por EficienciaLos transceptores monomodo mantuvieron el 62,21% del mercado en 2026, convirtiéndose en el segmento más grande. Para abril de 2026, Applied Optoelectronics informó haber enviado las primeras 10.000 unidades de un pedido de transceptores de centros de datos monomodo de 800G a un cliente de hiperescala no identificado. Esto conecta la clase de fibra con el cumplimiento de un producto de centro de datos de alta velocidad especificado, mostrando un papel comercial moldeado por los requisitos de la red de computación. El cumplimiento de un lote inicial demuestra que Applied Optoelectronics puede suministrar el diseño monomodo de ese hiperescalador, y los pedidos posteriores dependerían de que el comprador agregue enlaces.
Se prevé que el multimodo sea el segmento de más rápido crecimiento, con una CAGR del 14,62% de 2027 a 2032. El Consorcio de Tecnología de Fibra Óptica describe las redes Ethernet multimodo como aquellas que tienen conectores de menor costo y fuentes de luz láser de cavidad vertical de emisión superficial (VCSEL) de menor potencia que las redes monomodo a la misma velocidad, pero con menor alcance. Esta compensación da a los diseñadores de equipos una razón para seleccionar multimodo cuando la distancia de enlace requerida se ajusta a sus capacidades ópticas. A una tasa de datos fija, el crecimiento puede provenir de repetir un diseño de enlace de menor costo cuyas fuentes de luz consumen menos energía en conexiones dentro de su alcance.
Por Distancia de Alcance:
Los Enlaces Cortos Lideran mientras las Huellas de Acceso más Amplias Respaldan el CrecimientoLos transceptores de alcance corto para enlaces de menos de 10 kilómetros mantuvieron el 45,44% del mercado en 2026, convirtiéndose en el segmento más grande. En 2025, CIG Shanghai calificó sus transceptores de fotónica de silicio OSFP DR8/DR8+ de 800G con clientes importantes en el extranjero. La empresa también logró envíos masivos de esos productos durante 2025. Esta familia de productos combina una alta tasa de datos con un alcance óptico corto, por lo que se está entregando mayor ancho de banda a través de diseños destinados a conexiones locales.
Se prevé que los transceptores de alcance medio para 10 a 40 kilómetros sean el segmento de más rápido crecimiento, con una CAGR del 14,6% de 2027 a 2032. NEC inició actividad de ventas en marzo de 2025 para un transceptor SFP sintonizable de 25G con alcance de 40 kilómetros para redes móviles 5G y de acceso. Este diseño ilustra cómo un producto de alcance medio puede abordar una huella de red de acceso más amplia junto con el desarrollo de productos de mayor velocidad en la industria. La apertura direccionable es un operador de acceso que extiende su huella de servicio mientras conserva una interfaz de menor velocidad, un objetivo de diseño diferente al de maximizar el ancho de banda del centro de datos.
Por Aplicación:
Las Relaciones con Hiperescaladores Respaldan Nuevas Generaciones de Óptica para Centros de DatosLos centros de datos mantuvieron una participación del 56,43% en el mercado en 2026 y se prevé que sean el segmento de más rápido crecimiento, con una CAGR del 14,75% de 2027 a 2032. En marzo de 2026, Applied Optoelectronics recibió un pedido inicial por valor de más de 200 millones de USD para transceptores de centros de datos de 1,6T de un cliente hiperescalador importante de largo plazo, con envíos sujetos a la calificación del producto.[3] El pedido tenía como objetivo aumentar el ancho de banda de red del cliente para cargas de trabajo de IA. Las relaciones establecidas con hiperescaladores pueden permitir a un productor perseguir pedidos de mayor capacidad del mismo comprador, por lo que la introducción de una nueva generación de velocidad no tiene que depender de ganar otra cuenta.
La calificación convierte el cumplimiento en un obstáculo comercial separado de asegurar un compromiso inicial con un hiperescalador. Esto otorga a la aceptación específica del producto un papel en la conversión de un pedido de centro de datos en capacidad óptica entregada. La demanda de telecomunicaciones sigue una ruta de red de operador, ilustrada por el despliegue metro totalmente óptico de primera fase completado por SoftBank en un área inicial de la Prefectura de Osaka en septiembre de 2025. El despliegue utilizó transceptores Cisco 400G coherentes OpenZR+ en enrutadores IP. Los pedidos de centros de datos dependen de la calificación del proveedor, mientras que el despliegue de SoftBank combinó módulos coherentes con los enrutadores Cisco que los transportan.
Análisis Geográfico
Mercado de Transceptores Ópticos de América del Norte
América del Norte mantuvo una participación del 33,9% en el mercado de transceptores ópticos en 2026. JLL registró 39 GW de capacidad activa de centros de datos en América del Norte a finales de 2025, con aproximadamente la mitad arrendada y la otra mitad propiedad de hiperescaladores. Esa infraestructura proporciona una base sustancial de instalaciones que requieren conectividad óptica, mientras que su combinación de propiedad hace que tanto las redes de inquilinos como los parques de hiperescala sean relevantes para la oportunidad comercial. La capacidad propiedad de hiperescaladores puede respaldar actualizaciones ópticas coordinadas en todo el parque de un operador, mientras que las instalaciones arrendadas dejan más margen para las elecciones de red específicas de cada inquilino.
Mercado de Transceptores Ópticos en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de más rápido crecimiento, con una CAGR del 14,95% de 2027 a 2032. Una adjudicación de adquisición de 2025 en Shenzhen, China, cubrió 80 módulos ópticos CFP2-DCO de 400G en la banda C extendida. Mapletree Industrial Trust informó que la capacidad total de TI de los centros de datos en Asia-Pacífico creció un 42,7% entre 2024 y 2025. Australia, Malasia e India contribuyeron con el 63,9% de la capacidad incremental de 2025, particularmente en categorías comprometidas y en etapa temprana, por lo que la demanda de módulos en Asia-Pacífico se materializa cuando esos proyectos se convierten en instalaciones operativas.
En Europa, la colaboración de septiembre de 2026 entre Telxius y Nokia para desplegar conectables coherentes de 800G incluyó redes de transporte terrestres europeas. En Oriente Medio, e& UAE informó en diciembre de 2025 que se habían desplegado enlaces de 400G en su núcleo UAE EMIX, una plataforma de tránsito mayorista. La actualización de los Emiratos Árabes Unidos abordó los requisitos de operadores de telecomunicaciones, proveedores de servicios de internet y operadores móviles, convirtiendo el tránsito mayorista en una ruta distinta hacia la inversión en redes ópticas. El canal de operadores de América del Sur incluye Brasil, donde Algar informó en diciembre de 2025 que estaba invirtiendo en los conectables coherentes QSFP-DD de 400 Gb/s de Padtec para la expansión de capacidad planificada en 7 capitales y Uberlândia. La actualización multirregional de Telxius, el núcleo de tránsito mayorista de e& UAE y las expansiones planificadas de ciudades brasileñas de Algar son programas de operadores separados, por lo que un módulo calificado para uno no cumple por sí mismo los requisitos de los demás.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los fabricantes de equipos de red que adquieren módulos de transceptores ópticos y colocan los equipos cubiertos en los mercados locales. La comparación se refiere a la autorización, el registro y el trabajo de conformidad para los equipos cubiertos y las categorías de productos aplicables. Estas obligaciones determinan cómo las elecciones de módulos ópticos entran en el programa de acceso al mercado y cumplimiento del ciclo de vida de un fabricante de equipos.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comunicaciones | Umweltbundesamt | Administración Estatal para la Regulación del Mercado y Ministerio de Industria y Tecnología de la Información | Anatel |
| Instrumentos o directrices clave | 47 CFR Parte 15 para radiadores no intencionales cubiertos | Registro ElektroG y obligaciones aplicables de recogida fuera del hogar | Para productos en producción continua, conversión a la norma GB/T 26572-2011 enmendada o GB 26572-2025 antes del 1 de enero de 2027; nueva norma vigente a partir del 1 de agosto de 2027 | Resolución 715/2019, con sus modificaciones |
| Efecto comercial | Autorizar los dispositivos cubiertos antes de su comercialización y cumplir los límites de emisiones | Registrar los equipos cubiertos antes de su comercialización y proporcionar un concepto de recogida fuera del hogar donde sea aplicable | Evaluación de conversión para la producción continua cubierta y las importaciones | Homologación antes de que los productos cubiertos sean utilizados o vendidos |
| Atractivo actual de la política | Media | Media | Media | Media |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||
El atractivo de los Estados Unidos refleja un marco definido de autorización y emisiones, con las obligaciones de precomercialización existentes que proporcionan la base para la continuidad. El registro ElektroG de Alemania y las obligaciones aplicables de recogida fuera del hogar siguen vigentes bajo la ley enmendada de noviembre de 2025, respaldando la continuidad mientras la revisión de la Directiva RAEE de la Comisión Europea sigue siendo una propuesta planificada. La dirección de endurecimiento de China refleja GB 26572-2025, la primera norma nacional obligatoria de sustancias peligrosas para productos eléctricos y electrónicos, vigente a partir del 1 de agosto de 2027, con los productos en producción continua evaluados bajo GB/T 26572-2011 y su primera enmienda que puede convertirse en la renovación del certificado o cambio de producto a partir de esa fecha. La calificación de Brasil se basa en la homologación como condición previa para suministrar equipos cubiertos, con ese requisito previo de acceso al mercado retenido en el marco enmendado.
Etapas de la Cadena de Valor
La cadena de valor compara dónde los proveedores obtienen ingresos a medida que los componentes ópticos se convierten en módulos terminados e ingresan a los equipos de red. Coherent y Semtech suministran componentes ópticos ascendentes, mientras que Innolight Technology y Eoptolink Technology desarrollan o suministran transceptores terminados. Nokia suministra tecnología de conectables coherentes a los operadores de red, conectando las capacidades de los módulos con los requisitos de la red de transporte. La distinción comercial está entre vender un componente óptico y entregar un módulo o solución de equipo para una aplicación de red definida.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Chips ópticos y subensamblajes | Proveedores de componentes ópticos como Coherent Corp. y Semtech | Ventas de chips ópticos y subensamblajes | Coordinación del suministro de fuentes de luz y detectores | Calificar rutas alternativas de componentes |
| Desarrollo y fabricación de transceptores | Proveedores de módulos terminados como InnoLight y Eoptolink Technology | Ventas de transceptores terminados | Diseño de plataformas de módulos para distintas tasas de datos y aplicaciones | Reutilizar diseños validados donde los requisitos de la aplicación lo permitan |
| Integración en equipos de red | Proveedores de equipos ópticos como Nokia | Ventas de equipos ópticos | Integración de capacidades conectables en el diseño de la red de transporte | Validar conjuntamente las configuraciones de módulos y redes |
| Fuente: Mordor Intelligence | ||||
La integración vertical cruza estas etapas porque Eoptolink Technology suministra tanto transceptores como subensamblajes. Esta superposición ofrece a los proveedores varias rutas hacia los ingresos, mientras que la integración de módulos terminados concentra la responsabilidad del producto ofrecido a los clientes de equipos. A medida que evolucionan los requisitos de los enlaces, una cartera de componentes más amplia adquiere valor comercial cuando respalda un módulo terminado adecuado para la aplicación del operador.
Panorama Competitivo
La competencia combina varios fabricantes de módulos establecidos con proveedores de DSP y componentes ascendentes. Coherent Corp. y Lumentum Holdings Inc. ofrecen transceptores de comunicaciones de datos, mientras que Broadcom Inc. suministra tecnologías habilitadoras de DSP e interconexión óptica. Los módulos de centros de datos de 2025 de Accelink Technologies cubrieron de 100 Gb/s a 1,6 Tb/s en factores de forma QSFP, QSFP-DD y OSFP para enlaces de hasta 10 kilómetros. Sumitomo Electric Industries ofrece módulos conectables que incluyen productos CWDM/DWDM para tráfico de gran capacidad. Coherent inició envíos de ingresos de transceptores de comunicaciones de datos de 1,6T para centros de datos de IA en el cuarto trimestre del ejercicio fiscal 2025.
La ejecución de fabricación crea una base diferenciada para la competencia cuando los proveedores combinan altas velocidades de transmisión con diseños de productos de comunicaciones de datos de bajo consumo. Accelink informó haber desarrollado y producido en masa múltiples módulos ópticos de comunicaciones de datos de alta velocidad y bajo consumo en 2025. Para los fabricantes de equipos que diseñan redes de centros de datos densas y de baja latencia, esa combinación puede respaldar diseños que aborden los requisitos de transmisión y energía conjuntamente, en lugar de tratar el ancho de banda como el único criterio de selección de productos.
Lumentum informó envíos de transceptores para la nube récord de la empresa en el segundo trimestre del ejercicio fiscal 2026, proporcionando un resultado comercial junto con su oferta de módulos para centros de datos de IA y nube. El 15 de mayo de 2025, Broadcom anunció el lanzamiento de su línea de productos CPO de tercera generación de 200G por carril para redes de escalado vertical y horizontal de IA. Coherent describió su hoja de ruta para transceptores de óptica conectable y co-empaquetada el 28 de mayo de 2025. Los fabricantes de módulos conectables se enfrentan a un concurso de diseño más amplio a medida que se desarrolla la integración en el lado del conmutador, por lo que servir tanto a interfaces ópticas integradas como separadas podría preservar el acceso a programas de equipos que eligen diferentes arquitecturas.
Líderes de la Industria de Transceptores Ópticos
-
Coherent Corp.
-
Lumentum Holdings
-
Broadcom Inc.
-
Accelink Technologies
-
Sumitomo Electric Industries
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
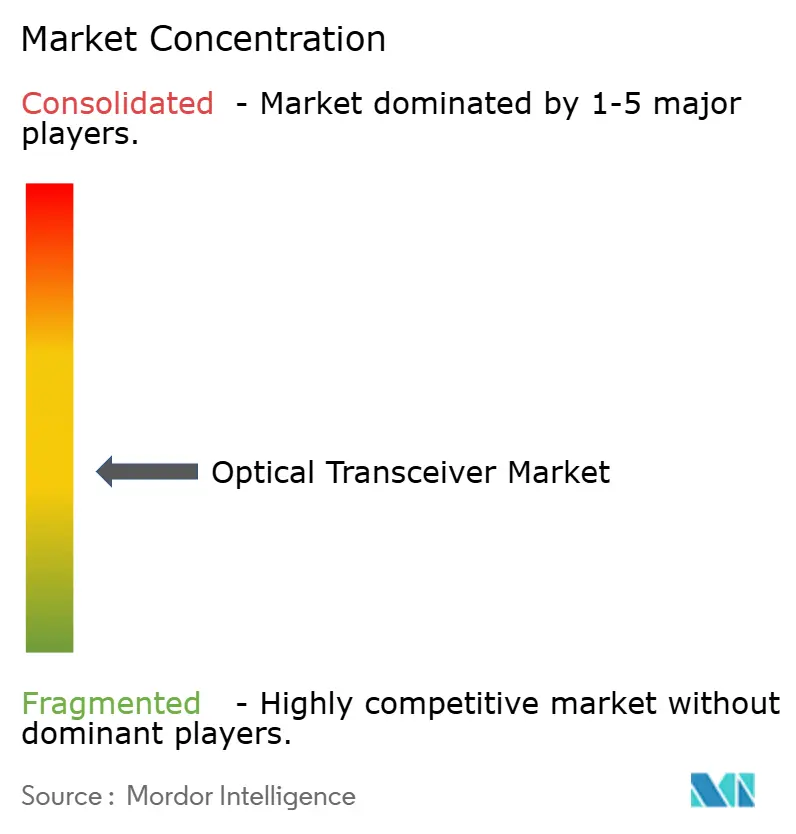
Mercado de Transceptores Ópticos Empresas cubiertas en este informe
- Coherent Corp.
- Lumentum Holdings
- Broadcom Inc.
- Accelink Technologies
- Sumitomo Electric Industries
- Furukawa FITEL Optical Components
- Source Photonics
- Huawei Technologies
- Cisco Systems (Acacia)
- Innolight Technology
- Ligent Technologies
- Eoptolink Technology
- Applied Optoelectronics
- Marvell Technology
- Credo Technology
- Ciena Corp.
- HUBER+SUHNER Cube Optics
- POET Technologies
- Molex LLC
- Lumentum Holdings Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las ventas de módulos en diferentes entornos de enlace a medida que se desarrollan los requisitos de infraestructura de IA y transporte óptico. En octubre de 2026, Meta afirmó que Prometheus utiliza millones de elementos ópticos. Meta también describió una configuración futura a escala completa de aproximadamente 1 millón de GPU distribuidas. Para los proveedores, esa combinación respalda una oportunidad de cartera en distintos requisitos de enlace, con la conectividad de clústeres de alcance corto y la transmisión a mayor distancia que requieren diferentes ofertas de módulos.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Conectables de bajo costo para el interior de edificios | Los conectables FR4 LITE sirven enlaces dentro del clúster de IA en operación | Operadores de centros de datos de IA | Desarrollar familias de módulos de alcance corto en torno a los requisitos intraedificio | Lograr el rendimiento de enlace requerido a bajo costo de módulo | Proveedores de módulos de alcance corto calificados |
| Enlaces coherentes entre instalaciones de clústeres | La óptica 800G-ZR sirve enlaces de clústeres más allá de aproximadamente 10 kilómetros | Clústeres de IA en múltiples edificios | Ofrecer módulos coherentes adaptados a la distancia entre edificios | Cumplir los requisitos del enlace óptico de mayor distancia | Proveedores de módulos coherentes |
| Módulos coherentes para futuras actualizaciones terrestres | Adopción por parte de operadores de conectables coherentes de 800G en 2026 | Operadores de transporte terrestre | Integrar módulos conectables en diseños de actualización de capacidad | Adaptar las capacidades del módulo a la arquitectura de transporte del operador | Proveedores de equipos ópticos como Nokia |
| Fuente: Mordor Intelligence | |||||
La apertura más clara es una cartera de módulos específica por alcance para la infraestructura de IA en expansión. La combinación del clúster de conectables de bajo costo y óptica coherente de mayor distancia separa las prioridades de costo de los requisitos de distancia de transmisión. Las ofertas diseñadas por separado pueden, por tanto, servir tanto a la conectividad interna densa como a la comunicación entre instalaciones, dando a los proveedores de módulos varios puntos de entrada en un despliegue de computación más grande.
Desarrollos recientes de la industria en Mercado de Transceptores Ópticos
- Sep 2026: Telxius y Nokia anunciaron una colaboración para desplegar óptica conectable coherente de 800G en las redes de transporte terrestres de Telxius en Europa, los Estados Unidos y América Latina.
- Jul 2026: Applied Optoelectronics inició la construcción en 2 propiedades en Pearland, Texas, para agregar casi 400.000 pies cuadrados de espacio de fabricación que respalda los aumentos planificados en la producción de transceptores ópticos de 800G y 1,6T.
Mercado de Transceptores Ópticos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de transceptores ópticos mide los ingresos anuales procedentes de las ventas de módulos de transceptores ópticos completos que convierten señales eléctricas en señales ópticas y viceversa para enlaces de datos de fibra óptica. Abarca módulos utilizados en centros de datos, telecomunicaciones, redes empresariales y de campus, y aplicaciones industriales y otras a nivel mundial.
Exclusiones del alcance: Se excluyen los cables de conexión directa de cobre pasivos, la óptica integrada permanentemente en tarjetas de línea y los subensamblajes ópticos discretos vendidos fuera de un módulo terminado.
Descripción General de la Segmentación
- Por Protocolo
- Ethernet
- InfiniBand
- Fibre Channel
- CWDM / DWDM
- FTTx / PON
- Otros Protocolos
- Por Tasa de Datos
- Menos de 10 Gbps
- 10 – 40 Gbps
- 40 – 100 Gbps
- 100 – 400 Gbps
- Superior a 400 Gbps
- Por Factor de Forma
- SFP / SFP+
- QSFP / QSFP+
- QSFP28 / QSFP-DD
- CFP / CFP2 / CFP4
- OSFP
- Otros Factores de Forma
- Por Tipo de Fibra
- Monomodo
- Multimodo
- Por Distancia de Alcance
- Alcance Corto (Menos de 10 km)
- Alcance Medio (10 – 40 km)
- Alcance Largo (Superior a 40 km)
- Por Aplicación
- Centros de Datos
- Telecomunicaciones
- Empresa / Campus
- Aplicaciones Industriales y Otras
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudí
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las recomendaciones y el material explicativo de la UIT, las normas Ethernet del IEEE, el acuerdo de implementación 400ZR del Foro de Interconexión Óptica y el material público de la industria fotónica, como las publicaciones de conferencias de comunicaciones ópticas, ayudan a definir las interfaces de los módulos, las tasas de transmisión, las clases de alcance y los requisitos de interoperabilidad. Donde las normas describen el rendimiento de las interfaces y los roles del transporte óptico, los analistas las utilizan para clasificar los módulos completos por tasa, alcance y aplicación.
Los informes de empresas y los materiales para inversores, incluidos los informes anuales y los anuncios de productos de los fabricantes de módulos ópticos, pueden verificar la calificación de productos, la progresión de envíos, las adiciones de capacidad y la combinación de aplicaciones. Los informes comerciales de reputación pueden aclarar el calendario de despliegue y las restricciones de suministro. Estas fuentes nombradas son ilustrativas, no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían proveedores de módulos, fabricantes de equipos de red, distribuidores, operadores de centros de datos y operadores de telecomunicaciones, con encuestados que abarcan funciones comerciales, de producto, ingeniería, adquisiciones y finanzas. Su evidencia se utilizaría para contrastar los hallazgos secundarios sobre la demanda de módulos, precios, combinación de productos, calificación y condiciones de entrega, mientras que las brechas no resueltas se registrarían por variable y se verificarían con indicadores independientes de empresas, normas y mercado. Las estimaciones se triangularían entre encuestados y evidencia documental, con cuentas contradictorias seguidas para su período, geografía y cobertura de productos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 25% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 35% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos anuales globales de equipos para módulos completos y luego verifica el total mediante agregaciones seleccionadas de proveedores y el precio de venta promedio muestreado multiplicado por el volumen de envíos. Los indicadores principales incluyen la construcción de centros de datos y el gasto en infraestructura en la nube, el gasto de capital en telecomunicaciones y equipos de red, los envíos de módulos por tasa de datos y factor de forma, los precios de venta realizados de los módulos y las señales de calificación o entrega de los proveedores, que en conjunto indican los despliegues direccionables, la combinación de velocidades, los ingresos por unidad y el momento del suministro al mercado. Los informes públicos de proveedores y las divulgaciones de productos respaldan la evidencia a nivel de producto y empresa, mientras que las normas y las fuentes de despliegue de redes aclaran qué módulos se adaptan a cada aplicación y alcance.
Los ingresos históricos y la combinación establecen el punto de partida, con las participaciones construidas a partir de los ingresos de productos de los proveedores, la evidencia de envíos y las clasificaciones de aplicaciones o productos reconciliadas con el total del mercado. El análisis de escenarios proyecta hacia adelante los impulsores de demanda y combinación de productos mientras prueba condiciones alternativas de despliegue y suministro. Cuando las observaciones de envíos y precios son incompletas, los analistas cubren las brechas con los indicadores de producto o aplicación más cercanos documentados y los señalan para verificaciones de sensibilidad. Los expertos revisarían las trayectorias a nivel de variable, cuestionarían los supuestos sobre el calendario de calificación y adopción, e identificarían dónde la previsión necesita ajuste o un rango de escenarios más amplio.
Ciclo de Validación y Actualización de Datos
Los analistas triangularizan las divulgaciones de empresas, las normas y la evidencia de despliegue, y los indicadores independientes como la inversión en la nube, el gasto en equipos de red y las tendencias de envíos. Investigan movimientos inusuales, comparan estimaciones con períodos anteriores y clases de productos adyacentes, registran explicaciones de las variaciones y revisan el modelo mediante verificaciones de fuentes, cálculos y analistas senior antes de la aprobación. El recontacto se activa cuando la evidencia del encuestado entra en conflicto materialmente con la información publicada, cuando una definición de producto o geografía no está clara, o cuando un cambio inesperado en envíos, precios o suministro afecta la estimación. El conjunto de evidencias se actualiza anualmente, se pone al día entre ciclos para eventos materiales y recibe una revisión previa a la entrega.
Tamaño del Mercado de Transceptores Ópticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de transceptores ópticos mide los ingresos anuales procedentes de las ventas de módulos de transceptores ópticos completos que convierten señales eléctricas en señales ópticas y viceversa para enlaces de datos de fibra óptica.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los indicadores principales incluyen la construcción de centros de datos y el gasto en infraestructura en la nube, el gasto de capital en telecomunicaciones y equipos de red, los envíos de módulos por tasa de datos y factor de forma, los precios de venta realizados de los módulos y las señales de calificación o entrega de los proveedores, que en conjunto indican los despliegues direccionables, la combinación de velocidades, los ingresos por unidad y el momento del suministro al mercado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,53 mil millones de USD (2027) | |
| Consultora Global A | 15,4 mil millones de USD (2026) | En su base de 2026, esta estimación es un 12,2% inferior al valor de este informe para 2027 de 17,53 mil millones de USD, 1 año después. Su total publicado mide el mercado global de transceptores ópticos un año antes, antes de la expansión del mercado del año siguiente. |
| Firma de Investigación Global B | 13,26 mil millones de USD (2025) | En su base de 2025, esta estimación es un 24,4% inferior al valor de este informe para 2027 de 17,53 mil millones de USD, 2 años después. Su total global publicado utiliza una base dos años anterior, por lo que refleja un punto anterior en la demanda de módulos y la adopción de productos. |
Los analistas de Mordor Intelligence triangularizan las divulgaciones de empresas, las normas y la evidencia de despliegue, y los indicadores independientes como la inversión en la nube, el gasto en equipos de red y las tendencias de envíos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de transceptores ópticos?
Se proyecta que el mercado alcance 17,53 mil millones de USD en 2027 y 33,93 mil millones de USD para 2032, con una CAGR del 14,12% de 2027 a 2032.
¿Qué impulsa la demanda de transceptores ópticos?
La expansión de clústeres de IA y los despliegues de backhaul de fibra para 5G impulsan la demanda. En 2025, stc group estableció 8.858 conexiones de backhaul de fibra para sitios 5G en Arabia Saudita.
¿Cuál es la aplicación más grande para los transceptores ópticos?
Los centros de datos mantuvieron el 56,43% del mercado en 2026 y se prevé que crezcan a una CAGR del 14,75% de 2027 a 2032.
¿Qué empresas son participantes clave en los transceptores ópticos?
Los participantes clave incluyen Coherent Corp., Lumentum Holdings Inc., Broadcom Inc., Accelink Technologies y Sumitomo Electric Industries. Broadcom suministra tecnologías habilitadoras de DSP e interconexión óptica.
¿Qué desafío puede ralentizar el despliegue de transceptores ópticos de alta velocidad?
El suministro de componentes especializados es una restricción clave. Rob Shore de Nokia informó en mayo de 2026 que los plazos de entrega de DSP de 3 nm para conectables 800G ZR/ZR+ podrían superar los 9 meses.
¿Qué regiones lideran la demanda de transceptores ópticos y el crecimiento previsto?
América del Norte mantuvo una participación del 33,9% en el mercado en 2026, y se prevé que Asia-Pacífico crezca más rápido con una CAGR del 14,95% de 2027 a 2032.