
Tamaño y Participación del Mercado de Películas Termorretráctiles y Estirables de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
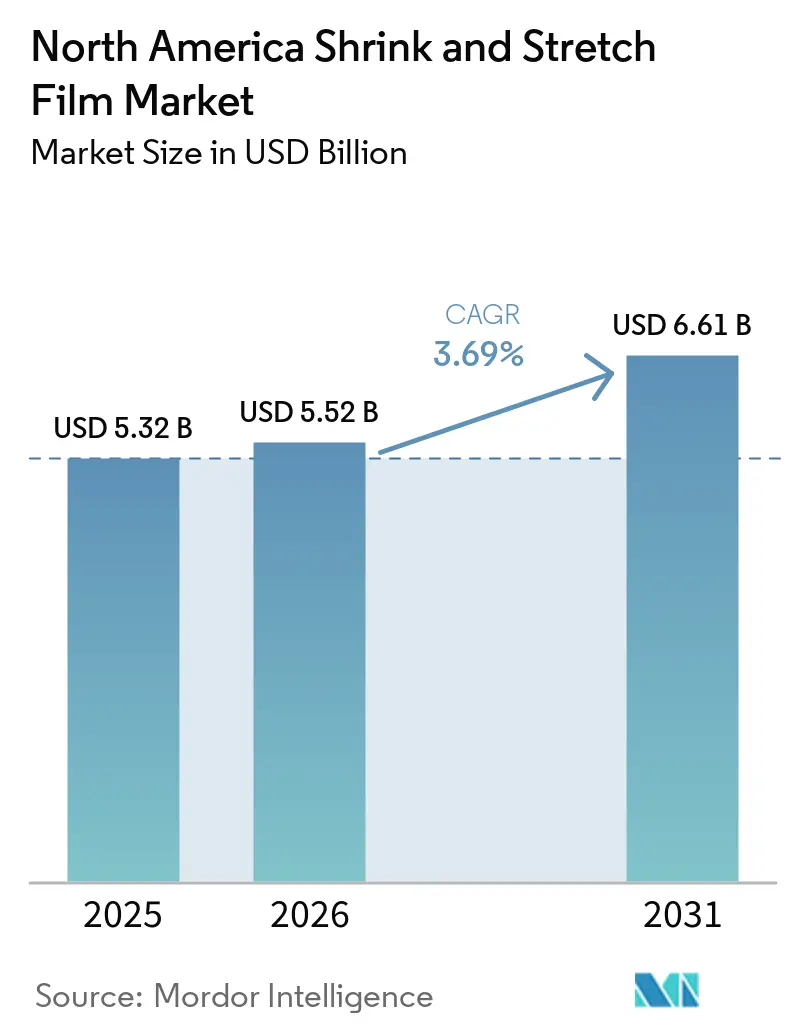
| Tamaño del mercado en el año base (2025) | 5.32 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.61 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.69 % |
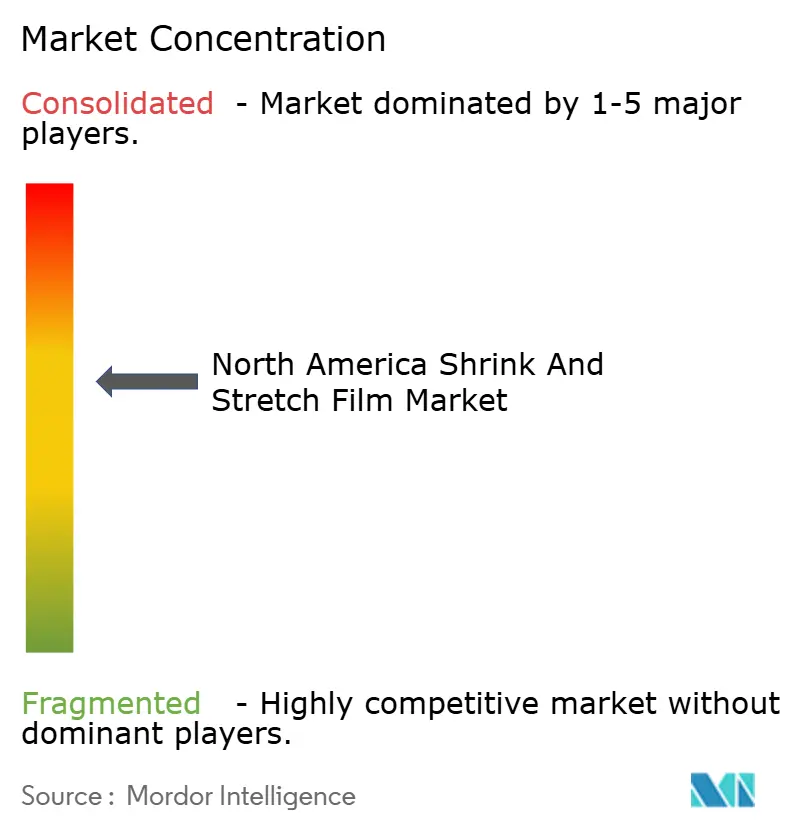
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Películas Termorretráctiles y Estirables de América del Norte por Mordor Intelligence
Se espera que el tamaño del mercado de films termorretráctiles y estirables de América del Norte crezca de 5.320 millones de USD en 2025 a 5.520 millones de USD en 2026 y se prevé que alcance los 6.610 millones de USD en 2031 a una CAGR del 3,69% durante el período 2026-2031. El crecimiento refleja la maduración gradual del mercado en la región, aunque subraya una demanda resiliente a medida que los centros de cumplimiento de pedidos, los procesadores de alimentos y los transportistas industriales modernizan sus líneas de envasado. La demanda se beneficia de la automatización de almacenes que favorece los films de grado máquina ajustados para paletizadores de alta velocidad, la expansión sostenida de los alimentos procesados y congelados, y los cambios regulatorios que impulsan a los transformadores hacia resinas recicladas o de base biológica. La consolidación entre los grandes productores de films respalda el poder de fijación de precios, mientras que el acercamiento de la producción a México aumenta los flujos de palés transfronterizos que requieren soluciones confiables de contención de carga. Al mismo tiempo, las presiones de costos derivadas de la volatilidad en los precios de las resinas y un mosaico desigual de normativas sobre plásticos de un solo uso obligan a los transformadores a innovar con films de calibre reducido, monomateria y de resinas posconsumo recicladas (PCR) que cumplen con las estructuras de tarifas emergentes.
Conclusiones Clave del Informe
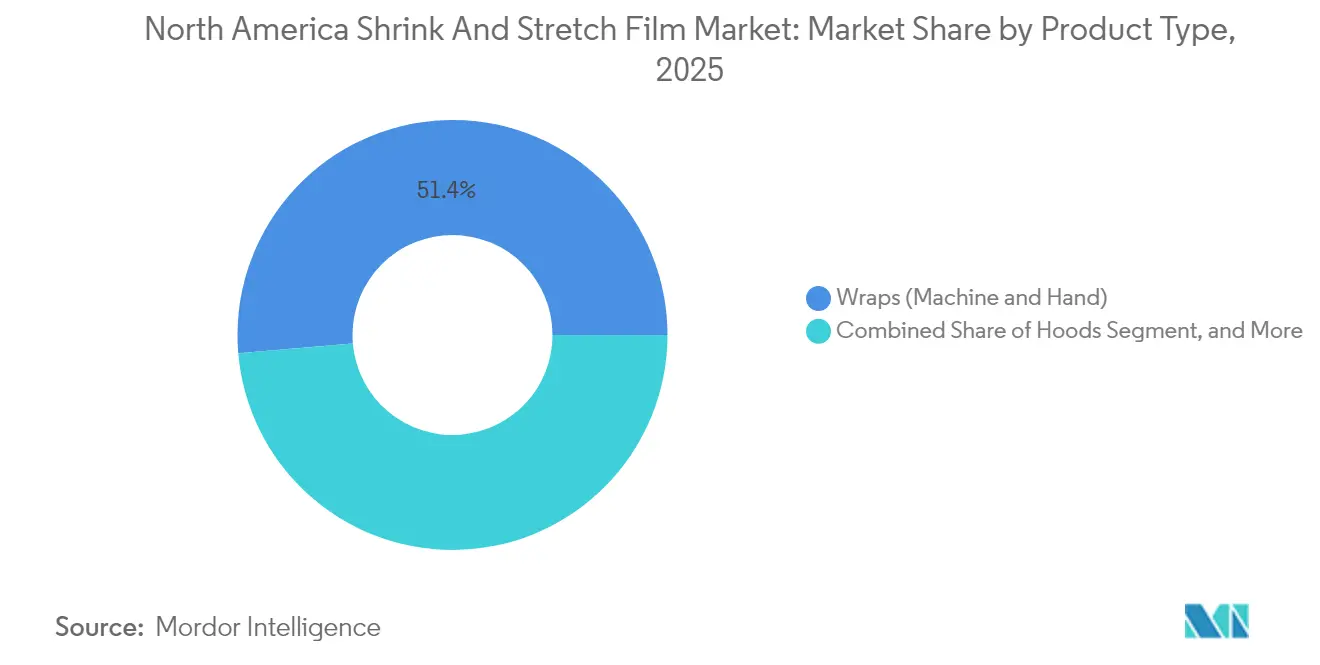
- Por tipo de producto, las envolturas estirables representaron el 51,35% de la cuota del mercado de films termorretráctiles y estirables de América del Norte en 2025, mientras que las capuchas estirables avanzan a una CAGR del 3,74% hasta 2031.
- Por material, el LLDPE captó el 62,35% de la cuota del mercado de films termorretráctiles y estirables de América del Norte en 2025, mientras que el PE reciclado y de base biológica avanza a una CAGR del 3,99% hasta 2031.
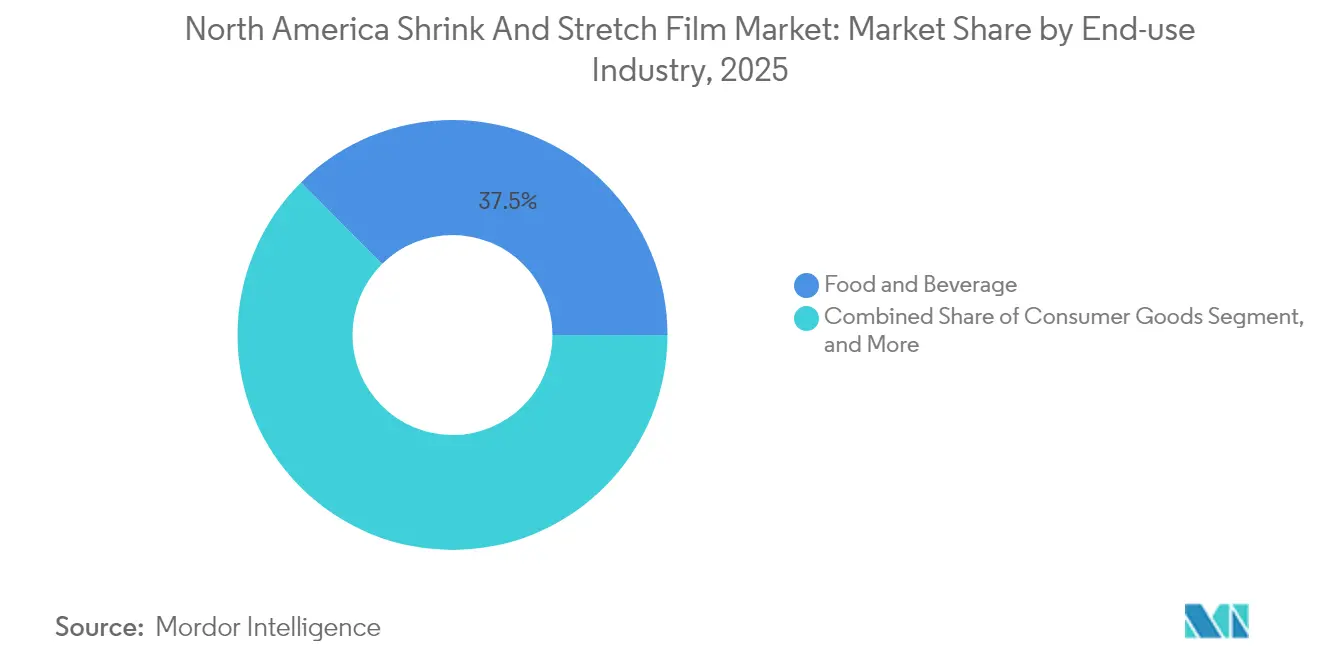
- Por industria de uso final, el sector de alimentos y bebidas mantuvo el 37,45% de la cuota del mercado de films termorretráctiles y estirables de América del Norte en 2025, mientras que los centros de cumplimiento de pedidos del comercio electrónico avanzan a una CAGR del 3,78% hasta 2031.
- Por aplicación de envasado, la unitización de palés captó el 51,28% de la cuota del mercado de films termorretráctiles y estirables de América del Norte en 2025, mientras que el etiquetado de manga a prueba de manipulaciones avanza a una CAGR del 3,92% hasta 2031.
- Por país, Estados Unidos dominó el mercado de films termorretráctiles y estirables de América del Norte con una cuota del 77,55% en 2025, mientras que su mercado avanza a una CAGR del 3,85% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| El auge del cumplimiento de pedidos en comercio electrónico incrementa el uso de envolturas para palés | +0.8% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Crecimiento de los alimentos procesados y congelados | +0.6% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| La automatización de almacenes prefiere las capuchas estirables | +0.5% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Regulaciones de envasado a prueba de manipulaciones | +0.4% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| El acercamiento de la producción a México impulsa el tráfico transfronterizo | +0.3% | Estados Unidos principalmente | Mediano plazo (2-4 años) |
| La cadena de frío del cannabis demanda films de calibre reducido | +0.2% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Auge del Cumplimiento de Pedidos en Comercio Electrónico Incrementa el Uso de Envolturas para Palés
La sólida expansión del comercio minorista en línea continúa transformando el mercado de films termorretráctiles y estirables de América del Norte, con instalaciones de cumplimiento de pedidos que demandan films estirables de grado máquina que ofrezcan un rendimiento repetible a más de 60 palés por hora. Los planes de Amazon de abrir 15 nuevos centros en Estados Unidos y Canadá y la actualización logística de Walmart por 4.200 millones de USD destacan cómo las capuchas estirables automatizadas superan ahora a las envolturas en espiral para cargas de palés con múltiples referencias.[1] Los transformadores capaces de ajustar formulaciones de siete capas in situ ganan contratos al ayudar a los operadores a reducir el desperdicio de film y el tiempo de inactividad. Los requisitos de estabilidad de carga también favorecen los films resistentes a la perforación que mantienen la claridad para el escaneo de códigos de barras. Las plantas de film regionales ubicadas cerca de los corredores de almacenes del Medio Oeste y el Suroeste acortan los plazos de entrega y mitigan los recargos de flete, fortaleciendo las posiciones competitivas.
El Crecimiento de los Alimentos Procesados y Congelados Impulsa el Film Termorretráctil al Por Menor
La demanda acelerada de comidas preparadas sostuvo un aumento del 8,2% en las ventas de alimentos congelados en Estados Unidos durante 2024, impulsando los pedidos de mangas termorretráctiles al por menor que toleran las variaciones de temperatura de la cadena de frío. Los embotelladores de bebidas también adoptan bandas a prueba de manipulaciones para satisfacer las directrices de la FDA, empujando a los transformadores hacia mangas multicapa con tiras perforadas de apertura. La velocidad de lanzamiento de productos obliga a que las etiquetas integren tintas lavables, como se observa en las mangas SmartCycle de Klöckner Pentaplast, que permanecen adheridas durante la recuperación de PET. Estos desarrollos refuerzan la estabilidad del mercado de films termorretráctiles y estirables de América del Norte incluso en medio del escrutinio de sostenibilidad, ya que las estructuras barrera reciclables ahora cumplen con los mandatos de los minoristas sin sacrificar la vida útil del producto.
La Automatización de Almacenes Prefiere las Capuchas Estirables para la Estabilidad de Carga
Los centros de distribución reconvertidos con sistemas automáticos de almacenamiento y recuperación especifican capuchas estirables que alcanzan hasta 120 palés envueltos por hora, cuadruplicando la producción frente a los métodos manuales de envoltura en espiral. La tensión de 360 grados de la tecnología y su adherencia uniforme reducen drásticamente los daños a los productos, un KPI crítico para transportistas de paquetería como FedEx y UPS. A medida que los presupuestos de capital migran hacia la automatización, la demanda de film se inclina hacia capuchas multicapa más gruesas que ofrecen mayor resistencia al desgarro y claridad óptica. Los fabricantes de film con líneas de prueba internas simulan el encapuchado de alta velocidad para validar las mezclas de resinas, consolidando acuerdos de suministro que aseguran compromisos de volumen plurianuales dentro del mercado de films termorretráctiles y estirables de América del Norte.
Regulaciones de Envasado a Prueba de Manipulaciones en Farmacéutica y Bebidas
Las normas revisadas de la FDA, vigentes desde 2024, exigen indicadores de apertura visibles para los medicamentos de venta libre, acelerando la adopción de mangas termorretráctiles con lengüetas perforadas y sellos holográficos. Los comestibles de cannabis vendidos en 23 estados regulados de Estados Unidos deben combinar cierres resistentes a la apertura por niños con envases a prueba de manipulaciones, ampliando el consumo en este nicho. Los licores premium y los productores artesanales de cerveza implementan voluntariamente bandas termorretráctiles para reforzar la autenticidad, impulsando la demanda de films termorretráctiles impresos que se adaptan a formas de envase complejas. Los proveedores aprovechan la oportunidad incorporando tintas de seguridad encubiertas en estructuras de cinco capas que resisten la falsificación. El consiguiente aumento en las ventas de valor añadido eleva el mercado de films termorretráctiles y estirables de América del Norte incluso cuando el crecimiento en volumen se modera en las categorías de envoltura más básicas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad en los precios de las resinas de polietileno y PVC | -0.7% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Legislación estricta sobre plásticos de un solo uso | -0.5% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| La escasez de suministro de PCR limita la producción de film | -0.4% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Los litigios de patentes retrasan los films avanzados | -0.3% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Resinas de Polietileno y PVC
Los valores al contado del polietileno en América del Norte oscilaron un 40% durante 2024 en medio de interrupciones en el suministro de materias primas y cuellos de botella en el transporte marítimo, comprimiendo los márgenes de los transformadores que dependen de una economía unitaria ajustada. La resina de PVC se disparó un 35% interanual, erosionando la competitividad de las mangas termorretráctiles de alta transparencia. Los grandes actores integrados verticalmente cubren el inventario con contratos a plazo, pero los transformadores más pequeños tienen dificultades para trasladar los recargos con rapidez, lo que deteriora sus posiciones de capital de trabajo. Estos insumos impredecibles ralentizan el gasto de capital en nuevas líneas de extrusión, moderando la expansión a corto plazo del mercado de films termorretráctiles y estirables de América del Norte.
Legislación Estricta sobre Plásticos de un Solo Uso en los Estados de EE. UU. y Canadá
Trece estados de EE. UU. restringen ahora las PFAS en los envases de alimentos, mientras que California impone límites de 100 ppm de organofluoruros que representan un desafío para los films recubiertos.[2] Colorado, Minnesota y Oregón han promulgado programas de responsabilidad ampliada del productor con tarifas eco-moduladas que penalizan los laminados no reciclables, aumentando los costos de cumplimiento en dos dígitos. El Registro Federal de Plásticos de Canadá comienza en septiembre de 2025, lo que requiere que los productores de resinas y los transformadores divulguen volúmenes, anticipando gravámenes nacionales. La navegación por normas divergentes obliga a los transformadores a reformular líneas de productos y mantener referencias paralelas, aumentando la complejidad y amortiguando los beneficios de escala dentro del mercado de films termorretráctiles y estirables de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Envolturas Estirables Mantienen el Liderazgo, las Capuchas se AceleranLas envolturas estirables aseguraron el 51,35% de la cuota del mercado de films termorretráctiles y estirables de América del Norte en 2025, subrayando su uso arraigado para la contención de cargas en palés en almacenes convencionales. Se prevé que el tamaño del mercado de films termorretráctiles y estirables de América del Norte vinculado a las envolturas estirables avance a aproximadamente un 3,08% de CAGR hasta 2031, ya que la reducción de calibre y la automatización sostienen la demanda base. Paralelamente, las capuchas estirables registran una CAGR más sólida del 3,74%, ya que los paletizadores robóticos requieren tensión uniforme y transpirabilidad del film. La adquisición por parte de Sigma Plastics Group en 2024 de los activos de film estirado de Stalwart refuerza la profundidad del suministro y señala una concentración estratégica en torno a las referencias de alta tirada. Los segmentos de etiquetas de manga y bolsas enfrentan mayores vientos en contra de sostenibilidad, pero encuentran alivio en las innovaciones de PET reciclable y a prueba de manipulaciones.
Las curvas de adopción demuestran que los distribuidores de alto volumen justifican los gastos de capital en capuchas una vez que el rendimiento anual de palés supera los 300.000. Las capuchas ofrecen una resistencia superior a la perforación que minimiza la mano de obra de re-envoltura, aunque el mayor costo unitario del film restringe su penetración entre los transportistas pequeños y medianos. Los compradores de etiquetas de manga especifican cada vez más recubrimientos lavables que cumplen con las directrices de PET de botella a botella, empujando a los transformadores hacia tintas de huecograbado sin disolventes. A medida que las tarifas estatales escalan, crece el interés en bolsas termorretráctiles celulósicas compostables para procesadores especializados de carne, añadiendo vías diferenciadas al mercado de films termorretráctiles y estirables de América del Norte.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
El LLDPE Domina, las Resinas Recicladas Ganan ImpulsoEl LLDPE retuvo una cuota del 62,35% durante 2025, ya que su alta elongación y resistencia al desgarro son adecuadas para las envolturas de máquina para palés de 1 tonelada. Sin embargo, las resinas recicladas y de base biológica avanzan a una CAGR del 3,99%, la más rápida entre las opciones de materiales, apoyadas por Nova Chemicals, que obtuvo la autorización de la FDA para el contacto con alimentos para mezclas de LLDPE con un 35% de PCR. El tamaño del mercado de films termorretráctiles y estirables de América del Norte atribuible a los grados de PCR sigue siendo modesto, aunque disfruta de precios premium que compensan las reducciones de rendimiento durante la extrusión.
La claridad óptica del PVC mantiene su relevancia para las etiquetas de manga de alta retracción en envases de bebidas de perfil contorneado, aunque su contenido de cloro genera escrutinio regulatorio y dificulta la desviación de residuos a vertedero. Los films termorretráctiles de PET anclan los productos farmacéuticos premium que exigen resistencia al rayado y barrera al oxígeno, justificando su perfil de costos. Las próximas eliminaciones progresivas de PFAS impulsan la investigación hacia reductores de fricción sin flúor, mientras que los ciclos de reciclaje de chatarra postindustrial ganan tracción entre los transformadores integrados que se esfuerzan por cumplir con los compromisos de un 25% de contenido reciclado para 2027.
Por Industria de Uso Final:
El Comercio Electrónico Supera la Línea Base LogísticaLos procesadores de alimentos y bebidas consumieron el 37,45% del tonelaje de películas en 2025, lo que valida la dependencia del mercado de películas termorretráctiles y estirables de América del Norte en productos básicos como platos congelados y bebidas en paquetes múltiples. No obstante, se proyecta que los centros de cumplimiento de comercio electrónico registren la CAGR más pronunciada del 3,78% hasta 2031, con Amazon, Target y operadores logísticos externos que están adaptando sus depósitos con envolvedoras orbitales que exigen una geometría de rollo de película consistente. Los envasadores farmacéuticos y de nutracéuticos incrementan la demanda de bandas termorretráctiles a prueba de manipulaciones con marcadores forenses manifiestos y encubiertos, mientras que los cultivadores de cannabis adoptan películas para cadena de frío diseñadas para almacenamiento a −20 °C.
Los objetivos de reducción del 15% en embalaje de los minoristas aceleran la reducción del calibre en los paquetes de bienes de consumo, elevando las velocidades de línea y requiriendo aditivos de adherencia más robustos. Los productores industriales de materiales de construcción mantienen tasas de consumo estables, pero el aumento de las exportaciones de acero y madera a México impulsa los envíos de envoltura transfronteriza que ahora representan el 7% de la demanda regional de películas. En conjunto, estos factores diversifican los flujos de ingresos dentro del mercado de películas estirables y termorretráctiles.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Envasado:
La Unitización de Palés Prevalece, las Mangas de Seguridad AsciendenLa unitización de palés representó el 51,28% del volumen total en 2025, reafirmando la ubicuidad de la envoltura estirada en las redes de suministro entrantes. Se proyecta que el tamaño del mercado de films termorretráctiles y estirables de América del Norte vinculado a la unitización de palés añada aproximadamente 592 millones de USD para 2031, ya que los vehículos de guiado automatizado requieren una contención de carga ajustada. El etiquetado de manga a prueba de manipulaciones, con una CAGR del 3,92%, se beneficia de los plazos de cumplimiento de la normativa de medicamentos de venta libre y de la protección de la marca de bebidas frente a las recargas falsificadas. El film de colación en multipacks enfrenta vientos en contra por la sustitución por sobreenvoltura de papel, aunque los lotes termorretráctiles siguen siendo preferidos para las líneas de enlatado de alta velocidad donde prevalece la resistencia a la humedad.
El crecimiento de las etiquetas de manga depende en gran medida de las estructuras de PET reciclable, con la plataforma SmartCycle de Klöckner Pentaplast que permite el reciclaje de botellas en proceso sin necesidad de despegarlas. El embalaje secundario al por menor observa un giro hacia los films de PE monomateria que se alinean con la infraestructura de reciclaje de entrega en tiendas. En conjunto, estos cambios amplían la diversidad de aplicaciones, sustentando ganancias sostenibles para el mercado de films termorretráctiles y estirables de América del Norte.
Análisis Geográfico
Mercado de Películas Termoencogibles y Estirables de Estados Unidos
Estados Unidos representó el 77,55% de los ingresos en 2025, lo que subraya su enorme infraestructura de almacenamiento, su dominante sector de alimentos procesados y su papel central en la logística del comercio electrónico. Las inversiones de capital de Amazon y Walmart, junto con 50 nuevos proyectos regionales de almacenamiento en frío, impulsan una demanda incremental de película estirable de grado máquina que eleva el mercado de películas termoencogibles y estirables de América del Norte. Las prohibiciones estatales de PFAS en California, Nueva York y Nueva Hampshire complican la formulación de productos, lo que lleva a los convertidores más grandes a operar centros de extrusión multirresina que suministran SKU personalizadas.
Mercado de Películas Termoencogibles y Estirables de Canadá
Canadá, aunque más pequeño, registra una CAGR comparable del 3,85% gracias a la sólida consolidación del sector de supermercados y al rápido crecimiento del comercio minorista en línea en Ontario, Columbia Británica y Quebec. La presentación obligatoria de informes federales sobre plásticos, programada para septiembre de 2025, introduce costos de infraestructura de datos a nivel empresarial, pero también fomenta compromisos con contenido de resina posconsumo (PCR) que estimulan la inversión en capacidad de recuperación. Los esquemas provinciales de responsabilidad extendida del productor incentivan las películas monomaterial, y los convertidores que ofrecen mezclas de baja densidad con un contenido de PCR igual o superior al 30% obtienen la aprobación de los minoristas.
Mercado de Películas Termoencogibles y Estirables de México
El auge de la relocalización cercana en México apoya indirectamente el mercado de películas termoencogibles y estirables de América del Norte, ya que los exportadores estadounidenses envían mayores volúmenes de palés hacia el sur al amparo de las disposiciones del T-MEC. Aunque México adquiere la mayor parte de la película en el mercado interno, el incremento del comercio transfronterizo eleva la demanda de contención de carga y capuchas resistentes a la humedad para los componentes electrónicos y automotrices que se transportan hacia el norte. Los tiempos de procesamiento aduanero armonizados acortan los ciclos de entrega, lo que respalda los programas de reabastecimiento de película estirable justo a tiempo ejecutados por distribuidores integrados.
Panorama regulatorio
El entorno regulatorio para las películas termorretráctiles y estirables en Norteamérica está siendo moldeado por leyes de responsabilidad extendida del productor (REP) centradas en el envasado y restricciones químicas que influyen en las decisiones sobre materiales y aditivos. En Estados Unidos, la REP para envases ha avanzado a nivel estatal, con leyes promulgadas en estados como California, Colorado, Minnesota, Oregón, Maine, Maryland y Washington. Esto crea múltiples vías de registro, informes y cumplimiento de tarifas eco-moduladas que afectan a los productores de películas, importadores y propietarios de marcas.
En Canadá, Environment and Climate Change Canada estableció la base legal para el Registro Federal de Plásticos (FPR, por sus siglas en inglés) mediante acciones de la Canada Gazette. El programa exige informes que comienzan con los datos de 2024 y amplían su alcance hasta 2026, a medida que comienza la generación de informes sobre resina y categorías adicionales, lo que aumenta las exigencias de gobernanza de datos para los proveedores de resina y los transformadores. Por separado, las acciones de la Canada Gazette en diciembre de 2025 propusieron enmiendas a las Regulaciones de Prohibición de Plásticos de Un Solo Uso que afectan las disposiciones de exportación para ciertos artículos, reforzando la necesidad de un control de cumplimiento transfronterizo para los productores de películas que atienden tanto canales nacionales como de exportación.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas petroquímicas (etileno/polietileno) y los aditivos, luego pasa a la formulación de resinas y la conversión de películas mediante extrusión por colada o soplado, incluida la coextrusión multicapa para lograr propiedades como adherencia, resistencia a la perforación, óptica y comportamiento de termorretracción. Las películas convertidas se distribuyen luego mediante contratos directos y distribuidores de envases a procesadores de alimentos, expedidores industriales y redes de cumplimiento de comercio electrónico que cada vez más especifican rollos de grado industrial para líneas automatizadas de envoltura y encapuchado. En el caso de las etiquetas de manga y las aplicaciones especializadas de termorretracción, el acabado de impresión y conversión también puede formar parte del flujo de trabajo previo.
Una restricción clave es la disponibilidad y consistencia de la resina reciclada posconsumo (PCR) adecuada para películas de alto rendimiento. Esto mantiene a muchos transformadores dependientes de un suministro externo calificado de PCR y, en algunos casos, de flujos importados con tiempos de entrega más largos. El posicionamiento estratégico depende, por tanto, de la integración vertical o de alianzas seguras para materias primas recicladas, junto con la excelencia operativa en las plantas de extrusión, donde el conocimiento en reducción de espesor, la capacidad de ensayo y la gestión del tiempo de actividad ayudan a los transformadores a mantener el rendimiento y la calidad ante precios volátiles de la resina y criterios de sostenibilidad cada vez más estrictos.
Panorama Competitivo
La concentración del mercado se mantiene moderada, con Sealed Air, Amcor y Sigma Plastics Group acaparando cuotas considerables aunque no dominantes. La adquisición de Liquibox por parte de Sealed Air por 1.200 millones de USD mejora la integración vertical desde la resina hasta los equipos de envasado de líquidos, profundizando el alcance del servicio técnico.[3] La pendiente fusión de Amcor con Berry Global por 8.430 millones de USD señala la búsqueda de sinergias de escala en la adquisición de materias primas y una cartera de films sostenibles más amplia. Los litigios de patentes sobre la tecnología de adherencia de siete capas, como se observa en el caso Stretch Cling Film Holdings contra Inteplast Group, introducen incertidumbre en el lanzamiento de films avanzados, lo que podría frenar el ritmo de innovación entre las empresas más pequeñas.
Estratégicamente, las empresas líderes se diferencian mediante la incorporación de PCR, sistemas de recubrimiento sin PFAS y análisis de reducción de calibre en prensa que ayudan a los clientes a reducir el peso del film hasta en un 15%. La compra por parte de Sigma Plastics Group de los activos de envoltura de Stalwart en 2024 ejemplifica la consolidación selectiva para cubrir vacíos en la línea de productos y ampliar el alcance geográfico. Los transformadores regionales contrabalancean mediante producciones personalizadas ágiles de bajo volumen y soporte técnico localizado, especialmente para los transportistas de cannabis canadienses que requieren films con barrera de olores y conformes a la normativa. En general, la fidelización de los clientes depende de la optimización conjunta de procesos a medida que las cadenas de suministro se digitalizan y los cuadros de mando de sostenibilidad influyen en las decisiones de compra.
De cara al futuro, las capuchas estirables listas para la automatización y las mangas barrera reciclables siguen siendo oportunidades de espacio en blanco, especialmente a medida que Amazon, UPS y los principales minoristas de comestibles configuran centros de distribución de próxima generación. Los transformadores capaces de validar un contenido de PCR del 35-50% sin penalizaciones en el rendimiento capturarán cuota bajo los marcos de eco-tarifas estatales, avanzando en su posición dentro del mercado de films termorretráctiles y estirables de América del Norte.
Líderes de la Industria de Películas Termorretráctiles y Estirables de América del Norte
-
Sigma Plastics Group LLC
-
Amcor Group GmbH
-
Sealed Air Corporation
-
Klöckner Pentaplast Group
-
Coveris Holdings S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Películas Termoencogibles y Estirables de América del Norte Empresas cubiertas en este informe
- Sigma Plastics Group LLC
- Amcor Group GmbH
- Sealed Air Corporation
- Intertape Polymer Group Inc.
- Dow Inc.
- Taghleef Industries LLC
- Klockner Pentaplast Group
- Transcontinental Inc.
- Paragon Films Inc.
- AEP Industries Inc.
- Coveris Holdings S.A.
- Clysar LLC
- Winpak Ltd.
- Jindal Films Americas LLC
- Poly-America L.P.
- Revolution Company
- Charter Next Generation Inc.
- FlexSol Packaging Corp.
- Bollore Inc. (Bolphane USA)
- Hood Packaging Corporation
- Uflex Limited
- Bemis Company LLC
- Sigma Stretch Film Corp.
Oportunidades de mercado y perspectivas futuras
Las películas estirables y termorretráctiles con contenido reciclado son una vía clave de comercialización, ya que los informes de REP y las estructuras de tarifas aumentan el valor del contenido reciclado documentado y de las cadenas de suministro trazables. Un punto de referencia concreto es la comercialización por parte de NOVA Chemicals de grados de polietileno reciclado Syndigo y la finalización de un primer envío comercial a Sigma Plastics Group en mayo de 2026 para su uso en una línea de película estirable de PCR, lo que ilustra cómo los proveedores de resina y los productores de películas están pasando de lotes de prueba a un suministro más regularizado para aplicaciones de películas industriales.
La eficiencia de materiales es una segunda área de oportunidad, impulsada por enfoques de nanocapas y preestirado que reducen el uso de película manteniendo la contención de carga en operaciones automatizadas de paletización. Alianzas como la de ExxonMobil con Alliance Films y Cloeren en una película de preestirado de 67 capas nano (anunciada en febrero de 2026) destacan el desarrollo tecnológico activo vinculado a la automatización de almacenes y el control de costos. En cuanto a capacidad y cartera, Amcor amplió sus capacidades norteamericanas de películas termorretráctiles y etiquetas de polietileno en febrero de 2026, reforzando la competencia en torno a la escala, la amplitud de formatos de sobreembalaje y la capacidad de dar soporte a grandes cuentas de bebidas e industriales con un suministro consistente y especificaciones alineadas con la sostenibilidad.
Desarrollos recientes de la industria en Mercado de Películas Termoencogibles y Estirables de América del Norte
- Julio de 2026: Amcor obtuvo la Certificación de Trazabilidad de Plásticos Reciclados RecyClass (EN 15343) para especificaciones vinculadas a su oferta de película estirable Bontite Sustane. La certificación refuerza la credibilidad de la cadena de custodia en torno al contenido reciclado, respaldando requisitos de adquisición que cada vez más exigen trazabilidad auditada junto con rendimiento de espesor reducido.
- Mayo de 2026: Sigma Plastics Group recibió el primer envío comercial de resina de polietileno reciclado Syndigo rPE-IN3 de NOVA Chemicals para su integración en su línea de película estirable de resina posconsumo Sustain360. Este paso indica el paso del desarrollo a un suministro repetible, ayudando a estabilizar los insumos de PCR para la producción de película estirable industrial.
- Diciembre de 2025: Sigma Plastics Group adquirió activos de Filmpak Extrusion LLC en Nueva Jersey para ampliar sus operaciones regionales. El acuerdo amplía la cobertura de fabricación y servicio en el noreste, reduciendo los plazos de entrega para clientes industriales y logísticos que ejecutan programas de unitización de paletas de alto volumen.
Mercado de Películas Termoencogibles y Estirables de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca las películas termorretráctiles y estirables utilizadas para el envasado y la contención de cargas en toda América del Norte, medido en términos de ingresos. Incluye películas utilizadas para envolver, agrupar, etiquetar o estabilizar productos durante el almacenamiento, el transporte y la manipulación lista para la venta al por menor.
Exclusiones del alcance: Se excluyen la maquinaria de envasado, las piezas de equipos y cualquier servicio (como instalación o mantenimiento), incluso cuando las películas se venden a través de los mismos canales.
Descripción General de la Segmentación
- Por Tipo de Producto
- Capuchas
- Envolturas (Máquina y Manual)
- Etiquetas de Manga
- Bolsas y Fundas
- Por Material
- LDPE
- LLDPE
- PVC
- PET
- Resinas Recicladas y de Base Biológica
- Por Industria de Uso Final
- Alimentos y Bebidas
- Bienes de Consumo
- Farmacéutica y Atención Médica
- Industrial y Logística
- Centros de Cumplimiento de Pedidos de Comercio Electrónico
- Por Aplicación de Envasado
- Unitización de Palés
- Agrupación y Multipacks
- Etiquetado de Manga a Prueba de Manipulaciones
- Embalaje Secundario al Por Menor
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una visión general de la oferta y la demanda en América del Norte, para luego centrarse en los casos de uso de películas termorretráctiles y estirables. Nos apoyamos en fuentes públicas como la Oficina del Censo de los Estados Unidos (tablas de manufactura y comercio), los datos de comercio de la Comisión de Comercio Internacional de los Estados Unidos, Statistics Canada y las series de precios al productor e inflación de la Oficina de Estadísticas Laborales para comprender la producción, la dirección de los precios y los flujos comerciales.
Para mantener el alcance realista, también revisamos fuentes como asociaciones de resinas y plásticos, revistas especializadas en envasado y polímeros revisadas por pares, y regulaciones publicadas o notas de política sobre contenido reciclado y plásticos de un solo uso. Estos insumos se contrastan con informes anuales de empresas, presentaciones para inversores, comunicados de prensa y noticias empresariales de fuentes reconocidas. Cuando es necesario, también utilizamos una suscripción de pago para el análisis de información financiera y noticias de empresas, así como una base de datos de importaciones y exportaciones a nivel de envíos para verificar las señales de volumen vinculadas al comercio. Las fuentes aquí enumeradas son ilustrativas, y se consultaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Los insumos primarios se utilizan para cerrar las brechas que las fuentes documentales no pueden responder completamente, especialmente en lo que respecta a precios, cambios en la combinación de productos y cómo la demanda de películas varía según el uso final. Conversamos con convertidores, participantes en materias primas, distribuidores de embalaje y grandes compradores de películas en los Estados Unidos y Canadá, de modo que los supuestos sobre tendencias de espesor, reducción de calibre, adopción de contenido reciclado y precios por contrato frente a precios spot puedan verificarse y ajustarse.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 15% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento central se construye utilizando un enfoque de arriba hacia abajo, en el que los indicadores de demanda de embalaje se convierten en un conjunto de demanda de películas, que luego se mapea a las aplicaciones de películas termorretráctiles y estirables en toda América del Norte. En la práctica, partimos de la actividad de uso final y la intensidad de los envíos, luego aplicamos tasas de uso y divisiones de combinación para estimar el consumo de películas antes de convertirlo a valor utilizando los patrones de precios observados.
Algunos de los insumos más relevantes para este mercado son los cambios en el comercio electrónico y el rendimiento de los almacenes, la intensidad de la paletización y el embalaje secundario, el movimiento de los precios de las resinas (especialmente el polietileno), las tendencias de reducción de calibre que disminuyen la película por paquete, los mandatos de contenido reciclado que pueden modificar la combinación de materiales, y el cambio de participación entre envolturas, capuchas y usos de etiquetas de manga. Para mantener los totales realistas, el resultado se corrobora con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio (ASP) muestral multiplicado por los volúmenes estimados por aplicación clave, verificaciones de canales con distribuidores y controles de razonabilidad de ingresos frente a la exposición declarada en películas de embalaje en los archivos de las empresas. Donde existen brechas en la combinación de productos o en los precios, los supuestos se completan utilizando el consenso de las entrevistas, seguido de verificaciones de sensibilidad para que un único insumo no impulse todo el mercado.
Para el pronóstico, utilizamos análisis de escenarios anclados al comportamiento de traspaso de costos de resinas y las perspectivas de envíos por uso final, luego aplicamos una progresión moderada del ASP y una evolución de la combinación año a año. El pronóstico final se mantiene coherente con lo que los participantes de la industria consideran alcanzable, y se verifica nuevamente con los patrones de pedidos a corto plazo y los comentarios sobre la utilización de la capacidad.
Ciclo de Validación y Actualización de Datos
Validamos los resultados comparando los resultados del modelo con señales independientes, como los movimientos comerciales de películas de polímeros relacionadas, la dirección de la inflación y los precios al productor, y los comentarios sobre la demanda de embalaje reportados por los principales compradores. Si los precios, el volumen o la combinación se mueven de una manera que rompe las relaciones esperadas, se verifican nuevamente los insumos y se activan llamadas de seguimiento para confirmar qué cambió y por qué.
Antes de la aprobación final, el archivo pasa por una revisión analítica de múltiples pasos en la que se vuelven a ejecutar los cálculos y se cuestionan los supuestos clave en cuanto a su razonabilidad en los Estados Unidos y Canadá. El informe se actualiza anualmente y puede actualizarse entre ciclos cuando ocurren eventos materiales, como grandes adiciones de capacidad, cambios de política sobre contenido reciclado o fuertes oscilaciones en los precios de las resinas. Justo antes de la entrega, se realiza un pase final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Películas Termorretráctiles y Estirables de América del Norte de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para películas termorretráctiles y estirables en América del Norte suelen variar porque cada editor utiliza un momento diferente para los precios, un corte diferente del alcance del producto y una forma diferente de traducir el volumen en ingresos. Cuando estas elecciones no están alineadas, el mismo entorno de demanda puede producir cifras notablemente diferentes.
En este mercado, gran parte de la dispersión es generada por la forma en que los precios de venta promedio se ajustan a través de las oscilaciones de las resinas, cómo se gestiona el momento de la conversión de divisas para el comercio transfronterizo, y si las etiquetas de manga, las capuchas y las envolturas industriales se contabilizan de manera consistente. Al rebasar los ASP al patrón de contrato y spot del año base y verificarlos con las señales de precios de películas y resinas antes de cada actualización, el valor de 2025 permanece anclado a lo que los compradores realmente pagaron, una práctica aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,32 mil millones de USD (2025) | |
| Revista Especializada A | 4,90 mil millones de USD (2025) | Esta estimación parece tratar las caídas de precios impulsadas por las resinas como un traspaso más rápido a lo largo de todo el año, lo que puede reducir los ASP promedio realizados. También tiende a centrarse en la envoltura de palés y la protección para envíos, lo que puede subestimar las aplicaciones de etiquetas de manga y de termorretráctil especializado. |
| Consultora Regional B | 5,85 mil millones de USD (2025) | Esta estimación probablemente incluye un conjunto más amplio de películas de embalaje adyacentes a las termorretráctiles y estirables, o aplica un espesor asumido más alto y una combinación premium para los grados industriales. Además, el momento de la conversión de divisas para Canadá y el comercio transfronterizo puede elevar el total en USD cuando se aplica en puntos de tipo de cambio promedio más favorables. |
La tabla muestra que la mayoría de las brechas se explican por el momento de los precios y las elecciones de límites, más que por una historia de demanda fundamentalmente diferente. Cuando el modelo está vinculado a tasas de uso de aplicaciones claras y una construcción de ASP repetible que se verifica con indicadores de precios externos, el número final se vuelve más fácil de rastrear y de actualizar año a año.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de films termorretráctiles y estirables de América del Norte en 2026?
Alcanzó los 5.520 millones de USD y se proyecta que crezca un 3,69% anual hasta 2031.
¿Qué segmento de uso final está creciendo más rápido?
Los centros de cumplimiento de pedidos de comercio electrónico, respaldados por la automatización de almacenes, avanzan a una CAGR del 3,78%.
¿Qué material posee la mayor cuota en la actualidad?
El LLDPE domina con el 62,35% del volumen gracias a su equilibrio entre estirabilidad y resistencia a la perforación.
¿Cómo influyen las regulaciones en el desarrollo de productos?
Las prohibiciones estatales de PFAS y los programas de responsabilidad ampliada del productor están orientando a los transformadores hacia films monomateria de PCR y sin PFAS.
¿Qué aplicación muestra el crecimiento más sólido?
El etiquetado de manga a prueba de manipulaciones, impulsado por las necesidades de seguridad de la FDA y las marcas de bebidas, asciende a una CAGR del 3,92%.
¿Quiénes son las principales empresas?
Sealed Air, Amcor y Sigma Plastics Group encabezan el sector, con una consolidación en curso que define la dinámica competitiva.