
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Tamaño del Mercado (2026) | 2.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.06 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Proteína Animal de América del Norte por Mordor Intelligence
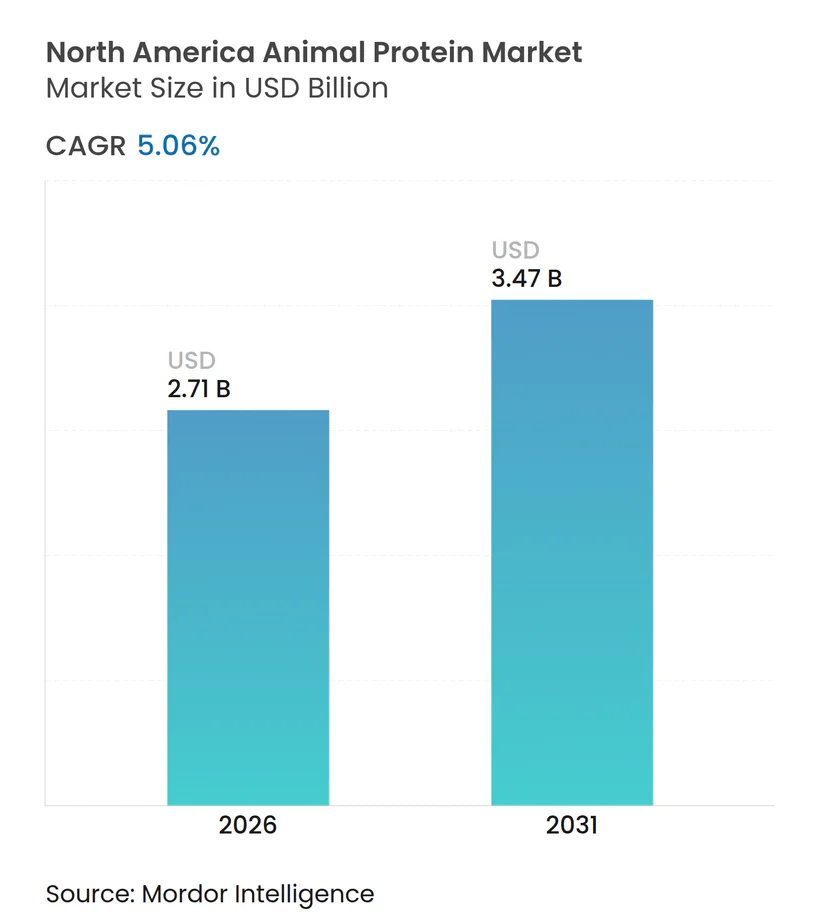
Se proyecta que el mercado de proteína animal de América del Norte crecerá de USD 2.710 millones en 2026 a USD 3.470 millones en 2031, registrando una CAGR del 5,06%. Este crecimiento refleja una transición desde la expansión impulsada por volumen hacia un enfoque en eficiencia, funcionalidad y creación de valor. El avance del mercado está impulsado por los progresos en las prácticas de ganadería y procesamiento, un énfasis creciente en proteínas de alta calidad y biodisponibles, y la innovación continua en tecnologías de refinamiento y mejora de proteínas. Además, la industria se está adaptando a requisitos regulatorios más estrictos, responsabilidad ambiental y estándares de bioseguridad, lo que lleva a un mayor énfasis en modelos de producción sostenibles y cadenas de suministro resilientes. El papel creciente de la proteína animal en la nutrición orientada al fitness, la salud preventiva y el bienestar funcional respalda aún más el crecimiento del mercado al fortalecer la demanda base.
Conclusiones Clave del Informe
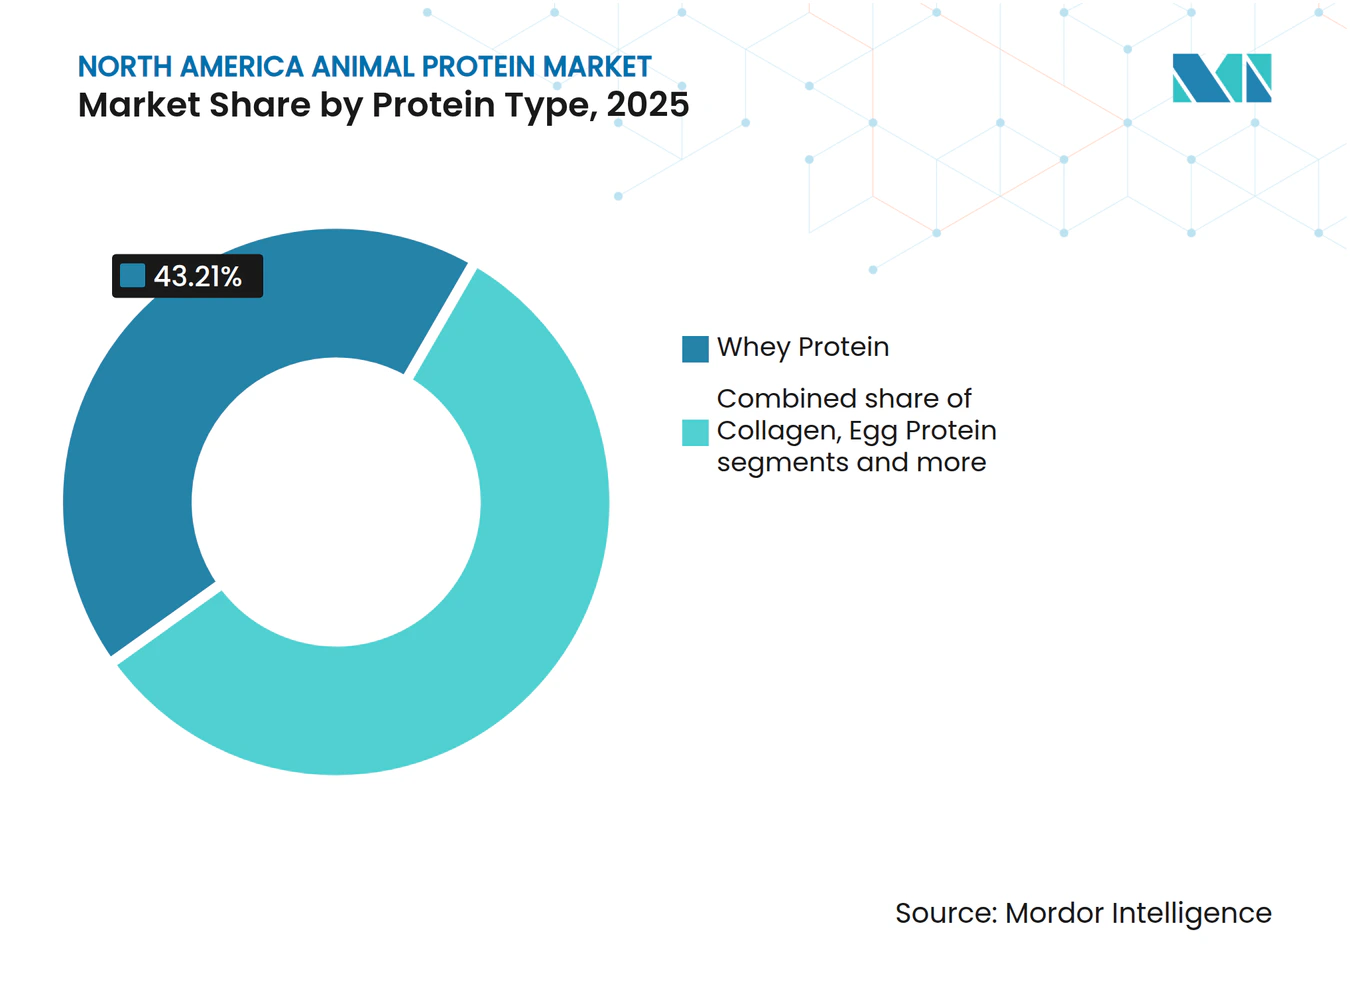
- Por tipo de proteína, la proteína de suero de leche lideró con una participación de ingresos del 43,21% en 2025, mientras que se proyecta que el colágeno registre la CAGR más rápida del 6,31% hasta 2031.
- Por categoría, los formatos convencionales capturaron el 75,62% de la participación del mercado de proteína animal de América del Norte en 2025, mientras que se espera que las variantes orgánicas se expandan a una CAGR del 5,76% hasta 2031.
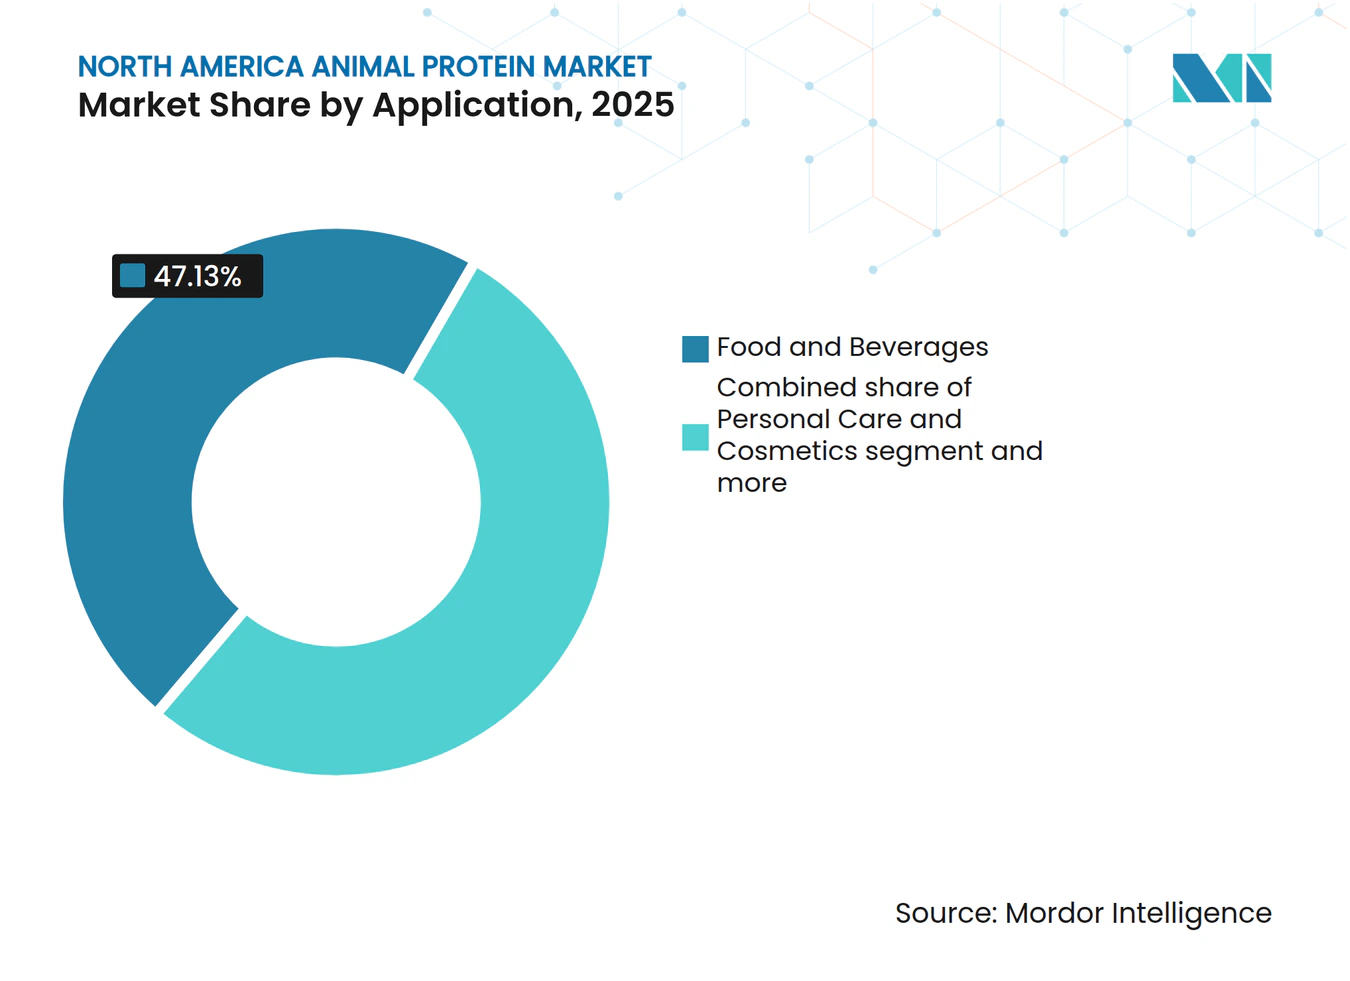
- Por aplicación, los alimentos y bebidas representaron el 47,13% del tamaño del mercado de proteína animal de América del Norte en 2025, y el cuidado personal y los cosméticos avanzan a una CAGR del 6,58% hasta 2031.
- Por geografía, Estados Unidos representó el 79,65% de los ingresos en 2025, mientras que México está proyectado para crecer a una CAGR del 5,89% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La creciente cultura del fitness impulsa la demanda de proteínas | +1.4% | Estados Unidos, Canadá, con efecto secundario en el México urbano | Mediano plazo (2-4 años) |
| Las mejoras en las técnicas de ganadería impulsan el mercado | +1.1% | Cinturón lechero de Estados Unidos, praderas canadienses, norte de México | Largo plazo (≥ 4 años) |
| La innovación de productos respalda el crecimiento del mercado | +1.3% | En toda América del Norte, concentrado en centros de Investigación y Desarrollo | Corto plazo (≤ 2 años) |
| Expansión de productos proteicos de valor agregado y procesados | +1.0% | Estados Unidos, Canadá, emergente en los canales minoristas premium de México | Mediano plazo (2-4 años) |
| Creciente enfoque en productos de proteína animal funcionales y fortificados | +0.9% | Estados Unidos, Canadá, con adopción temprana en mercados urbanos conscientes de la salud | Mediano plazo (2-4 años) |
| Cambio hacia segmentos de proteínas premium y especializadas | +0.8% | Mercados costeros de Estados Unidos, centros urbanos canadienses | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La creciente cultura del fitness impulsa la demanda de proteínas
La sólida cultura del deporte, el fitness y los estilos de vida activos sirve como un impulsor clave de la demanda en el mercado de proteína animal de América del Norte, apoyando un consumo de proteínas sostenido y variado en toda la región. Según la Asociación de Salud y Fitness, aproximadamente 77 millones de estadounidenses utilizaron instalaciones de fitness en 2024, lo que pone de relieve la amplia adopción de estilos de vida orientados al fitness en Estados Unidos [1]. Esta amplia participación ha aumentado significativamente la conciencia sobre la ingesta de proteínas como un componente nutricional crítico para el desarrollo muscular, el mantenimiento de la fuerza, la recuperación y el rendimiento físico general. A medida que la participación en el fitness se expande más allá de los atletas profesionales para incluir a los aficionados al gimnasio, los entusiastas de la resistencia y las personas mayores enfocadas en la movilidad y la retención de fuerza, la proteína animal continúa siendo reconocida como una fuente de proteínas altamente eficaz, completa y biodisponible. Su capacidad para satisfacer diversas necesidades nutricionales en varios grupos demográficos refuerza aún más su importancia en el apoyo a estilos de vida activos y conscientes de la salud.
Las mejoras en las técnicas de ganadería impulsan el mercado
Los avances en las técnicas de ganadería están impulsando significativamente el crecimiento en el mercado de proteína animal de América del Norte al mejorar la productividad, la resiliencia y la sostenibilidad en los sistemas ganaderos. Los desarrollos en agricultura de precisión, prácticas de agricultura regenerativa, mayor eficiencia en la alimentación y gestión de granjas basada en datos están permitiendo a los productores lograr mayores rendimientos mientras minimizan el impacto ambiental y reducen las ineficiencias en los insumos. El sólido apoyo institucional está acelerando esta transformación. Por ejemplo, el Departamento de Agricultura de Estados Unidos (USDA) lanzó un Programa Piloto Regenerativo de USD 700 millones en diciembre de 2025 para ayudar a los agricultores estadounidenses a adoptar prácticas que mejoren la salud del suelo, mejoren la calidad del agua y aumenten la productividad a largo plazo [2]. Estas iniciativas brindan beneficios directos a los productores ganaderos al mejorar la calidad del forraje, estabilizar el suministro de alimentos y fortalecer la resiliencia del ecosistema, lo que en conjunto mejora la salud animal y garantiza una producción de proteínas consistente.
La innovación de productos respalda el crecimiento del mercado
Los avances en las tecnologías de procesamiento y fraccionamiento están transformando significativamente la funcionalidad de las proteínas y la creación de valor. El desarrollo de formatos de proteínas hidrolizadas enzimáticamente permite a los fabricantes ofrecer proteínas con mayor solubilidad, menor peso molecular, menor alergenicidad y perfiles de digestión más rápidos. Estas innovaciones atienden a los consumidores con sistemas gastrointestinales sensibles y mayores necesidades de absorción. Además, estos formatos proporcionan mayor flexibilidad de formulación y rendimiento consistente, reforzando el papel de las proteínas animales como ingredientes de alta funcionalidad en lugar de materias primas básicas. Al mismo tiempo, los fabricantes están invirtiendo en tecnologías avanzadas de filtración por membrana y separación para aislar fracciones de péptidos específicas con propiedades bioactivas específicas. Los ejemplos incluyen tripéptidos de colágeno, que apoyan la salud de las articulaciones y el tejido conectivo, y fosfopéptidos de caseína, que mejoran la absorción y biodisponibilidad de minerales.
Expansión de productos proteicos de valor agregado y procesados
El crecimiento de los productos proteicos de valor agregado y procesados es un factor clave que impulsa el mercado de proteína animal. Esta tendencia destaca la transición de la industria desde proteínas de materias primas a granel hacia ofertas de mayor margen y enfocadas en la funcionalidad. Los fabricantes están procesando, refinando, fortificando y personalizando cada vez más las proteínas animales para mejorar atributos como la textura, la estabilidad, la digestibilidad y la densidad nutricional. Estos avances permiten a los proveedores de proteínas ofrecer un rendimiento consistente, mayor vida útil y mejores características de manejo, que son esenciales para los entornos de producción a gran escala. El valor agregado respalda aún más la diferenciación a través de métodos como la concentración de proteínas, la hidrólisis, la mezcla y la mejora funcional, transformando las proteínas animales en ingredientes especializados en lugar de materias primas genéricas. El desarrollo de formatos de proteínas procesadas contribuye al crecimiento del mercado al habilitar nuevas aplicaciones, mejorar la eficiencia de la cadena de suministro y apoyar el posicionamiento de productos premium.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brotes de enfermedades animales y riesgos de bioseguridad | -0.9% | Cinturón avícola de Estados Unidos, regiones lecheras; esporádico en Canadá y México | Corto plazo (≤ 2 años) |
| Limitaciones regulatorias sobre el uso de antibióticos | -0.6% | Estados Unidos, Canadá, con supervisión de la FDA y Health Canada | Mediano plazo (2-4 años) |
| Requisitos estrictos de cumplimiento ambiental | -0.5% | Estados Unidos (California, Noreste), Canadá (Ontario, Quebec) | Largo plazo (≥ 4 años) |
| Volatilidad en la calidad y disponibilidad de ingredientes para piensos | -0.7% | Estados del Cinturón del Maíz, praderas canadienses, norte de México | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brotes de enfermedades animales y riesgos de bioseguridad
Los brotes de enfermedades animales y los riesgos de bioseguridad plantean desafíos significativos para el mercado de proteína animal de América del Norte, creando volatilidad estructural en la producción, las cadenas de suministro y los flujos comerciales. El brote de influenza aviar H5N1 de 2024-2025 subrayó la vulnerabilidad de la región a las enfermedades animales altamente patógenas. Medidas como el sacrificio masivo, las restricciones de movimiento y los esfuerzos de contención de emergencia interrumpieron los ciclos de producción avícola, redujeron la disponibilidad de materias primas y aumentaron la incertidumbre operativa en toda la cadena de valor de proteínas. Además de las interrupciones inmediatas del suministro, el brote llevó a un mayor escrutinio regulatorio, requisitos de vigilancia más estrictos y mayores costos de cumplimiento, añadiendo presión sobre los productores y procesadores. Estos riesgos de bioseguridad obstaculizan el crecimiento del mercado al desestabilizar la producción, retrasar la utilización de la capacidad y elevar las primas de riesgo para las operaciones de proteína animal. Además, los brotes de enfermedades comprometen la fiabilidad de las exportaciones, ya que los socios comerciales imponen prohibiciones temporales o protocolos de inspección más estrictos, lo que agrava la incertidumbre del mercado. En respuesta, los productores deben adaptarse a estos desafíos en evolución.
Limitaciones regulatorias sobre el uso de antibióticos
Las restricciones regulatorias sobre el uso de antibióticos plantean un desafío significativo para el mercado de proteína animal de América del Norte, alterando las prácticas de gestión ganadera y aumentando las complejidades operativas en toda la cadena de valor. Las regulaciones más estrictas que limitan el uso de antibióticos para la promoción del crecimiento y con fines preventivos han obligado a los productores a adoptar estrategias alternativas de gestión de la salud, incluidas medidas mejoradas de bioseguridad, programas de vacunación y aditivos especializados para piensos. Si bien estos enfoques contribuyen a mejores resultados de salud animal a largo plazo, a menudo resultan en mayores costos, períodos de ajuste prolongados y mayores riesgos de producción, especialmente durante los ciclos propensos a enfermedades. Estas limitaciones regulatorias pueden llevar a mayores tasas de morbilidad, menor eficiencia en la alimentación y un rendimiento de crecimiento más lento, especialmente en los sistemas de ganadería intensiva que tradicionalmente han dependido de los antibióticos para mantener la consistencia y la escala.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Proteína:
El Colágeno Supera a los Formatos Lácteos TradicionalesLa proteína de suero de leche representó una participación del 43,21% del mercado de proteína animal de América del Norte en 2025 y continúa dominando debido a sus beneficios nutricionales, versatilidad y fuerte demanda en diversas industrias de uso final. Es ampliamente reconocida por su perfil completo de aminoácidos, alto valor biológico y rápida digestibilidad, lo que la convierte en una fuente de proteínas preferida para la nutrición deportiva, los consumidores de estilo de vida activo y las aplicaciones de nutrición clínica. Su asociación con la síntesis de proteínas musculares, la recuperación y la saciedad ha impulsado una demanda consistente de atletas, poblaciones de edad avanzada enfocadas en el mantenimiento muscular y consumidores de control de peso. Además, la creciente adopción de proteína de suero de leche en formulaciones de alimentos y bebidas funcionales fortalece aún más su posición en el mercado.
La proteína de colágeno, proyectada para crecer a una sólida CAGR del 6,31% hasta 2031, está emergiendo como el tipo de proteína de más rápido crecimiento en el mercado de proteína animal de América del Norte. El colágeno es cada vez más valorado por su papel en la mejora de la elasticidad de la piel, la movilidad articular, la fortaleza ósea y la salud del tejido conectivo, lo que lo hace particularmente atractivo para los consumidores de edad avanzada, las mujeres y las personas enfocadas en el bienestar. Su alta biodisponibilidad en forma hidrolizada, perfil de sabor neutro y facilidad de formulación permiten su incorporación fluida en alimentos funcionales, bebidas, sopas, cafés y productos de snacks, ampliando su base de consumidores más allá de los usuarios tradicionales de suplementos. Además, la tendencia creciente de ingredientes naturales y de etiqueta limpia en los productos alimenticios ha amplificado la demanda de proteína de colágeno, ya que se alinea con las preferencias de los consumidores por la salud y el bienestar.



Por Categoría:
Lo Orgánico Gana Participación a Pesar de la Prima de PrecioSe proyecta que la proteína animal convencional mantendrá una participación dominante del 75,62% del mercado de proteína animal de América del Norte en 2025, lo que subraya su papel establecido en la fabricación de alimentos convencionales. Esta dominancia está impulsada por la escala estructural, la eficiencia operativa y la amplia integración de la cadena de valor. Los sistemas de proteínas convencionales se benefician de prácticas de producción estandarizadas, genética ganadera avanzada, regímenes de alimentación optimizados e infraestructura de procesamiento bien desarrollada. Estos factores garantizan colectivamente una calidad consistente, una producción de alto volumen y un rendimiento confiable. Además, esta categoría se beneficia de una sólida familiaridad regulatoria y una aceptación industrial de larga data, lo que reduce las incertidumbres de cumplimiento y permite a los fabricantes operar a escala con riesgos mínimos de formulación o abastecimiento.
La proteína animal orgánica, con una CAGR proyectada del 5,76%, refleja un cambio estructural en el mercado de proteína animal de América del Norte, impulsado por la evolución de las filosofías de producción, los estándares de abastecimiento y la alineación de la cadena de valor. El crecimiento del segmento está impulsado principalmente por las crecientes demandas de los consumidores y minoristas de transparencia, trazabilidad e integridad de los insumos. La proteína orgánica se posiciona como una categoría diferenciada, que enfatiza los insumos de alimentación certificados, el uso controlado de antibióticos y las prácticas agrícolas auditadas. Estas prácticas mejoran la confianza del consumidor y apoyan la credibilidad de la marca a largo plazo. Los avances en la gestión ganadera orgánica, la optimización de la alimentación y la armonización de la certificación están abordando gradualmente las inconsistencias de suministro, lo que permite una mayor escalabilidad comercial.
Por Aplicación:
El Cuidado Personal Emerge como Motor de CrecimientoLos alimentos y bebidas representaron el 47,13% del mercado de proteína animal de América del Norte en 2025, representando el segmento de aplicación más grande y estructuralmente dominante. Esta dominancia está impulsada por el papel central de la proteína animal en las dietas cotidianas y los sistemas industriales de alimentos. La integración de proteínas animales en las cadenas de valor centrales de fabricación de alimentos destaca su importancia como insumos nutricionales, estructurales y funcionales esenciales. Los fabricantes de alimentos y bebidas dependen de las proteínas animales por su alta biodisponibilidad, perfil completo de aminoácidos y rendimiento consistente, lo que garantiza una calidad de producto confiable en la producción a gran escala. Además, la creciente demanda de dietas ricas en proteínas y la creciente popularidad de los productos alimenticios enriquecidos con proteínas refuerzan aún más la importancia de este segmento.
Se proyecta que el segmento de cuidado personal y cosméticos se expandirá a una sólida CAGR del 6,58% hasta 2031, convirtiéndolo en uno de los segmentos de aplicación de más rápido crecimiento dentro del mercado de proteína animal de América del Norte. Este crecimiento está impulsado por la creciente convergencia de la belleza, el bienestar y los ingredientes biofuncionales. Las proteínas de origen animal son valoradas por sus propiedades formadoras de películas, hidratantes, fortalecedoras y antienvejecimiento, que mejoran el rendimiento del producto y el atractivo sensorial. Las innovaciones en las tecnologías de hidrólisis y purificación de proteínas han respaldado aún más este crecimiento al permitir el desarrollo de ingredientes proteicos de alta pureza y biodisponibles. Estos avances facilitan la incorporación de dichas proteínas en formulaciones cosméticas modernas manteniendo la estabilidad y eficacia. Además, la creciente preferencia de los consumidores por ingredientes naturales y funcionales en los productos de cuidado personal está acelerando la adopción de proteínas de origen animal en este segmento.

Análisis Geográfico
Mercado de Proteína Animal en Wisconsin, California y Nueva York
Estados Unidos, con una participación de mercado del 79,65% en 2025, sigue siendo el actor dominante en el mercado de proteína animal de América del Norte, respaldado por su extensa infraestructura de procesamiento lácteo. Estados como Wisconsin, California y Nueva York albergan instalaciones avanzadas de producción de suero de leche y caseína que satisfacen una demanda interna significativa y, al mismo tiempo, impulsan una sólida presencia exportadora. Según el Observatorio de Complejidad Económica (OEC), entre septiembre de 2025 y octubre de 2025, las exportaciones de suero de leche de Estados Unidos aumentaron de 50,8 millones de USD a 59,1 millones de USD, lo que pone de relieve la sostenida demanda internacional y refuerza la posición del país como exportador clave de productos de proteína de suero de leche [3]. El liderazgo del país en este mercado se ve reforzado además por su capacidad de innovar en tecnologías de procesamiento lácteo y mantener estrictos estándares de calidad, lo que garantiza su ventaja competitiva tanto en los mercados nacionales como internacionales.
Mercado de Proteína Animal en México
México, con una proyección de CAGR del 5,89% hasta 2031, se está consolidando como el líder de crecimiento de la región debido a la rápida urbanización y a los cambios en las preferencias alimentarias. La creciente población de ingresos medios adopta cada vez más dietas con mayor contenido proteico, lo que impulsa un cambio en los patrones de consumo hacia una mayor ingesta de proteína animal. La mejora de la logística, el aumento de las inversiones en manufactura de alimentos y la mayor disponibilidad de ingredientes proteicos están fortaleciendo aún más el papel de México en el mercado regional, posicionándolo como uno de los mercados de más rápido crecimiento en América del Norte. Además, se espera que las iniciativas gubernamentales orientadas a mejorar la seguridad alimentaria y promover la producción nacional respalden la trayectoria de crecimiento del mercado en los próximos años.
Mercado de Proteína Animal en Canadá
Canadá mantiene una trayectoria de crecimiento estable, aunque más lenta, en el mercado de proteína animal de América del Norte. Su sector lácteo opera bajo un sistema de gestión de la oferta que utiliza cuotas de producción, precios administrados y controles de importación para equilibrar la oferta interna con la demanda y estabilizar la economía agrícola. Si bien este sistema garantiza una calidad constante y minimiza la volatilidad de la producción, también limita la capacidad de expansión y reduce la competitividad exportadora en comparación con el mercado de Estados Unidos. Sin embargo, el enfoque de Canadá en prácticas agrícolas sostenibles y su reputación por la alta calidad de sus productos lácteos continúan brindando oportunidades para el crecimiento en mercados de nicho y el posicionamiento de productos premium.
Ediciones regionales
Todas las regiones
Panorama Competitivo
Concentración del Mercado
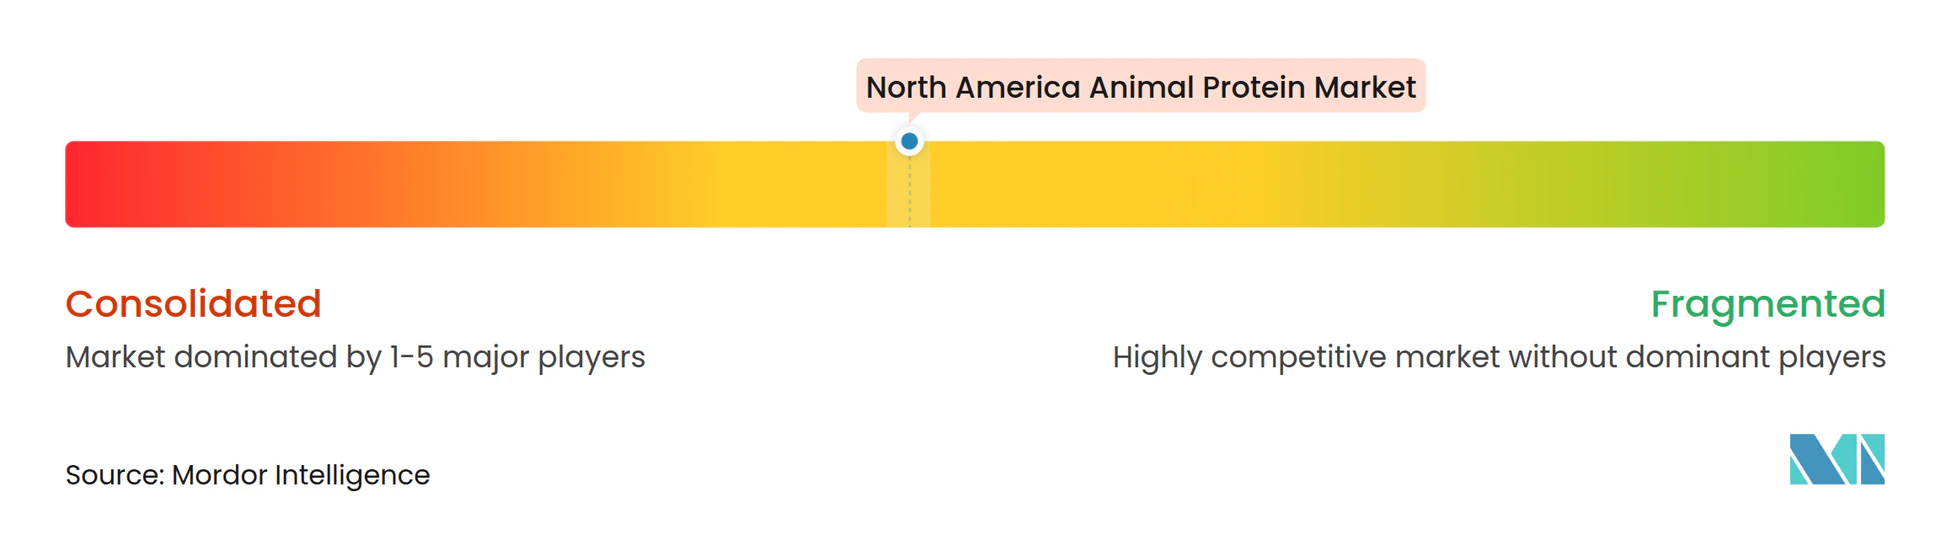
El mercado de proteína animal de América del Norte demuestra una concentración moderada, marcada por la presencia de titulares verticalmente integrados, especialistas globales impulsados por la innovación y disruptores emergentes. Las grandes cooperativas lácteas, como Dairy Farmers of America y Agropur, dominan el mercado a través del control integral sobre la adquisición de leche, el procesamiento y la comercialización de ingredientes. Esta integración vertical permite a estos actores capturar márgenes en múltiples etapas de la cadena de valor, garantizar una calidad consistente de las materias primas y mantener un suministro confiable a escala. Sus ventajas estructurales, incluida la propiedad de los agricultores, los contratos de abastecimiento a largo plazo y la escala de procesamiento, crean barreras de entrada significativas y refuerzan su liderazgo en los segmentos clave de proteína animal.
Además de las cooperativas, los especialistas globales en ingredientes como Kerry Group y Glanbia compiten centrándose en la diferenciación impulsada por la innovación en lugar del dominio por volumen. Estas empresas utilizan capacidades avanzadas de Investigación y Desarrollo (I+D) para crear formatos de proteínas propietarios, como aislados de suero de leche transparentes, caseínas modificadas enzimáticamente y sistemas de péptidos a medida. Estas innovaciones tienen como objetivo mejorar la funcionalidad, la digestibilidad y el rendimiento de la formulación. La ventaja competitiva en este segmento depende cada vez más de la adopción de tecnología, con los principales actores invirtiendo en cascadas de filtración por membrana, sistemas de secado por atomización de próxima generación y análisis de calidad en tiempo real. Estas tecnologías mejoran la eficiencia del rendimiento, la consistencia del producto y el control de costos, lo que señala un cambio desde el suministro de proteínas de materias primas hacia soluciones de proteínas de valor agregado y alta especificación.
Los actores más pequeños y emergentes están estableciendo posiciones en nichos desatendidos y técnicamente complejos, como la proteína de insectos y el colágeno marino. Estos segmentos a menudo son pasados por alto por los titulares debido a las incertidumbres regulatorias, la fragmentación de la cadena de suministro y los mayores riesgos de comercialización. Sin embargo, presentan ventajas de ser el primero en moverse para los participantes ágiles dispuestos a invertir en producción a escala piloto, innovación en abastecimiento y educación del consumidor. A medida que las narrativas de sostenibilidad, la nutrición funcional y el abastecimiento alternativo ganan prominencia, estos disruptores están reformando la dinámica competitiva en la periferia del mercado.
Líderes de la Industria de Proteína Animal de América del Norte
-
Agropur Dairy Cooperative
-
Arla Foods amba
-
Glanbia PLC
-
Groupe Lactalis S.A.
-
Kerry Group PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Proteína Animal en América del Norte Empresas cubiertas en este informe
- Agropur Dairy Cooperative
- Arla Foods amba
- Glanbia PLC
- Groupe Lactalis S.A.
- Darling Ingredients Inc.
- Kerry Group PLC
- Farbest-Tallman Foods Corp.
- Ajinomoto Co. Inc.
- Milk Specialties Global
- Tessenderlo Group
- Fonterra Co-operative Group
- Dairy Farmers of America
- Hilmar Cheese Company
- Leprino Foods Company
- FrieslandCampina Ingredients
- Saputo Inc.
- AMCO Proteins
- Idaho Milk Products
- Grande Custom Ingredients Group
- Optimum Nutrition (Glanbia)
Desarrollos recientes de la industria en Mercado de Proteína Animal en América del Norte
- Diciembre de 2025: FrieslandCampina ha completado la adquisición de Wisconsin Whey Protein, con sede en Estados Unidos, para mejorar su cartera de ingredientes B2B y fortalecer su presencia en el mercado norteamericano.
- Marzo de 2025: Vivici ha introducido ViviteinTM BLG en el mercado de Estados Unidos. ViviteinTM BLG es una proteína láctea (beta-lactoglobulina) producida mediante fermentación de precisión, sin la participación de animales en el proceso de producción.
- Noviembre de 2024: Arla Foods Ingredients ha introducido un nuevo hidrolizado de proteína de suero de leche diseñado para ofrecer un perfil de sabor mejorado en comparación con ingredientes similares utilizados en nutrición médica a base de péptidos.
Alcance del Informe del Mercado de Proteína Animal de América del Norte
La proteína animal se refiere a las proteínas obtenidas de fuentes naturales, incluidas la carne, los huevos, la leche, el pescado y los insectos, que se utilizan ampliamente en diversas industrias. El mercado de proteína animal de América del Norte está segmentado según el tipo de proteína, la categoría, la aplicación y la geografía. Según el tipo de proteína, el mercado está segmentado en caseína y caseinatos, colágeno, proteína de huevo, gelatina, proteína de insectos, proteína de leche, proteína de suero de leche y otras proteínas animales. Según la categoría, el mercado está segmentado en convencional y orgánico. Según la aplicación, el mercado está segmentado en alimento para animales, cuidado personal y cosméticos, alimentos y bebidas, y suplementos. El segmento de alimentos y bebidas está segmentado además en panadería, bebidas, cereales de desayuno, condimentos/salsas, confitería, productos lácteos y alternativas lácteas, productos alimenticios listos para consumir/listos para cocinar y otros. Según la geografía, el mercado está segmentado en Estados Unidos, Canadá, México y el resto de América del Norte. El informe proporciona el tamaño del mercado y las previsiones tanto en valor (USD) como en volumen (toneladas) para todos los segmentos mencionados.
Resumen de la segmentación
Por Tipo de Proteína
| Caseína y Caseinatos |
| Colágeno |
| Proteína de Huevo |
| Gelatina |
| Proteína de Insectos |
| Proteína de Leche |
| Proteína de Suero de Leche |
| Otras Proteínas Animales |
Por Categoría
| Convencional |
| Orgánico |
Por Aplicación
| Alimento para Animales | |
| Cuidado Personal y Cosméticos | |
| Alimentos y Bebidas | Panadería |
| Bebidas | |
| Cereales de Desayuno | |
| Condimentos/Salsas | |
| Confitería | |
| Productos Lácteos y Alternativas Lácteas | |
| Productos Alimenticios Listos para Consumir/Listos para Cocinar | |
| Otros | |
| Suplementos |
Por Geografía
| Estados Unidos |
| Canadá |
| México |
| Resto de América del Norte |
| Por Tipo de Proteína | Caseína y Caseinatos | |
| Colágeno | ||
| Proteína de Huevo | ||
| Gelatina | ||
| Proteína de Insectos | ||
| Proteína de Leche | ||
| Proteína de Suero de Leche | ||
| Otras Proteínas Animales | ||
| Por Categoría | Convencional | |
| Orgánico | ||
| Por Aplicación | Alimento para Animales | |
| Cuidado Personal y Cosméticos | ||
| Alimentos y Bebidas | Panadería | |
| Bebidas | ||
| Cereales de Desayuno | ||
| Condimentos/Salsas | ||
| Confitería | ||
| Productos Lácteos y Alternativas Lácteas | ||
| Productos Alimenticios Listos para Consumir/Listos para Cocinar | ||
| Otros | ||
| Suplementos | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
Definición de mercado
- Usuario Final - El Mercado de Ingredientes Proteicos opera sobre una base B2B. Los fabricantes de Alimentos, Bebidas, Suplementos, Alimento para Animales y Cuidado Personal y Cosméticos se consideran usuarios finales en el mercado estudiado. El alcance excluye a los fabricantes que compran suero de leche líquido/seco para ser utilizado como agente aglutinante o espesante u otras aplicaciones no proteicas.
- Tasa de Penetración - La Tasa de Penetración se define como el porcentaje del Volumen del Mercado de Usuario Final Fortificado con Proteínas en el Volumen Total del Mercado de Usuario Final.
- Contenido Promedio de Proteínas - El contenido promedio de proteínas es el contenido promedio de proteínas presente por cada 100 g de producto fabricado por todas las empresas de usuarios finales consideradas dentro del alcance de este informe.
- Volumen del Mercado de Usuario Final - El volumen del mercado de usuario final es el volumen consolidado de todos los tipos y formas de productos de usuario final en el país o región.
| Palabra clave | Definición |
|---|---|
| Alfa-lactoalbúmina (α-Lactoalbúmina) | Es una proteína que regula la producción de lactosa en la leche de casi todas las especies de mamíferos. |
| Aminoácido | Es un compuesto orgánico que contiene grupos funcionales tanto amino como ácido carboxílico, que son necesarios para la síntesis de proteínas corporales y otros compuestos importantes que contienen nitrógeno, como la creatina, las hormonas peptídicas y algunos neurotransmisores. |
| Escaldado | Es el proceso de calentar brevemente verduras con vapor o agua hirviendo. |
| BRC | Consorcio Minorista Británico |
| Mejorador de pan | Es una mezcla a base de harina de varios componentes con propiedades funcionales específicas diseñadas para modificar las características de la masa y dar atributos de calidad al pan. |
| BSF | Mosca Soldado Negro |
| Caseinato | Es una sustancia producida al añadir un álcali a la caseína ácida, un derivado de la caseína. |
| Enfermedad celíaca | La enfermedad celíaca es una reacción inmune a la ingesta de gluten, una proteína que se encuentra en el trigo, la cebada y el centeno. |
| Calostro | Es un fluido lechoso que liberan los mamíferos que han dado a luz recientemente antes de que comience la producción de leche materna. |
| Concentrado | Es la forma menos procesada de proteína y tiene un contenido proteico que oscila entre el 40 y el 90% en peso. |
| Base de proteína seca | Se refiere al porcentaje de "proteína pura" presente en un suplemento después de que el agua que contiene se elimina completamente mediante calor. |
| Suero de leche en polvo | Es el producto resultante del secado del suero de leche fresco que ha sido pasteurizado y al que no se ha añadido nada como conservante. |
| Proteína de huevo | Es una mezcla de proteínas individuales, que incluye ovoalbúmina, ovomucoide, ovoglobulina, conalbúmina, vitelina y vitelenina. |
| Emulsionante | Es un aditivo alimentario que facilita la mezcla de alimentos que son inmiscibles entre sí, como el aceite y el agua. |
| Enriquecimiento | Es el proceso de adición de micronutrientes que se pierden durante el procesamiento del producto. |
| ERS | Servicio de Investigación Económica del USDA |
| Extrusión | Es el proceso de forzar ingredientes mezclados blandos a través de una abertura en una placa perforada o troquel diseñado para producir la forma requerida. El alimento extruido se corta luego a un tamaño específico mediante cuchillas. |
| Haba | También conocida como faba, es otra palabra para los frijoles amarillos partidos. |
| FDA | Administración de Alimentos y Medicamentos |
| Laminado | Es un proceso en el que típicamente un grano de cereal (como maíz, trigo o arroz) se descompone en sémola, se cocina con sabores y jarabes, y luego se prensa en copos entre rodillos enfriados. |
| Agente espumante | Es un ingrediente alimentario que hace posible formar o mantener una dispersión uniforme de una fase gaseosa en un alimento líquido o sólido. |
| Servicio de alimentación | Se refiere a la parte de la industria alimentaria que incluye empresas, instituciones y compañías que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías escolares y hospitalarias, operaciones de catering y muchos otros formatos. |
| Fortificación | Es la adición deliberada de micronutrientes que no se encuentran en ellos de forma natural o que se pierden durante el procesamiento, para mejorar el valor nutricional de un producto alimenticio. |
| FSANZ | Normas Alimentarias de Australia y Nueva Zelanda |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Seguridad y Normas Alimentarias de India |
| Agente gelificante | Es un ingrediente que funciona como estabilizador y espesante para proporcionar espesor sin rigidez mediante la formación de gel. |
| GHG | Gas de Efecto Invernadero |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Cáñamo | Es una clase botánica de cultivares de Cannabis sativa cultivados específicamente para uso industrial o medicinal. |
| Hidrolizado | Es una forma de proteína fabricada exponiendo la proteína a enzimas que pueden romper parcialmente los enlaces entre los aminoácidos de la proteína y descomponer proteínas grandes y complicadas en piezas más pequeñas. Su procesamiento facilita y acelera la digestión. |
| Hipoalergénico | Se refiere a una sustancia que causa menos reacciones alérgicas. |
| Aislado | Es la forma más pura y procesada de proteína que ha sido sometida a separación para obtener una fracción proteica pura. Típicamente contiene ≥ 90% de proteína en peso. |
| Queratina | Es una proteína que ayuda a formar el cabello, las uñas y la capa exterior de la piel. |
| Lactoalbúmina | Es la albúmina contenida en la leche y obtenida del suero de leche. |
| Lactoferrina | Es una glicoproteína de unión al hierro que está presente en la leche de la mayoría de los mamíferos. |
| Lupino | Son las semillas de leguminosas amarillas del género Lupinus. |
| Millennial | También conocido como Generación Y o Gen Y, se refiere a las personas nacidas entre 1981 y 1996. |
| Monogástrico | Se refiere a un animal con un estómago de un solo compartimento. Ejemplos de monogástricos incluyen humanos, aves de corral, cerdos, caballos, conejos, perros y gatos. La mayoría de los monogástricos generalmente no pueden digerir muchos materiales alimenticios de celulosa como los pastos. |
| MPC | Concentrado de proteína de leche |
| MPI | Aislado de proteína de leche |
| MSPI | Aislado de proteína de soja metilada |
| Micoproteína | La micoproteína es una forma de proteína unicelular, también conocida como proteína fúngica, derivada de hongos para el consumo humano. |
| Nutricosmética | Es una categoría de productos e ingredientes que actúan como suplementos nutricionales para cuidar la belleza natural de la piel, las uñas y el cabello. |
| Osteoporosis | Es una condición médica en la que los huesos se vuelven frágiles y quebradizos por la pérdida de tejido, típicamente como resultado de cambios hormonales o deficiencia de calcio o vitamina D. |
| PDCAAS | La puntuación de aminoácidos corregida por digestibilidad de proteínas (PDCAAS) es un método para evaluar la calidad de una proteína basado tanto en los requisitos de aminoácidos de los humanos como en su capacidad para digerirla. |
| Consumo per cápita de proteína animal | Es la cantidad promedio de proteína animal (como leche, suero de leche, gelatina, colágeno y proteínas de huevo) que está disponible para el consumo de cada persona en una población real. |
| Consumo per cápita de proteína vegetal | Es la cantidad promedio de proteína vegetal (como proteínas de soja, trigo, guisante, avena y cáñamo) que está disponible para el consumo de cada persona en una población real. |
| Quorn | Es una proteína microbiana fabricada utilizando micoproteína como ingrediente, en la que el cultivo de hongos se seca y se mezcla con albúmina de huevo o proteína de patata, que actúa como aglutinante, y luego se ajusta en textura y se prensa en diversas formas. |
| Listo para Cocinar (RTC) | Se refiere a productos alimenticios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción a través de un proceso que se indica en el envase. |
| Listo para Consumir (RTE) | Se refiere a un producto alimenticio preparado o cocinado con anticipación, sin necesidad de cocción o preparación adicional antes de ser consumido. |
| RTD | Listo para Beber |
| RTS | Listo para Servir |
| Grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y sazonada, que puede ser fresca, ahumada o en escabeche y que generalmente se rellena en una tripa. |
| Seitán | Es un sustituto de la carne de origen vegetal elaborado con gluten de trigo. |
| Cápsula blanda | Es una cápsula a base de gelatina con relleno líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Aislado de proteína de soja |
| Espirulina | Es una biomasa de cianobacterias que puede ser consumida por humanos y animales. |
| Estabilizador | Es un ingrediente añadido a los productos alimenticios para ayudar a mantener o mejorar su textura original y sus características físicas y químicas. |
| Suplementación | Es el consumo o provisión de fuentes concentradas de nutrientes u otras sustancias que tienen como objetivo complementar los nutrientes en la dieta y está destinado a corregir deficiencias nutricionales. |
| Texturizante | Es un tipo específico de ingrediente alimentario que se utiliza para controlar y alterar la sensación en boca y la textura de los productos alimenticios y de bebidas. |
| Espesante | Es un ingrediente que se utiliza para aumentar la viscosidad de un líquido o masa y hacerlo más espeso, sin cambiar sustancialmente sus otras propiedades. |
| Grasa trans | También llamados ácidos grasos trans insaturados o ácidos grasos trans, es un tipo de grasa insaturada que se produce naturalmente en pequeñas cantidades en la carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de suero de leche |
| WPI | Aislado de proteína de suero de leche |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Las variables clave cuantificables (industriales y externas) relacionadas con el segmento de producto específico y el país se seleccionan de un grupo de variables y factores relevantes basados en investigación documental y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman además mediante modelos de regresión (donde sea necesario).
- Paso 2: Construir un Modelo de Mercado: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




