
Tamaño y Participación del Mercado de Proteínas
Análisis del Mercado de Proteínas por Mordor Intelligence
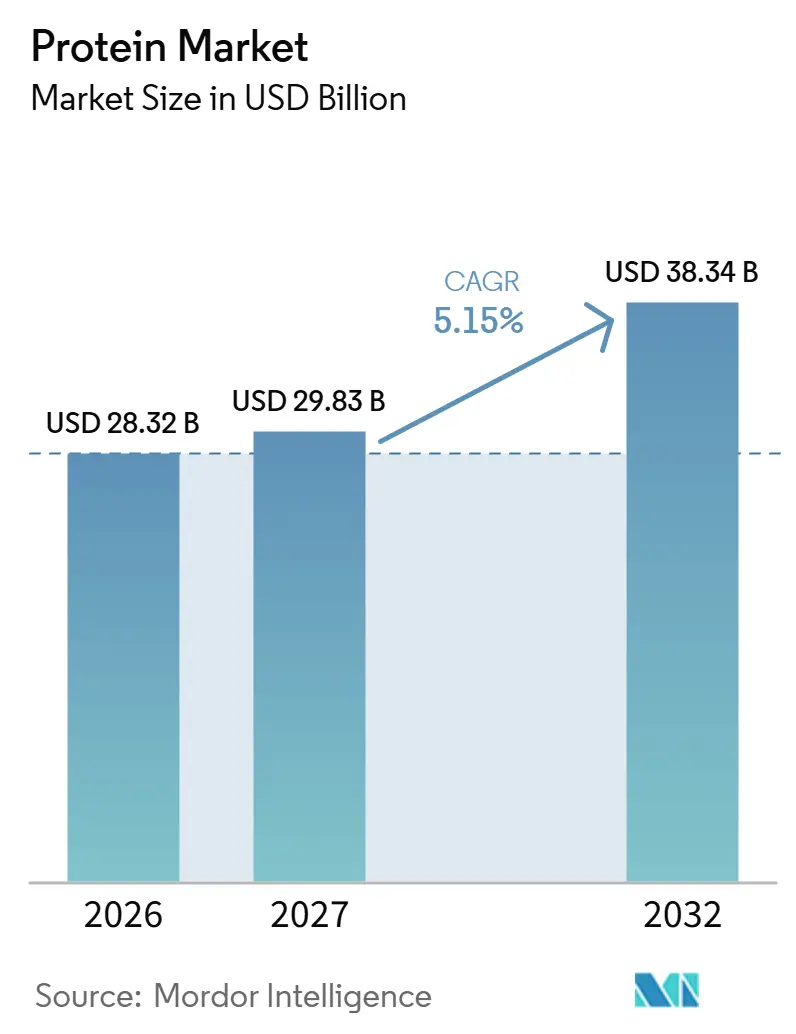
El tamaño del mercado de proteínas se proyecta que se expanda desde 28,32 mil millones de USD en 2026 y 29,83 mil millones de USD en 2027 hasta 38,34 mil millones de USD para 2032, registrando una CAGR del 5,15% entre 2027 y 2032.
Las oportunidades de crecimiento en los Estados Unidos abarcan las dietas altas en proteínas, las bebidas listas para consumir y las formulaciones de proteínas vegetales adecuadas para bebidas similares a los refrescos. Estos usos favorecen ingredientes cuya funcionalidad se adapta al producto terminado, mientras que el alcance de la distribución ofrece a los fabricantes de bebidas otra vía de expansión. Las interrupciones en el suministro de suero de leche pueden elevar los costos de sustitución para los fabricantes de alimentos que dependen de proteínas lácteas. Los productores están respondiendo mediante adiciones de capacidad de concentrado de soya, mejoras planificadas del suero de leche y acuerdos de fabricación por contrato, aunque la calificación de clientes del sector alimentario puede retrasar la comercialización. Dado que la calificación de clientes del sector alimentario puede demorar el nuevo suministro mientras las interrupciones del suero de leche elevan los costos de sustitución, los proveedores con capacidad ya calificada para fabricantes de alimentos tienen la ventaja a más corto plazo.
Conclusiones Clave del Informe
- Por fuente, las proteínas animales representaron una participación del 66,89% en el mercado de proteínas en 2026, mientras que se prevé que las proteínas vegetales sean el segmento de más rápido crecimiento con una CAGR del 7,6% entre 2027 y 2032.
- En cuanto a las formas, los concentrados representaron una participación del 42,25% del tamaño del mercado de proteínas en 2026, y se proyecta que los hidrolizados lideren el crecimiento con una CAGR del 7,7% entre 2027 y 2032.
- Por aplicaciones, los alimentos y bebidas lideraron con una participación del 59,61% en 2026, mientras que se prevé que el segmento de suplementos dietéticos y nutrición deportiva se expanda más rápidamente con una CAGR del 6,55% entre 2027 y 2032.
- Geográficamente, América del Norte mantuvo una participación del 35,01% en 2026, mientras que se proyecta que Asia-Pacífico sea la geografía de más rápido crecimiento con una CAGR del 7,3% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción generalizada de dietas altas en proteínas y nutrición deportiva | +2.4% | América del Norte, especialmente los Estados Unidos | Corto plazo (≤ 2 años) |
| Rápida penetración de proteínas de origen vegetal y alternativas en alimentos y bebidas | +1.4% | Europa, especialmente España | Mediano plazo (2-4 años) |
| Fortificación con proteínas en alimentos funcionales y bebidas | +1.1% | América del Norte, especialmente los Estados Unidos | Mediano plazo (2-4 años) |
| Expansión de suplementos proteicos y formatos listos para beber | +1% | América del Norte, especialmente los Estados Unidos | Corto plazo (≤ 2 años) |
| Escalado de la fermentación de precisión para proteínas lácteas de origen no animal | +0.5% | América del Norte, especialmente los Estados Unidos | Largo plazo (≥ 4 años) |
| Demanda de alimentos premium para mascotas y acuicultura de proteínas novedosas | +0.3% | América del Sur, particularmente Ecuador | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción generalizada de dietas altas en proteínas y nutrición deportiva
La adopción generalizada puede ampliar la base de consumidores disponible para los fabricantes que utilizan proteínas. En la encuesta de 2026 del Consejo Internacional de Información Alimentaria, el 27% de los adultos estadounidenses de entre 18 y 80 años declararon haber seguido una dieta alta en proteínas en el año anterior, frente al 23% en 2025. Glanbia plc también reportó un crecimiento en volumen del 16,4% para Optimum Nutrition en el primer semestre de 2026, impulsado por el crecimiento de la categoría, el aumento de la distribución y la innovación. La encuesta identifica una audiencia dietética en expansión en los Estados Unidos, mientras que el resultado de Optimum Nutrition muestra una expansión del volumen físico dentro de una marca establecida de nutrición deportiva. Glanbia reportó por separado un crecimiento del 23,5% en el consumo de Optimum Nutrition en canales medidos en los Estados Unidos en las 13 semanas hasta el 4 de julio de 2026, vinculando la expansión de la marca a la adopción por parte de los compradores en los canales medidos de los Estados Unidos.
Rápida penetración de proteínas vegetales y alternativas en alimentos y bebidas
España muestra una demanda creciente de productos de origen vegetal mientras 2 de sus 4 categorías de sustitución se contraen. En España, el volumen de ventas minoristas en las categorías de carne, leche y bebidas, queso y yogur de origen vegetal aumentó un 6,6% en 2025 respecto a 2024. Sin embargo, los volúmenes de carne y queso de origen vegetal disminuyeron en España durante 2025. La ganancia de volumen combinada representa un mayor rendimiento de productos terminados en esas categorías, creando una posible vía hacia un mayor uso de ingredientes para los fabricantes que participan en la expansión. Las aplicaciones de leche, bebidas y yogur ofrecen colectivamente la vía más clara hacia la demanda de ingredientes en España, ya que sostienen la ganancia de volumen combinada a pesar de las caídas en las alternativas de carne y queso.
Fortificación de proteínas en alimentos y bebidas funcionales
Las ventas minoristas en los Estados Unidos de refrescos con alto contenido de proteínas, que incluyen bebidas carbonatadas, jugos, café listo para consumir, bebidas energéticas y deportivas, aumentaron un 17,8% en 2025 respecto a 2024. Este crecimiento en las ventas de bebidas terminadas proporciona a los proveedores de fortificación una señal comercial descendente en varias aplicaciones de bebidas. Koia introdujo Protein Pop a través de TikTok Shop en enero de 2026, denominándolo el primer refresco de proteína vegetal clara en el mercado estadounidense. El producto combina proteína de guisante clara y fibra prebiótica en un formato efervescente similar a un refresco. Un proveedor de proteína de guisante que persiga este tipo de formulación necesita lograr claridad en una bebida carbonatada junto con el contenido de proteínas, lo que hace que el rendimiento de la aplicación sea central para la oportunidad del ingrediente.
Expansión de suplementos proteicos y formatos listos para beber
Las ventas en dólares de consumo de la bebida lista para consumir (RTD) Premier Protein de los Estados Unidos crecieron un 6% interanual en las 13 semanas finalizadas el 28 de junio de 2026, incluidas las estimaciones de BellRing para los canales no rastreados. BellRing atribuyó el aumento principalmente al crecimiento de la distribución. El crecimiento fue del 5% excluyendo el desplazamiento temporal de una promoción de comercio electrónico y del 16% excluyendo tanto los canales de clubes como ese desplazamiento promocional. Los resultados ajustados preservan una señal de ventas positiva tras eliminar el efecto temporal de la promoción, con un crecimiento más sólido cuando también se excluyen los canales de clubes. Fuera de los canales de clubes, un crecimiento del 16% tras excluir el desplazamiento temporal de la promoción identifica la apertura de ventas más diferenciada para los proveedores de ingredientes que atienden a esta marca RTD.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Preocupaciones por alergenicidad, etiquetado limpio y organismos genéticamente modificados en proteínas de soya y legumbres | -0.6% | América del Norte, especialmente los Estados Unidos | Largo plazo (≥ 4 años) |
| Volatilidad de precios de materias primas y suministro de insumos lácteos y de soya | -0.7% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Notas de sabor desagradables y desafíos de procesamiento que generan mayores costos | -0.3% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aprobaciones regulatorias que ralentizan la adopción de proteínas de insectos y microbianas | -0.2% | Europa, especialmente los países de la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por alergenicidad, etiquetado limpio y organismos genéticamente modificados en proteínas de soya y legumbres
Según la legislación estadounidense, los alimentos cubiertos que contienen ingredientes de proteína de soya que no son materias primas agrícolas sin procesar deben identificar la soya como un alérgeno alimentario importante. La etiqueta puede nombrar la soya entre paréntesis dentro de la lista de ingredientes o en una declaración adyacente de "Contiene". Los aceites altamente refinados derivados de la soya y los ingredientes que califican para exenciones legales quedan fuera de la definición de alérgeno pertinente. La obligación recae sobre el alimento terminado vendido a los consumidores y no sobre la venta del ingrediente a granel. Por lo tanto, el uso de proteína de soya no exenta requiere la identificación de la soya en la etiqueta del producto terminado, un paso que la proteína de guisante o de papa no desencadena, ya que ninguna de las dos figura en la lista legal de alérgenos alimentarios importantes.
Volatilidad de precios de materias primas y suministro de insumos lácteos y de soja
A principios de mayo de 2026, un proveedor se quedó sin proteína de suero de leche para la marca alimentaria canadiense HelloAmino.[1] Bunge Global SA, un agronegocio integrado que produce concentrado de proteína de soya, reveló en febrero de 2026 que los precios más altos de las materias primas agrícolas generalmente aumentan las necesidades de endeudamiento en todas sus operaciones. Dicha exposición puede gravar el capital de trabajo de los proveedores incluso cuando el problema inmediato para los fabricantes de alimentos es el acceso a un ingrediente. Para junio de 2026, HelloAmino, con sede en Calgary, había recurrido al aislado de suero de leche de origen estadounidense después de que el suministro canadiense se agotara, aunque el sustituto costaba un 50% más. Restablecer la disponibilidad a ese precio premium deja menos margen para absorber los costos de inclusión de proteínas dentro de una propuesta de alimento terminado asequible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
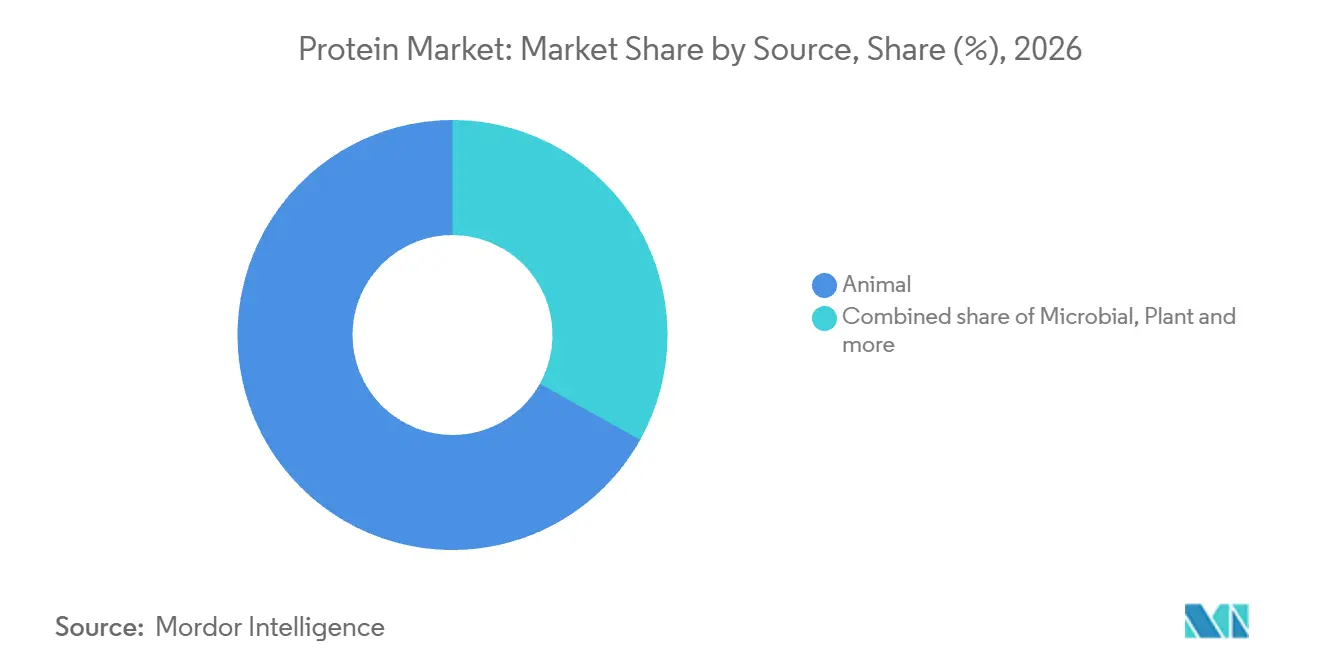
El Valor del Suero de Leche y la Capacidad Vegetal Configuran Diferentes Rutas de CrecimientoLas proteínas animales representaron una participación del 66,89% del tamaño del mercado de proteínas en 2026. Arla Foods Ingredients Group P/S reportó un crecimiento del 29,3% en las ventas de ingredientes de proteína de suero de leche de valor agregado en 2025. En el primer semestre de 2026, Arla Foods señaló que los precios más altos de la proteína de suero de leche impulsaron principalmente el desempeño de su negocio de ingredientes, lo que refleja una demanda vinculada a las tendencias de salud y nutrición. Los precios más altos del suero de leche separan la ganancia de valor del vendedor de la exposición al costo del comprador, haciendo que un sólido desempeño del negocio de ingredientes sea compatible con la presión sobre los costos de insumos de los fabricantes.
Las proteínas vegetales son el segmento de más rápido crecimiento, con una CAGR proyectada del 7,6% entre 2027 y 2032. Bunge reportó 60.000 toneladas métricas de capacidad instalada de concentrado de proteína de soya en Morristown durante la puesta en marcha en 2026, y la planta de Indiana abrió en mayo de 2026. La proteína microbiana tiene un canal de alimentación animal en Beijing Shougang LanzaTech, que reportó en 2025 que su producto se suministraba principalmente a fabricantes de alimento para acuicultura y alimento para lechones en China.

Por Forma:
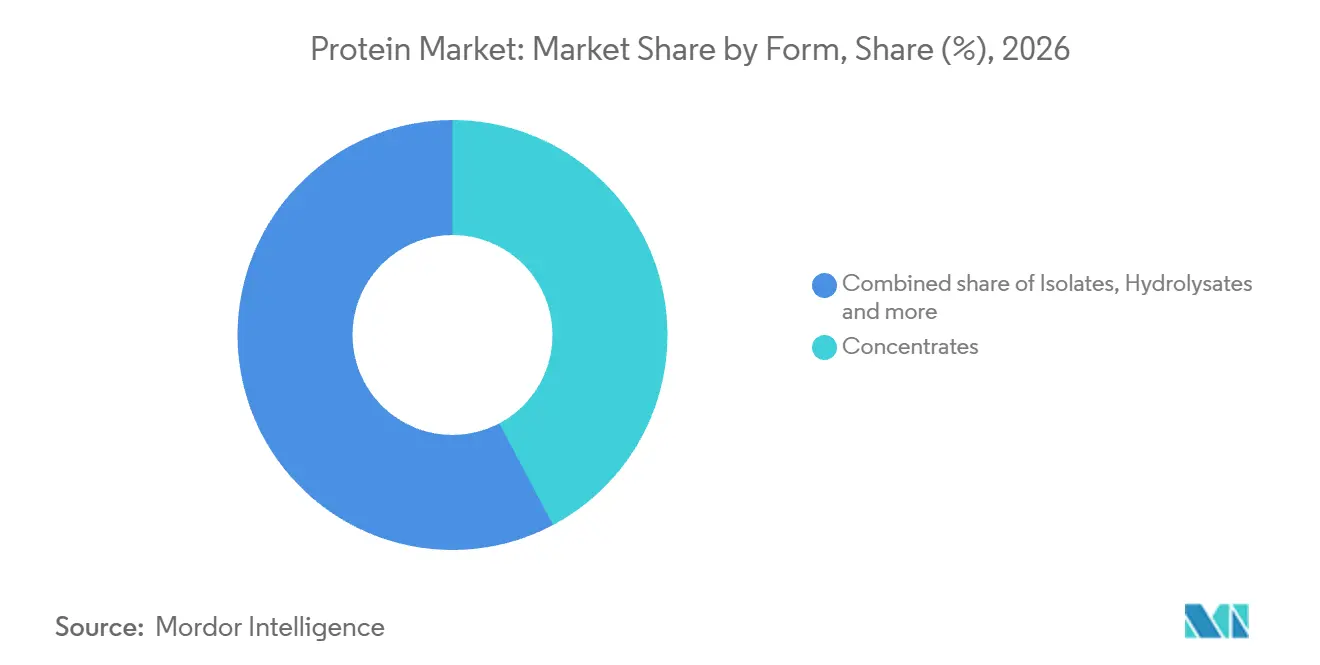
La Escala de Concentrados se Encuentra con el Desarrollo de Capacidad de PéptidosLos concentrados representaron una participación del 42,25% en el mercado de proteínas en 2026. El Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de los Estados Unidos (USDA NASS) reportó 42,8 millones de libras de producción total de concentrado de proteína de suero de leche en los Estados Unidos en agosto de 2026, un aumento del 4,6% respecto a agosto de 2025.[2] Su categoría de concentrado de proteína de suero de leche abarcó ingredientes con un contenido de proteína del 25% al 89,9% y usos tanto humanos como animales. El USDA NASS también reportó 502 millones de libras de producción total de concentrado de proteína de suero de leche en 2025, un aumento del 2,1% respecto a 2024, por lo que el aumento de agosto siguió a un año de expansión de la producción estadounidense en esta categoría de ingredientes.
Los hidrolizados son el segmento de más rápido crecimiento, con una CAGR proyectada del 7,7% entre 2027 y 2032. En octubre de 2025, GELITA Brasil anunció planes para duplicar la capacidad de fabricación de péptidos de colágeno en Mococa, Brasil, con una finalización prevista para 2027. GELITA vinculó la expansión a la creciente demanda mundial de péptidos de colágeno asociada con el envejecimiento saludable, la nutrición deportiva y las aplicaciones de belleza. En Soldiers Nutrition en Brasil, el volumen de ventas de suplementos de colágeno hidrolizado en polvo aumentó un 44,3% en el primer semestre de 2026 respecto al primer semestre de 2025. La duplicación planificada en Mococa, prevista para 2027, añadiría suministro de péptidos de colágeno tras un primer semestre en el que los volúmenes de colágeno en polvo en Soldiers Nutrition ya estaban aumentando.
Por Aplicación:
La Fabricación de Alimentos Ancla la Demanda mientras las Ventas de Nutrición se ExpandenLos alimentos y bebidas representaron el segmento de aplicación más grande, con una participación del 59,61% en 2026. En el invierno de 2025-26, Valley Queen comenzó a producir el concentrado de proteína de suero de leche microparticulado de Arla Foods Ingredients bajo un acuerdo de fabricación por contrato. El ingrediente fue formulado para aplicaciones de alimentos y bebidas con alto contenido de proteínas, con Valley Queen, con sede en Dakota del Sur, actuando como fabricante por contrato. En julio de 2025, Fonterra señaló que Meiji utilizó sus proteínas en alimentos y bebidas médicas japonesas, incluida una bebida alta en proteínas que describió como la de mayor participación de mercado en su categoría. Estos ejemplos conectan la demanda de alimentos y bebidas con ingredientes específicos para cada aplicación, con un socio fabricante que amplía el suministro y un comprador de alimentos médicos que proporciona una salida definida.
El segmento de suplementos dietéticos y nutrición deportiva es el segmento de más rápido crecimiento, con una CAGR proyectada del 6,55% entre 2027 y 2032. BellRing Brands reportó que las ventas netas de su marca de nutrición deportiva Dymatize aumentaron un 26,7% en el tercer trimestre fiscal finalizado el 30 de junio de 2026, respecto al trimestre del año anterior. El aumento comprendió un crecimiento en volumen del 6% y un crecimiento en precio/mezcla del 20,7%. El precio/mezcla aportó la mayor parte de la ganancia en ventas de Dymatize, por lo que los proveedores de ingredientes tienen una señal de demanda física más estrecha en el aumento de volumen del 6% de la marca.
Análisis Geográfico
Mercado de Proteínas de América del Norte
América del Norte representó una participación del 35,01% del tamaño del mercado de proteínas en 2026, convirtiéndola en la geografía más grande. El negocio de concentrado de proteína de soya de Bunge se encuentra principalmente en América del Norte, lo que otorga a la región una base de producción establecida para ese ingrediente. En septiembre de 2026, Bunge reportó actividad comercial continua con clientes en Morristown, Indiana, en los Estados Unidos, mientras continuaban las aprobaciones, calificaciones y la aceleración de la utilización de capacidad por parte de los clientes del sector alimentario.[3] En Morristown, convertir la capacidad instalada en suministro de grado alimentario depende de la calificación del cliente, por lo que una instalación completada no elimina por sí sola el tiempo de espera comercial.
Mercado de Proteínas de Asia-Pacífico
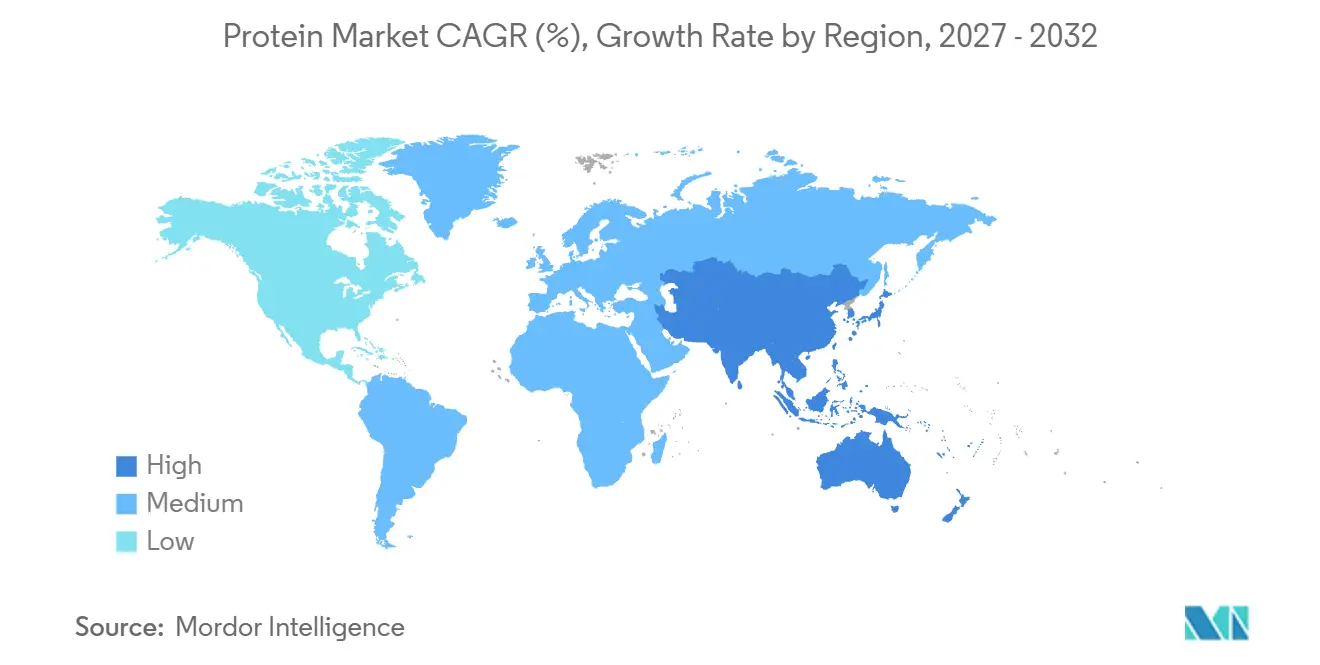
Asia-Pacífico es la geografía de más rápido crecimiento, con una CAGR proyectada del 7,3% entre 2027 y 2032. El Esquema de Desarrollo Alimentario y Nutricional de China 2025-2030 tiene como objetivo un consumo anual per cápita de legumbres de 14 kilogramos y una participación de proteínas de alta calidad superior al 50% de la ingesta diaria de proteínas para 2030. En junio de 2026, el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos en Pekín esperaba que la demanda de suero de leche de China se mantuviera sólida durante 2026, respaldada por aplicaciones alimentarias y de alimentación animal. Sin embargo, los volúmenes de importación de suero de leche de China disminuyeron entre enero y marzo de 2026 respecto al mismo período de 2025. Los usos alimentarios y de alimentación animal amplían la base de demanda regional más allá del canal de importación de suero de leche de China, donde los volúmenes de principios de 2026 disminuyeron.
En Europa, la Unión Europea obtuvo el 25% de las proteínas de semillas oleaginosas y cultivos proteicos utilizados internamente en 2025, siendo la alimentación del ganado el principal uso de la proteína vegetal. En América del Sur, las perspectivas de ProTerra para 2026 identificaron a Caramuru y CJ Selecta como exportadores brasileños de concentrado de proteína de soya no transgénica enfocados en abastecer a Europa. Dentro de Oriente Medio y África, el Departamento de Agricultura de los Estados Unidos pronosticó una mayor producción de harina de semillas oleaginosas en Sudáfrica y exportaciones regionales en 2026/27, mientras que los desafíos de bioseguridad y económicos probablemente limitarían el crecimiento del consumo de alimento animal. La dependencia de importaciones orientada a la alimentación animal en Europa conecta sus necesidades de suministro de proteínas vegetales con el canal de concentrado de proteína de soya procesada atendido por los exportadores brasileños. El pronóstico de Sudáfrica convierte las exportaciones regionales en la salida para el suministro de harina que el crecimiento doméstico restringido de la alimentación animal puede no absorber.
Marco Regulatorio y Perspectivas
Determinadas jurisdicciones difieren en los requisitos de entrada y etiquetado que afectan a los proveedores de ingredientes proteicos que atienden a fabricantes de alimentos para consumo humano. La comparación evalúa la carga regulatoria de estos proveedores, incluidos los requisitos de etiquetado orientados al cliente para los alimentos elaborados con sus ingredientes. La notificación en los Estados Unidos de usos generalmente reconocidos como seguros (GRAS, por sus siglas en inglés) es voluntaria, mientras que la propuesta de la Administración de Alimentos y Medicamentos (FDA) de agosto de 2026 requeriría notificaciones para los usos cubiertos. El Borrador R3337 de abril de 2023 de Sudáfrica propuso restricciones a las declaraciones para los alimentos obligados a llevar etiquetas en el frente del envase y fue descrito como en proceso de consulta y negociación en octubre de 2026.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | Singapur | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Comisión Europea | Agencia de Seguridad Alimentaria de Singapur | Anvisa | Servicios Municipales de Salud a través de Profesionales de Salud Ambiental; apoyo de la Dirección Nacional de Control de Alimentos |
| Instrumentos clave o dirección | Marco de notificación GRAS; propuesta de notificación obligatoria de agosto de 2026 | Reglamento (UE) 2015/2283; condiciones de la lista de la Unión | Ley de Seguridad e Inocuidad Alimentaria; reglamentos de autorización de alimentos novedosos | RDC 839/2023; listas de ingredientes autorizados planificadas para 2026-2027 | R146; Borrador R3337 propuesto |
| Efecto comercial | Notificaciones voluntarias para usos GRAS calificados; posible nueva obligación de presentación | Autorización previa a la comercialización para alimentos novedosos calificados y usos especificados | Requisitos de aprobación previa a la comercialización y de solicitud anticipada para alimentos novedosos | Evaluación de seguridad y autorización para nuevos ingredientes calificados | Obligaciones de etiquetado y divulgación de alérgenos para fabricantes de alimentos, importadores y vendedores |
| Atractivo actual de la política | Alto | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
La flexibilidad de los Estados Unidos respalda su calificación actual, mientras que la propuesta de notificación de agosto de 2026 respalda una dirección de endurecimiento. Las condiciones de la lista de la Unión de Alemania y los deberes de autorización de seguridad de Brasil anclan sus cargas de entrada, mientras que el tema de la agenda de Anvisa de Brasil para 2026-2027 sobre listas de ingredientes autorizados respalda la continuidad junto con la obligación central de aprobación. La norma de Singapur, sin cambios desde el 28 de noviembre de 2025, requiere solicitudes al menos 9 meses antes del suministro propuesto, a menos que la Agencia de Seguridad Alimentaria de Singapur determine razonablemente que la presentación anticipada es imposible y acepte menos tiempo, lo que respalda la continuidad. La carga de etiquetado al cliente de Sudáfrica explica su evaluación actual, mientras que las restricciones propuestas a las declaraciones en el frente del envase apuntan hacia un endurecimiento para las aplicaciones de alimentos terminados pertinentes.
Etapas de la Cadena de Valor
La captura de valor cambia a lo largo del abastecimiento de cultivos, la fabricación de ingredientes proteicos y la distribución a medida que los proveedores convierten los insumos agrícolas en ingredientes para compradores comerciales. En 2026, más del 80% de las semillas de soya procesadas en el complejo de Morristown de Bunge provenían de granjas de Indiana, según cifras de la empresa. La concentración geográfica del abastecimiento convierte las relaciones adicionales con proveedores agrícolas en una decisión diferenciada de resiliencia antes de que comience la fabricación de proteínas.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento agrícola y procesamiento primario | Procesadores integrados de soya como Bunge Global SA | Ventas de procesamiento de cultivos | Volatilidad del mercado de cultivos | Diversificar los contratos de suministro de cultivos |
| Fabricación de ingredientes proteicos | Proveedores de proteína de soya como Archer-Daniels-Midland Company; proveedores de ingredientes de suero de leche como Arla Foods Ingredients Group P/S | Ventas de ingredientes proteicos | Diferentes requisitos de procesamiento de cultivos y suero de leche | Mantener experiencia dedicada en procesamiento de cultivos y lácteos |
| Distribución de ingredientes | Distribuidores especializados de ingredientes como Brenntag Specialties | Ingresos por reventa de ingredientes | Dependencia de los acuerdos de distribución con proveedores | Mantener relaciones alternativas con proveedores autorizados |
| Fuente: Mordor Intelligence | ||||
En julio de 2025, Brenntag anunció un acuerdo de distribución ampliado en los Estados Unidos con Royal Avebe que cubre proteínas funcionales, almidones y fibras a base de papa. Según el acuerdo anunciado, Royal Avebe suministraría los ingredientes y Brenntag los distribuiría a los clientes de alimentos y nutrición en los Estados Unidos. Los derechos de distribución territorial sitúan parte del valor comercial en el acceso a los clientes de alimentos y nutrición en los Estados Unidos, junto con la capacidad de fabricación de ingredientes del proveedor.
Panorama Competitivo
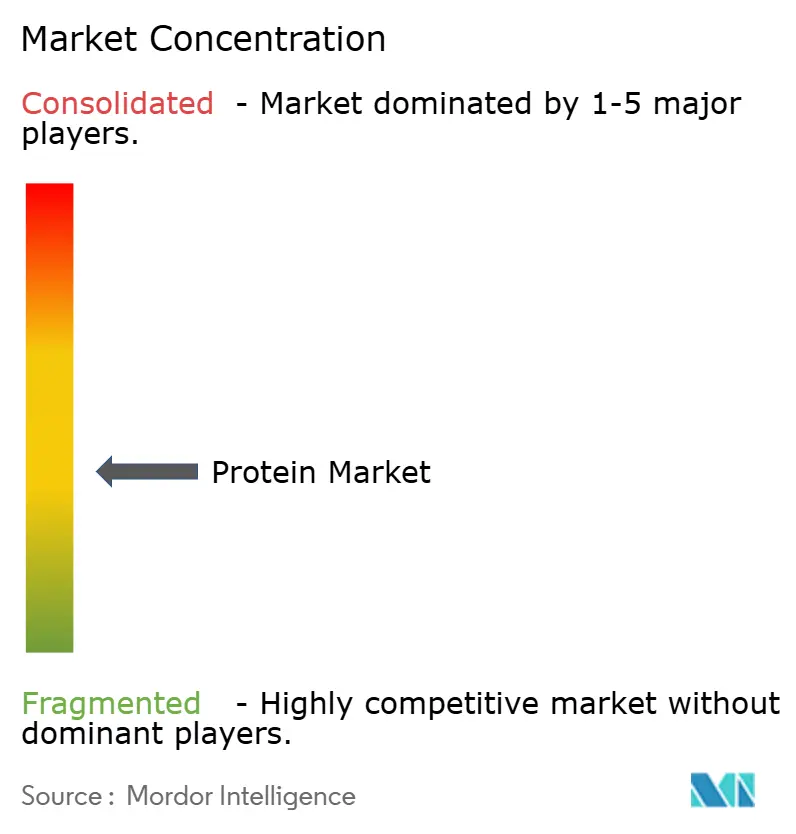
La competencia está moderadamente fragmentada entre Archer-Daniels-Midland Company, Fonterra Co-operative Group Limited, el antiguo negocio de concentrado de proteína de soya de International Flavors & Fragrances Inc., ahora parte de Bunge Global SA, Kerry Group plc y Cargill, Incorporated. El 2 de marzo de 2026, Bunge anunció que había cerrado la adquisición de los negocios de concentrado de proteína de soya, lecitina y trituración de soya de IFF. El centro avanzado de proteínas Studholme de Fonterra en Nueva Zelanda alcanzó la finalización de la construcción, con los primeros productos de prueba saliendo de la línea en febrero de 2026. El centro completado otorga a Fonterra una base de fabricación en Nueva Zelanda para proteínas avanzadas. Los actores nombrados abarcan cadenas de proteínas distintas, con soya en ADM y Bunge, lácteos en Fonterra e hidrolizados en Kerry, por lo que los movimientos de 2026 reconfiguran capacidades de producción específicas en lugar de establecer una posición competitiva común.
El 14 de julio de 2026, Archer-Daniels-Midland Company (ADM) y The EVERY Company anunciaron una colaboración para iniciar la producción a escala comercial del ingrediente de proteína de clara de huevo OvoPro de EVERY en la instalación de ADM en Clinton, Iowa. El acuerdo combina el ingrediente de EVERY con el sitio de fabricación de ADM, ofreciendo a un competidor emergente una ruta de producción a través de un operador establecido. Kerry Group plc suministra hidrolizados de proteínas lácteas y vegetales para nutrición clínica, fórmula infantil y aplicaciones orientadas a la textura, como confitería aireada, helados y bizcochos. El anuncio de julio posicionó el suministro de clara de huevo de EVERY como prospectivo, por lo que la asociación de fabricación de ADM aborda un obstáculo competitivo diferente al de la gama de hidrolizados específicos para aplicaciones de Kerry.
En mayo de 2026, FrieslandCampina anunció mejoras por fases en Bedum, Veghel y Workum en los Países Bajos para ampliar la conversión del suero de leche obtenido internamente en ingredientes proteicos, con plena capacidad operativa esperada para 2028. El programa anunciado especificó más de 90 millones de euros (105,1 millones de USD) y se orientó hacia la nutrición de rendimiento y activa, la nutrición en la primera infancia y la nutrición médica. El 24 de septiembre de 2026, Fonterra anunció una inversión incremental durante los próximos 3 años en su red de fabricación de proteínas en la Isla Sur y en el desempeño ambiental, con operaciones previstas para 2029. La FDA no registró preguntas sobre la proteína de clara de huevo de EVERY proveniente de Komagataella phaffii ATCC GSD-1235 el 17 de octubre de 2023, para los usos especificados en la notificación bajo las condiciones de prácticas de fabricación aplicables. Los objetivos operativos de FrieslandCampina para 2028 y de Fonterra para 2029 implican una expansión láctea de varios años, mientras que la producción planificada de EVERY con ADM combina el acceso a la fabricación con un registro de ausencia de preguntas de la FDA limitado a usos especificados.
Líderes de la Industria de Proteínas
-
Archer-Daniels-Midland Company
-
Fonterra Co-operative Group Limited
-
International Flavors & Fragrances Inc.
-
Kerry Group plc
-
Cargill, Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Proteínas Empresas cubiertas en este informe
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Arla Foods Ingredients Group P/S
- Fonterra Co-operative Group Limited
- Glanbia plc
- Kerry Group plc
- Roquette Frères S.A.
- Ingredion Incorporated
- dsm-firmenich AG
- International Flavors & Fragrances Inc.
- Bunge Global SA
- CHS Inc.
- PURIS Proteins, LLC
- Axiom Foods, Inc.
- COSUCRA Groupe Warcoing SA
- Emsland-Stärke GmbH
- FrieslandCampina Ingredients
- Lactalis Ingredients
- GELITA AG
- Rousselot B.V.
- Hilmar Ingredients
- Wilmar International Limited
- The Scoular Company
Desarrollos recientes de la industria en Mercado de Proteínas
- Sep 2026: Fonterra Co-operative Group Limited anunció una inversión incremental durante los próximos 3 años para ampliar su red de fabricación de proteínas y mejorar el desempeño ambiental en la Isla Sur de Nueva Zelanda, con operaciones previstas para 2029.
- Jul 2026: Archer-Daniels-Midland Company y The EVERY Company anunciaron una colaboración para iniciar la producción a escala comercial del ingrediente de proteína de clara de huevo OvoPro de EVERY en la instalación de Archer-Daniels-Midland Company en Clinton, Iowa.
- May 2026: Bunge Global SA inauguró su planta de concentrado de proteína de soya cerca de Morristown, Indiana, el 7 de mayo de 2026.
Alcance y Metodología
Resumen de la segmentación
| Animal | Caseína y Caseinatos |
| Colágeno | |
| Proteína de Huevo | |
| Gelatina | |
| Proteína de Insecto | |
| Proteína de Leche | |
| Proteína de Suero | |
| Otras Proteínas Animales | |
| Microbiano | Proteína de Algas |
| Micoproteína | |
| Vegetal | Proteína de Cáñamo |
| Proteína de Guisante | |
| Proteína de Patata | |
| Proteína de Arroz | |
| Proteína de Soja | |
| Proteína de Trigo | |
| Otras Proteínas Vegetales |
| Concentrados |
| Aislados |
| Hidrolizados |
| Otras Formas |
| Alimentos y Bebidas | Panadería |
| Bebidas | |
| Cereales de Desayuno | |
| Condimentos/Salsas | |
| Confitería | |
| Productos Lácteos y Alternativas Lácteas | |
| Productos Cárnicos/Aves/Mariscos y Alternativas Cárnicas | |
| Productos Alimentarios Listos para Comer/Listos para Cocinar | |
| Snacks | |
| Nutrición Infantil | |
| Otras Aplicaciones de Alimentos y Bebidas | |
| Cuidado Personal y Cosméticos | |
| Piensos | |
| Suplementos Dietéticos y Nutrición Deportiva |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Fuente | Animal | Caseína y Caseinatos |
| Colágeno | ||
| Proteína de Huevo | ||
| Gelatina | ||
| Proteína de Insecto | ||
| Proteína de Leche | ||
| Proteína de Suero | ||
| Otras Proteínas Animales | ||
| Microbiano | Proteína de Algas | |
| Micoproteína | ||
| Vegetal | Proteína de Cáñamo | |
| Proteína de Guisante | ||
| Proteína de Patata | ||
| Proteína de Arroz | ||
| Proteína de Soja | ||
| Proteína de Trigo | ||
| Otras Proteínas Vegetales | ||
| Forma | Concentrados | |
| Aislados | ||
| Hidrolizados | ||
| Otras Formas | ||
| Aplicación | Alimentos y Bebidas | Panadería |
| Bebidas | ||
| Cereales de Desayuno | ||
| Condimentos/Salsas | ||
| Confitería | ||
| Productos Lácteos y Alternativas Lácteas | ||
| Productos Cárnicos/Aves/Mariscos y Alternativas Cárnicas | ||
| Productos Alimentarios Listos para Comer/Listos para Cocinar | ||
| Snacks | ||
| Nutrición Infantil | ||
| Otras Aplicaciones de Alimentos y Bebidas | ||
| Cuidado Personal y Cosméticos | ||
| Piensos | ||
| Suplementos Dietéticos y Nutrición Deportiva | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Definición de mercado
- Usuario Final - El Mercado de Ingredientes Proteicos opera sobre una base B2B. Los fabricantes de Alimentos, Bebidas, Suplementos, Piensos y Cuidado Personal y Cosméticos se consideran usuarios finales en el mercado estudiado. El alcance excluye a los fabricantes que compran suero líquido/seco para ser utilizado como agente aglutinante o espesante u otras aplicaciones no proteicas.
- Tasa de Penetración - La Tasa de Penetración se define como el porcentaje del Volumen del Mercado de Usuario Final Fortificado con Proteínas en el Volumen Total del Mercado de Usuario Final.
- Contenido Medio de Proteínas - El contenido medio de proteínas es el contenido proteico promedio presente por cada 100 g de producto fabricado por todas las empresas de usuarios finales consideradas en el alcance de este informe.
- Volumen del Mercado de Usuario Final - El volumen del mercado de usuario final es el volumen consolidado de todos los tipos y formas de productos de usuario final en el país o región.
| Palabra clave | Definición |
|---|---|
| Alfa-lactoalbúmina (α-Lactoalbúmina) | Es una proteína que regula la producción de lactosa en la leche de casi todas las especies de mamíferos. |
| Aminoácido | Es un compuesto orgánico que contiene grupos funcionales tanto amino como ácido carboxílico, necesarios para la síntesis de proteínas corporales y otros compuestos nitrogenados importantes, como la creatina, las hormonas peptídicas y algunos neurotransmisores. |
| Escaldado | Es el proceso de calentar brevemente verduras con vapor o agua hirviendo. |
| BRC | Consorcio Minorista Británico |
| Mejorador de pan | Es una mezcla a base de harina de varios componentes con propiedades funcionales específicas diseñadas para modificar las características de la masa y conferir atributos de calidad al pan. |
| BSF | Mosca Soldado Negro |
| Caseinato | Es una sustancia producida al añadir un álcali a la caseína ácida, un derivado de la caseína. |
| Enfermedad celíaca | La enfermedad celíaca es una reacción inmunitaria a la ingesta de gluten, una proteína que se encuentra en el trigo, la cebada y el centeno. |
| Calostro | Es un fluido lácteo que liberan los mamíferos que han dado a luz recientemente, antes de que comience la producción de leche materna. |
| Concentrado | Es la forma menos procesada de proteína y tiene un contenido proteico que oscila entre el 40 y el 90% en peso. |
| Base de proteína seca | Se refiere al porcentaje de "proteína pura" presente en un suplemento después de que el agua que contiene se elimina completamente mediante calor. |
| Suero seco | Es el producto resultante del secado del suero fresco que ha sido pasteurizado y al que no se ha añadido ningún conservante. |
| Proteína de huevo | Es una mezcla de proteínas individuales, que incluye ovoalbúmina, ovomucoide, ovoglobulina, conalbúmina, vitelina y vitelenina. |
| Emulsionante | Es un aditivo alimentario que facilita la mezcla de alimentos que son inmiscibles entre sí, como el aceite y el agua. |
| Enriquecimiento | Es el proceso de adición de micronutrientes que se pierden durante el procesamiento del producto. |
| ERS | Servicio de Investigación Económica del Departamento de Agricultura de EE. UU. |
| Extrusión | Es el proceso de forzar ingredientes mezclados blandos a través de una abertura en una placa perforada o matriz diseñada para producir la forma requerida. El alimento extruido se corta a un tamaño específico mediante cuchillas. |
| Fava | También conocida como haba, es otro nombre para las judías amarillas partidas. |
| FDA | Administración de Alimentos y Medicamentos |
| Laminado | Es un proceso en el que típicamente un grano de cereal (como maíz, trigo o arroz) se descompone en sémola, se cocina con sabores y jarabes, y luego se prensa en copos entre rodillos enfriados. |
| Agente espumante | Es un ingrediente alimentario que hace posible formar o mantener una dispersión uniforme de una fase gaseosa en un alimento líquido o sólido. |
| Servicios de alimentación | Se refiere a la parte de la industria alimentaria que incluye empresas, instituciones y compañías que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías escolares y hospitalarias, operaciones de catering y muchos otros formatos. |
| Fortificación | Es la adición deliberada de micronutrientes que no se encuentran en ellos de forma natural o que se pierden durante el procesamiento, para mejorar el valor nutricional de un producto alimentario. |
| FSANZ | Normas Alimentarias de Australia y Nueva Zelanda |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Seguridad y Normas Alimentarias de India |
| Agente gelificante | Es un ingrediente que funciona como estabilizador y espesante para proporcionar espesor sin rigidez mediante la formación de un gel. |
| GHG | Gas de Efecto Invernadero |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Cáñamo | Es una clase botánica de cultivares de Cannabis sativa cultivados específicamente para uso industrial o medicinal. |
| Hidrolizado | Es una forma de proteína fabricada exponiendo la proteína a enzimas que pueden romper parcialmente los enlaces entre los aminoácidos de la proteína y descomponer proteínas grandes y complejas en piezas más pequeñas. Su procesamiento facilita y acelera la digestión. |
| Hipoalergénico | Se refiere a una sustancia que provoca menos reacciones alérgicas. |
| Aislado | Es la forma más pura y procesada de proteína que ha sido sometida a separación para obtener una fracción proteica pura. Típicamente contiene ≥ 90% de proteína en peso. |
| Queratina | Es una proteína que ayuda a formar el cabello, las uñas y la capa exterior de la piel. |
| Lactoalbúmina | Es la albúmina contenida en la leche y obtenida del suero. |
| Lactoferrina | Es una glicoproteína de unión al hierro que está presente en la leche de la mayoría de los mamíferos. |
| Lupino | Son las semillas de leguminosas amarillas del género Lupinus. |
| Millennial | También conocido como Generación Y o Gen Y, se refiere a las personas nacidas entre 1981 y 1996. |
| Monogástrico | Se refiere a un animal con un estómago de un solo compartimento. Ejemplos de monogástricos incluyen humanos, aves de corral, cerdos, caballos, conejos, perros y gatos. La mayoría de los monogástricos generalmente son incapaces de digerir gran parte de los materiales alimenticios con celulosa, como los pastos. |
| MPC | Concentrado de proteína de leche |
| MPI | Aislado de proteína de leche |
| MSPI | Aislado de proteína de soja metilada |
| Micoproteína | La micoproteína es una forma de proteína unicelular, también conocida como proteína fúngica, derivada de hongos para el consumo humano. |
| Nutricosmética | Es una categoría de productos e ingredientes que actúan como suplementos nutricionales para cuidar la belleza natural de la piel, las uñas y el cabello. |
| Osteoporosis | Es una condición médica en la que los huesos se vuelven frágiles y quebradizos por la pérdida de tejido, típicamente como resultado de cambios hormonales o deficiencia de calcio o vitamina D. |
| PDCAAS | La puntuación de aminoácidos corregida por digestibilidad de proteínas (PDCAAS) es un método para evaluar la calidad de una proteína basándose tanto en los requisitos de aminoácidos de los humanos como en su capacidad para digerirla. |
| Consumo per cápita de proteína animal | Es la cantidad promedio de proteína animal (como proteínas de leche, suero, gelatina, colágeno y huevo) que está disponible para el consumo de cada persona en una población real. |
| Consumo per cápita de proteína vegetal | Es la cantidad promedio de proteína vegetal (como proteínas de soja, trigo, guisante, avena y cáñamo) que está disponible para el consumo de cada persona en una población real. |
| Quorn | Es una proteína microbiana fabricada utilizando micoproteína como ingrediente, en la que el cultivo de hongos se seca y se mezcla con albúmina de huevo o proteína de patata, que actúa como aglutinante, y luego se ajusta en textura y se prensa en diversas formas. |
| Listo para Cocinar | Se refiere a productos alimentarios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción mediante un proceso indicado en el envase. |
| Listo para Comer | Se refiere a un producto alimentario preparado o cocinado con antelación, sin necesidad de cocción o preparación adicional antes de ser consumido. |
| RTD | Listo para Beber |
| RTS | Listo para Servir |
| Grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y sazonada, que puede ser fresca, ahumada o en escabeche, y que generalmente se embute en una tripa. |
| Seitán | Es un sustituto cárnico a base de plantas elaborado con gluten de trigo. |
| Cápsula blanda | Es una cápsula a base de gelatina con relleno líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Aislado de proteína de soja |
| Espirulina | Es una biomasa de cianobacterias que puede ser consumida por humanos y animales. |
| Estabilizador | Es un ingrediente añadido a los productos alimentarios para ayudar a mantener o mejorar su textura original y sus características físicas y químicas. |
| Suplementación | Es el consumo o provisión de fuentes concentradas de nutrientes u otras sustancias destinadas a complementar los nutrientes de la dieta y corregir deficiencias nutricionales. |
| Texturizante | Es un tipo específico de ingrediente alimentario que se utiliza para controlar y alterar la sensación en boca y la textura de los productos alimentarios y de bebidas. |
| Espesante | Es un ingrediente que se utiliza para aumentar la viscosidad de un líquido o masa y hacerlo más espeso, sin alterar sustancialmente sus otras propiedades. |
| Grasa trans | También llamadas ácidos grasos trans insaturados o ácidos grasos trans, es un tipo de grasa insaturada que se produce naturalmente en pequeñas cantidades en la carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de suero |
| WPI | Aislado de proteína de suero |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Las variables clave cuantificables (del sector y externas) relativas al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basándose en investigación documental y revisión bibliográfica, junto con aportaciones de expertos primarios. Estas variables se confirman posteriormente mediante modelos de regresión (cuando sea necesario).
- Paso 2: Construir un Modelo de Mercado: Con el fin de desarrollar una metodología de previsión sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos de mercado disponibles. Mediante un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos de mercado, variables y valoraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Encargos de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción


