
Tamaño y Participación del Mercado de Coque de Aguja
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 2.97 Millones de toneladas métricas |
| Volumen del Mercado (2031) | 6 Millones de toneladas métricas |
| Tasa de crecimiento (2026 - 2031) | 15.11 % |
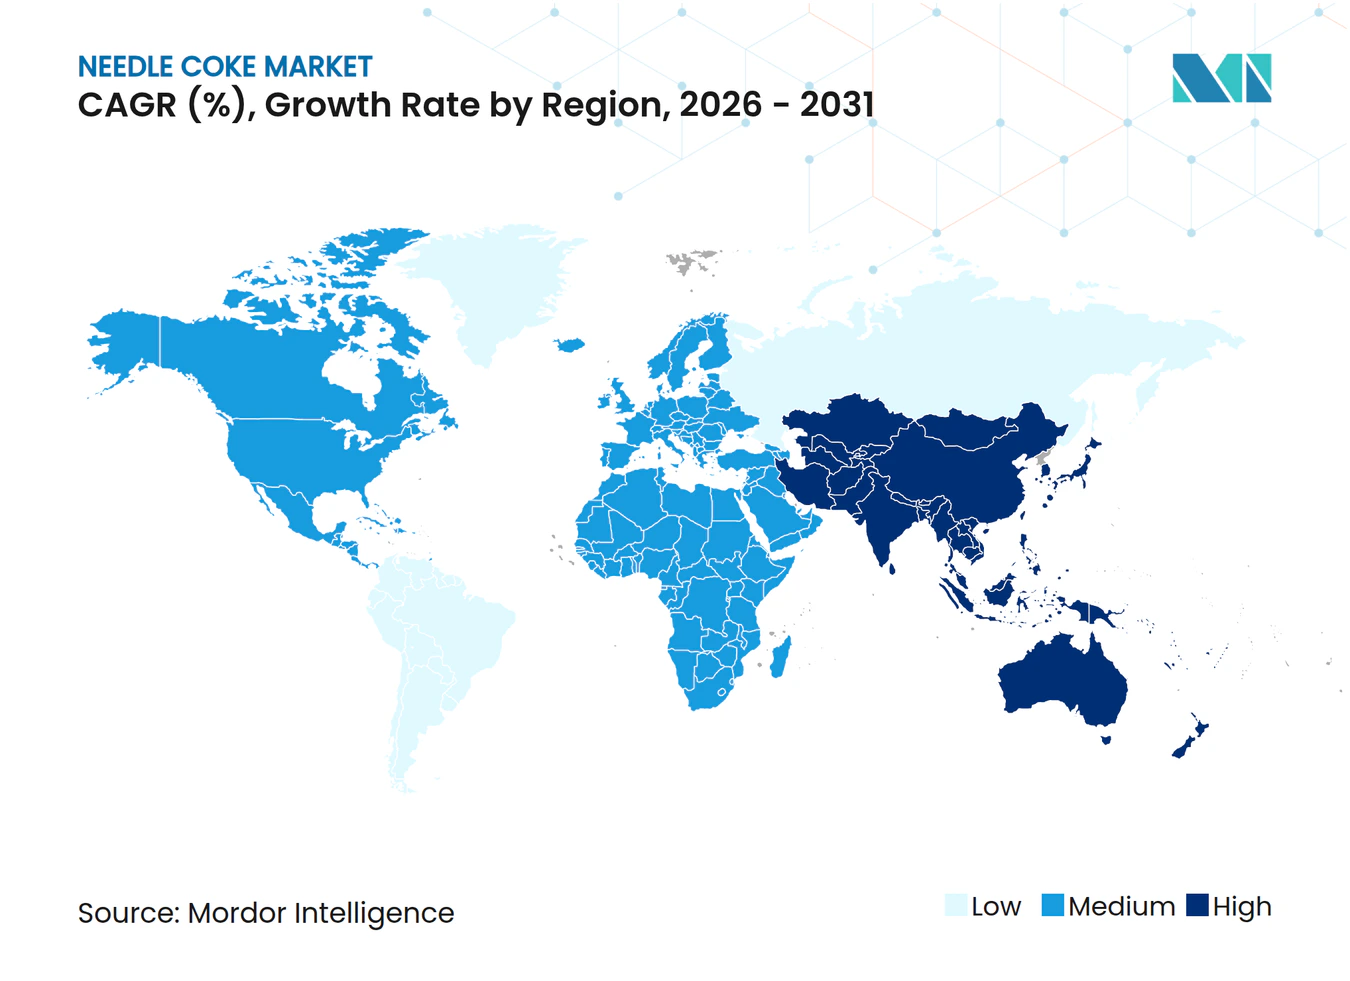
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Coque de Aguja por Mordor Intelligence
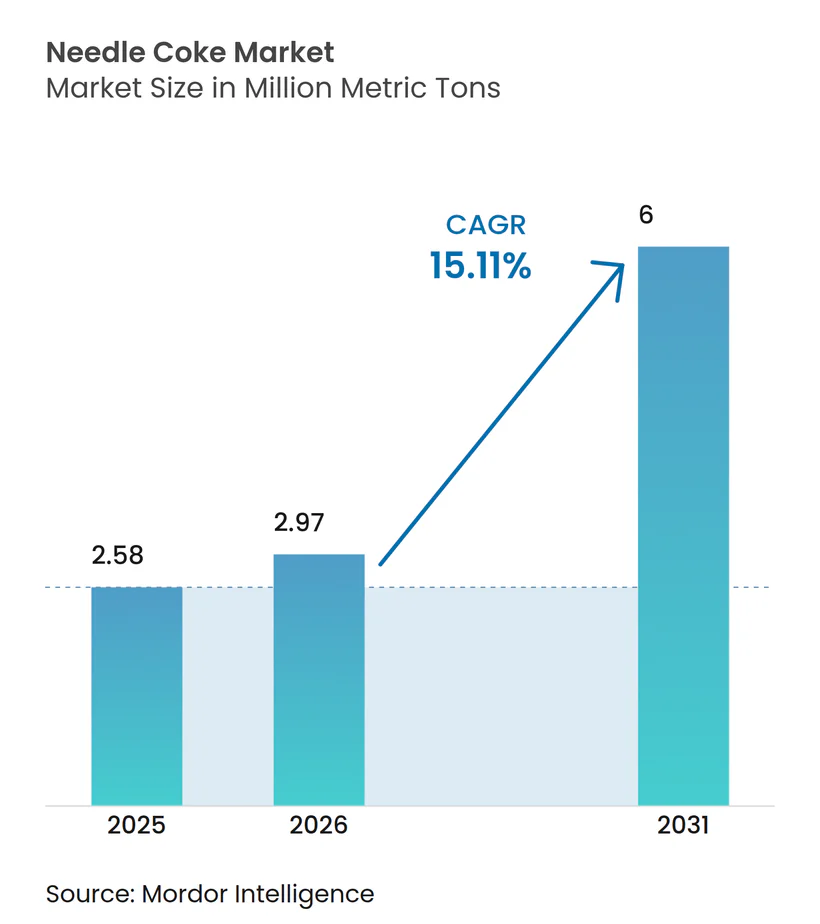
Se espera que el tamaño del Mercado de Coque de Aguja crezca de 2,58 millones de toneladas métricas en 2025 a 2,97 millones de toneladas métricas en 2026, y se prevé que alcance 6 millones de toneladas métricas en 2031 a una CAGR del 15,11% durante el período 2026-2031. La expansión estructural de la capacidad de acería en hornos de arco eléctrico (HAE) y las gigafábricas de baterías de iones de litio están acelerando la demanda, mientras que las mejoras en refinerías que producen aceite decantado con contenido ultrabajos de azufre mejoran la calidad y la consistencia del suministro por la vía del petróleo. Los mandatos reforzados de chatarra de acero en China y la Unión Europea añaden un suelo duradero bajo el consumo de electrodos, y los productores integrados verticalmente utilizan activos propios de coquización retardada para estabilizar los costos de materia prima. Mientras tanto, las patentes de proceso que suprimen el hinchamiento en la calcinación y los programas piloto de reciclaje de grafito apuntan a reducciones de costos que podrían remodelar la dinámica de suministro a largo plazo.
Conclusiones Clave del Informe
- Por tipo de producto, el coque de aguja de base petrolera lideró con una participación del 85,23% del mercado de coque de aguja en 2025 y se prevé que crezca a una CAGR del 16,18% hasta 2031.
- Por aplicación, los electrodos de grafito continuaron representando el 63,45% de 2025, mientras que las baterías de iones de litio registraron la trayectoria de crecimiento más rápida con una CAGR del 22,38% hasta 2031.
- Por geografía, Asia-Pacífico representó el 87,88% del volumen de 2025 y se prevé que crezca a una CAGR del 15,56% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las carteras de proyectos de capacidad de acería en HAE | +4.2% | Global, con Asia-Pacífico (China, India, Corea del Sur) y América del Norte liderando las adiciones a la cartera de proyectos | Mediano plazo (2-4 años) |
| Escalado global de gigafábricas de baterías de iones de litio para vehículos eléctricos | +5.8% | Núcleo en Asia-Pacífico (China suministra el 99% del grafito sintético), con expansión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| Mandatos de chatarra de acero en China y la Unión Europea | +2.1% | China y la UE, con impacto secundario en las exportaciones de electrodos de Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Mejoras en refinerías que producen aceite decantado con contenido ultrabajos de azufre | +1.9% | América del Norte, Oriente Medio y refinerías selectas de Asia-Pacífico (Japón, Corea del Sur) | Mediano plazo (2-4 años) |
| Patentes aceleradas de reciclaje de grafito de grado ánodo | +1.1% | UE y América del Norte (impulsadas por mandatos de economía circular), a escala piloto en China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Carteras de Proyectos de Capacidad de Acería en HAE
Los proyectos globales de HAE que totalizan 337 millones de toneladas métricas representan ahora casi la mitad de todas las adiciones anunciadas en la fabricación de acero, y cada millón de toneladas métricas de nueva capacidad de HAE consume aproximadamente 1.360 toneladas métricas de electrodos de grafito de ultra alta potencia. Basándose en una tasa de conversión del 40%, esta cartera de proyectos se traduce en aproximadamente 183.000 toneladas métricas de materia prima incremental de coque de aguja. La puesta en marcha más rápida, la menor intensidad de capital y los perfiles de emisiones directas significativamente más bajos posicionan a las acerías de HAE como el vector de crecimiento preferido, reforzando así la demanda a largo plazo de grados de base petrolera que cumplen con estrictos límites de cenizas y azufre.
Escalado Global de Gigafábricas de Baterías de Iones de Litio para Vehículos Eléctricos
Las ventas de vehículos eléctricos están en camino de superar los 27 millones de unidades en 2025, y cada vehículo requiere entre 50 y 80 kg de material de ánodo de grafito sintético. Aunque la capacidad de ánodos china podría registrar un pequeño superávit más adelante en la década, solo un tercio de la producción global de coque de petróleo cumple actualmente con los umbrales de pureza de grado batería. POSCO Future M de Corea del Sur, por ejemplo, está cuadruplicando la capacidad de grado ánodo en el marco de un programa de 300 millones de USD que combina negocios de acero, electrodos y baterías para asegurar la materia prima. Resultado neto: el mercado de coque de aguja continúa ajustándose a pesar de los bolsones de superávit localizado de grafito.
Mandatos de Chatarra de Acero en China y la Unión Europea
El objetivo de China de una tasa de chatarra del 30% para 2025 crea un requerimiento incremental de chatarra de 88 millones de toneladas métricas que eleva la utilización de HAE y la demanda de electrodos. Las medidas paralelas en la UE apuntan a una tasa de reciclaje de acero del 70% para 2030, asegurando el consumo de electrodos incluso si la producción total de acero bruto se estabiliza. El arancel antidumping del 95,2% de Japón sobre los electrodos chinos ajusta aún más el suministro regional y consolida la demanda de coque de aguja de alta pureza producido internamente.
Mejoras en Refinerías que Producen Aceite Decantado con Contenido Ultrabajos de Azufre
Las modernizaciones de coquización retardada en refinerías de los Estados Unidos y el Reino Unido están incrementando la producción de coque verde de grado ánodo con ≤0,5% de azufre y ≤0,3% de cenizas. La refinería Humber de Phillips 66 puede ahora suministrar suficiente coque de aguja de grado batería para 1,3 millones de vehículos eléctricos por año, y un acuerdo de septiembre de 2025 con Epsilon Advanced Materials asegura la materia prima para una planta de ánodo de grafito de 30.000 tpa en Carolina del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos laborales y ambientales en la coquización retardada | -1.8% | América del Norte y la UE (estrictas normas de emisiones de la EPA y la UE), impacto moderado en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Volatilidad del precio de la materia prima | -2.3% | Global, con exposición aguda en productores de electrodos no integrados y participantes del mercado spot | Corto plazo (≤ 2 años) |
| Surgimiento de ánodos de carbono duro de base biológica | -0.9% | UE y América del Norte (centros de I+D de baterías de iones de sodio), escala comercial limitada a corto plazo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos Laborales y Ambientales en la Coquización Retardada
Las normas de control de benceno de la EPA de los EE. UU. requieren modernizaciones de entre 80 y 120 millones de USD por unidad, costos que muchas refinerías más pequeñas no pueden absorber[1]. Aproximadamente 1,8 millones de toneladas de capacidad de coque en América del Norte ya han salido del mercado desde 2021, concentrando la producción entre empresas con sólidos balances y rigurosos programas de cumplimiento ambiental.
Surgimiento de Ánodos de Carbono Duro de Base Biológica
El carbono duro derivado de residuos lignocelulósicos exhibe una favorable intercalación de iones de sodio, pero aún se encuentra en escala piloto, con una capacidad global de baterías de iones de sodio inferior a 50 GWh frente a más de 1.200 GWh para las de iones de litio[2]. Incluso si las baterías de iones de sodio capturan el 15% del almacenamiento estacionario para 2030, la demanda desplazada de coque de aguja seguiría siendo modesta en relación con el crecimiento total.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
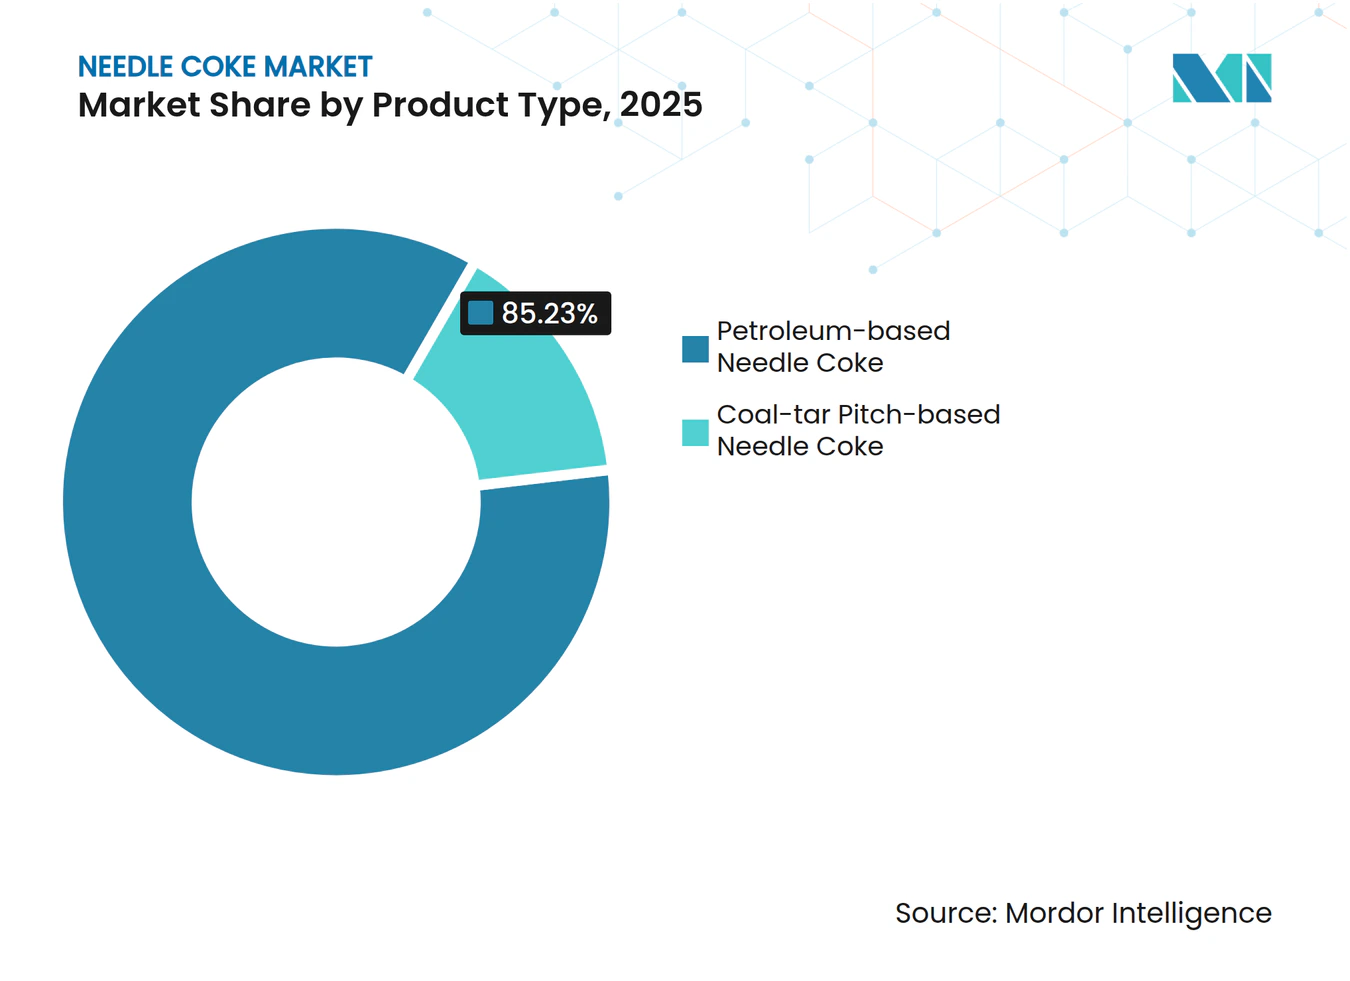
La Integración en Refinerías Favorece las Rutas de Base PetroleraEl coque de aguja de base petrolera representó el 85,23% del volumen de 2025, y se proyecta que su participación en el tamaño del mercado de coque de aguja aumente aún más a una CAGR del 16,18% hasta 2031, a medida que los productores integrados en refinerías aseguran materia prima con contenido ultrabajos de azufre. Las rutas de alquitrán de hulla siguen limitadas por una mayor variabilidad en cenizas y azufre, aunque los productores chinos están escalando proyectos de procesamiento profundo de 300.000 tpa que podrían reducir la brecha de pureza. El endurecimiento de las normas de huella de carbono de la UE refuerza la ventaja del petróleo, dado que las emisiones del ciclo de vida por tonelada son menores. La innovación de procesos —como el inhibidor encapsulado en brea de Mitsubishi Chemical— podría elevar los rendimientos del alquitrán de hulla después de 2027, pero la comercialización sigue siendo incierta.
Los diferenciales de costos también favorecen las rutas de refinería porque las métricas de coproducción permiten la absorción de costos fijos entre el coque de grado combustible y el azufre. La refinería Humber de Phillips 66 suministra producción de grado batería suficiente para 1,3 millones de vehículos eléctricos anuales, mientras que la planta Seadrift de GrafTech cubre aproximadamente el 19-20% de la capacidad fuera de China, estabilizando sus márgenes de electrodos.


Por Aplicación:
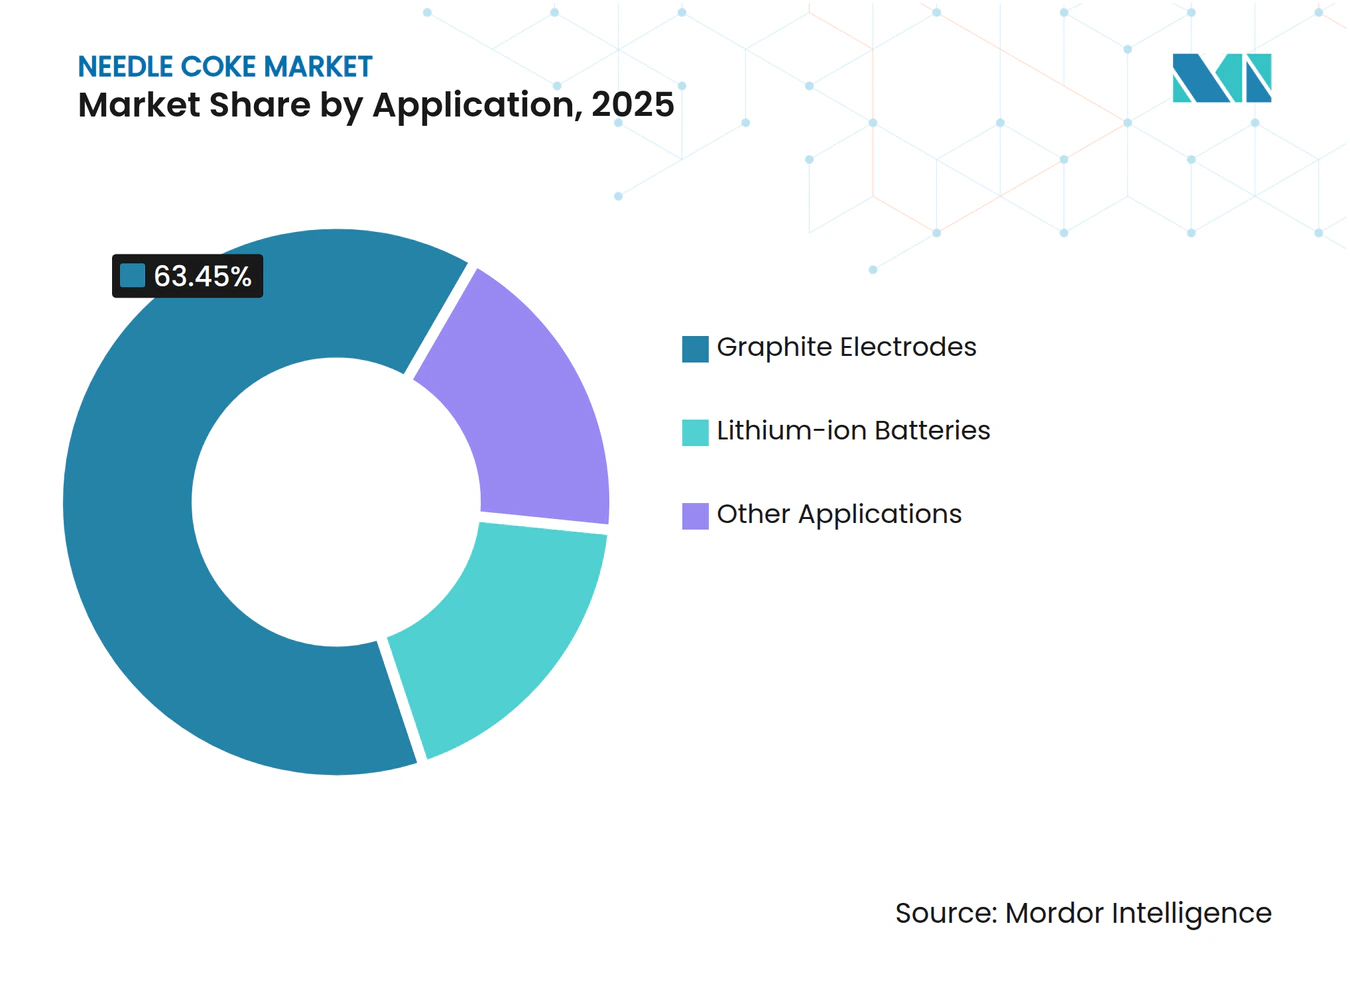
Los Ánodos para Baterías Superan la Demanda Tradicional de ElectrodosLos electrodos de grafito retuvieron el 63,45% de la demanda de 2025, pero las baterías de iones de litio son el segmento de mayor crecimiento, expandiéndose a una CAGR del 22,38% y desplazando la combinación de aplicaciones hacia el almacenamiento de energía. La participación del segmento de ánodos en el tamaño del mercado de coque de aguja está impulsada por el crecimiento de las ventas de vehículos eléctricos. Cada vehículo eléctrico utiliza entre 50 y 80 kg de grafito sintético, lo que ancla más de 540.000 toneladas de materia prima de coque aguas arriba en el extremo inferior.
La demanda de electrodos sigue creciendo sobre la base del acero de HAE, aunque la racionalización de capacidad en Japón y Europa y un arancel antidumping japonés del 95,2% sobre los electrodos chinos desplazan el crecimiento hacia Asia y América del Norte. Los ánodos dopados con silicio de Group14 y Sila reducen la intensidad de grafito por celda, pero la enorme escala de las nuevas líneas de baterías genera volúmenes netos positivos para el mercado de coque de aguja.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Coque de Aguja en Asia-Pacífico
Asia-Pacífico dominó el mercado de coque de aguja en 2025 con un volumen del 87,88% y se prevé que continúe expandiéndose a una CAGR del 15,56% hasta 2031. China por sí sola suministró la mayor parte de la producción mundial en 2024 y está creciendo a medida que las plataformas de alquitrán de hulla y petróleo aumentan su capacidad. POSCO Future M en Corea del Sur planea una línea de grafito sintético de 36.000 tpa para 2026, mientras que el proyecto Paradip de Indian Oil Corporation incorporará 56.000 tpa de capacidad calcinada en 2028, lo que subraya la integración regional.
Mercado de Coque de Aguja en América del Norte
América del Norte posee actualmente una cuota moderada, pero se beneficia de activos propios como la planta Seadrift de GrafTech con 140.000 tpa y la refinería Lake Charles de Phillips 66, que firmó un acuerdo de suministro en 2025 con Epsilon Advanced Materials. El Departamento de Energía de los Estados Unidos clasifica el coque de aguja como material crítico para baterías y ha destinado 16 millones de USD en financiación mediante subvenciones para impulsar proyectos nacionales. Se proyecta que estas medidas incrementen la producción regional y reduzcan la dependencia de las importaciones, elevando la cuota de mercado de coque de aguja en los Estados Unidos hasta en 2 puntos porcentuales para 2031.
Mercado de Coque de Aguja en Europa
Europa sigue siendo deficitaria en suministro, con únicamente la refinería Humber de Phillips 66 produciendo producción de grado batería suficiente para 1,3 millones de vehículos eléctricos al año. La retirada de Tokai Carbon de su unidad de electrodos en Alemania pone de manifiesto la persistente presión sobre los márgenes. No obstante, el Reglamento de Baterías de la UE 2023/1542 está impulsando líneas piloto de reciclaje de 2.000 tpa, como la instalación de EMR en Birmingham, que ofrece grafito recuperado con una pureza del 99,9% conforme a las especificaciones ASTM.
Análisis de la cadena de valor
La cadena de valor del coque de aguja comienza con el abastecimiento y pretratamiento de materia prima, principalmente corrientes de refinería como lodo catalítico y decant oil de unidades FCC para el coque de aguja de base petrolera, y fracciones de brea de alquitrán de hulla para las rutas de base carbón. Los productores convierten estas materias primas mediante coquización retardada o craqueo térmico especializado en coque de aguja verde, para luego pasar por calcinación y acondicionamiento de calidad hasta cumplir las especificaciones de bajo azufre y baja ceniza. Los usuarios aguas abajo consumen el coque de aguja calcinado directamente en la producción de electrodos de grafito o lo convierten en grafito sintético para ánodos de baterías de iones de litio mediante molienda y esferoidización, seguidas de purificación y grafitización.
Los cuellos de botella tienden a centrarse en la disponibilidad limitada de materia prima de alta pureza y en los largos ciclos de construcción y puesta en marcha de nueva capacidad (a menudo citados en 24-36 meses para nuevas líneas). Ese calendario puede amplificar la volatilidad de precios cuando la demanda de electrodos y baterías se mueve al unísono. La integración vertical y la contratación a largo plazo se utilizan para estabilizar el suministro, incluido el acuerdo de suministro de septiembre de 2025 según el cual Phillips 66 provee coque de aguja verde y calcinado desde su refinería de Lake Charles a Epsilon Advanced Materials para su proyecto de materiales de ánodo en Carolina del Norte. Los flujos comerciales también desplazan la estrechez de suministro entre regiones, con datos de aduanas de China que muestran importaciones de 10.800 toneladas y exportaciones de 3.400 toneladas en mayo de 2026, lo que apunta a una disponibilidad cambiante para los volúmenes spot y comerciales.
Panorama Competitivo
Concentración del Mercado
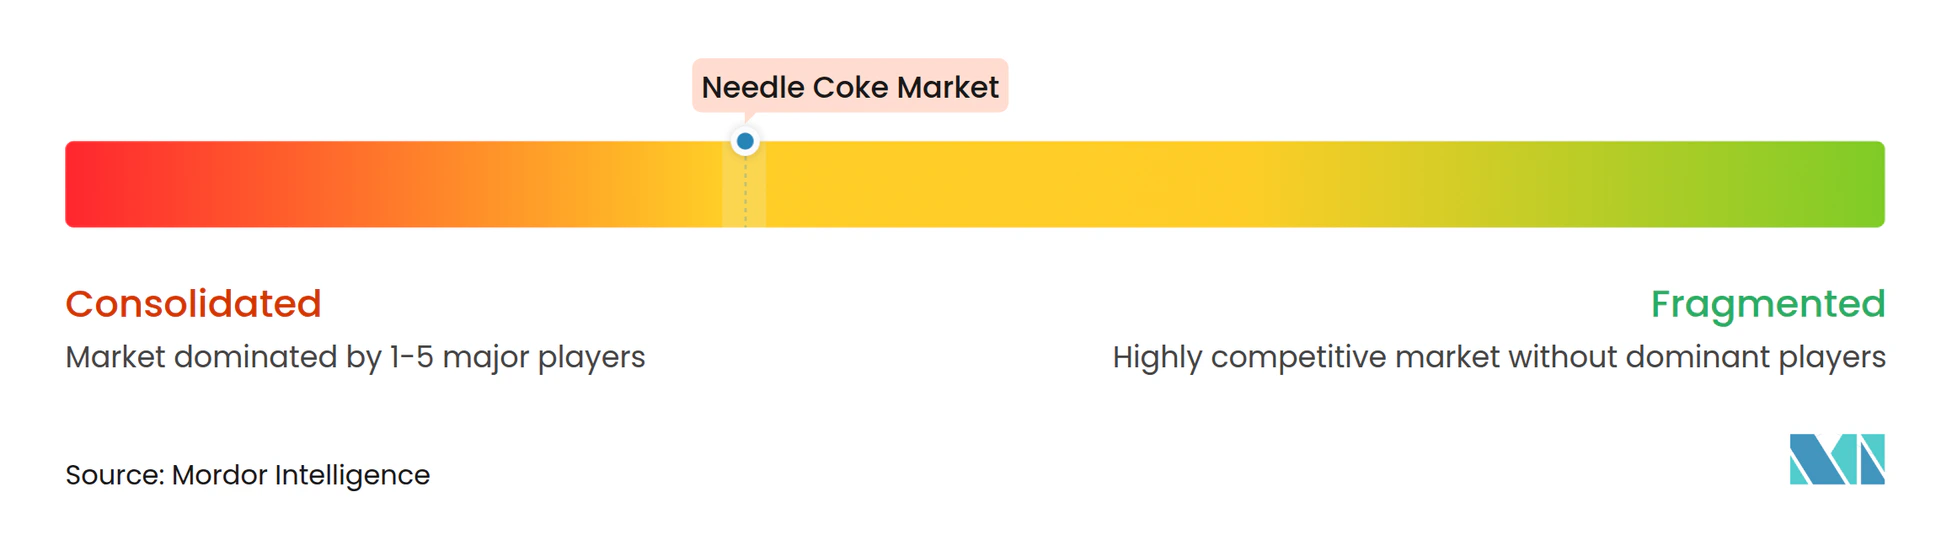
El suministro global está moderadamente concentrado: GrafTech International y Phillips 66 controlan conjuntamente la mayor parte de la capacidad fuera de China, mientras que al menos 14 productores de alquitrán de hulla y varias refinerías de propiedad estatal compiten dentro de China. La integración vertical es la cobertura dominante; GrafTech asegura internamente la materia prima para electrodos, y Phillips 66 combina la producción de refinería y de grado ánodo para asegurar contratos a largo plazo, siendo el más reciente su acuerdo de 2025 con Epsilon Advanced Materials. Las empresas de electrodos no integradas, como Tokai Carbon, han enfrentado presión de costos, lo que llevó a un aumento de precios del 10% y a la consolidación de instalaciones en 2025.
La innovación avanza en dos frentes. Las empresas establecidas presentan patentes de proceso para mejorar el rendimiento y la calidad, mientras que los nuevos participantes persiguen el reciclaje y el carbono duro de base biológica. La mayoría de los recicladores siguen por debajo de la escala comercial, pero los niveles de pureza piloto ya alcanzan umbrales del 99,8-99,9%, lo que sugiere una capacidad suplementaria viable después de 2028. El cumplimiento de las normas ISO 9001 e ISO 14001 se ha convertido en un requisito de entrada de facto, favoreciendo a los operadores establecidos con sistemas auditados.
Las fusiones y alianzas estratégicas continúan. POSCO Future M está avanzando aguas arriba hacia la tecnología de electrodos de grafito, y GrafTech ha anunciado una expansión de 200 millones de USD en Texas. El requisito de declaración de huella de carbono de la UE a partir de 2027 y los incentivos de contenido nacional de la Ley de Reducción de la Inflación de los EE. UU. fomentan nueva capacidad localizada, lo que probablemente mantendrá una concentración moderada al tiempo que atrae a participantes especializados capaces de cadenas de suministro limpias y trazables.
Líderes de la Industria de Coque de Aguja
-
ENEOS Corporation
-
GrafTech International
-
Mitsubishi Chemical Group Corporation
-
Phillips 66 Company
-
China Baowu Steel Group Corp., Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Coque de Aguja Empresas cubiertas en este informe
- China Baowu Steel Group Corp., Ltd.
- China National Petroleum Corporation
- ENEOS Corporation
- GrafTech International
- Indian Oil Corporation
- Mitsubishi Chemical Group Corporation
- Nippon Steel Corporation
- PetroChina
- Phillips 66 Company
- POSCO Future M
- Shandong Yida New Materials Co., Ltd.
- Shanxi Hongte Coal Chemical Co Ltd
- Sinopec
- Tokai Carbon Co., Ltd
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco primordial es la calificación y escalado de capacidad adicional de coque de aguja apto para baterías y de intermedios de grafito sintético fuera de China. Incluso cuando hay disponibilidad de coque, las etapas de conversión aguas abajo, incluidas la esferoidización y otras fases de procesamiento de ánodos, pueden convertirse en las limitaciones determinantes. El acuerdo de suministro de septiembre de 2025 entre Phillips 66 y Epsilon Advanced Materials ilustra cómo los refinadores y los productores de materiales de ánodo están estrechando la alineación entre materia prima y ánodo para asegurar insumos de ultrabajo azufre consistentes para proyectos de ánodos de clase 30.000 t/a, apoyando nuevas estructuras de compra a largo plazo, acuerdos de maquila y ampliaciones vinculadas a refinerías.
Las oportunidades impulsadas por la tecnología también se centran en la flexibilidad de la materia prima y la mejora del rendimiento, especialmente los procesos que coprocesan brea de alquitrán de hulla con corrientes de petróleo o incorporan hidrocarburos derivados de residuos para reducir la dependencia de una única fuente de materia prima, cumpliendo a la vez con las especificaciones de electrodos y ánodos. La actividad de patentes en febrero de 2026 que describe el coprocesamiento de brea de alquitrán de hulla con corrientes de petróleo (CLO/PFO), junto con la investigación de 2026 sobre métodos de cocarbonización, indica esfuerzos continuos por ampliar la gama de materias primas abordables. Estas vías se ven reforzadas por señales de estrechez de mercado, como los aumentos de precios reportados para el coque de aguja crudo y calcinado en abril de 2026 en medio de mayores costos de materia prima e inventarios limitados, y por datos comerciales que muestran balances de importación-exportación cambiantes (China: 10.800 toneladas de importaciones y 3.400 toneladas de exportaciones en mayo de 2026), lo que puede crear espacio para suministro calificado en regiones deficitarias.
Desarrollos recientes de la industria en Mercado de Coque de Aguja
- Mayo de 2026: GrafTech International comentó condiciones de precios más estrictas para el coque de aguja comercial en el segundo semestre de 2026 en su comunicación corporativa, vinculando el cambio a mayores precios del petróleo y a interrupciones en la oferta. La actualización subrayó la dinámica continua de traspaso de costos de insumos para las cadenas de suministro de electrodos de grafito y reforzó el valor de posiciones de materia prima integradas o contratadas.
- Febrero de 2026: Mitsubishi Chemical Group Corporation anunció una retirada planificada de su negocio de coque y materiales de carbono, incluidos el coque de aguja y el coque de brea, con el cese de producción previsto para el segundo semestre del año fiscal 2027. La decisión destacó la racionalización de cartera entre proveedores establecidos y respaldó el tema más amplio de la disciplina de capacidad fuera de China.
- Mayo de 2024: Seadrift Coke L.P., filial de GrafTech International, recibió la aprobación de la Comisión de Calidad Ambiental de Texas para una solicitud de permiso relacionada con una posible ampliación de la capacidad de producción en Port Lavaca, Texas. Este paso de autorización mejoró la opcionalidad para ampliar el suministro de coque de aguja fuera de China desde una base de activos integrada clave, apoyando la seguridad de suministro para la producción de electrodos aguas abajo.
Mercado de Coque de Aguja Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el coque de aguja suministrado como materia prima de carbono especializada y consumido principalmente en electrodos de grafito y cadenas de suministro seleccionadas de ánodos para baterías. Medimos la demanda en términos de volumen y la mapeamos a los flujos de producción y comercio en las regiones clave.
Exclusiones del alcance: Excluimos el valor de los electrodos de grafito aguas abajo, los ánodos de batería terminados y los precios de transferencia internos que no reflejan transacciones de mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Coque de Aguja de Base Petrolera
- Coque de Aguja de Base de Alquitrán de Hulla
- Por Aplicación
- Electrodos de Grafito
- Baterías de Iones de Litio
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción del contexto de oferta y demanda del coque de aguja, donde nos apoyamos en estadísticas públicas y referencias técnicas para mantener los supuestos dentro de parámetros realistas. Las fuentes revisadas incluyen referencias minerales y de materiales del USGS, datos de refinación y petróleo de la Administración de Información Energética de EE. UU., estadísticas de comercio de UN Comtrade, indicadores de acero de la OCDE y la Asociación Mundial del Acero, y perspectivas de la Agencia Internacional de Energía sobre la demanda de vehículos eléctricos y baterías.
Junto a estas, verificamos anuncios de productores, presentaciones para inversores y archivos anuales para rastrear cambios de capacidad, comentarios sobre tasas de operación y exposición a usos finales. Las bases de datos de patentes también se utilizan para detectar cambios en las rutas de procesamiento de coque de aguja y grafito, lo que ayuda a validar hacia dónde pueden dirigirse los grados premium. Para la revisión rápida de empresas y noticias, también utilizamos suscripciones de pago para información financiera corporativa e inteligencia de noticias, y luego reconciliamos las señales con el rastro de datos públicos. Las fuentes mencionadas aquí son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión los volúmenes, las tasas de operación y las divisiones por grado, dado que el suministro de coque de aguja puede fluctuar con la disponibilidad de refinería y alquitrán de hulla. Conversamos con una combinación de productores, distribuidores y grandes usuarios finales en APAC, EMEA y las Américas para confirmar los ciclos de calificación típicos, el comportamiento de contratos frente a operaciones al contado, y las señales de demanda a corto plazo provenientes del acero en hornos de arco eléctrico y los materiales para baterías.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 20% | APAC: 49% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 27% | EMEA: 32% |
| Actores menores: 21% | Gerentes: 53% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye a partir de un flujo descendente en el que la producción, las adiciones de capacidad y los movimientos de importación y exportación se utilizan para reconstruir el consumo aparente por región, que luego se alinea con los grupos de demanda por aplicación. Para mantener el modelo fundamentado, corroboramos los totales mediante verificaciones ascendentes selectivas, como la utilización muestreada de la capacidad de los productores, verificaciones de canal sobre disponibilidad en el mercado spot y una verificación de coherencia de la producción de electrodos de grafito y materiales para baterías frente a la intensidad típica de coque de aguja.
Los insumos clave incluyen la capacidad anunciada de coque de aguja y los plazos de puesta en marcha, los rangos de utilización de plantas discutidos por los participantes de la industria, las tendencias regionales de producción de acero en hornos de arco eléctrico, los ciclos de envío de electrodos de grafito y el ritmo de expansión de baterías de iones de litio y ánodos de grafito sintético. El precio se trata como un indicador de apoyo más que como la unidad principal de dimensionamiento, dado que el tamaño central del mercado en este título se rastrea en toneladas métricas. Para el pronóstico, se utiliza el análisis de escenarios en torno a la escasez de oferta, donde los retrasos en los arranques o las restricciones de materia prima se evalúan frente al crecimiento de la demanda en acero de horno de arco eléctrico y baterías, y la trayectoria final se alinea con lo que los entrevistados consideran factible dentro de los plazos de calificación y puesta en marcha. Cuando aparecen brechas de datos para países más pequeños, utilizamos divisiones proxy a partir de indicadores regionales de acero y baterías, y luego normalizamos los totales de vuelta a las restricciones de comercio y capacidad.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican en varias pasadas antes de la aprobación final, incluidas verificaciones de varianza frente a señales independientes como la actividad regional de fabricación de acero, los comentarios sobre envíos de electrodos y los cambios observados en la dirección del comercio. Cuando el modelo muestra un cambio brusco, se revisan los supuestos y se vuelve a contactar a los encuestados para confirmar si el movimiento se explica por una parada de planta, el inicio de una nueva línea o la sustitución de la demanda.
Se utiliza una segunda revisión por parte de un analista para cuestionar la coherencia de las unidades, las sumas regionales y la lógica interanual, de modo que la serie final permanezca trazable. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurre un evento material, como un anuncio importante de capacidad, una parada prolongada o un cambio de política que afecte la producción de acero. Justo antes de la entrega, realizamos una pasada final para asegurarnos de que se reflejen las últimas publicaciones públicas y los comentarios de las entrevistas.
Estimación del Mercado de Coque de Aguja de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas del mercado de coque de aguja pueden parecer muy dispares porque algunas fuentes reportan ingresos mientras que otras reportan volumen, y el año base y la ventana de pronóstico también tienden a diferir. Las diferencias también provienen de cómo se tratan los grados premium frente a los regulares, y de si el dimensionamiento está anclado a la disponibilidad de oferta o a los supuestos de demanda aguas abajo.
El mayor factor de dispersión es la unidad de medida y la lógica de conversión detrás de ella, ya que convertir toneladas a dólares depende de la combinación de grados, los precios de contratos frente a los del mercado spot y el momento de los picos de precios. Otra brecha común es el alcance, donde algunas estimaciones incorporan materiales de carbono más amplios utilizados en ánodos o electrodos, lo que infla los totales incluso si el enfoque parece similar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,97 M de toneladas métricas (2026) | |
| Publicador de Investigación de la Industria A | 4,93 mil millones de USD (2024) | Utiliza dimensionamiento por ingresos con su propia canasta de grados y aplicaciones, lo que puede incorporar materiales de carbono adyacentes y se basa en supuestos de precios que cambian rápidamente durante períodos de oferta ajustada. |
| Publicador de Investigación de la Industria B | 4,36 mil millones de USD (2024) | Reporta ingresos con un año base diferente y un horizonte de pronóstico más largo, y la conversión de toneladas a dólares es sensible al momento de los precios regionales y a cómo se asignan los grados premium a baterías frente a electrodos. |
La tabla muestra que la mayor discrepancia no es solo de temporalidad, sino también de si el mercado se contabiliza en toneladas o en dólares, lo que cambia el resultado cuando los precios son volátiles. Al mantener el dimensionamiento en toneladas métricas y validarlo mediante la utilización de capacidad, la dirección del comercio y las verificaciones de producción de uso final, la estimación permanece vinculada a la oferta y la demanda físicas, que es el enfoque aplicado por Mordor Intelligence cerca del final de nuestro flujo de trabajo de modelado.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen previsto para la demanda global de coque de aguja para 2031?
Se proyecta que alcance 6,00 millones de toneladas métricas para 2031, lo que refleja una CAGR del 15,11% desde 2026.
¿Qué tipo de producto lidera el consumo?
Los grados de base petrolera lideraron con el 85,23% del volumen de 2025 y se prevé que crezcan a una CAGR del 16,18% hasta 2031.
¿Por qué Asia-Pacífico es tan dominante?
China, Corea del Sur e India albergan la mayor parte de la capacidad de coquización retardada y ánodos para baterías, lo que otorga a la región el 87,88% del volumen de 2025 y una CAGR prevista del 15,56%.
¿Son los ánodos de carbono duro de base biológica una amenaza?
No a mediano plazo, ya que la capacidad global de baterías de iones de sodio sigue siendo inferior a 50 GWh y la economía piloto está aproximadamente un 10% por detrás del grafito sintético.