
Tamaño y Participación del Mercado de Negro de Carbono Recuperado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 138.21 kilotones |
| Volumen del Mercado (2031) | 363.70 kilotones |
| Growth Rate (2026 - 2031) | 21.35 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Negro de Carbono Recuperado por Mordor Intelligence
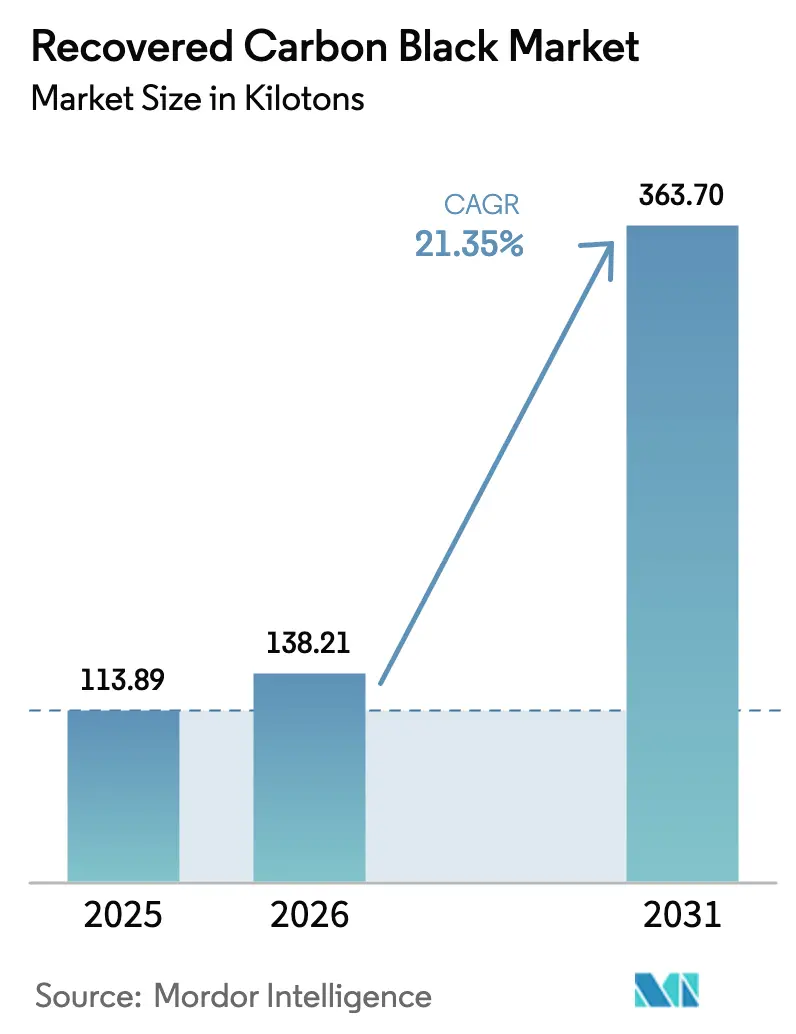
Se espera que el tamaño del Mercado de Negro de Carbono Recuperado crezca de 113,89 kilotones en 2025 a 138,21 kilotones en 2026 y se prevé que alcance 363,70 kilotones en 2031 a una CAGR del 21,35% durante el período 2026-2031. La fuerte presión regulatoria, los objetivos de sostenibilidad de los fabricantes de equipos originales (OEM) y la creciente diferencia de costos con el negro de carbono virgen están acelerando los compromisos de capacidad en Europa, América del Norte y Asia-Pacífico. La tecnología de pirólisis —actualmente la vía dominante— sigue siendo limitada en cuanto a oferta, incluso a medida que nuevas plantas de empresas conjuntas entran en funcionamiento, mientras que los grados de especialidad orientados a aplicaciones de 5G y vehículos eléctricos abren oportunidades de alto margen para los operadores con tratamiento posterior avanzado. Europa mantiene la mayor base de producción y consumo, aunque América del Norte está en camino de registrar la expansión volumétrica más rápida una vez que sus proyectos de 2026-2027 alcancen el estado estacionario. La intensidad competitiva se agudiza a medida que los productores tradicionales de negro de carbono adquieren participaciones accionarias en empresas de pirólisis para cubrir el riesgo de la materia prima virgen y asegurar flujos de materiales secundarios.
Conclusiones Clave del Informe
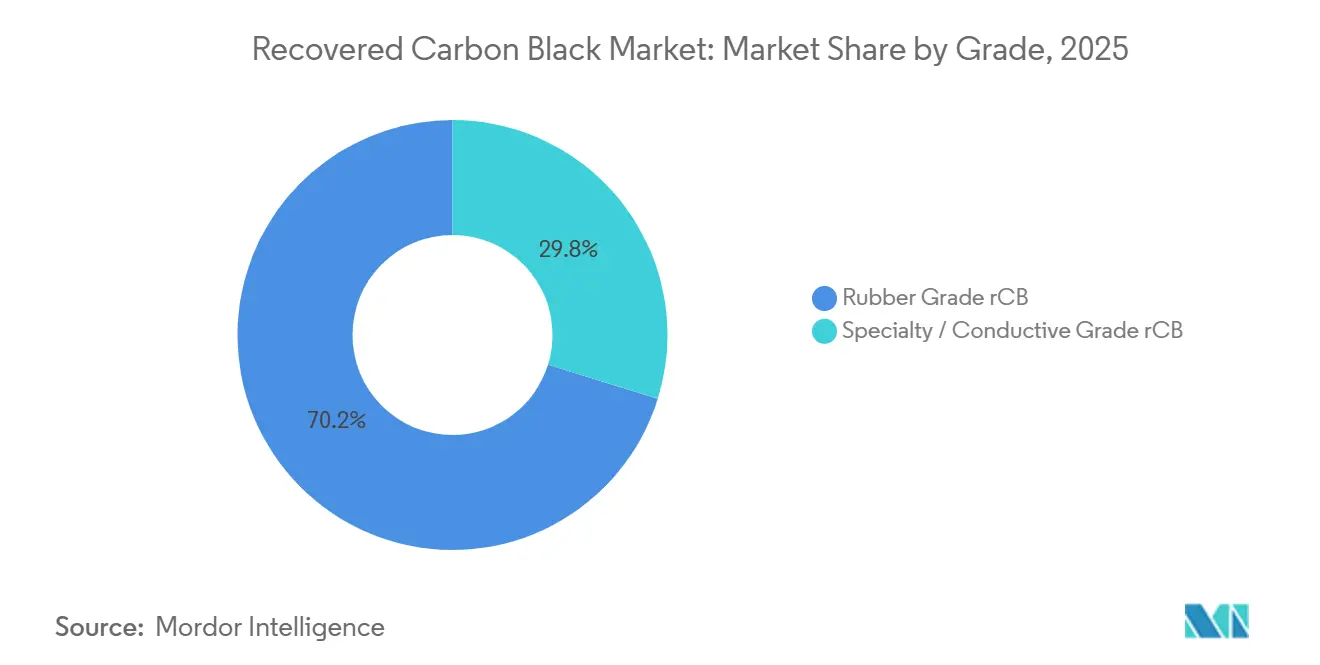
- Por grado, el rCN de grado caucho capturó el 70,21% del volumen en 2025, mientras que se prevé que el rCN de grado especialidad/conductivo se expanda a una CAGR del 22,89% hasta 2031.
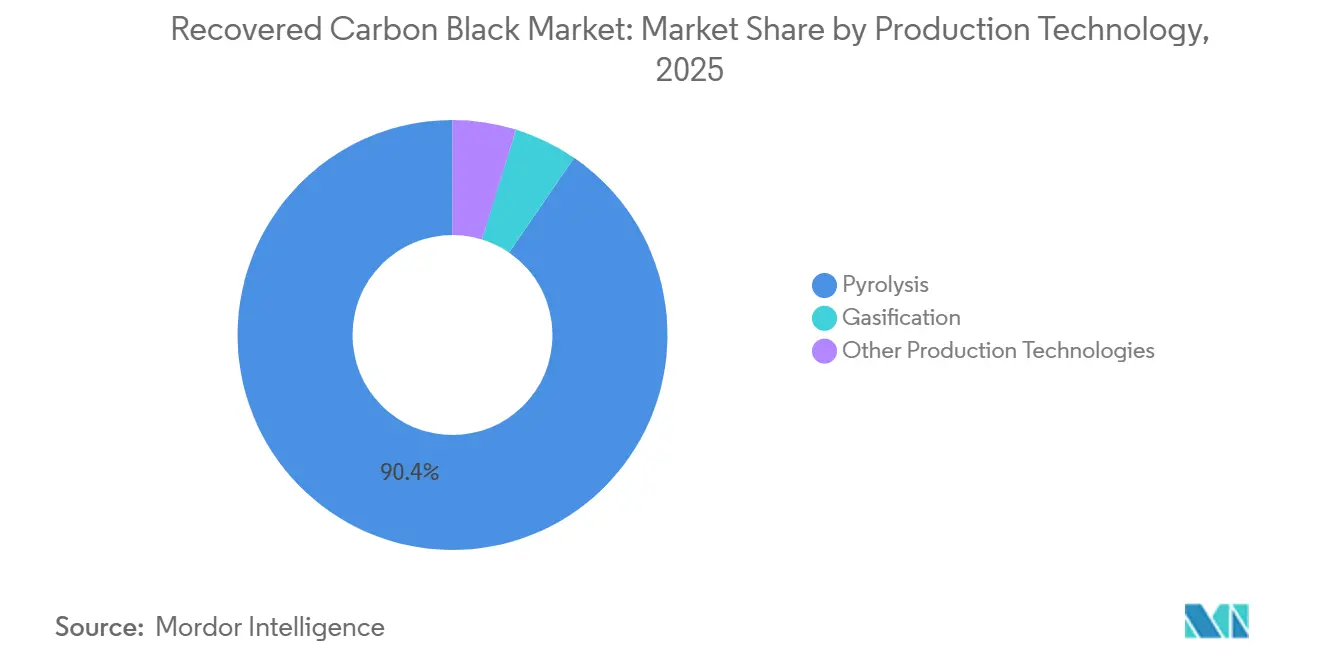
- Por tecnología de producción, la pirólisis controló el 90,45% de la producción en 2025 y está previsto que crezca a una CAGR del 22,93%, lo que subraya que la capacidad, y no la demanda, sigue siendo la restricción determinante.
- Por aplicación, los neumáticos mantuvieron una participación del 71,23% en 2025 y se prevé que se expandan a una CAGR del 21,97% hasta 2031.
- Por industria de usuario final, el sector automotriz representó el 72,35% de la participación en 2025, mientras que se proyecta que el sector industrial ascienda a una CAGR del 22,07% hasta 2031.
- Por geografía, Europa representó el 51,24% en 2025, mientras que se espera que América del Norte lidere el campo con una CAGR del 21,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sostenibilidad Ambiental y Mandatos de Economía Circular | +5.2% | Global, con la UE e India liderando la implementación | Mediano plazo (2-4 años) |
| Objetivo de los OEM de ≥40% de Materiales Sostenibles en Neumáticos para 2030 | +6.8% | Global, concentrado en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Ventaja de Costo frente al Negro de Carbono Virgen | +4.1% | Asia-Pacífico, Oriente Medio, mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Incentivos del Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE | +3.7% | Europa, con efecto secundario en América del Norte y la ASEAN | Mediano plazo (2-4 años) |
| Uso de rCN en Compuestos Poliméricos Conductivos para Blindaje EMI de 5G y Vehículos Eléctricos | +2.9% | América del Norte, Europa, Asia Oriental (China, Japón, Corea del Sur) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sostenibilidad Ambiental y Mandatos de Economía Circular
Las normas obligatorias de recogida de neumáticos y los esquemas de fijación de precios del carbono están pasando de ser voluntarios a ser ejecutables. India elevó su objetivo de Responsabilidad Extendida del Productor (REP) al 100% de recogida a partir del ejercicio fiscal 2024-25 y reconoció el negro de carbono recuperado para la fabricación de neumáticos, estableciendo un incentivo de circuito cerrado. El reglamento de almacenamiento de carbono en productos de la UE (Reglamento 2024/3012) obliga a un seguimiento de ≥35 años, recompensando a los operadores de pirólisis con trazabilidad ISO 59014 frente a los proveedores de materiales vírgenes. El mercado nacional de carbono de China, vigente desde mayo de 2024, penaliza las materias primas de alta emisión, empujando a los compuestos locales hacia cargas de bajo contenido en carbono. Estas medidas permiten que las formulaciones de banda de rodadura sustituyan hasta el 60% del negro de carbono virgen sin incumplir los parámetros de referencia ASTM D8474. La convergencia de la REP, las tasas de carbono y la certificación a nivel de producto otorga al mercado de negro de carbono recuperado una ventaja estructural de cumplimiento normativo.
Objetivo de los OEM de ≥40% de Materiales Sostenibles en Neumáticos para 2030
Los fabricantes de neumáticos de primer nivel están asegurando acuerdos de compra plurianuales para reducir el riesgo de financiación de la pirólisis. El objetivo de Michelin del 40% de materiales sostenibles respalda su coinversión en la planta de Uddevalla de Scandinavian Enviro, con la preventa de 10 kt de producción anual antes de su puesta en marcha. Nokian y Pirelli han adoptado acuerdos similares, mientras que Bridgestone y Tokai Carbon formaron una empresa conjunta dedicada en enero de 2025. Estos contratos vinculantes absorben la liquidez del mercado libre y convierten el mercado de negro de carbono recuperado en una cadena de suministro estratégica, no en una materia prima de mercado spot.
Ventaja de Costo frente al Negro de Carbono Virgen
Cuando los precios del petróleo crudo superan los 80 USD por barril, surge una brecha de precios notable entre el negro de carbono virgen y el reciclado, siendo el primero el que exige una prima significativa. En mayo de 2025, en los EE. UU., el negro de carbono virgen tenía un precio más elevado, mientras que el negro de carbono reciclado (rCN) regional era comparativamente más bajo. El rCN de grado batería se comercializaba a una fracción del costo de los aditivos vírgenes de primer nivel. Además, el rCN purificado, con menos del 5% de cenizas, exige una prima en revestimientos y tintas, lo que subraya que es el control de calidad, y no la materia prima, lo que dicta la captura de valor.
Incentivos del Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE
La presentación de informes del CBAM comenzó en 2023 y la recaudación de aranceles comienza en 2026, lo que eleva efectivamente el costo de desembarque del negro de carbono virgen entre un 10% y un 15% para los exportadores sin un precio de carbono equivalente[1]Comisión Europea, "Orientación sobre la Fase Transitoria del CBAM," ec.europa.eu . India se apresura a poner en marcha un esquema nacional de créditos de carbono para proteger una línea comercial que creció a una CAGR del 20% entre 2017 y 2024. El rCN certificado por ISCC procedente de plantas como la de Uddevalla de Enviro cumple los requisitos para la exención, lo que proporciona una ventaja de costo integrada para los fabricantes de neumáticos europeos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura Limitada y Tecnologías de Pirólisis Inmaduras | -2.8% | Global, agudo en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Variabilidad en la Calidad de la Materia Prima Procedente de Recolectores Fragmentados | -1.9% | Asia-Pacífico, América del Sur, mercados emergentes | Corto plazo (≤ 2 años) |
| Posible Reclasificación REACH de los Aceites de Pirólisis | -1.4% | Europa, riesgo regulatorio secundario en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura Limitada y Tecnologías de Pirólisis Inmaduras
La intensidad de capital y los obstáculos para la monetización de coproductos retrasan las plantas en campo abierto en regiones que carecen de redes de recogida de neumáticos. El proyecto Chemelot de Black Bear Carbon ilustra la necesidad de una oferta de múltiples flujos —biocombustible, acero, electricidad— para alcanzar las tasas de rentabilidad mínimas. La gasificación a mayor temperatura ofrece una eficiencia teórica, pero exige inversiones aún mayores, lo que explica por qué la pirólisis capturó más del 90% de la producción de 2025. Los reactores modulares de tornillo sin fin reducen la barrera de entrada, pero siguen requiriendo una clasificación frontal robusta, un punto débil en América del Sur y partes de África.
Posible Reclasificación REACH de los Aceites de Pirólisis
Un debate en la UE sobre el Anexo XVII podría clasificar los aceites de pirólisis como peligrosos, lo que desencadenaría una manipulación más estricta y elevaría los costos de cumplimiento. Aunque no surgió ninguna decisión definitiva en 2025, la perspectiva ralentiza la financiación de las plantas que dependen de los ingresos del aceite, especialmente en Alemania y Francia[2]Agencia Europea de Sustancias y Mezclas Químicas, "Consulta del Anexo XVII sobre Aceites de Pirólisis," echa.europa.eu . Los inversores norteamericanos siguen de cerca a Bruselas, conscientes de que una resolución negativa podría repercutir en las regulaciones estatales de EE. UU.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
Los Grados de Especialidad Capturan Aplicaciones PremiumEn 2025, el rCN de grado caucho mantuvo el 70,21% del volumen, impulsado por los acuerdos de compra de Michelin, Nokian y Pirelli que prevendieron toda la capacidad de Uddevalla. La participación del mercado de negro de carbono recuperado para el grado caucho está preparada para erosionarse modestamente a medida que los grados conductivos y de especialidad crecen a una CAGR del 22,89% hasta 2031, impulsados por el blindaje de 5G y vehículos eléctricos. Los grados purificados con menos del 5% de cenizas ya exigen primas del 15%-25% en revestimientos y tintas automotrices. Los portafolios EVOLVE de Cabot y de especialidad de Orion validan que la calidad puede superar al costo en casos de uso decisivos. A lo largo del horizonte de previsión, el tonelaje de especialidad podría aumentar sustancialmente, manteniendo alta la utilización en las unidades de tratamiento posterior.


Por Tecnología de Producción:
El Dominio de la Pirólisis Enmascara el Nicho de la GasificaciónLa pirólisis suministró el 90,45% de la producción mundial en 2025 y está en camino de alcanzar una CAGR del 22,93%, convirtiéndola en el motor detrás de la mayoría de las adiciones al mercado de negro de carbono recuperado. El diseño de cinco reactores de Uddevalla de Scandinavian Enviro y la planta de Terre Haute de Bolder Industries ejemplifican arquitecturas de tren de reactores a escala que monetizan el aceite y el acero junto con el rCN. La gasificación sigue siendo un nicho, limitado a modelos de recuperación de energía en lugar de rCN de grado producto. Los reactores de tornillo sin fin modulares están emergiendo en pequeñas instalaciones europeas, pero la bancabilidad sigue dependiendo de acuerdos de compra probados.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
El Dominio de los Neumáticos Coexiste con la Diversificación en PlásticosLos neumáticos consumieron el 71,23% del volumen de 2025 y continuarán creciendo a una CAGR del 21,97% a medida que los OEM apuntan a un contenido sostenible de ≥40%. El neumático Le Mans de Michelin mostró un 63% de materiales sostenibles, incluido rCN, sin comprometer el rendimiento. Mientras tanto, los plásticos, las baterías y los revestimientos proporcionan una cobertura frente a cualquier reducción en la demanda de neumáticos. El masterbatch de poliolefina que contiene entre un 20% y un 40% de rCN ofrece estabilidad UV y conductividad con un descuento sustancial, lo que favorece una mayor penetración en la electrónica de consumo y los productos de construcción.
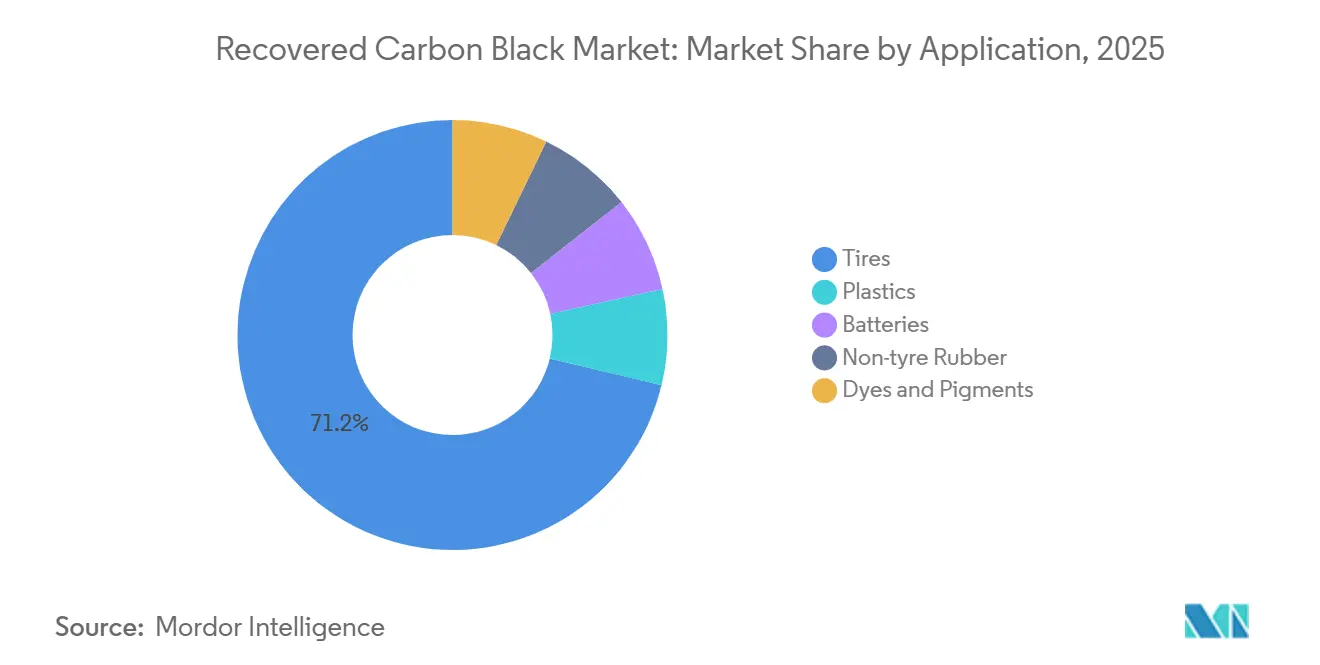
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final:
La Consolidación Automotriz Impulsa el Avance IndustrialEl sector automotriz capturó el 72,35% del volumen de 2025, lo que refleja la integración sincronizada entre los operadores de pirólisis y los principales fabricantes de neumáticos a nivel mundial. Se prevé que el sector industrial se expanda a una CAGR del 22,07% sobre la base de los objetivos de emisiones de Alcance 3 para correas transportadoras, mangueras y sellos. Las tintas para impresión y embalaje están adoptando grados purificados, especialmente cuando los precios del crudo superan los 80 USD por barril, lo que convierte al rCN en una cobertura atractiva frente a la volatilidad petroquímica.
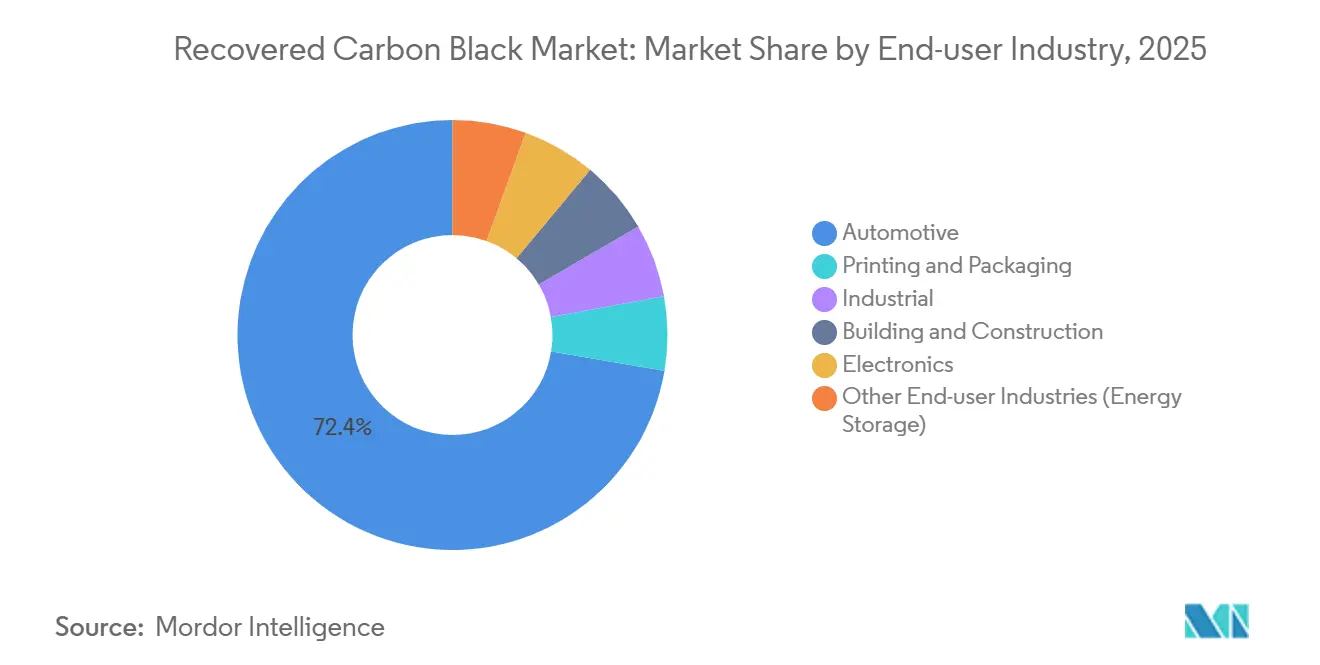
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado Europeo de Negro de Carbono Recuperado
Europa sigue siendo el núcleo de la demanda impulsada por políticas. Los aranceles del CBAM, vigentes a partir de 2026, empujan a los fabricantes de equipos originales locales hacia el negro de carbono recuperado certificado que evita recargos, mientras que el Reglamento 2024/3012 otorga créditos de almacenamiento de carbono a largo plazo a los operadores de pirólisis con cadenas de suministro trazables. Las plantas de Uddevalla, Dole y Dillingen anclan ahora la producción regional, y la capacidad prevendida sugiere una escasez crónica de oferta hasta 2028.
Mercado de Negro de Carbono Recuperado de América del Norte
América del Norte sigue una narrativa de construcción de capacidad. Las empresas conjuntas que involucran a Continental Carbon, Eco-Infinic y CSRC reducen materialmente el riesgo de financiación, mientras que Bolder Industries incorpora una unidad de 18 kt en Indiana en 2026 y planea un módulo de 30 kt cerca de Antwerp, Indiana, para 2027. Los precios regionales siguen siendo los más altos del mundo, lo que refleja tanto la economía del flete como la evolución de la infraestructura de recogida de neumáticos.
Mercado de Negro de Carbono Recuperado de Asia-Pacífico
Asia-Pacífico equilibra la abundancia de materias primas con la complejidad normativa. El objetivo del 100% de Responsabilidad Extendida del Productor de India y el proyecto LD Carbon respaldado por Woven Capital en Corea del Sur ilustran un claro impulso; sin embargo, la calidad de recolección inconsistente y las limitaciones de capital en el Sudeste Asiático frenan las tasas de utilización. El sistema nacional de comercio de emisiones de China, vigente desde 2024, introduce costos de carbono que probablemente agudizarán la ventaja competitiva del negro de carbono recuperado producido internamente frente a los rellenos vírgenes importados.
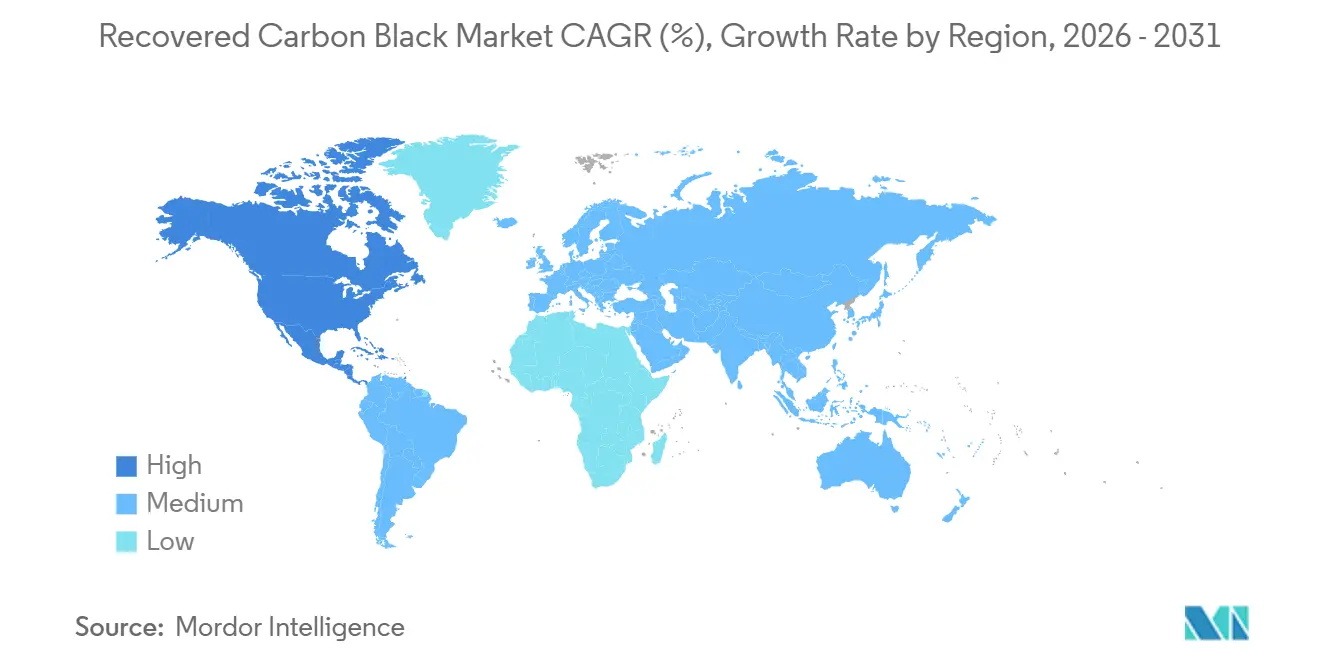

Análisis de la cadena de valor
La cadena de valor del negro de carbono recuperado (rCB) comienza con la generación, recolección y preprocesamiento (clasificación y trituración) de neumáticos fuera de uso (ELT), seguido de la pirólisis, que suministró el 90,45% de la producción mundial en 2025. Los operadores de pirólisis luego realizan pasos de mejora (molienda, clasificación y pelletizado). Para grados de mayor valor, también ejecutan reducción de cenizas y modificación superficial para cumplir con los requisitos de rendimiento de neumáticos, caucho no para neumáticos, plásticos, revestimientos y compuestos conductores.
La adopción en la etapa final cada vez depende más de definiciones de calidad estandarizadas. La norma de clasificación D8632 de ASTM International para rCB, de febrero de 2026, ayuda a los compradores a calificar el material utilizando parámetros como la transmitancia al tolueno y el contenido inorgánico. Los principales cuellos de botella se encuentran en las etapas iniciales e intermedias, incluida la variabilidad en la calidad de la materia prima proveniente de recolectores fragmentados y la necesidad de acuerdos de compra bancarizables en múltiples flujos de producción (rCB más coproductos como aceites, acero y energía) para respaldar la economía de las plantas. Los acuerdos a largo plazo y los canales vinculados a fabricantes de equipos originales (OEM) reducen la volatilidad, como lo ilustra el acuerdo de suministro a largo plazo de NEXEN TIRE con LD Carbon de mayo de 2025 y el acuerdo de compra multianual de Infiniteria de junio de 2025 que cubre toda la capacidad de su proyecto de Uddevalla. Las vías regulatorias y de cumplimiento también moldean los flujos transfronterizos, ya que los criterios de fin de la condición de residuo de la UE de abril de 2026 para materiales derivados de pirólisis de neumáticos reducen la fricción administrativa al permitir que ciertos productos se traten como productos en lugar de residuos en la logística transfronteriza.
Panorama Competitivo
El mercado de negro de carbono recuperado presenta una concentración moderada. Los pioneros —Scandinavian Enviro, Pyrum, Bolder Industries— controlan la mayor parte del volumen contratado, mientras que los fabricantes de negro de carbono tradicionales como Cabot y Orion se cubren con participaciones accionarias o acuerdos de compra. La integración vertical destaca: la participación de Michelin en Enviro garantiza rCN para sus plantas europeas, y Bridgestone codesarrolla la producción con Tokai Carbon para amortiguar el riesgo de suministro virgen. La competencia tecnológica gira en torno al tratamiento posterior que produce menos del 5% de cenizas y distribuciones de tamaño de partícula ajustadas, lo que permite la penetración en revestimientos y tintas que exigen un alto nivel de negrura.
La alineación regulatoria se está convirtiendo en una barrera de entrada. Las plantas que cuentan con certificaciones ISCC, ISO 59014 y conformes con REACH obtienen exenciones arancelarias bajo el CBAM, poniendo a los operadores no certificados en desventaja de costos. Los registros de propiedad intelectual se centran en maximizar el valor de los coproductos de aceite y gas para reforzar los rendimientos del proyecto. Los nuevos participantes impulsan diseños modulares, pero la bancabilidad sigue dependiendo de una oferta a largo plazo con solvencia crediticia, una ventaja que mantienen los operadores establecidos europeos y norteamericanos.
Líderes de la Industria de Negro de Carbono Recuperado
Black Bear Carbon B.V.
Bolder Industries
Scandinavian Enviro Systems AB
Pyrum Innovations Ltd.
Cabot Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Negro de Carbono Recuperado
- Alpha Carbone
- Black Bear Carbon B.V.
- Bolder Industries
- Cabot Corporation
- Carbon Recovery GmbH
- Continental AG
- ENRESTEC
- Klean Industries Inc.
- LD Carbon Co., Ltd.
- Orion Engineered Carbons GmbH
- Orion S.A.
- Pyrolyx AG
- Pyrum Innovations Ltd.
- Reoil Sp. z o.o.
- Scandinavian Enviro Systems AB
- SR2O Holdings LLC
- Strebl Green Carbon Pte Ltd.

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco principal se centra en escalar el suministro de rCB de grado caucho y especialidad/conductor con especificaciones consistentes. La capacidad, más que la demanda, sigue siendo la restricción determinante, mientras que los neumáticos representaron el 71,23% del consumo de 2025. Las oportunidades a corto plazo, por lo tanto, se concentran en las vías de posttratamiento y calificación que desbloquean casos de uso de mayor valor. En mayo de 2026, Pyrum Innovations recibió la aprobación de entrega ilimitada de Continental para ThermoTireBlack producido en su nueva planta de molienda y pelletizado en Dillingen/Saar, lo que refuerza que las aprobaciones de OEM y las operaciones de acabado repetibles determinan cada vez más el acceso a formulaciones de neumáticos premium.
La expansión geográfica y las ampliaciones modulares también crean espacio para operadores con permisos, acceso portuario y trazabilidad certificada. En abril de 2026, Circtec inauguró una planta de reciclaje químico en Delfzijl, Países Bajos, con una capacidad de 50.000 toneladas anuales de neumáticos de desecho y una hoja de ruta declarada de expansión modular, mientras que en junio de 2026 Bolder Industries obtuvo el permiso final para su planta en el puerto de Amberes-Brujas (capacidad de 86.000 toneladas métricas), respaldando un centro europeo más grande para el suministro de rCB. Del lado de la demanda, las carteras de productos circulares de los productores tradicionales de negro de carbono continúan ampliando los canales de comercialización. Orion comenzó a producir grados de negro de carbono circular certificados por ISCC PLUS (ECORAX) en su planta de Qingdao, China, en junio de 2026, lo que ayuda a estandarizar los materiales circulares certificados de negro de carbono en las prácticas de adquisición y especificación en la etapa final.
Recent Industry Developments in Mercado de Negro de Carbono Recuperado
- Junio de 2026: Bolder Industries recibió los permisos finales para una instalación de negro de carbono recuperado a escala comercial en el distrito NextGen del puerto de Amberes-Brujas, Bélgica, diseñada para una capacidad de 86.000 toneladas métricas. El proyecto fortalece el suministro enfocado en Europa al anclar la producción cerca de un importante centro logístico y acortar las rutas de entrega a clientes regionales de neumáticos y caucho.
- Mayo de 2025: NEXEN TIRE firmó un acuerdo de suministro a largo plazo con LD Carbon Co., Ltd. para negro de carbono recuperado. El acuerdo respalda las necesidades de fabricación en múltiples plantas en distintas geografías y muestra cómo se utilizan los acuerdos de compra de larga duración para asegurar materia prima para objetivos de materiales vinculados a la sostenibilidad.
- Enero de 2025: Tokai Carbon, Bridgestone, la Universidad de Kyushu y la Universidad de Okayama lanzaron un proyecto de desarrollo tecnológico seleccionado por NEDO centrado en el procesamiento secundario de negro de carbono recuperado extraído de productos poliméricos, incluidos los neumáticos fuera de uso. El programa busca alcanzar una paridad de rendimiento con el negro de carbono virgen, lo que subraya la creciente importancia del conocimiento en posprocesamiento en aplicaciones críticas de refuerzo.


Mercado de Negro de Carbono Recuperado Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de negro de carbono recuperado se define como el rCB vendido comercialmente producido a partir de neumáticos fuera de uso (y flujos de caucho similares) mediante pirólisis, seguido de pasos de mejora para que pueda utilizarse como carga y pigmento sustituto en formulaciones industriales.
Exclusiones de alcance: excluimos el negro de carbono virgen, el carbón sin refinar, el polvo de caucho molido y otros subproductos de la pirólisis, como el aceite y el gas.
Descripción general de la segmentación
- Por Grado
- rCN de Grado Caucho
- rCN de Grado Especialidad/Conductivo
- Por Tecnología de Producción
- Pirólisis
- Gasificación
- Otras Tecnologías de Producción
- Por Aplicación
- Neumáticos
- Plásticos
- Baterías
- Caucho No Neumático
- Tintes y Pigmentos
- Por Industria de Usuario Final
- Automotriz
- Impresión y Embalaje
- Industrial
- Construcción y Edificación
- Electrónica
- Otras Industrias de Usuario Final (Almacenamiento de Energía)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Nigeria
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la base de hechos inicial sobre la disponibilidad de materia prima, el impulso regulatorio y dónde el rCB puede sustituir de manera práctica al material virgen. Fuentes públicas, como los recursos de la EPA de EE. UU. sobre residuos y reciclaje, las estadísticas de residuos de Eurostat, las actualizaciones de la ECHA y de la economía circular de la UE, y organismos comerciales como la Asociación Europea de Fabricantes de Neumáticos y Caucho, ayudaron a enmarcar el conjunto de neumáticos fuera de uso y la dirección del apoyo político. También revisamos señales técnicas y de aplicación de revistas revisadas por pares (por ejemplo, publicaciones de composición de caucho y ciencia de materiales) para comprender las limitaciones comunes de calidad, como cenizas y tinte, que afectan la demanda direccionable.
En el aspecto comercial, recurrimos a presentaciones de empresas, presentaciones para inversores, informes de sostenibilidad y cobertura de prensa creíble para mapear los anuncios de capacidad, los planes de compra y los logros de aplicación. Cuando fue necesario, utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, una base de datos de patentes para rastrear la innovación en procesos y mejoras, y una base de datos de envíos de importación-exportación para verificar los movimientos comerciales de rCB y materiales adyacentes. Las fuentes de investigación documental mencionadas son solo ilustrativas, y también recurrimos a otros documentos y conjuntos de datos públicos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué se vende en la práctica como rCB, cómo la mejora cambia la usabilidad y cómo se ven los movimientos de precio y volumen en las principales aplicaciones. Hablamos con una combinación de productores de rCB, formuladores de neumáticos y caucho, usuarios de plásticos y revestimientos, y distribuidores en la etapa final, y luego utilizamos preguntas de seguimiento para cerrar brechas en torno a los plazos de calificación y las tasas de sustitución típicas. Debido a que este es un mercado global, la cobertura se equilibró entre APAC, EMEA y las Américas, de modo que los efectos de las políticas regionales y las nuevas incorporaciones de suministro se reflejaran en los supuestos finales.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 19% | APAC: 41% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 27% | EMEA: 35% |
| Actores más pequeños: 19% | Gerentes: 54% | Américas: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado se construyó utilizando una combinación de enfoques descendente y ascendente, centrado en un conjunto de demanda limitado por el suministro calificado. El enfoque descendente parte del conjunto disponible de materia prima de neumáticos y caucho fuera de uso por región, luego aplica tasas de recolección realistas, factores de rendimiento de pirólisis y la proporción de la producción que se mejora para convertirse en rCB comercializable, que se asigna a aplicaciones de uso final según el estado de calificación y los rangos de sustitución típicos.
Para mantener el modelo fundamentado, corroboramos los resultados con verificaciones ascendentes selectivas, como la consolidación de la capacidad anunciada y en operación en plantas clave, la aplicación de bandas de utilización y la validación de la conversión de producción a ventas mediante verificaciones de canal. Los insumos que más importaron incluyeron la capacidad instalada y anunciada de rCB, el tiempo típico de puesta en marcha de las plantas, la intensidad de mejora (que cambia los grados utilizables), las tendencias de precio de venta promedio realizado por aplicación, y la combinación entre compuestos para neumáticos y usos no relacionados con neumáticos. Cuando los datos a nivel de empresa estaban incompletos, las brechas se manejaron utilizando referencias de la industria para la utilización y el rendimiento, y luego se ajustaron con base en retroalimentación primaria para que los totales se mantuvieran realistas.
Para el pronóstico, se utilizó el análisis de escenarios porque la adopción está fuertemente determinada por los cambios de política y los ciclos de calificación, no solo por el crecimiento lineal de la demanda. Se establecieron casos base, alcista y bajista en torno a variables como los requisitos de contenido reciclado, las aprobaciones de fabricantes de neumáticos y las adiciones de capacidad regional, y luego se seleccionó la trayectoria de pronóstico final en función de lo que la mayoría de los expertos describió como alcanzable en los próximos cinco años.
Validación de datos y ciclo de actualización
Los resultados se verificaron a través de varias capas para detectar saltos inusuales a tiempo. Comparamos los volúmenes modelados y los ingresos implícitos con señales independientes, como las capacidades de planta anunciadas, los patrones de puesta en marcha observados y el ritmo de las aprobaciones en las principales aplicaciones de neumáticos y caucho, y luego investigamos cualquier variación que no se ajustara a la forma en que el mercado típicamente opera. Cuando se encontraron discrepancias, volvimos a probar los supuestos mediante consultas de seguimiento y una nueva lectura de los documentos fuente, antes de pasar los resultados por una revisión interna de analistas.
Este informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como el inicio de grandes capacidades, cambios regulatorios o anuncios importantes de acuerdos de compra. Antes de la entrega, el modelo se reabre para una revisión final para que los clientes reciban una visión actualizada que refleje los últimos desarrollos y cualquier supuesto corregido.
Tamaño del mercado de negro de carbono recuperado de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el negro de carbono recuperado a menudo difieren porque cada editor utiliza una combinación diferente de lo que cuenta como rCB, qué aplicaciones se incluyen y si la cifra se construye a partir de volúmenes o de supuestos basados en precios. Las diferencias también provienen de los supuestos de tiempo de puesta en marcha, de cómo se trata la sustitución después de la calificación, y de si la inflación y el momento de las monedas se manejan de manera consistente.
Algunas estimaciones externas amplían el alcance para incluir carbón sin refinar u otros productos de la pirólisis que se mueven junto con el rCB en los proyectos, lo que eleva mecánicamente el valor reportado. Para Mordor Intelligence, solo se cuenta el negro de carbono recuperado mejorado y vendido comercialmente, y los subproductos adyacentes como el aceite, el gas y el carbón crudo quedan fuera del alcance, lo que mantiene la cifra vinculada a la demanda impulsada por la calificación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,49 mil millones de USD (2026) | |
| Consultora Global A | 0,49 mil millones de USD (2023) | Utiliza un año base anterior y combina regiones con comercialización desigual, y el aumento en los precios de venta promedio a menudo se aplica antes de que se validen los límites de calificación y sustitución. |
| Especialista en Datos B | 2,35 mil millones de USD (2024) | A menudo incluye carbón y otros subproductos de la pirólisis, y puede valorar la canasta utilizando puntos de precio de materiales circulares más amplios en lugar de grados comerciales exclusivos de rCB. |
Al observar la tabla, la mayor dispersión se explica por el alcance y la unidad de medida, y luego por la rapidez con la que se supone que ocurren las puestas en marcha y la fijación de precios. Al mantener el modelo anclado a la producción de rCB comercializable, la utilización realista y el momento de adopción a nivel de aplicación, la cifra resultante sigue siendo más fácil de auditar y reutilizar en discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de negro de carbono recuperado en 2031?
Se proyecta que el volumen alcance 363,70 kilotones en 2031, lo que refleja una CAGR del 21,35% desde la línea de base de 2026 de 138,21 kilotones.
¿Qué región crece más rápido después de 2026?
América del Norte lidera con una CAGR prevista del 21,89%, impulsada por plantas de empresas conjuntas que entran en funcionamiento entre 2026 y 2027.
¿Por qué los fabricantes de neumáticos están asegurando contratos de rCN a largo plazo?
Los objetivos de sostenibilidad de los OEM de ≥40% de contenido reciclado y las presiones de costos relacionadas con el CBAM impulsan a los fabricantes a asegurar el suministro futuro a precios predecibles.
¿Qué participación tiene la pirólisis entre las tecnologías de producción?
La pirólisis representa el 90,45% de la producción mundial en 2025 y se espera que mantenga el liderazgo a medida que su capacidad se expande a una CAGR del 22,93%.
Última actualización de la página el:



