
Tamaño y Cuota del Mercado de Memoria Flash NAND
Análisis del Mercado de Memoria Flash NAND por Mordor Intelligence
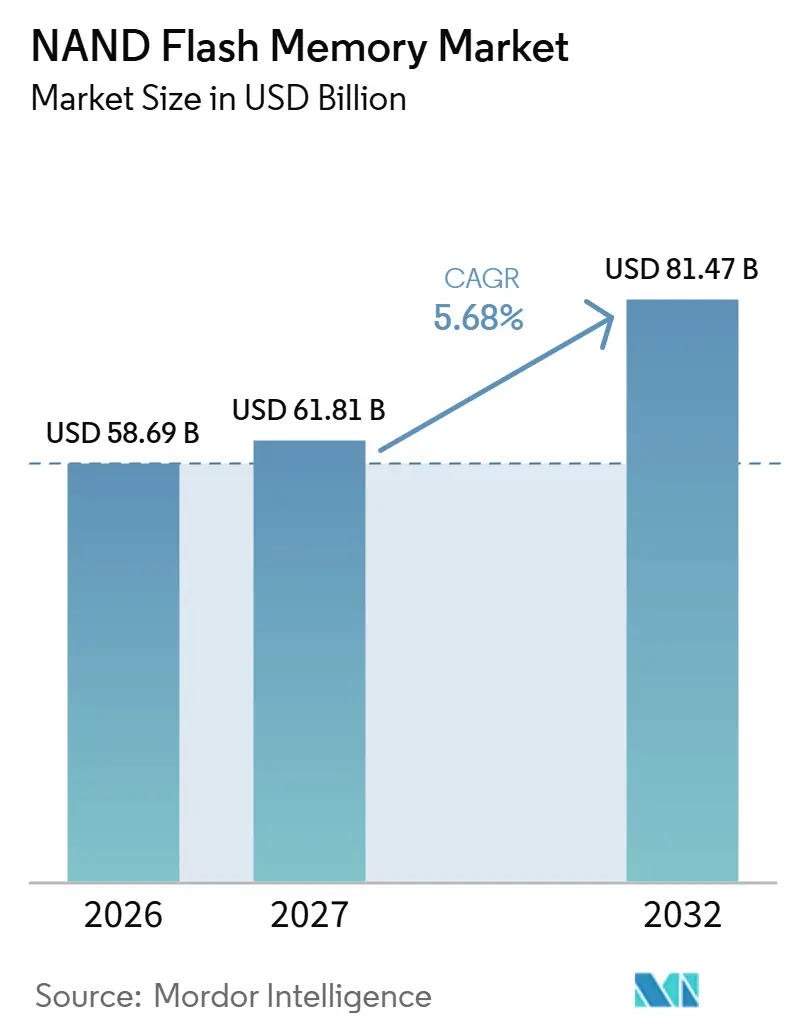
Se proyecta que el tamaño del mercado de memoria flash NAND se expanda desde 58,69 mil millones de USD en 2026 y 61,81 mil millones de USD en 2027 hasta 81,47 mil millones de USD para 2032, registrando una CAGR del 5,68% entre 2027 y 2032.
El entrenamiento de IA genera demanda de memoria flash que admite la entrega de datos junto con la capacidad de almacenamiento. Los teléfonos inteligentes y las consolas equipadas con SSD amplían la base de compradores, mientras que las configuraciones QLC de alta capacidad pueden consolidar el almacenamiento empresarial. Los proveedores responden con procesos de flash avanzados, controladores integrados e inversión en fabricación en Japón. Los límites de resistencia, los costos de producción inflexibles y las restricciones de licencias de equipos limitan la amplitud y rapidez con que esas tecnologías pueden desplegarse. La ventaja comercial depende, por tanto, de hacer coincidir el rol de almacenamiento de cada aplicación con una producción viable y compromisos duraderos con los clientes que puedan sustentar el siguiente ciclo de fabricación.
Conclusiones Clave del Informe
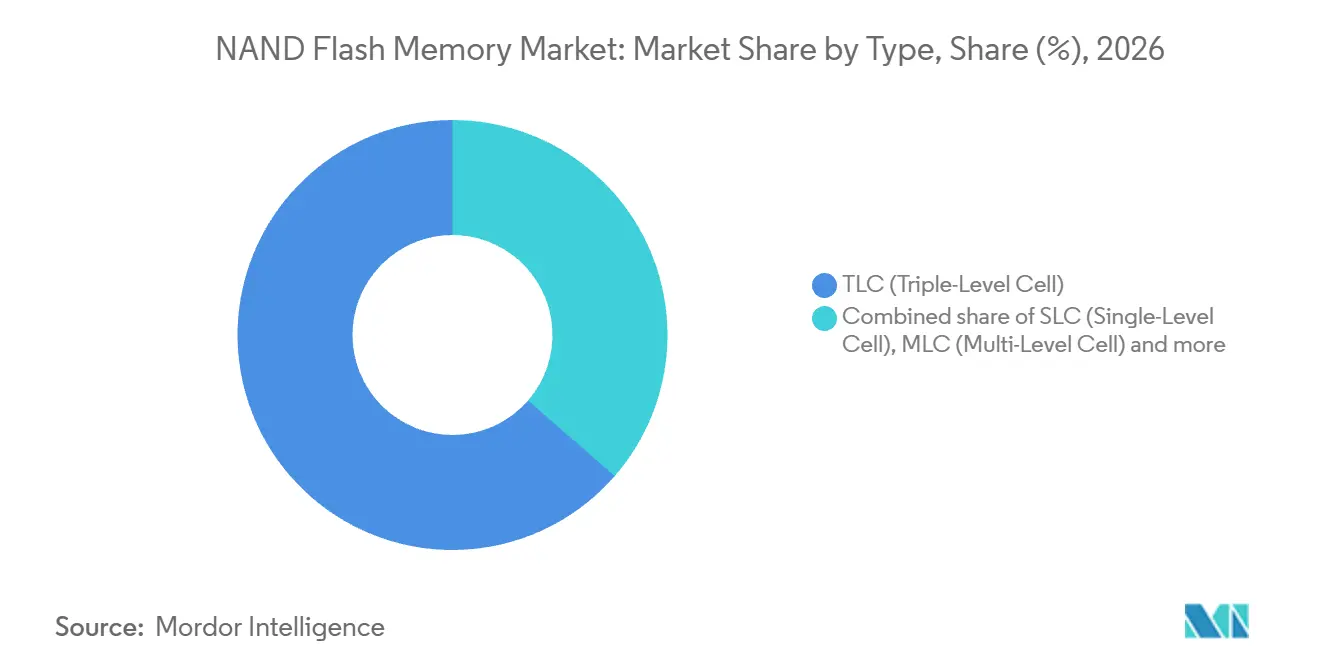
- Por tipo, TLC lideró con una participación del 63,61% en el mercado de memoria flash NAND en 2026, mientras que se prevé que QLC sea el segmento de mayor crecimiento con una CAGR del 7% entre 2027 y 2032.
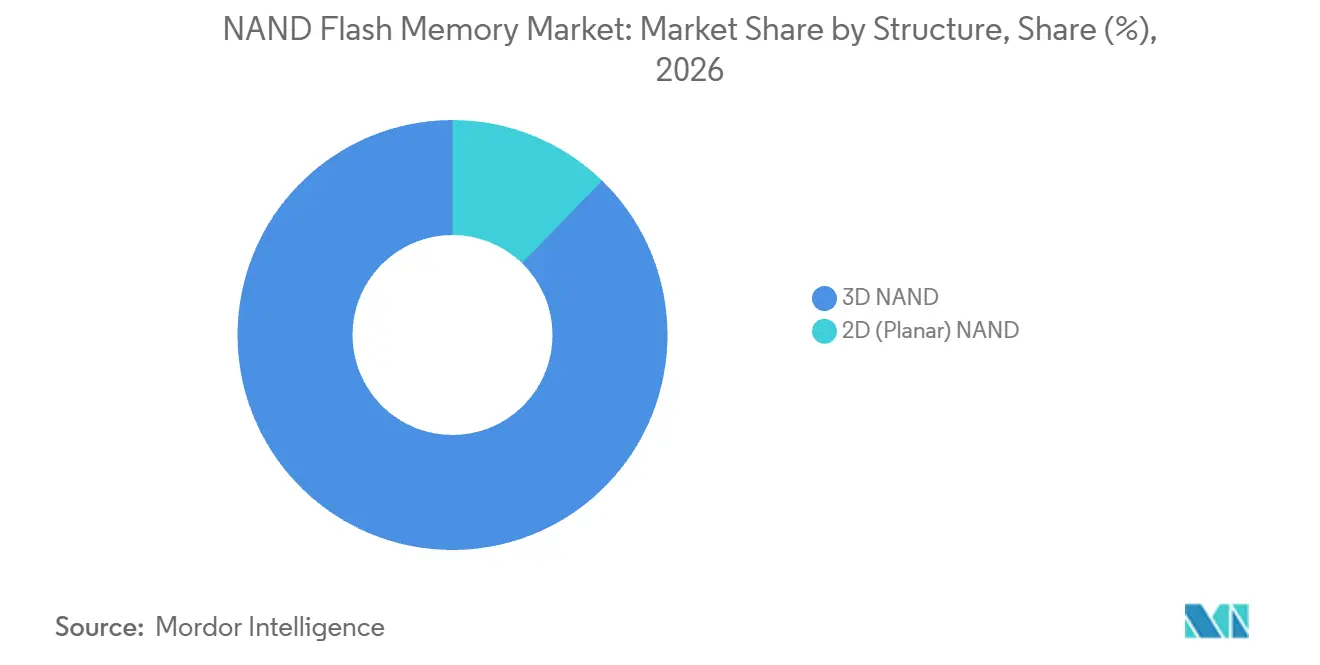
- El desglose por estructura estuvo liderado por NAND 3D, con una participación del 87,76% del tamaño del mercado de memoria flash NAND en 2026 y la CAGR prevista más rápida del 6,7% entre 2027 y 2032.
- En la categoría de interfaz, PCIe / NVMe mantuvo el 56,26% del mercado en 2026 y se prevé que crezca más rápido con una CAGR del 7,8% entre 2027 y 2032.
- Los teléfonos inteligentes lideraron las aplicaciones con el 40,54% del mercado en 2026, mientras que se prevé que los SSD empresariales y de centros de datos crezcan más rápido con una CAGR del 8% entre 2027 y 2032.
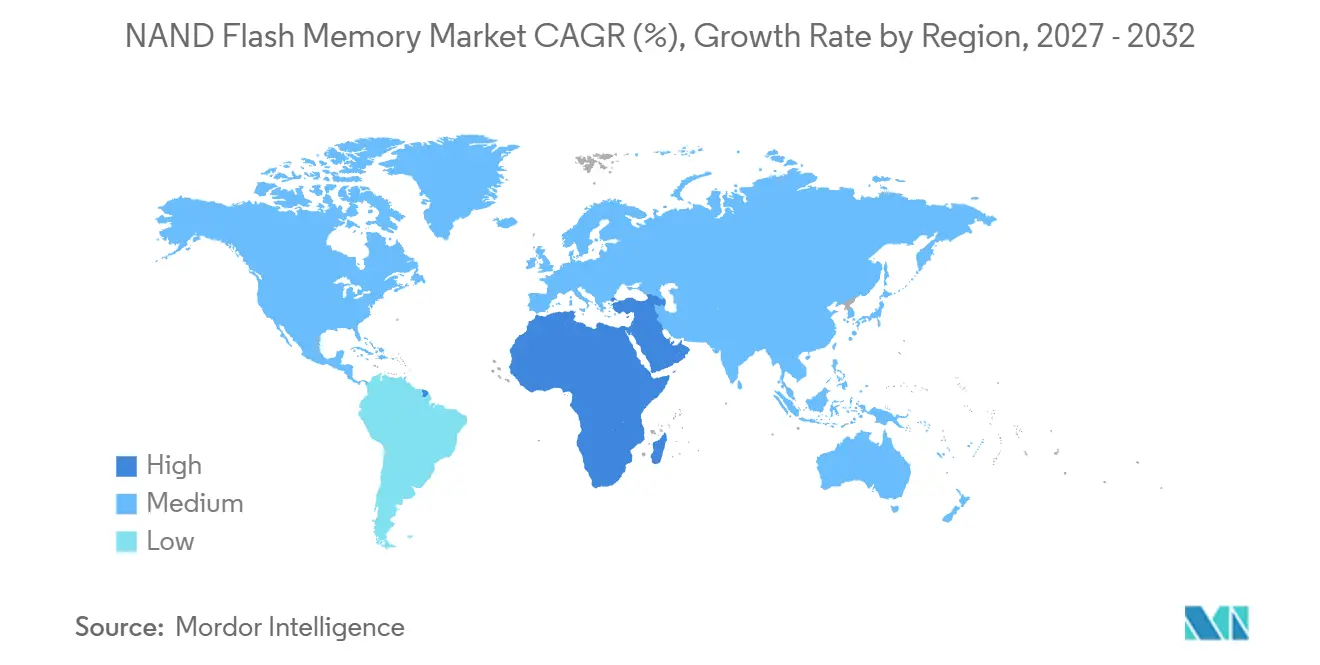
- Por geografías, Asia-Pacífico mantuvo el 55,31% del mercado en 2026, mientras que se prevé que Oriente Medio y África crezcan más rápido con una CAGR del 8,6% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del almacenamiento de IA/ML en centros de datos | +2.6% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Proliferación de dispositivos 5G e IoT masivo | +1.5% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Transición de PC/Consola de HDD a SSD | +1.3% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Pivote empresarial hacia SSD QLC de alta eficiencia de costos | +1.6% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Programas nacionales de fábricas de NAND en territorio propio | +0.8% | Kitakami en Japón | Corto plazo (≤ 2 años) |
| Desarrollo de almacenamiento computacional habilitado por CXL | +0.3% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del almacenamiento de IA/ML en centros de datos
El entrenamiento de IA hace que el comportamiento del acceso a los datos sea comercialmente relevante junto con la cantidad de almacenamiento instalado. Meta informó la adopción rápida en producción de un sistema de carga de datos para entrenamiento de IA que utiliza una estructura de almacenamiento respaldada por flash regional como su caché L3. El operador describe la carga simultánea de datos y puntos de control en cientos de GPU, pesos de modelos activos y picos de tráfico relacionados con reinicios. Su caché de datos distribuida utiliza memoria libre en los hosts de GPU, de forma independiente del nivel de flash regional. El nivel de flash regional de Meta se sitúa por delante de su fuente de verdad respaldada por HDD y normalmente retiene los datos durante un período configurado para su reutilización en épocas de entrenamiento. Dado que el nivel de flash regional precede a la fuente de verdad en HDD y retiene los datos para su reutilización en épocas de entrenamiento, la demanda de flash en este diseño sigue tanto las lecturas de entrenamiento repetidas como la capacidad almacenada.
Proliferación de dispositivos 5G e IoT masivo
Un ecosistema de dispositivos conectados más amplio amplía la base de clientes potenciales para la memoria NAND utilizada en teléfonos inteligentes y electrónica integrada. Ericsson informó que las suscripciones globales de 5G crecieron en 162 millones en el primer trimestre de 2026, alcanzando los 3.100 millones. Más de mil millones de conexiones activas NB-IoT y LTE-M estaban en uso en todo el mundo a finales de 2025, según datos de GSMA reportados por Compare the Cloud. En mayo de 2025, Micron indicó que su almacenamiento UFS 4.0 fue diseñado para el Motorola Razr 60 Ultra, un teléfono inteligente 5G que Motorola comercializó en Japón con 512 GB de almacenamiento interno. Ese diseño integrado ofrece a los proveedores de NAND una ruta concreta hacia los teléfonos inteligentes conectados a través del contenido de almacenamiento integrado, con la demanda de componentes derivada del diseño del dispositivo en lugar de cada suscripción adicional.
Transición de PC/Consola de HDD a SSD
La renovación de PC y las consolas basadas en SSD crean rutas separadas para la demanda de almacenamiento NAND. Sony Interactive Entertainment informó ventas mundiales de hardware PlayStation 5 de 16 millones de unidades en el ejercicio fiscal 2025, de abril de 2025 a marzo de 2026, incluidos productos devueltos y reacondicionados. PlayStation indica que las consolas PS5 utilizan almacenamiento SSD interno de ultra alta velocidad y admiten expansión con SSD M.2 compatibles. En el tercer trimestre de 2025, las transferencias de HDD a SSD representaron el 10,56% de las operaciones de migración de sistemas Windows rastreadas por EaseUS Software. Los SSD de expansión compatibles con PS5 también ejecutan juegos y aplicaciones multimedia directamente, añadiendo capacidad utilizable dentro de la consola. Reemplazar el almacenamiento HDD por SSD genera contenido flash en las actualizaciones de PC, mientras que los diseños de consolas respaldan la memoria NAND a través del almacenamiento integrado y la expansión compatible.
Pivote empresarial hacia SSD QLC de alta eficiencia de costos
Los operadores de almacenamiento empresarial que reemplazan capacidad HDD pueden obtener valor de QLC a través de la densidad de bastidores. En mayo de 2026, Micron comenzó a enviar su SSD para centros de datos 6600 ION de 245 TB, fabricado con NAND QLC G9 para cargas de trabajo de IA, nube, empresarial e hiperescala.[1] La empresa lo describió como el SSD comercialmente disponible de mayor capacidad del mundo e informó un 82% menos de bastidores que las implementaciones HDD con capacidad de almacenamiento bruto equivalente. Para un operador con un espacio de bastidor fijo, esa comparación convierte la consolidación de capacidad en una razón concreta para reemplazar la capacidad HDD por SSD QLC. Micron también indicó que su QLC G9 llevaba al menos una generación de ventaja sobre el QLC de la competencia utilizado en SSD para centros de datos. El proveedor de nube ITGLOBAL.COM informó el uso de SSD NVMe QLC en más del 30% de sus proyectos en la nube de 2025, acelerando las lecturas y reduciendo los costos de almacenamiento, lo que demuestra la adopción por parte de los operadores junto con las ofertas de los proveedores.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites de resistencia de las celdas de alta densidad | -0.9% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Ciclicidad de precios y carga de gasto de capital | -1% | Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Cuellos de botella en equipos inducidos por controles de exportación | -0.4% | Dalian en China | Mediano plazo (2-4 años) |
| Escrutinio de sostenibilidad en fábricas de múltiples capas | -0.2% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Límites de resistencia de las celdas de alta densidad
La alta densidad de almacenamiento no puede resolver la incompatibilidad de una aplicación con la resistencia de escritura de su memoria. Meta señaló que la resistencia de escritura limitada, el alto costo y las históricamente bajas capacidades de las unidades habían ralentizado la adopción de flash QLC en los centros de datos. Para un operador de almacenamiento, esa limitación hace que el volumen de escrituras sea relevante junto con la capacidad que proporciona un dispositivo. Meta orientó QLC hacia cargas de trabajo de lectura intensiva con requisitos de ancho de banda de escritura infrecuentes y comparativamente bajos. Sus ingenieros indicaron que el rendimiento de lectura de QLC podía alcanzar 4 veces el rendimiento de escritura o más, lo que requiere controladores de velocidad y programadores de E/S cuidadosamente ajustados para evitar que las lecturas sensibles a la latencia se encolen detrás de las escrituras. En consecuencia, integrar QLC en ese nivel de almacenamiento requiere esfuerzo de ingeniería de software además de un perfil de escritura adecuado, lo que limita la sustitución basada únicamente en la capacidad.
Ciclicidad de precios y carga de gasto de capital
Para los productores de NAND, la expansión de capacidad debe financiarse frente a precios de venta que pueden debilitarse más rápido de lo que se ajustan los costos fijos. Kioxia advirtió que los precios de venta de su memoria flash pueden caer rápida y significativamente cuando la oferta de la industria supera la demanda o se acumulan los inventarios de los clientes. También indicó que los grandes gastos de capital y la continua investigación y desarrollo generan altos costos fijos en su negocio de memoria flash. Estas exposiciones pueden reforzarse mutuamente porque una caída de los ingresos deja menos efectivo para sostener una base de producción intensiva en capital. Los precios más bajos de los componentes pueden beneficiar a los fabricantes de dispositivos al tiempo que debilitan la economía del productor necesaria para añadir oferta. Esa asimetría puede retrasar la expansión incluso cuando las necesidades de almacenamiento posteriores justifican más capacidad, dejando a los proveedores con una carga de financiamiento a lo largo del ciclo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Profundidad de Producción de TLC y Adopción de QLC por ClientesTLC (celda de triple nivel) representó una participación del 63,61% del tamaño del mercado de memoria flash NAND en 2026. SK hynix informó la producción en masa de NAND TLC 4D de 321 capas y 1 Tb. SK hynix atribuyó a ese producto la apertura de la primera era de la industria con apilamiento de más de 300 capas. Los fabricantes de productos de almacenamiento que especifican el tipo de celda más grande pueden, por tanto, obtener TLC de un proceso ya en producción en masa más allá de las 300 capas, vinculando su posición establecida en el mercado con el apilamiento avanzado.
QLC (celda de cuádruple nivel) está previsto que sea el segmento de mayor crecimiento por tipo, con una CAGR del 7% entre 2027 y 2032. SK hynix comenzó a suministrar a Dell Technologies en abril de 2026 su SSD cliente PQC21, utilizando NAND QLC de 321 capas en capacidades de 1 TB y 2 TB. SK hynix describió el PQC21 como el primer producto con tecnología QLC de 321 capas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Estructura:
El Apilamiento Avanzado Ancla la Producción a Medida que los Productos Planares se EliminanNAND 3D mantuvo el 87,76% del mercado en 2026 y se prevé que sea el segmento de mayor crecimiento por estructura, con una CAGR del 6,7% entre 2027 y 2032. En el segundo trimestre de 2026, SK hynix indicó que los productos NAND de 321 capas representaban la mayor parte de su propia producción de NAND. SK hynix también planeó que los productos de 321 capas alcanzaran aproximadamente el 50% de su capacidad de producción de NAND en Corea del Sur para finales de 2026. Esto conecta una combinación de producción establecida con una transición de capacidad adicional planificada dentro de la arquitectura. El ritmo de esa transición determina la rapidez con que la nueva generación llega a la base de suministro comercial de un productor.
Se prevé que la NAND 2D (planar) se contraiga, lo que convierte la continuidad del producto en un problema específico para los compradores de esta estructura. El 31 de marzo de 2026, Kioxia Electronics (China) notificó a los clientes la discontinuación planificada de ciertos productos NAND 2D de puerta flotante, con envíos finales programados hasta el 31 de diciembre de 2028. El aviso también abarcó los productos BiCS FLASH de tercera generación y estableció el 30 de septiembre de 2026 como fecha límite para las previsiones finales de adquisición. Para un fabricante de dispositivos que utilice un componente afectado, el calendario de envíos planificado crea un horizonte de suministro finito para el diseño. El fin programado de los envíos convierte la continuidad del componente en una razón para cambiar un diseño afectado independientemente de su requisito de capacidad de almacenamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Interfaz:
Los Avances en Producción de PCIe Acompañan los Diseños Ganados en MóvilesPCIe / NVMe mantuvo el 56,26% del mercado en 2026 y se prevé que sea el segmento de mayor crecimiento por interfaz, con una CAGR del 7,8% entre 2027 y 2032. El SSD para centros de datos PCIe Gen6 9650 de Micron estaba en producción de alto volumen el 16 de marzo de 2026. Micron lo describió como el primer SSD PCIe Gen6 de la industria en producción de alto volumen, optimizado para cargas de trabajo de IA agéntica en la arquitectura NVIDIA BlueField-4 STX. Esto conecta la progresión de la interfaz con una plataforma de almacenamiento para IA definida, ofreciendo a los diseñadores de sistemas un producto comercial en torno al cual construir.
UFS proporciona una ruta específica para teléfonos inteligentes para los componentes de almacenamiento dentro de la categoría UFS / eMMC. Xiaomi lanzó el 17T en India el 4 de junio de 2026, con variantes de almacenamiento UFS 4.1 de 256 GB y 512 GB, una designación que Xiaomi calificó como mejorada mediante firmware. Para un fabricante de teléfonos inteligentes, esa configuración ilustra un diseño de almacenamiento incorporado en el propio dispositivo en lugar de un producto de expansión comprado por separado. Se prevé que SATA se contraiga, por lo que la combinación de interfaces presenta tanto oportunidades de diseño móvil como una categoría heredada en declive.
Por Aplicación:
La Escala de Teléfonos Inteligentes se Encuentra con la Expansión del Almacenamiento EmpresarialLos teléfonos inteligentes representaron una participación del 40,54% en el mercado de memoria flash NAND en 2026. La División DX de Samsung Electronics produjo 214,3 millones de unidades de teléfonos inteligentes en 2025, en comparación con 193,5 millones en 2024. Sus principales sitios de producción de teléfonos inteligentes estaban en Corea del Sur, Vietnam, India y Brasil. Samsung puso a disposición la serie Galaxy S25 en Singapur el 14 de febrero de 2025, con el Galaxy S25 Ultra ofrecido en configuraciones de memoria integrada de 256 GB, 512 GB y 1 TB. La escala de producción de teléfonos inteligentes y las configuraciones de almacenamiento convierten los programas de teléfonos inteligentes en una fuente tanto de volumen de unidades como de requisitos de capacidad diferenciados para los proveedores de NAND.
Se prevé que los SSD empresariales y de centros de datos sean el segmento de aplicación de mayor crecimiento, con una CAGR del 8% entre 2027 y 2032. Sandisk informó que los ingresos en su mercado final más amplio de Centros de Datos, al que suministra SSD empresariales, crecieron un 437% en el ejercicio fiscal 2026 respecto al ejercicio fiscal 2025, principalmente por mayores ventas y precios. Los productos vendidos en ese mercado final aumentaron casi un 120% en términos de exabytes durante el mismo período. La expansión de volumen otorga al mecanismo de crecimiento una base de capacidad, mientras que el mayor aumento de ingresos incorpora también los precios. Sandisk también informó que los ingresos por gigabyte en ese mercado final más amplio de Centros de Datos aumentaron casi un 150% en el ejercicio fiscal 2026 respecto al ejercicio fiscal 2025.
Análisis Geográfico
Mercado de Memoria Flash NAND en Asia-Pacífico
Asia-Pacífico representó una participación del 55,31% del tamaño del mercado de memoria flash NAND en 2026. Kioxia comenzó la preparación del sitio en agosto de 2026 para la Fábrica 3 en su Planta de Kitakami en Japón para expandir la capacidad de flash 3D BiCS FLASH, con operaciones previstas para el ejercicio fiscal 2029. La Fábrica 3 se construirá en terrenos al sur de la Fábrica 2 existente, por lo que la adición de capacidad amplía un sitio establecido en Kitakami. En Taiwán, el Instituto de Ciencias Biomédicas de Academia Sinica adjudicó una compra de 11 SSD Micron 6500 ION, cada uno con 30.720 GB, en septiembre de 2025. La capacidad de flash japonesa planificada y la compra de almacenamiento para investigación adjudicada en Taiwán sitúan a los proveedores en diferentes puntos de la cadena, separando el suministro futuro de componentes de un canal institucional de unidades terminadas.
Mercado de Memoria Flash NAND en Oriente Medio y África
Se prevé que Oriente Medio y África sea la geografía de mayor crecimiento, con una CAGR del 8,6% entre 2027 y 2032. Microsoft programó la disponibilidad para clientes de su región de centros de datos Arabia Saudita Este para noviembre de 2026. La región planificada permitiría a las organizaciones del sector público y privado de Arabia Saudita alojar cargas de trabajo e datos de nube e IA elegibles de forma local. Dado que las cargas de trabajo y los datos elegibles deben alojarse dentro del Reino, el almacenamiento que los sirve debe instalarse en el país en lugar de suministrarse desde una región en el extranjero.
Los principales mercados de centros de datos de América del Norte registraron 1.456 MW de absorción neta en el primer semestre de 2026, según CBRE. En Europa, el 71,5% de las empresas de la UE con al menos 10 empleados o trabajadores autónomos en los sectores encuestados utilizaron almacenamiento de archivos en la nube de pago en 2025, mientras que la Dirección Regional de Protección Ambiental de Polonia en Rzeszów concluyó una adquisición que abarcaba SSD, equipos informáticos y software. Los proyectos de centros de datos en Brasil solicitaron 26,2 GW de conexiones a la red básica a finales de 2025, con solicitudes que no representan ni potencia contratada ni construcción garantizada. El Hospital Naval Almirante Adriazola de Chile aceptó un pedido de 15 SSD SATA de 500 GB cada uno en mayo de 2025. Estas compras del sector público ofrecen canales concretos de equipos de almacenamiento junto con el uso de la nube, mientras que los posibles pedidos de esos proyectos brasileños dependen de las conexiones y la construcción.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un proveedor integrado de NAND que gestiona la producción de memoria y las ventas transfronterizas. Las autorizaciones de exportación, el apoyo fiscal condicional y las obligaciones de datos de red dependientes del rol pueden afectar partes del modelo operativo de ese proveedor. La comparación comercial pondera, por tanto, el apoyo a la producción y la I+D frente al trabajo necesario para mantener el acceso a las exportaciones y cumplir las obligaciones de datos aplicables.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China |
|---|---|---|---|---|
| Autoridad principal | Oficina de Industria y Seguridad | Ministerio de Ciencia, Tecnología e Innovación para solicitudes; Secretaría de Ciencia y Tecnología para la Transformación Digital para calificación | Oficina fiscal responsable y organismo certificador de I+D | Administración del Ciberespacio de China, en coordinación con las autoridades pertinentes de telecomunicaciones y seguridad pública |
| Instrumentos clave o dirección | Eliminaciones VEU del Reglamento de Administración de Exportaciones vigentes desde el 31 de diciembre de 2025; licencias anuales de equipos para 2026 | PADIS bajo el Decreto 10.615/2021, modificado por el Decreto 13.065/2026 | Deducción fiscal por I+D; ventana de depreciación de activos elegibles hasta 2027; calendario del impuesto de sociedades para 2028-2032 | Ley de Ciberseguridad; Medidas de Evaluación de Riesgos de Seguridad de Datos de Red |
| Efecto comercial | Licencias para equipos cubiertos en fábricas designadas en China; la Oficina de Industria y Seguridad tenía la intención de licenciar operaciones en lugar de expansión o actualizaciones | Alivio fiscal específico para participantes calificados y usos cubiertos, con inversión anual elegible en I+D en Brasil | Apoyo fiscal para I+D calificada y alivio en el calendario de depreciación para activos muebles elegibles | Obligaciones para operadores de redes cubiertos; evaluaciones anuales para procesadores de datos importantes |
| Atractivo actual de la política | Bajo | Alto | Alto | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Flexibilización | Sin cambios |
| Fuente: Mordor Intelligence | ||||
La calificación Baja de Estados Unidos y la dirección Sin cambios reflejan la concesión de licencias específicas por artículo tras las eliminaciones VEU del 31 de diciembre de 2025, con licencias que cubren el año calendario 2026 y sin licencia para 2027 para equipos y tecnología adicionales de fabricación estadounidense emitida a partir del 15 de octubre de 2026, según Reuters, mientras que la intención declarada de la Oficina de Industria y Seguridad de licenciar operaciones en lugar de expansiones de capacidad o actualizaciones tecnológicas respalda la continuidad de una ruta restringida. La calificación Alta de Brasil refleja el alivio fiscal condicional y la inversión anual elegible en I+D en Brasil de al menos el 5% de la base de ingresos brutos definida, y el decreto Brasil Semicon vigente desde el 16 de julio de 2026 añadió ejes de política para alivio fiscal, apoyo a la investigación, inversión privada y procesos de importación y exportación más sencillos, respaldando la Flexibilización dentro de la autorización de incentivos hasta el 31 de diciembre de 2029. La calificación Alta de Alemania y la dirección de Flexibilización combinan el apoyo limitado a la I+D calificada con reducciones del impuesto de sociedades promulgadas desde 2028 hasta 2032. La calificación Media de China y la dirección Sin cambios reflejan las obligaciones de la Ley de Ciberseguridad para los operadores de redes y las evaluaciones anuales de riesgos para los procesadores de datos importantes bajo las medidas vigentes desde el 20 de agosto de 2026, vinculando a un proveedor integrado de NAND en la medida en que opere redes o procese datos importantes en China.
Etapas de la Cadena de Valor
La comparación sigue la memoria NAND desde los equipos de fabricación hasta la producción de memoria y la integración de almacenamiento basada en controladores. Los proveedores capturan valor en diferentes puntos de transacción, desde las ventas de sistemas de grabado hasta los componentes de memoria y los servicios de ingeniería de almacenamiento. La capacidad de grabado respalda las estructuras de memoria avanzadas, mientras que la integración añade una ruta de ingresos separada a través de la ingeniería y los productos de almacenamiento terminados.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Equipos de fabricación | Proveedores de sistemas de grabado como Lam Research y Applied Materials | Ventas de equipos | Adaptar la capacidad de grabado a las cambiantes estructuras de NAND | Calificar los equipos frente al proceso de fabricación objetivo |
| Tecnología y producción de NAND | Productores de memoria flash como Kioxia y Micron | Ventas de componentes NAND | Adaptar la capacidad de producción a los diferentes requisitos de las aplicaciones | Mantener rutas de ingeniería y producción específicas para cada aplicación |
| Integración de almacenamiento basada en controladores | Proveedores de controladores y soluciones de almacenamiento como Phison | Honorarios por servicios de diseño y ventas de soluciones de almacenamiento | Traducir la capacidad de NAND en diferentes productos de almacenamiento | Reutilizar la propiedad intelectual del controlador con ingeniería específica para cada aplicación |
| Fuente: Mordor Intelligence | ||||
En junio de 2026, Applied Materials introdujo un sistema de grabado de molibdeno para la separación de líneas de palabras en NAND 3D e indicó que sus nuevos sistemas estaban siendo utilizados por los principales fabricantes de chips. Esto sitúa el desarrollo de equipos en la parte superior de las capacidades de proceso disponibles para los productores de memoria, haciendo que la resiliencia de la producción dependa en parte de una calificación exitosa de los equipos. En la parte inferior de la cadena, la combinación de propiedad intelectual de controladores, servicios de diseño de ASIC y soluciones de almacenamiento de Phison crea un negocio de ingeniería en torno a múltiples formatos de dispositivos. La calificación de equipos otorga, por tanto, a los proveedores de sistemas de grabado una entrada comercial más temprana en una nueva estructura de NAND que a los integradores de almacenamiento, cuyas ofertas dependen de la memoria que produce.
Panorama Competitivo
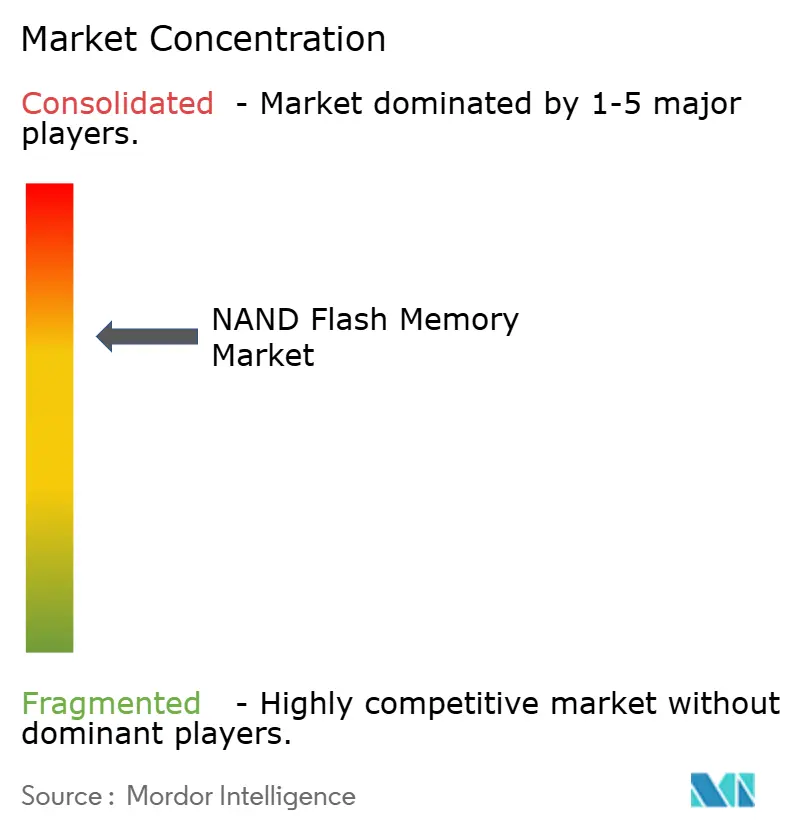
La competencia está concentrada entre los productores capaces de conectar la tecnología NAND con productos de almacenamiento fabricados comercialmente. Samsung Electronics Co., Ltd. y SK hynix Inc. combinan el suministro de NAND con negocios de SSD. Kioxia Corporation, Sandisk Corporation y Micron Technology, Inc. también compiten a través de la producción de flash o productos de almacenamiento basados en NAND. En julio de 2026, Samsung inició la producción en masa de su SSD empresarial PCIe 6.0 PM1763, incorporando V-NAND de 9.ª generación y un controlador de 4 nanómetros. Combinar el desarrollo de memoria y controlador dentro de un producto empresarial terminado hace que la diferenciación dependa del sistema de almacenamiento que un comprador puede obtener, ofreciendo a los productores con múltiples capacidades tecnológicas una ruta más amplia hacia el valor para el cliente.
La fabricación compartida crea un mecanismo competitivo diferente al de un SSD diferenciado individualmente porque los socios pueden avanzar en la tecnología flash a través de la misma plataforma de producción. En julio de 2026, Kioxia Corporation, una subsidiaria de Kioxia Holdings Corporation, y Sandisk comenzaron a producir su tecnología de flash 3D de 10.ª generación en la Fábrica 2 en Kitakami, Japón.[2] Kioxia Iwate Corporation opera la planta de Kitakami, por lo que Kioxia y Sandisk producen en un sitio compartido. Las opciones tecnológicas de los clientes dependen en parte de esta base de producción compartida, mientras que los competidores deben establecer capacidad de fabricación además de un diseño de producto para competir en la misma etapa de la cadena de suministro de flash.
Sandisk informó haber firmado acuerdos de Nuevo Modelo de Negocio con 8 clientes, cubriendo aproximadamente el 50% de sus bits en el ejercicio fiscal 2027 y aproximadamente dos tercios en el ejercicio fiscal 2028. Los acuerdos utilizan volúmenes comprometidos, garantías financieras mínimas y mecanismos de precios estructurados. El 16 de octubre de 2026, SK hynix indicó que su instalación Dalian Mod B, completada en 2023, estaba recibiendo instalaciones de equipos bajo autorización del gobierno de Estados Unidos y que no buscaba expansión de capacidad allí. Sandisk presenta sus acuerdos como una reducción de la exposición a la volatilidad tradicional de la industria al fijar por adelantado una gran parte de los volúmenes de bits futuros con los clientes. SK hynix, en cambio, describe la instalación de equipos autorizada en Dalian Mod B sin buscar expansión, ilustrando cómo los acuerdos de suministro futuros implican compromisos con los clientes y condiciones regulatorias para equipar un sitio de NAND en China.
Líderes de la Industria de Memoria Flash NAND
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Kioxia Corporation
-
Sandisk Corporation
-
Micron Technology, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Memoria Flash NAND Empresas cubiertas en este informe
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Kioxia Corporation
- Sandisk Corporation
- Micron Technology, Inc.
- Nanya Technology Corporation
- Powerchip Technology Corporation
- Winbond Electronics Corporation
- Macronix International Co., Ltd.
- Silicon Motion Technology Corp.
- Phison Electronics Corp.
- Kingston Technology Company, Inc.
- ADATA Technology Co., Ltd.
- Transcend Information, Inc.
- GigaDevice Semiconductor Inc.
- Solidigm
- PNY Technologies, Inc.
- Team Group Inc.
- Longsys Electronics Co., Ltd.
- SMART Modular Technologies, Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las necesidades de diseño de dispositivos e infraestructura de IA en programas en diferentes etapas de comercialización. El 3 de agosto de 2026, Sandisk y SK hynix publicaron la primera especificación técnica OCP para Flash de Alto Ancho de Banda (HBF), proporcionando a los diseñadores de sistemas de inferencia de IA y aceleradores un marco de integración común.[3] La tarea comercial consiste en traducir estas rutas tecnológicas en diseños de almacenamiento que los compradores de dispositivos e infraestructura puedan implementar.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Diseños UFS 5.0 para dispositivos móviles avanzados | El plan de Samsung de junio de 2026 apuntaba a la producción en masa en el cuarto trimestre de 2026 | Fabricantes de teléfonos inteligentes insignia, auriculares de realidad extendida y dispositivos ponibles con IA | Desarrollar diseños de almacenamiento en torno a la ruta de suministro UFS planificada | Disponibilidad para producción en volumen e integración en dispositivos | Samsung y los socios participantes en el diseño de dispositivos |
| SSD empresariales específicos para cargas de trabajo | SK hynix planeó la producción de SSD empresariales en el primer semestre de 2027 utilizando NAND 4D de 375 capas | Compradores de almacenamiento para centros de datos de IA | Colaborar en la optimización de IOPS, ancho de banda y Almacenamiento de Medios Adaptativo | Comercialización de características especializadas con los clientes | SK hynix y socios de integración de sistemas de almacenamiento |
| Memoria cercana al cómputo basada en NAND para inferencia | La especificación HBF de agosto de 2026 proporciona un marco técnico común | Diseñadores de sistemas de inferencia de IA y aceleradores | Diseñar la integración HBF donde los requisitos de capacidad de memoria y ancho de banda lo justifiquen | Integración arquitectónica, calendario de estandarización y economía del sistema | Sandisk, SK hynix y diseñadores de sistemas participantes |
| Fuente: Mordor Intelligence | |||||
La apertura central es la ingeniería de almacenamiento específica para cada aplicación antes de que se finalicen las arquitecturas de dispositivos y aceleradores. Las oportunidades en dispositivos móviles dependen de llevar el suministro planificado a la producción, mientras que la integración HBF requiere trabajo arquitectónico y económico más allá de una especificación publicada. La colaboración temprana puede posicionar a los proveedores de NAND dentro de esos diseños, con retornos comerciales vinculados a su transición hacia dispositivos fabricados e infraestructura operativa.
Desarrollos recientes de la industria en Mercado de Memoria Flash NAND
- Oct 2026: SK hynix indicó que la instalación de equipos en su instalación Dalian Mod B estaba bajo autorización del gobierno de Estados Unidos y que no buscaba expansión de capacidad allí.
- Ago 2026: Kioxia comenzó la preparación del sitio para la Fábrica 3 en su Planta de Kitakami en Japón para expandir la capacidad de flash 3D BiCS FLASH, con operaciones previstas para el ejercicio fiscal 2029.
- Ago 2026: SK hynix aprobó la inversión en su fábrica de NAND M17 planificada en Cheongju, Corea del Sur, con la sala limpia programada para abrir en diciembre de 2028.
Mercado de Memoria Flash NAND Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de memoria flash NAND mide los ingresos anuales por ventas a nivel de proveedor de componentes de memoria flash NAND vendidos para su uso en productos de almacenamiento digital y computación. Las ventas se contabilizan a nivel mundial y se clasifican por tecnología de memoria, estructura, interfaz, aplicación y geografía.
Exclusiones del alcance: DRAM, flash NOR y otras memorias no NAND, teléfonos inteligentes terminados, PC, consolas, servidores, SSD, tarjetas de memoria y unidades USB, y equipos de fabricación de NAND y servicios de fabricación vendidos por separado están excluidos.
Descripción General de la Segmentación
- Por Tipo
- SLC (Celda de Nivel Único)
- MLC (Celda de Nivel Múltiple)
- TLC (Celda de Triple Nivel)
- QLC (Celda de Cuádruple Nivel)
- Por Estructura
- NAND 2D (Planar)
- NAND 3D
- Por Interfaz
- SATA
- PCIe / NVMe
- UFS / eMMC
- Por Aplicación
- Teléfonos Inteligentes
- Unidades de Estado Sólido (PC y Consola)
- SSD para Empresas / Centros de Datos
- Tarjetas de Memoria y Unidades USB
- Electrónica Industrial y Automotriz
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y corporativas, como los materiales del Grupo de Trabajo de Interfaz Flash NAND Abierta, aclaran las interfaces NAND a nivel de componente y las formas en que los componentes estandarizados se diseñan en productos de almacenamiento. El Informe de Sostenibilidad 2025 de Samsung Electronics y el informe anual de SK hynix proporcionan divulgaciones corporativas sobre operaciones, productos y contexto de fabricación de NAND que ayudan a verificar la evidencia de suministro y aplicación. El Informe Integrado de Kioxia Holdings describe su base de productos y tecnología NAND, añadiendo una perspectiva adicional del productor a las verificaciones de cambios de proceso y condiciones de suministro.
Los archivos corporativos, los formularios 10-K, los materiales para inversores y la cobertura de prensa de reputación pueden verificar las ventas de NAND reportadas, los cambios de capacidad, los lanzamientos de productos y los desarrollos del mercado final. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas o encuestas estructuradas incluirían proveedores de NAND, fabricantes de productos de almacenamiento y dispositivos, y distribuidores relevantes, con preguntas sobre ventas de componentes, combinación de productos, precios realizados, capacidad y demanda por aplicación. Los analistas utilizarían esas discusiones para probar las interpretaciones de fuentes secundarias, revisar las trayectorias de pronóstico a nivel de variables, identificar evidencia faltante o inconsistente, y verificar los supuestos de segmento y región frente a indicadores independientes de suministro, envíos y mercado final. Cuando la evidencia permanezca incompleta, los analistas registrarían la brecha, buscarían aclaración de los encuestados relevantes cuando sea práctico, y reconciliarían la estimación mediante triangulación de fuentes en lugar de tratar una sola cuenta como definitiva.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 50% |
| Nivel medio: 45% | Líderes funcionales / de unidad: 35% | Europa, Oriente Medio y África: 20% |
| Empresas más pequeñas: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
La estimación del valor global comienza con los ingresos de componentes NAND a nivel de proveedor y se clasifica por tipo de celda, estructura, interfaz, aplicación y geografía. Los analistas rastrearían los envíos de bits de NAND y los precios realizados para separar los cambios de volumen de los efectos de precio y combinación de productos, junto con la capacidad y utilización del productor, la inversión en fábricas y las transiciones de nodos, los envíos de dispositivos y SSD, y la demanda de almacenamiento en centros de datos como indicadores del crecimiento de la oferta y la aplicación. Las participaciones de los segmentos se construirían a partir de la evidencia relevante de componentes y mercado final, y luego se reconciliarían para que las categorías mundiales se alineen con el total del mercado.
Una estimación de arriba hacia abajo de los ingresos mundiales de los proveedores sería el modelo central, con verificaciones selectivas de abajo hacia arriba a partir de las ventas de NAND divulgadas por los proveedores y el precio de venta promedio muestreado multiplicado por el volumen estimado de NAND donde haya información comparable disponible. El análisis de escenarios probaría cómo los ciclos de precios, las rampas de capacidad y los cambios hacia SSD empresariales o tipos de celdas de mayor densidad alteran el pronóstico, y los analistas compararían estas trayectorias a nivel de variables con la evidencia de empresas y canales, pedirían a los encuestados primarios, como gerentes de proveedores y fabricantes de dispositivos, que las revisaran, y buscarían aclaración cuando las estimaciones diverjan. Cuando las divulgaciones de los proveedores combinen NAND con otra memoria o productos de almacenamiento terminados, los analistas utilizarían solo la evidencia de componentes NAND separable para las verificaciones de abajo hacia arriba, documentarían las brechas de asignación no resueltas y reconciliarían esas verificaciones con el total en lugar de tratar los ingresos agrupados como ventas de NAND.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían el total del mercado frente a las divulgaciones de los proveedores, los indicadores de envíos y precios, la demanda de dispositivos y almacenamiento, y las señales de fabricación regional, y luego investigarían las variaciones en alcance, tiempo, unidades y combinación. Una segunda revisión por parte de un analista verificaría la trazabilidad de las fuentes, la reconciliación de segmentos, los supuestos de pronóstico y los movimientos inusuales antes de la aprobación. Las inconsistencias materiales provocarían una revisión específica de las fuentes o el recontacto con los encuestados. El modelo se actualizaría anualmente, se actualizaría entre ciclos anuales cuando un evento material del mercado cambie la oferta o la demanda, y se sometería a una revisión fresca de evidencia y cálculos antes de la entrega.
Tamaño del Mercado de Memoria Flash NAND de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de memoria flash NAND mide los ingresos anuales por ventas a nivel de proveedor de componentes de memoria flash NAND vendidos para su uso en productos de almacenamiento digital y computación.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los analistas rastrearían los envíos de bits de NAND y los precios realizados para separar los cambios de volumen de los efectos de precio y combinación de productos, junto con la capacidad y utilización del productor, la inversión en fábricas y las transiciones de nodos, los envíos de dispositivos y SSD, y la demanda de almacenamiento en centros de datos como indicadores del crecimiento de la oferta y la aplicación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 61,81 mil millones de USD (2027) | |
| Editorial de Investigación Global A | 75,15 mil millones de USD (2026) | En su base de 2026, esta estimación es un 21,6% superior al valor de este informe para 2027 de 61,81 mil millones de USD, 1 año después. Incluye SSD, módulos de flash integrados, tarjetas de memoria, unidades USB y servicios relacionados de fabricación y soporte junto con chips NAND, ampliando las ofertas valoradas. |
| Editorial de Investigación Global B | 55 mil millones de USD (2025) | En su base de 2025, esta estimación es un 11,0% inferior al valor de este informe para 2027 de 61,81 mil millones de USD, 2 años después. Utiliza una base de ingresos de 2025 y publica una serie prospectiva creciente, por lo que el año medido precede al año de comparación de 2027. |
Los analistas de Mordor Intelligence triangularían el total del mercado frente a las divulgaciones de los proveedores, los indicadores de envíos y precios, la demanda de dispositivos y almacenamiento, y las señales de fabricación regional, y luego investigarían las variaciones en alcance, tiempo, unidades y combinación.
Preguntas Clave Respondidas en el Informe
¿Cómo cambiará el tamaño del mercado de Memoria Flash NAND para 2032?
Se proyecta que el tamaño aumente de 61,81 mil millones de USD en 2027 a 81,47 mil millones de USD para 2032, con una CAGR del 5,68% entre 2027 y 2032.
¿Qué impulsa la demanda de almacenamiento NAND?
El entrenamiento de IA, los dispositivos conectados y la adopción de SSD son los principales impulsores. Meta informó el uso en producción de una caché L3 respaldada por flash regional para el entrenamiento de IA.
¿Qué tipo de celda NAND tiene la mayor participación?
TLC representó el 63,61% del mercado en 2026, mientras que se prevé que QLC crezca más rápido con una CAGR del 7% entre 2027 y 2032.
¿Qué empresas lideran la industria de NAND?
Samsung Electronics, SK hynix, Kioxia, Sandisk y Micron Technology son los principales competidores.
¿Qué limita las perspectivas para los proveedores de NAND?
Los límites de resistencia restringen la adecuación de QLC en cargas de trabajo de escritura. Meta identificó la resistencia limitada como una razón para la históricamente lenta adopción en centros de datos.
¿Qué regiones lideran el sector de NAND?
Asia-Pacífico lideró con el 55,31% del mercado en 2026. Se prevé que Oriente Medio y África crezcan más rápido con una CAGR del 8,6% entre 2027 y 2032.