
Tamaño y Participación del Mercado de Estaciones de Trabajo de Imágenes Médicas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.89 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.41 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
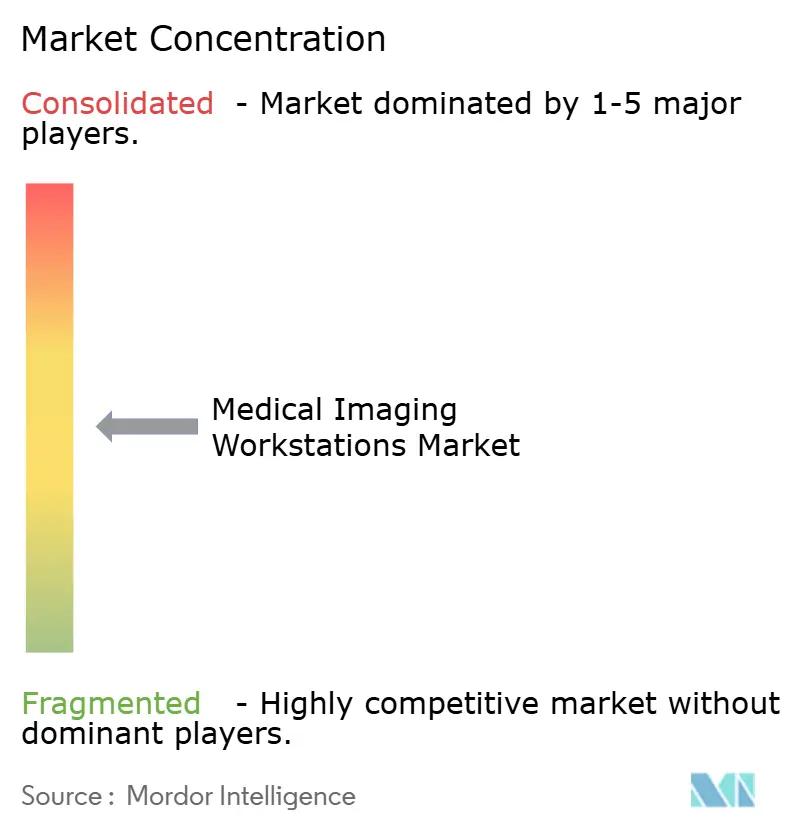
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Estaciones de Trabajo de Imágenes Médicas por Mordor Intelligence
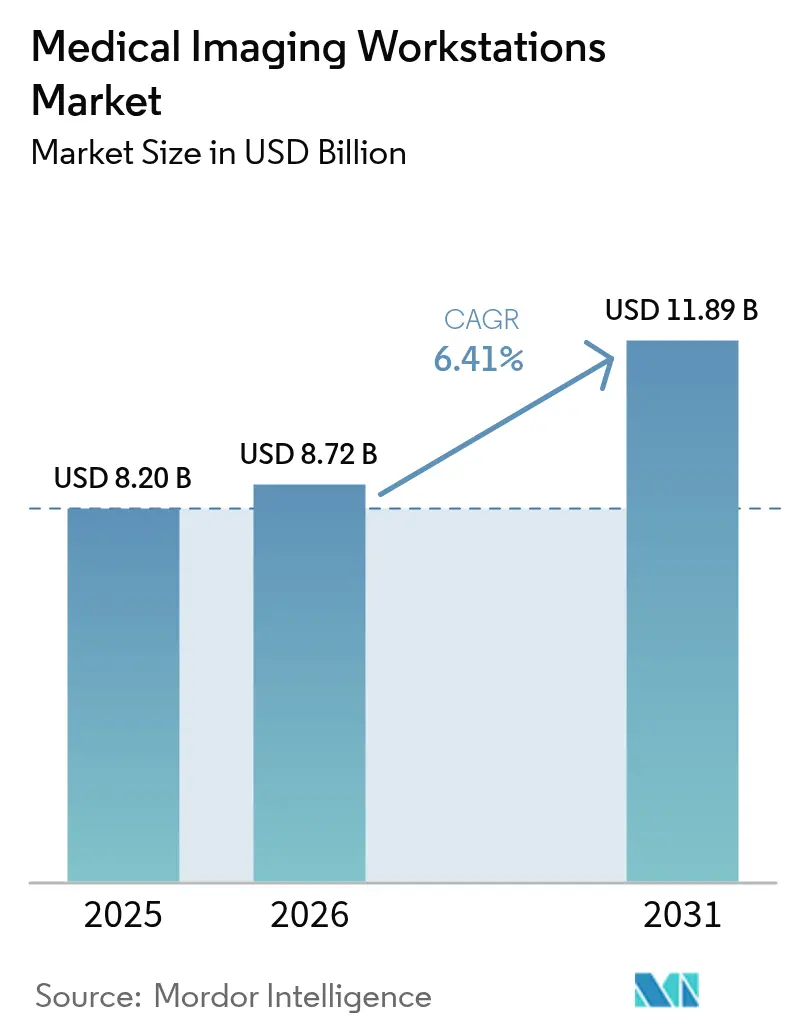
El tamaño del Mercado de Estaciones de Trabajo de Imágenes Médicas fue valorado en USD 8,20 mil millones en 2025 y se estima que crecerá desde USD 8,72 mil millones en 2026 hasta alcanzar USD 11,89 mil millones en 2031, a una CAGR del 6,41% durante el período de previsión (2026-2031). Los ciclos de reemplazo más rápidos, las migraciones empresariales de archivado de imágenes y la creciente complejidad de los procedimientos multimodalidad impulsan colectivamente la demanda de plataformas de visualización avanzadas. La claridad regulatoria, como la reclasificación por parte de la FDA del software de detección asistida por computadora en Clase II, ha acortado los plazos de innovación y reducido las barreras de entrada.[1]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "Dispositivos Médicos; Dispositivos de Radiología; Clasificación del Software Radiológico de Detección y Diagnóstico Asistido por Computadora," Registro Federal, federalregister.gov Los proveedores ahora priorizan diseños preparados para IA y modelos de entrega alojados en la nube que reducen los costos de hardware local, un enfoque que también ayuda a los hospitales a hacer frente a la escasez de personal. América del Norte mantiene una ventaja de rendimiento gracias a la adopción temprana de IA y a las vías de reembolso maduras, aunque Asia Pacífico registra la expansión de uso más rápida impulsada por proyectos de digitalización a gran escala. Mientras tanto, las restricciones en el suministro de semiconductores continúan limitando la disponibilidad de GPU, alargando los plazos de entrega para configuraciones de alta gama y obligando a algunos compradores a optar por alternativas de cliente ligero.
Conclusiones Clave del Informe
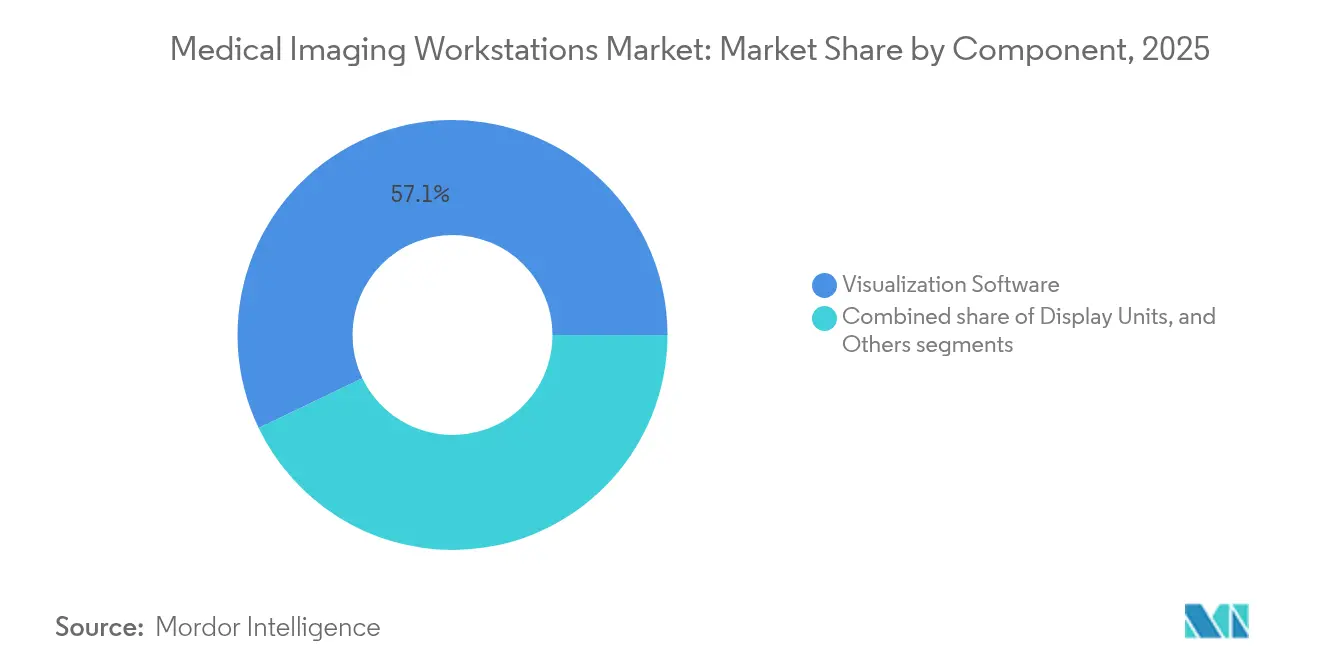
- Por componente, el software de visualización lideró con una participación de ingresos del 57,12% en 2025, mientras que se proyecta que las unidades de pantalla avancen a una CAGR del 7,54% hasta 2031.
- Por modalidad, la Tomografía Computarizada (TC) mantuvo el 30,28% de la participación del mercado de estaciones de trabajo de imágenes médicas en 2025; la mamografía está posicionada para crecer a una CAGR del 7,82% hasta 2031.
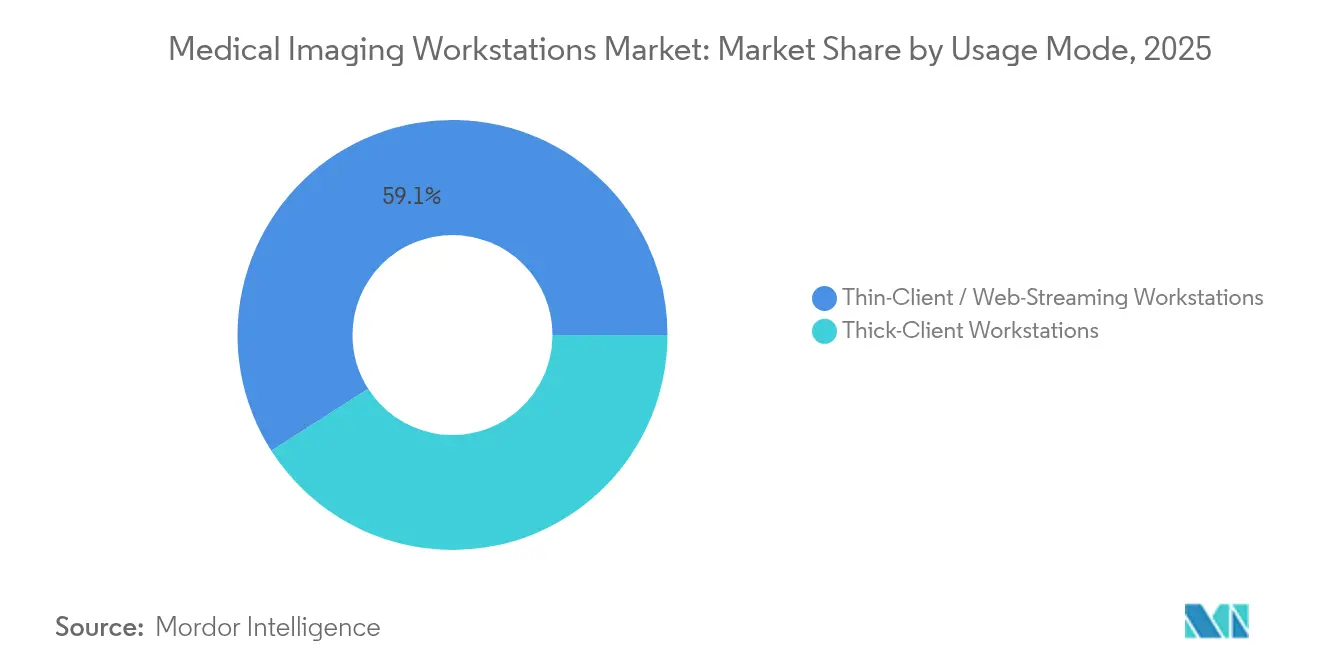
- Por modo de uso, las plataformas de cliente ligero/transmisión web capturaron el 59,05% del tamaño del mercado de estaciones de trabajo de imágenes médicas en 2025; los sistemas de cliente pesado muestran una perspectiva de CAGR del 6,93%.
- Por usuario final, los hospitales representaron el 61,40% de los ingresos de 2025, mientras que los centros de diagnóstico por imagen están preparados para expandirse a una CAGR del 7,62% durante el período de previsión.
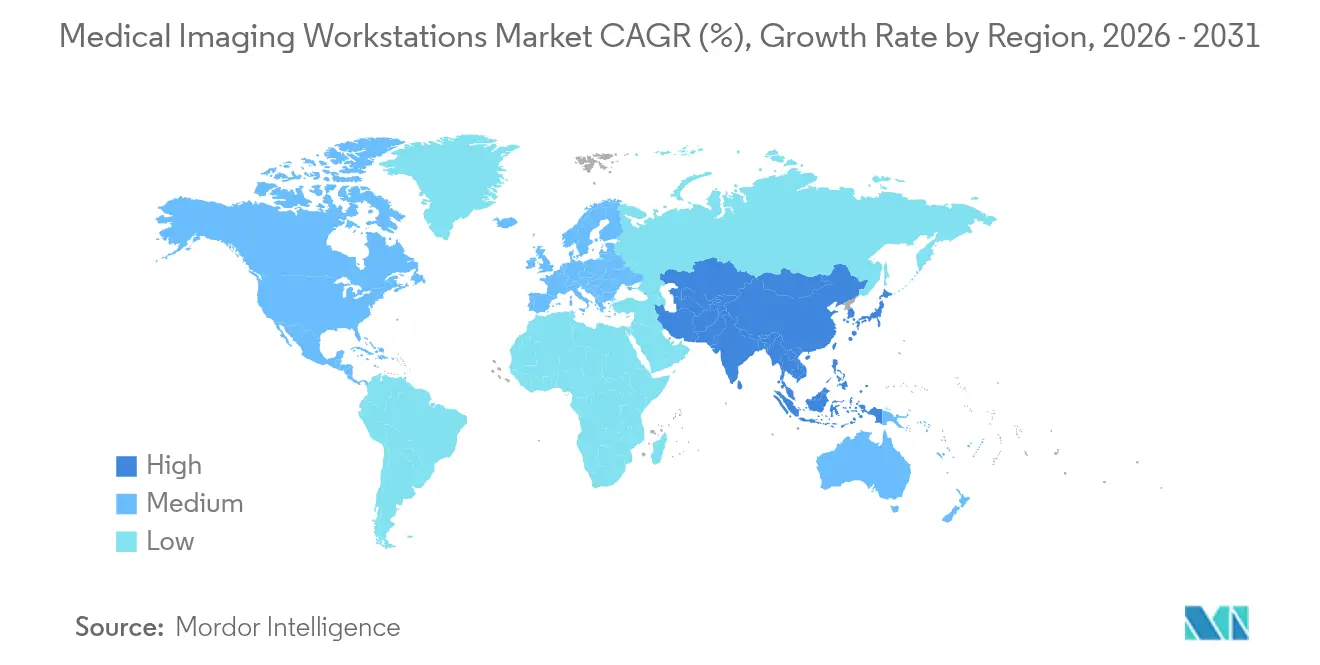
- Por geografía, América del Norte representó el 37,32% de los ingresos de 2025; Asia Pacífico exhibe la CAGR regional más rápida con un 8,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Estaciones de Trabajo de Imágenes Médicas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida evolución tecnológica en las modalidades de imagen | +1.8% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Crecimiento de los volúmenes de procedimientos de imagen en mercados emergentes | +1.5% | Asia Pacífico como núcleo, con expansión hacia Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Aumento del gasto sanitario junto con la creciente carga de enfermedades | +1.2% | Global, particularmente pronunciado en poblaciones envejecidas | Largo plazo (≥ 4 años) |
| Aceleración de la digitalización sanitaria: migraciones empresariales de PACS/VNA | +1.0% | América del Norte y la UE liderando, Asia Pacífico siguiendo | Mediano plazo (2-4 años) |
| Innovaciones continuas en infraestructura hospitalaria y de centros de diagnóstico en economías emergentes | +0.8% | Asia Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Ecosistemas de API neutros en cuanto a proveedor que habilitan complementos de visualización como Servicio de Software | +0.6% | Global, con líderes tecnológicos en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida evolución tecnológica en las modalidades de imagen
La TC de conteo de fotones, la resonancia magnética de cuerpo entero para cribado, la TC de mama de haz cónico y la ecografía autónoma elevan conjuntamente el techo computacional para cada ciclo de actualización de estaciones de trabajo. Los escáneres de conteo de fotones reducen la exposición a la radiación hasta en un 80% mientras cuadruplican el volumen de datos brutos, lo que exige GPU que soporten reconstrucciones 3D en tiempo real. La colaboración entre GE HealthCare y NVIDIA muestra cómo los proveedores están integrando la inferencia de IA en la capa de adquisición de imágenes, lo que a su vez obliga al software de las estaciones de trabajo a orquestar la segmentación automatizada, el triaje y el control de calidad. La plataforma de resonancia magnética de cuerpo entero habilitada por IA de Prenuvo refuerza el cambio hacia el análisis multiorgánico, lo que obliga a los proveedores a diseñar estaciones de trabajo con mayor rendimiento, mayor caché y ergonomía de múltiples monitores.[2]Fuente: Prenuvo, "Prenuvo lanza productos de cribado por resonancia magnética de cuerpo entero con IA aprobados por la FDA," itnonline.com
Crecimiento de los volúmenes de procedimientos de imagen en mercados emergentes
Los continuos programas de instalación de TC y RM en Asia Pacífico generan una demanda derivada de actualizaciones de visualización. El envejecimiento demográfico eleva las tasas de exploración per cápita, particularmente en oncología e imagen cardíaca, que dependen de un postprocesamiento sofisticado. La estrategia de Canon Medical en India señala el giro más amplio de los fabricantes hacia países de ingresos medios cuyos ministerios de salud están financiando la implantación de archivado de imágenes junto con ciclos de actualización de hardware. La reducción del 71% en el tiempo de espera de los pacientes en Etiopía tras la implantación de la teleradiología subraya cómo las estaciones de trabajo de cliente ligero conectan los hospitales remotos con los escasos radiólogos.[3]Fuente: Araya Mesfin Nigatu, "Efecto de la Teleradiología en el Tiempo de Espera de los Pacientes y la Satisfacción con el Servicio en Hospitales Públicos, Noroeste de Etiopía," BMC Health Services Research, biomedcentral.com El acceso escalable a la nube se convierte, por tanto, en un criterio de compra fundamental para los centros que carecen de equipos de TI in situ.
Aumento del gasto sanitario junto con la carga de enfermedades
La prevalencia de enfermedades cardiovasculares impulsa la adopción de estaciones de trabajo de TC centradas en cardiología, como el Revolution Vibe de GE HealthCare, que realiza exploraciones coronarias en un solo latido y extrae automáticamente datos funcionales. Los programas en expansión de cribado de cáncer de mama y pulmón requieren plataformas optimizadas para la mamografía 3D y la navegación por TC de baja dosis. Las iniciativas de medicina de precisión integran expedientes genómicos con hallazgos radiológicos, lo que lleva a los proveedores a incorporar visores multimodales capaces de fusionar datos ómicos e imágenes. La adopción de la ecografía en el punto de atención en urgencias aumenta la necesidad de carros compactos que ofrezcan pantallas de calidad diagnóstica y anotación asistida por IA. Cada dólar que los sistemas de salud destinan al reembolso basado en resultados incentiva las inversiones en software que reduce los exámenes repetidos.
Aceleración de la digitalización sanitaria: migraciones empresariales de PACS/VNA
Los hospitales migran cada vez más desde PACS aislados hacia archivos nativos en la nube y neutros en cuanto a proveedor que consolidan las imágenes de radiología, cardiología y patología. La reciente orientación de la FDA que exime ciertas funciones de gestión de imágenes de la autorización ha simplificado las actualizaciones a pilas de software modulares. Los proveedores de PACS en la nube eliminan la necesidad de servidores locales y habilitan visores de huella cero, lo que permite a los radiólogos leer desde cualquier navegador web manteniendo la fidelidad diagnóstica. La orquestación de listas de trabajo asistida por IA se conecta directamente a estos archivos, marcando automáticamente los casos críticos y derivando los estudios a subespecialistas, lo que aumenta el rendimiento sin incrementar el personal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costos iniciales y del ciclo de vida de las estaciones de trabajo premium | -1.4% | Global, particularmente agudo en mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Escasez de radiólogos y especialistas en visualización avanzada | -1.1% | Global, más grave en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Escalada de gastos en ciberseguridad de confianza cero y cumplimiento de HIPAA | -0.8% | América del Norte y la UE principalmente, con expansión global | Corto plazo (≤ 2 años) |
| Restricciones de capacidad en fundiciones de GPU y perturbaciones en la cadena de suministro | -0.7% | Global, con impacto particular en las estaciones de trabajo de alto rendimiento | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados costos iniciales y del ciclo de vida de las estaciones de trabajo premium
Los presupuestos de capital aún favorecen los dispositivos de atención directa al paciente sobre la infraestructura de soporte. El costo total de propiedad a menudo duplica el precio inicial una vez incluidos los contratos de servicio plurianuales y las renovaciones de software. Los centros más pequeños recurren a hardware reacondicionado certificado; sin embargo, esas opciones económicas a menudo carecen de GPU modernas, lo que limita el rendimiento de la IA. El software por suscripción puede suavizar los picos de capital; no obstante, las tarifas acumuladas a veces superan las licencias perpetuas en un horizonte de siete años. La erosión del reembolso en radiología amplifica el escrutinio financiero, alargando los ciclos de adquisición.
Escasez de radiólogos y especialistas en visualización avanzada
Más de 1.400 puestos de radiología en Estados Unidos permanecieron vacantes en 2024, una brecha que la tecnología por sí sola no puede cerrar. Las estaciones de trabajo avanzadas se suministran con módulos de IA que prometen eficiencia; sin embargo, aún necesitan usuarios capacitados que comprendan parámetros matizados. El agotamiento profesional acelera las jubilaciones anticipadas, reduciendo la capacidad efectiva de la fuerza laboral. La escasez de subespecialidades en imagen cardíaca e intervencionista pone de relieve cómo las brechas de competencias limitan directamente la utilización de las estaciones de trabajo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Dominio del Software Impulsa la Innovación
El software de visualización generó el 57,12% de los ingresos de 2025, lo que ilustra cómo la funcionalidad reside ahora en el código en lugar de en hardware específico. Ese dominio se ampliará a medida que los proveedores desvinculen las licencias de algoritmos de las compras de pantallas, permitiendo actualizaciones rápidas por vía inalámbrica. Los complementos de segmentación por IA en modalidad de suscripción crean flujos de ingresos recurrentes y acortan los plazos de incorporación de funciones. Las unidades de pantalla, en cambio, registran la CAGR más rápida del 7,54% porque las resoluciones 4K y 8K reducen la incertidumbre diagnóstica en la revisión de microcalcificaciones y nódulos pulmonares. El RadiForce RX670 de EIZO con resolución de seis megapíxeles y conexión USB-C es un ejemplo de las mejoras ergonómicas que minimizan el desorden de cables.
La convergencia de componentes también orienta la adquisición: las configuraciones de cliente ligero desplazan el valor de las GPU locales hacia nodos de procesamiento centralizados, mientras que la calibración automática y las funciones de iluminación de confort elevan los precios de venta promedio de las pantallas. A medida que más centros apuntan a la lectura remota, los visores de huella cero integrados en el sistema de información hospitalaria eliminan la última dependencia de las tarjetas gráficas propietarias. En consecuencia, la proporción del software en el mercado de estaciones de trabajo de imágenes médicas continuará creciendo más rápidamente que cualquier partida de hardware.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Modalidad: El Liderazgo de la TC se Enfrenta a la Disrupción de la Mamografía
Las estaciones de trabajo de tomografía computarizada controlaron el 30,28% de los ingresos de 2025 gracias a su utilidad multiorgánica y a las actualizaciones de conteo de fotones. El segmento se beneficia de la estandarización empresarial, ya que un único visor de TC puede atender casos de traumatología, oncología y cardiología. Sin embargo, las plataformas de mamografía registran la CAGR más rápida del 7,82% a medida que los programas nacionales de cribado se expanden y la tomosíntesis 3D se generaliza. La eliminación de la compresión mamaria por parte de la TC de mama de haz cónico aumentará aún más las cargas de datos y justificará las inversiones en la actualización de estaciones de trabajo.
Las estaciones de trabajo de RM ganan impulso gracias al lanzamiento de imanes sin helio que facilitan las restricciones de instalación. La ecografía, históricamente vinculada a consolas de hardware, ahora aprovecha el postprocesamiento basado en la nube que extrae mediciones automatizadas de bucles de cine sin procesar. La innovación en estaciones de trabajo de medicina nuclear depende de los detectores digitales, que reducen el tiempo de reconstrucción y la dosis mientras permiten adquisiciones de PET de cuerpo entero.
Por Modo de Uso: La Arquitectura de Cliente Ligero Transforma el Despliegue
Las configuraciones de cliente ligero y transmisión web capturaron el 59,05% del tamaño del mercado de estaciones de trabajo de imágenes médicas en 2025. Los hospitales aceleraron las configuraciones de lectura remota durante la pandemia, obteniendo ganancias de productividad duraderas cuando los radiólogos podían iniciar sesión desde casa con las mismas credenciales utilizadas en el sitio. Los grupos de cómputo centralizados simplifican el mantenimiento porque las actualizaciones de GPU se implementan una sola vez en un centro de datos en lugar de en decenas de escritorios. Los equipos de cliente pesado siguen siendo esenciales para tareas especializadas como la renderización cinemática y el entrenamiento de modelos de IA de gran volumen, lo que justifica su CAGR del 6,93%.
Las estrategias híbridas de borde ahora combinan caché SSD local con almacenamiento de objetos en la nube, equilibrando la latencia y la resiliencia. Los visores de huella cero integrados en los portales de historias clínicas electrónicas eliminan todas las barreras de instalación y abren nuevas posibilidades para la lectura móvil. Los estándares de cifrado como TLS 1.3 garantizan que los estudios transmitidos por web cumplan con HIPAA sin la sobrecarga de VPN, un punto cada vez más importante a medida que aumentan los riesgos de ransomware.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final: La Consolidación Hospitalaria Impulsa los Patrones de Adquisición
Los hospitales representaron el 61,40% de los ingresos de 2025 debido a la demanda de imagen en múltiples departamentos y a los considerables presupuestos de capital. La consolidación entre los grupos hospitalarios de Estados Unidos crea un poder de compra en bloque, fomentando acuerdos marco de proveedor único que agrupan estaciones de trabajo, PACS y contratos de servicio. Mientras tanto, los centros de diagnóstico por imagen demuestran una CAGR del 7,62% porque los pagadores derivan las TC y RM no urgentes fuera de los centros hospitalarios para reducir costos. Estos centros valoran la carga rápida de imágenes, los informes con un solo clic y la IA de pago por uso que evita las licencias iniciales.
Las clínicas especializadas buscan plataformas específicas para cada función, como suites de visualización cardiovascular que fusionan la angiografía por TC con la ecografía intravascular. Las instituciones de investigación requieren acceso a API abiertas para la creación de prototipos de algoritmos, mientras que los centros veterinarios priorizan el hardware reforzado que tolera el polvo y las variaciones de temperatura. Los proveedores de servicios de teleradiología optan por estaciones de trabajo nativas en la nube, compartiendo cómputo entre equipos de lectura globales mientras mantienen el cumplimiento de la soberanía de datos regional.
Análisis Geográfico
América del Norte contribuyó con el 37,32% de los ingresos de 2025, ya que los proveedores de Estados Unidos y Canadá se mantuvieron como adoptantes tempranos de herramientas de triaje por IA y adquisición autónoma de imágenes. La región se beneficia de códigos CPT bien definidos que reembolsan los procedimientos avanzados, lo que permite a los hospitales recuperar rápidamente las inversiones en estaciones de trabajo. Un ecosistema de proveedores maduro acelera los ciclos de innovación, con más de 300 algoritmos de IA aprobados por la FDA ya disponibles para su integración.
Asia Pacífico registró una perspectiva de CAGR del 8,02% impulsada por la construcción continua de hospitales, los programas gubernamentales de salud en la nube y el rápido envejecimiento de las poblaciones. China continúa ampliando los centros provinciales de teleradiología que conectan los hospitales de condado con los centros terciarios, mientras que el programa Ayushman Bharat de India impulsa los volúmenes de diagnóstico en ciudades secundarias. Muchos nuevos centros prescinden de los PACS heredados y despliegan archivos nativos en la nube desde el primer día, favoreciendo las arquitecturas de cliente ligero que minimizan el personal de TI local.
Europa muestra una expansión constante a medida que la iniciativa del Espacio Europeo de Datos de Salud fomenta el intercambio transfronterizo de imágenes, impulsando a los hospitales hacia visores interoperables. Las extensiones nacionales de cribado de mama en Alemania y Francia estimulan la adopción de estaciones de trabajo de mamografía 3D, mientras que los fondos de modernización del Servicio Nacional de Salud del Reino Unido apoyan los proyectos piloto de cribado de cáncer de pulmón por TC asistido por IA.
En Oriente Medio y África, las asociaciones público-privadas financian centros de imagen emblemáticos, aunque la volatilidad política y las fluctuaciones del tipo de cambio pueden retrasar las adquisiciones.
América Latina gana impulso a través de acuerdos comerciales regionales que reducen los aranceles de importación sobre el hardware de diagnóstico, aunque la cobertura irregular de banda ancha limita el despliegue de cliente ligero en zonas rurales.

Panorama regulatorio
Las estaciones de trabajo de imágenes médicas que admiten funciones de archivo y comunicación de imágenes generalmente se encuadran en marcos de dispositivos médicos como las regulaciones de dispositivos de radiología de la FDA de EE. UU., incluidas las clasificaciones relacionadas con PACS bajo 21 CFR 892. Estos productos generalmente utilizan controles de Clase II y vías 510(k) cuando corresponde. Las obligaciones de cumplimiento se extienden más allá de las presentaciones previas a la comercialización hasta los requisitos del ciclo de vida, incluida la Regulación del Sistema de Gestión de Calidad (QMSR) bajo 21 CFR Parte 820 y los informes posteriores a la comercialización bajo 21 CFR Parte 803, lo que impulsa la documentación y validación continuas para las actualizaciones de software e integraciones de las estaciones de trabajo.
A nivel global, el Reglamento de Dispositivos Médicos de la UE (MDR 2017/745) refuerza la clasificación basada en riesgos y la vigilancia posterior a la comercialización para el software de imágenes y los componentes conectados, con un énfasis adicional en la evaluación clínica, la ciberseguridad y el control de cambios. Las expectativas de interoperabilidad y rendimiento de visualización están vinculadas a estándares de consenso y perfiles que compradores y proveedores utilizan para la integración y aceptación, incluido DICOM (NEMA PS3) a través de Declaraciones de Conformidad DICOM específicas del producto. Por ejemplo, Philips publicó una Declaración de Conformidad DICOM para Advanced Visualization Workspace v15.1.3 en junio de 2026. Otros referentes incluyen IEC 60601-1 para seguridad y rendimiento esencial, e IEC 62563-1 para los métodos de evaluación de visualización de imágenes médicas utilizados en entornos de interpretación diagnóstica.
Panorama Competitivo
El mercado de estaciones de trabajo de imágenes médicas sigue estando moderadamente consolidado. La adquisición por parte de GE HealthCare de Intelligent Ultrasound por USD 51 millones y su acuerdo para hacerse cargo de MIM Software ilustran la carrera por integrar IA especializada en plataformas convencionales. Siemens Healthineers contrarresta integrando OpenRecon AI en sus visores syngo.via, mientras que Philips profundiza el postprocesamiento de TC Espectral dentro de IntelliSpace. Los especialistas en pantallas de hardware como EIZO se asocian con proveedores de PACS para certificar la calibración del color para la lectura remota.
La escasez de GPU eleva la agilidad de la cadena de suministro como diferenciador competitivo, ya que los proveedores que aseguran asignaciones tempranas pueden enviar equipos de cliente pesado premium a tiempo. La reclasificación por parte de la FDA del software de detección asistida por computadora en Clase II redujo el tiempo de comercialización de las funciones de IA, recompensando a las empresas con canales de I+D ágiles.
La interoperabilidad sigue siendo un factor determinante en la compra: los hospitales prefieren a los proveedores que adoptan DICOMweb y FHIR para garantizar integraciones a prueba de futuro. En general, la frontera competitiva se está desplazando hacia la amplitud de la plataforma —hardware, servicios en la nube e IA nativa— en lugar de soluciones puntuales aisladas.
Líderes de la Industria de Estaciones de Trabajo de Imágenes Médicas
Koninklijke Philips N.V.
GE HealthCare
Siemens Healthineers AG
Canon Medical Systems Corporation
PaxeraHealth
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La visualización diagnóstica nativa en la nube y sin huella, junto con la consolidación de imágenes empresariales, están creando un espacio en blanco para las plataformas de estaciones de trabajo que reducen la dependencia de hardware de cliente pesado dedicado, manteniendo al mismo tiempo un rendimiento de grado diagnóstico. Este cambio se ve reforzado por múltiples movimientos de visores autorizados por la FDA en 2026, incluida GE HealthCare, que recibió la autorización 510(k) de la FDA de EE. UU. en marzo de 2026 para View, posicionado como el núcleo de su Genesis Radiology Workspace, y CliniComp, que recibió la autorización 510(k) de la FDA de EE. UU. en julio de 2026 para un visor PACS (MIMPS) que integra imágenes diagnósticas e IA nativa dentro de su plataforma EHR. Para los compradores, estas implementaciones amplían las opciones de adquisición en torno a las licencias SaaS, la computación GPU centralizada y el acceso basado en navegador en hospitales y centros de imágenes diagnósticas, lo que se alinea con la realidad del mercado de que el cliente ligero y la transmisión web representaron el 59,05% de los ingresos de 2025.
La integración de flujos de trabajo nativos de IA y la interoperabilidad basada en estándares también amplían las oportunidades para los proveedores que integran la priorización, las superposiciones y los resultados estructurados directamente en el visor diagnóstico, en lugar de hacerlo como aplicaciones separadas. Estos sistemas necesitan admitir canalizaciones basadas en DICOMweb junto con la conectividad DIMSE heredada. El cambio hacia arquitecturas PACS 3.0, discutido en foros académicos e industriales de 2026, apunta a una demanda de inteligencia centrada en el flujo de trabajo e interacción bidireccional entre los servicios de IA y los visores. Las acciones de los proveedores en torno a los entornos de lectura agnósticos de hardware amplían aún más los entornos abordables para el software de estaciones de trabajo, ilustrado por Visage Imaging, que destacó innovaciones optimizadas con IA para Visage 7 CloudPACS en junio de 2026 y demostró la interpretación diagnóstica en hardware de Apple, lo que respalda las estrategias de simplificación de TI en instalaciones que gestionan restricciones de suministro de GPU y necesidades de lectura remota.
Desarrollos recientes del sector
- Julio de 2026: CliniComp recibió la autorización 510(k) de la FDA de EE. UU. para su visor PACS (MIMPS), posicionando la visualización de calidad diagnóstica y la IA nativa dentro de su plataforma EHR. La autorización respalda las implementaciones de imágenes empresariales que favorecen los flujos de trabajo clínicos integrados sobre las estaciones de visualización independientes. También aumenta la presión competitiva sobre los proveedores de estaciones de trabajo para ofrecer una integración más estrecha con el contexto EHR y experiencias de IA gobernadas dentro del visor principal.
- Marzo de 2026: GE HealthCare recibió la autorización 510(k) de la FDA de EE. UU. para View, un visor diagnóstico sin huella que sirve como componente central del Genesis Radiology Workspace. La autorización refuerza los modelos de entrega centrados en la nube para la visualización diagnóstica y respalda una adopción más amplia de patrones de lectura de cliente ligero en hospitales y centros de imágenes. También señala una inversión continua de los proveedores en visores regulados y basados en la web que pueden actualizarse más rápido que las huellas convencionales de las estaciones de trabajo.
- Noviembre de 2025: Philips recibió la autorización 510(k) de la FDA de EE. UU. para la última versión de Cardiovascular Workspace (IntelliSpace Cardiovascular), incluidas las opciones de implementación alojadas en la nube y SaaS. La actualización amplía las vías reguladas para la visualización avanzada entregada en la nube en flujos de trabajo de cardiología, un área con alta intensidad de posprocesamiento. También refuerza el cambio del mercado hacia estaciones de trabajo con capacidad de suscripción que combinan revisión de imágenes, cuantificación e informes en un único entorno.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado cubre las estaciones de trabajo de imágenes médicas dedicadas utilizadas para procesar, visualizar y gestionar imágenes diagnósticas generadas por modalidades de imágenes en flujos de trabajo clínicos, incluido tanto el acceso de cliente pesado como de cliente ligero cuando se utiliza para visualización diagnóstica.
Exclusiones del alcance: las PC de oficina genéricas, los servidores de archivo PACS y los contratos exclusivamente de servicio quedan excluidos de los totales del mercado.
Descripción general de la segmentación
- Por Componente
- Software de Visualización
- Unidades de Pantalla
- Otros
- Por Modalidad
- Tomografía Computarizada (TC)
- Resonancia Magnética (RM)
- Ecografía
- Mamografía
- Otros
- Por Modo de Uso
- Estaciones de Trabajo de Cliente Pesado
- Estaciones de Trabajo de Cliente Ligero / Transmisión Web
- Por Usuario Final
- Hospitales
- Centros de Diagnóstico por Imagen
- Clínicas Especializadas
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la recopilación de datos de referencia estables que establecen los límites del modelo de mercado, y luego se complementa con señales del sector que explican la demanda. Se utilizan fuentes públicas como la Organización Mundial de la Salud, las estadísticas sanitarias de la OCDE y los departamentos gubernamentales de salud para el contexto de actividad y capacidad en imágenes. Para las autorizaciones de dispositivos y el lenguaje de uso previsto, nos basamos en fuentes de la FDA de EE. UU. para diferenciar las clases de estaciones de trabajo.
Para mantener las suposiciones fundamentadas, también revisamos revistas de radiología para las tendencias de flujo de trabajo, publicaciones de asociaciones hospitalarias para la orientación del gasto de capital, y presentaciones de empresas públicas e informes a inversores para conocer la combinación de ingresos y las señales de exposición geográfica. Cuando resulta útil, se utilizan suscripciones de pago para datos financieros e inteligencia de empresas, junto con bases de datos de patentes y datos de importación y exportación a nivel de envíos para verificar los movimientos de la cadena de suministro y las señales de precios. Estas fuentes no son exhaustivas, y también se utilizaron otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Los datos primarios se construyeron mediante entrevistas a expertos y encuestas estructuradas con fabricantes y distribuidores de estaciones de trabajo, además de partes interesadas de hospitales y centros de imágenes que influyen en la adquisición y el uso diario. Dado que se trata de un mercado global, utilizamos llamadas en APAC, EMEA y América para poner a prueba supuestos clave como el momento de reemplazo, la adopción de cliente ligero y los precios habituales según la configuración. Cualquier variación importante se volvió a verificar mediante discusiones de seguimiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 14% | APAC: 50% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 34% | EMEA: 31% |
| Actores más pequeños: 15% | Gerentes: 52% | América: 19% |
Dimensionamiento y previsión del mercado
Nuestra lógica de dimensionamiento comienza con una construcción de arriba hacia abajo, en la que los volúmenes de procedimientos de imágenes, la base instalada de modalidades de imágenes y el número de instalaciones se utilizan para reconstruir el fondo de demanda abordable para las estaciones de trabajo de visualización diagnóstica y visualización avanzada. Después de eso, corroboramos los totales con aproximaciones ascendentes selectivas, utilizando ASP muestreados multiplicados por volúmenes unitarios por clase de estación de trabajo y verificaciones de canal sobre la combinación de envíos, lo que ayuda a ajustar las diferencias de configuración y las rutas de compra.
Los insumos clave incluyen el ritmo de instalaciones de TC y RM, los volúmenes de lectura radiológica y los atrasos en la generación de informes, los ciclos de reemplazo del hardware de las estaciones de trabajo, la proporción de implementaciones de cliente ligero frente a las configuraciones de cliente pesado, y el movimiento de los ASP vinculado a los requisitos de GPU y las necesidades de pantallas de alta resolución. Cuando una geografía carece de señales públicas claras, gestionamos la brecha utilizando indicadores proxy como la capacidad de imágenes hospitalarias y el gasto en salud ajustado por ingresos, y luego corregimos mediante retroalimentación primaria. Para la previsión, se utiliza el análisis de escenarios de modo que el crecimiento refleje diferentes velocidades de adopción para las capacidades de visualización entregadas a través de flujos de trabajo habilitados por IA y acceso basado en la web, y estos escenarios se alinean con lo que reportan los entrevistados en sus planes de adquisición y calendarios de renovación de TI.
Validación de datos y ciclo de actualización
La validación se realiza verificando si los resultados del modelo se alinean con señales independientes como las tendencias de envíos de modalidades, la orientación del gasto de capital hospitalario y proporciones razonables de estación de trabajo por modalidad o de estación de trabajo por lector. Los valores atípicos se revisan paso a paso, primero volviendo a verificar las definiciones de unidades y el momento de conversión de divisas, y luego haciendo que otro analista revise la lógica y los insumos clave antes de la aprobación final.
Cuando aparece una variación importante, por ejemplo un cambio abrupto de precios o un cambio en la penetración del cliente ligero, se vuelve a contactar a los encuestados para confirmar qué está cambiando y si es temporal o estructural. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política, restricciones de suministro o cambios notables en el flujo de trabajo. Antes de la entrega, se realiza una revisión final para que los clientes reciban la vista más actual, alineada con las últimas publicaciones públicas y la retroalimentación primaria.
Tamaño del mercado de estaciones de trabajo de imágenes médicas de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las estaciones de trabajo de imágenes médicas suelen diferir porque el límite del alcance se define de manera diferente, y porque los supuestos de precios e implementación se manejan de formas distintas. Las variaciones también pueden provenir del año utilizado para el dimensionamiento, el momento de conversión de divisas y cuánta verificación primaria se aplica cuando los datos públicos son limitados.
La tabla muestra una dispersión notable entre los valores reportados. En el modelo de Mordor Intelligence, el total refleja las estaciones de trabajo de imágenes diagnósticas dedicadas (incluido el acceso de cliente ligero utilizado para la visualización diagnóstica) mientras deja fuera las PC genéricas, los servidores de archivo PACS y los contratos exclusivamente de servicio, lo que puede modificar la base de ingresos contabilizada. Otra brecha común es si el software de visualización avanzada se trata como parte del paquete de la estación de trabajo o se contabiliza en mercados de software adyacentes, y si los ASP se proyectan utilizando señales de costo de componentes frente a la inflación general.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,72 mil millones de USD (2026) | |
| Consultora Global A | 9,31 mil millones de USD (2024) | Utiliza un año de dimensionamiento anterior y no separa claramente los ingresos de las estaciones de trabajo de los elementos de TI de imágenes adyacentes, por lo que el software incluido y las herramientas de flujo de trabajo más amplias pueden aumentar el total. |
| Editorial del Sector B | 4,46 mil millones de USD (2024) | Se apoya en una definición de ingresos más estrecha y en ASP implícitos más bajos, y puede excluir partes de la visualización diagnóstica y la visualización avanzada contabilizadas cuando los sistemas se utilizan como estaciones de trabajo de imágenes completas. |
En general, las diferencias se explican principalmente por lo que se considera una venta de estación de trabajo, cómo se tratan el valor del cliente ligero y del software, y qué año sirve de referencia para la estimación. Al mantener el alcance vinculado al uso de la estación de trabajo diagnóstica y volver a verificar las proporciones clave y los precios con los encuestados primarios, el tamaño de mercado resultante permanece vinculado a variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de estaciones de trabajo de imágenes médicas?
El tamaño del mercado de estaciones de trabajo de imágenes médicas se sitúa en USD 8,72 mil millones en 2026 y se proyecta que alcance USD 11,89 mil millones en 2031.
¿Qué segmento de componentes lidera el mercado en ingresos?
El software de visualización domina con el 57,12% de los ingresos de 2025, lo que subraya el cambio hacia plataformas de imagen definidas por software.
¿Por qué las estaciones de trabajo de cliente ligero están ganando popularidad?
Las arquitecturas de cliente ligero centralizan el procesamiento, admiten la lectura remota y reducen los costos de TI in situ, lo que les ayudó a asegurar el 59,05% de los ingresos de 2025.
¿Qué región muestra el crecimiento más rápido?
Se prevé que Asia Pacífico se expanda a una CAGR del 8,02% hasta 2031 debido a la extensa construcción de hospitales y los programas nacionales de digitalización.
¿Cómo influyen las integraciones de IA en las compras de estaciones de trabajo?
La reclasificación por parte de la FDA del software de detección asistida por computadora y las adquisiciones de empresas de IA por parte de los proveedores están acelerando la analítica integrada, convirtiendo las plataformas preparadas para IA en el principal criterio de compra.
¿Qué restricción clave podría frenar la expansión del mercado?
Los elevados costos iniciales y del ciclo de vida, especialmente en mercados sensibles al precio, reducen el impulso de adquisición a pesar de los evidentes beneficios clínicos.
Última actualización de la página el:



