
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
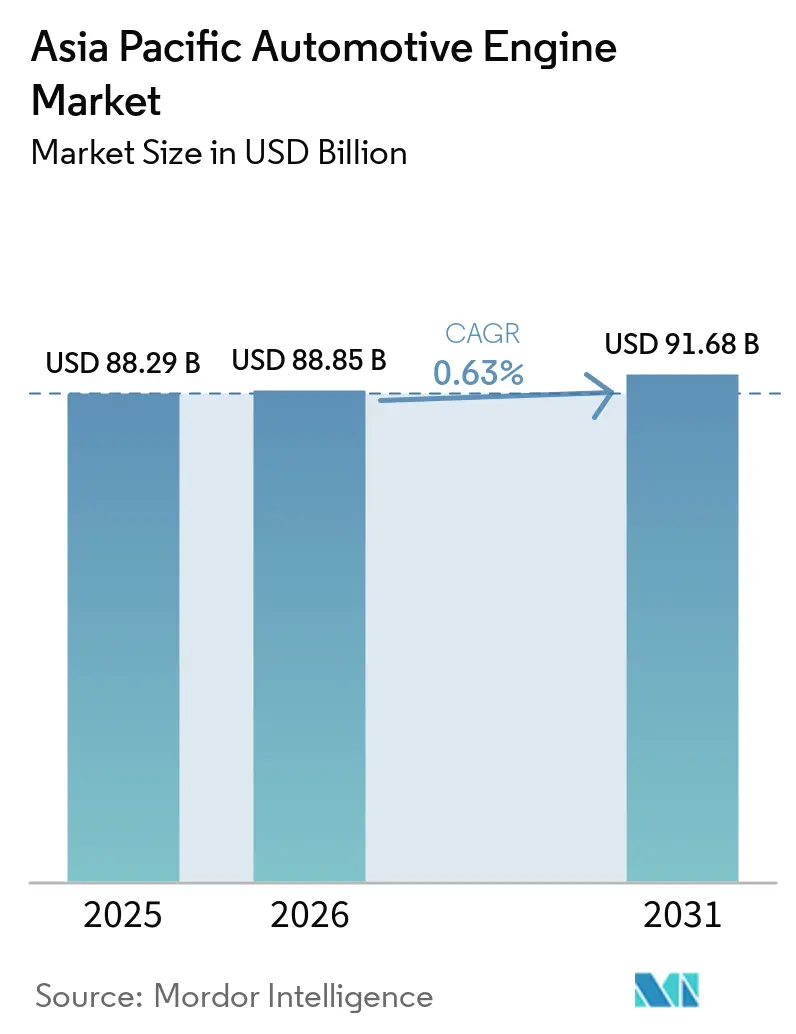
| Tamaño del mercado en el año base (2025) | 88.29 Mil millones de dólares |
| Tamaño del Mercado (2026) | 88.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 91.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 0.63 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motores Automotrices de Asia Pacífico por Mordor Intelligence
El tamaño del Mercado de Motores Automotrices de Asia Pacífico fue valorado en 88,29 mil millones de USD en 2025, se espera que alcance 88,85 mil millones de USD en 2026 y se proyecta que llegue a 91,68 mil millones de USD en 2031, a una CAGR del 0,63% durante el período de pronóstico (2026-2031). El crecimiento de un solo dígito bajo refleja una industria que equilibra la demanda constante de reemplazo con la rápida expansión de los vehículos eléctricos de batería. La expansión de flotas comerciales en China e India mantiene estables los volúmenes absolutos de motores; sin embargo, la acelerada adopción de vehículos de cero emisiones reduce el potencial de crecimiento a largo plazo de las plataformas de combustión interna. El endurecimiento de las normas de emisiones en China, India, Japón y Corea del Sur está reformulando las hojas de ruta de productos hacia unidades turboalimentadas más pequeñas, arquitecturas híbridas de mayor valor y soluciones emergentes de combustión de hidrógeno. La localización del mecanizado inteligente en Tailandia y Vietnam está reduciendo las tasas de desperdicio y el consumo de energía, mejorando la rentabilidad de los proveedores incluso cuando los márgenes generales de los motores se comprimen. Mientras tanto, los proyectos piloto de motores de combustión interna de hidrógeno en Corea del Sur y los puertos chinos señalan nuevos nichos comerciales, mientras que las prohibiciones de motores de combustión interna a nivel metropolitano y las fluctuaciones en los precios de los combustibles empujan a los operadores urbanos hacia flotas eléctricas de dos ruedas y de reparto.
Conclusiones Clave del Informe
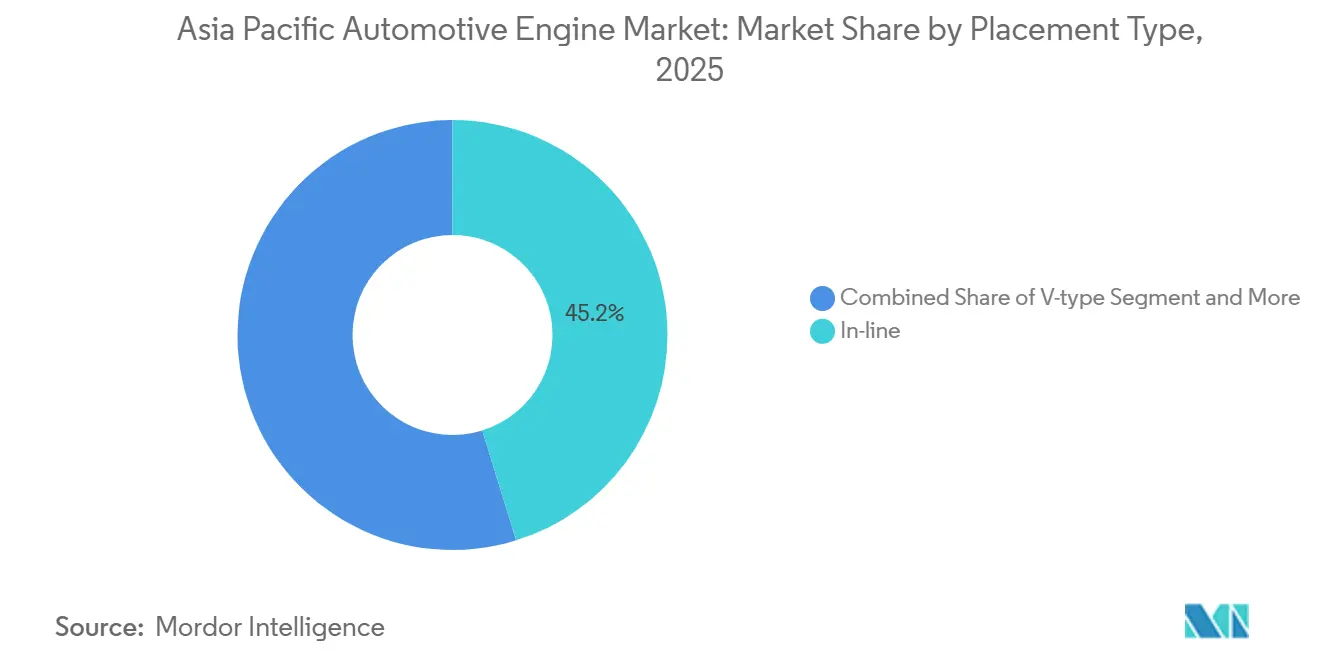
- Por tipo de colocación, los motores en línea lideraron con el 45,16% de la participación del mercado de motores automotrices de Asia Pacífico en 2025, mientras que las configuraciones de pistones opuestos registran la CAGR proyectada más alta del 1,67% hasta 2031.
- Por tipo de combustible, los motores de gasolina capturaron el 46,18% de la participación de ingresos en 2025; se proyecta que los motores de combustión interna de hidrógeno avancen a una CAGR del 1,75% hasta 2031.
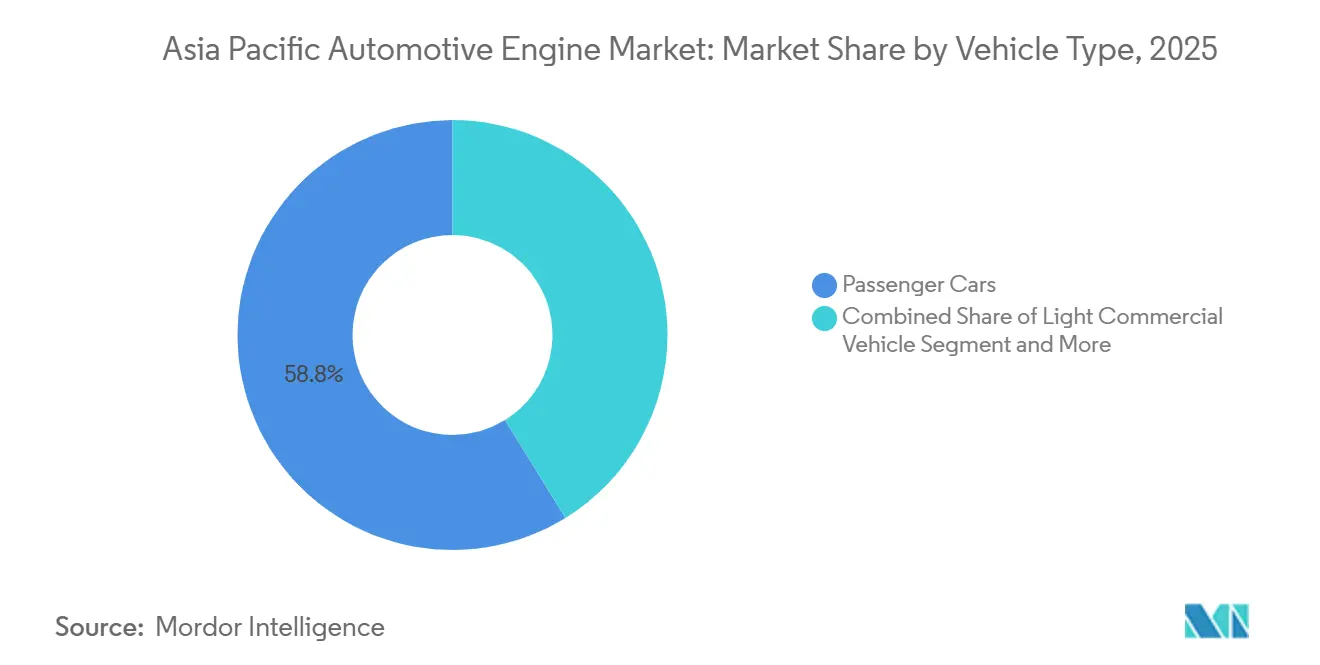
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron una participación del 58,81% del tamaño del mercado de motores automotrices de Asia Pacífico en 2025, aunque los vehículos comerciales medianos y pesados exhiben la CAGR más rápida del 2,69% hasta 2031.
- Por capacidad del motor, la banda de 1,5 a 3 litros representó el 37,73% del tamaño del mercado de motores automotrices de Asia Pacífico en 2025, mientras que el segmento de más de 3 litros registra la CAGR más rápida del 2,78% hasta 2031.
- Por país, China comandó el 34,27% de la participación de ingresos del tamaño del mercado de motores automotrices de Asia Pacífico en 2025 y se expande a una CAGR del 1,72% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido Crecimiento en la Producción de OEM y el Parque Vehicular | +0.2% | China, India, ASEAN (Indonesia, Tailandia, Vietnam) | Mediano plazo (2-4 años) |
| Normas de Emisiones Regionales Estrictas | +0.1% | China, India, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Carrera de Localización para el Mecanizado Inteligente Impulsado por IA de Bloques de Motor | +0.1% | Núcleo ASEAN (Tailandia, Vietnam), expansión hacia India | Largo plazo (≥ 4 años) |
| Explosivo Mercado Posventa de Transporte por Aplicación y Reparto | +0.1% | India, Indonesia, Filipinas, Vietnam | Corto plazo (≤ 2 años) |
| Subvenciones Públicas para I+D de Motores de Combustión Interna de Hidrógeno | +0.1% | Corea del Sur, China (ciudades portuarias: Shanghái, Shenzhen, Qingdao) | Mediano plazo (2-4 años) |
| Proyectos Piloto Gubernamentales para Combustibles Sintéticos Bajos en Carbono | +0.0% | Japón, Australia, Corea del Sur limitado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Crecimiento en la Producción de OEM y el Parque Vehicular en las Economías Emergentes de Asia Pacífico
China experimentó un notable aumento en la producción de vehículos de pasajeros, reflejando un crecimiento constante en comparación con el año anterior. India también logró un crecimiento significativo en la producción, respaldado por la reapertura de líneas de crédito rurales. Indonesia y Tailandia, aprovechando las ventajas arancelarias, expandieron conjuntamente sus operaciones de ensamblaje de vehículos, con marcas japonesas y chinas estableciendo líneas de ensamblaje en semiterminado. Para 2025, el parque vehicular de la región alcanzó un nivel sustancial, impulsando una fuerte demanda posventa de motores, particularmente aquellos dentro del rango de vida media. En respuesta a los variados estándares de calidad de combustible y pruebas, los fabricantes de automóviles han introducido motores con especificaciones para India y especificaciones para China. Estos motores cuentan con firmware de ECU bloqueado, lo que resulta en cadenas de suministro fragmentadas y mayores presupuestos de ingeniería. Tales desarrollos garantizan que el mercado de motores automotrices de Asia Pacífico permanezca estrechamente vinculado a los ciclos de reemplazo, incluso cuando la adopción de la electrificación de nuevos vehículos continúa ganando impulso [1].
Normas de Emisiones Regionales Estrictas que Impulsan la Reducción de Tamaño de los Motores de Combustión Interna y la Tecnología de Eficiencia
China ha aplicado su norma Nacional VI-b, que exige pruebas de emisiones en conducción real y promueve la adopción de filtros de partículas en vehículos de gasolina. En India, la regulación Bharat Stage VI redujo significativamente las emisiones de NOx permitidas en vehículos diésel ligeros. Este cambio requirió el uso de reducción catalítica selectiva con dosificación de urea, aumentando el costo por motor. La actualización de 2025 de Japón a sus normas Post New Long-Term endureció los límites en el número de partículas, acelerando el cambio hacia sistemas de inyección dual de gasolina. Mientras tanto, los estándares LEV III de Corea del Sur han orientado a los fabricantes de equipos originales (OEM) hacia la adopción de motores turboalimentados de tres cilindros. En conjunto, estas regulaciones están comprimiendo los márgenes de beneficio para los proveedores de Nivel 1 en el sector de motores automotrices de Asia Pacífico. Sin embargo, simultáneamente abren puertas para especialistas en soluciones de postratamiento y reducción de peso.
Carrera de Localización para el Mecanizado Inteligente Impulsado por IA de Bloques de Motor en ASEAN
Durante el período de pronóstico, el Corredor Económico Oriental de Tailandia atrajo inversiones sustanciales, con enfoque en iniciativas de fábricas inteligentes. Las empresas japonesas de Nivel 1 integraron visión artificial avanzada y celdas CNC adaptativas, logrando alta precisión y ahorros energéticos significativos. Mientras tanto, en Vietnam, una fundición respaldada por Hyundai está aprovechando algoritmos de aprendizaje por refuerzo, minimizando con éxito las tasas de desperdicio [2]. En Indonesia, una estrategia de coinversión está subsidiando la soldadura robótica para proveedores locales, con el objetivo de aumentar significativamente el contenido local en los próximos años. A medida que los costos laborales escalan, los proveedores en el mercado de motores automotrices de Asia Pacífico adoptan cada vez más el mecanizado sin operarios para proteger sus márgenes operativos.
Subvenciones Públicas para I+D de Motores de Combustión Interna de Hidrógeno en Corea del Sur y el Equipamiento Portuario de China
El ministerio de industria de Corea del Sur asignó financiamiento significativo a Hyundai Motor y Doosan Infracore, con el objetivo de desarrollar motores de hidrógeno para camiones de servicio pesado. Estos motores están diseñados para lograr alta eficiencia térmica y reducir significativamente las emisiones de NOx [3]. Mientras tanto, China ha designado ciudades clave, incluidas Shanghái, Shenzhen y Qingdao, como zonas piloto para motores de combustión interna de hidrógeno. El país también proporciona subsidios para tractores de patio que utilizan hidrógeno gaseoso en motores diésel modificados. En un logro notable, Weichai Power presentó un prototipo de hidrógeno de alto rendimiento, que superó con éxito rigurosas pruebas de durabilidad en 2025. Tales iniciativas están creando nuevas vías de demanda, fortaleciendo el mercado de motores automotrices de Asia Pacífico, incluso en medio de un cambio más amplio hacia la electrificación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Adopción de Vehículos Eléctricos de Batería y Vehículos de Cero Emisiones que Erosiona la Demanda a Largo Plazo de Motores de Combustión Interna | -0.2% | China, Japón, Corea del Sur, India urbana | Corto plazo (≤ 2 años) |
| Volatilidad del Precio del Combustible y Perturbaciones en la Cadena de Suministro | -0.1% | Global, agudo en ASEAN y Asia del Sur dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuga de Talento desde la I+D Tradicional de Motores de Combustión Interna | -0.1% | Japón, Corea del Sur, China (ciudades de nivel 1), India (Bengaluru, Pune) | Largo plazo (≥ 4 años) |
| Prohibiciones Metropolitanas de Motores de Combustión Interna Heredados en Motocicletas y Ciclomotores | -0.1% | Pekín, Delhi, Bangkok, Yakarta, Manila | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Adopción de Vehículos Eléctricos de Batería y Vehículos de Cero Emisiones que Erosiona la Demanda a Largo Plazo de Motores de Combustión Interna
Los vehículos de nueva energía capturaron una participación significativa de las ventas de automóviles de pasajeros en China. Mientras tanto, Japón y Corea del Sur experimentaron una adopción moderada de vehículos eléctricos de batería, impulsada por sustanciales subsidios de compra y extensas redes de carga rápida. En India, los vehículos eléctricos de dos ruedas ganaron notable tracción, respaldados por incentivos estatales que ofrecen considerables beneficios financieros. A medida que los fabricantes de equipos originales (OEM) aceleran la electrificación para cumplir con los objetivos de CAFE de flota, las plataformas tradicionales de motores de combustión interna están perdiendo escala, creando desafíos para el mercado de motores automotrices en la región de Asia Pacífico.
Volatilidad del Precio del Combustible y Perturbaciones en la Cadena de Suministro de Productos Refinados
En 2025, los precios minoristas de la gasolina en Asia experimentaron fluctuaciones significativas. Durante varios meses, los precios del diésel en Tailandia experimentaron un fuerte aumento. Tras protestas públicas contra un aumento sustancial de precios, Indonesia reintrodujo subsidios. Mientras tanto, en India, la reducción de la brecha de precios entre el diésel y la gasolina llevó a una disminución de la demanda de diésel para automóviles de pasajeros. Estos impredecibles precios en surtidor complican las evaluaciones del costo total de propiedad, haciendo que las alternativas eléctricas sean más atractivas para las flotas de reparto urbano. Como resultado, esta tendencia está amortiguando las perspectivas inmediatas para el mercado de motores automotrices en la región de Asia Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Colocación:
Los Pistones Opuestos Ganan Terreno en Aplicaciones Pesadas de NichoLos prototipos de pistones opuestos actualmente ocupan una fracción mínima, aunque la configuración registra una CAGR del 1,67% hasta 2031, ya que los diseños de dos tiempos con licencia de Achates para equipos portuarios reclaman mayor eficiencia térmica. Los motores en línea mantuvieron una participación del 45,16% del mercado de motores automotrices de Asia Pacífico en 2025 debido a la facilidad de instalación en automóviles compactos y camionetas ligeras. Las unidades de tipo V aún impulsan SUV premium y vehículos de carga pesada por encima de 3 litros, aunque su relevancia disminuye a medida que los cuatro cilindros turbo-híbridos reemplazan a los V6. El diseño bóxer de Subaru y los tipos W del Grupo Volkswagen permanecen confinados a modelos deportivos y de lujo de nicho. La reducción de tamaño, la inducción forzada y las sinergias de combustión híbrida refuerzan el dominio de la arquitectura en línea dentro del mercado de motores automotrices de Asia Pacífico.
Los planificadores de productos ahora invierten en líneas de mecanizado flexibles que cambian de variantes de bloque de gasolina a híbrido sin largos tiempos de cambio. Esta agilidad protege los rendimientos de capital mientras el concepto de pistones opuestos apunta a segmentos de larga distancia que demandan menor consumo específico de combustible. Los continuos contratos de I+D de puertos chinos y mineras australianas podrían atraer a más proveedores hacia este diseño, pero los ciclos de validación y las necesidades de mantenimiento poco familiares ralentizan la adopción masiva.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Combustible:
El Motor de Combustión Interna de Hidrógeno Emerge en Medio del Dominio de la GasolinaLa gasolina lideró con una participación del 46,18% en 2025, impulsada por el auge de los vehículos de dos ruedas en India, Indonesia y Vietnam. El diésel cayó a una participación estimada del 26% a medida que las prohibiciones urbanas y los límites más estrictos de hollín surten efecto. El motor de combustión interna de hidrógeno, aunque incipiente, registra la CAGR más rápida del 1,75% hasta 2031, ayudado por los proyectos piloto de Corea del Sur y Japón. Si bien los motores de gas natural impulsan los triciclos indios y los camiones de peso medio, aún no han logrado penetrar significativamente más allá de los corredores metropolitanos. En la industria de motores automotrices de Asia Pacífico, los sistemas de motor de combustión interna híbrido, liderados por Toyota y Honda, han ganado notable tracción en la fabricación de automóviles de pasajeros, difuminando las líneas entre la combustión tradicional y la electrificación.
A pesar de que los responsables de políticas promueven mezclas de etanol, GLP y combustibles sintéticos para ecologizar las flotas más antiguas, las limitaciones de infraestructura y los desafíos de certificación han mantenido su participación de mercado mínima. Como resultado, los proveedores están pivotando: centrándose en módulos híbridos de gasolina para volumen, diésel para flotas sensibles al par motor e hidrógeno ICE para centros especializados de alta demanda.
Por Tipo de Vehículo:
Las Flotas Comerciales Anclan el CrecimientoLos automóviles de pasajeros lideraron con una participación del 58,81% en 2025, pero se estabilizarán a medida que la electrificación urbana se acelere. Los vehículos comerciales medianos y pesados registran la CAGR más rápida del 2,69% hasta 2031, respaldados por las promesas de entrega en el mismo día en China y el Sudeste Asiático. Los vehículos comerciales ligeros mantienen una ventaja en economía de combustible, aunque sienten presión a medida que se reduce la brecha de precios entre diésel y gasolina. Los vehículos de dos ruedas enfrentan prohibiciones metropolitanas y el aumento de la adopción de scooters eléctricos, erosionando la demanda de motores de 110–125 cc. Los segmentos todoterreno, desde tractores hasta excavadoras, mantienen el dominio de la combustión debido a ciclos de trabajo de 12 horas en zonas remotas con escasa infraestructura de carga.
Los operadores de flotas ahora evalúan el motor de combustión interna de hidrógeno y el diésel sintético de alta energía para terminales donde la recarga rápida supera al tiempo de intercambio de baterías. En el lado de los pasajeros, los OEM redirigen los recursos de I+D hacia híbridos de extensión de autonomía, reduciendo el número de variantes de motor de combustión interna puro y reduciendo las economías de escala de las plataformas de motores en el mercado de motores automotrices de Asia Pacífico.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad del Motor:
El Segmento de Más de 3 Litros Cabalga sobre la Demanda ComercialLos motores de más de 3 litros se expandirán a una CAGR del 2,78% a medida que el comercio electrónico y los proyectos de la Franja y la Ruta favorecen los camiones ricos en par motor. La banda de 1,5 a 3 litros sigue siendo el amplio término medio, cubriendo el 37,73% del tamaño del mercado de motores automotrices de Asia Pacífico en 2025 para SUV compactos y camionetas. Las unidades de menos de 1,5 litros pierden impulso a medida que los compradores urbanos migran hacia vehículos eléctricos de batería, y los subsidios nublan el momento de compra en zonas rurales. El esquema de crédito revisado de China ya no recompensa en exceso los motores ultrapequeños, frenando las nuevas inversiones en motores de tres cilindros de 1 litro.
El X15 de Cummins y el A09C de Hino ilustran la tendencia de servicio pesado: ambos integran turbos de geometría variable y EGR enfriado para cumplir con las normas BS-VI o las normas japonesas de 2025, manteniendo más de 460 caballos de fuerza. Mientras tanto, la clase de rango medio de 2 litros se está transformando en complementos híbridos en lugar de propulsión independiente, señalando una bifurcación de cartera entre diésel grande y gasolina electrificada de tamaño reducido dentro del mercado de motores automotrices de Asia Pacífico.
Análisis Geográfico
Mercado de Motores Automotrices de China
China capturó el 34,27% de los ingresos regionales de 2025 y está proyectada para crecer a una CAGR del 1,72% hasta 2031. En los últimos años, los proyectos de logística e infraestructura han impulsado significativamente la producción de vehículos comerciales. Si bien las regulaciones Nacional VI-b han incrementado los costos de los motores debido a la incorporación de filtros y catalizadores avanzados, las ciudades de niveles 3 y 4 continúan dependiendo de los híbridos de gasolina. Esta dependencia se atribuye al desarrollo más lento de la infraestructura de carga rápida en comparación con los centros costeros. El motor de hidrógeno de Weichai, habiendo completado con éxito las pruebas de durabilidad, está preparado para ofrecer soluciones de combustión cero carbono para flotas portuarias en un futuro próximo.
Mercado de Motores Automotrices de India
El mercado de motores de India está impulsado por una sólida base de producción de automóviles de pasajeros y un parque vehicular que busca reemplazos rentables. La implementación de las regulaciones Bharat Stage VI ha requerido la adopción de la tecnología urea-SCR, lo que incrementa el costo de las unidades diésel. Con la reducción de la brecha de precios entre el diésel y la gasolina, la participación de los automóviles diésel ha disminuido significativamente en comparación con años anteriores. Además, una amplia base de conductores de plataformas de transporte por aplicación ha respaldado el crecimiento del mercado de posventa para la calibración de ECU. Esta tendencia, si bien reduce los ingresos por servicios de los fabricantes de equipos originales, ha mantenido la demanda de motores de pequeña cilindrada.
Mercado de Motores Automotrices de Japón y Corea del Sur
Japón, Corea del Sur y la región más amplia de Asia Pacífico contribuyen de manera significativa al panorama automotriz. Japón ha experimentado una ligera disminución en la producción de motores a medida que los principales fabricantes priorizan la electrificación en su gasto de capital. La sustancial inversión de Corea del Sur en investigación y desarrollo de motores de combustión interna de hidrógeno pone de relieve su enfoque en la innovación. Al mismo tiempo, los principales fabricantes de automóviles están localizando la producción de trenes de potencia en el extranjero para beneficiarse de los incentivos internacionales. En la región de la ASEAN, la producción de vehículos se ha visto impulsada por prósperas operaciones de ensamblaje en países como Tailandia e Indonesia, mostrando avances como el mecanizado de bloques de aluminio asistido por inteligencia artificial. En Australia, las inversiones en proyectos piloto de diésel sintético enfatizan los esfuerzos por extender la viabilidad de los motores de combustión interna para generadores mineros. Estos desarrollos ilustran el ritmo variado de descarbonización en el mercado de motores automotrices de Asia Pacífico, moldeado por las dinámicas regionales.
Panorama Competitivo
Concentración del Mercado
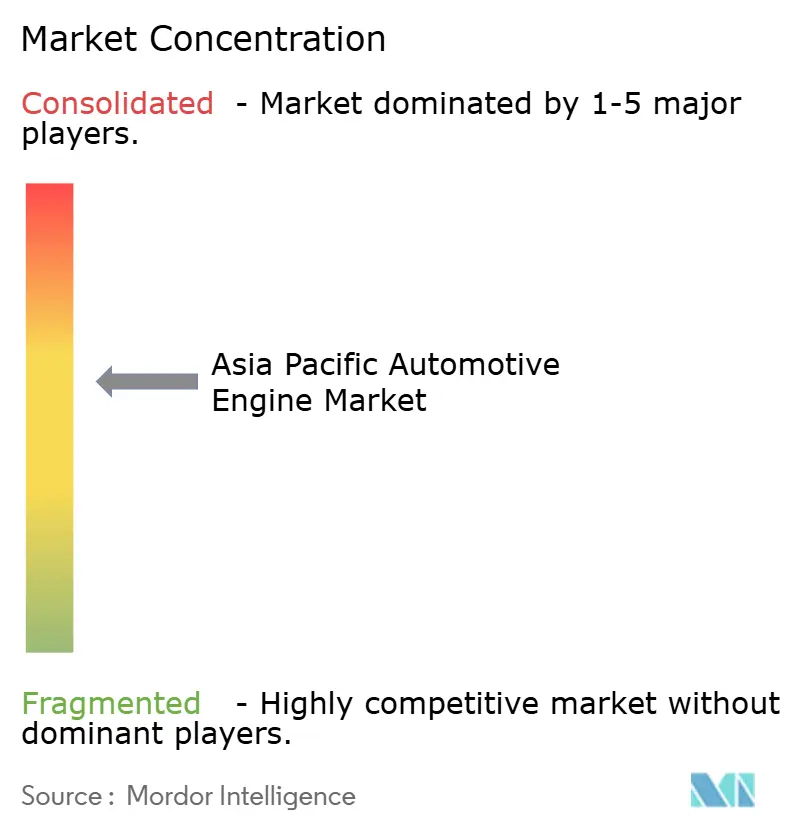
El mercado de motores automotrices de Asia Pacífico está moderadamente fragmentado. Las cinco empresas líderes —Toyota, Hyundai Motor Group, Honda, SAIC Motor y Cummins— representan una participación significativa de los ingresos, aunque ninguna empresa domina el mercado. Para proteger su propiedad intelectual híbrida, los fabricantes de automóviles japoneses retienen las operaciones de mecanizado central internamente. En contraste, las marcas chinas obtienen cada vez más trenes de potencia llave en mano de Guangxi Yuchai y Weichai, dirigiendo los ahorros de efectivo resultantes hacia el desarrollo de vehículos eléctricos. A medida que los salarios aumentan, las líneas de mecanizado impulsadas por IA en Tailandia y Vietnam permiten a los proveedores mantener márgenes operativos saludables. Mientras tanto, los motores de combustión interna de hidrógeno para equipos portuarios representan una oportunidad de beneficio emergente, ya que sus capacidades de reabastecimiento de combustible más rápidas proporcionan una ventaja sobre los sistemas de pila de combustible en aplicaciones de potencia media a alta.
La integración tecnológica se ha convertido en un área competitiva crítica. El X15 de Cummins utiliza el calor de los gases de escape para precalentar el aire de admisión, mejorando el cumplimiento en arranques en frío y reduciendo el consumo de combustible en camiones BS-VI. El Sistema de Conducción Híbrida Sinérgica de cuarta generación de Toyota ofrece una sólida eficiencia de combustible en el último modelo Camry. El sistema híbrido enchufable DM-i de BYD ha capturado una participación notable del mercado de automóviles de pasajeros de China. Las solicitudes de patentes destacan este cambio: Hyundai Motor Group ha presentado múltiples patentes para la inyección directa de hidrógeno como medida estratégica para mitigar los riesgos de suministro de baterías. Para seguir siendo competitivos en el mercado de motores automotrices de Asia Pacífico, los proveedores de motores tradicionales deben integrar soluciones electrificadas o basadas en hidrógeno.
Los requisitos regulatorios influyen cada vez más en los márgenes operativos. Las auditorías de emisiones en conducción real aplicadas por el Ministerio de Ecología y Medio Ambiente de China y la Junta Central de Control de la Contaminación de India desempeñan un papel fundamental en la determinación de las trayectorias de costos de hardware. Las empresas que carecen de la escala para amortizar los costos de investigación y desarrollo de postratamiento de gases de escape pueden enfrentar escenarios de salida o fusión, resultando en una mayor concentración de la oferta durante el período de pronóstico.
Líderes de la Industria de Motores Automotrices de Asia Pacífico
-
Toyota Industries Corporation
-
AVL
-
Hyundai Motor Group
-
Fiat Chrysler Automotive Group
-
Nissan Motor Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motores Automotrices de Asia Pacífico Empresas cubiertas en este informe
- Toyota Motor Corporation
- Honda Motor Co., Ltd.
- Hyundai Motor Group
- Nissan Motor Corporation
- Fiat Chrysler Automotive Group
- SAIC Motor Corporation
- Cummins Inc.
- Mitsubishi Heavy Industries Engine & Turbo
- Suzuki Motor Corporation
- Yanmar Holdings
- Isuzu Motors Ltd.
- Tata Motors Ltd.
- Ashok Leyland Ltd.
- Chongqing Changan Automobile
- Weichai Power Co., Ltd.
- BYD Auto Co., Ltd.
- Kirloskar Oil Engines
- Guangxi Yuchai Machinery
- Great Wall Motor Co.
- Hino Motors Ltd.
- Dongfeng Motor Group
- FAW Jiefang Automotive
- Jiangling Motors
Lea el análisis de las empresas de mercado de motores automotrices de asia pacífico
Desarrollos recientes de la industria en Mercado de Motores Automotrices de Asia Pacífico
- Abril de 2026: En el Salón del Automóvil de Pekín, Geely presentó su último motor de Sistema Híbrido Inteligente de cuatro cilindros de 1,5 L. Se espera que el tren de potencia logre un hito térmico certificado por el Libro Guinness, permitiendo que determinados vehículos híbridos de producción puedan teóricamente alcanzar hasta 106 millas por galón (mpg) y elevando las expectativas sobre los límites de la tecnología de combustión interna.
- Marzo de 2026: En el Salón Internacional del Automóvil de Bangkok (BIMS), Toyota lanzó el Land Cruiser FJ, diseñado específicamente para los mercados del Sudeste Asiático. Alejándose de las tendencias inmediatas de electrificación, este modelo de entrada resistente utilizará el duradero motor de gasolina de aspiración natural 2TR-FE de 2,7 L, que produce 161 caballos de fuerza y satisface la demanda regional de alta fiabilidad mecánica por encima de la hibridación.
- Febrero de 2025: Toyota reveló su pila de celdas de combustible de tercera generación para vehículos comerciales, con el objetivo de lograr una durabilidad similar al diésel para su lanzamiento al mercado después de 2026.
- Enero de 2025: Hyundai Motor Group presentó su nueva gama de híbridos de próxima generación, que comprende un híbrido turbo de 1,6 litros que debuta en el Palisade híbrido de tracción delantera y un híbrido turbo de 2,5 litros para modelos de tracción trasera — confirme las cifras de potencia exactas con el comunicado de Hyundai antes de publicar.
Alcance del Informe del Mercado de Motores Automotrices de Asia Pacífico
El alcance del informe incluye Tipo de Colocación (En Línea, Tipo V y Más), Tipo de Combustible (Gasolina, Diésel y Más), Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Más), Capacidad del Motor (Por Debajo de 1,5 L, 1,5–3 L y Más de 3 L) y Geografía. Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
Por Tipo de Colocación
| En línea |
| Tipo V |
| Tipo W |
| Bóxer / Plano |
| Pistones opuestos |
Por Tipo de Combustible
| Gasolina |
| Diésel |
| Gas Natural / GNC |
| Motor de Combustión Interna Híbrido (Suave, Completo, Enchufable) |
| Combustibles Alternativos (Etanol, GLP, Combustibles Electrónicos) |
| Motor de Combustión Interna de Hidrógeno |
Por Tipo de Vehículo
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Vehículos de Dos Ruedas y Deportivos |
| Todoterreno / Agrícola / Construcción |
Por Capacidad del Motor
| Por Debajo de 1,5 L |
| De 1,5 a 3 L |
| Más de 3 L |
Por País
| China |
| India |
| Japón |
| Corea del Sur |
| Resto de Asia Pacífico |
| Por Tipo de Colocación | En línea |
| Tipo V | |
| Tipo W | |
| Bóxer / Plano | |
| Pistones opuestos | |
| Por Tipo de Combustible | Gasolina |
| Diésel | |
| Gas Natural / GNC | |
| Motor de Combustión Interna Híbrido (Suave, Completo, Enchufable) | |
| Combustibles Alternativos (Etanol, GLP, Combustibles Electrónicos) | |
| Motor de Combustión Interna de Hidrógeno | |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados | |
| Vehículos de Dos Ruedas y Deportivos | |
| Todoterreno / Agrícola / Construcción | |
| Por Capacidad del Motor | Por Debajo de 1,5 L |
| De 1,5 a 3 L | |
| Más de 3 L | |
| Por País | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de motores automotrices de Asia Pacífico en 2026?
El mercado está valorado en 88,85 mil millones de USD en 2026 con una CAGR proyectada del 0,63% hasta 2031.
¿Qué tipo de colocación de motor domina la demanda en Asia Pacífico?
Los diseños en línea dominan con una participación del 45,16%, principalmente porque se instalan fácilmente en automóviles compactos y camionetas ligeras.
¿Qué segmento de combustible crece más rápido?
Los motores de combustión interna de hidrógeno registran la CAGR más rápida del 1,75% a medida que los proyectos piloto de Corea del Sur y Japón escalan.
¿Por qué los motores de servicio pesado de más de 3 litros siguen expandiéndose?
La logística del comercio electrónico y los proyectos de infraestructura necesitan camiones ricos en par motor, impulsando una CAGR del 2,78% para motores de más de 3 litros.
¿Qué país contribuye más ingresos?
China lidera con el 34,27% de los ingresos regionales y mantiene una CAGR del 1,72% hasta 2031.
¿Qué tan fragmentada es la competencia entre proveedores?
Las cinco principales empresas controlan aproximadamente dos quintos de los ingresos, lo que indica una fragmentación moderada y una puntuación de concentración de 6.