
Tamaño y Participación del Mercado de Almacenamiento en Centros de Datos de Malasia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.90 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.18 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento en Centros de Datos de Malasia por Mordor Intelligence
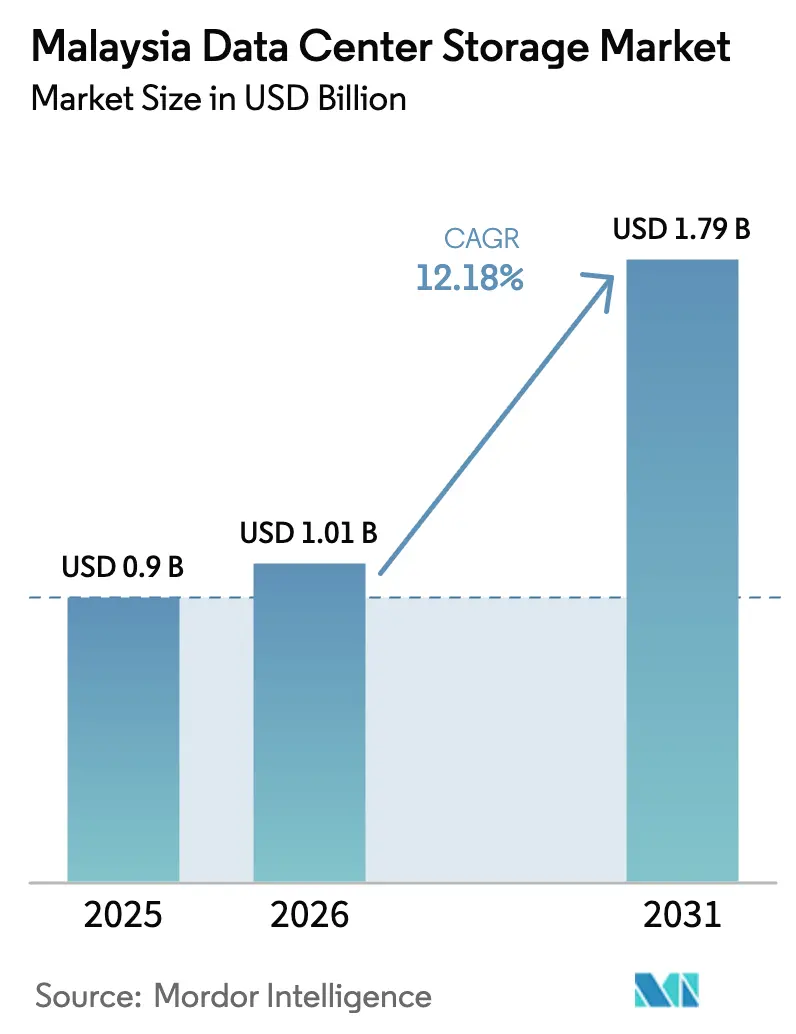
Se espera que el tamaño del mercado de almacenamiento en centros de datos de Malasia crezca de USD 0,90 mil millones en 2025 a USD 1,01 mil millones en 2026, con una previsión de alcanzar USD 1,79 mil millones en 2031 a una CAGR del 12,18% durante el período 2026-2031. El auge del gasto de capital a escala hiperescala, una red troncal de fibra óptica a nivel nacional y la primera plataforma de inteligencia artificial soberana de pila completa del país sitúan al mercado de almacenamiento en centros de datos de Malasia en una trayectoria de crecimiento más pronunciada que cualquier otro par de la ASEAN. Las cargas de trabajo centradas en inteligencia artificial, los despliegues de núcleos 5G autónomos y las enmiendas estrictas de residencia de datos aceleran la transición desde las matrices de discos duros hacia arquitecturas centradas en flash y definidas por software. Las construcciones a escala hiperescala solo en Johor Bahru superan 1,6 GW de capacidad, impulsando una demanda de múltiples petabytes de almacenamiento de grado empresarial, al tiempo que amplifican la competencia entre proveedores para suministrar sistemas habilitados para NVMe. Los déficits de talento en arquitectura de almacenamiento y la volatilidad de los precios de la memoria NAND siguen siendo las principales limitaciones, aunque los fondos gubernamentales para formación de habilidades y los incentivos fiscales para la computación de alto rendimiento mitigan el impacto.
Conclusiones Clave del Informe
- Por tecnología de almacenamiento, las Redes de Área de Almacenamiento lideraron con una participación de ingresos del 38,05% en 2025, mientras que el Almacenamiento Conectado en Red tiene una previsión de expansión a una CAGR del 15,72% hasta 2031.
- Por tipo de almacenamiento, las matrices de discos duros tradicionales representaron el 46,55% del tamaño del mercado de almacenamiento en centros de datos de Malasia en 2025, mientras que las matrices de flash total avanzan a una CAGR del 16,92% hasta 2031.
- Por tipo de centro de datos, las instalaciones de colocación representaron el 53,55% de la participación del mercado de almacenamiento en centros de datos de Malasia en 2025; los hiperescaladores y los proveedores de servicios en la nube registran la CAGR de mayor crecimiento del 17,86% hasta 2031.
- Por usuario final, el sector de Tecnologías de la Información y Telecomunicaciones representó el 30,95% de la participación en 2025, aunque el sector de Banca, Servicios Financieros y Seguros está previsto que crezca a una CAGR del 19,05% hasta 2031.
- Por factor de forma, los sistemas montados en rack dominaron con una participación de ingresos del 62,70% en 2025, mientras que las plataformas desagregadas y componibles registrarán una CAGR del 14,78% hasta 2031.
- Por interfaz, SAS/SATA mantuvo una participación del 53,85% en 2025; se proyecta que NVMe crecerá a una CAGR del 16,12% durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Almacenamiento en Centros de Datos de Malasia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Construcciones rápidas a escala hiperescala y de colocación | +3.2% | Johor y Selangor | Mediano plazo (2-4 años) |
| Expansión de la red troncal de fibra óptica de la Fase 2 de JENDELA | +1.8% | Nacional | Corto plazo (≤ 2 años) |
| Despliegue del núcleo 5G autónomo y campus de 5G privado | +2.1% | Zonas urbanas e industriales | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales de nube como primera opción | +1.5% | Nacional | Largo plazo (≥ 4 años) |
| Plantaciones preparadas para el perímetro y fábricas inteligentes | +0.9% | Península, Sabah, Sarawak | Largo plazo (≥ 4 años) |
| Cumplimiento estricto de residencia de datos bajo la PDPA | +1.3% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Construcciones Rápidas a Escala Hiperescala y de Colocación
Johor Bahru duplicó su capacidad operativa en 2024 y ahora supera 1,6 GW, atrayendo a Google, Microsoft, Oracle y NTT a comprometer más de USD 10 mil millones en nuevos campus. El plan de USD 6.500 millones de Oracle, la instalación preparada para inteligencia artificial de 150 MW de Princeton Digital Group y la Zona Económica Especial Johor-Singapur señalan una necesidad creciente de matrices de flash total a escala de petabytes capaces de sostener el rendimiento de entrenamiento de inteligencia artificial. Esta afluencia impulsa al mercado de almacenamiento en centros de datos de Malasia hacia arquitecturas NVMe que sintetizan baja latencia con alto ancho de banda, otorgando a los proveedores con ofertas optimizadas para inteligencia artificial una ventaja competitiva.
Expansión de la Red Troncal de Fibra Óptica de la Fase 2 de JENDELA
A principios de 2024, una cobertura poblacional del 81,5% y casi 40.000 transmisores actualizados bajo el programa JENDELA de RM 21 mil millones produjeron enlaces de gigabit a 7,5 millones de locales. La red troncal extendida capacita a las pymes del clúster de semiconductores de Penang para adoptar nodos de almacenamiento distribuido para el control de procesos sensibles a la latencia. Los nodos periféricos rurales en plantaciones de aceite de palma aprovechan el alcance de JENDELA para almacenar datos de sensores de IoT localmente antes de replicarlos en centros de colocación, extendiendo el mercado de almacenamiento en centros de datos de Malasia hacia distritos anteriormente desatendidos.[1]Ministerio de Comunicaciones y Digital, "JENDELA Quarterly Report Q1 2025," mcmc.gov.my
Núcleo 5G Autónomo y Campus de 5G Privado
El núcleo 5G multioperador de Digital Nasional Berhad ofrece un tiempo de actividad del 99,8% y una latencia ultrabaja, lo que permite a las fábricas ejecutar análisis de visión artificial que dependen de matrices de caché local para inferencia en fracciones de segundo. Las licencias de 5G privado impulsan a los circuitos de pruebas de automoción y los parques industriales a incorporar micro centros de datos cerca de las estaciones base, incrementando la demanda de clústeres de flash robustos certificados para entornos adversos y empujando al mercado de almacenamiento en centros de datos de Malasia más allá de las zonas metropolitanas.[2]Digital Nasional Berhad, "Malaysia 5G Network Update 2025", digitalnasional.com.my
Iniciativas Gubernamentales de Nube como Primera Opción y de Digital Nasional
Una plataforma nacional de historiales clínicos electrónicos de USD 356 millones y la infraestructura soberana de inteligencia artificial equipada con 3.000 unidades de procesamiento gráfico exigen niveles de almacenamiento en las instalaciones de grado de cumplimiento que interoperen con la nube pública. Los organismos que migran bases de datos heredadas a software como servicio aún necesitan bóvedas locales para los datos de ciudadanos protegidos por la PDPA enmendada, ampliando la adopción de almacenamiento híbrido y de objetos en todo el mercado de almacenamiento en centros de datos de Malasia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto gasto de capital para infraestructura de Nivel III/IV | -2.1% | Nacional, centrado en pymes | Mediano plazo (2-4 años) |
| Escasez de talento en arquitectura de almacenamiento cualificado | -1.8% | Kuala Lumpur y Johor | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro global de NAND/discos duros | -1.4% | Malasia, dependiente de importaciones | Corto plazo (≤ 2 años) |
| Riesgo de tipo de cambio ringgit-dólar | -0.9% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital para Infraestructura de Nivel III/IV
Cumplir con la redundancia de Nivel III eleva los costos iniciales de almacenamiento entre un 40 y un 60%, un obstáculo para las 3.000 pymes de Penang que rara vez presupuestan RM 500.000 por proyecto. Aunque el fondo Industry4WRD subvenciona las actualizaciones, muchas empresas retrasan las transiciones, limitando la penetración a corto plazo de las matrices de flash total avanzadas dentro del mercado de almacenamiento en centros de datos de Malasia.
Volatilidad de la Cadena de Suministro Global de NAND/Discos Duros
Los picos de demanda impulsados por la inteligencia artificial han llevado a las multinacionales a señalar aumentos de precios de lista del 5 al 10% en los medios de memoria flash y discos duros. Los compradores malayos, ya sensibles al costo, ahora renegocian los calendarios de adquisición o reducen la capacidad, postergando las renovaciones en todo el mercado de almacenamiento en centros de datos de Malasia.[3]WD Technologies, "2025 NAND Market Price Notification", wd.com
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Almacenamiento: Dominio de las Redes de Área de Almacenamiento en Medio de la Aceleración del Almacenamiento Conectado en Red
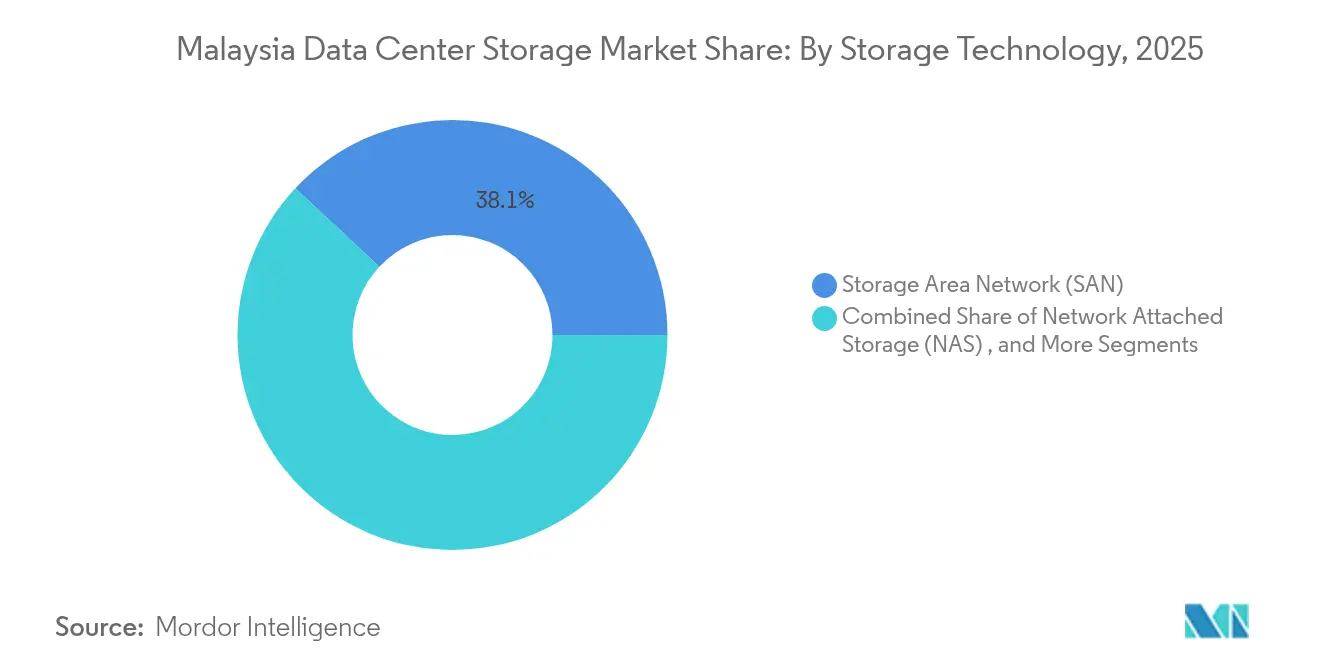
Las Redes de Área de Almacenamiento capturaron el 38,05% de la participación del mercado de almacenamiento en centros de datos de Malasia en 2025, confirmando la demanda arraigada de rendimiento a nivel de bloque en servicios financieros y clústeres ERP de fábricas inteligentes. Los tejidos de Red de Área de Almacenamiento de alta disponibilidad sincronizados entre Cyberjaya y Johor sustentan los mandatos regulatorios de recuperación ante desastres. El Almacenamiento Conectado en Red, que crece a una CAGR del 15,72%, resulta atractivo para las pymes que priorizan recursos compartidos de archivos simplificados y capacidad escalable sin licencias de canal de fibra. Se proyecta que el tamaño del mercado de almacenamiento en centros de datos de Malasia para soluciones de Almacenamiento Conectado en Red se duplique para 2030, en línea con las cargas de trabajo de contenido creativo y las suites de colaboración en expansión.
La adopción de superposiciones de almacenamiento definido por software amplifica la flexibilidad tanto de las Redes de Área de Almacenamiento como del Almacenamiento Conectado en Red. El PowerScale de Dell, ya implementado por más de 16.000 usuarios de unidades de procesamiento gráfico a nivel mundial, gana tracción entre las empresas emergentes de inteligencia artificial que buscan consolidación de petabytes sin migraciones forzadas. La red de nube distribuida de NetApp con Google Cloud otorga a los directores de información un único espacio de nombres a través de instalaciones locales, nodos hiperescala de Johor y clústeres soberanos de inteligencia artificial, reforzando el liderazgo híbrido en el mercado de almacenamiento en centros de datos de Malasia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Almacenamiento: Resistencia Tradicional de los Discos Duros Frente al Avance del Flash
Las matrices convencionales de discos duros mantuvieron una participación del 46,55% del mercado de almacenamiento en centros de datos de Malasia en 2025, aprovechadas para archivos de videovigilancia e imágenes médicas de baja frecuencia que toleran mayor latencia. No obstante, las matrices de flash total avanzan a una CAGR del 16,92% a medida que el entrenamiento de inteligencia artificial, los pagos en tiempo real y los análisis de alta frecuencia exigen latencia por debajo del milisegundo. Se prevé que el tamaño del mercado de almacenamiento en centros de datos de Malasia para flash supere USD 782,6 millones en 2031, a pesar de los vientos en contra macroeconómicos.
Las plataformas híbridas mitigan la tensión entre costo y rendimiento: la clasificación automática por niveles dirige los datos calientes hacia grupos de SSD NVMe, mientras que los bloques fríos permanecen en discos duros de línea de acceso cercano. Las unidades HAMR de 40 TB de Seagate y los prototipos de discos duros NVMe podrían comprimir aún más el costo total de propiedad, retrasando la sustitución total por flash pero ampliando el total de terabytes enviados dentro del mercado de almacenamiento en centros de datos de Malasia.
Por Tipo de Centro de Datos: Primacía de la Colocación con el Auge Hiperescala
Las suites de colocación representaron el 53,55% de los ingresos en 2025, ya que las empresas externalizan la resiliencia y el cumplimiento a operadores especializados. Sin embargo, los hiperescaladores registran una CAGR del 17,86% hasta 2031, impulsados por la instalación Google Elmina de USD 2 mil millones y el lanzamiento de tres zonas de Microsoft. Los inversores hiperescala integran refrigeración líquida y tejidos componibles que redefinen las normas de densidad, orientando el mercado de almacenamiento en centros de datos de Malasia hacia recintos de flash a nivel de rack que superan los 700 kW por sala.
Mientras tanto, los micro centros de datos periféricos instalan gabinetes de 42U en fábricas y plantaciones para localizar la inferencia de inteligencia artificial. Estas implementaciones, aunque individualmente modestas, acumulan una contribución de dos dígitos para 2030, lo que subraya la diversificación del mercado de almacenamiento en centros de datos de Malasia más allá de las áreas metropolitanas tradicionales.
Por Usuario Final: Tecnologías de la Información y Telecomunicaciones Lidera, el Sector de Banca, Servicios Financieros y Seguros Acelera
Operadores como Telekom Malaysia y Maxis, combinados con plataformas en la nube, aseguraron el 30,95% de los ingresos de 2025 a través de expansiones de backhaul de fibra óptica y ofertas de 5G privado. El sector de Banca y Servicios Financieros, bajo el marco RMiT renovado del Banco Negara, registra una CAGR del 19,05% a medida que los licenciatarios de bancos digitales y las instituciones establecidas cifran las bases de datos principales en clústeres de Red de Área de Almacenamiento de Nivel IV. Se espera que el tamaño del mercado de almacenamiento en centros de datos de Malasia para el sector de Banca, Servicios Financieros y Seguros se aproxime a USD 332,4 millones en 2031, impulsado por ecosistemas de API abiertas y análisis de fraude en tiempo real.
Los ministerios gubernamentales modernizan las cargas de trabajo de censos e impuestos hacia nubes soberanas mientras retienen filas sensibles en bóvedas de flash en las instalaciones. Las pymes manufactureras que adoptan paneles de indicadores de eficiencia general de los equipos e inspección de calidad asistida por inteligencia artificial también estimulan envíos incrementales de matrices en el mercado de almacenamiento en centros de datos de Malasia.
Por Factor de Forma: Dominio de los Sistemas Montados en Rack con Innovación Componible
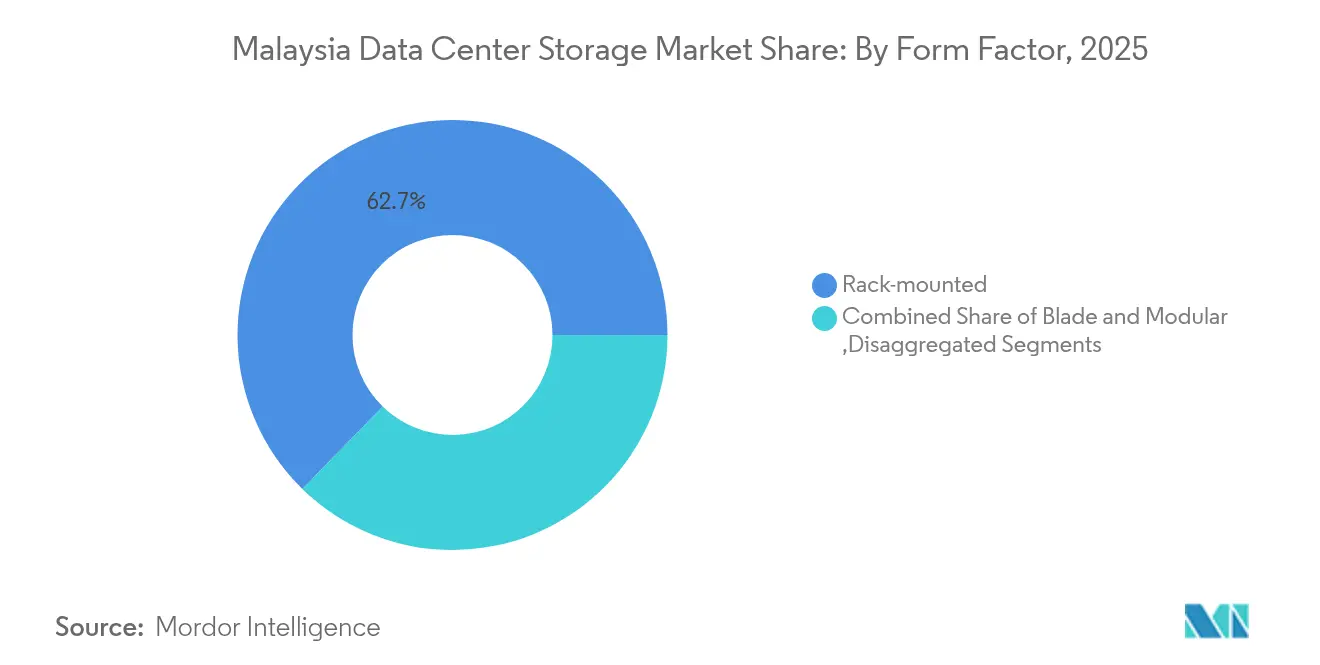
Las matrices montadas en rack controlaron el 62,70% del gasto de 2025 debido a las dimensiones universales de los gabinetes y la reutilización de las unidades de distribución de energía existentes. La infraestructura componible desagregada, con una CAGR del 14,78%, otorga a los hiperescaladores la asignación dinámica de grupos de unidades de procesamiento gráfico, unidades centrales de procesamiento y NVMe, reduciendo el sobreaprovisionamiento en aproximadamente un 45%. Los participantes del mercado de almacenamiento en centros de datos de Malasia que certifiquen sus productos según las especificaciones de refrigeración líquida y del Proyecto de Cómputo Abierto están preparados para superar a los proveedores de chasis heredados.
Los gabinetes tipo blade y modulares se mantienen en las casetas de telecomunicaciones y los búnkeres de recuperación ante desastres donde el espacio y la capacidad de servicio prevalecen sobre otros factores. Su participación persistente salvaguarda la competencia multifabricante dentro del mercado de almacenamiento en centros de datos de Malasia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Interfaz: Estabilidad de SAS/SATA con la Transformación de NVMe
Los puertos SAS/SATA heredados representaron el 53,85% de los envíos de puertos en 2025. La CAGR del 16,12% de NVMe está anclada por clústeres de unidades de procesamiento gráfico que saturan los canales PCIe 5.0 y requieren acceso en microsegundos. Los prototipos de discos duros NVMe pueden cerrar las brechas de protocolo, permitiendo a los operadores convergir las pilas de gestión a través de medios flash y magnéticos, un desarrollo que probablemente reconfigure los modelos de costos dentro del mercado de almacenamiento en centros de datos de Malasia.
El Canal de Fibra sigue siendo un pilar en las zonas reguladas del sector de Banca, Servicios Financieros y Seguros. iSCSI persiste en entornos de sucursales donde el gasto de capital en conmutadores de 10 GbE está consolidado. Aun así, los proyectos piloto de NVMe sobre tejidos en dos pisos de negociación de Kuala Lumpur demuestran el siguiente paso de rendimiento para el mercado de almacenamiento en centros de datos de Malasia.
Análisis Geográfico
Johor Bahru ancla el mercado de almacenamiento en centros de datos de Malasia con más de 1,6 GW de capacidad operativa en 2025, reflejando más de USD 10 mil millones de inversiones hiperescala declaradas. La Zona Económica Especial Johor-Singapur institucionaliza aún más el tráfico en la nube transfronterizo bajo marcos de cumplimiento alineados, alentando las replicaciones de Red de Área de Almacenamiento en clústeres metropolitanos a través de la calzada. El corredor Cyberjaya de Selangor sigue siendo el núcleo empresarial de la nación, albergando el primer centro de datos de Google en Malasia y un campus de 256 MW de Vantage; sus salas de colocación reportan una utilización del 82% en el primer trimestre de 2025, garantizando ciclos de actualización constantes para las matrices de flash.
Kuala Lumpur impulsa las cargas de trabajo transaccionales y las migraciones híbridas de ministerios que emprenden políticas de nube como primera opción. La próxima región en la nube de Microsoft trasladará una demanda sustancial de entrenamiento de inteligencia artificial hacia niveles de caché periférico cercanos, aumentando la adopción de interfaces flash y NVMe en todo el mercado de almacenamiento en centros de datos de Malasia. Las 3.000 pymes electrónicas de Penang aceleran los proyectos piloto de Industria 4.0, cada una incorporando modestos pero proliferantes dispositivos de Almacenamiento Conectado en Red que acumulativamente añaden petabytes de dos dígitos altos para 2030.
Sarawak y Sabah están rezagados en capacidad actual pero muestran el mayor crecimiento porcentual. Los tendidos de fibra óptica financiados por los estados y los acuerdos de compra de energía hidroeléctrica verde atraen a operadores que buscan huellas de energía renovable, posicionando a Malasia Oriental como la próxima ola de expansión. Los nodos periféricos distribuidos en plantaciones de aceite de palma y puertos inteligentes canalizan los datos en streaming hacia micro centros de datos regionales, ampliando la cobertura geográfica del mercado de almacenamiento en centros de datos de Malasia.
Panorama regulatorio
Malasia no opera bajo un estatuto único específico para centros de datos, por lo que la adquisición e implementación de almacenamiento se rige por un entorno de aprobación y cumplimiento en capas que abarca agencias federales (incluidas MITI y MIDA), el Ministerio de Digital (a través del estatus Malaysia Digital administrado por MDEC) y las autoridades locales. La evaluación de sostenibilidad se ha vuelto más explícita a través de las directrices nacionales de centros de datos sostenibles, incluidos los requisitos para que las nuevas instalaciones declaren PUE, CUE y WUE utilizando las métricas ISO/IEC 30134. Esto afecta las decisiones de renovación de almacenamiento hacia arquitecturas flash de mayor densidad y definidas por software que pueden reducir la potencia por TB utilizable.
En 2026, el énfasis de las políticas se endureció en torno a la gestión de recursos y el posicionamiento en alta tecnología, con nuevas solicitudes de centros de datos orientadas hacia proyectos alineados con IA o de alta tecnología. Esto elevó el umbral para el almacenamiento crítico para cargas de trabajo y de alto rendimiento. En el aspecto fiscal, a partir del 1 de enero de 2026, las exenciones de derechos de importación e impuestos sobre las ventas para las empresas Malaysia Digital (MD) pasaron a requerir la aprobación del Ministerio de Finanzas caso por caso, limitadas a equipos especializados directos, lo que puede afectar los costos de desembarco y las decisiones de lista de materiales para arreglos y componentes importados. Para los usuarios finales regulados, especialmente BFSI, los requisitos RMiT de Bank Negara Malaysia siguen siendo la base de los controles de seguridad de datos, resiliencia y recuperación ante desastres, lo que refuerza la demanda de replicación SAN, cifrado y almacenamiento de respaldo inmutable conformes dentro de Malasia.
Análisis de la cadena de valor
La cadena de valor de almacenamiento de centros de datos de Malasia depende en gran medida de componentes ascendentes importados (NAND, medios HDD, controladores, NIC/HCA y plataformas de servidor) antes de converger en fabricantes OEM y ODM de sistemas de almacenamiento. Estos proveedores ofrecen arreglos totalmente flash, sistemas híbridos y pilas definidas por software utilizados por hyperscalers, operadores de colocación y centros de datos empresariales. La distribución y la entrega de soluciones suelen realizarse a través de socios de canal locales e integradores de sistemas que diseñan arquitecturas, integran redes y cómputo, y proporcionan instalación, mantenimiento y servicios gestionados, con adquisiciones a menudo incluidas en proyectos más amplios de construcción de centros de datos en Johor y el corredor de Cyberjaya.
La captura de valor local es más fuerte en ingeniería, integración, trabajo de instalaciones y operaciones de ciclo de vida que en la fabricación de hardware central. Programas vinculados al gobierno, como el esquema de Aceleración del Ecosistema Digital (DESAC) de MIDA (vigente hasta el 31 de diciembre de 2027), promueven la creación de capacidad nacional en infraestructura de red, integración de sistemas, refrigeración y sistemas eléctricos, lo que a su vez determina la implementación de almacenamiento, incluidas las decisiones de configuración alineadas con operaciones sostenibles y salas de mayor densidad. Grandes inversores hyperscale también han destacado la participación de proveedores nacionales, como AirTrunk, que reportó 423 millones de RM en contratos otorgados a proveedores locales con objetivos de escalar hasta 5.000 millones de RM, lo que refuerza un entorno en el que los servicios y paquetes de infraestructura entregados localmente coexisten con el hardware de almacenamiento importado.
Panorama Competitivo
El mercado de almacenamiento en centros de datos de Malasia se encuentra en un nivel de concentración moderado, con Dell Technologies, Hewlett Packard Enterprise y NetApp manteniendo un liderazgo colectivo pero enfrentando una persecución vigorosa de Pure Storage y Huawei. La iniciativa Partner-First Storage de Dell, alineada con las construcciones hiperescala de Johor, tiene como objetivo cuadruplicar las cuentas gestionadas para 2027. La red de tejidos consciente de las cargas de trabajo de NetApp se integra estrechamente con la estrategia de doble región de Google Cloud, creando un nicho en entornos híbridos regulados. Pure Storage invierte en LandingAI e implementa FlashBlade//E en clústeres soberanos de inteligencia artificial, agudizando la diferenciación en flash de baja huella de carbono.
Huawei, impulsada por contratos soberanos de inteligencia artificial, ofrece servidores basados en arquitectura ARM agrupados con matrices OceanStor que rivalizan con los proveedores establecidos en precio-rendimiento, ejerciendo presión a la baja en los precios dentro del mercado de almacenamiento en centros de datos de Malasia. La hoja de ruta HAMR de Seagate asegura la continuidad futura de los discos duros de alta capacidad, vital para los archivos fríos en empresas sujetas a cumplimiento normativo. Los fabricantes de equipos originales de marca blanca, por su parte, atienden a los hiperescaladores que adoptan estándares de rack abierto, fragmentando la participación por debajo de los proveedores de Nivel 1 y garantizando una sólida competencia entre proveedores.
Los movimientos estratégicos incluyen a Equinix que busca acuerdos de compra de energía renovable para protegerse contra el aumento de las tarifas, y el proyecto RM 6 mil millones de Vantage Data Centers en Cyberjaya que incorpora tejidos componibles de refrigeración líquida desde el inicio, señalando un giro de la industria hacia filas de flash optimizadas por densidad y tejidos NVMe vinculados a unidades de procesamiento gráfico en todo el mercado de almacenamiento en centros de datos de Malasia.
Líderes de la Industria de Almacenamiento en Centros de Datos de Malasia
Dell Inc.
Hewlett Packard Enterprise
NetApp Inc.
Huawei Technologies Co. Ltd.
Kingston Technology Company Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El giro de Malasia hacia aprobaciones de centros de datos alineadas con IA en 2026, junto con el despliegue de infraestructura de IA soberana, crea espacio para proveedores de almacenamiento que puedan ofrecer diseños NVMe de alto rendimiento, sistemas de archivos paralelos adyacentes a GPU y almacenamiento de objetos optimizado para canalizaciones de entrenamiento de modelos. Al mismo tiempo, los proveedores deben cumplir con requisitos de informes de sostenibilidad más estrictos bajo ISO/IEC 30134. La iniciativa de nube de IA soberana, respaldada por un compromiso gubernamental de 2.000 millones de RM, respalda la demanda de niveles de almacenamiento locales conformes, incluidos arreglos primarios cifrados y respaldo inmutable, que puedan integrarse con modelos operativos de nube híbrida utilizados por ministerios e industrias reguladas.
Una segunda oportunidad es la localización de la cadena de suministro y la capa de servicios de centros de datos. Las prioridades vinculadas a DESAC para desarrollar capacidad nacional en infraestructura de red, refrigeración y componentes eléctricos crean espacio para que los integradores de sistemas locales y los proveedores de servicios gestionados empaqueten el almacenamiento con racks de mayor densidad, telemetría y servicios de optimización del ciclo de vida. Estos servicios respaldan las expectativas de informes de eficiencia energética e hídrica bajo las directrices de centros de datos sostenibles. El impulso de la demanda también sigue vinculado a la expansión de hyperscale y colocación en Johor, incluidos los desarrollos de AirTrunk como JHB3 y JHB4, que sostiene implementaciones a gran escala y de múltiples petabytes en las que los proveedores que puedan asegurar el suministro, gestionar la volatilidad de precios de NAND/HDD y ofrecer SLA predecibles de renovación y mantenimiento obtienen una ventaja.
Desarrollos recientes del sector
- Junio de 2026: El promotor malasio MRCB anunció una colaboración con Perintis Akal Sdn Bhd para desarrollar un centro de datos preparado para IA en Bukit Jalil con un costo de desarrollo bruto de 2.100 millones de RM. El proyecto añade un sitio de alta densidad orientado a IA al corredor de Kuala Lumpur, ampliando la demanda potencial de arreglos flash de baja latencia, tejidos NVMe y niveles de respaldo resilientes alineados con cargas de trabajo empresariales y soberanas.
- Mayo de 2026: Equinix anunció planes para desarrollar una nueva instalación IBX construida a propósito (KL2) en Kuala Lumpur como parte de un programa de inversión de aproximadamente 190 millones de USD, con el objetivo de más de 2.200 gabinetes al finalizar. La adición fortalece la capacidad de interconexión neutral en cuanto a operadores en Malasia, apoyando arquitecturas híbridas donde las empresas combinan almacenamiento en colocación con accesos a la nube para aplicaciones reguladas y sensibles a la latencia.
- Octubre de 2024: Oracle anunció planes de inversión de 6.500 millones de USD en infraestructura de nube en Malasia. El compromiso refuerza la expansión de capacidad liderada por hyperscale que impulsa la demanda de almacenamiento en arreglos primarios totalmente flash, almacenamiento de objetos escalable y replicación de recuperación ante desastres en las zonas de disponibilidad de Malasia.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el gasto en Malasia en sistemas de almacenamiento de centros de datos y arquitecturas de almacenamiento relacionadas que se implementan dentro de instalaciones empresariales, de colocación e hyperscale para almacenar y servir cargas de trabajo digitales.
Exclusiones del alcance: excluimos los servidores de cómputo general, el equipo de red puro y los costos de construcción de centros de datos a nivel de edificio que no se traducen directamente en ingresos por sistemas de almacenamiento.
Descripción general de la segmentación
- Por Tecnología de Almacenamiento
- Almacenamiento Conectado en Red (NAS)
- Red de Área de Almacenamiento (SAN)
- Almacenamiento de Conexión Directa (DAS)
- Almacenamiento de Objetos y en Cinta
- Por Tipo de Almacenamiento
- Matrices Tradicionales de Discos Duros
- Matrices de Flash Total (AFA)
- Almacenamiento Híbrido
- Por Tipo de Centro de Datos
- Instalaciones de Colocación
- Hiperescaladores/Proveedores de Servicios en la Nube
- Empresas y Perímetro
- Por Usuario Final
- Tecnologías de la Información y Telecomunicaciones
- Banca, Servicios Financieros y Seguros
- Gobierno y Sector Público
- Medios de Comunicación y Entretenimiento
- Sanidad y Ciencias de la Vida
- Manufactura
- Por Factor de Forma
- Montado en Rack
- Blade y Modular
- Desagregado/Componible
- Por Interfaz
- SAS/SATA
- NVMe
- Canal de Fibra e iSCSI
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con el mapeo de la huella de centros de datos de Malasia y los impulsores de la demanda, y luego traduce eso en necesidades de almacenamiento realistas para las condiciones de los sitios locales. Normalmente nos basamos en estadísticas públicas y señales de política, como las publicaciones de datos de Malaysia Digital Economy Corporation (MDEC), el Departamento de Estadísticas de Malasia, Bank Negara Malaysia y la Comisión de Comunicaciones y Multimedia de Malasia (MCMC), ya que estas ayudan a enmarcar el gasto en TI, la preparación de conectividad y la digitalización empresarial.
Para fundamentar las realidades de la infraestructura, también recurrimos a fuentes como los indicadores de la Unión Internacional de Telecomunicaciones, las publicaciones de aduanas y comercio para los patrones de importación de Malasia, y la investigación revisada por pares sobre las tendencias de almacenamiento y adopción de flash. Los informes anuales de empresas, las presentaciones a inversores y la cobertura de prensa confiable se utilizan para verificar los anuncios de capacidad y su cronología, y las bases de datos de patentes ayudan a detectar cambios en la dirección tecnológica (por ejemplo, transiciones de interfaz). Cuando es necesario, se utilizan suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, y señales a nivel de envío de importación o exportación para validar a los participantes del mercado y verificar la coherencia de los rangos modelados. Las fuentes aquí enumeradas son ilustrativas, y también se revisaron muchos otros documentos y bases de datos públicos para la recopilación, validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba lo que los hallazgos documentales implican en términos de ciclos de compra de almacenamiento, elecciones típicas de implementación y la división entre la demanda de renovación y de expansión. Hablamos con una combinación de operadores de centros de datos, socios de canal de almacenamiento, integradores de sistemas y grandes usuarios finales, y las aportaciones se verifican en los principales clústeres de demanda de Malasia para que los supuestos no se apoyen demasiado en un solo tipo de comprador.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 14% |
| Nivel medio: 61% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 14% | Gerentes: 52% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que utiliza las señales de expansión de centros de datos de Malasia como el conjunto de demanda, que luego se convierten en valor de almacenamiento a través de ratios de adopción y gasto que reflejan las decisiones de arquitectura locales. En la práctica, el modelo rastrea variables como las adiciones de capacidad anunciadas y puestas en servicio, los cambios en la densidad promedio de racks (incluidas las actualizaciones preparadas para IA), el equilibrio entre implementaciones hyperscale y de colocación, los cambios en la combinación de interfaces de almacenamiento (SAS y SATA frente a NVMe), y el ritmo de las transiciones de HDD a totalmente flash que alteran los precios de venta promedio con el tiempo.
Los totales se corroboran luego mediante verificaciones selectivas de abajo hacia arriba utilizando comentarios del canal sobre los ciclos de adquisición, bandas de precios de sistemas muestreadas multiplicadas por volúmenes de unidades probables, y comprobaciones de coherencia frente a la exposición de ingresos de proveedores e integradores en Malasia. Cuando algunas partes del mercado no se pueden observar directamente, las brechas se manejan mediante rangos conservadores anclados a patrones de implementación conocidos, seguidos de una revisión de analistas para mantener los supuestos coherentes.
Para la previsión, se utiliza un análisis de escenarios para que el crecimiento no se fuerce a una sola curva, y los escenarios se anclan a los plazos esperados de puesta en servicio de centros de datos, el ritmo de migración a la nube empresarial y los movimientos de precios de almacenamiento que los encuestados consideran más plausibles. La previsión final se elige solo después de que los resultados se alinean con lo que los compradores de almacenamiento informan sobre las ventanas de renovación y lo que los operadores esperan para los aumentos de nueva capacidad.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples comprobaciones para que las cifras no dependan de una sola serie de datos o de un solo conjunto de entrevistas. Comparamos los resultados modelados con indicadores independientes, como las adiciones de capacidad de centros de datos, los anuncios públicos de inversión y los cambios observables en las preferencias de tecnología de almacenamiento, y luego investigamos los valores atípicos antes de la aprobación final.
Se utiliza una segunda revisión de analistas para verificar nuevamente la aritmética, la coherencia de las unidades y la lógica de los supuestos, y volvemos a contactar a las fuentes si cambia una entrada clave o si los comentarios de las entrevistas difieren. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, y se completa una revisión final antes de la entrega para que los clientes reciban la vista más actualizada.
Dimensionamiento del mercado de almacenamiento de centros de datos de Malasia de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el almacenamiento de centros de datos de Malasia pueden diferir incluso cuando se estudia el mismo país, porque el límite del mercado no siempre se define de la misma manera y los años de previsión no están alineados. Las diferencias también aparecen cuando una estimación se apoya más en anuncios y otra se apoya más en la base instalada, lo que afecta lo que se cuenta como demanda en el año en curso.
Evidencia como las adiciones de capacidad de centros de datos puestas en servicio, el momento de adquisición compartido por operadores e integradores, y el cambio observado hacia sistemas NVMe y totalmente flash son las comprobaciones que mantienen la estimación de 2026 de Mordor Intelligence vinculada al comportamiento real de implementación y renovación en Malasia. Las brechas restantes suelen provenir de decisiones de alcance adyacentes (por ejemplo, contar software y servicios de almacenamiento más amplios), diferentes supuestos de caída de precios para medios flash, y diferencias en el ritmo de renovación que pueden pasar por alto inicios de capacidad tardíos en el año o aplazamientos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1.01 mil millones de USD (2026) | |
| Consultoría Regional A | 0.92 mil millones de USD (2026) | Utiliza un conjunto de demanda más estrecho que solo pondera los proyectos hyperscale anunciados, y aplica supuestos conservadores de renovación para arreglos empresariales, lo que puede subestimar la expansión impulsada por colocación. |
| Asociación Sectorial B | 1.18 mil millones de USD (2026) | Parece incluir una cesta de gasto en almacenamiento más amplia (como capas de software y soporte) y utiliza precios promedio de sistemas más altos que no reflejan completamente la normalización de precios flash. |
En las tres cifras, la dispersión proviene principalmente de cómo se define el alcance del almacenamiento y de cómo se tratan los precios y el momento de renovación en el modelo. Al mantener el conjunto de demanda anclado a los despliegues de capacidad y al comportamiento de renovación de los compradores, y luego verificar los totales con rangos prácticos de precios y volúmenes, la cifra final se mantiene explicable y repetible para la toma de decisiones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de almacenamiento en centros de datos de Malasia?
El mercado de almacenamiento en centros de datos de Malasia se sitúa en USD 1,01 mil millones en 2026 y se proyecta que crezca hasta USD 1,79 mil millones en 2031.
¿Qué tecnología de almacenamiento lidera en Malasia?
Las Redes de Área de Almacenamiento son la tecnología líder, con una participación de ingresos del 38,05% en 2025, y el Almacenamiento Conectado en Red crece al ritmo más rápido con una CAGR del 15,72%.
¿Cómo impactarán las inversiones hiperescala en la demanda de almacenamiento?
Los proyectos hiperescala que superan los USD 10 mil millones, especialmente en Johor Bahru, están impulsando una demanda de múltiples petabytes de sistemas basados en flash y NVMe en todo el mercado de almacenamiento en centros de datos de Malasia.
¿Por qué están ganando terreno las matrices de flash total?
El entrenamiento de inteligencia artificial, el análisis en tiempo real y las necesidades de aplicaciones por debajo del milisegundo están impulsando a las empresas hacia las matrices de flash total, cuyo crecimiento está previsto a una CAGR del 16,92% hasta 2031.
¿Qué áreas regionales muestran el mayor crecimiento?
Johor Bahru lidera en capacidad absoluta, el Cyberjaya de Selangor sigue siendo el centro empresarial y Malasia Oriental (Sarawak y Sabah) registra el mayor crecimiento porcentual gracias a los nuevos centros de datos de energía verde.
¿Cuáles son los principales desafíos que enfrenta el mercado?
El alto gasto de capital para instalaciones de Nivel III/IV, la escasez de talento en arquitectura de almacenamiento y la volatilidad de los precios globales de NAND/discos duros son los principales vientos en contra que limitan el despliegue rápido.
Última actualización de la página el:
- Mercado de Almacenamiento de Centros de Datos de África
- Mercado de Almacenamiento para Centros de Datos de Asia-Pacífico
- Mercado de Almacenamiento de Centros de Datos de Australia
- Mercado de Almacenamiento para Centros de Datos en Austria
- Mercado de Almacenamiento para Centros de Datos en Bélgica
- Mercado de Almacenamiento en Centros de Datos de Canadá
- Mercado de Almacenamiento para Centros de Datos en China
- Mercado de Almacenamiento para Centros de Datos en Hong Kong
- Mercado de Almacenamiento para Centros de Datos de India
- Mercado de Almacenamiento para Centros de Datos de Indonesia
- Mercado de Almacenamiento de Centros de Datos de Irlanda
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.



