
Tamaño y participación del mercado de almacenamiento en centros de datos de India
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2032 |
| Tamaño del mercado en el año base (2025) | 2.90 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.05 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2032) | 21.12 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de almacenamiento en centros de datos de India por Mordor Intelligence
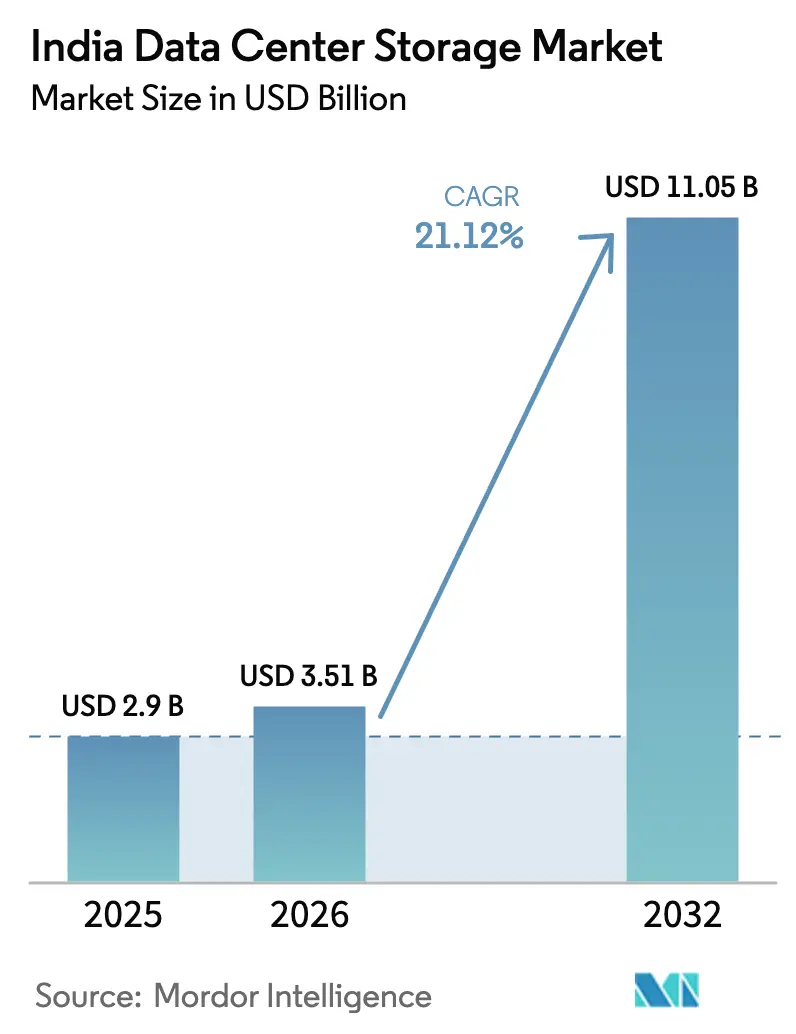
El tamaño del mercado de almacenamiento en centros de datos de India en 2026 se estima en USD 3,51 mil millones, creciendo desde el valor de 2025 de USD 2,90 mil millones con proyecciones para 2032 que muestran USD 11,05 mil millones, creciendo a una CAGR del 21,12% durante 2026-2032. El impulso proviene del auge en la adopción de la nube, los mandatos de datos soberanos y el rápido desplazamiento de cargas de trabajo empresariales críticas hacia infraestructuras localizadas. Las plataformas flash preparadas para IA, el auge de los proyectos de nube soberana y las adiciones de capacidad tanto de hiperscalers domésticos como multinacionales están ampliando los grupos de demanda direccionable para el mercado de almacenamiento en centros de datos de India. El crecimiento del sector también se beneficia del descenso del costo por GB para el almacenamiento flash, la mayor disponibilidad de energía renovable para campus de alta densidad, y los incentivos en ciudades de nivel 2 que están reduciendo el riesgo en las construcciones en terrenos sin desarrollar. Las estrategias de cadena de suministro que enfatizan el ensamblaje local y los modelos de consumo flexible están ayudando a los proveedores a compensar la volatilidad de precios del NAND, sosteniendo así el apetito inversor en todo el mercado de almacenamiento en centros de datos de India.
Conclusiones clave del informe
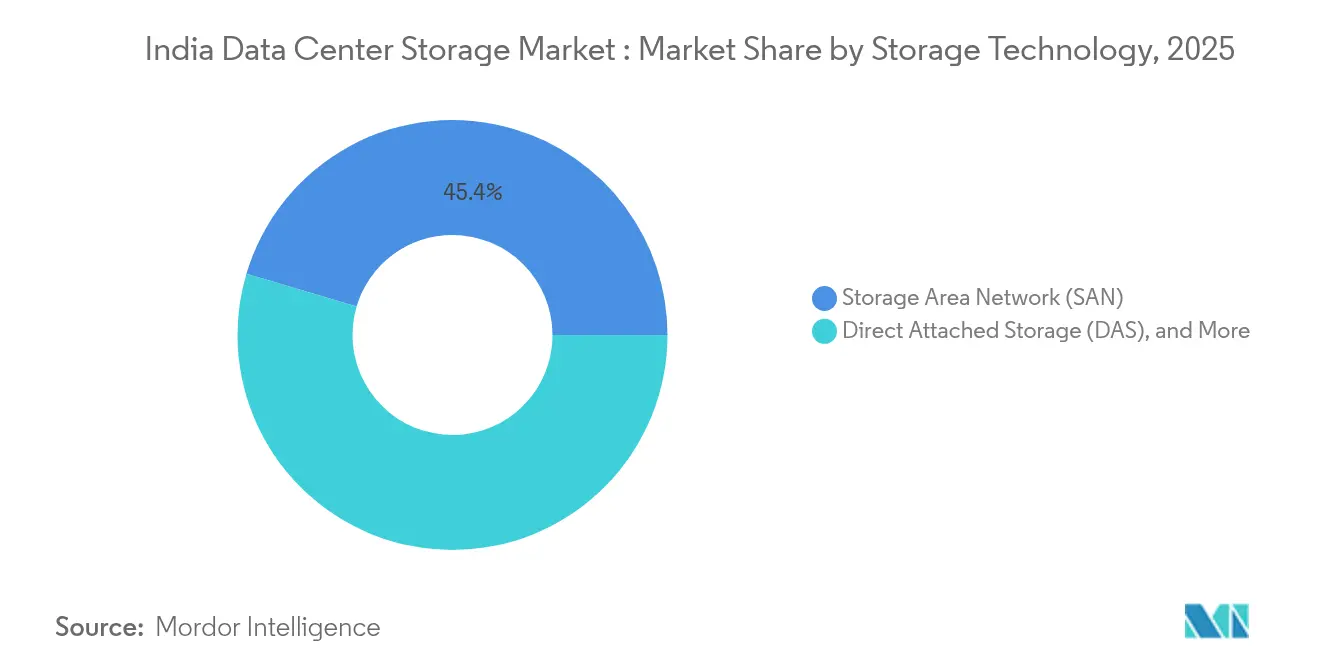
- Por tecnología de almacenamiento, las redes de área de almacenamiento lideraron con el 45,40% de la participación del mercado de almacenamiento en centros de datos de India en 2025; se proyecta que el almacenamiento conectado a red crecerá a una CAGR del 18,97% hasta 2032.
- Por tipo de almacenamiento, las matrices todo flash representaron una participación del 38,10% del tamaño del mercado de almacenamiento en centros de datos de India en 2025 y están avanzando a una CAGR del 17,05% hasta 2032.
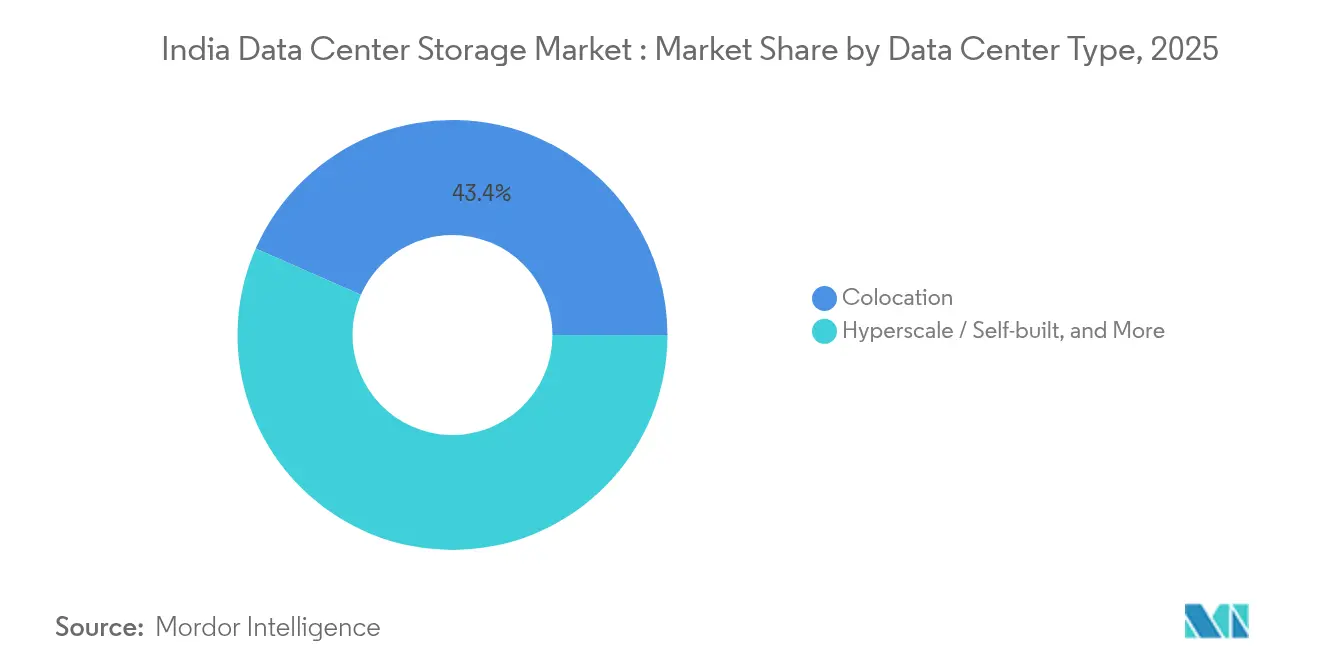
- Por tipo de centro de datos, los proveedores de colocación mantuvieron el 43,40% de la participación del mercado de almacenamiento en centros de datos de India en 2025, mientras que los despliegues de hiperescala y autoconstruidos están expandiéndose a una CAGR del 15,28% hasta 2032.
- Por industria de usuario final, TI y telecomunicaciones capturaron el 41,60% de la participación del mercado de almacenamiento en centros de datos de India en 2025; los medios de comunicación y el entretenimiento están progresando a una CAGR del 17,68% hasta 2032.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de almacenamiento en centros de datos de India
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Expansión de la infraestructura de TI | +3.20% | Nacional, concentrada en Bombay, Bengaluru, Chennai | Mediano plazo (2-4 años) |
| Aumento de las inversiones en centros de datos de hiperescala | +4.10% | Bombay, Chennai, Hyderabad con expansión de nivel 2 | Largo plazo (≥ 4 años) |
| Mandatos gubernamentales de localización de datos | +2.80% | Nacional, particularmente en los sectores BFSI y gubernamental | Corto plazo (≤ 2 años) |
| Proliferación de cargas de trabajo de IA/ML que impulsan matrices de alto rendimiento | +3.50% | Grandes áreas metropolitanas con expansión hacia ubicaciones de borde | Mediano plazo (2-4 años) |
| Auge de los centros de datos de borde en ciudades de nivel 2/3 | +2.10% | Ciudades de nivel 2/3, incluidas Jaipur, Nagpur, Chandigarh | Largo plazo (≥ 4 años) |
| Crecimiento del ecosistema de tecnología financiera y pagos digitales | +1.90% | Nacional con concentración en centros financieros | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la infraestructura de TI
La modernización empresarial continúa duplicando la capacidad nacional, aumentando de 1.255 MW a un esperado 2.070 MW a finales de 2025. Los programas de gasto de capital en centros de datos vinculados a la iniciativa India Digital inyectan más de USD 100 mil millones hasta 2027, adelantando la demanda de matrices de nueva generación que sustentan los despliegues de nube híbrida. Proyectos federales como la construcción de USD 600 millones del Centro Nacional de Informática en Guwahati añaden nodos regionales que estimulan los ecosistemas de proveedores que sirven a los estados del noreste. Los arquitectos de almacenamiento están retirando los despliegues de almacenamiento de conexión directa en favor de pilas definidas por software que interoperan a través de nubes públicas, privadas y de borde, reforzando la visibilidad de ingresos para el mercado de almacenamiento en centros de datos de India. Los centros secundarios como Nagpur y Raipur ganan relevancia porque los precios de terreno y energía amplían las ventajas del costo total de propiedad sobre las áreas metropolitanas saturadas, descentralizando aún más las oportunidades.
Aumento de las inversiones en centros de datos de hiperescala
Los desembolsos de capital históricos están remodelando el mercado de almacenamiento en centros de datos de India. El campus de Jamnagar planificado por Reliance Industries, con una inversión de USD 30 mil millones, apunta a una carga de TI récord de 3 GW y está optimizado para clústeres de entrenamiento de IA que necesitan matrices flash masivamente paralelas. En paralelo, el consorcio Project MGX de USD 30 mil millones —anclado por Microsoft, BlackRock y Temasek— selecciona a Bombay entre catorce sitios en Asia, subrayando el sostenido impulso de la hiperescala.
La instalación de USD 6 mil millones de Google en Visakhapatnam consolida la narrativa de la nube soberana, afianzando aún más la demanda de almacenamiento localizado. Tales megaproyectos inclinan las adquisiciones hacia NVMe-oF, codificación de borrado y estratificación avanzada que ayudan a los hiperscalers a reducir la latencia y el consumo energético. El efecto multiplicador obliga a los proveedores establecidos en el mercado de almacenamiento en centros de datos de India a pivotar hacia APIs abiertas y contratación basada en consumo.
Mandatos gubernamentales de localización de datos
Las regulaciones del Banco de Reserva de India exigen que los datos de pago residan exclusivamente en el país, lo que desencadena actualizaciones inmediatas de capacidad en las nubes financieras [1]Banco de Reserva de India, "Almacenamiento de datos del sistema de pago," rbi.org.in. La Ley de Protección de Datos Personales Digitales de 2023 extiende estas obligaciones a la mayoría de las multinacionales, acelerando la construcción de plataformas soberanas y la adopción de capacidades de auditoría granulares. Empresas nacionales como Jio Haptik completaron auditorías SAR para validar el cumplimiento, ilustrando cómo las certificaciones influyen en las listas cortas de proveedores. Las perspectivas de requisitos de localización de modelos de IA están preparadas para añadir capas adicionales de residencia de almacenamiento, consolidando canales de inversión plurianuales dentro del mercado de almacenamiento en centros de datos de India.
Proliferación de cargas de trabajo de IA/ML que impulsan matrices de alto rendimiento
Una encuesta de Pure Storage muestra que el 52% de las empresas indias ya implementan IA, y el 41% ha duplicado el consumo de almacenamiento, lo que lleva al 74% a presupuestar para matrices innovadoras [2].Chris Mellor, "Pure Storage supera los USD 3 mil millones en ingresos," blocksandfiles.com El entrenamiento de modelos de lenguaje de gran escala exige más de 1 millón de IOPS sostenidos, lo que lleva a los compradores hacia almacenamiento todo flash basado en NVMe y sistemas de archivos paralelos. Las respuestas de los proveedores incluyen la unidad SSD Ultrastar DC SN861 de Western Digital con 16 TB y la unidad PCIe 5.0 de 122,88 TB de KIOXIA, que reducen la huella en el rack y la energía por inferencia. Las empresas del sector BFSI y tecnológico se inclinan hacia el almacenamiento todo flash para mantener acuerdos de nivel de servicio de latencia inferior al milisegundo, mientras que los organismos de salud pública prefieren construcciones híbridas que satisfagan el cumplimiento normativo y a la vez moderen el gasto de capital. Esta segmentación amplía la diversidad de SKU en todo el mercado de almacenamiento en centros de datos de India.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Alto costo de inversión inicial | -2.30% | Nacional, afecta especialmente la adopción por parte de las pymes | Corto plazo (≤ 2 años) |
| Suministro de energía poco confiable en ciudades secundarias | -1.80% | Ciudades de nivel 2/3 con desafíos de infraestructura de red eléctrica | Mediano plazo (2-4 años) |
| Volatilidad de precios de componentes dependientes de importaciones | -1.50% | Nacional, afecta a todos los proveedores de almacenamiento | Corto plazo (≤ 2 años) |
| Escasez de profesionales de almacenamiento cualificados | -1.20% | Nacional con impacto agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de inversión inicial
Los costos de construcción promedio rondan los USD 5,4 millones por MW, con el almacenamiento absorbiendo entre el 15% y el 20% de los presupuestos, lo que dificulta la adopción por parte de quienes tienen restricciones de flujo de caja [3]Jingyue Hsiao, "Los precios del flash NAND se disparan," semicone.com. Las matrices todo flash, aunque superiores en rendimiento, tienen precios de venta promedio más altos que sus homólogos híbridos, lo que retrasa los ciclos de renovación dentro de las pequeñas empresas. Los altos alquileres de colocación premium en Bombay y Bengaluru agravan las preocupaciones sobre el costo total de propiedad, haciendo que los modelos de almacenamiento como servicio basados en gastos operativos sean más atractivos. Proveedores como Hitachi Vantara y Dell están escalando las ofertas de pago por uso que se ajustan en capacidad y rendimiento, compensando parcialmente esta restricción dentro del mercado de almacenamiento en centros de datos de India.
Volatilidad de precios de componentes dependientes de importaciones
Los precios al contado del flash NAND se dispararon más del 10% en marzo de 2025 tras los recortes en la producción de los fabricantes, elevando instantáneamente los costos de la lista de materiales en todas las carteras de SSD. El mercado de semiconductores de India, estimado en USD 38 mil millones en 2023, sigue siendo dependiente de las importaciones a pesar de los esquemas de incentivos previstos hasta 2030. Las fluctuaciones cambiarias y las incertidumbres geopolíticas amplifican las oscilaciones de precios, obligando a los distribuidores a adoptar motores de cotización dinámica que pueden limitar los despliegues sensibles al precio. La ejecución exitosa del Esquema de Fabricación de Componentes Electrónicos 2025 podría moderar la volatilidad, pero los plazos se extienden más allá del horizonte inmediato del mercado de almacenamiento en centros de datos de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología de almacenamiento: liderazgo de SAN frente a aceleración de NAS
Las redes de área de almacenamiento continuaron dominando el mercado de almacenamiento en centros de datos de India en 2025 con una participación del 45,40%, impulsadas por las plataformas del sector BFSI y de telecomunicaciones que exigen rendimiento a nivel de bloque para bases de datos de misión crítica. Aunque intensivas en capital, los tejidos SAN proporcionan latencia consistente y una robusta zonificación requerida para cargas de trabajo de alta transacción. La expansión YONO del Banco Estatal de India subraya la relevancia de SAN al anclar 64 millones de usuarios móviles en clústeres Oracle RAC de baja latencia. Se proyecta que el tamaño del mercado de almacenamiento en centros de datos de India para los despliegues basados en SAN aumente de manera constante a medida que los bancos de nivel 1 consolidan sus bases de datos. Al mismo tiempo, el almacenamiento conectado a red registra una CAGR del 18,97% hasta 2032, impulsado por cargas de trabajo de transmisión, colaboración en diseño y análisis en casas de producción de medios en Bombay e Hyderabad.
La migración desde servidores de archivos voluminosos hacia NAS en clúster avanza en la democratización de datos y simplifica el crecimiento escalable. Proveedores como QNAP y NetApp ahora incluyen acceso multiprotocolo, permitiendo a los clientes alternar entre modalidades SAN y NAS dentro de matrices unificadas. Las configuraciones de conexión directa retienen roles de nicho en nodos de borde donde la simplicidad supera a la escalabilidad, mientras que el almacenamiento definido por software está ganando posiciones iniciales entre las empresas emergentes de tecnología atraídas por la economía del hardware estándar. En general, se espera que las estrategias de protocolo mixto eleven la flexibilidad en todo el mercado de almacenamiento en centros de datos de India a medida que las reglas de cumplimiento favorezcan arquitecturas que proporcionen registros de auditoría e instantáneas inmutables.


Por tipo de almacenamiento: el almacenamiento flash ocupa el centro del escenario
Las matrices todo flash ya capturaron el 38,10% de la participación del mercado de almacenamiento en centros de datos de India en 2025 y se proyecta que se componen a un ritmo del 17,05% anual, reflejando la maduración de la economía precio-rendimiento. Los grandes clústeres de entrenamiento de IA requieren grupos de almacenamiento flash a escala de petabytes para minimizar el tiempo de inactividad de las GPU, un imperativo que los niveles de disco duro convencional no pueden satisfacer. El tamaño del mercado de almacenamiento en centros de datos de India para los sistemas flash está preparado para crecer a medida que las organizaciones ejecutan cargas de trabajo de tecnología financiera y OTT críticas en términos de latencia.
Los medios giratorios tradicionales persisten dentro de los niveles de archivo, donde el costo por TB sigue siendo decisivo. Las matrices híbridas combinan interfaces SSD con discos duros en el back-end, ofreciendo economías de transición para directores de información cautelosos. Las alianzas industriales como Samsung-Acro apuntan a ampliar la accesibilidad de los SSD y localizar el suministro para amortiguar las fluctuaciones de precios del NAND. A medida que los SSD con PCIe 5.0 y espacios de nombres zonificados se generalicen, se prevé que la energía unitaria por operación de entrada/salida disminuya, reforzando el impulso del almacenamiento flash dentro del mercado de almacenamiento en centros de datos de India.
Por tipo de centro de datos: predominio de la colocación, ascenso pronunciado de la hiperescala
La colocación capturó el 43,40% de la participación del mercado de almacenamiento en centros de datos de India durante 2025, habilitada por la interconexión neutral a operadores y las certificaciones de cumplimiento que acortan los ciclos de migración empresarial. Los modelos de monetización basados en la densidad de conexiones cruzadas y los sistemas de refrigeración compartidos mantienen los gastos operativos predecibles para los proveedores de software como servicio, juegos y ERP. Mientras tanto, los campus de hiperescala y autoconstruidos están avanzando a una CAGR del 15,28%, impulsados por los compromisos de nube soberana de Amazon, Google y los grandes operadores de internet nacionales. El tamaño del mercado de almacenamiento en centros de datos de India vinculado a los hiperscalers podría superar al de las colocaciones en los años futuros a medida que las cargas de trabajo se consolidan en megacampus.
Las huellas de borde y modulares están emergiendo en Jaipur, Nagpur y Guwahati para reducir la latencia de primer kilómetro para aplicaciones regionales de tecnología financiera y tecnología educativa, creando micronodos de almacenamiento a menudo por debajo de los 50 racks. El proyecto de 6 MW de STT GDC en Jaipur es ilustrativo, insertando pods más pequeños pero de alta densidad para reducir el número de saltos para las pasarelas de IoT. Los proveedores de almacenamiento que se dirigen a estos despliegues enfatizan los recintos reforzados y las pilas de gestión autónoma ajustadas para sitios con personal limitado.
Por industria de usuario final: TI-Telecomunicaciones como pilar, medios de comunicación-entretenimiento como sector emergente
TI y telecomunicaciones dominaron el 41,60% de la participación del mercado de almacenamiento en centros de datos de India en 2025, reflejando la dependencia central en el procesamiento rápido de paquetes, el análisis de suscriptores y la virtualización del núcleo 5G. Los operadores canalizan el gasto de capital hacia redes NVMe que mantienen los planos de control de división de red y la gestión de datos de suscriptores. El tamaño del mercado de almacenamiento en centros de datos de India anclado en las nubes de telecomunicaciones sigue expandiéndose a medida que la densificación 5G multiplica los datos por sitio de celda.
Los medios de comunicación y el entretenimiento avanzan a una CAGR del 17,68%, función del auge de las suscripciones de OTT y los flujos de trabajo de doblaje localizado que inflan las huellas de transcodificación. Los activos de video de alta tasa de bits en 4K y volumétrico están empujando a los estudios hacia memorias caché de almacenamiento flash a escala de petabytes conectadas por Ethernet de 100 GbE. La modernización del sector BFSI, catalizada por la incorporación digital y la detección de fraude en tiempo real, impulsa el apetito por volúmenes SAN cifrados que cumplen con las directivas del Banco de Reserva de India. Los departamentos gubernamentales amplían los servicios electrónicos en todos los estados y realizan proyectos piloto de nubes soberanas que requieren registros de auditoría a prueba de manipulaciones, inyectando nuevas solicitudes de propuesta en el mercado de almacenamiento en centros de datos de India. Los sectores de salud, tecnología educativa y manufactura forman la próxima ola de demanda, en busca de características de cumplimiento adaptadas al sector, como el etiquetado HL7 y la retención de series temporales en planta de producción.
Análisis geográfico
Bombay mantuvo el liderazgo en 2025 con el 53,20% de la capacidad instalada, respaldada por las puertas de entrada de cables submarinos y el denso tráfico de mercados de capitales. Chennai le sigue como el centro de mayor crecimiento en suministro, proyectada para contribuir con el 24,10% de los nuevos racks hasta 2032 sobre la base de políticas favorables a la inversión y campus alimentados por energía renovable. Delhi-NCR y Bengaluru completan el núcleo del grupo, albergando conjuntamente instalaciones multiinquilino favorecidas por los exportadores de software como servicio y las agencias federales. Este cuarteto representa aproximadamente el 89,20% de las huellas de cómputo actuales, una concentración que cristaliza los esfuerzos de ventas de los proveedores dentro del mercado de almacenamiento en centros de datos de India.
Hay un giro perceptible hacia las ciudades de nivel 2 a medida que los operadores buscan ahorros en terrenos y ganancias en latencia de borde. Jaipur, Nagpur, Chandigarh y Raipur ahora ofrecen parcelas de múltiples megavatios, exenciones fiscales y permisos expeditos, convirtiéndolos en alternativas creíbles para nodos secundarios. Las políticas a nivel estatal —la iniciativa de datos científicos NAINA de Maharashtra y el marco del Parque de Centros de Datos Verdes de Tamil Nadu— muestran una carrera armamentista de políticas que promete USD 40 mil millones en incentivos acumulativos. El mapeo de energía del Ministerio de Energía anticipa una carga eléctrica de centros de datos de 3,2 GW para el año fiscal 2028, canalizando la adquisición de energía renovable hacia los cálculos de selección de sitios. La expansión más allá de las áreas metropolitanas diversifica la exposición al riesgo sísmico y de inundaciones, pero plantea preocupaciones logísticas como la redundancia de doble red eléctrica y la disponibilidad de retorno de fibra. Los proveedores que responden al mercado de almacenamiento en centros de datos de India invierten, por tanto, en almacenes de distribución regionales y academias de socios para preparar el talento local. A medida que los grupos maduren, los patrones de demanda de almacenamiento reflejarán cada vez más las densidades de población de borde, convirtiendo la previsión de capacidad en un ejercicio geoespacial en lugar de un modelo exclusivamente centrado en las áreas metropolitanas.
Panorama regulatorio
La adquisición de almacenamiento en centros de datos de India está determinada por requisitos de protección de datos y localización sectorial que mantienen los datos regulados dentro del país y exigen registros auditables. La Ley de Protección de Datos Personales Digitales de 2023 y las Reglas de Protección de Datos Personales Digitales de 2025 (notificadas el 13 de noviembre de 2025) establecen obligaciones de cumplimiento que aumentan la demanda de cifrado, gobernanza de accesos y pistas de auditoría a prueba de manipulaciones; la Junta de Protección de Datos de India puede imponer sanciones de hasta INR 250 crore por infracción. Según las Reglas DPDP, el cumplimiento total se requiere para el 13 de mayo de 2027, lo que eleva la prioridad de las prácticas de retención y de almacenamiento listo para evidencia, incluida la retención de registros operativos, para empresas y proveedores de servicios regulados.
Los reguladores sectoriales también mantienen requisitos de localización y supervisión junto con el marco DPDP, incluidos el Banco de la Reserva de India, SEBI e IRDAI. La gobernanza del lado de la infraestructura se refuerza mediante las directrices de seguridad de MeitY para los Centros de Datos Estatales, que enfatizan la zonificación de seguridad lógica y física y las auditorías periódicas de terceros, lo que da forma a cómo se segmenta el almacenamiento (producción frente a respaldo, acceso privilegiado y monitoreo) dentro de los entornos del sector público y las operaciones de colocation reguladas.
Análisis de la cadena de valor
La cadena de valor del almacenamiento en centros de datos de India abarca el abastecimiento de componentes de memoria semiconductora y HDD, el diseño de sistemas y la integración por parte de fabricantes de equipos originales (arreglos, controladores, backplanes), los socios de distribución y canal en India, y la implementación en instalaciones de colocation, hyperscale/autoconstruidas y empresariales/edge. Debido a que los componentes clave dependen de importaciones, los proveedores y socios recurren cada vez más a modelos de almacenamiento local, empaquetado y consumo para gestionar la volatilidad de la lista de materiales (BOM) y los ciclos de adquisición, mientras que los programas hyperscale continúan especificando arquitecturas basadas en NVMe, diseños desagregados y capas definidas por software que pueden operarse a escala.
Aguas abajo, los servicios de implementación y ciclo de vida (migración, protección de datos, refuerzo de ciberseguridad y operaciones administradas) cobran más peso a medida que el cumplimiento normativo va más allá de la capacidad hacia los controles, el monitoreo y la retención de evidencia. Las directrices de seguridad de MeitY para los Centros de Datos Estatales fijan expectativas operativas como la seguridad lógica basada en zonas para salas y racks críticos y auditorías periódicas de terceros (al menos una vez cada seis meses), lo que respalda la demanda de líneas base de configuración segura, instantáneas inmutables y registro integrado en los niveles primario, de respaldo y de archivo. Los mecanismos de ventanilla única estatal y los parques industriales, como TS-iPASS en Telangana y SIPCOT en Tamil Nadu, también influyen en la selección de sitios y la ejecución de proyectos, afectando dónde se concentran los ecosistemas de almacenamiento, la cobertura de servicio de campo y la logística de repuestos.
Panorama competitivo
El mercado de almacenamiento en centros de datos de India está moderadamente concentrado pero es fluido, ya que los hiperscalers diluyen el dominio de los proveedores establecidos. Los movimientos estratégicos reflejan una carrera hacia la optimización de IA. Western Digital lanzó el marco del Ciclo de Datos de IA, integrando clasificadores de carga de trabajo en el firmware para reducir los tiempos de aprovisionamiento. Samsung nombró a Acro Engineering como distribuidor nacional para localizar los canales de SSD y protegerse contra las perturbaciones de importación. Los conglomerados nacionales también están activos: la asociación de Reliance con NVIDIA incluye paquetes de adquisición de GPU y almacenamiento para el megacentro de Jamnagar. Las oportunidades de espacio en blanco se concentran en torno a los dispositivos de borde, los orquestadores de nube soberana y el almacenamiento para simulación de elementos finitos, donde el determinismo de latencia supera a la capacidad bruta.
El ensamblaje local gana importancia estratégica a medida que persiste la volatilidad de componentes. Tanto Micron como Foxconn evalúan plantas de envasado en India, un cambio que podría remodelar la economía de la lista de materiales para las matrices vendidas en el mercado de almacenamiento en centros de datos de India. Los proveedores se diferencian a través de niveles de servicio que ofrecen capacidad bajo demanda, paneles de contabilidad de carbono y diseños de espacios de nombres preparados para la computación cuántica, posicionándose para el inminente despliegue de computación cuántica en Andhra Pradesh. A medio plazo, las alianzas de ecosistemas y las huellas de fabricación regional serán diferenciadores fundamentales.
Líderes de la industria de almacenamiento en centros de datos de India
Dell Inc.
Hewlett Packard Enterprise
NetApp Inc.
Hitachi Vantara LLC
Kingston Technology Company Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio blanco claro es la modernización del almacenamiento alineada con el cumplimiento normativo para cargas de trabajo reguladas y del sector público, a medida que las Reglas DPDP se acercan al hito de cumplimiento total del 13 de mayo de 2027 y a medida que los requisitos sectoriales del RBI, SEBI e IRDAI continúan exigiendo el manejo dentro del país. Esto crea oportunidades para plataformas que empaquetan cifrado, controles de acceso granulares, copias de seguridad inmutables y registro de larga duración en arquitecturas de referencia desplegables para bancos, aseguradoras, empresas de pagos y agencias gubernamentales, incluidas construcciones vinculadas a iniciativas de nube soberana como la asociación entre TCS y C-DAC.
Las señales de inversión también abren espacio para implementaciones de almacenamiento adyacentes a hyperscalers y lideradas por colocation. Las disposiciones del Presupuesto de la Unión 2026-27 citadas en el paquete de evidencia, incluida una exención fiscal hasta 2047 para proveedores extranjeros elegibles de servicios en la nube que utilicen infraestructura de centros de datos con sede en India y un margen de puerto seguro del 15% sobre los costos para los centros de datos residentes que brindan servicios a empresas de nube extranjeras relacionadas, respaldan modelos de entrega cautivos y de partes relacionadas más estructurados que impulsan arreglos de grado empresarial y pilas de protección de datos. Junto con las adiciones de capacidad en curso, como la confirmación de Google de un centro de datos de USD 6.000 millones y 1 GW en Visakhapatnam y la expansión de nivel 2 impulsada por políticas citada en el contexto del informe, incluida la actividad en torno a Jaipur y Guwahati, se está generando demanda de nodos de almacenamiento reforzados y gestionados de forma remota, y de kits de implementación estandarizados que simplifican las operaciones en campus distribuidos.
Desarrollos recientes del sector
- Mayo de 2026: Dell Technologies presentó Dell PowerStore Elite, una plataforma de almacenamiento inteligente capaz de aumentos de rendimiento de hasta 3 veces y reducción de datos de 6:1, con disponibilidad a partir de julio de 2026. Afecta directamente el rendimiento/eficiencia del almacenamiento empresarial en los centros de datos de India. Refuerza la posición de Dell en el segmento de almacenamiento listo para IA en India y en la adopción de arquitecturas desagregadas.
- Mayo de 2026: Hewlett Packard Enterprise anunció el lanzamiento de HPE Private Cloud AI en India para respaldar aplicaciones de IA generativa y agéntica, integrando la computación de IA de NVIDIA con la plataforma HPE GreenLake, cómputo y almacenamiento. Respalda directamente la infraestructura de IA soberana y la integración de almacenamiento en India. Amplía las capacidades de nube en las instalaciones de HPE para cargas de trabajo de IA en el mercado indio.
- Marzo de 2026: Dell Technologies anunció avances en su AI Data Platform con NVIDIA, incluida la introducción de Dell Exascale Storage y el sistema de archivos Dell Lightning para proporcionar almacenamiento de alto rendimiento para cargas de trabajo de IA multimodal. Mejora las capacidades de almacenamiento centradas en IA y el rendimiento en los centros de datos de India. Impulsa el portafolio de almacenamiento centrado en IA de Dell y acelera la implementación de IA empresarial en India.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de almacenamiento en centros de datos de India abarca el hardware de almacenamiento y el software de almacenamiento relacionado implementado dentro de los centros de datos en India. El gasto se contabiliza como sistemas de almacenamiento utilizados para almacenar, proteger y servir datos para cargas de trabajo empresariales y en la nube.
Exclusiones de alcance: Se excluye el almacenamiento empresarial general que no se implementa en centros de datos, y también se excluye el gasto en construcción, energía, refrigeración y redes de centros de datos.
Descripción general de la segmentación
- Por tecnología de almacenamiento
- Almacenamiento conectado a red (NAS)
- Red de área de almacenamiento (SAN)
- Almacenamiento de conexión directa (DAS)
- Otras tecnologías
- Por tipo de almacenamiento
- Almacenamiento tradicional
- Almacenamiento todo flash
- Almacenamiento híbrido
- Por tipo de centro de datos
- Colocación
- Hiperescala / Autoconstruido
- Empresarial / Borde / Modular
- Por industria de usuario final
- TI y telecomunicaciones
- BFSI
- Gobierno
- Medios de comunicación y entretenimiento
- Otros usuarios finales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a construir la imagen inicial de la demanda de almacenamiento dentro de los centros de datos de India, y también ayudó a evitar el sobreconteo del gasto en TI adyacente. Consultamos conjuntos de datos públicos y estándares, incluidas notas de política de MeitY y actualizaciones de gobernanza de datos, publicaciones de la Autoridad Reguladora de Telecomunicaciones de India sobre indicadores de tráfico y banda ancha, estadísticas del Banco de la Reserva de India sobre pagos digitales e indicadores indirectos de carga del sistema, y portales de datos abiertos del gobierno para series macro e industriales.
Para convertir ese contexto en insumos de dimensionamiento, también revisamos informes anuales de empresas y presentaciones para inversores, cobertura de prensa creíble sobre anuncios de nueva capacidad de centros de datos, y publicaciones de asociaciones sobre el desarrollo de centros de datos en India. Además, se utilizaron de forma selectiva suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y seguimiento de importaciones y exportaciones a nivel de envío para verificar la exposición de proveedores, los cambios en la combinación de productos y la dirección de precios. Estas fuentes documentales son ilustrativas, y también revisamos muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba los supuestos documentales e incorporar las realidades prácticas de la compra e implementación de almacenamiento en los centros de datos indios. Hablamos con una combinación de operadores de centros de datos, proveedores de nube y servicios administrados, integradores de sistemas y participantes de canal enfocados en almacenamiento, y luego contrastamos los comentarios entre las principales áreas metropolitanas y los centros secundarios de rápido crecimiento.
A través de estas conversaciones, confirmamos el comportamiento de precios, los ciclos de renovación típicos, la combinación de flash frente a HDD y los desencadenantes de adquisición, incluidas las necesidades de cumplimiento y resiliencia. Esto hizo que el modelo final reflejara cómo se toman realmente las decisiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 20% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 21% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción de arriba hacia abajo en la que las adiciones de capacidad y la utilización de los centros de datos de India se traducen en demanda de almacenamiento, y luego se filtran según la intensidad de almacenamiento por tipo de carga de trabajo. En el proceso, utilizamos insumos prácticos como la capacidad instalada y anunciada de racks y energía, el crecimiento en la adopción de la nube y la creación de datos, la curva de adopción de flash frente a HDD y la capacidad útil promedio por sistema implementado después de aplicar las necesidades de redundancia y protección de datos.
Luego verificamos los totales con aproximaciones selectivas de abajo hacia arriba, incluidas tendencias muestreadas de precio por GB y comentarios de canal sobre el tamaño de las transacciones. Esto ayudó a ajustar los cambios de mezcla y el momento de adquisición. Cuando las señales directas de abajo hacia arriba eran escasas, por ejemplo en construcciones privadas de centros de datos que divulgan información limitada, tratamos las brechas aplicando ratios de adopción extraídos de instalaciones comparables, y luego volvimos a probar esos supuestos mediante llamadas de seguimiento.
Para la previsión, se utilizó el análisis de escenarios, ya que la demanda de almacenamiento en los centros de datos de India puede fluctuar con los ciclos de arrendamiento hyperscale, los movimientos de localización impulsados por la regulación y los cambios de precios a corto plazo en los medios de almacenamiento. El caso base se mantuvo coherente con lo que los encuestados de la industria describieron como el ritmo de adquisición más probable, y lo sometimos a pruebas de estrés con trayectorias de adopción conservadoras y agresivas para las implementaciones de flash y las listas para IA.
Validación de datos y ciclo de actualización
Los resultados del modelo se validaron mediante triangulación con señales independientes, incluidos anuncios de capacidad, indicadores macro de crecimiento digital y el movimiento observado en la combinación de productos compartido por los entrevistados. Señalamos los valores atípicos cuando el almacenamiento implícito por MW o la dirección del movimiento de precios parecían inconsistentes con la evidencia más amplia, y luego revisamos los supuestos hasta que la varianza fuera explicable.
Antes de la aprobación final, múltiples revisiones de analistas se centran en la consistencia de las unidades, la continuidad de un año a otro y la razonabilidad de los factores de crecimiento. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como la puesta en marcha de gran capacidad, cambios de política que alteran los requisitos de ubicación de datos, o cambios de precios pronunciados. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de almacenamiento en centros de datos de India de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para el almacenamiento en centros de datos de India pueden diferir porque cada editor decide qué se considera almacenamiento en centro de datos, cómo tratan las implementaciones en la nube frente a las empresariales, y cómo convierten el crecimiento de capacidad en gasto. El momento también importa, ya que los precios de los medios y sistemas de almacenamiento pueden cambiar rápidamente, y el año base elegido puede desplazar toda la curva.
Las mayores brechas suelen provenir de la lógica de alcance y precios, donde algunas estimaciones incorporan un almacenamiento de datos más amplio, incluido el almacenamiento empresarial de usuario final fuera de los centros de datos, o incluyen servicios y gasto en infraestructura adyacente. Otra diferencia común es la trayectoria de crecimiento que se asume para la penetración de flash y los ciclos de renovación. Un cambio de mezcla agresivo puede inflar el valor a corto plazo incluso si la capacidad aún se está absorbiendo. La tabla destaca esa dispersión, y el limitante clave aquí es que solo se cuenta el almacenamiento implementado dentro de los centros de datos de India. Los precios y la mezcla se actualizan según verificaciones de canal recientes antes de finalizar la estimación, que es el enfoque utilizado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 2,90 mil millones (2025) | |
| Editor del Sector A | USD 4,19 mil millones (2025) | Utiliza una definición más amplia que parece incluir almacenamiento empresarial fuera de los centros de datos y un conjunto más amplio de medios de almacenamiento, lo que eleva la base de gasto más allá de las implementaciones en centros de datos. |
| Proveedor de Investigación B | USD 2,40 mil millones (2024) | Ancla la cifra en un año base anterior y probablemente aplica supuestos de precios y renovación más conservadores, lo que reduce el gasto implícito incluso si se reconoce el crecimiento de capacidad. |
Al observar las tres cifras, la mayor parte de la diferencia se reduce a lo que se incluye como gasto en almacenamiento y con qué rapidez se actualizan los precios y la mezcla. Al mantener el alcance vinculado a las implementaciones en centros de datos dentro de India y al verificar nuevamente insumos clave como la participación de flash y el momento de renovación, la cifra final se mantiene rastreable a variables claras y pasos repetibles, lo que facilita su uso consistente por parte de quienes toman decisiones.


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del segmento de almacenamiento en centros de datos de India para 2032?
Se pronostica que alcanzará los USD 11,05 mil millones en 2032, expandiéndose a una CAGR del 21,12% desde 2026.
¿Con qué rapidez están moldeando las reglas de localización de datos la demanda de almacenamiento en India?
Los mandatos del Banco de Reserva de India y la Ley de Protección de Datos Personales Digitales ya están añadiendo aproximadamente +2,8% a la CAGR del sector al obligar al almacenamiento en las instalaciones propias para los datos regulados.
¿Qué tecnología de almacenamiento tiene actualmente la mayor participación en India?
Las redes de área de almacenamiento lideraron con una participación del 45,40% en 2025 porque las cargas de trabajo del sector BFSI y de telecomunicaciones favorecen el rendimiento a nivel de bloque y la zonificación de baja latencia.
¿Por qué son importantes las inversiones en hiperescala para la capacidad futura de India?
Proyectos como el campus de 3 GW planificado por Reliance en Jamnagar y la construcción de Google en Visakhapatnam necesitan matrices flash de ultra alta densidad y NVMe sobre tejidos, impulsando una gran demanda incremental de almacenamiento de alto rendimiento.
¿Qué desafío plantean las fluctuaciones en los precios de los componentes para los proveedores de almacenamiento?
Los precios al contado del flash NAND saltaron más del 10% en 2025, elevando los costos de la lista de materiales y obligando a los proveedores a adoptar precios dinámicos que pueden ralentizar las compras entre los compradores sensibles al costo.
¿Cómo afecta la Ley de Protección de Datos Personales Digitales a la estrategia de almacenamiento empresarial?
La Ley mantiene los datos personales dentro de las fronteras nacionales, por lo que las multinacionales deben desplegar matrices conformes en el país con controles de acceso detallados y registros de auditoría para cumplir con las reglas de residencia y gobernanza.
Última actualización de la página el:
- Mercado de Almacenamiento de Centros de Datos de Japón
- Mercado de Almacenamiento de Centros de Datos en Reino Unido
- Mercado de Almacenamiento de Centros de Datos en España
- Mercado de Almacenamiento para Centros de Datos de Estados Unidos
- Mercado de Almacenamiento para Centros de Datos de Europa
- Mercado de Almacenamiento de Centros de Datos en México
- Mercado de almacenamiento de centros de datos de Italia
- Mercado de Servidores para Centros de Datos Servidores en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Racks para Centros de Datos de España Demanda de racks en España, cubriendo tamaño de rack, altura de rack y tipo de rack.
- Mercado de Servidores para Centros de Datos de Estados Unidos La demanda de servidores en Estados Unidos, cubriendo nivel de centro de datos, factor de forma y aplicación / carga de trabajo.
- Mercado de Centros de Datos Hiperescala de Corea del Sur Sitios hyperscale en Corea del Sur, divididos por tipo de instalación, componente y nivel.



