
Tamaño y participación del mercado de almacenamiento de centros de datos de Austria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
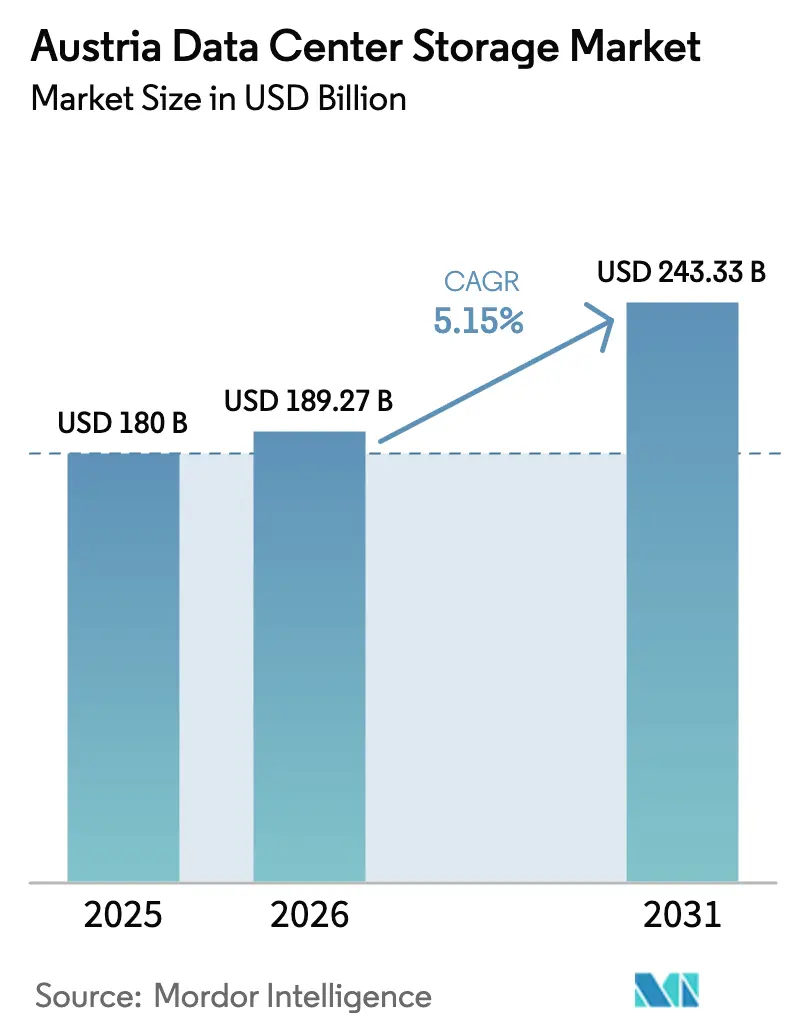
| Tamaño del mercado en el año base (2025) | 180 Mil millones de dólares |
| Tamaño del Mercado (2026) | 189.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 243.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.15 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de almacenamiento de centros de datos de Austria por Mordor Intelligence
El tamaño del mercado de almacenamiento de centros de datos de Austria en 2026 se estima en USD 189,27 millones, creciendo desde el valor de 2025 de USD 180 millones con proyecciones para 2031 que muestran USD 243,33 millones, creciendo a una CAGR del 5,15% durante 2026-2031. La adopción avanza a medida que las empresas equilibran las estrictas normas de soberanía de datos de la UE con las presiones para reducir el uso de energía y las emisiones de carbono. Los operadores con sede en Viena se centran en almacenamiento de alta densidad y eficiencia energética porque la tarifa eléctrica del país supera la media de la UE. La demanda se amplifica por el Reglamento de IA de la UE, que obliga a las organizaciones a mantener registros detallados de linaje de datos para sistemas de alto riesgo. Los hiperescaladores que ingresan a Austria están localizando infraestructuras para satisfacer los mandatos de residencia, aumentando los pedidos de arquitecturas de almacenamiento conformes. Los proveedores capaces de entregar matrices flash de bajo consumo, bastidores preparados para inmersión y capacidades de auditoría integradas ganan ventaja en este entorno de crecimiento moderado.
Conclusiones clave del informe
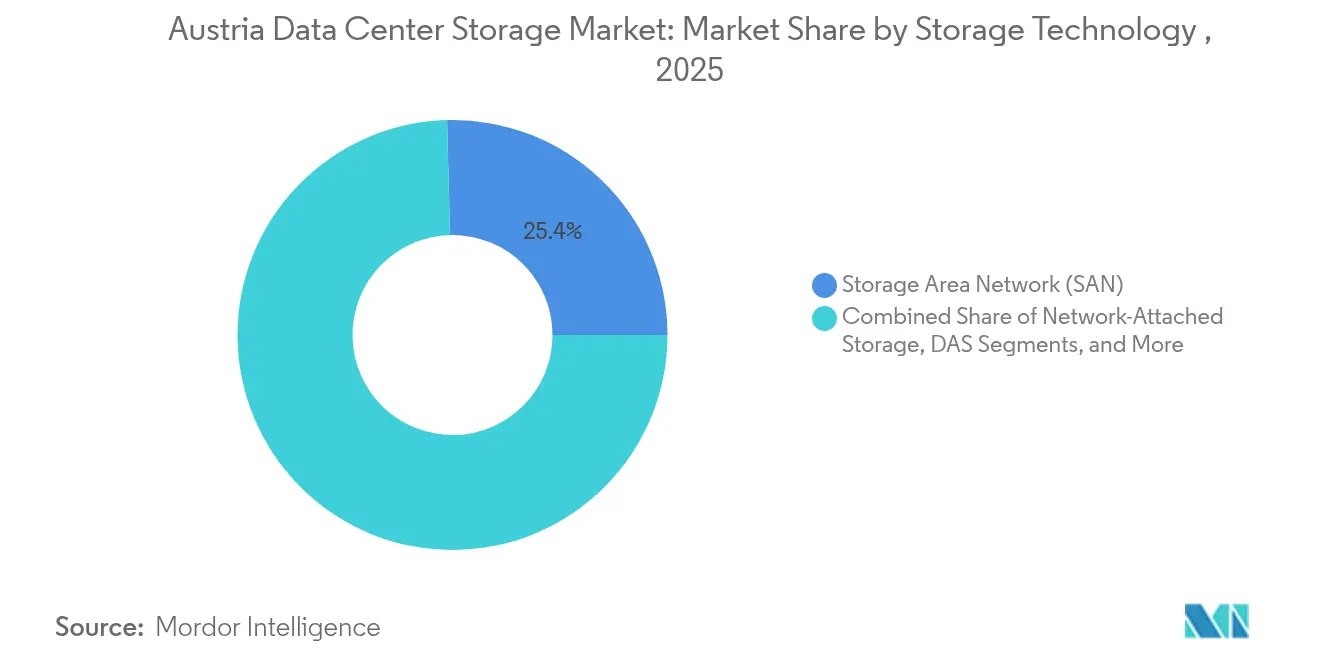
- Por tecnología de almacenamiento, la red de área de almacenamiento lideró con una participación de ingresos del 25,40% en 2025, mientras que el almacenamiento conectado a la red está previsto para registrar la CAGR más rápida del 5,61% hasta 2031.
- Por tipo de almacenamiento, las matrices HDD tradicionales representaron el 42,30% de la participación del mercado de almacenamiento de centros de datos de Austria en 2025; se proyecta que las matrices all-flash se expandan a una CAGR del 6,09% hasta 2031.
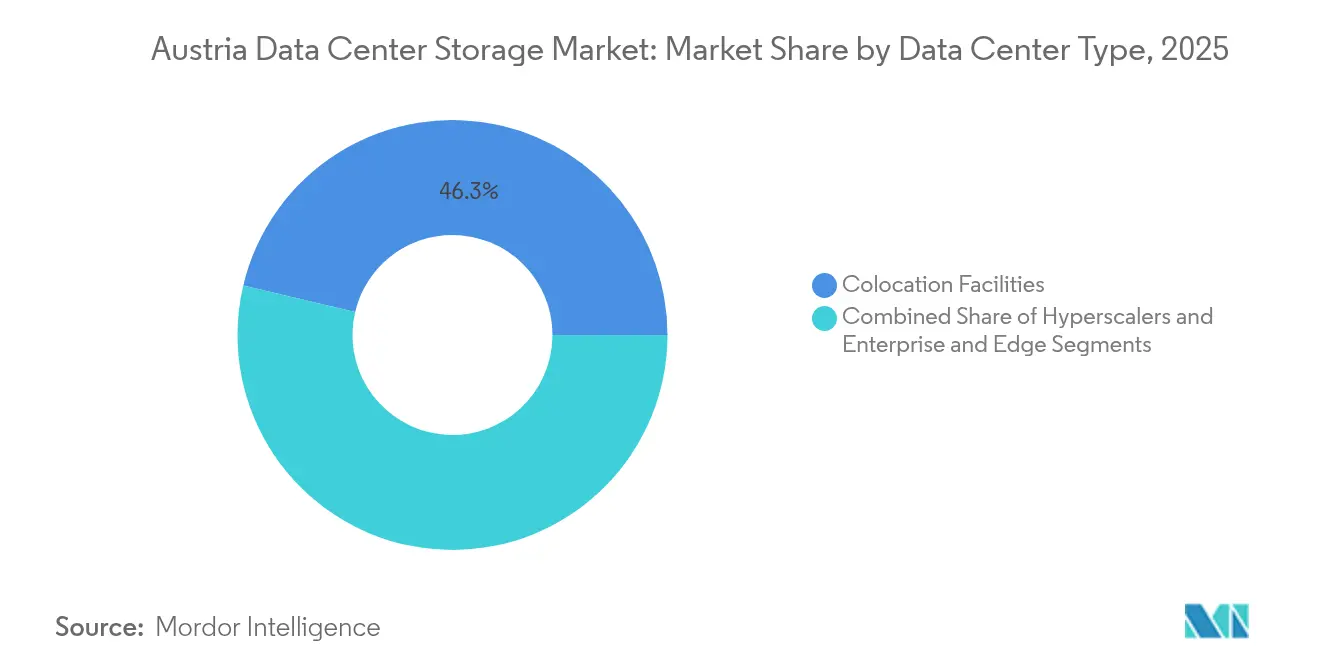
- Por tipo de centro de datos, la coubicación mantuvo el 46,30% del tamaño del mercado de almacenamiento de centros de datos de Austria en 2025, mientras que las instalaciones de hiperescaladores registraron la CAGR más alta del 6,98% hasta 2031.
- Por usuario final, TI y telecomunicaciones mantuvieron una participación de ingresos del 24,40% en 2025; BFSI muestra la CAGR más sólida del 6,18% pronosticada hasta 2031.
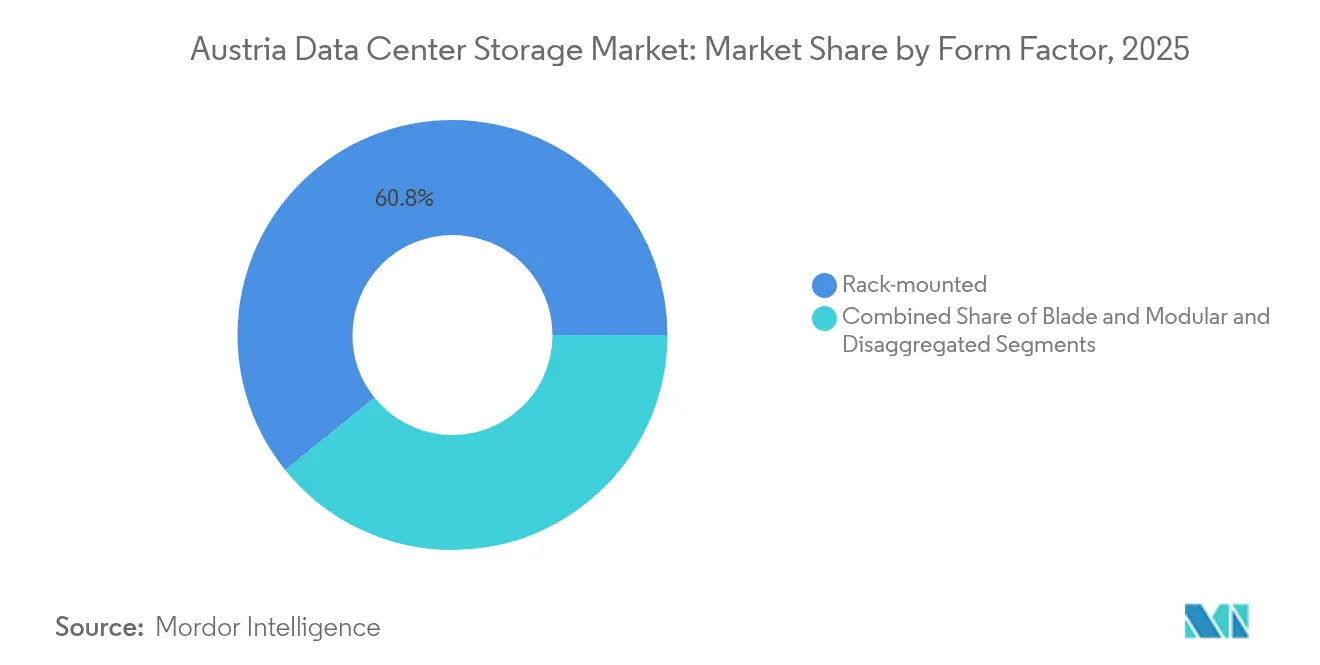
- Por factor de forma, el montado en bastidor mantuvo una participación de ingresos del 60,80% en 2025; el desagregado / componible muestra la CAGR más sólida del 6,79% pronosticada hasta 2031.
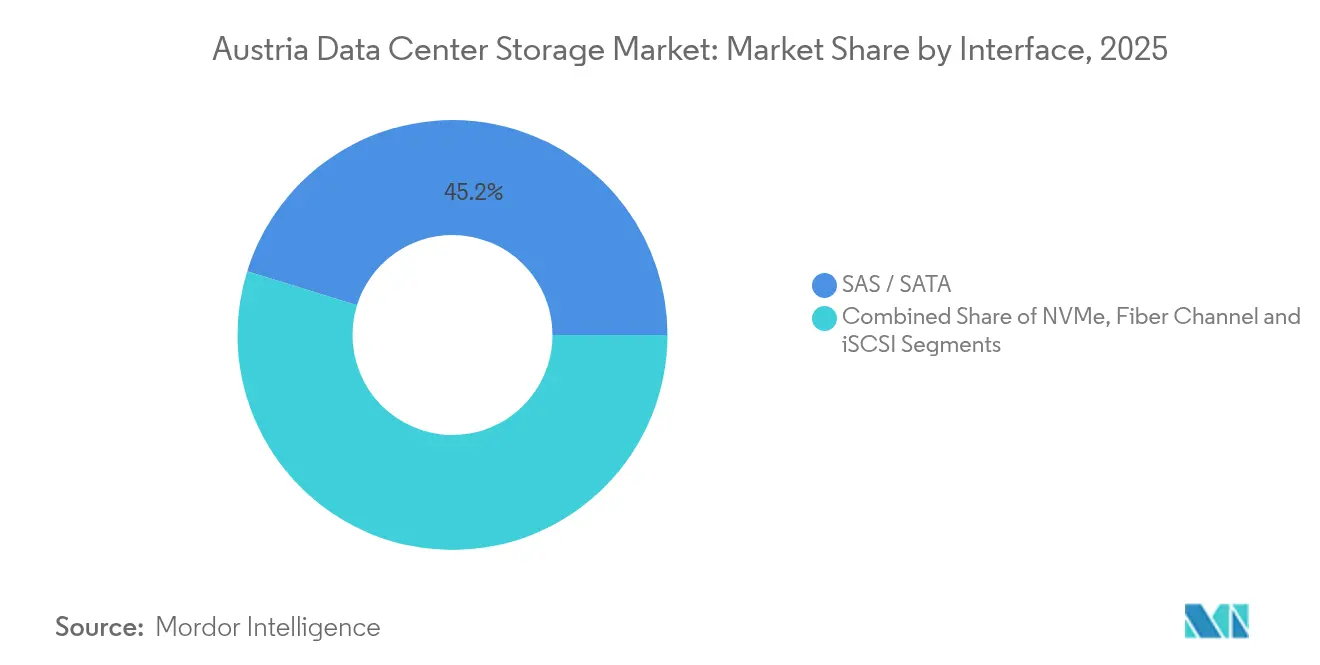
- Por interfaz, SAS / SATA mantuvo una participación de ingresos del 45,20% en 2025; NVMe muestra la CAGR más sólida del 5,19% pronosticada hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de almacenamiento de centros de datos de Austria
Análisis del impacto de los impulsores*
| Impulsor | (~)% de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Expansión de la computación en la nube e inversiones de hiperescaladores | +1.2% | Nacional, con concentración en el área metropolitana de Viena | Mediano plazo (2-4 años) |
| Diseños de almacenamiento eficientes en energía y optimizados en costos | +0.8% | Nacional, con mayor impacto en centros urbanos | Largo plazo (≥ 4 años) |
| Cumplimiento de la soberanía de datos bajo las regulaciones de la UE | +0.7% | Nacional, con efectos secundarios en los mercados vecinos de la UE | Corto plazo (≤ 2 años) |
| Programas de I+D de gemelos digitales financiados por el gobierno | +0.4% | Regional, centrado en los clústeres tecnológicos de Viena y Graz | Largo plazo (≥ 4 años) |
| Proyectos piloto de computación en el borde en la red de ciudad inteligente de Viena | +0.3% | Local, con posible expansión nacional | Mediano plazo (2-4 años) |
| Incentivo fiscal para la producción cinematográfica que impulsa el almacenamiento de objetos | +0.2% | Regional, concentrado en Viena y Salzburgo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la computación en la nube e inversiones de hiperescaladores
Los hiperescaladores globales planean inversiones significativas en gastos de infraestructura durante 2025, y una parte está destinada a zonas de disponibilidad austriacas para satisfacer las necesidades de residencia de datos.[1]Fierce Network Staff, "Hyperscalers Plan USD 215 Billion Data-Center Spend in 2025," fierce-network.com La escasez de bienes raíces en Viena eleva los requisitos de densidad de bastidores, por lo que los compradores priorizan el rendimiento por bastidor sobre la capacidad bruta. Los operadores locales ponderan el hardware de uso genérico favorecido por los hiperescaladores frente a los sistemas orientados al cumplimiento normativo preferidos por las empresas nacionales. Este perfil de demanda dual eleva los envíos de almacenamiento conectado a la red definido por software y matrices flash que admiten aprovisionamiento automatizado y rápido. Los proveedores con ecosistemas de servicios maduros pivotan rápidamente para satisfacer tanto las expectativas de hiperescala como las empresariales.
Diseños de almacenamiento eficientes en energía y optimizados en costos
Los precios de la electricidad superan la media de la UE, incentivando la adopción de flash de bajo consumo y refrigeración avanzada. Las próximas normas sobre refrigerantes limitan el potencial de calentamiento global a 700 para 2027, haciendo que la inmersión bifásica sea una opción viable para bahías de alta densidad. Las matrices flash ofrecen un rendimiento superior por vatio, y los modelos de ciclo de vida ahora superan al precio inicial en las decisiones de adquisición. Los proveedores se diferencian a través de análisis detallados de uso de energía y firmware de regulación inteligente que reduce las cargas máximas. A medida que los operadores persiguen objetivos de neutralidad de carbono, el hardware de almacenamiento con credenciales verificables de ahorro energético obtiene márgenes premium.
Cumplimiento de la soberanía de datos bajo las regulaciones de la UE
El impulso de la UE por la nube soberana eleva las decisiones de almacenamiento a prioridades a nivel de directivo, y Austria es un campo de pruebas temprano para arquitecturas alineadas con el RGPD. Las empresas exigen matrices que puedan aplicar controles de acceso detallados y automatizar registros de auditoría, impulsando el interés en plataformas con niveles basados en políticas nativas. La gestión de dispositivos móviles centrada en el RGPD de IKARUS Security alojada en instalaciones de Viena con certificación ISO encarna esta mentalidad de cumplimiento primero. [2]Microsoft, "Microsoft anuncia la primera región de la nube en Austria", microsoft.comA medida que los flujos de datos transfronterizos se expanden hacia Europa Central y Oriental, la ubicación central de Austria impulsa los requisitos de replicación regional, elevando así la demanda de capacidad dentro del mercado de almacenamiento de centros de datos de Austria.
Programas de I+D de gemelos digitales financiados por el gobierno
Austria destinó EUR 16.640 millones para I+D en 2024, con el objetivo de desarrollar gemelos digitales para casos de uso de ciudades inteligentes e industria.[3]IKARUS Security, "Centros de datos con certificación ISO en Viena", ikarussecurity.com Estas cargas de trabajo implican la ingestión continua de sensores y análisis en tiempo real, lo que exige durabilidad de escritura y manejo de metadatos. El gemelo digital de la red energética en vivo del proyecto Aspern Urban Lakeside ilustra las trayectorias de crecimiento de múltiples petabytes. La financiación bajo el IPCEI de la UE canaliza además capital hacia controladores de almacenamiento avanzados y bases de datos en memoria. Los proveedores que se alinean con estas iniciativas aseguran proyectos piloto en etapas tempranas, reforzando el giro del mercado de almacenamiento de centros de datos de Austria hacia soluciones de alta densidad de rendimiento.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Escasez de talento en seguridad de almacenamiento y ciberriesgos | −0.9% | Escasez a nivel nacional, aguda en Viena y Salzburgo | Corto plazo (≤ 2 años) |
| Precios de electricidad superiores a la media de la UE en Austria | −0.6% | Nacional, más pronunciado en las principales ciudades | Mediano plazo (2-4 años) |
| Escasez de bienes raíces urbanos para nuevas construcciones | −0.4% | Área metropolitana de Viena | Largo plazo (≥ 4 años) |
| Plan de fijación de precios al carbono en operaciones de centros de datos | −0.3% | A nivel nacional, con entrada en vigor a partir de 2026 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de talento en seguridad de almacenamiento y ciberriesgos
Las empresas tienen dificultades para contratar especialistas que combinen un profundo conocimiento del almacenamiento con habilidades de ciberresiliencia, lo que retrasa las hojas de ruta de modernización. Las empresas de BFSI y farmacéuticas, sujetas a estrictos registros de auditoría, sienten este aprieto de forma más aguda. La decisión de Wüstenrot Gruppe de externalizar la modernización de su mainframe a Kyndryl subraya la dependencia de la experiencia externa para migraciones de datos complejas. Los ataques de ransomware elevan aún más los requisitos de habilidades, obligando a las empresas a invertir en tecnologías de instantáneas inmutables. La escasez infla los salarios y alarga los ciclos de implementación, moderando el crecimiento a corto plazo en el mercado de almacenamiento de centros de datos de Austria.
Precios de electricidad superiores a la media de la UE en Austria
Aunque el 87% de la combinación energética de Austria es renovable, las tarifas siguen siendo altas, añadiendo una presión persistente en los gastos operativos. Los operadores, por tanto, posponen las expansiones de capacidad no críticas o exigen mejoras significativas de eficiencia a los proveedores. El próximo mecanismo de fijación de precios al carbono promete ampliar los diferenciales de costo entre los medios giratorios heredados y el flash. Algunas organizaciones trasladan sus sitios de recuperación ante desastres a países vecinos con energía más barata, reduciendo el gasto incremental dentro del mercado de almacenamiento de centros de datos de Austria a mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología de almacenamiento: el liderazgo de la red de área de almacenamiento se enfrenta a las rápidas ganancias del almacenamiento conectado a la red
La red de área de almacenamiento retuvo la mayor proporción del 25,40% en 2025, anclando las bases de datos de misión crítica dentro del mercado de almacenamiento de centros de datos de Austria. Las empresas confían en la red de área de almacenamiento por su latencia determinista y sus características maduras de zonificación. El almacenamiento conectado a la red, creciendo a una CAGR del 5,61%, se alinea mejor con los mandatos de auditoría a nivel de archivo establecidos por el RGPD y el Reglamento de IA. Los proveedores integran motores de políticas que etiquetan los archivos para su retención, facilitando las auditorías de cumplimiento. En la segunda mitad del período, las adopciones de almacenamiento conectado a la red se aceleran dentro de los anexos de hiperescala donde los microservicios necesitan grupos de archivos compartibles. Las cargas de trabajo de IA en expansión también impulsan el almacenamiento de objetos, aunque los volúmenes siguen siendo de nicho. La cinta experimenta un renacimiento para los archivos fríos vinculados a los estatutos de retención prolongada.
Las dinámicas de cambio favorecen las pilas definidas por software que abstraen el hardware. Los compradores austriacos migran las cargas de trabajo de la red de área de almacenamiento de Canal de Fibra heredada a clústeres de almacenamiento conectado a la red basados en Ethernet para reducir los costos de licencias y mantenimiento. Se espera que el tamaño del mercado de almacenamiento de centros de datos de Austria para las soluciones de almacenamiento conectado a la red se amplíe a medida que los proveedores de nube estandaricen las variantes NFS para las zonas regionales. La red de área de almacenamiento sigue siendo relevante donde la E/S determinista supera al costo, aunque los proveedores renuevan el firmware para reducir el consumo inactivo y añaden cifrado en línea que satisface las normas de soberanía de la UE.


Por tipo de almacenamiento: las matrices HDD ceden terreno ante la aceleración del flash
Las matrices HDD controlaron el 42,30% de los ingresos en 2025, aunque los gravámenes energéticos y las demandas de rendimiento orientan los presupuestos hacia el flash. Las matrices all-flash se expanden a una CAGR del 6,09% a medida que los operadores cuantifican el rendimiento por vatio. Los niveles híbridos persisten donde los patrones de E/S de las cargas de trabajo son mixtos; los algoritmos de caché extienden los beneficios del flash a los platos más lentos. El tamaño del mercado de almacenamiento de centros de datos de Austria vinculado a las matrices flash aumenta junto con las modernizaciones de refrigeración por inmersión en Viena. Los directores financieros ahora evalúan el costo total a cinco años en lugar del precio de venta inicial, y el flash gana cuando los ahorros de energía superan la depreciación.
Los motivos de fiabilidad refuerzan el cambio. Los controladores emplean nivelación avanzada del desgaste y verificaciones de integridad de datos de extremo a extremo valoradas por los auditores. Los proveedores ofrecen paquetes de migración que clonan los volúmenes HDD en grupos flash durante la noche, minimizando el tiempo de inactividad. Los HDD aún prosperan en los archivos adyacentes a la cinta donde la minimización del gasto de capital supera el rendimiento. A medida que el precio del flash por terabyte se reduce, el dominio del HDD se contrae principalmente a copias de seguridad y archivos de vídeo.
Por tipo de centro de datos: estabilidad de la coubicación frente al auge de los hiperescaladores
La coubicación consolidó una participación del 46,30% en 2025 y sigue siendo la columna vertebral de las empresas regionales que carecen de capital para instalaciones propias. Los operadores adaptan servicios de cumplimiento a nivel de jaula, incluidas auditorías guiadas y bóvedas de copia de seguridad cifradas. Sin embargo, la presencia de los hiperescaladores se amplía más rápidamente a una CAGR del 6,98% porque las normas de residencia de datos obligan a los grandes proveedores de nube a establecer zonas locales. Estas empresas favorecen plataformas estandarizadas que integran estantes NVMe a escala, impulsando compras masivas de fabricantes de equipos originales globales. El mercado de almacenamiento de centros de datos de Austria continúa bifurcándose: coubicación para cargas de trabajo reguladas que necesitan controles a medida, e hiperescaladores para tareas elásticas que toleran arquitecturas uniformes.
El segmento de coubicación innova para mantenerse competitivo. Los operadores prueban bastidores refrigerados por líquido y se comprometen a obtener certificaciones de energía 100% renovable para 2027, permitiendo a los clientes cumplir con los requisitos de informes de alcance 3. Los hiperescaladores, mientras tanto, solicitan a los proveedores divulgaciones de intensidad de carbono a nivel de componente. Los proveedores que certifican datos de cadena de custodia y ofrecen reciclaje al final de la vida útil aseguran marcos plurianuales.
Por usuario final: BFSI supera el gasto central en TI
TI y telecomunicaciones contribuyeron con el 24,40% de los ingresos de 2025 a medida que los despliegues de 5G generaron necesidades de caché y análisis. Sin embargo, BFSI crece a una CAGR del 6,18% impulsado por la adopción de la banca digital que demanda registros de auditoría a prueba de manipulaciones. El tamaño del mercado de almacenamiento de centros de datos de Austria vinculado a BFSI crece a medida que los bancos implementan IA para la detección de fraudes, elevando los requisitos de flash sensibles a la latencia. Las agencias gubernamentales mantienen una demanda constante de repositorios seguros que respalden los servicios electrónicos y los portales fiscales.
Los incentivos para los medios generan picos en el almacenamiento de objetos para las casas de posproducción en Viena y Salzburgo. Los proveedores de atención médica consideran clústeres de borde para alcanzar los objetivos de latencia de la telemedicina, mientras que los fabricantes en el Alto Austria canalizan la telemetría del Internet industrial de las cosas en niveles híbridos. Los proveedores posicionan arquitecturas de referencia específicas del sector con plantillas de cumplimiento precargadas, acortando los plazos de los proyectos.
Por factor de forma: las arquitecturas desagregadas ganan terreno
Las matrices montadas en bastidor mantuvieron una participación del 60,80% en 2025, pero las plataformas componibles registran una CAGR del 6,79% a medida que las empresas austriacas adoptan patrones nativos de nube. Los diseños desagregados permiten el escalado independiente de cómputo y almacenamiento, reduciendo la capacidad desperdiciada bajo la presión del costo energético. El tamaño del mercado de almacenamiento de centros de datos de Austria para nodos desagregados se beneficia de capas de software que agrupan unidades NVMe entre chasis.
Las carcasas blade siguen siendo populares en sitios con espacio limitado, especialmente donde los nodos de borde de ciudad inteligente residen en azoteas o armarios de calle. Los proveedores integran placas de refrigeración líquida o por inmersión para mantener las envolventes térmicas sin aumentar el valor de eficiencia energética de la instalación. La modularidad atrae a los propietarios de coubicación que monetizan la densidad de metros cuadrados a través de circuitos de mayor potencia vendidos a los inquilinos.
Por interfaz: NVMe asciende mientras SAS/SATA mantiene la base
SAS/SATA comandó el 45,20% de los envíos en 2025, gracias a las extensas bases instaladas. NVMe sube a una CAGR del 5,19% a medida que la IA y el análisis en tiempo real priorizan la latencia de microsegundos. La participación del mercado de almacenamiento de centros de datos de Austria vinculada a NVMe aumenta debido a su favorable relación rendimiento-por-vatio, alineándose con los objetivos nacionales de carbono. El Canal de Fibra sobrevive donde las configuraciones de red de área de almacenamiento sin cambios ejecutan aplicaciones financieras centrales. iSCSI perdura en los dispositivos de pequeñas y medianas empresas que buscan simplicidad.
Los planes de transición enfatizan los controladores de doble protocolo que protegen las inversiones heredadas. Los proveedores implementan firmware que habilita NVMe sobre TCP, permitiendo a los clientes reutilizar las estructuras Ethernet. Las puertas de enlace de protocolo gestionan el tráfico mixto mientras los módulos de seguridad aplican claves de cifrado a la velocidad de la línea. Estas características facilitan la adopción de NVMe sin modernizaciones completas de infraestructura.
Análisis geográfico
Viena ancla la mayor parte de la capacidad, impulsada por hoteles de operadoras, mano de obra cualificada y accesos directos a la nube. Los costos premium de electricidad y las parcelas limitadas empujan a los operadores hacia bahías más altas y tanques de inmersión que acomodan más unidades por metro cuadrado. El mercado de almacenamiento de centros de datos de Austria en Viena se inclina, por tanto, hacia flash de alta densidad y estantes NVMe adaptados para tenencia mixta.
Graz forma el polo secundario, impulsado por subvenciones de investigación de gemelos digitales vinculadas a su clúster de universidad técnica. Las fábricas piloto transmiten datos de sensores en matrices híbridas que combinan flash local con bóvedas de nube a largo plazo. Los proveedores de almacenamiento se asocian con integradores regionales para cumplir con las normas de contenido nacional incluidas en los subsidios de I+D. Salzburgo atrae cargas de trabajo de medios, aprovechando los incentivos fiscales cinematográficos que impulsan la adopción de plataformas de almacenamiento de objetos que soportan archivos de vídeo de gran tamaño. Los nodos de borde salpican los pueblos alpinos circundantes, retransmitiendo datos a través de corredores de fibra hacia Viena.
Panorama regulatorio
Los despliegues de almacenamiento en centros de datos con sede en Austria operan bajo requisitos de protección de datos de toda la UE y requisitos emergentes de gobernanza de la IA. El RGPD orienta las expectativas de retención, control de acceso y auditabilidad, mientras que el Reglamento de IA de la UE aumenta el escrutinio sobre la trazabilidad de los datos para los sistemas de alto riesgo.
A nivel nacional, la obtención de permisos para centros de datos se gestiona a través de regímenes provinciales de construcción y medioambientales, con aprobaciones operativas conforme a la Ley de Comercio Austriaca (Austrian Trade Act) que dependen de las características de la instalación y de la presencia de plantas relevantes en materia de emisiones. Esto puede afectar los cronogramas del proyecto y las decisiones de diseño relativas a energía y refrigeración. Las normas de propiedad extranjera y transparencia de infraestructuras añaden capas adicionales de cumplimiento, incluida la Ley Austriaca de Control de Inversiones (Investitionskontrollgesetz), en virtud de la cual determinadas inversiones extranjeras directas en infraestructuras críticas, incluido el procesamiento y almacenamiento de datos, pueden requerir la aprobación del ministerio federal responsable. RTR (Rundfunk und Telekom Regulierungs-GmbH) también gestiona el Punto Central de Información sobre Infraestructuras (ZIS) en virtud de la Ley de Telecomunicaciones de 2021 (TKG 2021), que exige el registro de infraestructuras físicas y proyectos de construcción relevantes y puede condicionar la planificación de conectividad para instalaciones con un uso intensivo de almacenamiento. A nivel regional, la Baja Austria también ha avanzado en la gestión del crecimiento de los centros de datos en línea con las consideraciones de disponibilidad energética.
Panorama competitivo
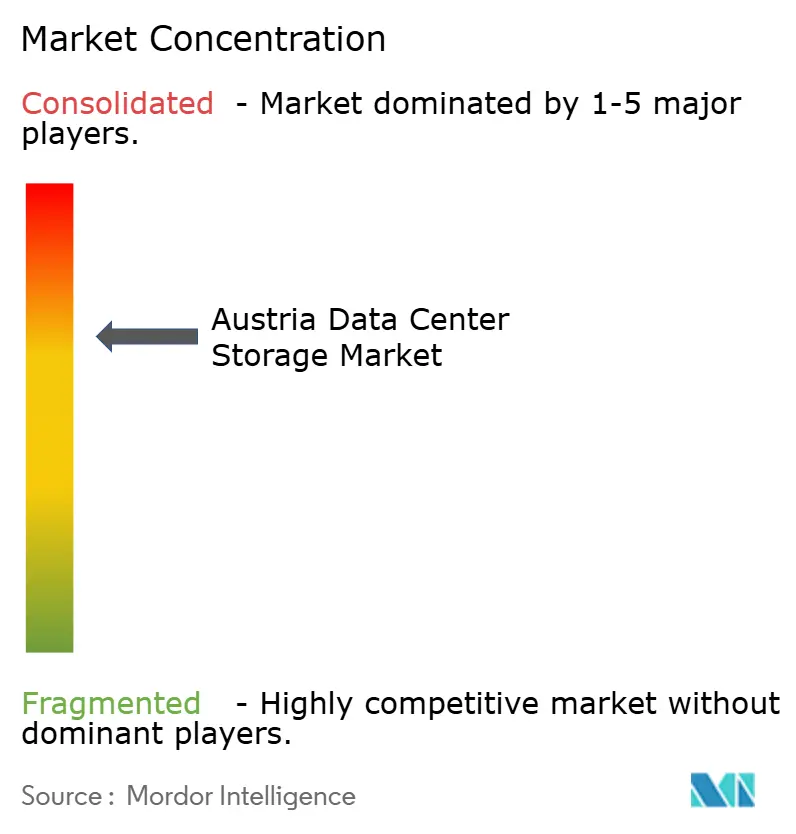
El mercado está moderadamente concentrado en torno a un núcleo global formado por Dell Technologies, Hewlett-Packard Enterprise, NetApp, Pure Storage e Infinidat. Estos proveedores combinan hardware con consultoría que guía a los clientes a través de las auditorías del RGPD y las normas de IA. Dell se compromete con EUR 45 millones para ampliar su laboratorio de servicios vienés que valida arquitecturas conformes, señalando un compromiso a largo plazo. Pure Storage ancla su crecimiento en matrices flash ajustadas para operaciones de bajo consumo, posicionándose ante el contexto arancelario de Austria.
Las incursiones de los hiperescaladores presionan a los proveedores de hardware a medida que Amazon Web Services y Microsoft Azure favorecen los servicios de almacenamiento integrados. Los fabricantes de equipos originales contrarrestan con contratos de almacenamiento como servicio y facturación de pago por uso implementados dentro de las jaulas de los clientes. Los actores de nicho como Kingston Technology refuerzan su credibilidad empresarial a través de certificaciones ISO-27001, mientras que Fujitsu gana reconocimiento al unirse al consorcio nacional de gemelos digitales en Graz.
Líderes de la industria de almacenamiento de centros de datos de Austria
Dell Technologies
Hewlett Packard Enterprise
NetApp
Huawei Technologies
Lenovo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Novedades recientes del sector
- Enero de 2026: fragmentiX (proyecto LENDAIDC) avanza en Lend, Salzburgo, mediante la colaboración con AIT Austrian Institute of Technology para desarrollar infraestructura de IA y seguridad a prueba de cuántica para centros de datos austriacos. La colaboración respalda las necesidades austriacas de soberanía de datos y de centros de datos de IA optimizados energéticamente, y refuerza las capacidades de almacenamiento conformes con la normativa en Austria.
- Julio de 2025: ACP Group (despliegue de HPE Alletra) implementa la plataforma de almacenamiento nativa en la nube HPE Alletra 5000 para un cliente industrial, con HPE InfoSight para monitoreo asistido por IA. El despliegue apunta a la adopción continua de almacenamiento nativo en la nube y de alta disponibilidad en la industria austriaca y a un giro hacia plataformas de almacenamiento resilientes e impulsadas por IA.
- Mayo de 2025: SPAR austria (Proyecto Snowball) centraliza cargas de trabajo internacionales de centros de datos en los centros de datos de A1 Telekom en Viena y Salzburgo, con infraestructura de Hewlett Packard Enterprise. El programa respalda la demanda de arquitecturas de almacenamiento centralizadas y conformes con la normativa, así como de soluciones georedundantes, reforzando la consolidación de centros de datos en Austria en torno a plataformas de almacenamiento de nivel empresarial.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los sistemas de almacenamiento y el software relacionado utilizados dentro de los centros de datos ubicados en Austria para almacenar, proteger y gestionar datos para cargas de trabajo empresariales y de proveedores de servicios. El dimensionamiento se capta en términos de valor y refleja lo que gastan los operadores y las empresas para implementar y operar el almacenamiento.
Exclusiones del alcance: se excluye el almacenamiento de puntos finales de cliente y los dispositivos de consumo, y el cómputo no incluye los servicios de TI generales que no están directamente vinculados a los despliegues de almacenamiento en centros de datos.
Descripción general de la segmentación
- Por tecnología de almacenamiento
- Almacenamiento conectado a la red (NAS)
- Red de área de almacenamiento (SAN)
- Almacenamiento de conexión directa (DAS)
- Almacenamiento de objetos y en cinta
- Por tipo de almacenamiento
- Matrices HDD tradicionales
- Matrices all-flash (AFA)
- Almacenamiento híbrido
- Por tipo de centro de datos
- Instalaciones de coubicación
- Hiperescaladores/Proveedores de servicios en la nube
- Empresarial y de borde
- Por usuario final
- TI y telecomunicaciones
- BFSI
- Gobierno y sector público
- Medios y entretenimiento
- Atención médica y ciencias de la vida
- Manufactura
- Por factor de forma
- Montado en bastidor
- Blade y modular
- Desagregado / Componible
- Por interfaz
- SAS / SATA
- NVMe
- Canal de Fibra e iSCSI
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una base de hechos sobre la actividad de los centros de datos en Austria, la demanda de hardware y el crecimiento de datos, y luego se convirtieron esas señales en una lógica de gasto en almacenamiento. Se utilizaron fuentes públicas para anclar los supuestos en torno al contexto de las TIC, incluidas Statistics Austria, Eurostat para indicadores de intensidad digital y de nube, y RTR Austria para indicios relativos a telecomunicaciones y conectividad.
También se hizo referencia a fuentes como la Comisión Europea para la orientación de políticas, ENTSO-E para el contexto del sistema eléctrico que afecta a las decisiones operativas de los centros de datos, e indicadores de la OCDE para señales más amplias de inversión digital. Se utilizaron presentaciones de empresas, presentaciones a inversores, sitios web de asociaciones y prensa acreditada para verificar las prioridades de gasto. Para la dirección del enfoque de precios y tecnología, utilizamos una base de datos de importación y exportación a nivel de envíos y una base de datos de patentes para confirmar la dirección de los componentes clave. Esta lista es ilustrativa, y se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las entrevistas y encuestas con proveedores de almacenamiento, operadores de centros de datos, distribuidores de tecnología y líderes de infraestructura empresarial ubicados en Austria se utilizan para poner a prueba la evidencia secundaria. Los encuestados ayudan a aclarar el momento de renovación de almacenamiento, la combinación de implementación, la capacidad utilizable y los precios de compra, lo que permite comparar estos datos con el modelo de demanda austriaco antes de establecer la estimación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 15% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento del mercado y previsiones
El mercado se reconstruyó primero utilizando una vía descendente que vincula la expansión de centros de datos en Austria y las señales de crecimiento de datos con la demanda de almacenamiento, que luego se convierte en valor a través de precios y la combinación de despliegue. Lo que hizo que el modelo fuera viable fue mantener los insumos cercanos al comportamiento de compra observado, y luego verificar esos insumos mediante entrevistas antes de finalizar los totales.
Los principales insumos incluyeron las incorporaciones de capacidad de centros de datos en Austria y los patrones de utilización, los ciclos de renovación de almacenamiento para racks empresariales y de proveedores de servicios, la división entre el uso de flash y HDD según la carga de trabajo, la capacidad utilizable promedio por sistema después de la redundancia, y el movimiento típico del precio por terabyte a lo largo del tiempo. También rastreamos la adopción de copias de seguridad y recuperación ante desastres, y el cambio hacia configuraciones de mayor densidad, ya que estos factores modifican la capacidad enviada y el gasto en un año determinado.
Las previsiones se elaboraron utilizando análisis de escenarios respaldado por suavizado de series temporales para las variables de precio y renovación. Los escenarios se filtraron luego según lo que esperaban los entrevistados en cuanto a presupuestos y calendario de adquisición para las renovaciones de almacenamiento. Se utilizó una aproximación ascendente selectiva como verificación cruzada, multiplicando los puntos de precio de sistemas muestreados por los volúmenes de envío estimados a partir de verificaciones de canal e indicios públicos. Cuando la divulgación es limitada para instalaciones más pequeñas, las brechas se abordaron aplicando tasas de penetración conservadoras.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación entre señales independientes, seguida de comprobaciones de consistencia entre años para que los picos de un solo año no distorsionen la tendencia. Cuando los resultados del modelo entraban en conflicto con la actividad de infraestructura conocida, la dirección de los precios o el calendario de reemplazo, se revisaron los supuestos. Si era necesario, se volvía a contactar a los encuestados para confirmar qué había cambiado.
Antes de la aprobación final, el archivo de dimensionamiento completo pasa por una revisión de varios pasos, que incluye comprobaciones de anomalías por parte de un segundo analista y una verificación final de razonabilidad frente a indicadores más amplios de gasto en infraestructura de TI en el país. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales. Se completa una revisión final previa a la entrega para que los clientes reciban la vista más actualizada.
Tamaño del mercado austriaco de almacenamiento en centros de datos de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados pueden diferir incluso cuando el nombre del mercado parece idéntico, porque los límites de alcance, la lógica de precios y el momento de las actualizaciones no están alineados entre los distintos publicadores. Para los compradores, la parte práctica es entender qué se está contabilizando como almacenamiento de centro de datos, qué año se trata como base y cómo cambian los supuestos a medida que se modifica la combinación de adquisiciones.
Los rangos observados de precio por terabyte proceden de verificaciones de canal, el calendario de renovación de almacenamiento compartido por los operadores y las señales de expansión de instalaciones en Austria. Estos insumos son la evidencia utilizada para mantener la estimación de Mordor Intelligence centrada en las matrices de almacenamiento y el software relacionado desplegado dentro de los centros de datos del país, y para excluir el almacenamiento empresarial general que se encuentra fuera de estos sitios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 180 B (2025) | |
| Consultora global A | 706,83 millones USD (2025) | Utiliza una visión de componentes más amplia que puede mezclar el almacenamiento de centros de datos con el almacenamiento empresarial general y la entrega en la nube, y es menos explícita sobre cómo se separan los despliegues exclusivos de Austria de las agregaciones regionales. |
| Portal del sector B | 466,06 millones USD (2020) | Ancla el dimensionamiento a un año histórico más antiguo, y los supuestos de precio y renovación no están claramente reajustados a la adopción actual de almacenamiento totalmente flash y a las configuraciones de mayor densidad, lo que altera de forma sustancial el resultado del valor. |
La tabla muestra que la dispersión se explica principalmente por lo que se cuenta como almacenamiento dentro del centro de datos y por cómo se anclan el comportamiento de precios y de renovación a un año base. Cuando los insumos del modelo se vinculan de nuevo a la actividad de capacidad, los ciclos de reemplazo y señales de precios realistas, la cifra final resulta más fácil de rastrear hasta pasos repetibles y de actualizar con el tiempo.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de almacenamiento de centros de datos de Austria?
El mercado está valorado en USD 189,27 millones en 2026 y se prevé que alcance USD 243,33 millones para 2031, lo que refleja una CAGR del 5,15%.
¿Cómo influyen los costos de electricidad de Austria en la adopción del almacenamiento?
Las tarifas superiores a la media impulsan a los operadores hacia matrices flash de eficiencia energética y refrigeración por inmersión, acelerando la migración desde los sistemas HDD tradicionales.
¿Por qué el cumplimiento normativo es un factor de compra importante de almacenamiento en Austria?
El RGPD y las próximas normas de IA de la UE exigen extensos registros de auditoría y linaje de datos, favoreciendo los sistemas de almacenamiento con cifrado integrado, instantáneas WORM y características de retención certificadas.
¿Qué segmento de usuario final crece más rápido?
Las cargas de trabajo de BFSI se expanden a una CAGR del 6,18% a medida que la banca digital y la detección de fraudes asistida por IA impulsan la demanda de almacenamiento seguro de alto rendimiento.
Última actualización de la página el:
- Mercado de Almacenamiento de Centros de Datos de África
- Mercado de Almacenamiento para Centros de Datos de Asia-Pacífico
- Mercado de Almacenamiento de Centros de Datos de Australia
- Mercado de Almacenamiento para Centros de Datos en Bélgica
- Mercado de Almacenamiento de Centros de Datos en Brasil
- Mercado de Almacenamiento en Centros de Datos de Canadá
- Mercado de Almacenamiento para Centros de Datos en China
- Mercado de Almacenamiento para Centros de Datos de Europa
- Mercado de Almacenamiento para Centros de Datos de Francia
- Mercado de Almacenamiento para Centros de Datos en Hong Kong
- Mercado de Almacenamiento para Centros de Datos de India
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.



