
Malaysia Rechenzentrum Speichermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
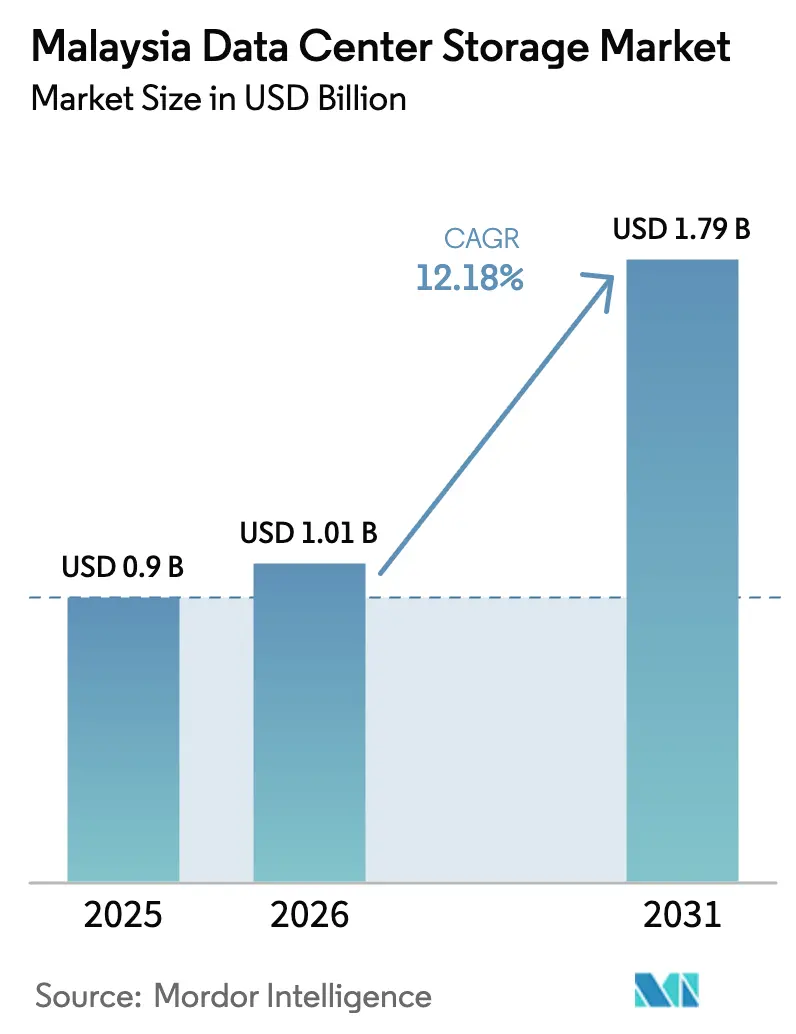
| Marktgröße im Basisjahr (2025) | 0.90 Milliarden US-Dollar |
| Marktgröße (2026) | 1.01 Milliarden US-Dollar |
| Marktgröße (2031) | 1.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Malaysia Rechenzentrum Speichermarkt Analyse von Mordor Intelligence
Die Größe des Malaysia Rechenzentrum Speichermarkts wird voraussichtlich von USD 0,90 Milliarden im Jahr 2025 auf USD 1,01 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 12,18 % über den Zeitraum 2026-2031 USD 1,79 Milliarden erreichen. Steigende Hyperscale-Investitionsausgaben, ein landesweites Glasfaser-Backbone und die erste vollständig integrierte souveräne KI-Plattform des Landes versetzen den Malaysia Rechenzentrum Speichermarkt auf eine steilere Wachstumskurve als alle anderen ASEAN-Wettbewerber. KI-zentrierte Workloads, der Rollout von eigenständigen 5G-Kernnetzwerken und strenge Datenspeicherungsänderungen beschleunigen den Übergang von HDD-Arrays zu flash-zentrierten und softwaredefinierte Architekturen. Hyperscale-Ausbauten allein in Johor Bahru übersteigen 1,6 GW an Kapazität und befeuern die Multi-Petabyte-Nachfrage nach Unternehmensspeichern, während der Wettbewerb unter den Anbietern zur Lieferung NVMe-fähiger Systeme zunimmt. Talentmangel im Bereich Speicherarchitektur und volatile NAND-Preise bleiben die wichtigsten Einschränkungen, doch staatliche Qualifizierungsfonds und steuerliche Anreize für Hochleistungsrechnen mildern die Auswirkungen.
Wichtigste Erkenntnisse des Berichts
- Nach Speichertechnologie führten Speichernetzwerke (SAN) im Jahr 2025 mit einem Umsatzanteil von 38,05 %, während netzgebundener Speicher (NAS) bis 2031 voraussichtlich mit einer CAGR von 15,72 % wachsen wird.
- Nach Speichertyp entfielen im Jahr 2025 46,55 % der Größe des Malaysia Rechenzentrum Speichermarkts auf traditionelle HDD-Arrays, während All-Flash-Arrays bis 2031 mit einer CAGR von 16,92 % voranschreiten.
- Nach Rechenzentrumstyp hielten Kollokationsanlagen im Jahr 2025 einen Marktanteil von 53,55 % am Malaysia Rechenzentrum Speichermarkt; Hyperscaler und Cloud-Dienstleister verzeichnen die am schnellsten wachsende CAGR von 17,86 % bis 2031.
- Nach Endnutzer beherrschten IT und Telekommunikation im Jahr 2025 einen Anteil von 30,95 %, doch der BFSI-Sektor soll bis 2031 mit einer CAGR von 19,05 % wachsen.
- Nach Formfaktor dominierten Rack-montierte Systeme im Jahr 2025 mit einem Umsatzanteil von 62,70 %, während disaggregierte und zusammensetzbare Plattformen bis 2031 eine CAGR von 14,78 % verzeichnen werden.
- Nach Schnittstelle behielten SAS/SATA im Jahr 2025 einen Anteil von 53,85 %; NVMe soll im Prognosezeitraum mit einer CAGR von 16,12 % steigen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Malaysia Rechenzentrum Speichermarkt Trends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Rascher Hyperscale- und Kollokationsausbau | +3.2% | Johor und Selangor | Mittelfristig (2-4 Jahre) |
| JENDELA Phase 2 Glasfaser-Backbone-Erweiterung | +1.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Rollout des eigenständigen 5G-Kerns und privater 5G-Campusse | +2.1% | Städtische und industrielle Zonen | Mittelfristig (2-4 Jahre) |
| Staatliche Cloud-First-Initiativen | +1.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Edge-fähige Plantagenbetriebe und intelligente Fabriken | +0.9% | Halbinsel Malaysia, Sabah, Sarawak | Langfristig (≥ 4 Jahre) |
| Strenge PDPA-Datenspeicherungskonformität | +1.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Hyperscale- und Kollokationsausbau
Johor Bahru hat seine Betriebskapazität im Jahr 2024 verdoppelt und überschreitet nun 1,6 GW, was Google, Microsoft, Oracle und NTT dazu veranlasst hat, mehr als USD 10 Milliarden für neue Campusse zuzusagen. Oracles USD 6,5 Milliarden-Plan, die 150-MW-KI-fähige Anlage der Princeton Digital Group und die Wirtschaftssonderzone Johor-Singapur signalisieren einen eskalierenden Bedarf an All-Flash-Arrays im Petabyte-Maßstab, die den Durchsatz beim KI-Training aufrechterhalten können. Dieser Zustrom treibt den Malaysia Rechenzentrum Speichermarkt in Richtung NVMe-Architekturen, die niedrige Latenz mit hoher Bandbreite verbinden und Anbietern mit KI-optimierten Angeboten einen Wettbewerbsvorteil verschaffen.
JENDELA Phase 2 Glasfaser-Backbone-Erweiterung
Bis Anfang 2024 erzeugten 81,5 % Bevölkerungsabdeckung und fast 40.000 aufgerüstete Sendemasten im Rahmen des RM 21 Milliarden-JENDELA-Programms Gigabit-Verbindungen zu 7,5 Millionen Liegenschaften. Das erweiterte Backbone befähigt KMU im Halbleitercluster Penangs, verteilte Speicherknoten für latenzempfindliche Prozesskontrolle einzusetzen. Ländliche Edge-Knoten in Palmölplantagen nutzen die Reichweite von JENDELA, um IoT-Sensordaten lokal zu speichern, bevor sie zu Kollokations-Hubs repliziert werden, und dehnen den Malaysia Rechenzentrum Speichermarkt auf bisher unterversorgte Bezirke aus.[1]Ministerium für Kommunikation und Digitales, "JENDELA Quarterly Report Q1 2025", mcmc.gov.my
Eigenständiger 5G-Kern und private 5G-Campusse
Das Mehroperatoren-5G-Kernnetz von Digital Nasional Berhad liefert 99,8 % Verfügbarkeit und ultrageringe Latenz, wodurch Fabriken Maschinenvisions-Analysen betreiben können, die auf lokale Cache-Arrays für Inferenz in Sekundenbruchteilen angewiesen sind. Private 5G-Lizenzen veranlassen Automobiltestgeländen und Industrieparks, Mikro-Rechenzentren in der Nähe von Basisstationen einzubetten, was die Nachfrage nach robusten, für raue Umgebungen zertifizierten Flash-Clustern erhöht und den Malaysia Rechenzentrum Speichermarkt über Ballungsräume hinaus ausdehnt.[2]Digital Nasional Berhad, "Malaysia 5G Network Update 2025", digitalnasional.com.my
Staatliche Cloud-First- und Digital-Nasional-Initiativen
Eine nationale elektronische Gesundheitsaktenplattform im Wert von USD 356 Millionen und die souveräne KI-Infrastruktur mit 3.000 GPUs erfordern lokale, konformitätsgerechte Speicherstufen, die mit der öffentlichen Cloud zusammenarbeiten. Behörden, die Legacy-Datenbanken auf Software-as-a-Service migrieren, benötigen weiterhin lokale Datentresore für durch das geänderte PDPA geschützte Bürgerdaten und erweitern die Akzeptanz von Hybrid- und Objektspeichern im Malaysia Rechenzentrum Speichermarkt.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Hohe Kapitalausgaben für Tier-III/IV-Infrastruktur | -2.1% | Landesweit, KMU-zentriert | Mittelfristig (2-4 Jahre) |
| Mangel an qualifizierten Speicherarchitektur-Fachkräften | -1.8% | Kuala Lumpur und Johor | Kurzfristig (≤ 2 Jahre) |
| Globale NAND/HDD-Lieferketten-Volatilität | -1.4% | Importabhängiges Malaysia | Kurzfristig (≤ 2 Jahre) |
| Ringgit-Dollar-Wechselkursrisiko | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalausgaben für Tier-III/IV-Infrastruktur
Die Erfüllung der Tier-III-Redundanzanforderungen erhöht die anfänglichen Speicherkosten um 40-60 %, eine Hürde für Malaysias 3.000 in Penang ansässige KMU, die selten RM 500.000 pro Projekt budgetieren. Obwohl der Industry4WRD-Fonds Aufrüstungen subventioniert, verzögern viele Unternehmen den Übergang, was die kurzfristige Durchdringung fortschrittlicher All-Flash-Arrays im Malaysia Rechenzentrum Speichermarkt begrenzt.
Globale NAND/HDD-Lieferketten-Volatilität
KI-bedingte Nachfragespitzen haben multinationale Unternehmen veranlasst, Listenpreiserhöhungen von 5-10 % für Flash- und HDD-Medien anzukündigen. Malaysische Käufer, die ohnehin kostenempfindlich sind, verhandeln nun Beschaffungskalender neu oder reduzieren Kapazitäten, was Erneuerungszyklen im Malaysia Rechenzentrum Speichermarkt verzögert.[3]WD Technologies, "Preisbenachrichtigung für den NAND-Markt 2025", wd.com
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speichertechnologie: SAN-Dominanz inmitten der NAS-Beschleunigung
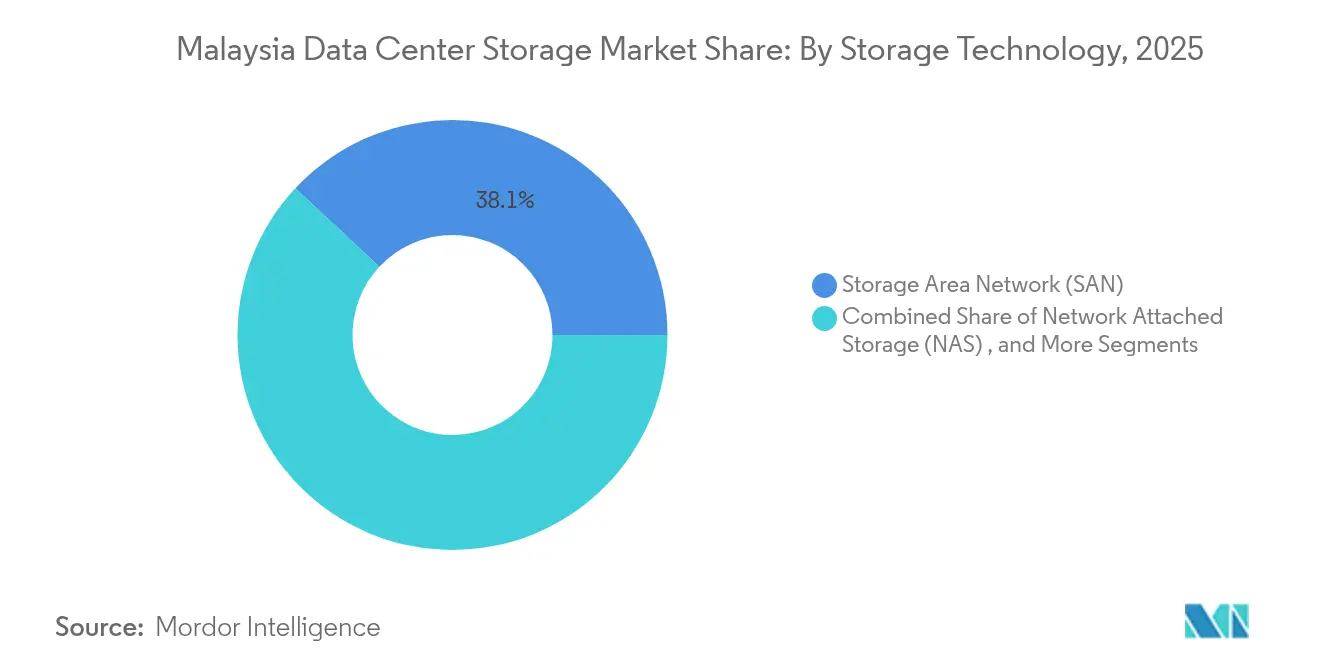
Speichernetzwerke (SAN) erfassten im Jahr 2025 38,05 % des Marktanteils am Malaysia Rechenzentrum Speichermarkt und bestätigen die fest verankerte Nachfrage nach blockbasierter Leistung in Finanzdienstleistungen und intelligenten Fabrik-ERP-Clustern. Hochverfügbare SAN-Fabrics, die über Cyberjaya und Johor synchronisiert sind, untermauern regulatorische Anforderungen an die Notfallwiederherstellung. Netzgebundener Speicher (NAS), der mit einer CAGR von 15,72 % wächst, spricht KMU an, die vereinfachte Dateifreigaben und skalierbare Kapazität ohne FC-Lizenzierung priorisieren. Die Größe des Malaysia Rechenzentrum Speichermarkts für NAS-Lösungen soll sich bis 2030 verdoppeln und damit die wachsenden Workloads für kreative Inhalte und Kollaborationssuiten abdecken.
Die Einführung softwaredefinierter Speicher-Overlays erhöht die Flexibilität sowohl von SAN als auch NAS. Dells PowerScale, das bereits von mehr als 16.000 GPU-Nutzern weltweit eingesetzt wird, gewinnt bei KI-Start-ups an Bedeutung, die eine Petabyte-Konsolidierung ohne umfangreiche Migrationen anstreben. NetApps verteiltes Cloud-Fabric mit Google Cloud gewährt CIOs einen einzigen Namespace über lokale Systeme, Johor-Hyperscale-Knoten und souveräne KI-Cluster hinweg und stärkt die hybride Führungsrolle im Malaysia Rechenzentrum Speichermarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Speichertyp: Widerstandsfähigkeit traditioneller HDD gegenüber Flash-Akzeptanz
Herkömmliche HDD-Arrays hielten im Jahr 2025 einen Anteil von 46,55 % am Malaysia Rechenzentrum Speichermarkt und wurden für Videoüberwachungsarchive und niedrigfrequente medizinische Bilder genutzt, die eine höhere Latenz tolerieren. Doch All-Flash-Arrays sprinten mit einer CAGR von 16,92 % voran, da KI-Training, Echtzeitzahlungen und hochfrequente Analysen Sub-Millisekunden-Latenz erfordern. Die Größe des Malaysia Rechenzentrum Speichermarkts für Flash soll bis 2031 trotz makroökonomischer Gegenwind USD 782,6 Millionen übersteigen.
Hybridplattformen mindern die Kosten- und Leistungsspannung: Automatisches Tiering leitet heiße Daten auf NVMe-SSD-Pools, während kalte Blöcke auf Nearline-HDD verbleiben. Seagates 40-TB-HAMR-Laufwerke und NVMe-HDD-Prototypen könnten die Gesamtbetriebskosten weiter senken, den vollständigen Flash-Ersatz verzögern, aber die insgesamt versendeten Terabytes im Malaysia Rechenzentrum Speichermarkt steigern.
Nach Rechenzentrumstyp: Kollokationsprimat mit Hyperscale-Schub
Kollokationssuiten repräsentierten im Jahr 2025 53,55 % des Umsatzes, da Unternehmen Ausfallsicherheit und Konformität an spezialisierte Betreiber auslagern. Hyperscaler verzeichnen jedoch eine CAGR von 17,86 % bis 2031, angetrieben durch Googles USD 2 Milliarden-Elmina-Anlage und Microsofts Drei-Zonen-Start. Hyperscale-Investoren integrieren Flüssigkühlung und zusammensetzbare Fabrics, die Dichtheitsnormen neu definieren und den Malaysia Rechenzentrum Speichermarkt in Richtung Flash-Gehäuse auf Rack-Ebene lenken, die 700 kW pro Halle überschreiten.
Unterdessen installieren Edge-Mikro-Rechenzentren 42U-Schränke in Fabriken und Plantagen, um KI-Inferenz zu lokalisieren. Diese Einsätze, obwohl individuell bescheiden, summieren sich bis 2030 zu einem zweistelligen Beitrag und unterstreichen die Diversifizierung des Malaysia Rechenzentrum Speichermarkts über traditionelle Ballungsräume hinaus.
Nach Endnutzer: IT und Telekommunikation führen, BFSI beschleunigt
Betreiber wie Telekom Malaysia und Maxis, kombiniert mit Cloud-Plattformen, sicherten sich 2025 30,95 % des Umsatzes durch Glasfaser-Backhaul-Erweiterungen und private 5G-Angebote. Der Bank- und Finanzdienstleistungssektor verzeichnet unter dem aktualisierten RMiT-Rahmenwerk von Bank Negara eine CAGR von 19,05 %, da Digital-Bank-Lizenzinhaber und etablierte Institute Kerndatenbanken auf Tier-IV-SAN-Clustern verschlüsseln. Die Größe des Malaysia Rechenzentrum Speichermarkts für den BFSI-Sektor soll bis 2031 USD 332,4 Millionen erreichen, angetrieben durch offene API-Ökosysteme und Echtzeit-Betrugserkennung.
Regierungsministerien modernisieren Volkszählungs- und Steuerworkloads in souveräne Clouds, während sie sensible Datensätze in lokalen Flash-Datentresoren behalten. Fertigungs-KMU, die OEE-Dashboards und KI-gestützte Qualitätsprüfung einsetzen, stimulieren gleichermaßen inkrementelle Array-Lieferungen im Malaysia Rechenzentrum Speichermarkt.
Nach Formfaktor: Rack-montierte Dominanz mit zusammensetzbarer Innovation
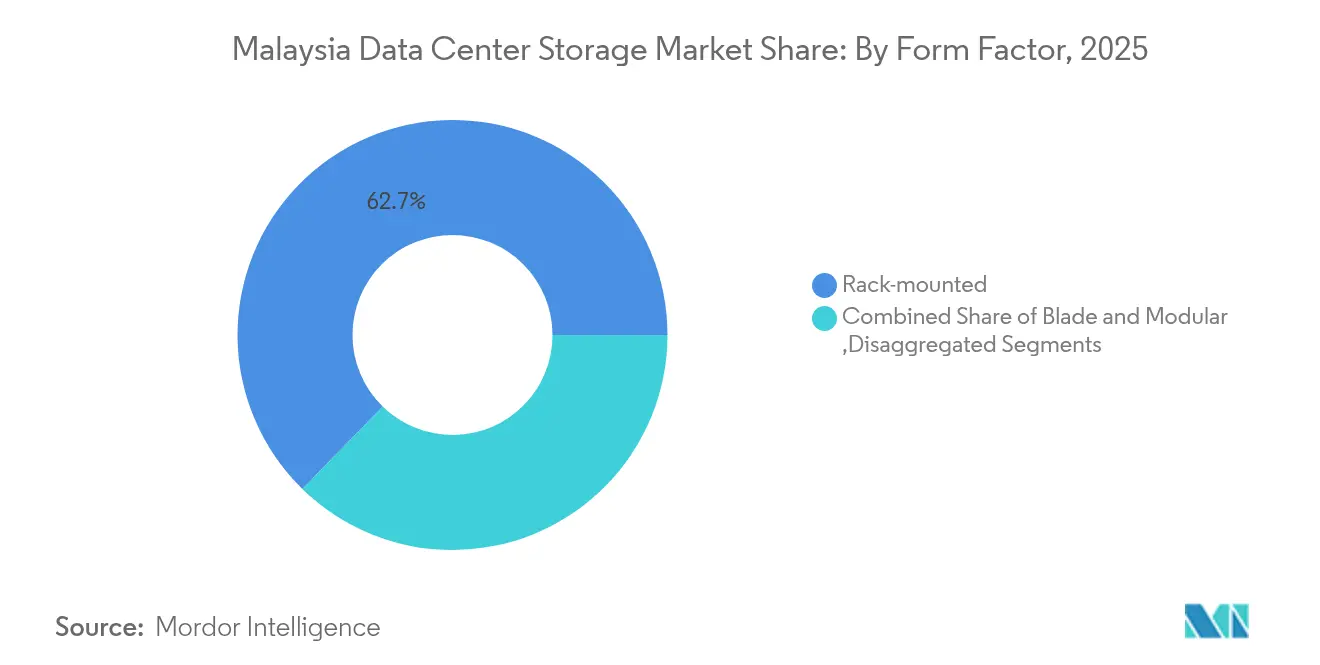
Rack-montierte Arrays kontrollierten im Jahr 2025 62,70 % der Ausgaben aufgrund universeller Schrankmaße und der Wiederverwendung bestehender Stromverteilungseinheiten. Zusammensetzbare, disaggregierte Infrastruktur mit einer CAGR von 14,78 % ermöglicht Hyperscalern die dynamische Zuweisung von GPU-, CPU- und NVMe-Pools und senkt die Überbereitstellung um rund 45 %. Marktteilnehmer im Malaysia Rechenzentrum Speichermarkt, die Zertifizierungen für Flüssigkühlung und Open-Compute-Project-Spezifikationen vorweisen, sind bereit, Legacy-Gehäuse-Anbieter zu übertreffen.
Blade- und Modulargehäuse überleben in Telekommunikationsräumen und Notfallwiederherstellungsbunkern, wo Platz und Wartbarkeit andere Faktoren überwiegen. Ihr beständiger Anteil sichert den Mehranbieterwettbewerb im Malaysia Rechenzentrum Speichermarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Schnittstelle: SAS/SATA-Stabilität mit NVMe-Transformation
Herkömmliche SAS/SATA-Anschlüsse machten im Jahr 2025 53,85 % der versendeten Ports aus. Die CAGR von 16,12 % für NVMe wird durch GPU-Cluster verankert, die PCIe-5.0-Leitungen sättigen und Mikrosekunden-Zugriff erfordern. Prototypische NVMe-HDDs könnten Protokolllücken überbrücken und Betreibern ermöglichen, Verwaltungsstapel über Flash- und Magnetmedien zu konsolidieren - eine Entwicklung, die Kostenmodelle im Malaysia Rechenzentrum Speichermarkt neu konfigurieren dürfte.
Fibre Channel bleibt ein Standbein in regulierten BFSI-Zonen. iSCSI besteht in Zweigstellenumgebungen weiter, wo die Investitionen in 10-GbE-Switches bereits getätigt wurden. Dennoch demonstrieren NVMe-over-Fabrics-Pilotprojekte in zwei Handelsflächen in Kuala Lumpur den nächsten Leistungsschritt für den Malaysia Rechenzentrum Speichermarkt.
Geografische Analyse
Johor Bahru verankert den Malaysia Rechenzentrum Speichermarkt mit mehr als 1,6 GW Betriebskapazität im Jahr 2025 und spiegelt über USD 10 Milliarden offengelegte Hyperscale-Investitionen wider. Die Wirtschaftssonderzone Johor-Singapur institutionalisiert grenzüberschreitenden Cloud-Datenverkehr weiter unter abgestimmten Compliance-Rahmenwerken und fördert Metro-Cluster-SAN-Replikationen über den Grenzübergang. Der Selangor-Cyberjaya-Korridor bleibt der Unternehmenskern der Nation und beherbergt Googles erstes malaysisches Rechenzentrum und einen 256-MW-Campus von Vantage; seine Kollokationshallen melden im ersten Quartal 2025 eine Auslastung von 82 % und gewährleisten stetige Erneuerungszyklen für Flash-Arrays.
Kuala Lumpur treibt Transaktions-Workloads und Hybrid-Migrationen von Ministerien voran, die Cloud-First-Richtlinien einführen. Die bevorstehende Microsoft-Cloud-Region wird erhebliche KI-Trainings-Nachfrage in nahe gelegene Edge-Cache-Stufen lenken und die Flash- und NVMe-Schnittstellenakzeptanz im Malaysia Rechenzentrum Speichermarkt steigern. Penangs 3.000 Elektronik-KMU beschleunigen Industrie-4.0-Pilotprojekte, wobei jedes bescheidene, aber proliferierende NAS-Geräte einbettet, die bis 2030 kumulativ hohe zweistellige Petabyte-Werte ergeben.
Sarawak und Sabah liegen in der aktuellen Kapazität zurück, zeigen jedoch das stärkste prozentuale Wachstum. Staatlich finanzierte Glasfaser-Backbones und grüne Wasserkraft-Stromkaufverträge locken Betreiber an, die erneuerbare Energiefußabdrücke anstreben, und positionieren Ost-Malaysia als nächste Expansionswelle. Verteilte Edge-Knoten in Palmölgütern und intelligenten Häfen leiten Streaming-Daten in regionale Mikro-Rechenzentren und vergrößern die geografische Reichweite des Malaysia Rechenzentrum Speichermarkts.
Regulatorisches Umfeld
Malaysia verfügt über kein einzelnes rechenzentrumsspezifisches Gesetz, sodass Beschaffung und Einsatz von Speichersystemen durch ein mehrstufiges Genehmigungs- und Compliance-Umfeld geprägt werden, das föderale Behörden (einschließlich MITI und MIDA), das Ministry of Digital (über den von MDEC verwalteten Malaysia Digital-Status) und lokale Behörden umfasst. Die Nachhaltigkeitsprüfung ist durch die nationalen Leitlinien für nachhaltige Rechenzentren expliziter geworden, einschließlich der Anforderung, dass neue Einrichtungen PUE, CUE und WUE anhand der ISO/IEC 30134-Kennzahlen angeben müssen. Dies beeinflusst Entscheidungen zur Speicheraktualisierung hin zu höherer Flash-Dichte und softwaredefinierten Architekturen, die den Stromverbrauch pro nutzbarem TB senken können.
Im Jahr 2026 verschärfte sich der politische Schwerpunkt in Bezug auf Ressourcenmanagement und High-Tech-Positionierung, wobei neue Rechenzentrumsanträge stärker auf KI- oder High-Tech-orientierte Projekte gelenkt wurden. Dies erhöht die Anforderungen an workload-kritischen, durchsatzstarken Speicher. Auf fiskalischer Seite wechselten mit Wirkung zum 1. Januar 2026 die Einfuhrzoll- und Umsatzsteuerbefreiungen für Malaysia Digital (MD)-Unternehmen zu einer fallbezogenen Genehmigung durch das Finanzministerium, beschränkt auf direkte Spezialausrüstung, was sich auf die Anlandungskosten und Stücklistenentscheidungen für importierte Arrays und Komponenten auswirken kann. Für regulierte Endnutzer, insbesondere BFSI, bleiben die RMiT-Anforderungen der Bank Negara Malaysia weiterhin maßgeblich für Kontrollen im Bereich Datensicherheit, Resilienz und Notfallwiederherstellung, was die Nachfrage nach konformer SAN-Replikation, Verschlüsselung und unveränderlichem Backup-Speicher innerhalb Malaysias verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrumsspeicher in Malaysia stützt sich weitgehend auf importierte vorgelagerte Komponenten (NAND, HDD-Medien, Controller, NICs/HCAs und Serverplattformen), bevor diese bei Speichersystem-OEMs und -ODMs zusammenlaufen. Diese Lieferanten bieten All-Flash-Arrays, Hybridsysteme und softwaredefinierte Stacks an, die von Hyperscalern, Colocation-Betreibern und Unternehmensrechenzentren genutzt werden. Vertrieb und Lösungsbereitstellung erfolgen in der Regel über lokale Vertriebspartner und Systemintegratoren, die Architekturen entwerfen, Netzwerk und Rechenleistung integrieren und Installation, Wartung sowie Managed Services bereitstellen, wobei die Beschaffung häufig in umfassendere Rechenzentrumsprojekte in Johor und im Cyberjaya-Korridor eingebunden ist.
Die lokale Wertschöpfung ist in den Bereichen Engineering, Integration, Facility-Arbeiten und Lebenszyklusbetrieb stärker als in der Kernhardwarefertigung. Regierungsnahe Programme wie das Digital Ecosystem Acceleration (DESAC)-Programm der MIDA (gültig bis 31.12.2027) fördern den Aufbau inländischer Fähigkeiten in den Bereichen Netzwerkinfrastruktur, Systemintegration, Kühlung und elektrische Energiesysteme, was wiederum den Speichereinsatz beeinflusst, einschließlich Konfigurationsentscheidungen, die auf nachhaltigen Betrieb und höhere Dichte in den Rechenzentrumshallen abzielen. Große Hyperscale-Investoren haben auch die Beteiligung inländischer Lieferanten hervorgehoben, etwa AirTrunk, das über Verträge in Höhe von 423 Millionen RM mit lokalen Lieferanten berichtete, mit Zielen zur Skalierung auf 5 Milliarden RM, was ein Umfeld verstärkt, in dem lokal erbrachte Dienstleistungen und Infrastrukturpakete neben importierter Speicherhardware bestehen.
Wettbewerbslandschaft
Der Malaysia Rechenzentrum Speichermarkt weist ein moderates Konzentrationsniveau auf, wobei Dell Technologies, Hewlett Packard Enterprise und NetApp eine kollektive Führungsposition innehaben, aber einem starken Verfolgungsrennen von Pure Storage und Huawei ausgesetzt sind. Dells Partner-First-Speicherinitiative, die auf Johor-Hyperscale-Bauten ausgerichtet ist, zielt darauf ab, verwaltete Konten bis 2027 zu vervierfachen. NetApps workload-bewusstes Fabric integriert sich eng mit Googles Dual-Region-Strategie und schafft eine Nische in regulierten Hybridumgebungen. Pure Storage investiert in LandingAI und setzt FlashBlade//E in souveränen KI-Clustern ein und schärft die Differenzierung durch kohlenstoffarmen Flash.
Huawei, das von souveränen KI-Verträgen profitiert, bietet ARM-basierte Server im Paket mit OceanStor-Arrays an, die etablierten Anbietern in puncto Preis-Leistungs-Verhältnis Konkurrenz machen und Abwärtsdruck auf die Preisgestaltung im Malaysia Rechenzentrum Speichermarkt ausüben. Seagates HAMR-Roadmap sichert die künftige Kontinuität von Hochkapazitäts-HDDs, die für Kaltarchive in konformitätsgebundenen Unternehmen unerlässlich sind. White-Label-ODMs bedienen unterdessen Hyperscaler, die offene Rack-Standards einführen, fragmentieren den Marktanteil unterhalb der Tier-1-Anbieter und gewährleisten einen robusten Anbieterwettbewerb.
Strategische Schritte umfassen Equinix, das erneuerbare Stromkaufverträge verfolgt, um Zollschwankungen abzusichern, und das RM 6 Milliarden-Cyberjaya-Projekt von Vantage Data Centers, das von Anfang an flüssigkeitsgekühlte zusammensetzbare Fabrics einbettet und einen Branchenschwenk hin zu dichteoptimierten Flash-Reihen und GPU-verknüpften NVMe-Fabrics im Malaysia Rechenzentrum Speichermarkt signalisiert.
Malaysia Rechenzentrum Speicherbranche Marktführer
Dell Inc.
Hewlett Packard Enterprise
NetApp Inc.
Huawei Technologies Co. Ltd.
Kingston Technology Company Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Malaysias Verschiebung hin zu KI-orientierten Rechenzentrumsgenehmigungen im Jahr 2026, zusammen mit dem Ausbau souveräner KI-Infrastruktur, schafft Freiraum für Speicheranbieter, die durchsatzstarke NVMe-Designs, GPU-nahe parallele Dateisysteme und Objektspeicher liefern können, die für Trainingspipelines von Modellen optimiert sind. Gleichzeitig müssen Anbieter strengere Nachhaltigkeitsberichterstattungsanforderungen gemäß ISO/IEC 30134 erfüllen. Die Sovereign-AI-Cloud-Initiative, unterstützt durch eine Regierungszusage von 2 Milliarden RM, unterstützt die Nachfrage nach konformen, im Land betriebenen Speicherebenen, einschließlich verschlüsselter primärer Arrays und unveränderlicher Backups, die sich in hybride Cloud-Betriebsmodelle integrieren lassen, die von Ministerien und regulierten Branchen genutzt werden.
Eine zweite Chance liegt in der Lokalisierung der Lieferkette und der Dienstleistungsebene für Rechenzentren. DESAC-bezogene Prioritäten zum Aufbau inländischer Fähigkeiten in Netzwerkinfrastruktur, Kühlung und elektrischen Komponenten schaffen Raum für lokale Systemintegratoren und Managed-Service-Provider, um Speicher mit Racks höherer Dichte, Telemetrie und Lebenszyklusoptimierungsdiensten zu bündeln. Diese Dienstleistungen unterstützen die Berichtserwartungen zur Energie- und Wassereffizienz gemäß den Leitlinien für nachhaltige Rechenzentren. Die nachfrageseitige Dynamik bleibt zudem an die Hyperscale- und Colocation-Expansion in Johor gebunden, einschließlich AirTrunk-Entwicklungen wie JHB3 und JHB4, was großflächige Multi-Petabyte-Bereitstellungen aufrechterhält, bei denen Anbieter, die Lieferungen sichern, die Preisvolatilität von NAND/HDD steuern und verlässliche Aktualisierungs- und Wartungs-SLAs bieten können, einen Vorteil erlangen.
Aktuelle Branchenentwicklungen
- Juni 2026: Der malaysische Entwickler MRCB kündigte eine Zusammenarbeit mit Perintis Akal Sdn Bhd zur Entwicklung eines KI-fähigen Rechenzentrums in Bukit Jalil mit Bruttoentwicklungskosten von 2,1 Milliarden RM an. Das Projekt fügt dem Kuala-Lumpur-Korridor einen hochdichten, KI-orientierten Standort hinzu und erweitert die adressierbare Nachfrage nach latenzarmen Flash-Arrays, NVMe-Fabrics und widerstandsfähigen Backup-Ebenen, die auf Unternehmens- und Sovereign-Workloads abgestimmt sind.
- Mai 2026: Equinix kündigte Pläne zur Entwicklung einer neuen, eigens gebauten IBX-Anlage (KL2) in Kuala Lumpur im Rahmen eines Investitionsprogramms von etwa 190 Millionen USD an, mit dem Ziel von mehr als 2.200 Racks bei Fertigstellung. Die Erweiterung stärkt die carrier-neutrale Interconnection-Kapazität in Malaysia und unterstützt hybride Architekturen, bei denen Unternehmen Colocation-Speicher mit Cloud-On-Ramps für regulierte und latenzsensible Anwendungen kombinieren.
- Oktober 2024: Oracle kündigte Pläne für Investitionen in Cloud-Infrastruktur in Höhe von 6,5 Milliarden USD in Malaysia an. Diese Zusage verstärkt den durch Hyperscaler getriebenen Kapazitätsausbau, der die Speichernachfrage über primäre All-Flash-Arrays, skalierbaren Objektspeicher und Disaster-Recovery-Replikation in malaysischen Verfügbarkeitszonen hinweg antreibt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Ausgaben in Malaysia für Rechenzentrumsspeichersysteme und verwandte Speicherarchitekturen, die innerhalb von Unternehmens-, Colocation- und Hyperscale-Einrichtungen eingesetzt werden, um digitale Workloads zu speichern und bereitzustellen.
Geltungsbereichsausschlüsse: Wir schließen allgemeine Compute-Server, reine Netzwerkausrüstung und Baukosten von Rechenzentren auf Gebäudeebene aus, die sich nicht direkt in Umsätze mit Speichersystemen niederschlagen.
Übersicht der Segmentierung
- Nach Speichertechnologie
- Netzgebundener Speicher (NAS)
- Speichernetzwerk (SAN)
- Direkt angeschlossener Speicher (DAS)
- Objekt- und Bandspeicher
- Nach Speichertyp
- Traditionelle HDD-Arrays
- All-Flash-Arrays (AFA)
- Hybridspeicher
- Nach Rechenzentrumstyp
- Kollokationsanlagen
- Hyperscaler / Cloud-Dienstleister
- Unternehmen und Edge
- Nach Endnutzer
- IT und Telekommunikation
- BFSI
- Regierung und öffentlicher Sektor
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Nach Formfaktor
- Rack-montiert
- Blade- und Modular
- Disaggregiert / Zusammensetzbar
- Nach Schnittstelle
- SAS / SATA
- NVMe
- Fibre Channel und iSCSI
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit der Kartierung der Rechenzentrumslandschaft und der Nachfragetreiber in Malaysia und übersetzt dies anschließend in Speicherbedarfe, die für die lokalen Standortbedingungen realistisch sind. Wir stützen uns in der Regel auf öffentliche Statistiken und politische Signale, wie etwa Datenveröffentlichungen der Malaysia Digital Economy Corporation (MDEC), des Department of Statistics Malaysia, der Bank Negara Malaysia und der Malaysian Communications and Multimedia Commission (MCMC), da diese helfen, IT-Ausgaben, Konnektivitätsbereitschaft und Unternehmensdigitalisierung einzuordnen.
Um die infrastrukturellen Realitäten zu untermauern, greifen wir auch auf Quellen wie Indikatoren der International Telecommunication Union, Zoll- und Handelsveröffentlichungen zu malaysischen Importmustern sowie peer-reviewte Forschung zu Speicher- und Flash-Adoptionstrends zurück. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung werden verwendet, um Kapazitätsankündigungen und Zeitpläne gegenzuprüfen, und Patentdatenbanken helfen, Verschiebungen der Technologierichtung zu erkennen (zum Beispiel Schnittstellenübergänge). Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Analysen, Nachrichten und Finanzdaten sowie Signale auf Ebene von Import- oder Exportsendungen genutzt, um Marktteilnehmer zu validieren und die Plausibilität modellierter Bandbreiten zu prüfen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente und Datenbanken wurden ebenfalls zur Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wird genutzt, um zu prüfen, was die Desk-Research-Erkenntnisse in Bezug auf Speicherbeschaffungszyklen, typische Bereitstellungsentscheidungen und die Aufteilung zwischen Aktualisierungs- und Erweiterungsnachfrage bedeuten. Wir sprechen mit einer Mischung aus Rechenzentrumsbetreibern, Speicher-Vertriebspartnern, Systemintegratoren und großen Endnutzern, und die Eingaben werden über wichtige Nachfrageclusters in Malaysia hinweg überprüft, damit die Annahmen sich nicht zu stark auf einen Käufertyp stützen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 14% |
| Mid-Tier: 61% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 14% | Manager: 52% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, der die Signale des Rechenzentrumsausbaus in Malaysia als Nachfragepool nutzt, die anschließend über Adoptions- und Ausgabenquoten, die lokale Architekturentscheidungen widerspiegeln, in Speicherwert umgewandelt werden. In der Praxis verfolgt das Modell Variablen wie angekündigte und in Betrieb genommene Kapazitätserweiterungen, durchschnittliche Verschiebungen der Rack-Dichte (einschließlich KI-fähiger Upgrades), das Gleichgewicht zwischen Hyperscale- und Colocation-Ausbauten, Veränderungen im Speicherschnittstellen-Mix (SAS und SATA gegenüber NVMe) sowie das Tempo des Übergangs von HDD zu All-Flash, das die durchschnittlichen Verkaufspreise im Zeitverlauf verändert.
Die Gesamtsummen werden anschließend durch selektive Bottom-Up-Prüfungen bestätigt, unter Verwendung von Kanal-Feedback zu Beschaffungszyklen, stichprobenartigen Systempreisbändern multipliziert mit wahrscheinlichen Stückvolumina und Plausibilitätsprüfungen anhand der Umsatzexposition von Lieferanten und Integratoren gegenüber Malaysia. Wenn Teile des Marktes nicht direkt beobachtet werden können, werden Lücken durch konservative Bandbreiten behandelt, die sich an bekannten Bereitstellungsmustern orientieren, gefolgt von einer Analystenprüfung, um die Annahmen konsistent zu halten.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass das Wachstum nicht in eine einzige Kurve gezwungen wird, und die Szenarien orientieren sich an den erwarteten Zeitplänen für die Inbetriebnahme von Rechenzentren, dem Tempo der Cloud-Migration von Unternehmen und den Preisentwicklungen bei Speicher, die von den Befragten als am plausibelsten angesehen werden. Die endgültige Prognose wird erst gewählt, nachdem die Ergebnisse mit dem übereinstimmen, was Speicherkäufer über Aktualisierungsfenster berichten und was Betreiber für den Ausbau neuer Kapazitäten erwarten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass die Zahlen nicht von einer einzigen Datenreihe oder einem einzigen Interview-Set abhängen. Wir vergleichen modellierte Ergebnisse mit unabhängigen Indikatoren wie Rechenzentrumskapazitätserweiterungen, öffentlichen Investitionsankündigungen und beobachtbaren Verschiebungen bei den Speichertechnologiepräferenzen, und untersuchen anschließend Ausreißer vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird verwendet, um Berechnungen, Einheitenkonsistenz und die Logik der Annahmen erneut zu überprüfen, und wir kontaktieren Quellen erneut, wenn sich eine wichtige Eingabe ändert oder wenn Interview-Feedback abweicht. Berichte werden jährlich aktualisiert, mit Zwischenupdates bei wesentlichen Ereignissen, und ein abschließender Durchlauf vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den malaysischen Rechenzentrumsspeichermarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für malaysischen Rechenzentrumsspeicher können sich unterscheiden, selbst wenn dasselbe Land untersucht wird, da die Marktabgrenzung nicht immer gleich gezogen wird und die Prognosejahre nicht übereinstimmen. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf Ankündigungen stützt und eine andere stärker auf den installierten Bestand, was beeinflusst, was im laufenden Jahr als Nachfrage gezählt wird.
Belege wie in Betrieb genommene Rechenzentrumskapazitätserweiterungen, von Betreibern und Integratoren mitgeteilte Beschaffungszeitpläne und die beobachtete Verschiebung hin zu NVMe- und All-Flash-Systemen sind die Prüfungen, die die Schätzung von Mordor Intelligence für 2026 an das tatsächliche Bereitstellungs- und Aktualisierungsverhalten in Malaysia binden. Die verbleibenden Lücken entstehen meist durch angrenzende Abgrenzungsentscheidungen (zum Beispiel die Einbeziehung breiterer Speichersoftware und -dienstleistungen), unterschiedliche Annahmen zum Preisrückgang bei Flash-Medien und Unterschiede im Aktualisierungsrhythmus, die späte Kapazitätsstarts oder Verzögerungen im Jahr übersehen können.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,01 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 0,92 Mrd. USD (2026) | Verwendet einen engeren Nachfragepool, der nur angekündigte Hyperscale-Projekte gewichtet, und wendet konservative Aktualisierungsannahmen für Unternehmens-Arrays an, was die durch Colocation getriebene Expansion unterzählen kann. |
| Brancheninstitut B | 1,18 Mrd. USD (2026) | Scheint einen breiteren Speicherausgaben-Warenkorb einzubeziehen (etwa Software- und Support-Ebenen) und verwendet höhere durchschnittliche Systempreise, die die Preisnormalisierung bei Flash nicht vollständig widerspiegeln. |
Über die drei Zahlen hinweg resultiert die Spanne hauptsächlich daraus, wie der Speicherumfang festgelegt wird und wie Preisgestaltung und Aktualisierungszeitpunkte im Modell behandelt werden. Indem der Nachfragepool an Kapazitätsausbauten und dem Aktualisierungsverhalten der Käufer verankert bleibt und die Gesamtsummen anschließend mit praktischen Preis- und Volumenbandbreiten gegengeprüft werden, bleibt die endgültige Zahl für Entscheidungsprozesse erklärbar und reproduzierbar.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der Malaysia Rechenzentrum Speichermarkt derzeit?
Der Malaysia Rechenzentrum Speichermarkt beläuft sich im Jahr 2026 auf USD 1,01 Milliarden und soll bis 2031 auf USD 1,79 Milliarden wachsen.
Welche Speichertechnologie führt in Malaysia?
Speichernetzwerke (SAN) sind die führende Technologie mit einem Umsatzanteil von 38,05 % im Jahr 2025, während netzgebundener Speicher (NAS) mit einer CAGR von 15,72 % am schnellsten wächst.
Wie werden Hyperscale-Investitionen die Speichernachfrage beeinflussen?
Hyperscale-Projekte im Wert von über USD 10 Milliarden, insbesondere in Johor Bahru, treiben die Multi-Petabyte-Nachfrage nach Flash- und NVMe-basierten Systemen im Malaysia Rechenzentrum Speichermarkt an.
Warum gewinnen All-Flash-Arrays an Bedeutung?
KI-Training, Echtzeit-Analysen und Anwendungsanforderungen im Sub-Millisekunden-Bereich treiben Unternehmen zu All-Flash-Arrays, die bis 2031 voraussichtlich mit einer CAGR von 16,92 % wachsen werden.
Welche regionalen Gebiete zeigen das stärkste Wachstum?
Johor Bahru führt in absoluter Kapazität, der Selangor-Cyberjaya-Korridor bleibt der Unternehmens-Hub, und Ost-Malaysia (Sarawak und Sabah) verzeichnet das höchste prozentuale Wachstum aufgrund neuer Rechenzentren mit erneuerbarer Energie.
Was sind die wesentlichen Herausforderungen für den Markt?
Hohe Kapitalausgaben für Tier-III/IV-Anlagen, Talentmangel in der Speicherarchitektur und volatile globale NAND/HDD-Preise sind die wichtigsten Gegenwind-Faktoren, die einen raschen Ausbau bremsen.
Seite zuletzt aktualisiert am:
- Afrika Rechenzentrumsspeicher-Markt
- Markt für Rechenzentrumsspeicher Asien-Pazifik
- Australien Markt für Rechenzentrumsspeicher
- Österreich Markt für Rechenzentrumsspeicher
- Belgien Markt für Rechenzentrumsspeicher
- Markt für Speicher in Rechenzentren in Kanada
- China Markt für Rechenzentrumsspeicher
- Hongkong Markt für Rechenzentrumsspeicher
- Indischer Markt für Rechenzentrumsspeicher
- Indonesien Rechenzentrums-Speichermarkt
- Irland Rechenzentrum-Speichermarkt
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.



