
マレーシア データセンター ストレージ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
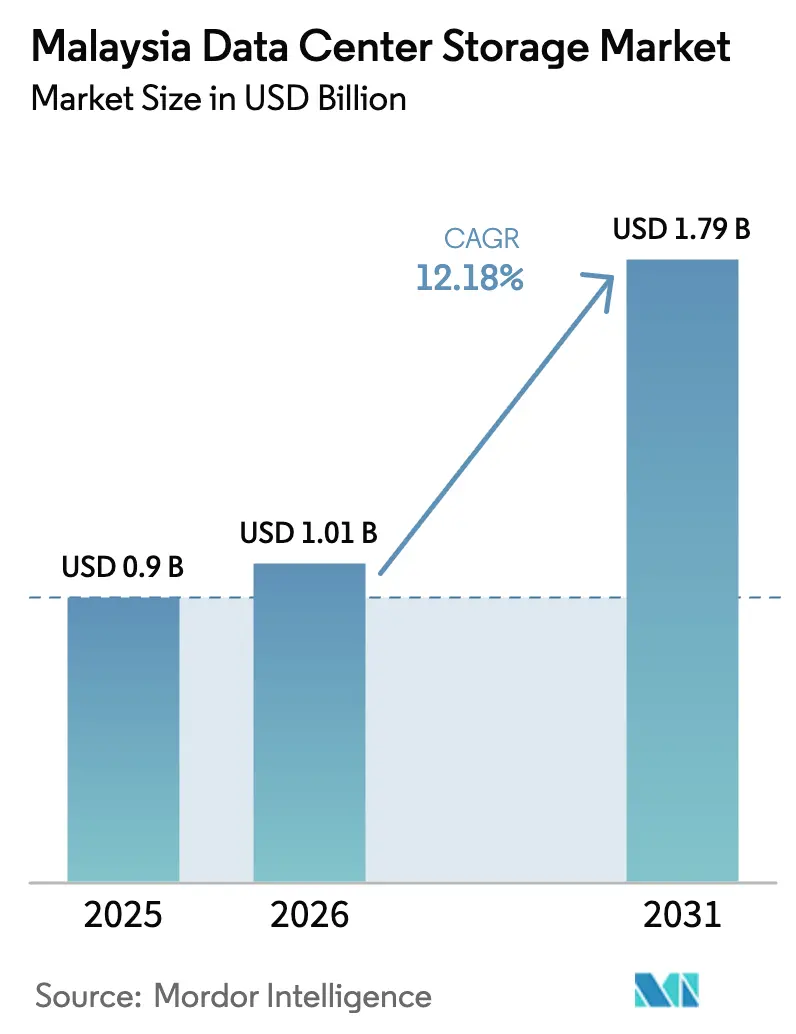
| 基準年の市場規模 (2025) | 0.90 十億米ドル |
| 市場規模 (2026) | 1.01 十億米ドル |
| 市場規模 (2031) | 1.79 十億米ドル |
| Growth Rate (2026 - 2031) | 12.18 % |
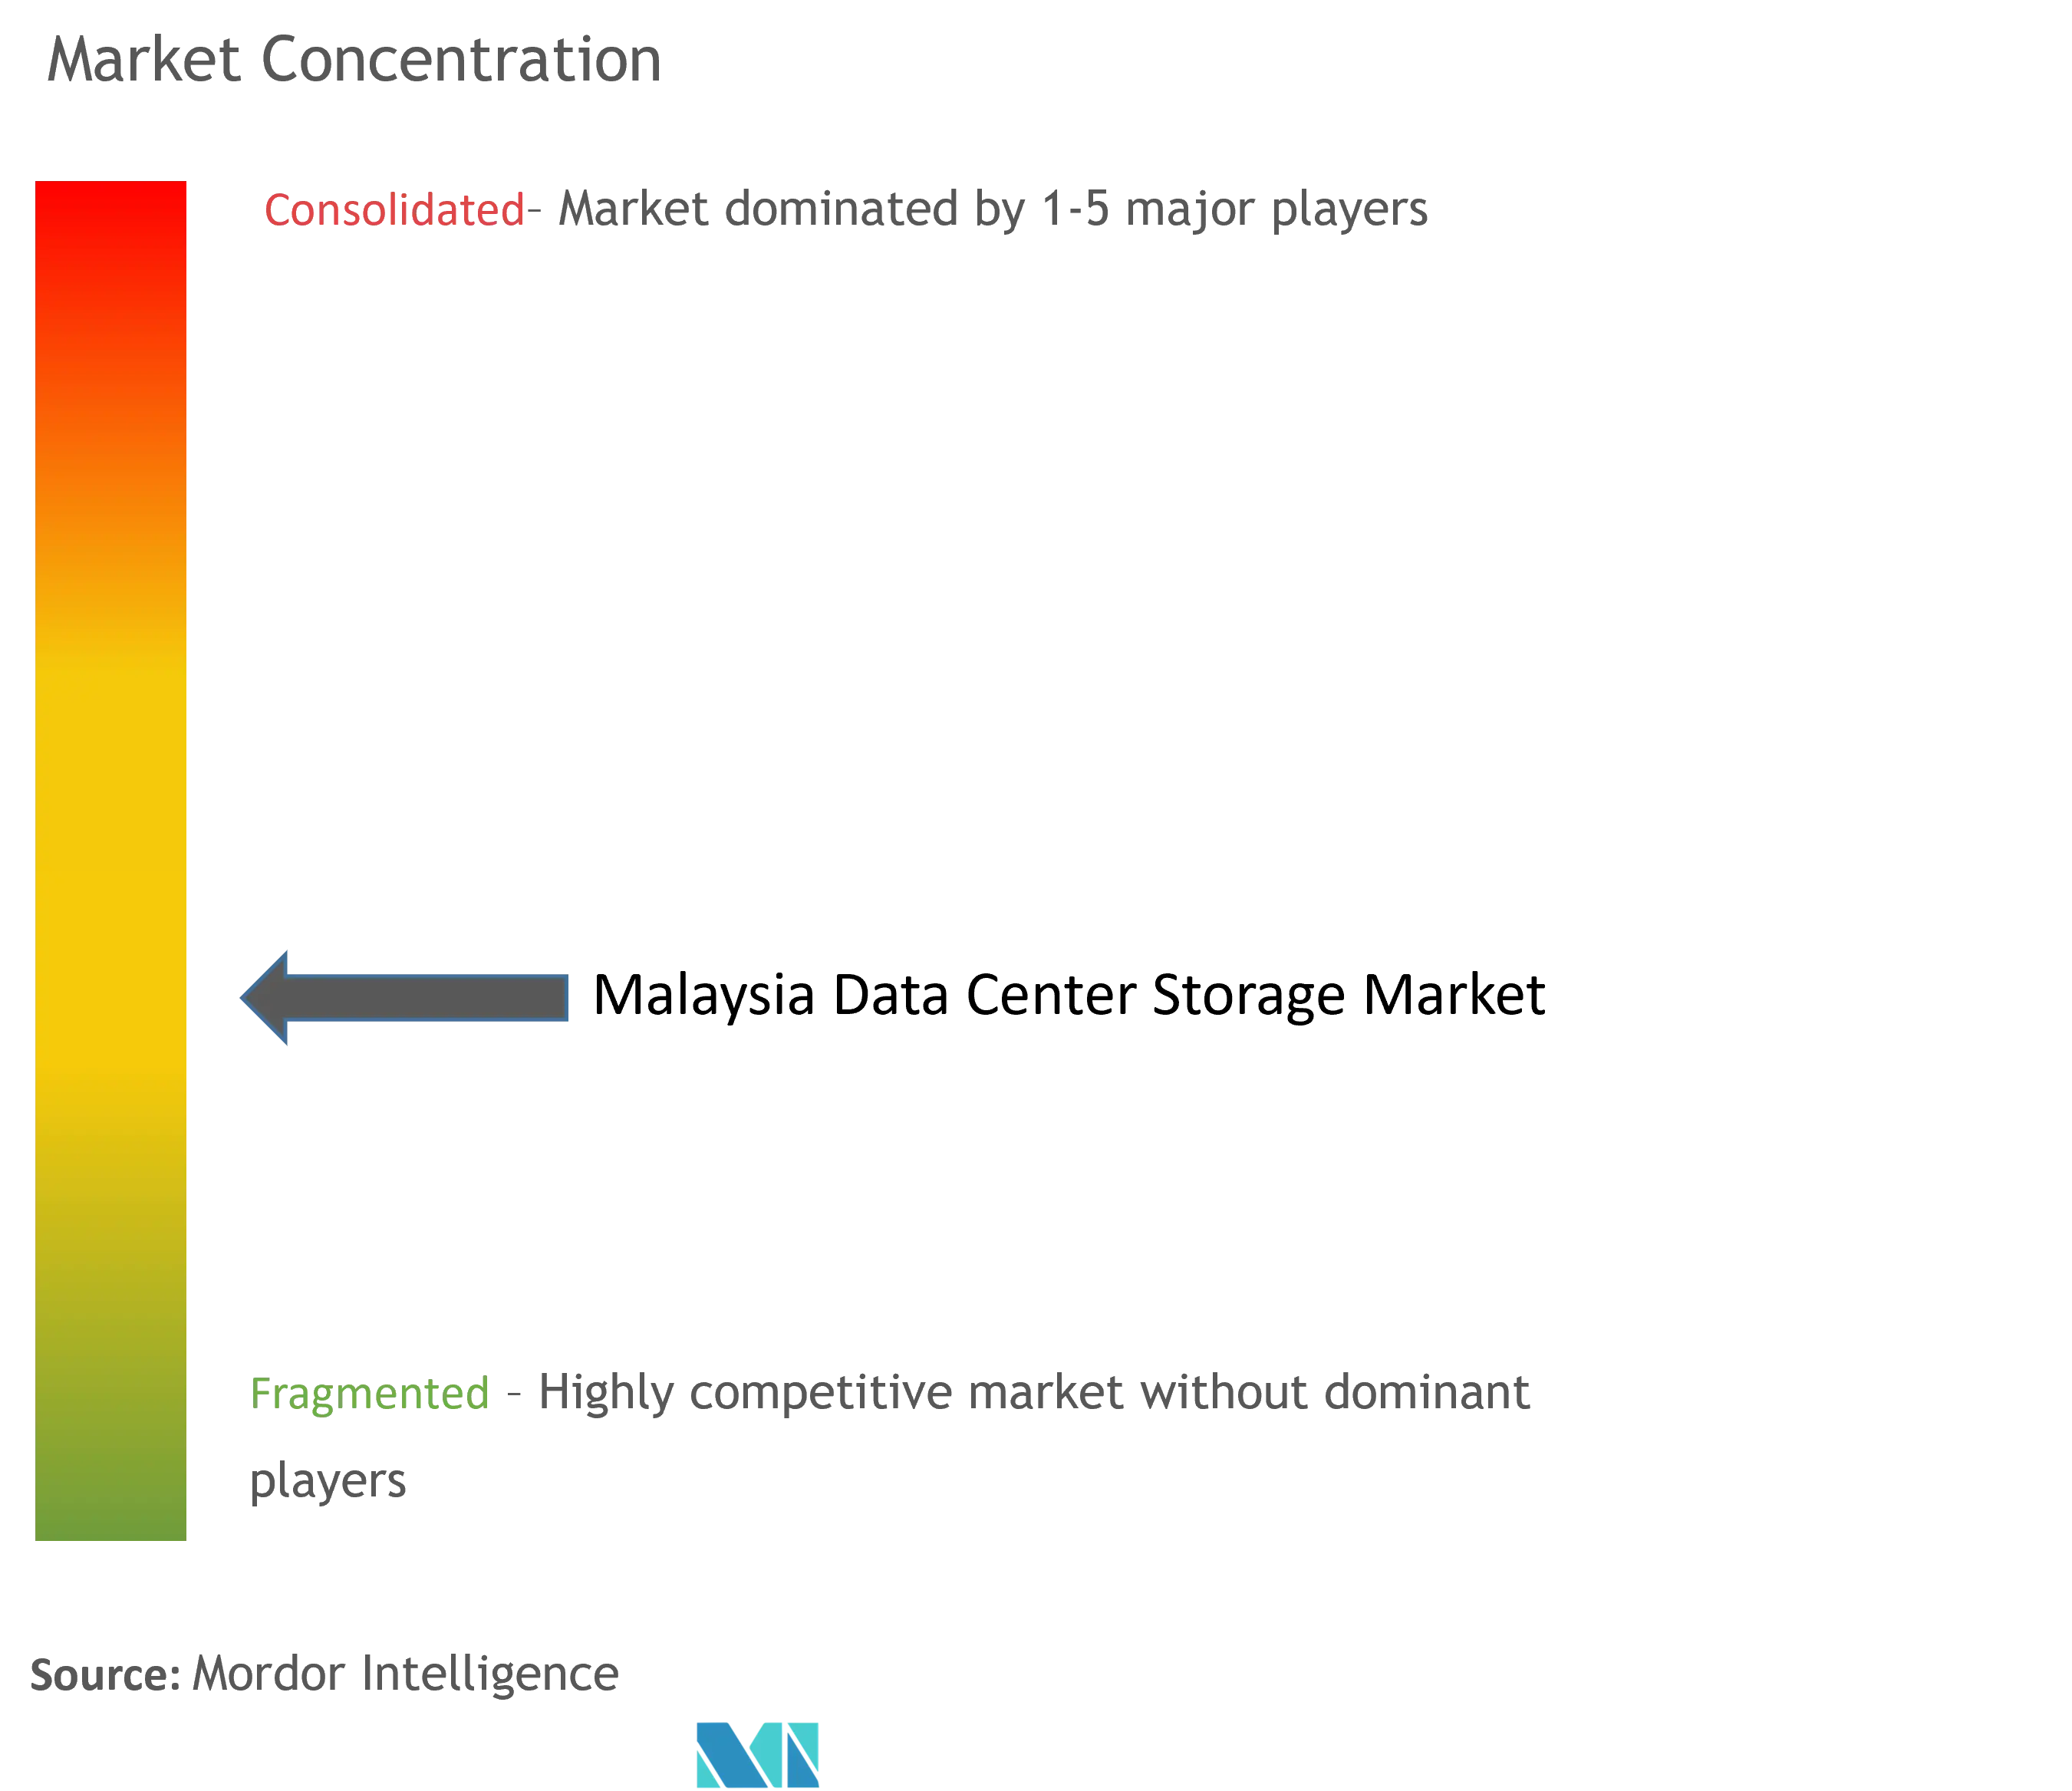
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるマレーシア データセンター ストレージ市場分析
マレーシア データセンター ストレージ市場規模は、2025年の9億米ドルから2026年には10億1,000万米ドルに成長し、2026年から2031年にかけて年平均成長率(CAGR)12.18%で拡大して2031年には17億9,000万米ドルに達すると予測されています。急増するハイパースケール設備投資、全国規模の光ファイバーバックボーン、および国内初のフルスタック主権AIプラットフォームにより、マレーシア データセンター ストレージ市場は他のASEAN諸国と比較して急勾配な成長軌道に乗っています。AI中心型ワークロード、5Gスタンドアローンコアの展開、および厳格なデータ居住地要件に関する法改正が、HDDアレイからフラッシュ中心型およびソフトウェア定義型アーキテクチャへの移行を加速しています。ジョホールバルだけでも1.6GWを超えるハイパースケールの建設が進んでおり、エンタープライズグレードのストレージに対するマルチペタバイト規模の需要を生み出すとともに、NVMe対応システムを供給するベンダー間の競争を激化させています。ストレージアーキテクチャ分野の人材不足とNAND価格の変動が主要な制約要因として残るものの、政府のスキル支援基金および高性能コンピューティングに対する財政的インセンティブがその影響を緩和しています。
レポートの主要な知見
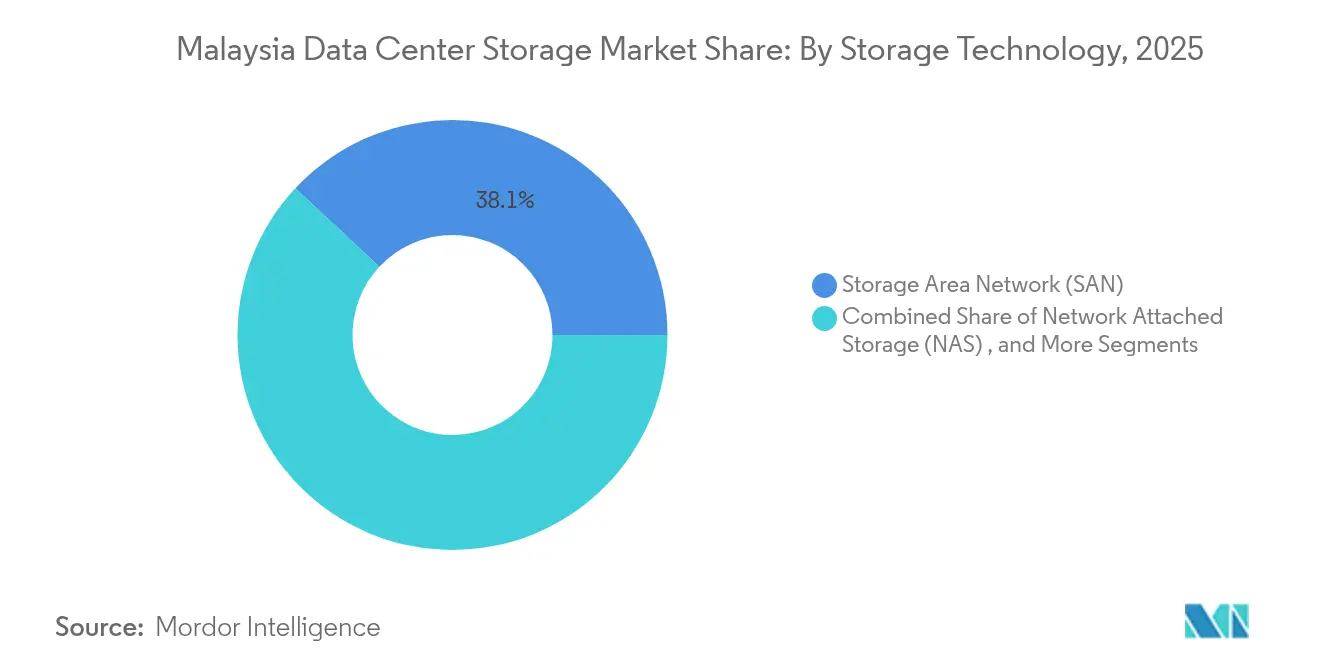
- ストレージ技術別では、ストレージエリアネットワーク(SAN)が2025年において38.05%の収益シェアをリードし、ネットワーク接続ストレージ(NAS)は2031年にかけて年平均成長率(CAGR)15.72%で拡大する見込みです。
- ストレージタイプ別では、従来型HDDアレイが2025年のマレーシア データセンター ストレージ市場規模の46.55%を占め、オールフラッシュアレイは2031年にかけて年平均成長率(CAGR)16.92%で成長しています。
- データセンタータイプ別では、コロケーション施設が2025年のマレーシア データセンター ストレージ市場シェアの53.55%を占め、ハイパースケーラーおよびクラウドサービスプロバイダーが2031年にかけて年平均成長率(CAGR)17.86%と最も高い成長率を示しています。
- エンドユーザー別では、ITおよび通信が2025年に30.95%のシェアを占め、BFSI(銀行・金融サービス・保険)は2031年にかけて年平均成長率(CAGR)19.05%で成長する見込みです。
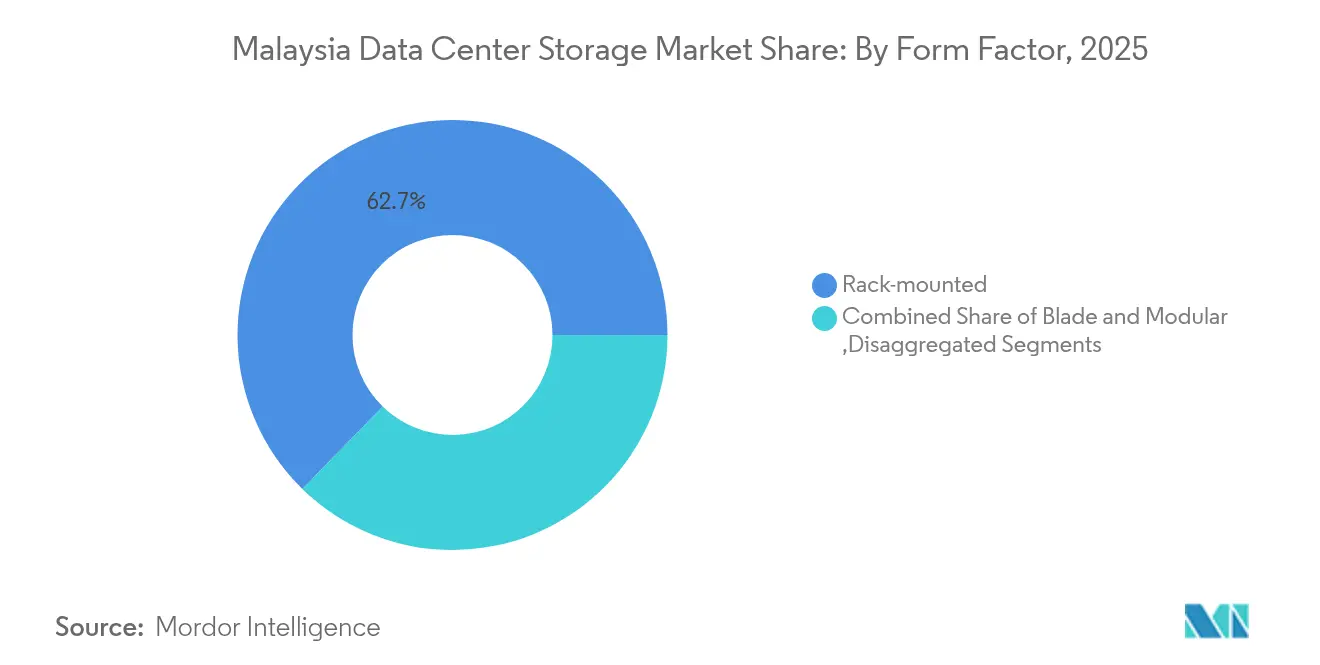
- フォームファクター別では、ラックマウント型システムが2025年の収益シェアの62.70%を占め、分散型・コンポーザブルプラットフォームは2031年にかけて年平均成長率(CAGR)14.78%で成長する見込みです。
- インターフェース別では、SAS/SATAが2025年に53.85%のシェアを占め、NVMeは予測期間を通じて年平均成長率(CAGR)16.12%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
マレーシア データセンター ストレージ市場のトレンドと洞察
促進要因のインパクト分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速なハイパースケールおよびコロケーションの建設 | +3.2% | ジョホールおよびスランゴール | 中期(2〜4年) |
| JENDELA第2フェーズ光ファイバーバックボーンの拡張 | +1.8% | 全国 | 短期(2年以内) |
| 5G SAコアの展開およびプライベート5Gキャンパス | +2.1% | 都市部および工業地帯 | 中期(2〜4年) |
| 政府のクラウドファースト施策 | +1.5% | 全国 | 長期(4年以上) |
| エッジ対応プランテーションおよびスマートファクトリー | +0.9% | 半島マレーシア、サバ州、サラワク州 | 長期(4年以上) |
| 厳格なPDPAデータ居住地要件への準拠 | +1.3% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
急速なハイパースケールおよびコロケーションの建設
ジョホールバルは2024年に稼働容量を2倍に拡大し、現在は1.6GWを超えており、Google、Microsoft、Oracle、NTTが100億米ドル以上を新キャンパスに投資することを表明しています。Oracleの65億米ドル計画、Princeton Digital Groupの150MWのAI対応施設、およびジョホール・シンガポール特別経済区は、AI学習スループットを維持できるペタバイト規模のオールフラッシュアレイに対する需要の高まりを示しています。この大規模な投資流入により、マレーシア データセンター ストレージ市場はNVMeアーキテクチャへと向かい、低レイテンシと高帯域幅を統合することで、AI最適化ソリューションを提供するベンダーに競争上の優位性をもたらしています。
JENDELA第2フェーズ光ファイバーバックボーンの拡張
2024年初頭までに、220億リンギット(RM)規模のJENDELAプログラムのもとで人口カバレッジ81.5%、約4万基の送信機がアップグレードされ、750万か所の施設にギガビット回線が提供されました。拡張されたバックボーンにより、ペナンの半導体クラスターに属する中小企業はレイテンシの影響を受けやすいプロセス制御向けの分散型ストレージノードを導入できるようになりました。パーム油農園の農村部エッジノードはJENDELAの接続性を活用し、IoTセンサーデータをローカルで一時保存してからコロケーションハブへレプリケーションを行うことで、マレーシア データセンター ストレージ市場をこれまで十分に対応できていなかった地区にまで拡大しています。[1]通信デジタル省、「JENDELA四半期報告書2025年第1四半期」、mcmc.gov.my
5Gスタンドアローンコアおよびプライベート5Gキャンパス
Digital Nasional Berhad(デジタル・ナシオナル・ブルハド)のマルチオペレーター5Gコアは99.8%の稼働率と超低レイテンシを実現し、工場が分割推論のためにローカルキャッシュアレイに依存するマシンビジョン分析を実行できるようにしています。プライベート5Gライセンスにより、自動車テストコースや工業団地では基地局近傍にマイクロデータセンターを組み込むようになっており、過酷な環境に対応した堅牢なフラッシュクラスターへの需要が高まり、マレーシア データセンター ストレージ市場は主要都市圏を超えた地域へと広がっています。[2]Digital Nasional Berhad, "Malaysia 5G Network Update 2025", digitalnasional.com.my.
政府のクラウドファーストおよびデジタル・ナシオナル施策
3億5,600万米ドル規模の国家電子医療記録プラットフォームと3,000基のGPUを備えた主権AI基盤は、パブリッククラウドと相互運用可能なオンプレミスのコンプライアンスグレードのストレージ層を義務付けています。レガシーデータベースをSaaS(サービスとしてのソフトウェア)へ移行する政府機関も、改正PDPAによって保護される国民データのためのローカル保管庫を必要としており、マレーシア データセンター ストレージ市場全体でハイブリッドおよびオブジェクトストレージの採用が拡大しています。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ティアIII/IV基盤の高い設備投資 | -2.1% | 全国、中小企業中心 | 中期(2〜4年) |
| ストレージアーキテクト人材の不足 | -1.8% | クアラルンプールおよびジョホール | 短期(2年以内) |
| グローバルNAND/HDDサプライチェーンの変動 | -1.4% | 輸入依存のマレーシア | 短期(2年以内) |
| リンギット・ドル為替リスク | -0.9% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ティアIII/IV基盤の高い設備投資
ティアIIIの冗長性を満たすと初期ストレージコストが40〜60%上昇し、プロジェクトあたり50万リンギット(RM)の予算を確保することがほとんどないペナンの中小企業約3,000社にとっては大きな障壁となっています。Industry4WRD基金が改修費用を補助しているものの、多くの企業が移行を先延ばしにしており、マレーシア データセンター ストレージ市場における高度なオールフラッシュアレイの短期的な普及が制限されています。
グローバルNAND/HDDサプライチェーンの変動
AI主導の需要急増により、多国籍企業はフラッシュおよびHDDメディアの定価を5〜10%引き上げる方針を示しています。コスト意識の高いマレーシアの購入者はすでに調達スケジュールを再交渉するか、容量規模を縮小しており、マレーシア データセンター ストレージ市場全体で更新投資が先送りされています。[3]WD Technologies, "2025 NAND Market Price Notification," wd.com
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ストレージ技術別:NAS加速の中でのSAN優位性
ストレージエリアネットワーク(SAN)は2025年のマレーシア データセンター ストレージ市場シェアの38.05%を占め、金融サービスおよびスマートファクトリーのERPクラスターにおけるブロックレベルのパフォーマンスに対する根強い需要を裏付けています。サイバージャヤとジョホール間で同期された高可用性SANファブリックは、規制上の災害復旧(DR)要件を支えています。ネットワーク接続ストレージ(NAS)は年平均成長率(CAGR)15.72%で成長しており、FCライセンスなしで簡素化されたファイル共有とスケーラブルな容量を優先する中小企業にとって魅力的なソリューションとなっています。NASソリューションのマレーシア データセンター ストレージ市場規模は2030年までに2倍になると予測されており、拡大するクリエイティブコンテンツのワークロードとコラボレーションスイートの需要に対応しています。
ソフトウェア定義型ストレージオーバーレイの採用により、SANとNASの両方の柔軟性が向上しています。世界中で16,000以上のGPUユーザーにすでに導入されているDellのPowerScaleは、フォークリフト移行なしにペタバイト統合を目指すAIスタートアップの間で支持を集めています。NetAppがGoogle Cloudとの連携により提供する分散クラウドファブリックは、最高情報責任者(CIO)にオンプレミス、ジョホールのハイパースケールノード、および主権AIクラスター全体にわたる単一ネームスペースを提供し、マレーシア データセンター ストレージ市場におけるハイブリッドリーダーシップを強化しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


ストレージタイプ別:従来型HDDの底堅さとフラッシュの普及
従来型HDDアレイは2025年のマレーシア データセンター ストレージ市場の46.55%のシェアを占め、高レイテンシを許容する動画監視アーカイブや低頻度の医療画像に活用されています。一方、オールフラッシュアレイはAI学習、リアルタイム決済、高頻度分析がサブミリ秒レイテンシを要求するため、年平均成長率(CAGR)16.92%で急成長しています。フラッシュのマレーシア データセンター ストレージ市場規模は、マクロ経済の逆風にもかかわらず、2031年までに7億8,260万米ドルを超えると予測されています。
ハイブリッドプラットフォームはコストとパフォーマンスの緊張関係を緩和しています。自動階層化により、ホットデータはNVMe SSDプールに、コールドブロックはニアラインHDDに配置されます。SeagateのHAMR技術による40TB ドライブおよびNVMe HDDプロトタイプは総所有コスト(TCO)をさらに圧縮する可能性があり、完全なフラッシュへの置換を遅らせながらも、マレーシア データセンター ストレージ市場内で出荷されるテラバイトの総量を拡大することになります。
データセンタータイプ別:コロケーションの優位性とハイパースケールの急拡大
コロケーションスイートは、企業が専門オペレーターに耐障害性とコンプライアンスをアウトソースするため、2025年の収益の53.55%を占めました。しかし、ハイパースケーラーはGoogleの20億米ドル規模のエルミナ施設とMicrosoftの3拠点展開に牽引され、2031年にかけて年平均成長率(CAGR)17.86%を記録しています。ハイパースケール投資家は液体冷却とコンポーザブルファブリックを統合して密度基準を再定義し、マレーシア データセンター ストレージ市場をホールあたり700kWを超えるラックレベルのフラッシュエンクロージャへと向かわせています。
一方、エッジマイクロデータセンターは工場やプランテーションに42Uキャビネットを設置してAI推論をローカライズしています。個々の導入規模は小さいながらも、2030年までに2桁台の貢献を集積し、マレーシア データセンター ストレージ市場が従来の主要都市圏を超えて多様化していることを示しています。
エンドユーザー別:ITおよび通信がリード、BFSIが加速
Telekom MalaysiaやMaxisなどのオペレーターは、クラウドプラットフォームとともに、光ファイバーバックホール拡張およびプライベート5Gサービスにより2025年収益の30.95%を確保しました。Bank Negara(マレーシア国立銀行)の改訂版RMiTフレームワークのもと、銀行・金融サービス・保険(BFSI)セクターはデジタル銀行ライセンシーおよび既存金融機関がティアIV SANクラスター上のコアデータベースを暗号化するため、年平均成長率(CAGR)19.05%を記録しています。マレーシア データセンター ストレージ市場におけるBFSIの市場規模は、オープンAPIエコシステムおよびリアルタイム不正検知分析に牽引され、2031年までに3億3,240万米ドルに近づくと予想されています。
政府省庁はクラウドファースト政策に基づき、国勢調査や税務ワークロードを主権クラウドへ移行しながら、機密データはオンプレミスのフラッシュ保管庫に保持しています。OEE(総合設備効率)ダッシュボードやAI支援品質検査を導入する製造業の中小企業も、マレーシア データセンター ストレージ市場における段階的なアレイ出荷の増加を促進しています。
フォームファクター別:ラックマウント型の優位性とコンポーザブルの革新
ラックマウント型アレイは、汎用的なキャビネット寸法と既存PDUの再利用により2025年の支出の62.70%を占めました。コンポーザブル分散型基盤は年平均成長率(CAGR)14.78%を示しており、ハイパースケーラーにGPU、CPU、NVMeプールの動的割り当てを可能にし、過剰プロビジョニングを約45%削減しています。液体冷却およびOpen Compute Projectの仕様に準拠したマレーシア データセンター ストレージ市場への参入企業は、レガシーシャーシベンダーを上回るペースで成長すると見込まれています。
ブレード型・モジュラー型エンクロージャは、スペースと保守性がその他の要素に優先される通信ハットや災害復旧バンカーでの利用が継続しています。これらのセグメントが一定のシェアを維持することで、マレーシア データセンター ストレージ市場内のマルチベンダー競争が守られています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
インターフェース別:SAS/SATAの安定性とNVMeへの転換
レガシーのSAS/SATAは2025年のポート出荷数の53.85%を占めました。NVMeの年平均成長率(CAGR)16.12%は、PCIe 5.0レーンを飽和させ、マイクロ秒レベルのアクセスを要求するGPUクラスターに支えられています。NVMe HDDのプロトタイプはプロトコルのギャップを橋渡しし、オペレーターがフラッシュと磁気メディア全体にわたる管理スタックを統合できるようにする可能性があり、これはマレーシア データセンター ストレージ市場内のコストモデルを再構成する可能性のある動向です。
ファイバーチャネルは規制対象のBFSI領域で依然として主流を維持しています。iSCSIは10GbEスイッチの設備投資がすでに消化されたブランチ環境で継続して利用されています。それでもなお、クアラルンプールの2か所の取引フロアでのNVMe・オーバー・ファブリックのパイロット導入が、マレーシア データセンター ストレージ市場における次世代パフォーマンスへの一歩を示しています。
地域分析
ジョホールバルは2025年において1.6GWを超える稼働容量を擁し、マレーシア データセンター ストレージ市場の中核を担っており、100億米ドルを超えるハイパースケール投資が公表されています。ジョホール・シンガポール特別経済区は、整合されたコンプライアンスフレームワークのもとで国境を越えたクラウドトラフィックをさらに制度化し、コーズウェーを挟んだメトロクラスターSANのレプリケーションを促進しています。スランゴール州のサイバージャヤコリドーは引き続き国内のエンタープライズの中枢として機能しており、Googleのマレーシア初のデータセンターとVantageによる256MWキャンパスを擁し、コロケーションホールは2025年第1四半期に82%の稼働率を報告しており、フラッシュアレイの安定した更新サイクルを確保しています。
クアラルンプールはトランザクション系ワークロードを牽引し、クラウドファースト政策に取り組む省庁のハイブリッド移行を推進しています。今後予定されているMicrosoftのクラウドリージョンは、近隣のエッジキャッシュ層に相当量のAI学習需要を取り込み、マレーシア データセンター ストレージ市場全体でフラッシュおよびNVMeインターフェースの採用を加速させる見込みです。ペナンの電子機器分野の中小企業約3,000社はインダストリー4.0のパイロット導入を加速させており、それぞれが小規模ながら増殖するNASアプライアンスを導入しており、2030年までに累積で高い2桁台のペタバイトを積み上げています。
サラワク州とサバ州は現在の容量では後れをとっているものの、最も高い成長率を示しています。州政府が資金提供する光ファイバーバックボーンと水力発電を活用した再生可能エネルギーの電力購入契約(PPA)が、再生可能エネルギーの電力フットプリントを求めるオペレーターを引き付け、東マレーシアを次の拡張フロンティアとして位置付けています。パーム油農園やスマート港湾の分散エッジノードがストリーミングデータを地域マイクロデータセンターに集約し、マレーシア データセンター ストレージ市場の地理的範囲を拡大しています。
規制環境
マレーシアにはデータセンターに特化した単一の法律が存在しないため、ストレージの調達および導入は、連邦政府機関(MITIおよびMIDAを含む)、デジタル省(MDECが運用するMalaysia Digitalステータス経由)、および地方自治体にまたがる重層的な承認・コンプライアンス環境によって形作られている。持続可能性の審査は、国のサステナブルデータセンターガイドラインを通じてより明確化されており、新設施設にISO/IEC 30134指標を用いてPUE、CUE、WUEを申告することが求められている。これにより、有効TBあたりの消費電力を削減できる高密度フラッシュおよびソフトウェア定義アーキテクチャへのストレージ更新の選択が影響を受けている。
2026年には、資源管理とハイテク志向をめぐる政策の重点がさらに強まり、新規データセンター申請はAIまたは高度技術関連のプロジェクトへ誘導されるようになった。これにより、ワークロードにとって重要な高スループットストレージの要求水準が引き上げられている。財政面では、2026年1月1日付で、Malaysia Digital(MD)企業向けの輸入関税および売上税の免除が、財務省によるケースバイケースの承認制に移行し、直接的な専門機器に限定されることとなった。これは輸入アレイやコンポーネントの陸揚げコストおよび部品構成の判断に影響を与えうる。BFSIなど規制対象のエンドユーザーにとっては、Bank Negara MalaysiaのRMiT要件が引き続きデータセキュリティ、レジリエンス、災害復旧に関する統制の基盤となっており、マレーシア国内でのコンプライアンス対応SANレプリケーション、暗号化、および改ざん防止バックアップストレージへの需要を後押ししている。
バリューチェーン分析
マレーシアのデータセンターストレージのバリューチェーンは、大部分を輸入に依存する上流コンポーネント(NAND、HDDメディア、コントローラー、NIC/HCA、サーバープラットフォーム)に依存しており、それらがストレージシステムのOEMおよびODMへと集約される。これらのサプライヤーは、ハイパースケーラー、コロケーション事業者、企業データセンターが使用するオールフラッシュアレイ、ハイブリッドシステム、ソフトウェア定義スタックを提供している。流通およびソリューション提供は通常、アーキテクチャを設計し、ネットワークおよびコンピュートを統合し、設置、保守、マネージドサービスを提供する現地のチャネルパートナーおよびシステムインテグレーターを通じて行われ、調達はジョホールおよびサイバージャヤ回廊における広範なデータセンター建設に組み込まれることが多い。
国内での価値獲得は、中核的なハードウェア製造よりも、エンジニアリング、統合、施設工事、ライフサイクル運用の分野で強い。MIDAのDigital Ecosystem Acceleration(DESAC)制度(2027年12月31日まで有効)などの政府関連プログラムは、ネットワークインフラ、システム統合、冷却、電力システムにわたる国内能力の構築を促進しており、これがサステナブル運用や高密度ホールに合わせた構成選択を含むストレージ導入のあり方を形作っている。大規模なハイパースケール投資家も国内サプライヤーの参加を強調しており、例えばAirTrunkは現地サプライヤーへ4億2,300万リンギットの契約を発注し、目標を50億リンギットに拡大するとしている。これは、国内で提供されるサービスおよびインフラパッケージが輸入ストレージハードウェアと並存する環境を強化している。
競合状況
マレーシア データセンター ストレージ市場は中程度の集中度にあり、Dell Technologies、Hewlett Packard Enterprise、NetAppが集合的にリーダーシップを保持しながらも、Pure StorageとHuaweiから激しい追い上げを受けています。ジョホールのハイパースケール建設に連携したDellのパートナーファーストストレージ施策は、2027年までにマネージドアカウントを4倍にすることを目指しています。NetAppのワークロード対応ファブリックはGoogle Cloudのデュアルリージョン戦略と緊密に統合され、規制対象のハイブリッド環境でニッチを確立しています。Pure Storageはランディングエーアイ(LandingAI)に投資し、主権AIクラスターにFlashBlade//Eを展開することで、低炭素フラッシュによる差別化を鮮明にしています。
主権AIコントラクトを背景に成長するHuaweiは、ARMベースのサーバーとOceanStorアレイをバンドル提供し、確立されたベンダーと価格性能比で競合して、マレーシア データセンター ストレージ市場内に価格下押し圧力をもたらしています。Seagateのハーモニック磁気記録(HAMR)ロードマップは、コンプライアンス対象企業のコールドアーカイブに不可欠な将来の高容量HDDの継続性を確保しています。一方、ホワイトラベルのオリジナル設計製造業者(ODM)はオープンラック標準を採用するハイパースケーラーに対応し、ティア1ベンダー以下のシェアを分散させ、強固なベンダー競争を確保しています。
戦略的な動きとしては、Equinixが関税上昇リスクをヘッジするために再生可能エネルギーの電力購入契約(PPA)を追求していること、そしてVantage Data Centersの60億リンギット(RM)規模のサイバージャヤプロジェクトが当初から液体冷却コンポーザブルファブリックを組み込んでおり、マレーシア データセンター ストレージ市場全体で密度最適化フラッシュ列とGPU連携NVMeファブリックへの業界の転換を示しています。
マレーシア データセンター ストレージ産業のリーダー企業
Dell Inc.
Hewlett Packard Enterprise
NetApp Inc.
Huawei Technologies Co. Ltd.
Kingston Technology Company Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
2026年のAI関連データセンター承認へのマレーシアの転換は、ソブリンAIインフラの展開とあわせて、高スループットのNVMe設計、GPU隣接型並列ファイルシステム、モデル訓練パイプライン向けに最適化されたオブジェクトストレージを提供できるストレージサプライヤーに新たな市場余地を生み出している。同時に、プロバイダーはISO/IEC 30134のもとでより厳格なサステナビリティ報告要件を満たす必要がある。20億リンギットの政府コミットメントに支えられたソブリンAIクラウド構想は、暗号化された基幹アレイや改ざん防止バックアップを含む、コンプライアンス対応の国内ストレージ層への需要を支えており、これらは省庁や規制業界が利用するハイブリッドクラウド運用モデルと統合可能である。
第二の機会は、データセンターのサプライチェーンおよびサービス層の現地化である。ネットワークインフラ、冷却、電気コンポーネントにおける国内能力構築を目指すDESAC関連の優先事項は、地元のシステムインテグレーターおよびマネージドサービスプロバイダーが、高密度ラック、テレメトリー、ライフサイクル最適化サービスとストレージをパッケージ化する余地を生み出している。これらのサービスは、サステナブルデータセンターガイドラインのもとでのエネルギーおよび水効率報告要件を支援するものである。需要側の勢いは、JHB3やJHB4などのAirTrunkの開発を含む、ジョホールにおけるハイパースケールおよびコロケーションの拡大にも引き続き結びついており、これは大規模かつペタバイト単位の複数展開を持続させ、供給を確保し、NAND/HDDの価格変動を管理し、予測可能な更新・保守SLAを提供できるベンダーが優位に立つ状況を生んでいる。
最近の業界動向
- 2026年6月:マレーシアのデベロッパーMRCBは、Perintis Akal Sdn Bhdとの協業を発表し、ブキット・ジャリルにおいて総開発費21億リンギットのAI対応データセンターを開発すると発表した。このプロジェクトは、クアラルンプール回廊に高密度かつAI志向のサイトを追加するものであり、企業およびソブリンワークロードに対応する低遅延フラッシュアレイ、NVMeファブリック、レジリエントなバックアップ層への潜在需要を拡大する。
- 2026年5月:Equinixは、クアラルンプールに新設の専用IBX施設(KL2)を開発する計画を発表した。これは約1億9,000万米ドルの投資プログラムの一環であり、完成時には2,200台超のキャビネットを目標としている。この追加により、マレーシアにおけるキャリアニュートラルな相互接続能力が強化され、企業がコロケーション型ストレージと規制対象・遅延感受性の高いアプリケーション向けクラウドオンランプを組み合わせるハイブリッドアーキテクチャを支援する。
- 2024年10月:Oracleは、マレーシアにおけるクラウドインフラ投資として65億米ドルの計画を発表した。このコミットメントは、ハイパースケール主導の容量拡張を後押しし、マレーシアのアベイラビリティゾーンにおける基幹オールフラッシュアレイ、拡張可能なオブジェクトストレージ、災害復旧レプリケーションにわたるストレージ需要を牽引する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、企業、コロケーション、ハイパースケール施設内に導入され、デジタルワークロードの保存および提供に用いられるデータセンターストレージシステムおよび関連ストレージアーキテクチャに対するマレーシア国内の支出を対象とする。
対象範囲外:一般的なコンピュートサーバー、純粋なネットワーク機器、およびストレージシステム収益に直接結びつかない建物レベルのデータセンター建設コストは除外する。
セグメンテーション概要
- ストレージ技術別
- ネットワーク接続ストレージ(NAS)
- ストレージエリアネットワーク(SAN)
- ダイレクトアタッチドストレージ(DAS)
- オブジェクトおよびテープストレージ
- ストレージタイプ別
- 従来型HDDアレイ
- オールフラッシュアレイ(AFA)
- ハイブリッドストレージ
- データセンタータイプ別
- コロケーション施設
- ハイパースケーラー/クラウドサービスプロバイダー
- エンタープライズおよびエッジ
- エンドユーザー別
- ITおよび通信
- BFSI(銀行・金融サービス・保険)
- 政府および公共部門
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造業
- フォームファクター別
- ラックマウント型
- ブレード型・モジュラー型
- 分散型/コンポーザブル型
- インターフェース別
- SAS/SATA
- NVMe
- ファイバーチャネルおよびiSCSI
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、マレーシアのデータセンターの分布と需要要因のマッピングから始まり、それを現地の立地条件に即した現実的なストレージニーズへと変換していく。私たちは通常、Malaysia Digital Economy Corporation(MDEC)、マレーシア統計局、Bank Negara Malaysia、マレーシア通信・マルチメディア委員会(MCMC)などの公開統計や政策動向を活用しており、これらはIT支出、接続性の準備状況、企業のデジタル化を把握するのに役立つ。
インフラの実態を把握するため、国際電気通信連合の指標、マレーシアの輸入動向に関する税関・貿易関連の公開資料、およびストレージやフラッシュ採用動向に関する査読済み研究も参照する。企業の年次報告書、投資家向け説明資料、信頼性のある報道は、容量発表とその時期を照合するために用いられ、特許データベースは技術動向の転換(例えばインターフェースの移行など)を把握するのに役立つ。必要に応じて、企業財務やインテリジェンス、ニュースおよび財務、輸出入出荷レベルの情報に関する有料サブスクリプションを用いて、市場参加者を検証し、モデル化された範囲の現実性を確認する。ここに挙げたソースは例示であり、収集、検証、および明確化のために他にも多くの公開文書やデータベースが検討された。
一次インタビューおよび調査
一次調査は、デスクリサーチの結果がストレージの購買サイクル、典型的な導入選択、更新需要と拡張需要の割合という点で何を意味するかを検証するために用いられる。私たちはデータセンター運営者、ストレージチャネルパートナー、システムインテグレーター、大手エンドユーザーなど多様な相手と対話し、想定が特定の購買者タイプに過度に偏らないよう、マレーシア国内の主要な需要クラスターにわたって情報を確認している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:25% | 経営幹部(CXO):14% |
| 中堅層:61% | 機能/部門リーダー:34% |
| 小規模プレイヤー:14% | マネージャー:52% |
市場規模算定と予測
規模算定は、マレーシアのデータセンター拡張の兆候を需要プールとして用いるトップダウン方式の構築から始まり、それを現地のアーキテクチャ選択を反映した採用率および支出比率を通じてストレージ価値へと変換する。実務上、このモデルは、発表済みおよび稼働開始済みの容量追加、平均ラック密度の変化(AI対応アップグレードを含む)、ハイパースケールとコロケーション展開のバランス、ストレージインターフェース構成の変化(SASおよびSATA対NVMe)、平均販売価格を経時的に変化させるHDDからオールフラッシュへの移行ペースなどの変数を追跡する。
合計値は、調達サイクルに関するチャネルからのフィードバック、サンプルとして抽出したシステム価格帯に見込まれる単位数量を乗じたもの、およびマレーシアにおけるサプライヤーとインテグレーターの収益エクスポージャーとの整合性チェックなど、選択的なボトムアップ検証を通じて裏付けられる。市場の一部を直接観測できない場合、既知の導入パターンに基づいた保守的な範囲でギャップを処理し、その後アナリストによるレビューを行って想定の一貫性を保つ。
予測にあたっては、成長を単一の曲線に無理に当てはめないようシナリオ分析を用い、シナリオは想定されるデータセンターの稼働開始時期、企業のクラウド移行ペース、回答者が最も妥当と考えるストレージ価格の変動に基づいている。最終予測は、算出結果がストレージ購買者が報告する更新時期や、運営者が見込む新規容量増強の見通しと整合した場合にのみ採用される。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、数値が単一のデータ系列や単一のインタビュー群に依存しないようにしている。私たちは、モデル化された結果を、データセンター容量の追加、公表された投資発表、ストレージ技術の選好における観測可能な変化などの独立した指標と比較し、外れ値を調査した上で最終承認を行う。
算術の正確性、単位の整合性、想定の論理性を再確認するために第二のアナリストによるレビューが行われ、主要な入力値に変化があった場合やインタビューでのフィードバックが乖離した場合には、情報源に再度連絡を取る。レポートは毎年更新され、重要な事象が発生した場合には中間的な更新も行われる。また、納品前には最終確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによるマレーシアデータセンターストレージ市場規模と他社発表推計との比較
マレーシアのデータセンターストレージに関して公表されている市場規模は、同じ国を対象としていても異なることがある。これは、市場の境界設定が常に同じ方法で行われているわけではなく、予測年も一致していないためである。また、ある推計が発表情報により強く依存し、別の推計が導入済み基盤により強く依存している場合にも差異が生じ、これは当該年の需要として何をカウントするかに影響を与える。
稼働開始済みのデータセンター容量追加、運営者およびインテグレーターが共有した調達時期、NVMeおよびオールフラッシュシステムへの移行観測などの証拠は、Mordor Intelligenceの2026年推計をマレーシアにおける実際の導入・更新動向に結びつけるための確認材料となっている。残るギャップは通常、隣接する範囲の選択(例えば、より広範なストレージソフトウェアおよびサービスを含めるかどうか)、フラッシュメディアの価格下落に関する前提の違い、および年末の容量開始や延期を見逃す可能性のある更新周期の違いに起因する。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.01 B (2026) | |
| 地域コンサルティング会社A | USD 0.92 B (2026) | 発表済みのハイパースケールプロジェクトのみを重視するより狭い需要プールを使用しており、企業向けアレイに対して保守的な更新想定を適用しているため、コロケーション主導の拡大を過小評価する可能性がある。 |
| 業界団体B | USD 1.18 B (2026) | より広範なストレージ支出項目(ソフトウェアやサポート層など)を含んでいるとみられ、フラッシュ価格の正常化を十分に反映していない、より高い平均システム価格を使用している。 |
これら3つの数値の差は、主にストレージの範囲設定の方法と、モデル内での価格および更新時期の扱い方に起因している。需要プールを容量展開と購買者の更新行動に基づいて固定し、実務的な価格・数量レンジと総額を照合することで、最終数値は意思決定に対して説明可能かつ再現可能なものとなっている。


レポートで回答されている主要な質問
マレーシア データセンター ストレージ市場の現在の規模はどのくらいですか?
マレーシア データセンター ストレージ市場は2026年に10億1,000万米ドルであり、2031年までに17億9,000万米ドルに成長する見込みです。
マレーシアにおけるリーディングストレージ技術は何ですか?
ストレージエリアネットワーク(SAN)がリーディング技術であり、2025年に38.05%の収益シェアを保持し、ネットワーク接続ストレージ(NAS)が年平均成長率(CAGR)15.72%で最も速く成長しています。
ハイパースケール投資はストレージ需要にどのような影響を与えますか?
特にジョホールバルにおける100億米ドルを超えるハイパースケールプロジェクトが、マレーシア データセンター ストレージ市場全体でフラッシュおよびNVMeベースのシステムに対するマルチペタバイト規模の需要を牽引しています。
オールフラッシュアレイはなぜ普及が進んでいるのですか?
AI学習、リアルタイム分析、およびサブミリ秒レベルのアプリケーションニーズが、企業をオールフラッシュアレイへと推進しており、2031年にかけて年平均成長率(CAGR)16.92%で成長すると予測されています。
最も高い成長を示している地域はどこですか?
ジョホールバルが絶対容量でリードし、スランゴール州のサイバージャヤがエンタープライズの中枢として機能し、東マレーシア(サラワク州とサバ州)が新たなグリーンエネルギーデータセンターにより最も高い成長率を示しています。
市場が直面している主な課題は何ですか?
ティアIII/IV施設の高い設備投資、ストレージアーキテクチャ分野の人材不足、およびグローバルなNAND/HDD価格の変動が、迅速な展開を制限する主要な逆風要因です。
最終更新日:



