
Taille et part du marché du stockage dans les centres de données en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.90 Milliards de dollars |
| Taille du Marché (2026) | 1.01 Milliards de dollars |
| Taille du Marché (2031) | 1.79 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.18 % |
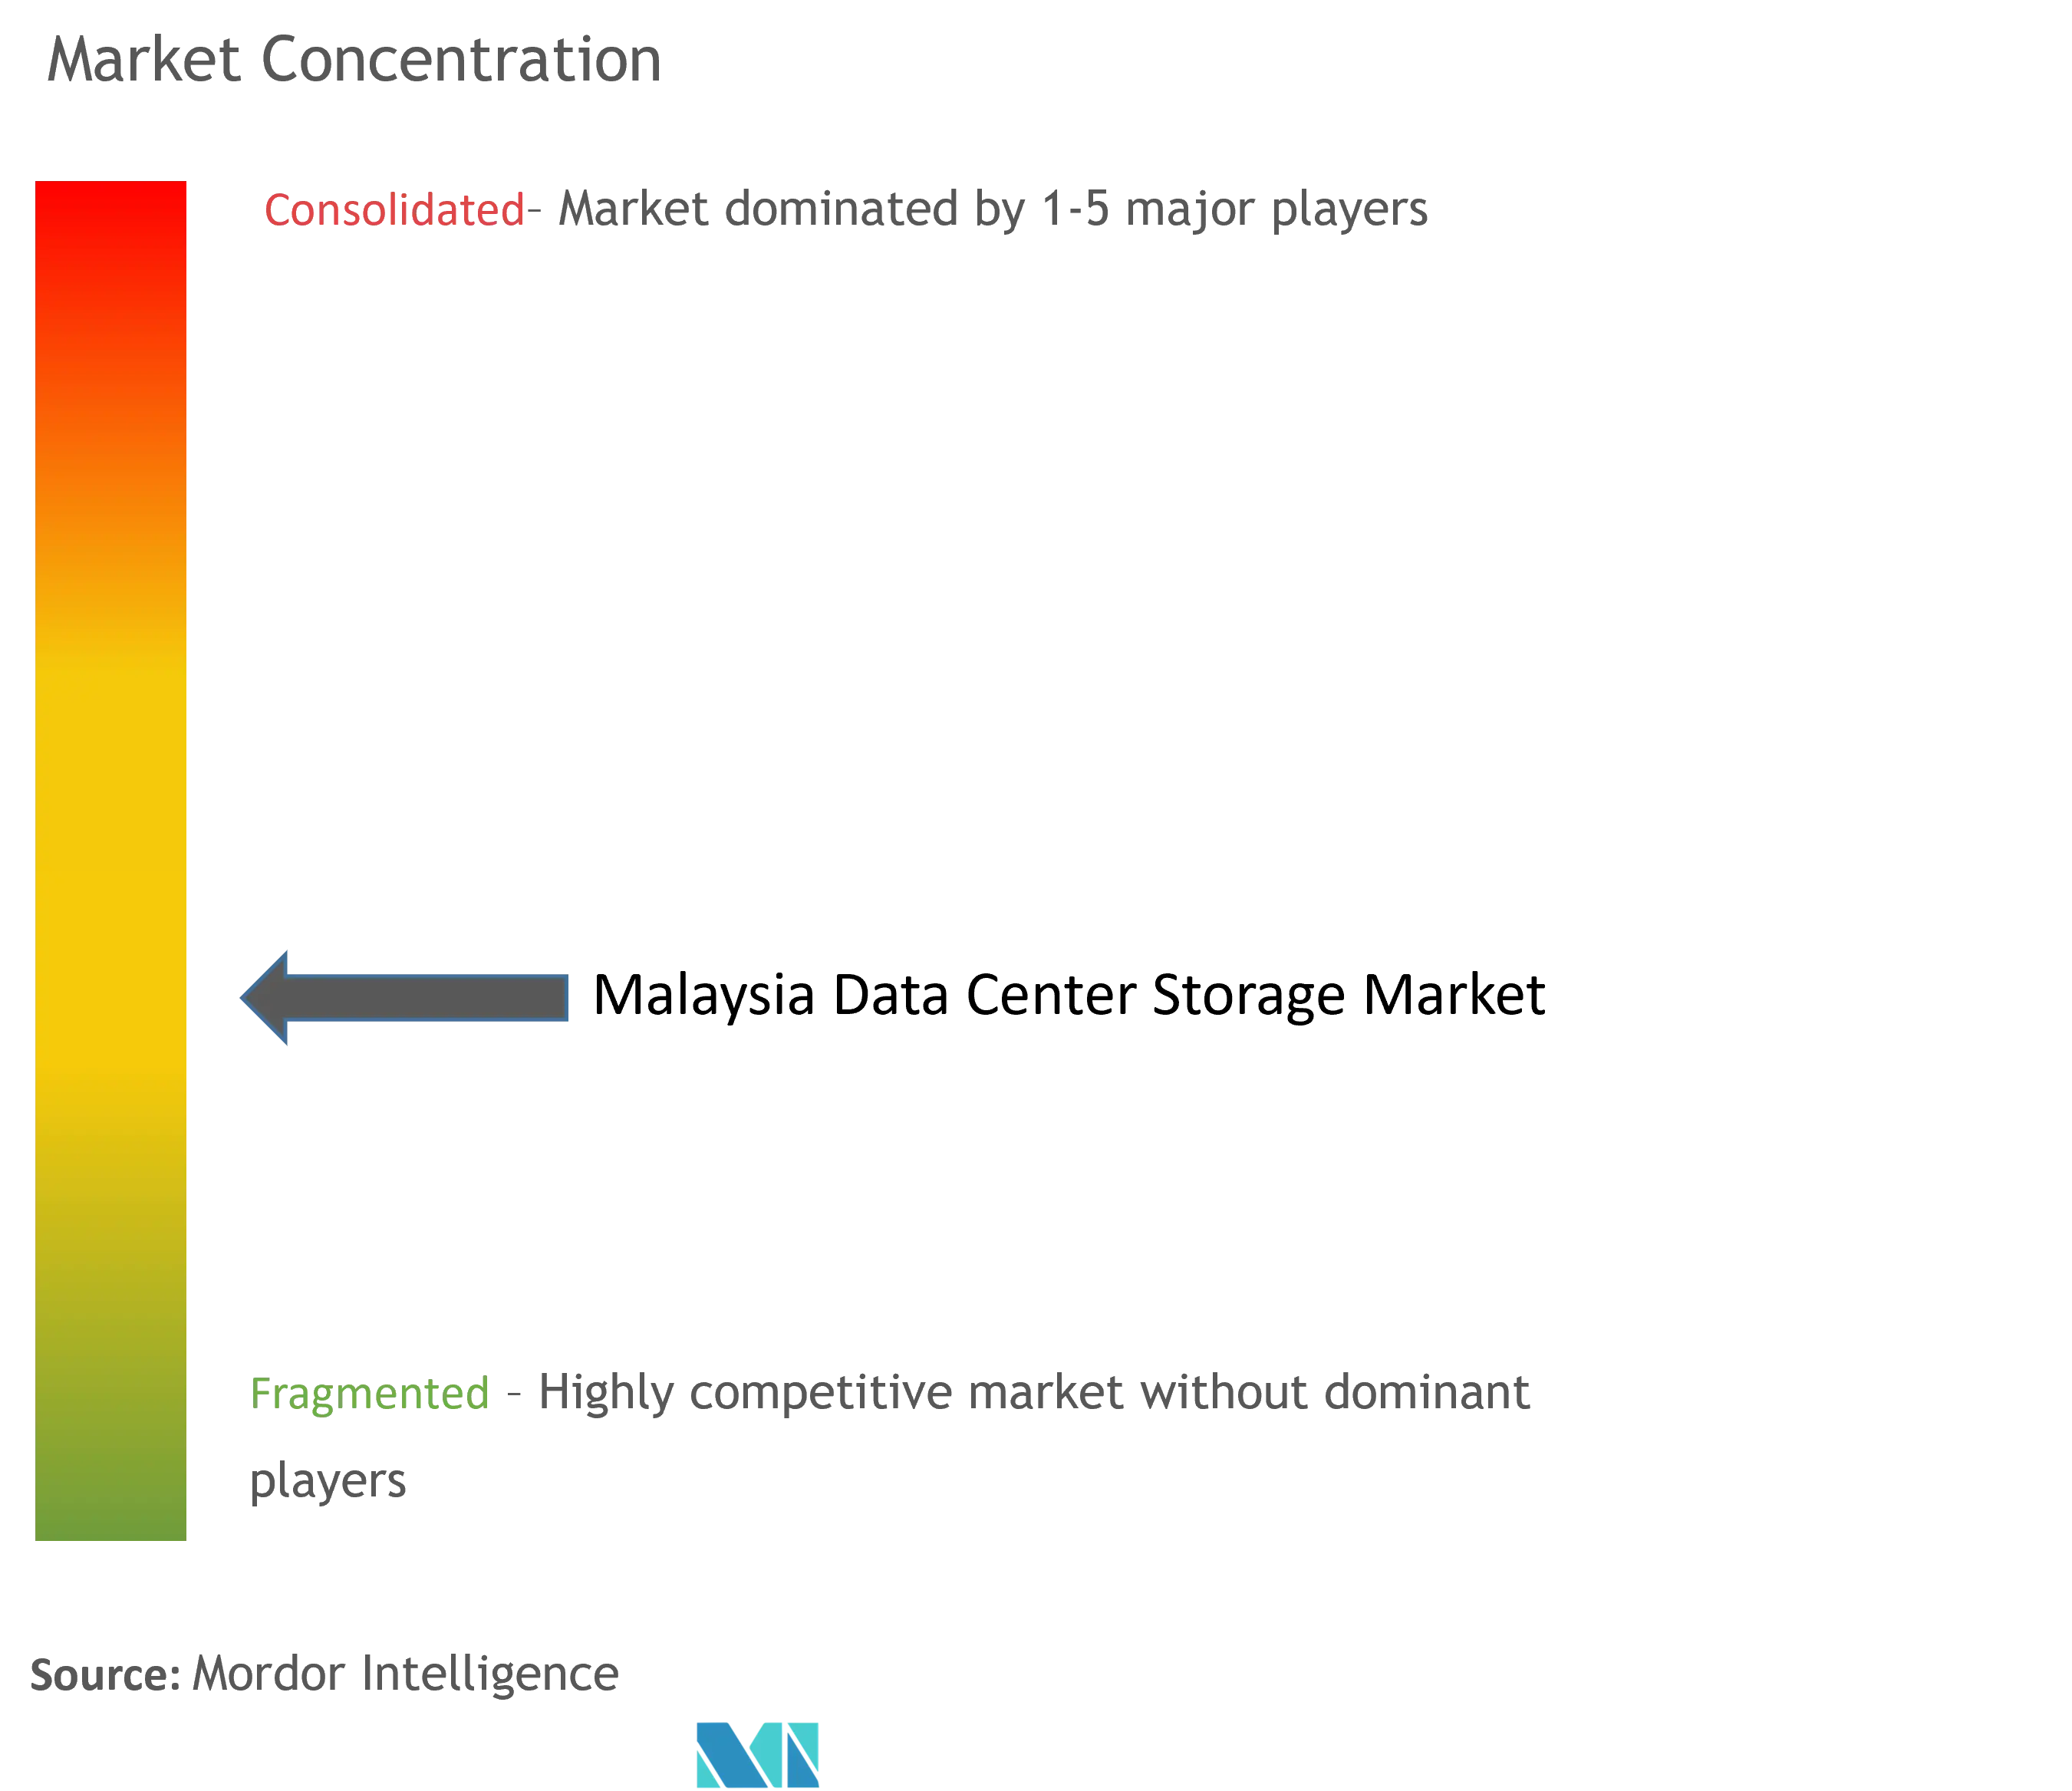
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stockage dans les centres de données en Malaisie par Mordor Intelligence
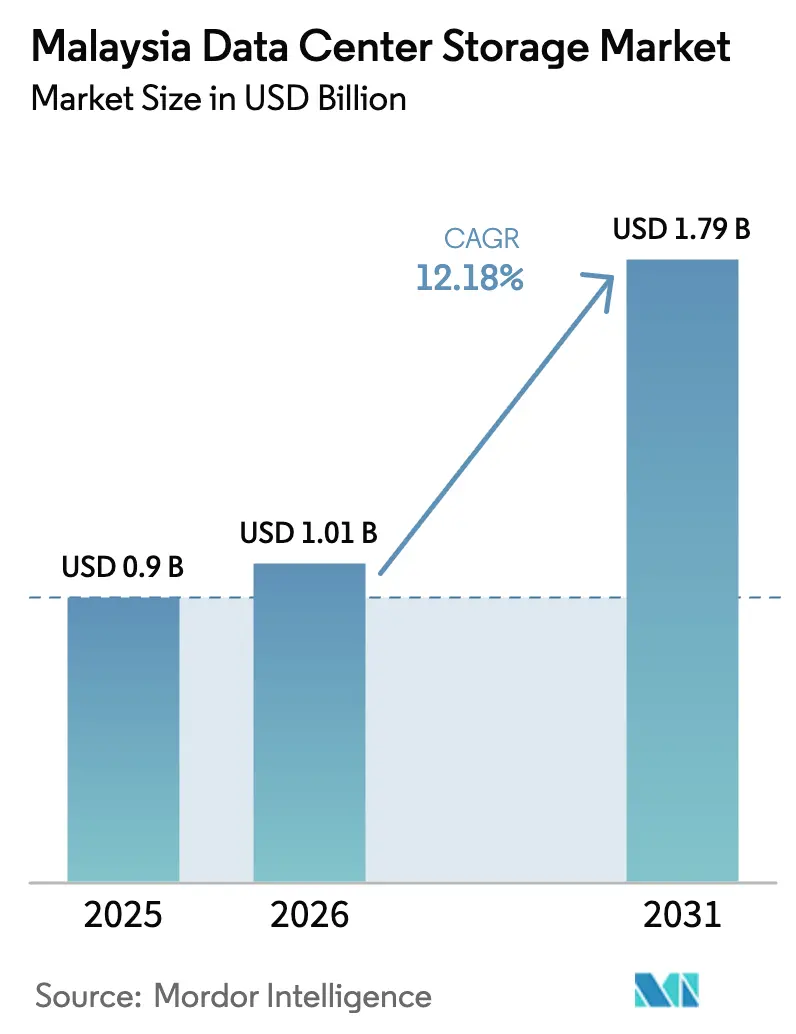
La taille du marché du stockage dans les centres de données en Malaisie devrait croître de 0,90 milliard USD en 2025 à 1,01 milliard USD en 2026, avec des prévisions atteignant 1,79 milliard USD d'ici 2031, à un TCAC de 12,18 % sur la période 2026-2031. L'accélération des dépenses d'investissement hyperscale, l'épine dorsale nationale en fibre optique et la première plateforme d'IA souveraine à pile complète du pays placent le marché du stockage dans les centres de données en Malaisie sur une trajectoire de croissance plus prononcée que tout autre pair de l'ASEAN. Les charges de travail axées sur l'IA, les déploiements de cœurs 5G autonomes et les amendements stricts relatifs à la résidence des données accélèrent la transition des baies de disques durs vers des architectures centrées sur le flash et définies par logiciel. Les seuls projets de construction hyperscale à Johor Bahru dépassent 1,6 GW de capacité, alimentant une demande en plusieurs pétaoctets pour le stockage de niveau entreprise, tout en intensifiant la concurrence entre les fournisseurs pour approvisionner des systèmes compatibles NVMe. Le déficit de talents en architecture de stockage et la volatilité des prix des mémoires NAND demeurent les principales contraintes, bien que les fonds gouvernementaux pour les compétences et les incitations fiscales pour l'informatique haute performance en atténuent l'impact.
Points clés du rapport
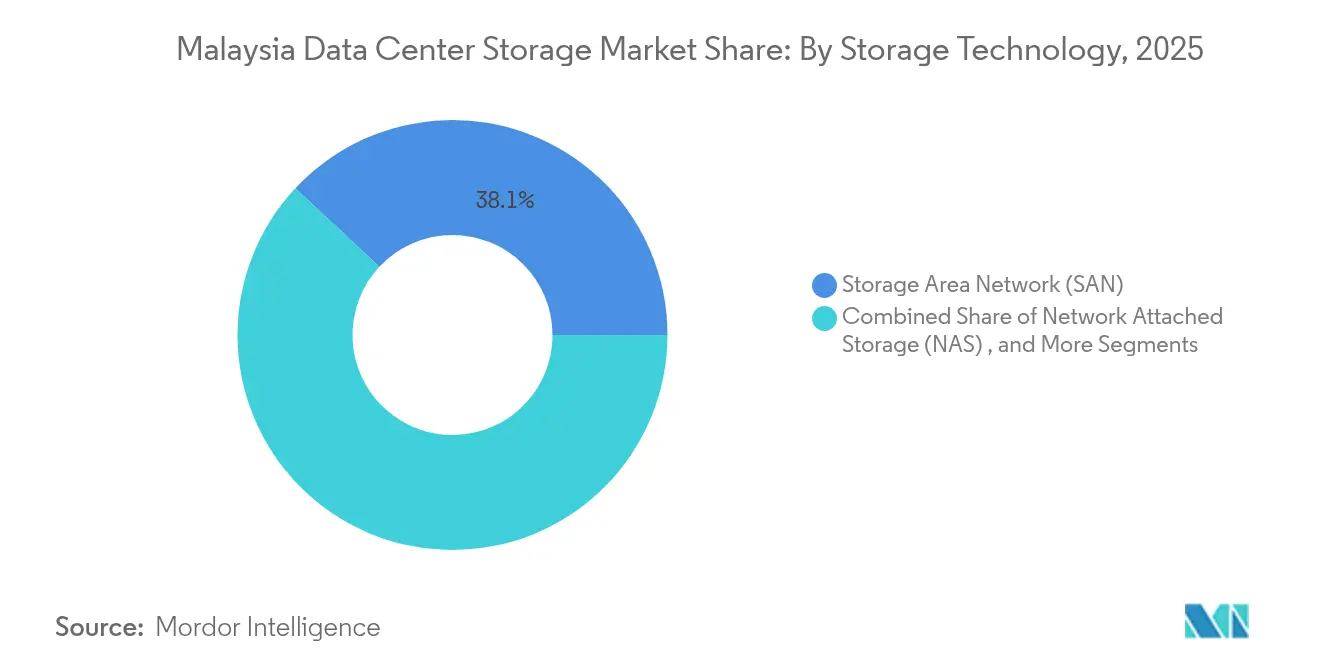
- Par technologie de stockage, les réseaux de stockage (SAN) ont dominé avec une part de revenus de 38,05 % en 2025, tandis que le stockage en réseau (NAS) devrait se développer à un TCAC de 15,72 % jusqu'en 2031.
- Par type de stockage, les baies de disques durs traditionnelles représentaient 46,55 % de la taille du marché du stockage dans les centres de données en Malaisie en 2025, tandis que les baies entièrement flash progressent à un TCAC de 16,92 % jusqu'en 2031.
- Par type de centre de données, les installations de colocation détenaient 53,55 % de la part du marché du stockage dans les centres de données en Malaisie en 2025 ; les opérateurs hyperscale et les fournisseurs de services cloud affichent le TCAC le plus rapide à 17,86 % jusqu'en 2031.
- Par utilisateur final, l'informatique et les télécommunications représentaient 30,95 % de la part en 2025, mais le secteur BFSI devrait croître à un TCAC de 19,05 % jusqu'en 2031.
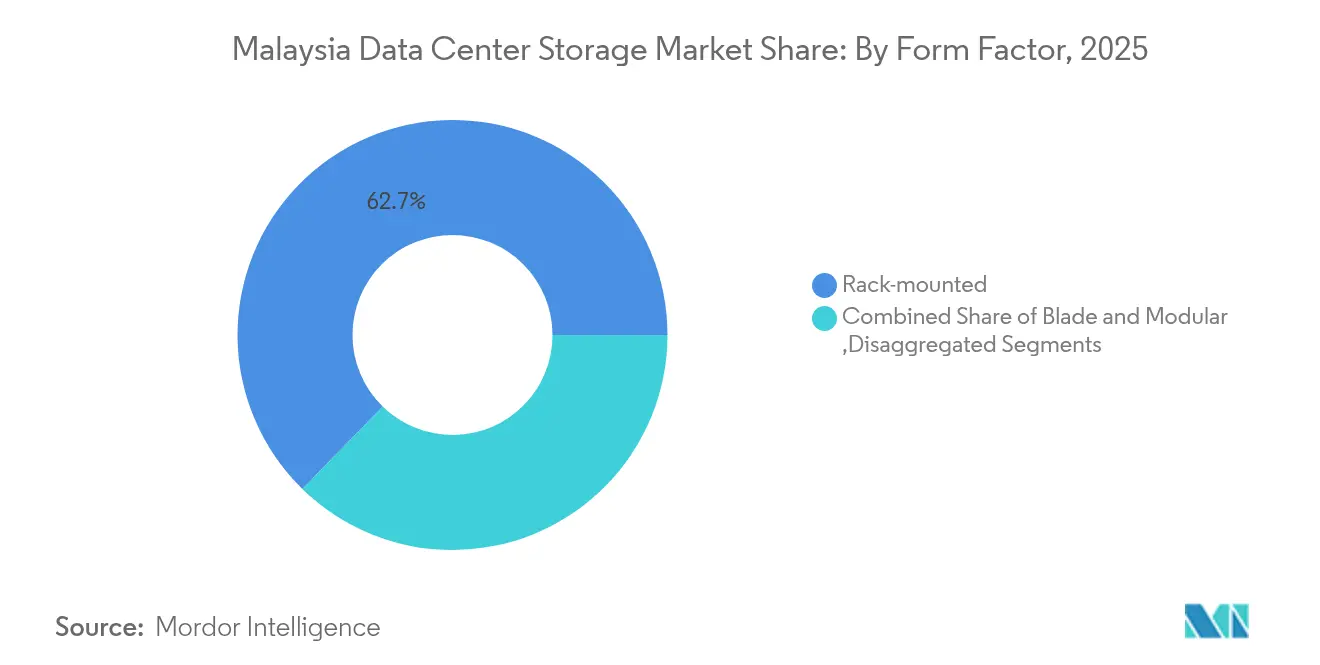
- Par facteur de forme, les systèmes montés en baie dominaient avec 62,70 % de part de revenus en 2025, tandis que les plateformes désagrégées et composables afficheront un TCAC de 14,78 % jusqu'en 2031.
- Par interface, SAS/SATA conservait 53,85 % de part en 2025 ; le NVMe devrait progresser à un TCAC de 16,12 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du stockage dans les centres de données en Malaisie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Projets de construction hyperscale et de colocation rapides | +3.2% | Johor et Selangor | Moyen terme (2-4 ans) |
| Expansion de l'épine dorsale en fibre optique JENDELA Phase 2 | +1.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Déploiement du cœur 5G autonome et des campus 5G privés | +2.1% | Zones urbaines et industrielles | Moyen terme (2-4 ans) |
| Initiatives gouvernementales axées sur le cloud | +1.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Plantations intelligentes et usines intelligentes prêtes pour la périphérie | +0.9% | Péninsule, Sabah, Sarawak | Long terme (≥ 4 ans) |
| Conformité stricte à la résidence des données selon la loi sur la protection des données personnelles (PDPA) | +1.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Projets de construction hyperscale et de colocation rapides
Johor Bahru a doublé sa capacité opérationnelle en 2024 et dépasse désormais 1,6 GW, attirant Google, Microsoft, Oracle et NTT qui s'engagent à investir plus de 10 milliards USD dans de nouveaux campus. Le plan d'Oracle à 6,5 milliards USD, l'installation AI-ready de 150 MW de Princeton Digital Group et la Zone économique spéciale Johor-Singapour signalent un besoin croissant en baies entièrement flash à l'échelle du pétaoctet capables de soutenir le débit d'entraînement de l'IA. Cet afflux pousse le marché du stockage dans les centres de données en Malaisie vers des architectures NVMe qui combinent faible latence et large bande passante, donnant aux fournisseurs disposant d'offres optimisées pour l'IA un avantage concurrentiel
Expansion de l'épine dorsale en fibre optique JENDELA Phase 2
Au début de 2024, une couverture de la population de 81,5 % et près de 40 000 émetteurs modernisés dans le cadre du programme JENDELA de 21 milliards RM ont produit des liaisons gigabit vers 7,5 millions de locaux. L'épine dorsale étendue permet aux PME du cluster semiconducteur de Penang d'adopter des nœuds de stockage distribués pour le contrôle de processus sensible à la latence. Les nœuds périphériques ruraux dans les plantations de palmiers à huile exploitent la portée de JENDELA pour stocker localement les données des capteurs IoT avant de les répliquer vers des centres de colocation, étendant le marché du stockage dans les centres de données en Malaisie vers des districts jusqu'alors mal desservis.[1]Ministère des communications et du numérique, "JENDELA Quarterly Report Q1 2025", mcmc.gov.my
Cœur 5G autonome et campus 5G privés
Le cœur 5G multi-opérateur de Digital Nasional Berhad offre une disponibilité de 99,8 % et une latence ultra-faible, permettant aux usines d'exécuter des analyses de vision machine qui dépendent de baies de cache locales pour une inférence en une fraction de seconde. Les licences 5G privées incitent les pistes d'essai automobiles et les parcs industriels à intégrer des micro-centres de données à proximité des stations de base, gonflant la demande en grappes flash robustifiées certifiées pour les environnements difficiles et propulsant le marché du stockage dans les centres de données en Malaisie au-delà des zones métropolitaines.[2]Digital Nasional Berhad, "Malaysia 5G Network Update 2025," digitalnasional.com.my
Initiatives gouvernementales axées sur le cloud et initiatives de Digital Nasional
Une plateforme nationale de dossiers de santé électroniques d'une valeur de 356 millions USD et l'infrastructure d'IA souveraine équipée de 3 000 GPU imposent des niveaux de stockage conformes aux réglementations sur site pouvant interopérer avec le cloud public. Les agences qui migrent leurs bases de données héritées vers des solutions de logiciel en tant que service (SaaS) ont toujours besoin de coffres-forts locaux pour les données des citoyens protégées par la loi sur la protection des données personnelles (PDPA) amendée, élargissant l'adoption du stockage hybride et du stockage objet sur le marché du stockage dans les centres de données en Malaisie
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépenses d'investissement élevées pour l'infrastructure de niveau III/IV | -2.1% | À l'échelle nationale, centré sur les PME | Moyen terme (2-4 ans) |
| Pénurie de talents en architecture de stockage | -1.8% | Kuala Lumpur et Johor | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement mondiale en mémoires NAND et disques durs | -1.4% | Malaisie dépendante des importations | Court terme (≤ 2 ans) |
| Risque de change ringgit-dollar | -0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées pour l'infrastructure de niveau III/IV
Le respect de la redondance de niveau III augmente les coûts de stockage initiaux de 40 à 60 %, un obstacle pour les 3 000 PME basées à Penang en Malaisie qui budgétisent rarement 500 000 RM par projet. Bien que le fonds Industry4WRD subventionne les modernisations, de nombreuses entreprises retardent les transitions, limitant la pénétration à court terme des baies entièrement flash avancées sur le marché du stockage dans les centres de données en Malaisie
Volatilité de la chaîne d'approvisionnement mondiale en mémoires NAND et disques durs
Les pics de demande induits par l'IA ont conduit des multinationales à signaler des hausses de prix catalogue de 5 à 10 % sur les supports flash et les disques durs. Les acheteurs malaisiens, déjà sensibles aux coûts, renégocient désormais les calendriers d'approvisionnement ou réduisent la capacité prévue, reportant les renouvellements sur le marché du stockage dans les centres de données en Malaisie.[3]WD Technologies, "2025 NAND Market Price Notification", wd.com
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de stockage : Domination du SAN face à l'accélération du NAS
Les réseaux de stockage (SAN) ont capturé 38,05 % de la part du marché du stockage dans les centres de données en Malaisie en 2025, confirmant la demande ancrée en performances au niveau des blocs dans les services financiers et les grappes ERP des usines intelligentes. Les structures SAN haute disponibilité synchronisées entre Cyberjaya et Johor sous-tendent les mandats réglementaires de reprise après sinistre. Le stockage en réseau (NAS), croissant à un TCAC de 15,72 %, séduit les PME qui privilégient le partage de fichiers simplifié et la capacité évolutive sans licences à canal de fibre (FC). La taille du marché du stockage dans les centres de données en Malaisie pour les solutions NAS devrait doubler d'ici 2030, en phase avec l'expansion des charges de travail de contenu créatif et des suites collaboratives.
L'adoption de superpositions de stockage défini par logiciel amplifie la flexibilité des solutions SAN et NAS. Le système PowerScale de Dell, déjà déployé par plus de 16 000 utilisateurs de GPU dans le monde, gagne du terrain auprès des start-ups IA cherchant une consolidation à l'échelle du pétaoctet sans migrations lourdes. Le tissu cloud distribué de NetApp avec Google Cloud offre aux directeurs des systèmes d'information un espace de noms unique entre les installations sur site, les nœuds hyperscale de Johor et les grappes d'IA souveraines, renforçant le leadership hybride sur le marché du stockage dans les centres de données en Malaisie.


Par type de stockage : Résilience des disques durs traditionnels face à l'adoption du flash
Les baies de disques durs conventionnelles détenaient 46,55 % de la part du marché du stockage dans les centres de données en Malaisie en 2025, utilisées pour les archives de vidéosurveillance et les images médicales à faible fréquence qui tolèrent une latence plus élevée. Cependant, les baies entièrement flash progressent à un TCAC de 16,92 %, car l'entraînement de l'IA, les paiements en temps réel et les analyses haute fréquence imposent une latence inférieure à la milliseconde. La taille du marché du stockage dans les centres de données en Malaisie pour le flash devrait dépasser 782,6 millions USD d'ici 2031, malgré les vents contraires macroéconomiques.
Les plateformes hybrides atténuent la tension entre coût et performance : le hiérarchisation automatique dirige les données chaudes vers des pools de disques SSD NVMe tandis que les blocs froids restent sur des disques durs nearline. Les disques HAMR 40 To de Seagate et les prototypes de disques durs NVMe pourraient compresser davantage le coût total de possession, retardant la substitution complète par le flash mais élargissant le nombre total de téraoctets expédiés sur le marché du stockage dans les centres de données en Malaisie.
Par type de centre de données : Primauté de la colocation avec une montée en puissance de l'hyperscale
Les suites de colocation représentaient 53,55 % des revenus en 2025, les entreprises externalisant la résilience et la conformité à des opérateurs spécialisés. Les opérateurs hyperscale, cependant, affichent un TCAC de 17,86 % jusqu'en 2031, propulsés par l'installation Elmina de Google à 2 milliards USD et le lancement tri-zone de Microsoft. Les investisseurs hyperscale intègrent le refroidissement liquide et des structures composables qui redéfinissent les normes de densité, orientant le marché du stockage dans les centres de données en Malaisie vers des enceintes flash au niveau des baies dépassant 700 kW par salle.
Entre-temps, les micro-centres de données de périphérie installent des armoires 42U dans les usines et les plantations pour localiser l'inférence de l'IA. Ces déploiements, bien qu'individuellement modestes, représentent collectivement une contribution à deux chiffres d'ici 2030, soulignant la diversification du marché du stockage dans les centres de données en Malaisie au-delà des métropoles traditionnelles.
Par utilisateur final : L'informatique et les télécommunications en tête, le secteur BFSI s'accélère
Les opérateurs tels que Telekom Malaysia et Maxis, combinés aux plateformes cloud, ont sécurisé 30,95 % des revenus de 2025 grâce aux expansions de la bande passante fibre et aux offres 5G privées. Les services bancaires et financiers, dans le cadre du cadre RMiT révisé de Bank Negara, enregistrent un TCAC de 19,05 % alors que les détenteurs de licences de banques numériques et les institutions établies chiffrent leurs bases de données principales sur des grappes SAN de niveau IV. La taille du marché du stockage dans les centres de données en Malaisie pour le secteur BFSI devrait approcher 332,4 millions USD d'ici 2031, portée par les écosystèmes d'API ouvertes et les analyses de fraude en temps réel.
Les ministères gouvernementaux modernisent les charges de travail de recensement et de fiscalité vers des clouds souverains tout en conservant les données sensibles dans des coffres-forts flash sur site. Les PME manufacturières adoptant des tableaux de bord OEE et l'inspection de qualité assistée par IA stimulent également de manière incrémentale les expéditions de baies sur le marché du stockage dans les centres de données en Malaisie.
Par facteur de forme : Domination des systèmes montés en baie avec l'innovation composable
Les baies montées en rack contrôlaient 62,70 % des dépenses de 2025 en raison des dimensions universelles des armoires et de la réutilisation des unités de distribution d'alimentation (PDU) existantes. L'infrastructure composable désagrégée, affichant un TCAC de 14,78 %, permet aux opérateurs hyperscale d'affecter dynamiquement les pools GPU, CPU et NVMe, réduisant le sur-approvisionnement d'environ 45 %. Les acteurs entrant sur le marché du stockage dans les centres de données en Malaisie qui certifient leurs produits selon les spécifications de refroidissement liquide et du Projet d'informatique ouverte (Open Compute Project) sont en bonne position pour surpasser les fournisseurs de châssis traditionnels.
Les enceintes lames et modulaires subsistent dans les abris de télécommunications et les bunkers de reprise après sinistre où l'espace et la facilité de maintenance priment sur les autres facteurs. Leur part persistante protège la concurrence multi-fournisseurs au sein du marché du stockage dans les centres de données en Malaisie.
Par interface : Stabilité du SAS/SATA face à la transformation par le NVMe
Le SAS/SATA hérité représentait 53,85 % des expéditions de ports en 2025. Le TCAC de 16,12 % du NVMe est ancré par les grappes GPU qui saturent les voies PCIe 5.0 et nécessitent un accès en microsecondes. Les disques durs NVMe prototypes pourraient combler les écarts de protocole, permettant aux opérateurs de fusionner les piles de gestion sur les supports flash et magnétiques - un développement susceptible de reconfigurer les modèles de coûts sur le marché du stockage dans les centres de données en Malaisie.
Le canal de fibre (Fibre Channel) reste un pilier dans les zones BFSI réglementées. L'iSCSI persiste dans les environnements de succursales où les dépenses d'investissement en commutateurs 10 GbE sont déjà engagées. Néanmoins, les pilotes NVMe sur tissu (NVMe-over-Fabrics) dans deux salles de trading à Kuala Lumpur illustrent la prochaine étape de performance pour le marché du stockage dans les centres de données en Malaisie.
Analyse géographique
Johor Bahru ancre le marché du stockage dans les centres de données en Malaisie avec plus de 1,6 GW de capacité opérationnelle en 2025, reflétant plus de 10 milliards USD d'investissements hyperscale déclarés. La Zone économique spéciale Johor-Singapour institutionnalise davantage le trafic cloud transfrontalier dans le cadre de réglementations de conformité harmonisées, encourageant les réplications SAN en grappe métropolitaine à travers la chaussée. Le corridor de Cyberjaya à Selangor demeure le noyau d'entreprise du pays, hébergeant le premier centre de données malaisien de Google et un campus de 256 MW de Vantage ; ses salles de colocation affichent un taux d'utilisation de 82 % au premier trimestre 2025, garantissant des cycles de renouvellement réguliers pour les baies flash.
Kuala Lumpur stimule les charges de travail transactionnelles et les migrations hybrides des ministères qui s'engagent dans des politiques axées sur le cloud. La future région cloud de Microsoft générera une demande substantielle d'entraînement de l'IA vers les niveaux de cache périphérique à proximité, faisant gonfler l'adoption des interfaces flash et NVMe sur le marché du stockage dans les centres de données en Malaisie. Les 3 000 PME électroniques de Penang accélèrent les pilotes Industrie 4.0, chacune intégrant des appareils NAS modestes mais proliférants qui ajoutent cumulativement des pétaoctets à deux chiffres élevés d'ici 2030.
Sarawak et Sabah sont en retard en termes de capacité actuelle mais affichent la plus forte croissance en pourcentage. Les épines dorsales en fibre optique financées par les États et les contrats d'achat d'énergie hydroélectrique verte attirent les opérateurs cherchant des empreintes d'énergie renouvelable, positionnant la Malaisie orientale comme la prochaine vague d'expansion. Les nœuds périphériques distribués dans les domaines de palmiers à huile et les ports intelligents canalisent les données en continu vers des micro-centres de données régionaux, élargissant la portée géographique du marché du stockage dans les centres de données en Malaisie.
Paysage réglementaire
La Malaisie ne dispose pas d'une loi unique spécifique aux centres de données, si bien que l'approvisionnement et le déploiement du stockage sont façonnés par un environnement d'approbation et de conformité en plusieurs strates couvrant les agences fédérales (dont le MITI et le MIDA), le ministère du Numérique (via le statut Malaysia Digital administré par le MDEC) et les autorités locales. L'évaluation de la durabilité est devenue plus explicite avec les lignes directrices nationales pour les centres de données durables, qui exigent notamment que les nouvelles installations déclarent le PUE, le CUE et le WUE selon les indicateurs ISO/IEC 30134. Cela oriente les choix de renouvellement du stockage vers des architectures flash à plus forte densité et des architectures définies par logiciel capables de réduire la consommation d'énergie par To utilisable.
En 2026, l'accent politique s'est resserré autour de la gestion des ressources et du positionnement dans les hautes technologies, les nouvelles demandes de centres de données étant orientées vers des projets liés à l'IA ou aux hautes technologies. Cela relève le niveau d'exigence pour le stockage critique pour les charges de travail et à haut débit. Sur le plan fiscal, à compter du 1er janvier 2026, les exonérations de droits d'importation et de taxe sur les ventes pour les entreprises Malaysia Digital (MD) sont soumises à une approbation cas par cas du ministère des Finances, limitée aux équipements spécialisés directs, ce qui peut affecter les coûts rendus et les décisions de nomenclature pour les baies et composants importés. Pour les utilisateurs finaux réglementés, notamment le secteur BFSI, les exigences RMiT de Bank Negara Malaysia continuent d'ancrer les contrôles en matière de sécurité des données, de résilience et de reprise après sinistre, renforçant la demande de réplication SAN conforme, de chiffrement et de stockage de sauvegarde immuable au sein de la Malaisie.
Analyse de la chaîne de valeur
La chaîne de valeur du stockage pour centres de données en Malaisie repose largement sur des composants amont importés (NAND, supports HDD, contrôleurs, cartes réseau/HCA et plateformes serveurs) avant de converger vers les fabricants OEM et ODM de systèmes de stockage. Ces fournisseurs fournissent des baies tout flash, des systèmes hybrides et des piles définies par logiciel utilisés par les hyperscalers, les opérateurs de colocation et les centres de données d'entreprise. La distribution et la livraison des solutions passent généralement par des partenaires de distribution locaux et des intégrateurs de systèmes qui conçoivent les architectures, intègrent le réseau et le calcul, et fournissent installation, maintenance et services gérés, l'approvisionnement étant souvent regroupé dans des projets plus larges de construction de centres de données à Johor et dans le corridor de Cyberjaya.
La captation de valeur locale est plus forte dans l'ingénierie, l'intégration, les travaux d'installations et les opérations de cycle de vie que dans la fabrication matérielle de base. Les programmes liés au gouvernement, comme le dispositif Digital Ecosystem Acceleration (DESAC) du MIDA (en vigueur jusqu'au 31 décembre 2027), favorisent le développement des capacités nationales dans l'infrastructure réseau, l'intégration de systèmes, le refroidissement et les systèmes électriques, ce qui influence à son tour le déploiement du stockage, y compris les choix de configuration alignés sur des opérations durables et des salles à plus forte densité. De grands investisseurs hyperscale ont également mis en avant la participation de fournisseurs locaux, comme AirTrunk qui a déclaré 423 millions de RM de contrats attribués à des fournisseurs locaux, avec un objectif de croissance jusqu'à 5 milliards de RM, renforçant un environnement où les services et infrastructures fournis localement coexistent avec le matériel de stockage importé.
Paysage concurrentiel
Le marché du stockage dans les centres de données en Malaisie se situe à un niveau de concentration modéré, avec Dell Technologies, Hewlett Packard Enterprise et NetApp occupant collectivement une position de leadership, tout en faisant face à des poursuites vigoureuses de la part de Pure Storage et Huawei. L'initiative Partner-First Storage de Dell, alignée sur les projets de construction hyperscale à Johor, vise à quadrupler les comptes gérés d'ici 2027. Le tissu cloud sensible aux charges de travail de NetApp s'intègre étroitement à la stratégie double région de Google Cloud, se taillant une niche dans les environnements hybrides réglementés. Pure Storage investit dans LandingAI et déploie FlashBlade//E dans des grappes d'IA souveraines, affûtant sa différenciation sur le flash à faible émission de carbone.
Huawei, tirant parti des contrats d'IA souveraine, propose des serveurs à architecture ARM groupés avec des baies OceanStor qui rivalisent avec les fournisseurs établis sur le rapport prix-performance, injectant une pression à la baisse sur les prix au sein du marché du stockage dans les centres de données en Malaisie. La feuille de route HAMR de Seagate garantit la continuité future des disques durs à haute capacité, essentielle pour les archives froides dans les entreprises soumises à des exigences de conformité. Les fabricants d'équipements d'origine (ODM) à marque blanche, quant à eux, servent les opérateurs hyperscale qui adoptent les normes de baie ouverte, fragmentant les parts sous les fournisseurs de niveau 1 et assurant une concurrence robuste entre les fournisseurs.
Parmi les mouvements stratégiques, Equinix poursuit des contrats d'achat d'énergie renouvelable (PPA) pour couvrir la hausse des tarifs, et le projet de 6 milliards RM de Vantage Data Centers à Cyberjaya intègre des structures composables à refroidissement liquide dès la conception, signalant un pivot industriel vers des rangées flash optimisées en densité et des tissus NVMe liés aux GPU sur le marché du stockage dans les centres de données en Malaisie.
Leaders du secteur du stockage dans les centres de données en Malaisie
Dell Inc.
Hewlett Packard Enterprise
NetApp Inc.
Huawei Technologies Co. Ltd.
Kingston Technology Company Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le virage de la Malaisie vers des approbations de centres de données alignées sur l'IA en 2026, ainsi que le déploiement d'une infrastructure d'IA souveraine, crée un espace pour les fournisseurs de stockage capables de proposer des conceptions NVMe à haut débit, des systèmes de fichiers parallèles adjacents aux GPU et un stockage d'objets optimisé pour les pipelines d'entraînement de modèles. Dans le même temps, les fournisseurs doivent répondre à des exigences de reporting de durabilité plus strictes selon la norme ISO/IEC 30134. L'initiative de cloud d'IA souverain, soutenue par un engagement gouvernemental de 2 milliards de RM, soutient la demande de niveaux de stockage conformes et localisés, y compris des baies primaires chiffrées et des sauvegardes immuables, pouvant s'intégrer aux modèles d'exploitation cloud hybride utilisés par les ministères et les secteurs réglementés.
Une deuxième opportunité concerne la localisation de la chaîne d'approvisionnement et de la couche de services des centres de données. Les priorités liées au DESAC visant à développer les capacités nationales dans l'infrastructure réseau, le refroidissement et les composants électriques créent un espace pour les intégrateurs de systèmes locaux et les prestataires de services gérés afin d'associer le stockage à des racks à plus forte densité, de la télémétrie et des services d'optimisation du cycle de vie. Ces services soutiennent les attentes en matière de reporting d'efficacité énergétique et hydrique dans le cadre des lignes directrices sur les centres de données durables. La dynamique de la demande reste également liée à l'expansion hyperscale et de colocation à Johor, notamment les projets AirTrunk tels que JHB3 et JHB4, qui soutiennent des déploiements à grande échelle de plusieurs pétaoctets, où les fournisseurs capables de sécuriser l'approvisionnement, de gérer la volatilité des prix du NAND/HDD et de proposer des cycles de renouvellement et des SLA de maintenance prévisibles gagnent un avantage.
Développements récents du secteur
- Juin 2026 : le promoteur malaisien MRCB a annoncé une collaboration avec Perintis Akal Sdn Bhd pour développer un centre de données prêt pour l'IA à Bukit Jalil, avec un coût de développement brut de 2,1 milliards de RM. Le projet ajoute un site à haute densité et orienté IA au corridor de Kuala Lumpur, élargissant la demande adressable en baies flash à faible latence, en tissus NVMe et en niveaux de sauvegarde résilients alignés sur les charges de travail d'entreprise et souveraines.
- Mai 2026 : Equinix a annoncé son intention de développer une nouvelle installation IBX construite sur mesure (KL2) à Kuala Lumpur dans le cadre d'un programme d'investissement d'environ 190 millions USD, visant plus de 2 200 baies à l'achèvement. Cet ajout renforce la capacité d'interconnexion neutre en Malaisie, soutenant les architectures hybrides dans lesquelles les entreprises combinent stockage colocalisé et accès cloud pour des applications réglementées et sensibles à la latence.
- Octobre 2024 : Oracle a annoncé des plans d'investissement de 6,5 milliards USD dans l'infrastructure cloud en Malaisie. Cet engagement renforce les projets d'expansion de capacité menés par les hyperscalers, qui stimulent la demande de stockage sur les baies tout flash primaires, le stockage d'objets évolutif et la réplication pour la reprise après sinistre dans les zones de disponibilité malaisiennes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les dépenses en Malaisie consacrées aux systèmes de stockage pour centres de données et aux architectures de stockage associées déployées dans les installations d'entreprise, de colocation et hyperscale pour stocker et servir les charges de travail numériques.
Exclusions du périmètre : nous excluons les serveurs de calcul généraux, les équipements de réseau purs et les coûts de construction des centres de données au niveau du bâtiment qui ne se traduisent pas directement en revenus de systèmes de stockage.
Aperçu de la segmentation
- Par technologie de stockage
- Stockage en réseau (NAS)
- Réseau de stockage (SAN)
- Stockage à connexion directe (DAS)
- Stockage objet et sur bande
- Par type de stockage
- Baies de disques durs traditionnelles
- Baies entièrement flash (AFA)
- Stockage hybride
- Par type de centre de données
- Installations de colocation
- Opérateurs hyperscale et fournisseurs de services cloud
- Entreprise et périphérie
- Par utilisateur final
- Informatique et télécommunications
- BFSI
- Gouvernement et secteur public
- Médias et divertissement
- Santé et sciences de la vie
- Fabrication
- Par facteur de forme
- Monté en baie
- Lame et modulaire
- Désagrégé / Composable
- Par interface
- SAS / SATA
- NVMe
- Canal de fibre et iSCSI
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de l'empreinte des centres de données en Malaisie et des moteurs de la demande, puis leur traduction en besoins de stockage réalistes pour les conditions locales des sites. Nous nous appuyons généralement sur des statistiques publiques et des signaux politiques, comme les publications de la Malaysia Digital Economy Corporation (MDEC), du Department of Statistics Malaysia, de Bank Negara Malaysia et de la Malaysian Communications and Multimedia Commission (MCMC), car ceux-ci aident à cadrer les dépenses informatiques, la préparation à la connectivité et la numérisation des entreprises.
Pour ancrer les réalités d'infrastructure, nous nous référons également à des sources telles que les indicateurs de l'Union internationale des télécommunications, les publications douanières et commerciales sur les schémas d'importation de la Malaisie, ainsi qu'à des recherches évaluées par des pairs sur le stockage et les tendances d'adoption du flash. Les rapports annuels des entreprises, les présentations aux investisseurs et une couverture de presse crédible sont utilisés pour vérifier les annonces de capacité et leur calendrier, et les bases de données de brevets permettent de repérer les évolutions technologiques (par exemple, les transitions d'interfaces). Le cas échéant, des abonnements payants pour les données financières et de veille sur les entreprises, l'actualité et les données financières, ainsi que des signaux au niveau des expéditions d'importation ou d'exportation, sont utilisés pour valider les acteurs du marché et vérifier le réalisme des fourchettes modélisées. Les sources listées ici sont illustratives, et de nombreux autres documents et bases de données publics ont également été examinés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver ce que les résultats documentaires impliquent en termes de cycles d'achat de stockage, de choix de déploiement typiques et de répartition entre demande de renouvellement et d'expansion. Nous échangeons avec un ensemble d'opérateurs de centres de données, de partenaires de distribution de stockage, d'intégrateurs de systèmes et de grands utilisateurs finaux, et les données sont vérifiées auprès des principaux pôles de demande en Malaisie afin que les hypothèses ne reposent pas trop sur un seul type d'acheteur.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Segment supérieur : 25 % | Cadres dirigeants : 14 % |
| Segment intermédiaire : 61 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 14 % | Managers : 52 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante qui utilise les signaux d'expansion des centres de données en Malaisie comme bassin de demande, lesquels sont ensuite convertis en valeur de stockage via des ratios d'adoption et de dépenses reflétant les choix d'architecture locaux. En pratique, le modèle suit des variables telles que les ajouts de capacité annoncés et mis en service, les évolutions de densité moyenne des racks (y compris les mises à niveau prêtes pour l'IA), l'équilibre entre déploiements hyperscale et colocation, les changements de mix d'interfaces de stockage (SAS et SATA contre NVMe), ainsi que le rythme des transitions du HDD vers le tout flash qui modifient les prix de vente moyens au fil du temps.
Les totaux sont ensuite corroborés par des vérifications ascendantes sélectives utilisant les retours des canaux de distribution sur les cycles d'approvisionnement, des fourchettes de prix de systèmes échantillonnées multipliées par des volumes unitaires probables, et des vérifications de cohérence par rapport à l'exposition des fournisseurs et intégrateurs au marché malaisien. Lorsque certaines parties du marché ne peuvent pas être observées directement, les écarts sont traités par des fourchettes prudentes ancrées à des schémas de déploiement connus, suivies d'une revue par les analystes pour maintenir la cohérence des hypothèses.
Pour la prévision, une analyse de scénarios est utilisée afin que la croissance ne soit pas forcée dans une seule courbe, et les scénarios sont ancrés aux calendriers attendus de mise en service des centres de données, au rythme de migration vers le cloud d'entreprise et aux évolutions de prix du stockage jugées les plus plausibles par les répondants. La prévision finale n'est retenue qu'après que les résultats s'alignent avec ce que rapportent les acheteurs de stockage sur les fenêtres de renouvellement et ce que les opérateurs anticipent pour les montées en puissance des nouvelles capacités.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin que les chiffres ne dépendent pas d'une seule série de données ou d'un seul ensemble d'entretiens. Nous comparons les résultats modélisés à des indicateurs indépendants tels que les ajouts de capacité des centres de données, les annonces d'investissement public et les évolutions observables des préférences technologiques en matière de stockage, puis nous examinons les valeurs atypiques avant validation finale.
Une deuxième revue par un analyste est utilisée pour revérifier l'arithmétique, la cohérence des unités et la logique des hypothèses, et nous recontactons les sources si une entrée clé change ou si les retours d'entretien divergent. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché du stockage pour centres de données en Malaisie par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le stockage des centres de données en Malaisie peuvent différer même lorsque le même pays est étudié, car la délimitation du marché n'est pas toujours définie de la même manière et les années de prévision ne sont pas alignées. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur les annonces et une autre davantage sur la base installée, ce qui affecte ce qui est comptabilisé comme demande de l'année en cours.
Des éléments tels que les ajouts de capacité de centres de données mis en service, le calendrier d'approvisionnement partagé par les opérateurs et intégrateurs, ainsi que le virage observé vers les systèmes NVMe et tout flash sont les vérifications qui permettent d'ancrer l'estimation 2026 de Mordor Intelligence au comportement réel de déploiement et de renouvellement en Malaisie. Les écarts restants proviennent généralement de choix de périmètre adjacents (par exemple, la prise en compte de logiciels et services de stockage plus larges), de différentes hypothèses de baisse des prix des supports flash, et de différences de cadence de renouvellement qui peuvent manquer les démarrages ou reports de capacité en fin d'année.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,01 milliard USD (2026) | |
| Cabinet de conseil régional A | 0,92 milliard USD (2026) | Utilise un bassin de demande plus restreint qui ne pondère que les projets hyperscale annoncés, et applique des hypothèses de renouvellement prudentes pour les baies d'entreprise, ce qui peut sous-estimer l'expansion tirée par la colocation. |
| Association sectorielle B | 1,18 milliard USD (2026) | Semble inclure un panier de dépenses de stockage plus large (comme les couches logicielles et de support) et utilise une tarification moyenne des systèmes plus élevée qui ne reflète pas totalement la normalisation des prix du flash. |
Entre ces trois chiffres, l'écart provient principalement de la manière dont le périmètre du stockage est défini et dont la tarification et le calendrier de renouvellement sont traités dans le modèle. En maintenant le bassin de demande ancré aux déploiements de capacité et au comportement de renouvellement des acheteurs, puis en recoupant les totaux avec des fourchettes de prix et de volume réalistes, le chiffre final reste explicable et reproductible pour la prise de décision.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du stockage dans les centres de données en Malaisie ?
Le marché du stockage dans les centres de données en Malaisie s'élève à 1,01 milliard USD en 2026 et devrait croître jusqu'à 1,79 milliard USD d'ici 2031.
Quelle technologie de stockage est en tête en Malaisie ?
Les réseaux de stockage (SAN) sont la technologie dominante, détenant 38,05 % de part de revenus en 2025, avec le stockage en réseau (NAS) affichant la croissance la plus rapide à un TCAC de 15,72 %.
Quel sera l'impact des investissements hyperscale sur la demande de stockage ?
Les projets hyperscale dépassant 10 milliards USD, notamment à Johor Bahru, stimulent une demande en plusieurs pétaoctets pour les systèmes basés sur le flash et le NVMe sur le marché du stockage dans les centres de données en Malaisie.
Pourquoi les baies entièrement flash gagnent-elles du terrain ?
L'entraînement de l'IA, les analyses en temps réel et les besoins applicatifs en dessous de la milliseconde poussent les entreprises vers les baies entièrement flash, dont la croissance est prévue à un TCAC de 16,92 % jusqu'en 2031.
Quelles zones régionales affichent la croissance la plus forte ?
Johor Bahru mène en termes de capacité absolue, Cyberjaya à Selangor reste le pôle d'entreprise, et la Malaisie orientale (Sarawak et Sabah) affiche la plus forte croissance en pourcentage grâce aux nouveaux centres de données alimentés par des énergies vertes.
Quels sont les principaux défis du marché ?
Les dépenses d'investissement élevées pour les installations de niveau III/IV, les pénuries de talents en architecture de stockage et la volatilité des prix mondiaux des mémoires NAND et des disques durs sont les principaux vents contraires limitant le déploiement rapide.
Dernière mise à jour de la page le:
- Marché du stockage des centres de données en Afrique
- Marché du stockage pour centres de données en Asie-Pacifique
- Marché du stockage des centres de données en Australie
- Marché du stockage pour centres de données en Autriche
- Marché du stockage pour centres de données en Belgique
- Marché du stockage des centres de données au Canada
- Marché du stockage pour centres de données en Chine
- Marché du stockage pour centres de données à Hong Kong
- Marché du Stockage des Centres de Données en Inde
- Marché du stockage des centres de données en Indonésie
- Marché du stockage des centres de données en Irlande
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.



