
Tamaño y Cuota del Mercado de Reparación de Cartílago de Rodilla
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.62 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
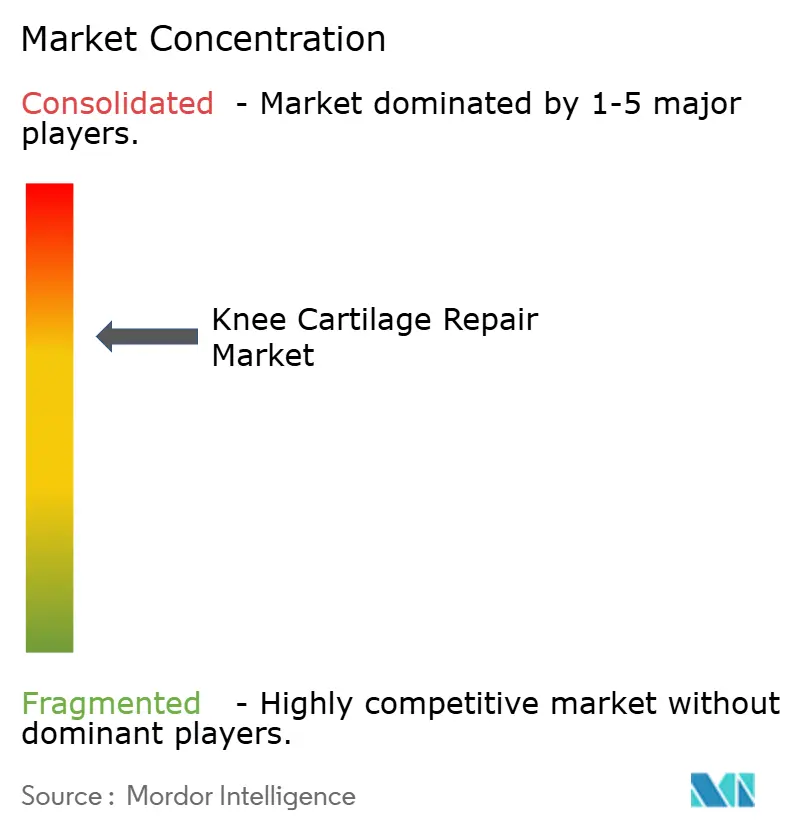
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Reparación de Cartílago de Rodilla por Mordor Intelligence
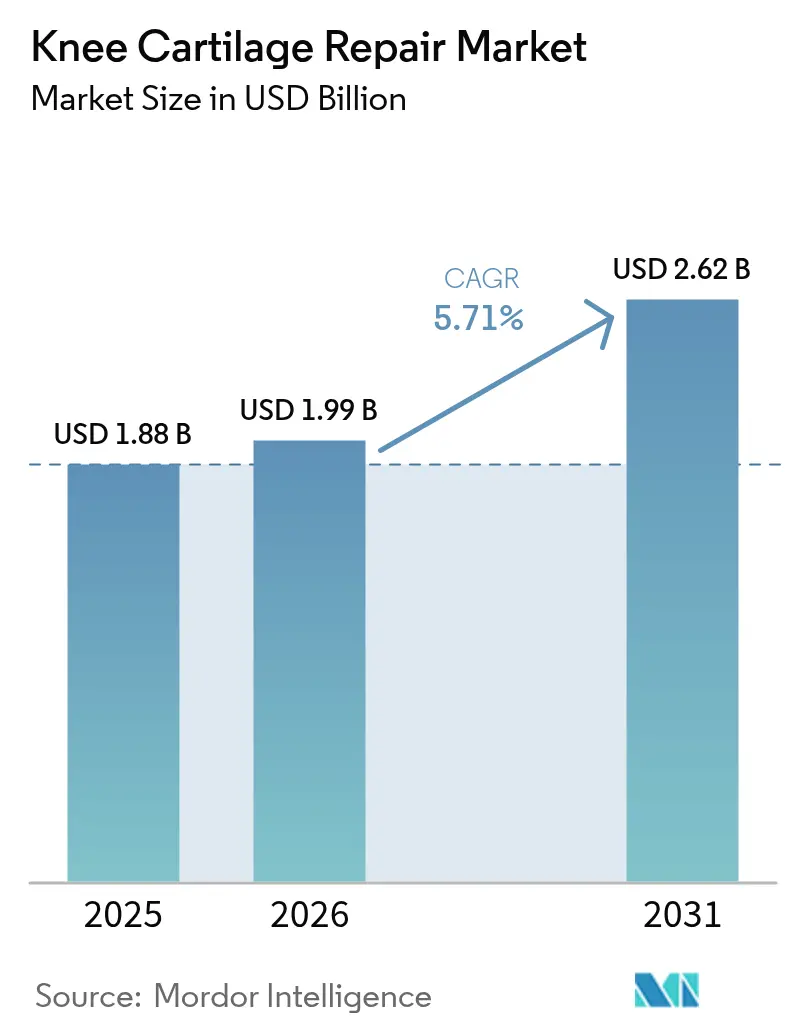
Se espera que el tamaño del mercado de reparación de cartílago de rodilla crezca de USD 1.880 millones en 2025 a USD 1.990 millones en 2026 y se prevé que alcance USD 2.620 millones en 2031 a una CAGR del 5,71% durante el período 2026-2031. El crecimiento sostenido se apoya en el aumento mundial de los casos de osteoartritis de rodilla, una mayor adopción de la cirugía mínimamente invasiva y la tecnología que mejora el diseño de andamiajes y el procesamiento celular. El sólido reembolso en las naciones de ingresos altos y los modelos de atención ambulatoria en expansión amplían aún más el acceso de los pacientes. Al mismo tiempo, la impresión 3D y las plataformas de células alogénicas acortan los plazos de entrega, reducen costos y posicionan a los proveedores para la producción a gran escala.
Conclusiones Clave del Informe
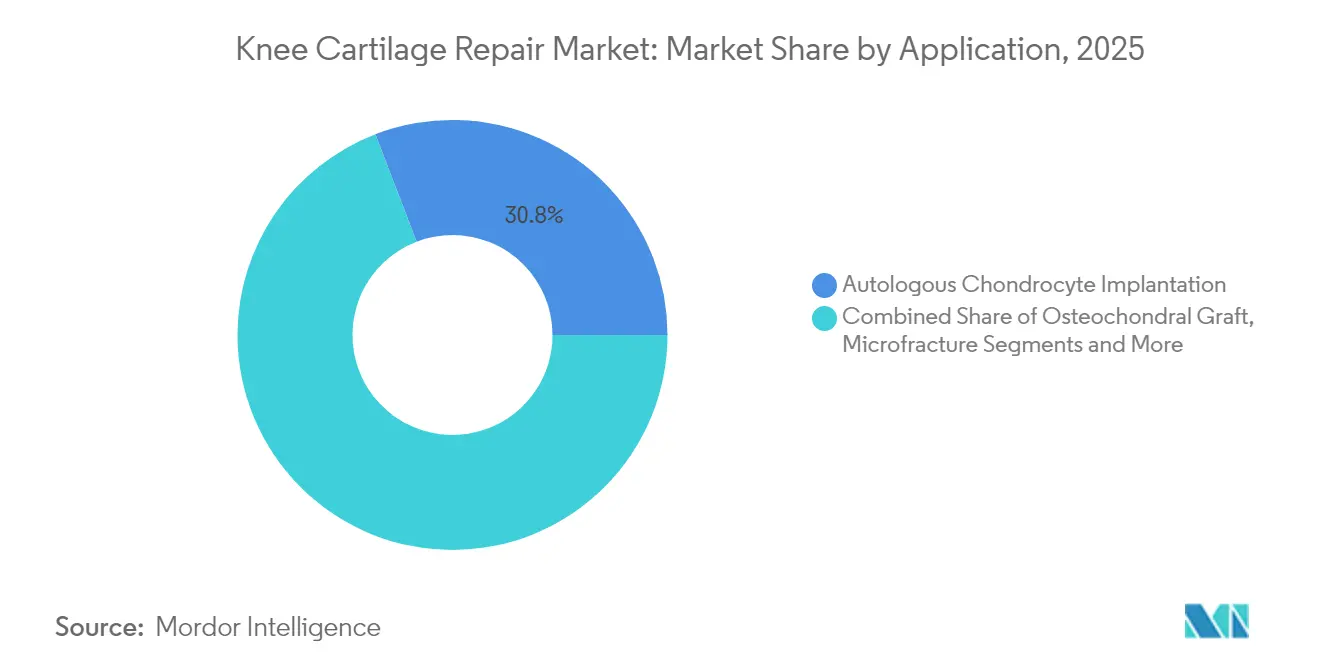
- Por aplicación, el implante de condrocitos autólogos lideró con una cuota del 30,84% del mercado de reparación de cartílago de rodilla en 2025, mientras que los andamiajes sintéticos e impresos en 3D se proyecta que crecerán a una CAGR del 8,56% hasta 2031.
- Por enfoque quirúrgico, la artroscopia convencional representó el 61,92% del tamaño del mercado de reparación de cartílago de rodilla en 2025; los sistemas asistidos por robot registran la CAGR más rápida del 8,01% hasta 2031.
- Por tipo de biomaterial, los andamiajes a base de colágeno representaron el 35,78% del tamaño del mercado de reparación de cartílago de rodilla en 2025; las construcciones osteocondrales bioimpresas en 3D se expandirán a una CAGR del 9,6% hasta 2031.
- Por fuente celular, los condrocitos autólogos dominaron con una cuota del 39,22% del mercado de reparación de cartílago de rodilla en 2025, aunque los condrocitos alogénicos están encaminados a una CAGR del 9,32% hasta 2031.
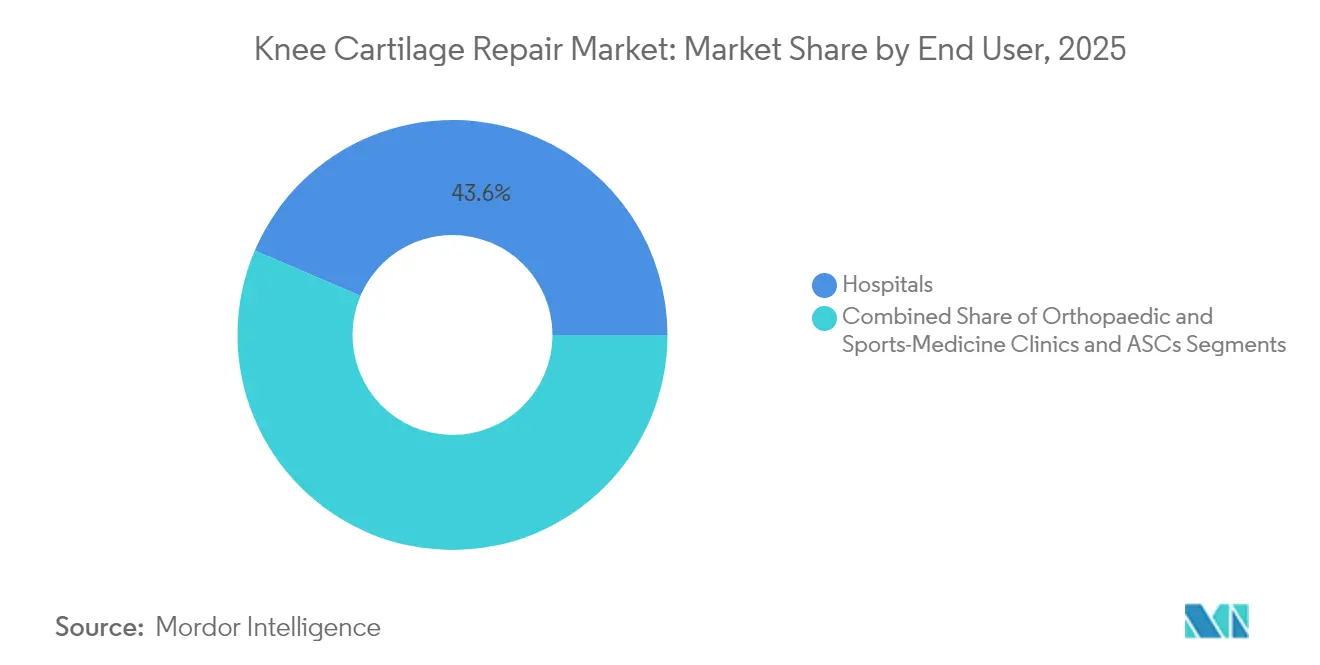
- Por usuario final, los hospitales captaron el 43,58% del mercado de reparación de cartílago de rodilla en 2025, mientras que los centros ambulatorios crecerán a una CAGR del 7,97% hasta 2031.
- Por grupo de edad del paciente, las personas de 45-64 años representaron el 46,03% de la cuota del mercado de reparación de cartílago de rodilla en 2025; la cohorte de 25-44 años es la de mayor crecimiento con una CAGR del 7,33% hasta 2031.
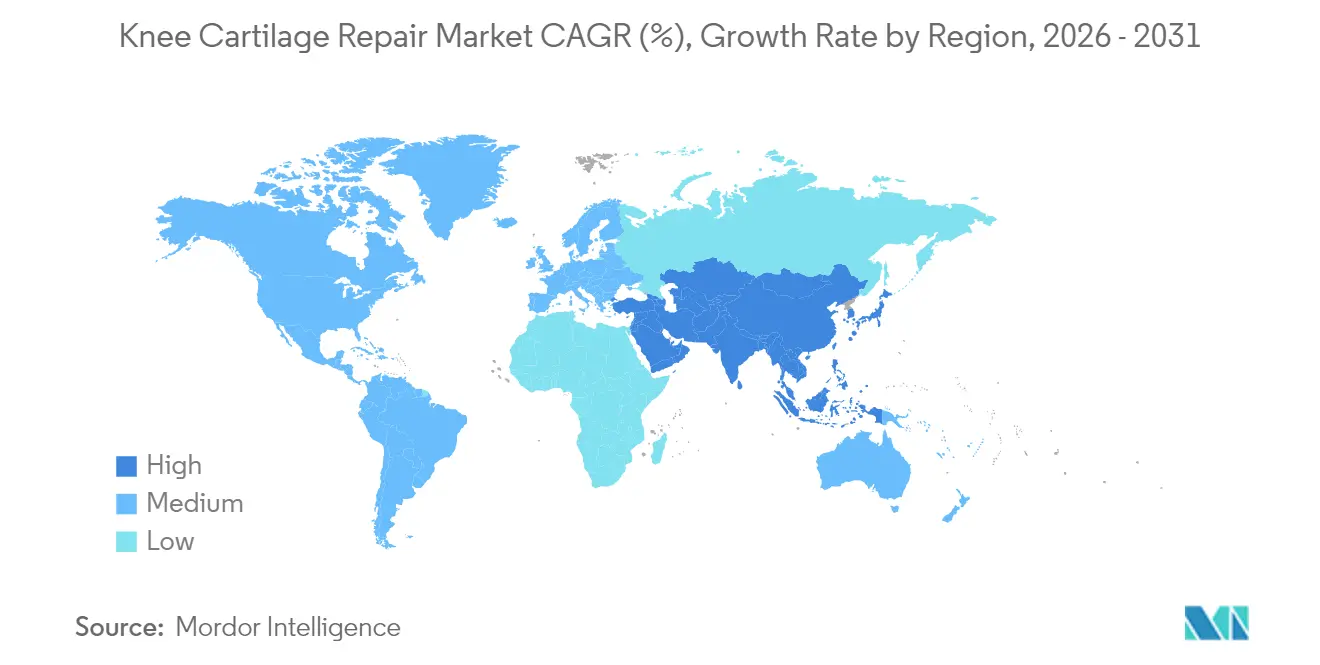
- Por geografía, América del Norte lideró con el 35,05% de la cuota del mercado de reparación de cartílago de rodilla en 2025, mientras que Asia-Pacífico se prevé que avanzará a una CAGR del 8,35% durante el período de perspectiva.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Reparación de Cartílago de Rodilla*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Población que Envejece Rápidamente y Prevalencia de Osteoartritis de Rodilla | 1.8% | Global, con concentración en Japón, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Aumento de Lesiones Deportivas y por Traumatismo Vial | 1.2% | América del Norte, Europa, mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Preferencia por Artroscopia Mínimamente Invasiva y Ambulatoria | 1.0% | América del Norte, Europa Occidental, zonas urbanas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aprobación Regulatoria de Productos de Condrocitos Alogénicos | 0.9% | América del Norte, UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Andamiajes Osteocondrales Impresos en 3D Ingresando a Ensayos Fundamentales | 0.7% | América del Norte, mercados selectos de la UE | Largo plazo (≥ 4 años) |
| Cambio hacia Pagos Agrupados que Acelera los Procedimientos de Rodilla en el Mismo Día | 0.6% | Estados Unidos principalmente, adopción temprana en mercados selectos de la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Población que envejece rápidamente y prevalencia de osteoartritis de rodilla
Los casos mundiales de osteoartritis superaron los 607 millones en 2021, siendo la enfermedad de rodilla la que representa la mayor proporción. Las pacientes femeninas soportan una carga desproporcionada y un índice de masa corporal elevado multiplica el riesgo de discapacidad, impulsando necesidades de intervención más tempranas.[1]A. Cui et al., "Prevalencia Global, Regional, Incidencia y Factores de Riesgo de la Osteoartritis de Rodilla en Estudios Basados en Población," EClinicalMedicine, thelancet.com Las cohortes más jóvenes pero con mayor peso buscan soluciones regenerativas duraderas en lugar de atención paliativa a corto plazo. La demanda resultante de terapias escalables se extiende por todas las regiones y sustenta el crecimiento a largo plazo del mercado de reparación de cartílago de rodilla.
Aumento de lesiones deportivas y por traumatismo vial
Los adultos jóvenes representan un marcado aumento en las lesiones agudas de cartílago. El tramo de 25-44 años muestra el mayor crecimiento de procedimientos porque los deportistas y los pacientes accidentados exigen una recuperación de alto rendimiento funcional. El cartílago de tabique nasal diseñado y madurado durante dos semanas ha superado a los constructos tradicionales en ensayos recientes, ayudando a los deportistas a retornar más rápidamente a las actividades de impacto.[2]S. Nakamura et al., "Resultados Clínicos del Concentrado de Aspirado de Médula Ósea para la Osteoartritis de Rodilla: Una Revisión Sistemática," Medicina, mdpi.com Las aseguradoras y los empleadores valoran las ganancias en productividad, apoyando precios premium dentro del mercado de reparación de cartílago de rodilla.
Preferencia por artroscopia mínimamente invasiva y ambulatoria
Las técnicas artroscópicas trasladan muchas reparaciones de cartílago de rodilla a centros ambulatorios donde los costos son más bajos y el alta en el mismo día es estándar. Los metaanálisis no reportan penalización en seguridad en comparación con la atención hospitalaria, al tiempo que destacan los ahorros que resultan atractivos para los pagadores.[3]Nikhil Ponugoti, "Seguridad, Eficacia y Rentabilidad de la Artroplastia Articular Ambulatoria versus Hospitalaria: Una Revisión Sistemática y Metaanálisis," BMC Trastornos Musculoesqueléticos, bmcmusculoskeletdisord.biomedcentral.com En 2024, el regulador estadounidense autorizó la administración artroscópica de MACI, ampliando el grupo de cirujanos y acelerando la adopción. Estos avances favorecen los dispositivos diseñados específicamente para el trabajo de pequeña incisión en el mercado de reparación de cartílago de rodilla.
Aprobación regulatoria de productos de condrocitos alogénicos
El impulso hacia líneas celulares de donantes estandarizadas alivia las restricciones de capacidad que obstaculizan los enfoques autólogos. En ensayos fundamentales, las células madre mesenquimales derivadas de sangre de cordón umbilical repararon defectos más grandes de manera más efectiva que la microfractura nature.com. Los programas de vía rápida regulatoria en Estados Unidos y Europa acortan los ciclos de revisión, permitiendo la fabricación de estilo farmacéutico y la distribución global que expanden el mercado de reparación de cartílago de rodilla.
Análisis del Impacto de las Restricciones del Mercado de Reparación de Cartílago de Rodilla*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo por Episodio de Atención e Incertidumbre en el Reembolso | -1.4% | Global, con impacto agudo en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Variabilidad en los Resultados Clínicos a Largo Plazo | -0.8% | Global, que afecta particularmente la adopción en mercados basados en evidencia | Mediano plazo (2-4 años) |
| Capacidad Limitada de Procesamiento Celular en Condiciones de Fabricación de Buenas Prácticas que Causa Retrasos en las Terapias | -0.6% | América del Norte, UE, con impacto emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Curva de Aprendizaje del Cirujano para Técnicas Biológicas Avanzadas | -0.4% | Global, con variaciones regionales en infraestructura de formación | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo por episodio de atención e incertidumbre en el reembolso
La cirugía total de rodilla asistida por robot conlleva costos adicionales de USD 2.400–15.000 por caso, a pesar de estancias más cortas y menos complicaciones. Cuando los pagadores cuestionan el valor a largo plazo, los hospitales dudan en adoptar nuevos implantes, lo que restringe los volúmenes iniciales en el mercado de reparación de cartílago de rodilla.
Variabilidad en los resultados clínicos a largo plazo
Las mejoras reportadas por los pacientes divergen ampliamente según el tamaño de la lesión, la ubicación del defecto y los perfiles de comorbilidad. En algunas cohortes, los resultados de la microfractura se deterioran después de dos años, mientras que los implantes basados en células mantienen el beneficio. La brecha de evidencia mantiene las guías clínicas cautelosas y ralentiza la adopción generalizada en el mercado de reparación de cartílago de rodilla.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Reparación de Cartílago de Rodilla
Por Aplicación:
Las Terapias Basadas en Células Lideran la InnovaciónEl implante de condrocitos autólogos capturó el 30,84% de la cuota del mercado de reparación de cartílago de rodilla en 2025, respaldado por datos clínicos de larga data y el uso creciente de parches MACI. Los ensayos prospectivos mostraron un alivio duradero del dolor y una reparación estructural en comparación con la microfractura a cinco años. Los andamiajes sintéticos e impresos en 3D se expanden a una CAGR del 8,56% hasta 2031 porque eliminan la extracción y el cultivo en dos etapas, mejoran la logística y reducen el tiempo total en quirófano.
La microfractura sigue siendo común para defectos pequeños, pero enfrenta erosión a medida que las lesiones más grandes demandan una reparación verdadera de cartílago hialino. Los autoinjertos e injertos alogénicos osteocondrales sirven a cavidades focales donde el soporte estructural inmediato es esencial. Los equipos de investigación también han reportado péptidos de "molécula danzante" que desencadenan condrogénesis rápida, un descubrimiento que podría transformar las intervenciones en etapas tempranas si los datos en humanos confirman los hallazgos preclínicos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Enfoque Quirúrgico:
La Precisión Robótica Gana ImpulsoLa artroscopia convencional representó el 61,92% del tamaño del mercado de reparación de cartílago de rodilla en 2025 debido a su familiaridad, tiempos de caso cortos e instrumentación ampliamente disponible. Sin embargo, los sistemas robóticos avanzan a una CAGR del 8,01% hasta 2031 a medida que los hospitales buscan alineación reproducible y mapeo de defectos. Las auditorías clínicas encontraron que la plataforma VELYS redujo las tasas de revisitas a 90 días al 13,9% frente al 22,8% de otros robots y recortó los costos totales del episodio.
La cirugía abierta sigue siendo relevante para reconstrucciones complejas que superan el alcance de los portales artroscópicos, aunque el volumen disminuye a medida que los endoscopios y los robots amplían sus capacidades. Las superposiciones de inteligencia artificial y las pantallas de realidad aumentada ya se encuentran en uso piloto, ofreciendo orientación paso a paso que acorta la curva de aprendizaje y aumenta la consistencia en todo el mercado de reparación de cartílago de rodilla.
Por Tipo de Biomaterial:
La Bioimpresión 3D Transforma las PosibilidadesEl colágeno sigue siendo el andamiaje de referencia, respaldando el 35,78% de los ingresos del mercado en 2025 con su comprobada seguridad y vía regulatoria bien definida. Las construcciones osteocondrales bioimpresas en 3D de próxima generación ascienden a una CAGR del 9,6% porque la deposición capa a capa reproduce las propiedades mecánicas dependientes de la profundidad del tejido nativo. Los investigadores que usan impresión anisotrópica han igualado los módulos de compresión observados en los cóndilos femorales sanos.
Los geles de ácido hialurónico y las láminas de quitosano sirven para zonas de baja carga, mientras que los polímeros de ácido poliláctico y policaprolactona ofrecen resistencia y reabsorción controlada. Los aditivos cerámicos aumentan la rigidez para zonas de alto impacto. La combinación de estos materiales con suspensiones celulares durante la impresión abre la puerta a la reposición de cartílago en un único procedimiento dentro del mercado de reparación de cartílago de rodilla.
Por Fuente Celular:
Las Soluciones Alogénicas Abordan la EscalabilidadLos condrocitos autólogos generaron el 39,22% de la cuota del mercado de reparación de cartílago de rodilla en 2025, aunque requieren la extracción de tejido del paciente y semanas de cultivo. Los condrocitos alogénicos escalan a una CAGR del 9,32%, aprovechando los lotes de donantes que eliminan el período de espera. Los estudios aleatorizados reportan puntuaciones superiores del Comité Internacional de Documentación de Rodilla para las células mesenquimales derivadas de cordón umbilical versus microfractura en lesiones moderadas.
Las células madre derivadas del tejido adiposo también muestran un rápido alivio del dolor dentro de los 3 meses posteriores a la inyección, aunque las terapias de fracción vascular estromal necesitan hasta 12 meses para un beneficio similar. Las matrices acelulares cargadas con factores de crecimiento resultan atractivas donde los obstáculos regulatorios o inmunológicos limitan las importaciones de células vivas.
Por Usuario Final:
Los Centros Ambulatorios Capturan el CrecimientoLos hospitales concentran el 43,58% de los ingresos debido a la infraestructura de atención intensiva y los contratos con aseguradoras. Los centros de cirugía ambulatoria se expanden a una CAGR del 7,97% a medida que los pagadores recompensan las tarifas de instalación más bajas y los pacientes prefieren la movilidad al día siguiente. Las revisiones sistemáticas de más de 260.000 casos revelan tasas equivalentes de infección y readmisión entre cohortes ambulatorias y hospitalarias.
Las clínicas ortopédicas especializadas se centran en atletas y personal militar que exigen una rehabilitación acelerada. La integración de imagenología, cirugía y fisioterapia bajo un mismo techo mejora la continuidad asistencial y la captación de ingresos, un modelo que se espera se propague aún más dentro del mercado de reparación de cartílago de rodilla.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Grupo de Edad del Paciente:
Los Pacientes de Mediana Edad Impulsan el VolumenLos adultos de 45-64 años aportan casi la mitad de los procedimientos totales porque su degeneración del cartílago es sintomática, aunque su expectativa de vida articular favorece la preservación sobre el reemplazo. El tamaño del mercado de reparación de cartílago de rodilla para esta cohorte seguirá aumentando a medida que la obesidad amplifica la incidencia de lesiones. Mientras tanto, el grupo de 25-44 años crece más rápido a medida que las lesiones deportivas y los estilos de vida activos convergen con la disposición a buscar opciones restauradoras.
La demanda pediátrica es incipiente pero importante. Un ensayo multicéntrico en Estados Unidos evalúa MACI frente a microfractura en pacientes de 10-17 años, con el objetivo de asegurar una extensión de indicación que podría reducir el riesgo de discapacidad a largo plazo.
En el extremo opuesto, los pacientes mayores de 65 años a menudo muestran una capacidad regenerativa disminuida, aunque el concentrado de aspirado de médula ósea ha logrado un alivio significativo del dolor en la osteoartritis moderada.
Análisis Geográfico
Mercado de Reparación de Cartílago de Rodilla en América del Norte
América del Norte representó el 35,05% de la cuota del mercado de reparación de cartílago de rodilla en 2025, respaldada por un sólido sistema de reembolso, una amplia base instalada de artroscopios y robots, y programas continuos de formación para cirujanos. Los procedimientos autólogos dominan el mercado; sin embargo, las aseguradoras ahora autorizan los implantes de células donantes bajo vías de cobertura con evidencia, lo que amplía las opciones terapéuticas. Las actualizaciones de los códigos CPT y HCPCS en 2025 agilizan las reclamaciones, reduciendo los retrasos administrativos y reforzando el crecimiento del volumen.
Mercado de Reparación de Cartílago de Rodilla en Europa
Europa sigue siendo tecnológicamente avanzada, aunque las políticas de contención de costos moderan la adopción de implantes de alto precio. El Reglamento de Dispositivos Médicos de la UE exige una vigilancia poscomercialización más estricta, lo que impulsa a los proveedores a ampliar el seguimiento clínico y la participación en registros. Los países con proyectos piloto de pago agrupado, como Alemania y los Países Bajos, priorizan las conversiones a cirugía ambulatoria que benefician a los implantes de MACI artroscópico y de andamiaje.
Mercado de Reparación de Cartílago de Rodilla en Asia-Pacífico
Asia-Pacífico avanza a una CAGR del 8,35% hasta 2031, a medida que China, Corea del Sur y Australia amplían sus centros ortopédicos especializados. Los registros hospitalarios muestran un aumento de la artroplastia de rodilla en pacientes chinos más jóvenes, una señal de alerta de que la demanda de reparación temprana de cartílago crecerá rápidamente. Japón enfrenta la reticencia de los consumidores; solo el 17% de los pacientes ha optado por la cirugía de rodilla en encuestas, citando el miedo y la escasa concienciación. Las campañas educativas y las opciones mínimamente invasivas tienen como objetivo incrementar la adopción, lo que representa un potencial alcista para el mercado de reparación de cartílago de rodilla.
Mercado de Reparación de Cartílago de Rodilla en Oriente Medio y América del Sur
Las economías emergentes de Oriente Medio y América del Sur invierten en clínicas ortopédicas privadas orientadas al turismo médico. Aunque el número de procedimientos sigue siendo reducido, la mejora de la cobertura de seguros y los programas de repatriación de cirujanos indican una oportunidad a largo plazo. Sin embargo, los aranceles de importación y los retrasos en el registro restringen actualmente la entrada inmediata al mercado.

Panorama regulatorio
La reparación del cartílago de rodilla abarca marcos de dispositivos, productos biológicos y productos combinados, por lo que los requisitos de clasificación y evidencia varían según la jurisdicción. En Estados Unidos, la guía de la FDA sobre la preparación de IDE e IND para productos destinados a reparar o reemplazar el cartílago de rodilla sustenta el diseño de ensayos y la estrategia regulatoria para terapias basadas en células, andamios y enfoques combinados. A partir de febrero de 2026, entró en vigencia la Regulación del Sistema de Gestión de Calidad (QMSR) de la FDA, que alinea el 21 CFR Part 820 con la ISO 13485:2016 y endurece las expectativas del sistema de calidad para componentes liderados por dispositivos.
En Europa, el EU MDR (Regulación (UE) 2017/745) continúa elevando el nivel exigido de evidencia clínica y vigilancia posterior a la comercialización para productos implantables y de Clase III, reforzado por la guía de clasificación del MDCG y la Regulación Delegada de la Comisión (UE) 2026/1451 de marzo de 2026, que modifica los requisitos del MDR para determinadas categorías de dispositivos exentos. En el Reino Unido, NICE trasladó su guía de inserción de andamio en un solo paso a la HealthTech Guidance (HTG728) en enero de 2026, lo que refleja una mayor dependencia de las vías de evaluación de tecnologías sanitarias para las decisiones de adopción. En Japón, la supervisión de la PMDA sobre productos de medicina regenerativa respalda la entrada al mercado de enfoques autólogos, ilustrada por la presentación de cambio parcial de JACC en junio de 2024 y la posterior conclusión de aprobación en abril de 2025 para la osteoartritis de rodilla y defectos traumáticos.
Análisis de la cadena de valor
La cadena de valor va desde insumos de biomateriales como el colágeno y polímeros sintéticos como PLA/PCL, hasta la fabricación de dispositivos estériles, y el abastecimiento y procesamiento especializado de células para programas autólogos y alogénicos. Para las terapias basadas en células, los pasos más críticos son la logística de biopsia o extracción, el procesamiento GMP, el transporte en cadena de frío y la programación en torno a los horarios de quirófano, lo que puede extender los plazos de entrega en comparación con las soluciones basadas únicamente en andamios. En comparación, los andamios e hidrogeles listos para usar emplean vías de dispositivos médicos más convencionales, respaldadas por fabricación por contrato y redes de distribuidores vinculadas a salas de artroscopia y canales de medicina deportiva.
Aguas abajo, la economía de los procedimientos y la codificación determinan el comportamiento de compra de hospitales y centros quirúrgicos ambulatorios, vinculando la generación de evidencia clínica con las decisiones de reembolso y abastecimiento. La implementación por parte de Japan Tissue Engineering (J-TEC) del reembolso del seguro nacional de salud para JACC, vigente a partir del 1 de enero de 2026, destaca cómo la cobertura de los pagadores puede acelerar la adopción y estabilizar la planificación de las cadenas de suministro autólogas. Las mejoras en la capacidad de fabricación también afectan la disponibilidad y el costo unitario, incluida la aprobación de Regentis Biomaterials por parte de un Organismo Notificado Europeo en julio de 2026 para un proceso sin solventes para GelrinC que busca grandes aumentos en el rendimiento de producción, y la publicación de Smith+Nephew de datos a cinco años para CARTIHEAL Agili-C en abril de 2026, mientras avanza hacia una codificación de procedimiento estandarizada (con un código CPT vigente a partir del 1 de enero de 2027).
Panorama Competitivo
El mercado de reparación de cartílago de rodilla muestra una fragmentación moderada. Los grandes grupos ortopédicos globales persiguen adquisiciones complementarias para asegurar nuevos biomateriales y líneas celulares. Smith+Nephew pagó USD 180 millones por CartiHeal en enero de 2024 para obtener un andamiaje derivado del coral que reduce la necesidad de reemplazo total temprano de rodilla en un 87% a los cuatro años. La integración aprovecha la escala de distribución del comprador y su red de cirujanos para acelerar la adopción.
Zimmer Biomet registró USD 745,1 millones en ingresos de rodilla en el tercer trimestre de 2024, un aumento del 5,5%, lo que refleja una demanda sostenida de implantes convencionales y una tracción inicial de sus sistemas de mini-incisión. DePuy Synthes invierte fuertemente en impresión 3D para personalizar tapones osteocondrales, mientras que Stryker canaliza su I+D en módulos de navegación habilitados por robot que mejoran la precisión del mapeo de defectos.
Las empresas más jóvenes se centran en innovaciones de plataforma. CytexOrtho obtuvo USD 18 millones en subvenciones para perfeccionar andamiajes de policaprolactona que coinciden con el módulo del cartílago nativo y aspiran a la autorización de dispositivo de Clase III. Active Implants continúa los ensayos fundamentales para un reemplazo de menisco de poliuretano que tiene estatus de innovación revolucionaria de la FDA. Estas empresas dependen de capital riesgo y subvenciones para alcanzar los hitos regulatorios antes de asociarse con grupos estratégicos de mayor tamaño.
La diferenciación a largo plazo proviene menos de ajustes mecánicos de nicho y más de la fabricación escalable, la durabilidad demostrada y la evidencia económica en salud. Los actores capaces de justificar precios de lista premium con datos de resultados del mundo real consolidarán cuota a medida que los pagadores transiten hacia contratos basados en valor.
Líderes de la Industria de Reparación de Cartílago de Rodilla
-
Smith & Nephew
-
Stryker
-
Zimmer Biomet Holdings, Inc.
-
Johnson & Johnson
-
Arthrex Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Reparación de Cartílago de Rodilla
- Anika Therapeutics
- Arthrex
- B. Braun
- Conmed
- Johnson & Johnson
- Kolon TissueGene
- MEDIPOST
- Smiths Group
- Stryker
- Vericel
- Zimmer Biomet
- Geistlich Pharma
- Orthocell
- BioTissue AG
- CollPlant Biotechnologies
- Tissue Regenix Group
- Hyalex Orthopaedics
- CytexOrtho
Lea el análisis de las empresas de reparación de cartílago de rodilla

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la reparación de cartílago escalable y lista para usar que reduce los flujos de trabajo en dos etapas y la dependencia de una capacidad limitada de procesamiento celular GMP, sin dejar de apuntar a resultados duraderos que respalden la aceptación de los pagadores. La acumulación de evidencia sobre el rendimiento a largo plazo continúa fortaleciendo las vías comerciales. En abril de 2026, Smith+Nephew publicó datos clínicos a cinco años para CARTIHEAL AGILI-C, informando un alivio del dolor y mejoras funcionales superiores frente al estándar de atención, lo que respalda una mayor adopción por parte de los cirujanos y las conversaciones sobre formularios. La infraestructura de codificación y facturación también continúa avanzando, con un código CPT de Categoría I establecido para procedimientos que utilizan AGILI-C (vigente a partir del 1 de enero de 2027), lo que puede reducir la fricción administrativa para los proveedores y alinear las compras con un reembolso predecible.
El aumento de la escala de fabricación y el acceso geográfico crean oportunidades adicionales, particularmente a medida que se expanden los modelos de artroscopia ambulatoria. En julio de 2026, Regentis Biomaterials recibió la aprobación de un Organismo Notificado Europeo para un proceso de fabricación de GelrinC sin solventes que apunta a un cambio radical en el rendimiento de producción, lo que subraya los esfuerzos por reducir los costos unitarios y mejorar la continuidad del suministro de biomateriales implantables. En Asia-Pacífico, hitos de cobertura nacional como la cobertura de seguro de JACC de J-TEC, vigente a partir del 1 de enero de 2026, muestran una vía concreta hacia una mayor adopción de la reparación regenerativa de cartílago en una región caracterizada por volúmenes crecientes de procedimientos ortopédicos y una expansión de centros especializados. El desarrollo de enfoques alogénicos y basados en MSC amplía aún más la población abordable, con MEDIPOST iniciando actividades de inscripción de Fase III en EE. UU. en 2026 para una terapia con MSC derivadas de sangre de cordón umbilical dirigida a defectos de cartílago relacionados con la osteoartritis de rodilla.
Desarrollo Reciente de la Industria en el Mercado de Reparación de Cartílago de Rodilla
- Julio de 2026: Stryker anunció el lanzamiento comercial en EE. UU. de Mako RPS (Robotic Power System) para procedimientos de reemplazo total de rodilla, introduciendo Mako Handheld Robotics. El lanzamiento amplía la capacidad asistida por robótica en los procedimientos de rodilla y refuerza el cambio hacia flujos de trabajo habilitados por precisión que influyen en la adopción de técnicas avanzadas de reparación de cartílago realizadas en entornos ortopédicos similares.
- Octubre de 2025: Smith+Nephew informó que el Panel Editorial de CPT de la AMA estableció un código CPT de Categoría I para procedimientos que utilizan el implante de reparación de cartílago CARTIHEAL AGILI-C, vigente a partir del 1 de enero de 2027. La codificación estandarizada respalda vías de reembolso más claras para los proveedores y puede acelerar las decisiones de compra de hospitales y centros ambulatorios para implantes de reparación de cartílago.
- Octubre de 2024: Regenity Biosciences obtuvo la autorización en EE. UU. para RejuvaKnee, un andamio meniscal de colágeno diseñado para inserción mínimamente invasiva. La autorización refuerza el suministro de soluciones basadas en andamios alineadas con modelos de atención ambulatoria y artroscópica de primera línea, y amplía las opciones para los cirujanos que tratan patologías de rodilla relacionadas con el cartílago.


Mercado de Reparación de Cartílago de Rodilla Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de reparación del cartílago de rodilla abarca los ingresos vinculados a procedimientos clínicos y productos relacionados utilizados para reparar o regenerar el cartílago dañado en la articulación de la rodilla, en entornos típicos de atención quirúrgica y ambulatoria.
Exclusiones del alcance: excluimos los implantes de reemplazo de rodilla de rutina, los servicios generales de rehabilitación ortopédica y los medicamentos para el manejo del dolor que no forman parte de un procedimiento de reparación de cartílago.
Descripción general de la segmentación
-
Por Aplicación
- Condroplastia Artroscópica
- Microfractura
- Injerto Osteocondral
- Implante de Condrocitos Autólogos (ICA y MACI)
- Reposición de Cartílago Basada en Células (Células Madre Mesenquimales, Fracción Vascular Estromal, Células Madre Pluripotentes Inducidas)
- Implantes de Andamiaje Sintético / Impreso en 3D
-
Por Enfoque Quirúrgico
- Cirugía Abierta
- Artroscopia Convencional
- Artroscopia Asistida por Robot
-
Por Tipo de Biomaterial
- Base de Colágeno
- Ácido Hialurónico / Quitosano
- Polímero Sintético (Ácido Poliglicólico, Ácido Poliláctico, Policaprolactona)
- Cerámico / Compuesto
- Andamiajes Osteocondrales Bioimpressos en 3D
-
Por Fuente Celular
- Condrocitos Autólogos
- Condrocitos Alogénicos
- Células Madre Mesenquimales
- Injertos Biológicos Acelulares
-
Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas Ortopédicas y de Medicina Deportiva
-
Por Grupo de Edad del Paciente
- < 25 años
- 25 – 44 años
- 45 – 64 años
- ≥ 65 años
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
-
Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó aclarando qué se considera reparación del cartílago de rodilla, y luego mapeando cómo se mueven los pacientes desde el diagnóstico hasta el tratamiento y los seguimientos. Utilizamos fuentes públicas para establecer el contexto de la demanda y el trasfondo clínico, incluidas las instantáneas epidemiológicas de los CDC y la OMS sobre osteoartritis y riesgo de lesiones deportivas, la literatura clínica alojada por el NIH y la NLM para tendencias de procedimientos, y las bases de datos de la FDA para autorizaciones de dispositivos y notas de seguridad. Para mantener los supuestos fundamentados, también consultamos fuentes como las normas de cobertura y reembolso de CMS y las estadísticas de salud de la OCDE para entornos quirúrgicos y señales de utilización.
Del lado de la oferta, las señales de precios y adopción se construyeron utilizando informes anuales, presentaciones para inversionistas y comunicados de prensa médicos de buena reputación que analizan la combinación de procedimientos y los cambios en el lugar de atención. Cuando estaban disponibles, se utilizaron datos financieros corporativos de pago y noticias para estandarizar la divulgación de ingresos y las acciones corporativas, y se consultó una base de datos de patentes de pago para detectar señales de actividad en torno a andamios y procesamiento celular. Utilizamos estos insumos para formar rangos preliminares de volúmenes de procedimientos, bandas de precios y divisiones regionales. La lista anterior es ilustrativa, ya que también se revisaron muchas otras fuentes públicas para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar con qué frecuencia se utiliza cada enfoque de reparación en la práctica real y qué suele determinar el precio, como el tamaño de la lesión, las tasas de revisión y el entorno hospitalario frente al ambulatorio. Hablamos con cirujanos ortopédicos, equipos de adquisiciones hospitalarias, administradores de centros quirúrgicos ambulatorios y distribuidores de las principales regiones para cerrar las brechas de los insumos documentales y poner a prueba los rangos modelados. Cuando las respuestas eran contradictorias, revisamos los supuestos con llamadas de seguimiento hasta que los volúmenes de procedimientos modelados y las bandas de precios fueran consistentes para cada geografía.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 21% | APAC: 37% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 33% | EMEA: 37% |
| Actores más pequeños: 21% | Gerentes: 46% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda abordable utilizando la prevalencia de lesiones de cartílago de rodilla, las tasas de visitas ortopédicas e imágenes, la elegibilidad para reparación frente a reemplazo, y la proporción de pacientes que realmente se someten a un procedimiento de reparación de cartílago. Esos conjuntos de pacientes se tradujeron luego en volúmenes de procedimientos por tipo de terapia utilizando la retroalimentación de los clínicos sobre los patrones de práctica actuales y el comportamiento típico de cambio.
Después de eso, se utilizaron verificaciones selectivas de abajo hacia arriba para mantener los totales fundamentados, incluidos rangos muestreados de precios de venta promedio por entorno, márgenes de distribuidores donde correspondía, y señales de ingresos de proveedores a partir de presentaciones públicas. Cuando un país carecía de estadísticas claras de procedimientos, cerramos la brecha utilizando mercados comparables según la composición de edad de la población, indicadores de participación deportiva y acceso a centros de artroscopia, y luego ajustamos con diferencias de utilización basadas en entrevistas. Para la previsión, nos basamos en un análisis de escenarios anclado a un caso base, donde el crecimiento de los procedimientos está impulsado por el envejecimiento, la incidencia de osteoartritis y la migración hacia la atención ambulatoria, y el movimiento de precios está vinculado a la estabilidad del reembolso y a cambios en la combinación de productos, incluido un mayor uso de enfoques basados en células en centros seleccionados.
Validación de datos y ciclo de actualización
Los resultados se verificaron cruzándolos con señales independientes, incluidos los cambios en el entorno de los procedimientos, los cambios en las normas de reembolso, y si los volúmenes por centro implícitos parecían prácticos para los cirujanos y los operadores de instalaciones. Se realizaron controles de varianza entre regiones, de modo que los picos inusuales en una geografía debían explicarse por un factor real y no por un error de un solo insumo. Antes de la aprobación final, un segundo analista revisa la lógica del modelo, los cálculos y los supuestos escritos, y cualquier variación importante desencadena un nuevo contacto con los expertos relevantes.
Los informes se actualizan en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, incluidas aprobaciones importantes, retiros de mercado o cambios significativos en el reembolso. Justo antes de la entrega, realizamos una revisión final para confirmar que los últimos datos públicos y noticias estén reflejados, de modo que los clientes reciban una visión actualizada.
Comparación de la estimación del mercado de reparación del cartílago de rodilla de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para la reparación del cartílago de rodilla pueden diferir mucho, incluso cuando los títulos parecen similares, porque los procedimientos contabilizados, los productos complementarios y el año utilizado como punto de partida no siempre son los mismos. También observamos diferencias cuando algunos editores combinan la reparación del cartílago de rodilla con el espacio más amplio de reparación y regeneración de cartílago, lo que cambia el total.
En este estudio, los mayores factores de diferencia suelen ser si solo se contabilizan los procedimientos de reparación centrados en la rodilla frente a terapias de regeneración más amplias, si los volúmenes de procedimientos ambulatorios y hospitalarios se modelan por separado, y cómo se maneja el precio para los injertos y los pasos de procesamiento celular. Algunas estimaciones también se basan en curvas de adopción más agresivas para técnicas avanzadas sin suficientes verificaciones clínicas, y el momento de la conversión de divisas puede desplazar el total en USD reportado entre años. Esta dispersión se vuelve más clara una vez que las terapias vinculadas a la artroscopia exclusivamente de rodilla se separan de otras articulaciones y se contabilizan de manera consistente, como lo hace Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,99 mil millones de USD (2026) | |
| Publicación especializada A | 2,30 mil millones de USD (2024) | Utiliza un año base anterior y parece incluir ingresos más amplios de regeneración de rodilla, lo que puede incorporar terapias adyacentes más allá de los procedimientos de reparación definidos, y no está claro si los volúmenes ambulatorios se separan de los volúmenes hospitalarios. |
| Consultora regional B | 3,87 mil millones de USD (2024) | Parece agrupar la reparación del cartílago de rodilla con categorías más amplias de regeneración y dispositivos, y la construcción de precios no es transparente sobre qué se contabiliza como ingresos de productos relacionados con procedimientos frente al gasto general en dispositivos ortopédicos. |
La tabla indica que la mayor parte de la dispersión proviene del alcance y el momento, más que de una necesidad subyacente del paciente diferente. Al mantener la construcción de la demanda vinculada a los conjuntos de pacientes elegibles, las tasas de conversión de procedimientos y bandas de precios realistas por entorno de atención, el total de mercado resultante se mantiene trazable y repetible entre países. Esto ayuda a los tomadores de decisiones a comparar opciones sin mezclar flujos de ingresos no relacionados.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de reparación de cartílago de rodilla?
El mercado está valorado en USD 1.990 millones en 2026 y se proyecta que alcance USD 2.620 millones en 2031, reflejando una CAGR del 5,71%.
¿Qué segmento de aplicación lidera el mercado de reparación de cartílago de rodilla?
El implante de condrocitos autólogos lideró con una cuota de ingresos del 30,84% en 2025, respaldado por sólidos datos clínicos a largo plazo.
¿Qué tan rápido crece el segmento asistido por robot?
Las plataformas robóticas avanzan a una CAGR del 8,01% hasta 2031, superando a la artroscopia convencional.
¿Por qué los condrocitos alogénicos están ganando atención?
Las líneas celulares alogénicas eliminan la etapa de cultivo específica del paciente, permitiendo un tratamiento más rápido y economías de escala que respaldan una CAGR del 9,32%.
¿Qué región es el mercado de mayor crecimiento?
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,35% debido al envejecimiento de la población y la mejora de la infraestructura quirúrgica.
Última actualización de la página el:



