
Tamanho e Participação do Mercado de Reparação de Cartilagem do Joelho
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.71 % |
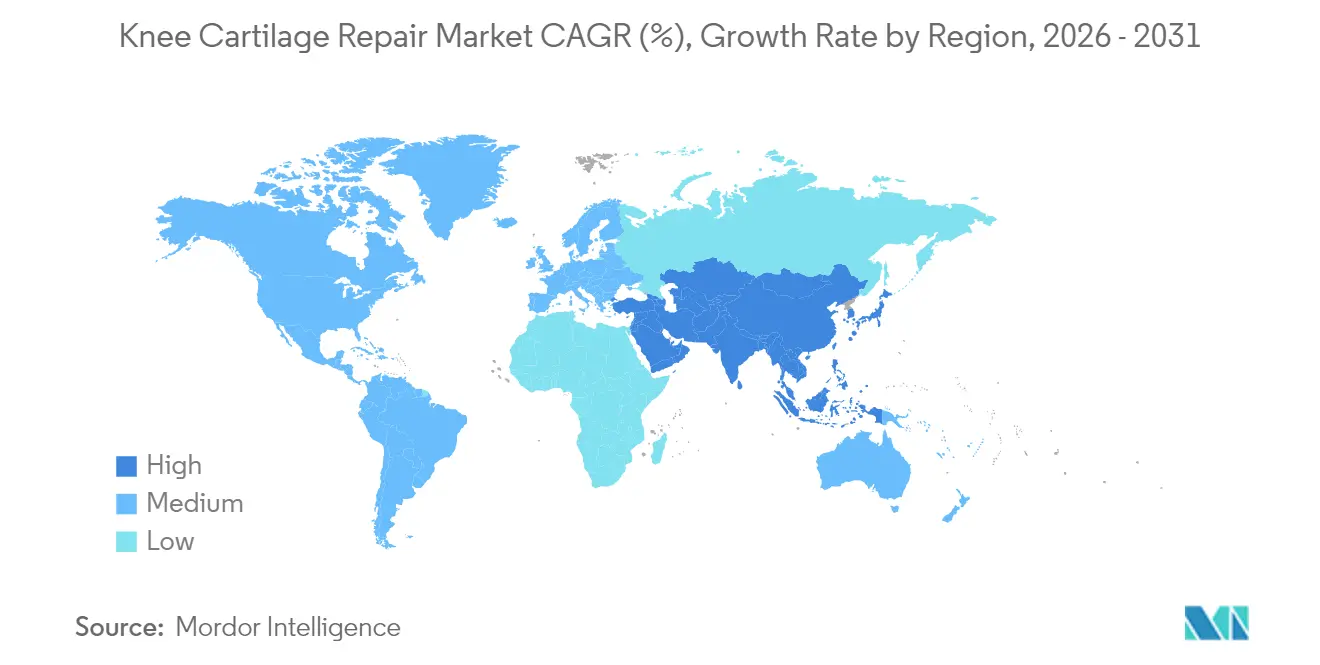
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
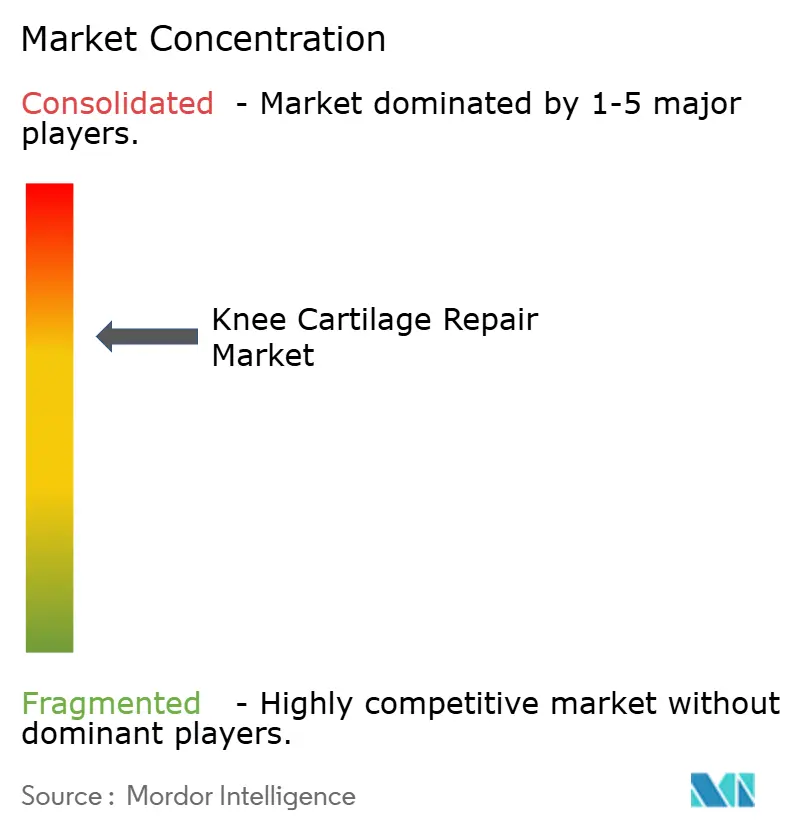
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Reparação de Cartilagem do Joelho por Mordor Intelligence
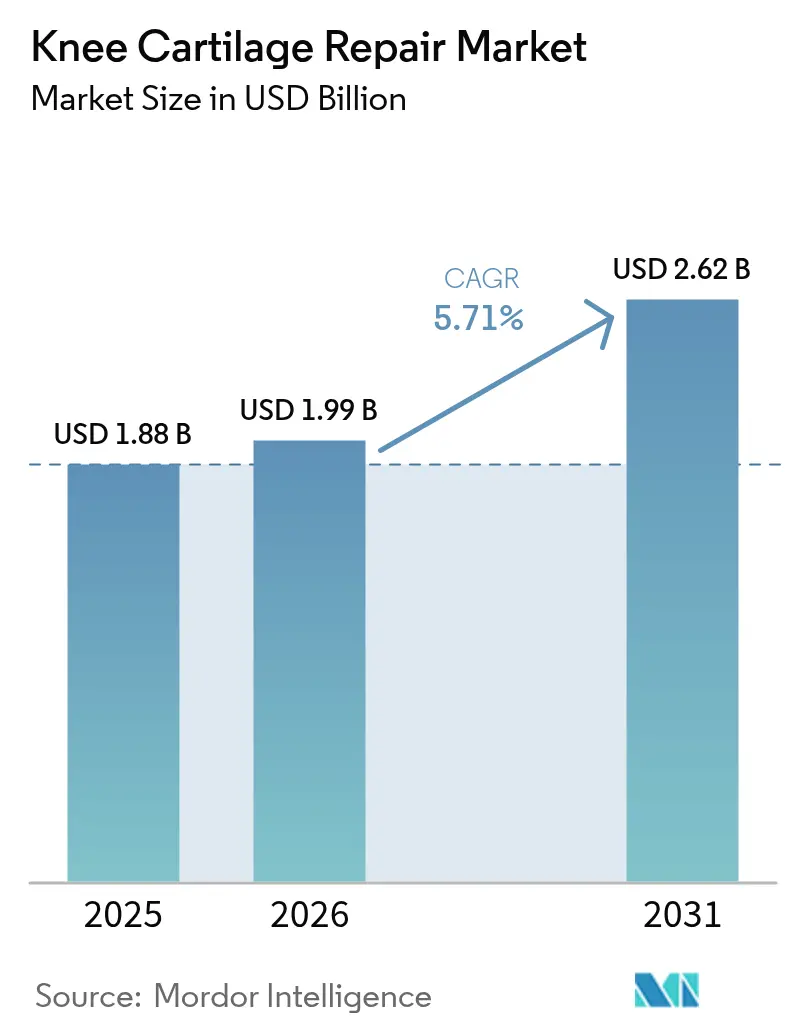
O tamanho do mercado de reparação de cartilagem do joelho deve crescer de USD 1,88 bilhão em 2025 para USD 1,99 bilhão em 2026 e prevê-se que atinja USD 2,62 bilhões até 2031, a um CAGR de 5,71% no período de 2026-2031. O crescimento constante baseia-se no aumento mundial dos casos de osteoartrite do joelho, na adoção mais ampla de cirurgia minimamente invasiva e em tecnologias que melhoram o design de scaffolds e o processamento celular. O forte reembolso em países de alta renda e os modelos de cuidados ambulatoriais em expansão ampliam ainda mais o acesso dos pacientes. Ao mesmo tempo, a impressão 3D e as plataformas de células alogênicas reduzem os prazos de entrega, diminuem os custos e posicionam os fornecedores para a produção em larga escala.
Principais Conclusões do Relatório
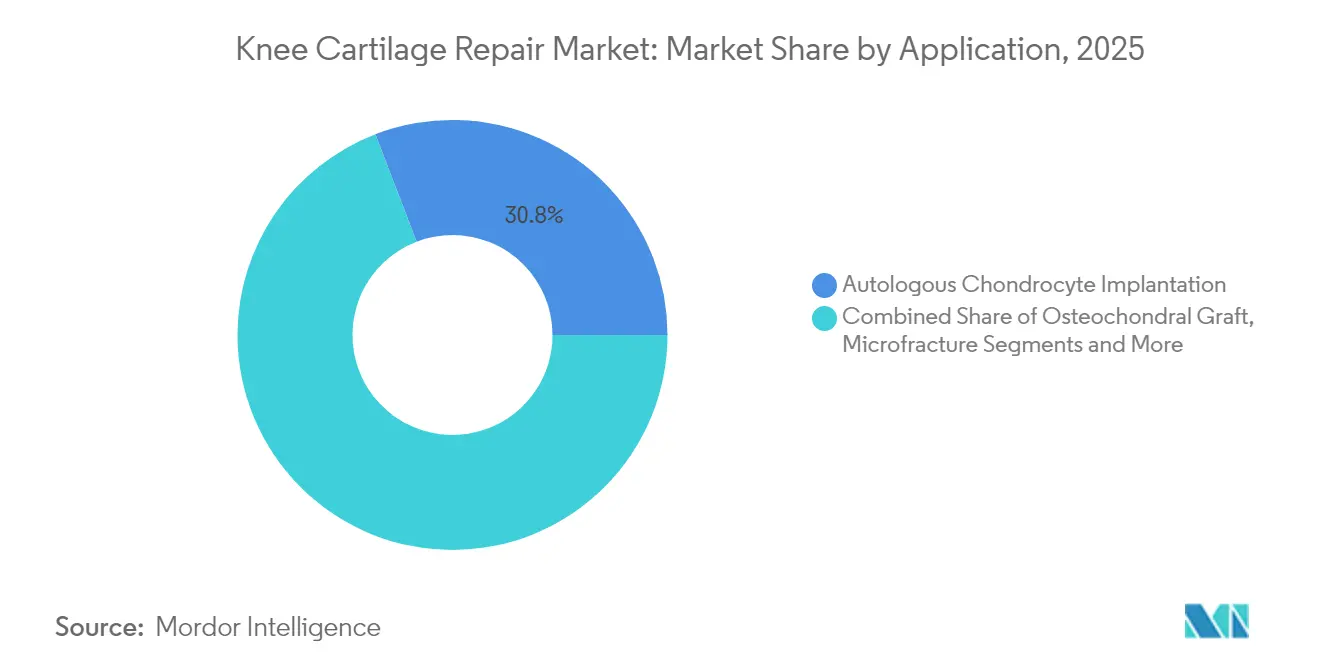
- Por aplicação, o implante de condrócitos autólogos liderou com 30,84% de participação no mercado de reparação de cartilagem do joelho em 2025, enquanto os scaffolds sintéticos e impressos em 3D estão projetados para crescer a um CAGR de 8,56% até 2031.
- Por abordagem cirúrgica, a artroscopia convencional deteve 61,92% do tamanho do mercado de reparação de cartilagem do joelho em 2025; os sistemas assistidos por robótica registam o CAGR mais rápido, de 8,01%, até 2031.
- Por tipo de biomaterial, os scaffolds à base de colágeno representaram 35,78% do tamanho do mercado de reparação de cartilagem do joelho em 2025; as construções osteocondrais bioimpressas em 3D estão preparadas para expandir a um CAGR de 9,6% até 2031.
- Por fonte celular, os condrócitos autólogos detiveram 39,22% de participação no mercado de reparação de cartilagem do joelho em 2025, embora os condrócitos alogênicos estejam a caminho de um CAGR de 9,32% até 2031.
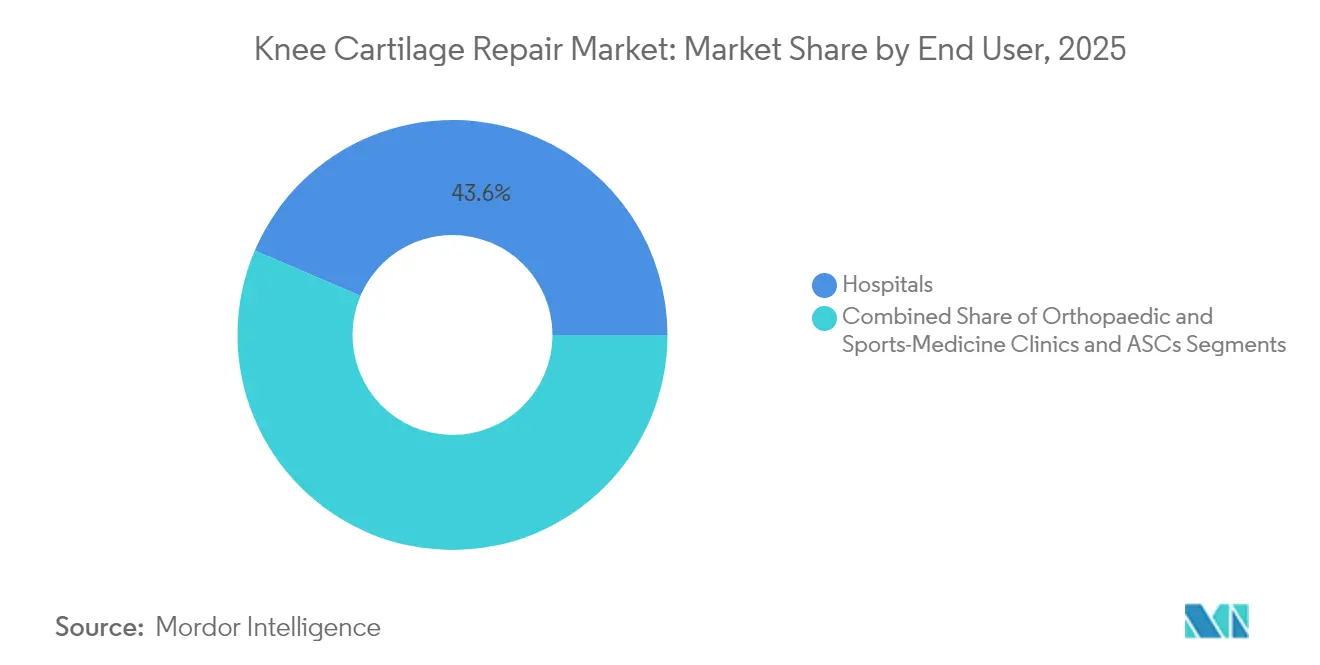
- Por utilizador final, os hospitais captaram 43,58% do mercado de reparação de cartilagem do joelho em 2025, ao passo que os centros ambulatoriais crescerão a um CAGR de 7,97% até 2031.
- Por grupo etário do paciente, os indivíduos com idades entre 45-64 anos detiveram 46,03% de participação no mercado de reparação de cartilagem do joelho em 2025; a coorte de 25-44 anos é a de crescimento mais rápido, com um CAGR de 7,33% até 2031.
- Por geografia, a América do Norte liderou com 35,05% de participação no mercado de reparação de cartilagem do joelho em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 8,35% durante o período de análise.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Reparo de Cartilagem do Joelho*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| População em Rápido Envelhecimento e Prevalência de Osteoartrite do Joelho | 1.8% | Global, com concentração no Japão, Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Aumento de Lesões Desportivas e Traumatismos Rodoviários | 1.2% | América do Norte, Europa, mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Preferência por Artroscopia Minimamente Invasiva e Ambulatorial | 1.0% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Aprovação Regulatória de Produtos de Condrócitos Alogênicos | 0.9% | América do Norte, UE, com extensão à Ásia-Pacífico | Médio prazo (2-4 anos) |
| Scaffolds Osteocondrais Impressos em 3D a Entrar em Ensaios Clínicos Decisivos | 0.7% | América do Norte, mercados selecionados da UE | Longo prazo (≥ 4 anos) |
| Mudança para Pagamentos Agrupados a Acelerar Procedimentos do Joelho no Mesmo Dia | 0.6% | Principalmente Estados Unidos, adoção inicial em mercados selecionados da UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
População em rápido envelhecimento e prevalência de osteoartrite do joelho
Os casos globais de osteoartrite ultrapassaram 607 milhões em 2021, sendo a doença do joelho a que representa a maior parcela. As pacientes do sexo feminino carregam um fardo desproporcional e o índice de massa corporal elevado multiplica o risco de incapacidade, impulsionando necessidades de intervenção mais precoce.[1]A. Cui et al., "Prevalência Global e Regional, Incidência e Fatores de Risco da Osteoartrite do Joelho em Estudos Populacionais," EClinicalMedicine, thelancet.com As coortes mais jovens, porém mais pesadas, procuram, portanto, soluções regenerativas duradouras em vez de cuidados paliativos de curto prazo. A procura resultante por terapias escaláveis estende-se por regiões e sustenta o crescimento a longo prazo do mercado de reparação de cartilagem do joelho.
Aumento de lesões desportivas e traumatismos rodoviários
Os adultos mais jovens registam um aumento acentuado de lesões agudas de cartilagem. A faixa etária dos 25–44 anos apresenta o crescimento mais rápido nos procedimentos, uma vez que atletas e vítimas de acidentes insistem numa recuperação de alto desempenho funcional. A cartilagem engenheirada do septo nasal, maturada durante duas semanas, superou as construções tradicionais em ensaios recentes, ajudando os jogadores a retomar as atividades de impacto mais rapidamente.[2]S. Nakamura et al., "Resultados Clínicos do Concentrado de Aspirado de Medula Óssea para Osteoartrite do Joelho: Uma Revisão Sistemática," Medicina, mdpi.com As seguradoras e os empregadores valorizam os ganhos de produtividade, apoiando a precificação premium no mercado de reparação de cartilagem do joelho.
Preferência por artroscopia minimamente invasiva e ambulatorial
As técnicas artroscópicas deslocam muitas reparações de cartilagem do joelho para centros ambulatoriais, onde os custos são mais baixos e a alta no mesmo dia é padrão. As metanálises não relatam penalização em termos de segurança quando comparadas com os cuidados em internamento, enfatizando poupanças que atraem os pagadores.[3]Nikhil Ponugoti, "Segurança, Eficácia e Custo-Efetividade da Artroplastia Articular em Regime Ambulatorial versus Internamento: Uma Revisão Sistemática e Metanálise," BMC Musculoskeletal Disorders, bmcmusculoskeletdisord.biomedcentral.com Em 2024, o regulador norte-americano aprovou a administração artroscópica do MACI, alargando o número de cirurgiões capacitados e acelerando a adoção. Estes avanços favorecem dispositivos concebidos especificamente para trabalho por pequena incisão no mercado de reparação de cartilagem do joelho.
Aprovação regulatória de produtos de condrócitos alogênicos
O impulso em direção a linhas celulares de doadores padronizadas alivia as restrições de capacidade que dificultam as abordagens autólogas. Em ensaios clínicos decisivos, as células estaminais mesenquimais derivadas de sangue do cordão umbilical repararam defeitos maiores de forma mais eficaz do que a microfratura nature.com. Os programas de via rápida regulatória nos Estados Unidos e na Europa encurtam os ciclos de revisão, permitindo a fabricação ao estilo farmacêutico e a distribuição global que expandem o mercado de reparação de cartilagem do joelho.
Análise de Impacto das Restrições do Mercado de Reparo de Cartilagem do Joelho*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevado Custo por Episódio de Cuidados e Incerteza no Reembolso | -1.4% | Global, com impacto agudo em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Variabilidade nos Resultados Clínicos a Longo Prazo | -0.8% | Global, afetando particularmente a adoção em mercados baseados em evidências | Médio prazo (2-4 anos) |
| Capacidade Limitada de Processamento Celular em Condições GMP a Causar Atrasos nas Terapias | -0.6% | América do Norte, UE, com impacto emergente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Curva de Aprendizagem do Cirurgião para Técnicas Biológicas Avançadas | -0.4% | Global, com variações regionais na infraestrutura de formação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado custo por episódio de cuidados e incerteza no reembolso
A cirurgia total do joelho assistida por robótica acarreta custos adicionais de USD 2.400–15.000 por caso, apesar dos internamentos mais curtos e de menos complicações. Quando os pagadores questionam o valor a longo prazo, os hospitais hesitam em adotar novos implantes, restringindo os volumes iniciais no mercado de reparação de cartilagem do joelho.
Variabilidade nos resultados clínicos a longo prazo
As melhorias reportadas pelos pacientes divergem amplamente em função do tamanho da lesão, da localização do defeito e dos perfis de comorbilidade. Em algumas coortes, os resultados da microfratura degradam-se após dois anos, ao passo que os implantes à base de células sustentam o benefício. A lacuna de evidências mantém as diretrizes cautelosas e abranda a adoção generalizada no mercado de reparação de cartilagem do joelho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento do Mercado de Reparo de Cartilagem do Joelho
Por Aplicação:
As Terapias à Base de Células Lideram a InovaçãoO implante de condrócitos autólogos capturou 30,84% da participação no mercado de reparação de cartilagem do joelho em 2025, com base em dados clínicos de longa data e no uso crescente de patches MACI. Ensaios prospetivos demonstraram alívio duradouro da dor e reparação estrutural em comparação com a microfratura aos cinco anos. Os scaffolds sintéticos e impressos em 3D estão a expandir-se a um CAGR de 8,56% até 2031, porque eliminam a colheita e cultura em duas etapas, melhoram a logística e reduzem o tempo global em sala de operações.
A microfratura continua a ser comum para defeitos pequenos, mas enfrenta erosão à medida que as lesões maiores exigem uma verdadeira reparação hialina. Os enxertos osteocondrais autólogos e alogênicos servem cavidades focais onde o suporte estrutural imediato é essencial. As equipas de investigação também reportaram péptidos de "molécula dançante" que desencadeiam uma condrogénese rápida, uma descoberta que poderá transformar as intervenções em fase inicial, caso os dados em humanos confirmem os achados pré-clínicos.


Por Abordagem Cirúrgica:
A Precisão Robótica Ganha MomentumA artroscopia convencional representou 61,92% do tamanho do mercado de reparação de cartilagem do joelho em 2025, devido à sua familiaridade, tempos de procedimento curtos e instrumentação generalizada. Os sistemas robóticos, contudo, avançam a um CAGR de 8,01% até 2031, à medida que os hospitais procuram alinhamento reprodutível e mapeamento de defeitos. Auditorias clínicas verificaram que a plataforma VELYS reduziu as taxas de revisita em 90 dias para 13,9%, em comparação com 22,8% para outros robôs, e diminuiu os custos totais por episódio.
A cirurgia aberta continua a ser relevante para reconstruções complexas que excedem o alcance dos portais artroscópicos, embora o volume diminua à medida que os artroscópios e os robôs ampliam as capacidades. As sobreposições de inteligência artificial e os ecrãs de realidade aumentada já estão em uso piloto, oferecendo orientação passo a passo que encurta a curva de aprendizagem e aumenta a consistência em todo o mercado de reparação de cartilagem do joelho.
Por Tipo de Biomaterial:
A Bioimpressão 3D Transforma as PossibilidadesO colágeno permanece o scaffold de referência, suportando 35,78% da receita de mercado em 2025, com a sua segurança comprovada e via regulatória bem definida. As construções osteocondrais bioimpressas em 3D de nova geração crescem a um CAGR de 9,6%, porque a deposição camada por camada corresponde às propriedades mecânicas nativas dependentes da profundidade. Os investigadores que utilizam a impressão anisotrópica igualaram os módulos de compressão observados nos côndilos femorais saudáveis.
Os géis de ácido hialurónico e as folhas de quitosano servem áreas de baixa carga, enquanto os polímeros de ácido poliláctico e policaprolactona proporcionam resistência e reabsorção controlada. Os aditivos cerâmicos aumentam a rigidez para zonas de alto impacto. A mistura destes materiais com suspensões celulares durante a impressão abre caminho para a resurfacing de cartilagem num único procedimento no mercado de reparação de cartilagem do joelho.
Por Fonte Celular:
As Soluções Alogênicas Respondem à EscalabilidadeOs condrócitos autólogos geraram 39,22% de participação no mercado de reparação de cartilagem do joelho em 2025, mas exigem colheita de tecido do paciente e semanas de cultura. Os condrócitos alogênicos escalam a 9,32% de CAGR, aproveitando os lotes de doadores que eliminam o período de espera. Estudos randomizados reportam pontuações superiores do Comité Internacional de Documentação do Joelho para células mesenquimais derivadas de cordão umbilical versus microfratura em lesões moderadas.
As células estaminais derivadas do tecido adiposo também demonstram alívio rápido da dor nos 3 meses pós-injeção, embora as terapias com fração vascular estromal necessitem de até 12 meses para um benefício semelhante. As matrizes acelulares carregadas com fatores de crescimento são atrativas onde barreiras regulatórias ou imunológicas limitam as importações de células vivas.
Por Utilizador Final:
Os Centros Ambulatoriais Capturam o CrescimentoOs hospitais detêm 43,58% da receita devido à infraestrutura de cuidados intensivos e aos contratos com seguradoras. Os centros cirúrgicos ambulatoriais expandem-se a um CAGR de 7,97%, à medida que os pagadores recompensam as taxas de instalação mais baixas e os pacientes preferem a mobilidade no dia seguinte. As revisões sistemáticas de mais de 260.000 casos revelam taxas equivalentes de infeção e reinternamento entre coortes de ambulatório e internamento.
As clínicas ortopédicas especializadas focam-se em atletas e militares que exigem reabilitação acelerada. A integração de imagiologia, cirurgia e fisioterapia sob o mesmo teto aumenta a continuidade dos cuidados e a captação de receita, um modelo que se espera propagar-se ainda mais no mercado de reparação de cartilagem do joelho.
Por Grupo Etário do Paciente:
Os Pacientes de Meia-Idade Impulsionam o VolumeOs adultos com idades entre 45-64 anos representam quase metade do total de procedimentos, porque a sua degeneração de cartilagem é sintomática, mas a sua expetativa de vida articular favorece a preservação em detrimento da substituição. O tamanho do mercado de reparação de cartilagem do joelho para esta coorte continuará a crescer à medida que a obesidade amplifica a incidência de lesões. Entretanto, o grupo dos 25-44 anos cresce mais rapidamente, à medida que as lesões desportivas e os estilos de vida ativos convergem com a disposição para seguir opções restaurativas.
A procura pediátrica é incipiente, mas importante. Um ensaio clínico multicêntrico nos Estados Unidos avalia o MACI em comparação com a microfratura em pacientes com idades entre os 10-17 anos, com o objetivo de obter uma extensão de indicação que possa reduzir o risco de incapacidade a longo prazo.
No extremo oposto, os pacientes com mais de 65 anos frequentemente apresentam capacidade regenerativa diminuída, embora o concentrado de aspirado de medula óssea tenha alcançado um alívio significativo da dor em osteoartrite moderada.
Análise Geográfica
Mercado de Reparo de Cartilagem do Joelho na América do Norte
A América do Norte respondeu por 35,05% da participação no mercado de reparo de cartilagem do joelho em 2025, sustentada por um robusto sistema de reembolso, uma ampla base instalada de artroscópios e robôs, além de programas contínuos de treinamento cirúrgico. Os procedimentos autólogos dominam o mercado, porém as seguradoras já autorizam implantes de células doadoras por meio de vias de cobertura com evidências, ampliando as opções terapêuticas. As atualizações dos códigos CPT e HCPCS em 2025 simplificam os processos de reembolso, reduzindo atrasos administrativos e reforçando o crescimento do volume.
Mercado de Reparo de Cartilagem do Joelho na Europa
A Europa permanece tecnologicamente avançada, mas as políticas de contenção de custos moderam a adoção de implantes de alto valor. O Regulamento Europeu de Dispositivos Médicos exige uma vigilância pós-comercialização mais rigorosa, levando os fornecedores a ampliar o acompanhamento clínico e a participação em registros. Países com projetos-piloto de pagamento agrupado, como Alemanha e Países Baixos, priorizam a conversão para cirurgias ambulatoriais, o que beneficia os implantes de MACI artroscópico e os implantes de andaime.
Mercado de Reparo de Cartilagem do Joelho na APAC
A Ásia-Pacífico avança a um CAGR de 8,35% até 2031, à medida que China, Coreia do Sul e Austrália expandem centros ortopédicos especializados. Os registros hospitalares evidenciam um aumento crescente de artroplastias do joelho em pacientes chineses mais jovens, um sinal de alerta de que a demanda por reparo precoce de cartilagem crescerá rapidamente. O Japão enfrenta hesitação dos pacientes; apenas 17% deles optaram por cirurgia do joelho em pesquisas, citando receio e baixo nível de conscientização. Campanhas educativas e opções minimamente invasivas visam aumentar a adesão, gerando potencial de crescimento para o mercado de reparo de cartilagem do joelho.
Mercado de Reparo de Cartilagem do Joelho no Oriente Médio e América do Sul
As economias emergentes do Oriente Médio e da América do Sul investem em clínicas ortopédicas privadas voltadas ao turismo médico. Embora o volume de procedimentos ainda seja reduzido, a melhoria da cobertura de seguros e os programas de repatriação de cirurgiões indicam oportunidades de longo prazo. No entanto, tarifas de importação e atrasos no registro restringem atualmente a entrada imediata no mercado.

Panorama regulatório
O reparo de cartilagem do joelho abrange dispositivos, produtos biológicos e estruturas de produtos combinados, portanto os requisitos de classificação e evidência variam por jurisdição. Nos Estados Unidos, as diretrizes do FDA para elaboração de IDEs e INDs para produtos destinados a reparar ou substituir a cartilagem do joelho fundamentam o desenho de ensaios clínicos e a estratégia regulatória para terapias baseadas em células, arcabouços (scaffolds) e abordagens combinadas. A partir de fevereiro de 2026, o Quality Management System Regulation (QMSR) do FDA entrou em vigor, alinhando o 21 CFR Part 820 com a ISO 13485:2016 e intensificando as expectativas de sistemas de qualidade para componentes liderados por dispositivos.
Na Europa, o EU MDR (Regulamento (UE) 2017/745) continua a elevar o patamar de exigência para evidências clínicas e vigilância pós-comercialização de produtos implantáveis e de Classe III, reforçado pelas diretrizes de classificação do MDCG e pelo Regulamento Delegado da Comissão (UE) 2026/1451, de março de 2026, que altera os requisitos do MDR para determinadas categorias de dispositivos isentos. No Reino Unido, o NICE transferiu suas diretrizes sobre inserção de arcabouço em etapa única para o HealthTech Guidance (HTG728) em janeiro de 2026, refletindo uma dependência mais ampla de vias de avaliação de tecnologia em saúde para decisões de adoção. No Japão, a supervisão da PMDA sobre produtos de medicina regenerativa apoia a entrada no mercado de abordagens autólogas, ilustrada pela submissão de alteração parcial do JACC em junho de 2024 e pela conclusão de aprovação subsequente em abril de 2025 para osteoartrite do joelho e defeitos traumáticos.
Análise da cadeia de valor
A cadeia de valor vai desde insumos de biomateriais, como colágeno e polímeros sintéticos como PLA/PCL, até a fabricação de dispositivos estéreis e o fornecimento e processamento especializado de células para programas autólogos e alogênicos. Para as terapias baseadas em células, as etapas mais críticas são a logística de biópsia ou coleta, o processamento em conformidade com as GMP, o transporte em cadeia de frio e o agendamento em torno das vagas de sala de cirurgia, o que pode estender os prazos de entrega em comparação com soluções apenas de arcabouço. Em comparação, arcabouços e hidrogéis prontos para uso seguem vias mais convencionais de dispositivos médicos, apoiadas por fabricação sob contrato e redes de distribuidores ligadas a salas de artroscopia e canais de medicina esportiva.
A jusante, a economia dos procedimentos e a codificação moldam o comportamento de compra de hospitais e centros cirúrgicos ambulatoriais, ligando a geração de evidências clínicas às decisões de reembolso e estocagem. A implementação, pela Japan Tissue Engineering (J-TEC), do reembolso pelo seguro nacional de saúde para o JACC, em vigor a partir de 1º de janeiro de 2026, evidencia como a cobertura do pagador pode acelerar a adoção e estabilizar o planejamento das cadeias de suprimento autólogas. Melhorias na capacidade de fabricação também afetam a disponibilidade e o custo unitário, incluindo a Regentis Biomaterials, que recebeu aprovação de um Organismo Notificado europeu em julho de 2026 para um processo sem solvente para o GelrinC, visando grandes aumentos no rendimento de produção, e a Smith+Nephew, que publicou dados de cinco anos para o CARTIHEAL Agili-C em abril de 2026, ao mesmo tempo em que avança rumo à codificação padronizada de procedimentos (com um código CPT em vigor a partir de 1º de janeiro de 2027).
Panorama Competitivo
O mercado de reparação de cartilagem do joelho apresenta uma fragmentação moderada. As grandes empresas ortopédicas globais concretizam aquisições complementares para garantir novos biomateriais e linhas celulares. A Smith+Nephew pagou USD 180 milhões pela CartiHeal em janeiro de 2024 para obter um scaffold de origem coralina que reduz a necessidade de substituição total precoce do joelho em 87% ao fim de quatro anos. A integração aproveita a escala de distribuição e a rede de cirurgiões do comprador para acelerar a adoção.
A Zimmer Biomet registou USD 745,1 milhões em receitas do joelho no terceiro trimestre de 2024, um aumento de 5,5%, refletindo uma procura constante de implantes tradicionais e tração inicial para os seus sistemas de mini-incisão. A DePuy Synthes investe fortemente na impressão 3D para personalizar plugues osteocondrais, enquanto a Stryker canaliza a I&D para módulos de navegação assistida por robótica que melhoram a precisão do mapeamento de defeitos.
As empresas mais jovens focam-se em inovações de plataforma. A CytexOrtho garantiu USD 18 milhões em subsídios governamentais para aperfeiçoar scaffolds de policaprolactona que correspondem ao módulo nativo da cartilagem e visam a aprovação de dispositivo de Classe III. A Active Implants continua os ensaios clínicos decisivos para uma substituição de menisco de poliuretano com estatuto de inovação revolucionária da FDA. Estas iniciativas dependem de capital de risco e subsídios para atingir os marcos regulatórios antes de estabelecerem parcerias com entidades estratégicas maiores.
A diferenciação a longo prazo resulta menos de ajustes mecânicos de nicho e mais da capacidade de fabricação escalável, durabilidade comprovada e evidências de economia de saúde. Os intervenientes capazes de justificar preços de lista premium com dados de resultados do mundo real consolidarão quota à medida que os pagadores transitam para contratos baseados em valor.
Líderes do Setor de Reparação de Cartilagem do Joelho
-
Smith & Nephew
-
Stryker
-
Zimmer Biomet Holdings, Inc.
-
Johnson & Johnson
-
Arthrex Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Reparo de Cartilagem do Joelho
- Anika Therapeutics
- Arthrex
- B. Braun
- Conmed
- Johnson & Johnson
- Kolon TissueGene
- MEDIPOST
- Smiths Group
- Stryker
- Vericel
- Zimmer Biomet
- Geistlich Pharma
- Orthocell
- BioTissue AG
- CollPlant Biotechnologies
- Tissue Regenix Group
- Hyalex Orthopaedics
- CytexOrtho

Oportunidades de mercado e perspectivas futuras
Uma lacuna importante é o reparo de cartilagem escalável e pronto para uso, que reduz fluxos de trabalho em duas etapas e a dependência de capacidade limitada de processamento celular em conformidade com as GMP, ao mesmo tempo em que busca resultados duráveis que sustentem a aceitação por parte dos pagadores. O acúmulo de evidências sobre desempenho de longo prazo continua a fortalecer as vias comerciais. Em abril de 2026, a Smith+Nephew publicou dados clínicos de cinco anos para o CARTIHEAL AGILI-C, relatando alívio superior da dor e ganhos funcionais em comparação com o padrão de tratamento, o que apoia uma adoção mais ampla por cirurgiões e discussões sobre formulários. A infraestrutura de codificação e faturamento também continua avançando, com o estabelecimento de um código CPT de Categoria I para procedimentos que utilizam o AGILI-C (em vigor a partir de 1º de janeiro de 2027), o que pode reduzir o atrito administrativo para os provedores e alinhar as compras a um reembolso previsível.
A expansão da capacidade de fabricação e o acesso geográfico criam oportunidades adicionais, particularmente à medida que os modelos de artroscopia ambulatorial se expandem. Em julho de 2026, a Regentis Biomaterials recebeu aprovação de um Organismo Notificado europeu para um processo de fabricação de GelrinC sem solvente, visando uma mudança expressiva no rendimento de produção, o que reforça os esforços para reduzir custos unitários e melhorar a continuidade do fornecimento de biomateriais implantáveis. Na Ásia-Pacífico, marcos de cobertura nacional, como a cobertura do seguro do JACC pela J-TEC, em vigor a partir de 1º de janeiro de 2026, mostram um caminho concreto para uma maior adoção do reparo regenerativo de cartilagem em uma região caracterizada por volumes crescentes de procedimentos ortopédicos e centros especializados em expansão. O desenvolvimento de abordagens alogênicas e baseadas em MSC amplia ainda mais a população-alvo, com a MEDIPOST iniciando atividades de recrutamento para a Fase III nos EUA em 2026 para uma terapia com MSC derivadas de sangue de cordão umbilical destinada a defeitos de cartilagem relacionados à osteoartrite do joelho.
Desenvolvimento Recente do Setor no Mercado de Reparo de Cartilagem do Joelho
- Julho de 2026: a Stryker anunciou o lançamento comercial nos EUA do Mako RPS (Robotic Power System) para procedimentos de substituição total do joelho, introduzindo o Mako Handheld Robotics. O lançamento amplia a capacidade assistida por robótica em procedimentos de joelho e reforça a mudança em direção a fluxos de trabalho com precisão aprimorada, que influenciam a adoção de técnicas avançadas de reparo de cartilagem realizadas em ambientes ortopédicos semelhantes.
- Outubro de 2025: a Smith+Nephew relatou que o Painel Editorial de CPT da AMA estabeleceu um código CPT de Categoria I para procedimentos que utilizam o implante de reparo de cartilagem CARTIHEAL AGILI-C, em vigor a partir de 1º de janeiro de 2027. A codificação padronizada apoia vias de reembolso mais claras para os provedores e pode acelerar as decisões de compra de hospitais e centros ambulatoriais para implantes de reparo de cartilagem.
- Outubro de 2024: a Regenity Biosciences obteve autorização nos EUA para o RejuvaKnee, um arcabouço meniscal de colágeno projetado para inserção minimamente invasiva. A autorização fortalece a oferta de soluções baseadas em arcabouço alinhadas com modelos de cuidado artroscópico e ambulatorial prioritário, ampliando as opções para cirurgiões que tratam patologias de cartilagem relacionadas ao joelho.


Mercado de Reparo de Cartilagem do Joelho Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de reparo de cartilagem do joelho abrange as receitas ligadas a procedimentos clínicos e produtos relacionados usados para reparar ou regenerar cartilagem danificada na articulação do joelho, em ambientes típicos de atendimento cirúrgico e ambulatorial.
Exclusões de escopo: excluímos implantes de substituição de joelho de rotina, serviços gerais de reabilitação ortopédica e medicamentos para controle da dor que não fazem parte de um procedimento de reparo de cartilagem.
Visão geral da segmentação
-
Por Aplicação
- Condroplastia Artroscópica
- Microfratura
- Enxerto Osteocondral
- Implante de Condrócitos Autólogos (ICA e MACI)
- Resurfacing de Cartilagem à Base de Células (CSM, FVS, iPSC)
- Implantes de Scaffold Sintético / Impresso em 3D
-
Por Abordagem Cirúrgica
- Cirurgia Aberta
- Artroscopia Convencional
- Artroscopia Assistida por Robótica
-
Por Tipo de Biomaterial
- À Base de Colágeno
- Ácido Hialurónico / Quitosano
- Polímero Sintético (PGA, PLA, PCL)
- Cerâmica / Compósito
- Scaffolds Osteocondrais Bioimpressos em 3D
-
Por Fonte Celular
- Condrócitos Autólogos
- Condrócitos Alogênicos
- Células Estaminais Mesenquimais
- Enxertos Biológicos Acelulares
-
Por Utilizador Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas de Ortopedia e Medicina Desportiva
-
Por Grupo Etário do Paciente
- < 25 anos
- 25 – 44 anos
- 45 – 64 anos
- ≥ 65 anos
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
-
Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
-
América do Sul
- Brasil
- Argentina
- Resto da América do Sul
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou esclarecendo o que é contabilizado como reparo de cartilagem do joelho, mapeando em seguida como os pacientes se movem do diagnóstico ao tratamento e aos acompanhamentos. Utilizamos fontes públicas para estabelecer o contexto de demanda e o pano de fundo clínico, incluindo instantâneos epidemiológicos do CDC e da OMS sobre osteoartrite e risco de lesões esportivas, literatura clínica hospedada pelo NIH e pela NLM sobre tendências de procedimentos, e bases de dados do FDA para autorizações de dispositivos e notas de segurança. Para manter as premissas fundamentadas, também consultamos fontes como regras de cobertura e reembolso do CMS e estatísticas de saúde da OCDE para ambientes cirúrgicos e sinais de utilização.
No lado da oferta, sinais de preços e adoção foram construídos usando relatórios anuais, apresentações a investidores e comunicados de imprensa médica confiáveis que discutem a combinação de procedimentos e mudanças no local de atendimento. Quando disponíveis, dados financeiros e notícias corporativas pagos foram usados para padronizar divulgações de receita e ações corporativas, e uma base de dados de patentes paga foi verificada quanto a sinais de atividade em torno de arcabouços e processamento celular. Usamos esses insumos para formar faixas preliminares de volumes de procedimentos, faixas de preço e divisões regionais. A lista acima é ilustrativa, já que muitas outras fontes públicas também foram revisadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar com que frequência cada abordagem de reparo é usada na prática real e o que tipicamente determina os preços, como o tamanho da lesão, as taxas de revisão e o ambiente hospitalar versus ambulatorial. Conversamos com cirurgiões ortopédicos, equipes de aquisição hospitalar, administradores de centros cirúrgicos ambulatoriais e distribuidores nas principais regiões para fechar lacunas dos dados documentais e testar a robustez das faixas modeladas. Quando as respostas eram conflitantes, revisamos as premissas com ligações de acompanhamento até que os volumes de procedimentos e as faixas de preço modeladas fossem consistentes para cada geografia.
Distribuição dos entrevistados no trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 21% | Ásia-Pacífico: 37% |
| Nível médio: 52% | Líderes funcionais/de unidade: 33% | EMEA: 37% |
| Participantes menores: 21% | Gerentes: 46% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down que reconstrói o conjunto de demanda endereçável usando a prevalência de lesões de cartilagem do joelho, taxas de consultas ortopédicas e exames de imagem, elegibilidade para reparo versus substituição, e a parcela de pacientes que efetivamente recebem um procedimento de reparo de cartilagem. Esses conjuntos de pacientes foram então convertidos em volumes de procedimentos por tipo de terapia usando o feedback de médicos sobre padrões de prática atuais e comportamento típico de mudança.
Depois disso, verificações seletivas bottom-up foram usadas para manter os totais fundamentados, incluindo faixas amostradas de preço médio de venda por ambiente, margens de distribuidores quando relevantes, e sinais de receita de fornecedores a partir de registros públicos. Quando um país carecia de estatísticas confiáveis de procedimentos, preenchemos a lacuna usando mercados comparáveis com base na composição etária da população, indicadores de participação esportiva e acesso a centros de artroscopia, ajustando em seguida com diferenças de utilização baseadas em entrevistas. Para a previsão, contamos com análise de cenários ancorada em um caso-base, em que o crescimento dos procedimentos é impulsionado pelo envelhecimento, pela incidência de osteoartrite e pela migração ambulatorial, e a variação de preços está ligada à estabilidade do reembolso e a mudanças na combinação de produtos, incluindo maior uso de abordagens baseadas em células em centros selecionados.
Validação de dados e ciclo de atualização
Os resultados foram verificados cruzadamente com sinais independentes, incluindo mudanças no ambiente de procedimentos, alterações nas regras de reembolso, e se os volumes implícitos por local pareciam viáveis para cirurgiões e operadores de instalações. Verificações de variância foram realizadas entre regiões, de modo que picos incomuns em uma geografia precisassem ser explicados por um fator real, e não por um erro isolado de dado de entrada. Antes da aprovação final, um segundo analista revisa a lógica do modelo, os cálculos e as premissas escritas, e qualquer oscilação significativa aciona um novo contato com os especialistas relevantes.
Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos materiais, incluindo aprovações importantes, recalls ou mudanças significativas de reembolso. Imediatamente antes da entrega, realizamos uma revisão final para confirmar que os pontos de dados públicos e notícias mais recentes estão refletidos, para que os clientes recebam uma visão atualizada.
Estimativa de mercado de reparo de cartilagem do joelho da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para reparo de cartilagem do joelho podem diferir bastante, mesmo quando os títulos parecem semelhantes, porque os procedimentos contabilizados, os produtos adicionais e o ano usado como ponto de partida nem sempre são os mesmos. Também observamos diferenças quando alguns editores mesclam o reparo de cartilagem do joelho ao espaço mais amplo de reparo e regeneração de cartilagem, o que altera o total.
Neste estudo, os principais fatores de discrepância costumam ser se apenas os procedimentos de reparo focados no joelho são contabilizados versus terapias de regeneração mais amplas, se os volumes de procedimentos ambulatoriais e hospitalares são modelados separadamente, e como o preço é tratado para enxertos e etapas de processamento celular. Algumas estimativas também dependem de curvas de adoção mais agressivas para técnicas avançadas, sem verificações suficientes junto a médicos, e o momento da conversão cambial pode alterar o total reportado em USD entre os anos. Essa diferença fica mais clara quando as terapias ligadas exclusivamente à artroscopia do joelho são separadas de outras articulações e contabilizadas de forma consistente, como feito pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,99 bilhão de USD (2026) | |
| Periódico Setorial A | 2,30 bilhões de USD (2024) | Usa um ano-base anterior e parece incluir receitas mais amplas de regeneração do joelho, o que pode incorporar terapias adjacentes além dos procedimentos de reparo definidos, e não fica claro se os volumes ambulatoriais são separados dos volumes hospitalares. |
| Consultoria Regional B | 3,87 bilhões de USD (2024) | Parece agrupar o reparo de cartilagem do joelho com categorias mais amplas de regeneração e dispositivos, e a construção de preços não é transparente quanto ao que é contabilizado como receita de produto relacionada a procedimento versus gastos gerais com dispositivos ortopédicos. |
A tabela indica que a maior parte da discrepância decorre de escopo e cronologia, e não de uma necessidade subjacente diferente dos pacientes. Ao manter a construção da demanda vinculada aos conjuntos de pacientes elegíveis, às taxas de conversão de procedimentos e a faixas de preço realistas por ambiente de atendimento, o total de mercado resultante permanece rastreável e reprodutível entre países. Isso ajuda os tomadores de decisão a comparar opções sem misturar fluxos de receita não relacionados.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de reparação de cartilagem do joelho?
O mercado está avaliado em USD 1,99 bilhão em 2026 e está projetado para atingir USD 2,62 bilhões até 2031, refletindo um CAGR de 5,71%.
Qual segmento de aplicação lidera o mercado de reparação de cartilagem do joelho?
O implante de condrócitos autólogos liderou com uma participação de receita de 30,84% em 2025, apoiado por sólidos dados clínicos de longo prazo.
Qual é a velocidade de crescimento do segmento assistido por robótica?
As plataformas robóticas avançam a um CAGR de 8,01% até 2031, superando a artroscopia convencional.
Por que razão os condrócitos alogênicos estão a ganhar atenção?
As linhas celulares alogênicas eliminam a etapa de cultura específica do paciente, permitindo um tratamento mais rápido e economias de escala que suportam um CAGR de 9,32%.
Qual região é o mercado de crescimento mais rápido?
Prevê-se que a Ásia-Pacífico se expanda a um CAGR de 8,35% devido ao envelhecimento das populações e à melhoria da infraestrutura cirúrgica.
Página atualizada pela última vez em:



