
Tamaño y Participación del Mercado de Soluciones Intravenosas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.08 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
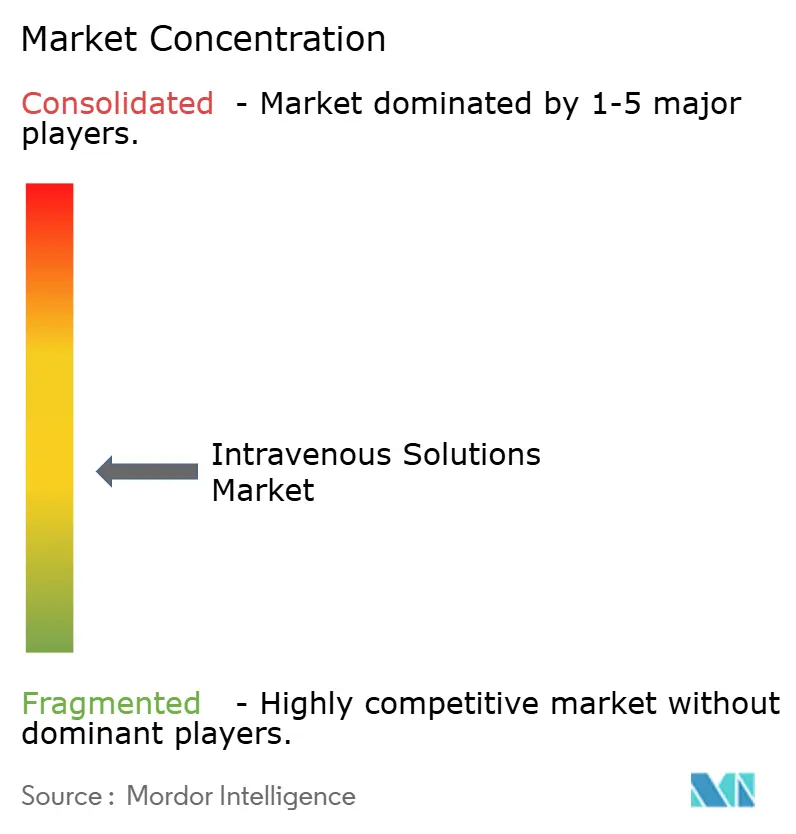
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Soluciones Intravenosas por Mordor Intelligence
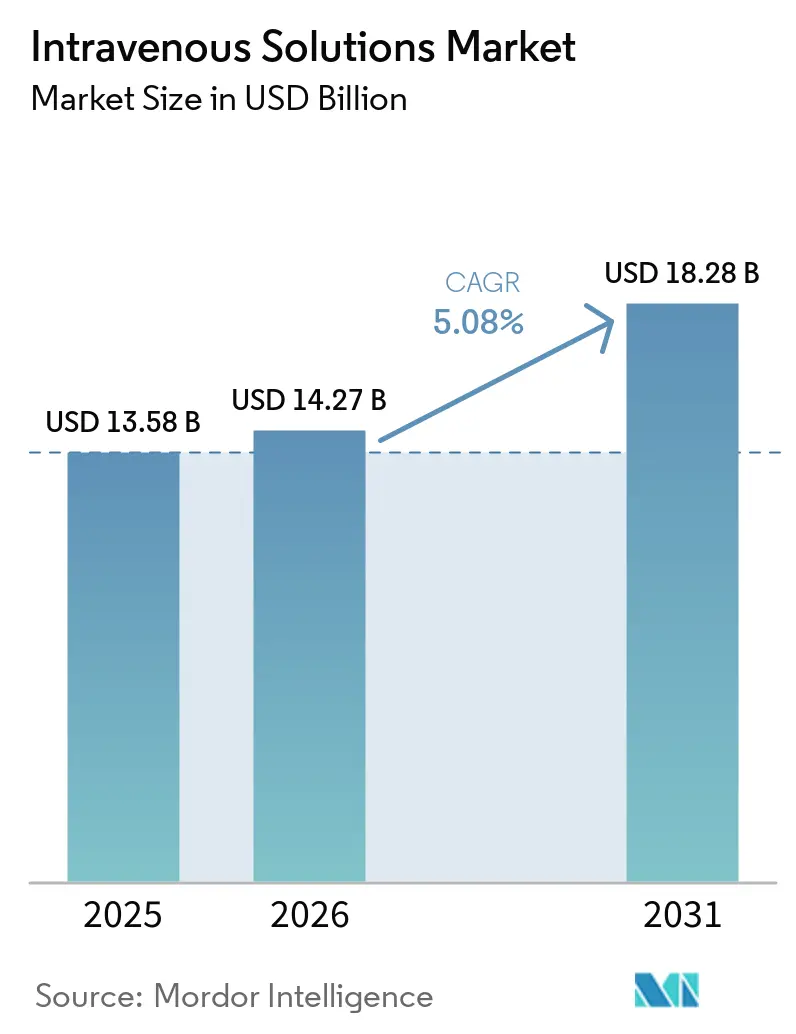
El tamaño del Mercado de Soluciones Intravenosas fue valorado en USD 13,58 mil millones en 2025 y se estima que crecerá desde USD 14,27 mil millones en 2026 hasta alcanzar USD 18,28 mil millones en 2031, a una CAGR del 5,08% durante el período de previsión (2026-2031).
El crecimiento surge de una acelerada transición hacia formulaciones de ingeniería de precisión impulsadas por herramientas de dosificación basadas en inteligencia artificial, el aumento de los volúmenes quirúrgicos y una carga de enfermedades crónicas que intensifica la demanda de terapias parenterales fiables. La legislación medioambiental está acelerando el abandono del empaque de PVC, mientras que las iniciativas de relocalización respaldadas por los gobiernos buscan proteger el suministro interno tras las recientes escaseces vinculadas a desastres. Los líderes del mercado de soluciones intravenosas están, por tanto, invirtiendo en manufactura verticalmente integrada, plataformas nutricionales habilitadas por IA y redes logísticas resilientes capaces de resistir perturbaciones climáticas y geopolíticas.
Conclusiones Clave del Informe
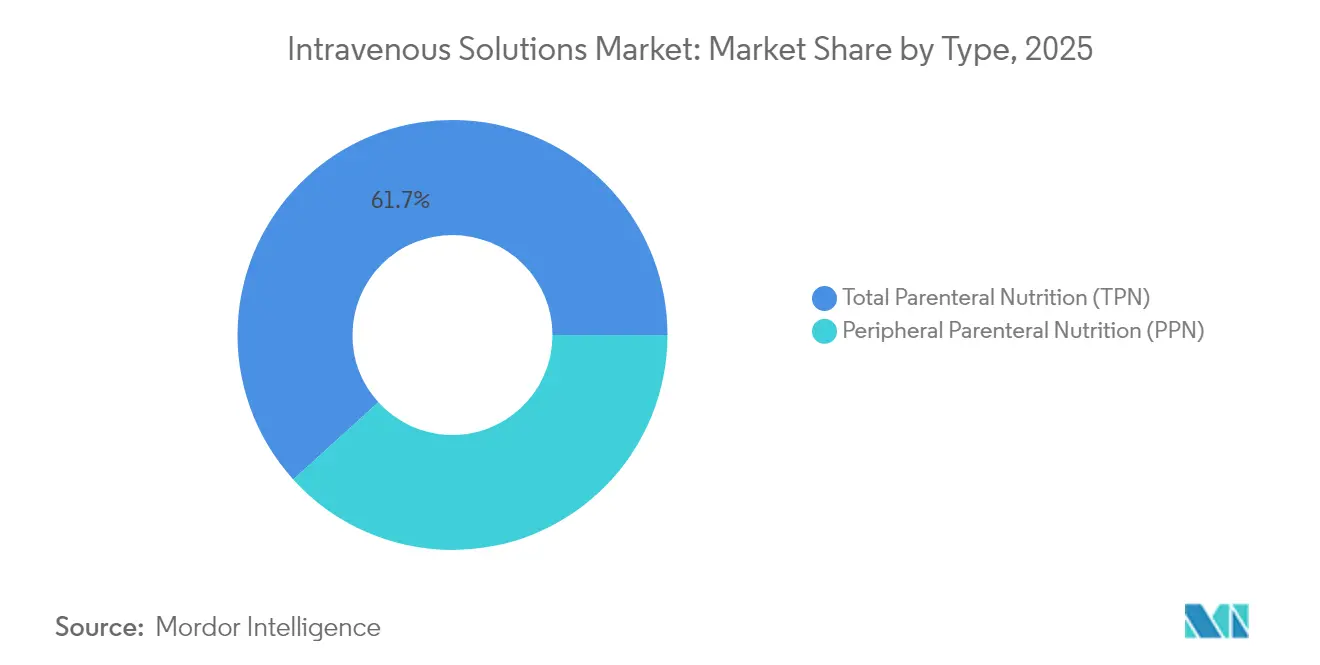
- Por tipo, la nutrición parenteral total (NPT) lideró con el 61,72% de la participación del mercado de soluciones intravenosas en 2025, aunque la nutrición parenteral periférica (NPP) se está expandiendo a una CAGR del 8,26% hasta 2031.
- Por composición de la solución, las soluciones salinas capturaron el 52,60% del mercado de soluciones intravenosas en 2025, mientras que las emulsiones lipídicas registran la CAGR más rápida del 9,02% hasta 2031.
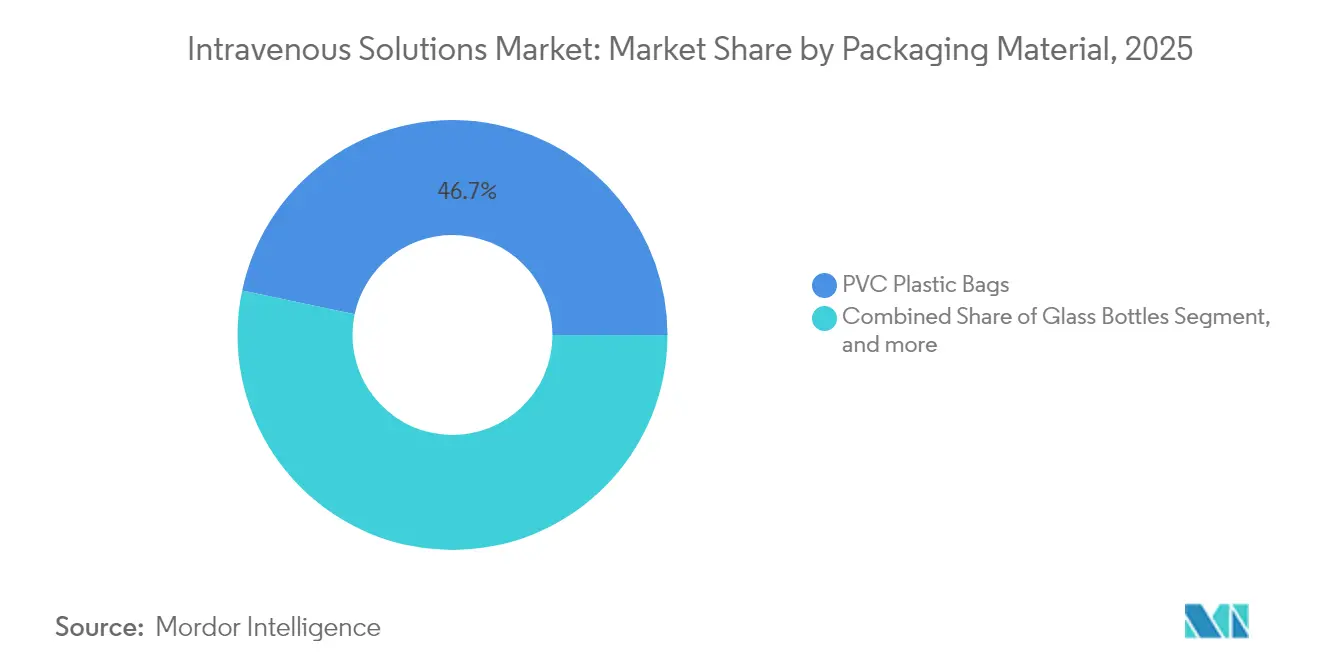
- Por material de empaque, los formatos de poliolefina sin PVC avanzan a una CAGR del 9,41%, mientras que las bolsas de PVC aún mantenían una participación del 46,68% del mercado de soluciones intravenosas en 2025.
- Por usuario final, los hospitales y clínicas representaron el 68,55% de la participación en ingresos en 2025; los entornos de atención domiciliaria muestran la CAGR más alta del 7,62% hasta 2031.
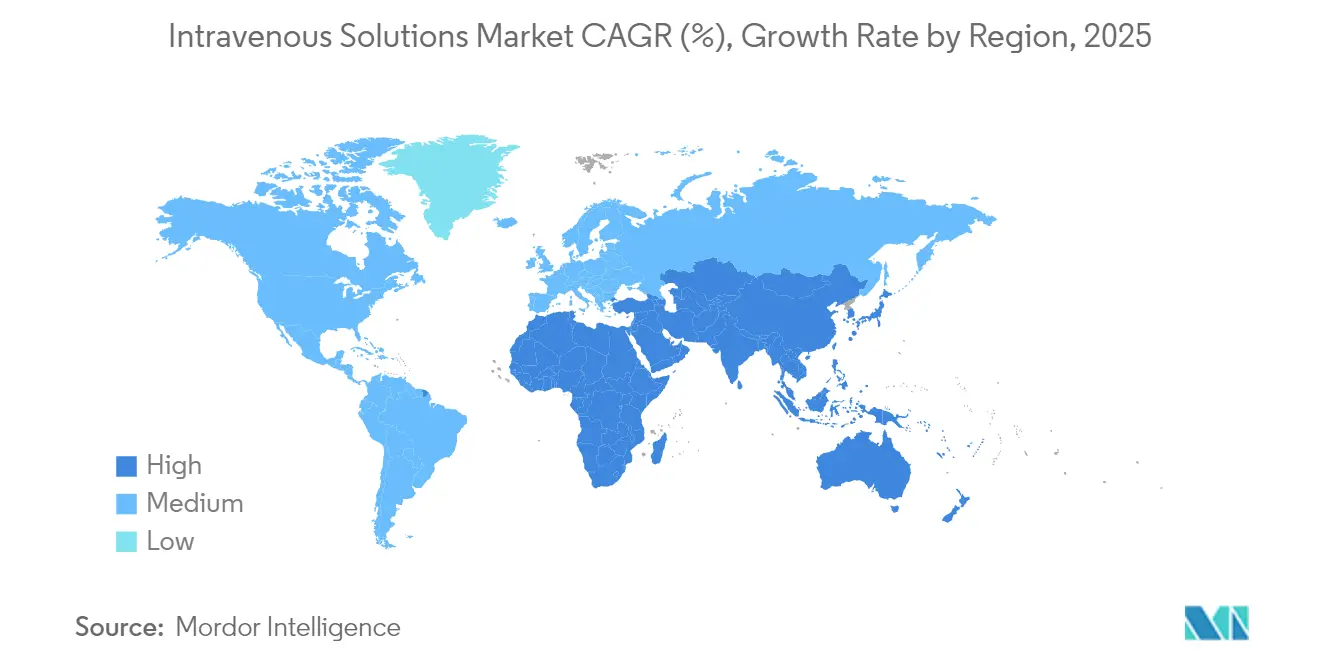
- Por geografía, América del Norte comandó el 39,35% de la participación en 2025, pero se prevé que Asia-Pacífico crezca a una CAGR del 6,93% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción de protocolos de nutrición parenteral personalizada habilitados por IA | +1.2% | Global, adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Aumento sostenido de la prevalencia de enfermedades crónicas | +0.8% | Global, pronunciado en APAC | Largo plazo (≥ 4 años) |
| Rápido crecimiento de los modelos de atención domiciliaria y ambulatoria | +0.9% | América del Norte y la UE liderando, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| Envejecimiento de la población junto con mayores volúmenes quirúrgicos | +0.7% | Global, mayor en mercados desarrollados | Largo plazo (≥ 4 años) |
| Surgimiento de parenterales de gran volumen optimizados en estabilidad | +0.6% | Global | Mediano plazo (2-4 años) |
| Iniciativas de relocalización respaldadas por el gobierno | +0.5% | América del Norte, tendencias similares en la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Protocolos de Nutrición Parenteral Personalizada Habilitados por IA
El software impulsado por IA ahora equipara los pedidos de NPT expertos con una concordancia del 94%, al tiempo que reduce las tasas de error de dosificación en un 54%.[1]Katherine Lee, "Herramienta de Aprendizaje Profundo Logra el 94% de Concordancia con Expertos en Nutrición Neonatal," nature.com Los hospitales que procesan decenas de miles de prescripciones de nutrición anualmente ahorran minutos por preparación, liberando mano de obra farmacéutica y reduciendo costos. Los regímenes estandarizados pero individualizados mejoran el cumplimiento basado en evidencia y salvaguardan los resultados metabólicos en las UCI neonatales y de adultos. La escalabilidad hace que el enfoque sea atractivo para centros con recursos limitados que carecen de nutricionistas a tiempo completo. En consecuencia, los protocolos clínicos están pasando de los cálculos manuales a las prescripciones guiadas por algoritmos, reforzando la demanda de flexibilidad en la formulación en el mercado de soluciones intravenosas.
Aumento Sostenido de la Prevalencia de Enfermedades Crónicas
En 2024, el 76,4% de los adultos estadounidenses reportaron al menos una enfermedad crónica, lo que impulsa hospitalizaciones recurrentes que dependen de la hidratación y nutrición parenteral.[2]Centers for Disease Control and Prevention, "National Center for Health Statistics: Indicadores de Enfermedades Crónicas," cdc.gov Los pacientes más jóvenes presentan cada vez más multimorbilidad, lo que amplía la exposición a lo largo de la vida a la terapia intravenosa. Los cirujanos anticipan que los procedimientos de fusión toracolumbar aumentarán a 297.994 casos para 2040, generando mayores necesidades de fluidos perioperatorios.[3]A. Smith et al., "Tendencias Previstas en Cirugía de Fusión Toracolumbar," worldneurosurgery.org Los hospitales, por tanto, favorecen plataformas intravenosas de amplio espectro, incluidas soluciones intravenosas de glucosa, capaces de soportar regímenes multifarmacológicos, una tendencia que refuerza el crecimiento de base en el mercado de soluciones intravenosas
Rápido Crecimiento de los Modelos de Atención Domiciliaria y Ambulatoria
Las bombas portátiles, el monitoreo remoto y las bolsas de mayor vida útil permiten que la quimioterapia, los antibióticos y la nutrición se administren fuera de los hospitales. La experiencia de la pandemia validó la seguridad clínica al tiempo que redujo el riesgo de infecciones nosocomiales. Los fabricantes ahora formulan soluciones para estabilidad ambiental y conectores de fácil uso, ampliando los volúmenes direccionables dentro del mercado de soluciones intravenosas. Los pagadores también respaldan la transición, ya que reduce los costos por día de cama sin sacrificar los resultados.
Envejecimiento de la Población Junto con el Aumento de los Volúmenes Quirúrgicos
Los procedimientos de reemplazo valvular, ortopédicos y oncológicos aumentan a medida que sube la edad mediana. Los pacientes mayores con comorbilidades requieren fluidos con equilibrio electrolítico y alta densidad energética para acelerar la recuperación y evitar el estrés renal. Las previsiones indican que la mayoría de los candidatos a cirugía mayor presentarán un IMC elevado para 2030, lo que complica la distribución de fluidos y requiere relaciones de macronutrientes personalizadas. Las mezclas de precisión diseñadas para la fisiología geriátrica aseguran, por tanto, una mayor relevancia, ampliando aún más la huella de la industria de soluciones intravenosas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta carga de cumplimiento asociada con las BPM | -0.4% | Global, intensidad variable | Mediano plazo (2-4 años) |
| Restricciones continuas en la cadena de suministro | -0.3% | Global, agudas en América del Norte | Corto plazo (≤ 2 años) |
| Escrutinio ambiental de los plásticos IV de un solo uso | -0.2% | América del Norte y la UE, expansión mundial | Mediano plazo (2-4 años) |
| Cambio clínico hacia vías subcutáneas y enterales | -0.3% | Global, más rápido en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Carga de Cumplimiento Asociada con las BPM
El Anexo 1 revisado de la UE ahora exige estrategias completas de control de contaminación y amplia tecnología de barrera, elevando los umbrales de capital para las empresas más pequeñas. La validación de recipientes listos para usar prolonga los plazos de lanzamiento hasta 18 meses, y la documentación puede consumir el 20% de los presupuestos de desarrollo. En las regiones emergentes, las divergentes normativas nacionales obligan a realizar auditorías paralelas, agotando los recursos regulatorios. Estas cargas disuaden a los nuevos entrantes y limitan la competencia de precios, moderando el crecimiento en el mercado de soluciones intravenosas.
Restricciones Continuas en la Cadena de Suministro
El cierre de la planta de Baxter en North Cove demostró que la interrupción de una sola fábrica puede imponer protocolos de conservación a escala nacional. La dependencia de las importaciones de ingredientes farmacéuticos activos (IFA) desde Asia deja a las empresas vulnerables a cierres portuarios y prohibiciones de exportación. Las reservas son difíciles de mantener porque la vida útil típica es inferior a dos años. Los fabricantes mantienen, por tanto, inventarios redundantes, inflando el capital de trabajo, mientras que los hospitales buscan sustitutos que pueden no coincidir con los perfiles de formulación. Tal inestabilidad frena la expansión a corto plazo en la industria de soluciones intravenosas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La NPT Sostiene el Liderazgo Mientras la NPP Gana ImpulsoLa nutrición parenteral total generó los mayores ingresos, equivalentes al 61,72% de la participación del mercado de soluciones intravenosas en 2025. Las calculadoras guiadas por IA ahora adaptan las cargas de aminoácidos, lípidos y electrolitos a los marcadores metabólicos, transformando la NPT en una herramienta de precisión en lugar de una receta estática. La demanda permanece arraigada en las salas neonatales y oncológicas donde la función intestinal está comprometida.
La Nutrición Parenteral Periférica, aunque representa una base menor, tiene una previsión de registrar la CAGR líder del 8,26%. Los programas de infusión domiciliaria favorecen la NPP porque las vías periféricas evitan el riesgo de infección por catéter central y simplifican la atención de enfermería. Las bolsas de NPP multicámara reducen los errores de preparación, y las formulaciones mejoradas en estabilidad amplían los tiempos de suspensión, respaldando la adopción fuera del hospital. El resultado es un reequilibrio constante de volúmenes dentro del mercado de soluciones intravenosas a medida que los clínicos ponderan el riesgo, el costo y la comodidad del paciente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Composición de la Solución:
Las Emulsiones Lipídicas se Aceleran Más Allá de los Componentes SalinosLa solución salina mantuvo una participación en los ingresos del 52,60% en 2025, subrayando su ubicuidad en las tareas de reanimación y dilución. No obstante, las emulsiones lipídicas enriquecidas con omega-3 avanzan a una CAGR del 9,02% entre 2026 y 2031. Los productos compuestos como SMOFlipid reducen la hepatotoxicidad y modulan la inflamación, creando beneficios de supervivencia mensurables en cohortes de UCI.
Los hidrolizados de proteínas, las mezclas de carbohidratos y los cócteles de oligoelementos disfrutan de un crecimiento de nicho a medida que la evidencia respalda un control más estricto de los nutrientes durante la sepsis y la recuperación por traumatismos. La investigación sobre portadores de proteínas termoestables que permanecen bioactivos tras la pasteurización podría pronto eliminar la dependencia de la cadena de frío, abriendo mercados frontera y reforzando la diversidad geográfica del mercado de soluciones intravenosas.
Por Material de Empaque:
Los Formatos sin PVC Impulsan la Agenda de SostenibilidadLas bolsas de PVC siguen dominando en unidades con una participación de mercado del 46,68% en 2025, pero los contenedores de poliolefina sin PVC registran la CAGR más alta del 9,41%. Los plazos de eliminación progresiva de California ya han desviado USD 1.200 millones de capital hacia la reconversión, y las licitaciones europeas exigen cada vez más productos sin DEHP.
Los frascos de vidrio y los viales de polipropileno multicapa atienden a segmentos de nicho que involucran citotóxicos y biológicos donde la compatibilidad de materiales es primordial. Las películas de poliolefina con recubrimiento de barrera que reducen drásticamente la transmisión de vapor de agua amplían la vida útil de las soluciones de aminoácidos, añadiendo resiliencia a la cadena de suministro del mercado de soluciones intravenosas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
La Atención Domiciliaria Supera a los Entornos InstitucionalesLos hospitales y clínicas obtuvieron el 68,55% de la participación en ingresos en 2025, reflejando protocolos de hospitalización arraigados. Sin embargo, el subsegmento de atención domiciliaria se está expandiendo un 7,62% anualmente, impulsado por los incentivos de los pagadores y la preferencia de los pacientes por entornos familiares. Las bombas inteligentes portátiles transmiten datos a centros de telesalud, permitiendo el ajuste de dosis en tiempo real.
Las unidades de infusión ambulatoria ocupan el punto intermedio al ofrecer personal especializado sin costosas estancias nocturnas. Estos modelos híbridos sostienen un acceso más amplio e impulsan el mercado de soluciones intravenosas hacia entornos comunitarios previamente dominados por terapias orales.
Análisis Geográfico
Mercado de Soluciones Intravenosas de América del Norte
América del Norte mantuvo la mayor participación regional con el 39,35% de los ingresos de 2025, respaldada por redes hospitalarias avanzadas y la adopción temprana de software de dosificación con inteligencia artificial. La Orden Ejecutiva 14293 y los incentivos estatales paralelos están financiando actualmente nuevas instalaciones de llenado estéril en el Medio Oeste, dispersando el riesgo fuera de las regiones propensas a huracanes. La alta penetración de seguros también respalda precios premium para bolsas innovadoras sin PVC, impulsando aún más el desempeño del mercado de soluciones intravenosas en la región.
Mercado de Soluciones Intravenosas de Asia-Pacífico
Asia-Pacífico muestra el mayor dinamismo con una CAGR proyectada del 6,93% hasta 2031. Las licitaciones provinciales de China favorecen las ampliaciones de capacidad local, mientras que India aprovecha la mano de obra de bajo costo en llenado y acabado para contratos de exportación. Japón canaliza subsidios de I+D hacia emulsiones enriquecidas con ácidos grasos de cadena larga que cumplen con estrictas directrices geriátricas. La creciente prevalencia de diabetes y obesidad en el Sudeste Asiático también eleva la demanda de soluciones con control de electrolitos, convirtiendo a la región en un motor de crecimiento fundamental para el mercado de soluciones intravenosas.
Mercado de Soluciones Intravenosas de Europa
Europa muestra una expansión sostenida anclada en estrictas normas de calidad que recompensan el cumplimiento de las BPF. Los hospitales priorizan el abastecimiento libre de DEHP, acelerando la conversión a materiales sin PVC y abriendo nichos premium. Mientras tanto, los fabricantes por contrato de Europa del Este compiten por producción suplementaria para respaldar las escaseces en Europa Occidental. En conjunto, estas dinámicas mantienen la industria de soluciones intravenosas resiliente a pesar de los impuestos medioambientales y la evolución de los estándares de farmacopea.

Panorama regulatorio
Las soluciones intravenosas estériles se regulan como productos farmacéuticos y están sujetas a exigencias estrictas de buenas prácticas de manufactura vigentes (cGMP) y de procesamiento aséptico, como los requisitos de la FDA de EE. UU. conforme al 21 CFR Part 211 y la guía de la FDA para productos farmacéuticos estériles fabricados mediante procesamiento aséptico. En Europa, los requisitos de GMP de EudraLex Volume 4, incluido el Anexo 1 para medicamentos estériles, siguen estableciendo una base exigente para el control de la contaminación y las prácticas de calificación de instalaciones que afectan tanto a la producción en la UE como al suministro importado.
Las medidas regulatorias y normativas recientes también dan forma a las prácticas de preparación y validación que influyen en la demanda de soluciones IV listas para usar preparadas por el fabricante. En Estados Unidos, las revisiones del Capítulo General 797 de la USP para preparación estéril (implementadas en noviembre de 2023) aumentan los requisitos operativos para los entornos de preparación, la capacitación y el monitoreo, mientras que la FDA emitió una guía en octubre de 2024 para permitir que ciertas actividades de preparación sean realizadas por instalaciones de subcontratación en respuesta a las interrupciones del suministro de soluciones IV. En la UE, la EMA publicó un documento conceptual en enero de 2026 sobre la revisión del Anexo 15 de GMP (Calificación y Validación), reforzando el énfasis en paquetes de validación sólidos y estrategias de control continuo para productos estériles terminados.
Panorama Competitivo
Los tres mayores proveedores — Baxter International, Fresenius Kabi y B. Braun — concentran conjuntamente una alta participación de los ingresos globales, reflejando una concentración moderada. Baxter combina fluidos IV con bombas de infusión para asegurar ventas de sistemas integrados, mientras que su lanzamiento en 2024 de 10 nuevos inyectables amplió la participación en el gasto hospitalario. La franquicia de biosimilares de EUR 600 (USD 708,2) millones de Fresenius Kabi le permite agrupar biológicos con parenterales de soporte, diferenciando su catálogo. La inversión de USD 1.200 millones de B. Braun en producción sin DEHP refuerza su atractivo en licitaciones enfocadas en sostenibilidad.
Los actores de nivel medio buscan asociaciones para escalar, como lo ejemplifica la empresa conjunta de USD 200 millones de ICU Medical con Otsuka que produce 1.400 millones de bolsas anualmente. Las empresas emergentes apuntan a servicios de preparación guiados por IA, buscando acuerdos de licencia con farmacias hospitalarias. Las iniciativas regulatorias como el programa de Tecnologías de Fabricación Avanzada de la FDA fomentan además los prototipos de fabricación continua que prometen menores tiempos de entrega y menos intervenciones de esterilidad. La rivalidad competitiva depende, por tanto, de la capacidad, la agilidad en el cumplimiento normativo y la integración de salud digital a medida que las empresas disputan participación en el mercado de soluciones intravenosas.
Líderes de la Industria de Soluciones Intravenosas
-
B. Braun SE
-
ICU Medical Inc.
-
Ajinomoto Co., Inc.
-
Baxter International Inc.
-
Grifols S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Soluciones Intravenosas
- Baxter
- B. Braun
- Fresenius
- Grifols
- ICU Medical
- Ajinomoto Co., Inc.
- Otsuka
- PHARMASYNTEZ JSC
- SGD Pharma
- Vifor Pharma Ltd.
- Hospira Inc. (Pfizer)
- JW Life Science Co., Ltd.
- Sichuan Kelun Pharmaceutical
- Terumo
- Aculife Healthcare Pvt. Ltd.
- SSY Group Limited
- Nipro
- Axa Parenterals Ltd.
- JMS Co., Ltd.
- Qilu Pharmaceutical Co., Ltd.

Oportunidades de mercado y perspectivas futuras
La resiliencia del suministro y la producción regional se han convertido en un espacio en blanco viable tras los recientes ciclos de escasez y asignación, con fabricantes y gobiernos financiando nueva capacidad y redundancia. El anuncio de la FDA de agosto de 2025 que resolvió la escasez nacional de inyección de cloruro de sodio al 0,9% ilustra la rapidez con la que pueden cambiar las dinámicas de demanda y asignación una vez que se consolida el suministro adicional y la recuperación operativa, lo que impulsa a los proveedores a equilibrar la capacidad de respuesta ante picos con operaciones estables y eficientes. Esto genera espacio para estrategias de fabricación estéril en múltiples sitios, mayor automatización en el llenado-terminado y programas más sólidos de calificación de proveedores para componentes de cierre de envases.
La conversión de envases impulsada por la sostenibilidad y las carteras sin DEHP crean otra vía de comercialización clara, respaldada por importantes anuncios de gasto de capital vinculados a la infraestructura de soluciones IV. En julio de 2026, Otsuka ICU Medical LLC reveló una expansión de más de 500 millones de USD en la fabricación de soluciones IV en Austin, Texas, explícitamente alineada con la resiliencia del suministro y el respaldo a productos sin DEHP, mientras que las adiciones de capacidad de abril de 2026 en Omán (Izz Pharma) y Egipto (Ateco Pharma) apuntan a nuevos centros regionales que abordan objetivos de seguridad interna y amplían la disponibilidad local. Junto con estos movimientos del lado de la oferta, las exigencias más estrictas en la preparación estéril (por ejemplo, USP 797) y la presión de los flujos de trabajo en los hospitales refuerzan la demanda de presentaciones listas para usar y formatos de mayor estabilidad que reducen la manipulación en la farmacia y simplifican la administración tanto en entornos hospitalarios como de atención domiciliaria.
Recent Industry Developments in Mercado de Soluciones Intravenosas
- Julio de 2026: Otsuka ICU Medical LLC anunció una expansión de más de 500 millones de USD en su huella de fabricación de soluciones IV en Austin, Texas, que incluye una nueva instalación de 500.000 pies cuadrados y mejoras en una planta existente de 700.000 pies cuadrados. La inversión apunta a una mayor resiliencia del suministro regional y respalda la ampliación de una cartera de soluciones IV sin DEHP, alineando los activos de producción con los requisitos cambiantes de adquisición hospitalaria y ambientales.
- Marzo de 2025: Mallinckrodt y Endo anunciaron una fusión para formar una empresa farmacéutica diversificada que integra capacidades de inyectables estériles y genéricos. La combinación está posicionada para consolidar la infraestructura de fabricación y fortalecer la ejecución del suministro en las categorías de productos estériles orientadas a hospitales, que incluyen terapias administradas por vía IV.
- Julio de 2024: Amneal Pharmaceuticals recibió la aprobación de la FDA de EE. UU. para una nueva formulación de fosfatos de potasio en inyección de cloruro de sodio al 0,9% en bolsas IV listas para usar. La aprobación amplía el acceso a una presentación estéril y premezclada que reduce los pasos de preparación para los clínicos y favorece una administración más segura y rápida en entornos de atención aguda.


Mercado de Soluciones Intravenosas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de soluciones intravenosas abarca fluidos estériles, preparados químicamente, que se administran en una vena para mantener la hidratación, restablecer el equilibrio electrolítico o proporcionar nutrición cuando la ingesta oral es limitada.
Exclusiones del alcance: Se excluyen los dispositivos y consumibles de administración intravenosa (como catéteres, equipos de tubería y bombas) y únicamente se dimensionan los fluidos de solución.
Descripción General de la Segmentación
-
Por Tipo
- Nutrición Parenteral Total (NPT)
- Nutrición Parenteral Periférica (NPP)
-
Por Composición de la Solución
- Solución Salina
- Carbohidratos
- Hidrolizados de Aminoácidos y Proteínas
- Emulsiones Lipídicas
- Electrolitos, Vitaminas y Oligoelementos
-
Por Material de Empaque
- Frascos de Vidrio
- Bolsas de Plástico PVC
- Bolsas sin PVC/de Poliolefina
-
Por Usuario Final
- Hospitales y Clínicas
- Centros de Cirugía Ambulatoria y de Infusión
- Entornos de Atención Domiciliaria
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
-
Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para mapear los principales entornos en los que se emplean las soluciones intravenosas y para enmarcar los factores de demanda que influyen en el consumo a lo largo del tiempo. Nos apoyamos en estadísticas de salud pública y orientaciones clínicas para comprender cuándo los pacientes recurren al soporte intravenoso y cómo se seleccionan habitualmente las composiciones de las soluciones.
Las principales fuentes públicas utilizadas como base incluyen, entre otras, la Organización Mundial de la Salud, los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos, la Administración de Alimentos y Medicamentos de los Estados Unidos para comunicaciones relacionadas con la seguridad y la escasez, y la Biblioteca Nacional de Medicina de los Estados Unidos para literatura clínica revisada por pares sobre nutrición parenteral e hidratación hospitalaria. También revisamos informes anuales de empresas, presentaciones para inversores y prensa especializada en salud de reconocido prestigio para capturar ampliaciones de capacidad, cambios en la combinación de productos y modificaciones en los envases. Además, se utilizan selectivamente bases de datos de pago para información financiera de empresas y solicitudes de patentes, con el fin de cubrir las brechas en torno a la distribución de ingresos y la actividad de formulación. Los ejemplos específicos mencionados anteriormente son meramente ilustrativos, y también se consultaron muchas otras fuentes públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar cómo se distribuyen los volúmenes entre hospitales, centros ambulatorios y atención domiciliaria, y cómo varía la combinación entre soluciones salinas, soluciones de carbohidratos y mezclas de vitaminas y minerales. Consultamos a un conjunto equilibrado de partes interesadas del lado de la oferta y del lado de la demanda en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que los supuestos sobre utilización, precios y combinación de envases puedan ser sometidos a pruebas de estrés antes de que se finalicen los totales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 12% | Asia-Pacífico: 41% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 37% | Europa, Oriente Medio y África: 32% |
| Actores menores: 16% | Gerentes: 51% | Américas: 27% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye utilizando una combinación de enfoques descendente y ascendente, en la que los grupos de pacientes tratados y los indicadores de actividad asistencial se traducen en demanda de soluciones intravenosas y, posteriormente, se convierten en valor utilizando un precio promedio por composición de solución y tipo de envase. Una vez establecido el grupo de demanda, se distribuye entre los principales entornos asistenciales y se ajusta por combinación para que los totales reflejen el uso clínico habitual.
Los factores que habitualmente mueven el modelo incluyen los ingresos hospitalarios y los volúmenes de procedimientos quirúrgicos, la prevalencia de condiciones que conducen al soporte nutricional intravenoso, los patrones de duración media de la estancia en atención aguda, la participación de la nutrición parenteral dentro de la terapia nutricional, y los cambios entre envases de vidrio y envases flexibles. Estas variables se contrastan con lo que los entrevistados reportan sobre cambios en la utilización y movimientos de precios, de modo que el modelo no dependa de una única serie de datos.
Los pronósticos se elaboran mediante análisis de escenarios respaldados por expectativas de tendencia para los principales factores, y la trayectoria de crecimiento final se mantiene coherente con las opiniones reiteradas de los expertos por región. Para mantener estimaciones realistas cuando los datos a nivel de país son limitados, se aplican indicadores conservadores basados en el gasto sanitario comparable y la capacidad hospitalaria, que se revisan posteriormente durante la etapa de revisión.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante verificaciones cruzadas entre señales independientes, como si el consumo implícito por paciente se alinea con las normas de uso clínico y si los totales regionales siguen la actividad hospitalaria y la disponibilidad de suministro. Las anomalías se investigan revisando los supuestos, conciliando las conversiones de unidades y recontactando a las fuentes cuando la varianza es significativa.
Cada iteración del modelo pasa por una revisión analítica antes de su aprobación, con atención a los saltos interanuales que no coinciden con eventos conocidos de política, escasez o precios. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se observan cambios importantes en el suministro o modificaciones regulatorias. Antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Soluciones Intravenosas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Distintos editores suelen mostrar valores de mercado diferentes porque incluyen diferentes cestas de productos, utilizan diferentes años base y aplican una lógica de precios que puede desplazar el número final en un margen apreciable. La varianza también proviene de si el dimensionamiento está anclado en un grupo de demanda clínica, en los ingresos totales de los proveedores, o en un método combinado con verificaciones cruzadas limitadas.
Algunas estimaciones incorporan categorías intravenosas más amplias, como soluciones relacionadas con la infusión de medicamentos y la irrigación, lo que tiende a elevar el número cuando las definiciones de uso final no se mantienen coherentes. Para Mordor Intelligence, solo se contabilizan los tipos de nutrición parenteral y las composiciones de solución indicadas, y los totales se filtran posteriormente por envase y usuario final antes de aplicar los supuestos de pronóstico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 14,27 mil millones de USD (2026) | |
| Consultora Global A | 13,80 mil millones de USD (2025) | Utiliza un año base diferente y una curva de crecimiento futuro más acelerada, y aplica la progresión de precios a nivel de categoría amplia en lugar de ajustarla por combinación de envases y composición de solución. |
| Editorial del Sector B | 14,91 mil millones de USD (2025) | Incluye un conjunto de aplicaciones más amplio que puede incorporar ingresos de soluciones intravenosas relacionadas con medicamentos e irrigación, y el enfoque se aproxima más a una consolidación del lado del proveedor con menor visibilidad sobre la distribución de la utilización por entorno asistencial. |
En conjunto, la dispersión se explica principalmente por lo que se incluye en el alcance del producto y cómo se proyectan hacia adelante los precios del año base y la combinación. Al mantener explícitos el grupo de demanda, la combinación de composición y los supuestos de envase, el valor final permanece trazable a las señales de actividad sanitaria y puede reproducirse cuando se actualicen los datos de entrada.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de soluciones intravenosas?
El mercado se sitúa en USD 14.270 millones en 2026 y está en camino de alcanzar USD 18.280 millones en 2031.
¿Qué tipo de producto domina el mercado de soluciones intravenosas?
La Nutrición Parenteral Total lidera con el 61,72% de participación de mercado, aunque la Nutrición Parenteral Periférica está creciendo más rápido a una CAGR del 8,26%.
¿Por qué están ganando terreno los contenedores sin PVC?
Las regulaciones medioambientales, como la Ley de Dispositivos Médicos Libres de Tóxicos de California, están eliminando progresivamente el PVC que contiene DEHP, impulsando un crecimiento de CAGR del 9,41% para las bolsas de poliolefina.
¿Cómo está influyendo la inteligencia artificial en la demanda de soluciones IV?
Plataformas de IA como TPN2.0 de Stanford estandarizan la dosificación individualizada, reduciendo las tasas de error y mejorando la eficiencia hospitalaria, aumentando así la demanda de formulaciones personalizables.
¿Qué región se espera que muestre el crecimiento más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,93% hasta 2031, impulsada por las mejoras en la infraestructura sanitaria y la creciente carga de enfermedades crónicas.
Última actualización de la página el:



