
Tamaño y Participación del Mercado de Medicina Regenerativa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 39.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 91.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 18.19 % |
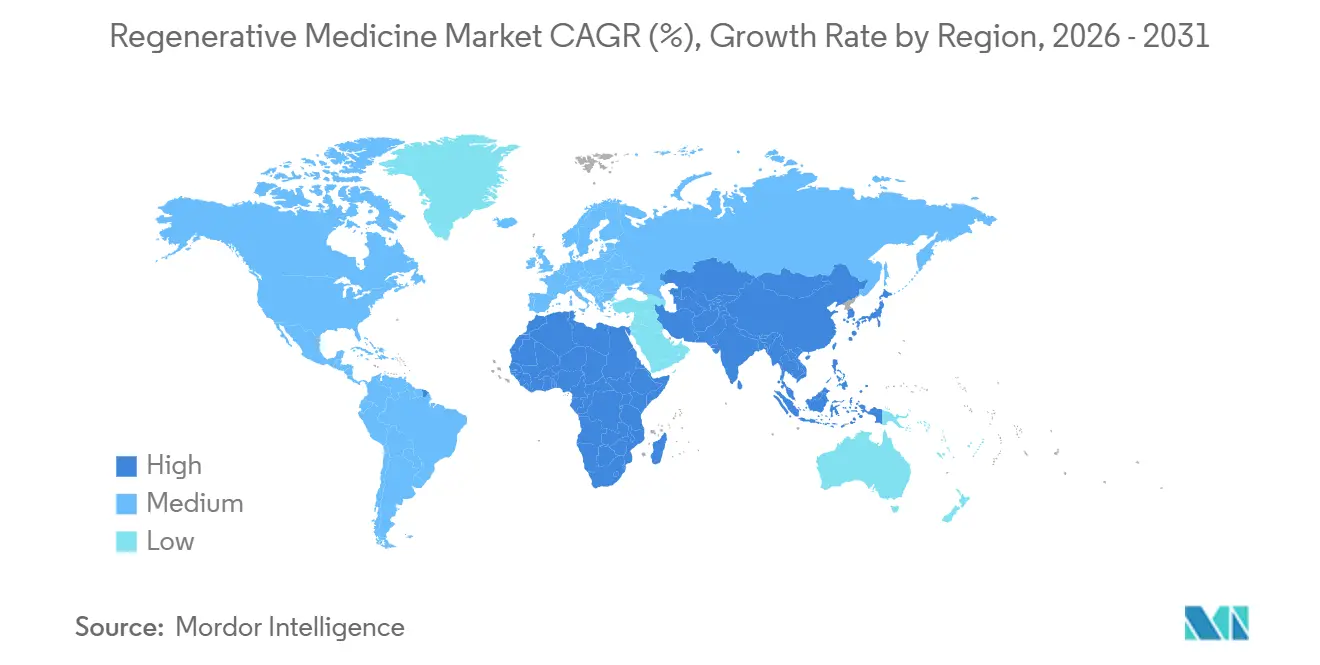
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
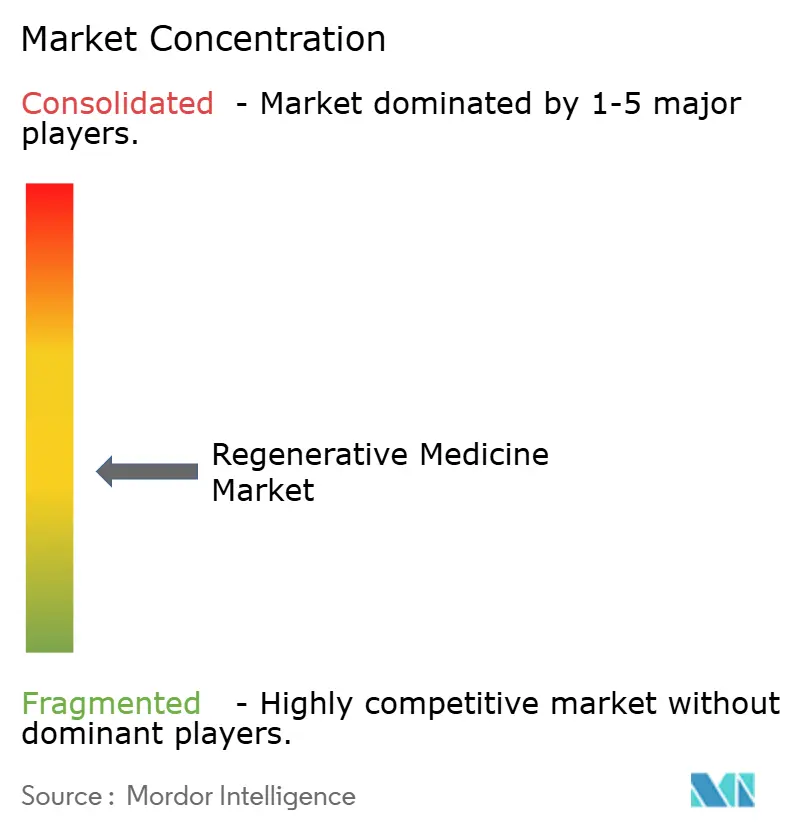
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicina Regenerativa por Mordor Intelligence
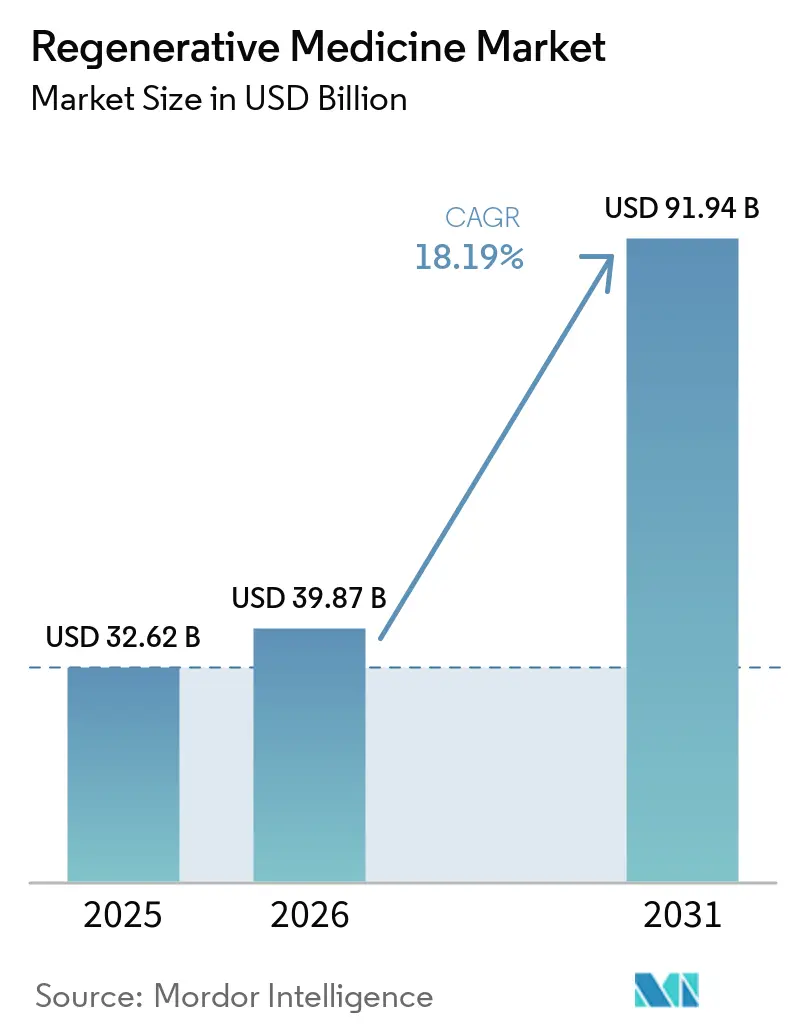
El tamaño del Mercado de Medicina Regenerativa se proyecta en USD 32,62 mil millones en 2025, USD 39,87 mil millones en 2026, y alcanzará USD 91,94 mil millones para 2031, creciendo a una CAGR del 18,19% de 2026 a 2031.
Esta rápida trayectoria indica que los inversores están desplazando capital desde la atención sintomática hacia las tecnologías curativas, una tendencia reforzada por ocho aprobaciones de terapias celulares y génicas en 2024 y por los avances en fabricación que han reducido el costo de los bienes en un 30-40% en los primeros programas comerciales. Los organismos reguladores de Estados Unidos, Europa y China ahora aprueban candidatos en fase avanzada en un plazo de 12 a 18 meses, en comparación con los plazos de una década que eran habituales hace apenas cinco años. Los fabricantes por contrato están respondiendo con procesos de perfusión continua que cuadruplican los títulos de vectores virales y biorreactores portátiles que permiten la dosificación autóloga en la misma semana, ampliando conjuntamente el grupo de pacientes potenciales del mercado de medicina regenerativa. La intensidad competitiva sigue siendo alta porque las barreras de propiedad intelectual en torno al diseño de cápsides de AAV y los protocolos de diferenciación de iPSC continúan fragmentando la cadena de suministro, fomentando tanto la integración vertical como los acuerdos de licencias cruzadas entre grandes desarrolladores y proveedores especializados.
Conclusiones Clave del Informe
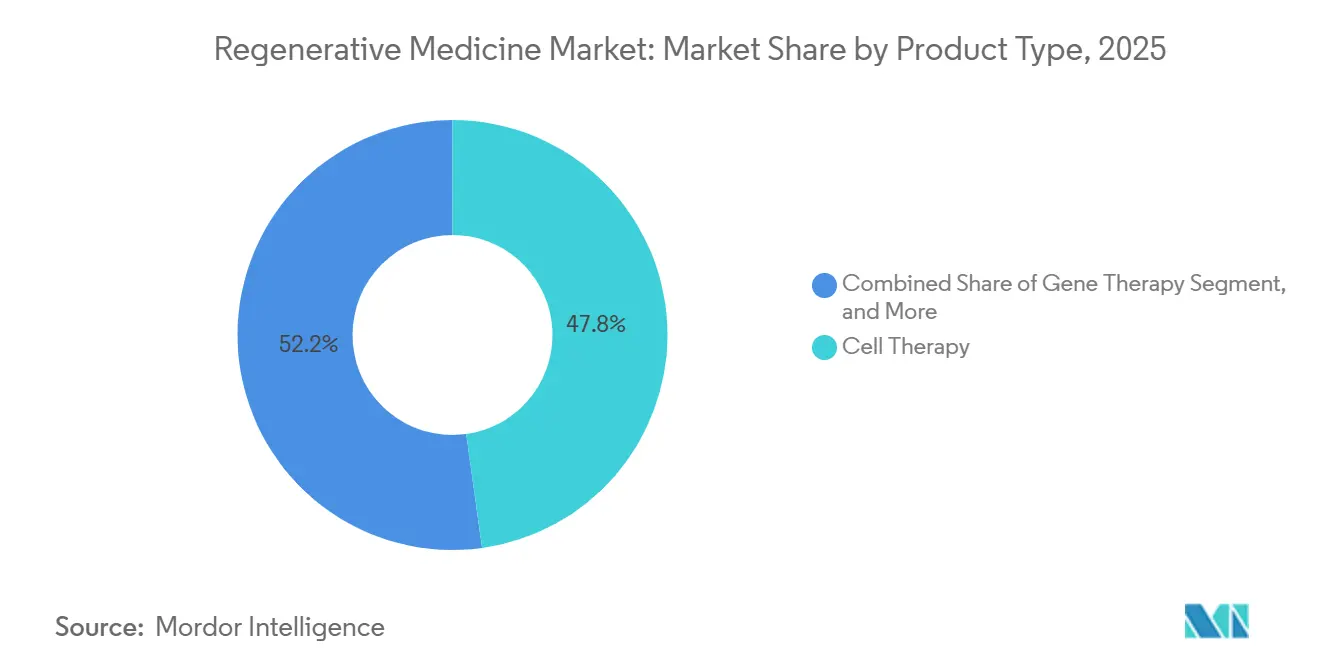
- Por tipo de producto, la terapia celular representó el 47,81% de la cuota del mercado de medicina regenerativa en 2025, mientras que se proyecta que la terapia génica se expanda a una CAGR del 20,86% hasta 2031.
- Por área terapéutica, la oncología representó el 34,52% de los ingresos de 2025, y la neurología avanza a una CAGR del 22,08%.
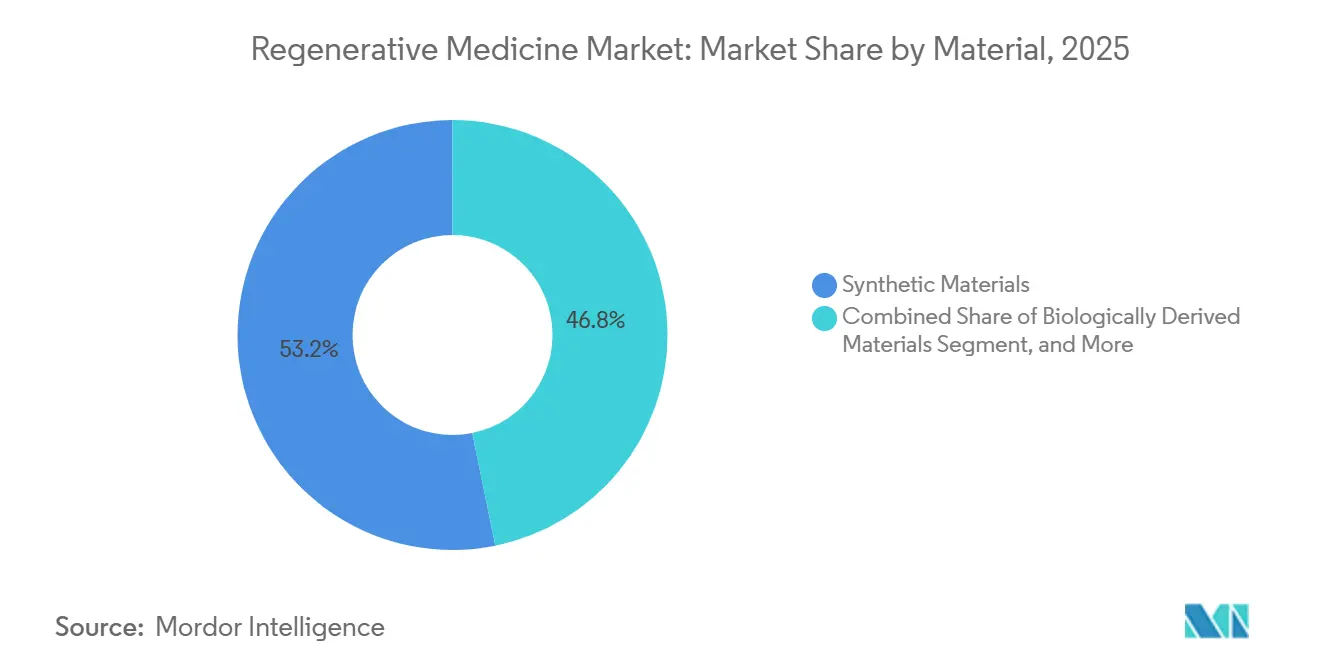
- Por material, los materiales sintéticos lideraron con una cuota del 53,18% en 2025, mientras que se prevé que los materiales genéticamente modificados crezcan a una CAGR del 18,12%.
- Por usuario final, los hospitales retuvieron una cuota del 52,36% en 2025, y se espera que las clínicas especializadas crezcan a una CAGR del 21,76% hasta 2031.
- Por geografía, América del Norte contribuyó con el 44,16% de los ingresos de 2025, y la región Asia-Pacífico está preparada para una CAGR del 23,76%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Enfermedades Crónicas | +3.2% | Global, con presión aguda en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aceleración de Aprobaciones y Reembolso de Terapias Celulares/Génicas | +4.5% | América del Norte, Europa, Asia-Pacífico (China, Japón) | Mediano plazo (2-4 años) |
| Avances en la Escalabilidad del Bioprocesamiento de Células Madre | +2.8% | Global, concentrado en centros de fabricación de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fabricación en Sistema Cerrado Habilitada por IA Reduce el Costo de los Bienes | +3.1% | América del Norte, Europa, emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Zonas Regulatorias de Prueba que Atraen Inversión Extranjera Directa | +2.3% | Asia-Pacífico (Singapur, Emiratos Árabes Unidos), Reino Unido | Mediano plazo (2-4 años) |
| Derivaciones de Bioimpresión en Campo de Batalla para Atención de Trauma Civil | +1.4% | América del Norte, con extensión a Europa y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas
Las enfermedades no transmisibles causaron 43 millones de muertes en todo el mundo en 2021, y la prevalencia de la diabetes aumentó un 16% hasta alcanzar los 537 millones de adultos en 2024, lo que lleva a los pagadores a priorizar las terapias que regeneran la función de las células beta frente a la dependencia de insulina de por vida. Se proyecta que los trastornos musculoesqueléticos afectarán a 78 millones de adultos en Estados Unidos para 2030, abriendo una oportunidad anual de USD 12 mil millones para productos de reparación de cartílago que pueden diferir la cirugía de reemplazo articular.[1] Las neoplasias malignas hematológicas ilustran el cambio: la supervivencia global a cinco años para el linfoma difuso de células B grandes superó el 50% con CAR-T, en comparación con el 15% con quimioterapia de rescate, ampliando la cohorte de pacientes elegibles para intervenciones regenerativas sucesivas. Los programas cardiovasculares están por detrás de la oncología en ingresos, pero demostraron una reducción del 37% en eventos adversos mayores tras la infusión alogénica de células madre mesenquimales, lo que sugiere un avance hacia adyuvantes curativos para los dispositivos de asistencia ventricular. A medida que las poblaciones envejecen y aumenta la multimorbilidad, la demanda de tratamientos duraderos y de una sola vez sustenta la trayectoria de crecimiento del mercado de medicina regenerativa.
Aceleración de Aprobaciones y Reembolso de Terapias Celulares/Génicas
La FDA de Estados Unidos aprobó ocho terapias de medicina regenerativa avanzada en 2024, incluida la primera terapia CAR-T para tumores sólidos para el sarcoma sinovial. Mientras tanto, la Agencia Europea de Medicamentos otorgó aprobación condicional para la primera terapia ex vivo para la leucodistrofia metacromática ese mismo año.[2] El CMS amplió la Determinación de Cobertura Nacional 110.23 para incluir los trasplantes alogénicos de células madre para el síndrome mielodisplásico, añadiendo aproximadamente 15.000 beneficiarios de Medicare y USD 450 millones en reembolso anual. Una nueva norma de Cobertura Transitoria para Tecnologías Emergentes promete el pago provisional de Medicare en un plazo de seis meses tras la aprobación de la FDA, reduciendo la brecha de comercialización que antes ralentizaba la adopción. Treinta y cinco programas estatales de Medicaid ahora agrupan el riesgo bajo el Modelo de Acceso a Terapias Celulares y Génicas, financiando colectivamente tratamientos con precios superiores a USD 2 millones para el tratamiento de la enfermedad de células falciformes. El regulador de China aprobó seis productos CAR-T nacionales en 2024, con precios un 60% por debajo de los estándares occidentales, catalizando la adopción en 18 hospitales provinciales.
Avances en la Escalabilidad del Bioprocesamiento de Células Madre
Los flujos de trabajo ascendentes optimizados por IA introducidos por WuXi Biologics aumentaron los títulos de anticuerpos monoclonales en un 26,8%. Mostraron ganancias similares en suspensiones de células madre mesenquimales, mientras que el sitio de Houston de Lonza cuadruplicó la producción de AAV mediante perfusión continua, reduciendo los costos por dosis de USD 450.000 a USD 120.000.[3] Un biorreactor microfluídico, publicado en 2024, expandió células CAR-T diez veces más rápido que las bolsas permeables al gas, permitiendo la dosificación en la misma semana y reduciendo las necesidades de capital para las instalaciones de fabricación. La iniciativa BioFoundry de la FDA tiene como objetivo lograr una reproducibilidad del 90% en la diferenciación de iPSC en 12 laboratorios asociados para 2027, un hito que se espera reduzca los plazos de presentación regulatoria en 18 meses. Japón destinó JPY 15 mil millones en 2024 para escalar los cardiomiocitos derivados de iPSC a 500.000 dosis por año para 2028, señalando un compromiso gubernamental con la producción a escala industrial. En conjunto, estos avances desbloquean activos clínicos valorados en un estimado de USD 8 mil millones que habían quedado estancados por falta de capacidad.
Fabricación en Sistema Cerrado Habilitada por IA Reduce el Costo de los Bienes
Los modelos de aprendizaje automático integrados en el proyecto BioFoundry predicen parámetros de transfección que anteriormente requerían meses de prueba manual, reduciendo los ciclos de desarrollo de 24 meses a nueve y recortando el desperdicio de materiales en un 35%. El Smart Lab de WuXi rastrea 1,2 millones de puntos de datos por lote, ajustando el oxígeno disuelto y el pH en tiempo real para eliminar el 70% de las intervenciones manuales. Las unidades de sistema cerrado de Sartorius protegen los cultivos de la contaminación que históricamente desechaba hasta el 12% de los lotes de terapia celular, ahorrando USD 1,2 millones por fallo. Un estudio de 2024 en Nature Biotechnology calculó que la expansión de CAR-T guiada por IA redujo el costo de los bienes de USD 250.000 a USD 85.000 por dosis de paciente al reducir a la mitad el tiempo de cultivo. Los menores costos de producción permiten una fijación de precios más amplia basada en resultados, donde los pagadores solo reembolsan si se cumplen hitos clínicos predefinidos; un modelo ya adoptado por 22 sistemas de salud en Estados Unidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de la Terapia y Cobertura Limitada de los Pagadores | -2.8% | Global, agudo en mercados emergentes (América Latina, Oriente Medio, África) | Corto plazo (≤ 2 años) |
| Complejidad Regulatoria en Múltiples Jurisdicciones | -1.6% | Global, particularmente Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Suministro de Vectores Virales | -2.1% | Global, impacto concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Alternativas Moleculares No Biológicas que Reducen el TAM Potencial | -1.9% | América del Norte, Europa, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Terapia y Cobertura Limitada de los Pagadores
Los productos CAR-T autólogos tienen un precio de lista de USD 373.000-515.000, y la atención total puede alcanzar USD 1,2 millones una vez que se tienen en cuenta la hospitalización y el manejo de eventos adversos. Estos costos, que el 40% de las aseguradoras comerciales de Estados Unidos rechazaron en 2024 debido a preocupaciones sobre la rotación de pacientes, son elevados. Las terapias génicas para la hemofilia, a USD 3,5 millones, requieren una amortización de una década, un compromiso que muchos pagadores consideran arriesgado, dada la limitada información sobre durabilidad. Las normas de autorización previa de Medicaid en 15 estados de Estados Unidos exigen el fracaso de dos regímenes anteriores, retrasando el acceso entre cuatro y seis meses y excluyendo a pacientes con condiciones en deterioro. En los mercados emergentes, los gastos de bolsillo superan los ingresos anuales del hogar en más de diez veces, restringiendo la adopción a una cohorte reducida y adinerada. Si bien los contratos basados en resultados que reembolsan entre el 50% y el 80% del precio en caso de no respuesta mitigan el riesgo del pagador, introducen volatilidad en los ingresos que complica la captación de fondos, como lo demuestra la ampliación de capital con descuento de USD 450 millones de Bluebird Bio en 2024.
Complejidad Regulatoria en Múltiples Jurisdicciones
Los desarrolladores que buscan lanzamientos globales se enfrentan a normas divergentes de recopilación de datos, cambios de fabricación y vigilancia poscomercialización que añaden entre USD 80 y 120 millones por producto. La Agencia Europea de Medicamentos exige un seguimiento de cinco años para las terapias génicas, en comparación con los dos años de la FDA, lo que obliga a los patrocinadores a financiar registros paralelos que consumen hasta el 20% de los presupuestos de lanzamiento. La Administración Nacional de Productos Médicos de China exige ensayos nacionales incluso cuando existen datos globales de Fase III, extendiendo los plazos dos años, un retraso ilustrado por la aprobación de Kymriah en 2024, siete años después de su debut en Estados Unidos. La armonización a través del Consejo Internacional para la Armonización está en curso, pero no alineará completamente las normas hasta 2027.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Terapia Génica Amplía su Ventaja en CrecimientoLa terapia génica, el tipo de producto de avance más rápido, está proyectada para registrar una CAGR del 20,86% hasta 2031, impulsada por la intensificación de vectores virales que cuadruplicó los títulos de AAV en el campus de Lonza en Houston en 2025. La terapia celular sigue dominando los ingresos, capturando el 47,81% en 2025 gracias a los 18.000 pacientes tratados con productos CAR-T comerciales ese año. Las plataformas de CAR-T alogénico en ensayos de fase avanzada prometen ciclos de fabricación de 48 horas, frente a las dos semanas anteriores, posicionando los productos listos para usar para erosionar la cuota de mercado de los productos autólogos. El plasma rico en plaquetas sigue siendo una opción de nicho pero rentable, con el 22% de las aseguradoras estadounidenses reembolsando las inyecciones ortopédicas.
El crecimiento a corto plazo de la terapia celular depende de las expansiones de indicaciones hacia líneas de tratamiento más tempranas en entornos hematológicos y de la primera aprobación en tumores sólidos lograda en 2024, mientras que los subsegmentos de células madre se benefician de la iniciativa de escalado de iPSC de Japón. Las líneas de desarrollo de terapia génica se están diversificando desde la hemofilia y los trastornos retinianos hacia la neurodegeneración y las enfermedades metabólicas, gracias a las guías de fabricación de plataformas que reducen el número de pasos de validación. Las empresas de ingeniería de tejidos persiguen andamiajes modulares que aceptan células editadas con CRISPR, creando productos híbridos que difuminan los límites tradicionales de los segmentos en el mercado de medicina regenerativa. En conjunto, estas dinámicas mantienen una inversión sólida en todas las modalidades, incluso cuando la terapia génica supera al resto del campo en términos de velocidad.

Por Área Terapéutica:
La Neurología Toma el Protagonismo en CrecimientoSe proyecta que los trastornos neurológicos crecerán a una CAGR del 22,08%, la tasa terapéutica más rápida, impulsada por vectores AAV-GDNF en ensayos de Fase III para la enfermedad de Parkinson y por la cobertura más amplia en Estados Unidos de Bluebird Bio para Lenti-D en la adrenoleucodistrofia cerebral. La oncología sigue siendo el ancla de ingresos, representando el 34,52% de las ventas de 2025; sin embargo, su crecimiento se modera a medida que las indicaciones hematológicas se saturan y la biología de los tumores sólidos plantea barreras inmunosupresoras. Los segmentos musculoesqueléticos se expanden de manera constante ante la creciente prevalencia de la osteoartritis, mientras que los ingresos por atención de heridas se aceleran tras el lanzamiento comercial de Affinity.
El próximo impulso de crecimiento de la oncología depende de los moduladores del microambiente tumoral y las arquitecturas CAR de doble objetivo dirigidas al sarcoma y al glioblastoma. En neurología, los datos de durabilidad en el mundo real determinarán la aceptación por parte de los pagadores de las terapias de alto precio de una sola vez frente a los regímenes crónicos de moléculas pequeñas. Las iniciativas cardiovasculares pivotan hacia células mesenquimales alogénicas que se integran con dispositivos mecánicos, persiguiendo indicaciones adyuvantes en lugar de curas independientes. En conjunto, la diversificación terapéutica aísla el crecimiento general del mercado de medicina regenerativa de la volatilidad de las indicaciones individuales.
Por Material:
Los Vectores de ADN Genéticamente Modificados se AceleranLos polímeros sintéticos representaron el 53,18% de los ingresos por materiales de 2025, dominando la fabricación de andamios con mezclas de PLGA y PCL que se degradan en menos de un año. Los materiales genéticamente modificados, sin embargo, registran una CAGR del 18,12% a medida que los vectores AAV2, AAV5 y AAV9 demuestran una transducción del 80-95% en tejidos hepáticos, musculares y del sistema nervioso central. Se espera que la participación del mercado de medicina regenerativa en manos de los materiales sintéticos se reduzca a medida que las bio-tintas programables que incorporan células editadas con CRISPR ganen terreno. Las matrices de hidrogel y xenogénicas amplían sus indicaciones clínicas tras las técnicas de descelularización que eliminan los epítopos inmunogénicos. Los adyuvantes farmacéuticos, como los agonistas de Wnt, representan una porción pequeña pero estratégica, a menudo incluidos con andamios bajo la orientación de productos combinados de la FDA, que acorta los tiempos de revisión en 12 meses.
La innovación en vectores de ADN se centra en la reingeniería de cápsides para escapar de los anticuerpos neutralizantes, mientras que las empresas de impresión 3D refinan las tintas a base de GelMA que imitan la rigidez y porosidad específicas de cada órgano. Los desarrolladores de injertos vasculares artificiales se acercan al mercado con datos de permeabilidad a largo plazo, y las matrices a base de colágeno aseguran nuevos reembolsos tras mejores resultados de cicatrización. En conjunto, los avances en ciencia de materiales refuerzan la capacidad del mercado de medicina regenerativa para abordar volúmenes de tejido más grandes y sistemas de órganos más complejos.
Por Usuario Final:
Los Modelos Ambulatorios Ganan ImpulsoLos hospitales retuvieron el 52,36% de los ingresos de 2025, aunque las clínicas especializadas están en camino de lograr una CAGR del 21,76% hasta 2031, ya que los protocolos ambulatorios de CAR-T reducen los costos por paciente en USD 150.000 y comprimen el tiempo de autorización de 18 a seis días. El tamaño del mercado de medicina regenerativa generado por las clínicas podría duplicarse para 2028 si el CMS finaliza la orientación provisional que permite las terapias autólogas de menor riesgo fuera de los programas REMS hospitalarios. Los centros académicos siguen siendo fundamentales para los ensayos en fase temprana, capturando el 18,4% del gasto de 2025. Los centros de cirugía ambulatoria y las instalaciones de atención a largo plazo manejan aplicaciones de plasma rico en plaquetas y células madre de menor complejidad, representando colectivamente el 8% de los ingresos.
Los hospitales seguirán dominando las infusiones de terapia génica de alto riesgo y los trasplantes alogénicos, que requieren un monitoreo prolongado. Las clínicas, mientras tanto, utilizan flujos de trabajo estandarizados para aumentar el rendimiento en un 40%, mientras que los pagadores prefieren sus menores tarifas de instalación. La estratificación de riesgo regulatorio en el horizonte podría trasladar un 30% adicional del volumen a entornos ambulatorios, alterando los patrones de derivación y los flujos de reembolso en todo el mercado de medicina regenerativa.
Análisis Geográfico
Mercado de Medicina Regenerativa en América del Norte
América del Norte capturó el 44,16% de los ingresos de 2025, respaldada por las normas del CMS que reembolsan la terapia CAR-T para múltiples líneas de cánceres hematológicos y por la vía de Cobertura Transitoria para Tecnologías Emergentes, que garantiza el pago provisional en un plazo de seis meses tras la aprobación de la FDA. Los contratos basados en resultados adoptados por 22 sistemas de salud mitigan el impacto presupuestario y fomentan un acceso más amplio de los pacientes. Canadá negoció concesiones de precios del 40% mediante compromisos de volumen, mientras que México otorgó dos aprobaciones de CAR-T pero enfrenta restricciones de asequibilidad debido a costos de bolsillo que superan los 200.000 USD.
Mercado de Medicina Regenerativa en Asia-Pacífico
Asia-Pacífico, la región de más rápido crecimiento con una CAGR del 23,76%, se benefició de seis aprobaciones domésticas de CAR-T en China, con un precio de 1,2 millones de CNY (165.000 USD), lo que aceleró la adopción en 18 hospitales provinciales. Las aprobaciones condicionales de Japón para cuatro terapias derivadas de iPSC acortan los plazos en tres años, y la vía de Fase I-II de 18 meses de India atrajo 2,1 mil millones de USD en inversión extranjera directa hacia los clústeres de CDMO en Hyderabad y Bengaluru. La norma de revisión de 90 días de Singapur atrae manufactura de alto valor hacia el Parque Biomédico de Tuas, mientras que los menores costos de producción de CAR-T en Corea del Sur abren oportunidades de exportación hacia el Sudeste Asiático.
Mercado de Medicina Regenerativa en EMEA y América del Sur
Europa mantuvo el 22,8% de los ingresos de 2025, sustentada por la aprobación condicional de Lenmeldy y los contratos nacionales basados en resultados que vincularon el reembolso a las tasas de remisión a seis meses. El Esquema Ampliado de Acceso Temprano a Medicamentos del Reino Unido adelanta los ingresos en 18 meses, y el modelo de descuentos de Alemania estimula la competencia basada en valor entre los proveedores. Italia y España limitaron los gastos en terapia génica mediante acuerdos de entrada gestionada que aún garantizan acceso pleno a las indicaciones pediátricas. En Oriente Medio y África, los incentivos de entorno regulatorio controlado representan el 4,6% de los ingresos, siendo especialmente notable la dependencia de estos incentivos en los Emiratos Árabes Unidos, y las aprobaciones disponibles en Sudáfrica son limitadas. Mientras tanto, la participación del 3,9% de América del Sur se concentra en los centros de alta complejidad de Brasil debido a las barreras de costo.
Mercado de Medicina Regenerativa en América del Norte, Europa y Asia-Pacífico
En términos generales, el mercado de medicina regenerativa exhibe una divergencia regional, con la profundidad del reembolso impulsando el crecimiento en América del Norte, la innovación en costos impulsando el crecimiento en Asia-Pacífico, y los acuerdos de entrada gestionada moderando la expansión en Europa. La localización de la cadena de suministro —suites de AAV en China, fábricas de iPSC en Japón y centros de bioimpresión en Estados Unidos— ancla aún más la producción a los centros de demanda de más rápido crecimiento.
Panorama regulatorio
La regulación de la medicina regenerativa continúa configurándose mediante marcos de revisión acelerada y expectativas cambiantes en materia de química, fabricación y controles (CMC) en las principales agencias. En Estados Unidos, la FDA emitió una actualización preliminar en septiembre de 2025 para sus programas acelerados para terapias de medicina regenerativa destinadas a afecciones graves (orientación relacionada con RMAT), y en enero de 2026 delineó un enfoque más flexible respecto de ciertos requisitos de CMC para terapias celulares y génicas, con el fin de apoyar la innovación sin comprometer la calidad del producto ni la seguridad del paciente.
En Europa, el Comité de Terapias Avanzadas (CAT) de la EMA continuó avanzando en 2026 con el proceso centralizado de medicamentos de terapia avanzada, con dictámenes preliminares positivos registrados a principios de 2026 para productos como Adstiladrin, seguidos de la autorización de comercialización de la Comisión Europea en mayo de 2026 para Adstiladrin. Japón mantiene una vía distinta para los productos de medicina regenerativa, respaldada por la orientación de la PMDA (publicada en marzo de 2024) sobre la Aprobación Condicional y de Duración Limitada, con el fin de mejorar la previsibilidad para los promotores y equilibrar los requisitos de generación de evidencia a lo largo del ciclo de vida.
Análisis de la cadena de valor
La cadena de valor de la medicina regenerativa abarca la adquisición de materiales de partida (tejido de donantes, recolecciones por aféresis, plásmidos, vectores virales y factores de crecimiento), el desarrollo de procesos y la fabricación bajo BPM (interna y mediante CDMO), el control de calidad y las pruebas de liberación, la logística de cadena de frío con controles de cadena de identidad y de custodia, y finalmente la administración en hospitales certificados y, cada vez más, en clínicas especializadas para protocolos de menor riesgo. Las principales restricciones siguen siendo la capacidad limitada de aféresis y de laboratorios especializados en las principales áreas metropolitanas, la disponibilidad de vectores virales y materias primas críticas, y el riesgo de fallos derivado de traspasos fragmentados entre proveedores, lo que aumenta la prima operativa asociada a los sistemas cerrados, las celdas de trabajo estandarizadas y la captura de datos integrada.
En 2026, las respuestas del sector muestran un avance continuo hacia modelos de suministro integrados y la automatización. Made Scientific y RoosterBio formaron una alianza tecnológica estratégica (mayo de 2026) para conectar plataformas escalables de MSC y vesículas extracelulares con operaciones de CDMO bajo BPM de extremo a extremo, mientras que CCRM, OmniaBio y Avectas se asociaron (junio de 2026) para evaluar la fabricación automatizada de terapias celulares mediante un modelo de eje y radios (hub-and-spoke). Al mismo tiempo, la evolución de los requisitos de cumplimiento está aumentando la importancia de la infraestructura de trazabilidad, incluidas iniciativas centradas en la UE que enfatizan la trazabilidad de larga duración desde el donante hasta el paciente y la notificación obligatoria, lo que impulsa a fabricantes y operadores logísticos a invertir en sistemas de seguimiento interoperables y documentación estandarizada entre centros.
Panorama Competitivo
El sector de la medicina regenerativa está moderadamente fragmentado: las cinco principales empresas —Novartis, Gilead Sciences, Bristol-Myers Squibb, Takeda y bluebird bio— concentran una alta cuota de los ingresos de 2025, mientras que 18 empresas de mediana capitalización y respaldadas por capital de riesgo comparten un 42% adicional. La adquisición de Catalent por parte de Novo Holdings por 16,5 mil millones de USD consolidó la capacidad de vectores virales, ajustando la oferta y extendiendo los plazos de entrega a 24 meses para los pequeños desarrolladores. Las grandes farmacéuticas responden con integración vertical; Gilead y Bristol-Myers cada una invirtió más de 400 millones de USD en plantas de vectores propias, reduciendo a la mitad su dependencia de los contratos externos.
Los disruptores Allogene Therapeutics y CRISPR Therapeutics están avanzando en plataformas de CAR-T alogénico que podrían capturar el 25% del segmento para 2031, impulsadas por reducciones de costos del 60% y ciclos de fabricación de 48 horas. El Smart Lab impulsado por inteligencia artificial de WuXi Biologics, adoptado por múltiples CDMOs, mejoró los títulos en un 26,8% y redujo los fallos de lotes al 3%, ilustrando la prima de productividad incorporada en los análisis avanzados. La guerra de trincheras de patentes se centra en las bibliotecas de cápsides de AAV, con Novartis, Spark y la Universidad de Pensilvania acumulando el 42% de las reclamaciones fundamentales, añadiendo entre 20 y 40 millones de USD en costos de licencias para los nuevos participantes.
Los modelos de precios se bifurcan en acuerdos basados en resultados, que reembolsan hasta el 80% en caso de no respuesta, y las tarifas tradicionales por dosis. Los hospitales con certificación REMS ejercen influencia en las negociaciones, mientras que las clínicas especializadas se diferencian por una mayor velocidad de atención al paciente. A medida que la tecnología CAR-T para tumores sólidos madura, las empresas con activos en el microambiente tumoral podrían superar a los líderes tempranos confinados al campo de la hematología.
Líderes de la Industria de Medicina Regenerativa
-
Organogenesis Holdings Inc.
-
Baxter International Inc.
-
Medtronic
-
Integra LifeSciences Holdings Corporation
-
Smith & Nephew plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medicina Regenerativa Empresas cubiertas en este informe
- AlloSource
- Anterogen Co., Ltd.
- Athersys, Inc.
- bluebird bio
- Bristol-Myers Squibb
- Baxter
- CORESTEM Inc.
- CRISPR Therapeutic
- Gilead Sciences
- Humacyte
- Integra LifeSciences
- Lonza Group
- Medtronic
- Mesoblast Limited
- MiMedx Group
- Novartis
- Organogenesis
- Osiris Therapeutics
- Rocket Pharmaceuticals
- Smiths Group
- Stryker
- Takeda Pharmaceutical Co.
- Vericel
Oportunidades de mercado y perspectivas futuras
La ampliación de la escala de fabricación y la localización de componentes siguen siendo áreas de espacio en blanco destacadas a medida que los desarrolladores superan los volúmenes comerciales iniciales para abordar indicaciones y geografías más amplias. En 2026, FUJIFILM Cellular Dynamics inauguró una gran planta de fabricación de iPSC en Madison, Wisconsin (175,000 pies cuadrados) para ampliar su capacidad de investigación y servicios de iPSC, mientras que Sartorius Stedim Biotech inauguró un centro de competencias de 140 millones de euros en Friburgo, Alemania, para aumentar la producción de componentes de terapia celular y génica críticos para la calidad. Estas inversiones respaldan oportunidades para proveedores de plataformas (sistemas de un solo uso, factores de crecimiento, ensayos analíticos y software de trazabilidad) y para CDMO que ofrecen vías integradas de desarrollo a comercialización para terapia celular, terapia génica y productos de ingeniería tisular.
El diseño de los sistemas regulatorios también está creando nuevas vías comerciales en mercados específicos al reducir la incertidumbre en torno a la concesión de licencias y la supervisión. India notificó las Normas de Medicamentos (Octava Enmienda) de 2026 (vigentes desde el 29 de junio de 2026), que incorporan las terapias celulares, de células madre y génicas, junto con los xenoinjertos, bajo un marco de licencias centralizado (CLAA), lo que clarifica las expectativas de cumplimiento para fabricantes e importadores y respalda una entrada estructurada al mercado para las terapias avanzadas. Las ampliaciones de capacidad en Asia indican además oportunidades impulsadas por la adopción, con CG Bio iniciando operaciones a gran escala en su Novo Factory en Corea del Sur en 2026, incluida una capacidad anual declarada de 400,000 unidades para productos regenerativos ortopédicos, lo que refuerza la demanda de modelos estandarizados de fabricación, distribución y adquisición hospitalaria en casos de uso musculoesquelético de alto rendimiento.
Desarrollos recientes de la industria en Mercado de Medicina Regenerativa
- Abril de 2026: Organogenesis anunció la finalización exitosa de un ensayo controlado aleatorizado para PuraPly AM en úlceras del pie diabético, logrando un criterio de valoración de cierre de heridas estadísticamente significativo a las 12 semanas. Este resultado refuerza la evidencia clínica de los productos avanzados para el cuidado de heridas y respalda las decisiones de pagadores y proveedores, que cada vez más dependen de resultados comparativos.
- Diciembre de 2025: Organogenesis inició una presentación continua de Solicitud de Licencia de Producto Biológico ante la FDA de EE. UU. para ReNu, un aloinjerto de suspensión amniótica criopreservada para la artritis de rodilla. Esta actividad de presentación señala un impulso continuo para los productos regulados basados en tejidos y afines a los celulares que avanzan hacia vías de acceso comercial más amplias.
- Septiembre de 2024: Poseida Therapeutics recibió la designación RMAT de la FDA para P-BCMA-ALLO1, una terapia CAR-T alogénica en evaluación para el mieloma múltiple. El estatus RMAT puede agilizar las interacciones de desarrollo y refuerza el desplazamiento hacia plataformas de terapia celular listas para usar que reducen el tiempo de entrega y la complejidad de fabricación en comparación con los enfoques autólogos.
Mercado de Medicina Regenerativa Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado se define como los ingresos generados por productos de medicina regenerativa y tecnologías habilitadoras que ayudan a reparar, reemplazar o regenerar células, tejidos u órganos humanos en los principales entornos de atención médica y uso clínico vinculado a la investigación.
Exclusiones del alcance: El uso veterinario y los kits de plasma rico en plaquetas de uso puramente estético están excluidos de las cifras del mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Terapia Celular
- Autóloga
- Alogénica
- Terapia con Células Madre
- Células Madre Embrionarias
- Células Madre Adultas
- Células Madre Pluripotentes Inducidas
- Terapia Génica
- Basada en Vectores Virales
- Basada en Vectores No Virales
- Ingeniería de Tejidos
- Andamios
- Biomateriales
- Construcciones de Tejido Modificado
- Plasma Rico en Plaquetas
- Terapia Celular
- Por Área Terapéutica
- Oncología
- Trastornos Musculoesqueléticos
- Atención de Heridas y Dermatología
- Enfermedades Cardiovasculares
- Neurología
- Oftalmología
- Otras Áreas Terapéuticas
- Por Material
- Materiales Sintéticos
- Polímeros Biodegradables
- Materiales de Hidrogel
- Materiales para Injertos Vasculares Artificiales
- Materiales de Origen Biológico
- Colágeno
- Materiales Xenogénicos
- Materiales Genéticamente Modificados
- Vectores de ADN
- Tecnología de Polímeros 3D
- Productos Farmacéuticos (Moléculas Pequeñas y Biológicos)
- Materiales Sintéticos
- Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Institutos Académicos y de Investigación
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y construir el conjunto inicial de señales de demanda globales y regionales antes de que comenzaran las entrevistas. Nos basamos principalmente en fuentes públicas de fácil auditoría, como los datos de carga de enfermedades de la Organización Mundial de la Salud, las bases de datos de productos y aprobaciones de la FDA de los Estados Unidos y la Agencia Europea de Medicamentos, los registros de ensayos de ClinicalTrials.gov, las estadísticas de salud de la OCDE y los indicadores macroeconómicos del Banco Mundial.
Para traducir esas señales en insumos de mercado, también utilizamos revistas revisadas por pares sobre resultados de terapia celular y génica, actualizaciones de asociaciones comerciales sobre terapias avanzadas, informes anuales de empresas, presentaciones para inversores y cobertura de prensa de confianza sobre aprobaciones y expansiones de fabricación. Cuando las divisiones de ingresos no estaban claramente indicadas, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, además de bases de datos de patentes para verificar la intensidad y el momento de la innovación. Estos ejemplos no son exhaustivos, y consultamos fuentes públicas y de pago adicionales para recopilar, contrastar y aclarar los puntos de datos clave.
Entrevistas y Encuestas Primarias
El trabajo primario se centró en validar qué se está vendiendo hoy, cómo se mueven los precios por clase de terapia y dónde la adopción sigue siendo limitada por el reembolso, la capacidad o las vías clínicas. Hablamos con desarrolladores de terapias, especialistas en fabricación y CDMOs, partes interesadas de hospitales y clínicas, y expertos en la materia en Asia-Pacífico, EMEA y las Américas. Sus aportaciones nos ayudaron a ajustar los supuestos que las fuentes documentales no podían resolver.
Estas discusiones también se utilizaron para confirmar el momento del lanzamiento, los patrones de adopción regional y la división práctica entre las ventas comerciales y las vías de acceso limitado, de modo que el modelo final refleje las restricciones reales de compra y entrega.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 14% | Asia-Pacífico: 42% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 42% | EMEA: 36% |
| Actores menores: 14% | Gerentes: 44% | Américas: 22% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción descendente en la que las cohortes de pacientes, las tasas de tratamiento y la adopción de terapias por indicación se convierten en valor utilizando rangos de precios observados y el curso de tratamiento esperado. Ese conjunto de demanda se somete luego a pruebas de estrés mediante verificaciones ascendentes específicas, como el muestreo de los ingresos por terapia a nivel de empresa cuando están disponibles, la verificación cruzada de las señales de expansión de la capacidad de fabricación y la comprobación de coherencia de los volúmenes implícitos frente al rendimiento clínico conocido.
Los insumos clave utilizados en el modelo incluyen el recuento de ensayos clínicos relevantes por fase, las aprobaciones y expansiones de indicaciones, los grupos de pacientes potenciales estimados para indicaciones de alto valor, las señales de capacidad y utilización de fabricación, el impulso del reembolso y la cobertura por región, y la progresión del precio de venta promedio por clase de terapia. Cuando faltaban datos ascendentes para desarrolladores más pequeños o productos comerciales tempranos, gestionamos las brechas mediante la agrupación de pares por modalidad e indicación, y luego aplicamos asignaciones de cuota conservadoras que se revisan durante la validación por expertos.
Para el pronóstico, se utiliza el análisis de escenarios porque el mercado es sensible a las aprobaciones, las decisiones de reembolso y las adiciones de capacidad. Los supuestos para los casos base, conservador y de adopción más rápida están anclados en las opiniones de los expertos sobre la conversión de la cartera de proyectos y las curvas de aceleración, y luego se reconcilian con las restricciones del lado de la demanda para que el crecimiento no supere la capacidad de entrega plausible.
Ciclo de Validación y Actualización de Datos
Los resultados se triangularon comparando los volúmenes tratados implícitos, los precios y las cuotas regionales con señales independientes, y luego verificando si los totales permanecen consistentes con los recuentos de aprobaciones observados y el momento de la expansión de la capacidad de fabricación. Si una cifra parece inusual, se revisa volviendo a examinar los supuestos de los factores determinantes, verificando nuevamente el momento de la conversión de divisas y volviendo a contactar a los expertos relevantes cuando la brecha no puede explicarse mediante datos públicos.
Antes de la aprobación final, el modelo se revisa en múltiples pasos para que la lógica de cálculo, la alineación del alcance y los supuestos clave se apliquen de manera consistente en todas las regiones y tipos de terapia. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como aprobaciones importantes, cambios de política o grandes anuncios de capacidad. Justo antes de la entrega, se completa un paso adicional del analista para que los clientes reciban la visión actualizada más reciente.
Estimación del Mercado Global de Medicamentos Regenerativos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Diferentes fuentes suelen mostrar distintos tamaños de mercado para los medicamentos regenerativos porque no contabilizan los mismos flujos de ingresos y aplican diferentes momentos para los lanzamientos, los precios y la conversión de divisas. En la práctica, incluso pequeños cambios en lo que se contabiliza como ingresos comerciales pueden desplazar el total en varios miles de millones.
La principal dispersión suele provenir de si se incluyen los ingresos de la cartera en etapa avanzada y las vías de acceso limitado, cómo se trata el plasma rico en plaquetas y si la curva de precios asume una erosión rápida o una fijación de precios premium estable a lo largo del tiempo. Algunas estimaciones también mezclan herramientas de investigación y servicios de almacenamiento en el mercado central de terapias, o utilizan datos de aprobación y ensayos más antiguos que no se han actualizado tras las recientes expansiones de indicaciones y escalados de fabricación. Eso desplaza el punto de partida del año base y la pendiente del pronóstico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 32,62 mil millones de USD (2025) | |
| Publicador Global de Investigación A | 41,36 mil millones de USD (2025) | Utiliza un enfoque de producto más amplio que puede incluir herramientas y servicios de almacenamiento en los totales, y ancla el crecimiento en un año base diferente, lo que cambia la tasa de ejecución implícita para 2025. |
| Fuente de Investigación del Sector B | 43,77 mil millones de USD (2025) | Probablemente contabiliza un conjunto más amplio de materiales y aplicaciones y aplica una ventana de pronóstico más larga, lo que puede incorporar ingresos adyacentes en el valor de partida de 2025. |
La tabla muestra que las elecciones de alcance y punto de partida explican la mayor parte de la brecha, especialmente en torno a si los ingresos adyacentes de herramientas y materiales se contabilizan junto con las ventas terapéuticas. Al mantener el total vinculado al uso terapéutico humano y añadir solo los ingresos de acceso limitado cuando son observables, la estimación de 2025 permanece rastreable hasta los factores de adopción y precios, una elección aplicada por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de medicina regenerativa en 2031?
Se prevé que alcance los USD 91,94 mil millones para 2031, creciendo a una CAGR del 18,19% desde 2026.
¿Qué área terapéutica se espera que crezca más rápido?
La neurología lidera con una CAGR proyectada del 22,08%, impulsada por programas de terapia génica en fase avanzada para la enfermedad de Parkinson y la adrenoleucodistrofia cerebral.
¿Por qué las clínicas especializadas están ganando participación en los tratamientos regenerativos?
Los protocolos ambulatorios de CAR-T eliminan las estancias hospitalarias de varias semanas, reduciendo los costos por paciente en USD 150.000 y mejorando la aceptación por parte de los pagadores.
¿Cómo están influyendo las innovaciones en fabricación en los precios?
Los biorreactores de sistema cerrado habilitados por IA han reducido el costo de los bienes de algunos productos CAR-T de USD 250.000 a USD 85.000 por dosis.
¿Qué región se expandirá más rápido hasta 2031?
Se proyecta que Asia-Pacífico registre una CAGR del 23,76% a medida que China, Japón e India agilizan las aprobaciones y escalan la fabricación local.