
Tamaño y Participación del Mercado de Premezclas para Bebidas Instantáneas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
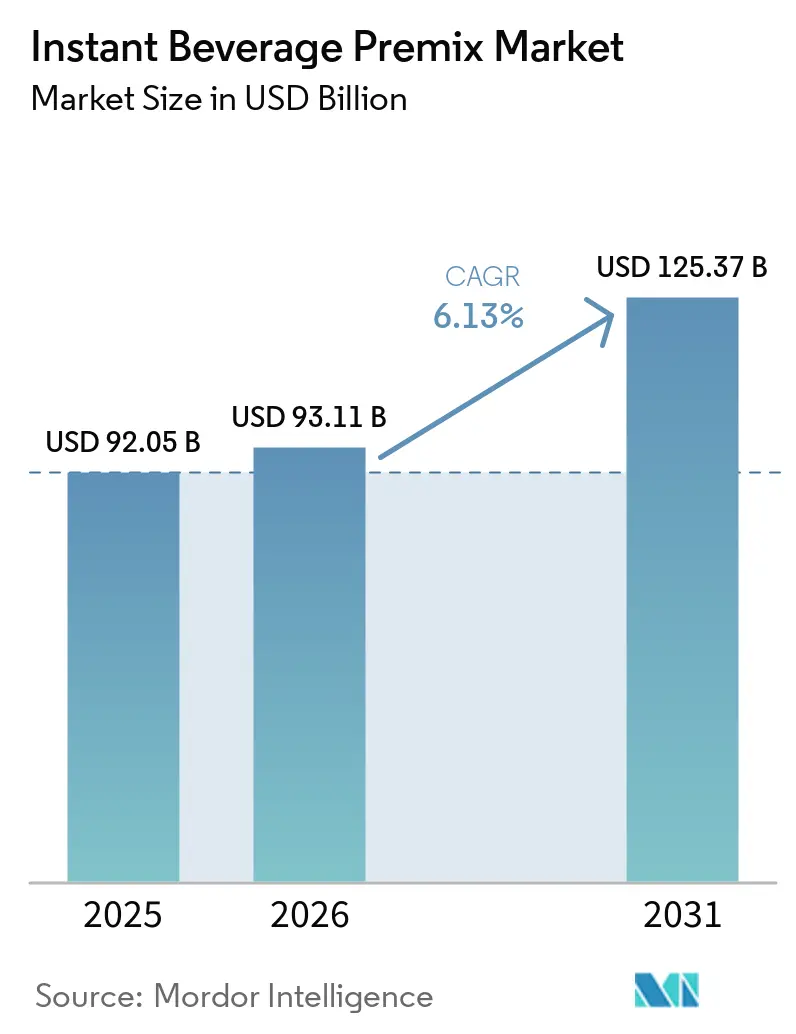
| Tamaño del Mercado (2026) | 93.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 125.37 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.13 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Premezclas para Bebidas Instantáneas por Mordor Intelligence
Se espera que el tamaño del mercado de premix de bebidas instantáneas aumente de 92,05 mil millones de USD en 2025 a 93,11 mil millones de USD en 2026 y alcance los 125,37 mil millones de USD para 2031, creciendo a una CAGR del 6,13% durante el período 2026-2031. El mercado de premix de bebidas instantáneas está respaldado por los estilos de vida urbanos que reducen el tiempo disponible para la preparación de bebidas y favorecen los formatos estables en estantería y de porciones controladas. La Organización Mundial de la Salud informó que la mayoría de la población mundial vive en áreas urbanas, lo que respalda un cambio más amplio hacia productos que se adaptan al consumo rutinario en el hogar, en el trabajo y durante los viajes. En India, el Sudeste Asiático y el África subsahariana, los consumidores urbanos de primera generación adoptan cada vez más los premixes como una opción de bebida habitual, en lugar de pasar gradualmente de los métodos de preparación tradicionales. El mercado de premix de bebidas instantáneas tiene, por tanto, margen para crecer en las ocasiones cotidianas, mientras los fabricantes compiten a través de formulaciones funcionales, desarrollo de sabores y formatos adecuados para los canales minoristas e institucionales. La calidad del producto, el etiquetado claro y una distribución confiable siguen siendo importantes, ya que los productos listos para beber y las ofertas de marca propia continúan presentando alternativas para los consumidores.
Conclusiones Clave del Informe
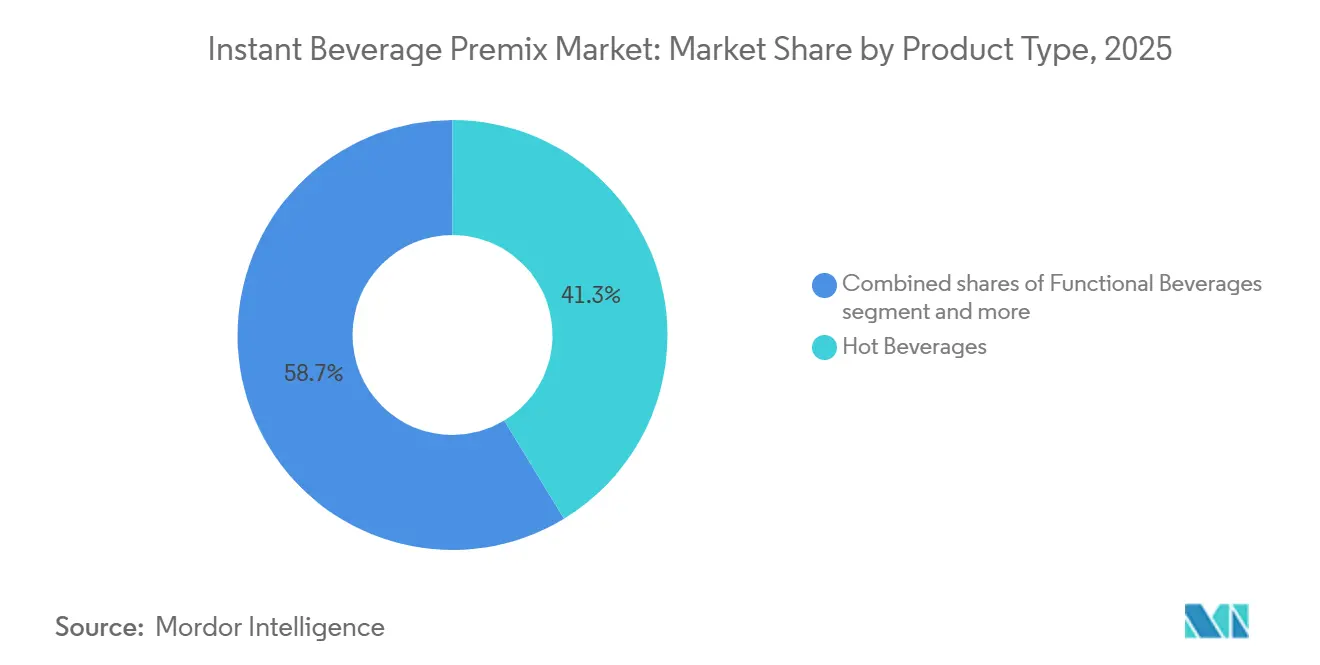
- Por tipo de producto, las bebidas calientes lideraron con el 41,32% de la participación del mercado de premezclas para bebidas instantáneas en 2025, mientras que las bebidas funcionales registraron la CAGR proyectada más alta del 7,23% hasta 2031.
- Por categoría, los productos sin sabor adicional representaron el 62,56% de la participación del mercado de premezclas para bebidas instantáneas en 2025, mientras que los productos con sabor registraron la CAGR proyectada más alta del 7,89% hasta 2031.
- Por forma, el polvo representó el 86,54% del tamaño del mercado de premezclas para bebidas instantáneas en 2025, mientras que se proyecta que las premezclas líquidas se expandan a una CAGR del 6,77% hasta 2031.
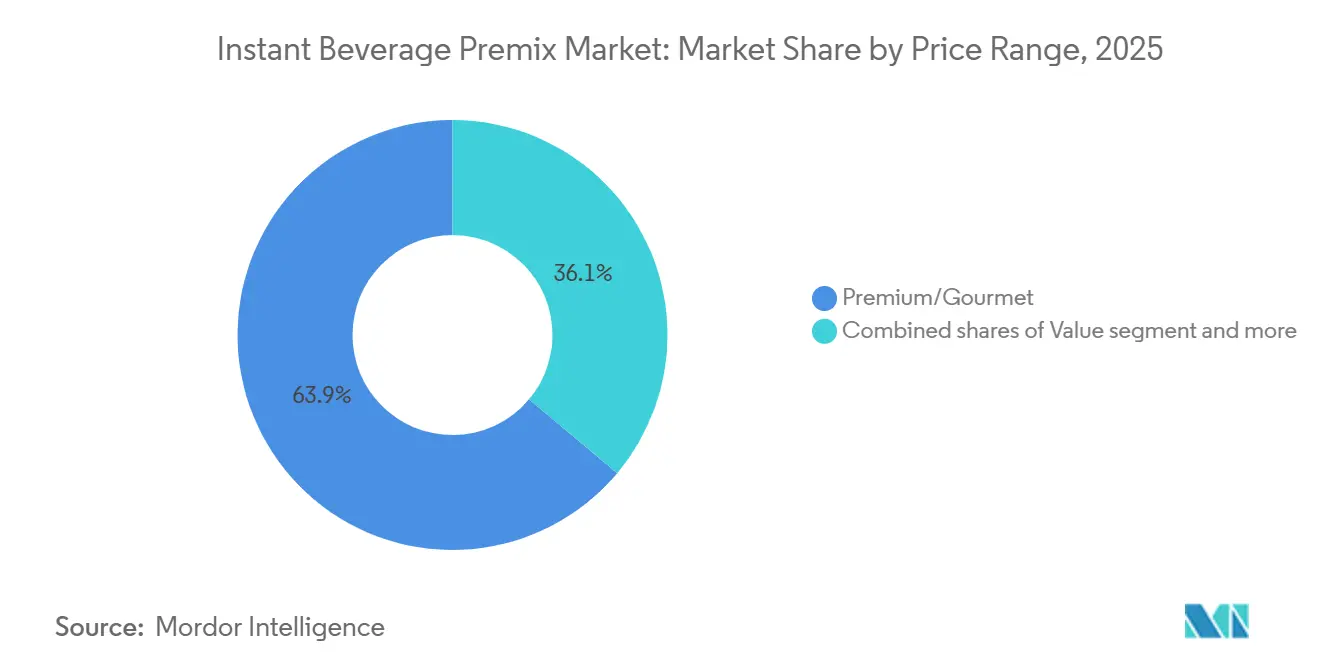
- Por rango de precio, los productos de valor representaron el 36,11% de la participación en ingresos en 2025, mientras que los productos premium y gourmet registraron la CAGR proyectada más alta del 8,21% hasta 2031.
- Por canal de distribución, los canales fuera del establecimiento representaron el 65,48% de la participación en ingresos en 2025, mientras que los canales dentro del establecimiento registraron la CAGR proyectada más alta del 6,78% hasta 2031.
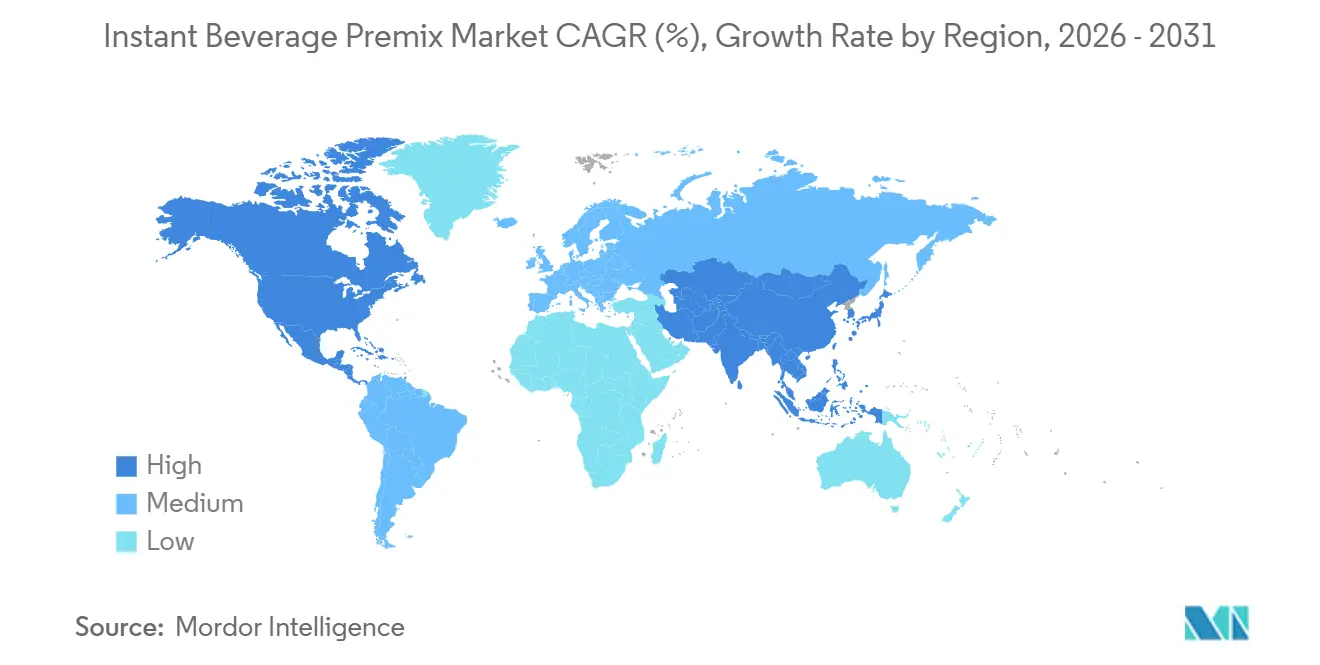
- Por geografía, Asia-Pacífico representó el 41,22% de la participación en ingresos en 2025, mientras que América del Norte registró la CAGR proyectada más alta del 6,72% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de bebidas convenientes y listas para preparar | +1.4% | Global, mayor intensidad en Asia-Pacífico y África subsahariana | Corto plazo (≤ 2 años) |
| Adopción creciente de formatos de porción individual y porciones controladas | +0.8% | América del Norte, Europa y los mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de máquinas expendedoras y dispensadores automáticos de bebidas | +0.7% | Mercados principales de Asia-Pacífico, incluidos India y el Sudeste Asiático, y América del Norte | Mediano plazo (2-4 años) |
| Creciente demanda de sabores de bebidas premium y especiales | +0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente demanda de premezclas de bebidas funcionales y enriquecidas | +1.0% | Global, con tracción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Innovación de productos en formulaciones sin azúcar, bajas en calorías y de etiqueta limpia | +0.5% | América del Norte y la Unión Europea, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Bebidas Convenientes y Listas para Preparar
Dentro del mercado de premix de bebidas instantáneas, la conveniencia se ha convertido en una consideración de compra práctica para los consumidores que necesitan opciones de bebidas que se adapten a sus rutinas de trabajo, viaje y hogar. La Organización Internacional del Café informó que las exportaciones mundiales de café soluble aumentaron un 13,3% en agosto de 2024 hasta alcanzar 1,22 millones de sacos, lo que refleja una demanda sostenida de un formato listo para preparar ampliamente utilizado [1]. El mercado de premix de bebidas instantáneas se beneficia cuando los consumidores comparan el costo por porción de un premix con las alternativas preparadas y encuentran el formato accesible. Los sobres y las bolsas resellables también facilitan la preparación cuando los consumidores no tienen acceso a un equipo de preparación completo. La mejora en la solubilidad favorece el uso con agua fría, lo que extiende el consumo a entornos al aire libre, de viaje e institucionales. Estas características amplían las ocasiones en las que los consumidores pueden elegir premixes, en lugar de aumentar únicamente su uso en el hogar.
Creciente Demanda de Premezclas de Bebidas Funcionales y Enriquecidas
En el mercado de premix de bebidas instantáneas, las formulaciones funcionales están ampliando el papel de los premixes más allá de la rutina matutina de bebida caliente. Los productos de proteínas y sustitutos de comidas, las mezclas para la inmunidad, las mezclas energéticas y las mezclas para el sueño o la relajación están dirigidos a diferentes ocasiones de consumo diario. Esta actividad de producto está vinculada a consumidores que revisan las etiquetas y están dispuestos a pagar más por formulaciones que se adapten a sus preferencias de bienestar. La Administración de Alimentos y Medicamentos de los Estados Unidos finalizó una definición actualizada para la declaración voluntaria de saludable a finales de 2024, y la norma entró en vigor el 28 de abril de 2025 [2]. El marco actualizado ofrece a los fabricantes que cumplen los requisitos una base más clara para el etiquetado de productos en los Estados Unidos. También otorga mayor valor a las marcas que pueden mantener fórmulas conformes y comunicar sus ingredientes con claridad.
Expansión de Máquinas Expendedoras y Dispensadores Automáticos de Bebidas
Las máquinas expendedoras dan al mercado de premix de bebidas instantáneas acceso a lugares de trabajo, campus y hospitales donde el consumo se produce repetidamente a lo largo del día. El canal puede proporcionar bebidas de marca en el punto de uso sin que el consumidor tenga que elegir un producto en una estantería minorista. En India, la expansión de los servicios formales de bebidas en lugares de trabajo e instituciones respalda la demanda de formatos de premix que funcionen de manera consistente en equipos automatizados. Las capacidades digitales, como el pago sin efectivo, la telemetría de equipos y la planificación de reabastecimiento, pueden ayudar a los operadores a gestionar el servicio de manera más eficiente. Para los fabricantes, una oferta dedicada a máquinas expendedoras requiere productos con solubilidad confiable y compatibilidad con sistemas de dispensación específicos. Estos requisitos pueden hacer que las relaciones establecidas en el canal sean más valiosas que la distribución minorista estándar por sí sola.
Adopción Creciente de Formatos de Porción Individual y Porciones Controladas
Para el mercado de premezclas para bebidas instantáneas, los formatos de porción individual abordan la conveniencia, la reducción de desperdicios y la consistencia de la dosis en el mismo formato de producto. El mercado de premezclas para bebidas instantáneas puede usar sobres para ofrecer variantes de precio premium y masivo bajo la misma marca sin crear un conflicto directo entre los niveles de precio. Los consumidores reciben una porción medida, mientras que las instituciones pueden usar el control de porciones para apoyar la higiene y la preparación consistente. Las aerolíneas, los hospitales y los hoteles también valoran los formatos que simplifican el manejo del inventario y los procedimientos de servicio. Los formatos resellables e individualmente empacados mejoran la portabilidad para los consumidores que preparan bebidas fuera del hogar. Esto hace que el control de porciones sea relevante tanto para la adquisición institucional como para las preferencias individuales del consumidor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes preocupaciones de los consumidores sobre el contenido de azúcar y los aditivos artificiales | -0.6% | América del Norte y Europa, con creciente relevancia en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Competencia de las bebidas listas para consumir | -0.8% | América del Norte y Europa, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Competencia de las bebidas recién preparadas y tradicionales | -0.4% | Mercados principales de Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Crecientes requisitos regulatorios para el etiquetado de ingredientes y nutricional | -0.3% | Unión Europea, América del Norte, India y Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Preocupaciones de los Consumidores sobre el Contenido de Azúcar y los Aditivos Artificiales
Las preocupaciones sobre el azúcar y los aditivos están influyendo en el desarrollo de productos en las ofertas de valor, convencionales y premium. La respuesta de los consumidores varía según la región, con América del Norte y Europa Occidental mostrando una mayor evitación activa de algunos edulcorantes artificiales que varios mercados emergentes. La Administración de Alimentos y Medicamentos propuso en enero de 2025 una caja de Información Nutricional en el frente del envase que haría que cierta información nutricional fuera más visible en el punto de compra si se finaliza. Es posible que los fabricantes necesiten gestionar la reformulación y el trabajo de etiquetado al mismo tiempo cuando reduzcan los edulcorantes en perfiles de sabor complejos. La comunicación clara de los ingredientes puede ayudar a las marcas a explicar el producto en lugar de depender únicamente de las declaraciones de sabor. Las marcas que realicen cambios significativos de etiqueta limpia pueden tener una base más sólida para el posicionamiento premium que las marcas que realizan ajustes menores en la fórmula.
Competencia de las Bebidas Listas para Consumir
Las bebidas listas para consumir compiten directamente con las premezclas porque eliminan el paso de preparación. Los productos listos para consumir pueden ser atractivos en los mercados urbanos desarrollados donde la distribución refrigerada y el comercio minorista moderno están bien establecidos. Los polvos de premezcla conservan una ventaja en los lugares donde la cobertura de la cadena de frío es incompleta porque son más fáciles de almacenar y transportar. Los formatos en competencia también sirven para algunas ocasiones diferentes, ya que un sobre puede prepararse en un lugar de trabajo o en una habitación de hotel, mientras que un producto listo para consumir se consume tal como se compra. Los lanzamientos de productos listos para consumir funcionales y con sabor pueden reducir la prueba de premezclas entre los usuarios más ocasionales. Los formatos en polvo aún pueden diferenciarse a través de menores requisitos de embalaje por porción y a través de la flexibilidad para preparar una bebida al gusto individual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Bebidas Funcionales Superan a las Categorías TradicionalesLas bebidas calientes representaron el 41,32% de los ingresos del sector en 2025, respaldadas por el uso establecido de café instantáneo, té instantáneo y bebidas malteadas. El segmento se beneficia del amplio uso en hogares, máquinas expendedoras y entornos de servicios de alimentos, donde los consumidores y los operadores valoran un resultado familiar, un tiempo de preparación modesto, un almacenamiento sencillo y formatos que pueden usarse repetidamente sin cambiar las rutinas establecidas, lo que ayuda a explicar por qué los productos calientes tradicionales continúan proporcionando una base estable incluso cuando los conceptos de productos más nuevos reciben más atención comercial. La demanda de formatos fríos se ve afectada por la estacionalidad en los mercados templados y por el creciente atractivo del café frío en climas más cálidos. Se proyecta que las bebidas funcionales crezcan a una CAGR del 7,23% hasta 2031, impulsadas por proteínas, sustitutos de comidas, mezclas de inmunidad y energía.
La categoría funcional crea ocasiones que son diferentes del consumo tradicional de café y té. Las marcas que colocan estos productos en nutrición deportiva o en comercios minoristas especializados en salud pueden buscar precios más altos por unidad y enfrentar menos presión de marca propia que en los supermercados masivos, porque la decisión de compra puede depender del propósito declarado del producto, su perfil de ingredientes y la disposición del consumidor a comparar alternativas más de cerca antes de seleccionar una formulación, en lugar de elegir únicamente el precio más bajo en el estante. La inversión muestra que los productos de bebidas calientes establecidos aún tienen margen para mejoras en formulación y calidad, incluida la capacidad de mejorar la experiencia del consumidor sin alejarse del formato de preparación instantánea que le da a la categoría su amplio atractivo cotidiano tanto en entornos domésticos como fuera del hogar. El desarrollo de productos en esta área permite a los fabricantes vincular formatos de café familiares con expectativas cambiantes de sabor y conveniencia.



Por Categoría:
Las Variantes con Sabor Ganan Terreno sobre una Base Dominada por Productos sin Sabor AdicionalLos productos naturales representaron el 62,56% de los ingresos del sector en 2025, ya que el café sin sabor, el té y los productos malteados siguen siendo alimentos básicos diarios para muchos consumidores. El segmento está respaldado por rutinas que favorecen perfiles de sabor reconocibles y precios accesibles, especialmente donde los consumidores compran el mismo producto con frecuencia y esperan que funcione con un método de preparación familiar, un tamaño de porción conocido y un presupuesto doméstico predecible, lo que deja a los productos naturales establecidos bien posicionados para el uso regular incluso cuando las opciones saborizadas atraen interés. Su escala también lo convierte en un objetivo natural para los productos de marca propia vendidos a través de minoristas del canal minorista. Las marcas de los minoristas pueden competir directamente en formatos naturales donde las diferencias de producto son limitadas y el costo es un factor de compra importante, lo que exige a los fabricantes establecidos mantener la calidad, la disponibilidad y el valor de marca reconocible cuando los compradores comparan formatos similares en una estantería minorista o a través de un listado en línea.
Se proyecta que los productos saborizados crecerán a una CAGR del 7,89% hasta 2031. Su crecimiento está asociado con opciones inspiradas en cafeterías y conceptos de productos vinculados a la confitería que ofrecen una ocasión diferenciada en el hogar. El desarrollo de sabores está llevando perfiles que anteriormente estaban asociados con los menús de cafeterías a formatos envasados, lo que permite a los fabricantes ofrecer más variedad sin pedirles a los consumidores que cambien el hábito de preparación básico que hace convenientes los premixes, al tiempo que ofrece a los minoristas y canales en línea una forma más clara de presentar un producto como diferente de un sobre estándar de café o té. Las mezclas de latte de azúcar moreno, los sobres de matcha y las mezclas de masala chai pueden ampliar el atractivo de los productos saborizados más allá de los primeros adoptantes. Tata Consumer Products introdujo Tata Tea Gold Iced Tea y Tetley Matcha Latte durante el ejercicio fiscal 2025-26, lo que refleja su enfoque en las ocasiones de premix de verano y estilo cafetería. La oportunidad depende de mantener la experiencia sensorial lo suficientemente distinta de los productos naturales para justificar un precio más alto.
Por Forma:
El Polvo se Consolida Mientras los Formatos Líquidos Ocupan un NichoDentro del mercado de premezclas para bebidas instantáneas, el polvo representó el 86,54% del tamaño del mercado en 2025, lo que refleja su eficiencia de costos, almacenamiento a temperatura ambiente, larga vida útil y compatibilidad con la infraestructura de dispensación. El polvo no requiere cadena de frío, lo que sigue siendo importante en mercados con capacidad logística variada, porque los fabricantes, minoristas, instituciones y consumidores pueden manejar el producto sin las condiciones de almacenamiento adicionales necesarias para las alternativas refrigeradas, lo que ayuda al formato a seguir siendo práctico en rutas de distribución largas y en lugares donde el equipo y la infraestructura minorista difieren ampliamente. La inversión existente en secado por aspersión, aglomeración y liofilización respalda la base de fabricación del formato, lo que brinda a los fabricantes métodos de producción establecidos para productos que necesitan disolverse de manera confiable, viajar a través de largas cadenas de suministro y permanecer estables hasta que el consumidor u operador prepare la bebida final. Estas capacidades de producción también dificultan que las alternativas líquidas reemplacen al polvo únicamente en términos de costo.
Se proyecta que las premezclas líquidas se expandan a una CAGR del 6,77% hasta 2031 desde una base más pequeña. Su uso actual está concentrado en servicios de alimentos premium, comodidades hoteleras y entornos institucionales ocupados donde la consistencia puede justificar costos más altos. Los formatos líquidos pueden reducir la complejidad de preparación en aplicaciones de café frío y servicios de alimentos, particularmente donde los operadores necesitan entregar una bebida similar en múltiples puntos de venta y períodos de servicio, aunque el formato tiene que mostrar un beneficio claro en consistencia o velocidad para justificar sus mayores requisitos logísticos en comparación con los productos en polvo familiares. Son relevantes cuando los operadores necesitan resultados confiables en los turnos del personal y las ubicaciones de servicio, ya que un concentrado preparado puede simplificar los pasos que de otro modo requieren medición y manejo repetido, siempre que el operador pueda gestionar las condiciones de almacenamiento y entrega asociadas con el formato líquido.
Por Rango de Precio:
El Crecimiento Premium Coexiste con una Base de Valor DominanteEn el mercado de premix de bebidas instantáneas, los productos de valor representaron una cuota de ingresos del 36,11% en 2025, respaldados por premixes de café y té para el mercado masivo vendidos en supermercados, tiendas de conveniencia y máquinas expendedoras en lugares de trabajo. El segmento atiende la demanda de alto volumen en los mercados emergentes donde el precio sigue siendo un factor de compra importante, y ofrece a los consumidores una opción fácilmente disponible para compras repetidas en el hogar, el lugar de trabajo y las tiendas de conveniencia, lo que significa que las marcas necesitan proteger la asequibilidad y la calidad confiable al mismo tiempo cuando compiten en esta parte ampliamente accesible de la categoría. Los productos de rango medio cubren la brecha para los consumidores que buscan un paso adelante respecto a la calidad de la marca propia sin elegir precios gourmet, ofreciendo a los fabricantes una manera de atender a consumidores cuyas decisiones de compra reflejan tanto la conciencia del precio como una preferencia por señales de sabor más intensas, marcas conocidas o una mayor variedad de sabores.
Se proyecta que los productos premium y gourmet crecerán a una CAGR del 8,21% hasta 2031. El crecimiento proviene de los consumidores urbanos que buscan bebidas de estilo cafetería en casa y de los consumidores de ingresos medios que utilizan packs individuales accesibles para probar variantes premium. Esta combinación ofrece al mercado de premix de bebidas instantáneas una base de valor junto con una trayectoria de crecimiento premium. Las incorporaciones muestran cómo los fabricantes pueden buscar una participación premium más amplia sin abandonar los puntos de precio accesibles, utilizando formatos y sabores familiares para facilitar la prueba a los consumidores que pueden estar interesados en un producto de estilo cafetería pero que aún comparan la compra con el costo y la conveniencia de un premix cotidiano, creando un puente entre las opciones orientadas al valor y las gourmet. Los productos premium deben proporcionar una experiencia de sabor convincente porque los consumidores comparan los resultados en casa con la calidad que esperan de las cafeterías, lo que hace que la recompra dependa de si el producto ofrece la conveniencia prometida por el formato y al mismo tiempo se siente distinto de una bebida instantánea estándar de menor precio.

Por Canal de Distribución:
El Crecimiento del Canal Dentro del Establecimiento Señala un Cambio Estructural en los CanalesEn el mercado de premix de bebidas instantáneas, los canales minoristas representaron una cuota de ingresos del 65,48% en 2025, liderados por supermercados, hipermercados, tiendas de conveniencia, tiendas de comestibles y comercio electrónico. Estos canales son importantes porque permiten a los consumidores comprar productos familiares para el uso doméstico rutinario, al tiempo que ofrecen a los fabricantes un amplio acceso a las estanterías para los artículos establecidos y un entorno en el que el tamaño del producto, el precio, la promoción y el formato del envase pueden adaptarse a los patrones de compra frecuentes, incluidas las compras de comestibles planificadas y las compras de conveniencia más pequeñas. El comercio electrónico amplía el acceso a los consumidores fuera de los principales centros urbanos y puede respaldar las relaciones de suscripción. Es particularmente relevante para los formatos funcionales y premium que pueden requerir más descubrimiento del producto y prueba repetida, ya que una página en línea puede proporcionar detalles del producto y permitir que un consumidor regrese a un artículo preferido sin depender únicamente del espacio limitado y el entorno de elección inmediata de una estantería física.
Se proyecta que los canales de hostelería y restauración se expandirán a una CAGR del 6,78% hasta 2031, liderados por las máquinas expendedoras en lugares de trabajo, los operadores de servicios de alimentación, los hoteles y los restaurantes. El canal se beneficia de la reocupación de los lugares de trabajo y del uso más amplio de la dispensación automatizada en las instituciones. Los productos para hostelería y restauración deben funcionar de manera consistente con temperaturas de agua variables y sistemas de dispensación comerciales, ya que los operadores dependen de resultados predecibles durante los períodos de servicio de mayor actividad y no pueden depender de los métodos de preparación utilizados para los productos domésticos, lo que hace que la adecuación técnica, el envasado a granel, la compatibilidad con los equipos y el soporte de servicio continuo sean fundamentales para la capacidad de un proveedor de retener a los clientes institucionales. Los fabricantes también necesitan envases a granel o en formato de bote que difieran de los sobres minoristas, porque los clientes de servicios de alimentación y lugares de trabajo evalúan la facilidad de carga, la consistencia del servicio, el manejo del inventario y la adecuación con sus equipos como parte de la decisión de compra, en lugar de juzgar únicamente el diseño del envase orientado al consumidor.
Análisis Geográfico
Asia-Pacífico representó el 41,22% de los ingresos del sector en 2025, respaldado por las culturas de consumo de té y café en China, India y el Sudeste Asiático. China cuenta con una amplia gama de productos premix disponibles a través del comercio electrónico, incluidos Taobao y JD.com, y tiene capacidades de fabricación y aromatización nacionales. Estas capacidades permiten a las marcas locales introducir y distribuir productos rápidamente. India es el mercado nacional importante de más rápido crecimiento dentro de Asia-Pacífico, respaldado por la expansión del comercio minorista organizado y la formalización de los servicios de bebidas en los lugares de trabajo. Las medidas gubernamentales que apoyan el procesamiento de alimentos y la capacidad de exportación también proporcionan un entorno favorable para los fabricantes, ya que se suman a los cambios en el comercio minorista, los lugares de trabajo y el consumo urbano que facilitan a las marcas la distribución tanto de mezclas de bebidas calientes familiares como de formatos funcionales, saborizados y de bebidas frías más nuevos en toda la región. Vietnam, Indonesia, Tailandia y Corea del Sur contribuyen a la demanda regional a través de poblaciones urbanas jóvenes, la cultura de las cafeterías y la expansión del comercio minorista moderno.
Se proyecta que América del Norte crecerá a una CAGR del 6,72% hasta 2031, lo que la convierte en la geografía de más rápido crecimiento en el mercado de premix de bebidas instantáneas. Los Estados Unidos registraron un valor de mercado de 20,1 mil millones de USD en 2025. La demanda regional está respaldada por productos funcionales, el interés de los consumidores en ofertas orgánicas y sostenibles, y un canal de comercio electrónico desarrollado. Canadá y México también contribuyen a la demanda regional, con México mostrando una mayor alineación con el consumo de premix al estilo estadounidense a medida que continúan la urbanización y la expansión minorista. La norma de declaración saludable de la Administración de Alimentos y Medicamentos y la propuesta de caja de Información Nutricional en el frente del envase crean responsabilidades de cumplimiento al tiempo que respaldan una comunicación de salud más clara para los productos que cumplen los requisitos. El entorno regulatorio favorece a las marcas que pueden explicar la información sobre ingredientes y nutrición con claridad, porque el interés de los consumidores en perfiles funcionales, orgánicos, sostenibles e innovadores de sabor tiene más probabilidades de traducirse en demanda repetida cuando los fabricantes pueden respaldar esas propuestas de producto con etiquetas sencillas y prácticas de formulación estables.
Europa representó una cuota destacada en 2025 y está marcada por altas expectativas de calidad, competencia de marcas propias y normas de información alimentaria. Alemania lidera la cuota a nivel de país dentro de la región, mientras que el Reino Unido se encuentra entre los mercados nacionales de más rápido crecimiento. El Reglamento de Ejecución de la Comisin (UE) 2026/1011, publicado el 8 de mayo de 2026, corrigió los requisitos técnicos de etiquetado para las premezclas de aditivos alimentarios vendidas en la Unión Europea[3]. América del Sur está respaldada por Brasil como su mayor mercado y Colombia como su mercado de más rápido crecimiento. Se prevé que el mercado de Oriente Medio y África supere los 6,2 mil millones de USD para 2031, con Arabia Saudita como el mayor mercado nacional y Sudáfrica como el de más rápido crecimiento. El café con cardamomo, los premixes de leche con azafrán, las mezclas herbales funcionales y los sobres de capuchino reflejan la variedad de preferencias de sabor en los mercados del Golfo.
Panorama Competitivo
Concentración del Mercado
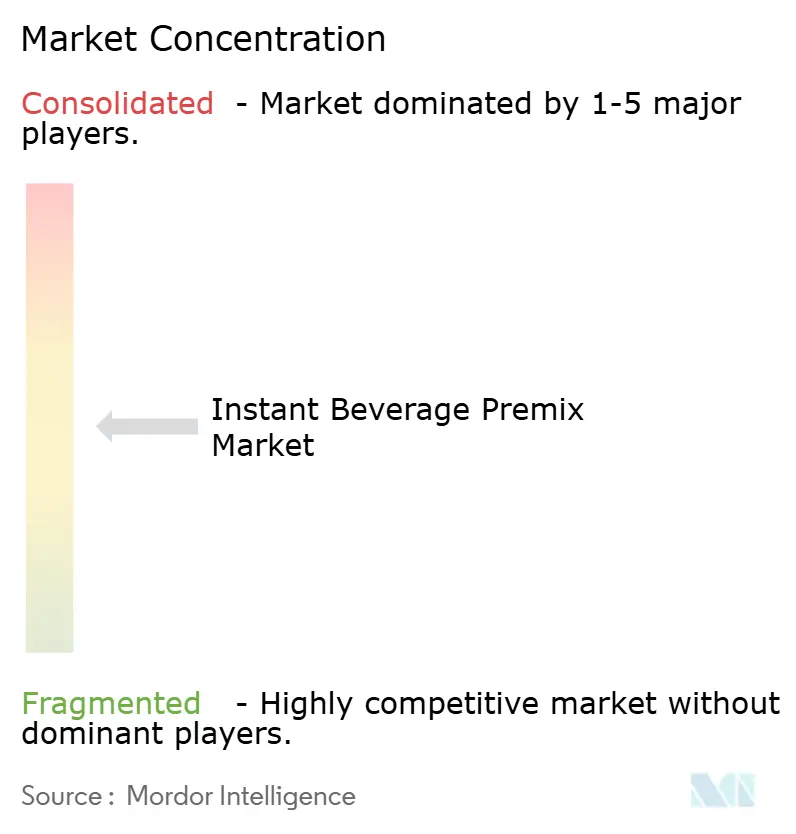
El mercado de premix de bebidas instantáneas tiene una estructura moderadamente fragmentada en la que las marcas multinacionales coexisten con especialistas regionales y proveedores de marcas propias. Nestlé, Unilever, JDE Peet's, Tata Consumer Products, PepsiCo, Coca-Cola y Ajinomoto tienen un sólido reconocimiento de marca y alcance de distribución. Las empresas regionales y las marcas de los minoristas continúan generando presión sobre los precios, especialmente en el segmento de valor, donde los consumidores pueden comparar más fácilmente productos naturales similares y donde la capacidad de un proveedor para mantener una disponibilidad confiable, disciplina en la adquisición y calidad consistente puede importar tanto como la visibilidad de una marca a gran escala. La competencia se centra en el desarrollo de sabores, los ingredientes funcionales y el acceso a los canales de máquinas expendedoras, servicios de alimentación y canales digitales. Las grandes empresas pueden invertir en sistemas de investigación, envasado, fabricación y distribución que los participantes más pequeños pueden encontrar difíciles de igualar. Al mismo tiempo, las empresas locales pueden responder rápidamente a las preferencias de sabor regionales y a los puntos de precio.
JDE Peet's transformó su Laboratorio de Innovación de Utrecht en 2025 e instaló sistemas avanzados de liofilización, incluido un congelador de menos 40 °C, para apoyar el desarrollo de café de próxima generación. Tata Consumer Products añadió Iced Tea, Matcha Latte, café frío y premixes saborizados todo en uno en el ejercicio fiscal 2025-26, mientras expandía sus actividades de máquinas expendedoras y HoReCa. Keurig Dr Pepper está lanzando concentrado líquido de espresso en 20 países, lo que muestra cómo las empresas líderes están creando formatos para el uso de café frío. Estos movimientos ilustran cómo las empresas utilizan la arquitectura de productos y el alcance de los canales para competir. Las categorías funcionales y premium tienen mayores requisitos de ingredientes y marca, lo que puede limitar la fácil replicación por parte de marcas propias. Los productos de valor siguen siendo más vulnerables a la competencia basada en la escala, la adquisición y el precio.
Las suscripciones directas al consumidor son relevantes para algunos premixes funcionales porque pueden construir relaciones recurrentes sin depender completamente del acceso a las estanterías minoristas. Los productos de proteínas, inmunidad y orientados al sueño son adecuados para formatos en los que los consumidores pueden volver a pedir un producto preferido. La Administración de Alimentos y Medicamentos propuso una norma el 10 de agosto de 2026 para reforzar la supervisión de las sustancias utilizadas en los alimentos bajo el marco GRAS. La propuesta puede añadir trabajo de cumplimiento para las nuevas formulaciones funcionales. Las empresas con recursos regulatorios pueden estar en mejor posición para gestionar los requisitos cambiantes que los participantes más pequeños. La estructura competitiva combina, por tanto, la escala multinacional con un espacio continuo para las marcas regionales y especializadas, particularmente donde la comprensión del sabor local, las propuestas funcionales enfocadas y la distribución ágil pueden ayudar a los participantes más pequeños a atender necesidades que pueden no estar completamente cubiertas por un amplio portafolio global.
Líderes de la Industria de Premezclas para Bebidas Instantáneas
-
Nestlé S.A.
-
Mondelēz International, Inc
-
Unilever PLC
-
Starbucks Corporation
-
The Kraft Heinz Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Premix de Bebidas Instantáneas Empresas cubiertas en este informe
- Nestlé S.A.
- Mondelēz International, Inc.
- Unilever
- Starbucks Coffee Company
- The Kraft Heinz Company
- The Coca-Cola Company
- PepsiCo, Inc.
- Tata Consumer Products
- Ajinomoto Co., Inc.
- JDE Peet’s (Jacobs Douwe Egberts)
- Suntory Beverage & Food Ltd.
- Monster Beverage Corp.
- CCL Products (India) Ltd.
- Strauss Group Ltd.
- Massimo Zanetti Beverage Group
- GlaxoSmithKline – Horlicks (HUL)
- Abbott Laboratories
- Herbalife Nutrition Ltd.
- Danone S.A.
- Amway Corp.
- Kerry Group plc
Desarrollos recientes de la industria en Mercado de Premix de Bebidas Instantáneas
- Septiembre de 2026: Impulse Coffees lanzó su Ube Latte para la Concentración, un premix de bebida listo para preparar que combina ube filipino auténtico con L-teanina, extracto de remolacha, azafrán y una crema no láctea a base de coco. El producto está formulado sin colorantes ni sabores artificiales y está posicionado en torno a la creciente demanda de bebidas funcionales que combinan sabores distintivos con atributos de bienestar específicos.
- Junio de 2025: El equipo de V8 Energy aportó un giro fresco a sus icónicas bebidas a base de vegetales con el lanzamiento de V8 Energy Drink Mix. El polvo de la mezcla de bebida ofrecía un impulso de energía constante en un nuevo y conveniente formato para llevar. Una opción conveniente para quienes están en movimiento, V8 Energy Drink Mix proporcionaba un perfil suave y afrutado, con 80 mg de cafeína natural proveniente de té negro y verde. V8 Energy Drink Mix estaba disponible en tres deliciosos sabores: Granada y Arándano, Durazno y Mango, y Limonada de Fresa.
- Mayo de 2025: La marca de té listo para beber Kaytea introdujo una nueva gama de productos de té helado instantáneo en polvo, con el objetivo de llevar la 'hidratación de próxima generación' al mercado del Reino Unido. Los polvos estaban disponibles en tres sabores: Durazno y Mango, Limón y Té con Leche Clásico. Diseñados para una preparación fácil, los polvos premezclados podían simplemente disolverse en agua caliente y servirse con hielo, o mezclarse con agua fría en una licuadora.
- Mayo de 2025: Continental Coffee, una de las marcas de bebidas líderes de India y subsidiaria de CCL Products (India) Limited, lanzó una nueva y refrescante incorporación a su creciente portafolio: el Continental THIS Lemon Iced Tea Premix, disponible en toda India. El Lemon Iced Tea Premix estaba disponible en dos formatos convenientes: una bolsa de 400 g y un pack de sticks de 140 g (10 g x 14 sticks), orientados tanto al consumo individual como familiar.
Alcance del Informe Global del Mercado de Premezclas para Bebidas Instantáneas
El premix de bebidas instantáneas se refiere a formulaciones en polvo o líquidas que se mezclan rápidamente con agua u otros líquidos para preparar bebidas listas para servir. El Mercado de Premix de Bebidas Instantáneas está segmentado por Tipo de Producto (Bebidas Calientes, Bebidas Frías y Bebidas Funcionales), Categoría (Natural y Saborizada), Forma (Polvo y Líquido), Rango de Precio (Valor, Rango Medio y Premium/Gourmet), Canal de Distribución (Canal Horeca y Canal Minorista), y Geografía (América del Norte, Europa, Asia-Pacífico y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Bebidas Calientes | Café Instantáneo |
| Té Instantáneo | |
| Mezcla de Chocolate Caliente/Cacao | |
| Bebidas Malteadas | |
| Mezclas de Té con Leche | |
| Bebidas Frías | Mezcla de Té Helado |
| Mezcla de Limonada | |
| Mezclas de Bebidas con Sabor a Frutas | |
| Mezclas de Bebidas Deportivas y Electrolíticas | |
| Otros | |
| Bebidas Funcionales | Mezclas de Proteínas/Sustitutos de Comidas |
| Potenciadores de Inmunidad | |
| Mezclas de Bebidas Energéticas | |
| Mezclas para Dormir/Relajación | |
| Otros |
| Natural |
| Saborizada |
| Polvo |
| Líquido |
| Económico |
| Rango Medio |
| Premium/Gourmet |
| Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia/Abarrotes | |
| Minoristas en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur |
| Por Tipo de Producto | Bebidas Calientes | Café Instantáneo |
| Té Instantáneo | ||
| Mezcla de Chocolate Caliente/Cacao | ||
| Bebidas Malteadas | ||
| Mezclas de Té con Leche | ||
| Bebidas Frías | Mezcla de Té Helado | |
| Mezcla de Limonada | ||
| Mezclas de Bebidas con Sabor a Frutas | ||
| Mezclas de Bebidas Deportivas y Electrolíticas | ||
| Otros | ||
| Bebidas Funcionales | Mezclas de Proteínas/Sustitutos de Comidas | |
| Potenciadores de Inmunidad | ||
| Mezclas de Bebidas Energéticas | ||
| Mezclas para Dormir/Relajación | ||
| Otros | ||
| Por Categoría | Natural | |
| Saborizada | ||
| Por Formato | Polvo | |
| Líquido | ||
| Por Rango de Precio | Económico | |
| Rango Medio | ||
| Premium/Gourmet | ||
| Por Canal de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de premezclas para bebidas instantáneas para 2031?
Se prevé que el sector alcance los 125,37 mil millones de USD en 2031, creciendo a una CAGR del 6,13% desde 2026.
¿Qué tipo de producto está creciendo más rápido en las premezclas para bebidas instantáneas?
Se proyecta que las bebidas funcionales crezcan a una CAGR del 7,23% hasta 2031, respaldadas por usos de proteínas, inmunidad, energía y sustitutos de comidas.
¿Por qué los formatos en polvo siguen siendo la forma líder?
El polvo representó el 86,54% de la participación en 2025 porque admite almacenamiento a temperatura ambiente, larga vida útil, menor complejidad logística y compatibilidad con máquinas expendedoras.
¿Qué está impulsando la demanda de premezclas premium y gourmet?
Se prevé que los productos premium y gourmet crezcan a una CAGR del 8,21% a medida que los consumidores buscan experiencias de estilo cafetería y pruebas accesibles de porción individual.