
Taille et part du marché des prémix de boissons instantanées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
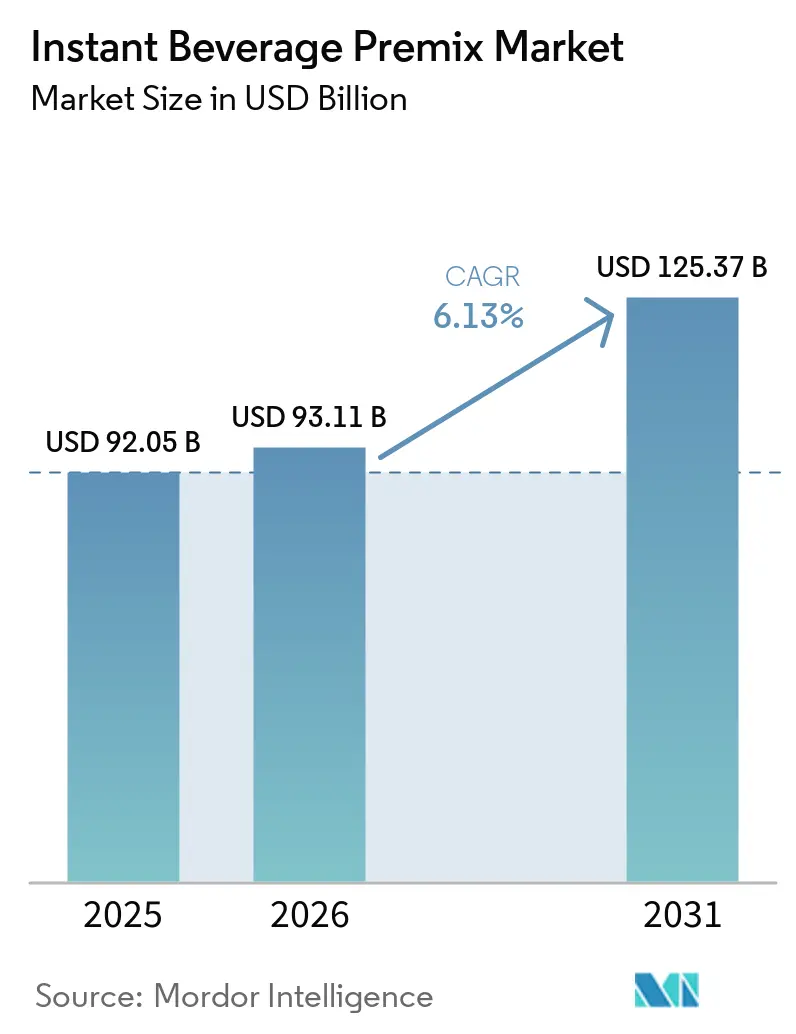
| Taille du Marché (2026) | 93.11 Milliards de dollars |
| Taille du Marché (2031) | 125.37 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.13 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des prémix de boissons instantanées par Mordor Intelligence
La taille du marché des prémix de boissons instantanées devrait augmenter de 92,05 milliards USD en 2025 à 93,11 milliards USD en 2026 et atteindre 125,37 milliards USD d'ici 2031, avec un CAGR de 6,13% sur la période 2026-2031. Le marché des prémix de boissons instantanées est soutenu par les modes de vie urbains qui réduisent le temps disponible pour la préparation des boissons et favorisent les formats stables en rayon et à portion contrôlée. L'Organisation Mondiale de la Santé a rapporté que la majorité de la population mondiale vit dans des zones urbaines, ce qui soutient un glissement plus large vers des produits adaptés à une consommation régulière à domicile, au travail et en déplacement. En Inde, en Asie du Sud-Est et en Afrique subsaharienne, les consommateurs urbains de première génération adoptent de plus en plus les prémix comme choix de boisson habituel, plutôt que de passer progressivement des méthodes de préparation traditionnelles. Le marché des prémix de boissons instantanées dispose donc d'une marge de croissance sur les occasions de consommation quotidiennes, tandis que les fabricants se font concurrence à travers des formulations fonctionnelles, le développement de saveurs et des formats adaptés aux circuits de distribution au détail et institutionnels. La qualité des produits, des étiquettes claires et une distribution fiable restent importantes, car les produits prêts à boire et les offres sous marque de distributeur continuent de présenter des alternatives pour les consommateurs.
Principaux enseignements du rapport
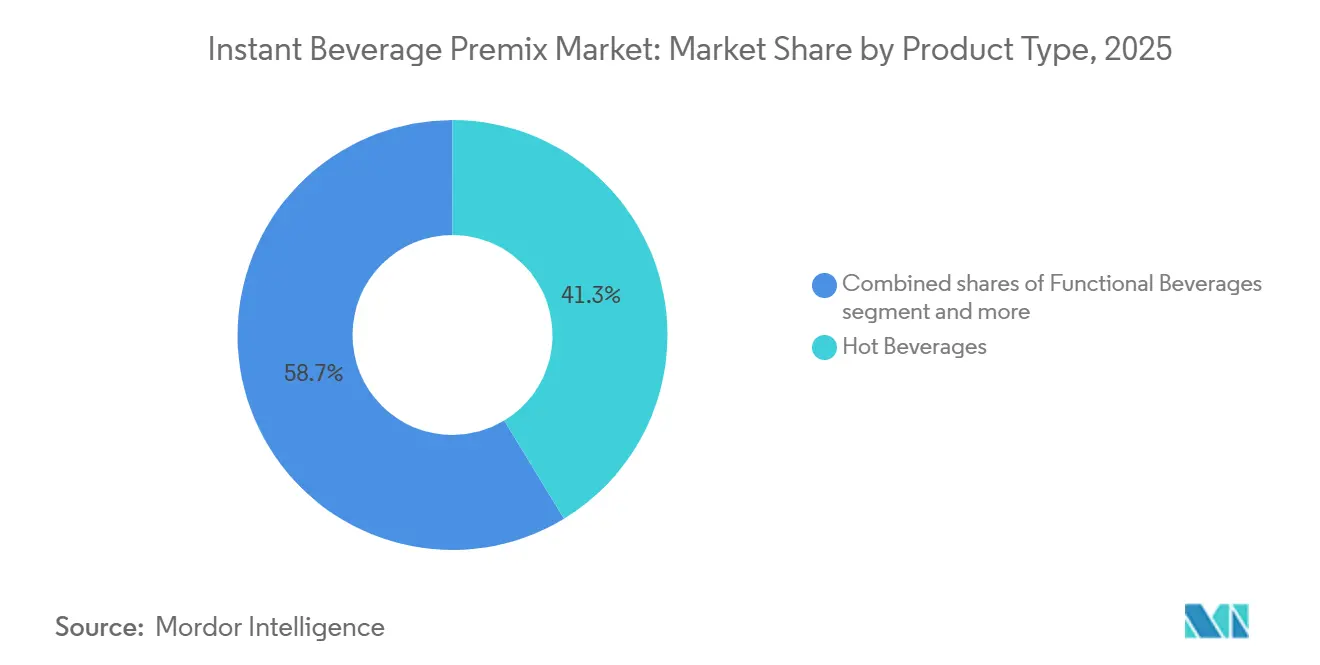
- Par type de produit, les boissons chaudes ont dominé avec 41,32% de la part de marché des prémix de boissons instantanées en 2025, tandis que les boissons fonctionnelles ont enregistré le CAGR projeté le plus élevé à 7,23% jusqu'en 2031.
- Par catégorie, les produits nature ont détenu 62,56% de la part de marché des prémix de boissons instantanées en 2025, tandis que les produits aromatisés ont enregistré le CAGR projeté le plus élevé à 7,89% jusqu'en 2031.
- Par forme, la poudre a représenté 86,54% de la taille du marché des prémix de boissons instantanées en 2025, tandis que les prémix liquides devraient se développer à un CAGR de 6,77% jusqu'en 2031.
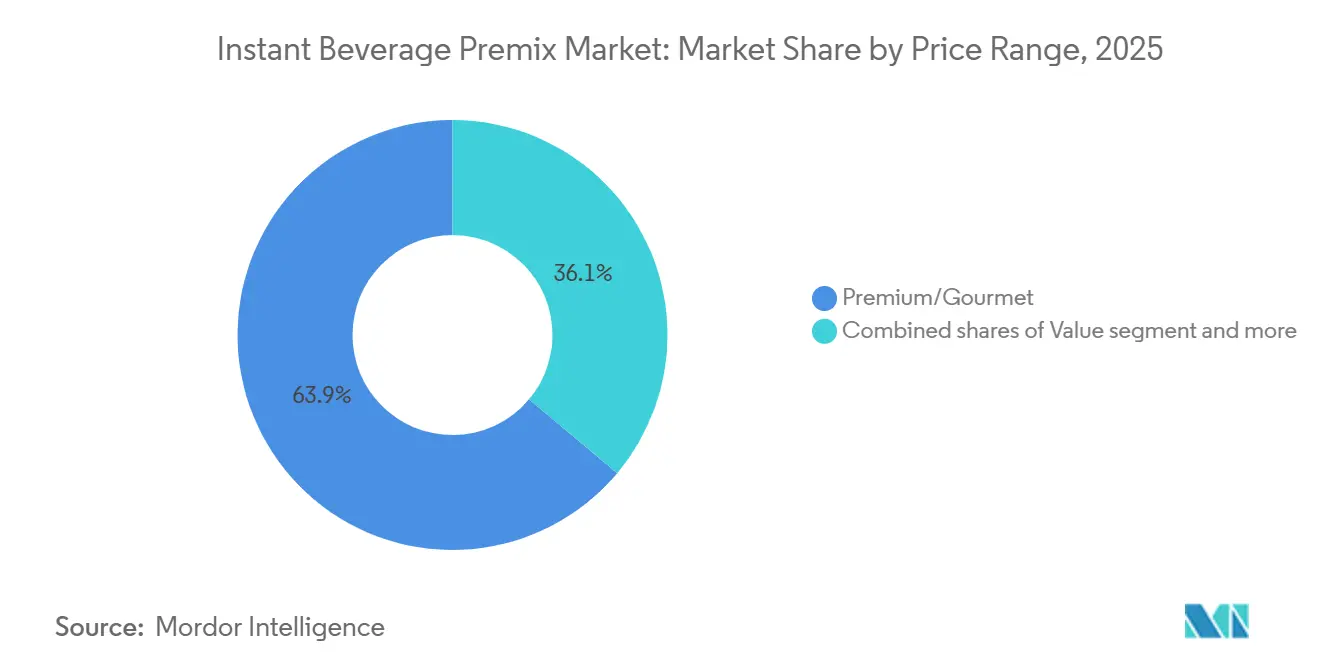
- Par gamme de prix, les produits d'entrée de gamme ont détenu 36,11% de la part de revenus en 2025, tandis que les produits premium et gastronomiques ont enregistré le CAGR projeté le plus élevé à 8,21% jusqu'en 2031.
- Par canal de distribution, les circuits hors domicile ont détenu 65,48% de la part de revenus en 2025, tandis que les circuits en restauration ont enregistré le CAGR projeté le plus élevé à 6,78% jusqu'en 2031.
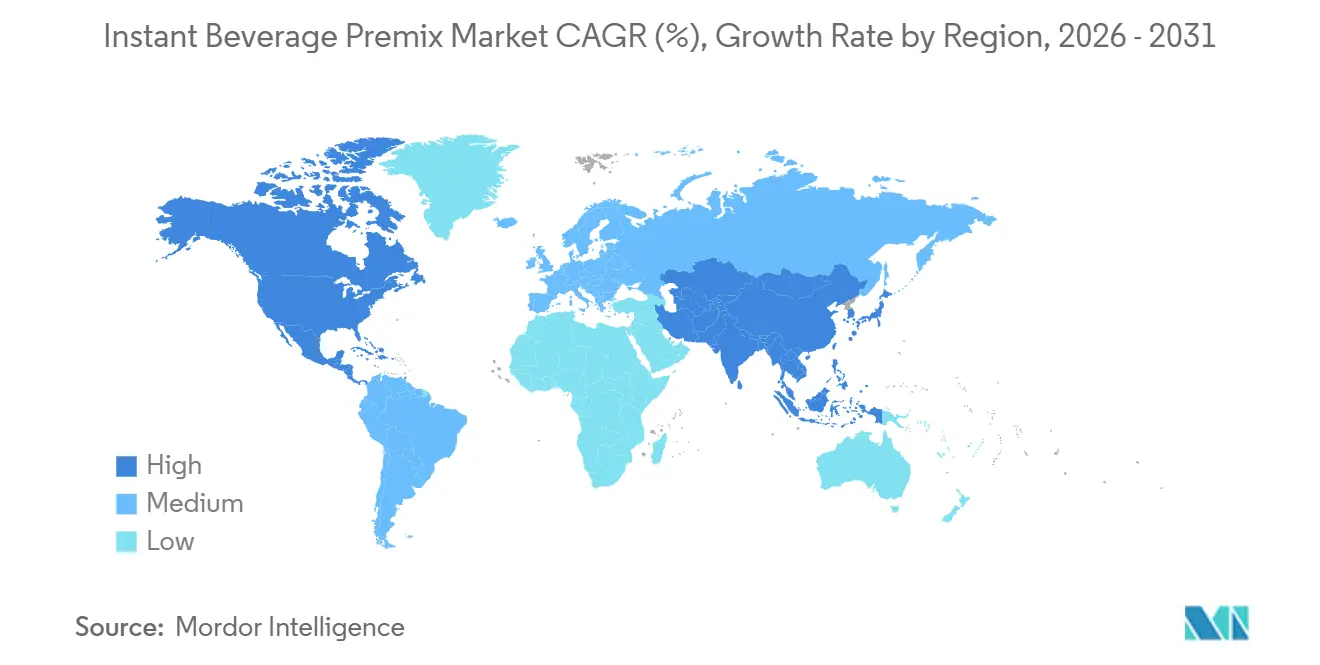
- Par géographie, l'Asie-Pacifique a détenu 41,22% de la part de revenus en 2025, tandis que l'Amérique du Nord a enregistré le CAGR projeté le plus élevé à 6,72% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de boissons pratiques et prêtes à préparer | +1.4% | Mondial, intensité la plus élevée en Asie-Pacifique et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Adoption croissante des formats à portion individuelle et à portion contrôlée | +0.8% | Marchés principaux d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des distributeurs automatiques et des distributeurs de boissons automatisés | +0.7% | Marchés principaux d'Asie-Pacifique, notamment l'Inde et l'Asie du Sud-Est, et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Demande croissante de saveurs de boissons premium et de spécialité | +0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Demande croissante de prémix de boissons fonctionnels et enrichis | +1.0% | Mondial, avec une traction précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Innovation produit dans les formulations sans sucre, faibles en calories et à étiquette propre | +0.5% | Amérique du Nord et Union européenne, avec répercussions en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Boissons Pratiques et Prêtes à Préparer
Au sein du marché des prémix de boissons instantanées, la commodité est devenue un critère d'achat pratique pour les consommateurs qui ont besoin d'options de boissons adaptées à leurs routines de travail, de voyage et de vie à domicile. L'Organisation Internationale du Café a rapporté que les exportations mondiales de café soluble ont augmenté de 13,3% en août 2024 pour atteindre 1,22 million de sacs, témoignant d'une demande soutenue pour un format prêt à préparer largement utilisé [1]. Le marché des prémix de boissons instantanées bénéficie de la comparaison que font les consommateurs entre le coût par portion d'un prémix et les alternatives préparées, et qui leur permet de trouver le format accessible. Les sachets et les pochettes refermables facilitent également la préparation lorsque les consommateurs n'ont pas accès à un équipement de préparation complet. Une meilleure solubilité favorise l'utilisation avec de l'eau froide, ce qui étend la consommation aux contextes extérieurs, de voyage et institutionnels. Ces caractéristiques élargissent les occasions lors desquelles les consommateurs peuvent choisir des prémix, plutôt que d'augmenter uniquement l'utilisation à domicile.
Demande Croissante de Prémix de Boissons Fonctionnels et Enrichis
Sur le marché des prémix de boissons instantanées, les formulations fonctionnelles élargissent le rôle des prémix au-delà de la routine de la boisson chaude matinale. Les produits protéinés et de substitution de repas, les mélanges pour l'immunité, les mélanges énergétiques et les mélanges pour le sommeil ou la relaxation sont destinés à différentes occasions de consommation quotidienne. Cette activité produit est liée aux consommateurs qui examinent les étiquettes et sont prêts à payer davantage pour des formulations correspondant à leurs préférences en matière de bien-être. La Food and Drug Administration américaine a finalisé une définition actualisée pour la mention volontaire « sain » fin 2024, et la règle est entrée en vigueur le 28 avril 2025 [2]. Le cadre actualisé offre aux fabricants éligibles une base plus claire pour l'étiquetage des produits aux États-Unis. Il accorde également une plus grande valeur aux marques capables de maintenir des formules conformes et de communiquer clairement sur leurs ingrédients.
Expansion des Distributeurs Automatiques et des Distributeurs de Boissons Automatisés
La distribution automatique donne au marché des prémix de boissons instantanées accès aux lieux de travail, aux campus et aux hôpitaux où la consommation se répète tout au long de la journée. Ce canal peut fournir des boissons de marque au point d'utilisation sans que le consommateur ait à choisir un produit sur un rayon de vente au détail. En Inde, le développement des services de boissons formels en milieu professionnel et institutionnel soutient la demande pour des formats de prémix fonctionnant de manière fiable dans les équipements automatisés. Les capacités numériques telles que le paiement sans espèces, la télémétrie des équipements et la planification des réapprovisionnements peuvent aider les opérateurs à gérer le service plus efficacement. Pour les fabricants, une offre dédiée à la distribution automatique nécessite des produits présentant une solubilité fiable et une compatibilité avec des systèmes de distribution spécifiques. Ces exigences peuvent rendre les relations établies dans ce canal plus précieuses que la seule distribution au détail classique.
Adoption Croissante des Formats à Portion Individuelle et à Portion Contrôlée
Pour le marché des prémix de boissons instantanées, les formats à portion individuelle répondent à la commodité, à la réduction des déchets et à la cohérence du dosage dans le même format de produit. Le marché des prémix de boissons instantanées peut utiliser des sachets pour proposer des variantes premium et à prix de masse sous la même marque sans créer de conflit direct entre les niveaux de prix. Les consommateurs reçoivent une portion mesurée, tandis que les institutions peuvent utiliser le contrôle des portions pour soutenir l'hygiène et une préparation cohérente. Les compagnies aériennes, les hôpitaux et les hôtels apprécient également les formats qui simplifient la gestion des stocks et les procédures de service. Les formats refermables et emballés individuellement améliorent la portabilité pour les consommateurs qui préparent des boissons hors de chez eux. Cela rend le contrôle des portions pertinent pour les achats institutionnels ainsi que pour les préférences individuelles des consommateurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préoccupations croissantes des consommateurs concernant la teneur en sucre et les additifs artificiels | -0.6% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Concurrence des boissons prêtes à consommer | -0.8% | Amérique du Nord et Europe, avec répercussions au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Concurrence des boissons fraîchement préparées et traditionnelles | -0.4% | Marchés principaux d'Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Exigences réglementaires croissantes en matière d'étiquetage des ingrédients et de la valeur nutritionnelle | -0.3% | Union européenne, Amérique du Nord, Inde et Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations Croissantes des Consommateurs Concernant la Teneur en Sucre et les Additifs Artificiels
Les préoccupations relatives au sucre et aux additifs influencent le développement des produits dans les gammes d'entrée de gamme, grand public et premium. La réaction des consommateurs varie selon les régions, l'Amérique du Nord et l'Europe occidentale affichant une éviction plus active de certains édulcorants artificiels que plusieurs marchés émergents. La FDA a proposé en janvier 2025 un encadré d'informations nutritionnelles en face avant de l'emballage qui rendrait certaines informations nutritionnelles plus visibles au point d'achat si la mesure est finalisée. Les fabricants pourraient avoir besoin de gérer simultanément la reformulation et les travaux d'étiquetage lorsqu'ils réduisent les édulcorants dans des profils de saveurs complexes. Une communication claire sur les ingrédients peut aider les marques à expliquer le produit plutôt que de s'appuyer uniquement sur des arguments de saveur. Les marques qui apportent des changements substantiels à l'étiquette propre peuvent disposer d'une base plus solide pour un positionnement premium que les marques qui n'effectuent que des ajustements mineurs de formule.
Concurrence des Boissons Prêtes à Consommer
Les boissons prêtes à consommer sont en concurrence directe avec les prémix car elles suppriment l'étape de préparation. Les produits prêts à consommer peuvent être attrayants dans les marchés urbains développés où la distribution réfrigérée et la distribution moderne sont bien établies. Les poudres prémix conservent un avantage dans les zones où la couverture de la chaîne du froid est incomplète, car elles sont plus faciles à stocker et à transporter. Les formats concurrents servent également des occasions différentes, car un sachet peut être préparé dans un bureau ou une chambre d'hôtel tandis qu'un produit prêt à consommer est consommé tel qu'acheté. Les lancements de produits prêts à consommer fonctionnels et aromatisés peuvent réduire l'essai des prémix chez les utilisateurs occasionnels. Les formats en poudre peuvent encore se différencier par des exigences d'emballage moindres par portion et par la flexibilité de préparer une boisson selon le goût individuel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
Les Boissons Fonctionnelles Dépassent les Catégories TraditionnellesLes boissons chaudes ont représenté 41,32% des revenus du secteur en 2025, soutenues par l'utilisation établie du café instantané, du thé instantané et des boissons maltées. Le segment bénéficie d'une large utilisation dans les foyers, les distributeurs automatiques et les services de restauration, où les consommateurs et les opérateurs apprécient un résultat familier, un temps de préparation modeste, un stockage simple et des formats pouvant être utilisés de manière répétée sans modifier les routines établies, ce qui explique pourquoi les produits chauds traditionnels continuent de fournir une base stable même lorsque des concepts de produits plus récents reçoivent plus d'attention commerciale. La demande de formats froids est affectée par la saisonnalité dans les marchés tempérés et par l'attrait croissant du café froid dans les climats plus chauds. Les boissons fonctionnelles devraient croître à un CAGR de 7,23% jusqu'en 2031, portées par les protéines, les substituts de repas, les mélanges pour l'immunité et l'énergie.
La catégorie fonctionnelle crée des occasions différentes de la consommation traditionnelle de café et de thé. Les marques qui placent ces produits dans la nutrition sportive ou la vente au détail spécialisée en santé peuvent viser une tarification plus élevée par unité et faire face à moins de pression des marques de distributeurs que dans la grande distribution, car la décision d'achat peut dépendre de l'objectif déclaré du produit, de son profil d'ingrédients et de la volonté du consommateur de comparer les alternatives plus attentivement avant de sélectionner une formulation, plutôt que de choisir uniquement le prix le plus bas en rayon. L'investissement montre que les produits de boissons chaudes établis ont encore une marge d'amélioration en matière de formulation et de qualité, notamment la capacité d'améliorer l'expérience consommateur sans s'éloigner du format de préparation instantanée qui confère à la catégorie son large attrait quotidien dans les contextes domestiques et hors domicile. Le développement de produits dans ce domaine permet aux fabricants de relier les formats de café familiers aux attentes changeantes en matière de goût et de commodité.



Par Catégorie :
Les Variantes Aromatisées Gagnent du Terrain sur une Base Dominée par les Produits NatureLes produits nature ont représenté 62,56% du chiffre d'affaires du secteur en 2025, car le café non aromatisé, le thé et les produits maltés restent des produits de consommation quotidienne pour de nombreux consommateurs. Le segment est soutenu par des habitudes qui favorisent des profils gustatifs reconnaissables et des prix accessibles, notamment lorsque les consommateurs achètent régulièrement le même produit et s'attendent à ce qu'il fonctionne avec une méthode de préparation familière, une taille de portion connue et un budget ménager prévisible, ce qui positionne favorablement les produits nature établis pour une utilisation régulière, même lorsque les choix aromatisés suscitent de l'intérêt. Son volume en fait également une cible naturelle pour les produits sous marque de distributeur vendus par les détaillants hors domicile. Les marques de distributeurs peuvent concurrencer directement dans les formats nature où les différences de produits sont limitées et où le coût est un facteur d'achat majeur, obligeant les fabricants établis à maintenir la qualité, la disponibilité et la valeur de marque reconnaissable lorsque les acheteurs comparent des formats similaires sur un rayon de vente au détail ou via une annonce en ligne.
Les produits aromatisés devraient croître à un CAGR de 7,89% jusqu'en 2031. Leur croissance est associée aux choix inspirés des cafés et aux concepts de produits liés à la confiserie qui offrent une occasion différenciée à domicile. Le développement des saveurs apporte des profils qui étaient auparavant associés aux menus des cafés dans des formats conditionnés, permettant aux fabricants d'offrir plus de variété sans demander aux consommateurs de changer l'habitude de préparation de base qui rend les prémix pratiques, tout en donnant aux détaillants et aux canaux en ligne un moyen plus clair de présenter un produit comme différent d'un sachet de café ou de thé standard. Les mélanges de latte au sucre brun, les sachets de matcha et les mélanges de chai masala peuvent étendre l'attrait des produits aromatisés au-delà des premiers adoptants. Tata Consumer Products a lancé Tata Tea Gold Iced Tea et Tetley Matcha Latte au cours de l'exercice 2025-26, reflétant son orientation vers les occasions de prémix estivales et de style café. L'opportunité dépend du maintien d'une expérience sensorielle suffisamment distincte des produits nature pour justifier un prix plus élevé.
Par Forme :
La Poudre Se Consolide Tandis que les Formats Liquides Se Taillent une NicheAu sein du marché des prémix de boissons instantanées, la poudre a représenté 86,54% de la taille du marché en 2025, reflétant son efficacité en termes de coûts, son stockage à température ambiante, sa longue durée de conservation et son adéquation avec l'infrastructure de distribution. La poudre ne nécessite pas de chaîne du froid, ce qui reste important dans les marchés à capacité logistique variable, car les fabricants, les détaillants, les institutions et les consommateurs peuvent manipuler le produit sans les conditions de stockage supplémentaires nécessaires pour les alternatives réfrigérées, ce qui aide le format à rester pratique sur de longs circuits de distribution et dans des endroits où les équipements et l'infrastructure de vente au détail varient considérablement. Les investissements existants dans la pulvérisation-séchage, l'agglomération et la lyophilisation soutiennent la base de fabrication du format, offrant aux fabricants des méthodes de production établies pour des produits qui doivent se dissoudre de manière fiable, traverser de longues chaînes d'approvisionnement et rester stables jusqu'à ce que le consommateur ou l'opérateur prépare la boisson finale. Ces capacités de production rendent également difficile le remplacement de la poudre par des alternatives liquides uniquement sur la base du coût.
Les prémix liquides devraient se développer à un CAGR de 6,77% jusqu'en 2031 à partir d'une base plus petite. Leur utilisation actuelle est concentrée dans la restauration premium, les équipements hôteliers et les environnements institutionnels très fréquentés où la cohérence peut justifier des coûts plus élevés. Les formats liquides peuvent réduire la complexité de préparation dans les applications de café froid et de restauration, notamment lorsque les opérateurs doivent servir une boisson similaire dans plusieurs points de vente et périodes de service, bien que le format doive démontrer un avantage clair en termes de cohérence ou de rapidité pour justifier ses exigences logistiques plus élevées par rapport aux produits en poudre familiers. Ils sont pertinents lorsque les opérateurs ont besoin de résultats fiables entre les équipes et les lieux de service, car un concentré préparé peut simplifier les étapes qui nécessitent autrement une mesure et une manipulation répétée, à condition que l'opérateur puisse gérer les conditions de stockage et de livraison associées au format liquide.
Par Gamme de Prix :
La Croissance Premium Coexiste avec une Base d'Entrée de Gamme DominanteSur le marché des prémix de boissons instantanées, les produits d'entrée de gamme ont représenté 36,11% du chiffre d'affaires en 2025, soutenus par les prémix de café et de thé grand public vendus dans les supermarchés, les épiceries de proximité et les distributeurs automatiques en milieu professionnel. Le segment répond à une demande à fort volume dans les marchés émergents où le prix reste un facteur d'achat important, et il offre aux consommateurs une option facilement disponible pour des achats répétés à domicile, au travail et en épicerie de proximité, ce qui signifie que les marques doivent protéger simultanément l'accessibilité tarifaire et la qualité fiable lorsqu'elles sont en concurrence dans cette partie largement accessible de la catégorie. Les produits de milieu de gamme comblent l'écart pour les consommateurs qui cherchent à dépasser la qualité des marques de distributeur sans opter pour des prix gourmet, offrant aux fabricants un moyen de servir des consommateurs dont les décisions d'achat reflètent à la fois la sensibilité au prix et une préférence pour des notes gustatives plus prononcées, des marques familières ou un choix de saveurs plus large.
Les produits premium et gourmet devraient croître à un CAGR de 8,21% jusqu'en 2031. La croissance provient des consommateurs urbains qui recherchent des boissons de style café à domicile et des consommateurs à revenus intermédiaires qui utilisent des packs individuels accessibles pour essayer des variantes premium. Cette combinaison offre au marché des prémix de boissons instantanées une base de valeur associée à une trajectoire de croissance premium. Ces ajouts montrent comment les fabricants peuvent rechercher une participation premium plus large sans abandonner les prix accessibles, en utilisant des formats et des saveurs familiers pour faciliter l'essai pour les consommateurs qui peuvent être intéressés par un produit de style café mais qui comparent encore l'achat au coût et à la commodité d'un prémix quotidien, créant ainsi un pont entre les choix axés sur la valeur et les choix gourmet. Les produits premium doivent offrir une expérience gustative convaincante, car les consommateurs comparent les résultats obtenus à domicile avec la qualité qu'ils attendent des cafés, ce qui rend le réachat dépendant de la capacité du produit à tenir la promesse de commodité du format tout en restant distinct d'une boisson instantanée standard à prix inférieur.

Par Canal de Distribution :
La Croissance du Circuit en Restauration Signale un Changement Structurel des CanauxSur le marché des prémix de boissons instantanées, les canaux hors domicile ont représenté 65,48% du chiffre d'affaires en 2025, portés par les supermarchés, les hypermarchés, les épiceries de proximité, les épiceries et la vente au détail en ligne. Ces canaux sont importants car ils permettent aux consommateurs d'acheter des produits familiers pour une utilisation ménagère régulière, tout en offrant aux fabricants un large accès aux rayons pour les articles établis et un cadre dans lequel la taille du produit, le prix, la promotion et le format d'emballage peuvent être adaptés aux habitudes d'achat fréquentes, y compris les courses planifiées et les achats de proximité plus modestes. La vente au détail en ligne élargit l'accès aux consommateurs situés en dehors des grands centres urbains et peut soutenir les relations d'abonnement. Elle est particulièrement pertinente pour les formats fonctionnels et premium qui peuvent nécessiter davantage de découverte de produits et d'essais répétés, car une page en ligne peut fournir des détails sur le produit et permettre à un consommateur de revenir à un article préféré sans dépendre uniquement de l'espace limité et de l'environnement de choix immédiat d'un rayon physique.
Les canaux hors domicile devraient se développer à un CAGR de 6,78% jusqu'en 2031, portés par la distribution automatique en milieu professionnel, les opérateurs de restauration collective, les hôtels et les restaurants. Le canal bénéficie du retour des salariés sur leur lieu de travail et de l'utilisation plus large de la distribution automatisée dans les institutions. Les produits destinés aux canaux hors domicile doivent fonctionner de manière constante avec des températures d'eau variables et des systèmes de distribution commerciaux, car les opérateurs s'appuient sur des résultats prévisibles pendant les périodes de service chargées et ne peuvent pas dépendre des méthodes de préparation utilisées pour les produits ménagers, ce qui fait de l'adéquation technique, du conditionnement en vrac, de la compatibilité avec les équipements et du support de service continu des éléments centraux de la capacité d'un fournisseur à fidéliser les clients institutionnels. Les fabricants ont également besoin d'emballages en vrac ou de formats en canister différents des sachets de vente au détail, car les clients de la restauration collective et des entreprises évaluent la facilité de chargement, la régularité du service, la gestion des stocks et l'adéquation avec leurs équipements dans le cadre de la décision d'achat, plutôt que de juger uniquement le design de l'emballage destiné au consommateur final.
Analyse géographique
L'Asie-Pacifique a représenté 41,22% du chiffre d'affaires du secteur en 2025, soutenue par les cultures de consommation de thé et de café en Chine, en Inde et en Asie du Sud-Est. La Chine dispose d'une large gamme de produits prémix disponibles via le commerce électronique, notamment Taobao et JD.com, ainsi que de capacités nationales de fabrication et d'aromatisation. Ces capacités permettent aux marques locales de lancer et de distribuer des produits rapidement. L'Inde est le marché national majeur à la croissance la plus rapide au sein de l'Asie-Pacifique, soutenu par l'expansion du commerce de détail organisé et la formalisation des services de boissons en milieu professionnel. Les mesures gouvernementales qui soutiennent la transformation alimentaire et la capacité d'exportation offrent également un cadre favorable aux fabricants, car elles s'inscrivent aux côtés des évolutions du commerce de détail, du milieu professionnel et de la consommation urbaine qui facilitent la distribution par les marques de mélanges de boissons chaudes familiers et de formats fonctionnels, aromatisés et de boissons froides plus récents dans toute la région. Le Vietnam, l'Indonésie, la Thaïlande et la Corée du Sud contribuent à la demande régionale grâce à leurs jeunes populations urbaines, à la culture des cafés et à l'expansion du commerce de détail moderne.
L'Amérique du Nord devrait croître à un CAGR de 6,72% jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché des prémix de boissons instantanées. Les États-Unis ont enregistré une valeur de marché de 20,1 milliards USD en 2025. La demande régionale est soutenue par les produits fonctionnels, l'intérêt des consommateurs pour les offres biologiques et durables, et un canal de commerce électronique développé. Le Canada et le Mexique contribuent également à la demande régionale, le Mexique affichant une plus forte convergence avec la consommation de prémix de style américain à mesure que l'urbanisation et l'expansion du commerce de détail se poursuivent. La règle de la FDA sur la mention « sain » et la boîte d'informations nutritionnelles proposée en face avant de l'emballage créent des obligations de conformité tout en soutenant une communication plus claire sur la santé pour les produits éligibles. Le cadre réglementaire favorise les marques capables d'expliquer clairement les informations sur les ingrédients et la nutrition, car l'intérêt des consommateurs pour les profils fonctionnels, biologiques, durables et innovants en matière de saveurs est plus susceptible de se traduire par une demande récurrente lorsque les fabricants peuvent soutenir ces propositions de produits avec des étiquettes claires et des pratiques de formulation stables.
L'Europe a représenté une part importante en 2025 et est façonnée par des exigences élevées en matière de qualité, la concurrence des marques de distributeur et les règles relatives aux informations alimentaires. L'Allemagne occupe la première place au niveau national au sein de la région, tandis que le Royaume-Uni figure parmi les marchés nationaux à la croissance la plus rapide. Le Règlement d'exécution (UE) 2026/1011 de la Commission, publié le 8 mai 2026, a corrigé les exigences techniques d'étiquetage pour les prémixtures d'additifs alimentaires vendues dans l'Union européenne[3]. L'Amérique du Sud est soutenue par le Brésil comme son plus grand marché et la Colombie comme son marché à la croissance la plus rapide. Le marché du Moyen-Orient et de l'Afrique devrait dépasser 6,2 milliards USD d'ici 2031, avec l'Arabie saoudite comme plus grand marché national et l'Afrique du Sud comme marché à la croissance la plus rapide. Le café à la cardamome, les prémix de lait infusé au safran, les mélanges d'herbes fonctionnels et les sachets de cappuccino reflètent la diversité des préférences gustatives dans les marchés du Golfe.
Paysage concurrentiel
Concentration du Marché
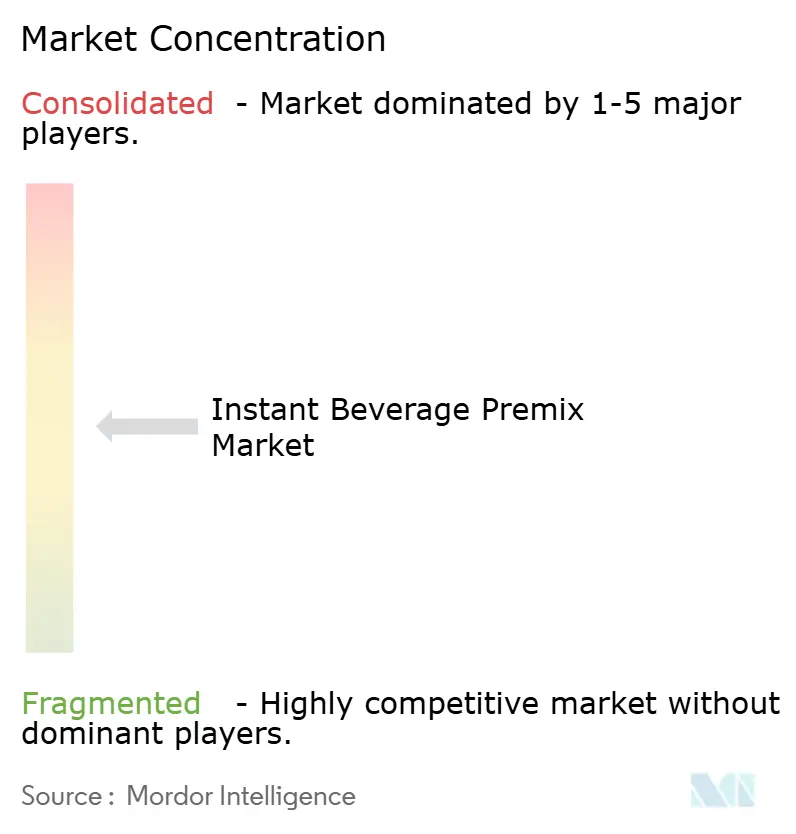
Le marché des prémix de boissons instantanées présente une structure modérément fragmentée où les marques multinationales coexistent avec des spécialistes régionaux et des fournisseurs de marques de distributeur. Nestlé, Unilever, JDE Peet's, Tata Consumer Products, PepsiCo, Coca-Cola et Ajinomoto bénéficient d'une forte notoriété de marque et d'une large portée de distribution. Les entreprises régionales et les marques de distributeur continuent d'exercer une pression sur les prix, notamment dans le segment d'entrée de gamme, où les consommateurs peuvent plus facilement comparer des produits nature similaires et où la capacité d'un fournisseur à maintenir une disponibilité fiable, une discipline d'approvisionnement et une qualité constante peut compter autant que la visibilité d'une grande marque. La concurrence se concentre sur le développement des saveurs, les ingrédients fonctionnels et l'accès aux canaux de distribution automatique, de restauration collective et numériques. Les grandes entreprises peuvent investir dans la recherche, l'emballage, la fabrication et les systèmes de distribution que les acteurs plus petits peuvent avoir du mal à égaler. Dans le même temps, les entreprises locales peuvent répondre rapidement aux préférences régionales en matière de saveurs et aux niveaux de prix.
JDE Peet's a transformé son laboratoire d'innovation d'Utrecht en 2025 et a installé des systèmes avancés de lyophilisation, dont un congélateur à moins 40°C, pour soutenir le développement de café de nouvelle génération. Tata Consumer Products a ajouté des prémix de thé glacé, de latte au matcha, de café froid et de prémix aromatisés tout-en-un au cours de l'exercice 2025-26, tout en développant ses activités de distribution automatique et HoReCa. Keurig Dr Pepper déploie son concentré d'espresso liquide dans 20 pays, montrant comment les entreprises leaders créent des formats pour la consommation de café froid. Ces mouvements illustrent comment les entreprises utilisent l'architecture produit et la portée des canaux pour être compétitives. Les catégories fonctionnelles et premium ont des exigences plus élevées en matière d'ingrédients et de marque, ce qui peut limiter la réplication facile par les marques de distributeur. Les produits d'entrée de gamme restent plus exposés à la concurrence basée sur l'échelle, l'approvisionnement et le prix.
Les abonnements en vente directe aux consommateurs sont pertinents pour certains prémix fonctionnels car ils peuvent construire des relations récurrentes sans dépendre entièrement de l'accès aux rayons de vente au détail. Les produits protéinés, pour l'immunité et orientés vers le sommeil sont adaptés aux formats où les consommateurs peuvent réapprovisionner un produit préféré. La FDA a proposé une règle le 10 août 2026 pour renforcer la surveillance des substances utilisées dans les aliments dans le cadre du dispositif GRAS. La proposition pourrait ajouter des obligations de conformité pour les nouvelles formulations fonctionnelles. Les entreprises disposant de ressources réglementaires pourraient être mieux à même de gérer les exigences évolutives que les nouveaux entrants plus petits. La structure concurrentielle combine donc l'échelle multinationale avec une place continue pour les marques régionales et spécialisées, notamment là où la compréhension des saveurs locales, des propositions fonctionnelles ciblées et une distribution réactive peuvent aider les acteurs plus petits à répondre à des besoins qui ne sont peut-être pas entièrement couverts par un large portefeuille mondial.
Leaders du secteur des prémix de boissons instantanées
-
Nestlé S.A.
-
Mondelēz International, Inc
-
Unilever PLC
-
Starbucks Corporation
-
The Kraft Heinz Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Prémix de Boissons Instantanées Entreprises couvertes dans ce rapport
- Nestlé S.A.
- Mondelēz International, Inc.
- Unilever
- Starbucks Coffee Company
- The Kraft Heinz Company
- The Coca-Cola Company
- PepsiCo, Inc.
- Tata Consumer Products
- Ajinomoto Co., Inc.
- JDE Peet’s (Jacobs Douwe Egberts)
- Suntory Beverage & Food Ltd.
- Monster Beverage Corp.
- CCL Products (India) Ltd.
- Strauss Group Ltd.
- Massimo Zanetti Beverage Group
- GlaxoSmithKline – Horlicks (HUL)
- Abbott Laboratories
- Herbalife Nutrition Ltd.
- Danone S.A.
- Amway Corp.
- Kerry Group plc
Développements industriels récents dans Marché des Prémix de Boissons Instantanées
- Septembre 2026 : Impulse Coffees a lancé son Ube Latte for Focus, un prémix de boisson prêt à préparer combinant du vrai ube philippin avec de la L-théanine, de l'extrait de betterave, du safran et une crème non laitière à base de noix de coco. Le produit est formulé sans colorants ni arômes artificiels et est positionné autour de la demande croissante de boissons fonctionnelles combinant des saveurs distinctives et des attributs bien-être ciblés.
- Juin 2025 : L'équipe V8 Energy a apporté une nouvelle touche à ses boissons iconiques à base de légumes avec le lancement de V8 Energy Drink Mix. La poudre de mélange pour boisson offrait un regain d'énergie régulier dans un nouveau format pratique à emporter. Option pratique pour les personnes en déplacement, V8 Energy Drink Mix proposait un profil fruité et doux, riche en 80 mg de caféine naturelle provenant de thé noir et vert. V8 Energy Drink Mix était disponible en trois délicieuses saveurs : Grenade Myrtille, Pêche Mangue et Limonade à la Fraise.
- Mai 2025 : La marque de thé prêt à boire Kaytea a lancé une nouvelle gamme de produits de thé glacé instantané en poudre, visant à apporter une « hydratation de nouvelle génération » sur le marché du Royaume-Uni. Les poudres étaient disponibles en trois saveurs – Pêche et Mangue, Citron et Thé au Lait Classique. Conçues pour une préparation facile, les poudres pré-mélangées pouvaient simplement être remuées dans de l'eau chaude et servies avec de la glace, ou mélangées avec de l'eau froide dans un mixeur.
- Mai 2025 : Continental Coffee, l'une des principales marques de boissons en Inde et filiale de CCL Products (India) Limited, a lancé un nouveau produit rafraîchissant dans son portefeuille en pleine expansion – le Continental THIS Lemon Iced Tea Premix, disponible dans toute l'Inde. Le Lemon Iced Tea Premix était disponible en deux formats pratiques – une pochette de 400 g et un pack de sticks de 140 g (10 g x 14 sticks) répondant à la fois à la consommation individuelle et familiale.
Portée du rapport mondial sur le marché des prémix de boissons instantanées
Le prémix de boissons instantanées désigne des formulations en poudre ou liquides qui se mélangent rapidement avec de l'eau ou d'autres liquides pour préparer des boissons prêtes à servir. Le Marché des Prémix de Boissons Instantanées est Segmenté par Type de Produit (Boissons Chaudes, Boissons Froides et Boissons Fonctionnelles), Catégorie (Nature et Aromatisé), Forme (Poudre et Liquide), Gamme de Prix (Entrée de Gamme, Milieu de Gamme et Premium/Gourmet), Canal de Distribution (Hors Domicile et Grande Distribution), et Géographie (Amérique du Nord, Europe, Asie-Pacifique et Plus). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Boissons chaudes | Café instantané |
| Thé instantané | |
| Mélange chocolat chaud/cacao | |
| Boissons maltées | |
| Mélanges de thé au lait | |
| Boissons froides | Mélange de thé glacé |
| Mélange de limonade | |
| Mélanges de boissons aux fruits aromatisés | |
| Mélanges de boissons sportives et électrolytiques | |
| Autres | |
| Boissons fonctionnelles | Mélanges protéinés/substituts de repas |
| Boosters d'immunité | |
| Mélanges de boissons énergisantes | |
| Mélanges pour le sommeil/la relaxation | |
| Autres |
| Nature |
| Aromatisé |
| Poudre |
| Liquide |
| Entrée de gamme |
| Milieu de gamme |
| Premium/Gourmet |
| Circuit hors domicile | |
| Circuit domicile | Supermarchés/Hypermarchés |
| Épiceries de proximité/Épiceries | |
| Détaillants en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud |
| Par type de produit | Boissons chaudes | Café instantané |
| Thé instantané | ||
| Mélange chocolat chaud/cacao | ||
| Boissons maltées | ||
| Mélanges de thé au lait | ||
| Boissons froides | Mélange de thé glacé | |
| Mélange de limonade | ||
| Mélanges de boissons aux fruits aromatisés | ||
| Mélanges de boissons sportives et électrolytiques | ||
| Autres | ||
| Boissons fonctionnelles | Mélanges protéinés/substituts de repas | |
| Boosters d'immunité | ||
| Mélanges de boissons énergisantes | ||
| Mélanges pour le sommeil/la relaxation | ||
| Autres | ||
| Par catégorie | Nature | |
| Aromatisé | ||
| Par format | Poudre | |
| Liquide | ||
| Par gamme de prix | Entrée de gamme | |
| Milieu de gamme | ||
| Premium/Gourmet | ||
| Par canal de distribution | Circuit hors domicile | |
| Circuit domicile | Supermarchés/Hypermarchés | |
| Épiceries de proximité/Épiceries | ||
| Détaillants en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des prémix de boissons instantanées d'ici 2031 ?
Le secteur devrait atteindre 125,37 milliards USD d'ici 2031, avec un CAGR de 6,13% à partir de 2026.
Quel type de produit connaît la croissance la plus rapide dans les prémix de boissons instantanées ?
Les boissons fonctionnelles devraient croître à un CAGR de 7,23% jusqu'en 2031, soutenues par les utilisations en protéines, immunité, énergie et substituts de repas.
Pourquoi les formats en poudre restent-ils la forme dominante ?
La poudre a représenté 86,54% de la part en 2025 car elle favorise le stockage à température ambiante, une longue durée de conservation, une complexité logistique réduite et la compatibilité avec les distributeurs automatiques.
Qu'est-ce qui stimule la demande de prémix premium et gastronomiques ?
Les produits premium et gastronomiques devraient croître à un CAGR de 8,21% à mesure que les consommateurs recherchent des expériences de style café et des essais accessibles en portion individuelle.