
Marktgröße und Marktanteil im Bereich Instant Beverage Premix
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 93.11 Milliarden US-Dollar |
| Marktgröße (2031) | 125.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.13 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Instant Beverage Premix von Mordor Intelligence
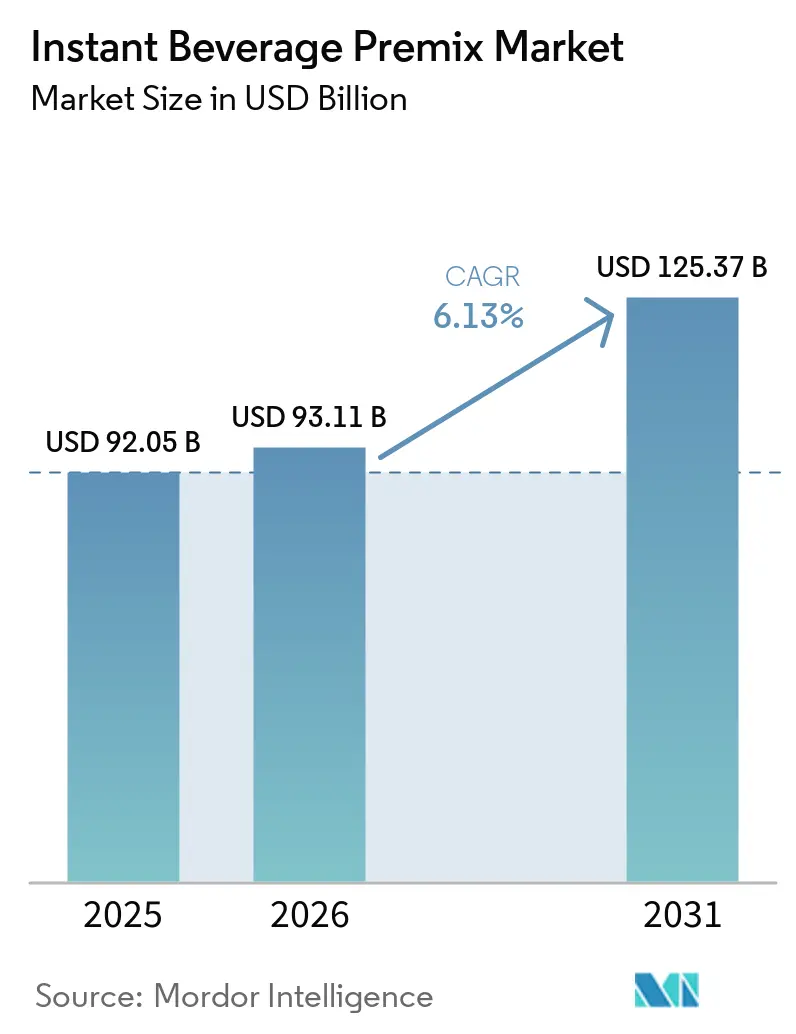
Die Marktgröße für Instant-Getränkepremixe wird voraussichtlich von 92,05 Milliarden USD im Jahr 2025 auf 93,11 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 125,37 Milliarden USD erreichen, was einem CAGR von 6,13 % über den Zeitraum 2026–2031 entspricht. Der Markt für Instant-Getränkepremixe wird durch urbane Lebensstile gestützt, die die für die Getränkezubereitung verfügbare Zeit verringern und lagerstabile, portionskontrollierte Formate begünstigen. Die Weltgesundheitsorganisation berichtete, dass die Mehrheit der Weltbevölkerung in städtischen Gebieten lebt, was einen breiteren Wandel hin zu Produkten unterstützt, die sich für den regelmäßigen Konsum zu Hause, bei der Arbeit und auf Reisen eignen. In Indien, Südostasien und Subsahara-Afrika übernehmen Erstzuziehende in städtischen Gebieten Premixe zunehmend als reguläre Getränkewahl, anstatt schrittweise von traditionellen Zubereitungsmethoden abzuweichen. Der Markt für Instant-Getränkepremixe hat daher Wachstumspotenzial bei alltäglichen Gelegenheiten, während Hersteller durch funktionale Rezepturen, Geschmacksentwicklung und auf den Einzel- und Institutionshandel zugeschnittene Formate konkurrieren. Produktqualität, klare Etiketten und eine zuverlässige Distribution bleiben wichtig, da Trinkfertigprodukte und Handelsmarkenangebote weiterhin Alternativen für Verbraucher darstellen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Heißgetränke mit einem Marktanteil von 41,32 % am Instant Beverage Premix Markt im Jahr 2025, während funktionelle Getränke den höchsten prognostizierten CAGR von 7,23 % bis 2031 verzeichneten.
- Nach Kategorie hielten Naturprodukte einen Marktanteil von 62,56 % am Instant Beverage Premix Markt im Jahr 2025, während aromatisierte Produkte den höchsten prognostizierten CAGR von 7,89 % bis 2031 verzeichneten.
- Nach Form entfiel auf Pulver ein Anteil von 86,54 % an der Instant Beverage Premix Marktgröße im Jahr 2025, während flüssige Premixe voraussichtlich mit einem CAGR von 6,77 % bis 2031 wachsen werden.
- Nach Preissegment hielten Wertprodukte im Jahr 2025 einen Umsatzanteil von 36,11 %, während Premium- und Gourmetprodukte den höchsten prognostizierten CAGR von 8,21 % bis 2031 verzeichneten.
- Nach Vertriebskanal hielten Off-Trade-Kanäle im Jahr 2025 einen Umsatzanteil von 65,48 %, während On-Trade-Kanäle den höchsten prognostizierten CAGR von 6,78 % bis 2031 verzeichneten.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 41,22 %, während Nordamerika den höchsten prognostizierten CAGR von 6,72 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach bequemen und sofort zubereitbaren Getränken | +1.4% | Global, höchste Intensität in Asien-Pazifik und Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von Einzelportions- und portionskontrollierten Formaten | +0.8% | Kernmärkte Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau von Verkaufsautomaten und automatisierten Getränkespendern | +0.7% | Kernmärkte Asien-Pazifik, einschließlich Indien und Südostasien, sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Premium- und Spezialgetränkearomen | +0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach funktionellen und angereicherten Getränkepremixen | +1.0% | Global, mit früher Dynamik in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Produktinnovation bei zuckerfreien, kalorienarmen und Clean-Label-Formulierungen | +0.5% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach bequemen und sofort zubereitbaren Getränken
Im Markt für Instant-Getränkepremixe ist Bequemlichkeit zu einem praktischen Kaufkriterium für Verbraucher geworden, die Getränkeoptionen benötigen, die zu ihrem Arbeits-, Reise- und Haushaltsalltag passen. Die Internationale Kaffeeorganisation berichtete, dass die weltweiten Exporte von löslichem Kaffee im August 2024 um 13,3 % auf 1,22 Millionen Säcke gestiegen sind, was die anhaltende Nachfrage nach einem weit verbreiteten, trinkfertigen Format belegt [1]. Der Markt für Instant-Getränkepremixe profitiert, wenn Verbraucher die Kosten pro Portion eines Premix mit gebrühten Alternativen vergleichen und das Format als erschwinglich empfinden. Sachets und wiederverschließbare Beutel erleichtern zudem die Zubereitung, wenn Verbraucher keinen Zugang zu einer vollständigen Brühausrüstung haben. Verbesserte Löslichkeit unterstützt die Verwendung mit kaltem Wasser, was den Konsum auf Outdoor-, Reise- und institutionelle Umgebungen ausweitet. Diese Eigenschaften erweitern die Gelegenheiten, bei denen Verbraucher Premixe wählen können, anstatt deren Verwendung nur im häuslichen Bereich zu steigern.
Steigende Nachfrage nach funktionellen und angereicherten Getränkepremixen
Im Markt für Instant-Getränkepremixe erweitern funktionale Rezepturen die Rolle von Premixen über die morgendliche Heißgetränkeroutine hinaus. Protein- und Mahlzeitenersatzprodukte, Immunitätsmischungen, Energiemixe sowie Schlaf- oder Entspannungsmischungen richten sich an unterschiedliche tägliche Konsumgelegenheiten. Diese Produktaktivität ist mit Verbrauchern verbunden, die Etiketten prüfen und bereit sind, mehr für Rezepturen zu zahlen, die ihren Wellness-Präferenzen entsprechen. Die US-amerikanische Behörde für Lebens- und Arzneimittel (FDA) finalisierte Ende 2024 eine aktualisierte Definition für die freiwillige Gesundheitsangabe, und die Regelung trat am 28. April 2025 in Kraft [2]. Der aktualisierte Rahmen gibt qualifizierenden Herstellern eine klarere Grundlage für die Produktkennzeichnung in den Vereinigten Staaten. Er verleiht auch Marken, die konforme Rezepturen aufrechterhalten und ihre Inhaltsstoffe klar kommunizieren können, einen höheren Stellenwert.
Ausbau von Verkaufsautomaten und automatisierten Getränkespendern
Automatenverkauf verschafft dem Markt für Instant-Getränkepremixe Zugang zu Arbeitsplätzen, Hochschulgeländen und Krankenhäusern, wo der Konsum wiederholt über den Tag verteilt stattfindet. Der Kanal kann Markengetränke am Verwendungsort bereitstellen, ohne dass ein Verbraucher ein Produkt aus einem Einzelhandalsregal auswählen muss. In Indien unterstützt die Ausweitung formeller Arbeitsplatz- und institutioneller Getränkeservices die Nachfrage nach Premixformaten, die in automatisierten Geräten zuverlässig funktionieren. Digitale Funktionen wie bargeldlose Zahlung, Gerätetelemetrie und Nachfüllplanung können Betreibern helfen, den Service effizienter zu verwalten. Für Hersteller erfordert ein dediziertes Automatenangebot Produkte mit zuverlässiger Löslichkeit und Kompatibilität mit spezifischen Ausgabesystemen. Diese Anforderungen können etablierte Kanalbeziehungen wertvoller machen als die standardmäßige Einzelhandelsdistribution allein.
Zunehmende Verbreitung von Einzelportions- und portionskontrollierten Formaten
Für den Instant Beverage Premix Markt adressieren Einzelportionsformate Bequemlichkeit, Abfallreduzierung und Dosierkonsistenz im selben Produktformat. Der Instant Beverage Premix Markt kann Beutel nutzen, um Premium- und Massenvarianten unter derselben Marke anzubieten, ohne einen direkten Konflikt zwischen Preisstufen zu erzeugen. Verbraucher erhalten eine abgemessene Portion, während Institutionen die Portionskontrolle zur Unterstützung von Hygiene und konsistenter Zubereitung nutzen können. Fluggesellschaften, Krankenhäuser und Hotels schätzen auch Formate, die die Bestandsverwaltung und Serviceverfahren vereinfachen. Wiederverschließbare und einzeln verpackte Formate verbessern die Portabilität für Verbraucher, die Getränke außerhalb des Hauses zubereiten. Dies macht die Portionskontrolle sowohl für die institutionelle Beschaffung als auch für individuelle Verbraucherpräferenzen relevant.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbraucherbedenken hinsichtlich Zuckergehalt und künstlichen Zusatzstoffen | -0.6% | Nordamerika und Europa, mit wachsender Relevanz in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Fertiggetränke | -0.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch frisch zubereitete und traditionelle Getränke | -0.4% | Kernmärkte Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende regulatorische Anforderungen an die Zutaten- und Nährwertkennzeichnung | -0.3% | Europäische Union, Nordamerika, Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherbedenken hinsichtlich Zuckergehalt und künstlichen Zusatzstoffen
Bedenken hinsichtlich Zucker und Zusatzstoffen beeinflussen die Produktentwicklung in den Bereichen Wert-, Mainstream- und Premiumangebote. Die Verbraucherreaktion variiert je nach Region, wobei Nordamerika und Westeuropa eine aktivere Vermeidung einiger künstlicher Süßungsmittel zeigen als mehrere Schwellenmärkte. Die FDA schlug im Januar 2025 eine Nährwertinformationsbox auf der Vorderseite der Verpackung vor, die bestimmte Nährwertinformationen am Kaufort sichtbarer machen würde, sofern sie finalisiert wird. Hersteller müssen möglicherweise gleichzeitig Reformulierungs- und Kennzeichnungsarbeiten verwalten, wenn sie Süßungsmittel in komplexen Geschmacksprofilen reduzieren. Eine klare Kommunikation der Inhaltsstoffe kann Marken helfen, das Produkt zu erklären, anstatt sich nur auf Geschmacksaussagen zu verlassen. Marken, die wesentliche Clean-Label-Änderungen vornehmen, haben möglicherweise eine stärkere Grundlage für eine Premium-Positionierung als Marken, die geringfügige Formelanpassungen vornehmen.
Wettbewerb durch Fertiggetränke
Fertiggetränke konkurrieren direkt mit Premixen, da sie den Zubereitungsschritt entfallen lassen. Fertiggetränke können in entwickelten städtischen Märkten attraktiv sein, wo Kühlverteilung und moderner Einzelhandel gut etabliert sind. Premixpulver behalten einen Vorteil an Standorten, wo die Kühlkettenabdeckung unvollständig ist, da sie leichter zu lagern und zu transportieren sind. Die konkurrierenden Formate bedienen auch einige unterschiedliche Gelegenheiten, da ein Beutel an einem Arbeitsplatz oder in einem Hotelzimmer zubereitet werden kann, während ein Fertiggetränk so konsumiert wird, wie es gekauft wurde. Funktionelle und aromatisierte Fertiggetränkeinführungen können die Erstnutzung von Premixen bei leichteren Nutzern verringern. Pulverformate können sich durch geringere Verpackungsanforderungen pro Portion und durch die Flexibilität, ein Getränk nach individuellem Geschmack zuzubereiten, weiterhin differenzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
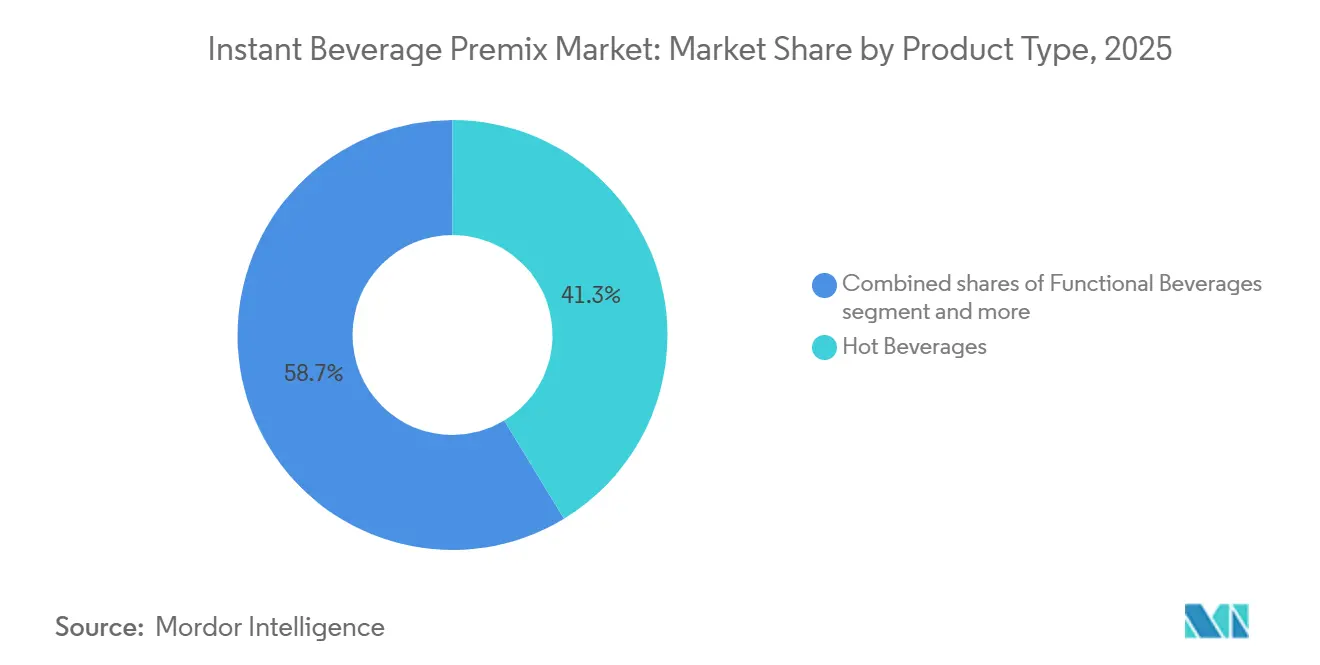
Funktionelle Getränke übertreffen die traditionellen KategorienHeißgetränke hielten 2025 einen Anteil von 41,32 % am Sektorumsatz, gestützt durch die etablierte Nutzung von Instantkaffee, Instanttee und Malzgetränken. Das Segment profitiert von der breiten Nutzung in Haushalten, Verkaufsautomatenstandorten und Foodservice-Umgebungen, wo Verbraucher und Betreiber ein vertrautes Ergebnis, eine bescheidene Zubereitungszeit, unkomplizierte Lagerung und Formate schätzen, die wiederholt verwendet werden können, ohne etablierte Routinen zu ändern, was erklärt, warum traditionelle Heißprodukte weiterhin eine stabile Grundlage bilden, auch wenn neuere Produktkonzepte mehr kommerzielle Aufmerksamkeit erhalten. Die Nachfrage nach Kaltformaten wird durch Saisonalität in gemäßigten Märkten und durch die wachsende Beliebtheit von Kaltkaffe in wärmeren Klimazonen beeinflusst. Funktionelle Getränke werden voraussichtlich bis 2031 mit einem CAGR von 7,23 % wachsen, angetrieben durch Protein-, Mahlzeitenersatz-, Immunitäts- und Energiemixe.
Die funktionelle Kategorie schafft Gelegenheiten, die sich von traditionellem Kaffee- und Teekonsum unterscheiden. Marken, die diese Produkte im Bereich Sporternährung oder Spezialgesundheitseinzelhandel platzieren, können höhere Preise pro Einheit anstreben und sind weniger Handelsmarkendruck ausgesetzt als im Massenlebensmittelhandel, da die Kaufentscheidung vom angegebenen Zweck des Produkts, seinem Inhaltsstoffprofil und der Bereitschaft des Verbrauchers abhängen kann, Alternativen genauer zu vergleichen, bevor er eine Formulierung auswählt, anstatt nur den niedrigsten Regalpreis zu wählen. Die Investition zeigt, dass etablierte Heißgetränkeprodukte noch Spielraum für Verbesserungen in Formulierung und Qualität haben, einschließlich der Möglichkeit, das Verbrauchererlebnis zu verbessern, ohne das Sofortzubereitungsformat aufzugeben, das der Kategorie ihre breite alltägliche Attraktivität sowohl im Haushalt als auch außer Haus verleiht. Die Produktentwicklung in diesem Bereich ermöglicht es Herstellern, vertraute Kaffeeformate mit sich ändernden Erwartungen an Geschmack und Bequemlichkeit zu verbinden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Aromatisierte Varianten gewinnen auf einer naturproduktdominierten Basis an BodenPur-Produkte hielten 2025 einen Umsatzanteil von 62,56 % im Segment, da ungesüßter Kaffee, Tee und Malzprodukte für viele Verbraucher tägliche Grundnahrungsmittel bleiben. Das Segment wird durch Routinen gestützt, die vertraute Geschmacksprofile und zugängliche Preise bevorzugen, insbesondere dort, wo Verbraucher dasselbe Produkt häufig kaufen und erwarten, dass es mit einer vertrauten Zubereitungsmethode, einer bekannten Portionsgröße und einem vorhersehbaren Haushaltsbudget funktioniert, was etablierte Pur-Produkte gut für den regelmäßigen Gebrauch positioniert, selbst wenn aromatisierte Alternativen Interesse wecken. Sein Umfang macht es auch zu einem natürlichen Ziel für Handelsmarkenprodukte, die über Off-Trade-Händler verkauft werden. Händlermarken können direkt in Pur-Formaten konkurrieren, wo Produktunterschiede begrenzt sind und der Preis ein wesentlicher Kauffaktor ist, was etablierte Hersteller dazu zwingt, Qualität, Verfügbarkeit und erkennbaren Markenwert aufrechtzuerhalten, wenn Käufer ähnliche Formate in einem Einzelhandelsregal oder über eine Online-Auflistung vergleichen.
Aromatisierte Produkte werden voraussichtlich bis 2031 mit einem CAGR von 7,89 % wachsen. Ihr Wachstum ist mit café-inspirierten Wahlmöglichkeiten und süßwarenbezogenen Produktkonzepten verbunden, die ein differenziertes Heimerlebnis bieten. Die Geschmacksentwicklung bringt Profile, die zuvor mit Café-Menüs assoziiert wurden, in verpackte Formate, sodass Hersteller mehr Vielfalt anbieten können, ohne Verbraucher zu bitten, die grundlegende Zubereitungsgewohnheit zu ändern, die Premixe bequem macht, während Händlern und Online-Kanälen gleichzeitig eine klarere Möglichkeit gegeben wird, ein Produkt als anders als ein Standard-Kaffee- oder Teesachet zu präsentieren. Brown-Sugar-Latte-Mischungen, Matcha-Sachets und Masala-Chai-Mischungen können die Attraktivität aromatisierter Produkte über frühe Anwender hinaus ausweiten. Tata Consumer Products führte im Geschäftsjahr 2025–26 Tata Tea Gold Iced Tea und Tetley Matcha Latte ein, was den Fokus auf Sommer- und Café-Stil-Premixgelegenheiten widerspiegelt. Die Chance hängt davon ab, das sensorische Erlebnis ausreichend von Pur-Produkten zu unterscheiden, um einen höheren Preis zu rechtfertigen.
Nach Form:
Pulver konsolidiert sich, während flüssige Formate eine Nische erschließenIm Instant Beverage Premix Markt entfiel auf Pulver im Jahr 2025 ein Anteil von 86,54 % an der Marktgröße, was seine Kosteneffizienz, Umgebungslagerung, lange Haltbarkeit und Eignung für die Ausgabeinfrastruktur widerspiegelt. Pulver erfordert keine Kühlkette, was in Märkten mit unterschiedlicher Logistikkapazität weiterhin wichtig ist, da Hersteller, Einzelhändler, Institutionen und Verbraucher das Produkt ohne die zusätzlichen Lagerbedingungen handhaben können, die für gekühlte Alternativen erforderlich sind, was dem Format hilft, über lange Vertriebswege und an Standorten mit unterschiedlicher Ausrüstung und Einzelhandelsinfrastruktur praktisch zu bleiben. Bestehende Investitionen in Sprühtrocknung, Agglomeration und Gefriertrocknung unterstützen die Fertigungsbasis des Formats und geben Herstellern etablierte Produktionsmethoden für Produkte, die sich zuverlässig auflösen, lange Lieferketten durchlaufen und bis zur Zubereitung des endgültigen Getränks durch den Verbraucher oder Betreiber stabil bleiben müssen. Diese Produktionskapazitäten machen es auch schwierig für flüssige Alternativen, Pulver rein auf Kostenbasis zu ersetzen.
Flüssige Premixe werden voraussichtlich bis 2031 von einer kleineren Basis aus mit einem CAGR von 6,77 % wachsen. Ihre aktuelle Nutzung konzentriert sich auf Premium-Foodservice, Hotelausstattungen und stark frequentierte institutionelle Umgebungen, wo Konsistenz höhere Kosten rechtfertigen kann. Flüssige Formate können die Zubereitungskomplexität bei Kaltkaffe- und Foodservice-Anwendungen reduzieren, insbesondere dort, wo Betreiber ein ähnliches Getränk über mehrere Standorte und Servicezeiträume hinweg liefern müssen, obwohl das Format einen klaren Vorteil in Konsistenz oder Geschwindigkeit zeigen muss, um seine höheren Logistikanforderungen im Vergleich zu vertrauten Pulverprodukten zu rechtfertigen. Sie sind relevant, wenn Betreiber zuverlässige Ergebnisse über Personalschichten und Servicestandorte hinweg benötigen, da ein vorbereitetes Konzentrat Schritte vereinfachen kann, die sonst Messung und wiederholte Handhabung erfordern, vorausgesetzt, der Betreiber kann die mit dem flüssigen Format verbundenen Lager- und Lieferbedingungen verwalten.
Nach Preissegment:
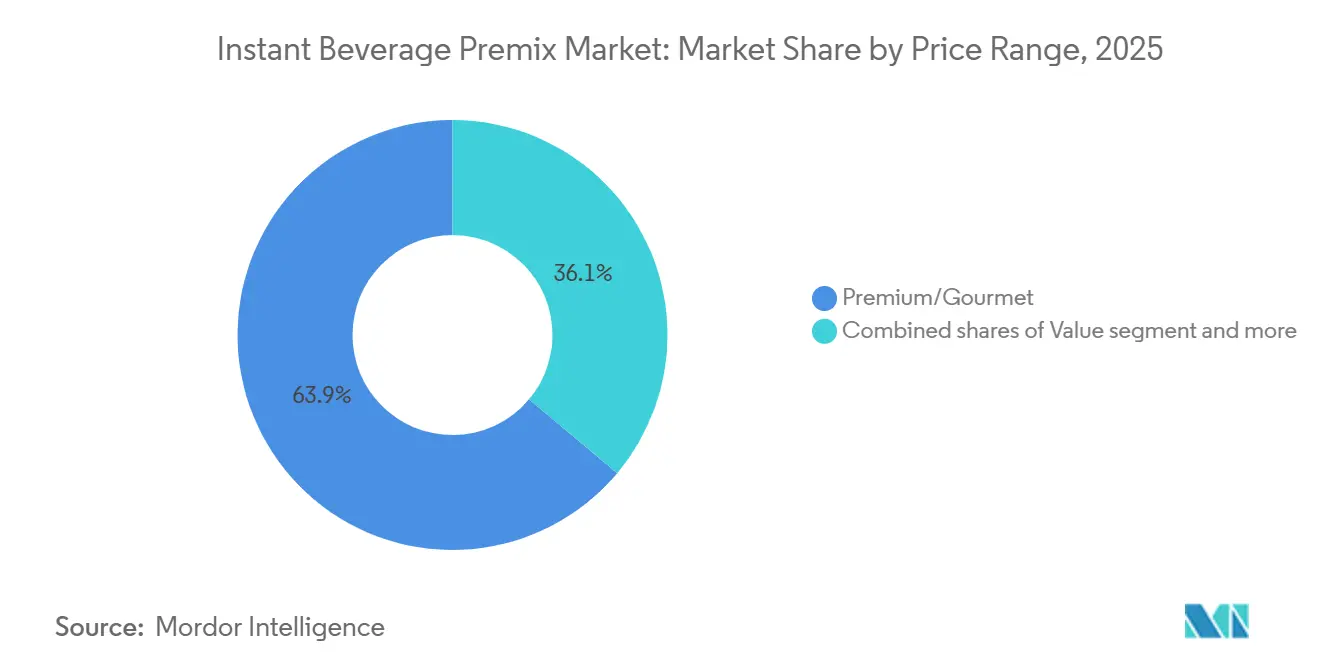
Premiumwachstum koexistiert mit einer dominanten WertbasisIm Markt für Instant-Getränkepremixe hielten Einstiegsprodukte 2025 einen Umsatzanteil von 36,11 %, gestützt durch Massenmarkt-Kaffee- und Teepremixe, die über Supermärkte, Convenience-Stores und Arbeitsplatzautomaten verkauft werden. Das Segment bedient die Hochvolumennachfrage in Schwellenmärkten, wo der Preis ein wichtiger Kauffaktor bleibt, und bietet Verbrauchern eine leicht verfügbare Option für wiederholte Haushalts-, Arbeitsplatz- und Convenience-Store-Käufe, was bedeutet, dass Marken gleichzeitig Erschwinglichkeit und verlässliche Qualität schützen müssen, wenn sie in diesem weit zugänglichen Teil der Kategorie konkurrieren. Produkte des mittleren Segments überbrücken die Lücke für Verbraucher, die einen Schritt über die Handelsmarkenqualität hinaus suchen, ohne Gourmet-Preise zu wählen, und bieten Herstellern eine Möglichkeit, Verbraucher zu bedienen, deren Kaufentscheidungen sowohl Preisbewusstsein als auch eine Präferenz für stärkere Geschmackshinweise, vertraute Marken oder eine größere Auswahl an Aromen widerspiegeln.
Premium- und Gourmetprodukte werden voraussichtlich bis 2031 mit einem CAGR von 8,21 % wachsen. Das Wachstum kommt von städtischen Verbrauchern, die Café-Stil-Getränke zu Hause suchen, und von Verbrauchern mit mittlerem Einkommen, die zugängliche Einzelportionspackungen nutzen, um Premium-Varianten auszuprobieren. Diese Kombination gibt dem Markt für Instant-Getränkepremixe eine Wertbasis neben einem Premium-Wachstumspfad. Die Ergänzungen zeigen, wie Hersteller eine breitere Premium-Beteiligung anstreben können, ohne zugängliche Preispunkte aufzugeben, indem sie vertraute Formate und Aromen nutzen, um die Erstanwendung für Verbraucher zu erleichtern, die möglicherweise an einem Café-Stil-Produkt interessiert sind, aber den Kauf dennoch mit den Kosten und der Bequemlichkeit eines alltäglichen Premix vergleichen, und so eine Brücke zwischen wertorientierten und Gourmet-Wahlmöglichkeiten schaffen. Premium-Produkte müssen ein überzeugendes Geschmackserlebnis bieten, da Verbraucher die Ergebnisse zu Hause mit der Qualität vergleichen, die sie von Cafés erwarten, was den Wiederkauf davon abhängig macht, ob das Produkt die durch das Format versprochene Bequemlichkeit liefert und sich dabei noch von einem standardmäßigen günstigeren Instantgetränk abhebt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
On-Trade-Wachstum signalisiert einen strukturellen KanalwandelIm Markt für Instant-Getränkepremixe hielten Off-Trade-Kanäle 2025 einen Umsatzanteil von 65,48 %, angeführt von Supermärkten, Verbrauchermärkten, Convenience-Stores, Lebensmittelgeschäften und Online-Einzelhandel. Diese Kanäle sind wichtig, weil sie Verbrauchern ermöglichen, vertraute Produkte für den regelmäßigen Haushaltsgebrauch zu kaufen, während sie Herstellern gleichzeitig breiten Regalzugang für etablierte Artikel bieten und ein Umfeld, in dem Produktgröße, Preis, Promotion und Verpackungsformat an häufige Kaufmuster angepasst werden können, einschließlich geplanter Einkaufstouren und kleinerer Convenience-Käufe. Der Online-Einzelhandel erweitert den Zugang für Verbraucher außerhalb großer städtischer Zentren und kann Abonnementbeziehungen unterstützen. Er ist besonders relevant für funktionale und Premium-Formate, die möglicherweise mehr Produktentdeckung und wiederholte Erprobung erfordern, da eine Online-Seite Produktdetails bereitstellen und einem Verbraucher ermöglichen kann, zu einem bevorzugten Artikel zurückzukehren, ohne nur auf den begrenzten Platz und das unmittelbare Auswahlumfeld eines physischen Regals angewiesen zu sein.
On-Trade-Kanäle werden voraussichtlich bis 2031 mit einem CAGR von 6,78 % wachsen, angeführt von Arbeitsplatzautomaten, Gastronomieanbietern, Hotels und Restaurants. Der Kanal profitiert von der Rückkehr an den Arbeitsplatz und dem breiteren Einsatz automatisierter Ausgabesysteme in Institutionen. On-Trade-Produkte müssen bei variablen Wassertemperaturen und gewerblichen Ausgabesystemen konsistent funktionieren, da Betreiber auf vorhersehbare Ergebnisse während geschäftiger Servicezeiten angewiesen sind und nicht auf die Zubereitungsmethoden für Haushaltsprodukte zurückgreifen können, was technische Kompatibilität, Großverpackungen, Gerätekompatibilität und laufenden Servicesupport zu zentralen Elementen der Fähigkeit eines Lieferanten macht, institutionelle Kunden zu halten. Hersteller benötigen auch Großpackungen oder Kanisterformate, die sich von Einzelhandelssachets unterscheiden, da Gastronomie- und Arbeitsplatzkunden die einfache Befüllung, Servierkonsistenz, Lagerhaltung und die Kompatibilität mit ihren Geräten als Teil der Kaufentscheidung bewerten, anstatt nur das verbraucherorientierte Verpackungsdesign zu beurteilen.
Geografische Analyse
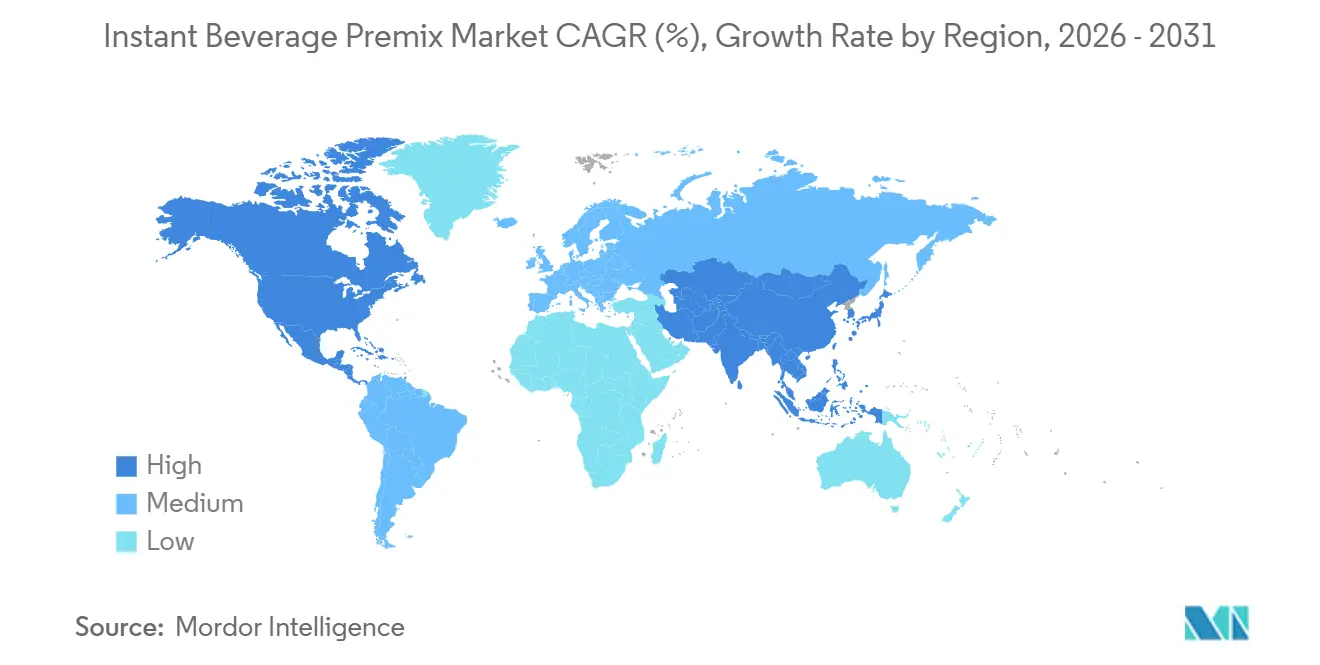
Asien-Pazifik hielt 2025 einen Umsatzanteil von 41,22 % im Segment, gestützt durch Tee- und Kaffeekonsumkulturen in China, Indien und Südostasien. China verfügt über ein breites Sortiment an Premixprodukten, die über E-Commerce-Plattformen wie Taobao und JD.com erhältlich sind, sowie über inländische Fertigungs- und Aromatisierungskapazitäten. Diese Kapazitäten ermöglichen es lokalen Marken, Produkte schnell einzuführen und zu vertreiben. Indien ist der am schnellsten wachsende große nationale Markt innerhalb der Region Asien-Pazifik, gestützt durch die Expansion des organisierten Einzelhandels und die Formalisierung von Arbeitsplatz-Getränkeservices. Staatliche Maßnahmen zur Unterstützung der Lebensmittelverarbeitung und Exportkapazität bieten ebenfalls ein günstiges Umfeld für Hersteller, da sie neben den Veränderungen im Einzelhandel, am Arbeitsplatz und im städtischen Konsum stehen, die es Marken erleichtern, sowohl vertraute Heißgetränkemixe als auch neuere funktionale, aromatisierte und Kaltgetränkeformate in der gesamten Region zu vertreiben. Vietnam, Indonesien, Thailand und Südkorea tragen durch junge städtische Bevölkerungen, Café-Kultur und expandierenden modernen Einzelhandel zur regionalen Nachfrage bei.
Nordamerika wird voraussichtlich bis 2031 mit einem CAGR von 6,72 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Instant-Getränkepremixe. Die Vereinigten Staaten verzeichneten 2025 einen Marktwert von 20,1 Milliarden USD. Die regionale Nachfrage wird durch Funktionsprodukte, das Verbraucherinteresse an Bio- und nachhaltigen Angeboten sowie einen entwickelten E-Commerce-Kanal gestützt. Kanada und Mexiko tragen ebenfalls zur regionalen Nachfrage bei, wobei Mexiko eine stärkere Ausrichtung auf den US-amerikanischen Premixkonsum zeigt, da Urbanisierung und Einzelhandelsexpansion anhalten. Die Gesundheitsangabenregelung der FDA und die vorgeschlagene Nährwertinformationsbox auf der Vorderseite der Verpackung schaffen Compliance-Pflichten, unterstützen aber gleichzeitig eine klarere Gesundheitskommunikation für qualifizierende Produkte. Das regulatorische Umfeld begünstigt Marken, die Zutaten- und Nährwertinformationen klar erläutern können, da das Verbraucherinteresse an funktionalen, biologischen, nachhaltigen und innovativen Geschmacksprofilen eher in wiederkehrende Nachfrage umgewandelt werden kann, wenn Hersteller diese Produktversprechen mit klaren Etiketten und stabilen Rezepturpraktiken untermauern können.
Europa repräsentierte 2025 einen bedeutenden Anteil und wird durch hohe Qualitätserwartungen, Handelsmarkenwettbewerb und Lebensmittelinformationsvorschriften geprägt. Deutschland führt den Länderanteil innerhalb der Region an, während das Vereinigte Königreich zu den schneller wachsenden Ländermärkten gehört. Die Durchführungsverordnung (EU) 2026/1011 der Kommission, veröffentlicht am 8. Mai 2026, korrigierte technische Kennzeichnungsanforderungen für Lebensmittelzusatzstoff-Premixe, die in der Europäischen Union verkauft werden[3]. Südamerika wird durch Brasilien als größten Markt und Kolumbien als am schnellsten wachsenden Markt gestützt. Der Markt im Nahen Osten und Afrika wird bis 2031 voraussichtlich 6,2 Milliarden USD überschreiten, wobei Saudi-Arabien der größte nationale Markt und Südafrika der am schnellsten wachsende ist. Kardamomkaffee, safraninfundierte Milchpremixe, funktionale Kräutermischungen und Cappuccino-Sachets spiegeln die Bandbreite der Geschmackspräferenzen in den Golfmärkten wider.
Wettbewerbslandschaft
Marktkonzentration
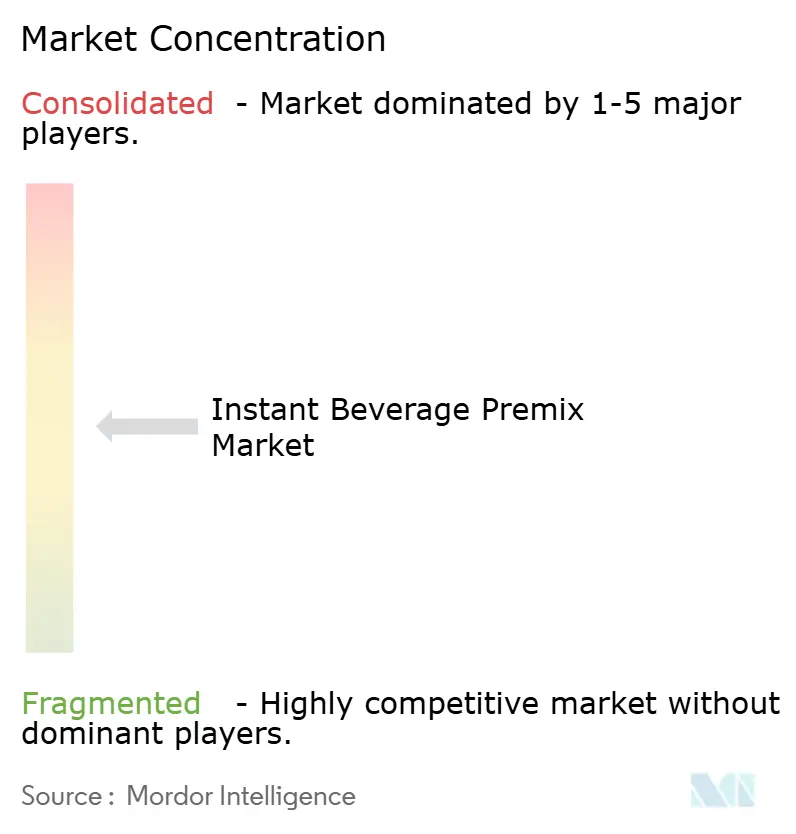
Der Markt für Instant-Getränkepremixe weist eine mäßig fragmentierte Struktur auf, in der multinationale Marken neben regionalen Spezialisten und Handelsmarkenlieferanten koexistieren. Nestlé, Unilever, JDE Peet's, Tata Consumer Products, PepsiCo, Coca-Cola und Ajinomoto verfügen über starke Markenbekanntheit und Distributionsreichweite. Regionale Unternehmen und Händlermarken erzeugen weiterhin Preisdruck, insbesondere im Einstiegssegment, wo Verbraucher ähnliche Pur-Produkte leichter vergleichen können und wo die Fähigkeit eines Lieferanten, verlässliche Verfügbarkeit, Beschaffungsdisziplin und konsistente Qualität aufrechtzuerhalten, genauso wichtig sein kann wie eine groß angelegte Markenpräsenz. Der Wettbewerb konzentriert sich auf Geschmacksentwicklung, funktionale Inhaltsstoffe sowie den Zugang zu Automaten-, Gastronomie- und digitalen Kanälen. Große Unternehmen können in Forschung, Verpackung, Fertigung und Distributionssysteme investieren, die kleinere Marktteilnehmer möglicherweise schwer replizieren können. Gleichzeitig können lokale Unternehmen schnell auf regionale Geschmackspräferenzen und Preispunkte reagieren.
JDE Peet's transformierte 2025 sein Utrechter Innovationslabor und installierte fortschrittliche Gefriertrockensysteme, darunter einen Minus-40-°C-Gefrierschrank, um die Entwicklung der nächsten Kaffeegeneration zu unterstützen. Tata Consumer Products fügte im Geschäftsjahr 2025–26 Eistee, Matcha Latte, kalten Kaffee und aromatisierte All-in-One-Premixe hinzu und erweiterte gleichzeitig seine Automaten- und HoReCa-Aktivitäten. Keurig Dr Pepper führt flüssiges Espresso-Konzentrat in 20 Ländern ein und zeigt damit, wie führende Unternehmen Formate für die Verwendung von Kaltkaffe schaffen. Diese Schritte veranschaulichen, wie Unternehmen Produktarchitektur und Kanalreichweite nutzen, um zu konkurrieren. Funktionale und Premium-Kategorien haben höhere Zutaten- und Markenanforderungen, was eine einfache Handelsmarkenreplikation einschränken kann. Einstiegsprodukte bleiben stärker dem Wettbewerb auf Basis von Skalierung, Beschaffung und Preis ausgesetzt.
Direktvertrieb an Verbraucher über Abonnements ist für einige funktionale Premixe relevant, da sie wiederkehrende Beziehungen aufbauen können, ohne vollständig auf den Zugang zu Einzelhandelsregalen angewiesen zu sein. Protein-, Immunitäts- und schlafbezogene Produkte eignen sich für Formate, bei denen Verbraucher ein bevorzugtes Produkt möglicherweise nachbestellen. Die FDA schlug am 10. August 2026 eine Regelung vor, um die Aufsicht über Substanzen zu stärken, die in Lebensmitteln im Rahmen des GRAS-Rahmens verwendet werden. Der Vorschlag kann zusätzlichen Compliance-Aufwand für neue funktionale Rezepturen bedeuten. Unternehmen mit regulatorischen Ressourcen sind möglicherweise besser in der Lage, sich entwickelnde Anforderungen zu bewältigen als kleinere Neueinsteiger. Die Wettbewerbsstruktur kombiniert daher multinationale Skalierung mit weiterhin vorhandenem Raum für regionale und spezialisierte Marken, insbesondere dort, wo lokales Geschmacksverständnis, fokussierte funktionale Angebote und reaktionsschnelle Distribution kleineren Marktteilnehmern helfen können, Bedürfnisse zu bedienen, die von einem breiten globalen Portfolio möglicherweise nicht vollständig abgedeckt werden.
Marktführer im Bereich Instant Beverage Premix
-
Nestlé S.A.
-
Mondelēz International, Inc
-
Unilever PLC
-
Starbucks Corporation
-
The Kraft Heinz Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Instant-Getränkepremixe Unternehmen in diesem Bericht
- Nestlé S.A.
- Mondelēz International, Inc.
- Unilever
- Starbucks Coffee Company
- The Kraft Heinz Company
- The Coca-Cola Company
- PepsiCo, Inc.
- Tata Consumer Products
- Ajinomoto Co., Inc.
- JDE Peet’s (Jacobs Douwe Egberts)
- Suntory Beverage & Food Ltd.
- Monster Beverage Corp.
- CCL Products (India) Ltd.
- Strauss Group Ltd.
- Massimo Zanetti Beverage Group
- GlaxoSmithKline – Horlicks (HUL)
- Abbott Laboratories
- Herbalife Nutrition Ltd.
- Danone S.A.
- Amway Corp.
- Kerry Group plc
Neueste Industrielle Entwicklungen in Markt für Instant-Getränkepremixe
- September 2026: Impulse Coffees brachte seinen Ube Latte for Focus auf den Markt, einen trinkfertigen Getränkepremix, der echtes philippinisches Ube mit L-Theanin, Rote-Bete-Extrakt, Safran und einem kokosbasierten nicht-milchigen Creamer kombiniert. Das Produkt ist ohne künstliche Farb- und Aromastoffe formuliert und positioniert sich rund um die wachsende Nachfrage nach Funktionsgetränken, die markante Aromen mit gezielten Wellness-Eigenschaften verbinden.
- Juni 2025: Das V8 Energy-Team brachte eine frische Note in seine ikonischen gemüsebasierten Getränke mit der Einführung von V8 Energy Drink Mix. Das Getränkemixpulver bot einen gleichmäßigen Energieschub in einem neuen, praktischen Format für unterwegs. Als praktische Option für Menschen unterwegs bot V8 Energy Drink Mix ein ausgewogenes, fruchtbetontes Profil mit 80 mg natürlichem Koffein aus schwarzem und grünem Tee. V8 Energy Drink Mix war in drei köstlichen Aromen erhältlich: Granatapfel-Blaubeere, Pfirsich-Mango und Erdbeer-Limonade.
- Mai 2025: Die RTD-Teemarke Kaytea führte eine neue Reihe von Instant-Eistee-Pulverprodukten ein mit dem Ziel, dem britischen Markt eine „Hydratation der nächsten Generation” zu bringen. Die Pulver waren in drei Aromen erhältlich – Pfirsich und Mango, Zitrone und Klassischer Milchtee. Die vorgemischten Pulver, die für eine einfache Zubereitung konzipiert wurden, konnten einfach in heißes Wasser eingerührt und mit Eis aufgegossen oder mit kaltem Wasser in einem Mixer gemischt werden.
- Mai 2025: Continental Coffee, eine der führenden Getränkemarken Indiens und eine Tochtergesellschaft von CCL Products (India) Limited, brachte eine erfrischende Neuheit in sein wachsendes Portfolio – den Continental THIS Lemon Iced Tea Premix, der gesamtindisch erhältlich ist. Der Lemon Iced Tea Premix war in zwei praktischen Formaten erhältlich – einem 400-g-Beutel und einem 140-g-Stickpack (10 g x 14 Sticks) – für sowohl den Einzel- als auch den Familienkonsum.
Umfang des globalen Berichts zum Markt für Instant Beverage Premix
Instant-Getränkepremix bezeichnet pulverförmige oder flüssige Rezepturen, die schnell mit Wasser oder anderen Flüssigkeiten gemischt werden, um trinkfertige Getränke zuzubereiten. Der Markt für Instant-Getränkepremixe ist segmentiert nach Produkttyp (Heiße Getränke, Kalte Getränke und Funktionsgetränke), Kategorie (Pur und Aromatisiert), Form (Pulver und Flüssig), Preisklasse (Einstieg, Mittleres Segment und Premium/Gourmet), Vertriebskanal (On-Trade und Off-Trade) sowie Geografie (Nordamerika, Europa, Asien-Pazifik und weitere Regionen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heißgetränke | Instant-Kaffee |
| Instant-Tee | |
| Heißschokolade/Kakaomischung | |
| Malzgetränke | |
| Milchtee-Mischungen | |
| Kaltgetränke | Eistee-Mischung |
| Limonadenmischung | |
| Fruchtaromatisierte Getränkemischungen | |
| Sport- und Elektrolytgetränkemischungen | |
| Sonstige | |
| Funktionelle Getränke | Protein- und Mahlzeitenersatzmischungen |
| Immun-Booster | |
| Energiegetränkemischungen | |
| Schlaf- und Entspannungsmischungen | |
| Sonstige |
| Pur |
| Aromatisiert |
| Pulver |
| Flüssig |
| Einstieg |
| Mittelklasse |
| Premium/Gourmet |
| Gastronomie | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores/Lebensmittelgeschäfte | |
| Online-Händler | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika |
| Nach Produkttyp | Heißgetränke | Instant-Kaffee |
| Instant-Tee | ||
| Heißschokolade/Kakaomischung | ||
| Malzgetränke | ||
| Milchtee-Mischungen | ||
| Kaltgetränke | Eistee-Mischung | |
| Limonadenmischung | ||
| Fruchtaromatisierte Getränkemischungen | ||
| Sport- und Elektrolytgetränkemischungen | ||
| Sonstige | ||
| Funktionelle Getränke | Protein- und Mahlzeitenersatzmischungen | |
| Immun-Booster | ||
| Energiegetränkemischungen | ||
| Schlaf- und Entspannungsmischungen | ||
| Sonstige | ||
| Nach Kategorie | Pur | |
| Aromatisiert | ||
| Nach Form | Pulver | |
| Flüssig | ||
| Nach Preisklasse | Einstieg | |
| Mittelklasse | ||
| Premium/Gourmet | ||
| Nach Vertriebskanal | Gastronomie | |
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores/Lebensmittelgeschäfte | ||
| Online-Händler | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Instant Beverage Premix Markt bis 2031?
Der Sektor wird voraussichtlich bis 2031 125,37 Milliarden USD erreichen und von 2026 an mit einem CAGR von 6,13 % wachsen.
Welcher Produkttyp wächst am schnellsten bei Instant Beverage Premixen?
Funktionelle Getränke werden voraussichtlich bis 2031 mit einem CAGR von 7,23 % wachsen, gestützt durch Protein-, Immunitäts-, Energie- und Mahlzeitenersatzanwendungen.
Warum bleiben Pulverformate die führende Form?
Pulver hielt 2025 einen Anteil von 86,54 %, da es Umgebungslagerung, lange Haltbarkeit, geringere Logistikkomplexität und Kompatibilität mit Verkaufsautomaten unterstützt.
Was treibt die Nachfrage nach Premium- und Gourmet-Premixen an?
Premium- und Gourmetprodukte werden voraussichtlich mit einem CAGR von 8,21 % wachsen, da Verbraucher café-ähnliche Erlebnisse und zugängliche Einzelportionsversuche suchen.