
Tamaño y Participación del Mercado de Alimentos y Bebidas
Análisis del Mercado de Alimentos y Bebidas por Mordor Intelligence
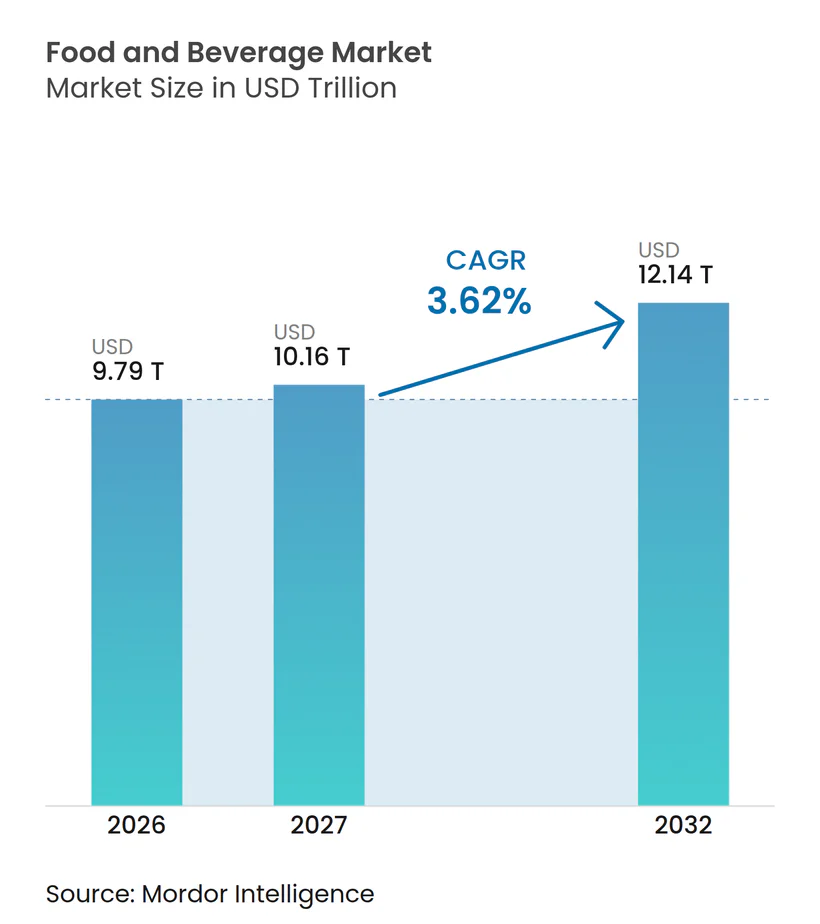
Se espera que el tamaño del mercado de alimentos y bebidas aumente de 9,79 billones de USD en 2026 a 10,16 billones de USD en 2027 y alcance los 12,14 billones de USD para 2032, creciendo a una CAGR del 3,62% durante 2027-2032.
Los productos de alimentación orientados a la nutrición y los alimentos refrigerados convenientes respaldan el gasto en productos del Reino Unido, junto con la demanda minorista orientada a las proteínas en los Estados Unidos. Una marca de refresco prebiótico adquirida ofrece a un productor diversificado otra vía hacia la diferenciación nutricional, mientras que la entrega minorista amplía el acceso a los alimentos. Las normas de envase de la UE aplicables a partir de agosto de 2026 y las escaseces derivadas del conflicto en Oriente Medio que comenzó en febrero de 2026 añaden restricciones de suministro. Los costos de insumos y las restricciones promocionales moderan la expansión, mientras que las gamas orientadas a la salud y las ocasiones de consumo conveniente respaldan la demanda. Los productores estadounidenses pueden, en consecuencia, competir a través de una nutrición cotidiana accesible, llegando a compradores que valoran la salud sin depender únicamente de precios premium.
Conclusiones Clave del Informe
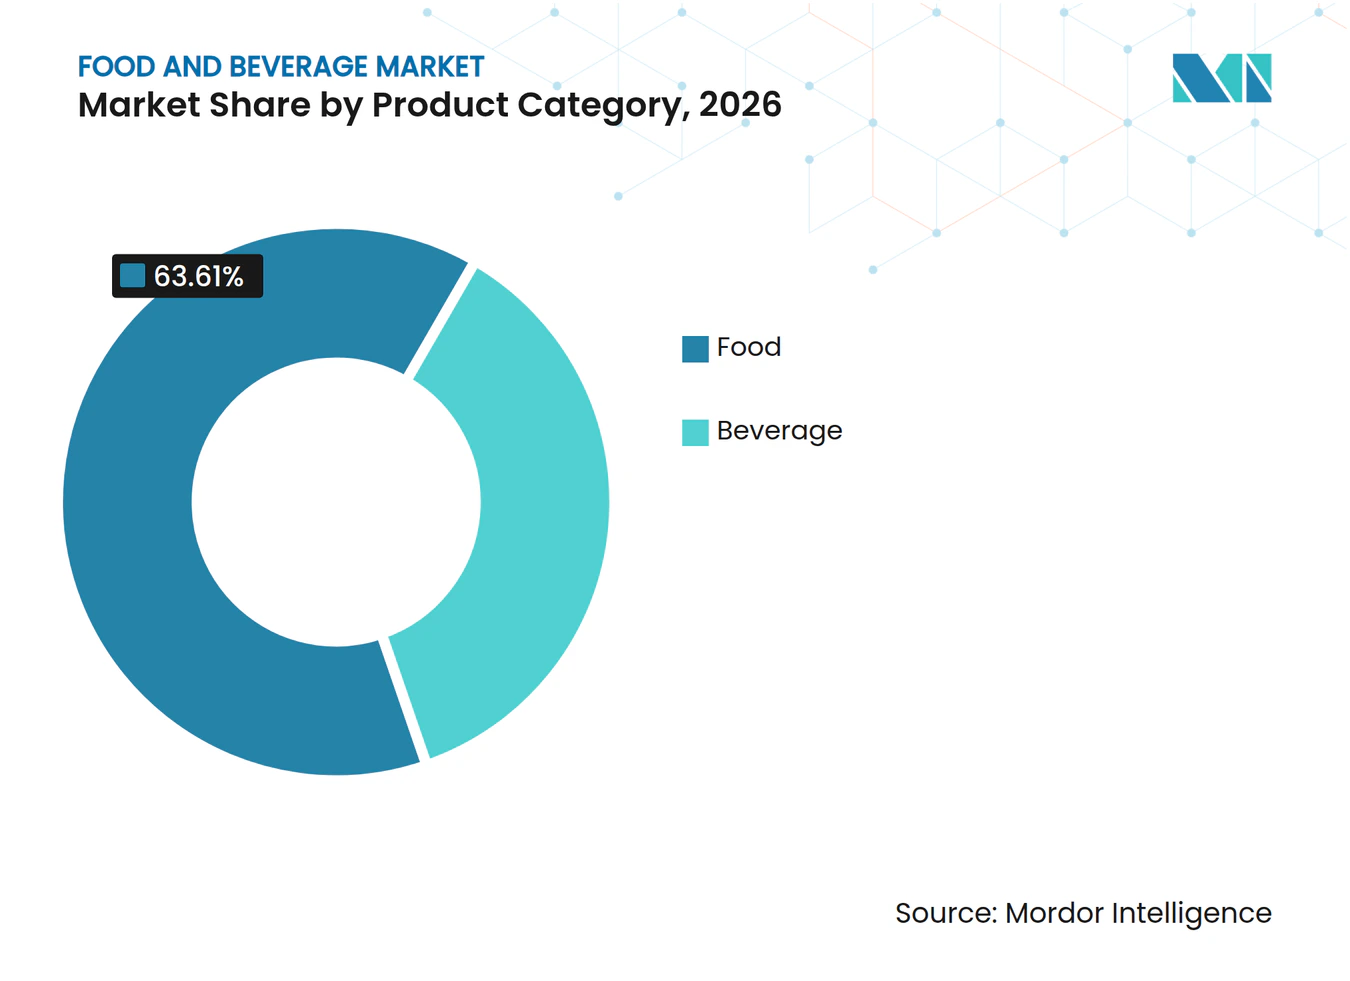
- Por categoría de producto, los alimentos representaron una participación del 63,61% en el mercado de alimentos y bebidas en 2026, mientras que las bebidas son el segmento de mayor crecimiento con una CAGR prevista del 4,3% durante 2027-2032.
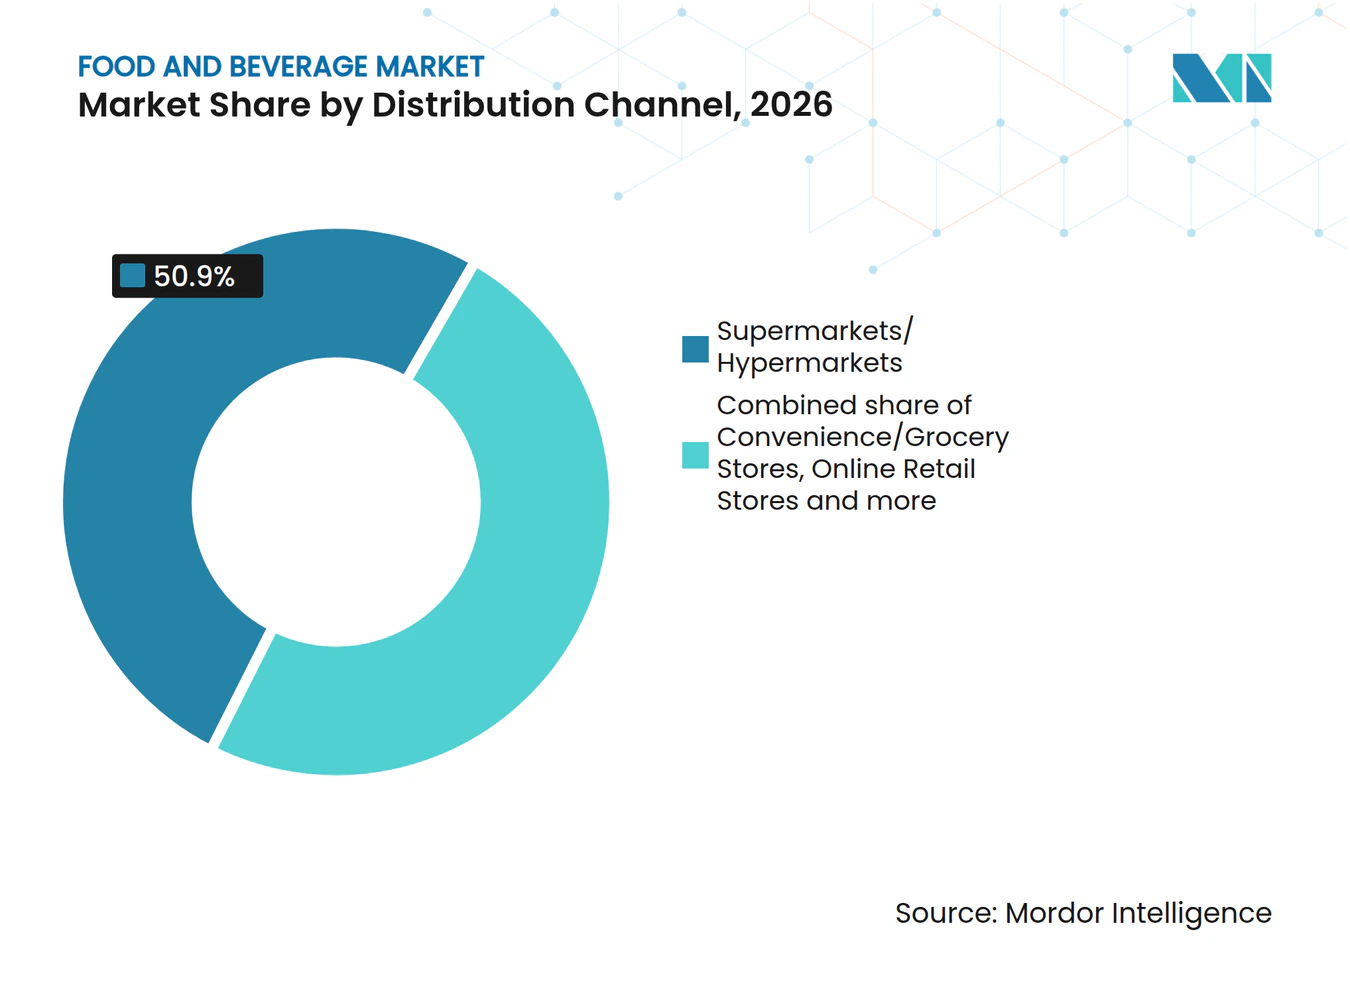
- En cuanto a los canales de distribución, los supermercados/hipermercados representaron una participación del 50,9% del tamaño del mercado de alimentos y bebidas en 2026, y se prevé que las tiendas minoristas en línea crezcan más rápido con una CAGR del 5,5% durante 2027-2032.
- Dentro de los tipos de envase, el envase de plástico lideró con una participación del 44,66% en 2026, con el envase de cartón proyectado para crecer más rápido con una CAGR del 5% durante 2027-2032.
- La división por naturaleza estuvo liderada por los productos convencionales con una participación del 70,09% en 2026, mientras que se prevé que los productos orgánicos/naturales crezcan más rápido con una CAGR del 5,25% durante 2027-2032.
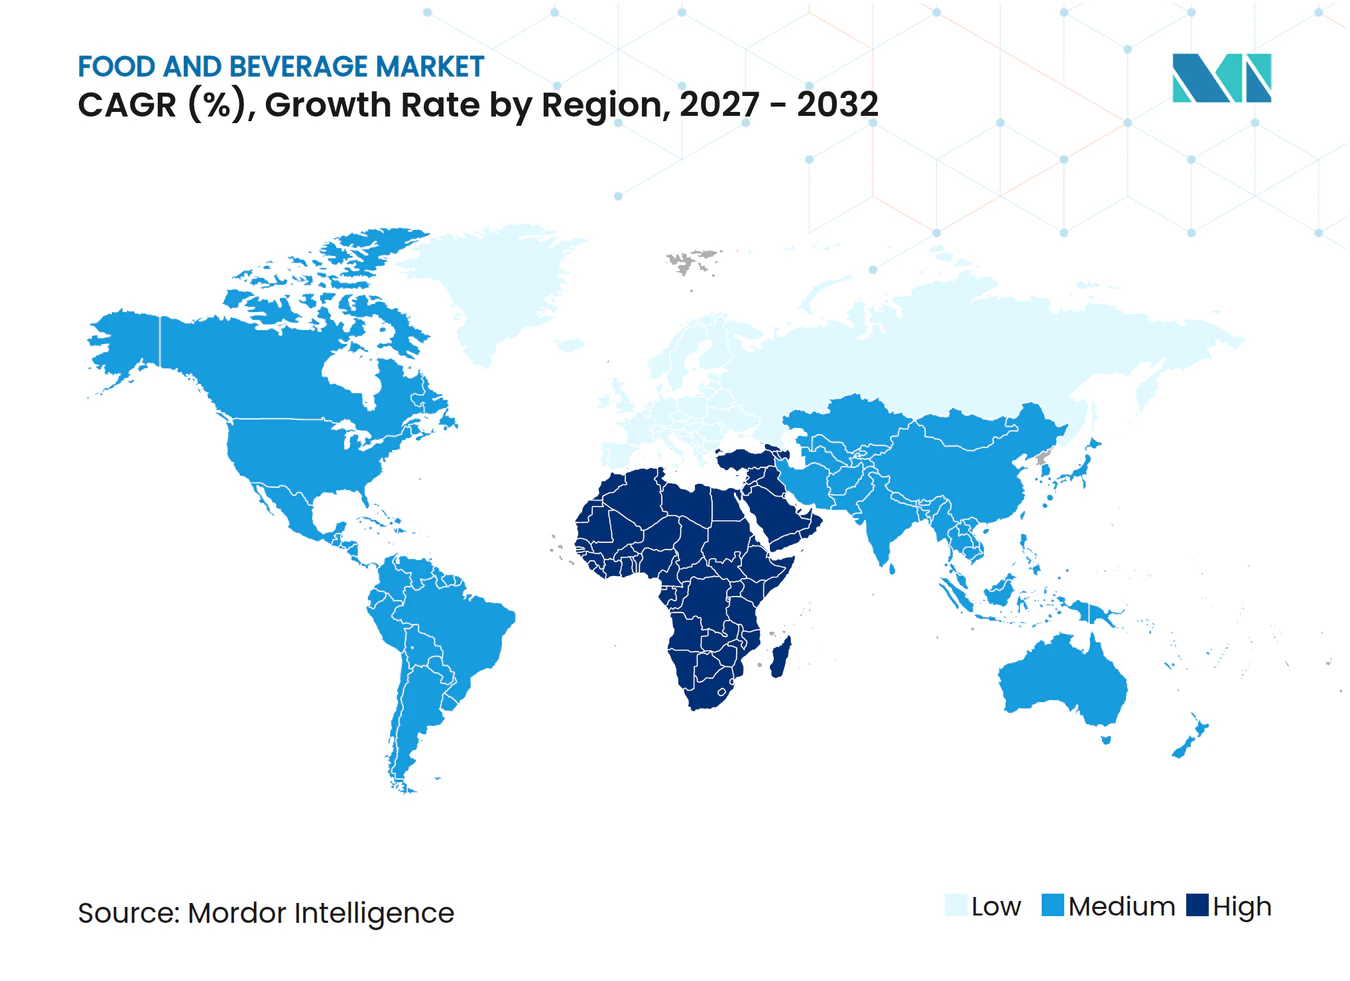
- En términos geográficos, Asia-Pacífico representó una participación del 41,11% en 2026, mientras que se prevé que Oriente Medio y África crezcan más rápido con una CAGR del 5,1% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Enfoque en la Salud y el Bienestar | +1.4% | Estados Unidos y Reino Unido | Mediano plazo (2-4 años) |
| Aumento del Consumo Conveniente y sobre la Marcha | +1.2% | Reino Unido, India y Estados Unidos | Corto plazo (≤ 2 años) |
| Creciente Digitalización y Expansión del Comercio Electrónico | +0.5% | Estados Unidos e India | Mediano plazo (2-4 años) |
| Auge en Tecnologías de Seguridad Alimentaria y Garantía de Calidad | +0.15% | Estados Unidos y Japón | Mediano plazo (2-4 años) |
| Innovación de Productos y Personalización | +0.1% | Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Sostenibilidad y Envases Ecológicos | +0.05% | Alemania y Francia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Enfoque en la Salud y el Bienestar
La demanda orientada a la salud crea oportunidades en alimentos y bebidas ordinarios, extendiendo la diferenciación nutricional más allá de las gamas especializadas. En 2025, la mayoría de los encuestados en 33 mercados informaron consumir regularmente comidas alineadas con objetivos de salud y planetarios.[1] El valor de las ventas de comestibles del Reino Unido para alimentos ricos en proteínas y alimentos ricos en fibra creció un 9,6% y un 14,1%, respectivamente, durante las 26 semanas hasta el 10 de enero de 2026. El panel minorista de todos los puntos de venta de SPINS en los Estados Unidos registró un aumento del 12,6% en las ventas de productos etiquetados con proteína animal como ingrediente funcional durante las 52 semanas que finalizaron el 13 de julio de 2025. En los Estados Unidos, el 56% de los encuestados identificó la salubridad como un factor que influye en sus decisiones de alimentos y bebidas de 2026, mientras que el 78% citó el precio. Los productores pueden, en consecuencia, perseguir el crecimiento de ventas impulsado por la nutrición en las categorías de alimentos cotidianos, mientras que la importancia del precio limita la dependencia de una oferta exclusivamente premium.
Aumento del Consumo Conveniente y sobre la Marcha
La demanda de conveniencia alcanza las gamas de alimentos minoristas, así como las comidas preparadas, ampliando las oportunidades más allá de los pedidos en restaurantes. En el canal de conveniencia del Reino Unido, los alimentos refrigerados se encontraban entre las principales categorías por ganancias en valor de ventas en el primer semestre de 2025. El informe de Swiggy y Kearney de 2025 encontró que las comidas nocturnas en India crecían a aproximadamente 3 veces la tasa de la cena, con el mayor crecimiento de consumo después de las 11 p.m. en pizzas, pasteles y refrescos. En la encuesta de la Asociación Nacional de Restaurantes de 2025 en los Estados Unidos, más del 60% de los encuestados de la Generación Z y millennials informaron pedir fuera del local con más frecuencia que un año antes. Entre estos adultos jóvenes, el 60% estaba dispuesto a pagar más si el envase de comida para llevar y entrega ayudaba a mantener la calidad de los alimentos. Los minoristas y productores de alimentos pueden, por lo tanto, abordar la conveniencia a través de gamas refrigeradas, así como formatos de comidas preparadas que preservan la calidad.
Creciente Digitalización y Expansión del Comercio Electrónico
La entrega minorista puede respaldar la demanda de alimentos y bebidas al hacer que los productos sean accesibles sin una visita separada a la tienda. Sam's Club en los Estados Unidos reportó un crecimiento del 26% en ventas de comercio electrónico para las 13 semanas que finalizaron el 31 de julio de 2026, en comparación con el período equivalente del año anterior. En todo el minorista, el comercio electrónico representó aproximadamente el 20% de las ventas netas excluyendo combustible, con su participación aumentando aproximadamente 350 puntos básicos año tras año. La entrega cumplida por el club también generó un crecimiento de tres dígitos durante ese trimestre. Para los proveedores de alimentos, un servicio de pedidos remotos en expansión amplía el acceso a través de los clubes existentes. Hacer que una gama de alimentos esté disponible dentro de ese servicio puede incorporarla a la consideración cuando un comprador elige la entrega en lugar de un viaje de compras separado.
Auge de las Tecnologías de Seguridad Alimentaria y Garantía de Calidad
La tecnología de seguridad alimentaria puede respaldar la demanda de carne al reducir la incertidumbre asociada con la aceptación de un producto procesado. Smithfield contaba con sistemas de inspección por rayos X en todas sus instalaciones de procesamiento e instaló 11 nuevos sistemas en 2025 para detectar y eliminar posibles contaminantes.[2] A finales de 2025, el productor de carne informó que la implementación de una plataforma de seguridad alimentaria y calidad basada en la nube estaba en curso en más de 23 instalaciones, utilizando verificación de cumplimiento basada en tabletas y análisis de datos. La inspección aborda el producto físico, mientras que la verificación hace que los controles operativos sean más fácilmente demostrables. Juntas, esas capacidades pueden fortalecer la garantía ofrecida a los compradores de carne, permitiendo que el desempeño en seguridad se convierta en parte de la propuesta del producto en lugar de ser únicamente un gasto de producción.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento Normativo Estricto y en Evolución | -0.05% | Escocia y Unión Europea | Mediano plazo (2-4 años) |
| Aumento de los Costos de Materias Primas e Insumos | -0.15% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mayor Competencia y Saturación del Mercado | -0.01% | Singapur y Hong Kong | Mediano plazo (2-4 años) |
| Escasez crónica de mano de obra en la fabricación de Alimentos y Bebidas | -0.02% | Reino Unido y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento Normativo Estricto y en Evolución
Las restricciones sobre los mecanismos promocionales pueden limitar la generación de demanda incluso cuando los productos cubiertos siguen disponibles para la venta. El Reglamento de Alimentos (Promoción y Colocación) (Escocia) de 2025 entró en vigor el 1 de octubre de 2026, cubriendo los productos preenvasados específicos con alto contenido de grasas, azúcar o sal. Se aplica a las empresas que califican con al menos 50 empleados y restringe las ofertas especificadas, incluidas las compras múltiples y los rellenos gratuitos de refrescos azucarados. Los límites de colocación cubren ubicaciones destacadas en tiendas que califican y ubicaciones en línea equivalentes. En la encuesta de FoodDrinkEurope de 2026 a 77 directores ejecutivos de alimentos y bebidas en 13 países de la UE, el 25% de las pymes y el 47% de los encuestados de grandes empresas citaron las cargas regulatorias y los costos relacionados como riesgos durante los próximos 12 meses. Reformular la oferta requiere, por lo tanto, decisiones de producto y comercialización conjuntas, dejando a las empresas cubiertas con una carga de cumplimiento continua.
Aumento de los Costos de Materias Primas e Insumos
La inflación en los envases puede limitar la demanda de bebidas al encarecer un insumo esencial antes de que un productor cambie la bebida en sí. Farm Credit Canada informó que los envases representaban aproximadamente un tercio de los costos de materias primas de los fabricantes de bebidas canadienses. En 2025, el Índice de Precios de Productos Industriales del lado del productor de Canadá aumentó un 4,1% para los productos de vidrio, un 2,5% para los envases de metal de calibre ligero y un 1,3% para las botellas de plástico. Esas diferencias hacen que la exposición dependa del envase, por lo que una respuesta de precio uniforme pasaría por alto presiones de insumos materialmente diferentes. Absorber el aumento reduce el margen del productor para financiar la expansión, mientras que trasladarlo eleva el precio que enfrentan los clientes. La restricción, por lo tanto, alcanza tanto la economía de producción como la asequibilidad en el punto de consumo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Producto:
La Escala de Alimentos y la Reformulación de Bebidas Configuran la DemandaLos alimentos representaron una participación del 63,61% del tamaño del mercado de alimentos y bebidas en 2026, convirtiéndolo en el segmento más grande. Las ventas de alimentos en los Estados Unidos a través de puntos de venta de alimentos en el hogar y alimentos fuera del hogar alcanzaron 2,51 billones de USD en 2025, medidos en dólares de 2025 ajustados por inflación. La combinación de puntos de venta domésticos y de comidas preparadas ofrece a los productores de alimentos múltiples vías hacia la misma necesidad de consumo amplia. Walmart en los Estados Unidos reportó un crecimiento de ventas comparables de comestibles de un dígito medio en el trimestre que finalizó el 31 de julio de 2026, atribuyendo la fortaleza de la despensa y los alimentos frescos a la ejecución estacional y la innovación de productos más saludables. Para los productores estadounidenses, las mejoras en la gama de comestibles ofrecen una forma de competir dentro de la porción doméstica de una base de puntos de venta más amplia, sin depender de que los compradores se alejen de las comidas preparadas.
Las bebidas son el segmento de mayor crecimiento, con una CAGR prevista del 4,3% durante 2027-2032. El sistema de The Coca-Cola Company, incluidos sus socios embotelladores, vendió 33.800 millones de cajas unitarias en todo el mundo en 2025. Dentro de ese sistema, el volumen de cajas unitarias de Coca-Cola Zero Sugar creció un 14% en 2025, con crecimiento en todos los segmentos operativos geográficos.[3] La distinción operativa está entre la escala del sistema de embotellado y la demanda de una formulación particular. Dentro de un negocio de embotellado a escala, el resultado multirregional convierte el posicionamiento sin azúcar en una decisión de cartera que puede extenderse a través de las franquicias geográficas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
La Escala de las Tiendas Coexiste con la Expansión en LíneaLos supermercados/hipermercados representaron una participación del 50,9% en el mercado de alimentos y bebidas en 2026, estableciéndolos como el segmento más grande. Walmart en los Estados Unidos, cuyo negocio de tiendas y digital combina comestibles con mercancía general, registró 483.000 millones de USD en ventas netas en el año fiscal 2026. Su gama de comestibles incluye abarrotes secos, botanas, lácteos, carne, productos frescos, artículos de charcutería y panadería, alimentos congelados y bebidas. Esa amplitud ofrece a los proveedores una vía hacia ocasiones de compra que abarcan varias necesidades alimentarias, mientras que el minorista puede combinar estas categorías en una sola relación comercial.
Las tiendas minoristas en línea son el segmento de mayor crecimiento, con una CAGR prevista del 5,5% durante 2027-2032. Las ventas de alimentos en línea en los Estados Unidos aumentaron casi un 19% en 2025, mientras que las compras de alimentos siguieron siendo principalmente lideradas por las tiendas. Las ventas en línea contribuyeron cerca del 75% del crecimiento total en dólares de comestibles en los Estados Unidos ese año, junto con ventas en tiendas relativamente estables. Esta combinación pone el énfasis comercial en capturar el gasto incremental a través de los canales digitales mientras se continúa atendiendo a la base de clientes más grande en tiendas. Un proveedor de comestibles en los Estados Unidos puede mantener ventas sustanciales en tiendas y aun así perder gran parte del crecimiento incremental en dólares del canal si sus productos están ausentes de los surtidos en línea.


Por Tipo de Envase:
El Uso del Plástico y el Nuevo Suministro de Cartón Configuran las EleccionesEl envase de plástico representó una participación del 44,66% en el mercado de alimentos y bebidas en 2026, convirtiéndolo en el segmento más grande. PepsiCo utilizó 2 millones de toneladas métricas de plástico en sus principales mercados de envases en 2025, incluyendo tanto envases primarios como secundarios. Una reducción limitada al envase primario abordaría, por lo tanto, solo una parte de la huella de plástico de este productor, dejando el uso del envase secundario como un requisito comercial separado.
El envase de cartón es el segmento de mayor crecimiento, con una CAGR prevista del 5% durante 2027-2032. La línea Oulu de Stora Enso en Finlandia comenzó a operar a principios de 2025, produciendo cartón para cajas plegables y kraft sin blanquear revestido para envases de alimentos y bebidas. La línea, principalmente para clientes en Europa y América del Norte, estaba aumentando su producción en el segundo trimestre de 2026 hacia una capacidad anual completa de 750.000 toneladas métricas. El envase de vidrio tiene un papel diferenciado en el Champagne de la UE y los licores premium, donde el material contribuye a la identidad del producto y la percepción del consumidor. Estos usos favorecen las elecciones de materiales específicos para cada aplicación, con el suministro creciente de cartón abordando requisitos comerciales diferentes al papel del vidrio en la presentación de productos premium.
Por Naturaleza:
La Escala Convencional y la Amplitud Orgánica Configuran las Ofertas MinoristasLos productos convencionales fueron el segmento más grande, representando el 70,09% del mercado de alimentos y bebidas en 2026. En los productos frescos minoristas de los Estados Unidos, los productos convencionales representaron el 92% del volumen total de productos en 2025. Los precios minoristas anunciados en los Estados Unidos para sandías sin semillas de pulpa roja convencionales promediaron 5,15 USD cada una en febrero de 2026, un 6% más que en el mismo mes de 2025. Para los proveedores de productos frescos en los Estados Unidos, atender una gran base de volumen convencional y gestionar los precios por artículo son tareas comerciales separadas, ya que mayores ingresos por sandía no representarían en sí mismos una demanda física adicional.
Los productos orgánicos/naturales son el segmento de mayor crecimiento, con una CAGR prevista del 5,25% durante 2027-2032. Las ventas al consumidor de alimentos orgánicos en los Estados Unidos alcanzaron 70.100 millones de USD en 2025, aumentando un 6,9% durante el año. En China, Sun Art Retail reportó 535 unidades de mantenimiento de existencias de productos orgánicos en alimentos refrigerados, botanas y bebidas, abarrotes secos, productos frescos y productos acuáticos en el año que finalizó el 31 de marzo de 2026. Ese surtido abarca varios formatos de alimentos, haciendo que la oferta orgánica sea relevante para diferentes partes de una gama de comestibles ordinaria. Un productor orgánico especializado puede abordar una de esas categorías de productos establecidas sin necesidad de suministrar una canasta completa de comestibles orgánicos.
Análisis Geográfico
Mercado de Alimentos y Bebidas de Asia-Pacífico
Asia-Pacífico representó el 41,11% del tamaño del mercado de alimentos y bebidas en 2026, convirtiéndola en la geografía más grande. En China, las empresas minoristas por encima del tamaño designado registraron 2,4 billones de CNY (335.900 millones de USD) en ventas de granos, aceites y alimentos en 2025. PepsiCo Foods Vietnam inauguró su fábrica de alimentos en Ninh Binh el 25 de noviembre de 2025, con una capacidad de diseño superior a las 25.000 toneladas métricas de botanas anuales. Los proveedores de botanas de Vietnam se enfrentan a una nueva opción de producción local que puede aumentar la competencia por los compradores minoristas dentro de la sustancial base de consumo de la región.
Mercado de Alimentos y Bebidas de Oriente Medio y África
Oriente Medio y África es la geografía de mayor crecimiento, con una CAGR prevista del 5,1% durante 2027-2032. Almarai reportó un sólido crecimiento en la parte superior e inferior de sus resultados en su negocio de Jugos y Bebidas de Arabia Saudita en 2025, con mayor penetración en los hogares en jugos frescos respaldada por un mayor alcance geográfico y expansión de canales. En Kenia, Naivas abrió su supermercado número 113 en Athi River en diciembre de 2025, añadiendo otra ubicación minorista a su red. La apertura keniana puede ampliar la disponibilidad de alimentos envasados, mientras que el resultado de penetración en hogares de Almarai muestra la relevancia comercial de extender el alcance de una bebida establecida. Un proveedor de alimentos envasados keniano o un productor de jugos saudita puede, en consecuencia, buscar hogares incrementales con una gama existente, reduciendo su dependencia de vender más a los mismos clientes.
En las regiones restantes, la inversión selectiva en producción y las condiciones minoristas locales ofrecen a los proveedores diferentes pruebas de expansión. En América del Norte, Danone en los Estados Unidos anunció una expansión de su instalación de yogur en Minster, Ohio, en agosto de 2025, incluyendo una nueva línea de producción y mejoras a las líneas existentes. En Europa, los niveles de precios de alimentos y bebidas no alcohólicas en 2025 oscilaron entre el 80% del promedio de la UE en Rumanía y el 122% en Luxemburgo, haciendo que el posicionamiento de precios a nivel de país sea relevante para la misma oferta de alimentos. En América del Sur, la actividad minorista combinada de hipermercados, supermercados, productos alimenticios, bebidas y tabaco de Brasil registró un crecimiento del volumen de ventas del 0,8% en 2025 respecto a 2024. El volumen medido casi plano de Brasil pone más peso en competir por clientes dentro de ese canal que en depender de una expansión rápida del canal en sí.
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de un productor de alimentos envasados y bebidas que mantiene la elegibilidad bajo los requisitos enumerados. La responsabilidad del productor, los planes de trazabilidad y las rutas de registro específicas por categoría distribuyen el trabajo de cumplimiento de manera diferente entre los mercados. Una pausa de aplicación fija puede preservar el tiempo de implementación, mientras que un deber de detención e informe activado por riesgo puede interrumpir la producción en curso.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | FDA | Autoridades estatales; autoridades de control de alimentos y veterinarias de condados y ciudades independientes | SAMR y reguladores de mercado a nivel de condado | Anvisa y autoridades sanitarias locales para alimentos y envases bajo el Sistema Nacional de Vigilancia Sanitaria | Control de Alimentos del Departamento de Salud; servicios de salud municipales de distrito y metropolitanos |
| Instrumentos clave o dirección | 21 CFR 1.1315; Sección 780 de la Ley Pública 119-37 | Reglamento (CE) N.° 178/2002; Reglamento (UE) 2025/40 | Normas de responsabilidad de las empresas alimentarias vigentes desde el 15 de abril de 2025; borrador de la Ley de Seguridad Alimentaria publicado el 10 de octubre de 2026 | RDC 843/2024 e IN 281/2024; propuesta de etiquetado bajo la Consulta 1.400/2026, del 20 de julio al 19 de octubre de 2026 | R146/2010 y enmiendas; borrador R3337 publicado el 21 de abril de 2023, pendiente de consulta en octubre de 2026 |
| Efecto comercial | Planificación de trazabilidad y procedimientos de registro para alimentos cubiertos | Seguridad y trazabilidad del productor; grados de reciclabilidad de envases A, B o C a partir del 1 de enero de 2030, o 24 meses después de que los actos delegados pertinentes entren en vigor, lo que ocurra más tarde, sujeto a la excepción de envases innovadores | Deber inmediato de detención e informe cuando se identifican riesgos de posibles incidentes de seguridad alimentaria | La categoría determina el registro federal, la notificación federal o la comunicación de fabricación/importación local | Fechas de caducidad para alimentos perecederos preenvasados y fechas de consumo preferente para no perecederos; borradores de etiquetas frontales para alimentos preenvasados con grasas saturadas añadidas, azúcar o sodio y niveles totales de nutrientes por encima de los límites, o edulcorantes artificiales sujetos al reglamento 55(1) |
| Atractivo actual de la política | Alto | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
Los Estados Unidos obtienen una calificación alta por su plazo de aplicación hasta el 20 de julio de 2028, sin cambios porque la restricción de financiamiento preserva los deberes subyacentes del plan de trazabilidad de alimentos cubiertos. Alemania obtiene una calificación media por los deberes de seguridad y trazabilidad del productor, con endurecimiento a medida que las normas de reciclabilidad de la UE añaden calificación de envases no antes de 2030, sujeto al calendario de los actos delegados y la excepción de envases innovadores. China obtiene una calificación baja por los deberes de detención e informe activados por riesgo y Brasil media por la autorización específica por categoría, con endurecimiento a partir del borrador de registros de procesos de octubre de 2026 de China y la consulta de julio-octubre de 2026 de Brasil sobre cantidades de ingredientes destacados. Sudáfrica obtiene una calificación media por el marcado de fechas y endurecimiento por los deberes de etiquetado frontal calificados propuestos en el borrador R3337 del 21 de abril de 2023, que estaba bajo consulta y negociación el 8 de octubre de 2026.
Etapas de la Cadena de Valor
La comparación sigue la conversión de ingredientes, el suministro de envases, la fabricación de productos terminados y el cumplimiento minorista para conectar los ingresos de los proveedores con las restricciones operativas y las respuestas. El segmento de ingredientes alimentarios e industriales de Ingredion en los Estados Unidos/Canadá reportó ventas netas un 7% menores en 2025, principalmente debido a los desafíos de producción en su instalación de Argo. La exposición a las ventas le da al procesador una razón económica para priorizar la confiabilidad en el sitio afectado. Las medidas de recuperación deben abordar la operación particular y su equipamiento.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Conversión de ingredientes | Procesadores de ingredientes como Ingredion Incorporated, ADM y Cargill | Ventas de almidones, edulcorantes y otros ingredientes | Cierre de la unidad de procesamiento de germen de Argo tras un evento térmico el 10 de abril de 2026 | Equipos de ingeniería, adquisiciones y operaciones y un proveedor reconstruyeron el filtro de mangas; la unidad se reincorporó a principios de junio de 2026 |
| Suministro de envases | Proveedores de envases flexibles y rígidos como Amcor plc | Ventas de soluciones de envase a compradores de alimentos, bebidas y otros sectores | Escaseces pasadas en toda la industria de ciertas materias primas, incluso tras el inicio del conflicto en Oriente Medio en febrero de 2026 | Relaciones con proveedores y gestión de inventarios; evaluar fuentes alternativas cuando sea práctico |
| Fabricación de alimentos y bebidas | Productores como Nestlé S.A. y PepsiCo Inc. | Ventas de alimentos y bebidas terminados | Volatilidad de los costos de materias primas y envases de PepsiCo en 2025 | PepsiCo reportó contratos de precio fijo, órdenes de compra y acuerdos de precios, además de derivados de no más de 2 años que cubren una parte de las compras anticipadas de materias primas, principalmente productos agrícolas, energía y metales |
| Compras minoristas y cumplimiento | Minoristas y operadores de clubes de almacén como Walmart Inc. | Reventa de mercancía a través de tiendas, clubes y en línea | Coordinación entre instalaciones de distribución y formatos minoristas | Walmart comenzó a combinar las funciones de cadena de suministro de Walmart en los Estados Unidos y Sam's Club en los Estados Unidos en el año fiscal 2026 para utilizar sistemas compartidos |
| Fuente: Mordor Intelligence | ||||
Los procesadores de ingredientes y los proveedores de envases obtienen ingresos de la conversión y el suministro de materiales, mientras que los productores de productos terminados y los minoristas capturan valor a través de las ventas y la reventa de productos. A lo largo de estas etapas, la resiliencia debe proteger tanto la disponibilidad de los envases como la economía de convertir los insumos en productos terminados. Una cobertura del precio de las materias primas puede limitar la exposición a los movimientos de precios en las compras cubiertas, pero no suministra un insumo de envase faltante. Los fabricantes, por lo tanto, necesitan tanto la continuidad del suministro físico como la protección de costos para preservar el flujo de productos del que depende la reventa posterior.
Panorama Competitivo
Concentración del Mercado
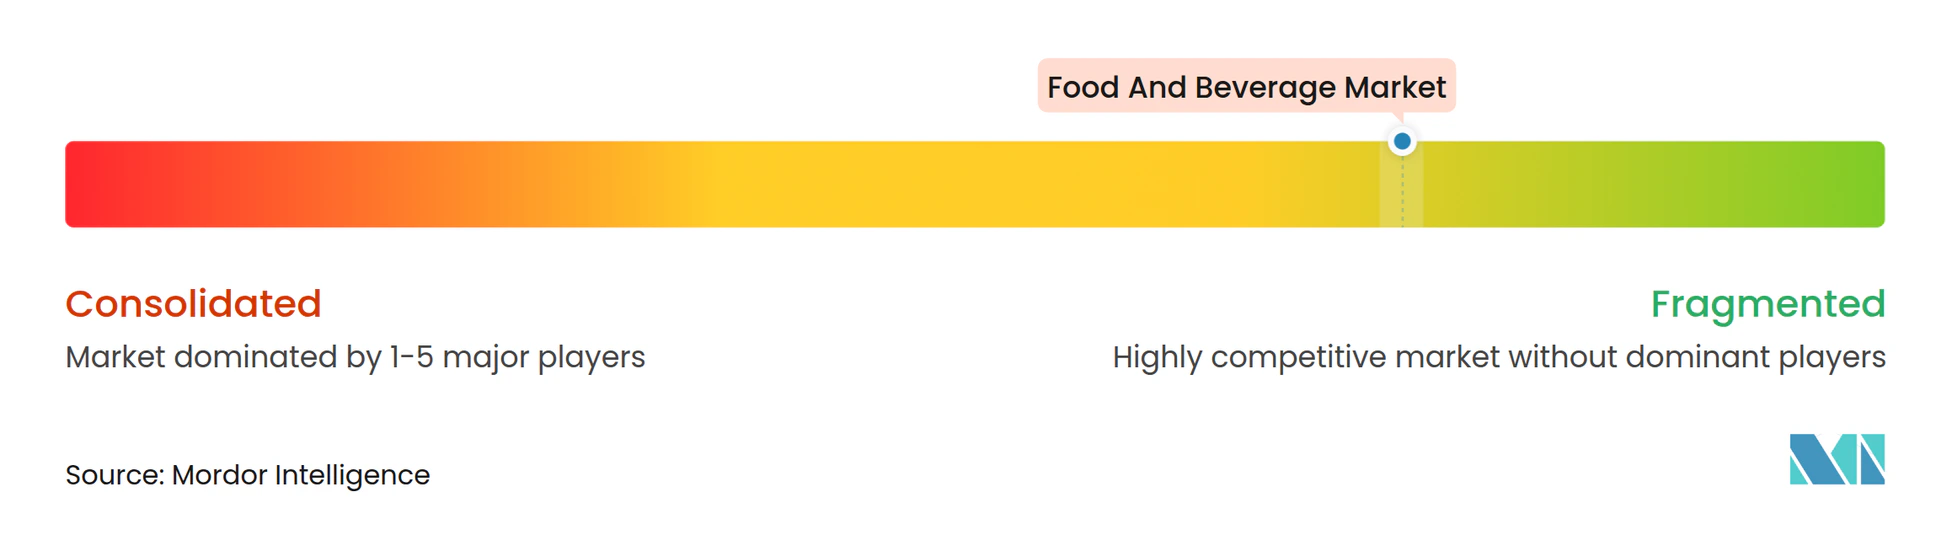
La competencia está fragmentada en las categorías de alimentos y bebidas, con grandes multinacionales que respaldan franquicias sustanciales específicas por categoría. Nestlé S.A. vendió en 185 países en 2025 a través de una cartera más amplia que abarca alimentos, bebidas, nutrición y cuidado de mascotas. The Coca-Cola Company aporta un negocio centrado en bebidas, mientras que PepsiCo Inc. combina operaciones de alimentos y bebidas. Anheuser-Busch InBev SA/NV opera en cerveza, mientras que JBS N.V. se convirtió en la sociedad holding del Grupo JBS y accionista controlador indirecto de JBS S.A. cuando la reorganización se completó el 6 de junio de 2025. Sus diferentes alcances de productos hacen que las capacidades específicas por categoría sean la comparación competitiva relevante para un comprador que selecciona un proveedor de alimentos o bebidas.
En los Estados Unidos, PepsiCo completó su adquisición de poppi el 19 de mayo de 2025, añadiendo una marca de refresco prebiótico a través de una transacción que incluía un pago contingente basado en el rendimiento. The Coca-Cola Company reportó ingresos netos globales de la empresa de 47.900 millones de USD en 2025, un aumento del 2%, y ganancias en participación de valor en bebidas no alcohólicas listas para beber en total. En un movimiento separado de alimentos preparados, JBS anunció la expansión de la producción de tocino precocido y salchicha para el desayuno en 2025 a través de la adquisición de una planta en Iowa y una nueva instalación anunciada en el segundo trimestre. Los compradores de carne preparada podrían obtener opciones de suministro si los proyectos de Iowa se concluyen, mientras que los competidores en bebidas se enfrentan tanto a una marca especialista adquirida como a un titular que gana valor en la categoría.
La exposición regulatoria también hace que la formulación del producto sea relevante para la economía competitiva futura. El gobierno del Reino Unido propone reducir el umbral del Impuesto a la Industria de Bebidas Azucaradas de 5 g a 4,5 g de azúcar añadida por 100 mililitros para los refrescos envasados a partir del 1 de enero de 2028. La extensión planificada a las bebidas a base de leche y sustitutos de leche que califiquen deduciría los azúcares de lactosa de origen natural para las bebidas a base de leche. Los sustitutos de leche sin azúcar añadida y las bebidas en vaso abierto quedarían fuera del impuesto. Bajo la propuesta, la formulación determinaría qué bebidas envasadas superan el umbral más bajo, incorporando productos adicionales al impuesto y aumentando el valor comercial de la reducción de azúcar.
Líderes de la Industria de Alimentos y Bebidas
-
Nestlé S.A.
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Anheuser-Busch InBev SA/NV
-
JBS S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos y Bebidas Empresas cubiertas en este informe
- Nestlé S.A.
- The Coca-Cola Company
- PepsiCo Inc.
- Anheuser-Busch InBev SA/NV
- JBS S.A.
- Tyson Foods Inc.
- Danone S.A.
- Unilever PLC
- Mondelēz International, Inc.
- The Kraft Heinz Company
- Gujarat Cooperative Milk Marketing Federation (GCMMF)
- Heineken N.V.
- Arla Foods amba
- Mars, Incorporated
- General Mills, Inc.
- Beyond Meat, Inc.
- Conagra Brands, Inc.
- Suntory Holdings Limited
- Groupe Lactalis S.A.
- Hormel Foods Corporation
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el suministro de envases conformes, los servicios separados de verificación de materiales y la calificación de proveedores de productos terminados en el extranjero para ventas en la UE. A partir del 12 de agosto de 2026, los envases en contacto con alimentos que contengan PFAS por encima de los límites del reglamento ya no podrán comercializarse en el mercado de la UE. Esto convierte la elegibilidad del envase en parte de la oferta comercial de un productor de alimentos o bebidas y crea aperturas diferenciadas en torno al suministro, la verificación y la selección de un envase adecuado.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Calificación de envases en contacto con alimentos para ventas en la UE | Los límites aplicables de PFAS crean un desencadenante de cumplimiento | Productores de alimentos y bebidas que comercializan productos envasados en el mercado de la UE | Calificar un envase conforme para una aplicación alimentaria definida | Demostrar que el envase seleccionado cumple con los límites aplicables | Proveedores de envases capaces de satisfacer la especificación requerida |
| Servicios de conformidad específicos por material para envases en contacto con alimentos | El inicio del 12 de agosto de 2026 hace que la verificación específica por material sea comercialmente relevante | Convertidores de envases que atienden a productores de alimentos y bebidas | Ofrecer evaluación específica por material frente a los límites de forma separada del suministro de envases | Establecer la conformidad para el material particular en contacto con alimentos | Proveedores de materiales y proveedores de verificación que respaldan el envase seleccionado |
| Calificación de envases para ofertas de alimentos y bebidas importados | El inicio del 12 de agosto de 2026 hace que la elegibilidad del envase sea parte de la selección de importaciones | Importadores de alimentos y bebidas que seleccionan proveedores de productos terminados en el extranjero | Examinar el producto terminado y su envase antes de seleccionar un proveedor extranjero | Obtener evidencia específica del envase del proveedor extranjero de productos terminados | Proveedores de alimentos capaces de acreditar la elegibilidad del envase |
| Fuente: Mordor Intelligence | |||||
La apertura central es una oferta de envases en contacto con alimentos que combina un material adecuado con evidencia específica de la aplicación de conformidad. Un productor puede entonces evaluar el envase como parte de hacer que un alimento o bebida particular sea elegible para ventas en la UE. Combinar el suministro de materiales y la verificación puede reducir el número de decisiones de calificación separadas que el comprador coordina, dando a los convertidores una base para competir en la integridad de la oferta.
Desarrollos recientes de la industria en Mercado de Alimentos y Bebidas
- Oct 2026: The Coca-Cola Company y KFC anunciaron una asociación de bebidas en los Estados Unidos para los 3.600 restaurantes KFC, con la transición comenzando en enero de 2027 y la implementación completa esperada para la primavera de 2027.
- Jul 2026: La marca Silk de Danone introdujo Silk Protein Yogurt y Silk Protein Shakes, con distribución comenzando ese mes en las principales tiendas de comestibles a nivel nacional en los Estados Unidos.
Mercado de Alimentos y Bebidas Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de alimentos y bebidas mide el gasto anual de los usuarios finales en productos de alimentos y bebidas vendidos en todo el mundo. Los valores reflejan los precios de venta final a través de los canales minoristas y otros canales de distribución.
Exclusiones del alcance: Se excluyen los alimentos para mascotas y la alimentación animal, los productos de cuidado del hogar y personal vendidos a través de los canales minoristas de alimentos y bebidas, y la maquinaria de fabricación de alimentos y bebidas vendida por separado.
Descripción General de la Segmentación
- Por Categoría de Producto
- Alimentos
- Productos Lácteos y Alternativas Lácteas
- Panadería
- Confitería
- Carne, Aves, Mariscos y Sustitutos de la Carne
- Aperitivos
- Cereales para el Desayuno
- Comidas Preparadas
- Salsas y Untables
- Otros (Alimentos para Bebés y otros)
- Bebidas
- Alcohólicas
- Cerveza
- Vino
- Licores
- Otros
- No Alcohólicas
- Bebidas Energéticas
- Bebidas Deportivas
- Jugos
- Agua Embotellada
- Té y Café Listos para Beber
- Otros
- Alcohólicas
- Alimentos
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Abarrotes
- Tiendas Minoristas en Línea
- Tiendas Especializadas
- Otros Canales de Distribución
- Por Tipo de Envase
- Envase de Plástico
- Envase de Cartón
- Latas de Metal
- Envase de Vidrio
- Otros (Tetra Pak/Cartones, Bolsas, etc.)
- Por Naturaleza
- Convencional
- Orgánico/Natural
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes ilustrativas como las Hojas de Balance Alimentario de la FAO, la Hoja de Balance de Cereales por País de la FAO, el Programa de Comparación Internacional del Banco Mundial y las series de gasto de consumo final de los hogares de Eurostat respaldan la revisión del mercado. La FAO proporciona evidencia sobre el suministro, la utilización y los flujos de cereales, el Banco Mundial ofrece medidas comparables del gasto de los hogares entre economías, y Eurostat detalla el gasto de los hogares por propósito de consumo, incluidos los alimentos y las bebidas no alcohólicas.
Los informes anuales de las empresas, las presentaciones 10-K, los materiales para inversores y la prensa empresarial de reputación pueden aclarar la exposición al canal minorista, la combinación de productos, los cambios de precios y los costos de insumos materiales donde los datos oficiales no describen el mercado comercial directamente. Estas fuentes respaldan las verificaciones cruzadas de las señales del mercado y el contexto de las empresas. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a productores de alimentos y bebidas, minoristas, proveedores de envases y especialistas en categorías, con ejecutivos senior y líderes funcionales abordando la dirección del mercado y gerentes aclarando los indicadores operativos. Se pediría a los encuestados que verificaran los hallazgos secundarios sobre la demanda de productos, canales, envases, naturaleza y regiones, y que explicaran las diferencias materiales entre las ventas reportadas, la disponibilidad de alimentos y el gasto de los usuarios finales. Cuando la evidencia sea incompleta o inconsistente, el analista registraría la brecha, compararía el relato con indicadores públicos independientes y buscaría aclaración de un encuestado relevante antes de utilizarlo en la estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 31% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 29% |
Dimensionamiento del Mercado y Pronóstico
La estimación comienza con una visión de arriba hacia abajo del gasto global de los usuarios finales en alimentos y bebidas, luego verifica los totales seleccionados con evidencia de proveedores y canales. El gasto alimentario de los hogares, las tendencias de población e ingresos, el suministro y la utilización de alimentos, las ventas de canales minoristas y en línea, y la combinación de productos de las empresas de alimentos y bebidas indican el nivel y la dirección de la demanda. Esas señales se reconcilian con el límite de venta final para que las transacciones mayoristas no se cuenten nuevamente. Las participaciones de productos, canales, envases, naturaleza y regiones se construyen a partir de la evidencia de categorías y países disponible, con ventas muestreadas de minoristas o proveedores y el precio de venta promedio multiplicado por el volumen utilizados como verificaciones selectivas de abajo hacia arriba. Una regresión multivariante puede relacionar el gasto histórico con indicadores de población, ingresos, precios y canales, mientras que el análisis de escenarios puede ajustar el pronóstico para los costos de insumos, la regulación y los cambios hacia productos de conveniencia o bienestar. Cuando falta una variable o serie de categorías, el analista puede utilizar el indicador público comparable más cercano, documentar el supuesto y probar su efecto frente al total del mercado. Las entrevistas pueden verificar si el pronóstico a nivel de variable refleja las condiciones comerciales actuales.
Ciclo de Validación y Actualización de Datos
Los totales del mercado se triangularon entre las estadísticas oficiales de consumo y suministro de alimentos, las divulgaciones de las empresas, la evidencia de los canales y las estimaciones de categorías, con el alcance y el año de cada medida verificados antes de la comparación. Los analistas investigan los movimientos inusuales, las inconsistencias entre segmentos y las diferencias materiales entre señales independientes, luego revisan la calidad de las fuentes, los cálculos, los supuestos y la lógica narrativa en sucesivas rondas de revisión. Las preguntas no resueltas desencadenan un recontacto específico con los encuestados. La base de evidencia se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales del mercado cambian la demanda o los costos, y se revisa nuevamente inmediatamente antes de la entrega.
Tamaño del Mercado de Alimentos y Bebidas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de alimentos y bebidas mide el gasto anual de los usuarios finales en productos de alimentos y bebidas vendidos en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Una regresión multivariante puede relacionar el gasto histórico con indicadores de población, ingresos, precios y canales, mientras que el análisis de escenarios puede ajustar el pronóstico para los costos de insumos, la regulación y los cambios hacia productos de conveniencia o bienestar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,16 billones de USD (2027) | |
| Consultora Global A | 2,63 billones de USD (2025) | En su base de 2025, esta estimación está un 74,1% por debajo del valor de este informe para 2027 de 10,16 billones de USD, 2 años después. Su alcance de productos de alimentos y bebidas envasados es más estrecho que el mercado completo de alimentos y bebidas para usuarios finales del informe. |
| Consultora Global B | 3,7 billones de USD (2025) | En su base de 2025, esta estimación está un 63,6% por debajo del valor de este informe para 2027 de 10,16 billones de USD, 2 años después. Su alcance de productos de alimentos envasados, incluidas las bebidas, es más estrecho que el mercado completo de alimentos y bebidas para usuarios finales del informe. |
Los totales del mercado de Mordor Intelligence se triangularon entre las estadísticas oficiales de consumo y suministro de alimentos, las divulgaciones de las empresas, la evidencia de los canales y las estimaciones de categorías, con el alcance y el año de cada medida verificados antes de la comparación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de alimentos y bebidas y las perspectivas de crecimiento?
Se proyecta que el tamaño aumente de 10,16 billones de USD en 2027 a 12,14 billones de USD para 2032, creciendo a una CAGR del 3,62% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de alimentos y bebidas?
El consumo orientado a la salud, la conveniencia y la entrega digital respaldan la demanda. Sam's Club en los Estados Unidos reportó un crecimiento general del 26% en ventas de comercio electrónico para el trimestre que finalizó el 31 de julio de 2026.
¿Qué categoría de producto de alimentos o bebidas lidera el gasto global?
Los alimentos lideraron con una participación del 63,61% en 2026, mientras que se prevé que las bebidas crezcan más rápido con una CAGR del 4,3% durante 2027-2032.
¿Qué empresas son los principales proveedores en la industria de alimentos y bebidas?
Nestlé S.A., The Coca-Cola Company, PepsiCo Inc., Anheuser-Busch InBev SA/NV y JBS S.A. son los principales actores.
¿Cuál es un desafío de costos clave para los fabricantes de bebidas?
En Canadá, los precios al productor de 2025 aumentaron un 4,1% para los productos de vidrio y un 2,5% para los envases de metal de calibre ligero, elevando el riesgo de costos de insumos para los fabricantes de bebidas.
¿Qué región lidera el gasto en alimentos y bebidas y cuál crece más rápido?
Asia-Pacífico lideró con una participación del 41,11% en 2026. Se prevé que Oriente Medio y África crezcan más rápido con una CAGR del 5,1% durante 2027-2032.