
インスタント飲料プレミックス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
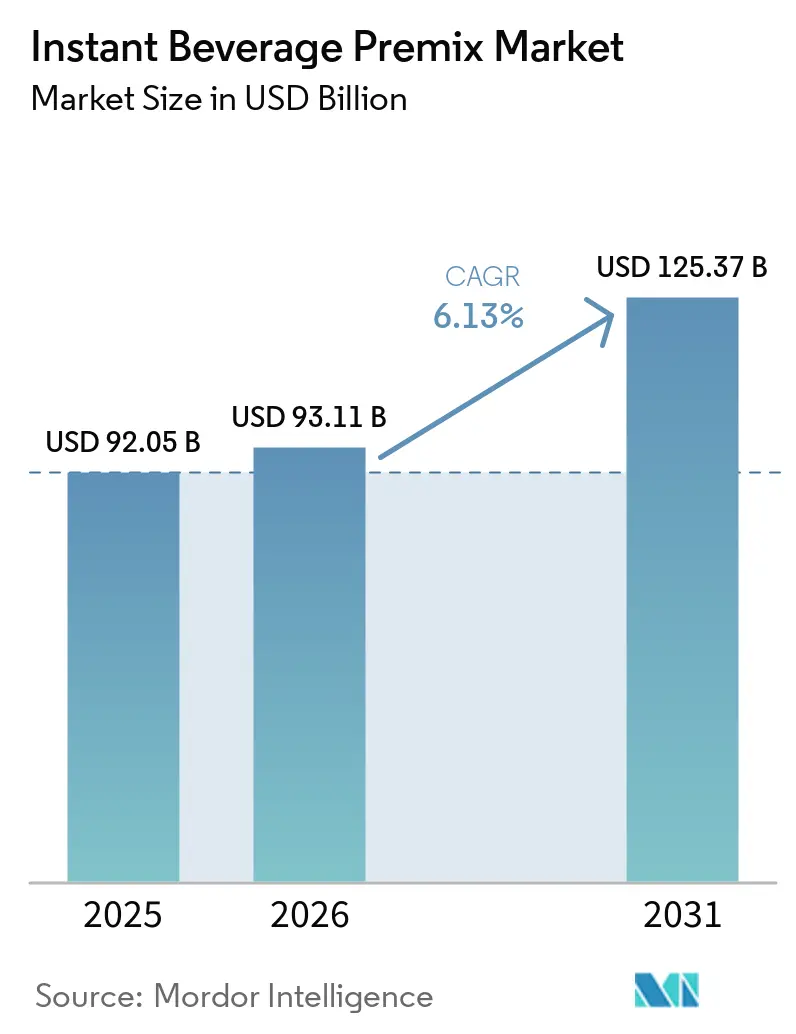
| 市場規模 (2026) | 93.11 十億米ドル |
| 市場規模 (2031) | 125.37 十億米ドル |
| 成長率 (2026 - 2031) | 6.13 % |
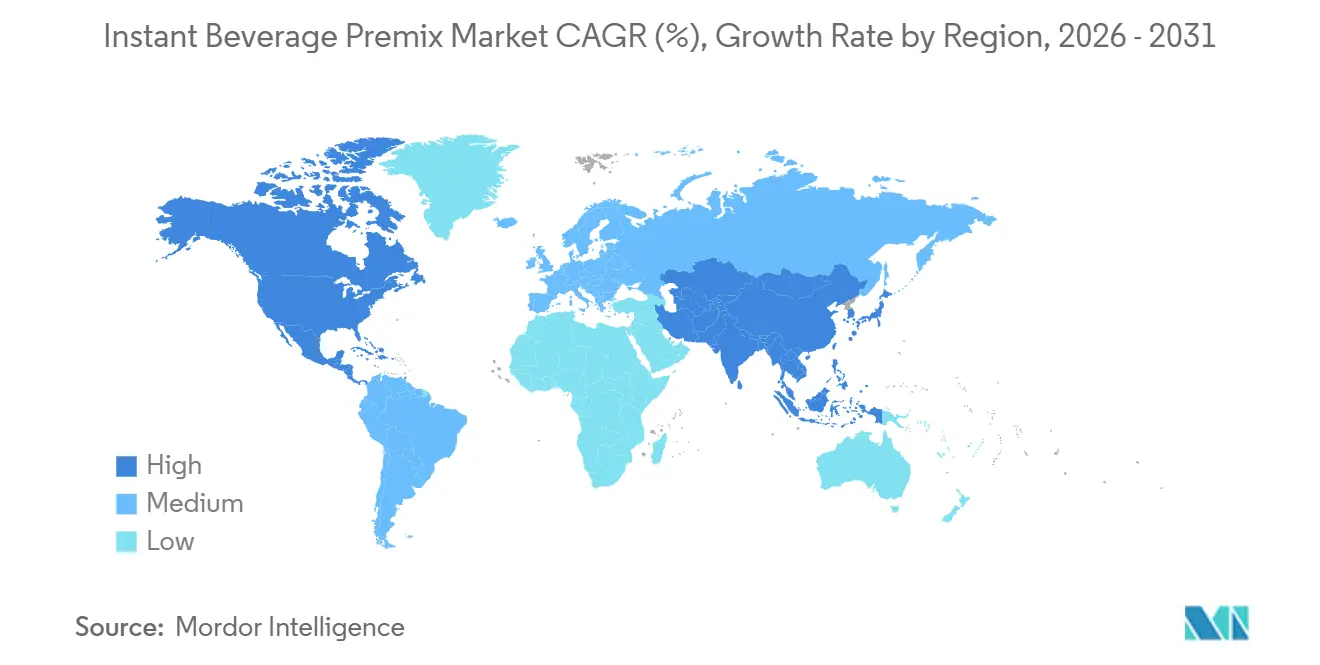
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
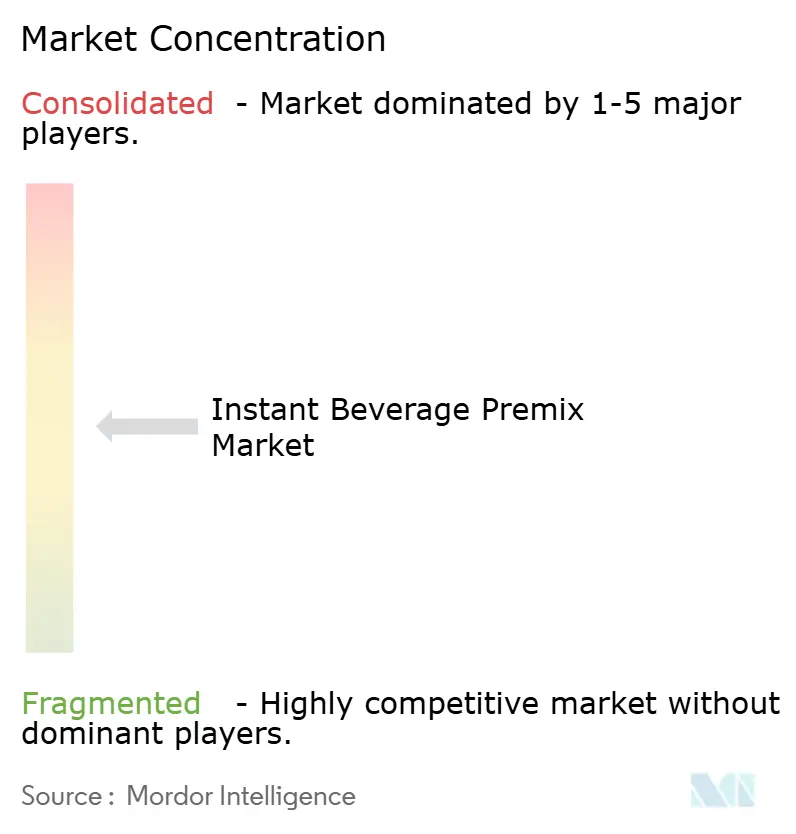
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインスタント飲料プレミックス市場分析
インスタント飲料プレミックス市場規模は、2025年の920.5 ビリオン 米ドルから2026年には931.1 ビリオン 米ドルに増加し、2031年までに1,253.7 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.13%で成長します。インスタント飲料プレミックス市場は、飲料の準備に充てられる時間を減少させ、常温保存可能でポーションコントロールされた形態を好む都市型ライフスタイルによって支えられています。世界保健機関は、世界人口の大多数が都市部に居住していると報告しており、これは家庭、職場、移動中における日常的な消費に適した製品へのより広範なシフトを支持しています。インド、東南アジア、サハラ以南のアフリカでは、第一世代の都市消費者が、統的な調理方法から段階的に移行するのではなく、プレミックスを定期的な飲料の選択肢として採用するケースが増えています。インスタント飲料プレミックス市場は、日常的な消費機会全体にわたって成長の余地があり、メーカーは機能性処方、フレーバー開発、小売および業務用チャネルに適した形態を通じて競争しています。製品品質、明確なラベル表示、信頼性の高い流通は、レディ・トゥ・ドリンク製品やプライベートブランド商品が消費者に対して代替品を提供し続けているため、引き続き重要な要素となっています。
レポートの主要ポイント
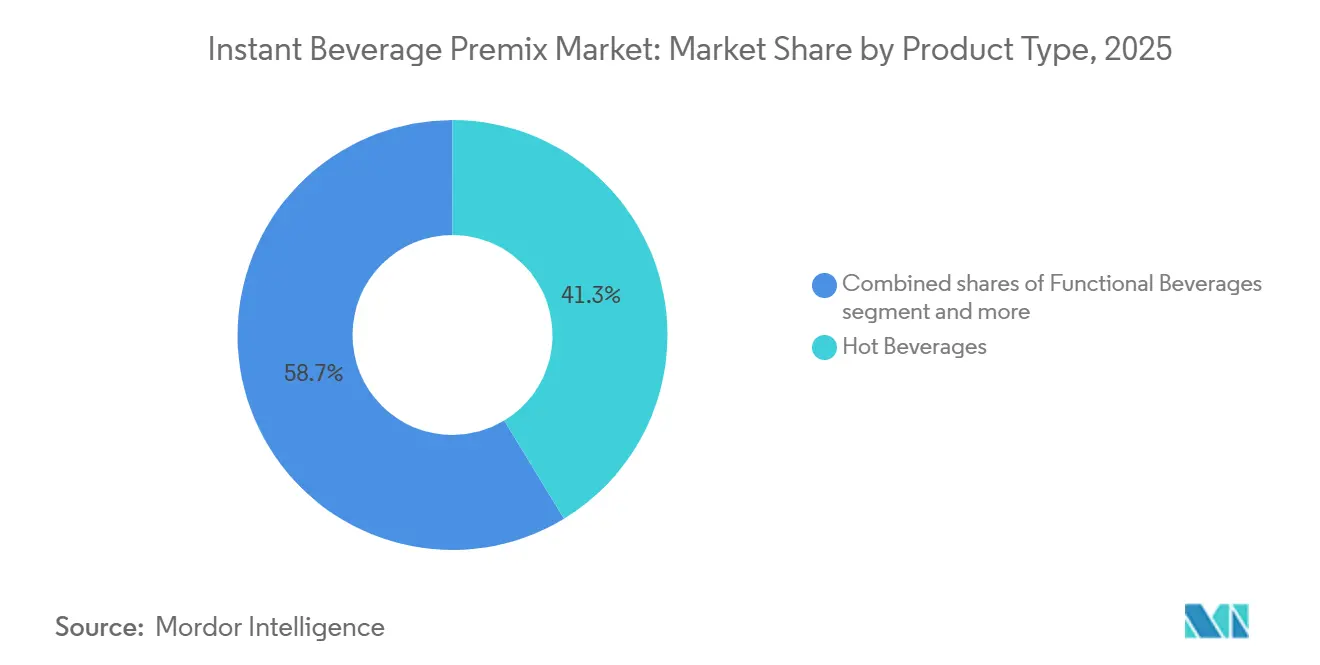
- 製品タイプ別では、ホット飲料が2025年のインスタント飲料プレミックス市場シェアの41.32%を占めてトップとなり、機能性飲料は2031年にかけて最も高い予測CAGRである7.23%を記録した。
- カテゴリー別では、プレーン製品が2025年のインスタント飲料プレミックス市場シェアの62.56%を占め、フレーバー製品は2031年にかけて最も高い予測CAGRである7.89%を記録した。
- 形態別では、粉末が2025年のインスタント飲料プレミックス市場規模の86.54%を占め、液体プレミックスは2031年にかけて6.77%のCAGRで拡大すると予測されている。
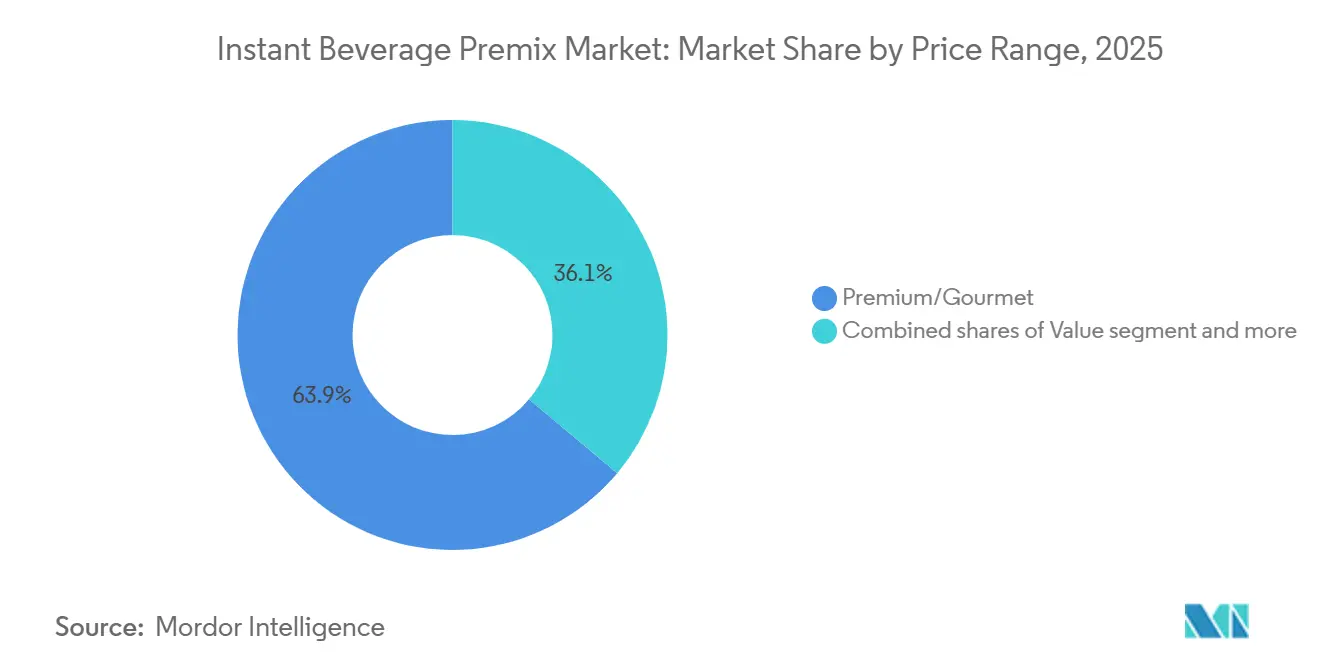
- 価格帯別では、バリュー製品が2025年に36.11%の売上シェアを占め、プレミアム・グルメ製品は2031年にかけて最も高い予測CAGRである8.21%を記録した。
- 流通チャネル別では、オフトレードチャネルが2025年に65.48%の売上シェアを占め、オントレードチャネルは2031年にかけて最も高い予測CAGRである6.78%を記録した。
- 地域別では、アジア太平洋が2025年に41.22%の売上シェアを占め、北米は2031年にかけて最も高い予測CAGRである6.72%を記録した。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利便性の高いすぐに調理できる飲料への需要の高まり | +1.4% | 世界全体、特にアジア太平洋およびサハラ以南のアフリカで高い強度 | 短期(2年以内) |
| シングルサーブおよびポーションコントロール形式の採用拡大 | +0.8% | 北米、欧州、アジア太平洋のコア市場 | 中期(2〜4年) |
| 自動販売機および自動飲料ディスペンサーの拡大 | +0.7% | アジア太平洋のコア市場(インドおよび東南アジアを含む)および北米 | 中期(2〜4年) |
| プレミアムおよびスペシャルティ飲料フレーバーへの需要の高まり | +0.6% | 北米および欧州 | 長期(4年以上) |
| 機能性・強化飲料プレミックスへの需要の増加 | +1.0% | 世界全体、北米および欧州での早期牽引力あり | 中期(2〜4年) |
| 砂糖不使用・低カロリー・クリーンラベル処方における製品革新 | +0.5% | 北米および欧州連合、アジア太平洋への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
利便性の高いすぐに調理できる飲料への需要の高まり
インスタント飲料プレミックス市場において、利便性は、仕事、旅行、家庭のルーティンに合った飲料オプションを必要とする消費者にとって、実用的な購買検討事項となっています。国際コーヒー機関は、2024年8月のインスタントコーヒーの世界輸出量が13.3%増加し122万袋に達したと報告しており、広く利用されているレディ・トゥ・プリペア形態への継続的な需要を示しています [1]。インスタント飲料プレミックス市場は、消費者がプレミックスの1杯あたりのコストを抽出型の代替品と比較し、その形態を手頃と感じる場合に恩恵を受けます。サシェや再封可能なポーチは、消費者が本格的な抽出設備を利用できない場合にも準備を容易にします。溶解性の向上により冷水での使用が可能となり、屋外、旅行、業務用の場面での消費が拡大しています。これらの特徴は、消費者がプレミックスを選択できる機会を広げ、家庭内での使用を増やすだけにとどまりません。
機能性・強化飲料プレミックスへの需要の増加
インスタント飲料プレミックス市場において、機能性処方はプレミックスの役割を朝のホットドリンクのルーティンを超えて拡大しています。プロテインおよびミールリプレースメント製品、免疫ブレンド、エナジーミックス、睡眠・リラクゼーションブレンドは、異なる日常の消費機会を対象としています。この製品活動は、ラベルを確認し、自身のウェルネス志向に合った処方に対してより多くの費用を支払う意欲のある消費者と結びついています。米国食品医薬品局は2024年後半に任意の健康強調表示に関する更新された定義を最終決定し、その規則は2025年4月28日に発効しました [2]。更新されたフレームワークは、適格なメーカーに対して米国における製品ラベル表示のより明確な根拠を提供します。また、適合した処方を維持し、成分を明確に伝えることができるブランドの価値をより高めるものとなっています。
自動販売機および自動飲料ディスペンサーの拡大
自動販売機は、インスタント飲料プレミックス市場に対して、一日を通じて繰り返し消費が行われる職場、キャンパス、病院へのアクセスを提供します。このチャネルは、消費者が小売棚から製品を選ぶことなく、使用場所でブランド飲料を提供することができます。インドでは、正規の職場および業務用飲料サービスの拡大が、自動化された機器で安定して機能するプレミックス形態への需要をえています。キャッシュレス決済、機器テレメトリー、補充計画などのデジタル機能は、オペレーターがサービスをより効率的に管理するのに役立ちます。メーカーにとって、専用の自動販売機向け製品は、信頼性の高い溶解性と特定のディスペンシングシステムとの互換性を必要とします。これらの要件により、確立されたチャネル関係は、標準的な小売流通単独よりも価値が高くなる場合があります。
シングルサーブおよびポーションコントロール形式の採用拡大
インスタント飲料プレミックス市場において、シングルサーブ形式は同一の製品フォーマットで利便性、廃棄物削減、投与量の一貫性に対応する。インスタント飲料プレミックス市場はサシェを活用することで、価格帯間の直接的な競合を生じさせることなく、同一ブランドのプレミアム版と大衆向け版を提供できる。消費者は計量済みの1杯分を受け取り、業務用施設はポーションコントロールを活用して衛生管理と一貫した調理をサポートできる。航空会社、病院、ホテルも在庫管理とサービス手順を簡素化するフォーマットを重視している。再封可能・個別包装形式は、家庭外で飲料を調理する消費者の携帯性を向上させる。これにより、ポーションコントロールは業務用調達においても個人消費者の嗜好においても重要性を持つ。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖含有量と人工添加物に関する消費者の懸念の高まり | -0.6% | 北米および欧州、アジア太平洋での関連性も拡大 | 短期(2年以内) |
| レディ・トゥ・ドリンク飲料との競合 | -0.8% | 北米および欧州、中東・アフリカへの波及あり | 中期(2〜4年) |
| 新鮮に調理された飲料および伝統的な飲料との競合 | -0.4% | アジア太平洋のコア市場および南米 | 長期(4年以上) |
| 成分・栄養表示に関する規制要件の強化 | -0.3% | 欧州連合、北米、インド、ブラジル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
砂糖含有量と人工添加物に関する消費者の懸念の高まり
砂糖と添加物に関する懸念は、バリュー、メインストリーム、プレミアムの各製品開発に影響を与えている。消費者の反応は地域によって異なり、北米と西欧では一部の人工甘味料に対してより積極的な回避傾向が見られる一方、いくつかの新興市場ではその傾向が弱い。米国食品医薬品局は2025年1月に、最終決定された場合に購買時点での特定の栄養情報をより見やすくするパッケージ前面の栄養情報ボックスを提案した。メーカーは、複雑なフレーバープロファイルで甘味料を削減する際に、処方変更とラベル表示の作業を同時に管理する必要が生る場合がある。明確な成分コミュニケーションは、フレーバー訴求のみに頼ることなく製品を説明するブランドの助けとなる。実質的なクリーンラベルの変更を行うブランドは、軽微な処方調整にとどまるブランドよりもプレミアムポジショニングの強固な基盤を持つ可能性がある。
レディ・トゥ・ドリンク飲料との競合
レディ・トゥ・ドリンク飲料は調理工程を省くため、プレミックスと直接競合する。レディ・トゥ・ドリンク製品は、冷蔵流通と近代的な小売が確立された先進都市市場において魅力的となりうる。プレミックス粉末は、保存・輸送が容易なため、コールドチェーンのカバレッジが不完全な地域において優位性を保つ。競合する形式はそれぞれ異なる消費機会にも対応しており、サシェは職場やホテルの客室で調理できる一方、レディ・トゥ・ドリンク製品は購入時の状態で消費される。機能性・フレーバー系レディ・トゥ・ドリンクの発売は、ライトユーザーのプレミックスへの試用を減少させる可能性がある。粉末形式は、1杯あたりのパッケージ要件の低さと個人の好みに合わせた飲料調理の柔軟性を通じて差別化を図ることができる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
機能性飲料が従来カテゴリーを上回る成長ホット飲料は2025年のセクター売上の41.32%を占め、インスタントコーヒー、インスタントティー、麦芽飲料の確立された使用に支えられている。このセグメントは、家庭・自動販売機・フードサービスの場での幅広い使用から恩恵を受けており、消費者とオペレーターは馴染みのある結果、適度な調理時間、簡単な保管、そして確立されたルーティンを変えることなく繰り返し使用できる形式を重視しており、これが新しい製品コンセプトがより多くの商業的注目を集める中でも、従来のホット製品が安定した基盤を提供し続ける理由を説明している。冷たい形式への需要は温帯市場での季節性と、温暖な気候でのコールドコーヒーの人気の高まりによって影響を受ける。機能性飲料は、プロテイン、ミールリプレースメント、免疫、エナジーミックスに牽引され、2031年にかけて7.23%のCAGRで成長すると予測されている。
機能性カテゴリーは、従来のコーヒーやお茶の消費とは異なる消費機会を生み出す。これらの製品をスポーツ栄養や専門健康小売に展開するブランドは、より高い単価を追求でき、大衆食料品よりもプライベートブランドの圧力が少ない。これは購買決定が製品の目的、成分プロファイル、そして消費者が処方を選択する前に代替品をより詳しく比較する意欲に依存する場合があり、単に最も低い棚価格を選ぶだけではないためである。この投資は、確立されたホット飲料製品が処方と品質の改善においてまだ余地があることを示しており、カテゴリーに幅広い日常的な訴求力を与えるインスタント調理形式から離れることなく消費者体験を向上させる能力を含む。この分野での製品開発により、メーカーは馴染みのあるコーヒー形式を変化する味と利便性への期待と結びつけることができる。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
プレーン主導の基盤においてフレーバーバリアントが存在感を高めるプレーン製品は、無香料のコーヒー、紅茶、麦芽製品が多くの消費者にとって日常の定番品であり続けているため、2025年のセクター収益の62.56%を占めました。このセグメントは、認識可能な味のプロファイルと手頃な価格を好むルーティンによって支えられており、特に消費者が同じ製品を頻繁に購入し、慣れ親しんだ調理方法、既知のサービングサイズ、予測可能な家計予算での使用を期待する場合に、フレーバー製品が関心を集める場合でも、確立されたプレーン製品は定期的な使用において有利な位置にあります。その規模はまた、オフトレード小売業者を通じて販売されるプライベートブランド製品の自然なターゲットとなっています。小売業者ブランドは、製品の差異が限られており、コストが主要な購買要因となるプレーン形態において直接競争することができ、確立されたメーカーは、買い物客が小売棚またはオンラインリスティングで類似の形態を比較する際に、品質、入手可能性、認識可能なブランド価値を維持することが求められます。
フレーバー製品は2031年までにCAGR 7.89%で成長すると予測されています。その成長は、差別化された家庭での消費機会を提供するカフェ風の選択肢や菓子関連の製品コンセプトと関連しています。フレーバー開発は、以前はカフェメニューと関連していたプロファイルをパッケージ形態に取り込み、メーカーがプレミックスを便利にする基本的な調理習慣を消費者に変えさせることなく、より多くのバリエーションを提供できるようにしています。また、小売業者やオンラインチャネルが製品を標準的なコーヒーや紅茶のサシェとは異なるものとして提示するより明確な方法を提供しています。ブラウンシュガーラテミックス、抹茶サシェ、マサラチャイブレンドは、フレーバー製品の訴求力をアーリーアダプターを超えて拡大することができます。Tata Consumer Productsは、夏季およびカフェスタイルのプレミックス機会への注力を反映し、FY2025-26にタタ・ティー・ゴールド・アイスティーおよびテトレー・マッチャ・ラテを発売しました。この機会は、より高い価格を支持するために、プレーン製品とは十分に異なる官能体験を維持することにかかっています。
形態別:
粉末が主導的地位を固める一方、液体形式がニッチを開拓インスタント飲料プレミックス市場において、粉末は2025年の市場規模の86.54%を占め、そのコスト効率、常温保管、長い賞味期限、ディスペンシングインフラとの適合性を反映している。粉末はコールドチェーンを必要とせず、これは物流能力が多様な市場において引き続き重要であり、メーカー、小売業者、業務用施設、消費者が冷蔵代替品に必要な追加の保管条件なしに製品を取り扱えるため、長い流通ルートや機器・小売インフラが大きく異なる場所でも実用的な形式であり続けている。スプレードライ、凝集、フリーズドライへの既存の投資は、形式の製造基盤を支えており、メーカーに確実に溶解し、長いサプライチェーンを経由し、消費者またはオペレーターが最終飲料を調理するまで安定した状態を保つ製品のための確立された生産方法を提供している。これらの生産能力はまた、液体代替品がコストのみで粉末に取って代わることを困難にしている。
液体プレミックスは、より小さな基盤から2031年にかけて6.77%のCAGRで拡大すると予測されている。現在の使用はプレミアムフードサービス、ホテルのアメニティ、一貫性がより高いコストを正当化できる多忙な業務用施設に集中している。液体形式はコールドコーヒーおよびフードサービスの用途で調理の複雑さを軽減できる。特に複数の店舗とサービス時間帯にわたって同様の飲料を提供する必要があるオペレーターにとって有用であるが、この形式は馴染みのある粉末製品と比較した場合に、より高い物流要件を正当化するために一貫性またはスピードにおける明確な利点を示す必要がある。これらは、スタッフのシフトとサービス場所にわたって信頼性の高い結果が必要なオペレーターに関連しており、調製済みの濃縮液は計量と繰り返しの取り扱いを必要とするステップを簡素化できるが、オペレーターが液体形式に関連する保管・配送条件管理できることが前提となる。
価格帯別:
プレミアム成長が支配的なバリュー基盤と共存インスタント飲料プレミックス市場において、バリュー製品は2025年に36.11%の収益シェアを占め、スーパーマーケット、コンビニエンスストア、職場の自動販売機を通じて販売されるマスマーケット向けのコーヒーおよび紅茶プレミックスによって支えられています。このセグメントは、価格が重要な購買要因であり続ける新興市場における大量需要に対応しており、消費者に家庭、職場、コンビニエンスストアでの繰り返し購入のための容易に入手可能な選択肢を提供しています。これは、カテゴリーのこの広くアクセス可能な部分で競争する際に、ブランドが同時に手頃な価格と信頼性の高い品質を守る必要があることを意味します。ミッドレンジ製品は、グルメ価格を選ばずにプライートブランド品質からのステップアップを求める消費者のギャップを埋め、価格意識と、より強い味の手がかり、馴染みのあるブランド、またはより幅広いフレーバーの選択肢への好みの両方を反映した購買決定を持つ消費者にサービスを提供するメーカーの方法を提供します。
プレミアムおよびグルメ製品は2031年までにCAGR 8.21%で成長すると予測されています。成長は、家庭でカフェスタイルの飲料を求める都市消費者と、手頃な価格のシングルサーブパックを使用してプレミアムバリアントを試す中間所得消費者から生まれています。この組み合わせにより、インスタント飲料プレミックス市場はバリューベースとプレミアム成長経路を併せ持つことになります。これらの追加は、メーカーが手頃な価格帯を離れることなく、より広いプレミアム参加を求める方法を示しており、馴染みのある形態とフレーバーを使用して、カフェスタイルの製品に興味があるかもしれないが、日常のプレミックスのコストと利便性に対して購入を比較する消費者にとってトライアルをより容易にし、バリュー主導とグルメの選択肢の間の橋渡しを作り出しています。プレミアム製品は、消費者が家庭での結果をカフェに期待する品質と比較するため、説得力のある味の体験を提供しなければならず、リピート購入は、製品が形態によって約束された利便性を提供しながら、標準的な低価格のインスタント飲料とは異なる感覚を維持するかどうかにかかっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オントレードの成長が構造的なチャネルシフトを示すインスタント飲料プレミックス市場において、オフトレードチャネルは2025年に65.48%の収益シェアを占め、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、食料品店、オンライン小売が主導しています。これらのチャネルは、消費者が日常的な家庭用途のために馴染みのある製品を購入できるようにするとともに、メーカーに確立されたアイテムの広い棚アクセスを提供し、製品サイズ、価格、プロモーション、パック形態を、計画的な食料品の買い物や小規模なコンビニエンス購入を含む頻繁な購買パターンに合わせることができる環境を提供するため、重要です。オンライン小売は主要都市圏外の消費者へのアクセスを拡大し、サブスクリプション関係を支援することができます。これは特に、より多くの製品発見と繰り返しのトライアルを必要とする機能性およびプレミアム形態に関連しており、オンラインページが製品の詳細を提供し、消費者が物理的な棚の限られたスペースと即時の選択環境だけに依存することなく、好みのアイテムに戻ることができるためです。
オントレードチャネルは2031年までにCAGR 6.78%で拡大すると予測されており、職場の自動販売機、フードサービスオペレーター、ホテル、レストランが主導しています。このチャネルは、職場への再入居と施設における自動ディスペンシングのより広い使用から恩恵を受けています。オントレード製品は、様々な水温と業務用ディスペンサーシステムで安定して機能しなければなりません。オペレーターは繁忙なサービス時間中に予測可能な結果に依存しており、家庭用製品に使用される調理方法に依存することができないため、技術的な適合性、バルクパッケージング、機器の互換性、継続的なサービスサポートが、サプライヤーが業務用顧客を維持する能力の中心となります。メーカーはまた、フードサービスおよび職場の顧客が、消費者向けのパックデザインけを判断するのではなく、積み込みの容易さ、サービングの一貫性、在庫管理、機器との適合性を購買決定の一部として評価するため、小売サシェとは異なるバルクパックまたはキャニスター形態を必要とします。
地域分析
アジア太平洋は2025年のセクター収益の41.22%を占め、中国、インド、東南アジアにおける紅茶とコーヒーの消費文化によって支えられています。中国は、タオバオやJD.comを含むeコマースを通じて幅広いプレミックス製品を入手可能であり、国内の製造およびフレーバリング能力を有しています。これらの能力により、地元ブランドは製品を迅速に導入・流通させることができます。インドはアジア太平洋内で最も急成長している主要国内市場であり、組織化された小売の拡大と職場飲料サービスの正規化によって支えられています。食品加工と輸出能力を支援する政府の措置もメーカーにとって有利な環境を提供しており、これらは小売、職場、都市消費の変化と並んで、ブランドが馴染みのあるホット飲料ミックスと新しい機能性、フレーバー、コールド飲料形態の両方を地域全体に流通させやすくしています。ベトナム、インドネシア、タイ、韓国は、若い都市人口、カフェ文化、拡大する近代的小売を通じて地域需要に貢献しています。
北米は2031年までにCAGR 6.72%で成長すると予測されており、インスタント飲料プレミックス市場において最も急成長している地域となっています。米国は2025年に201.0 ビリオン 米ドルの市場価値を記録しました。地域需要は、機能性製品、オーガニックおよびサステナブルな製品への消費者の関心、発達したeコマースチャネルによって支えられています。カナダとメキシコも地域需要に貢献しており、メキシコは都市化と小売拡大が続く中で米国スタイルのプレミックス消費との強い一致を示しています。米国食品医薬品局の健康強調表示規則および提案されているパッケージ前面栄養情報ボックスは、適格な製品に対してより明確な健康コミュニケーションを支援しながら、コンプライアンス上の責任を生み出しています。規制環境は、成分と栄養情報を明確に説明できるブランドを優遇しています。なぜなら、機能性、オーガニック、サステナブル、革新的なフレーバープロファイルへの消費者の関心は、メーカーがそれらの製品提案を明確なラベルと安定した処方慣行で支援できる場合に、リピート需要に転換する可能性が高いからです。
欧州は2025年に顕著なシェアを占め、高い品質への期待、プライベートブランドとの競争、食品情報規則によって形成されています。ドイツは地域内で国別シェアをリードしており、英国はより急成長している国別市場の一つです。2026年5月8日に公表された欧州委員会施行規則(EU)2026/1011は、欧州連合内で販売される食品添加物プレミックスの技術的なラベル要件を修正しました[3]。南米はブラジルを最大市場、コロンビアを最も急成長している市場として支えられています。中東・アフリカ市場は2031年までに62.0 ビリオン 米ドルを超えると予測されており、サウジアラビアが最大の国別市場、南アフリカが最も急成長しています。カルダモンコーヒー、サフランインフューズドミルクプレミックス、機能性ハーブブレンド、カプチーノサシェは、湾岸市場におけるフレーバー嗜好の幅広さを反映しています。
競争環境
インスタント飲料プレミックス市場は、多国籍ブランドと地域専門業者およびプライベートブランドサプライヤーが共存する、適度に分散した構造を持っています。Nestlé、Unilever、JDE Peet's、Tata Consumer Products、PepsiCo、Coca-Cola、Ajinomotoは強いブランド認知度と流通リーチを持っています。地域企業と小売業者ブランドは、特にバリュー層において価格圧力を生み出し続けており、消費者が類似のプレーン製品をより容易に比較できるこの層では、サプライヤーが信頼性の高い入手可能性、調達規律、一貫した品質を維持する能力が、大規模なブランド認知度と同様に重要となる場合があります。競争はフレーバー開発、機能性成分、自動販売機、フードサービス、デジタルチャネルへのアクセスを中心に展開しています。大企業は、小規模な参加者が対応困難と感じる可能性のある研究、パッケージング、製造、流通システムに投資することができます。同時に、地元企業は地域のフレーバー嗜好と価格帯に迅速に対応することができます。
JDE Peet'sは2025年にユトレヒトのイノベーションラボラトリーを変革し、次世代コーヒー開発を支援するためにマイナス40℃の冷凍庫を含む高度なフリーズドライシステムを設置しました。Tata Consumer ProductsはFY2025-26にアイスティー、マッチャラテ、コールドコーヒー、フレーバーオールインワンプレミックスを追加し、自動販売機およびホレカ活動を拡大しました。Keurig Dr Pepperは20カ国でリキッドエスプレッソコンセントレートを展開しており、大手企業がコールドコーヒー用途向けの形態を創出している方法を示しています。これらの動きは、企業が製品アーキテクチャとチャネルリーチを使用して競争している方法を示しています。機能性およびプレミアムカテゴリーは、より高い成分とブランド要件を持っており、プライベートブランドによる容易な複製を制限する可能性があります。バリュー製品は、規模、調達、価格に基づく競争にさらされたままです。
ダイレクト・トゥ・コンシューマーのサブスクリプションは、一部の機能性プレミックスに関連しており、小売棚へのアクセスに完全に依存することなく、繰り返しの関係を構築することができます。プロテイン、免疫、睡眠志向の製品は、消費者が好みの製品を再注文する可能性のある形態に適しています。米国食品医薬品局は2026年8月10日に、GRASフレームワークの下で食品に使用される物質の監督を強化するための規則を提案しました。この提案は、新しい機能性処方のコンプライアンス作業を増加させる可能性があります。規制リソースを持つ企業は、小規模な参入者よりも進化する要件を管理する能力が高い場合があります。したがって、競争構造は多国籍規模と、地域のフレーバー理解、焦点を絞った機能性提案、応答性の高い流通が、広範なグローバルポートフォリオでは十分に対応されていないニーズを小規模参加者が満たすのに役立つ地域および専門ブランドのための継続的な余地を組み合わせています。
インスタント飲料プレミックス産業のリーダー企業
-
Nestlé S.A.
-
Mondelēz International, Inc
-
Unilever PLC
-
Starbucks Corporation
-
The Kraft Heinz Company
- 注:主要企業の掲載順は順位を示すものではありません。
インスタント飲料プレミックス市場 このレポートでカバーされる企業
- Nestlé S.A.
- Mondelēz International, Inc.
- Unilever
- Starbucks Coffee Company
- The Kraft Heinz Company
- The Coca-Cola Company
- PepsiCo, Inc.
- Tata Consumer Products
- Ajinomoto Co., Inc.
- JDE Peet’s (Jacobs Douwe Egberts)
- Suntory Beverage & Food Ltd.
- Monster Beverage Corp.
- CCL Products (India) Ltd.
- Strauss Group Ltd.
- Massimo Zanetti Beverage Group
- GlaxoSmithKline – Horlicks (HUL)
- Abbott Laboratories
- Herbalife Nutrition Ltd.
- Danone S.A.
- Amway Corp.
- Kerry Group plc
最近の産業開発事情 インスタント飲料プレミックス市場
- 2026年9月:Impulse Coffeesは、本物のフィリピン産ウベとL-テアニン、ビートルートエキス、サフラン、ココナッツベースの非乳製品クリーマーを組み合わせた、集中力向上を目的としたレディ・トゥ・プリペアの飲料プレミックス「ウベ・ラテ・フォー・フォーカス」を発売しました。この製品は人工着色料や人工香料を使用せずに処方されており、独特のフレーバーと特定のウェルネス属性を組み合わせた機能性飲料への高まる需要を背景にポジショニングされています。
- 2025年6月:V8エナジーチームは、V8エナジードリンクミックスの発売により、アイコニックな野菜ベース飲料に新鮮なひねりを加えました。このドリンクミックスパウダーは、新しい便利な持ち運び形態で安定したエネルギーブーストを提供しました。外出先での便利なオプションとして、V8エナジードリンクミックスは、紅茶と緑茶由来の80mgの天然カフェインを含む、なめらかでフルーティーなプロファイルを提供しました。V8エナジードリンクミックスは、ポメグラネートブルーベリー、ピーチマンゴー、ストロベリーレモネードの3つのフレーバーで提供されました。
- 2025年5月:RTD紅茶ブランドのKayteaは、英国市場に「次世代ハイドレーション」をもたらすことを目指し、新しいインスタントアイスティーパウダー製品のラインナップを発売しました。パウダーはピーチ&マンゴー、レモン、クラシックミルクティーの3つのフレーバーで提供されました。簡単な調理のために設計されたこの事前ブレンドパウダーは、お湯に混ぜて氷を加えるか、冷水とブレンダーで混ぜるだけで使用できました。
- 2025年5月:インドの主要飲料ブランドの一つであり、CCL Products (India) Limitedの子会社であるContinental Coffeeは、成長するポートフォリオへの爽やかな新たな追加として、コンチネンタル・ディス・レモン・アイスティー・プレミックスをインド全土で発売しました。レモン・アイスティー・プレミックスは、個人および家族の消費の両方に対応する400gポーチと140gスティックパック(10g×14本)の2つの便利な形態で提供されました。
グローバルインスタント飲料プレミックス市場レポートの範囲
インスタント飲料プレミックスとは、水またはその他の液体と素早混合してすぐに提供できる飲料を調製する粉末または液体の処方を指します。インスタント飲料プレミックス市場は、製品タイプ(ホット飲料、コールド飲料、機能性飲料)、カテゴリー(プレーンおよびフレーバー)、形態(粉末および液体)、価格帯(バリュー、ミッドレンジ、プレミアム/グルメ)、流通チャネル(オントレードおよびオフトレード)、地域(北米、欧州、アジア太平洋、その他)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ホット飲料 | インスタントコーヒー |
| インスタントティー | |
| ホットチョコレート/ココアミックス | |
| 麦芽飲料 | |
| ミルクティーミックス | |
| コールド飲料 | アイスティーミックス |
| レモネードミックス | |
| フルーツフレーバードリンクミックス | |
| スポーツ・電解質ドリンクミックス | |
| その他 | |
| 機能性飲料 | プロテイン/食事代替ミックス |
| 免疫ブースター | |
| エナジードリンクミックス | |
| 睡眠・リラクゼーションミックス | |
| その他 |
| プレーン |
| フレーバー |
| 粉末 |
| 液体 |
| バリュー |
| ミドルレンジ |
| プレミアム/グルメ |
| オントレード | |
| オフトレード | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア/食料品店 | |
| オンライン小売業者 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| タイ | |
| アジア太平洋その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 |
| 製品タイプ別 | ホット飲料 | インスタントコーヒー |
| インスタントティー | ||
| ホットチョコレート/ココアミックス | ||
| 麦芽飲料 | ||
| ミルクティーミックス | ||
| コールド飲料 | アイスティーミックス | |
| レモネードミックス | ||
| フルーツフレーバードリンクミックス | ||
| スポーツ・電解質ドリンクミックス | ||
| その他 | ||
| 機能性飲料 | プロテイン/食事代替ミックス | |
| 免疫ブースター | ||
| エナジードリンクミックス | ||
| 睡眠・リラクゼーションミックス | ||
| その他 | ||
| カテゴリー別 | プレーン | |
| フレーバー | ||
| 形態別 | 粉末 | |
| 液体 | ||
| 価格帯別 | バリュー | |
| ミドルレンジ | ||
| プレミアム/グルメ | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア/食料品店 | ||
| オンライン小売業者 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| タイ | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
レポートで回答される主要な質問
2031年のインスタント飲料プレミックス市場の予測規模は?
このセクターは2031年までに1,253.7 ビリオン 米ドルに達し、2026年から6.13%のCAGRで成長すると予測されている。
インスタント飲料プレミックスで最も成長の速い製品タイプは何か?
機能性飲料は、プロテイン、免疫、エナジー、ミールリプレースメントの用途に支えられ、2031年にかけて7.23%のCAGRで成長すると予測されている。
粉末形式が主要な形態であり続ける理由は何か?
粉末は2025年に86.54%のシェアを占めており、常温保管、長い賞味期限、低い物流複雑性、自動販売機との互換性をサポートするためである。
プレミアム・グルメプレミックスの需要を牽引しているものは何か?
プレミアム・グルメ製品は、消費者がカフェスタイルの体験と手頃なシングルサーブの試用を求める中で、8.21%のCAGRで成長すると予測されている。