
Tamaño y Participación del Mercado de Monitores Industriales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
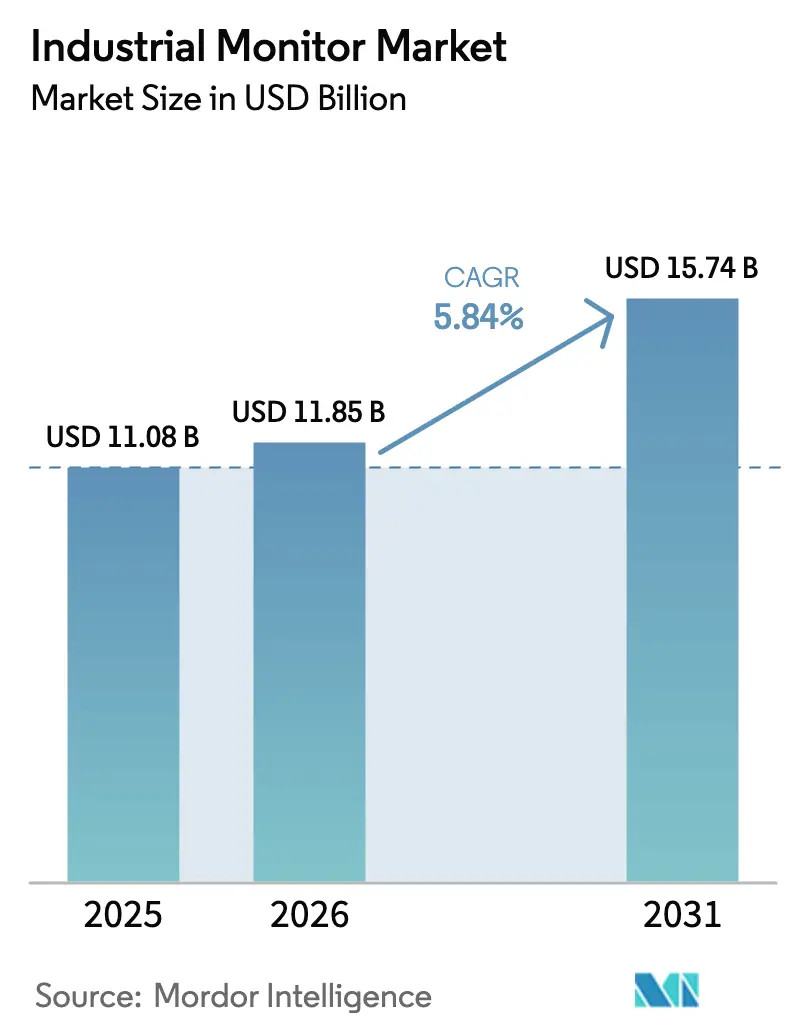
| Tamaño del Mercado (2026) | 11.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.74 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.84 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia Pacífico |
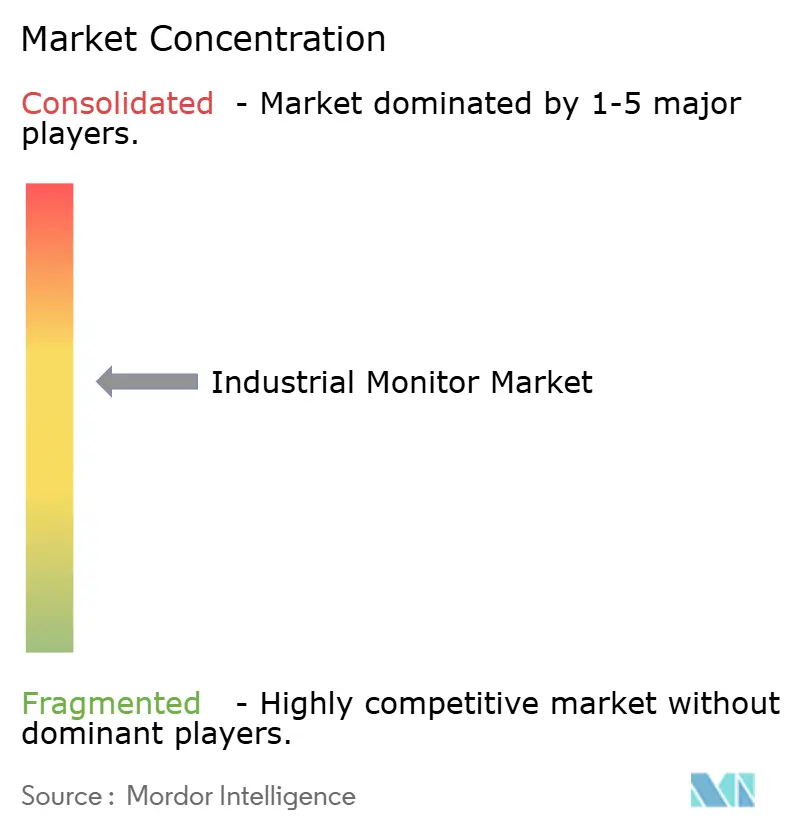
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitores Industriales por Mordor Intelligence
El tamaño del Mercado de Monitores Industriales es de 11,08 mil millones de USD en 2025, 11,85 mil millones de USD en 2026, y alcanzará los 15,74 mil millones de USD en 2031, creciendo a una CAGR del 5,84% entre 2026 y 2031. La expansión sigue el ritmo de la retirada de las pantallas de tubo de rayos catódicos y de lámpara fluorescente de cátodo frío en favor de paneles de cristal líquido con transistor de película delgada y de diodo orgánico emisor de luz que cumplen con la conformidad IEC 61010 y ATEX Grupo II para emplazamientos peligrosos. Las actualizaciones se están acelerando gracias a las modernizaciones de fábricas inteligentes que integran interfaces hombre-máquina en máquinas maduras, por estaciones de visión con inteligencia artificial en el borde que requieren visualización local de baja latencia, y por las más estrictas regulaciones de seguridad de la OSHA y la UE que exigen pantallas de alto brillo capaces de soportar vibraciones y ruido electromagnético. El desplazamiento de las preferencias de tamaño de pantalla hacia formatos grandes para el control estadístico de procesos, el aumento de pedidos de salas blancas de semiconductores para módulos de marco abierto, y la adopción temprana de paneles de diodo orgánico emisor de luz autoemisivos en petróleo y gas impulsan el valor incremental. Los proveedores con equipos de vidrio, retroiluminación y firmware integrados verticalmente están amortiguando los impactos en la cadena de suministro y distribuyendo los costes de certificación de ciberseguridad entre múltiples líneas de productos, ampliando la brecha con los competidores orientados al precio.
Conclusiones Clave del Informe
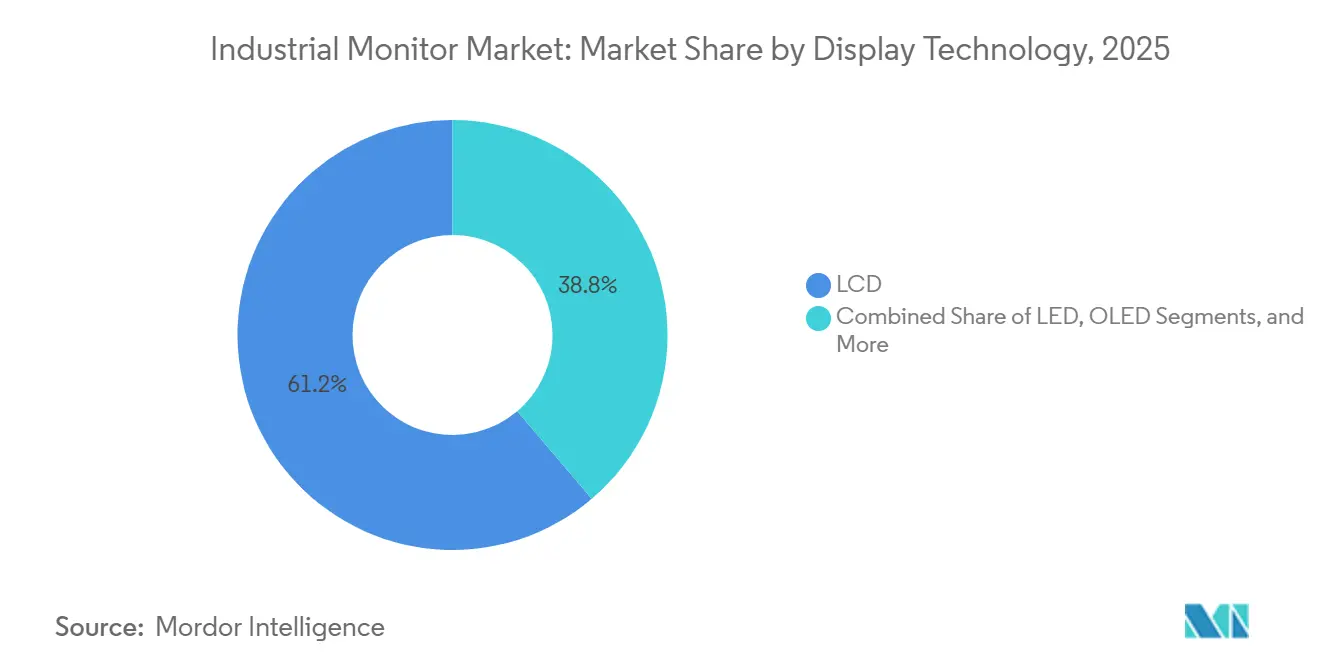
- Por tecnología de pantalla, las pantallas de cristal líquido lideraron con una participación de ingresos del 61,21% en 2025, mientras que se prevé que los paneles de diodo orgánico emisor de luz se expandan a una CAGR del 21,53% hasta 2031.
- Por tamaño de pantalla, el segmento de 12-23 pulgadas representó el 39,56% de la participación del mercado de monitores industriales en 2025, y las pantallas de más de 32 pulgadas avanzan a una CAGR del 20,66% hasta 2031.
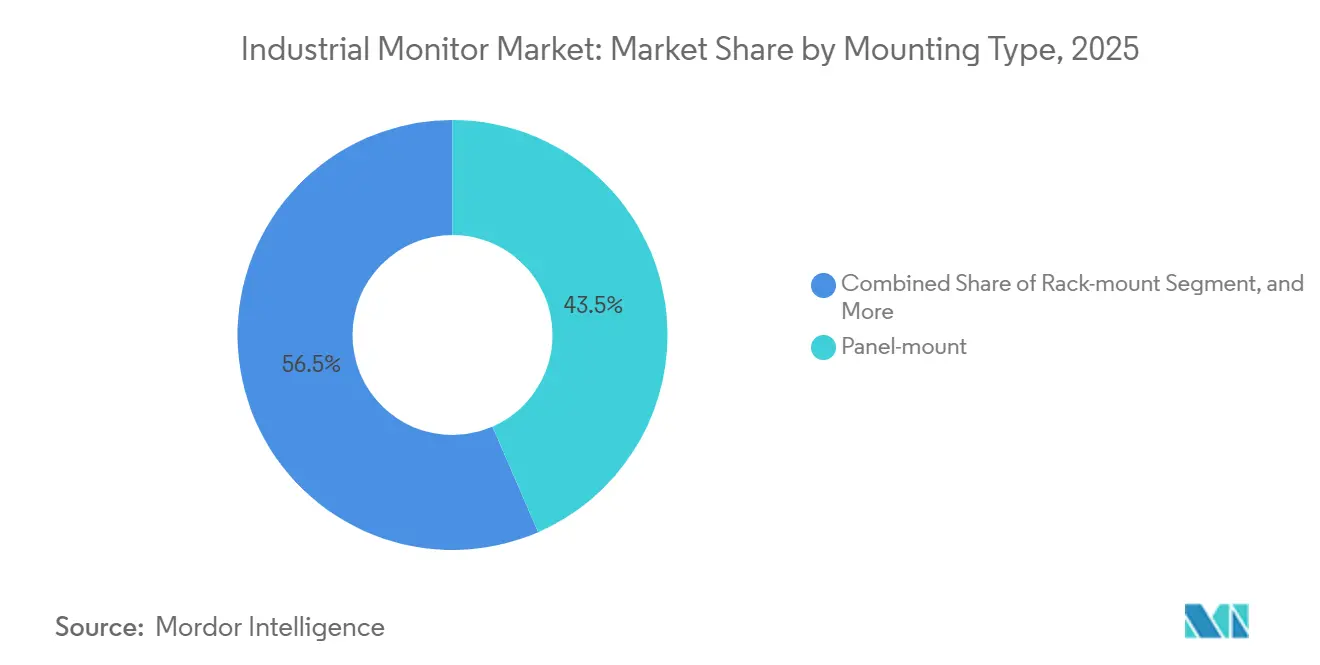
- Por tipo de montaje, las unidades de montaje en panel mantuvieron el 43,47% del tamaño del mercado de monitores industriales en 2025, mientras que las configuraciones de marco abierto están creciendo a una CAGR del 21,05% durante el horizonte de previsión.
- Por industria de uso final, la fabricación automotriz representó una participación del 23,14% en 2025, mientras que las pantallas médicas y sanitarias registran la CAGR más rápida del 20,92% hasta 2031.
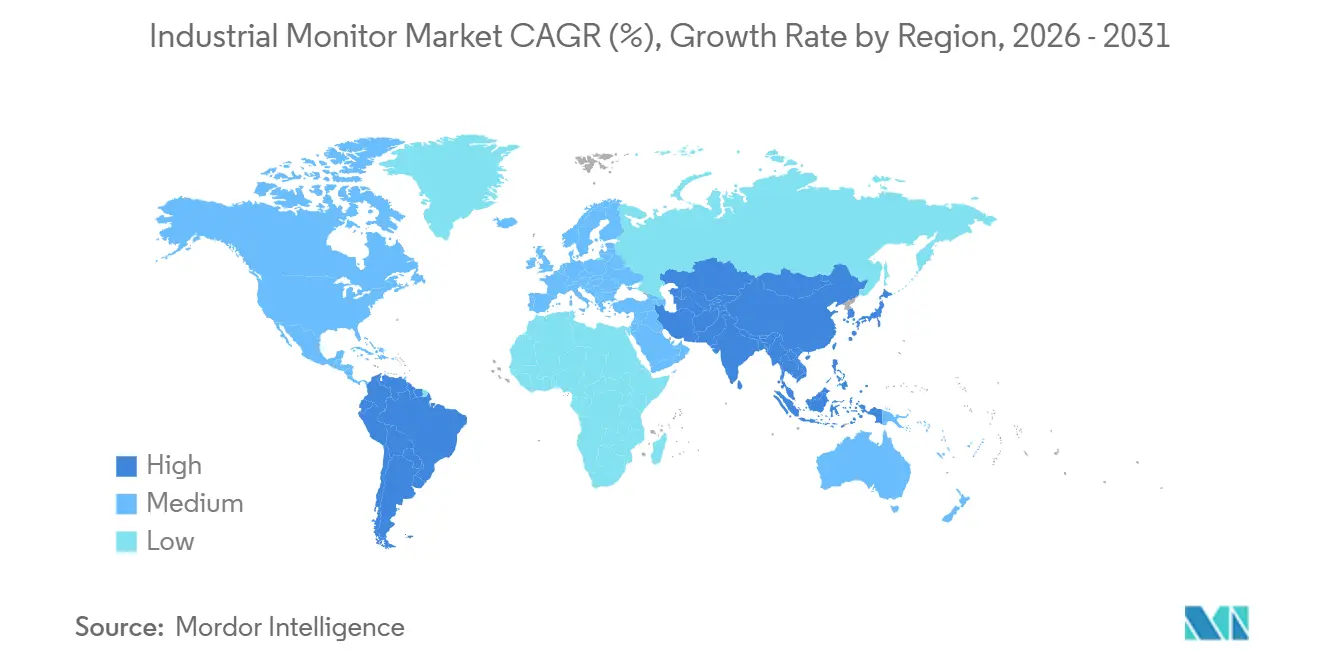
- Por geografía, Asia-Pacífico dominó con una participación del 41,88% en 2025 y se proyecta que América del Sur registre la CAGR más alta del 22,44% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Monitores Industriales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en las modernizaciones de fábricas inteligentes | +1.2% | Global, con concentración en Alemania, Japón, Corea del Sur y Estados Unidos | Mediano plazo (2-4 años) |
| Creciente demanda de inspección de visión con inteligencia artificial en el borde | +1.4% | Núcleo de Asia-Pacífico (China, Taiwán, Vietnam), con expansión hacia el cinturón automotriz de América del Norte | Corto plazo (≤ 2 años) |
| Endurecimiento de los mandatos de seguridad de maquinaria de la OSHA y la UE | +0.9% | América del Norte y la UE, con efecto cascada hacia los fabricantes de la ASEAN orientados a la exportación | Largo plazo (≥ 4 años) |
| Crecimiento de los robots móviles autónomos con batería | +1.1% | Centros logísticos de América del Norte, almacenamiento en la UE, centros de cumplimiento de comercio electrónico en Asia-Pacífico | Mediano plazo (2-4 años) |
| Eliminación progresiva de monitores de tubo de rayos catódicos y CCFL y líneas heredadas | +0.7% | Global, con sustitución acelerada en industrias reguladas (farmacéutica, aeroespacial) | Corto plazo (≤ 2 años) |
| Integración de paneles PC por parte de los fabricantes de equipos originales con monitores industriales | +0.5% | Global, más fuerte en proveedores integrados verticalmente (Alemania, Taiwán, Estados Unidos) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en las Modernizaciones de Fábricas Inteligentes
Las pequeñas y medianas empresas manufactureras están incorporando nuevas interfaces hombre-máquina a máquinas de larga vida útil para obtener datos de eficiencia global de los equipos en tiempo real sin adquirir activos de reemplazo. Plattform Industrie 4.0 informó que el 68% de las pymes alemanas añadieron al menos una pantalla en red entre 2024 y 2025.[1]Plattform Industrie 4.0, "Encuesta de Implementación 2025," plattform-i40.de Siemens observó que los ingresos por monitores de modernización aumentaron un 22% interanual en 2025 y señaló una proporción de ventas de tres a uno que favorece las modernizaciones frente a las líneas de nueva construcción en Europa y América del Norte. Los compradores de modernizaciones especifican marcos sellados IP65, soportes VESA y Ethernet agnóstico de protocolo para reducir el tiempo de inactividad durante la instalación. La tendencia en especificaciones canaliza los pedidos hacia proveedores que ofrecen pantallas modulares compatibles con las pilas Profinet, EtherCAT y Modbus TCP.
Creciente Demanda de Inspección de Visión con Inteligencia Artificial en el Borde
Los ensambladores de electrónica y automoción ahora conectan sensores de visión compactos a monitores industriales cercanos, lo que permite a los técnicos validar las señales de defectos en tiempo real. Cognex envió 1,2 millones de sensores In-Sight SnAPP en 2025, un 34% más que en 2024, con el 61% desplegados en plantas de baterías y electrónica de Asia-Pacífico.[2]Cognex Corporation, "Formulario 10-K 2025," sec.gov La Gigafactoría Berlín de Tesla instaló 480 celdas de inspección en 2025, cada una con una pantalla táctil de 23 pulgadas que permite a los operadores reentrenar redes convolucionales en el momento. Estas estaciones requieren resolución 4K a 60 Hz de frecuencia de actualización y procesadores gráficos integrados, lo que impulsa la demanda de paneles de mayor rendimiento en el mercado de monitores industriales.
Endurecimiento de las Normas de Seguridad de Maquinaria de la OSHA y la UE
Las nuevas regulaciones exigen que las estaciones de control mantengan las advertencias visibles bajo 10.000 lux de luz, soporten impactos de un metro y mantengan el brillo durante los eventos de parada de emergencia. El Reglamento de Maquinaria de la UE 2023/1230 entró en vigor en enero de 2027 e influye directamente en los pedidos de compra de 2026. Las citaciones de la OSHA por protección inadecuada aumentaron un 19% en el año fiscal 2025, lo que impulsó actualizaciones preventivas de líneas más antiguas con pantallas legibles bajo la luz solar de 1.200 nits. Rockwell Automation vio cómo las ventas de monitores con certificación de seguridad aumentaron un 27% trimestre a trimestre a finales de 2025, cuando los fabricantes de automóviles y alimentos se preparaban para auditorías más estrictas.
Crecimiento de los Robots Móviles Autónomos con Batería
Los operadores de almacenes y centros de cumplimiento equipan a los robots móviles con pequeñas pantallas que permiten el reencaminamiento en la unidad y la gestión de excepciones mientras están en movimiento. La flota LD de OMRON registró 4,8 millones de horas de funcionamiento en 2025 en 620 emplazamientos y cada robot llevaba una pantalla táctil resistente de 10,1 pulgadas. Amazon Robotics añadió 12.000 de estas unidades durante 2025, informando de una reducción del 41% en los traspasos manuales de escáneres y ciclos de recogida más rápidos. Las baterías de litio-hierro-fosfato amplían los tiempos de funcionamiento a 16 horas, lo que despierta el interés por los paneles transflectivos de bajo consumo que permanecen legibles bajo la iluminación LED de gran altura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad persistente en la cadena de suministro de vidrio TFT de grado industrial | -0.8% | Global, aguda en la producción de sustratos de vidrio en Japón y Taiwán | Corto plazo (≤ 2 años) |
| Alto coste de capital de las pantallas con certificación IEC-Ex/ATEX | -0.6% | Regiones de petróleo y gas (Oriente Medio, Mar del Norte, Cuenca Pérmica), zonas de procesamiento químico | Mediano plazo (2-4 años) |
| Márgenes comprimidos por la mercantilización de los paneles LCD de tamaño medio | -0.4% | Global, más grave en el segmento de resolución estándar de 15-21 pulgadas | Largo plazo (≥ 4 años) |
| Aumento de los costes de certificación de ciberseguridad para monitores preparados para el IIoT | -0.5% | Fabricación en América del Norte y la UE, con extensión a los proveedores exportadores de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Persistente en la Cadena de Suministro de Vidrio TFT de Grado Industrial
Solo tres proveedores suministran vidrio libre de álcalis que soporta ciclos de trabajo de -30 °C a +80 °C, por lo que cualquier interrupción afecta rápidamente al mercado de monitores industriales. Corning informó de una utilización de capacidad del 94% para Eagle XG en el cuarto trimestre de 2025 y los plazos de entrega se dispararon a 18 semanas, el doble que para el vidrio de consumo. Un incendio en marzo de 2025 en la línea Takasago de AGC paralizó el 12% de la capacidad mundial durante siete meses, obligando a los fabricantes de monitores a rediseñar las carcasas para sustratos más gruesos o a retrasar los envíos.[3]Nikkei Asia, "El Incendio en la Planta de AGC Interrumpe el Vidrio Industrial," asia.nikkei.com Los precios al contado de las láminas industriales de 15 pulgadas oscilaron entre 42 y 68 USD en 2025, comprimiendo los ya escasos márgenes brutos.
Aumento de los Costes de Certificación de Ciberseguridad para Monitores Preparados para el IIoT
Superar el nivel de seguridad 2 de IEC 62443-4-2 añade entre 30.000 y 80.000 USD en tasas de prueba por familia de productos. Schneider Electric declaró que la ciberseguridad representó el 4,2% de su gasto en I+D de automatización en 2025 y llevó a la discontinuación del 19% de sus modelos heredados. UL Solutions puso en marcha su régimen de pruebas CAP en enero de 2025, extendiendo los ciclos de desarrollo hasta 14 meses y disuadiendo a las pequeñas empresas. El requisito consolida la participación del mercado de monitores industriales entre los proveedores que pueden amortizar el coste adicional en amplios catálogos de productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Pantalla: El OLED Gana Terreno en Zonas Peligrosas
Las pantallas de cristal líquido mantuvieron una participación del 61,21% en 2025, respaldadas por cadenas de suministro de retroiluminación consolidadas. Se prevé que los paneles de diodo orgánico emisor de luz escalen a una CAGR del 21,53% a medida que los operadores de petróleo y gas favorecen los píxeles autoemisivos que eliminan los inversores de alta tensión en las salas ATEX Zona 1. LG Display obtuvo la certificación IECEx para un panel de 15,6 pulgadas en octubre de 2025, abriendo así oportunidades en proyectos offshore y de refinería. Las matrices de visión directa de diodos emisores de luz se utilizan en subestaciones al aire libre donde la luz ambiental supera los 50.000 lux, mientras que el papel electrónico sigue siendo una solución de nicho para estaciones de picking de bajo consumo.
En los quirófanos hospitalarios, el contraste infinito mejora la visualización con poca luz. Siemens Healthineers desplegó monitores de diodo orgánico emisor de luz de 27 pulgadas en 340 quirófanos en 2025 y los cirujanos detectaron anomalías un 18% más rápido que con los modelos de cristal líquido. El delgado perfil de 6 milímetros facilita la integración en el brazo de techo y cumple con los requisitos de flujo de aire estéril.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Pantalla: Los Formatos Grandes Transforman las Líneas Automotrices
El rango de 12-23 pulgadas mantuvo una participación del 39,56% en 2025 debido a su familiaridad en la fabricación discreta. Se proyecta que las pantallas de más de 32 pulgadas crezcan a una tasa del 20,66% anual a medida que los fabricantes de automóviles despliegan paredes de video que agregan datos de cientos de controladores lógicos programables. La planta de Spartanburg de BMW instaló unidades de 43 pulgadas en 2025 y redujo el tiempo de inactividad no planificado en un 23%.
Los usuarios farmacéuticos están instalando pantallas táctiles de 55 pulgadas en salas asépticas para revisar los registros de lotes sin salir de las zonas limpias. El sitio de Darmstadt de Merck acortó los ciclos de disposición en cinco días tras instalar 56 pantallas grandes en 2025. Los paneles resistentes de menos de 12 pulgadas siguen siendo esenciales para los robots móviles y los dispositivos de diagnóstico portátiles donde los presupuestos de energía limitan la potencia de la retroiluminación.
Por Tipo de Montaje: El Marco Abierto Domina las Salas Blancas
Las carcasas de montaje en panel retuvieron una participación del 43,47% en 2025, valoradas en plantas de alimentos y productos químicos que necesitan marcos IP69K y de acero inoxidable. Se espera que los módulos de marco abierto se expandan a una CAGR del 21,05% hasta 2031 a medida que las fábricas de semiconductores incorporan paneles desnudos en gabinetes de flujo laminar. Intel modernizó 1.200 monitores de marco abierto en la Fab 34 en 2025, reduciendo las excursiones de contaminación en un 31%.
Los sistemas de montaje en brazo están ganando popularidad en las celdas de robots colaborativos que se reconfiguran semanalmente. Los despliegues de YuMi de ABB utilizaron brazos articulados en 420 líneas en 2025, permitiendo a los operadores acercar las pantallas a su alcance. Las pantallas de montaje en rack siguen siendo comunes en los centros de datos, mientras que las variantes de montaje en chasis sirven a plataformas militares que priorizan la resistencia a los impactos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Sector Sanitario Supera a la Fabricación Tradicional
La automoción mantuvo una participación del 23,14% en 2025 en el mercado de monitores industriales, ya que las líneas de producción de baterías necesitaban superposiciones de imágenes térmicas. Se prevé que el sector médico y sanitario registre una CAGR del 20,92% porque los quirófanos exigen visualización en 4K y 8K. GE HealthCare envió 87.000 dispositivos de ultrasonido Vscan Air con pantallas de 5,7 pulgadas en 2025, con más de la mitad destinados a entornos de atención en el punto de cuidado.
Las actualizaciones en petróleo y gas se aceleraron después de que Shell reemplazara 340 monitores de tubo de rayos catódicos en la unidad de gas flotante Prelude con pantallas táctiles de 21 pulgadas con certificación ATEX en 2025. Las instalaciones logísticas prefieren pantallas transflectivas de 1.000 nits, mientras que los procesadores de alimentos especifican carcasas IP69K que toleran la limpieza con vapor.
Análisis Geográfico
Asia-Pacífico representó el 41,88% de la participación en 2025 debido a los mandatos de robótica en China y los subsidios en India que impulsan los clústeres electrónicos. Las fábricas avanzadas de Corea del Sur instalaron 18.000 pantallas de marco abierto en 2025 para la litografía ultravioleta extrema, y el Ministerio de Economía, Comercio e Industria de Japón informó de una tasa de adopción del 68% de cobots entre las pymes.[4]Ministerio de Economía, Comercio e Industria de Japón, "Encuesta sobre Cobots en Pymes 2025," meti.go.jp Estos proyectos favorecen los paneles de alta resolución que resisten las nieblas químicas en el mercado de monitores industriales.
Se prevé que América del Sur crezca a una tasa del 22,44% anual, impulsada por la demanda de monitores a prueba de explosiones del programa Rota 2030 de Brasil y la expansión del esquisto de Vaca Muerta en Argentina. Petrobras adjudicó contratos para 2.400 de estas unidades a finales de 2025 para plataformas de presal. Los distribuidores regionales están invirtiendo en centros de servicio en São Paulo que ofrecen calibración in situ conforme a las normas electromagnéticas de ANATEL.
Se espera que América del Norte y Europa avancen a tasas de un solo dígito medio. Los ciclos de reemplazo dominan, pero la relocalización bajo la Ley CHIPS y Ciencia y la Ley de Industria de Cero Emisiones Netas de la UE promueve nuevas fábricas de semiconductores y baterías gigantes que necesitan pantallas de gran formato en 4K. Las refinerías de Oriente Medio están modernizando las salas de control con paredes de video, mientras que el sector minero de África moderniza las cabinas de operadores con paneles de amplio rango de temperatura.

Panorama regulatorio
Los monitores industriales se encuentran dentro de un marco de cumplimiento por capas que abarca la seguridad eléctrica, la CEM, la protección en ubicaciones peligrosas y las expectativas de ciberseguridad para los modelos conectados a IIoT. En la Unión Europea, el Reglamento de Máquinas (UE) 2023/1230 será plenamente aplicable el 20 de enero de 2027, y ya ha influido en las especificaciones de adquisición de 2026 en cuanto a visibilidad de estaciones de control, resistencia a impactos e integración de seguridad funcional. Para instalaciones peligrosas, los proveedores continúan alineándose con las expectativas de ATEX e IECEx bajo la serie IEC 60079, mientras que requisitos base como CE/UKCA, FCC Class A y cULus respaldan implementaciones transfronterizas.
Las actualizaciones comerciales y normativas de 2026 también añaden puntos de control de cumplimiento. El Reglamento (UE) 2026/1455 entra en vigor el 1 de julio de 2026, eliminando los derechos de aduana sobre la mayoría de los bienes industriales de origen estadounidense que ingresan a la UE, lo que lleva a fabricantes y distribuidores a revisar la documentación de origen y la clasificación de productos para obtener el tratamiento libre de derechos. En el ámbito de las normas, la IEC 62368-1:2026 se publicó el 15 de abril de 2026, y los programas de certificación están transitando de la edición de 2014 hacia plazos límite del primer trimestre de 2027, lo que condiciona la planificación de calificación para monitores combinados con funciones de computación, redes y AV/TI.
Análisis de la cadena de valor
La cadena de valor de los monitores industriales comienza con proveedores upstream concentrados de vidrio especial libre de álcalis, celdas TFT-LCD/OLED, polarizadores, retroiluminación, láminas de sensores táctiles y circuitos integrados controladores de pantalla, y luego avanza hacia la robustización midstream y la integración de sistemas. Los integradores combinan paneles con placas controladoras, acondicionamiento de energía, pilas táctiles capacitivas proyectadas o resistivas, marcos con clasificación IP y pilas de firmware que admiten protocolos industriales, además de un endurecimiento de ciberseguridad. Los cuellos de botella son más visibles en el vidrio TFT de grado industrial y en la asignación de circuitos controladores, donde los programas industriales compiten con la demanda de consumo de mayor volumen, lo que extiende los plazos de entrega de unidades configuradas a medida.
Aguas abajo, los productos se venden a través de una combinación de canales OEM directos (fabricantes de automatización y de maquinaria), paquetes de ecosistemas de PC de panel y HMI, y distribuidores industriales regionales que ofrecen calibración in situ, repuestos y servicios de ciclo de vida. La fabricación e integración de paneles y electrónica siguen ancladas en Asia oriental y sudoriental, mientras que el ensamblaje final y la configuración se localizan cada vez más en lugares como Europa del Este y México para acortar los ciclos logísticos y gestionar las restricciones arancelarias y de origen. Los proveedores con integración vertical entre vidrio, retroiluminación y firmware reducen la exposición a interrupciones de suministro de punto único y pueden distribuir los costos de certificación entre familias de productos más amplias, incluidos los programas IEC 62443 y ATEX/IECEx.
Panorama Competitivo
El mercado de monitores industriales está moderadamente concentrado. Los cinco principales proveedores, Advantech, Siemens, Rockwell Automation, Schneider Electric y Kontron, mantuvieron alrededor del 38% de participación en 2025, sin que ninguno superara el 12%. La ventaja competitiva se centra en la integración vertical y la agrupación de ecosistemas que fideliza a los clientes en suites de software y hardware. Advantech informó que el 61% de los ingresos por pantallas en 2025 procedían de clientes que adquirían tres o más categorías de su cartera de automatización, destacando el poder de la venta cruzada.
Los participantes taiwaneses y surcoreanos están comprimiendo los márgenes en el segmento de cristal líquido de 15-21 pulgadas al fijar precios un 30% por debajo de los titulares. Los proveedores de primer nivel responden añadiendo análisis de mantenimiento predictivo, ciberseguridad como servicio e aceleradores de inteligencia artificial integrados. Siemens presentó 14 patentes en 2025 que cubren motores de inferencia montados en pantallas que procesan datos de visión localmente, lo que indica un desplazamiento hacia la computación en el borde.
La certificación sigue siendo una barrera de entrada. Las pruebas IEC 62443-4-2 y ATEX Grupo IIC amplían los plazos de entrega entre 18 y 24 meses y cuestan 50.000 USD o más por modelo, sin incluir las tasas de ciberseguridad. Las empresas establecidas con laboratorios propios superan estos obstáculos más rápidamente, manteniendo a los competidores más pequeños en nichos de menor margen, como el papel electrónico o las pantallas no conectadas.
Líderes de la Industria de Monitores Industriales
Advantech Co., Ltd.
Kontron S&T AG
ADLINK Technology Inc.
Siemens AG
Sparton LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco es más visible en monitores que reducen la complejidad de instalación mientras cumplen con los requisitos de robustez y seguridad industrial. La conectividad por cable único está emergiendo como un diferenciador práctico para retroadaptaciones de máquinas y estaciones de trabajo móviles, donde menos conectores reducen los puntos de falla y agilizan la puesta en marcha. Esta dirección ya es visible en las renovaciones de productos de 2026 que enfatizan el USB-C para video, contacto táctil y energía. Otra oportunidad se encuentra en las arquitecturas de visualización de larga distancia, como las colocaciones de HMI que requieren tramos extendidos en grandes plantas de fábrica, donde tecnologías como HDBase-T permiten la colocación remota de pantallas de operador sin un rediseño importante del gabinete de control.
Una segunda oportunidad se sitúa en la intersección entre la visualización de mayor rendimiento y la computación en el borde (edge computing). A medida que las celdas de inspección y las renovaciones de fábricas inteligentes envían más datos a la planta, aumenta la demanda de visualización local de baja latencia. La evidencia en el mercado incluye la expansión de Siemens de su ecosistema Industrial Edge en Hannover Messe 2026 para integrar flujos de trabajo de datos e IA, lo que respalda la demanda de monitores destinados a emparejarse con nodos de borde y requisitos de conectividad segura. En paralelo, el propio proceso de calificación y adquisición crea espacio en blanco para proveedores que puedan acortar los ciclos de cumplimiento y ofrecer configuraciones precertificadas alineadas con la transición a la IEC 62368-1:2026 y el entorno de seguridad de máquinas de la UE, que se endurece antes de la fecha de aplicación de 2027.
Desarrollos recientes del sector
- Mayo de 2026: Advantech actualizó la documentación de su monitor táctil industrial IDP31-156WC, destacando un único cable USB-C para video, contacto táctil y energía. El diseño admite implementaciones más rápidas en retroadaptaciones y reduce la complejidad de cableado en las estaciones de operador, donde el tiempo de inactividad y las fallas de conectores tienen un alto costo.
- Abril de 2026: Advantech anunció la serie de HMI SPC-800 V2, que incluye variantes de monitor con HDBase-T 2.0 para extender la transmisión de señal hasta 100 metros. Esto amplía la flexibilidad de colocación de las HMI en líneas grandes y respalda la computación centralizada con visualización distribuida en toda la planta.
- Octubre de 2025: Schneider Electric adquirió ETIC Telecom por 210 millones de EUR (223 millones de USD), añadiendo capacidades de comunicación robustas, certificadas para uso ferroviario y conforme a MIL-STD-810, que complementan los requisitos de visualización en entornos hostiles. Esta medida respalda una integración más estrecha entre conectividad segura y hardware de monitoreo en implementaciones industriales donde el cumplimiento normativo y la confiabilidad determinan la selección de proveedores.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos provenientes de monitores de grado industrial utilizados para visualizar y operar equipos en entornos de fábrica y de procesos, incluidas instalaciones fijas y entornos de servicio riguroso donde se requiere confiabilidad y una larga vida útil.
Exclusiones de alcance: Excluimos los monitores de consumo y las pantallas de oficina general que no están diseñados ni especificados para condiciones de operación industrial.
Descripción general de la segmentación
- Por Tecnología de Pantalla
- LCD
- LED
- OLED
- Papel Electrónico y Otros
- Por Tamaño de Pantalla
- Menos de 12 Pulgadas
- 12-23 Pulgadas
- 23-32 Pulgadas
- Más de 32 Pulgadas
- Por Tipo de Montaje
- Montaje en Panel
- Montaje en Rack
- Montaje VESA/Brazo
- Marco Abierto/Chasis
- Por Industria de Uso Final
- Fabricación Automotriz
- Petróleo y Gas
- Logística y Transporte
- Médico y Sanitario
- Metales y Minería
- Alimentos y Bebidas
- Semiconductores y Electrónica
- Otras Industrias de Uso Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer la estructura base del mercado y fundamentar nuestros supuestos en torno a la producción industrial y la demanda de automatización. Revisamos fuentes públicas como los indicadores manufactureros del censo de EE. UU., las series de producción industrial de Eurostat, las estadísticas comerciales de UN Comtrade para las categorías electrónicas relevantes, y datos de la Agencia Internacional de Energía sobre señales de actividad en industrias de procesos. También utilizamos referencias normativas y regulatorias (como pruebas IEC y normas de áreas peligrosas publicadas por organismos oficiales) para comprender dónde tienden a ser obligatorias las especificaciones de grado industrial.
Del lado de la oferta, examinamos presentaciones de empresas, informes anuales, presentaciones a inversores, catálogos de productos y prensa de reputación para mapear el posicionamiento de productos según tamaños de pantalla, formatos de montaje y uso industrial. Se utilizaron suscripciones pagas selectas únicamente para datos financieros e inteligencia empresarial, bases de datos de patentes y seguimiento comercial a nivel de envíos, cuando esto ayudó a verificar la coherencia de las tendencias direccionales. Las fuentes mencionadas aquí son solo ilustrativas, y se consultaron muchos otros materiales públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para confirmar qué se considera un monitor industrial frente a productos de pantalla adyacentes, y para poner a prueba los supuestos de precios y ciclos de reemplazo. Hablamos con ejecutivos, líderes de producto y gerentes de operaciones de fabricantes, distribuidores, integradores de sistemas y usuarios finales industriales, con una cobertura equilibrada entre Asia-Pacífico, EMEA y América, para no pasar por alto los efectos de la combinación regional.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27 % | Directivos de nivel C: 18 % | Asia-Pacífico: 37 % |
| Nivel medio: 53 % | Líderes funcionales/de unidad: 28 % | EMEA: 37 % |
| Actores más pequeños: 20 % | Gerentes: 54 % | América: 26 % |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda direccionable utilizando señales de actividad industrial y adopción de automatización, y luego lo filtra según dónde se implementan realmente los monitores. Traducimos esto en valor mediante un enfoque práctico de ASP por especificación, y luego corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como la agrupación de ingresos de proveedores, las verificaciones de canales de distribución y los volúmenes de unidades muestreados por bandas de tamaño de pantalla.
Las entradas clave del modelo incluyen tendencias de producción industrial, implementaciones de sistemas de automatización y control, cambios en la combinación de tamaños de pantalla (por ejemplo, de 12 a 23 pulgadas frente a paneles más grandes), preferencias de formato de montaje (panel, rack, VESA/brazo y marco abierto), y la evolución del ASP vinculada al brillo, la capacidad táctil y las clasificaciones robustecidas. Cuando la visibilidad directa de unidades es escasa, gestionamos las brechas mediante una sustitución conservadora a partir de categorías de electrónica industrial comparables, y luego lo corregimos mediante retroalimentación de entrevistas.
Para la previsión, utilizamos análisis de escenarios respaldados por sensibilidad basada en regresión sobre indicadores de producción industrial y gasto de capital en automatización, seguido de ajustes de analistas cuando las entradas primarias indican cambios de calendario. Una vez que se fija el caso base, el crecimiento se distribuye entre regiones y entornos de uso industrial comunes para mantener la trayectoria año a año alineada con los ciclos de adquisición observados.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones cruzadas, incluida la comparación de los volúmenes de unidades implícitos y los ASP implícitos con lo que los profesionales del sector consideran alcanzable en cada región y entorno industrial. Las variaciones significativas se señalan, se revisan y luego son evaluadas nuevamente por otro analista antes de su aprobación final, y se activa un seguimiento adicional cuando un supuesto clave cambia o un nuevo dato contradice el modelo.
El modelo y la narrativa se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos materiales alteran la oferta, los precios o la demanda industrial. Antes de la entrega, realizamos una revisión final para confirmar que los últimos indicadores macroeconómicos, señales comerciales y anuncios importantes se reflejen en las cifras que reciben los clientes.
Comparación de la estimación de Mordor Intelligence del mercado de monitores industriales con otras estimaciones publicadas
Los valores de mercado publicados para monitores industriales a menudo no coinciden porque las empresas eligen diferentes límites de producto y diferentes maneras de convertir unidades en ingresos. Las diferencias también provienen de la ventana de pronóstico utilizada, de la rapidez con la que se supone que los ASP disminuyen o se estabilizan, y de si las categorías adyacentes se agrupan en el mismo total.
En este estudio, la principal diferencia suele provenir de si las pantallas industriales, los paneles HMI integrados y las pantallas de campo robustecidas se combinan todos en una sola cifra, y de cómo se trata la combinación de tamaño de pantalla y formato de montaje al modelar los precios. El momento de conversión de divisas y la periodicidad de actualización también son relevantes, ya que las estimaciones más antiguas pueden quedar rezagadas respecto a los cambios reales de precios y a los ciclos de gasto industrial.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11,08 mil millones de USD (2025) | |
| Editorial del Sector A | 5,80 mil millones de USD (2025) | Utiliza un conjunto de ingresos más estrecho que parece tratar la categoría más cercana a los envíos exclusivos de monitores, con una inclusión limitada de formatos industriales de marco abierto y montaje en brazo, y un pronóstico de mayor alcance que puede amplificar los supuestos de crecimiento. |
| Editorial de Mercado B | 3,20 mil millones de USD (2025) | Define el espacio más cercano a la demanda clásica de monitores HMI en automatización de manufactura, lo que puede excluir varios entornos de uso final y especificaciones industriales premium que elevan los ASP en implementaciones más amplias de monitores industriales. |
La tabla muestra que las decisiones de alcance y la lógica de precios impulsan la mayoría de las diferencias en los totales. Cuando los tipos de pantallas industriales adyacentes se mantienen separados y la progresión de ASP se vincula a la combinación a nivel de especificación (no a un precio combinado único), el total de 2025 resulta más alto de una manera que se mantiene rastreable hasta las verificaciones de tamaño de pantalla, montaje y uso final aplicadas por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño del mercado de monitores industriales en 2026?
Alcanzó los 11,85 mil millones de USD, con un aumento proyectado a 15,74 mil millones de USD para 2031.
¿Qué segmento de tamaño de pantalla está creciendo más rápido?
Las pantallas de más de 32 pulgadas están destinadas a crecer a una CAGR del 20,66% entre 2026 y 2031 debido a su uso en paredes de video automotrices.
¿Por qué los paneles de diodo orgánico emisor de luz están ganando participación?
Eliminan las retroiluminaciones de alta tensión, facilitando el cumplimiento de ATEX Zona 1 y mejorando el contraste en los quirófanos.
¿Qué región se espera que experimente el mayor crecimiento hasta 2031?
Se prevé que América del Sur, respaldada por la iniciativa automotriz Rota 2030 de Brasil y los proyectos energéticos, se expanda a una CAGR del 22,44%.
¿Cómo están afectando las normas de ciberseguridad a los proveedores?
La certificación IEC 62443-4-2 añade hasta 80.000 USD por modelo y extiende el desarrollo en aproximadamente un año, favoreciendo a los proveedores integrados.
¿Cuál es la principal restricción en el suministro a corto plazo?
La escasa disponibilidad de vidrio TFT de grado industrial, con solo tres proveedores globales, puede extender los plazos de entrega a 18 semanas.
Última actualización de la página el:



