
Tamaño y Participación del Mercado de Monitoreo de Antorchas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.49 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.65 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitoreo de Antorchas por Mordor Intelligence
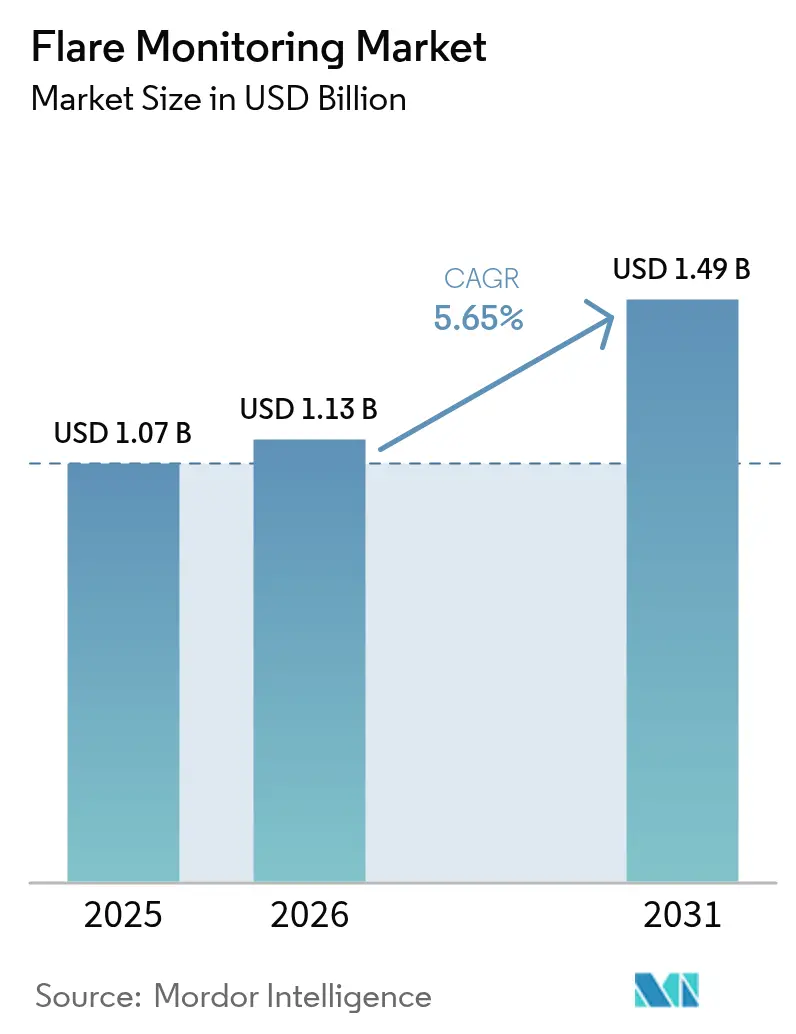
Se espera que el tamaño del mercado de monitoreo de antorchas crezca de USD 1,07 mil millones en 2025 a USD 1,13 mil millones en 2026 y se prevé que alcance USD 1,49 mil millones en 2031 a una CAGR del 5,65% durante 2026-2031. Esta trayectoria de crecimiento está respaldada por el endurecimiento de las regulaciones ambientales, como las normas de metano NSPS OOOOb de la EPA de EE. UU. y la creciente cobertura del Sistema de Comercio de Emisiones de la UE, ambos factores que favorecen la presentación precisa de informes de emisiones. Los operadores están respondiendo mediante la integración de monitoreo continuo para evitar pasivos de carbono y para aprovechar las eficiencias operativas que pueden reducir las pérdidas de combustible. Las inversiones en terminales de exportación de GNL, expansiones de refinerías en Asia y despliegues de gemelos digitales en alta mar también están ampliando la base instalada. Mientras tanto, la analítica de video habilitada por IA y los sensores conectados en el borde reducen el tiempo de inactividad y mejoran la eficiencia de combustión, haciendo que el cumplimiento normativo sea más rentable y automatizado.
Conclusiones Clave del Informe
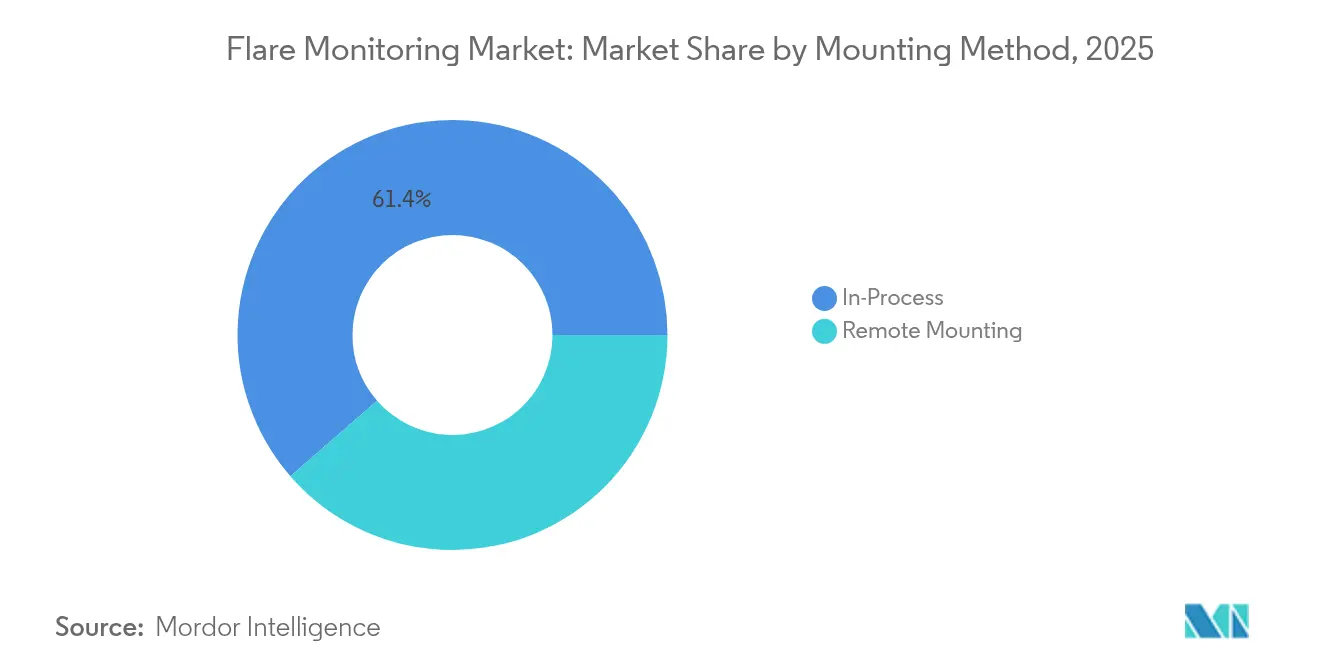
- Por método de montaje, los sistemas en proceso acapararon el 61,40% de la participación en ingresos en 2025, mientras que el montaje remoto registró la CAGR más rápida del 6,05% hasta 2031.
- Por componente, el hardware dominó el mercado de monitoreo de antorchas con una participación de mercado del 73,10% en 2025; se prevé que los servicios crezcan más rápido a una CAGR del 6,85% en 2031.
- Por tipo de instalación, las instalaciones terrestres representaron el 57,20% de la participación en el tamaño del mercado de monitoreo de antorchas en 2025, aunque las instalaciones en alta mar están en camino de alcanzar una CAGR del 6,25% hasta 2031.
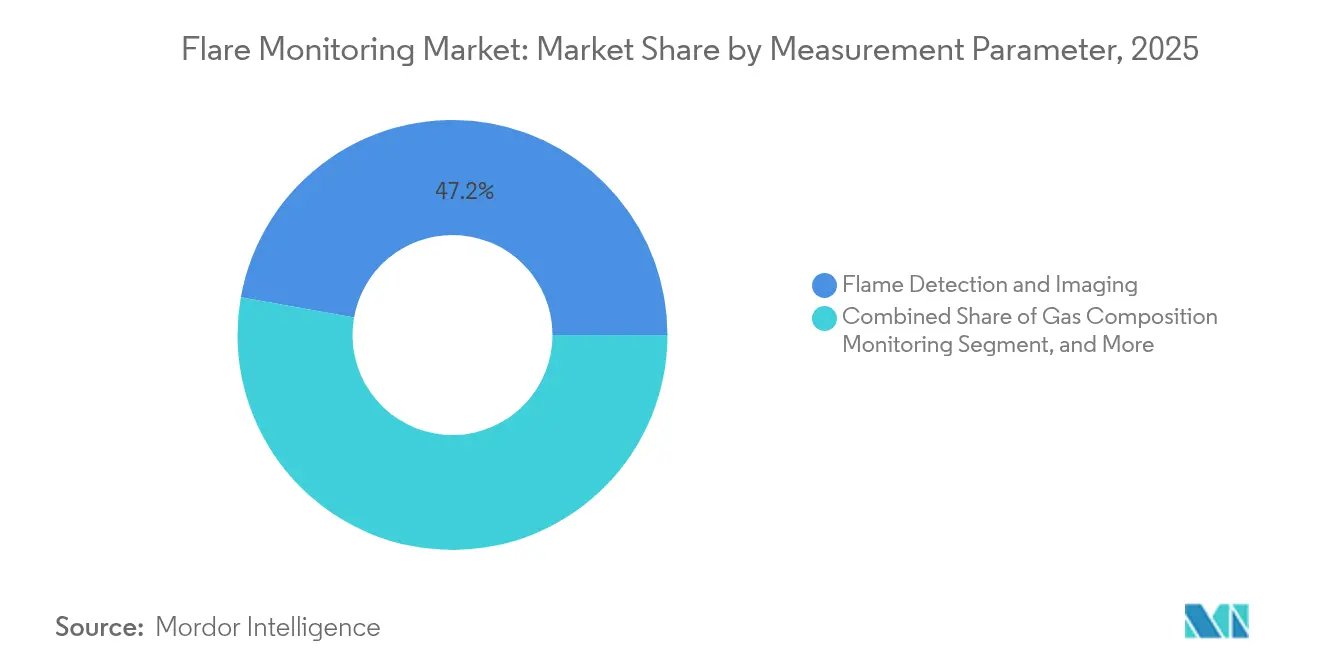
- Por parámetro de medición, la detección e imagen de llamas lideraron con una participación del 47,20% en 2025, mientras que se espera que el monitoreo de composición de gas se expanda a una CAGR del 7,95% hasta 2031.
- Por usuario final, las refinerías de petróleo captaron el 39,60% de la participación del mercado de monitoreo de antorchas en 2025; se proyecta que las operaciones en alta mar en aguas arriba aumenten a una CAGR del 6,95% hasta 2031.
- Por geografía, América del Norte lideró con una participación del 33,90% en 2025, mientras que Asia-Pacífico está prevista para registrar una CAGR del 6,15% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Perspectivas del Mercado Global de Monitoreo de Antorchas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Esquemas de fijación de precios del carbono en Canadá y el Sistema de Comercio de Emisiones de la UE | +1.20% | América del Norte y la UE | Mediano plazo (2 a 4 años) |
| Analítica de video habilitada por IA | +0.80% | Global | Corto plazo (≤ 2 años) |
| Monitoreo EPA Quad Oa impulsado por el esquisto (EE. UU.) | +1.50% | América del Norte | Corto plazo (≤ 2 años) |
| Incentivos para la captura de gas de antorcha por parte de las NOC de Oriente Medio | +0.70% | Oriente Medio y África | Mediano plazo (2 a 4 años) |
| Rápida construcción de terminales de exportación de GNL | +1.10% | América del Norte y Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Operaciones remotas basadas en gemelos digitales en alta mar | +0.40% | Global, con énfasis en alta mar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Implementación de Esquemas de Fijación de Precios del Carbono en Canadá y el Sistema de Comercio de Emisiones de la UE
Las tarifas obligatorias de carbono convierten los datos precisos de antorchas en ahorros de costos directos. El Sistema de Comercio de Emisiones de la UE redujo las emisiones de los sitios cubiertos en un 16,5% en 2023, manteniendo señales de precios que favorecen un sólido clima de medición. [1]Dirección General de Acción por el Clima, "Informe del Mercado de Carbono 2024," climate.ec.europa.eu El precio federal del carbono de Canadá refuerza ese incentivo, y la próxima expansión del Sistema de Comercio de Emisiones 2 extenderá las tarifas al transporte y los edificios. Con más activos que caen bajo sistemas con límites de emisiones, los operadores consideran cada vez más las métricas precisas de antorchas como una cobertura contra el aumento de los pasivos, estimulando la adquisición en el mercado de monitoreo de antorchas.
Analítica de Video Habilitada por IA para Optimizar la Eficiencia de Combustión
El aprendizaje automático implementado en el borde detecta una combustión deficiente en milisegundos, lo que permite ajustes de válvulas en tiempo real que mejoran la eficiencia de destrucción de la antorcha y reducen el uso de gas combustible. La suite de Honeywell demuestra ganancias de dos dígitos en la productividad del trabajador cuando la IA apoya las cargas de trabajo de monitoreo. [2]Honeywell, "Honeywell impulsará el sector energético con nuevas soluciones de Inteligencia Artificial," honeywell.com A medida que los activos en alta mar canalizan 10 TB/día de video y datos de sensores, la analítica automatizada convierte ese flujo en información procesable, sustentando el mantenimiento predictivo y entornos operativos más seguros.
Crecimiento del Petróleo de Esquisto que Exige el Cumplimiento de la Norma EPA Quad Oa (EE. UU.)
Las disposiciones sobre super-emisores ahora obligan a cada productor de cuenca a investigar los picos de metano superiores a 100 kg/h y a presentar informes verificados por terceros en un plazo de 15 días. [3]Agencia de Protección Ambiental de EE. UU., "Guía de Cumplimiento para Pequeñas Entidades del Sector de Petróleo y Gas Natural: Subparte OOOOb," epa.gov La naturaleza distribuida del esquisto, con miles de plataformas dispersas en una amplia geografía, amplifica la demanda de soluciones escalables de montaje remoto que se integren perfectamente en los sistemas SCADA existentes. Evitar el nuevo Cargo por Emisiones de Residuos de Metano depende del despliegue de sensores de antorcha certificados, expandiendo así directamente el mercado de monitoreo de antorchas.
Incentivos para la Captura de Gas de Antorcha por Parte de las NOC de Oriente Medio
La construcción de Jafurah por parte de Saudi Aramco por USD 25 mil millones y el punto de referencia de quema rutinaria casi nula obligan a implementar sistemas de verificación continua para rastrear los volúmenes capturados. Los proyectos de captura y almacenamiento de carbono de ADNOC también dependen de datos de antorchas de alta resolución para documentar las ganancias de secuestro. Estos programas transforman el monitoreo de una carga de cumplimiento normativo en un centro de beneficios que maximiza las ventas del gas anteriormente desperdiciado, fomentando la demanda regional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de modernización para refinerías de campo marrón en el Sudeste Asiático | -0.60% | Sudeste Asiático | Mediano plazo (2 a 4 años) |
| Limitaciones de latencia de datos y ciberseguridad en alta mar | -0.40% | Global, con énfasis en alta mar | Corto plazo (≤ 2 años) |
| Incertidumbre de medición en la fuga de metano | -0.30% | Global | Largo plazo (≥ 4 años) |
| Compromisos de quema rutinaria cero para 2030 | -0.80% | Global | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Modernización para Refinerías de Campo Marrón en el Sudeste Asiático
Proyectos como la modernización de Dung Quat en Vietnam requieren modificaciones de tuberías e instalaciones eléctricas de varios millones de dólares antes de que se puedan instalar los sensores. Los operadores más pequeños enfrentan obstáculos de flujo de caja y optan por instalaciones por fases que alargan los plazos, moderando la absorción a corto plazo en el mercado de monitoreo de antorchas.
Limitaciones de Latencia de Datos y Ciberseguridad en Plataformas Remotas
La infraestructura de tecnología operacional marítima está rezagada respecto a los estándares modernos de tecnología de la información, lo que aumenta la vulnerabilidad al ransomware y limita la velocidad de los datos en tiempo real. El incidente de Colonial Pipeline en 2021 puso de manifiesto la exposición financiera; en consecuencia, algunos operadores en alta mar limitan el ancho de banda o aíslan las redes, lo que socava la analítica instantánea y modera el impulso del crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Método de Montaje: Las Tecnologías Remotas Ganan Impulso
Los sistemas de montaje en proceso controlaron el 61,40% del mercado de monitoreo de antorchas en 2025 gracias a los analizadores de gas integrados que alimentan las plataformas DCS de las refinerías para la elaboración de informes de cumplimiento inmediatos. La óptica de montaje remoto está ganando terreno porque elimina la necesidad de andamios, bandejas de cables y permisos de trabajo en caliente, lo que permite a los activos de campo marrón añadir vigilancia continua con un tiempo de inactividad mínimo. El piloto Marjan GOSP-4 de Saudi Aramco transmite imágenes infrarrojas a un gemelo digital en la nube que los supervisores pueden abrir desde cualquier sala de control. Los ahorros derivados de la reducción de rondas de movilidad y la detección más rápida de anomalías ahora superan la prima de capital por lentes multiespectro endurecidos.
Las soluciones remotas se están expandiendo a una CAGR del 6,05% y aumentarán su contribución al tamaño general del mercado de monitoreo de antorchas cuando los nuevos terminales de GNL finalicen su puesta en marcha en 2028. Las cámaras UV-IR, los generadores de imágenes de gas montados en drones y los detectores acústicos ahora se conectan a través de nodos de malla inalámbrica clasificados para áreas de Clase 1/División 2. Esa arquitectura es compatible con las instalaciones no tripuladas en los yacimientos de esquisto, reduciendo las emisiones de traslado mientras mantiene la visibilidad en tiempo real de cada chimenea. Debido a que los operadores pueden verificar las llamas piloto y los índices de combustión sin pisar el sitio, se espera que el mercado de monitoreo de antorchas vea cómo los sistemas remotos pasan de ser nicho a ser convencionales para finales de la década.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Componente: El Segmento de Servicios Acelera el Crecimiento
El hardware —cámaras, pirómetros, medidores ultrasónicos— aportó el 73,10% de los ingresos de 2025, pero su dominio se está erosionando a medida que los clientes buscan cumplimiento llave en mano. El segmento de servicios registra la CAGR más rápida del 6,85%, impulsado por la demanda de calibración del ciclo de vida, ajuste de algoritmos de IA e informes trimestrales que satisfacen los cuadros de mandos voluntarios de intensidad de metano. El despliegue de flare.IQ de Baker Hughes en 65 sitios de bp ofrece un modelo a seguir. Los sensores alimentan un motor en la nube que envía por correo electrónico diagnósticos de causa raíz a los responsables del sitio en minutos tras una caída en la eficiencia.
Bajo contratos basados en resultados, los integradores garantizan el tiempo de actividad y la precisión en la presentación de informes regulatorios, convirtiendo el mercado de monitoreo de antorchas en un motor de ingresos recurrentes. Las actualizaciones de firmware ahora envían nuevos modelos de redes neuronales directamente a los dispositivos en el borde, por lo que el rendimiento mejora sin reemplazar el hardware. Como resultado, se espera que el tamaño del mercado de monitoreo de antorchas para servicios supere los USD 472,6 millones en 2031, mientras que se proyecta que los ingresos por hardware permanezcan relativamente estables.
Por Tipo de Instalación: El Segmento en Alta Mar Impulsa la Innovación
Las plantas terrestres todavía representaban el 57,20% de la participación del mercado de monitoreo de antorchas en 2025, debido a que los complejos de refinerías en la Costa del Golfo de EE. UU. y en la Llanura Oriental de China operan múltiples chimeneas una al lado de la otra. Los centros de producción en alta mar, sin embargo, se están expandiendo a una CAGR del 6,25% a medida que la fuga de metano en antorchas de aguas poco profundas alcanza entre el 23% y el 66%, un rango que atrae el escrutinio de los inversores. La herramienta Energy Efficiency Insights de Noble ahora rastrea el consumo de diésel, la carga del generador y la eficiencia de destrucción de antorchas en toda su flota de buques perforadores, reduciendo el costo del combustible y la intensidad de gases de efecto invernadero en un solo movimiento.
Las fuertes salpicaduras de agua de mar, las vibraciones y la corrosión obligan a los proveedores a robustecer las carcasas, añadir bucles de fibra redundantes e incorporar IA en el borde para superar la latencia satelital. Los paneles de gemelos digitales permiten a los especialistas en tierra superponer los KPI de antorchas sobre modelos 3D de la cubierta superior, ahorrando viajes en helicóptero mientras se cumplen las normas de auditoría de las sociedades de clasificación. Estos avances aumentarán la participación de las instalaciones en alta mar en el tamaño del mercado de monitoreo de antorchas hasta 2031, especialmente a medida que Brasil y Guyana autoricen nuevas FPSO que requieren monitoreo de combustión de Nivel III desde el primer día.
Por Parámetro de Medición: El Monitoreo de Composición de Gas Emerge
La detección e imagen de llamas representó el 47,20% de los ingresos de 2025, ya que las normas de seguridad aún requieren confirmación visual de las llamas piloto y el humo. El parámetro de mayor crecimiento, el monitoreo de composición de gas, está proyectado para expandirse a una CAGR del 7,95%, a medida que los reguladores cambian de la presentación de informes solo por volumen a la divulgación a nivel de componente. El medidor de metano de instalación sencilla de SLB se fija a una tubería en menos de dos horas y registra una precisión de partes por millón, lo que permite la conciliación continua con la recuperación de antorchas declarada.
La especiación en tiempo real permite a los operadores ajustar las relaciones aire-combustible, reduciendo así el hollín mientras se maximiza la eficiencia de destrucción. La espectroscopía láser, las celdas de espectroscopía infrarroja por transformada de Fourier (FT-IR) y las matrices de diodos sintonizables ahora están integrados en un solo bastidor que se autocalibre con cada turno. A medida que la tributación del carbono se expande, la analítica composicional transforma las lecturas de antorchas en una señal «fiscal» que evita el pago excesivo de los cargos por metano, aumentando así la participación de este segmento en el tamaño general del mercado de monitoreo de antorchas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Las Operaciones en Alta Mar en Aguas Arriba Lideran el Crecimiento
Las refinerías de petróleo captaron el 39,60% de la demanda de 2025, impulsadas por las normas de combustible de Nivel III y el requisito de certificar el rendimiento de las antorchas durante cada parada mayor. Las operaciones en aguas arriba en alta mar tienen la curva de crecimiento más pronunciada, con una CAGR del 6,95%, porque los desarrollos en aguas profundas requieren diagnósticos remotos capaces de detectar fugas bajo distintos vectores de viento. El campo Yggdrasil de Aker BP integra los datos de antorchas en los modelos de yacimientos, mostrando cómo los ingenieros de producción ahora utilizan los datos ambientales para la optimización de procesos.
Los trenes de licuefacción de GNL, los crackers petroquímicos e incluso las plantas de gas de vertedero completan la adopción. Cada uno enfrenta auditorías ESG a nivel corporativo que clasifican la intensidad de metano frente a sus pares. En este contexto, un panel de analítica centralizado agrega las fuentes de cientos de chimeneas de antorchas en todo el mundo, comparando la fuga de combustión en tiempo real. Con los inversores penalizando cualquier instalación con emisiones atípicas, el mercado de monitoreo de antorchas registra una adopción multisectorial que se acelera en la segunda mitad de la ventana de previsión.
Análisis Geográfico
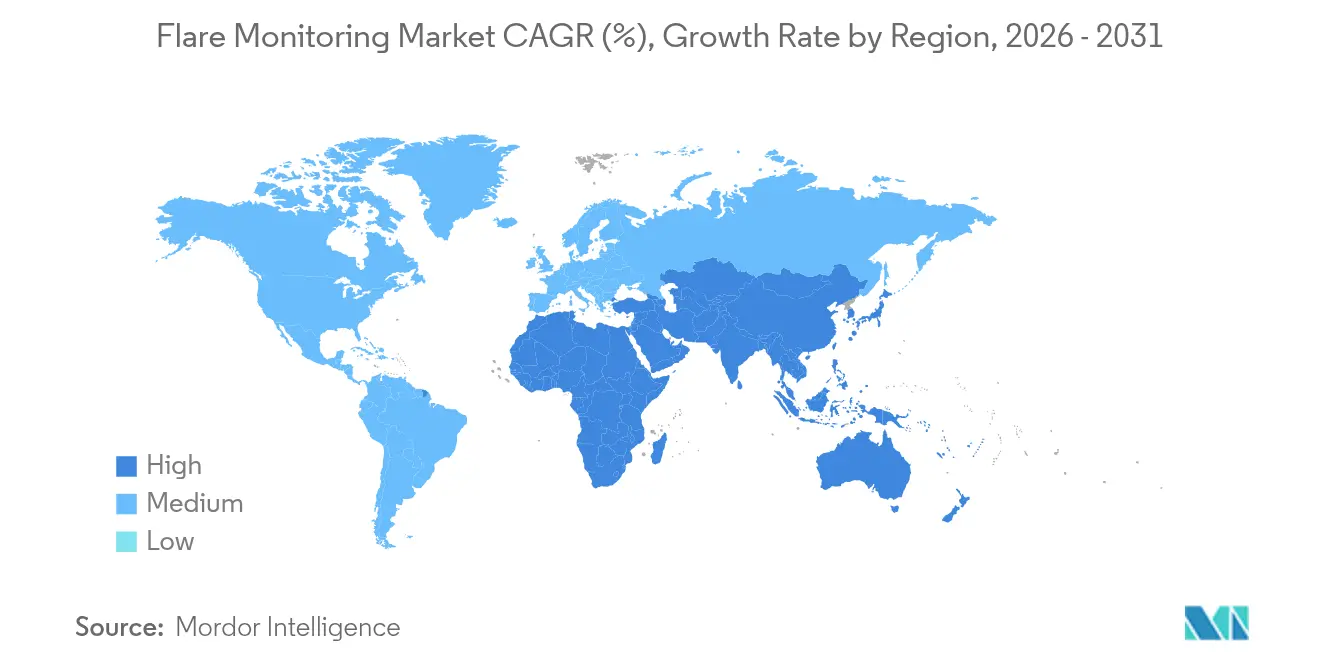
América del Norte lideró el mercado de monitoreo de antorchas con una participación del 33,90% en 2025, respaldada por la norma de super-emisores de la EPA y la capacidad de exportación de GNL que está a punto de aumentar de 11,4 Bcf/d a 24,3 Bcf/d en 2027. Las plataformas de esquisto en EE. UU. en la Cuenca Pérmica y Haynesville despliegan sistemas de imagen en red que transmiten alertas en minutos, mientras que el arancel de carbono de Canadá amplifica el retorno de inversión de la medición precisa. Los proyectos de GNL en la Costa del Pacífico de México añaden demanda incremental a medida que buscan cumplimiento al nivel de EE. UU. para satisfacer a los compradores asiáticos.
Europa ocupa el segundo lugar, con su mercado definido por el Sistema de Comercio de Emisiones de la UE y una caída del 16,5% en las emisiones cubiertas durante 2023. Los operadores del Mar del Norte modernizan plataformas electrificadas que dependen de datos de antorchas de alta resolución para validar las ganancias de la electrificación. El sector de aguas abajo de Alemania y los campos maduros del Reino Unido prefieren suites integradas de hardware y software para agilizar las auditorías anuales de Monitoreo, Reporte y Verificación de la UE.
Asia-Pacífico es el territorio de más rápido crecimiento, con una CAGR del 6,15% hasta 2031. El compromiso de neutralidad de carbono de China impulsa grandes renovaciones de refinerías que incorporan paneles automatizados de quema. Las expansiones de los refinadores públicos de India y el aumento de capacidad del 30% de Vietnam en Dung Quat incrementan el flujo de licitaciones para soluciones llave en mano. Japón y Corea del Sur, con fabricantes de sensores avanzados de equipos originales, sirven como bancos de pruebas tecnológicos antes de implementaciones regionales más amplias. En conjunto, estas inversiones garantizan que la contribución de la región al tamaño del mercado de monitoreo de antorchas seguirá aumentando.

Panorama regulatorio
La regulación se está endureciendo en torno a la medición y documentación de las emisiones relacionadas con la quema en antorcha, lo que aumenta el papel del monitoreo continuo. En Estados Unidos, la EPA actualizó los requisitos del sector de petróleo y gas el 9 de abril de 2026 mediante enmiendas a las NSPS y las Directrices de Emisiones para los Subapartados OOOOb/OOOOc, incluyendo ajustes a los requisitos de monitoreo del valor calorífico neto (NHV) del gas de venteo para antorchas y dispositivos de combustión cerrados. Las revisiones también extendieron la fecha de cumplimiento para el monitoreo de NHV hasta el 1 de junio de 2026, con la presentación de los informes anuales iniciales a más tardar el 30 de noviembre de 2026. Esto crea un hito de cumplimiento claro a corto plazo para los sistemas de monitoreo auditables.
En Europa, las normas específicas sobre metano añaden una capa adicional a los mecanismos de fijación de precios del carbono. El Reglamento de la UE 2024/1787 exige requisitos de medición, monitoreo, reporte y verificación (MRV) del metano, y prohíbe la quema en antorcha y el venteo de rutina a partir del 5 de febrero de 2026. El reglamento requiere la notificación inmediata de eventos importantes de quema en antorcha y la presentación de informes anuales sobre las actividades de quema, lo que aumenta la demanda de sistemas que generen datos trazables y listos para verificación por parte de reguladores y revisores externos.
Análisis de la cadena de valor
La cadena de valor del monitoreo de antorchas comienza con las tecnologías básicas de detección y medición, incluyendo la imagen óptica e infrarroja (UV-IR e IR multiespectral), medidores de flujo ultrasónicos, calorímetros, cromatógrafos de gases, espectrómetros de masas, y transmisores de soporte y hardware industrial de borde. Estas entradas se combinan en arquitecturas de monitoreo alineadas con los parámetros destacados en los marcos de cumplimiento, como el NHV del gas de venteo, la velocidad en la punta de la antorcha y el flujo de entrada para garantizar la combustión, y luego entregan señales validadas a los sistemas DCS/SCADA de la planta, historiadores y herramientas de reporte. Métodos reconocidos por la EPA, como el OTM-56, que utiliza tecnología de Radiómetro de Imagen Espectral por Video (VISR) para el monitoreo continuo y autónomo del NHV de la antorcha, refuerzan la demanda de hardware y software integrados en lugar del muestreo manual periódico.
Aguas abajo, los integradores de sistemas y fabricantes de equipo original agrupan la instalación, la calibración y los servicios continuos, incluyendo programas de control de calidad, planes de monitoreo y soporte de auditoría, que los operadores necesitan para mantener sistemas de monitoreo continuo de parámetros. El ecosistema también se está expandiendo con capas digitales que convierten los flujos de datos brutos de los sensores en evidencia lista para cumplimiento y flujos de trabajo operativos, incluyendo análisis en el borde para el cálculo en tiempo real de la eficiencia de combustión y de la eficiencia de destrucción o remoción vinculados a requisitos de reporte estandarizados (por ejemplo, las prácticas de reporte del Nivel 4 de OGMP 2.0). Las adquisiciones evalúan cada vez más la cadena completa, desde la capacidad de medición certificada hasta el transporte seguro de datos y el reporte defendible, porque los calendarios de reporte y la preparación para auditorías son ahora centrales para el costo total de propiedad.
Panorama Competitivo
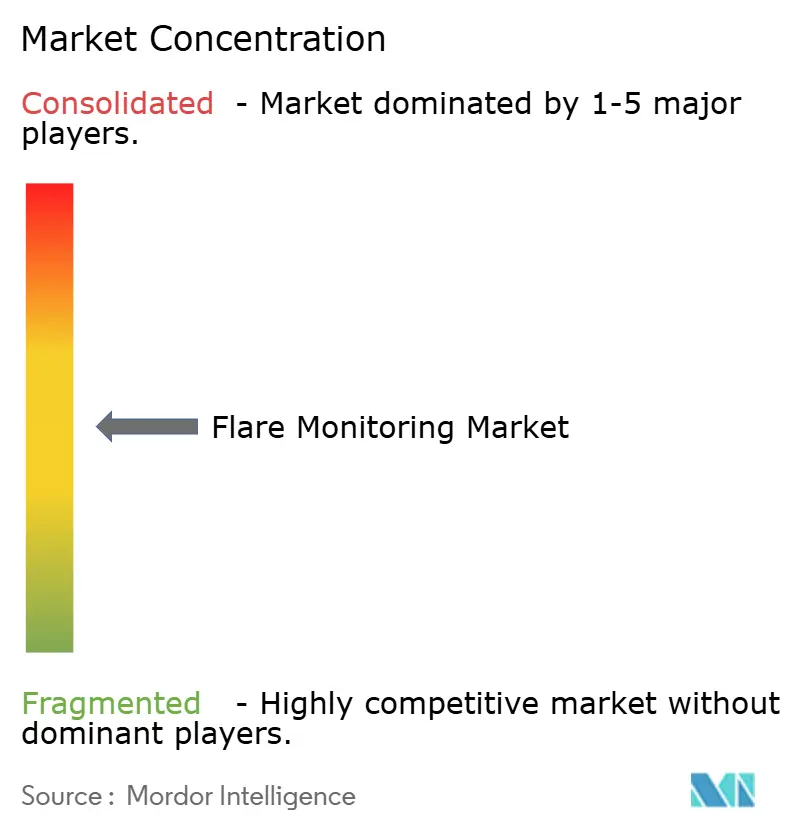
El panorama competitivo está moderadamente fragmentado. ABB, Siemens, Honeywell y Emerson integran plataformas DCS con imágenes multispectrales y puertas de enlace IIoT para fidelizar a los clientes. El lanzamiento de la Suite de Gestión de Emisiones de Honeywell en enero de 2025 para zonas marinas y en alta mar ejemplifica la adaptación de productos a entornos de automatización de nicho. Siemens contraataca con firmware de borde impulsado por IA que se incorpora directamente en cámaras en red, reduciendo así la latencia.
Los especialistas como Baker Hughes y SLB abordan los puntos críticos, concretamente la analítica de metano y el hardware de instalación sencilla. La colaboración de flare.IQ de Baker Hughes con bp abarca 65 antorchas en siete regiones, ilustrando la escala de su asociación mediante contratos de servicio. Los medidores de abrazadera de SLB de mayo de 2024 reducen el tiempo de instalación a horas, atrayendo a los constructores de GNL con plazos acelerados. La consolidación está en marcha; la adquisición por parte de CECO Environmental de Profire Energy por USD 122,7 millones amplía la gestión de quemadores junto con los sensores de emisiones.
Quedan espacios en blanco en torno a los paneles de control de software como servicio que traducen los datos brutos de chimeneas en métricas ESG de calidad para inversores. Las alianzas, como las de Endress+Hauser y SICK, combinan la experiencia en medición de flujo con la analítica de gas, señalando la futura convergencia de la instrumentación y la analítica en la nube. Se espera que la intensidad competitiva aumente a medida que las empresas emergentes regionales aprovechen las menores barreras de entrada que ofrece la computación en el borde de protocolo abierto.
Líderes de la Industria de Monitoreo de Antorchas
ABB
Siemens AG
Honeywell International Inc.
Emerson Electric Co.
Teledyne FLIR Systems
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es el cambio de la estimación y las verificaciones periódicas a métodos de monitoreo continuo reconocidos por los reguladores para la calidad y el rendimiento del gas de antorcha. En Estados Unidos, los requisitos vinculados a las NSPS OOOOb/OOOOc y marcos relacionados enfatizan el monitoreo del NHV y otros parámetros operativos, mientras que el OTM-56 de la EPA establece una vía autorizada para la determinación remota, continua y autónoma del NHV en la zona de combustión de la antorcha usando VISR. Esto crea un espacio abierto para plataformas de montaje remoto, análisis en el borde y ofertas de monitoreo como servicio que reducen el trabajo de campo y hacen que la documentación de cumplimiento sea más repetible en activos distribuidos.
La calificación tecnológica y la aceptación de métodos alternativos también respaldan la comercialización a corto plazo de analizadores avanzados y espectroscopía. En julio de 2024, Flotek Industries declaró que su sistema de espectroscopía NIR JP3 Measurement recibió la aprobación de la EPA como método alternativo para el monitoreo de NHV bajo los requisitos de medición de gas de antorcha de las NSPS OOOOb, señalando que los enfoques de medición no tradicionales aprobados pueden pasar de pilotos a implementaciones más amplias. A medida que los operadores implementan programas documentados de control de calidad y planes de monitoreo en sitio requeridos para sistemas continuos, se está generando demanda por paquetes integrados que combinan hardware de medición, control de calidad/garantía de calidad automatizados y reportes listos para auditoría, particularmente para sitios existentes que necesitan actualizaciones de cumplimiento sin tiempos de inactividad prolongados.
Desarrollos recientes del sector
- Febrero de 2026: Emerson presentó el Analizador Continuo de Gases Rosemount QX1000 para el monitoreo de emisiones, combinando la medición paramagnética de O2 con espectroscopía de absorción directa por láser de cascada cuántica para flujos de gas regulados. El lanzamiento amplía la cartera de analizadores de Emerson para la medición continua orientada al cumplimiento, fortaleciendo su capacidad de agrupar analizadores con capas de control, borde y reporte utilizadas en implementaciones de monitoreo de antorchas.
- Noviembre de 2025: Honeywell y TotalEnergies pusieron a prueba un software de operaciones de sala de control asistido por IA en la Refinería de Port Arthur, reportando una predicción más temprana de eventos de alarma y una reducción de las emisiones por quema en antorcha durante la prueba piloto. La iniciativa vincula la reducción de la quema en antorcha con la digitalización de la sala de control, reforzando la demanda de plataformas de monitoreo que alimentan análisis en tiempo real y permiten una mitigación proactiva en lugar de un reporte posterior al evento.
- Julio de 2024: Flotek Industries anunció que su sistema de espectroscopía NIR JP3 Measurement recibió la aprobación de la EPA como método alternativo para el monitoreo del valor calorífico neto bajo las regulaciones de monitoreo de antorchas de las NSPS OOOOb. La aprobación respalda una adopción más amplia de enfoques de medición continua basados en espectroscopía, ofreciendo a los operadores una vía adicional de cumplimiento más allá de las configuraciones convencionales de analizadores.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de monitoreo de antorchas abarca los sistemas fijos utilizados para monitorear las chimeneas de quema industrial, donde la presencia de la llama, el rendimiento de la combustión y las señales operativas relacionadas se rastrean utilizando sensores, análisis y servicios de soporte.
Exclusiones de alcance: Se excluyen los detectores de gas portátiles de mano y las cámaras térmicas genéricas que no están integradas en sistemas fijos de monitoreo de antorchas.
Descripción general de la segmentación
- Por Método de Montaje
- Montaje en Proceso
- Analizador de Gas
- Calorímetro
- Espectrómetro de Masas
- Cromatógrafo de Gas
- Montaje Remoto
- IR Multiespectro (MSIR)
- Imagen Térmica (IR)
- Imagen UV-IR
- Otros Montajes Remotos
- Montaje en Proceso
- Por Componente
- Hardware
- Detectores y Sensores
- Dispositivos de Imagen
- Videocámaras
- Transmisores
- Software
- Servicios
- Hardware
- Por Tipo de Instalación
- Terrestre
- En Alta Mar
- Por Parámetro de Medición
- Monitoreo de Composición de Gas
- Monitoreo de Caudal
- Detección e Imagen de Llamas
- Emisiones de Humo/Carbono Negro
- Por Usuario Final
- Refinerías de Petróleo
- Plantas Petroquímicas
- Petróleo y Gas en Aguas Arriba (Terrestre)
- Petróleo y Gas en Aguas Arriba (En Alta Mar)
- Instalaciones de GNL y Procesamiento de Gas
- Vertederos y Plantas de Biogás
- Fabricación Química
- Otras Industrias de Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Resto de América del Sur
- Asia-Pacífico
- China
- Japón
- India
- Sudeste Asiático
- Resto de Asia-Pacífico
- Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
- Oriente Medio y África
- Oriente Medio
- Países del Consejo de Cooperación del Golfo
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el límite del mercado, mapear los casos de uso típicos y recopilar indicadores de referencia que expliquen dónde se está generando la demanda de monitoreo de antorchas. Se revisaron fuentes públicas como las normas y directrices de la Agencia de Protección Ambiental de EE. UU., las referencias de emisiones industriales de la Comisión Europea, las estadísticas de metano y quema en antorcha del Banco Mundial, y conjuntos de datos de agencias energéticas para comprender la presión regulatoria y la intensidad de la quema. También utilizamos materiales de asociaciones y documentos técnicos (incluyendo estudios de combustión y detección óptica en revistas revisadas por pares) para verificar cruzadamente qué se considera técnicamente monitoreo de antorchas frente a instrumentación adyacente.
En el ámbito comercial, revisamos presentaciones corporativas, presentaciones a inversionistas, catálogos de productos y cobertura de prensa creíble para comprender cómo se empaquetan y fijan los precios de las soluciones en hardware, software y servicios. Se utilizaron suscripciones pagas seleccionadas únicamente para datos financieros e inteligencia corporativa, noticias y finanzas, y bases de datos de patentes, de modo que los ciclos de producto y la lógica de precios pudieran verificarse frente a anuncios recientes. Estas fuentes documentales son ilustrativas y no exhaustivas, ya que también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se realizaron entrevistas y encuestas primarias para confirmar qué compran realmente los compradores como sistema de monitoreo de antorchas, y cómo se divide el gasto entre proyectos nuevos, reemplazos y renovaciones de servicio. Hablamos con operadores, equipos de ingeniería y expertos del lado de las soluciones en los sectores de petróleo y gas, refinación, petroquímica y entornos de vertederos regulados. La cobertura se distribuyó entre APAC, EMEA y las Américas para poder comparar las prácticas regionales de cumplimiento y reflejarlas en los supuestos de comportamiento de compra.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 15% | APAC: 43% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 32% | EMEA: 35% |
| Empresas más pequeñas: 15% | Gerentes: 53% | Américas: 22% |
Dimensionamiento y pronóstico del mercado
El modelo central utiliza una construcción de arriba hacia abajo basada en la base instalada de chimeneas de antorcha y las señales de intensidad de quema, que luego se traducen en sitios monitoreables y en el gasto esperado en sistemas. Para mantener los resultados fundamentados, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, incluyendo precios de sistemas muestreados por tecnología, una división razonada entre hardware y software y servicios, y verificaciones de canal sobre los ciclos de reemplazo típicos.
Las entradas clave utilizadas en el modelo incluyen el número de instalaciones reguladas con chimeneas de antorcha, los patrones de utilización de la quema (rutinaria frente a intermitente), los requisitos de reporte de emisiones que activan el monitoreo, la configuración típica del sistema (tipos de cámara o sensor más análisis) y las tasas de adopción de servicios de calibración y mantenimiento. Los precios se manejan mediante bandas de precio de venta promedio que se actualizan por generación de producto y profundidad de integración. Cuando los datos a nivel de instalación son incompletos, las brechas se manejan utilizando rangos de adopción conservadores en lugar de extender las tasas de penetración actuales. El pronóstico se realiza mediante análisis de escenarios, donde se aplican casos base, conservador y de cumplimiento acelerado, y la trayectoria final se selecciona tras alinearse con las opiniones de expertos sobre los tiempos de aplicación y los plazos de los proyectos.
Validación de datos y ciclo de actualización
La validación se realiza en varios pasos para que el total del mercado se mantenga alineado con las señales del mundo real. Comparamos los resultados del modelo con verificaciones independientes, como los cambios en la actividad de quema reportada, los nuevos plazos regulatorios y el momento esperado de las grandes actualizaciones de instalaciones, y luego investigamos los valores atípicos antes de la aprobación final. Cuando la retroalimentación de las entrevistas muestra un cambio significativo en los precios, los paquetes de compra o la intensidad del servicio, se reformulan los supuestos y se revisan nuevamente las regiones afectadas.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan por eventos materiales, como cambios importantes en las normativas o cambios pronunciados en la actividad energética. Antes de la entrega, un analista realiza una nueva revisión de las entradas clave y las conversiones de moneda para que los clientes reciban una visión actualizada.
Comparación de la estimación del mercado de monitoreo de antorchas de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el monitoreo de antorchas a menudo varían, incluso cuando se utilizan las mismas palabras, porque los límites, la lógica de precios y el momento de las actualizaciones no se manejan de la misma manera. Las diferencias también surgen cuando un estudio se apoya en gran medida en un único indicador de demanda, mientras que otro utiliza un conjunto más amplio de señales operativas y de cumplimiento.
En este estudio, la frecuencia de actualización y el momento de conversión de divisas se consideran factores prácticos de variación, ya que muchos proyectos de antorchas se cotizan en monedas locales y luego se convierten en distintos momentos del año, lo que cambia el total reportado en USD. Los precios de venta promedio también se mantienen prácticos al separar los sistemas fijos completos de las herramientas adyacentes, y la estimación se vuelve a verificar frente a los desencadenantes de reporte regulatorio y el comportamiento de adopción de servicios. Por eso el número final de Mordor Intelligence no se mueve en sincronía con los supuestos de crecimiento más rápido utilizados en otros lugares.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,13 mil millones de USD (2026) | |
| Editorial Comercial A | 1,82 mil millones de USD (2026) | Utiliza una visión de ingresos a nivel de fábrica que agrupa un conjunto más amplio de servicios (como el monitoreo remoto y los reportes de cumplimiento vendidos por los fabricantes de los bienes) y puede aplicar supuestos de crecimiento más rápidos a partir de una base histórica diferente, lo que eleva el total de 2026. |
| Consultora B | 1,33 mil millones de USD (2024) | Anda la serie en un año base anterior y una ventana de estudio más corta, y la descripción del alcance se basa en etiquetas de segmento amplias con menos verificaciones observables sobre la base instalada y el momento de reemplazo, lo que puede desplazar el nivel y la pendiente de la curva. |
La comparación señala una dispersión que se explica principalmente por las decisiones de momento y alcance, además de cómo se empaquetan los precios y los servicios en los ingresos contabilizados. Al mantener los supuestos vinculados a recuentos prácticos de sitios, desencadenantes de cumplimiento y bandas de precio de venta promedio actualizadas, nuestra estimación se mantiene trazable a pasos que pueden repetirse y revalidarse conforme surjan nuevas señales de proyectos y regulación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de monitoreo de antorchas?
El mercado de monitoreo de antorchas está valorado en USD 1,13 mil millones en 2026 y se proyecta que alcance USD 1,49 mil millones en 2031
¿Qué región lidera el mercado actualmente?
América del Norte ocupa la mayor posición regional con una participación del 33,90% en 2025, impulsada por las estrictas normas de metano de la EPA y el rápido crecimiento de las exportaciones de GNL.
¿Qué segmento crece más rápido?
Los sistemas de montaje remoto muestran el mayor crecimiento de segmento con una CAGR del 6,05% a medida que los operadores avanzan hacia operaciones no tripuladas y de gemelos digitales.
¿Por qué están ganando popularidad los servicios?
Los servicios son atractivos porque el monitoreo como servicio distribuye los costos, integra la presentación de informes de cumplimiento y mantiene los sistemas optimizados, lo que conduce a una CAGR del 6,85% en el segmento de servicios.
¿Cómo influyen los esquemas de fijación de precios del carbono en la adopción?
Las tarifas de carbono en la UE y Canadá hacen que los datos precisos de antorchas sean esenciales para el control de costos; los operadores que monitorizan con precisión pueden compensar pasivos y evitar sanciones, estimulando la inversión en sistemas de monitoreo.
¿Qué desafíos limitan una adopción más rápida?
Los altos costos de modernización para refinerías más antiguas en el Sudeste Asiático y las limitaciones de ciberseguridad en plataformas en alta mar remotas pueden ralentizar los plazos de implementación y aumentar el riesgo de los proyectos.
Última actualización de la página el:



