
Tamaño y Participación del Mercado de Metrología Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.93 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Metrología Industrial por Mordor Intelligence
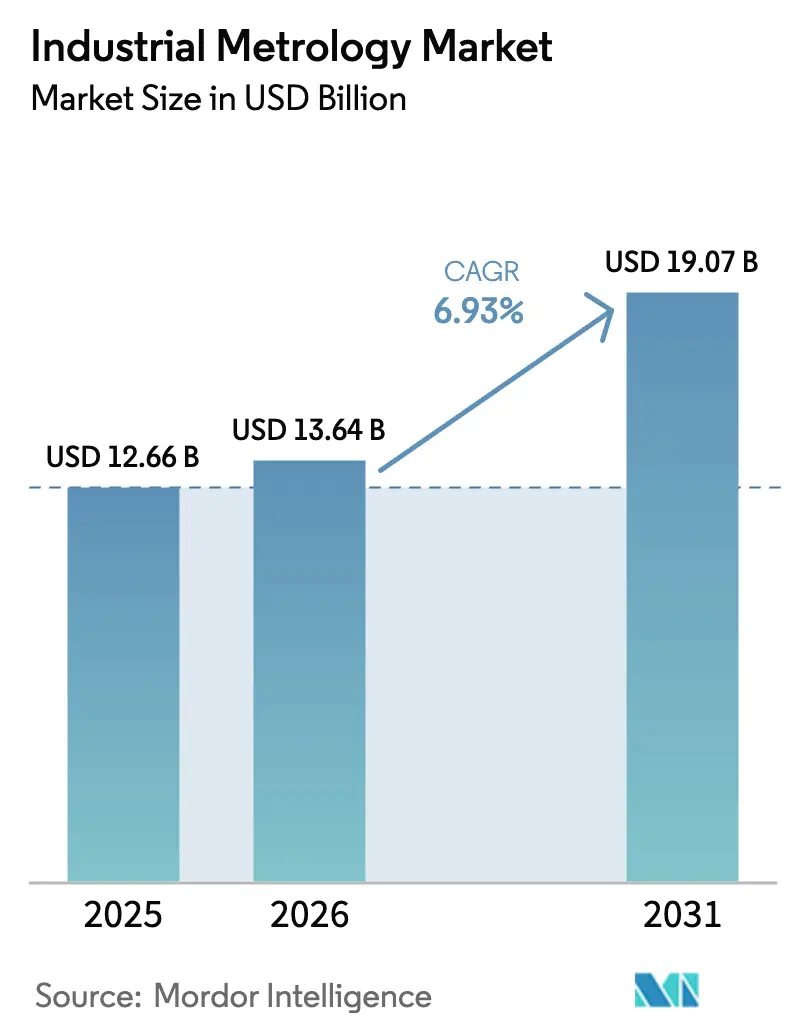
Se proyecta que el tamaño del Mercado de Metrología Industrial se expanda desde 12,66 mil millones de USD en 2025 y 13,64 mil millones de USD en 2026 hasta 19,07 mil millones de USD en 2031, registrando una CAGR del 6,93% entre 2026 y 2031. Las fábricas de semiconductores que migran a nodos por debajo de 5 nanómetros, las gigafábricas de baterías que ajustan las tolerancias de los electrodos, y los programas de gemelos digitales que demandan datos dimensionales en tiempo real están convergiendo para acelerar la adopción. Los proveedores que ofrecen precisión a escala nanométrica, velocidad en línea y conectividad en la nube están ganando contratos, especialmente en Asia-Pacífico, donde las cadenas de suministro de vehículos eléctricos y pantallas están en expansión. El crecimiento de América del Norte está anclado en los incentivos de la Ley CHIPS y Ciencia, mientras que el impulso de Europa proviene de los mandatos de Industrie 4.0 que exigen el intercambio de datos entre máquinas y empresas.
Conclusiones Clave del Informe
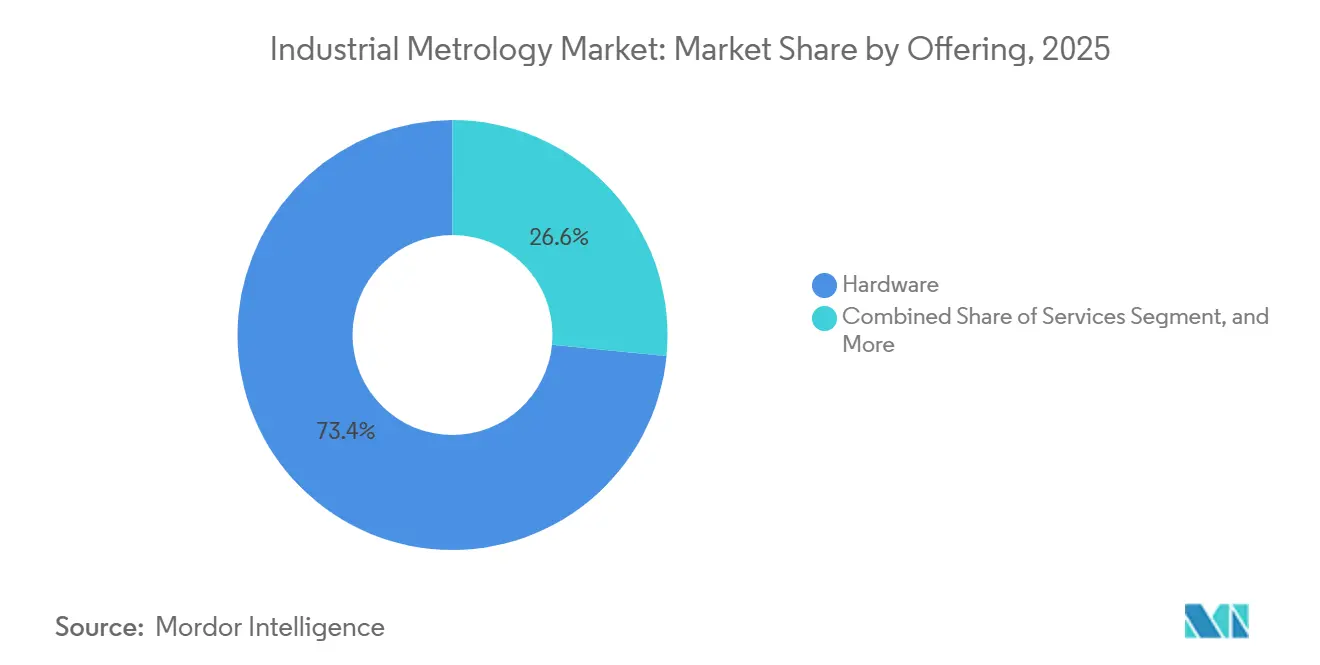
- Por oferta, el hardware lideró con una participación de ingresos del 73,44% en 2025; se prevé que los servicios se expandan a una CAGR del 7,61% hasta 2031.
- Por equipamiento, las máquinas de medición por coordenadas representaron el 39,83% de la participación del mercado de metrología industrial en 2025, y se proyecta que los digitalizadores ópticos y escáneres crezcan a una CAGR del 8,22% hasta 2031.
- Por factor de forma, los sistemas estacionarios de sobremesa captaron el 47,59% de los ingresos en 2025, mientras que las soluciones portátiles de mano avanzan a una CAGR del 7,71% hasta 2031.
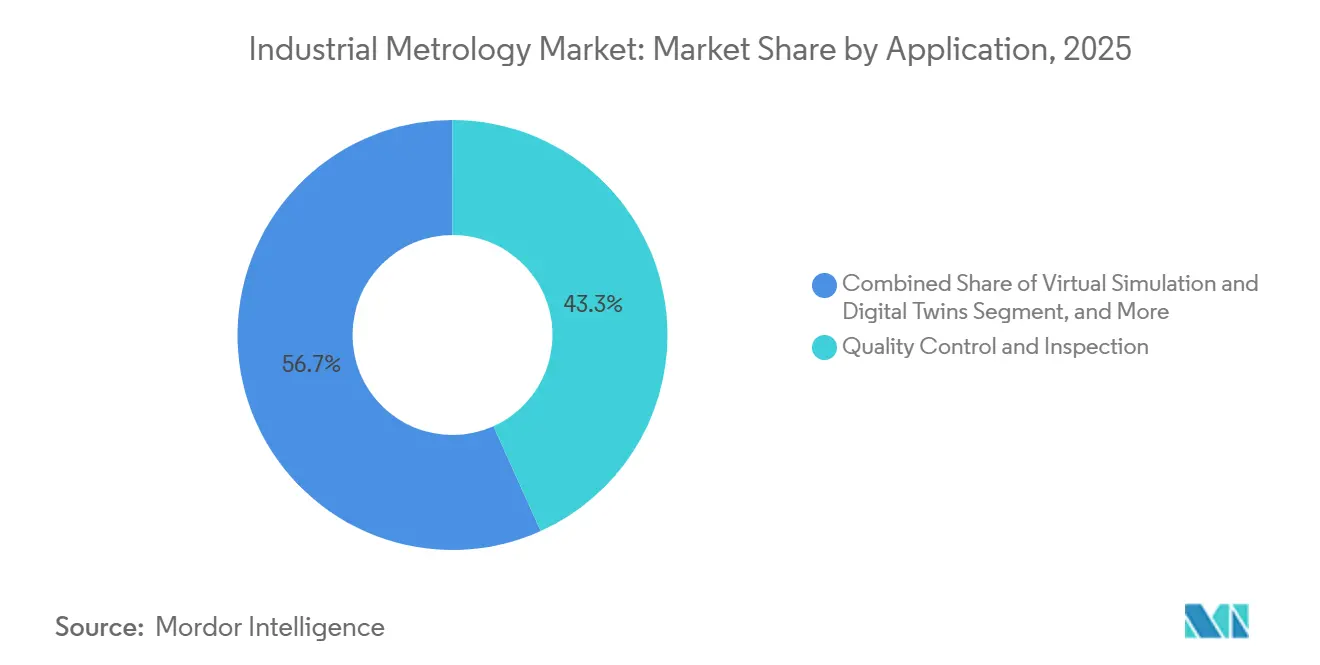
- Por aplicación, el control de calidad e inspección mantuvo el 43,27% de la participación del mercado de metrología industrial en 2025; se espera que la simulación virtual y los gemelos digitales se aceleren a una CAGR del 7,96% hasta 2031.
- Por industria de usuario final, el sector automotriz representó el 34,62% de los ingresos en 2025, y se prevé que los semiconductores y la electrónica crezcan a una CAGR del 8,43% hasta 2031.
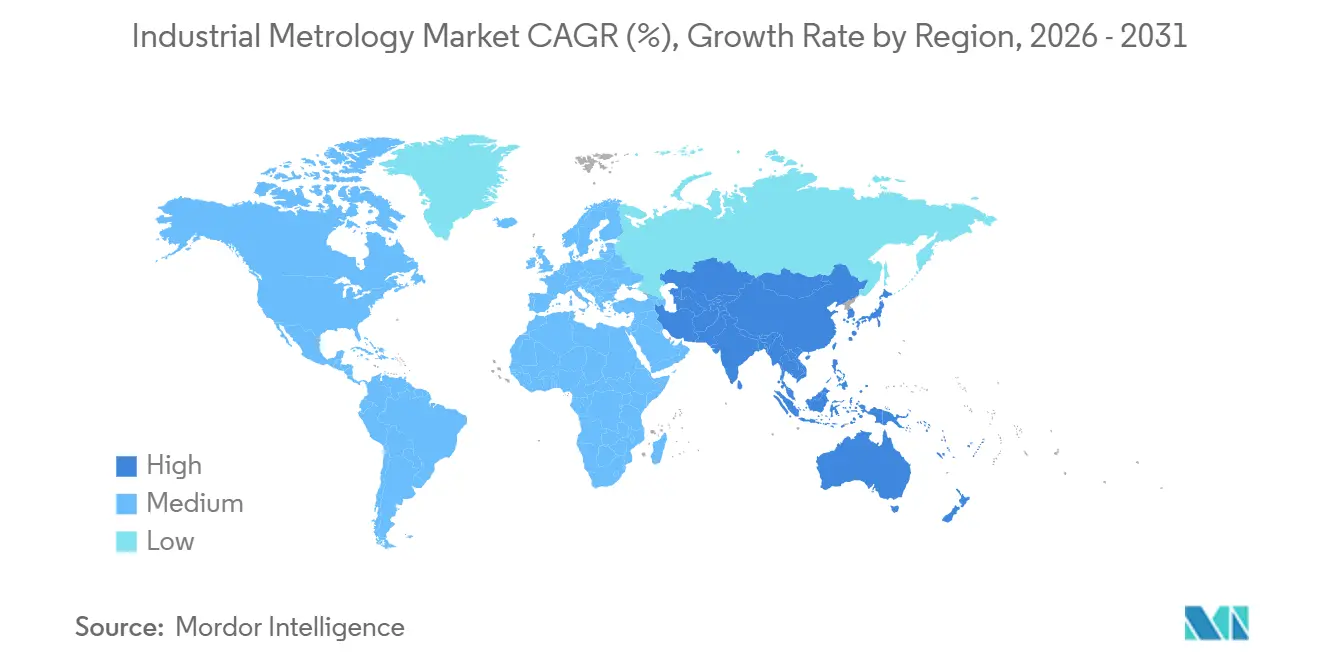
- Por geografía, Asia-Pacífico contribuyó con el 38,19% de los ingresos en 2025 y se prevé que se expanda a una CAGR del 7,91% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gigafábricas de Baterías para Vehículos Eléctricos Impulsando el Gasto en Metrología en Línea en Asia | +1.2% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Adopción de Gemelos Digitales | +1.0% | Global, con ganancias tempranas en Alemania, Estados Unidos y Japón | Mediano plazo (2-4 años) |
| Migración a Nodos por Debajo de 5 nm que Incrementa la Demanda de Metrología de Superposición en Fábricas de Estados Unidos | +0.9% | América del Norte y Asia Oriental (Taiwán, Corea del Sur) | Corto plazo (≤ 2 años) |
| Mandatos de la Ley CHIPS para Metrología Doméstica de Empaquetado Avanzado | +0.8% | Estados Unidos, con expansión de proveedores hacia México y Canadá | Mediano plazo (2-4 años) |
| Control de Calidad Predictivo Habilitado por IA que Reduce los Costos de Retiro de Productos para Fabricantes de Equipos Originales Chinos | +0.7% | China, con adopción extendiéndose al Sudeste Asiático | Corto plazo (≤ 2 años) |
| Penetración de Máquinas de Medición por Coordenadas Portátiles en la Inspección en Máquina en Talleres Alemanes | +0.6% | Núcleo en Europa (Alemania, Francia, Italia), expandiéndose hacia Europa Central | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Gigafábricas de Baterías para Vehículos Eléctricos Impulsando el Gasto en Metrología en Línea en Asia
Las tolerancias de las celdas de batería se han reducido a unos pocos micrómetros, lo que impulsa a las gigafábricas a reemplazar el muestreo con inspección en línea al 100%. CATL y BYD destinaron conjuntamente casi 10 mil millones de USD de sus desembolsos de capital de 2025 a nuevas plantas y reservaron aproximadamente el 8% para hardware de metrología láser, de rayos X y robótica. Los calibradores de Omron ahora repiten con una precisión de 0,5 µm a velocidades de línea de 100 m/min, lo que permite a los operadores detectar defectos de recubrimiento antes de los ciclos de formación.[1]Omron Corporation, "Calibradores de Espesor Basados en Láser para la Fabricación de Baterías," omron.com Thermo Fisher envió un 22% más de espectrómetros de fluorescencia de rayos X a sitios de baterías asiáticos durante el primer semestre de 2025 para verificar el contenido de litio y níquel en tiempo real. Los productores coreanos modernizaron las líneas con celdas de máquinas de medición por coordenadas robóticas y redujeron el desperdicio del 4,2% al 2,8% en un año. El efecto acumulado está creando una oportunidad de metrología de 1,2 mil millones de USD en la fabricación de baterías para 2028.
Adopción de Gemelos Digitales
Los gemelos digitales dependen de flujos continuos de geometría tal como se construyó, por lo que las fábricas están conectando máquinas de medición por coordenadas y escáneres directamente a plataformas en la nube. La norma ISO 23247 proporciona una arquitectura de referencia para el intercambio de datos independiente del dispositivo y ha ganado tracción a medida que los proveedores se preparan para los plazos de cumplimiento de 2025. Siemens informó que el 38% de las licencias de Xcelerator vendidas en 2025 incluían módulos de gemelo que incorporan datos de metrología, frente al 22% de dos años antes.[2]Siemens AG, "Licencias de Software de Gemelo Digital Xcelerator," siemens.com El banco de pruebas del Instituto Nacional de Estándares y Tecnología valida la interoperabilidad entre dispositivos de múltiples proveedores, eliminando un cuello de botella clave en la integración. Los usuarios del sector aeroespacial redujeron los ciclos de inspección de primer artículo de seis semanas a diez días al permitir que el gemelo señale las desviaciones automáticamente. Las pasarelas de borde que comprimen nubes de puntos de 500 MB in situ están reduciendo aún más la latencia de red a niveles aceptables.
Migración a Nodos por Debajo de 5 nm que Incrementa la Demanda de Metrología de Superposición en Fábricas de Estados Unidos
Las fábricas de lógica que migran a nodos de 3 nm y 2 nm enfrentan presupuestos de superposición por debajo de 1,5 nm, lo que hace indispensable la metrología de ultra precisión. El Programa de Metrología CHIPS destinó 252 millones de USD a nuevos estándares de referencia para la medición de superposición y dimensiones críticas durante 2024-2025.[3]Instituto Nacional de Estándares y Tecnología, "Programa de Metrología CHIPS," nist.gov El sitio de Intel en Arizona instaló sistemas KLA Archer que ofrecen precisión subnanométrica, lo que ayudó a que el rendimiento del primer silicio alcanzara el 85% a finales de 2025. La plataforma PROVision de haz de electrones de Applied Materials captura la rugosidad del borde de línea a 0,1 nm, lo que respalda las arquitecturas de compuerta envolvente. Persisten brechas domésticas en los calibradores de coplanaridad de microbumps, lo que obliga a las fábricas a adquirir ciertas herramientas en el extranjero a pesar de los objetivos de política. Las asociaciones entre empresas emergentes e incumbentes tienen como objetivo cerrar esa brecha antes de que el empaquetado 3D de alto volumen se intensifique en 2027.
Mandatos de la Ley CHIPS para Metrología Doméstica de Empaquetado Avanzado
La Ley CHIPS y Ciencia vincula las subvenciones de fabricación a la adquisición de al menos el 50% de las herramientas de metrología de proveedores de Estados Unidos o aliados para 2028, lo que modifica de inmediato las preferencias de compra. Onto Innovation codesarrolló un sistema óptico-acústico con Intel que mide la profundidad de las vías a través del silicio sin dañar la oblea, demostrando cómo las colaboraciones domésticas pueden cubrir las brechas de capacidad. El banco de pruebas de Albany del Instituto Nacional de Estándares y Tecnología ofrece a los proveedores un sitio neutral para comparar la precisión de la inspección de chiplets y obtener el estado de calificación. La fábrica de TSMC en Arizona se comprometió a adquirir el 40% de los equipos de metrología norteamericanos, creando un grupo de demanda de 800 millones de USD hasta 2027. La falta de proveedores estadounidenses para tomografía computarizada submicrométrica sigue siendo un cuello de botella, pero también un espacio en blanco claro para los innovadores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Ingenieros de Nanometrología en América del Norte | -0.5% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Brechas de Interoperabilidad entre Máquinas de Medición por Coordenadas Heredadas y Plataformas en la Nube | -0.4% | Global, con mayor impacto en Europa y América del Norte | Mediano plazo (2-4 años) |
| Reducciones de Gasto de Capital en el Ciclo Bajista de Semiconductores 2025-26 | -0.8% | Global, concentrado en Asia Oriental y América del Norte | Corto plazo (≤ 2 años) |
| Preocupaciones de Ciberriesgo que Obstaculizan los Datos de Medición Alojados en la Nube | -0.3% | Global, con mayor sensibilidad en defensa y aeroespacial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Ingenieros de Nanometrología en América del Norte
Los nodos avanzados requieren especialistas versados en dispersiometría, microscopía de fuerza atómica y técnicas de haz de electrones; sin embargo, las universidades de Estados Unidos graduaron menos de 200 ingenieros de nanometrología en 2024. Intel necesitaba 120 de estos profesionales para su lanzamiento de 3 nm en Arizona, pero solo había cubierto 68 puestos a mediados de 2025, recurriendo a contrataciones extranjeras para cubrir la brecha. El tiempo medio para cubrir puestos senior de metrología se extendió a 22 semanas, lo que obstaculizó las instalaciones de herramientas y los calendarios de calificación de procesos. El Instituto Nacional de Estándares y Tecnología lanzó un programa para capacitar a 500 técnicos, aunque el plan de estudios se centra en la calibración más que en la ciencia de medición avanzada. Los salarios en aumento, con ofertas iniciales que promedian 140.000 USD, son un 35% superiores a los niveles de 2023, lo que añade presión de costos sin resolver completamente el déficit de capacidad.
Brechas de Interoperabilidad entre Máquinas de Medición por Coordenadas Heredadas y Plataformas en la Nube
Muchas máquinas de medición por coordenadas adquiridas antes de 2020 carecen de API modernas, lo que obliga al 62% de las plantas de Estados Unidos a depender de la entrada manual de datos o de middleware personalizado para alimentar los resultados de inspección en los sistemas de análisis. Los kits de conectividad de modernización de Hexagon y Zeiss cuestan entre 25.000 y 80.000 USD cada uno, lo que limita la adopción en pequeñas y medianas empresas. Los formatos de archivo propietarios introducen errores de redondeo que pueden superar 1 µm cuando se traducen para plataformas de gemelos digitales, lo que socava los objetivos de precisión. La norma ISO 23952 definirá un esquema universal, pero no se espera su publicación hasta 2027. Hasta entonces, los fabricantes deben mantener pilas de tecnología de la información paralelas, lo que inflará los presupuestos de soporte en un 18% estimado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Los Contratos Basados en Resultados Reconfiguran el GastoEl hardware representó una participación del 73,44% de los ingresos en 2025, mientras que se anticipa que los servicios crecerán a una CAGR constante del 7,61% hasta 2031. El hardware sigue siendo el ancla del gasto, pero el cambio hacia las suscripciones es innegable. Hexagon obtuvo el 28% de los ingresos de metrología de 2025 de contratos de servicio, nueve puntos más que dos años antes. Los modelos de herramienta como servicio de KLA y Applied Materials garantizan el tiempo de actividad, convirtiendo los desembolsos de capital fijo en gastos operativos. Para las plantas más pequeñas, el calibrador Equator de pago por uso de Renishaw redujo los costos de propiedad a tres años en un 22%.
El apetito del mercado por los servicios impulsa el mercado de metrología industrial, impulsado por flujos de ingresos recurrentes, a medida que más usuarios agrupan calibración, actualizaciones y análisis bajo contratos plurianuales. Los proveedores que demuestran tiempo de actividad y ofrecen recomendaciones de procesos basadas en IA capturan la lealtad, mientras que los proveedores de hardware puro corren el riesgo de convertirse en productos básicos.


Por Equipamiento:
Los Digitalizadores Ópticos Lideran la Curva de CrecimientoLas máquinas de medición por coordenadas, durante mucho tiempo la columna vertebral de las salas de calidad automotriz y aeroespacial, representaron el 39,83% de los ingresos del mercado de metrología industrial en 2025; sin embargo, los escáneres de luz azul de GOM y otros se están expandiendo a una CAGR del 8,22%. La Circular Consultiva 20-62B de la Administración Federal de Aviación autorizó el escaneo óptico para la inspección de primer artículo de piezas no críticas, desbloqueando un nicho aeroespacial anual de 680 millones de USD.
Los sistemas de tomografía computarizada de rayos X y de inspección óptica automatizada añaden impulso, especialmente en las líneas de baterías y el empaquetado avanzado. La máquina de medición por coordenadas robótica colaborativa de Nikon, con un precio un 35% inferior al de las celdas convencionales, está ampliando el acceso para los pequeños fabricantes. A medida que la impresión 3D prolifera, la captura óptica de campo completo acorta los ciclos de ingeniería inversa, empujando a las máquinas de medición por coordenadas de contacto hacia roles de ultra precisión de nicho.
Por Factor de Forma:
Las Herramientas Portátiles Empoderan a los Equipos de CampoLos bancos estacionarios representaron el 47,59% de los ingresos en 2025, pero los sistemas portátiles de mano están creciendo un 7,71% anualmente. El Brazo Absoluto de 8,5 kg de Hexagon permite a los técnicos de parques eólicos medir las raíces de las palas in situ, y el T-SCAN Hawk 2 de Zeiss ofrece a los equipos de mantenimiento una precisión de 25 micrómetros sin un laboratorio fijo.
Las sondas montadas en máquinas en línea reducen los ciclos de primer artículo en un 68% en los talleres alemanes. Las celdas robóticas que utilizan escáneres láser admiten una inspección al 100% a velocidades de línea de baterías superiores a 100 m/min. El mercado de metrología industrial para tareas de servicio de campo y mantenimiento se está expandiendo, por tanto, más allá de las paredes de las fábricas, lo que lleva a los proveedores a equilibrar la robustez con la precisión a nivel micrométrico.
Por Aplicación:
Los Gemelos Digitales Ganan ImpulsoEl control de calidad mantiene la mayor participación con el 43,27% en 2025, pero la simulación virtual y los gemelos digitales están creciendo un 7,96%, a medida que la norma ISO 23247 impulsa canalizaciones de datos estandarizadas. Los usuarios de Siemens Teamcenter incorporan retroalimentación de metrología para actualizar modelos de análisis de elementos finitos, y Boeing reduce el retrabajo del fuselaje en un 18% al vincular los datos de las máquinas de medición por coordenadas con los gemelos de ensamblaje.
La ingeniería inversa prospera a medida que el sector aeroespacial mantiene flotas envejecidas; los escaneos de luz estructurada recrean piezas obsoletas en horas. Los sistemas de alineación guiados por rastreadores láser posicionan los paquetes de baterías de vehículos eléctricos con tolerancias submilimétricas. En conjunto, estos flujos de trabajo empujan al mercado de metrología industrial hacia propuestas de valor centradas en los datos en lugar de tareas de inspección discretas.
Por Industria de Usuario Final:
Los Semiconductores Lideran el Potencial AlcistaEl sector automotriz contribuyó con el 34,62% de los ingresos en 2025, pero los semiconductores y la electrónica crecieron más rápido a una CAGR del 8,43%, impulsados por la Ley CHIPS y los lanzamientos de procesos de 3 nm que requieren hasta 50 herramientas por línea de fabricación. El empaquetado avanzado exige la medición de coplanaridad de microbumps por debajo de 2 micrómetros, un área donde la capacidad doméstica es escasa, lo que crea espacio para los innovadores.
El sector aeroespacial y de defensa adopta máquinas de medición por coordenadas portátiles para ensamblajes a gran escala, y los dispositivos médicos adoptan sistemas ópticos para verificar implantes con tolerancias inferiores a 10 micrómetros. Las energías renovables, especialmente la eólica, aprovechan los escáneres de campo para inspecciones de palas y torres, lo que ilustra la diversificación de la industria de metrología industrial.
Análisis Geográfico
Mercado de Metrología Industrial de Asia-Pacífico
Asia-Pacífico generó el 38,19% de los ingresos en 2025, y su CAGR del 7,91% superará a otras regiones. La construcción de gigafábricas en China destina aproximadamente el 8% de los presupuestos de equipos a metrología, lo que se traduce en un gasto anual de 400 millones de USD, mientras que las expansiones de OLED en Corea del Sur impulsan la demanda de inspección óptica automatizada con umbrales de defectos de píxeles por debajo de 5 micrómetros. El subsidio de 310 millones de USD de Japón para fabricantes de herramientas nacionales fomenta la resiliencia de la cadena de suministro. India y Australia aportan un impulso secundario a través de componentes automotrices orientados a la exportación y gemelos digitales para minería.
Mercado de Metrología Industrial de América del Norte
América del Norte representó el 28% de los ingresos de 2025. El desembolso de 252 millones de USD del Programa de Metrología CHIPS financia estándares de referencia, y las fábricas de semiconductores en Arizona, Nueva York y Utah instalarán más de 300 herramientas para 2027, añadiendo 1,8 mil millones de USD a la demanda regional. El clúster aeroespacial de Canadá y la base de suministro de vehículos eléctricos de México amplían aún más la presencia.
Mercado de Metrología Industrial de Europa
Europa mantuvo una participación de aproximadamente el 26%, impulsada por los requisitos de Industrie 4.0 de Alemania para datos dimensionales en tiempo real. La metrología en máquina redujo el tiempo de ciclo de la primera pieza en un 68% en proveedores de primer nivel, generando 2,6 millones de USD en ahorros anuales por planta. La Ley Europea de Chips promete 43 mil millones de EUR, aunque su implementación va por detrás de la de Estados Unidos. La industria aeroespacial del Reino Unido, el estampado de paneles de carrocería en Francia y los palpadores de máquinas herramienta en Italia completan la demanda, mientras que los controles de exportación limitan el acceso de Rusia a herramientas de menos de 10 nm.

Panorama regulatorio
La metrología industrial opera bajo una combinación de normas de metrología legal y estándares industriales voluntarios que afectan la calibración, la trazabilidad y la evaluación de conformidad de los dispositivos de medición utilizados en entornos de fabricación regulados. En Estados Unidos, el NIST actualiza el marco de metrología legal a través de ediciones anuales del Handbook 44 y el Handbook 130 (ediciones de 2025), que influyen en cómo se especifican, prueban y aceptan los sistemas de medición en los distintos estados y aplicaciones reguladas. En el Reino Unido, The Product Safety and Metrology etc. (Amendment) Regulations 2024 actualizó elementos vinculados a las Measuring Instruments Regulations 2016, mientras que la Product Regulation and Metrology Act 2025 amplió las facultades ministeriales para establecer unidades de medida, requisitos de producto y mecanismos de aplicación, apoyando actualizaciones normativas más rápidas a medida que evolucionan las tecnologías de medición.
En cuanto a los estándares, las publicaciones de ISO continúan endureciendo los requisitos para la gestión de mediciones industriales y la especificación de equipos, dando forma a la documentación de los OEM y a la preparación de los usuarios para auditorías. La norma ISO 10012:2026 refuerza los requisitos de los sistemas de gestión de mediciones alineados con marcos de calidad más amplios, mientras que la ISO 10360-102:2026 añade una gramática común para los símbolos utilizados en las especificaciones de los sistemas de medición por coordenadas, favoreciendo una adquisición y verificación más claras en flotas multiproveedor. Australia también está poniendo énfasis en programas de cumplimiento en sus prioridades de metrología legal 2025-26 a través del National Measurement Institute, alineando las prácticas nacionales con los enfoques internacionales y aumentando la importancia de la calibración trazable y el cumplimiento documentado para los proveedores que atienden redes de fabricación globales.
Análisis de la cadena de valor
La cadena de valor de la metrología industrial comienza con insumos de componentes de precisión (óptica, sensores, láseres, mesas de movimiento, controladores) y software de medición, y luego avanza hacia el diseño e integración de sistemas por parte de los OEM, que combinan hardware, software y calibración en soluciones llave en mano. La distribución y la implementación se gestionan principalmente mediante ventas directas a grandes cuentas (fábricas de semiconductores, OEM automotrices, líneas de baterías) e integradores especializados que conectan las herramientas de metrología con la automatización, los sistemas MES/QMS y las plataformas de gemelo digital. Los servicios de posventa, incluidos la calibración, el mantenimiento, los kits de conectividad para retroadaptación de activos heredados y la ingeniería de aplicaciones, están captando una mayor parte del gasto a medida que los fabricantes se orientan hacia garantías de tiempo de actividad y contratos basados en resultados.
La colaboración entre las etapas upstream y midstream se está intensificando a medida que la medición pasa de la inspección en laboratorio al control de procesos en línea, particularmente en semiconductores y empaquetado avanzado, donde la metrología híbrida y la continuidad de datos afectan los rendimientos. Las asociaciones anunciadas en 2026 ilustran esta tendencia de integración, incluyendo a Rigaku y Onto Innovation alineándose en torno a la metrología híbrida para dispositivos complejos, y a Applied Materials y Advantest trabajando para vincular los flujos de fabricación y prueba para el desarrollo de chips de IA mediante la integración de plataformas. En cuanto a la localización de la fabricación, las cadenas de suministro también se están reforzando mediante alianzas específicas por región vinculadas a nueva capacidad, como GlobalWafers America trabajando con NADA Technologies en torno a una nueva instalación de obleas de 300 mm en Estados Unidos, y Tata Electronics asociándose con ASML para apoyar la integración de litografía y la capacitación para las actividades de puesta en marcha de fábricas en India. Estos movimientos acercan a los proveedores de metrología a los ecosistemas de materiales upstream y de control de procesos downstream, al mismo tiempo que aumentan el papel de la interoperabilidad y el manejo seguro de datos en redes de producción multipartitas.
Panorama Competitivo
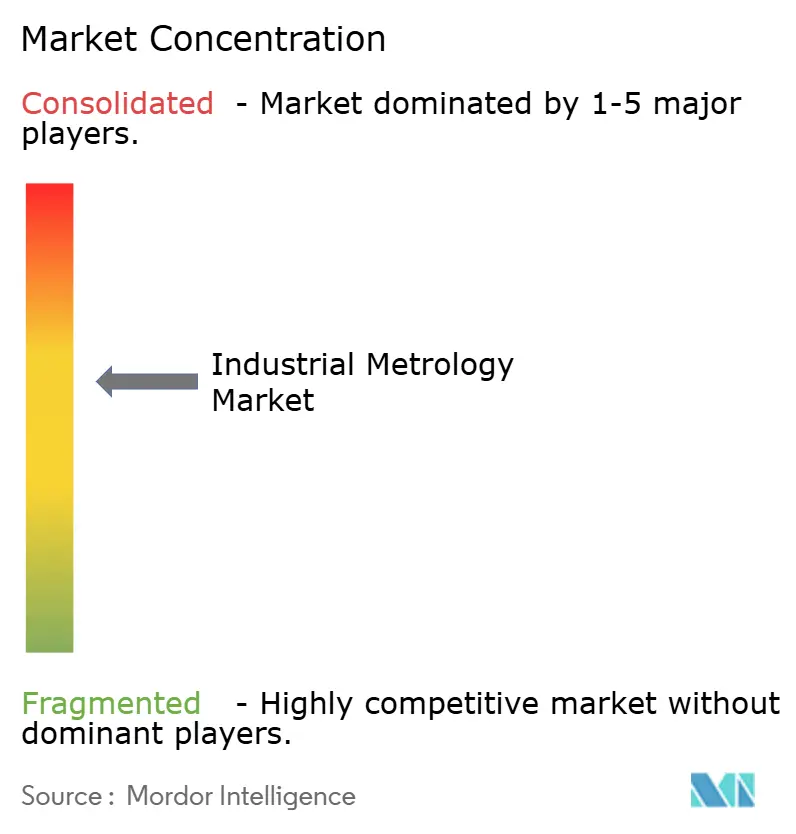
El mercado de metrología industrial está moderadamente consolidado, con los cinco mayores proveedores, Hexagon, Zeiss, KLA, Applied Materials y Nikon, que en conjunto representan aproximadamente el 45% de los ingresos de 2025, mientras que decenas de actores regionales y de nicho cubren las brechas específicas de cada aplicación. Los actores establecidos se diferencian a través de ecosistemas de software que combinan análisis impulsados por IA con hardware multisensor, una estrategia que fideliza mediante tarifas de servicio recurrentes y eleva los costos de cambio. La consolidación continuó en 2025 cuando Hexagon adquirió FARO Technologies por 1,4 mil millones de USD, añadiendo instantáneamente brazos portátiles y rastreadores láser a su línea predominantemente de máquinas de medición por coordenadas estacionarias. El acuerdo pone de relieve un impulso más amplio por poseer todo el espectro de factores de forma y vender de forma cruzada análisis en la nube en toda la flota de hardware. Al mismo tiempo, los contratos de servicio representan ahora aproximadamente un tercio de los ingresos agregados de los proveedores, lo que señala un giro desde las ventas transaccionales de hardware hacia relaciones basadas en resultados.
Las hojas de ruta tecnológicas entre los líderes del mercado se centran en un control de procesos más estricto para semiconductores por debajo de 5 nm, una inspección más rápida de las líneas de baterías y el intercambio de datos nativo en la nube. KLA lanzó la herramienta de superposición Archer 900 con una precisión inferior a 0,3 nm, aumentando el rendimiento de obleas por hora en un 40% y dando a las fábricas margen para mantener los rendimientos de la litografía ultravioleta extrema. Zeiss respondió con INSPECT 2025, una plataforma basada en navegador que fusiona datos de máquinas de medición por coordenadas, escáneres y terceros en paneles de control unificados que recomiendan intervalos de recalibración. Nikon se asoció con Universal Robots para presentar una máquina de medición por coordenadas colaborativa con un precio un 35% inferior al de las celdas robóticas tradicionales, lo que permite a los pequeños fabricantes automatizar la inspección de modelos mixtos sin escribir código. Applied Materials amplió su centro de investigación y desarrollo en Israel, contratando a 180 ingenieros para acelerar el desarrollo de la e-metrología de múltiples haces para el empaquetado 3D, lo que subraya su disposición a invertir antes de las transiciones de nodo.
Por debajo del nivel superior, los proveedores especializados están aprovechando ventajas de precio-rendimiento o nuevas físicas de detección para ganar cuota en nichos de alto crecimiento. Los sistemas de variación de enfoque de Bruker Alicona ofrecen resolución vertical a escala nanométrica a aproximadamente el 70% del costo de los interferómetros tradicionales, lo que atrae a las empresas de dispositivos médicos que deben verificar acabados superficiales finos. CyberOptics amplió sus sensores 3D multifunción desde la inspección de semiconductores hasta la de placas de circuito impreso, expandiendo el mercado total direccionable sin aumentar la lista de materiales. Las empresas emergentes nativas en la nube ofrecen capas de análisis ricas en API que se sitúan por encima del hardware heterogéneo, erosionando los silos de datos propietarios y acortando los ciclos de prueba de concepto para los gemelos digitales. La intensidad competitiva está, por tanto, migrando desde las afirmaciones de precisión pura hacia flujos de trabajo integrados que combinan medición submicrométrica, análisis en tiempo real y garantías de servicio, una dinámica que probablemente mantendrá los precios disciplinados pero favorecerá a los proveedores que innoven más rápido.
Líderes de la Industria de Metrología Industrial
Carl Zeiss AG
Nikon Corporation
FARO Technologies
Renishaw plc
Mitutoyo Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Metrología Industrial
- Carl Zeiss AG
- Nikon Corporation
- FARO Technologies
- Renishaw plc
- Mitutoyo Corporation
- Jenoptik AG
- KLA Corporation
- Applied Materials Inc.
- Keyence Corporation
- Creaform Inc.
- Automated Precision Inc.
- 3D Systems Inc.
- WENZEL Group
- Bruker Alicona
- CyberOptics Corporation
- InnovMetric Software
- Polytec GmbH
- GOM GmbH
- Atlas Copco Aktiebolag
- Hexagon AB

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave se encuentra en el empaquetado avanzado de semiconductores y la integración 3D, donde los requisitos de metrología se extienden más allá del solapamiento de obleas hacia el control de procesos a nivel de panel y centrado en chiplets. Los formatos de empaquetado a nivel de panel y las capas de redistribución de mayor densidad aumentan la necesidad de mediciones de grado semiconductor en sustratos más grandes, creando espacio para enfoques ópticos e híbridos de alto rendimiento que puedan mantener la precisión mientras escalan el campo de visión. La tracción comercial de la metrología orientada al empaquetado se refleja en la actividad de 2026, incluyendo el reporte de Nova sobre la selección de su plataforma WMC como herramienta de referencia para procesos de empaquetado avanzado, lo que refuerza la demanda de metrología especializada vinculada al rendimiento de empaquetado y al control de línea.
Una segunda oportunidad es el cambio de la inspección discreta hacia flujos de trabajo de fabricación centrados en datos y de circuito cerrado que conectan los resultados de la metrología con las herramientas de proceso, los sistemas de prueba y los gemelos digitales. Esto está ampliando la demanda de capas de software, canales de datos seguros y análisis en línea que reducen el tiempo de ciclo de medición y convierten los resultados de medición en acciones de control, particularmente a medida que las fábricas gestionan las brechas de interoperabilidad de equipos heredados antes de que madure un conjunto más amplio de esquemas. Los sistemas de medición inalámbricos y listos para la automatización también amplían los casos de uso en las plantas de producción y en entornos de campo, respaldados por la actividad de productos de 2026, como nuevos radares láser montables en robots y sistemas de medición confocal de gran plataforma orientados a la fabricación electrónica de alto rendimiento y a los flujos de trabajo de inspección automatizada.
Recent Industry Developments in Mercado de Metrología Industrial
- Julio de 2026: Carl Zeiss AG presentó Virtual Clamping como una aplicación para ZEISS INSPECT, que permite flujos de trabajo más flexibles de sujeción y alineación de componentes en metrología 3D. El lanzamiento respalda las ganancias de productividad impulsadas por software al reducir la fricción de configuración y permitir rutinas de medición más repetibles. También refuerza el cambio hacia ecosistemas de software que estandarizan los pasos de inspección en flotas de hardware mixtas.
- Mayo de 2026: Nikon lanzó el sistema de medición confocal 3D NEXIV VMF-K6561 con una mesa de 650 x 610 mm, orientado a las necesidades de medición de paneles completos en la fabricación electrónica. El mayor rango de medición respalda una inspección de mayor rendimiento para procesos a nivel de panel, donde la cobertura y la repetibilidad son cuellos de botella recurrentes. Esto posiciona a Nikon de forma más directa en casos de uso de metrología vinculados al empaquetado avanzado y a los flujos de trabajo de sustratos de gran formato.
- Noviembre de 2024: Nikon completó la desinversión de su negocio de escaneo láser y software Focus Inspection en favor de LK Metrology. La transacción redujo el enfoque de la cartera de Nikon mientras transfería activos seleccionados de escaneo e inspección a un actor especializado en metrología. También apuntó a una racionalización continua de la cartera, ya que los proveedores priorizan segmentos donde pueden combinar sensores, integración de automatización y flujos de trabajo de software.


Mercado de Metrología Industrial Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca herramientas, software y servicios relacionados utilizados para medir piezas y ensamblajes fabricados, de modo que los fabricantes puedan verificar las dimensiones, la forma y la calidad superficial durante la inspección y la producción.
Exclusiones del alcance: se excluyen los microscopios de laboratorio independientes y los instrumentos generales de prueba y medición que no se utilizan para la verificación dimensional.
Descripción general de la segmentación
- Por Oferta
- Hardware
- Software
- Servicios
- Por Equipamiento
- Máquinas de Medición por Coordenadas
- Digitalizadores Ópticos y Escáneres
- Sistemas de Rayos X y Tomografía Computarizada
- Inspección Óptica Automatizada
- Equipos de Metrología 2D
- Celdas de Metrología en Línea, Robóticas
- Por Factor de Forma
- Sistemas Estacionarios de Sobremesa
- Sistemas Portátiles de Mano
- Soluciones en Línea y en Máquina
- Celdas Robóticas y Automatizadas
- Por Aplicación
- Control de Calidad e Inspección
- Ingeniería Inversa
- Alineación y Ensamblaje
- Cartografía y Modelado 3D
- Simulación Virtual y Gemelos Digitales
- Por Industria de Usuario Final
- Automotriz
- Aeroespacial y Defensa
- Semiconductores y Electrónica
- Generación de Energía y Energías Renovables
- Maquinaria Pesada y Herramientas de Máquina
- Dispositivos Médicos y Atención Sanitaria
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el límite del mercado, mapear la cadena de compra típica y construir rangos de referencia para volúmenes y precios. Utilizamos fuentes públicas como series de producción manufacturera e industrial, estadísticas de aduanas y comercio de equipos de medición e inspección, bases de datos de patentes que cubren solicitudes relacionadas con metrología, y normas y guías de organismos como ISO y NIST.
Además, se revisaron informes anuales de empresas, presentaciones para inversores, documentación de productos y coberturas de prensa reputadas para entender los paquetes de productos, los ciclos de reemplazo y el avance hacia celdas de metrología en línea y automatizadas. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros de empresas y monitoreo de noticias, además de búsquedas de patentes y vistas a nivel de envío de importación y exportación para verificar el movimiento regional. Las fuentes enumeradas anteriormente son ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario incluyó entrevistas con expertos y encuestas estructuradas con proveedores de hardware de metrología, proveedores de software y servicios, integradores de sistemas y usuarios finales que gestionan laboratorios de calidad e inspección de producción. Los insumos se recopilaron en APAC, EMEA y América para poner a prueba supuestos sobre la adopción en línea, las tasas de adopción de software y las necesidades de calibración en diferentes tipos de fabricación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 15% | APAC: 41% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 34% | EMEA: 32% |
| Actores más pequeños: 16% | Gerentes: 51% | América: 27% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda a partir de la producción manufacturera y de señales de inversión, y luego asigna el gasto a hardware, software y servicios de metrología en las principales industrias de uso final. Una vez lista la primera estimación, la corroboramos con aproximaciones de abajo hacia arriba selectivas, incluidos precios de venta promedio muestreados por categoría de equipo multiplicados por la actividad de unidades esperada, verificaciones de canal sobre el tamaño de los acuerdos de proyectos para celdas de metrología en línea, y desgloses de ingresos de proveedores utilizados para ajustar los totales.
Los insumos clave utilizados (a modo ilustrativo) incluyen las tendencias de producción automotriz y aeroespacial, las incorporaciones de capacidad en electrónica y semiconductores, la adopción de la automatización de fábricas, la proporción de inspección en línea frente a la basada en laboratorio, y los ciclos típicos de renovación y calibración de los sistemas de medición. La progresión de precios se mantuvo práctica al vincularla a los cambios en la combinación hacia sistemas automatizados y portátiles, y a las tasas de adopción de software, en lugar de suponer un único factor de inflación uniforme para todos los instrumentos. Para los pronósticos, se utilizó un análisis de escenarios en torno al capex de fabricación y los planes de expansión vinculados a políticas, y la trayectoria final se alineó con lo que los expertos del sector esperan en cuanto a utilización y calendario de adquisición. Cuando faltaban detalles granulares en geografías más pequeñas, las brechas se manejaron mediante ratios sustitutos vinculados a la producción industrial y la base de fabricación instalada, seguidos de verificaciones de razonabilidad a partir de entrevistas.
Validación de datos y ciclo de actualización
Los resultados se verificaron frente a señales independientes, incluida la actividad manufacturera regional, los flujos comerciales de equipos de medición y el gasto implícito por unidad de producción industrial, de modo que los saltos más pronunciados pudieran cuestionarse desde el principio. Cuando el modelo mostraba variaciones difíciles de explicar, se revisaron los supuestos y, a continuación, se completó una segunda revisión por parte de otro analista antes de la aprobación final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como anuncios de grandes plantas, cambios vinculados a requisitos de cumplimiento de calidad, o cambios pronunciados en las expectativas de capex industrial. Antes de la entrega, se completa una nueva ronda de validación para que los clientes reciban la visión más actual, la cual puede rastrearse hasta insumos claros y pasos repetibles.
Estimación del mercado de metrología industrial de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la metrología industrial a menudo difieren porque las fuentes no siempre contabilizan los mismos conjuntos de productos, y también fijan los años base y el momento de conversión de divisas de manera diferente. El tratamiento del software y los servicios, además de cómo se contabiliza la medición en línea frente al equipo de laboratorio, genera una dispersión visible en los totales finales.
Los microscopios de laboratorio independientes y los instrumentos generales de prueba y medición que no se utilizan para la verificación dimensional quedan fuera del alcance de Mordor Intelligence, lo que reduce la superposición con categorías de instrumentación adyacentes que algunos editores pueden incluir.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 12,66 mil millones de USD (2025) | |
| Consultora Global A | 13,27 mil millones de USD (2024) | Utiliza un año base diferente y puede combinar un conjunto más amplio de gasto en medición para la fabricación inteligente dentro de la metrología industrial, lo que puede modificar la combinación de equipos y el valor proyectado hacia adelante. |
| Editorial Sectorial B | 11,76 mil millones de USD (2024) | El punto de partida más bajo puede reflejar un conteo más reducido de software y servicios, y diferencias en si los sistemas de rayos X y TC se asignan de manera consistente a los casos de uso de producción industrial. |
La dispersión se explica principalmente por el momento, las inclusiones de productos adyacentes y la forma en que el software y los servicios se vinculan a los ingresos de hardware en la construcción del dato. Cuando estos elementos se mantienen constantes y se verifican frente a señales de fabricación y comercio, la cifra final se vuelve más fácil de reconciliar entre años y regiones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de metrología industrial en 2026?
El tamaño del mercado de metrología industrial alcanzó los 13,64 mil millones de USD en 2026 y se proyecta que llegue a los 19,07 mil millones de USD en 2031.
¿Qué región lidera el gasto en herramientas de inspección dimensional?
Asia-Pacífico mantuvo el 38,19% de los ingresos de 2025 y se está expandiendo más rápido a una CAGR del 7,91%, impulsada por inversiones en baterías y semiconductores.
¿Qué segmento de equipamiento está creciendo más rápidamente?
Se prevé que los digitalizadores ópticos y escáneres crezcan a una CAGR del 8,22%, a medida que los proveedores aeroespaciales adoptan el escaneo de luz azul para la verificación de piezas fabricadas por adición.
¿Por qué los servicios están ganando participación en los presupuestos de metrología?
Los fabricantes prefieren contratos basados en resultados que agrupan hardware, calibración, actualizaciones de software y análisis en la nube, lo que impulsa a los servicios a una CAGR del 7,61%.
¿Cómo está influyendo la Ley CHIPS y Ciencia en la demanda?
Los incentivos de Estados Unidos exigen capacidad de metrología doméstica, lo que lleva a las fábricas a instalar cientos de nuevas herramientas de superposición, dimensiones críticas y tomografía computarizada entre 2025 y 2027.
¿Qué escasez de habilidades está frenando el crecimiento?
Menos de 200 ingenieros de nanometrología se graduaron en Estados Unidos en 2024, lo que retrasa los lanzamientos de fábricas de nodos avanzados y añade presión sobre los costos laborales.
Última actualización de la página el:


