
Análisis del Mercado de Seguros de Salud y Médicos de Indonesia por Mordor Intelligence
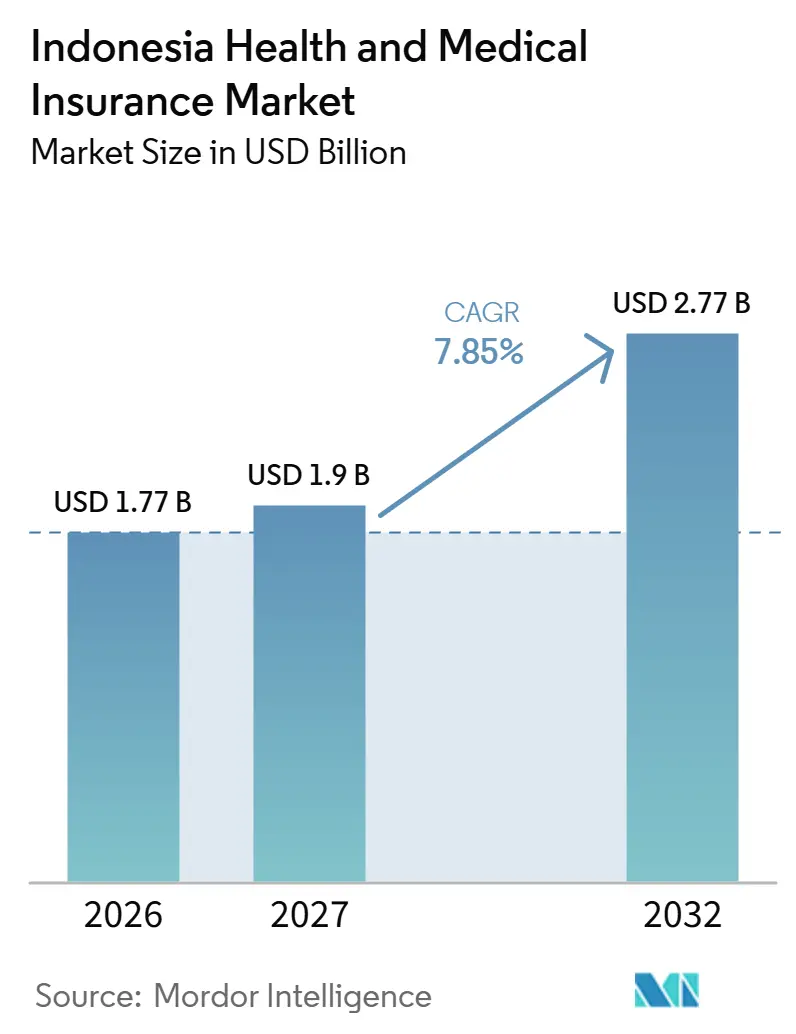
Se espera que el tamaño del mercado de seguros de salud y médicos de Indonesia aumente de 1,77 mil millones de USD en 2026 a 1,9 mil millones de USD en 2027 y alcance los 2,77 mil millones de USD en 2032, creciendo a una CAGR del 7,85% durante 2027-2032.
La amplia inscripción en el plan nacional de seguro de salud de Indonesia, Jaminan Kesehatan Nasional (JKN), hace que la participación sostenida sea central para la demanda futura de seguros. Los planes privados complementarios pueden complementar esta base cuando los acuerdos entre aseguradoras y proveedores hacen que los beneficios adicionales sean utilizables. El aumento de los costos de siniestros genera presión para la revisión de primas, al tiempo que limita la amplitud con la que las aseguradoras pueden extender la protección médica. Las aseguradoras pueden responder mediante el diseño de beneficios y una mejor coordinación con los hospitales, vinculando la elección de cobertura con la liquidación de la atención. Con el JKN registrando a la mayoría de los residentes, las aseguradoras privadas compiten por una cobertura superior a ese derecho, favoreciendo los planes cuya fijación de precios absorbe el aumento de los costos de siniestros mientras preserva el acceso utilizable a los hospitales contratados.
Conclusiones Clave del Informe
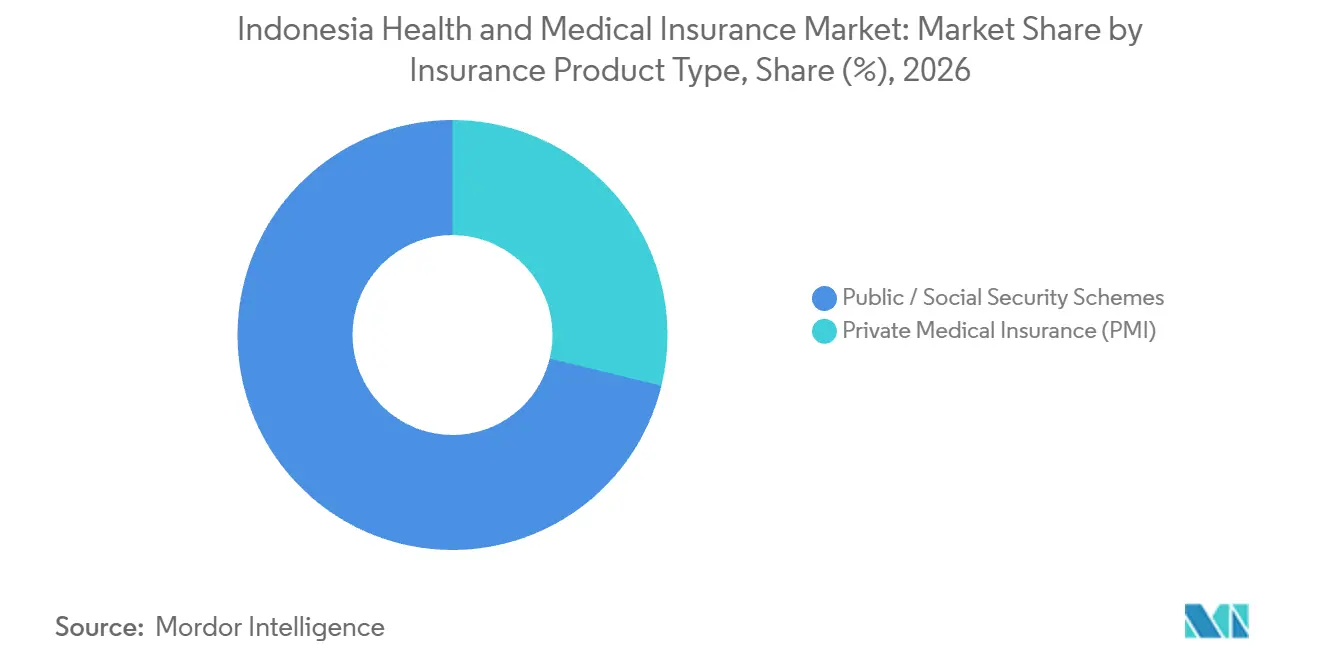
- Por tipo de producto de seguro, los planes públicos y de seguridad social lideraron con una participación del 71,21% en el mercado de seguros de salud y médicos de Indonesia en 2026, mientras que se prevé que el seguro médico privado (PMI) crezca más rápido con una CAGR del 9,4% durante 2027-2032.
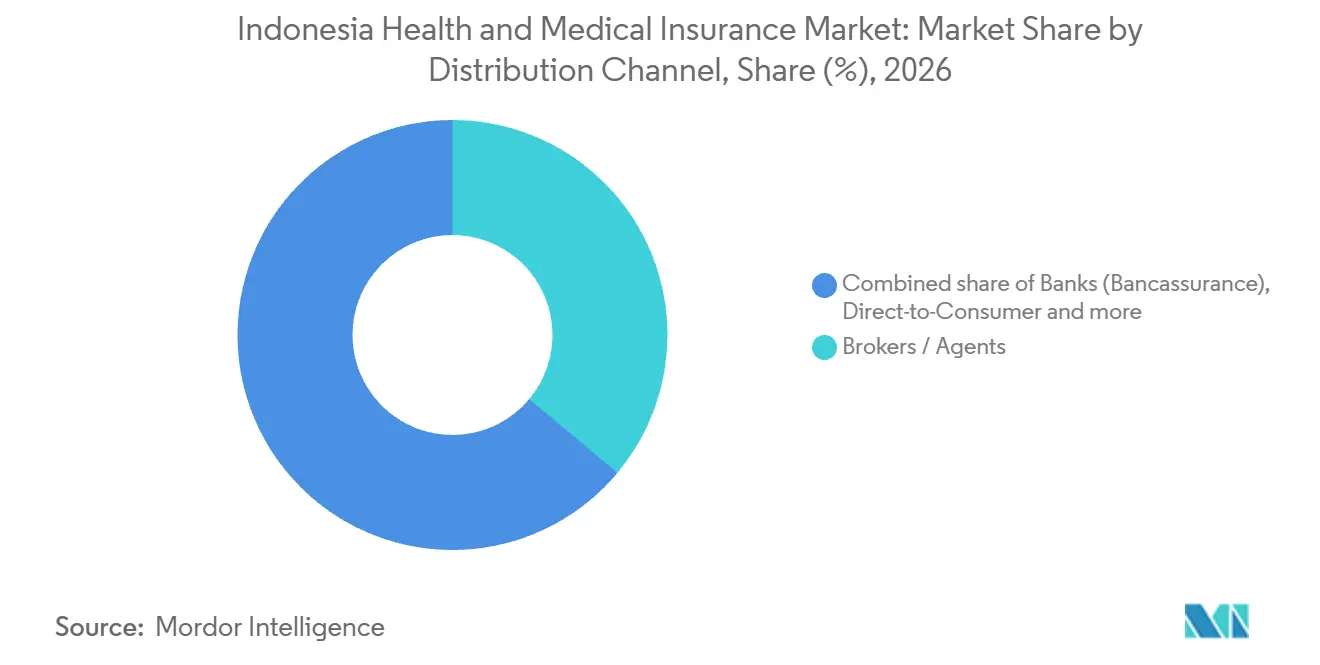
- La distribución a través de corredores y agentes representó una participación del 36,08% del tamaño del mercado de seguros de salud y médicos de Indonesia en 2026, y se prevé que la venta directa al consumidor crezca más rápido con una CAGR del 8,9% durante 2027-2032.
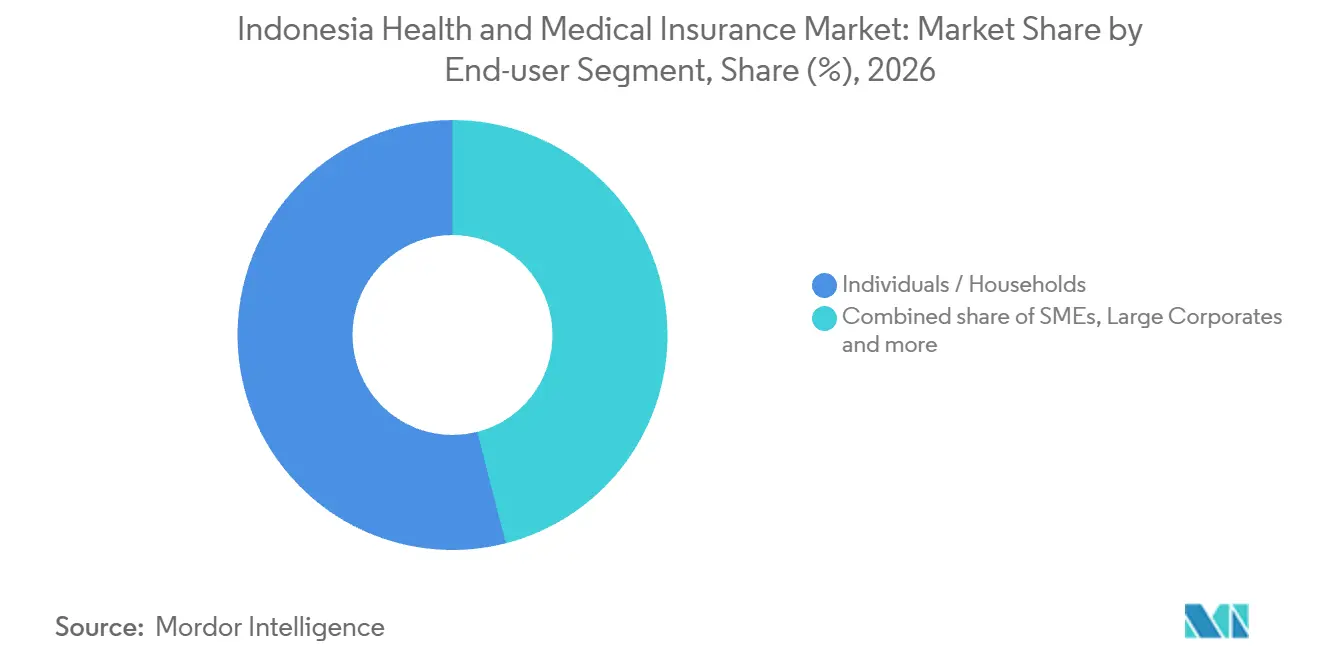
- Entre los usuarios finales, las personas y los hogares lideraron con una participación del 53,99% del mercado en 2026, mientras que se prevé que las pequeñas y medianas empresas (Pymes) crezcan más rápido con una CAGR del 9,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ampliación de la cobertura casi universal del JKN | +3% | Nacional | Mediano plazo (2-4 años) |
| Creciente demanda de la clase media de planes privados complementarios | +2.6% | Nacional | Corto plazo (≤ 2 años) |
| Inflación médica de dos dígitos que impulsa la cobertura colectiva de empleadores | +2.2% | Nacional | Corto plazo (≤ 2 años) |
| Normas de conducta más estrictas de la OJK que aumentan la confianza del consumidor | +1.4% | Nacional | Mediano plazo (2-4 años) |
| Distribución a través de bancos digitales y monederos electrónicos que desbloquea el microseguro | +0.9% | Nacional | Mediano plazo (2-4 años) |
| Chequeos médicos anuales financiados por el gobierno en 2025 que crean nuevos grupos de riesgo | +0.6% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ampliación de la cobertura casi universal del JKN
Las contribuciones recurrentes al JKN vinculan las decisiones de financiamiento de los participantes con la capacidad del plan público para sostener la atención asegurada. Un funcionario de la sucursal de BPJS Kesehatan en Medan informó aproximadamente 284,5 millones de participantes del JKN a nivel nacional al 31 de agosto de 2026, lo que representa más del 98% de la población de Indonesia. En el lanzamiento del NADI JKN el 4 de agosto de 2026, BPJS Kesehatan informó que 3.000 socios conductores de motocicletas en línea se habían unido a su programa de ahorro de contribuciones, con calendarios diarios, semanales o mensuales. BPJS Kesehatan administra el programa con GoTo como socio, y las deducciones dependen de que los participantes acepten los términos aplicables. Los intervalos de ahorro seleccionables pueden facilitar la organización de una contribución recurrente, conectando una amplia base de registro con un mecanismo de financiamiento práctico. Con un registro casi universal, la continuidad de las contribuciones se convierte en una vía hacia un financiamiento más profundo del seguro público que no depende de grandes aumentos en la inscripción por primera vez.
Creciente demanda de la clase media de planes privados complementarios
La cobertura privada complementaria se vuelve más utilizable cuando sus beneficios adicionales pueden funcionar junto con la protección JKN existente de un hogar. En 2026, BPJS Kesehatan firmó acuerdos de coordinación con 18 aseguradoras de salud suplementarias, elevando su número de socios reportado a 31. La elegibilidad requiere pólizas activas de JKN y suplementarias, con atención prestada en una instalación contratada con ambas partes. Esa estructura hace que la superposición entre las redes de pagadores sea comercialmente importante, ya que una promesa de beneficio privado más amplia necesita una vía accesible hacia el tratamiento coordinado. El servicio coordinado depende de mantener activas ambas membresías durante una reclamación, lo que hace que la elegibilidad continua sea tan importante como la adquisición inicial de la póliza. Para los hogares que eligen un plan complementario, la superposición con su instalación de tratamiento prevista es más determinante que el número de aseguradoras que participan a nivel nacional.
Inflación médica de dos dígitos que impulsa la cobertura colectiva de empleadores
Los empleadores que enfrentan mayores reclamaciones médicas necesitan una cobertura colectiva cuyos beneficios puedan sostenerse a medida que sube el costo de la protección. Aon previó un crecimiento bruto anual de los costos médicos para los planes médicos patrocinados por empleadores indonesios del 17,3% en 2027, frente al 16,9% en 2026. El informe del segundo trimestre de 2026 de IFG Progress identificó a los consultores de beneficios para empleados entre varios canales que registraron mayores ingresos por primas en el seguro de vida convencional. Su análisis del primer trimestre de 2025 vinculó el aumento de las primas de salud colectiva con la revisión de precios en respuesta al aumento de las reclamaciones de seguro de salud. Ese mecanismo anterior muestra cómo las reclamaciones más altas pueden aumentar el gasto de los empleadores en cobertura sin requerir que empleados adicionales se aseguren. Los distribuidores de beneficios para empleados pueden convertir esa necesidad de revisión de precios en trabajo de renovación recurrente, con el diseño de beneficios determinando qué protección retiene el empleador.
Normas de conducta más estrictas de la OJK que aumentan la confianza del consumidor
La protección al consumidor puede respaldar la demanda de seguros al hacer que la relación con una aseguradora dependa menos de las promesas realizadas durante una venta. El Reglamento 22/2023 emitido por la Otoritas Jasa Keuangan (OJK) entró en vigor el 22 de diciembre de 2023, reemplazando la norma de 2022 y exigiendo a los proveedores de servicios financieros, incluidas las aseguradoras, que apliquen principios de protección al consumidor. Para las aseguradoras de salud, esa obligación hace que el trato a los asegurados forme parte de la propuesta competitiva junto con los beneficios ofrecidos. Un marco de conducta común también puede reducir la incertidumbre que enfrentan los hogares cuando comparan compromisos que se pondrán a prueba después de que ocurra una enfermedad. La norma cubre tanto a los bancos como a las aseguradoras, por lo que los mismos principios de protección al consumidor enmarcan la compra de una póliza de salud de un hogar, ya sea que llegue a una aseguradora directamente o a través de un banco socio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Déficits de financiamiento del JKN que representan riesgos para los reembolsos a los proveedores | -1.2% | Nacional | Corto plazo (≤ 2 años) |
| Aceleración de la inflación médica que comprime los márgenes de las aseguradoras | -1% | Nacional | Corto plazo (≤ 2 años) |
| Costos de cumplimiento de la ley de localización de datos y PDP | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Baja alfabetización en seguros de salud en las provincias rurales | -0.3% | Negeri Liang, Maluku Central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Déficits de financiamiento del JKN que representan riesgos para los reembolsos a los proveedores
Una brecha entre las contribuciones al JKN y los pagos de beneficios hace que la capacidad de reembolso a los proveedores dependa de un financiamiento más allá de las primas recaudadas. BPJS Kesehatan reportó un déficit de flujo de caja aproximado de IDR 14 billones (770 millones de USD) hasta septiembre de 2026, comparando las primas recaudadas con los beneficios de atención médica pagados. Para las instalaciones de salud participantes, ese desequilibrio crea un riesgo de pago al considerar cuánta atención asegurada adicional acomodar. La restricción puede, por tanto, debilitar el vínculo comercial entre la amplia inscripción y la disposición de los proveedores a expandir los servicios asegurados. En septiembre de 2026, el gobierno planeó IDR 20 billones adicionales (1,1 mil millones de USD) para octubre y noviembre para respaldar los pagos de reclamaciones hospitalarias de BPJS Kesehatan. El financiamiento adicional puede respaldar los pagos, pero la expansión de los compromisos de atención requiere un financiamiento que pueda mantenerse al ritmo de los costos de los beneficios.
Aceleración de la inflación médica que comprime los márgenes de las aseguradoras
El aumento de los costos de siniestros puede hacer que las primas de salud adicionales sean menos atractivas cuando las aseguradoras no pueden preservar los rendimientos de suscripción. El índice de siniestralidad del seguro de salud de las aseguradoras generales de Indonesia aumentó del 58,2% a finales de 2024 al 67,3% a finales de 2025. Por su parte, Maximus Insurance señaló que la inflación médica contribuyó a que su línea de salud no alcanzara los objetivos de índice de siniestralidad y rentabilidad de suscripción a finales de 2025.[1] Estas presiones convierten la amplitud de los beneficios y las condiciones de aceptación en restricciones comerciales, ya que la cobertura adicional también conlleva exposición a tratamientos costosos. Para el 27 de febrero de 2026, Maximus Insurance reportó un endurecimiento de la suscripción, una evaluación del diseño de beneficios y un fortalecimiento del control de costos. Tales respuestas pueden limitar la exposición, pero la carga subyacente de siniestros deja a las aseguradoras equilibrando un acceso más amplio frente al costo de proteger a cada asegurado adicional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto de Seguro:
Escala del Servicio Público y Crecimiento de las Primas PrivadasLos planes públicos y de seguridad social representaron una participación del 71,21% del tamaño del mercado de seguros de salud y médicos de Indonesia en 2026. El Consejo Nacional de Seguridad Social de Indonesia (DJSN) reportó una tasa de actividad de participantes del 80,25% dentro del JKN al 30 de junio de 2026.[2] BPJS Kesehatan también reportó 725,3 millones de visitas de atención médica a través del JKN en 2025. Para este segmento más grande, la tasa de actividad separa el registro de la elegibilidad que hace que un encuentro de atención médica sea asegurable. El volumen de servicios hace que el JKN sea comercialmente significativo para los proveedores a través del tratamiento recurrente, mientras que los registros inactivos representan una demanda potencial que requiere la restauración de la elegibilidad.
Se prevé que el seguro médico privado (PMI) sea el segmento de más rápido crecimiento, con una CAGR del 9,4% durante 2027-2032. Los ingresos por primas de seguro de salud en la industria de seguros de vida de Indonesia aumentaron un 12,04% en el primer semestre de 2026 respecto al mismo período de 2025. AAJI también reportó 2,08 millones de beneficiarios de reclamaciones de salud colectiva entre las aseguradoras de vida en enero-junio de 2026, un 6,4% más que en el mismo período de 2025. La creciente población de reclamaciones colectivas le da a esa expansión de primas una contrapartida operativa, haciendo que la capacidad de administrar el tratamiento cubierto sea relevante tanto para el crecimiento de las aseguradoras privadas como para su capacidad de vender protección.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Escala Asesora y la Propuesta de Servicio DirectoLos corredores y agentes representaron una participación del 36,08% en el mercado de seguros de salud y médicos de Indonesia en 2026. PT Talisman Insurance Brokers presta servicios a programas para empleados e individuos y cuenta con más de 110 profesionales en su negocio. Para este segmento más grande, la organización profesional puede respaldar el trabajo de asesoramiento que implica traducir las necesidades de protección médica en un acuerdo de seguro contractual. Las pólizas médicas conectan las expectativas sobre la atención con las condiciones de pago, dando a la asesoría un papel potencial en la explicación tanto de los beneficios como de las obligaciones. Las amplias relaciones de Talisman con aseguradoras en programas para empleados e individuos permiten que un solo intermediario compare las condiciones médicas de varias aseguradoras para el mismo cliente.
Se prevé que la venta directa al consumidor sea el segmento de más rápido crecimiento, con una CAGR del 8,9% durante 2027-2032. En 2025, PT Lippo General Insurance reportó que su producto de seguro de salud en MyPro+, su propio portal en línea, llegó a más clientes. Un portal propiedad de la aseguradora puede ampliar el acceso sin requerir una relación con un cliente bancario, dando a los compradores una vía hacia la cobertura médica fuera de la distribución liderada por sucursales. Los bancos, a través de la bancaseguros, ofrecen otra vía, con Great Eastern Life Indonesia proporcionando seguro de salud entre las soluciones ofrecidas a los clientes de OCBC Bank. MyPro+ también ofrece cobertura de automóvil, hogar, viaje y accidentes personales, por lo que los clientes asegurados de otras líneas pueden encontrar el producto de salud de la aseguradora en el mismo portal.


Por Segmento de Usuario Final:
Protección del Hogar y Acceso para Pequeños GruposLas personas y los hogares representaron el 53,99% del mercado en 2026 y fueron el segmento más grande. La asociación de seguros de vida de Indonesia, AAJI, reportó IDR 16,59 billones (1,01 mil millones de USD) en reclamaciones de salud individuales pagadas por las aseguradoras de vida en 2025. Esos pagos muestran el papel financiero de las pólizas individuales cuando el tratamiento cubierto se convierte en un gasto que debe liquidarse. Un modelo de servicio diseñado para asegurados individuales puede conectar las preguntas de elegibilidad y el seguimiento de reclamaciones dentro de una relación continua con el hogar.
Se prevé que las Pymes sean el segmento de más rápido crecimiento, con una CAGR del 9,7% durante 2027-2032. En 2025, Roojai lanzó Asuransi Karyawan HealthCare+ para las Pymes indonesias con un mínimo de 3 participantes, respaldado por Sompo Insurance. Lifepal, un corredor de seguros, también introdujo productos de salud para empleados de Pymes preempaquetados en 2025, utilizando un formulario en línea seguido de asistencia de su equipo de beneficios para empleados. La oportunidad comercial radica en combinar una estructura de grupo accesible con ayuda para elegir beneficios, lo que permite que la oferta aborde las necesidades de los pequeños empleadores sin requerir un gran grupo de empleados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Yakarta ilustra la escala de la participación en el seguro de salud público que las aseguradoras y los proveedores acomodan dentro de un único mercado provincial. En junio de 2026, DKI Yakarta reportó 10,87 millones de participantes del JKN, incluidos 4,07 millones en su categoría de participantes más grande (denominada "PBPU dan BP PEMDA"). Para las aseguradoras privadas, una base sustancial de participantes públicos crea una audiencia potencial para beneficios suplementarios que pueden funcionar junto con el derecho público subyacente. El panel también reporta 10,88 millones de residentes, situando el registro en el JKN cerca de la escala poblacional. Ese alcance deja a las aseguradoras suplementarias diferenciando lo que añade una segunda póliza.
Dentro de Java y Bali, Bali muestra cómo el financiamiento del JKN llega a un conjunto definido de hospitales locales a través de pagos por tratamiento. En 2025, BPJS Kesehatan pagó IDR 300 mil millones (18,3 millones de USD) por servicios en 4 hospitales de Bali, incluidos el Hospital Bali Mandara y el Hospital Oftalmológico Bali Mandara. El pago ilustra la demanda realizada de tratamiento asegurado en Bali, dando al grupo de proveedores identificado una relación de ingresos por servicios con el plan público. A diferencia de un total de inscripción, ese gasto identifica la atención ya financiada, poniendo el énfasis comercial en sostener la capacidad de los hospitales para prestar servicios del JKN.
La comprensión local de los beneficios crea una pregunta de acceso diferente a la escala de registro y el financiamiento de proveedores observados en otras partes de Indonesia. En Negeri Liang, Maluku Central, entrevistas con autoridades locales y trabajadores de salud encontraron una comprensión limitada de los procedimientos y beneficios del JKN. Para los administradores que se comunican con los hogares de esta comunidad, el problema reportado concierne a la explicación de los beneficios existentes y los procedimientos asociados a ellos. Por separado, al 31 de mayo de 2026, Maluku del Norte contaba con 271 instalaciones contratadas con BPJS Kesehatan que atendían a los participantes del JKN, comprendiendo 210 instalaciones de atención primaria, 19 hospitales de referencia y 42 instalaciones de apoyo. Esa combinación hace que la coordinación entre los niveles de atención sea una consideración operativa junto con las necesidades de comunicación identificadas en Negeri Liang.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas evalúa la autorización y la coordinación de la cobertura pública desde la perspectiva de una aseguradora de salud privada que opera en Indonesia. Bajo POJK 36/2025, la OJK exige a las aseguradoras privadas obtener aprobación para la línea de negocio de seguro de salud y realizar revisiones de utilización, y el reglamento excluye expresamente al JKN. La Oficina de Salud de Yakarta administra la orientación de registro y los pagos de contribuciones a BPJS Kesehatan para una categoría definida de residentes registrados por la provincia. La distinción importa comercialmente porque el permiso nacional para proporcionar cobertura privada y la administración local de la participación pública implican diferentes autoridades y responsabilidades.
Tabla Regulatoria
| Factor de decisión | Indonesia | Yakarta |
|---|---|---|
| Autoridad principal | OJK para aseguradoras de salud privadas | OJK para aseguradoras privadas; Oficina de Salud de Yakarta para la administración provincial del JKN |
| Instrumentos o directrices clave | Deberes de autorización y revisión de utilización de POJK 36/2025 | POJK 36/2025 nacional; Reglamento del Gobernador 26/2026 para el registro provincial del JKN y actualizaciones de datos |
| Efecto comercial | Alineación de los productos de salud existentes y aprobación de las líneas de seguro de salud existentes | Obligaciones nacionales de la aseguradora más administración del registro público y las contribuciones para una categoría definida inscrita en la provincia |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
Indonesia recibe una calificación Media porque las obligaciones de autorización y revisión vinculan el acceso al mercado con responsabilidades operativas continuas. El endurecimiento refleja el plazo del 22 de diciembre de 2026 para alinear los productos de salud previamente aprobados o reportados y obtener la aprobación para las líneas de seguro de salud existentes. Yakarta también es Media porque la administración provincial de contribuciones puede sustentar la coordinación de la cobertura pública y privada, mientras que el plazo de autorización nacional se aplica a las aseguradoras privadas que operan allí. Bajo el Reglamento del Gobernador 26/2026, la orientación de actualización de datos del gobernador vence dentro de los 6 meses posteriores al 5 de octubre de 2026, y los participantes registrados en la provincia especificada deben completar sus actualizaciones de datos iniciales dentro de un año.
Etapas de la Cadena de Valor
La cadena de valor compara la suscripción y distribución de pólizas, la prestación de servicios médicos y la administración de reclamaciones, cada una con una base diferente para los ingresos de los proveedores. AXA Mandiri, una empresa conjunta entre Bank Mandiri y AXA Group, vende seguros de vida y salud a través de más de 1.500 asesores financieros en más de 1.500 sucursales de Bank Mandiri. Los operadores hospitalarios capturan ingresos por la prestación de atención, con Siloam identificando a las aseguradoras privadas entre sus fuentes de ingresos. AdMedika, un administrador externo (TPA), suministra gestión de reclamaciones y redes de proveedores, haciendo de la coordinación administrativa una capacidad comercial separada de la aceptación del riesgo asegurador o el tratamiento de pacientes.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suscripción y distribución de pólizas | Aseguradoras de salud como AXA Mandiri, con socios de distribución bancaria como Bank Mandiri | Ingresos por primas de la aseguradora | Traducir los términos de los beneficios en una oferta que pueda explicarse de manera consistente | Alinear las reglas del producto y la orientación del asesor antes de expandir la distribución |
| Prestación de servicios médicos | Operadores hospitalarios como RS Pondok Indah y Siloam Hospitals | Ingresos por servicios médicos pagados por las aseguradoras | Coordinar el tratamiento cubierto con el pagador correspondiente | Establecer responsabilidades claras de autorización y facturación con los socios aseguradores |
| Administración de reclamaciones | Administradores externos como AdMedika, parte de Fullerton Health | Ingresos por contratos de servicios de administración | Conciliar la elegibilidad de los miembros, la información del proveedor y los registros de reclamaciones | Vincular los procesos de verificación y autorización entre las organizaciones participantes |
| Fuente: Mordor Intelligence | ||||
El valor puede desplazarse hacia la coordinación cuando una póliza, un encuentro hospitalario y su liquidación deben funcionar como un servicio conectado. El 16 de diciembre de 2025, AdMedika describió la verificación de miembros en tiempo real y la autorización de servicios sin efectivo destinados a acortar las esperas administrativas en las instalaciones. Malacca Trust Wuwungan Insurance reportó que AdMedika presta servicios de administración de seguros de salud bajo un acuerdo firmado el 25 de marzo de 2021, sin que se haya recibido aviso de rescisión al cierre de sus estados financieros de marzo de 2026.
Panorama Competitivo
Concentración del Mercado
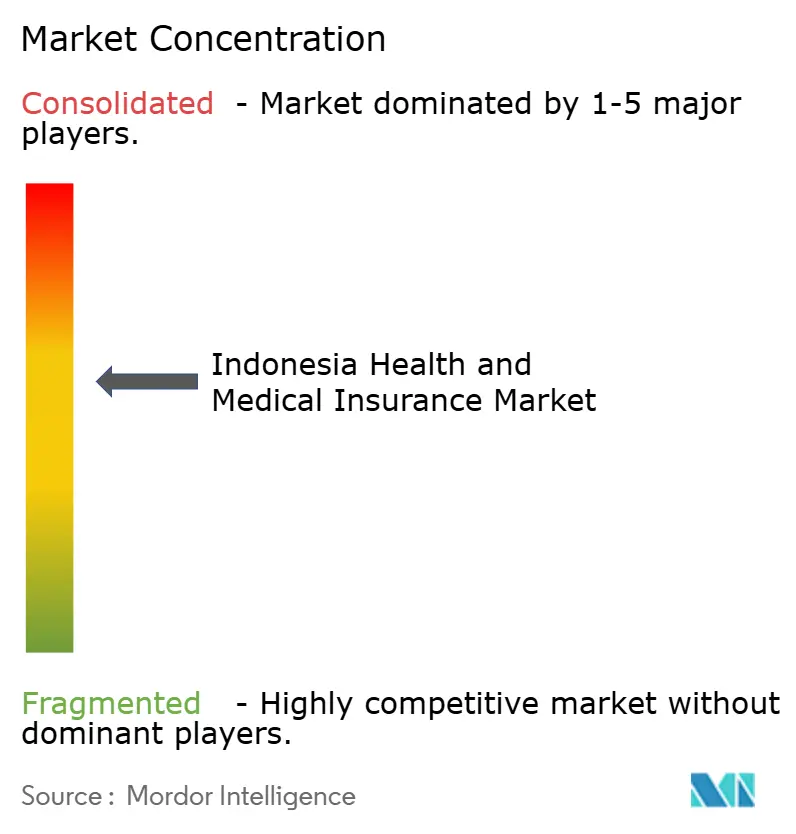
La competencia combina un plan público sustancial con aseguradoras privadas diferenciadas por estructura de beneficios, distribución y acceso a proveedores de atención médica. BPJS Kesehatan administra el JKN, mientras que Prudential Indonesia, Allianz Life Indonesia, AIA Financial Indonesia y AXA Mandiri Financial Services proporcionan protección de salud privada. En 2025, la red PRUPriority Hospitals de Prudential incluía más de 1.700 hospitales en más de 500 ciudades y regencias indonesias, incluidos los hospitales verticales afiliados al Ministerio de Salud.[3] Ese alcance hace que las relaciones con los proveedores sean comercialmente significativas, ya que los nuevos participantes que buscan una propuesta igualmente amplia deben considerar los acuerdos de servicio detrás de la cobertura, así como los beneficios de la póliza.
Allianz Life Indonesia y Allianz Syariah pagaron reclamaciones de salud combinadas de IDR 3,7 billones (225,7 millones de USD) durante 2025. En 2025, Allianz Life Indonesia y Allianz Syariah introdujeron el Allianz Flexi Medical Plan y el AlliSya Flexi Medical Plan como coberturas adicionales de hospitalización y cirugía vinculadas a productos de vida con componente de inversión. El 27 de agosto de 2026, AIA Financial Indonesia introdujo AIA Nura Care, un complemento de salud individual de tipo sharia diseñado para suplementar los beneficios existentes durante la vida laboral y la jubilación. La distinción ofrece a los compradores una elección concreta entre añadir protección médica dentro de una póliza de vida y complementar los beneficios ya existentes, haciendo que la compatibilidad con la cobertura existente sea central para la selección del producto.
La coordinación operativa crea otra vía hacia la diferenciación porque la promesa del seguro depende de transacciones que involucran a proveedores y administradores. El 4 de diciembre de 2025, AXA Mandiri, AdMedika y Mitra Keluarga acordaron alinear las tarifas de servicio y fortalecer la integración de sistemas para la verificación de participantes, la administración y la finalización de reclamaciones. El acuerdo vincula las responsabilidades de la aseguradora, el administrador y el hospital, convirtiendo las mejoras previstas en una tarea operativa conjunta en lugar de un cambio en los beneficios de la póliza. El 30 de septiembre de 2026, AIA declaró que la transferencia de su cartera sharia a la recién autorizada PT AIA Syariah Insurance solo entraría en vigor después de obtener la aprobación regulatoria requerida. Hasta que se obtenga esa aprobación, AIA Financial continúa atendiendo a sus clientes sharia a través de su unidad de negocio sharia existente.
Líderes de la Industria de Seguros de Salud y Médicos de Indonesia
-
BPJS Kesehatan
-
Prudential Indonesia
-
Allianz Life Indonesia
-
AIA Financial Indonesia
-
AXA Mandiri Financial Services
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Salud y Médicos de Indonesia Empresas cubiertas en este informe
- BPJS Kesehatan
- Prudential Indonesia
- Allianz Life Indonesia
- AIA Financial Indonesia
- AXA Mandiri Financial Services
- BRI Life
- Sun Life
- Sequis Life
- Manulife Indonesia
- Zurich Topas Life
- FWD Insurance Indonesia
- MSIG Life
- Panin Dai-ichi Life
- Generali Indonesia
- Astra Life
- AdMedika (TPA)
- Lifepal (Insurtech)
- Halodoc Insurance
- Qoala
- PasarPolis
Lea el análisis de las empresas de seguros de salud y médicos de indonesia
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el diseño de pólizas, la cobertura con gestión médica y la coordinación para las personas que tienen seguros públicos y privados. La OJK exige un producto sin participación en el riesgo y permite una opción separada seleccionada por el cliente con participación en costos limitada o una franquicia anual acordada y escrita en la póliza. Las disposiciones de participación en el riesgo no se aplican a las emergencias causadas por accidentes, enfermedades críticas definidas en la póliza o emergencias causadas por fuerza mayor. Las aseguradoras que comercializan productos con participación en el riesgo deben presentar a los posibles asegurados una comparación de primas o contribuciones frente a la opción sin participación en el riesgo en la cobertura inicial o la renovación, haciendo de la transparencia de precios parte del diseño del producto.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Opciones de pólizas médicas diferenciadas | La norma de la OJK de 2025 exige una opción sin participación en el riesgo y permite una alternativa seleccionada | Personas y grupos de empleadores | Combinar opciones de beneficios comparables con explicaciones claras sobre los gastos de bolsillo | Equilibrar la asequibilidad de la prima y la exposición a reclamaciones retenida | Aseguradoras de salud privadas |
| Cobertura colectiva con gestión médica | La OJK exige capacidades médicas, digitales y de junta asesora médica, y permite asociaciones específicas | Empleadores que buscan beneficios médicos organizados | Combinar pólizas colectivas con revisión médica y soporte opcional de TPA | Acuerdos de confidencialidad y retención de bases de datos durante al menos 10 años después del fin de la cobertura | Aseguradoras de salud y TPA como AdMedika, parte de Fullerton Health |
| Cobertura suplementaria coordinada | El Ministerio de Salud esperaba el futuro intercambio de datos entre aseguradoras comerciales y BPJS el 3 de septiembre de 2026 | Personas con seguro comercial y JKN | Desarrollar pólizas complementarias en torno al financiamiento coordinado y el intercambio de datos acordado | Establecer datos interoperables y responsabilidades de financiamiento | Aseguradoras comerciales y BPJS Kesehatan |
| Fuente: Mordor Intelligence | |||||
La apertura central es la cobertura adicional que puede utilizarse de manera coherente junto con la protección que un comprador ya tiene. La dirección propuesta por el Ministerio hace de la coordinación un objetivo de diseño relevante, dejando la implementación dependiente de acuerdos viables entre los proveedores de cobertura. Los productos que definen esas responsabilidades con claridad pueden hacer que la protección suplementaria sea más fácil de usar sin depender únicamente de un beneficio principal más amplio.
Desarrollos recientes de la industria en Mercado de Seguros de Salud y Médicos de Indonesia
- Oct 2026: El Reglamento del Gobernador de Yakarta 26/2026 entró en vigor el 5 de octubre, asignando a la Oficina de Salud de Yakarta la administración de la orientación de registro y los pagos de contribuciones al JKN a BPJS Kesehatan para los residentes que la provincia inscribe en una categoría específica.
- Sep 2026: El 24 de septiembre, el Ministerio de Salud de Indonesia, el DJSN y BPJS Kesehatan seleccionaron 4 sitios piloto de reforma del JKN. Se planificaron pilotos en Bandung, Makassar, Tulungagung y Muara Enim por hasta 12 meses.
- Sep 2026: El Ministerio de Salud de Indonesia y la OJK reportaron que 50 aseguradoras y 70 hospitales firmaron acuerdos de cooperación para fortalecer el financiamiento de los servicios de salud.
Mercado de Seguros de Salud y Médicos de Indonesia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de seguros de salud y médicos de Indonesia mide las primas brutas emitidas anuales y las contribuciones al plan de salud público para la cobertura médica en Indonesia. Abarca la protección de salud privada y social para beneficios de hospitalización, atención ambulatoria y medicamentos ambulatorios, vendidos a personas o grupos de empleadores a través de canales directos y de terceros.
Exclusiones del alcance: Se excluyen los complementos de accidentes personales, el seguro de enfermedades críticas independiente, el microseguro de viaje y las pólizas exclusivamente de accidentes.
Descripción General de la Segmentación
- Por Tipo de Producto de Seguro
- Seguro Médico Privado
- Cobertura de Póliza Individual
- Cobertura de Póliza Grupal
- Regímenes Públicos / de Seguridad Social
- Seguro Médico Privado
- Por Canal de Distribución
- Corredores / Agentes
- Bancos (Bancaseguros)
- Venta Directa al Consumidor
- Otros Canales (Afinidad, Asociaciones, etc.)
- Por Segmento de Usuario Final
- Personas / Hogares
- Pymes
- Grandes Empresas
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El límite del mercado y la base de primas pueden examinarse a través de fuentes como las estadísticas de seguros de la Otoritas Jasa Keuangan (OJK), los informes de seguimiento del JKN del Dewan Jaminan Sosial Nasional (DJSN), el análisis de la Organización Mundial de la Salud sobre el financiamiento del JKN de Indonesia y los informes de seguros de IFG Progress. Estas fuentes describen las primas de salud comerciales, la actividad de inscripción y contribución pública, la presión de siniestros y los cambios en el negocio de seguros médicos que ayudan a distinguir los componentes públicos y privados del mercado.
Los informes anuales de las empresas, las divulgaciones de productos de las aseguradoras, los materiales para inversores y la prensa financiera de reputación pueden añadir evidencia sobre los beneficios colectivos, las rutas de distribución, las tendencias de suscripción y siniestros. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa estructurado de entrevistas y encuestas buscaría aportaciones de aseguradoras de salud indonesias, administradores de planes públicos y de seguros, corredores, responsables de beneficios para empleadores y especialistas en redes de atención médica o reclamaciones. Los encuestados verificarían los hallazgos secundarios sobre los impulsores de primas, el uso de pólizas, los roles de los canales y el desarrollo de segmentos, al tiempo que aclararían cómo se registran las contribuciones al JKN y las primas privadas. Cuando la evidencia sea incompleta o inconsistente, el analista compararía las explicaciones de los encuestados con los datos financieros y regulatorios publicados y retendría solo las estimaciones que puedan triangularse a través de evidencia independiente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | |
| Jugadores menores: 24% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El analista estimaría el valor del mercado de Indonesia en 2027 a partir de las primas brutas emitidas de seguros médicos privados anuales más las contribuciones al plan de salud público, y luego proyectaría hasta 2032 utilizando un modelo descendente anclado en las tendencias de primas de las aseguradoras y el financiamiento del JKN. Los indicadores clave incluirían las primas de salud reportadas por la OJK, los ingresos por contribuciones al JKN y la membresía activa, las tendencias de reclamaciones y costos médicos, la demanda de cobertura de empleadores y la capacidad de los hogares para sostener la cobertura privada. Estos indican el precio, la exposición cubierta y el crecimiento de las contribuciones públicas. Los valores previstos utilizarían análisis de escenarios informados por las tendencias de crecimiento de primas y membresía, con los encuestados primarios verificando la dirección y el papel práctico de cada variable en lugar de proporcionar totales sin respaldo. Las participaciones de segmento se construirían a partir de evidencia publicada sobre productos, distribución y clientes, verificada con los totales de primas, mientras que las verificaciones ascendentes selectivas compararían las primas de aseguradoras o canales muestreados con el grupo modelado. Las brechas en esas verificaciones se investigarían con respecto a los períodos de presentación de informes y las definiciones, y luego se resolverían mediante triangulación o se excluirían del resumen si la evidencia no pudiera respaldar un valor comparable.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían los datos de primas de la OJK, las señales de contribución y membresía del JKN, las divulgaciones de las empresas y la evidencia de campo, y luego investigarían las anomalías en el movimiento interanual, las participaciones de segmento y las diferencias entre las series pública y privada antes de la aprobación final. Una segunda revisión verificaría los cálculos, los límites, las unidades y las fechas de las fuentes, con un nuevo contacto activado por definiciones contradictorias, movimientos inexplicados o información de cobertura faltante. El modelo se actualizaría anualmente, se revisaría entre ciclos cuando eventos regulatorios, de precios o de financiamiento materiales cambien la evidencia, y se sometería a una nueva revisión previa a la entrega.
Estimación del Mercado de Seguros de Salud y Médicos de Indonesia de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
El mercado de seguros de salud y médicos de Indonesia mide las primas brutas emitidas anuales y las contribuciones al plan de salud público para la cobertura médica en Indonesia. Los indicadores clave incluirían las primas de salud reportadas por la OJK, los ingresos por contribuciones al JKN y la membresía activa, las tendencias de reclamaciones y costos médicos, la demanda de cobertura de empleadores y la capacidad de los hogares para sostener la cobertura privada.
Los principales factores de brecha se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularían los datos de primas de la OJK, las señales de contribución y membresía del JKN, las divulgaciones de las empresas y la evidencia de campo, y luego investigarían las anomalías en el movimiento interanual, las participaciones de segmento y las diferencias entre las series pública y privada antes de la aprobación final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,9 mil millones de USD (2027) | |
| Consultora Global A | 2,4 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 26,3% superior al valor de este informe para 2027 de 1,9 mil millones de USD, 2 años después. |
| Firma Asesora Global B | 0,91 mil millones de USD (2024) | Con su base de 2024, esta estimación es un 52,1% inferior al valor de este informe para 2027 de 1,9 mil millones de USD, 3 años después. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangularían los datos de primas de la OJK, las señales de contribución y membresía del JKN, las divulgaciones de las empresas y la evidencia de campo, y luego investigarían las anomalías en el movimiento interanual, las participaciones de segmento y las diferencias entre las series pública y privada antes de la aprobación final.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de seguros de salud y médicos de Indonesia?
Se espera que el tamaño aumente de 1,77 mil millones de USD en 2026 a 1,9 mil millones de USD en 2027 y alcance los 2,77 mil millones de USD en 2032, con una CAGR del 7,85% durante 2027-2032.
¿Qué impulsa la demanda de cobertura médica en Indonesia?
La participación en el JKN, la revisión de precios de la cobertura de empleadores y los complementos privados utilizables respaldan la demanda. BPJS Kesehatan reportó 31 socios aseguradores suplementarios en 2026, con la coordinación requiriendo pólizas activas de JKN y suplementarias y una instalación contratada con ambas.
¿Qué segmento de producto de seguro lidera en Indonesia?
Los planes públicos y de seguridad social lideraron con el 71,21% del mercado en 2026. Se prevé que el seguro médico privado crezca más rápido con una CAGR del 9,4% durante 2027-2032.
¿Quiénes son los principales participantes en el seguro de salud en Indonesia?
Los principales participantes incluyen BPJS Kesehatan, Prudential Indonesia, Allianz Life Indonesia, AIA Financial Indonesia y AXA Mandiri Financial Services.
¿Cuál es el principal desafío para las aseguradoras médicas indonesias?
El índice de siniestralidad del seguro de salud de las aseguradoras generales aumentó del 58,2% a finales de 2024 al 67,3% a finales de 2025. Las mayores cargas de siniestros pueden limitar la expansión de beneficios y los rendimientos de suscripción.
¿Cómo varía el acceso al seguro de salud en Indonesia?
Yakarta reportó 10,87 millones de participantes del JKN en junio de 2026, mientras que las entrevistas en Negeri Liang, Maluku Central, identificaron una comprensión limitada de los procedimientos y beneficios del JKN.