
Tamaño y cuota del mercado de seguros de automóviles de Tailandia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
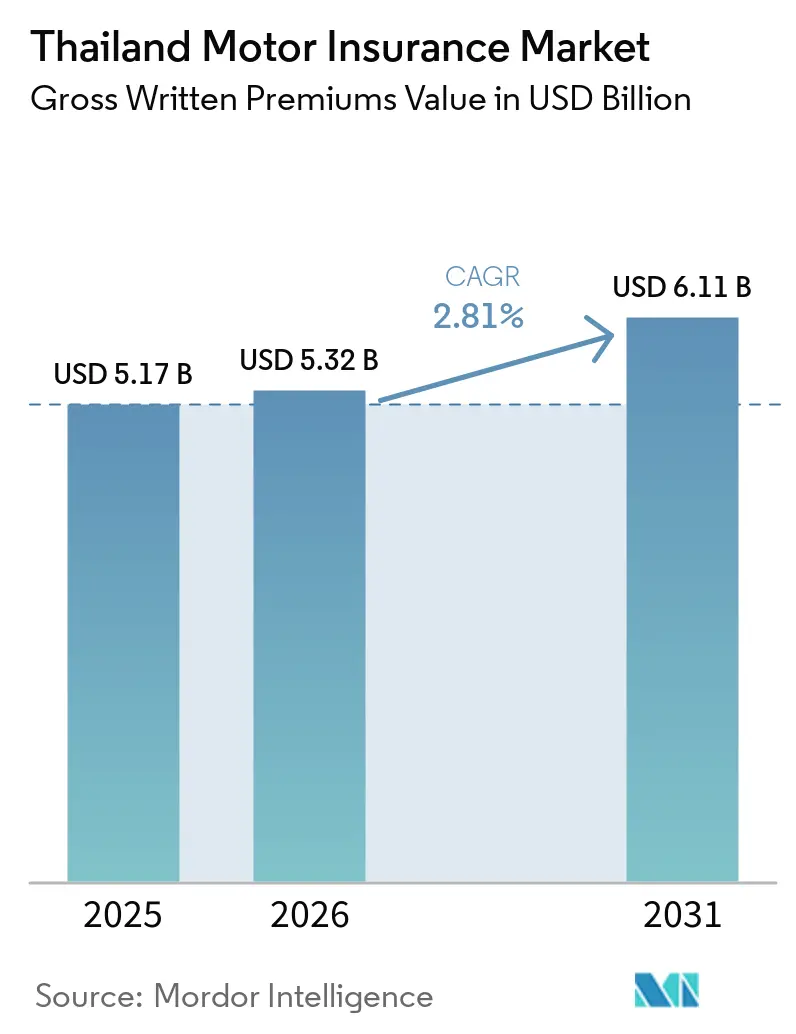
| Tamaño del mercado en el año base (2025) | 5.17 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.11 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.81 % |
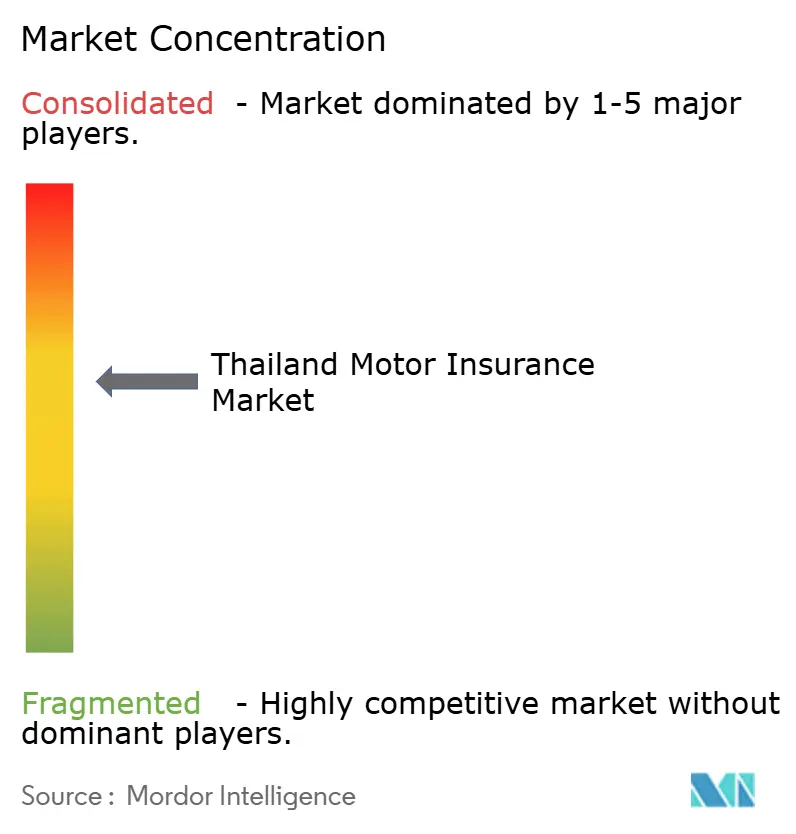
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de seguros de automóviles de Tailandia por Mordor Intelligence
Se prevé que el tamaño del mercado de seguros de automóviles de Tailandia crezca desde USD 5.170 millones en 2025 hasta USD 5.320 millones en 2026, y se proyecta que alcance los USD 6.110 millones en 2031 a una CAGR del 2,81% durante el período 2026-2031. La demanda sigue sustentada por las normas obligatorias de responsabilidad civil frente a terceros, mientras que el aumento del valor de los vehículos y una mayor conciencia del riesgo mantienen los productos voluntarios como el principal motor de ingresos. La aceleración de la electrificación, la creciente tendencia hacia los recorridos de compra digitales y la adopción por parte de las aseguradoras de una suscripción basada en datos están reconfigurando la estrategia competitiva. Los subsidios gubernamentales para préstamos de camionetas han amortiguado la caída del 26% en las ventas totales de automóviles nuevos registrada en 2024, y los incentivos específicos para vehículos eléctricos, respaldados por 537 cargadores públicos instalados por Central Pattana, abren una nueva vía para las coberturas centradas en baterías. Los ajustes de primas aprobados por la OIC contrarrestan la inflación de siniestros vinculada a los accidentes de motocicleta, que representan el 83,8% de las muertes en carretera de Tailandia y ejercen presión sobre los ratios de siniestralidad.
Conclusiones clave del informe
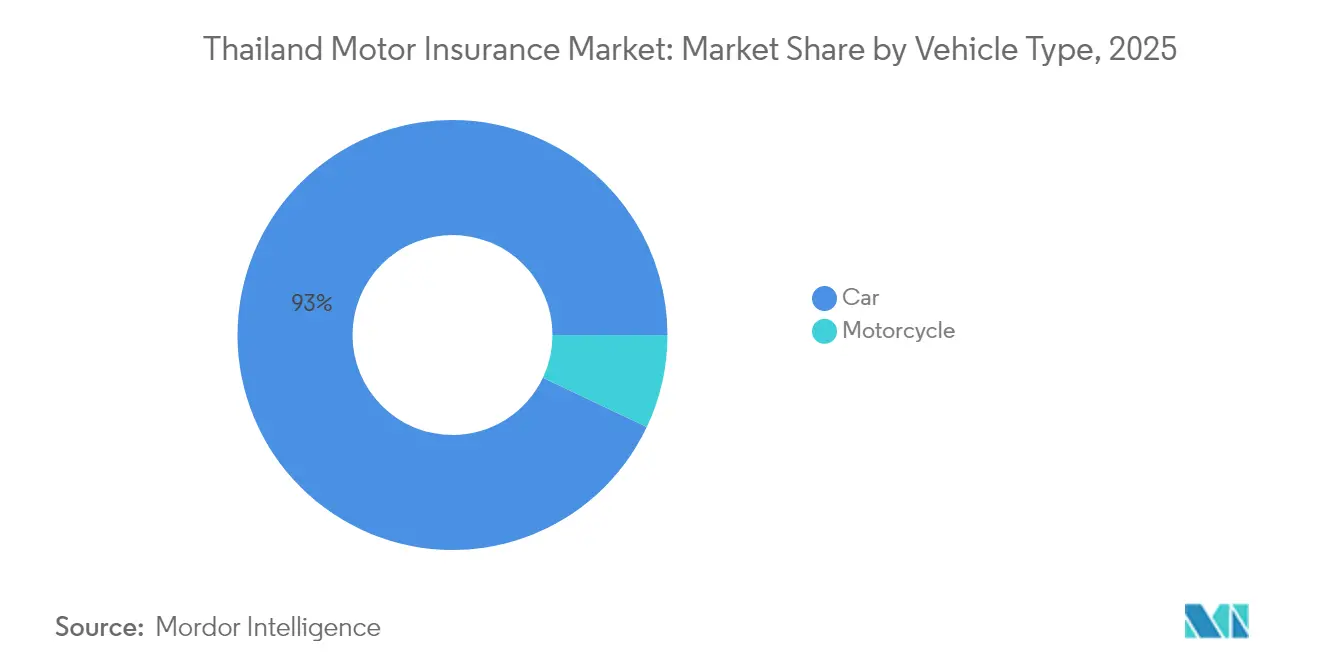
- Por tipo de vehículo, los automóviles representaron el 92,96% de la cuota del mercado de seguros de automóviles en Tailandia en 2025, y el segmento de automóviles también es el de mayor crecimiento, con una CAGR del 3,05% hasta 2031.
- Por tipo de seguro, la cobertura voluntaria representó el 87,02% del tamaño del mercado de seguros de automóviles en Tailandia en 2025, mientras que la cobertura obligatoria se expande más rápidamente con una CAGR del 3,5% hasta 2031.
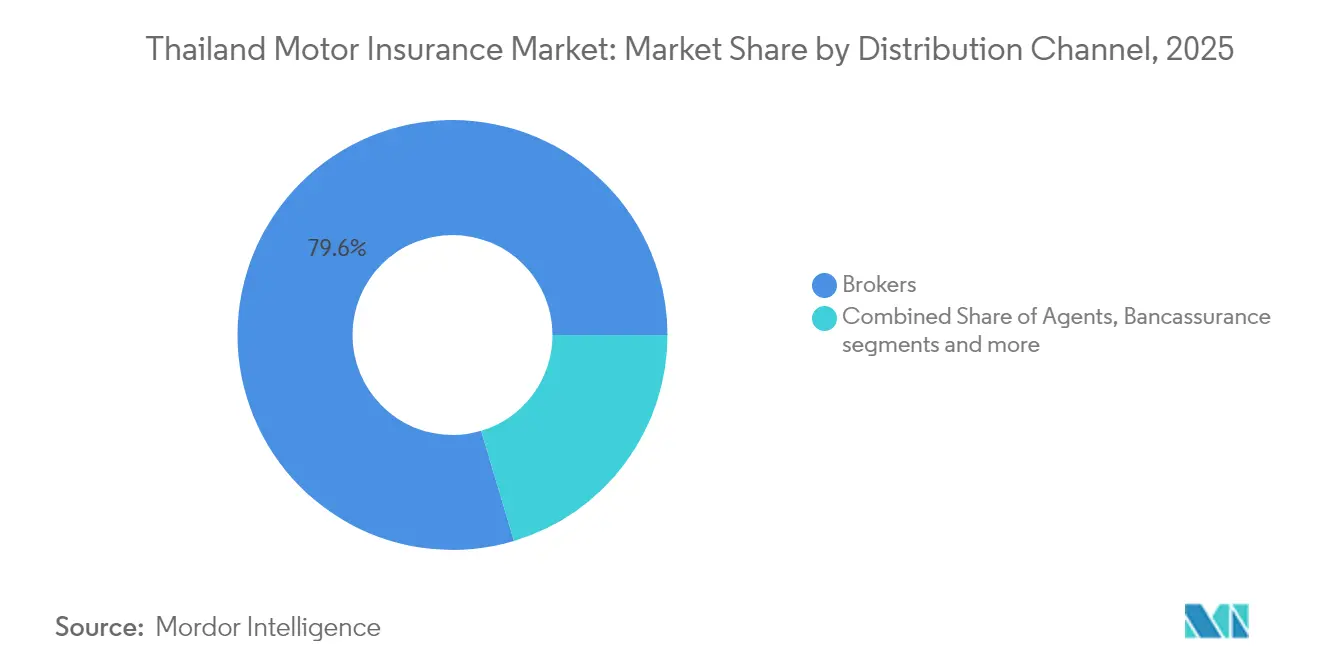
- Por canal de distribución, los corredores retuvieron una cuota del 79,62% del tamaño del mercado de seguros de automóviles en Tailandia en 2025, mientras que los agentes registraron el mayor crecimiento con una CAGR del 3,74% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de seguros de automóviles de Tailandia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Disparada en el registro de vehículos eléctricos y códigos arancelarios específicos para vehículos eléctricos | +0.8% | Nacional, concentrado en Bangkok y los principales centros urbanos | Mediano plazo (2-4 años) |
| Estímulo gubernamental para préstamos de camionetas y crédito más accesible | +0.6% | Nacional, con mayor impacto en los segmentos rurales y de vehículos comerciales | Corto plazo (≤ 2 años) |
| Aumentos de primas aprobados por la OIC ante el incremento de los siniestros por accidentes | +0.4% | Nacional, con mayor impacto en las zonas de alta densidad de tráfico | Corto plazo (≤ 2 años) |
| Las plataformas digitales de venta directa al consumidor están escalando rápidamente | +0.3% | Nacional, liderado por millennials urbanos y demografías con dominio tecnológico | Mediano plazo (2-4 años) |
| Los productos de uso libre "conduce cualquier vehículo" están ganando terreno | +0.2% | Nacional, con adopción temprana en Bangkok y ciudades secundarias | Mediano plazo (2-4 años) |
| Cobertura integrada vinculada a flotas de transporte por aplicación y comercio electrónico | +0.2% | Nacional, concentrado en centros urbanos con alta penetración de transporte por aplicación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disparada en el registro de vehículos eléctricos y códigos arancelarios específicos para vehículos eléctricos
Se proyecta que los registros de vehículos eléctricos aumentarán un 40% en 2025 tras los incentivos gubernamentales de múltiples niveles que reducen los aranceles de importación, amplían los reembolsos de compra y apoyan la expansión de la red de carga[1]. Las aseguradoras que dominan el análisis de degradación de baterías, las probabilidades de fuga térmica y las variaciones del valor residual vinculadas a los agresivos precios de los fabricantes de equipos originales chinos se posicionan como suscriptores preferidos tanto para los operadores de flotas como para los primeros adoptantes. La Oficina de la Comisión de Seguros ha introducido códigos tarifarios específicos para los vehículos eléctricos, lo que permite una fijación de precios basada en el riesgo con precisión, al tiempo que separa la experiencia de siniestros de los grupos de combustión interna. Aunque los datos iniciales de siniestros siguen siendo limitados, los pioneros ya incluyen garantías especializadas de reemplazo de baterías y asistencia en carretera para carga, con el fin de justificar los diferenciales de prima. Una mayor implantación de cargadores públicos en ciudades secundarias reduce la ansiedad por la autonomía y amplía la base de clientes de vehículos eléctricos, lo que incrementa aún más las oportunidades del mercado de seguros de automóviles en Tailandia. Las aseguradoras que consolidan alianzas con fabricantes de automóviles y propietarios de estaciones de carga crean puntos de contacto de seguros integrados que refuerzan la fidelización del cliente en el punto de venta.
Estímulo gubernamental para préstamos de camionetas y crédito más accesible
El subsidio de préstamos para camionetas en Tailandia reduce el costo inicial de intereses para los compradores y flexibiliza la calificación crediticia, lo que inyecta demanda inmediata en un segmento vital para la agricultura y la pequeña logística[2]. El programa vincula directamente el desembolso del préstamo a la acreditación de al menos un seguro obligatorio, impulsando así un crecimiento inmediato de pólizas en distritos rurales desatendidos. Sin embargo, el crédito más accesible puede admitir prestatarios de mayor riesgo cuyos patrones de conducción implican cargas más pesadas y distancias más largas, elevando la frecuencia y la gravedad de los siniestros. Las aseguradoras integran ahora las puntuaciones crediticias de las agencias con el monitoreo telemático en tiempo real para filtrar los riesgos de selección adversa, al tiempo que preservan las ganancias de volumen. El mismo estímulo contribuye a diversificar las fuentes de prima del mercado de seguros de automóviles en Tailandia más allá de los automóviles de pasajeros urbanos, equilibrando las exposiciones de la cartera. A mediano plazo, la esperada transición del subsidio a la demanda comercial orgánica mantiene el nicho de las camionetas en una senda de generación estable de primas, incluso cuando el mercado general de automóviles nuevos permanece moderado.
Aumentos de primas aprobados por la OIC ante el incremento de los siniestros por accidentes
La Oficina de la Comisión de Seguros autorizó múltiples incrementos graduales de primas en 2024 tras superar la gravedad de los accidentes los precios anteriores en más de un 12%, con las colisiones de motocicletas como principal factor del aumento. El regulador equilibró las preocupaciones de solvencia con la asequibilidad para el consumidor al permitir ajustes escalonados que varían según la geografía y la clase de vehículo. Las aseguradoras aprovecharon la señal verde para realinear los índices de siniestralidad, pero los precios más altos arriesgan la degradación de pólizas hacia coberturas mínimas entre los conductores sensibles al precio. Para salvaguardar el crecimiento, las aseguradoras lanzaron complementos modulares que permiten a los clientes combinar beneficios a su medida, manteniendo así el valor percibido a pesar de las tarifas base más elevadas. Se espera que el refuerzo de la aplicación de las leyes de tráfico, incluidos límites de alcoholemia más bajos y pruebas de alcohol en sangre ampliadas, modere la frecuencia de siniestros con el tiempo, dando a las aseguradoras margen para reconstituir reservas. Los datos mejorados de seguridad vial alimentan modelos de fijación de precios recursivos que refinan los segmentos de riesgo, estabilizando la rentabilidad del mercado de seguros de automóviles en Tailandia durante el horizonte de previsión.
Las plataformas digitales de venta directa al consumidor están escalando rápidamente
Las empresas emergentes de InsurTech como Roojai y Sunday agilizan el proceso de cotización hasta la contratación en menos de cinco minutos mediante integraciones de API que consultan las bases de datos del registro de vehículos, verifican la identidad del conductor y rellenan automáticamente los formularios de propuesta. Estas plataformas reducen el gasto en comisiones, limitado al 18% en virtud de las normas vigentes, y redirigen los ahorros hacia incentivos de captación de clientes como el reembolso inmediato. Los motores de aprendizaje automático aprovechan los datos de conducción de los asegurados para ofrecer descuentos basados en el comportamiento, creando un ciclo virtuoso que premia a los conductores más seguros y mejora los ratios de siniestralidad. Las aseguradoras establecidas responden creando filiales digitales o integrando sus productos en las compras de comercio electrónico, ampliando la oferta para los compradores más jóvenes. El entorno controlado de la OIC acelera la innovación al permitir a las empresas probar la telemática, los seguros de pago por uso y las coberturas bajo demanda bajo estrecha supervisión regulatoria, lo que reduce el riesgo de cumplimiento normativo. Con el tiempo, el aumento de la penetración de los teléfonos inteligentes y la ubicuidad de los monederos electrónicos impulsarán las ventas digitales directas a una cuota de dos dígitos en el mercado de seguros de automóviles de Tailandia.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Caída del 23,9% en las ventas de automóviles nuevos que frena el crecimiento de las primas | -0.7% | Nacional, con mayor impacto en los mercados urbanos y los segmentos de lujo | Corto plazo (≤ 2 años) |
| Aumento de los costos de piezas y reparaciones impulsado por la inflación, que comprime los márgenes | -0.4% | Nacional, con mayor impacto en las áreas metropolitanas con talleres de reparación de alta gama | Mediano plazo (2-4 años) |
| Guerra de precios de vehículos eléctricos chinos que eleva el riesgo del valor residual | -0.3% | Nacional, con impacto concentrado en los mercados urbanos con alta presencia de vehículos eléctricos | Mediano plazo (2-4 años) |
| Obstáculos relacionados con la privacidad de datos y el consentimiento telemático | -0.2% | Nacional, con mayor impacto entre los consumidores urbanos conscientes de su privacidad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Caída del 23,9% en las ventas de automóviles nuevos que frena el crecimiento de las primas
Los registros de automóviles nuevos cayeron un 26% en 2024 a medida que la deuda de los hogares superó el 90% del PIB, frenando las compras discrecionales de vehículos de pasajeros. La desaceleración reduce el flujo de nuevas pólizas integrales, ya que la cobertura del primer año tiende a ser la más amplia en alcance y prima. Los consumidores urbanos adinerados retrasan la sustitución de sus vehículos actuales, erosionando aún más los volúmenes de pólizas de alto valor que tradicionalmente sostienen la rentabilidad del mercado de seguros de automóviles en Tailandia. Los subsidios para camionetas amortiguan parte del impacto en los mercados rurales, pero no compensan totalmente los ingresos perdidos por sedanes y SUV de gama alta. Las aseguradoras pivotan ofreciendo ahorros basados en telemática a los propietarios de vehículos más antiguos, convirtiendo el riesgo de retención en una oportunidad de venta cruzada. No obstante, sin una recuperación en las ventas minoristas de automóviles, el lastre a corto plazo sobre la prima total suscrita sigue siendo significativo, restando un estimado de 0,7 puntos porcentuales a la CAGR del mercado.
Aumento de los costos de piezas y reparaciones impulsado por la inflación, que comprime los márgenes
Las disrupciones en la cadena de suministro, la depreciación de la moneda y los elevados precios de la energía impulsaron los costos promedio de repuestos en un 14% en 2024, y las tarifas laborales en talleres certificados aumentaron en paralelo, incrementando la gravedad de los siniestros. Los ensamblajes de parachoques importados para modelos europeos de gama alta ahora registran cotizaciones un 22% más altas que hace dos años, presionando las reservas de siniestros incluso tras los incrementos tarifarios aprobados por la Oficina de la Comisión de Seguros. El Informe del Mercado Global de Seguros 2024 de la IAIS señaló que los índices combinados en muchas líneas de seguros generales, incluido el de automóviles, se acercaron al umbral de equilibrio del 100%, un patrón que se repite en Tailandia[2]. Las aseguradoras negocian descuentos por volumen con proveedores de repuestos y pilotan programas de componentes reacondicionados para frenar la escalada, aunque la aceptación del cliente varía según el segmento. Las reparaciones de vehículos eléctricos complican la planificación de costos porque las herramientas especializadas, el software de diagnóstico de baterías y la formación de técnicos introducen nuevos gastos fijos, elevando la prima de equilibrio por póliza. La presión inflacionaria persistente, por tanto, reduce el margen de suscripción y resta 0,4 puntos porcentuales al crecimiento del mercado de seguros de automóviles en Tailandia, a menos que surjan ganancias de productividad o nuevos incrementos de tarifas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de vehículo: los automóviles siguen siendo dominantes en medio de una creciente especialización
Los automóviles contribuyeron con el 92,96% al tamaño del mercado de seguros de automóviles en Tailandia en 2025, lo que refleja su mayor valor asegurado y una mayor adopción de pólizas integrales voluntarias. Se prevé que el segmento se expanda a una CAGR del 3,05%, superando a las motocicletas y las furgonetas comerciales, lo que subraya la continua urbanización y el aumento de los ingresos de los hogares. A pesar de representar una pequeña porción de los ingresos por primas, las motocicletas constituyen la mayoría de los casos de fallecidos en carretera, lo que obliga a las aseguradoras a gestionar la exposición a la frecuencia mediante criterios de suscripción más estrictos y diferenciación de primas. Los sedanes y crossovers eléctricos aceleran su cuota dentro de la categoría de automóviles, lo que lleva a las aseguradoras a desarrollar complementos de garantía de batería y cláusulas de responsabilidad en estaciones de carga. En el nicho de flotas, las empresas de transporte por aplicación migran hacia vehículos eléctricos para cumplir con los objetivos de emisiones, proporcionando a las aseguradoras volúmenes de pólizas masivos vinculados a programas de seguridad monitoreados por telemática. Los automóviles deportivos de alta gama siguen muy concentrados en Bangkok, creando una exposición localizada de alta gravedad que las aseguradoras cubren con reaseguro.
La línea de motocicletas, aunque con una prima más baja por unidad, ofrece escala que atrae a actores especializados que utilizan aplicaciones móviles para la emisión instantánea de pólizas obligatorias en controles de carretera. Las camionetas, impulsadas por el estímulo gubernamental, añaden una capa estable de crecimiento en las provincias rurales al apoyar la logística para la agricultura y las pymes. Los vehículos híbridos actúan como tecnología puente, y sus trenes de potencia duales conducen a una fijación de precios matizada que tiene en cuenta tanto las piezas del motor convencional como los paquetes de baterías. A lo largo del horizonte de previsión, se espera que el equilibrio de la cartera entre tipos de vehículos haga que el mercado de seguros de automóviles en Tailandia sea menos sensible a cualquier impacto en un segmento único.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Por tipo de seguro: la cobertura voluntaria impulsa los ingresos mientras el crecimiento de la cobertura obligatoria añade estabilidad
Los productos voluntarios captaron el 87,02% de la cuota del mercado de seguros de automóviles en Tailandia en 2025 y siguen siendo el principal motor de ingresos, ya que agrupan colisión, robo, daños por inundación y mejoras de responsabilidad que elevan las primas promedio. El seguro basado en el uso ofrece descuentos de hasta el 35% para conductores de bajo kilometraje, atrayendo a residentes urbanos que dependen del transporte masivo entre semana pero buscan movilidad los fines de semana, manteniendo así la penetración voluntaria. Las pólizas obligatorias de responsabilidad civil frente a terceros, que pagan prestaciones médicas de 30.000 a 80.000 THB y prestaciones por fallecimiento de hasta 500.000 THB, proporcionan el suelo del mercado y crecen a una CAGR del 3,5% gracias a controles viales más estrictos y sistemas de verificación digital. Los programas gubernamentales de citación electrónica ahora generan automáticamente multas para vehículos sin seguro, provocando un aumento en las compras casi instantáneas de pólizas obligatorias a través de aplicaciones para teléfonos inteligentes. La segmentación también muestra una creciente venta cruzada de coberturas adicionales de accidentes personales y vales de asistencia en carretera que empujan a los asegurados de vuelta al ámbito voluntario. A medida que aumenta la volatilidad climática, las aseguradoras incluyen cobertura paramétrica contra inundaciones basada en índices de precipitaciones, añadiendo otra capa de diferenciación que orienta a los clientes hacia opciones integrales.
La interacción de ambos tipos de pólizas sustenta la estabilidad del mercado: el seguro obligatorio garantiza primas de referencia incluso durante las recesiones económicas, mientras que las mejoras voluntarias impulsan la rentabilidad al tener menor frecuencia pero mayor gravedad. Las aseguradoras que rastrean las tasas de caducidad despliegan recordatorios de renovación por SMS y planes de pago mensual flexibles para mantener la retención voluntaria por encima del 70%, sosteniendo el impulso del tamaño del mercado de seguros de automóviles en Tailandia incluso cuando los vientos macroeconómicos en contra aumentan y disminuyen.
Por canal de distribución: los corredores mantienen la cuota mientras los agentes digitales aceleran
Los corredores controlaron el 79,62% de la cuota del mercado de seguros de automóviles en Tailandia en 2025, respaldados por vínculos comerciales de décadas y conocimiento en materia de cumplimiento normativo. Las flotas corporativas, los operadores de transporte por aplicación y las empresas multinacionales de logística siguen dependiendo de los corredores para estructurar pólizas multilínea que integran coberturas de automóviles, carga y responsabilidad. No obstante, los canales de agentes registraron una CAGR del 3,74% al combinar el seguro de automóviles con productos de consumo de alta frecuencia como la salud, creando colaboraciones entre líneas que los corredores suelen pasar por alto. La bancaseguros impulsa aún más los recuentos de agentes; KBank, por ejemplo, canaliza más de la mitad de su prima de seguros generales a través de agentes en sucursales que ofrecen cobertura de automóviles como venta adicional en el momento de la aprobación del financiamiento del vehículo. Los agentes exclusivamente digitales, con licencia bajo las normas de la Oficina de la Comisión de Seguros, utilizan ahora la interacción mediante chatbots y la calificación de clientes potenciales impulsada por inteligencia artificial para ampliar el alcance del embudo, especialmente entre los arrendatarios millennials que prefieren pólizas de duración por suscripción.
Los portales de comparación en línea reducen la fricción en la búsqueda, permitiendo a los compradores comparar entre más de 15 aseguradoras en segundos, lo que amplifica la transparencia de precios y comprime los márgenes para los actores con gran peso de intermediarios. Las aseguradoras responden lanzando campañas omnicanal que unifican a corredores, agentes y contactos web en una única vista de CRM, facilitando las transiciones en el recorrido del cliente. El límite de comisiones de la Oficina de la Comisión de Seguros mantiene el campo de juego nivelado y motiva a las aseguradoras a eliminar costos friccionales innecesarios, reforzando un giro gradual pero definitivo en el mercado de seguros de automóviles en Tailandia hacia modelos de participación directa que valoran la experiencia por encima del peso puramente distributivo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Análisis geográfico
Bangkok y su anillo periurbano representan más de la mitad del tamaño del mercado de seguros de automóviles en Tailandia, ya que la densidad vehicular, el mayor valor promedio de los vehículos y la elevada probabilidad de colisión convergen en los congestionados corredores de la capital. Las aseguradoras segmentan los precios hasta el nivel de subdistritos, incorporando mapas de calor telemáticos del tráfico de hora punta con arranques y paradas, puntos críticos de accidentes nocturnos y zonas de robo de vehículos. La eficiencia en la gestión de siniestros en Bangkok se beneficia de una densa red de talleres de reparación y abundantes repuestos, aunque el aumento del costo laboral en talleres de gama alta incrementa la gravedad.
El Corredor Económico del Este, anclado en Chonburi y Rayong, muestra un volumen de primas creciente a medida que los proyectos industriales impulsan la demanda de flotas empresariales y autobuses de empleados. La expansión de estaciones de carga pública en Pattaya y Rayong bajo la red de Central Pattana apoya la adopción de vehículos eléctricos fuera de la capital, creando nichos localizados para coberturas centradas en baterías. Los centros del norte, como Chiang Mai, registran un crecimiento vinculado al turismo doméstico, que amplía las flotas de automóviles de alquiler y las pólizas de seguro a corto plazo. Las provincias de las llanuras centrales, donde la mecanización agrícola depende de las camionetas, muestran recuentos estables de pólizas obligatorias y un aumento de las mejoras voluntarias a medida que los exportadores de productos agrícolas buscan límites más altos de cobertura por daños a la carga.
Las provincias costeras del sur enfrentan el riesgo de inundaciones provocadas por el monzón, lo que eleva la demanda de coberturas adicionales por daños por agua tanto en líneas obligatorias como voluntarias. Las aseguradoras fijan el precio de estos complementos utilizando índices de precipitaciones satelitales y mapas históricos de inundaciones, garantizando la adecuación actuarial al tiempo que mantienen la simplicidad para los compradores. El marketing digital a través de tiendas de telecomunicaciones y aplicaciones de billetera electrónica ha ampliado el acceso en islas remotas y comunidades de montaña, reduciendo la disparidad urbano-rural en la penetración de seguros durante los últimos dos años. En general, la diversificación geográfica diluye las concentraciones de riesgo catastrófico y sostiene el desarrollo constante del mercado de seguros de automóviles en Tailandia a lo largo de la variada topografía del país.
Panorama regulatorio
El seguro de automóviles en Tailandia está regulado por la Office of Insurance Commission (OIC), que establece las reglas de tarifas de automóviles, supervisa la conducta de distribución (incluidas las comisiones) y rige el cumplimiento del seguro obligatorio de responsabilidad civil frente a terceros (CTP). Un cambio normativo importante entró en vigor el 1 de enero de 2026, que exige que las pólizas voluntarias de automóviles (Tipos 1, 2, 3 y 5) para vehículos de uso personal especifiquen conductores designados (al menos uno, hasta cinco). Esto desplaza la suscripción hacia una selección de riesgo basada en el conductor y refuerza la disciplina de elegibilidad y fijación de precios.
El regulador también ha aumentado el énfasis en el cumplimiento digitalizado y la supervisión prudencial. Desde el 1 de enero de 2026, las pólizas de seguro obligatorio de automóviles pasaron a la emisión electrónica como opción predeterminada, alineando la verificación de seguros más estrechamente con los procesos de administración de vehículos. En materia de solvencia, la OIC implementó un marco de Supervisión a Nivel de Grupo (Group-Wide Supervision) vigente desde el 1 de julio de 2026, que exige que los grupos aseguradores informen sobre gobernanza y transacciones intragrupo, mientras que las directrices actualizadas de la OIC sobre protección de datos personales, alineadas con la PDPA de Tailandia, entraron en vigor al publicarse en la Royal Gazette el 20 de abril de 2026, elevando el nivel operativo exigido para el manejo de datos de telemática, ventas digitales y siniestros.
Análisis de la cadena de valor
La cadena de valor del seguro de automóviles en Tailandia comienza con el diseño de productos y la fijación de precios en las líneas obligatorias y voluntarias, con un uso creciente de datos de riesgo basados en el comportamiento. Luego pasa por la distribución a través de corredores, agentes/bancaseguros y plataformas digitales directas. La emisión de pólizas y el cumplimiento normativo están cada vez más vinculados a la digitalización impulsada por el regulador, ya que la cobertura obligatoria de automóviles avanza hacia la emisión de pólizas electrónicas, y se exige a las aseguradoras que alimenten sistemas centralizados para su verificación y aplicación. La coordinación de la OIC con el Department of Land Transport (DLT) para alinear la cobertura con los ciclos anuales de impuestos vehiculares vincula aún más el registro, la renovación de impuestos y el comportamiento de compra del seguro obligatorio.
Los siniestros y las reparaciones constituyen el mayor campo de batalla en costos y servicio, conectando a las aseguradoras con peritos, redes de grúas, talleres, proveedores de repuestos y reaseguradoras que respaldan riesgos catastróficos y especializados (incluidas las exposiciones relacionadas con baterías de vehículos eléctricos). Los flujos de trabajo de siniestros habilitados por IA y conectados se están integrando en la liquidación mediante plataformas que vinculan a las aseguradoras con talleres y la adquisición de repuestos, mientras que los esfuerzos del sector para estandarizar los plazos de reparación buscan reducir las disputas sobre la compensación por pérdida de uso y mejorar los tiempos de ciclo. El aumento de los costos de repuestos y mano de obra, junto con la complejidad de la reparación de vehículos eléctricos, incrementa la importancia de la gestión de redes de reparación, los controles de fraude y el intercambio de datos entre aseguradoras, proveedores de servicios y sistemas regulatorios como el marco de informes en tiempo real CMIS, cuya implementación completa está prevista para finales del tercer trimestre de 2026.
Panorama competitivo
El sector de seguros de automóviles de Tailandia está moderadamente consolidado, con aseguradoras extranjeras y locales compitiendo por escala y especialización. La adquisición de LMG Insurance por parte de Chubb por USD 275 millones en marzo de 2025 amplió de inmediato su presencia a 56 sucursales y 2.600 intermediarios, otorgando al grupo un acceso más profundo a los corredores para las cuentas de flotas comerciales. ERGO Tailandia, galardonada como Compañía de Seguros Generales del Año 2024, duplicó el número de sucursales al absorber Nam Seng Insurance e integrar a 800 empleados de Syn Mun Kong Insurance, revelando cómo el aprovechamiento de la fuerza laboral puede acelerar el alcance geográfico y la coherencia del nivel de servicio[4].
Los líderes nacionales Viriyah y Dhipaya se defienden de los competidores mediante la inversión en triaje de siniestros habilitado por inteligencia artificial que reduce el ciclo de liquidación de cinco días a menos de 48 horas, mejorando las puntuaciones de satisfacción del cliente y reduciendo el gasto en ajuste de pérdidas. Las empresas conjuntas japonesas Sompo Insurance (Thailand) y Tokio Marine Insurance (Thailand) enfatizan la facturación mensual de tipo suscripción y las asociaciones con redes de reparación en las provincias del interior del país, consolidando una cuota en los mercados secundarios de rápido crecimiento. Los disruptores de InsurTech Roojai y Sunday se diferencian con algoritmos de descuento basados en el comportamiento que premian el frenado suave y los patrones de conducción fuera de las horas punta, un modelo que ofrece ventajas en el ratio de siniestralidad pero que pone a prueba la tolerancia a la privacidad de los datos.
Los reaseguradores como Swiss Re respaldan la exposición catastrófica y suministran análisis sobre las curvas de fallos de baterías de vehículos eléctricos, ayudando a las aseguradoras primarias a refinar las tablas de tarifas. Los espacios de colaboración en el entorno controlado de la OIC permiten a los actores establecidos y a las empresas emergentes co-crear coberturas de micro-duración para los conductores de transporte por aplicación que alternan entre el uso personal y el comercial, fragmentando aún más el panorama de productos. El impulso competitivo gira ahora en torno a la diferenciación en la experiencia del cliente, la eficiencia del ratio de siniestralidad y la velocidad de iteración del producto, posicionando al mercado de seguros de automóviles de Tailandia para una innovación continua a medida que se profundiza la adopción digital.
Líderes de la industria de seguros de automóviles de Tailandia
-
The Viriyah Insurance
-
Dhipaya Insurance
-
Bangkok Insurance
-
Muang Thai Insurance
-
MSIG Insurance (Thailand)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El cumplimiento digitalizado del seguro obligatorio está creando espacio operativo para las aseguradoras e intermediarios capaces de integrarse con los sistemas de la OIC y los procesos de administración vehicular. El cambio de enero de 2026 hacia las pólizas electrónicas obligatorias, junto con el impulso de la OIC para la presentación de datos en tiempo real al CMIS antes de finales del tercer trimestre de 2026, aumenta la demanda de emisión mediante API, controles de calidad de datos y procesamiento directo (straight-through processing) en corredores, agentes y canales digitales. Este cambio también respalda modelos de servicio como la verificación instantánea en el momento de la renovación del impuesto vehicular y una remediación más rápida de las pólizas vencidas, lo que mejora la economía de las carteras obligatorias de alto volumen cuando se combina con una incorporación digital de bajo costo.
El crecimiento de los vehículos eléctricos y la suscripción basada en el conductor también están ampliando las oportunidades de producto y analítica dentro del segmento voluntario, que impulsa los conjuntos de primas. Los códigos de tarifas específicos para vehículos eléctricos de la OIC y el requisito de conductor designado de enero de 2026 impulsan a las aseguradoras a refinar la segmentación de riesgo, incorporar flujos de consentimiento de telemática alineados con la PDPA y desarrollar coberturas adicionales que cubran restricciones relacionadas con baterías, carga y redes de reparación. El despliegue por parte de Viriyah de capacidades de inspección habilitadas por IA y reclamaciones por video muestra cómo se utilizan la automatización de siniestros y suscripción para gestionar la inflación de siniestros y la volatilidad en la reparación de vehículos eléctricos, mientras que las asociaciones con propietarios de redes de carga, concesionarios y operadores de flotas amplían los puntos de contacto del seguro integrado. Esto es especialmente relevante donde la inversión en infraestructura de carga, como el despliegue de cargadores públicos por parte de Central Pattana, amplía el uso de vehículos eléctricos más allá de Bangkok.
Desarrollos recientes del sector
- Mayo de 2026: la Office of Insurance Commission (OIC) aceleró las medidas en torno a la digitalización del seguro obligatorio de automóviles, incluida la aplicación de un plazo para la presentación de datos en tiempo real al 100% al Compulsory Motor Insurance System (CMIS) antes de finales del tercer trimestre de 2026. Esto aumenta la presión de ejecución sobre las aseguradoras y sus socios de distribución para modernizar los flujos de datos, reducir el procesamiento manual y reforzar los flujos de trabajo de suscripción y renovación vinculados al cumplimiento normativo.
- Marzo de 2026: Thanachart Insurance anunció su plan de negocios para 2026 e introdujo nuevas opciones de productos de seguro de automóviles (Thanachart One Save, 2+ Fit, 3+ Fit y Class 3), con implementación a partir del 1 de abril de 2026. El lanzamiento amplía los niveles de precio y cobertura para los consumidores que conservan sus vehículos por más tiempo, y aumenta la intensidad competitiva en torno a los beneficios modulares y el diseño de planes orientados al valor.
- Septiembre de 2024: ERGO Thailand fue reconocida como Compañía de Seguros Generales del Año tras integrar a los empleados de Syn Mun Kong y absorber Nam Seng Insurance. La consolidación fortaleció la capacidad de sucursales y servicio, reforzando las ventajas de escala en distribución y gestión de siniestros en un mercado donde las ventas intermediadas y la gestión de redes de reparación siguen siendo fundamentales.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado se define como el valor total de la prima bruta emitida generada por las pólizas de seguro de automóviles vendidas en Tailandia, convertida a USD para mantener la coherencia entre años y fuentes.
Exclusiones del alcance: Excluye las líneas de seguros que no son de automóviles, los flujos exclusivos de reaseguro y los riesgos no tailandeses suscritos fuera de Tailandia.
Descripción General de la Segmentación
- Por tipo de vehículo
- Automóvil
- Motocicleta
- Por tipo de seguro
- Voluntario
- Obligatorio
- Por canal de distribución
- Agentes
- Corredores
- Bancaseguros
- Otros canales de distribución
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura base del modelo y para alinear los términos, el calendario y la lógica de conversión de divisas. Se consultaron materiales públicos como las publicaciones de la Oficina de la Comisión de Seguros (OIC), las series macroeconómicas del Banco de Tailandia, las estadísticas de registro de automóviles de Tailandia del Departamento de Transporte Terrestre, y las tablas comerciales y macroeconómicas del Banco Mundial y el FMI donde resultaron pertinentes.
Para ajustar los supuestos, también se revisaron los informes anuales e presentaciones para inversores de las aseguradoras, los archivos públicos disponibles, los sitios web de asociaciones y los informes del sector, así como la cobertura de prensa de confianza sobre cambios de precios y regulatorios. Además, se utilizó una suscripción de pago para los estados financieros e inteligencia de empresas con el fin de estandarizar el contexto a nivel de aseguradora, y se consultó selectivamente una base de datos de patentes para comprender la dirección de la actividad de productos telemáticos y basados en el uso. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para validar el conjunto de demanda y traducir las señales regulatorias y de precios en supuestos prácticos de prima para Tailandia. Se conversó con una combinación de aseguradoras, intermediarios y especialistas del mercado, y luego se verificaron los temas por tipo de vehículo y por canal de distribución (agentes, corredores, bancos y en línea) para poder cerrar las brechas de los hallazgos documentales con insumos operativos realistas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos: 16% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 32% |
| Actores menores: 16% | Gerentes: 52% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo en la que el parque vehicular y los nuevos registros en Tailandia se traducen en un conjunto asegurable, y luego se filtran a través del comportamiento de cobertura obligatoria frente a voluntaria y los niveles de prima promedio. Una vez formado ese conjunto de demanda, se someten a prueba de presión los totales con aproximaciones selectivas de abajo hacia arriba, como referencias de prima muestreadas por clase de vehículo, verificaciones de la combinación de canales y contexto de ingresos de las aseguradoras a partir de divulgaciones públicas.
Los insumos clave que mueven el modelo incluyen los registros de vehículos y el parque vehicular activo, la proporción de vehículos que adquieren cobertura voluntaria más allá de los requisitos obligatorios, el movimiento observado de las tasas de prima (incluidos los impactos de la inflación en los costos de reparación), la dirección de la frecuencia y la gravedad de los siniestros que influye en los precios, y los cambios en el canal de distribución hacia las ventas digitales. Para la previsión, se utiliza el análisis de escenarios para que el crecimiento esperado refleje cómo pueden cambiar estos insumos bajo una regulación estable frente a condiciones de precios más estrictas, y luego se revisa con los comentarios de las entrevistas antes de fijar los números finales. Cuando las instantáneas de abajo hacia arriba son incompletas, las brechas se gestionan mediante una normalización conservadora por combinación de vehículos y cuota de canal, seguida de verificaciones cruzadas con la trayectoria general de la prima.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante varias pasadas, comenzando con verificaciones de coherencia en la conversión de divisas, el crecimiento año a año y cualquier variación brusca que no coincida con eventos de mercado conocidos. Se comparan los resultados con señales independientes como los registros de vehículos, las tendencias de primas reportadas por los reguladores y los comentarios públicos de las aseguradoras, y las anomalías se escalan para una segunda revisión por parte de un analista antes de la aprobación final.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando cambios regulatorios importantes, shocks de precios o eventos macroeconómicos afectan materialmente las primas. Antes de la entrega, se verifican las últimas publicaciones públicas y los supuestos clave para que la visión final sea actual e internamente coherente.
Tamaño del Mercado de Seguros de Automóviles en Tailandia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el seguro de automóviles en Tailandia pueden diferir incluso cuando todos hablan de primas, porque cada fuente elige su propio año, el momento de la conversión de divisas y los límites de lo que se contabiliza. En la práctica, la diferencia suele provenir de si se incluyen tanto las coberturas obligatorias como las voluntarias, de cómo se trata la información de los canales y de la rapidez con que se actualizan los supuestos de precios y siniestros.
Los registros de vehículos, la dirección de las primas reportada por el regulador y los comentarios de las aseguradoras sobre los cambios de tarifas son las evidencias utilizadas para mantener a Mordor Intelligence alineada con un conjunto de primas realista en 2025, en lugar de depender de un único año base histórico. Algunas estimaciones externas también presentan un crecimiento más rápido porque aplican una curva de inflación de primas más pronunciada a lo largo de la previsión sin verificarla con la presión de los siniestros y la asequibilidad de las pólizas, lo que puede sobreestimar el total a corto plazo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,17 mil millones de USD (2025) | |
| Editor de Investigación del Sector A | 4,78 mil millones de USD (2024) | Utiliza un año base de 2024 y una curva de crecimiento declarada más alta, y el resumen publicado no explica claramente cómo se normalizan en un único valor de prima el momento de la conversión a USD y el tratamiento de las pólizas obligatorias frente a las voluntarias. |
| Editor de Investigación del Sector B | 3,42 mil millones de USD (2024) | Reporta una base de 2024 más pequeña que parece reflejar un conjunto de primas contabilizado más estrecho, y la descripción pública ofrece una claridad limitada sobre si todos los tipos de pólizas de automóviles y los canales de distribución están completamente capturados en el número declarado. |
En conjunto, las diferencias provienen principalmente de la selección del año base, las elecciones sobre los límites de la prima y la solidez de los supuestos de precios y siniestros llevados a la previsión. Al vincular el modelo a señales de demanda observables y luego verificar los totales mediante comprobaciones cruzadas prácticas, se obtiene un tamaño de mercado transparente que puede reproducirse y explicarse con insumos claros.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y la tasa de crecimiento del mercado de seguros de automóviles de Tailandia?
El mercado se sitúa en USD 5.320 millones en 2026 y se proyecta que alcance los USD 6.110 millones en 2031 a una CAGR del 2,81%.
¿Cómo están afectando los vehículos eléctricos al seguro de automóviles en Tailandia?
Se prevé que los registros de vehículos eléctricos aumenten un 40% en 2025, lo que lleva a las aseguradoras a crear garantías específicas para baterías y coberturas de responsabilidad por estaciones de carga, mientras refinan los códigos arancelarios.
¿Qué canal de distribución se expande con mayor rapidez?
Los agentes, incluidos los de bancaseguros y los agentes digitales, muestran el mayor crecimiento con una CAGR del 3,74%, ya que las aseguradoras enfatizan la participación directa y la incorporación habilitada por tecnología.
¿Por qué aprobó la OIC los recientes aumentos de primas?
La gravedad de los accidentes de motocicleta elevó la inflación de siniestros más allá de los supuestos de tarificación previos, por lo que la OIC permitió aumentos escalonados para proteger la solvencia de las aseguradoras y salvaguardar a los consumidores.
¿Cómo está afectando la inflación de los costos de reparación a las aseguradoras?
El aumento de los costos de piezas y mano de obra, especialmente para los componentes importados y las reparaciones de vehículos eléctricos, empuja los ratios combinados hacia el 100%, comprimiendo los beneficios del sector a menos que se contrarreste con ajustes de tarifas o ganancias de eficiencia.
¿Las pólizas obligatorias se están volviendo más comunes?
Sí, la mayor aplicación de la normativa y los sistemas de verificación digital están impulsando las pólizas obligatorias de responsabilidad civil frente a terceros a crecer a una CAGR del 3,5%, mejorando la mancomunación general del riesgo y el cumplimiento normativo.