
Tamaño y Participación del Mercado de Óxido de Indio y Estaño
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.36 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.23 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Óxido de Indio y Estaño por Mordor Intelligence
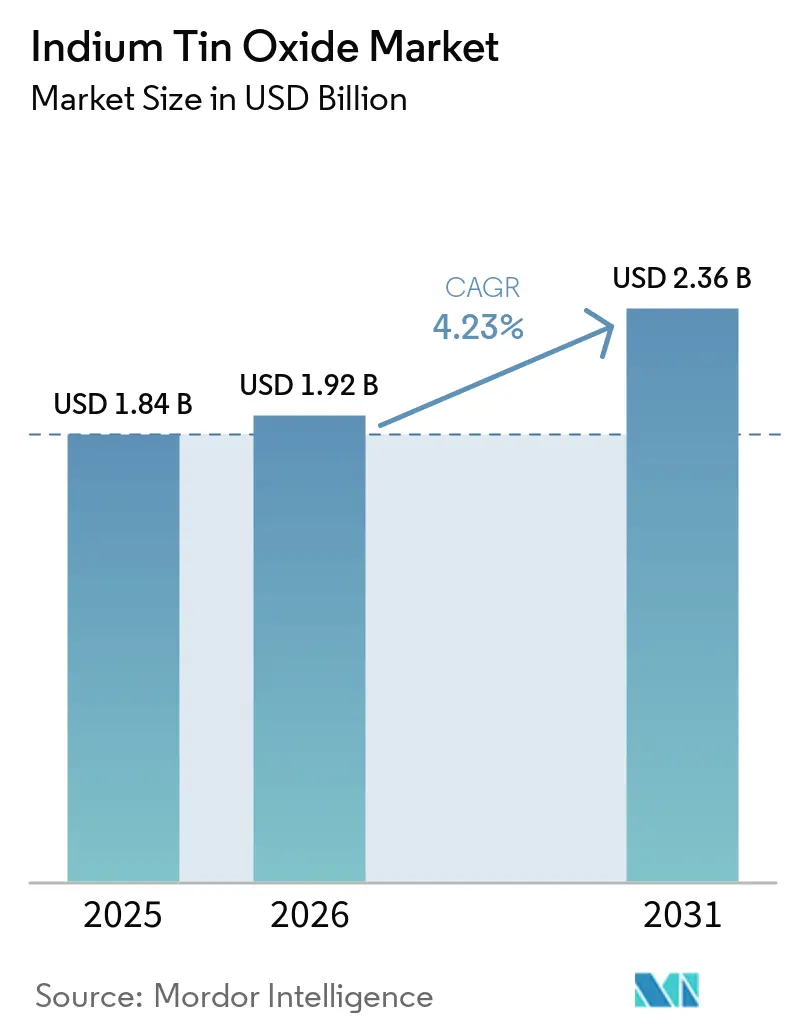
El tamaño del Mercado de Óxido de Indio y Estaño fue valorado en USD 1,84 mil millones en 2025 y se estima que crecerá desde USD 1,92 mil millones en 2026 hasta alcanzar USD 2,36 mil millones en 2031, a una CAGR del 4,23% durante el período de pronóstico (2026-2031). Los fabricantes de pantallas están escalando fábricas OLED de octava generación que requieren electrodos transparentes de alta conductividad y uniformidad, mientras que los proyectos de fotovoltaica de película delgada y vidrio inteligente están abriendo nuevas vías de uso final. Las cabinas digitales para automóviles y los sensores térmicos de baterías son nichos emergentes de alto margen. Por el lado de la oferta, los controles de exportación de indio y los avances en reciclaje están redefiniendo las estrategias de aprovisionamiento e impulsando a los productores hacia sistemas de recuperación de ciclo cerrado.
Conclusiones Clave del Informe
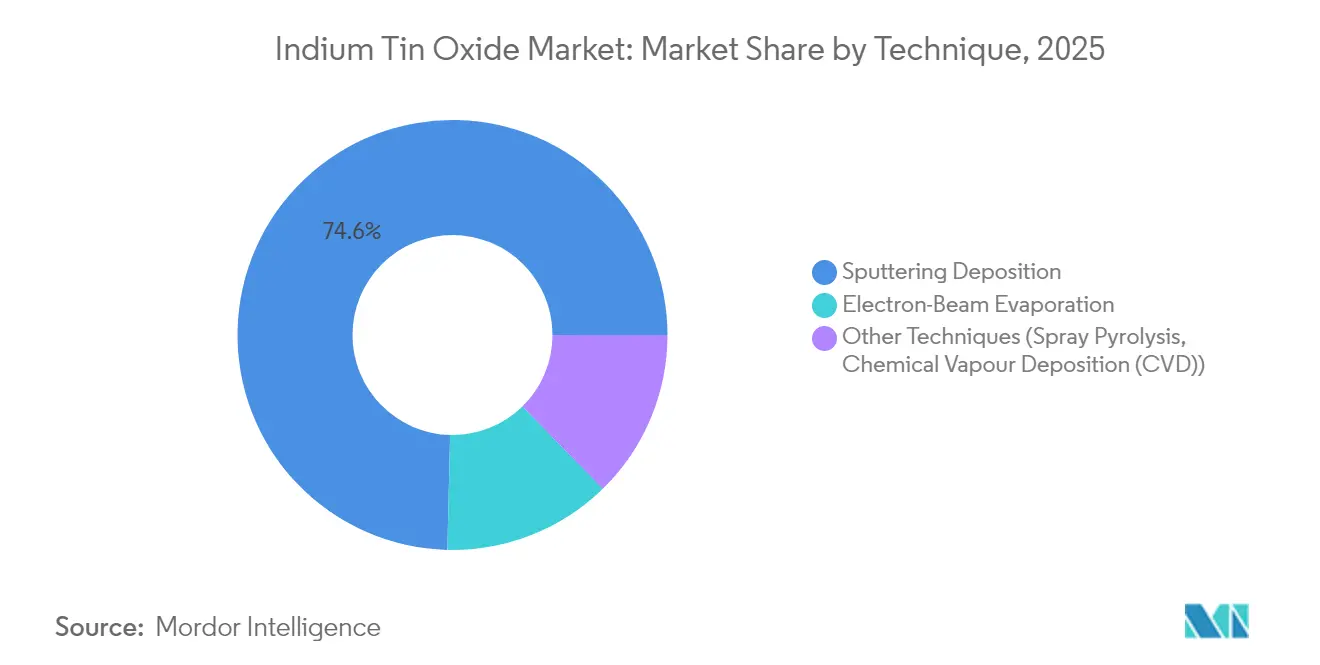
- Por técnica, la deposición por pulverización catódica lideró con el 74,62% de la participación del mercado de óxido de indio y estaño en 2025; se proyecta que la pirólisis por aspersión y otros enfoques registren una CAGR del 5,12% hasta 2031.
- Por aplicación, la optoelectrónica representó el 47,12% de los ingresos en 2025, mientras que se prevé que las células fotovoltaicas crezcan a una CAGR del 5,02% hasta 2031.
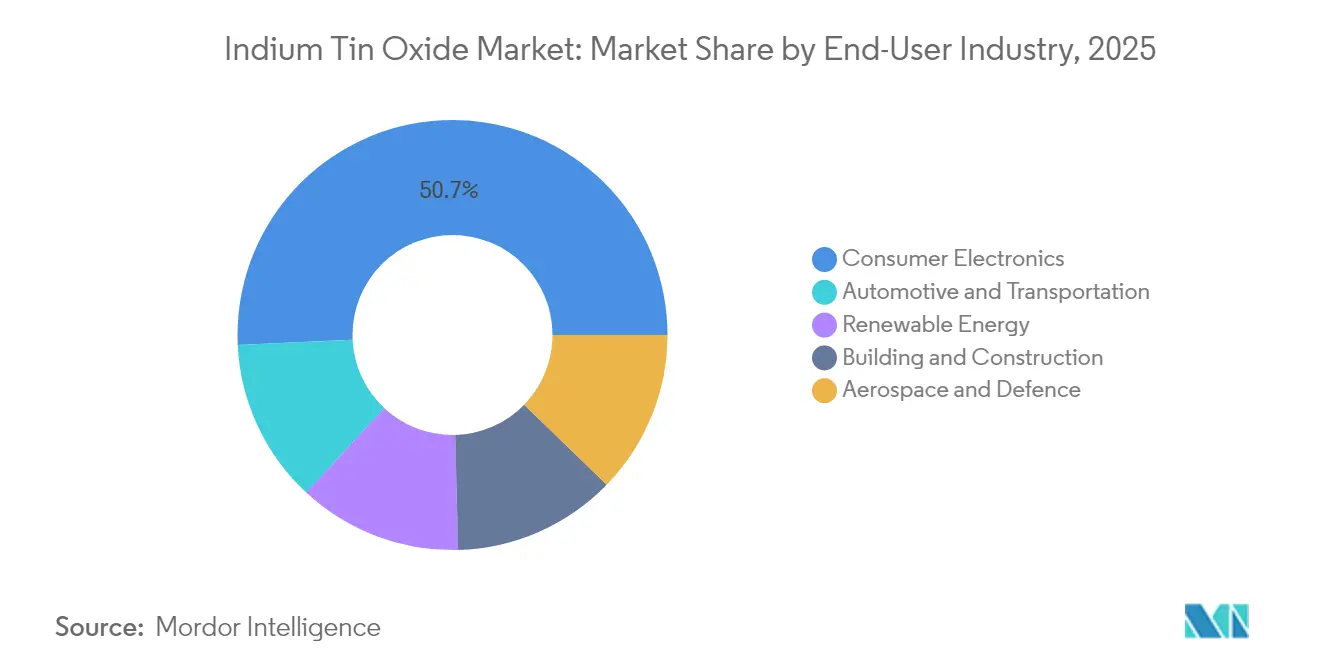
- Por industria de usuario final, la electrónica de consumo mantuvo el 50,74% del mercado de óxido de indio y estaño en 2025, y se espera que las aplicaciones automotrices avancen a una CAGR del 5,06% hasta 2031.
- Por geografía, Asia-Pacífico contribuyó con el 55,68% de los ingresos globales de 2025 y está proyectada para una CAGR del 4,82% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda debido a las ampliaciones de capacidad de paneles | +1.2% | Asia-Pacífico como núcleo, con extensión a las cadenas de suministro globales | Mediano plazo (2-4 años) |
| Aumento de las instalaciones de energía solar fotovoltaica que requieren electrodos transparentes | +0.9% | Global, con concentración en China, India y los mercados de la UE | Largo plazo (≥ 4 años) |
| Crecimiento de dispositivos de vidrio inteligente e interfaces táctiles | +0.8% | América del Norte y la UE liderando, fabricación en Asia-Pacífico | Mediano plazo (2-4 años) |
| Lengüetas de baterías para vehículos eléctricos que adoptan recubrimientos de óxido de indio y estaño ultrafinos para detección de calor | +0.6% | Mercados globales de vehículos eléctricos, adopción temprana en China y Europa | Largo plazo (≥ 4 años) |
| Aumento de la demanda de electrónica flexible y ponible | +0.5% | Mercados de consumo globales, fabricación en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda por Nueva Capacidad de Paneles
Las fábricas OLED en construcción en China, Corea y Japón están incrementando los acuerdos de compra a largo plazo para objetivos de óxido de indio y estaño. BOE Technology y TCL CSOT han anunciado líneas de octava generación diseñadas para sustratos de gran tamaño, impulsando especificaciones que favorecen las películas pulverizadas de alta uniformidad. Se proyecta que las pantallas flexibles para teléfonos inteligentes superen la mitad de los envíos a finales de 2024, y el gasto en micro-OLED se está acelerando para dispositivos de visualización cercana al ojo. Los proveedores de equipos reportan un crecimiento en la cartera de pedidos, lo que refuerza la visibilidad plurianual de la demanda de recubrimientos de óxido de indio y estaño. Aunque los electrodos impresos por inyección de tinta están mejorando, la economía de la pulverización catódica convencional sigue siendo competitiva para la producción en serie[1]BOE Technology Group Co., "Anuncio de la Inversión en la Fábrica OLED 8.6G de Chengdu," boe.com.
Aumento de las Instalaciones de Energía Solar Fotovoltaica que Requieren Electrodos Transparentes
Las adiciones fotovoltaicas globales superaron los 230 GW en 2024, y las subastas gubernamentales apuntan a instalaciones aún mayores en 2025. Los desarrolladores de módulos de película delgada CIGS dependen de las capas de óxido de indio y estaño para equilibrar la transparencia y la resistencia de hoja, especialmente en diseños en tándem y de perovskita sobre silicio. El exceso de oferta de módulos está presionando los precios a la baja, aunque el menor costo de capital por vatio está impulsando la adopción en generación distribuida. Grupos de investigación han logrado una recuperación del 52% de indio de módulos CIGS al final de su vida útil mediante métodos electrolíticos, un paso hacia la compensación de la concentración de la oferta primaria. A largo plazo, las perovskitas de mayor eficiencia requerirán conductores transparentes duraderos y con bajo nivel de defectos, lo que sustentará los volúmenes base de óxido de indio y estaño.
Crecimiento de Dispositivos de Vidrio Inteligente e Interfaces Táctiles
Las renovaciones de ventanas electrocrómicas en bienes raíces comerciales están escalando a medida que los propietarios de edificios apuntan a ahorros del 30-40% en sistemas de climatización. Estos sistemas emplean bordes recubiertos de óxido de indio y estaño para distribuir el voltaje de manera uniforme en grandes paneles de acristalamiento. Los techos solares y el vidrio de privacidad para automóviles adoptan estructuras similares, expandiendo el mercado de óxido de indio y estaño en plataformas de movilidad. En electrónica de consumo, las pantallas táctiles capacitivas proyectadas han sido el estándar durante más de una década, y el área total de sensores está aumentando a medida que los dispositivos plegables añaden paneles secundarios. Incluso con los proyectos piloto de nanohilos de plata, los fabricantes en masa continúan especificando óxido de indio y estaño por su cadena de suministro estable y sus protocolos de prueba de fiabilidad establecidos.
Lengüetas de Baterías para Vehículos Eléctricos que Utilizan Recubrimientos de Óxido de Indio y Estaño Ultrafinos
Los diseñadores de paquetes de baterías colocan películas de óxido de indio y estaño para detección de temperatura en las lengüetas de las baterías para detectar puntos calientes rápidamente, mejorando la seguridad y prolongando la vida útil. La cabina automotriz de 40 pulgadas de LG Display integra tecnología de atenuación local que reduce la acumulación de calor, destacando las sinergias entre el conocimiento de gestión de pantallas y térmica. Los proveedores de sensores impresos pronostican un mercado direccionable de USD 960 millones para 2034 para calentadores transparentes aplicados a domos de LiDAR y áreas de parabrisas. Aunque los calentadores a base de carbono muestran potencial, la naturaleza cristalina del óxido de indio y estaño pulverizado ofrece la baja neblina y la alta densidad de potencia requeridas para la homologación automotriz.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta volatilidad del precio del indio y riesgo de suministro | -0.7% | Global, con impacto particular en aplicaciones sensibles al costo | Corto plazo (≤ 2 años) |
| Disponibilidad de sustitutos de bajo costo | -0.5% | Global, adopción acelerada en mercados de electrónica flexible | Mediano plazo (2-4 años) |
| Aumento de los mandatos de reciclaje que reducen la demanda de objetivos vírgenes | -0.3% | La UE y América del Norte lideran, adopción global gradual | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Volatilidad del Precio del Indio y Riesgo de Suministro
Los precios del indio aumentaron casi un 13% a principios de 2025 después de que China introdujera licencias de exportación para varios compuestos de indio. Dado que el 75-80% del indio primario se recupera como subproducto del zinc, las minas no pueden aumentar rápidamente la producción cuando la demanda al contado se dispara, dejando a los refinadores dependientes de los inventarios. Los Estados Unidos iniciaron un estudio bajo la Sección 232 para determinar si las importaciones de indio refinado amenazan la seguridad nacional, lo que señala posibles aranceles o medidas de almacenamiento estratégico. Las fundiciones en Corea y Canadá están examinando la lixiviación de residuos para aumentar las recuperaciones, mientras que los propietarios de marcas negocian contratos a largo plazo para asegurar la asignación. Estas estrategias limitan, pero no eliminan, la imprevisibilidad de costos para los participantes de la industria del óxido de indio y estaño[2]Departamento de Comercio de los Estados Unidos, "Aviso de Investigación de la Sección 232 sobre Importaciones de Minerales Críticos," commerce.gov .
Comercialización de Sustitutos de Bajo Costo
Las películas de nanohilos de plata y cobre ahora igualan la resistencia de hoja del óxido de indio y estaño por debajo de 60 Ω/□ con más del 90% de transmitancia, y las líneas de recubrimiento de rollo a rollo han superado los 100 m/min, reduciendo los costos unitarios. Las pilas híbridas que combinan nanohilos con nanotubos de carbono reducen aún más el gasto en materiales y mejoran la tolerancia al pliegue. El óxido de indio dopado con molibdeno muestra el doble de conductividad que el óxido de indio y estaño clásico utilizando menos indio, lo que resulta atractivo para las fábricas de pantallas que buscan conservar metales críticos. Los conductores poliméricos como el PBDF sintetizado en aire ambiente alcanzan 1,0 × 10^4 S/cm, pero la estabilidad UV a largo plazo sigue bajo evaluación. La comercialización generalizada de estas opciones podría desviar la demanda de las aplicaciones tradicionales del mercado de óxido de indio y estaño en formatos flexibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Técnica:
La Pulverización Catódica Mantiene el Liderazgo Mientras las Alternativas EscalanLa pulverización catódica dominó el mercado de óxido de indio y estaño en 2025 con una participación de ingresos del 74,62%, respaldada por la madurez del proceso y la superior homogeneidad de la película. Las mejoras en los cátodos rotativos reducen los eventos de arco, mejorando la utilización del objetivo y reduciendo el costo por metro cuadrado. Algunos productores emplean pulverización catódica bicapa —una película semilla pobre en oxígeno para la conductividad cubierta por una capa rica en oxígeno para la claridad óptica— para equilibrar el rendimiento y el caudal. Otras técnicas, incluidas la pirólisis por aspersión y la deposición química en fase vapor, en conjunto están proyectadas para registrar una CAGR del 5,12% hasta 2031, ya que los sustratos flexibles demandan un procesamiento a temperaturas más bajas. Estas rutas resultan atractivas para las empresas emergentes que fabrican pantallas plegables donde los presupuestos de calor del sustrato no pueden superar los 200 °C.
La evaporación por haz de electrones mantiene su posición en la óptica de nicho que requiere pureza de ultra alto vacío. La expansión de la planta de JX Advanced Metals en Mesa, Arizona, ilustra los esfuerzos de los fabricantes de equipos originales para localizar las cadenas de suministro de objetivos de pulverización catódica en medio de presiones geopolíticas. La investigación sobre la limpieza por plasma in situ de bandas de polímero puede cerrar aún más las brechas de eficiencia entre la pulverización catódica y los métodos de aspersión atmosférica, lo que sugiere una diversificación gradual, no abrupta, de las opciones de deposición.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
La Optoelectrónica Mantiene su Participación Mientras la Fotovoltaica se AceleraLa optoelectrónica retuvo el 47,12% de los ingresos de 2025 gracias a la producción continua de teléfonos inteligentes, televisores y computadoras portátiles. Se prevé que el tamaño del mercado de óxido de indio y estaño para optoelectrónica se expanda a una tasa compuesta constante del 3,78%, respaldada por el cambio hacia paneles OLED de mayor tamaño y mayor frecuencia de actualización. En contraste, las células fotovoltaicas están posicionadas para una CAGR más rápida del 5,02% a medida que las arquitecturas en tándem elevan los requisitos de calidad de los electrodos transparentes. Los desarrolladores de pilas de perovskita-silicio especifican una resistencia de hoja de <15 Ω/□ junto con una transmitancia visible del 92%, umbrales que las líneas de pulverización catódica de óxido de indio y estaño establecidas ya cumplen.
Los dispositivos ponibles y la óptica de realidad aumentada forman un segmento más pequeño pero de rápido crecimiento, que demanda recubrimientos duraderos capaces de flexionarse miles de ciclos. Las películas inhibidoras de baterías y el blindaje contra interferencias electromagnéticas en el empaquetado de circuitos integrados de alta frecuencia representan segmentos emergentes donde las capas delgadas y de baja tensión de óxido de indio y estaño superan a las mallas metálicas más gruesas. En todos los segmentos, se prevé que la sustitución incremental por polímeros conductores se mantenga por debajo del 5% de los ingresos hasta 2031, manteniendo intacta la participación del mercado de óxido de indio y estaño en los usos convencionales.
Por Industria de Usuario Final:
La Demanda Automotriz Gana ImpulsoLa electrónica de consumo generó el 50,74% del consumo total de 2025. A pesar de los ciclos de reemplazo de teléfonos inteligentes cada vez más largos, el área de pantalla promedio por dispositivo está aumentando, estabilizando el uso unitario de óxido de indio y estaño. Las pantallas automotrices, los grupos de instrumentos y las proyecciones de visualización frontal ahora salen de las líneas de los fabricantes de equipos originales con diagonales más grandes, impulsando una CAGR del 5,06% en el segmento. El tamaño del mercado de óxido de indio y estaño para pantallas automotrices podría superar los USD 345,6 millones para 2031 si se mantienen las hojas de ruta de integración actuales.
Los edificios adoptan fachadas electrocrómicas para cumplir con los códigos de energía cada vez más estrictos, y varios subsidios de renovación de la UE reembolsan los costos del vidrio inteligente. Los desarrolladores de energía renovable utilizan óxido de indio y estaño en módulos avanzados de película delgada y óptica de concentración. El sector aeroespacial sigue siendo un comprador especializado, que valora los recubrimientos resistentes a la radiación para la aviónica de cabina incluso a precios premium. En todas las industrias, las iniciativas de sostenibilidad fomentan la devolución de vidrio recubierto y módulos fotovoltaicos, reforzando las ambiciones de cadena de suministro de ciclo cerrado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Óxido de Indio y Estaño en Asia-Pacífico
La participación del 55,68% en los ingresos de Asia-Pacífico está anclada en sus ecosistemas de pantallas y energía solar verticalmente integrados. Se proyecta que China por sí sola controlará el 76% de la capacidad global de OLED para 2025, y productores como BOE operan parques de fabricación que ubican conjuntamente unidades de fusión de vidrio, unión de blancos de sputtering y reciclaje. Corea del Sur queda rezagada en volumen, pero lidera en innovación de procesos, mientras que Japón suministra blancos de sputtering de alta pureza y conjuntos de máscaras. Se pronostica un crecimiento regional de 4,82% de CAGR a pesar de las licencias de exportación de China para 2025, ya que el reciclaje interno y el ensamblaje de back-end en el Sudeste Asiático mitigan los riesgos de flujo hacia el exterior.
Mercado de Óxido de Indio y Estaño en América del Norte y Europa
América del Norte está equilibrando el crecimiento de la demanda con programas de seguridad de minerales críticos. Las nuevas fábricas de blancos de sputtering en Arizona y los centros de reciclaje de indio planificados en Ontario tienen como objetivo acortar las cadenas de suministro para los clientes del sector de semiconductores y automotriz. Los incentivos para vehículos eléctricos de la Ley de Reducción de la Inflación de los Estados Unidos elevan indirectamente el uso de óxido de indio y estaño mediante las actualizaciones de pantallas de los fabricantes de automóviles nacionales. La Ley de Materias Primas Críticas de Europa tiene como objetivo el 10% de abastecimiento interno de metales estratégicos para 2030, impulsando estudios de viabilidad para la extracción secundaria de indio a partir de residuos de fundiciones de zinc en Bélgica y Bulgaria. Los mandatos de vidrio inteligente en la Directiva de Eficiencia Energética de los Edificios revisada incrementarán aún más el consumo regional.
Mercado de Óxido de Indio y Estaño en América del Sur y Oriente Medio
Los mercados más pequeños pero prometedores de América del Sur y Oriente Medio aprovechan los abundantes recursos solares. Las subastas de energía solar distribuida de Brasil estipulan requisitos de contenido local que favorecen a los socios regionales de recubrimiento de óxido de indio y estaño, mientras que el proyecto NEOM de Arabia Saudita especifica fachadas electrocrómicas en zonas clave. La limitada fabricación local de blancos aún requiere importaciones de Asia-Pacífico, pero se están negociando empresas conjuntas con productores japoneses y coreanos para añadir capacidad de sputtering cerca de los usuarios finales.


Análisis de la cadena de valor
La cadena de valor comienza con el suministro de indio, que se recupera en gran medida como subproducto del procesamiento de zinc, y continúa a través del refinado hasta obtener metal de indio de alta pureza y su conversión en óxido de indio (In2O3). La materia prima para ITO se produce mezclando In2O3 de alta pureza con óxido de estaño (SnO2) (normalmente en una proporción de ~90-95% a 5-10%) y fabricando el polvo de ITO mediante rutas de precursores por vía húmeda, calcinación y molienda para controlar el tamaño de partícula y la pureza de fase. Aguas abajo, el polvo se consolida en objetivos de pulverización catódica (sputtering targets) mediante sinterización y/o prensado isostático en caliente para lograr una alta densidad, y luego se mecaniza o se une para formar cátodos planos o rotativos destinados a la deposición de película fina en líneas de recubrimiento de pantallas, pantallas táctiles y fotovoltaicas. Los ecosistemas de objetivos vinculados a Japón (por ejemplo, Mitsui Mining & Smelting y JX Advanced Metals) se ubican en el extremo de alta pureza de esta cadena, mientras que China y Corea siguen siendo centrales tanto para la disponibilidad de indio como para el tirón de la fabricación electrónica de gran volumen.
Los principales cuellos de botella e impulsores de costos se concentran en la disponibilidad de indio, las especificaciones de pureza y las pérdidas de rendimiento durante la deposición. El indio se disipa a lo largo de las etapas de minería y fundición, y nuevamente en la etapa de recubrimiento (objetivos gastados, residuos de cámara y desechos de grabado), lo que eleva el papel de la recuperación secundaria a partir de residuos de ITO, vidrio recubierto y electrónica al final de su vida útil. A medida que los compradores refuerzan la garantía de suministro y los informes de carbono, la cadena se desplaza hacia una integración más estrecha o asociaciones a largo plazo entre refinadores, fabricantes de objetivos y recubridores de alto volumen, junto con programas de reciclaje de circuito cerrado que devuelven la chatarra portadora de indio al refinado. La presión de sustitución (nanocables de plata, grafeno, nanotubos de carbono y polímeros conductores como las variantes de PEDOT) es más aguda en los formatos flexibles y portátiles, lo que empuja a los proveedores de ITO a diferenciarse mediante procesos de baja temperatura, objetivos rotativos de mayor vida útil y una mejor utilización para reducir la intensidad de indio por metro cuadrado recubierto.
Panorama Competitivo
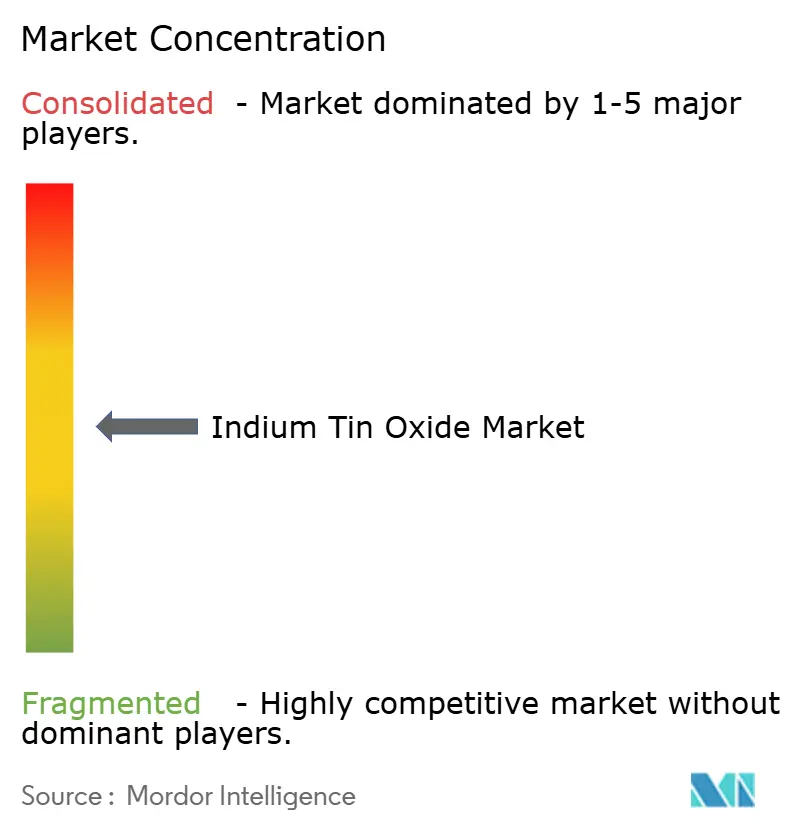
El mercado de óxido de indio y estaño sigue siendo moderadamente fragmentado. Los cinco mayores proveedores controlan aproximadamente el 62% de los envíos de objetivos, un nivel que confiere disciplina de precios pero deja espacio para participantes de nicho. Las empresas líderes se integran hacia atrás hasta la refinación, asegurando la disponibilidad de metal en bruto y ofreciendo a los clientes contratos estables indexados a la producción de fundiciones de zinc. La financiación continua de I+D se centra en objetivos rotativos de mayor vida útil, pilas bicapa ajustadas en oxígeno y químicas de deposición a baja temperatura.
Los competidores de materiales alternativos aumentan la presión competitiva en la electrónica flexible, pero aún no han asegurado datos de fiabilidad a largo plazo equivalentes para aplicaciones de gran área. La cooperación estratégica entre fabricantes de pantallas y empresas emergentes de materiales acelera los despliegues piloto; por ejemplo, los fabricantes de equipos originales automotrices están probando laminados híbridos de nanohilos y óxido de indio y estaño para reducir el reflejo en tableros curvos. Los criterios ambientales, sociales y de gobernanza influyen en las adquisiciones: las certificaciones de reciclabilidad y las divulgaciones de intensidad de carbono se están convirtiendo en estándar en la calificación de proveedores. La incertidumbre geopolítica en torno a las exportaciones de indio está impulsando a las empresas occidentales a obtener objetivos de doble fuente de Corea y Canadá mientras exploran la recuperación secundaria de vidrio fotovoltaico usado.
Las líneas de innovación incluyen dispersiones de indio a nanoescala para recubrimientos antiestáticos y la deposición química en fase vapor de área selectiva que permite electrodos con patrones sin residuos de fotorresistencia. Las empresas que pueden proporcionar líneas de pulverización catódica llave en mano, reciclaje interno y diseños de pilas de electrodos co-diseñados están mejor posicionadas para capturar el crecimiento futuro, especialmente en fotovoltaica automotriz e integrada en edificios.
Líderes de la Industria del Óxido de Indio y Estaño
Indium Corporation
Umicore
MITSUI MINING & SMELTING Co.,LTD.
Nitto Denko Corporation.
ENAM Optoelectronic Material
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Óxido de Indio y Estaño
- American Elements
- Diamond Coatings Inc
- ENAM Optoelectronic Material
- Guangxi Crystal Union Photoelectric Materials Co., Ltd. (CUPM)
- Indium Corporation
- Knight Optical
- MITSUI MINING & SMELTING CO.,LTD.
- Nitto Denko Corporation.
- OPCO Laboratory, Inc.,
- Sumitomo Metal Mining Co., Ltd.
- Touch International, Inc.
- Umicore
- Vital Materials Co., Limited.

Oportunidades de mercado y perspectivas futuras
La mitigación del riesgo del indio sigue siendo una oportunidad a corto plazo, centrada en mantener el ITO en las pilas cualificadas mientras se reduce la dependencia del metal virgen. China introdujo licencias de exportación para materiales relacionados con el indio en 2025, y los precios del indio aumentaron a principios de 2025, lo que ha incrementado el valor de las ofertas de recuperación en circuito cerrado, los acuerdos de suministro multianuales y el refinado y suministro localizado de objetivos para los OEM que enfrentan una demanda de pulverización catódica de gran área. En paralelo, el conjunto de proyectos de pantallas y electrónica destacado en el informe, incluidos los movimientos de capacidad OLED de octava generación por parte de fabricantes de paneles como BOE Technology y TCL CSOT, amplía el espacio direccionable para objetivos de pulverización catódica de mayor uniformidad y recetas de proceso orientadas a mejorar la utilización de los objetivos y reducir el tiempo de inactividad en sustratos grandes.
Se está formando un espacio en blanco tecnológico en torno a la electrónica flexible y las pilas de óxido de próxima generación, donde el ITO sigue siendo relevante dentro del ecosistema de conductores transparentes incluso a medida que avanzan las alternativas. Las publicaciones de 2026 sobre transistores de película fina de ITO flexibles compatibles con la producción en masa, junto con investigaciones que evalúan objetivos de ZnSnO (ZTO) libres de indio, apuntan a dos vías de desarrollo: extender la capacidad del ITO a sustratos mecánicamente exigentes, y diseñar vías para conservar el indio mediante nuevas formulaciones de óxido y esquemas de deposición. Para los proveedores, esto crea espacio para productos y servicios diferenciados, como químicas de deposición de ITO de baja temperatura, pilas de electrodos de bicapa o graduados, y codesarrollo con fabricantes de dispositivos en materia de fiabilidad y resistencia a la flexión, mientras que los programas de reciclaje y recuperación secundaria proporcionan una palanca práctica para estabilizar el suministro tanto para clientes de optoelectrónica como de fotovoltaica de película fina.
Recent Industry Developments in Mercado de Óxido de Indio y Estaño
- Abril de 2026: Indium Corporation anunció un acuerdo marco de compra a 10 años con Flash Metals USA Inc. que abarca metales críticos recuperados de chatarra electrónica, incluido el indio. La medida fortalece el acceso a materia prima de indio secundaria y respalda las solicitudes de los clientes de garantía de suministro y vías de contenido reciclado en materiales utilizados en las cadenas de valor de recubrimiento electrónico.
- Febrero de 2025: El Ministerio de Comercio de China y la Administración General de Aduanas implementaron controles de exportación sobre materiales relacionados con el indio, incluido el óxido de indio y estaño, exigiendo a los exportadores obtener permisos de los departamentos comerciales competentes. Esta medida política endureció la planificación de adquisiciones de objetivos de ITO y aumentó la importancia de fuentes de suministro diversificadas y de rutas de reciclaje fuera de los canales de exportación primarios.
- Julio de 2024: Umicore publicó documentación técnica actualizada para materiales de óxido de indio y estaño utilizados en aplicaciones de película fina (incluido el ITO de grado de evaporación). La actualización de las especificaciones de producto y las guías de manipulación respalda el trabajo de calificación de procesos por parte de las líneas de recubrimiento, reforzando el posicionamiento de Umicore en materiales de ITO de alta pureza para optoelectrónica y fabricación relacionada de película fina.


Mercado de Óxido de Indio y Estaño Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los materiales y recubrimientos de óxido de indio y estaño (ITO) utilizados para crear capas transparentes y eléctricamente conductoras para aplicaciones electrónicas, energéticas e industriales. El dimensionamiento sigue la demanda de los usos finales en los que el ITO se aplica como película funcional o como insumo en un componente terminado.
Exclusiones del alcance: Esta estimación no incluye alternativas conductoras transparentes adyacentes ni recubrimientos conductores no basados en ITO dentro del mercado direccionable.
Descripción General de la Segmentación
- Por Técnica
- Deposición por Pulverización Catódica
- Evaporación por Haz de Electrones
- Otras Técnicas (Pirólisis por Aspersión, Deposición Química en Fase Vapor (CVD))
- Por Aplicación
- Optoelectrónica
- Células Fotovoltaicas
- Inhibidores de Baterías
- Otras Aplicaciones (Electrónica Ponible y Flexible, etc.)
- Por Industria de Usuario Final
- Electrónica de Consumo
- Energía Renovable
- Automotriz y Transporte
- Edificación y Construcción
- Aeroespacial y Defensa
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo el contexto de oferta y demanda en torno al indio, los óxidos de estaño y la deposición de películas delgadas. Nos apoyamos en fuentes públicas como el USGS para notas sobre el suministro y el reciclaje de indio, UN Comtrade para los flujos comerciales de materiales relacionados, y la Agencia Internacional de Energía para la dirección de la demanda fotovoltaica, donde ayuda a establecer referencias de la actividad de las plantas.
Para mantener los supuestos fundamentados, también recurrimos a fuentes como SEMI y publicaciones del sector de pantallas para temas de capacidad y utilización, artículos de revistas revisadas por pares sobre el uso de películas de ITO y los rendimientos de deposición, y portales oficiales de aduanas o estadísticos en las principales regiones productoras y consumidoras. Los informes de las empresas, las presentaciones para inversores y los comunicados de prensa de fuentes confiables se utilizan para contrastar las ampliaciones de capacidad, los cambios en la combinación de productos y los comentarios sobre precios; asimismo, los estados financieros de las empresas y una base de datos de envíos de importación o exportación se emplean de forma selectiva para confirmar las señales de actividad. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos documentales sobre la demanda de películas de ITO, los movimientos de precios y la distribución práctica entre técnicas de deposición y la demanda de los usos finales. Conversamos con una combinación de proveedores de materiales, participantes del ecosistema de recubrimiento y deposición, y compradores intermedios en APAC, EMEA y las Américas, de modo que las brechas en utilización, rendimiento y riesgo de sustitución pudieran reconciliarse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 12% | APAC: 48% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 40% | EMEA: 31% |
| Actores menores: 15% | Gerentes: 48% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construye utilizando un enfoque de arriba hacia abajo, en el que los grupos de demanda de uso final se reconstruyen a partir de la producción de pantallas y optoelectrónica, la actividad de instalación fotovoltaica y la adopción de recubrimientos funcionales basados en ITO. Esos grupos de demanda se traducen luego en valor de ITO utilizando la intensidad típica de uso de película y los precios realizados.
Para mantener los totales realistas, también corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, que incluyen rangos de ingresos de proveedores muestreados, verificaciones de canal sobre volúmenes de recubrimiento y controles de coherencia de volumen por precio de venta promedio para aplicaciones comunes.
El modelo utiliza insumos específicos del mercado, como la capacidad y la utilización de paneles de pantalla, la combinación de optoelectrónica (incluidos los cambios hacia OLED y pilas relacionadas), las señales de demanda de fotovoltaica de película delgada, la disponibilidad de indio y las tasas de reciclaje, y las tendencias de precios del ITO observadas vinculadas a los movimientos del indio. Donde los datos son escasos, las brechas se gestionan aplicando rangos conservadores para la pérdida de rendimiento, la utilización regional y el impacto de la sustitución, y luego reduciendo esos rangos en función de lo que los entrevistados observan en las adquisiciones y los ciclos de producción actuales.
Para el pronóstico, se utiliza el análisis de escenarios junto con una relación de estilo de regresión simple entre la demanda de ITO y los factores clave, incluida la producción de área de panel, las adiciones fotovoltaicas y la progresión del precio de venta promedio. La trayectoria de pronóstico final se elige tras verificar que la intensidad implícita y la trayectoria de precios coincidan con lo que los participantes de la industria consideran alcanzable en el próximo ciclo.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante una triangulación repetida entre el resultado del modelo e indicadores independientes, como las tendencias de demanda en electrónica de consumo y energías renovables, los movimientos en el suministro de indio y los comentarios sobre reciclaje, y los anuncios de capacidad en las principales regiones manufactureras. Cuando una variación parece inusual, se revisan los supuestos, se verifican nuevamente los valores atípicos y se realizan llamadas de seguimiento para que la lógica se mantenga coherente entre aplicaciones y geografías.
Antes de la aprobación final, los números pasan por revisiones analíticas de múltiples etapas que se centran en la coherencia de las unidades, la alineación del año de precios y la integridad de la consolidación regional. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en la capacidad, movimientos de política que afectan el suministro de indio o variaciones bruscas de precios, seguidas de una revisión final previa a la entrega para que los clientes reciban la perspectiva más reciente.
Dimensionamiento del Mercado de Óxido de Indio y Estaño de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el óxido de indio y estaño pueden parecer muy dispares porque la línea de alcance no siempre se traza de la misma manera, y la conversión de la actividad de recubrimientos en ingresos depende en gran medida del año de precio y la asignación de aplicaciones. Las diferencias también aparecen cuando se trasladan supuestos de utilización de capacidad más antiguos, o cuando el manejo del momento de la divisa y la inflación no se hace consistente entre regiones.
Un factor común que genera brechas es si la cifra representa únicamente los ingresos por material de ITO frente a un valor más amplio de película conductora transparente que incluye servicios de deposición, sustratos recubiertos o incluso alternativas adyacentes. Otro factor es cómo cada fuente trata las divisiones por técnica, especialmente las rutas de pulverización catódica frente a evaporación, ya que la intensidad de uso y las tasas de desperdicio desplazan los volúmenes implícitos. La dispersión también se explica por si los pronósticos asumen una disminución constante del precio de venta promedio, una trayectoria de precio plana o un repunte vinculado a la escasez de indio y el reciclaje, lo cual se gestiona mediante verificaciones a nivel de aplicación en este estudio, utilizando una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,84 mil millones de USD (2025) | |
| Consultora Global A | 1,95 mil millones de USD (2025) | Utiliza una asignación de uso final más amplia que parece incorporar cierto valor de película conductora transparente más allá del material de ITO, y aplica una instantánea de precio del año base 2025 sin normalizar claramente las diferencias regionales en el precio de venta promedio. |
| Portal de Datos de la Industria B | 1,83 mil millones de USD (2024) | Se basa en un valor declarado para 2024 con visibilidad limitada sobre la conversión del año de precio y la ponderación de las aplicaciones, lo que puede subestimar el impacto de las variaciones en la utilización de pantallas y los movimientos del precio del indio al proyectarse hacia años posteriores. |
Al analizar las tres cifras, la mayor parte de la diferencia proviene de lo que se contabiliza como ingresos de ITO frente a una cadena de valor más amplia de recubrimientos y sustratos, seguido de cómo se gestiona el momento del precio. Al vincular la demanda a las señales de producción de uso final y luego verificar la lógica de volúmenes implícitos y precio de venta promedio, nuestra estimación se mantiene trazable a un conjunto repetible de pasos que pueden verificarse nuevamente a medida que surja nueva información sobre capacidad y precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Óxido de Indio y Estaño?
El tamaño del mercado de óxido de indio y estaño está valorado en USD 1,92 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de óxido de indio y estaño?
Se proyecta que registre una CAGR del 4,23% entre 2026 y 2031, alcanzando USD 2,36 mil millones.
¿Qué sector de uso final impulsa el mayor consumo de óxido de indio y estaño en la actualidad?
La electrónica de consumo mantiene la participación líder del 50,74%, anclada por teléfonos inteligentes, televisores y tabletas.
¿Por qué Asia-Pacífico es tan dominante en la cadena de suministro del óxido de indio y estaño?
La región combina la mayor parte de la capacidad mundial de paneles OLED, la producción de módulos solares y la infraestructura de fabricación de objetivos de pulverización catódica.
Última actualización de la página el:



