
Tamaño y Participación del Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.93 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores por Mordor Intelligence
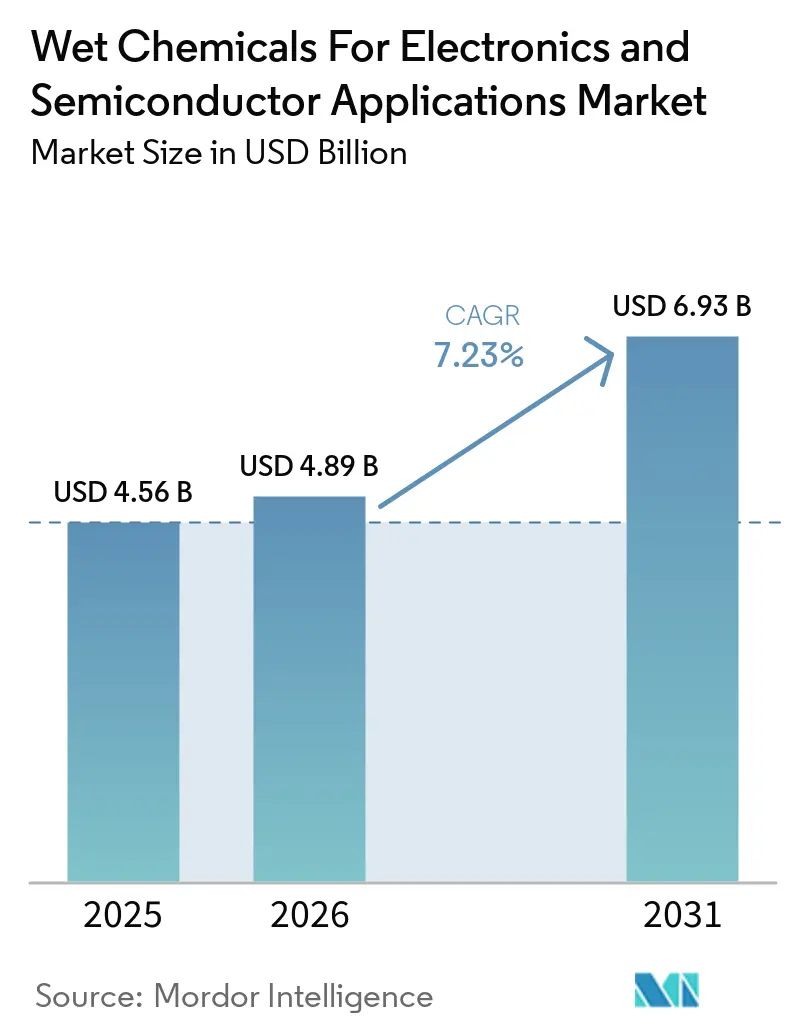
El tamaño del Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores se valoró en 4,56 mil millones de USD en 2025 y se estima que crecerá desde 4,89 mil millones de USD en 2026 hasta alcanzar 6,93 mil millones de USD en 2031, a una CAGR del 7,23% durante el período de pronóstico (2026-2031). El mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores está respaldado por un mayor número de etapas de limpieza, grabado y preparación de superficies en nodos semiconductores avanzados. El procesamiento húmedo representó entre el 35% y el 59% del consumo de productos químicos en los flujos de nodos tecnológicos desde N90 hasta A14, lo que mantiene esta categoría como central en la fabricación de chips incluso cuando los diseños de proceso cambian. La demanda también está determinada por el avance hacia estructuras 3D y el empaquetado avanzado, donde la pureza química y el control del proceso afectan el rendimiento. Los proveedores están respondiendo mediante ampliaciones de capacidad cerca de los principales clústeres de fabricación y a través de productos calificados para etapas de proceso específicas. Los largos períodos de calificación y las normas más estrictas sobre aguas residuales favorecen a los proveedores establecidos, al tiempo que elevan el costo de ampliar la oferta en el mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores.
Conclusiones Clave del Informe
- Por tipo de producto, el peróxido de hidrógeno representó el 27,18% de la participación del mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores en 2025, mientras que se proyecta que el ácido sulfúrico avance a una CAGR del 8,05% hasta 2031.
- Por aplicación, los semiconductores representaron el 51,56% de la participación del mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores en 2025 y se proyecta que avancen a una CAGR del 8,43% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,32% de la participación del mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores en 2025 y se proyecta que avance a una CAGR del 8,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Fabricación de Semiconductores de Nodos Avanzados y 3D | +2.0% | Global (núcleo en APAC, extensión a América del Norte y UE) | Mediano plazo (2–4 años) |
| Demanda de Semiconductores para IA, Computación de Alto Rendimiento, 5G y Automoción | +1.7% | Global | Largo plazo (≥ 4 años) |
| Mayor Intensidad de Productos Químicos Húmedos por Oblea en Nodos por Debajo de 7 nm | +1.4% | Global (APAC y América del Norte) | Mediano plazo (2–4 años) |
| Localización de Fábricas e Incentivos Gubernamentales para Semiconductores | +1.0% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Empaquetado Avanzado, Unión Híbrida e Integración Heterogénea | +0.7% | Global (núcleo en APAC) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Fabricación de Semiconductores de Nodos Avanzados y 3D
El mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores se beneficia de las arquitecturas de lógica 3D NOT AND (NAND) y de transistores de compuerta envolvente, que añaden etapas de proceso a cada oblea en lugar de simplemente reducir los tamaños de los elementos. Una oblea de 3 nm pasa por más de 600 etapas de proceso, de las cuales entre el 15% y el 20% implican etapas de limpieza dedicadas con ácido fluorhídrico diluido, formulaciones de hidróxido de amonio-peróxido y ácido clorhídrico-peróxido. Los principales productores de memoria han superado las 200 capas apiladas en NAND 3D, por lo que cada capa adicional añade ciclos de grabado y necesidades de limpieza asociadas. Taiwan Semiconductor Manufacturing Company (TSMC) proporcionó una orientación de gasto de capital para 2026 de entre 52.000 millones y 56.000 millones de USD para capacidad de 2 nm e instalaciones de empaquetado avanzado en Taiwán, Arizona y Japón. Cada nueva fábrica de nodos por debajo de 7 nm puede convertirse así en un cliente recurrente de mayor volumen de productos químicos, incluso cuando la producción de obleas no crece al mismo ritmo que el uso de productos químicos. La unión híbrida añade necesidades de preparación de superficies, limpieza posterior a la unión y relleno de vías a través del silicio, ampliando el papel de la química húmeda más allá de la fabricación de obleas en la parte frontal.
Demanda de Semiconductores para IA, Computación de Alto Rendimiento, 5G y Automoción
El mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores recibe apoyo de los aceleradores de inteligencia artificial (IA), los procesadores de computación de alto rendimiento, los equipos 5G y los chips para automoción. TSMC informó que los aceleradores de IA y los procesadores de computación de alto rendimiento representaron el 58% de sus ingresos de 122,42 mil millones de USD en 2025, mientras que los nodos avanzados representaron el 77% de los ingresos por obleas del segundo trimestre de 2026 en términos de valor. La producción de chips de IA requiere niveles muy bajos de impurezas metálicas, etapas adicionales de procesamiento químico por dado y un control constante de defectos en flujos de proceso complejos. Las líneas de semiconductores para estaciones base 5G y sistemas avanzados de asistencia al conductor para automoción utilizan nodos menos avanzados, pero necesitan productos químicos húmedos con selectividad adecuada para exigentes requisitos de fiabilidad. Esto genera demanda de grados de ultra alta pureza junto con productos específicos para cada aplicación, lo que reduce la dependencia de un único grado químico y un único patrón de uso final. Los marcos de cumplimiento para automoción, incluidos AEC-Q100 e IATF 16949, también refuerzan las expectativas de trazabilidad y pureza en los flujos de producción utilizados por los fabricantes de componentes.
Mayor Intensidad de Productos Químicos Húmedos por Oblea en Nodos por Debajo de 7 nm
El mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores se ve afectado por el aumento del uso de productos químicos por oblea a medida que los nodos descienden por debajo de 7 nm y las secuencias de proceso se vuelven más complejas. El procesamiento húmedo representó entre el 35% y el 59% del uso total de productos químicos en los flujos completos de nodos tecnológicos desde N90 hasta A14, y se mantuvo como la categoría de mayor uso de productos químicos en los nodos avanzados. La multipatterización y los requisitos de interfaz de los transistores de compuerta envolvente aumentan las necesidades de limpieza y grabado húmedo en varios puntos de la secuencia de fabricación. En los nodos avanzados, las especificaciones más estrictas de contaminación pueden restringir la reutilización de productos químicos procesados e incrementar las compras de material nuevo y calificado. Los requisitos de impurezas metálicas a niveles de partes por billón convierten la pureza química en un problema de producción más que en una preferencia de adquisición para los operadores de fábricas. El marco SEMI C1 para productos químicos líquidos respalda además los requisitos de pureza consistentes en las cadenas de suministro calificadas y las especificaciones de materiales establecidas.
Localización de Fábricas e Incentivos Gubernamentales para Semiconductores
El mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores se está expandiendo hacia nuevas ubicaciones de producción a medida que los gobiernos fomentan la fabricación local de chips y cadenas de suministro más resilientes. La Comisión Europea adoptó su propuesta para la Ley de Chips de la UE 2.0 en junio de 2026, que incluye disposiciones para la inversión directa de la Unión Europea en la fabricación de semiconductores y nuevas tecnologías de chips[1]. Intel se comprometió a invertir 5.000 millones de EUR (aproximadamente 5,7 mil millones de USD) para ampliar su campus de Leixlip en Irlanda en julio de 2026. Infineon inauguró su Fábrica de Energía Inteligente en Dresde en julio de 2026, ampliando la fabricación local de productos semiconductores de potencia y analógicos. La producción local de productos químicos puede ayudar a las fábricas a cumplir los requisitos de aprobación y gestión de residuos en virtud del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) de la Unión Europea y la Directiva de Emisiones Industriales.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de Normativas sobre Productos Químicos Peligrosos y Costos de Tratamiento de Residuos | -0.9% | Global | Corto plazo (≤ 2 años) |
| Ciclos de Calificación y Costos de Cambio en Fábricas de Vanguardia | -0.6% | Global (APAC y América del Norte) | Largo plazo (≥ 4 años) |
| Interrupciones en la Cadena de Suministro de Materias Primas, Logística y Regionales | -0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de Normativas sobre Productos Químicos Peligrosos y Costos de Tratamiento de Residuos
El mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores enfrenta costos adicionales derivados de las normas de descarga de productos químicos peligrosos y del tratamiento de residuos cada vez más complejo. La Agencia de Protección Ambiental de los Estados Unidos estableció acciones para las sustancias perfluoroalquílicas y polifluoroalquílicas (PFAS), incluido el trabajo sobre controles de descarga, en su Hoja de Ruta Estratégica sobre PFAS[2]. Hasta enero de 2025, la sanción civil máxima por una infracción de la Ley de Agua Limpia era de 68.445 USD por día por infracción según 40 CFR 19.4. Las instalaciones de semiconductores pueden necesitar sistemas de carbón activado, intercambio iónico o Descarga Líquida Cero (ZLD) para gestionar las aguas residuales y cumplir con expectativas de descarga más estrictas. Un mayor número de etapas de proceso en los nodos avanzados incrementa los volúmenes de efluentes y hace que las corrientes de residuos de ácido fluorhídrico, hidróxido de tetrametilamonio y metales pesados sean más difíciles y costosas de gestionar.
Ciclos de Calificación y Costos de Cambio en Fábricas de Vanguardia
El mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores presenta una alta barrera de entrada, ya que un nuevo proveedor normalmente necesita entre 12 y 18 meses para calificarse en una fábrica de vanguardia. La calificación es específica para cada nodo, por lo que una formulación aprobada para un proceso de 3 nm no se califica automáticamente para un proceso de 2 nm con diferentes requisitos de rendimiento. TSMC, Samsung Electronics y SK Hynix mantienen típicamente entre 3 y 6 proveedores aprobados para una etapa química crítica, lo que proporciona redundancia operativa sin facilitar la sustitución de proveedores. Un proveedor potencial debe completar el análisis de defectos, el trabajo de rugosidad de los bordes de línea y las pruebas de integración de procesos antes de poder recibir autorización de volumen para una línea de producción. Este proceso hace que la nueva oferta llegue al mercado más lentamente de lo que los anuncios de inversión de capital pueden sugerir, y requiere recursos tanto del proveedor como de la fábrica. También respalda el poder de fijación de precios de los proveedores establecidos, ya que los compradores de productos químicos evitan cambios de formulación que podrían reducir el rendimiento, incluso cuando existen diferencias de precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Producto:
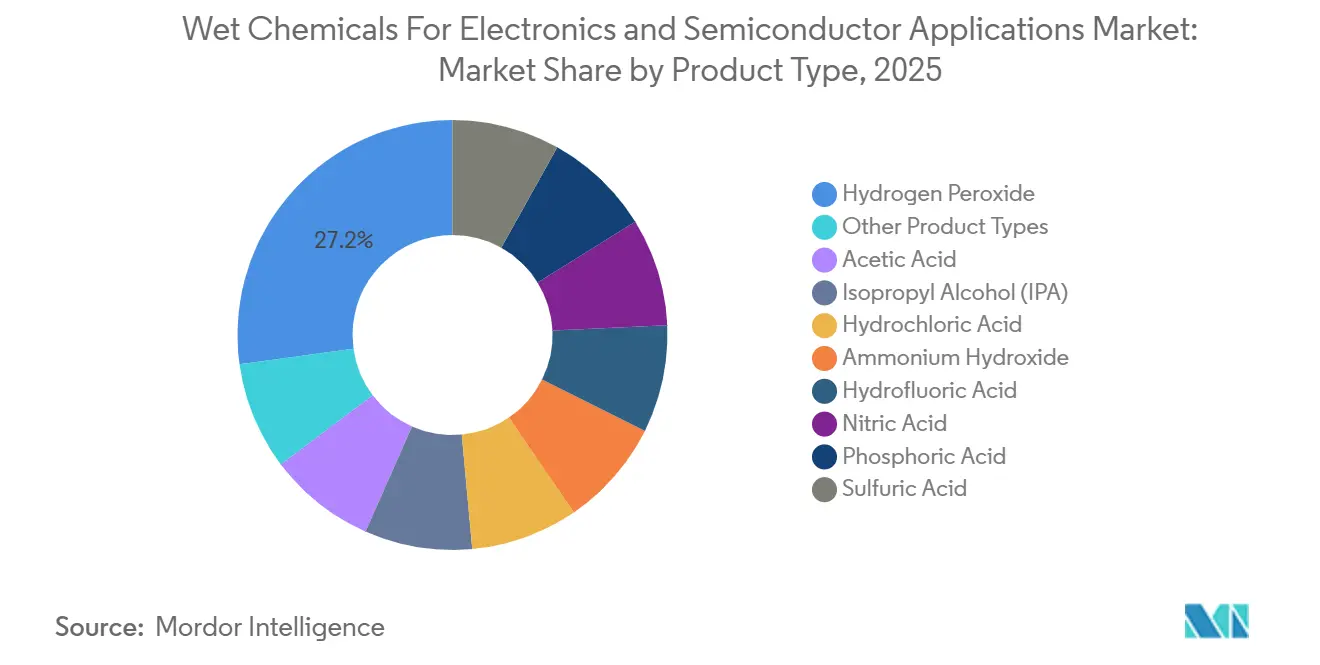
El Peróxido de Hidrógeno Lidera Mientras el Ácido Sulfúrico Marca el RitmoEl peróxido de hidrógeno representó el 27,18% de la participación del mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores en 2025. Su papel en la limpieza SC-1 y en el decapado con mezcla de ácido sulfúrico-peróxido respalda su uso repetido en la producción de lógica y memoria de vanguardia. Estas secuencias de limpieza eliminan partículas, residuos orgánicos y contaminación traza antes de las etapas de proceso posteriores. La misma etapa de limpieza requiere un control más estricto de metales traza a 2 nm que a 28 nm, lo que aumenta la importancia de la consistencia del producto. Este requisito puede incrementar el volumen de material y el valor de los grados calificados a medida que los fabricantes buscan resultados de proceso estables en producciones de obleas de alto volumen.
Se proyecta que el ácido sulfúrico avance a una CAGR del 8,05% hasta 2031, la tasa más rápida entre los tipos de productos en la industria de productos químicos húmedos para aplicaciones electrónicas y de semiconductores. Su crecimiento refleja una mayor frecuencia de limpieza con mezcla de ácido sulfúrico-peróxido en nodos por debajo de 7 nm, donde la eliminación de fotorresistencia y la condición de la superficie afectan el procesamiento posterior. BASF anunció en abril de 2025 que construiría una instalación de ácido sulfúrico de grado semiconductor en Ludwigshafen, Alemania, con operaciones previstas para 2027. El ácido fluorhídrico respalda el grabado de óxido y nitruro, mientras que el ácido fosfórico respalda el grabado selectivo de nitruro de silicio en estructuras 3D NAND de alta relación de aspecto. El ácido nítrico y el ácido acético sirven para usos de pasivación y limpieza de precisión, mientras que los limpiadores posteriores a la planarización mecánico-química están ganando importancia a medida que las fábricas buscan mejorar el rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
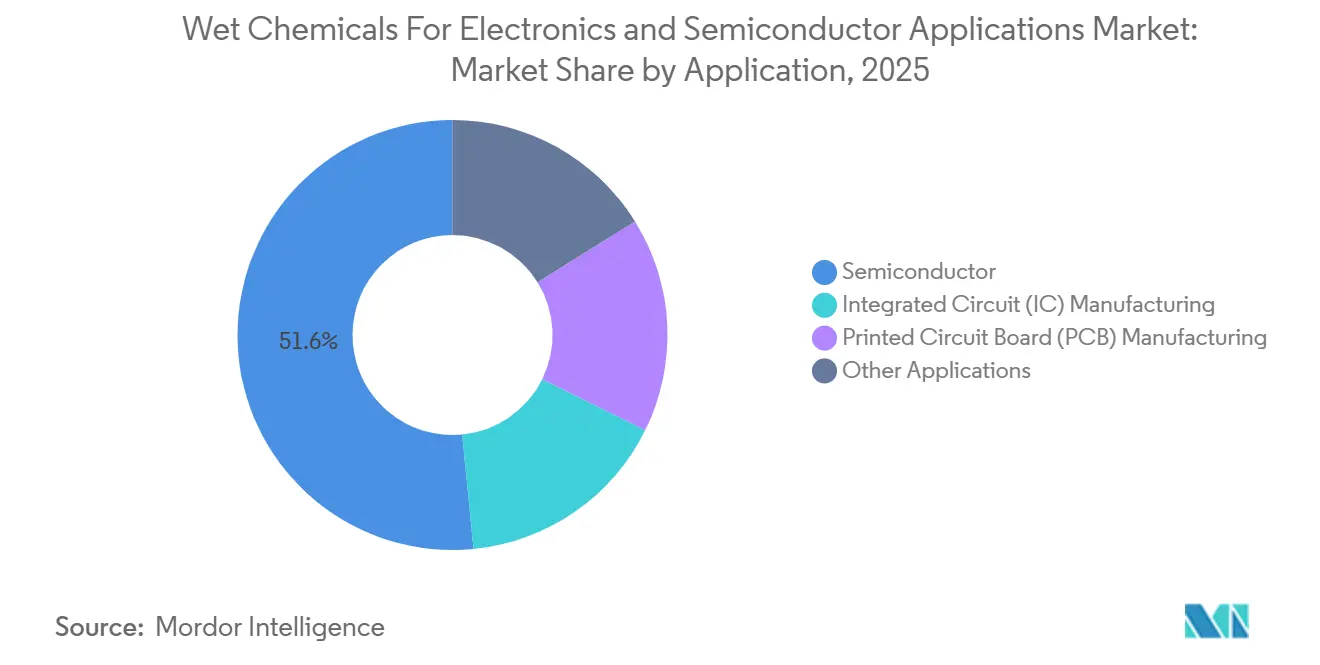
Los Semiconductores Dominan Tanto en Escala como en CrecimientoLos semiconductores representaron el 51,56% de la participación del mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores en 2025. Utilizan productos químicos húmedos para limpieza y grabado en la producción de lógica, memoria y fundición, lo que los convierte en el mayor centro de demanda entre las aplicaciones. La limpieza representa la mayor parte de la demanda, ya que las instalaciones avanzadas utilizan cada vez más el procesamiento de obleas individuales en lugar de métodos por lotes. Este enfoque utiliza más productos químicos por oblea, pero respalda los requisitos de rendimiento y control de contaminación de los nodos por debajo de 7 nm. El grabado es la actividad de mayor dinamismo dentro de la fabricación de semiconductores, ya que las arquitecturas 3D añaden ciclos y amplían el tiempo dedicado a la eliminación de material.
Se proyecta que los semiconductores avancen a una CAGR del 8,43% hasta 2031. El crecimiento del tamaño del mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores en esta aplicación está vinculado más estrechamente a la migración de nodos y la complejidad del proceso que a los volúmenes de obleas por sí solos. La fabricación de circuitos integrados añade demanda en la parte trasera y de empaquetado para la limpieza de metalización bajo protuberancias, la preparación de capas de redistribución y la limpieza posterior a la unión para ensamblajes de chips cada vez más complejos. La fabricación de placas de circuito impreso proporciona una base más estable a través del grabado de cobre y el procesamiento de capas internas para usos finales en electrónica, automoción e industria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
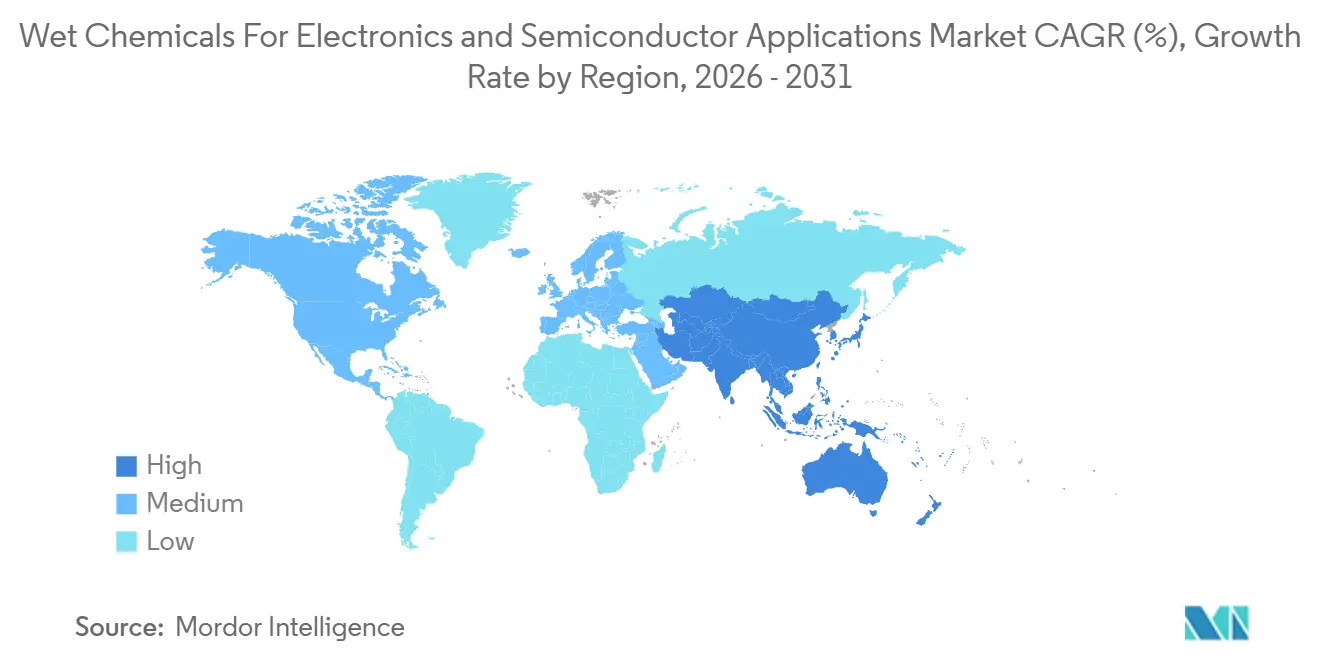
Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores en Asia-Pacífico
Asia-Pacífico concentró el 40,32% de la cuota del mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores en 2025 y se proyecta que avance a una CAGR del 8,27% hasta 2031. Taiwán, Corea del Sur, Japón y China concentran gran parte de la capacidad de semiconductores de la región y la demanda de productos químicos de pureza ultraalta. La orientación de gasto de capital de TSMC para 2026 de entre 52.000 millones y 56.000 millones de USD respalda la demanda derivada de la producción a 2 nm y las incorporaciones de empaquetado avanzado. La expansión de fábricas de chips en China se centra más en nodos maduros y de rango medio, lo que genera una demanda sustancial en diferentes niveles de pureza y precio. India es una ubicación emergente, y FUJIFILM Corporation firmó un memorando de entendimiento con Tata Electronics en septiembre de 2026 para apoyar el ecosistema de materiales para semiconductores de la fábrica de Dholera.
Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores en América del Norte
En América del Norte, se espera que las nuevas fábricas de chips en Arizona, Ohio y Texas generen una mayor demanda a medida que avancen hacia la producción entre 2027 y 2030. El gasto mundial en equipos para fábricas de obleas de 300 mm alcanzó los 107.000 millones de USD en 2025, superando los 100.000 millones de USD por primera vez. La región ha dependido históricamente de la producción de productos químicos húmedos en Japón, Alemania y Taiwán, mientras que las disposiciones sobre contenido nacional respaldan las opciones de suministro local. Los requisitos de aguas residuales de la industria electrónica de EE. UU. y los controles de descarga de sustancias perfluoroalquílicas y polifluoroalquílicas fomentan instalaciones diseñadas con capacidad de descarga cero de líquidos.
Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores en EMEA y América del Sur
En Europa, Infineon inauguró su Fábrica de Energía Inteligente en Dresde en julio de 2026, incrementando la demanda de productos químicos para procesos de semiconductores de potencia y analógicos. La expansión planificada de GlobalFoundries en Dresde tiene como objetivo superar 1 millón de obleas anuales para 2028, mientras que BASF anunció inversiones en ácido sulfúrico e hidróxido de amonio en Ludwigshafen en 2025. América del Sur y Oriente Medio y África siguen siendo áreas de menor demanda, vinculada principalmente a placas de circuito impreso, ensamblaje, pruebas y empaquetado de circuitos integrados.
Panorama Competitivo
Mercado de Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores en Asia-Pacífico
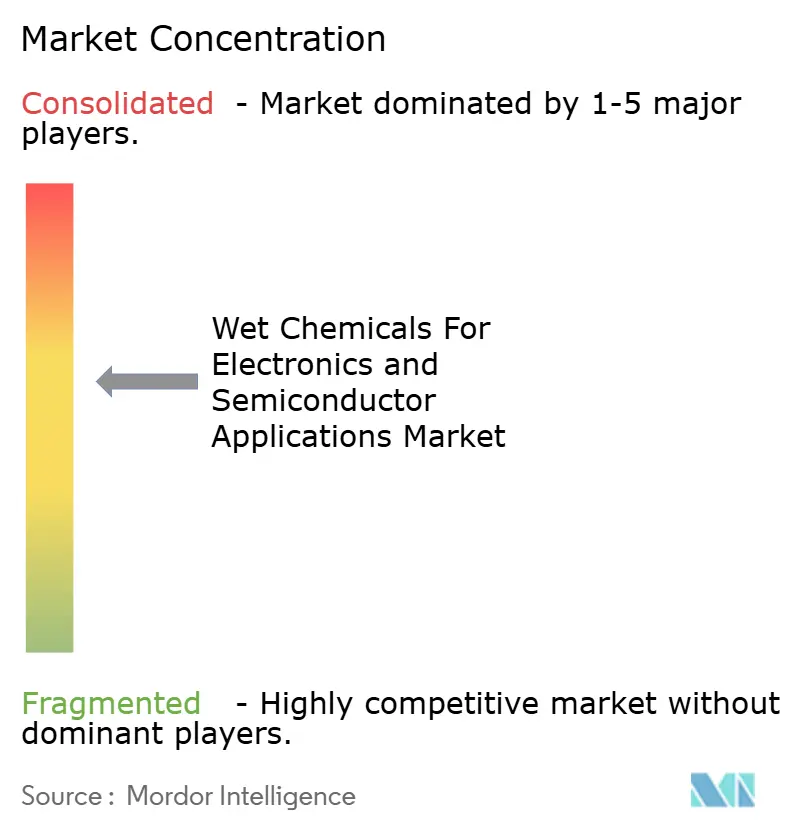
El mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores está moderadamente concentrado, con los cinco principales actores que incluyen a Entegris, BASF, Avantor, Inc., Honeywell International Inc. y KANTO KAGAKU. La competencia depende de formulaciones calificadas, grados de ultra alta pureza y adecuación a la aplicación, más que del precio únicamente. FUJIFILM Corporation reveló un crecimiento anual promedio del 20% en su negocio de materiales para semiconductores desde el año fiscal 2021 hasta el año fiscal 2025. Los proveedores establecidos se benefician cuando sus productos están integrados en etapas sensibles al rendimiento, y los largos períodos de calificación limitan los cambios rápidos de proveedor.
La actividad estratégica en el mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores se centra en la capacidad, el acceso local y las formulaciones de menor impacto ambiental. FUJIFILM Corporation completó su instalación de Oita para limpiadores posteriores a la planarización mecánico-química en agosto de 2026 y triplicó la capacidad de producción en el sitio. BASF anunció capacidad de ácido sulfúrico de grado semiconductor en abril de 2025 y una planta de hidróxido de amonio de grado electrónico en octubre de 2025, ambas en Ludwigshafen. Estas inversiones posicionan la oferta más cerca del creciente clúster de semiconductores alemán. Los proveedores están desarrollando formulaciones para la unión híbrida y la integración heterogénea, mientras que los productos reformulados desde el punto de vista medioambiental pueden ganar importancia a medida que se endurezcan las restricciones sobre materiales fluorados.
El mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores tiene margen para proveedores enfocados en la fabricación local en América del Norte y Europa. Las formulaciones de limpieza especializadas para pantallas y empaquetado avanzado pueden ofrecer un punto de entrada más accesible que la fabricación de obleas de vanguardia. Los proveedores que ofrezcan pureza validada, fiabilidad logística y soporte técnico local pueden ganar posición a medida que la capacidad de las fábricas se expanda geográficamente. El mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores sigue siendo menos abierto a la sustitución basada en el precio, donde un cambio de producto químico podría amenazar el rendimiento de producción.
Líderes de la Industria de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores
-
Entegris
-
Honeywell International Inc.
-
KANTO KAGAKU
-
BASF
-
Avantor, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores
- Air Products and Chemicals, Inc.
- Avantor, Inc.
- BASF
- Eastman Chemical Company
- Entegris
- FUJIFILM Corporation
- Honeywell International Inc.
- JSR Corporation
- KANTO KAGAKU
- Merck KGaA
- Mitsubishi Chemical Corporation
- Shin-Etsu Chemical Co., Ltd.
- Solvay
- TOKYO OHKA KOGYO CO., LTD.

Alcance del Informe Global del Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores
Principales empresas en el mercado de productos químicos húmedos para aplicaciones electrónicas
El Mercado de Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores se caracteriza por una innovación continua de productos enfocada en el desarrollo de químicos ultrapuros para procesos de fabricación de semiconductores cada vez más sofisticados. Las empresas están invirtiendo fuertemente en investigación y desarrollo para crear formulaciones especializadas que cumplan con los estrictos requisitos de la fabricación de semiconductores de nodos avanzados. La excelencia operativa se está logrando mediante la ubicación estratégica de instalaciones de fabricación cerca de los principales centros de semiconductores, particularmente en la región de Asia-Pacífico. Los líderes del mercado están fortaleciendo sus posiciones mediante la integración vertical y la ampliación de sus carteras de productos a través de adquisiciones estratégicas y colaboraciones. El énfasis en el desarrollo de soluciones ambientalmente sostenibles y el establecimiento de redes de cadena de suministro sólidas se ha vuelto crucial para mantener una ventaja competitiva. Las empresas también se están enfocando en proporcionar soporte técnico integral y soluciones personalizadas para satisfacer los requisitos específicos de los clientes en la industria de semiconductores.
Mercado consolidado liderado por líderes globales
El Mercado mundial de Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores demuestra un alto nivel de consolidación, con las cinco principales empresas controlando más del sesenta por ciento de la cuota de mercado. Estos actores dominantes son principalmente grandes conglomerados químicos con carteras de productos diversas y sólidas capacidades de integración hacia atrás, lo que les permite mantener una calidad constante y cadenas de suministro confiables. El mercado se caracteriza por importantes barreras de entrada debido a los altos requisitos de capital, la experiencia técnica necesaria para la producción de químicos ultrapuros y los estrictos estándares de calidad exigidos por los fabricantes de semiconductores.
La industria ha sido testigo de una actividad significativa de fusiones y adquisiciones, particularmente enfocada en la expansión de capacidades tecnológicas y el alcance geográfico. Las principales empresas químicas están adquiriendo fabricantes especializados de químicos electrónicos para fortalecer su posición en el segmento de químicos de alta pureza. Las asociaciones estratégicas y las empresas conjuntas son cada vez más comunes, especialmente en los mercados emergentes, ya que las empresas buscan combinar su experiencia tecnológica con el conocimiento del mercado local y establecer una presencia regional más sólida. Se espera que la tendencia hacia la consolidación continúe a medida que las empresas se esfuerzan por lograr economías de escala y ampliar su oferta de productos.
La innovación y la sostenibilidad impulsan el éxito futuro
El éxito en el mercado de productos químicos húmedos depende cada vez más de la capacidad de las empresas para desarrollar soluciones innovadoras que aborden las necesidades cambiantes de la industria de semiconductores, particularmente en términos de niveles de pureza química y sostenibilidad ambiental. Los líderes del mercado están invirtiendo en tecnologías de fabricación avanzadas y sistemas de control de calidad para mantener su ventaja competitiva. Las empresas también se están enfocando en desarrollar relaciones sólidas con los principales fabricantes de semiconductores a través de acuerdos de suministro a largo plazo y proyectos de desarrollo colaborativo. La capacidad de proporcionar soporte técnico integral y personalizar soluciones para aplicaciones específicas se ha convertido en un diferenciador crucial en el mercado.
Para los nuevos participantes y los actores más pequeños, el éxito radica en identificar y atender segmentos de nicho de mercado o mercados regionales específicos donde puedan establecer una presencia sólida. Las empresas deben centrarse en desarrollar productos y procesos respetuosos con el medio ambiente para abordar las crecientes presiones regulatorias y las demandas de los clientes de soluciones sostenibles. La creciente concentración de la fabricación de semiconductores en regiones específicas, particularmente en Asia-Pacífico, requiere una fuerte presencia regional y comprensión de la dinámica del mercado local. Construir sólidas redes de distribución y capacidades de soporte técnico en mercados clave es esencial para mantener la competitividad. La capacidad de adaptarse a los rápidos cambios tecnológicos en la industria de semiconductores y mantener altos estándares de calidad mientras se gestionan los costos será crucial para el éxito a largo plazo. El papel de los productos químicos para procesos de semiconductores y los productos químicos microelectrónicos es cada vez más importante a medida que las empresas se esfuerzan por satisfacer estas demandas.
Recent Industry Developments in Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores
- Mayo de 2023: FUJIFILM Corporation celebró un acuerdo definitivo para adquirir el negocio de productos químicos electrónicos de Entegris por USD 700 millones, sujeto a ajustes habituales. Se espera que la operación se complete antes de finales de 2023, sujeta a las aprobaciones regulatorias y otras condiciones estándar de cierre. Electronic Chemicals es una empresa que vende productos químicos altamente especializados al sector de semiconductores.
- Julio de 2022: Entegris adquirió CMC Materials, consolidando su posición como líder mundial en materiales electrónicos. Esta adquisición solidificó su posición en la industria, con la cartera más completa y capacidades operativas mejoradas para aplicaciones en el entorno de fabricación y en todo el ecosistema de semiconductores.
- Julio de 2022: Lam Research Corp, Entegris y Gelest Inc. anunciaron una colaboración estratégica que proporcionará a los fabricantes de semiconductores en todo el mundo acceso fiable a productos químicos precursores para la innovadora tecnología de fotorresistencia seca de Lam para litografía de ultravioleta extremo (EUV).


Alcance del Informe Global del Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores
Los productos químicos húmedos son formulaciones químicas de alta pureza utilizadas para limpiar, grabar, eliminar contaminantes y preparar superficies durante los procesos de fabricación de electrónica y semiconductores. Respaldan el procesamiento de precisión al permitir la eliminación controlada de materiales y residuos de obleas, componentes y sustratos electrónicos.
El Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en peróxido de hidrógeno, ácido acético, alcohol isopropílico (IPA), ácido clorhídrico, hidróxido de amonio, ácido fluorhídrico, ácido nítrico, ácido fosfórico, ácido sulfúrico y otros tipos de productos. Por aplicación, el mercado está segmentado en semiconductores, incluida la limpieza y el grabado, la fabricación de circuitos integrados (CI), la fabricación de placas de circuito impreso (PCB) y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos de productos químicos húmedos para aplicaciones electrónicas y de semiconductores en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Ácido acético |
| Alcohol isopropílico (IPA) |
| Peróxido de hidrógeno |
| Ácido clorhídrico |
| Hidróxido de amonio |
| Ácido fluorhídrico |
| Ácido nítrico |
| Ácido fosfórico |
| Ácido sulfúrico |
| Otros tipos de productos |
| Semiconductores | Limpieza |
| Grabado | |
| Otras aplicaciones electrónicas | Fabricación de circuitos integrados (IC) |
| Fabricación de placas de circuito impreso (PCB) |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Resto del mundo |
| Tipo de producto | Ácido acético | |
| Alcohol isopropílico (IPA) | ||
| Peróxido de hidrógeno | ||
| Ácido clorhídrico | ||
| Hidróxido de amonio | ||
| Ácido fluorhídrico | ||
| Ácido nítrico | ||
| Ácido fosfórico | ||
| Ácido sulfúrico | ||
| Otros tipos de productos | ||
| Aplicación | Semiconductores | Limpieza |
| Grabado | ||
| Otras aplicaciones electrónicas | Fabricación de circuitos integrados (IC) | |
| Fabricación de placas de circuito impreso (PCB) | ||
| Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Resto del mundo | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores?
El mercado de productos químicos húmedos para aplicaciones electrónicas y de semiconductores se sitúa en 4,89 mil millones de USD en 2026 y se proyecta que alcance 6,93 mil millones de USD en 2031.
¿Qué tipo de producto lideró la demanda en 2025?
El peróxido de hidrógeno lideró la demanda de productos con una participación del 27,18% en 2025, ya que se utiliza en formulaciones críticas de limpieza y decapado.
¿Qué aplicación se proyecta que avance más rápido hasta 2031?
Se proyecta que los semiconductores avancen a una CAGR del 8,43% hasta 2031, a medida que las necesidades de limpieza y grabado aumenten con la complejidad de los nodos.
¿Qué región se proyecta que avance más rápido hasta 2031?
Se proyecta que Asia-Pacífico avance a una CAGR del 8,27% hasta 2031.
¿Qué años cubre esta industria del Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores?
El informe cubre el tamaño histórico del mercado de la industria de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño de la industria del Mercado de Productos Químicos Húmedos para Aplicaciones Electrónicas y de Semiconductores para los años: 2025, 2026, 2027, 2028, 2029 y 2030.


 Sus datos están seguros y nunca se venden ni se comparten.
