
Tamaño y Participación del Mercado de Dióxido de Titanio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 374.71 kilotones |
| Volumen del Mercado (2031) | 456.66 kilotones |
| Tasa de crecimiento (2026 - 2031) | 4.04 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dióxido de Titanio por Mordor Intelligence
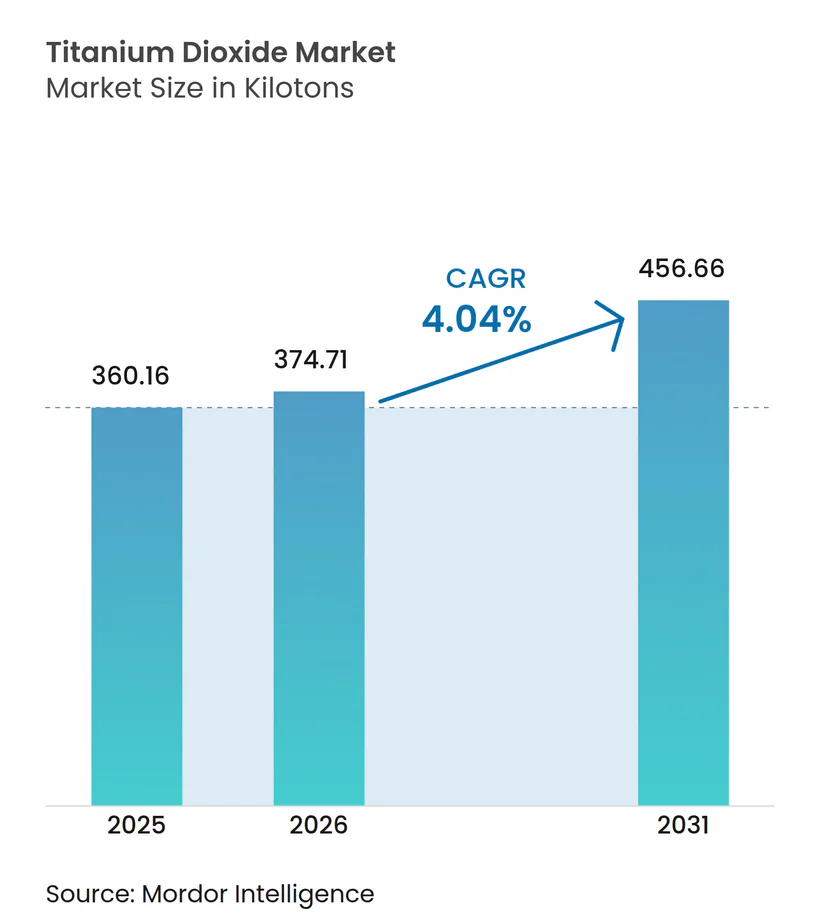
Se espera que el tamaño del mercado de Dióxido de Titanio crezca de 360,16 kilotones en 2025 a 374,71 kilotones en 2026 y se prevé que alcance 456,66 kilotones en 2031 a una CAGR del 4,04% durante el período 2026-2031. El aumento de la demanda proveniente de la construcción, el embalaje, los plásticos automotrices y los recubrimientos de techos fríos compensa los obstáculos regulatorios, especialmente el etiquetado de la Unión Europea como carcinógeno de categoría 2 y los derechos antidumping sobre el material chino. Asia-Pacífico, anclada en la base de suministro de China y el impulso de localización de India, avanza a una CAGR del 4,92%. Los fabricantes están equilibrando las presiones de costos derivadas de la volatilidad de la ilmenita y el rutilo como materias primas con mejoras tecnológicas en la ruta del cloruro. La optimización de procesos por parte de actores como Chemours está aumentando la capacidad en un 15% sin grandes desembolsos de capital, mientras que la integración vertical de Tronox y otros mitiga la volatilidad de las materias primas. La divergencia regulatoria entre la Unión Europea y otras regiones está impulsando carteras de productos diferenciadas y creando margen para el arbitraje regional.
Conclusiones Clave del Informe
- Por grado, el rutilo lideró con el 77,60% de la participación del mercado de dióxido de titanio en 2025; la anatasa es la de mayor crecimiento con una CAGR del 4,32% hasta 2031.
- Por proceso, la ruta del sulfato representó el 64,30% del tamaño del mercado de dióxido de titanio en 2025, pero el procesamiento por cloruro se está expandiendo más rápidamente con una CAGR del 4,53%.
- Por aplicación, pinturas y recubrimientos capturaron el 51,40% del tamaño del mercado de dióxido de titanio en 2025, mientras que los plásticos son el segmento de mayor crecimiento con una CAGR del 4,32%.
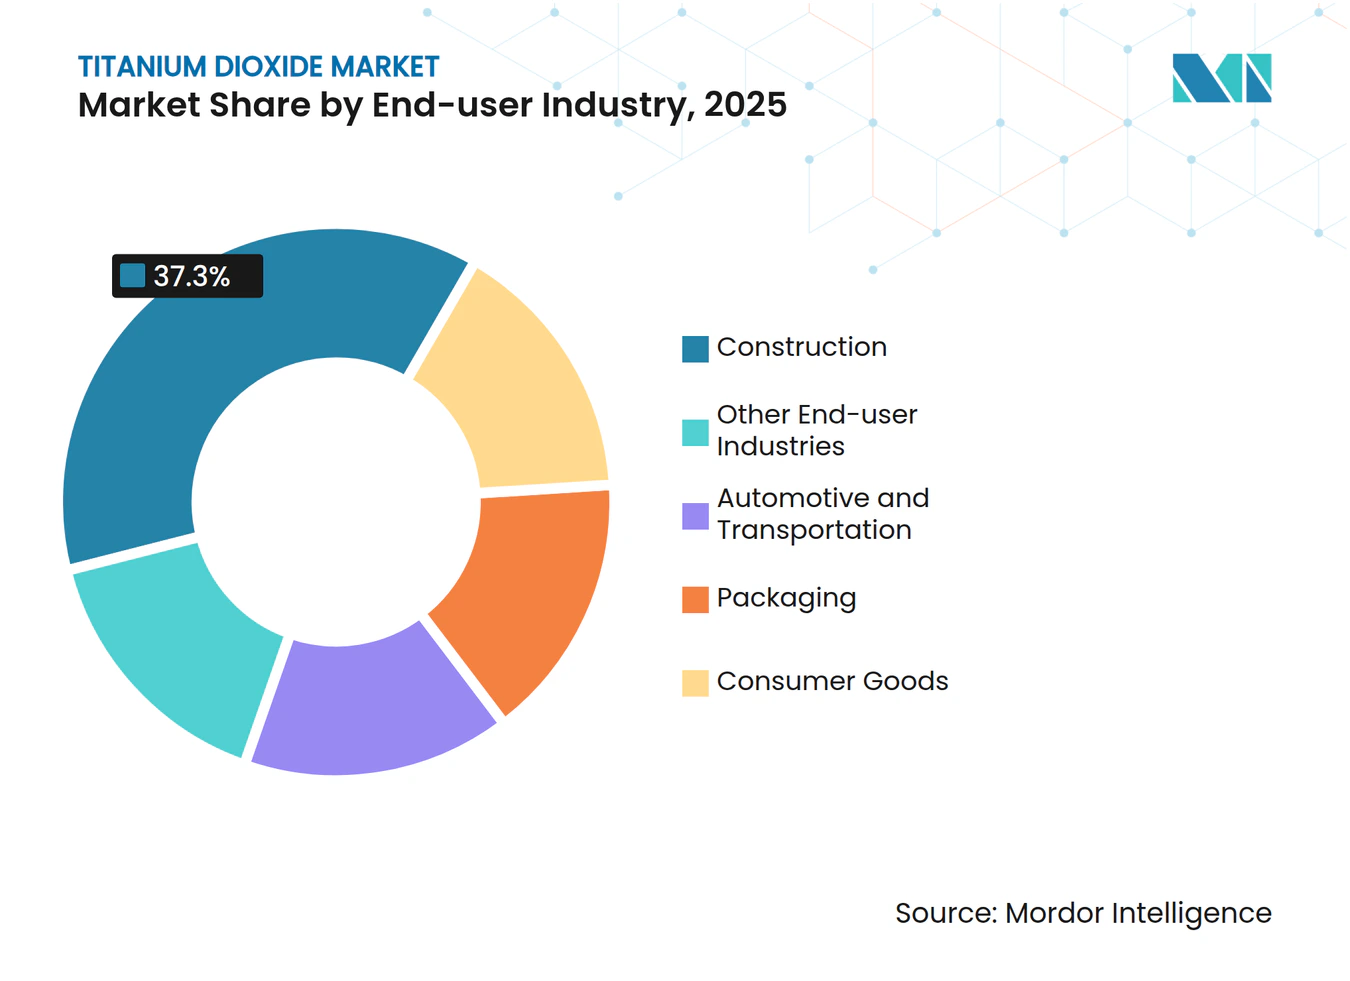
- Por industria de usuario final, la construcción mantuvo una participación de ingresos del 37,30% en 2025; se proyecta que el embalaje registre la CAGR más alta del 4,44% hasta 2031.
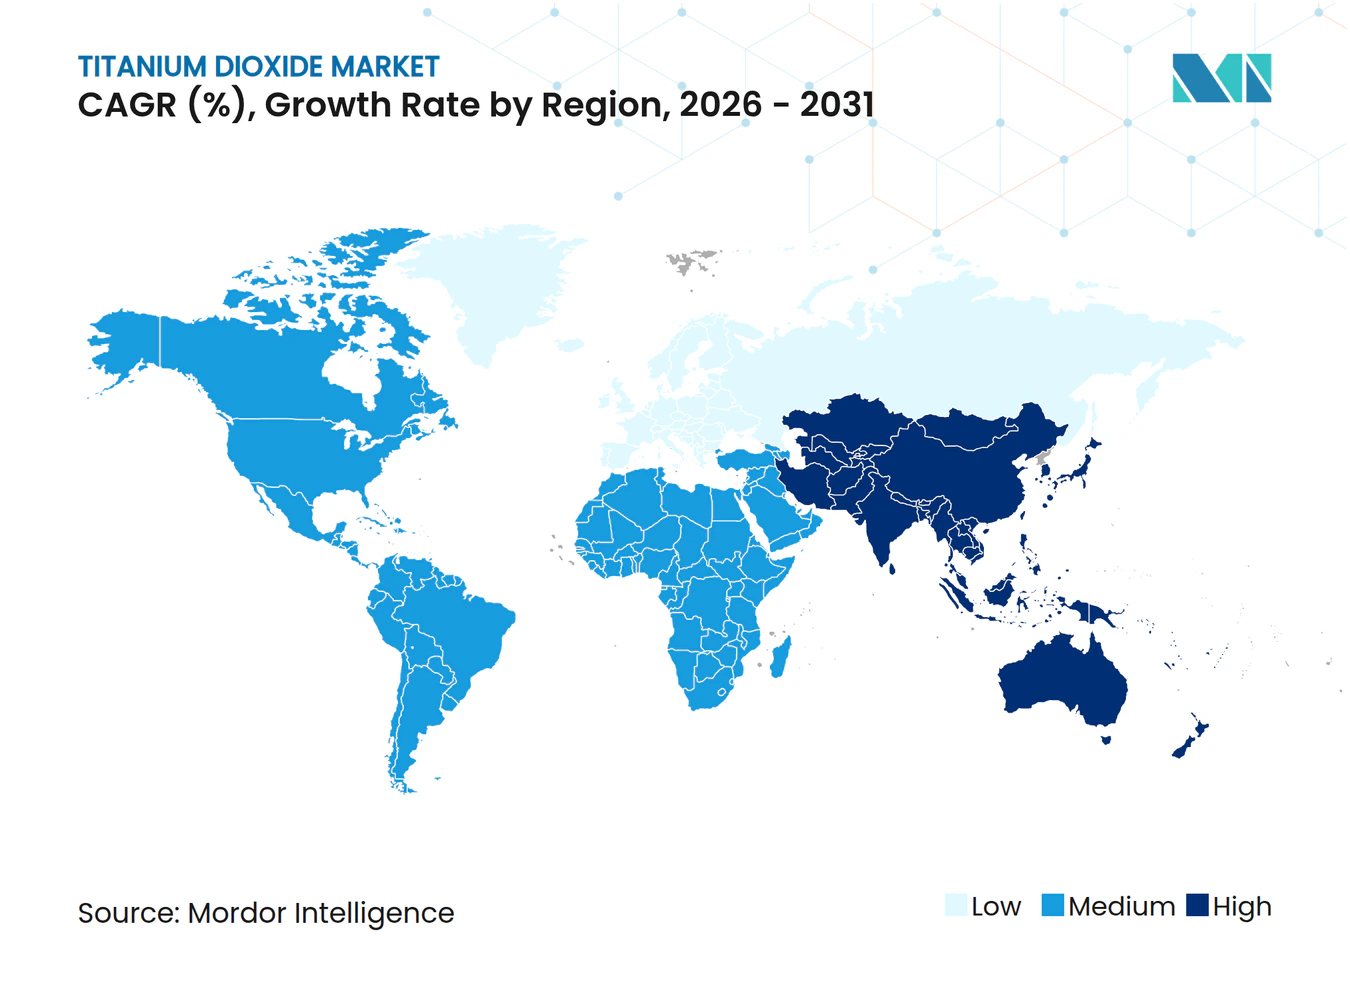
- Por geografía, Asia-Pacífico dominó con una participación del 34,70% del mercado de dióxido de titanio en 2025 y sigue siendo la región de mayor crecimiento con una CAGR del 4,78%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de recubrimientos arquitectónicos a base de agua | +1.2% | Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Plásticos automotrices ligeros de alto brillo | +0.7% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Embalaje de cartón laminado para comercio electrónico | +0.9% | Global, con foco en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Recubrimientos de techos fríos resistentes a la radiación ultravioleta | +0.6% | Oriente Medio, Sur de Europa, Norte de África | Mediano plazo (2-4 años) |
| Localización de la capacidad de TiO₂ por ruta de cloruro en India | +0.5% | India, con impacto en las cadenas de suministro globales | Largo plazo (≥ 5 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Recubrimientos Arquitectónicos a Base de Agua en Asia-Pacífico
La escalada de las regulaciones sobre compuestos orgánicos volátiles en China, India e Indonesia está acelerando la sustitución de sistemas de solventes por pinturas a base de agua, impulsando la absorción incremental de pigmento de rutilo en la región. Las líneas de recubrimiento regionales están actualizando la tecnología de dispersión para lograr paridad en el poder cubriente, lo que sustenta un crecimiento continuo de volumen para el mercado de dióxido de titanio. Los programas de estímulo a la infraestructura en India e Indonesia amplifican la demanda, mientras que la capacidad localizada por ruta de cloruro asegura la resiliencia del suministro. Los formuladores enfatizan menor olor y condiciones de trabajo más seguras, lo que refuerza la aceptación entre los contratistas. El cambio está añadiendo un viento de cola estructural a pesar de las fluctuaciones en los precios de las materias primas.
Tendencia hacia Plásticos Automotrices Ligeros de Alto Brillo en Europa
Los estrictos límites de dióxido de carbono promedio de la flota de la Unión Europea han colocado la reducción de peso en el centro de las estrategias de diseño. La incorporación de dióxido de titanio en el recorte de polipropileno y policarbonato ofrece superficies de alto brillo que rivalizan con los paneles de metal recubierto, pero pesan notablemente menos, logrando una ganancia de eficiencia de combustible del 5-7% por cada 10% de reducción del peso del vehículo. Los fabricantes de equipos originales de gama alta adoptan grados hidrófobos como TIOXIDE TR48, que se dispersan a altas temperaturas de procesamiento sin pérdida de brillo. El mercado de dióxido de titanio gana no solo en volumen sino también en valor, porque estos grados especiales exigen precios premium y conllevan un riesgo mínimo de sustitución regulatoria.
Crecimiento del Embalaje de Cartón Laminado para Logística de Comercio Electrónico
Los volúmenes de paquetes continúan disparándose, y los propietarios de marcas exigen embalajes que mantengan la integridad estructural a lo largo de la distribución en múltiples etapas. El dióxido de titanio mejora la opacidad y la fidelidad de impresión, protegiendo la imagen de marca y la experiencia de desempaquetado del consumidor. Sus propiedades de dispersión de luz mejoran la unión de fibras, logrando reducciones de peso sin comprometer la resistencia a la compresión. Esta tendencia de especificación amplifica la intensidad del pigmento por metro cuadrado, añadiendo profundidad al mercado de dióxido de titanio más allá de los usos tradicionales en cartón. La integración de laminados de barrera contra la humedad destaca aún más el papel del TiO₂ al proteger los gráficos y reducir las devoluciones por daños.
Adopción de Recubrimientos de Techos Fríos Resistentes a la Radiación Ultravioleta en la Construcción de Oriente Medio
En los estados del Golfo, las cargas de aire acondicionado representan hasta el 70% del consumo de electricidad en verano. Los recubrimientos de techos fríos formulados con dióxido de titanio de alta reflectancia reflejan casi el 80% de la radiación solar y reducen las temperaturas interiores en 1,5 °C, disminuyendo el consumo de energía de refrigeración entre un 15 y un 35%. Los mandatos gubernamentales de construcción sostenible y el aumento de las tarifas eléctricas aceleran la adopción en los segmentos comercial y residencial. La durabilidad frente a la degradación ultravioleta en condiciones desérticas posiciona al TiO₂ como indispensable, reforzando el impulso de demanda a mediano plazo para el mercado de dióxido de titanio.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Etiquetado de la Unión Europea de TiO₂ como carcinógeno para polvos | -0.8% | Europa, exportadores globales | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas de ilmenita y rutilo | -0.7% | Global, especialmente mercados dependientes de importaciones | Corto plazo (≤ 2 años) |
| Presión competitiva de pigmentos blancos alternativos | -0.3% | Europa y América del Norte inicialmente | Largo plazo (≥ 5 años) |
| Fuente: Mordor Intelligence | |||
Clasificación de la Unión Europea del TiO₂ como Carcinógeno Sospechoso que Eleva los Costos de Etiquetado
El Reglamento Europeo 2025/4 exige advertencias de cáncer en las formulaciones en polvo que contengan más del 1% o igual al 1% de dióxido de titanio[1]. Los proveedores de recubrimientos, plastisol y tintas de impresión se enfrentan a reformulaciones, nuevos diseños de embalaje y revisiones legales, lo que infla los costos de cumplimiento. Las normas divergentes en el Reino Unido y América del Norte complican la gestión global de la cartera, requiriendo estrategias de doble etiquetado. Los lotes de fabricación de corta duración elevan los costos unitarios, frenando la demanda discrecional en los canales de bricolaje. Aunque el Tribunal Europeo anuló la etiqueta de peligro en 2022, el fallo fue revertido en 2025 tras una reevaluación científica, lo que refuerza la incertidumbre para el mercado de dióxido de titanio.
Volatilidad en los Precios de las Materias Primas de Ilmenita/Rutilo que Afecta los Márgenes
Los precios al contado del TiO₂ de rutilo aumentaron en 2024, lo que llevó a los productores chinos a emitir múltiples incrementos de precios. Las plantas de pigmentos no integradas en Europa y Asia ven sus márgenes brutos comprimidos, mientras que los actores integrados como Tronox compensan parcialmente los picos a través de minas propias. La imprevisibilidad desalienta los contratos de suministro a largo plazo y eleva las primas de riesgo de precio para los clientes, frenando el crecimiento de la demanda aguas abajo y pesando sobre el mercado de dióxido de titanio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
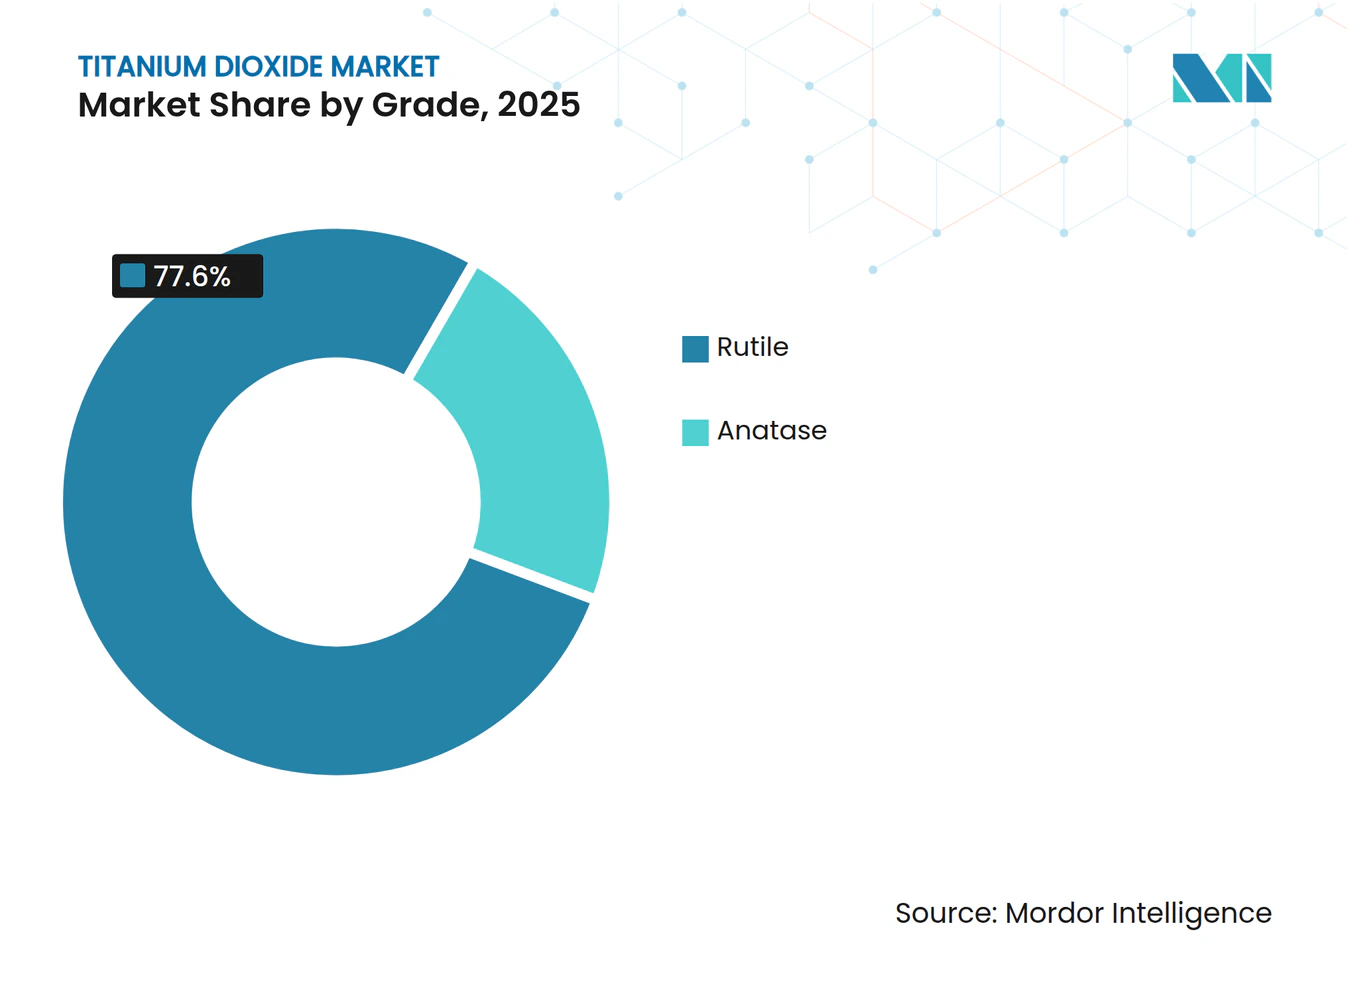
El Rutilo Mantiene su Dominio en Medio de los Avances de la Anatasa EspecializadaEl rutilo representó el 77,60% del mercado de dióxido de titanio en 2025, lo que refleja su mayor índice de refracción (2,7) y su superior resistencia a la intemperie. Esta supremacía está consolidada en recubrimientos arquitectónicos para exteriores, acabados automotrices y masterbatches de polímeros donde la retención del brillo a largo plazo es crítica. Los grados de doble función que integran características fotocatalíticas están abriendo nuevas oportunidades de superficies autolimpiantes, consolidando aún más el liderazgo del rutilo.
La anatasa, que representa el equilibrio de la demanda, avanza a una CAGR más rápida del 4,32% gracias al crecimiento en nichos de excipientes farmacéuticos y materiales de construcción fotocatalíticos. Los grados de anatasa con superficie modificada prolongan la vida útil en papeles de contacto con alimentos y ofrecen tonos azulados distintivos valorados en papeles de oficina premium.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proceso:
La Ventaja Medioambiental Impulsa la Expansión de la Ruta del CloruroLa ruta del sulfato aportó el 64,30% del tamaño del mercado de dióxido de titanio en 2025 al aprovechar la ilmenita de menor grado y las menores inversiones de capital. Sin embargo, la capacidad basada en cloruro se está expandiendo a una CAGR del 4,53% a medida que los reguladores intensifican el escrutinio de las corrientes de residuos de sulfato ácido. Las plantas de cloruro utilizan escoria de alto contenido de TiO₂ o rutilo natural y generan principalmente pigmento de rutilo con menores impurezas traza, lo que permite precios más altos en los segmentos de recubrimientos premium y masterbatch. Chemours informa que la cloración propietaria a baja temperatura de 350-450 °C puede reducir el consumo de energía en un 30% y mejorar el rendimiento.
Los productores emergentes en India están adoptando tecnología de cloruro para lograr paridad de calidad con los proveedores occidentales y para protegerse contra las normas de efluentes en evolución. Los proyectos de eliminación de cuellos de botella incrementales en América del Norte y Europa tienen como objetivo extraer entre un 5 y un 15% de producción adicional de los activos de cloruro existentes sin gastos en nuevas instalaciones, manteniendo el suministro equilibrado a pesar de los cierres de capacidad regionales como la instalación Botlek de Tronox. Por lo tanto, los diferenciales de costos impulsados por el proceso siguen siendo fundamentales para la competitividad del mercado de dióxido de titanio.
Por Aplicación:
Pinturas y Recubrimientos Lideran, los Plásticos se AceleranLas pinturas y recubrimientos consumieron el 51,40% del tamaño del mercado de dióxido de titanio en 2025 debido a la incomparable luminosidad y opacidad del TiO₂. El segmento abarca formulaciones arquitectónicas, industriales y marinas, donde una carga típica de película seca del 15-25% rige el poder cubriente. El cambio a sistemas a base de agua con bajo contenido de compuestos orgánicos volátiles en Asia-Pacífico y América del Norte aumenta las demandas de dispersión de pigmentos, favoreciendo los grados de rutilo con tratamiento superficial. Los plásticos crecen más rápidamente con una CAGR del 4,32% a medida que el recorte interior automotriz, los electrodomésticos y el embalaje multicapa adoptan el TiO₂ para el blindaje ultravioleta y la uniformidad estética.
Las películas de embalaje rígido impreso han aumentado la carga de TiO₂ para mejorar el espacio en blanco para gráficos de alta resolución, lo que amplifica la intensidad del pigmento por metro cuadrado. Las aplicaciones de papel y pulpa, aunque modestas en tonelaje, dependen de la anatasa para elevar el brillo en papeles gráficos premium. En cosméticos, el TiO₂ ultrafino sigue siendo un filtro ultravioleta clave en protectores solares, pero los debates regulatorios sobre la seguridad de las nanopartículas limitan el crecimiento del volumen. El concreto fotocatalítico y las fachadas de edificios purificadoras de aire añaden vientos de cola prometedores, aunque actualmente de nicho, al mercado de dióxido de titanio.
Por Industria de Usuario Final:
La Construcción se Mantiene a la Vanguardia, el Embalaje Gana RitmoLa construcción capturó el 37,30% de la participación del consumo de dióxido de titanio en 2025, impulsada por pinturas arquitectónicas para exteriores, techos fríos y baldosas de concreto de alta reflectancia. La intensificación de los códigos de mitigación de la isla de calor urbana en climas cálidos sustenta una demanda constante de recubrimientos blancos brillantes con superior reflectancia solar. El sector automotriz y de transporte ocupa una sólida segunda posición, integrando plásticos rellenos de TiO₂ y recubrimientos multicapa para cumplir tanto los criterios estéticos como los funcionales de resistencia a la radiación ultravioleta. La industria del embalaje, que se expande a una CAGR del 4,44%, recurre al TiO₂ para la opacidad en el cartón de comercio electrónico y los laminados flexibles aligerados que soportan la logística exigente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Dióxido de Titanio en Asia-Pacífico
Asia-Pacífico controla el 34,70% del mercado de dióxido de titanio y registra el CAGR más rápido del 4,78% hasta 2031. Solo China alberga una parte importante de la capacidad mundial de TiO₂, equilibrando las exportaciones con la creciente demanda interna en los sectores de arquitectura e infraestructura. Las directivas gubernamentales para mejorar la calidad de los pigmentos y reducir los efluentes del proceso de sulfato están impulsando a los productores hacia la tecnología de cloruro, replicando los estándares occidentales.
Mercado de Dióxido de Titanio en América del Norte y Europa
El mercado de dióxido de titanio de América del Norte sigue impulsado por los bienes duraderos, los recubrimientos aeroespaciales y las películas de embalaje. Las regulaciones ambientales maduras favorecen la producción mediante el proceso de cloruro, y los compromisos ESG corporativos impulsan la investigación y el desarrollo de vías de pigmentación con menor huella de carbono. El mercado europeo está condicionado por una doble restricción: la clasificación como carcinógeno de categoría 2 y los derechos antidumping definitivos sobre las importaciones chinas. Estas medidas elevan los costos de producción local, pero también fomentan la innovación en grados premium para justificar precios más altos.
Mercado de Dióxido de Titanio en Oriente Medio y África
Oriente Medio y África presentan un potencial emergente impulsado por megaproyectos de construcción. Los mandatos de techos fríos en el Consejo de Cooperación del Golfo y el crecimiento de las instalaciones turísticas impulsan la adopción de recubrimientos de alta albedo. La producción doméstica de TiO₂ sigue siendo insignificante, lo que genera dependencia de las importaciones y exposición a las fluctuaciones del flete.
Análisis de la cadena de valor
La cadena de valor del dióxido de titanio comienza con la minería y el beneficio de arenas minerales que contienen titanio, principalmente ilmenita y rutilo, seguidos de la mejora de la materia prima en intermedios de alto contenido de TiO2, como la escoria de titanio o el rutilo sintético, para la producción de pigmentos. En el segmento intermedio, el pigmento se fabrica mediante la ruta de sulfato (digestión ácida y una gestión extensa de efluentes) o mediante la ruta de cloruro, más compleja, que depende de materia prima de mayor grado y de un control de proceso más estricto y que suele estar vinculada a grados de rutilo premium utilizados en recubrimientos y plásticos. La integración vertical es una característica estructural, ya que los productores utilizan minería cautiva y mejora de materia prima para reducir la exposición a la volatilidad de precios de la ilmenita y el rutilo.
Aguas abajo, el TiO2 se vende mediante contratos directos y distribuidores a formuladores y transformadores en pinturas y recubrimientos, plásticos y masterbatch, papel, y otros usos especializados, donde el rendimiento de dispersión y los requisitos de cumplimiento determinan la selección de grado y los ciclos de calificación. Las acciones de aseguramiento de suministro y de ajuste de huella están reconfigurando la cadena, incluido el anuncio de Tronox en junio de 2024 de una inversión minera de 135 millones de USD en Sudáfrica para asegurar la continuidad del suministro, y la medida de Kronos Worldwide en julio de 2024 de tomar la propiedad total de la planta Louisiana Pigment Company al adquirir la participación del 50% de Venator. En conjunto, estas acciones muestran cómo el control de activos y la economía de la ruta (gestión de residuos de sulfato frente a eficiencia del cloruro) influyen en la competitividad entre regiones y canales de uso final.
Panorama Competitivo
Concentración del Mercado
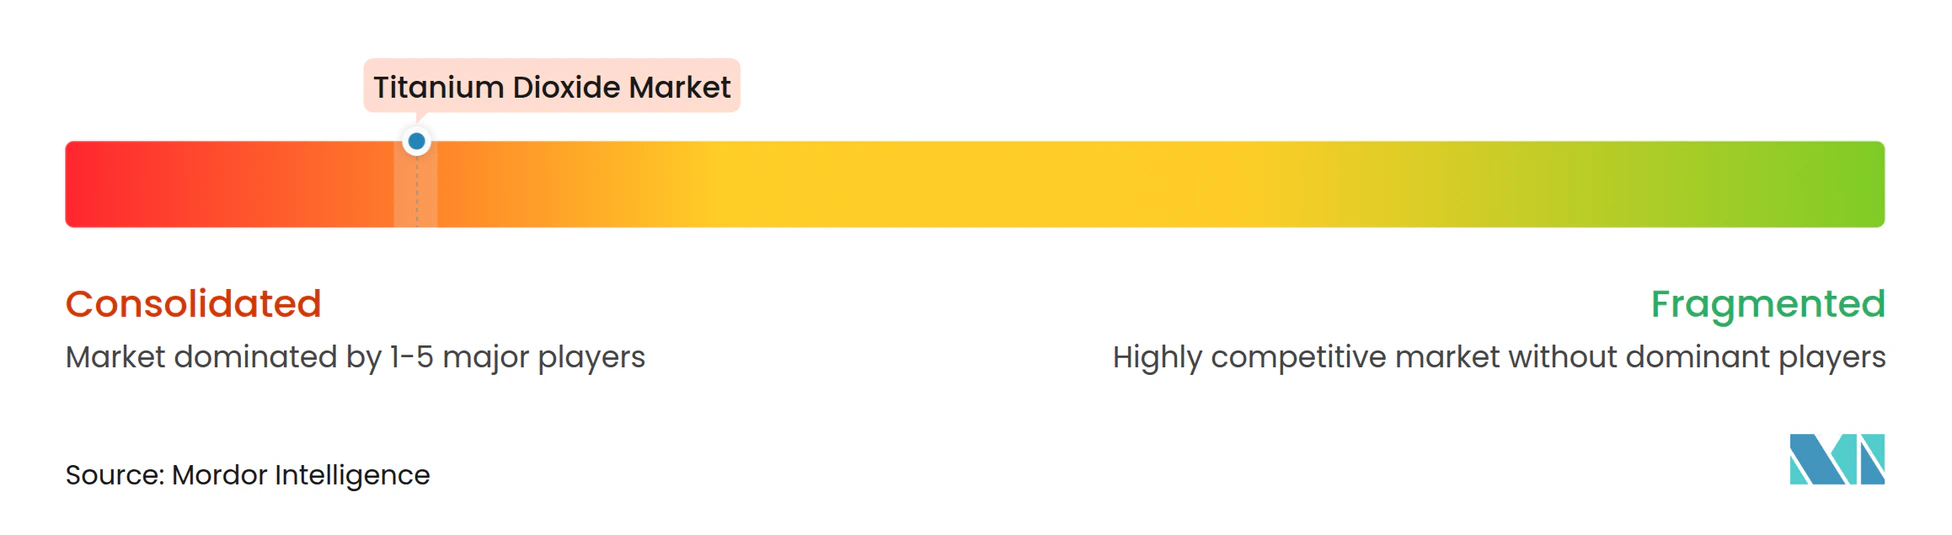
El mercado de dióxido de titanio exhibe una alta concentración. Chemours aprovecha la tecnología propietaria de cloruro y los programas de mejora continua para extraer un 15% adicional de capacidad de las líneas existentes, manteniendo una ventaja de liderazgo en costos. Venator fortalece su posición especializada a través de grados hidrófobos adaptados para el procesamiento de polímeros a alta temperatura. Los actores regionales en India y el Sudeste Asiático están ingresando mediante conversiones de instalaciones existentes de sulfato, apostando por la demanda doméstica pero enfrentando normas de efluentes más estrictas.
Líderes de la Industria del Dióxido de Titanio
-
Kronos Worldwide, Inc.
-
LB Group
-
The Chemours Company
-
Tronox Holdings Plc
-
Venator Materials PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dióxido de Titanio Empresas cubiertas en este informe
- Cinkarna Celje
- Evonik Industries AG
- Grupa Azoty S.A.
- Hangzhou Harmony Chemical Co.,Ltd
- INEOS
- ISHIHARA SANGYO KAISHA, LTD.
- Kemipex
- Kronos Worldwide, Inc.
- LB Group
- Precheza
- Shandong Jinhai Titanium Resources Technology Co., Ltd.
- TAYCA Co., Ltd.
- The Chemours Company
- Titanos
- Tronox Holdings Plc
- Venator Materials PLC
- Zhejiang TITAN Design& Engineering CO., Ltd
Oportunidades de mercado y perspectivas futuras
Las oportunidades se centran en mejoras de proceso y posicionamiento de producto que abordan las limitaciones de costo, energía y cumplimiento, al tiempo que satisfacen la demanda de usos finales de rápido crecimiento, como los recubrimientos arquitectónicos a base de agua, los plásticos automotrices de alto brillo, el envasado de cartón para comercio electrónico y los sistemas de techos frescos. En China, el cambio hacia la capacidad de ruta de cloruro es visible tanto en las métricas de capacidad como en el avance de proyectos: la Alianza Estratégica de Innovación Tecnológica de la Industria del Dióxido de Titanio reportó una capacidad efectiva anual de TiO2 de 5,7 millones de toneladas en 2025 (frente a 5,9 millones de toneladas en 2024), y Lubei Chemical completó en junio de 2026 una operación de prueba a plena carga para una ampliación de 60.000 t/año del proceso de cloruro, que duplicó su capacidad de cloruro a 120.000 t/año. Estos movimientos respaldan el espacio para pigmentos premium de mayor consistencia, que compiten más directamente con los proveedores establecidos de cloruro en recubrimientos y plásticos.
Una segunda oportunidad es la modernización de activos existentes (brownfield) de sulfato y una integración más estrecha en torno a insumos críticos y servicios auxiliares. Los productores buscan una menor intensidad operativa sin construcciones nuevas (greenfield), y el proyecto AITiO2ST (enero de 2026) señala vías de optimización para las plantas de sulfato existentes, con investigaciones que indican reducciones importantes en la carga de vapor y calor, y en la huella de carbono asociada por tonelada de TiO2. A nivel regional, la divergencia regulatoria en torno a la clasificación de polvos y los umbrales de exposición sigue dando forma a carteras y decisiones operativas diferenciadas, creando oportunidades para proveedores que puedan ofrecer grados de baja generación de polvo, en suspensión o con tratamiento superficial para mercados sensibles al cumplimiento, manteniendo al mismo tiempo un suministro competitivo en costo hacia los centros de demanda de envasado y construcción.
Desarrollos recientes de la industria en Mercado de Dióxido de Titanio
- Abril de 2026: LB Group completó la adquisición del sitio de fabricación de pigmento de dióxido de titanio de Venator Materials UK Ltd en Greatham, Reino Unido. El acuerdo añade una base de producción europea bajo un importante grupo de TiO2 liderado por capital chino, apoyando la expansión de cartera y la continuidad de clientes en una región marcada por mayores exigencias de cumplimiento y fricciones comerciales.
- Enero de 2026: The Chemours Company acordó vender su antiguo sitio de dióxido de titanio de Kuan Yin en Taiwán por aproximadamente 300 millones de USD. La desinversión refleja las decisiones continuas de optimización de huella y reasignación de capital de los grandes productores integrados, a medida que priorizan sus activos principales y la competitividad de sus rutas.
- Julio de 2024: Kronos Worldwide completó la adquisición de la participación del 50% de Venator Investments Ltd en la empresa conjunta Louisiana Pigment Company, convirtiendo a la planta en propiedad total. El control total sobre el activo norteamericano mejora la flexibilidad operativa para eliminar cuellos de botella, decisiones de mezcla de productos y confiabilidad de suministro para clientes de recubrimientos y plásticos.
Mercado de Dióxido de Titanio Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para este estudio, el mercado abarca el pigmento de dióxido de titanio consumido en aplicaciones de uso final donde el TiO2 se utiliza principalmente por su opacidad, blancura y rendimiento frente a la radiación UV, y se reporta como demanda en términos de volumen.
Exclusiones del alcance: Excluye la minería y las materias primas de titanio en etapas anteriores de la cadena (como la ilmenita y el mineral de rutilo), así como los productos terminados en etapas posteriores donde el TiO2 es únicamente un ingrediente incorporado.
Descripción General de la Segmentación
- Por Grado
- Rutilo
- Anatasa
- Por Proceso
- Cloruro
- Sulfato
- Por Aplicación
- Pinturas y Recubrimientos
- Plásticos
- Papel y Pulpa
- Cosméticos
- Otras Aplicaciones (Cuero, Textiles, Caucho)
- Por Industria de Usuario Final
- Construcción
- Automotriz y Transporte
- Embalaje
- Bienes de Consumo
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual del modelo y reducir los supuestos sin respaldo. Se revisaron flujos comerciales, indicadores de producción y señales de demanda de uso final provenientes de fuentes públicas como el USGS, UN Comtrade, estadísticas de la OCDE y publicaciones de aduanas nacionales cuando estuvieron disponibles.
Los insumos adicionales provinieron de referencias normativas y regulatorias, así como de publicaciones sectoriales, incluidas las actualizaciones de la Agencia Europea de Sustancias y Mezclas Químicas sobre etiquetado y orientaciones compartidas por asociaciones de recubrimientos y plásticos, además de revistas científicas revisadas por pares en química y materiales. También se recurrió a presentaciones públicas de empresas e informes para inversores. Cuando resultó útil para confirmar cambios históricos, se utilizó una suscripción de pago para obtener datos financieros de empresas y verificaciones de importaciones y exportaciones a nivel de envíos. Las fuentes aquí enumeradas son meramente ilustrativas, y se revisaron muchos otros documentos y referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar los volúmenes por aplicación y región, y en aclarar los patrones de precios e inventarios que no son visibles en las estadísticas públicas. Se realizaron conversaciones con fabricantes, distribuidores, grandes formuladores y compradores en etapas posteriores de la cadena en APAC, EMEA y las Américas, y posteriormente se utilizaron esos insumos para cerrar brechas específicas de la investigación documental antes de contrastarlos desde más de un ángulo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 16% | APAC: 40% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 34% | EMEA: 33% |
| Actores menores: 22% | Gerentes: 50% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un conjunto de demanda de arriba hacia abajo que reconstruye el consumo de dióxido de titanio a partir de indicadores de producción de uso final, y luego convierte esa demanda en toneladas mediante tasas de carga típicas de TiO2. El conjunto de demanda se ensambló por región y se contrastó con aproximaciones selectivas de abajo hacia arriba, como volúmenes de proveedores muestreados por geografía y aplicación, y verificaciones de canal sobre importaciones, exportaciones y movimientos de inventario.
En el modelo se utilizaron tendencias de producción de pinturas y recubrimientos, demanda de compuestos plásticos y polímeros, producción de papel y grados de recubrimiento, así como la actividad de construcción y renovación que influye en los recubrimientos arquitectónicos. También se consideraron los cambios entre el suministro por proceso de sulfato y por proceso de cloruro, ya que esto puede modificar la combinación de grados utilizables. La dirección de los precios se trató como una verificación de apoyo más que como el factor principal en este informe basado en volúmenes, por lo que se utilizó principalmente para identificar períodos en los que la reposición o reducción de inventarios podría distorsionar el consumo aparente.
El pronóstico se basó en análisis de escenarios, donde los cambios esperados en la actividad de construcción, la producción automotriz y la demanda de envases se tradujeron en rangos de consumo de TiO2 y luego se acotaron mediante las opiniones de expertos recopiladas durante las discusiones primarias. Cuando las señales de abajo hacia arriba eran incompletas en países más pequeños, las piezas faltantes se completaron mediante ratios de dependencia de importaciones regionales y se reconciliaron con los totales de demanda de uso final.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron mediante verificaciones de consistencia repetidas a partir de señales independientes, incluidos indicadores de producción, balances comerciales y dirección de la demanda a nivel de aplicación. Si una región mostraba variaciones inusuales, se revisaban los supuestos y se realizaban llamadas de seguimiento para confirmar si el movimiento reflejaba ciclos de inventario, interrupciones o un cambio en la combinación de grados.
Antes de la aprobación final, el modelo pasó por una revisión interna de múltiples etapas para verificar los cálculos, las conversiones de unidades y las sumas regionales, y para explicar en términos claros cualquier variación significativa. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes, como grandes adiciones de capacidad, paradas prolongadas o nuevas etiquetas regulatorias que afecten la demanda. Justo antes de la entrega, se realiza una revisión final para asegurarse de que los datos públicos más recientes y las señales del mercado estén reflejados.
Dimensionamiento del Mercado de Dióxido de Titanio de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas sobre el dióxido de titanio frecuentemente no coinciden porque algunas fuentes reportan ingresos mientras que otras reportan toneladas, y porque las definiciones del alcance pueden variar entre la demanda de pigmentos y cadenas de valor químico más amplias. El momento también es relevante, ya que los ciclos de materias primas y energía pueden afectar temporalmente los totales basados en precios incluso cuando los volúmenes son estables.
Las materias primas de titanio en etapas anteriores de la cadena, como la ilmenita y la escoria de titanio, quedan fuera del alcance de Mordor Intelligence, lo que mantiene el tamaño del mercado vinculado al consumo de pigmentos en lugar de a los valores de minería o comercio de materias primas. Otras diferencias suelen derivarse de cómo se asumen las tasas de carga para pinturas, plásticos y papel, de si las variaciones de inventario se tratan como demanda final, y del momento cambiario utilizado al convertir los precios regionales en un único número global.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,37 M toneladas (2026) | |
| Editor de Investigación Industrial A | 22,96 mil millones de USD (2025) | Utiliza un dimensionamiento de ingresos basado en valor en USD, que sube y baja con los ciclos de precios del pigmento y también puede reflejar diferentes supuestos de precio de venta según el grado y la regin. |
| Editor de Investigación Industrial B | 19,06 mil millones de USD (2025) | Reporta el valor en USD con un año base vinculado a los precios e incorpora supuestos de proceso y grado que pueden desplazar la progresión implícita del precio de venta promedio entre regiones. |
La tabla muestra que la mayor dispersión proviene de mezclar informes basados en volumen con informes basados en ingresos, los cuales no son directamente comparables sin un puente claro de precios y unidades. Al mantener visibles los supuestos en torno a los indicadores de demanda, las tasas de carga y las verificaciones comerciales, el total resultante permanece trazable y reproducible cuando se actualiza el modelo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de dióxido de titanio y sus perspectivas de crecimiento?
El tamaño del mercado de dióxido de titanio se estima en 374,71 kilotones en 2026 y se proyecta que crezca hasta 456,66 kilotones en 2031 a una CAGR del 4,04%.
¿Qué región lidera el mercado de dióxido de titanio?
Asia-Pacífico concentra el 34,70% de la demanda global y exhibe la CAGR más alta del 4,78%, respaldada por la industrialización y la expansión de la capacidad por ruta de cloruro.
¿Por qué el proceso de cloruro está ganando participación frente al proceso de sulfato?
La tecnología de cloruro produce pigmento de rutilo de mayor pureza con menos residuos y menor energía por unidad, lo que conduce a una CAGR del 4,53% frente a la expansión más lenta del sulfato.
¿Cómo afecta el etiquetado de carcinógeno de la Unión Europea a la demanda de dióxido de titanio?
Las advertencias de cáncer obligatorias en los polvos de TiO₂ elevan los costos de formulación y embalaje, moderando el crecimiento de la demanda a corto plazo en Europa y forzando ajustes en la cartera de productos.
¿Qué aplicación impulsará el crecimiento de volumen más rápido hasta 2031?
Se espera que los plásticos superen a otros sectores con una CAGR del 4,32%, ya que los productores de automóviles, embalajes y bienes de consumo duraderos intensifican el uso del TiO₂ para la estabilidad ultravioleta y la estética.