
Tamaño y Participación del Mercado de Fabricación de Metal en India
Análisis del Mercado de Fabricación de Metal en India por Mordor Intelligence
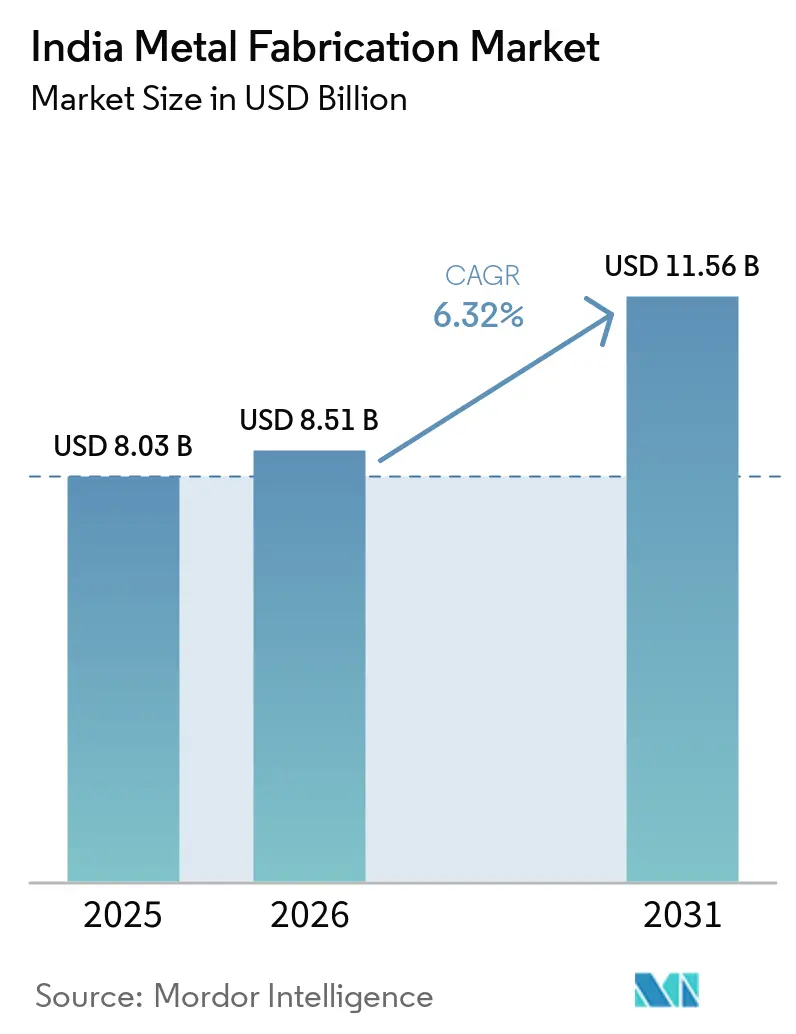
Se espera que el tamaño del mercado de fabricación de metal en India aumente de 8,51 mil millones de USD en 2026 a 9,05 mil millones de USD en 2027 y alcance los 12,54 mil millones de USD para 2032, creciendo a un CAGR del 6,74% durante 2027-2032.
La inversión en transporte y la construcción industrial en India están ampliando la demanda de estructuras de acero fabricadas, mientras que la elegibilidad de componentes condiciona el abastecimiento de energías renovables. Los ensamblajes de fuselaje designados y las carcasas de baterías de aluminio vinculan la demanda aeroespacial y de vehículos eléctricos con proveedores individuales. La volatilidad del carbón importado y las interrupciones locales del suministro eléctrico pueden limitar una entrega rentable y confiable. El Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE, cuya obligación de certificados para las importaciones cubiertas comenzó en enero de 2026, añade exposición al cumplimiento normativo para las exportaciones de estructuras de acero de India que entran dentro de su ámbito. Los fabricantes que pueden entregar acero estructural a pesar de las fluctuaciones en los precios de los insumos y los cortes locales están mejor posicionados para convertir los proyectos de transporte y la elegibilidad en torres eólicas en ingresos.
Conclusiones Clave del Informe
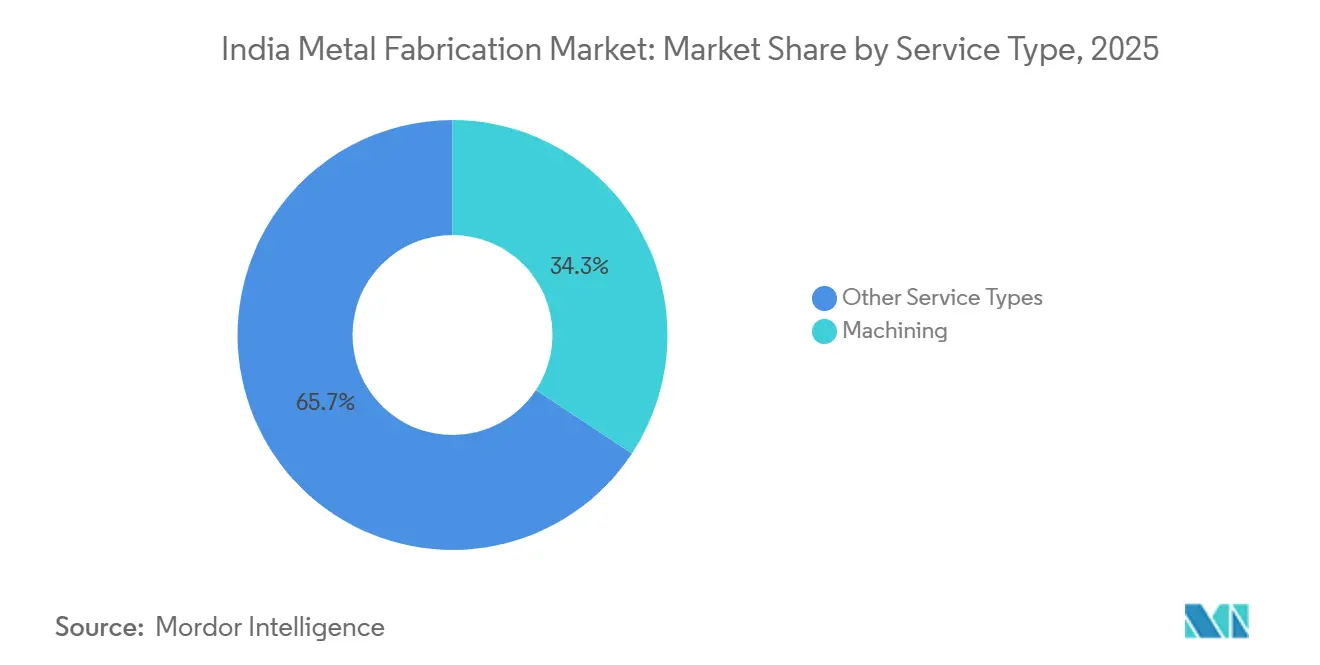
- Por tipo de servicio, el mecanizado lideró con una participación del 34,22% en el mercado de fabricación de metal en India en 2026, mientras que se prevé que la soldadura sea el segmento de mayor crecimiento con un CAGR del 7,72% durante 2027-2032.
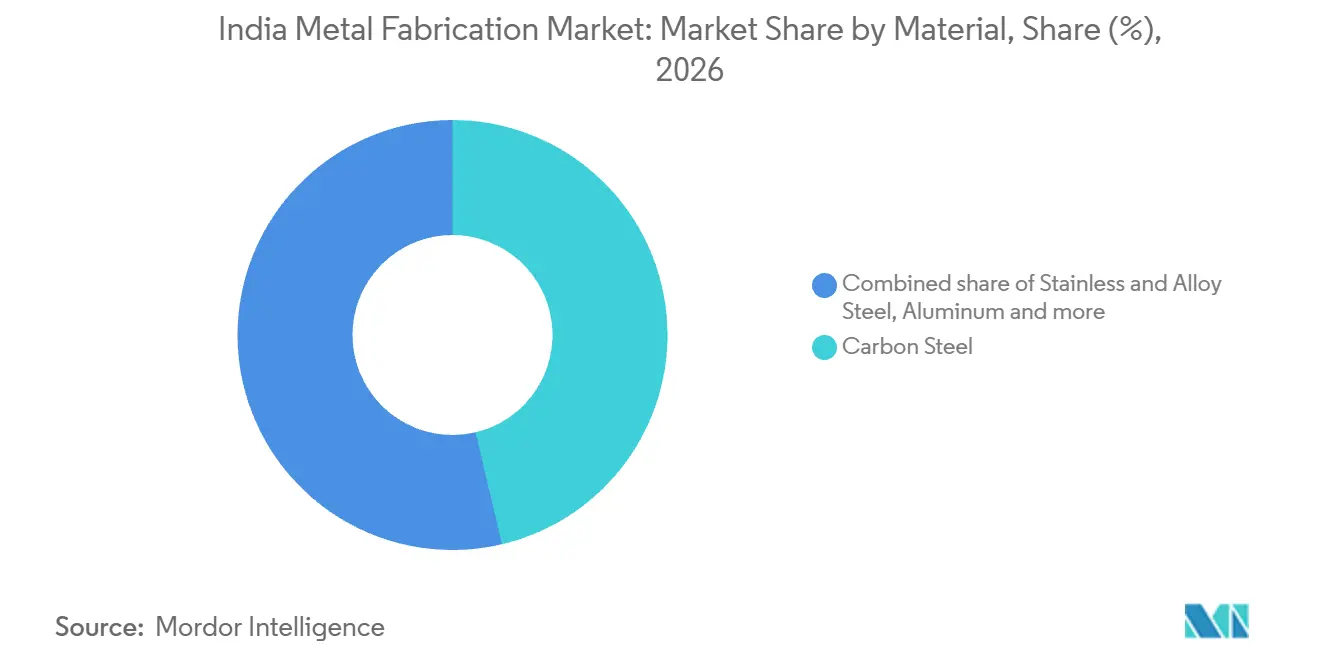
- En cuanto a materiales, el acero al carbono mantuvo una participación del 46,3% en el tamaño del mercado de fabricación de metal en India en 2026, y se prevé que el aluminio sea el segmento de mayor crecimiento con un CAGR del 8,35% durante 2027-2032.
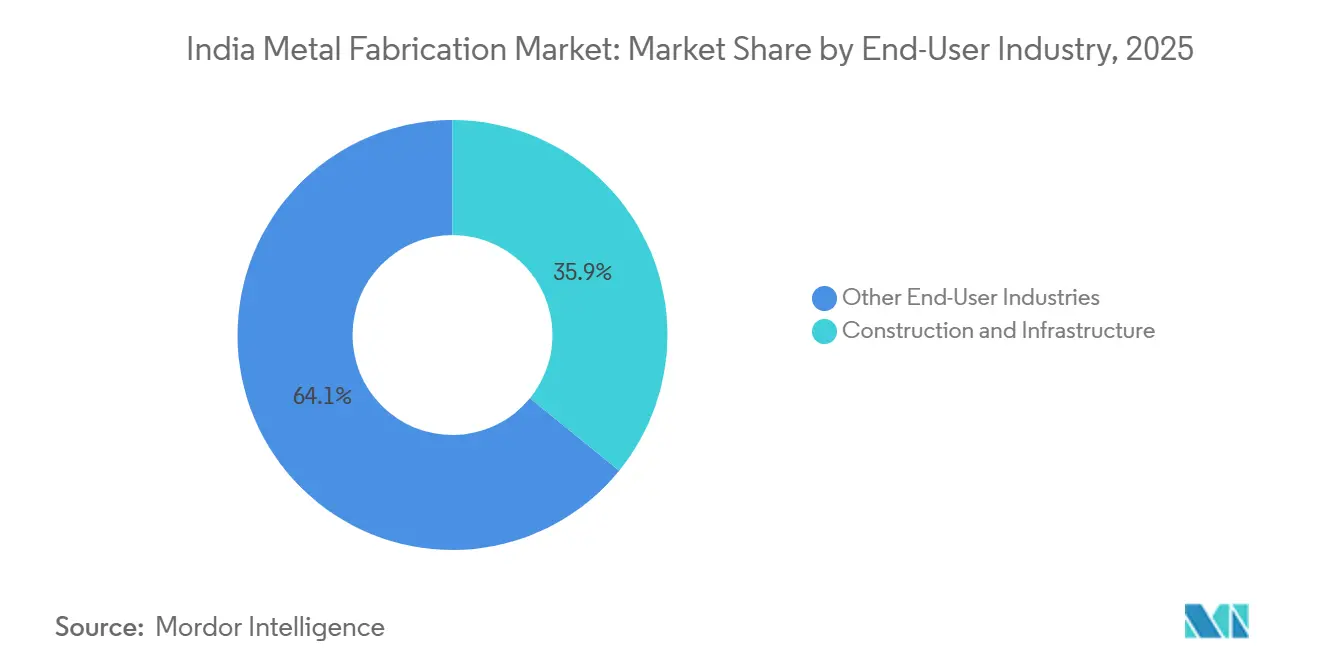
- La construcción e infraestructura lideró las industrias de usuarios finales con una participación del 35,73% en 2026, mientras que se prevé que el sector aeroespacial y de defensa sea el segmento de mayor crecimiento con un CAGR del 8,58% durante 2027-2032.
- Geográficamente, India Occidental lideró con el 32,76% de los ingresos en 2026, e India Meridional es la región de mayor crecimiento con un CAGR previsto del 7,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Superciclo de infraestructura (Gati Shakti, NIP) que impulsa la demanda de acero estructural | +3% | A nivel nacional | Mediano plazo (2-4 años) |
| Localización de fabricantes de equipos originales de energías renovables (torres eólicas, sistemas de montaje solar) | +1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Compensaciones de defensa que aceleran la fabricación de precisión | +1.3% | Instalación de fabricación en Hyderabad | Mediano plazo (2-4 años) |
| Auge de los centros de datos que impulsa la fabricación modular pesada | +1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Vehículos eléctricos y aligeramiento de paquetes de baterías que crean demanda de subensamblajes de aluminio | +0.7% | Chakan en Maharashtra | Mediano plazo (2-4 años) |
| Mandatos propuestos de adquisición de acero verde (licitaciones públicas) | +0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Superciclo de infraestructura (Gati Shakti, NIP) que impulsa la demanda de acero estructural
La expansión de la infraestructura aumenta la demanda de fabricación cuando los proyectos de transporte aprobados se convierten en pedidos de estructuras identificables. Indian Railways aprobó 100 proyectos bajo PM Gati Shakti en el ejercicio fiscal 2025-26, en comparación con 64 en el ejercicio fiscal 2024-25, y se esperaba que estimularan la demanda de acero y cemento.[1] En febrero de 2025, National High Speed Rail Corporation Limited lanzó un puente de acero de 100 metros y 1.432 toneladas métricas fabricado en un taller en Bhuj para el Proyecto del Tren Bala Mumbai-Ahmedabad. Este fue el sexto de los 17 puentes de acero planificados en Gujarat. Las aprobaciones establecen una cartera de proyectos prospectiva, mientras que el puente completado muestra cómo la construcción de infraestructura se traduce en un ensamblaje discreto producido en taller. Para los fabricantes de puentes, la mayor cartera de aprobaciones crea pedidos potenciales, pero los ingresos del taller dependen de qué proyectos aprobados liberen trabajo estructural.
Localización de fabricantes de equipos originales de energías renovables (torres eólicas, sistemas de montaje solar)
La elegibilidad de componentes locales ofrece a los fabricantes de torres eólicas una vía de acceso a la adquisición de turbinas que la capacidad de producción adicional por sí sola no puede garantizar. La enmienda de julio de 2025 del Ministerio de Energía Nueva y Renovable (MNRE) exigió que las turbinas eólicas listadas utilizaran torres listadas y otros componentes principales, sujeto a exenciones específicas para proyectos y nuevos modelos. La enmienda excluyó los proyectos ya licitados y los proyectos de uso cautivo, acceso abierto, comerciales e industriales, o de venta a terceros puestos en servicio dentro de los 18 meses posteriores a su emisión. Los nuevos fabricantes o modelos recibieron una exención que cubre 800 MW durante dos años para promover tecnologías innovadoras y eficiencias de rendimiento no disponibles a nivel nacional. Estas disposiciones de transición escalonan la apertura comercial, por lo que los proveedores de torres calificados deben distinguir los proyectos cubiertos de la actividad eólica exenta. La ventaja resultante corresponde a los fabricantes capaces de ingresar al canal de componentes aprobados, en lugar de a todos los talleres capaces de producir estructuras de acero.
Compensaciones de defensa que aceleran la fabricación de precisión
Los acuerdos de fabricación de defensa pueden otorgar a las empresas de fabricación indias la responsabilidad de paquetes estructurales sustanciales de aeronaves. En junio de 2025, Dassault Aviation y Tata Advanced Systems Limited firmaron 4 acuerdos para transferir la producción del fuselaje del Rafale a India. La instalación planificada en Hyderabad debía fabricar carcasas laterales traseras y secciones de fuselaje delantero, central y trasero. Este alcance definido otorga al socio de fabricación indio un rol organizado en torno a las secciones principales de la aeronave, conectando la capacidad de fabricación con un programa de producción identificable. Se esperaba que las primeras secciones estuvieran listas en el ejercicio fiscal 2028, y la tasa planificada de la instalación de hasta 2 fuselajes completos por mes marcaría el ritmo del trabajo de fabricación de Hyderabad dentro del período de previsión.
Auge de los centros de datos que impulsa la fabricación modular pesada
La expansión de los centros de datos amplía la base de clientes de infraestructura para las soluciones de construcción fabricadas con planchas. La capacidad instalada de centros de datos en India aumentó de 375 MW en 2020 a aproximadamente 1.575 MW en agosto de 2026, según el Ministerio de Electrónica y Tecnología de la Información. Tata Steel, un productor de acero integrado y proveedor de soluciones de fabricación, atendió más de 11 grandes proyectos de infraestructura con soluciones de construcción fabricadas con planchas en el ejercicio fiscal 2025-26. Vinculó estas capacidades a desarrollos industriales e infraestructurales que incluyen centros de datos, aeropuertos y plantas de energía. Tata Steel señaló que su red ampliada de fabricación y procesamiento mejoró la capacidad de respuesta a los requisitos de proyectos complejos. Con una capacidad instalada de más de 4 veces su nivel de 2020, los constructores de centros de datos representan un grupo comprador en expansión para las capacidades de procesamiento de planchas también utilizadas en aeropuertos y plantas de energía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del costo del carbón coquizable importado | -0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Cuellos de botella en el suministro eléctrico para las MIPYME | -0.4% | Irugur, Coimbatore, Tamil Nadu | Corto plazo (≤ 2 años) |
| El ecosistema fragmentado de aseguramiento de la calidad limita la preparación para la exportación | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Costo de cumplimiento de carbono vinculado al CBAM para exportaciones de aluminio/acero | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del costo del carbón coquizable importado
La volatilidad del carbón importado crea un riesgo de precios en la cadena de suministro para los contratos de fabricación intensivos en acero. El Ministerio de Acero de India identifica una oferta doméstica limitada de carbón coquizable de bajo contenido de cenizas en relación con la demanda y una importante carga de costos de fabricación de acero para los productores integrados. Su índice de referencia FOB australiano se movió de alrededor de 175 USD por tonelada métrica en marzo de 2025 a alrededor de 246 USD en febrero de 2026, y luego a 239 USD en mayo de 2026. Este movimiento hace que el momento de los compromisos de suministro de acero sea comercialmente relevante cuando el reajuste de precios de los insumos llega a los proveedores intermedios. Un fabricante que mantiene un precio de venta fijo tendría menos margen para absorber un aumento en su factura de materiales. Los compromisos de acero estructural a precio fijo realizados cerca del mínimo de referencia de marzo de 2025 enfrentarían presión sobre los márgenes ante cualquier traslado posterior del costo del acero, incluso cuando la demanda del proyecto se mantuviera.
Cuellos de botella en el suministro eléctrico para las MIPYME
Las interrupciones repetidas del suministro eléctrico pueden hacer que las horas de taller disponibles sean más restrictivas que la maquinaria instalada para los pequeños proveedores de fabricación. Un operador de una unidad de ingeniería en Irugur reportó entre 7 y 8 cortes de energía diarios durante los 3 días previos al 21 de septiembre de 2026. Para un fabricante que enfrenta interrupciones similares, ampliar la capacidad de equipos no recuperaría el tiempo operativo perdido cada vez que la electricidad no esté disponible. La restricción comercial es, por tanto, una ventana de entrega confiable más pequeña, particularmente cuando varios pasos de procesamiento deben completarse antes de que un ensamblaje terminado pueda salir del taller. Aceptar trabajo adicional en esas condiciones puede ampliar los compromisos de entrega sin crear el tiempo de producción ininterrumpido necesario para cumplirlos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Escala del Mecanizado e Inversión en Soldadura Específica por AplicaciónEl mecanizado representó una participación del 34,22% en el tamaño del mercado de fabricación de metal en India en 2026. Aequs reportó una capacidad anual de mecanizado en el segmento Aeroespacial de 1,83 millones de horas para el ejercicio fiscal 2026, anualizada a partir del desempeño acumulado hasta el tercer trimestre del ejercicio fiscal 2026. Esto se comparó con 1,72 millones de horas en el ejercicio fiscal 2025, un aumento de aproximadamente el 6% en la capacidad anualizada. Aequs también reportó 206 máquinas de control numérico por computadora (CNC) a diciembre de 2025. Para los proveedores que buscan trabajo aeroespacial de escala comparable, la combinación de horas anuales adicionales y una gran flota de máquinas CNC hace que el compromiso en equipos sea un requisito competitivo central.
Se prevé que la soldadura sea el segmento de mayor crecimiento, con un CAGR del 7,72% durante 2027-2032. En julio de 2025, RIJ Engineering India contrató con Fives Cinetic una máquina adicional de soldadura láser de CO2 en Pune para engranajes de transmisión automotrices y agrícolas. El anuncio programó la puesta en marcha para el otoño de 2025 y esperaba un aumento del 25% en la capacidad de producción total de RIJ. El pedido siguió a 3 máquinas de soldadura láser Fives Cinetic anteriores en RIJ, convirtiéndolo en una inversión repetida en el proceso. Para esos fabricantes de componentes, la inversión en soldadura puede expandir una línea completa de producción de engranajes a medida que aumenta la demanda de engranajes de transmisión.

Por Material:
Escala de Suministro de Acero al Carbono y Demanda de Componentes de AluminioEl acero al carbono representó una participación del 46,3% en el mercado de fabricación de metal en India en 2026. En el ejercicio fiscal 2025-26, AM/NS India, una empresa conjunta de ArcelorMittal y Nippon Steel, operó su planta insignia de Hazira con una capacidad anual de acero crudo de 9 millones de toneladas métricas. Su negocio de acero plano al carbono también produjo una gama de productos planos, incluido acero de valor agregado. Esta escala y gama de productos proporcionan el entorno de la cadena de suministro para el segmento más grande, con una producción sustancial de material que precede a la conversión en piezas industriales. Una base de fabricación de acero doméstica de esta escala, junto con productos planos de valor agregado, sitúa la capacidad de conversión en el centro de la competencia entre los fabricantes de acero al carbono.
El aluminio es el segmento de mayor crecimiento, con un CAGR previsto del 8,35% durante 2027-2032. El 25 de abril de 2025, Hindalco Industries Ltd anunció que había entregado 10.000 carcasas de baterías de aluminio para los SUV eléctricos BE 6 y XEV 9e de Mahindra desde su instalación en Chakan.[2] Para los proveedores de carcasas, la producción de los modelos de SUV eléctricos designados es la fuente relevante de demanda recurrente. Los componentes de cobre dentro de otros materiales tienen un rol en equipos eléctricos, con Vishalfab fabricando piezas de cobre y subensamblajes para equipos de conmutación y paneles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final:
Paquetes de Trabajo de Construcción y Suministro de Ensamblaje de AeronavesLa construcción e infraestructura fue el segmento más grande, representando el 35,73% de los ingresos de la industria en 2026. La Autoridad Nacional de Autopistas de India (NHAI) construyó 5.313 kilómetros de autopistas nacionales en el ejercicio fiscal 2025-26, aproximadamente un 15% por encima de su objetivo de 4.640 kilómetros. El 21 de febrero de 2025, Venkatesh Infra Projects Pvt. Ltd. adjudicó a Hazoor Multi Projects Limited el corte, doblado y fijación de acero de refuerzo, más la fabricación de acero estructural en el sitio del Enlace Marítimo Versova Bandra en Mumbai. La adjudicación muestra a un especialista que ingresa a través de un paquete definido de trabajo en acero para puentes emitido por un contratista civil. El pedido combina el corte, doblado y fijación de acero de refuerzo según planos técnicos con la fabricación de acero estructural, por lo que un subcontrato abarca tanto el procesamiento de barras de refuerzo como el trabajo estructural.
Se prevé que el sector aeroespacial y de defensa sea el segmento de mayor crecimiento, con un CAGR del 8,58% durante 2027-2032. VEM Technologies entregó el primer ensamblaje del fuselaje central para el LCA Tejas Mk1A a Hindustan Aeronautics Limited en Hyderabad el 30 de mayo de 2025. Larsen & Toubro Ltd entregó el primer conjunto de ensamblajes de alas del LCA Mk1A al mismo productor de aeronaves en Coimbatore el 17 de julio de 2025. Estas entregas dividen la producción estructural de aeronaves entre proveedores responsables de ensamblajes designados.
Análisis Geográfico
Mercado de Fabricación de Metal en India Occidental (Maharashtra, Gujarat, Goa)
India Occidental mantuvo una participación del 32,76% en el tamaño del mercado de fabricación de metal en India en 2026, convirtiéndola en la región más grande. La unidad de Umbergaon de Karbonsteel Engineering en Gujarat tenía una capacidad de fabricación instalada de 30.000 toneladas métricas y utilizó 28.567,84 toneladas métricas, es decir, el 95,23% de esa capacidad, en el ejercicio fiscal 2025, el año finalizado el 31 de marzo de 2025. Su capacidad instalada aumentó de 18.000 a 30.000 toneladas métricas entre el ejercicio fiscal 2024 y el ejercicio fiscal 2025, mientras que la utilización aumentó del 85,88% al 95,23%. El volumen utilizado superó la capacidad instalada del año anterior, dejando poca capacidad ociosa en la unidad ampliada.
Mercado de Fabricación de Metal en India Meridional (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala)
India Meridional es la región de mayor crecimiento, con un CAGR previsto del 7,7% durante 2027-2032. El proyecto de fábrica Hyundai Kefico de Lingam Metal Infrastructure de marzo a julio de 2025 para Dongyang E&C India Pvt Ltd cubrió la ejecución estructural en Sriperumbudur, Tamil Nadu. El requisito de acero declarado fue de 1.450 toneladas métricas. El alcance de Lingam combinó detallado, adquisición de materias primas, fabricación, transporte, montaje y entrega, por lo que el proyecto de fábrica generó trabajo más allá del propio taller de fabricación. La vía de crecimiento ilustrada aquí es la construcción de fábricas industriales, donde una inversión manufacturera crea un requisito separado para la estructura del edificio fabricado.
La producción de material rodante en India del Norte ofrece una base de ensamblaje diferenciada, con Modern Coach Factory en Rae Bareli produciendo 2.205 ensamblajes de carrocerías de vagones en el ejercicio fiscal 2025-26. El trabajo en instalaciones industriales de India Oriental incluye a Indfab Projects, con sede en Angul, que fabrica y monta edificios y estructuras para instalaciones de aluminio, acero y energía en Odisha. El trabajo en acero vinculado a proyectos en India Central incluye el pedido de marzo de 2026 de Artson Limited para estructuras de acero prefabricadas para Anuppur Thermal Energy (MP) Pvt. Ltd. en Madhya Pradesh. La adjudicación de Artson requirió entrega en el sitio en Destino (DAP) y tuvo un período de finalización programado de 6 meses. Estos ejemplos distinguen el ensamblaje de material rodante, las estructuras para industrias de proceso y el trabajo en acero prefabricado entregado en obra, apuntando a diferentes relaciones de producción para los fabricantes que atienden a cada región.
Marco Regulatorio y Perspectivas
La tabla compara jurisdicciones seleccionadas desde la perspectiva de un operador de planta de fabricación micro o pequeña que busca establecer o ampliar la producción. La enmienda de Consentimiento de Aire de India, vigente desde el 27 de enero de 2026, ofrece consentimiento de establecimiento presunto para las unidades elegibles en parques o zonas industriales debidamente notificados, después de que el promotor del proyecto presente una solicitud de Formulario-I autocertificada. Los solicitantes también pueden contratar a un auditor ambiental registrado como alternativa a la inspección de la junta estatal para trabajos de verificación específicos. La comparación distingue la simplificación condicional de entrada del procesamiento de solicitudes a nivel estatal.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Juntas Estatales de Control de la Contaminación | Junta de Control de la Contaminación de Maharashtra |
| Instrumentos o directrices clave | Enmienda a la directriz de consentimiento de Aire de enero de 2026 | Procedimientos de consentimiento de las Leyes de Aire y Agua; circular de procesamiento revisada de febrero de 2026 |
| Efecto comercial | Acceso condicional a una aprobación de establecimiento simplificada para unidades micro y pequeñas elegibles | Períodos máximos de procesamiento de 15 días hábiles para aplicaciones Verdes, 24 para Naranja y 40 para Roja |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En proceso de flexibilización | En proceso de flexibilización |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja el acceso condicional al consentimiento de establecimiento presunto para unidades elegibles en zonas industriales notificadas. Maharashtra también recibe una calificación Media porque las operaciones contaminantes cubiertas siguen un proceso de consentimiento que requiere los sistemas de control de contaminación pertinentes. Ambas direcciones son de Flexibilización en materia administrativa, fundamentadas en la enmienda nacional de enero de 2026 y la circular de procesamiento de Maharashtra del 23 de febrero de 2026. La circular estatal mantuvo las disposiciones anteriores sobre multas penales y estableció períodos máximos de procesamiento para la concesión o denegación, por lo que un proceso más rápido no garantiza la aprobación.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de acero en la cadena de suministro, la ingeniería de equipos y la fabricación física según sus mecanismos de generación de ingresos y sus restricciones de ejecución. Las operaciones de JSW Steel en el ejercicio fiscal 2025-26 abarcaron el procesamiento de materias primas, la fabricación de acero y los productos de acero de valor agregado intermedios, situándola en la cadena de suministro de la fabricación. L&T Heavy Engineering diseña equipos en función de los requisitos del cliente y los códigos internacionales, ilustrando el trabajo de ingeniería necesario antes de la producción física. La captura de valor depende, por tanto, de si un proveedor suministra material, resuelve el diseño o entrega el equipo fabricado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción y suministro de acero | Productores de acero integrados como JSW Steel | Ventas de productos de acero | Riesgo de desajuste entre el material pedido y los requisitos del trabajo | Alinear las especificaciones y cantidades de material con los diseños aprobados |
| Diseño e ingeniería de equipos | Empresas de ingeniería de equipos como L&T Heavy Engineering | Trabajo de ingeniería incorporado en los contratos de equipos | Resolver los requisitos del cliente y los códigos aplicables antes de la producción | Completar las revisiones de diseño antes de emitir los planos de fabricación |
| Procesamiento y fabricación de metal | Fabricantes de equipos pesados como L&T Heavy Engineering; fabricantes de edificios de acero como Kirby Building Systems India | Ventas de equipos fabricados y paquetes estructurales | Cargas de trabajo desiguales entre las operaciones de corte, conformado, mecanizado y soldadura | Coordinar los programas de proceso en torno al ensamblaje terminado |
| Fuente: Mordor Intelligence | ||||
La captura de valor en una planta integrada depende del cuello de botella de procesamiento dentro de un trabajo. La instalación de Hazira de L&T Heavy Engineering realiza fabricación pesada y combina corte, conformado, mecanizado, soldadura y pruebas dentro de la misma instalación. Para un fabricante integrado, un desequilibrio entre estos procesos puede retrasar la venta de un ensamblaje completo incluso cuando las demás operaciones tienen capacidad disponible.
Panorama Competitivo
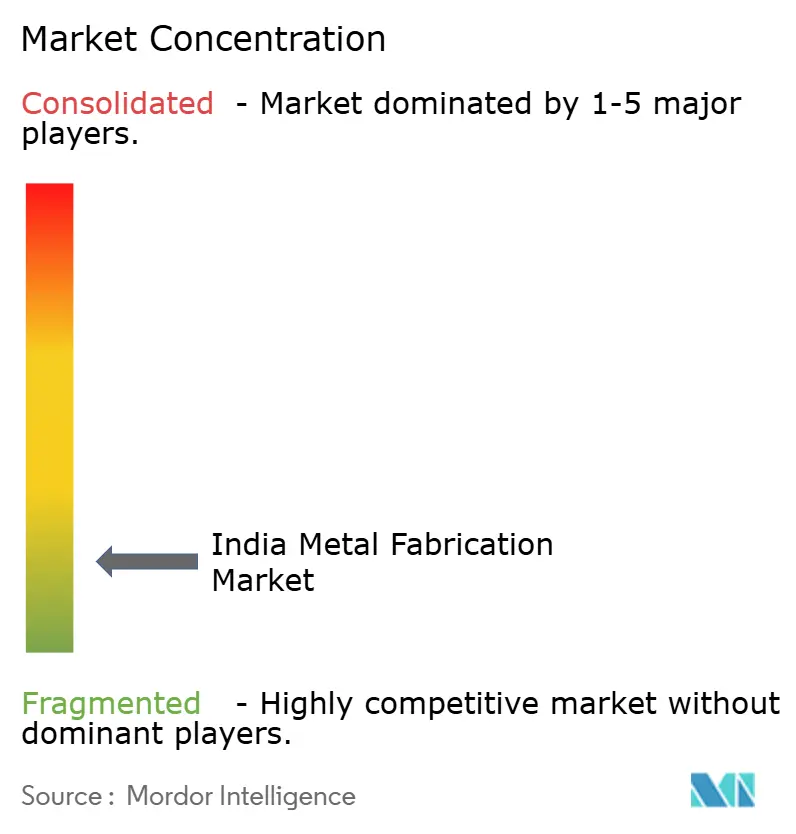
La competencia combina grandes grupos de ingeniería con proveedores especializados en edificios de acero y estructuras, creando un campo fragmentado diferenciado por el alcance del trabajo que cada uno puede ejecutar. Larsen & Toubro Ltd suministra módulos de ingeniería pesada, Kirby Building Systems India produce edificios de acero preensamblados, y Zamil Steel Buildings India Private Limited suministra estructuras de edificios preensamblados. ISGEC Heavy Engineering Ltd fabrica bienes de capital pesados a través de su segmento de maquinaria y equipos, mientras que el negocio de Estructuras y Edificios Preensamblados de Pennar Industries Ltd entrega trabajos de acero estructural. Para septiembre de 2026, Larsen & Toubro Ltd había completado la fabricación y entrega de 110 módulos con un peso aproximado de 64.000 toneladas métricas en Kattupalli, India, para el Proyecto CERES en Australia Occidental. La exportación de módulos completos permite a un astillero de fabricación indio atender proyectos de capital en el extranjero, ampliando su demanda potencial más allá de la construcción de plantas domésticas.
En septiembre de 2026, Kirby Building Systems India, una subsidiaria de Alghanim Industries, inició la construcción de una instalación en Manapparai, cerca de Trichy, Tamil Nadu. La planta de edificios de acero preensamblados estaba planificada para una capacidad de fabricación anual de 100.000 toneladas métricas, con operaciones comerciales esperadas para mediados de 2027. Una vez operativa, se esperaba que la instalación elevara la capacidad de fabricación anual total de Kirby India de 300.000 a 400.000 toneladas métricas. La empresa vinculó esta expansión a un mejor servicio en India Meridional y otros mercados clave, por lo que los compradores regionales tendrían acceso a una base de producción de Kirby más grande tras el inicio esperado.
Los proyectos de edificios industriales completados otorgan a los fabricantes un historial de ejecución específico que los compradores pueden utilizar al comparar proveedores para instalaciones similares. Para julio de 2026, Zamil Steel Buildings India Private Limited había entregado una estructura de edificio preensamblado de 9.000 toneladas métricas que abarca 90.000 metros cuadrados para Carl Zeiss India en Devanahalli, Karnataka.[3] Para febrero de 2026, el negocio de Estructuras y Edificios Preensamblados de Pennar Industries Ltd había entregado aproximadamente 4.900 toneladas métricas de acero estructural para el almacén y parte del edificio de fabricación en la instalación de Micron Technology en Sanand, Gujarat. Su alcance cubrió diseño, fabricación, suministro, ensamblaje y montaje, añadiendo una referencia de instalación de semiconductores junto al proyecto de fábrica de lentes de Zamil. Un competidor sin un proyecto completado de alcance comparable parte con un argumento más débil cuando los compradores comparan proveedores para una planta de semiconductores o una fábrica de lentes.
Líderes de la Industria de Fabricación de Metal en India
-
Larsen & Toubro Ltd
-
Kirby Building Systems India
-
Zamil Steel Buildings India Private Limited
-
ISGEC Heavy Engineering Ltd
-
Pennar Industries Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fabricación de Metal en India Empresas cubiertas en este informe
- Larsen & Toubro Ltd
- Kirby Building Systems India
- Zamil Steel Buildings India Private Limited
- ISGEC Heavy Engineering Ltd
- Pennar Industries Ltd
- Salasar Techno Engineering Ltd
- JSW Severfield Structures Ltd
- Godrej Process Equipment
- Diamond Engineering (India) Pvt Ltd
- TEMA India Ltd
- Novatech Projects (India) Pvt Ltd
- Karamtara Engineering Ltd
- Bharat Heavy Electricals Ltd (Fabrication Div.)
- Tata Projects Ltd
- Welspun Corp Ltd
- Hindustan Dorr-Oliver Ltd
- Jindal Stainless - Fabrication Unit
- Bharat Forge Ltd (Fabrication Business)
- Essar Heavy Engineering Services
- Technofab Engineering Ltd
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan los paquetes estructurales completos con el suministro a nivel de componentes para la infraestructura digital y de energías renovables. Los operadores de centros de datos en India utilizaron estructuras de acero prefabricadas entre sus métodos de construcción durante la expansión hasta mediados de 2026. India también tenía alrededor de 28 GW de capacidad eólica adicional en implementación al 31 de julio de 2026. La elección comercial es si suministrar el requisito de componentes de un contratista principal o asumir la responsabilidad de un paquete estructural más grande.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Estructuras prefabricadas para centros de datos | Uso de acero prefabricado en la construcción de centros de datos | Operadores de centros de datos y contratistas de construcción | Combinar el diseño de conexiones con la fabricación del paquete estructural | Coordinación del diseño, la fabricación y el montaje en obra | Especialistas en acero estructural como JSW Severfield Structures Ltd |
| Fabricación de torres eólicas vinculada a proyectos | Alrededor de 28 GW de capacidad eólica en implementación en julio de 2026 | Fabricantes de turbinas eólicas y promotores de proyectos | Vincular la capacidad de fabricación de torres a adjudicaciones de proyectos específicos | Ejecución del proyecto y calendario de adquisiciones | Fabricantes de torres eólicas |
| Suministro de conexiones fabricadas y subensamblajes | Las estructuras prefabricadas crean una interfaz entre el diseño de conexiones y la fabricación | Contratistas principales de acero estructural | Suministrar subensamblajes fabricados definidos dentro de un paquete de acero estructural más grande | Aceptación de interfaces de diseño y ensamblaje | Fabricantes de componentes que trabajan con ingenieros estructurales como JSW Severfield Structures Ltd y contratistas principales como Sterling & Wilson |
| Fuente: Mordor Intelligence | |||||
El trabajo en acero para centros de datos ofrece la oportunidad de combinar ingeniería y fabricación en torno a una entrega estructural única. JSW Severfield Structures es el ingeniero estructural en el proyecto del centro de datos de Colt en Navi Mumbai, donde Sterling & Wilson es el contratista principal y el alcance del trabajo en acero incluye el diseño de conexiones, la fabricación y el montaje. El trabajo de subensamblaje definido proporciona una entrada comercial para los fabricantes de componentes, con el contratista principal estructural gestionando la coordinación más allá de su entregable específico.
Desarrollos recientes de la industria en Mercado de Fabricación de Metal en India
- Sep 2026: Larsen & Toubro Ltd completó la fabricación y entrega de 110 módulos con un peso aproximado de 64.000 toneladas métricas en Kattupalli, India, para el Proyecto CERES, la planta de fabricación de urea más grande de Australia, en Karratha, Australia Occidental.
- Sep 2026: Kirby Building Systems India, una subsidiaria de Alghanim Industries, inició la construcción de una instalación de edificios de acero preensamblados y acero estructural en Manapparai, cerca de Trichy, Tamil Nadu. Su capacidad de fabricación anual planificada es de 100.000 toneladas métricas, con operaciones comerciales esperadas para mediados de 2027.
Mercado de Fabricación de Metal en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de fabricación de metal en India mide el valor anual generado por fabricantes profesionales que operan instalaciones fijas en toda India. Cubre los ingresos provenientes del procesamiento de metales industriales en piezas listas para ensamblar y estructuras completas para compradores industriales.
Exclusiones del alcance: Se excluyen la joyería, la artesanía en metales preciosos y las unidades artesanales de herramientas manuales operadas por microempresas, los servicios de fundición, forja y tubería, el stock de metal en bruto vendido por separado, y los trabajos de instalación, reparación o revisión facturados por separado.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Corte
- Conformado y Doblado
- Soldadura
- Mecanizado
- Punzonado y Estampado
- Acabado y Tratamiento Superficial
- Otros (Ensamblaje, etc.)
- Por Material
- Acero al Carbono
- Acero Inoxidable y de Aleación
- Aluminio
- Otros (Cobre, Latón, Aleaciones Especiales, Chapa Metálica)
- Por Industria de Uso Final
- Construcción e Infraestructura
- Automotriz y Componentes de Automoción
- Ferroviario y Metro
- Energía y Servicios Públicos
- Aeroespacial y Defensa
- Petróleo, Gas y Refinería
- Marina y Construcción Naval
- Manufactura - Maquinaria Pesada y Bienes de Consumo Duradero
- Otros (Talleres de trabajo, Equipos Agrícolas, Material Eléctrico, Bienes de Consumo Duradero, etc.)
- Por Región
- India Occidental (Maharashtra, Gujarat, Goa)
- India Meridional (Tamil Nadu, Karnataka, Telangana, Andhra Pradesh, Kerala)
- India Septentrional (Delhi NCR, Haryana, Punjab, Uttar Pradesh, Uttarakhand, Himachal Pradesh, Rajasthan)
- India Oriental (Bengala Occidental, Jharkhand, Odisha, Bihar, Chhattisgarh)
- India Central (Madhya Pradesh, partes de Chhattisgarh)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia secundaria pública se basaría en fuentes como el informe anual del Ministerio de Acero sobre producción y consumo de acero terminado, el Índice de Producción Industrial del MoSPI para la actividad manufacturera, los comunicados de la Oficina de Información de Prensa sobre la construcción de autopistas nacionales, y la revisión de la Oficina de Información de Prensa Transformando la Infraestructura de Transporte de India (2014-2025). Estas fuentes proporcionan señales a nivel de India sobre acero, producción industrial, construcción de infraestructura y logística que los analistas alinean con la demanda de fabricación.
Los informes anuales de empresas, los estados financieros auditados, las presentaciones a inversores y la prensa manufacturera e infraestructural india de reputación pueden añadir información sobre la capacidad de las instalaciones, los pedidos, la inversión y las condiciones operativas. Dicho material ayuda a verificar la cobertura de los productores y a explicar los cambios en los servicios, materiales, usuarios finales y regiones. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria debe buscar perspectivas de fabricantes contratados y cautivos indios, proveedores de edificios de acero y equipos, y compradores industriales en los sectores de construcción, automotriz, ferroviario, energético y de industrias de proceso. Las entrevistas o encuestas estructuradas pondrían a prueba las definiciones de las fuentes, los patrones de capacidad y utilización, las combinaciones de servicios y materiales, el calendario de pedidos y los supuestos de demanda regional frente a la evidencia secundaria. Cuando la evidencia sea incompleta o contradictoria, los analistas registrarían la brecha, buscarían aclaración de los encuestados pertinentes y triangularían con las divulgaciones de las empresas, los indicadores públicos de producción, las adjudicaciones de proyectos y las verificaciones a nivel de proveedor antes de revisar un insumo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 27% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos anuales de fabricación en India en USD, contabilizados al valor de venta del fabricante para piezas y estructuras, utilizando una construcción descendente a partir de la demanda industrial y la actividad del fabricante para el año base 2026 antes de llevar la estimación a través de 2027-2032. Un marco de regresión multivariante puede relacionar los ingresos con el gasto de capital en infraestructura de India y las adjudicaciones de proyectos, el consumo de acero terminado, la producción automotriz, los pedidos de equipos de energía renovable y eléctrica, y la capacidad o utilización de fabricación divulgada. Los precios de los materiales y la combinación de trabajo en acero y aluminio ayudan a distinguir los cambios en la actividad física de los cambios en el valor realizado. Las participaciones por servicio, material, usuario final y región se construyen a partir de las divulgaciones disponibles de las empresas, la evidencia de proyectos y producción, y las verificaciones de los encuestados, con cada división restringida para conciliar con el total nacional. Las verificaciones ascendentes selectivas, incluidas las sumas de ingresos de proveedores y el precio de venta promedio muestral multiplicado por el volumen de producción, ponen a prueba la estimación descendente. Las divulgaciones incompletas se complementan con indicadores públicos comparables y rangos documentados, y luego se verifican con fabricantes y compradores a nivel de variable. Los supuestos de previsión se comparan con las opiniones de los encuestados sobre el calendario de proyectos, las adiciones de capacidad, los costos de insumos y la conversión de pedidos, y se ajustan cuando esas verificaciones entran en conflicto con la evidencia operativa observada.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación a través de señales públicas de producción, proyectos, empresas y encuestados, y luego investigaron valores atípicos, unidades inconsistentes, superposiciones de cobertura y variaciones materiales año a año antes de la aprobación. Una revisión de múltiples pasos verifica las fechas de las fuentes, los cálculos, la conciliación de segmentos y las explicaciones, con recontacto específico cuando cambia un supuesto material o persiste un conflicto de fuentes. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales de la industria o de política, y se somete a una nueva validación previa a la entrega.
Tamaño del Mercado de Fabricación de Metal en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de fabricación de metal en India mide el valor anual generado por fabricantes profesionales que operan instalaciones fijas en toda India.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los supuestos de previsión se comparan con las opiniones de los encuestados sobre el calendario de proyectos, las adiciones de capacidad, los costos de insumos y la conversión de pedidos, y se ajustan cuando esas verificaciones entran en conflicto con la evidencia operativa observada.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,05 mil millones de USD (2027) | |
| Empresa Regional de Investigación de Mercado A | 2,91 mil millones de USD (2025) | En su base de 2025, esta estimación está un 67,8% por debajo del valor de este informe para 2027 de 9,05 mil millones de USD, 2 años después. La base más antigua de 2025 y la tasa de previsión publicada del 5,27% apuntan a un nivel de comparación más bajo. Su taxonomía declarada incluye fundición, forja, y soldadura y tubería. |
| Empresa Global de Investigación de Mercado B | 3,75 mil millones de USD (2026) | En su base de 2026, esta estimación está un 58,6% por debajo del valor de este informe para 2027 de 9,05 mil millones de USD, 1 año después. La base más antigua de 2026 y la tasa de previsión publicada del 4,23% apuntan a un nivel de comparación más bajo. Su alcance listado incluye fundición, forja y tubería. |
Los analistas de Mordor Intelligence triangularon la estimación a través de señales públicas de producción, proyectos, empresas y encuestados, y luego investigaron valores atípicos, unidades inconsistentes, superposiciones de cobertura y variaciones materiales año a año antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de fabricación de metal en India?
Se proyecta que el mercado aumente de 9,05 mil millones de USD en 2027 a 12,54 mil millones de USD para 2032, a un CAGR del 6,74% durante 2027-2032.
¿Qué impulsa la demanda de servicios de fabricación de metal en India?
La inversión en transporte y la construcción de centros de datos respaldan la demanda en India. Indian Railways aprobó 100 proyectos PM Gati Shakti en el ejercicio fiscal 2025-26.
¿Qué servicio de fabricación de metal lidera en India?
El mecanizado lideró con una participación del 34,22% en 2026. Se prevé que la soldadura sea el servicio de mayor crecimiento, con un CAGR del 7,72% durante 2027-2032.
¿Qué empresas compiten en la industria de fabricación de India?
Los competidores incluyen Larsen & Toubro Ltd, Kirby Building Systems India, Zamil Steel Buildings India Private Limited, ISGEC Heavy Engineering Ltd y Pennar Industries Ltd.
¿Qué puede limitar las perspectivas de fabricación de India?
La volatilidad del carbón importado y las interrupciones del suministro eléctrico pueden limitar los precios y la entrega. Un operador de una unidad de ingeniería en Irugur reportó entre 7 y 8 cortes de energía diarios durante los 3 días previos al 21 de septiembre de 2026.
¿Qué región india lidera la fabricación de metal y cuál crece más rápido?
India Occidental mantuvo el 32,76% de los ingresos en 2026. India Meridional es la región de mayor crecimiento, con un CAGR previsto del 7,7% para 2027-2032.