
Tamaño y Participación del Mercado de Equipos de Fabricación de Metal en Canadá
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2025) | 1.09 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.15 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.06 % |
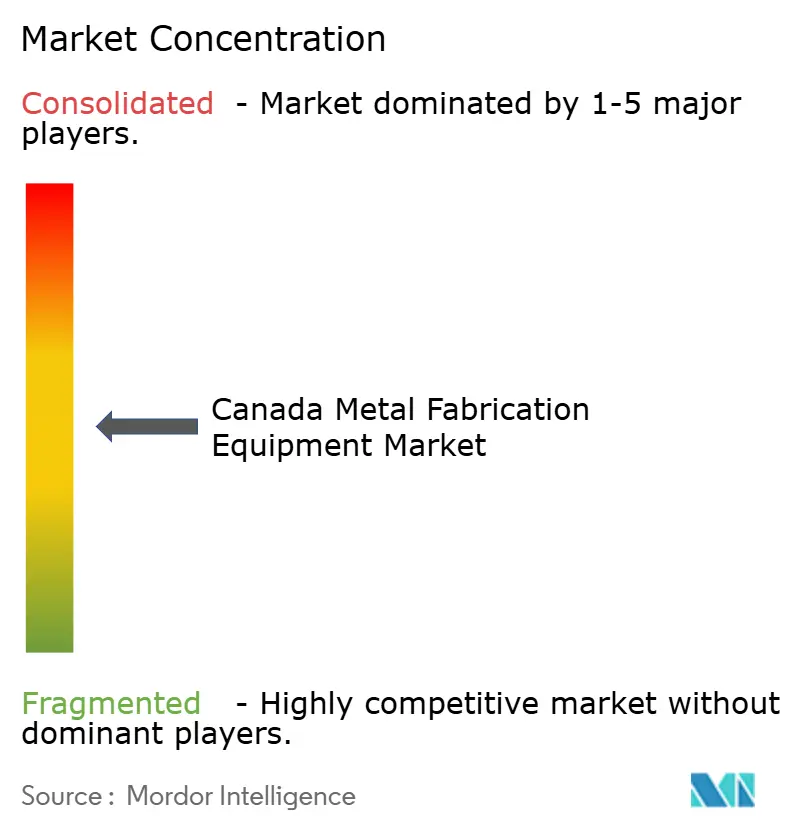
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Fabricación de Metal en Canadá por Mordor Intelligence
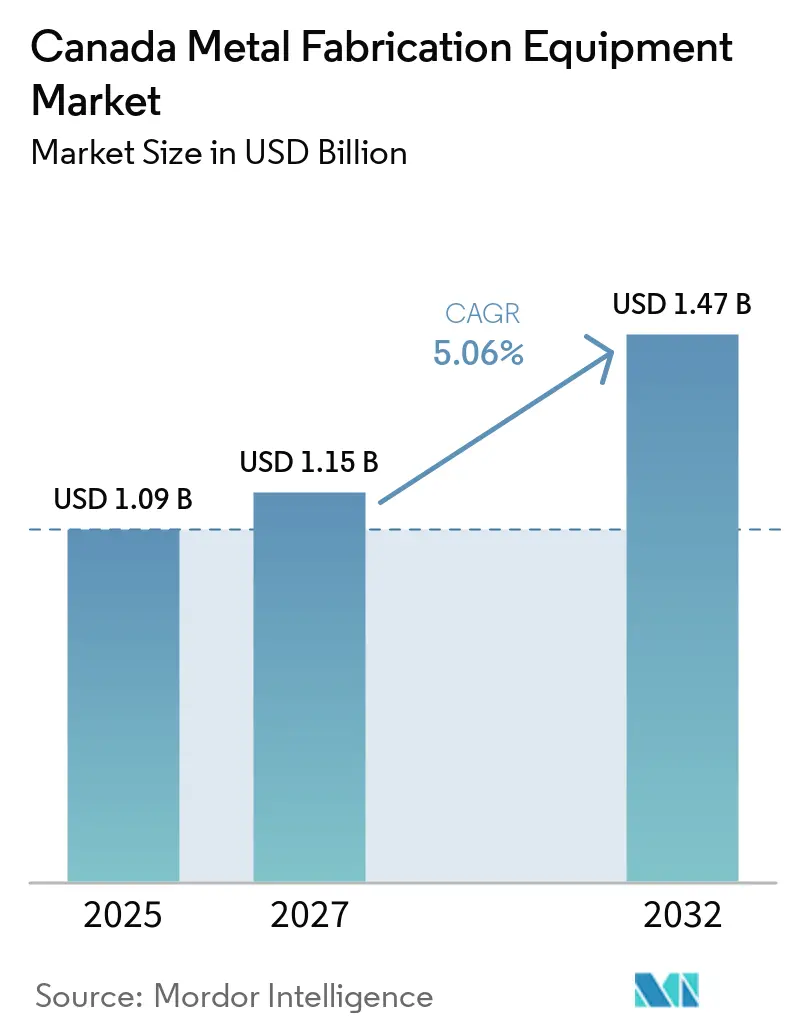
Se proyecta que el tamaño del Mercado de Equipos de Fabricación de Metal en Canadá se expanda desde 1,09 mil millones de USD en 2026 y 1,15 mil millones de USD en 2027 hasta 1,47 mil millones de USD en 2032, registrando una CAGR del 5,06% entre 2027 y 2032.
El mercado de equipos de fabricación de metal en Canadá está respaldado por la inversión en la cadena de suministro de vehículos eléctricos, los programas de infraestructura pública, la adquisición de equipos de defensa y los proyectos del sector de recursos. Estas fuentes de demanda requieren que los fabricantes amplíen la capacidad de producción mientras cumplen con especificaciones más estrictas de calidad, trazabilidad, materiales y plazos de entrega. La expansión de la fabricación nacional y las iniciativas de relocalización también están impulsando a los fabricantes a reemplazar equipos obsoletos e invertir en maquinaria de mayor productividad, especialmente donde los componentes importados y las interrupciones en la cadena de suministro transfronteriza exponen riesgos de capacidad. La demanda de equipos está evolucionando hacia cortadoras de láser de fibra, prensas plegadoras eléctricas, centros de mecanizado CNC y celdas de soldadura robótica, lo que refleja la necesidad de un procesamiento más rápido, mayor precisión, menor consumo de energía y menor dependencia de la mano de obra manual. La automatización se está volviendo especialmente relevante para las operaciones repetitivas de corte, doblado, soldadura y manejo de materiales, lo que permite a los fabricantes aumentar el rendimiento sin ampliar proporcionalmente su plantilla. Esto eleva el valor de un pedido de equipos típico y favorece a los proveedores que combinan máquinas, software, automatización, financiamiento y servicio local. La demanda también se está orientando hacia sistemas de producción integrados que ofrecen monitoreo de máquinas, programación de producción, mantenimiento predictivo y seguimiento digital de calidad, en lugar de equipos independientes.
Conclusiones Clave del Informe
- Por tipo de equipo, los Equipos de Corte y Troquelado representaron el 35,1% de la participación del mercado de equipos de fabricación de metal en Canadá en 2026, mientras que se prevé que los Equipos de Acabado y Posprocesamiento crezcan a una CAGR del 7,0% hasta 2032.
- Por industria de usuario final, Construcción e Infraestructura representó el 41,0% del tamaño del mercado de equipos de fabricación de metal en Canadá en 2026, mientras que se prevé que Otras Industrias crezcan a una CAGR del 6,2% hasta 2032.
- Por provincia, Ontario representó el 44,0% de la demanda de 2026, mientras que se prevé que Columbia Británica crezca a una CAGR del 6,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Equipos de Fabricación de Metal en Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Componentes Fabricados de las Cadenas de Suministro Automotriz y de Vehículos Eléctricos de Canadá | +1.2% | Ontario, incluidos Windsor, Guelph y Oshawa | Corto plazo (≤ 2 años) |
| Renovación de Infraestructura que Impulsa la Demanda de Equipos de Fabricación de Metal Estructural | +1.0% | Nacional, concentrado en Ontario, Columbia Británica y Québec | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Fabricación Aeroespacial y de Defensa en Canadá | +0.8% | Québec, Ontario y Manitoba | Mediano plazo (2-4 años) |
| Desarrollo de Proyectos Mineros y Energéticos que Respaldan la Actividad de Fabricación de Metal Pesado | +0.7% | Alberta y Columbia Británica | Largo plazo (≥ 4 años) |
| Inversiones Lideradas por el Gobierno en Capacidad de Fabricación Nacional y Automatización Industrial | +0.6% | Nacional, con ganancias tempranas en Ontario, Columbia Británica y Québec | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de Fabricación de Alta Precisión en la Manufactura Avanzada | +0.5% | Ontario, Québec y Alberta | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Componentes Fabricados de las Cadenas de Suministro Automotriz y de Vehículos Eléctricos de Canadá
El clúster automotriz de Ontario está experimentando una importante reconfiguración de capital, lo que está aumentando la demanda de equipos de corte, conformado y soldadura robótica en el mercado de equipos de fabricación de metal en Canadá. Linamar anunció una inversión de 1.100 millones de CAD (800 millones de USD) en operaciones de tren de potencia para vehículos eléctricos, eAxle y empaquetado de semiconductores en Ontario en enero de 2025. Minth Group también comprometió 300 millones de USD para una planta de carcasas de baterías en Windsor, cuya producción en masa se espera que comience a finales de 2026 o principios de 2027.[1] La producción de carcasas de baterías requiere conformado de aluminio de precisión y troquelado láser. Las especificaciones más estrictas pueden hacer que las máquinas más antiguas sean inadecuadas incluso cuando el volumen de producción se mantiene estable. Esto genera demanda de reemplazo en el mercado de equipos de fabricación de metal en Canadá y amplía el gasto en equipos más allá de las adiciones a la producción física.
Renovación de Infraestructura que Impulsa la Demanda de Equipos de Fabricación de Metal Estructural
El Presupuesto 2025 de Canadá compromete 115.000 millones de CAD (84.000 millones de USD) durante 5 años para infraestructura, respaldando el trabajo con acero estructural que requiere equipos de corte, conformado y soldadura.[2] El Ministerio de Transporte de Ontario emitió un memorando de política en noviembre de 2025 que favorece el suministro de acero canadiense para obras de transporte.[3] La política respalda la capacidad de fabricación nacional y aumenta la relevancia de los sistemas de soldadura certificados. Los proyectos públicos también requieren registros más detallados de materiales y soldadura. Los fabricantes que atienden estos proyectos tienen una razón más sólida para invertir en cortadoras de láser de fibra y prensas plegadoras eléctricas que respaldan el control de procesos. Este patrón apoya el reemplazo de equipos y un mayor uso de la maquinaria instalada en el mercado de equipos de fabricación de metal en Canadá.
Expansión de la Capacidad de Fabricación Aeroespacial y de Defensa en Canadá
La adquisición aeroespacial y de defensa está aumentando la demanda de sistemas de mecanizado de precisión y soldadura en el mercado de equipos de fabricación de metal en Canadá. Canadá adjudicó a Bombardier un contrato de 753 millones de CAD (550,0 millones de USD) en diciembre de 2025 para 6 aeronaves multirol Global 6500, con la primera entrega prevista para 2027. Boeing comprometió 110 millones de CAD (80,3 millones de USD) para la zona de innovación Espace Aéro de Québec en octubre de 2025. Estos programas refuerzan el papel de Montreal en la fabricación de precisión. Los proveedores que trabajan en programas aeroespaciales calificados necesitan centros de mecanizado CNC de 5 ejes y sistemas de soldadura láser con registros de proceso consistentes. La inversión temprana en equipos puede ayudar a los fabricantes a calificarse antes de que se establezcan los acuerdos de suministro a largo plazo.
Desarrollo de Proyectos Mineros y Energéticos que Respaldan la Actividad de Fabricación de Metal Pesado
Los proyectos mineros y energéticos respaldan la demanda de equipos de corte de placa pesada, fabricación de recipientes a presión y ensamblaje estructural. El regulador de energía de Canadá informó que LNG Canada inició las exportaciones comerciales de gas natural licuado desde Kitimat en junio de 2025. Recursos Naturales Canadá enumera 138 proyectos relacionados con la minería con 117.100 millones de CAD (85.500 millones de USD) en inversión potencial en su inventario de proyectos de 2024 a 2034. Los proyectos de oro, cobre y níquel requieren equipos adecuados para estructuras pesadas y fabricación con clasificación de presión. Esta actividad fortalece la demanda de corte por plasma, soldadura por arco sumergido y sistemas de ensamblaje de alta capacidad en el mercado de equipos de fabricación de metal en Canadá. También brinda a los fabricantes nacionales una razón para desarrollar capacidades que puedan atender grandes proyectos de recursos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Soldadores Calificados y Técnicos de Fabricación que Limita la Utilización de Equipos | -0.7% | Nacional, más aguda en Ontario y Columbia Británica | Largo plazo (≥ 4 años) |
| Alto Costo Inicial de los Sistemas de Fabricación CNC, Láser y Robóticos | -0.5% | Nacional, especialmente en Ontario y Québec con alta concentración de pymes | Mediano plazo (2-4 años) |
| Presupuestos Limitados de Automatización entre los Fabricantes Pequeños y Medianos de Canadá | -0.4% | Nacional, concentrado en Ontario, Alberta y Québec | Corto plazo (≤ 2 años) |
| Altos Costos de Electricidad y Operación para Procesos de Fabricación con Alto Consumo Energético | -0.3% | Ontario, Alberta y Columbia Británica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Soldadores Calificados y Técnicos de Fabricación que Limita la Utilización de Equipos
La escasez de personal de soldadura calificado limita la rapidez con que los fabricantes pueden utilizar los equipos instalados a plena capacidad. Empleo y Desarrollo Social Canadá prevé 25.600 vacantes de empleo para soldadores y operadores de máquinas relacionadas entre 2024 y 2033, frente a 25.000 solicitantes de empleo proyectados. El Grupo CWB espera que los requisitos de certificación superen las finalizaciones en muchas provincias entre 2024 y 2028. El Banco de Empleo de Canadá califica las perspectivas de soldadores de fabricación como limitadas en Ontario y Columbia Británica para 2025 a 2027. La brecha no es solo una cuestión de número de personas, ya que también se necesitan soldadores certificados con experiencia para operar eficientemente las celdas de soldadura CNC integradas. Esto fomenta el gasto en automatización en el mercado de equipos de fabricación de metal en Canadá, aunque la escasez puede retrasar la instalación y la puesta en marcha.
Alto Costo Inicial de los Sistemas de Fabricación CNC, Láser y Robóticos
Los láseres de fibra, las prensas plegadoras CNC automatizadas y las celdas de soldadura robótica requieren compromisos de capital considerables. El Presupuesto 2025 propone una Superdeducción de Productividad que reduciría la tasa impositiva marginal efectiva de fabricación y procesamiento del 8,6% al 0,4% y ofrecería una deducción del 100% en el primer año para maquinaria elegible adquirida antes de 2030. El gobierno estima un apoyo anual promedio de 2.700 millones de CAD (2.000 millones de USD) a través de la depreciación acelerada. Estas medidas reducen el costo después de impuestos de la inversión, pero no eliminan la carga inicial del flujo de caja para los talleres más pequeños. El mercado de equipos de fabricación de metal en Canadá tiene, por lo tanto, espacio para el arrendamiento y las ofertas de Equipo como Servicio que convierten grandes compras en pagos operativos recurrentes. Los proveedores con financiamiento, instalación y soporte de servicio pueden reducir una barrera clave para los fabricantes pequeños y medianos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Los Equipos de Corte Lideran, los Sistemas de Acabado Crecen más Rápido
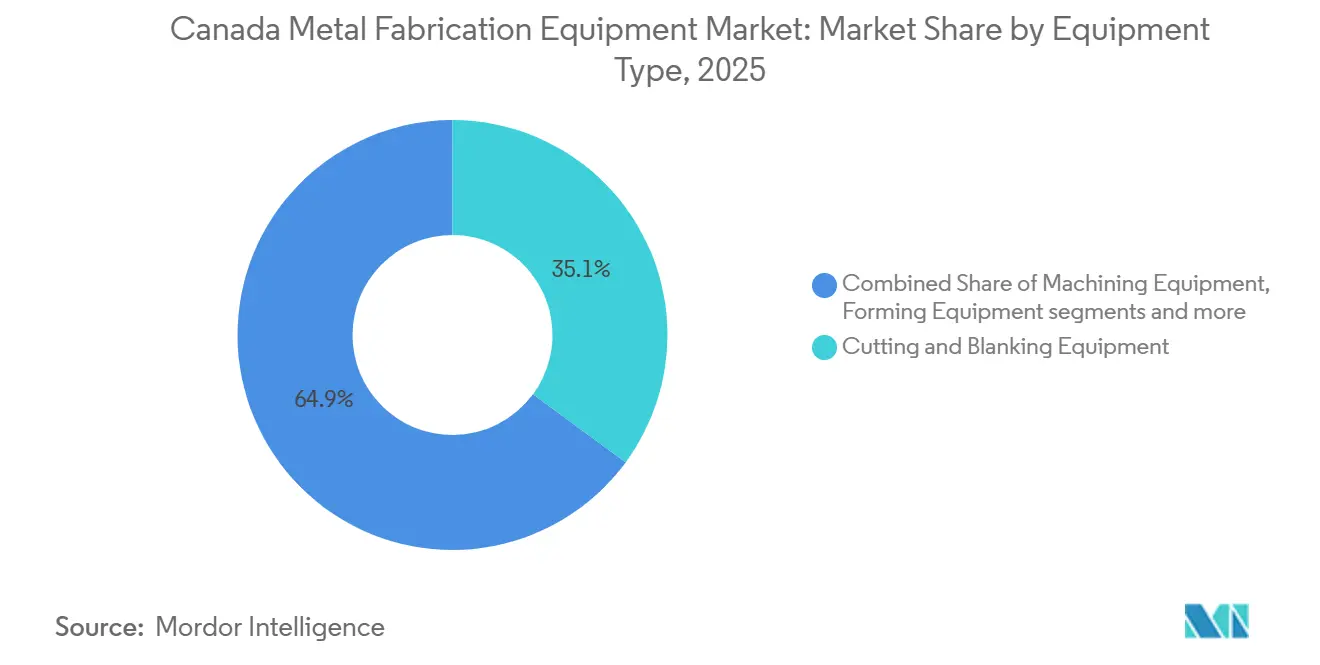
Los Equipos de Corte y Troquelado representaron el 35,1% del mercado de equipos de fabricación de metal en Canadá en 2026. Los láseres de fibra han desplazado a muchas plataformas de CO₂ porque consumen menos electricidad y menos consumibles al procesar aluminio y aleaciones reflectantes. El tipo de equipo atiende a proveedores automotrices, talleres de acero estructural y fabricantes en general. Los Equipos de Mecanizado son la segunda categoría más grande e incluyen centros de mecanizado CNC, tornos y sistemas de rectificado. Los Equipos de Conformado ocupan el tercer lugar e incluyen prensas plegadoras CNC, prensas de estampado y líneas de perfilado.
En el mercado de equipos de fabricación de metal en Canadá, se prevé que los Equipos de Acabado y Posprocesamiento registren una CAGR del 7,0% de 2027 a 2032. Los requisitos de adquisición federal y las normas de fabricación de Ontario hacen que el tratamiento de superficies y la trazabilidad digital sean más importantes para la elegibilidad en contratos. Los sistemas de granallado, las líneas de anodizado, los hornos de tratamiento térmico y las celdas de desbarbado se incluyen cada vez más en las solicitudes de líneas de fabricación. Los Equipos de Soldadura y Unión incluyen plataformas de soldadura por arco, resistencia, láser y unión mecánica, mientras que los cobots están ganando relevancia donde la mano de obra es escasa. La industria de equipos de fabricación de metal en Canadá está, por lo tanto, viendo demanda en varias tecnologías en lugar de depender de un solo formato de equipo.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles al adquirir el informe


Por Industria de Usuario Final: La Infraestructura Sigue Dominando la Mayor Parte
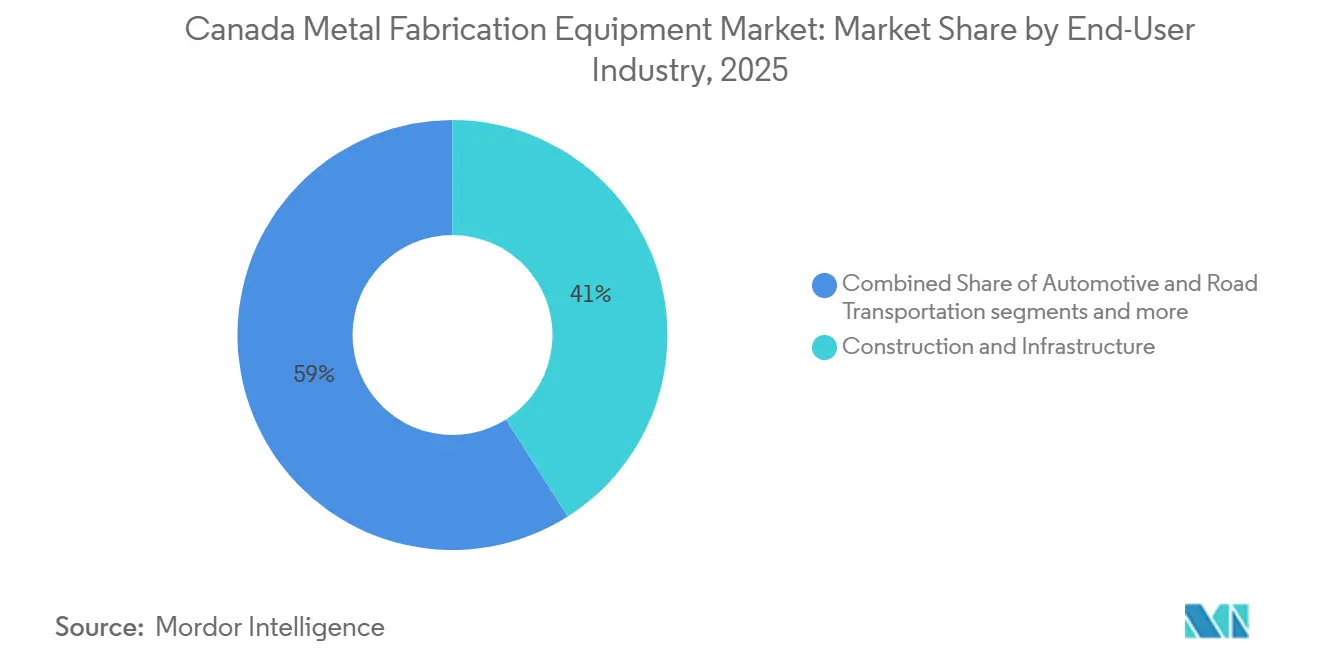
Construcción e Infraestructura representó el 41,0% del tamaño del mercado de equipos de fabricación de metal en Canadá en 2026. Los corredores de tránsito, la sustitución de puentes y los proyectos de red de energía limpia respaldan el uso de grandes mesas de corte, líneas de perfilado y estaciones de soldadura multipasada. Los Talleres de Fabricación de Metal en General y Talleres de Trabajo forman el segundo grupo de usuarios más grande y generan requisitos recurrentes de herramientas y consumibles. Los usuarios de Maquinaria Industrial, Automotriz y Energía necesitan diferentes configuraciones de equipos. Los productores de maquinaria utilizan centros de mecanizado multihusillos, los proveedores automotrices utilizan troquelado láser de precisión y los proyectos energéticos utilizan celdas de soldadura con clasificación de presión.
Se prevé que Otras Industrias crezcan a una CAGR del 6,2% de 2027 a 2032. La categoría incluye hardware de tecnología limpia, infraestructura de reabastecimiento de hidrógeno, trabajos de acero para centros de datos y fabricación de edificios modulares en sitios remotos. Estas aplicaciones crean demanda de fabricación que las clasificaciones tradicionales de usuarios finales no capturan completamente. La expansión de la instalación de congeladores de Boeing en Winnipeg por 20 millones de CAD (14,6 millones de USD) en junio de 2025 respaldó una mayor producción de ensamblajes estructurales aeroespaciales. La actividad aeroespacial, de defensa, equipos eléctricos, construcción naval y marina también requiere fabricación especializada. La industria de equipos de fabricación de metal en Canadá se beneficia cuando los fabricantes atienden 3 o más mercados finales, ya que las operaciones diversificadas están menos expuestas a una pausa en cualquier ciclo de adquisición.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
En el mercado de equipos de fabricación de metal en Canadá, la CAGR del 6,5% de Columbia Británica de 2027 a 2032 la convierte en el mercado provincial de más rápido crecimiento. La actividad de gas natural licuado, los proyectos de hidrógeno y la construcción modular respaldan la demanda de tuberías de grado criogénico, módulos de recipientes a presión y sistemas de soldadura orbital. Los datos del Regulador de Energía de Canadá confirman que las exportaciones comerciales de gas natural licuado comenzaron desde Kitimat en junio de 2025. La profundidad del sector energético de Alberta respalda una demanda estable de corte de placa pesada y soldadura de recipientes a presión. Alberta reportó 8.600 millones de CAD (6.300 millones de USD) en ventas manufactureras en febrero de 2025.
Ontario representó el 44,0% de la demanda de 2026 y sigue siendo el principal centro competitivo del mercado de equipos de fabricación de metal en Canadá. Los proyectos de la cadena de suministro de vehículos eléctricos respaldan un ciclo de reemplazo en equipos de conformado, corte y soldadura de precisión. El proyecto de Minth Group en Windsor proporciona un ejemplo directo de nueva demanda regional de conformado de aluminio y troquelado láser. Statistics Canada registró 32.000 millones de CAD (23.400 millones de USD) en ventas manufactureras de Ontario en febrero de 2025. Québec complementa a Ontario con demanda centrada en el sector aeroespacial para mecanizado de precisión CNC y soldadura láser trazable.
Manitoba, Saskatchewan y el Atlántico canadiense forman centros de demanda más pequeños pero estables. El flujo de proyectos de puentes de Manitoba respalda el corte por plasma de vigas pesadas y la soldadura multipasada entre los fabricantes regionales. Un contrato de puente de Manitoba de mayo de 2025 para vigas de placa de acero muestra la actividad continua de proyectos. La base minera de Saskatchewan crea una demanda recurrente de fabricación de recipientes a presión y estructuras de transportadores. El Atlántico canadiense respalda la demanda de soldadura de acero inoxidable y acabado de superficies a través de la modernización de la infraestructura de defensa y el procesamiento de productos pesqueros. Estas regiones necesitan configuraciones especializadas en lugar de los sistemas de láser y prensa plegadora de alto volumen comunes en Ontario.
Panorama Competitivo
El mercado de equipos de fabricación de metal en Canadá exhibe un nivel medio de concentración de mercado. TRUMPF, AMADA, Bystronic, DMG MORI y Lincoln Electric forman el grupo competitivo líder. La competencia depende cada vez más de la integración de la automatización, la capacidad del software y la densidad de la red de servicio, más que de las especificaciones de las máquinas por sí solas. TRUMPF presentó el TruLaser 3040 Bevel Cut Edition en FABTECH Canada 2026, combinando el corte automatizado de preparación de soldadura con un paso de acabado posterior reducido. El sólido soporte técnico local es importante porque los fabricantes más pequeños a menudo necesitan ayuda con la puesta en marcha, el mantenimiento y la programación.
TRUMPF anunció planes para ensamblar prensas plegadoras para compradores norteamericanos en una fábrica inteligente en Connecticut a partir del verano de 2026. Esto puede acortar los tiempos de entrega para los clientes canadienses en comparación con los proveedores que solo distribuyen. Lincoln Electric y FANUC están ampliando la base de soldadura robótica accesible a través de sistemas colaborativos adecuados para fabricantes más pequeños. Hypertherm introdujo el cartucho Hyamp para el Powermax125 en julio de 2026, orientado al corte de metal grueso con un consumible de una sola pieza. Estos movimientos abordan las limitaciones de mano de obra y la consistencia operativa junto con la capacidad de las máquinas.
El Equipo como Servicio y la optimización del posventa son oportunidades para los fabricantes pequeños sin presupuesto para compras directas. Machitech Automation y Westway Machinery Ltd pueden atender esta necesidad a través del soporte regional y los modelos comerciales basados en capacidad. Los contratos estructurales públicos requieren cada vez más soldadura certificada y registros de calidad digitalmente trazables. Esto favorece las plataformas de software conectadas sobre los proveedores de máquinas independientes. El mercado de equipos de fabricación de metal en Canadá sigue siendo competitivo porque los clientes comparan tecnología, financiamiento, soporte de instalación y servicio a largo plazo en la misma compra.
Líderes de la Industria de Equipos de Fabricación de Metal en Canadá
-
TRUMPF Inc.
-
AMADA CO., LTD
-
Bystronic AG
-
DMG MORI Inc.
-
Lincoln Electric
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Octubre de 2026: FANUC America demostró soldadura automatizada avanzada, robótica colaborativa CRX y celdas de procesamiento láser LR-10iA/10 en FABTECH 2026, posicionando los sistemas robóticos habilitados con inteligencia artificial como soluciones viables de rendimiento para fabricantes limitados por la escasez de soldadores calificados.
- Julio de 2026: Hypertherm Associates lanzó el cartucho Hyamp para el sistema de plasma Powermax125, un consumible de una sola pieza diseñado para el corte de metal grueso de uso intensivo, reduciendo los errores de configuración y simplificando la capacitación de operadores para fabricantes de acero estructural en todo Canadá.
- Junio de 2026: TRUMPF presentó la prensa plegadora TruBend 3000, el TruLaser 3040 Bevel Cut Edition y el TruPunch 5000 en FABTECH Canada 2026 en Toronto, reforzando su ciclo de actualización de productos para el mercado canadiense.
- Diciembre de 2025: La Agencia de Inversión en Defensa de Canadá adjudicó un contrato de 753 millones de CAD (550,0 millones de USD) a Bombardier para 6 aeronaves multirol Global 6500 con primera entrega en 2027, iniciando un ciclo plurianual de mecanizado de precisión para defensa y fabricación estructural en las cadenas de suministro de Ontario y Québec.


Alcance del Informe del Mercado de Equipos de Fabricación de Metal en Canadá
El Informe del Mercado de Equipos de Fabricación de Metal en Canadá está segmentado por Tipo de Equipo (Equipos de Corte y Troquelado, Equipos de Mecanizado, Equipos de Conformado, Equipos de Soldadura y Unión, y más), por Industria de Usuario Final (Automotriz y Transporte por Carretera, Aeroespacial y Defensa, Construcción Naval y Marina, y más), por Provincia (Ontario, Québec, Alberta, Columbia Británica y Otras). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Automático |
| Equipos Semiautomatizados |
| Equipos Manuales |
| Corte (Láser, Plasma, Chorro de Agua, Oxicombustible, etc.) |
| Mecanizado (Tornos, Fresado, Taladrado, etc.) |
| Conformado (Prensas Plegadoras, Máquinas de Doblado, etc.) |
| Soldadura (Soldadura por Arco, Soldadura Láser, etc.) |
| Otros Tipos de Equipos (Acabado, Manejo, Herramientas, etc.) |
| Automotriz y Transporte |
| Construcción e Infraestructura |
| Petróleo y Gas / Energía |
| Aeroespacial y Defensa |
| Maquinaria Pesada y Equipos Industriales |
| Otros (Electrónica, Manufactura General, Marina, Ferroviario, etc.) |
| Ontario |
| Quebec |
| Alberta |
| Columbia Británica |
| Otros |
| Por Nivel de Automatización | Automático |
| Equipos Semiautomatizados | |
| Equipos Manuales | |
| Por Tipo de Equipo | Corte (Láser, Plasma, Chorro de Agua, Oxicombustible, etc.) |
| Mecanizado (Tornos, Fresado, Taladrado, etc.) | |
| Conformado (Prensas Plegadoras, Máquinas de Doblado, etc.) | |
| Soldadura (Soldadura por Arco, Soldadura Láser, etc.) | |
| Otros Tipos de Equipos (Acabado, Manejo, Herramientas, etc.) | |
| Por Industria de Usuario Final | Automotriz y Transporte |
| Construcción e Infraestructura | |
| Petróleo y Gas / Energía | |
| Aeroespacial y Defensa | |
| Maquinaria Pesada y Equipos Industriales | |
| Otros (Electrónica, Manufactura General, Marina, Ferroviario, etc.) | |
| Por Provincia | Ontario |
| Quebec | |
| Alberta | |
| Columbia Británica | |
| Otros |


Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva del mercado de equipos de fabricación de metal en Canadá?
Se proyecta que el sector crezca desde 1,09 mil millones de USD en 2026 hasta 1,47 mil millones de USD en 2032, a una CAGR del 5,06%. La demanda está respaldada por la inversión en la cadena de suministro de vehículos eléctricos, el gasto en infraestructura pública, la adquisición aeroespacial y de defensa, y los programas de capital en minería y energía.
¿Qué categoría de equipo tiene la mayor participación en Canadá?
Los Equipos de Corte y Troquelado lideran con una participación del 35,1% en 2026. Los sistemas de láser de fibra son ampliamente utilizados porque procesan aluminio, acero estructural y aleaciones reflectantes con menores requisitos de electricidad y consumibles que los equipos de CO₂ más antiguos.
¿Qué categoría de equipo crece más rápido?
Se proyecta que los Equipos de Acabado y Posprocesamiento crezcan a una CAGR del 7,0% hasta 2032. El tratamiento de superficies, el desbarbado, el tratamiento térmico y la trazabilidad digital se están volviendo más importantes donde los fabricantes buscan contratos públicos y de especificaciones más altas.
¿Qué sector de usuario final adquiere más equipos de fabricación?
Construcción e Infraestructura representa el 41,0% de la demanda de 2026. Los proyectos de tránsito, sustitución de puentes y redes eléctricas respaldan pedidos de grandes mesas de corte, líneas de perfilado y equipos de soldadura multipasada.
¿Qué provincia es el mayor comprador de equipos de fabricación de metal?
Ontario representa el 44,0% de la demanda de 2026 debido a su cadena de suministro automotriz, su amplia base manufacturera y la concentración de empresas fabricantes. Columbia Británica es la provincia de más rápido crecimiento, con una CAGR del 6,5% hasta 2032, con actividad de gas natural licuado, hidrógeno y construcción modular que respalda requisitos de fabricación especializados. Québec sigue siendo importante porque los proveedores aeroespaciales necesitan mecanizado CNC de precisión y procesos de soldadura trazables.
¿Qué limita la adopción de equipos por parte de los fabricantes canadienses más pequeños?
Los altos costos de los equipos y la escasez de soldadores calificados limitan la adopción. Las medidas fiscales, el arrendamiento, la automatización y los modelos de Equipo como Servicio pueden reducir las barreras iniciales de capital y operación para los talleres de fabricación más pequeños.


 Sus datos están seguros y nunca se venden ni se comparten.
