
Tamaño y Participación del Mercado de Té Helado
Análisis del Mercado de Té Helado por Mordor Intelligence
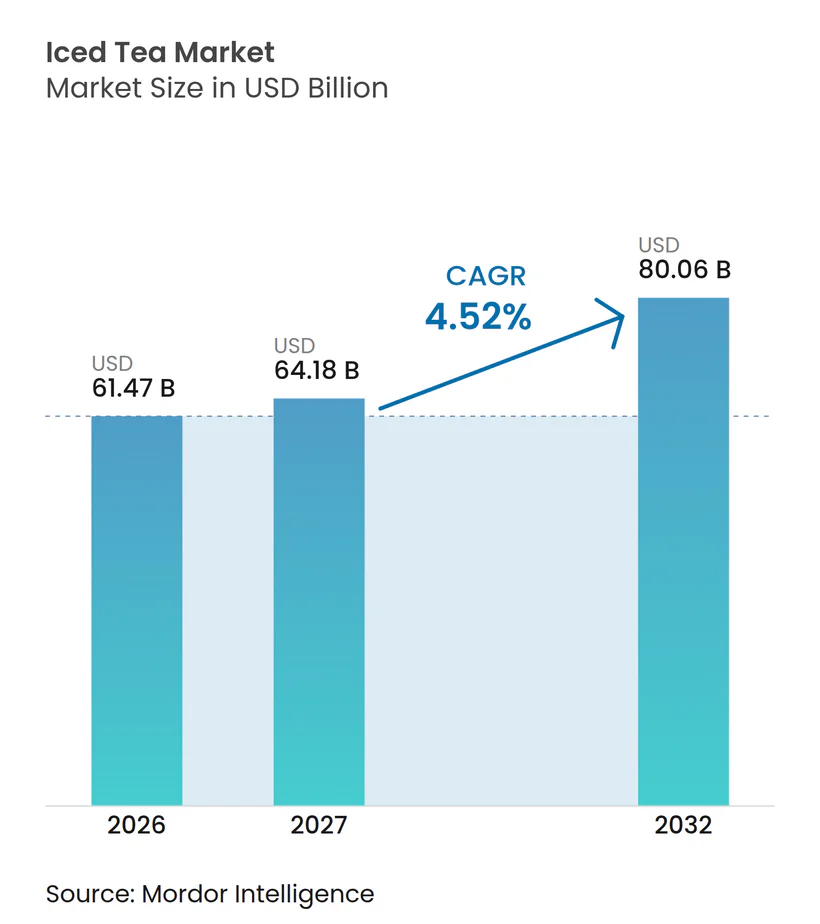
Se espera que el tamaño del mercado de té helado aumente de 61,47 mil millones de USD en 2026 a 64,18 mil millones de USD en 2027 y alcance los 80,06 mil millones de USD en 2032, creciendo a una CAGR del 4,52% durante 2027-2032.
El crecimiento depende de hacer que el té envasado sea relevante para las opciones con menor contenido de azúcar, preservando al mismo tiempo una propuesta distintiva de té o sabor. En China, la demanda de productos sin azúcar y la diferenciación en el procesamiento ofrecen a los proveedores razones para desarrollar recetas y el carácter del té de manera conjunta. Las asociaciones con el comercio minorista y los servicios de alimentación pueden extender esa propuesta a través de los puntos de venta, mientras que los formatos listos para beber mantienen la preparación en manos del proveedor. Para los proveedores, la formulación determina la exposición al gravamen en el Reino Unido, mientras que los acuerdos con el comercio minorista y los servicios de alimentación determinan el acceso a los puntos de venta en competencia con otras bebidas orientadas a la salud.
Conclusiones Clave del Informe
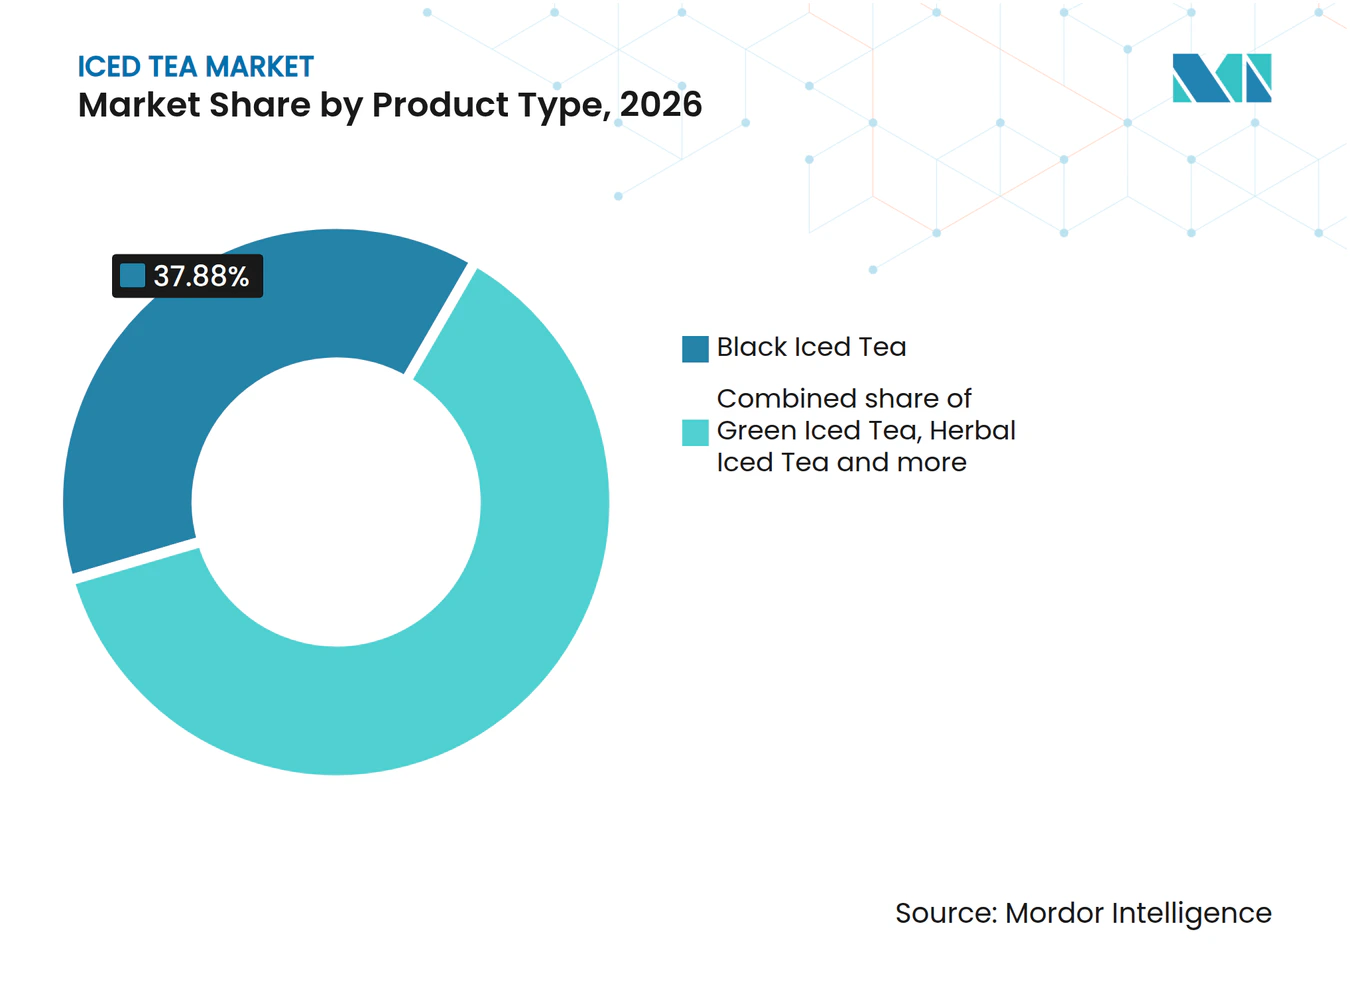
- Por tipo de producto, el té helado negro lideró con una participación del 37,88% en el mercado de té helado en 2026, mientras que se prevé que el té helado de hierbas crezca más rápido con una CAGR del 6,25% durante 2027-2032.
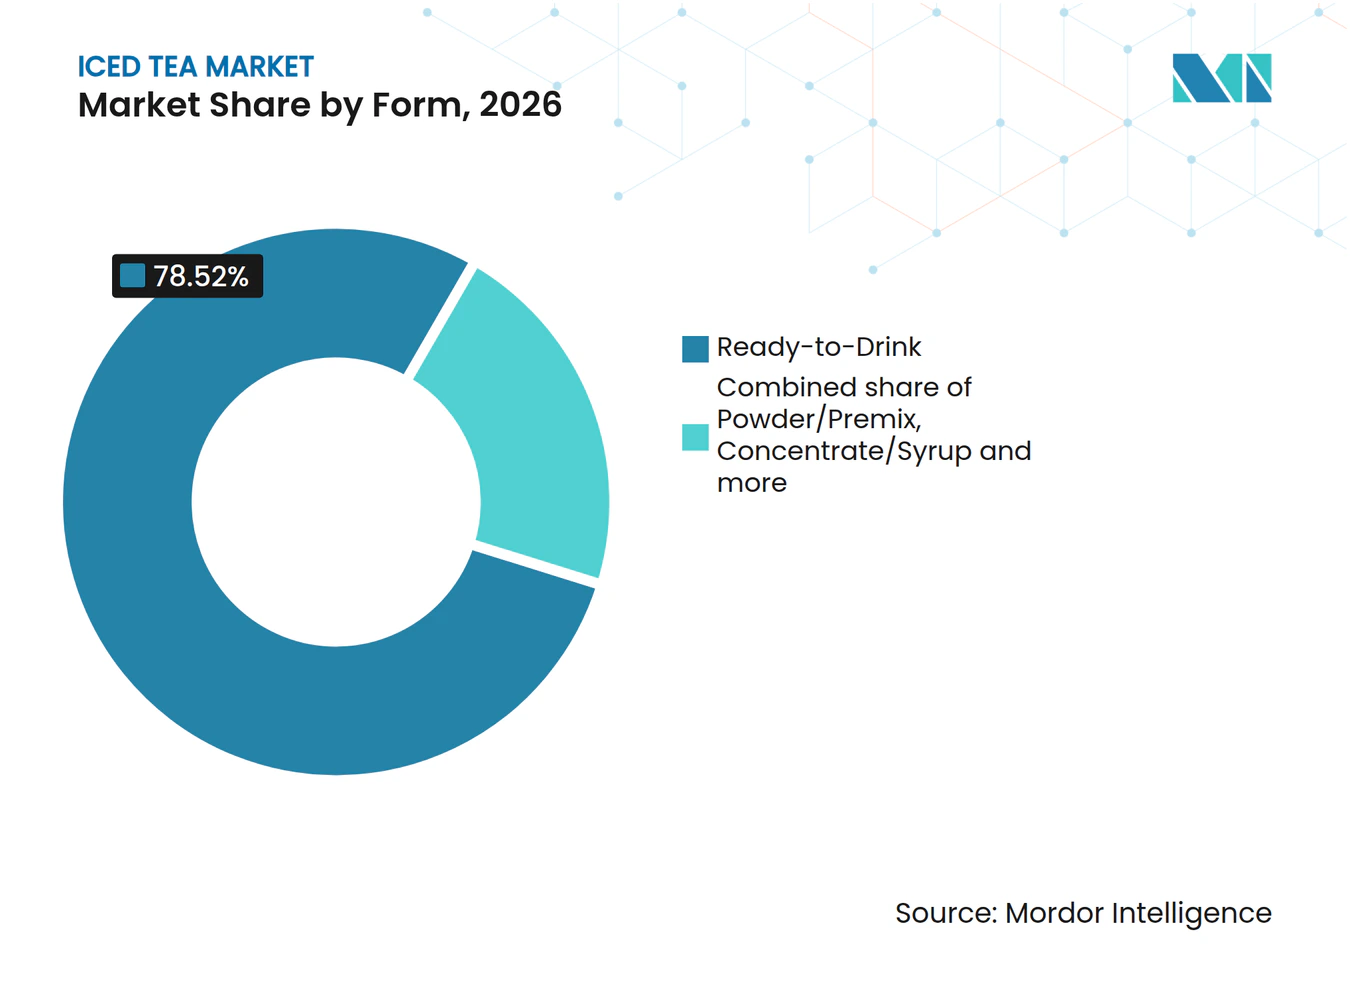
- En la categoría de forma, los productos listos para beber representaron el 78,52% del tamaño del mercado de té helado en 2026, mientras que se prevé que el polvo/premezcla crezca más rápido con una CAGR del 5,52% durante 2027-2032.
- En cuanto a los perfiles de sabor, el té con sabor lideró con el 74,73% de los ingresos del té helado envasado en 2026, y se prevé que el té sin sabor crezca más rápido con una CAGR del 6,3% durante 2027-2032.
- En cuanto al envase, las botellas PET lideraron con el 54,87% de los ingresos del té helado envasado en 2026, mientras que se prevé que los envases Tetra Pak crezcan más rápido con una CAGR del 6% durante 2027-2032.
- Por canal de distribución, el canal fuera del establecimiento lideró con el 81,43% de los ingresos del té helado envasado en 2026, mientras que se prevé que el canal en el establecimiento crezca más rápido con una CAGR del 7,5% durante 2027-2032.
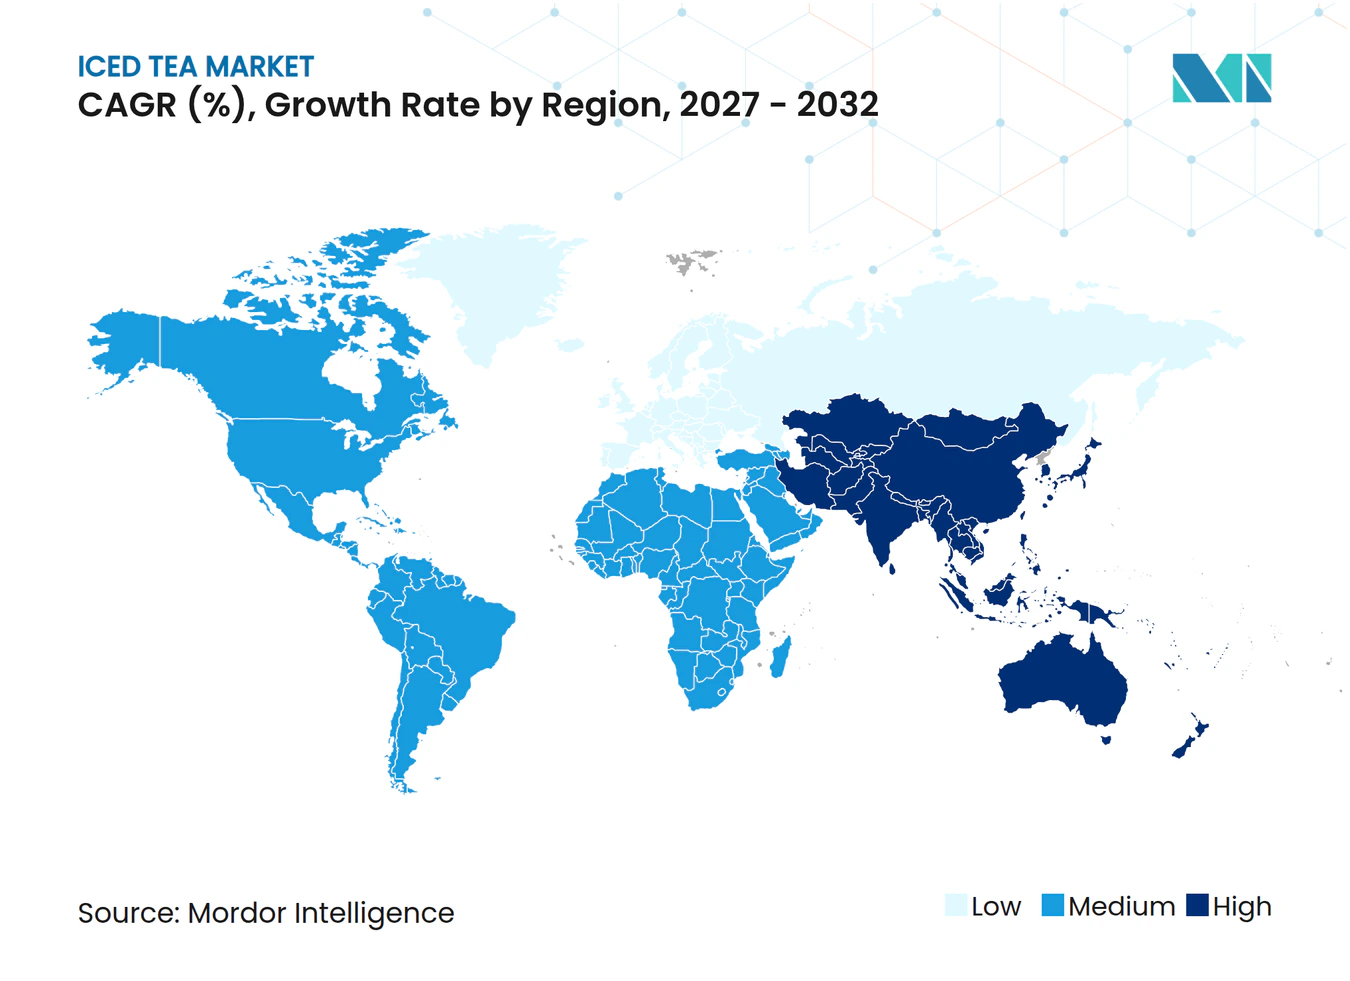
- Geográficamente, América del Norte lideró con el 43,78% de los ingresos del té helado envasado en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 7,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente preferencia por alternativas más saludables a los refrescos carbonatados | +1.6% | Estados Unidos y China | Mediano plazo (2-4 años) |
| Continua innovación en sabores y extensiones de línea | +1.4% | Estados Unidos y España | Corto plazo (≤ 2 años) |
| Conveniencia y consumo en movimiento | +1.3% | Estados Unidos y España | Corto plazo (≤ 2 años) |
| Premiumización y posicionamiento de etiqueta limpia | +1% | En el mercado chino | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y colaboraciones | +0.5% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Creciente conciencia sobre la sostenibilidad y el abastecimiento ético | +0.3% | En el mercado español | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente preferencia por alternativas más saludables a los refrescos carbonatados
Las preferencias por productos con menor contenido de azúcar crean una apertura específica de formulación para los proveedores de té helado que compiten por el gasto en bebidas orientadas a la salud. En la encuesta de EY realizada en noviembre y diciembre de 2025, el 66% de los encuestados estadounidenses afirmó que elige bebidas con menor contenido de azúcar y calorías.[1] Por otro lado, el valor de las ventas de té listo para beber sin azúcar aumentó un 12,16% interanual en los canales minoristas tradicionales fuera de línea de China en el tercer trimestre de 2026, según Mashangying Brand CT. El argumento comercial se extiende, por tanto, más allá de un mensaje general de bienestar hacia un nivel de producto con un resultado de ventas observado. Los proveedores que abordan esta oportunidad tienen una base más sólida para priorizar las formulaciones con azúcar reducida que para aplicar el mismo posicionamiento de salud en toda una cartera de tés endulzados.
Continua innovación en sabores y extensiones de línea
El desarrollo de sabores puede ofrecer a las marcas de té helado una forma de dirigirse a un público doméstico específico en lugar de simplemente ampliar el surtido. A principios de 2026, Fuze Tea Té Verde-Maracuyá se encontraba entre los sabores de más rápido crecimiento de la marca en España, con el 50% de su volumen procedente de hogares del grupo de edad menor de 49 años. Ese perfil de comprador otorga al té verde y a la fruta de la pasión un público comercialmente definido sin necesidad de aplicar la misma propuesta a todos los hogares. Coca-Cola España también lanzó el sabor de temporada Fuze Tea Té Verde & Lima Menta para el verano de 2026. En conjunto, los ejemplos sugieren roles distintos para un sabor en crecimiento y una extensión de temporada dentro de la misma cartera. La oportunidad de demanda reside en adaptar el desarrollo de sabores al público y la ocasión, en lugar de tratar cada variedad añadida como un crecimiento intercambiable.
Conveniencia y consumo en movimiento
El acceso conveniente genera oportunidades de demanda cuando el té envasado está disponible en los puntos de consumo habituales en un formato que no requiere preparación. Coca-Cola Europacific Partners indicó que Fuze Tea estaba presente en cerca de 50.000 puntos de conveniencia en España en 2025. Esa presencia otorga a una marca de té muchos puntos de acceso locales a través de una relación de distribución coordinada. En marzo de 2025, 7-Eleven introdujo 4 sabores de té frío Southland Reserve en botellas de 16 onzas en sus establecimientos en Estados Unidos en colaboración con AriZona Beverages. La línea de marca propia del minorista ilustra otra vía de acceso, combinando la experiencia en suministro de té con la red de tiendas del minorista. El acceso depende del papel comercial del productor, ya sea suministrando una línea de marca propia del minorista o apoyando su propia marca a través de la red de un embotellador.
Premiumización y posicionamiento de etiqueta limpia
El posicionamiento premium tiene una base más sólida cuando una receta sin azúcar se combina con un método distintivo de preservación del carácter del té. En el primer semestre de 2025, Tingyi informó sobre ofertas sin azúcar y bajas en azúcar y ricas en fibra dentro de su cartera de té listo para beber Master Kong en China. Su serie de Té Verde también lanzó Té Verde Fresco sin Azúcar utilizando una tecnología patentada de extracción en frío que Tingyi describió como la primera en su clase en la industria. Esto combina la diferenciación en formulación y procesamiento, otorgando a la propuesta premium más sustancia que una simple reducción de ingredientes. Junto con el té de jazmín sin azúcar de Master Kong y otras líneas sin azúcar y bajas en azúcar, la afirmación sobre la extracción en frío distinguió al nuevo té verde dentro de su propia cartera durante el primer semestre de 2025.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Intensa competencia de otras bebidas saludables | -0.7% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Regulaciones de reducción de azúcar que elevan los costos de reformulación | -0.5% | En todo el Reino Unido | Mediano plazo (2-4 años) |
| Cumplimiento normativo y de etiquetado | -0.25% | Estados Unidos y China | Corto plazo (≤ 2 años) |
| Posibles preocupaciones por la sensibilidad a la cafeína | -0.15% | Estados miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensa competencia de otras bebidas saludables
Para los proveedores de té helado envasado, la competencia de otras bebidas orientadas a la salud limita el valor de una identidad basada únicamente en el té. En un artículo de Beverage Industry de junio de 2025, el analista sénior de Beverage Marketing Corporation, Roger Dilworth, atribuyó el cambio de algunos consumidores estadounidenses de té listo para beber hacia agua en envase PET, agua con gas y bebidas funcionales a las tendencias de reducción de azúcar. Un comprador que busca menos azúcar puede comparar la receta final entre categorías de bebidas, por lo que un proveedor de té debe ofrecer una razón para retener el gasto de ese comprador. Un té helado posicionado en torno a la refrescancia puede enfrentarse a una prueba competitiva diferente a la de uno posicionado en torno a un beneficio funcional. Este riesgo de sustitución expone a los proveedores en América del Norte, la región más grande, a la pérdida de gasto en bebidas incluso cuando sus productos conservan una identidad de té familiar.
Regulaciones de reducción de azúcar que elevan los costos de reformulación
Los umbrales de azúcar convierten la formulación en una decisión de exposición fiscal para los envasadores de té helado del Reino Unido que buscan preservar una receta endulzada. Los envasadores del Reino Unido deben declarar y pagar el Gravamen a la Industria de Bebidas Refrescantes sobre las bebidas envasadas que cumplan los requisitos, con azúcar añadida y al menos 5 g de azúcar total por 100 ml en forma lista para beber o diluida.[2] La banda de azúcar más alta del gravamen se aplica a partir de 8 g por 100 ml, lo que hace que la exposición sea sensible a la receta. Para un producto de té helado sujeto al gravamen, mantener el dulzor puede, por tanto, conllevar un cargo recurrente que compite con el posicionamiento de precio previsto por el proveedor. La reformulación ofrece una vía para reducir la responsabilidad, pero deja al proveedor con una elección comercial entre modificar su producto y absorber el gravamen continuo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala del Té Negro y Expansión Minorista del Té de HierbasEl té helado negro representó el 37,88% del tamaño del mercado de té helado en 2026, convirtiéndose en el segmento más grande. Los 2 tés helados de té negro con sabor a frutas de Kirin Beverage alcanzaron envíos acumulados de 50 millones de botellas en Japón el 3 de febrero de 2026, tras su lanzamiento el 23 de septiembre de 2025. La gama combinó naranja con pomelo y uva blanca con limón, aportando variación de frutas a una base de té negro. Los envíos a esa escala en aproximadamente 4 meses demuestran que la variación de frutas puede generar volumen comercial sobre una base de té negro.
Se prev que el té helado de hierbas sea el segmento de más rápido crecimiento, con una CAGR del 6,25% durante 2027-2032. ChariTea Red, un té helado de rooibos, formó parte de un lanzamiento de 3 productos en 141 grandes tiendas Waitrose del Reino Unido, cuya finalización se informó el 6 de enero de 2026. Red combina rooibos sudafricano con fruta de la pasión y agave, otorgando a la gama una base botánica distinta de sus otras ofertas de té. Dado que el lanzamiento en 141 tiendas abarcó 3 productos conjuntamente, la variante de rooibos llegó a las estanterías junto con los otros tés de ChariTea dentro de una misma lista de minorista.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
Alcance del Listo para Beber y Expansión del Té PreparadoEl té listo para beber representó el 78,52% de la participación del mercado de té helado en 2026, convirtiéndose en el segmento más grande. Fuze Tea, distribuido por Coca-Cola Europacific Partners, contaba con más de 3,1 millones de hogares compradores en España a principios de 2026. Para este formato, el alcance en los hogares ilustra la relevancia comercial de una bebida completa que no requiere que los consumidores preparen el té por sí mismos.
Se prevé que el polvo/premezcla sea el segmento de más rápido crecimiento, con una CAGR del 5,52% durante 2027-2032. Continental Coffee, una filial de CCL Products (India), lanzó THIS Lemon Iced Tea Premix como el primer producto de té orientado al consumidor de CCL para disponibilidad en toda la India. El movimiento extendió un negocio de té previamente ofrecido a través de formatos institucionales hacia un producto que los consumidores podían preparar ellos mismos. El concentrado/jarabe ofrece otra vía de preparación, con LIPTON Teas and Infusions introduciendo concentrados de 32 onzas exclusivamente en Walmart en julio de 2025 para mezclar con agua, agua con gas, limonada o jugo. Estos formatos permiten al proveedor vender una base de té dejando el paso final de mezcla al comprador, creando una propuesta doméstica distinta de una bebida embotellada terminada.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Perfil de Sabor:
Alcance del Té con Sabor e Identidad del Té Sin SaborEl té helado con sabor fue el segmento más grande, representando el 74,73% de los ingresos del té helado envasado en 2026. En mayo de 2026, Coca-Cola y McDonald's anunciaron un acuerdo que designa a Fuze Tea como la marca de té listo para beber en más de 660 restaurantes españoles desde principios de mayo. Fuze Tea es la gama de té listo para beber multisabor de Coca-Cola en España, por lo que el acuerdo otorga a una línea de té con sabor una vía a nivel de cadena cuyo alcance depende de una sola cuenta de restaurante.
Se prevé que el té helado sin sabor sea el segmento de más rápido crecimiento, con una CAGR del 6,3% durante 2027-2032. La marca de té verde Ayataka del Sistema Coca-Cola registró su mayor volumen de ventas histórico en Japón en 2025. El crecimiento se centró en los principales productos de té verde de la marca. Para los proveedores que se dirigen a los compradores de té puro, el resultado a nivel de marca ofrece un ejemplo comercial de construcción de una propuesta de té reconocible, con el té base aportando más de la identidad del producto. Sin una propuesta de sabor añadido, la consistencia en el té subyacente se convierte en la promesa del producto que los proveedores deben mantener en compras sucesivas.
Por Tipo de Envase:
Amplitud de Producción en PET y Lanzamientos Regionales de Envases CartonadosLas botellas PET fueron el segmento más grande, representando el 54,87% de los ingresos del té helado envasado en 2026. En 2025, Coca-Cola Europacific Partners envasó Fuze Tea en botellas PET de 1 litro y 1,5 litros en su planta de La Rinconada en España, donde el té utilizó 4 de las 12 líneas de producción en 5 formatos. La misma planta también llenó latas, vidrio retornable y bolsa en caja dentro de su operación de Fuze Tea. Las decisiones de capacidad para esa operación abarcan 5 formatos, lo que hace del suministro en PET una parte de una asignación de envases más amplia.
Se prevé que los envases Tetra Pak sean el segmento de más rápido crecimiento, con una CAGR del 6% durante 2027-2032. En diciembre de 2025, el té helado Oji de Ruloi Tea se ofrecía en envases Tetra Pak de 160 ml en Assam, con distribución en expansión por otros estados del noreste de la India. Tetra Pak proporcionó el formato de envase y el apoyo al desarrollo de productos, mientras que Ruloi Tea operaba la marca de té helado. Los canales reportados incluían minoristas líderes, hipermercados y tiendas de barrio, otorgando a la oferta de pequeño formato más de una vía minorista. El mecanismo de expansión combina una porción envasada pequeña con apoyo al desarrollo de productos, proporcionando a una marca regional una vía desde la formulación del té hasta una bebida lista para la venta al por menor.
Por Canal de Distribución:
Escala Minorista y Té Envasado en Servicios de AlimentaciónEl canal fuera del establecimiento fue el segmento más grande, representando el 81,43% de los ingresos del té helado envasado en 2026. En el canal moderno de alimentación minorista de España, el volumen de ventas de té listo para beber aumentó casi un 20% a principios de 2026. La categoría más amplia de té listo para beber en España también alcanzó una penetración del 36,2% en los hogares en 2025. La mayoría de los hogares españoles no compraron la categoría en 2025, dejando un público sustancial para las ventas para llevar a casa más allá del incremento de volumen minorista reportado.
Se prevé que el canal en el establecimiento sea el segmento de más rápido crecimiento, con una CAGR del 7,5% durante 2027-2032. En julio de 2026, la marca de té helado Kirra puso sus productos enlatados a disposición en todas las ubicaciones de restaurantes goop Kitchen en California y Nueva York. Esto sitúa el té envasado dentro de los servicios de alimentación, permitiendo a un comprador de restaurante añadir una bebida de marca sin desarrollar su propio producto de té, mientras que la decisión de un grupo de establecimientos puede abrir el acceso en todas sus ubicaciones.
Análisis Geográfico
Mercado de Té Helado de América del Norte
América del Norte representó el 43,78% del tamaño del mercado de té helado en 2026, convirtiéndose en la región más grande. En abril de 2025, Just Ice Tea duplicó su presencia en tiendas minoristas en Estados Unidos hasta 12.000 tiendas, añadiendo cadenas como Target y CVS y ubicaciones regionales en 7-Eleven y Walmart. Los formatos de botella y lata de la marca otorgan a este modelo de distribución más de una presentación envasada para los minoristas. La colocación regional puede complementar el acceso a cadenas más amplias, dando a una marca en expansión una forma de añadir tiendas sin tratar cada relación minorista como una cuenta nacional.
Mercado de Té Helado en Asia-Pacífico
Se prevé que Asia-Pacífico sea la región de más rápido crecimiento, con una CAGR del 7,3% durante 2027-2032. En China, Nongfu Spring reportó un crecimiento de ingresos del 30,1% para su negocio de té listo para beber en el primer semestre de 2026 frente al mismo período de 2025. El productor también lanzó en 2025 una bebida de té carbonatado con sabor a limón elaborada con extracto de hoja entera de té y jugo real de limón. La extensión de gama de Nongfu Spring añade una opción carbonatada a una operación de té consolidada, dando al productor otra forma de competir por las compras de bebidas terminadas.
En Europa, la presencia de Fuze Tea en más de 150.000 establecimientos de servicios de alimentación españoles en 2025 ilustra el alcance disponible a través de los canales de restauración y hostelería. En América del Sur, Andina Brazil, una filial de Embotelladora Andina, vendió y distribuyó Leão Ice Tea en 2025 en todo Espírito Santo y partes de otros 3 estados brasileños. En Oriente Medio y África, Almarai reportó un sólido desempeño a finales de 2025 para su marca de té helado listo para beber saudí Ice Leaf, orientada al consumo en movimiento. La amplitud en los servicios de alimentación y el embotellado territorial proporcionan diferentes vías para suministrar té envasado, mientras que el ejemplo saudí enfatiza el consumo fuera del hogar. Para un proveedor, trabajar con ese embotellador implica un alcance subnacional en lugar de nacional en Brasil, por lo que una cobertura más amplia requiere otras vías.
Marco Regulatorio y Perspectivas
La comparación abarca las obligaciones de etiquetado y envase en determinadas jurisdicciones desde la perspectiva de los proveedores que comercializan té helado envasado. La norma GB 28050-2025 de China añade declaraciones obligatorias de azúcar a partir del 16 de marzo de 2027, en comparación con la GB 28050-2011. Alemania exige a las empresas que comercializan por primera vez envases o productos envasados en su mercado que se registren en LUCID y financien los envases sujetos a participación en el sistema. Estas obligaciones convierten el diseño del etiquetado y la responsabilidad sobre el envase en decisiones comerciales separadas para un proveedor de té helado.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | FDA | ANVISA | Oficina Central del Registro de Envases (Zentrale Stelle Verpackungsregister) | SAMR y autoridades locales de supervisión del mercado | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | Etiquetado nutricional según 21 CFR 101.9, sujeto a exenciones | RDC 429/2020 e IN 75/2020 advertencias de azúcares añadidos | Ley de Implementación de la Ley de Envases y obligaciones de envase de la UE por fases | GB 28050-2025 y medidas de etiquetado de SAMR a partir del 16 de marzo de 2027 | Etiquetado en árabe según GSO 9 y divulgación de cafeína en menús de cafeterías |
| Efecto comercial | Información nutricional en el envase cuando sea requerida | Advertencia cuando los azúcares añadidos alcanzan 7,5 g por 100 ml | Registro y financiación condicional del reciclaje, con exposición a prohibición de distribución | Revisar las declaraciones obligatorias de azúcar y la información en el envase exterior | Coordinación del etiquetado en árabe e información sobre cafeína para compradores de servicios de alimentación |
| Atractivo actual de la política | Alto | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
El etiquetado nutricional en Estados Unidos según 21 CFR 101.9 establece una línea base con cumplimiento al 1 de enero de 2028 para las normas aplicables de 2025-2026, mientras que la advertencia de azúcares añadidos de Brasil a partir de 7,5 g o más por 100 ml no se ve afectada por los planes de Anvisa de septiembre de 2026 para consultas sobre cantidades de ingredientes, información de etiquetas digitales y alimentos irradiados. Las obligaciones de financiación del reciclaje y la exposición a la prohibición de distribución en Alemania pesan sobre los proveedores, con las medidas de envase de la UE por fases que se extienden hasta 2030. La declaración obligatoria de azúcar en China añade trabajo a partir del 16 de marzo de 2027, mientras que la venta condicional de existencias protege únicamente los productos previos a la implementación cuyas etiquetas eviten contenido prohibido. Las obligaciones operativas de etiquetado en árabe y divulgación de cafeína en cafeterías de Arabia Saudita favorecen a los proveedores que mantienen la información del envase alineada con los datos del producto necesarios para los compradores de servicios de alimentación.
Etapas de la Cadena de Valor
El suministro de té a granel, el enlatado por contrato y la distribución de marca capturan valor a través de diferentes capacidades operativas. En el ejercicio fiscal 2025/26, Sunshine Tea registró un aumento significativo en los pedidos de té a granel de alto volumen, especialmente para apoyar las cadenas de suministro globales de té listo para beber. Samley envasa té helado en latas de aluminio listas para la venta al por menor bajo las etiquetas de sus clientes en su operación en Sri Lanka. La participación de PepsiCo Inc. en la producción y distribución de Lipton a través de su empresa conjunta con Unilever PLC, de forma independiente o con terceros, ilustra cómo los operadores de marca pueden coordinar varias etapas en torno a una oferta de té.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de té a granel | Exportadores de té como Sunshine Tea | Ventas de té a granel | Mantener una combinación de productos viable a medida que los pedidos de alto volumen ganan peso | Equilibrar los contratos a granel con ofertas de té de valor añadido |
| Fabricación y enlatado por contrato | Envasadores por contrato como Samley | Honorarios de fabricación y enlatado | Adaptar la receta y la etiqueta del cliente a la operación de enlatado | Validar conjuntamente la receta, el formato de lata y los requisitos de etiqueta |
| Distribución y venta de marca | Operadores de marcas de bebidas como PepsiCo Inc. a través de su empresa conjunta Lipton con Unilever PLC | Ventas de té envasado de marca | Coordinar las responsabilidades de producción y distribución entre los socios | Establecer responsabilidades operativas claras para cada vía de comercialización |
| Fuente: Mordor Intelligence | ||||
Los pedidos de té a granel de alto volumen de Sunshine Tea tenían precios por kilogramo más bajos que sus gamas de exportación de marca de valor añadido tradicionales. Esa combinación muestra por qué aumentar el rendimiento aguas arriba no tiene por qué fortalecer el precio unitario. El enlatado por contrato ofrece una posición diferente en la cadena al separar la marca de un cliente de la instalación que produce la bebida. Con la producción externalizada, el control de la especificación del producto se convierte en una capacidad distinta junto con la propiedad de la capacidad de llenado.
Panorama Competitivo
Concentración del Mercado
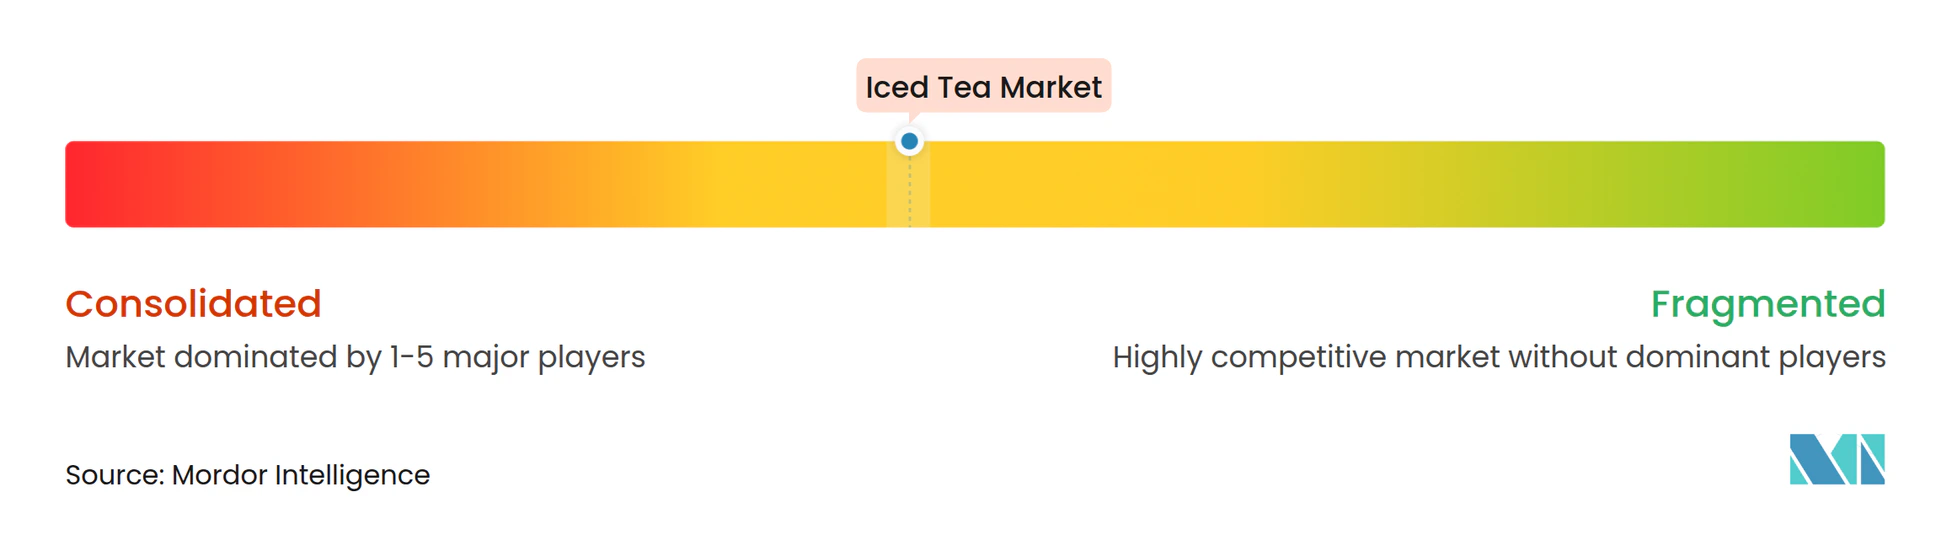
La competencia está moderadamente concentrada en torno a sistemas de bebidas y empresas conjuntas, con The Coca-Cola Company, Nestlé SA, PepsiCo Inc., AriZona Beverages USA y Unilever PLC entre los principales participantes. Coca-Cola afirmó que su cartera de té listo para beber mantuvo el liderazgo global de la categoría hasta el tercer trimestre de 2025, mientras que el crecimiento del valor minorista acumulado en el año de Fuze Tea fue 5 veces el promedio de la industria. La empresa conjunta de té de PepsiCo y Unilever incluye los tés helados listos para beber Lipton, Pure Leaf y Brisk. AriZona es conocida por su marca homónima de té helado y también vende mezclas para bebidas, café frío, bebidas energéticas y cócteles de jugo. Para los compradores comerciales, el acceso a las marcas líderes pasa, por tanto, por la cartera de Coca-Cola, la empresa conjunta de PepsiCo y Unilever, el negocio homónimo de AriZona o el acuerdo operativo de Nestlé con Damm en España.
Durante 2025, Damm añadió Nestea a su cartera y produjo, comercializó y distribuyó la marca en España, Andorra, Gibraltar y Portugal bajo un acuerdo con Nestlé SA. Damm describió el acuerdo como una consolidación de su posición en bebidas no carbonatadas. La presencia de Nestea en esos territorios pasa, por tanto, por las operaciones de un socio. Keurig Dr Pepper Inc. optó en cambio por una extensión de línea de temporada, anunciando Snapple Two Hundred Fif-TEA Party el 18 de febrero de 2026 como una mezcla de verano de edición limitada de té con sabor a frambuesa y limonada.
El 22 de abril de 2025, Milo's Tea Company, un productor de té y limonada, inauguró una instalación de fabricación y distribución de 200 millones de USD en Spartanburg, Carolina del Sur.[3] El sitio completado combina fabricación con distribución, dando a un productor en expansión una vía operativa para apoyar una mayor disponibilidad de productos. En abril de 2026, Wawa retiró del mercado tés helados de Limón y Limón Dietético de 16 onzas producidos por Wawa Beverage Company para tiendas limitadas en Pensilvania, Delaware, Maryland, Nueva Jersey y Virginia porque podrían contener leche no declarada. Las tiendas afectadas retiraron y desecharon los productos. La expansión de Milo's apoya una mayor disponibilidad, mientras que la retirada de los productos afectados por parte de Wawa muestra cómo un posible alérgeno no declarado puede interrumpir esa disponibilidad incluso después de la producción.
Líderes de la Industria del Té Helado
-
The Coca-Cola Company
-
Nestlé SA
-
PepsiCo Inc.
-
AriZona Beverages USA
-
Unilever PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Té Helado Empresas cubiertas en este informe
- PepsiCo Inc.
- Unilever PLC
- The Coca-Cola Company
- AriZona Beverages USA
- Keurig Dr Pepper Inc.
- Nestlé SA
- Tata Consumer Products Ltd.
- Milo’s Tea Company
- Brew Dr. Tea Company
- Starbucks Corporation
- BOS Brands
- 4C Foods Corp.
- Jade Forest
- Hain Celestial Group
- Halfday Iced Tea
- Saint James Tea
- The Ryl Company
- Otsuka Foods Co., Ltd.
- Weird Beverages
- Gujarat Tea Processors and Packers Ltd. (GTPPL)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan recetas con menor contenido de azúcar y ofertas de té helado envasado reutilizable para compradores minoristas y de servicios de alimentación. El Reino Unido planea reducir el umbral del gravamen para las bebidas refrescantes envasadas que cumplan los requisitos con azúcar añadida de 5 g a 4,5 g de azúcar total por 100 ml el 1 de enero de 2028. A partir del 1 de enero de 2030, los distribuidores finales de la UE deberán ofrecer al menos el 10% de las bebidas cubiertas en envases de venta reutilizables dentro de un sistema de reutilización, sujeto a exenciones condicionales de 5 años que los Estados miembros pueden conceder. Para los envasadores que se enfrentan al cambio del gravamen y los distribuidores finales que se enfrentan al objetivo de reutilización, la propuesta de té helado terminado incluye el diseño de la receta y un acuerdo de devolución viable.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Té helado envasado con menor contenido de azúcar para el Reino Unido | Reducción planificada del umbral del gravamen | Compradores de té helado envasado para el comercio minorista del Reino Unido | Desarrollar recetas por debajo del umbral propuesto preservando la propuesta del producto | Compromisos de formulación y plazos de la legislación propuesta | Proveedores capaces de ofrecer té helado con menor contenido de azúcar que cumpla los requisitos |
| Té helado retornable para sistemas de reutilización minorista | Transición programada de reutilización de bebidas en la UE | Distribuidores finales minoristas de la UE | Ofrecer té helado envasado adecuado para el sistema de reutilización del minorista | Acuerdo sobre un acuerdo de devolución y reutilización viable | Marcas de té helado capaces de suministrar formatos retornables |
| Té helado envasado reutilizable para cuentas de restaurantes | Transición programada de reutilización de bebidas en la UE | Distribuidores finales de servicios de alimentación de la UE | Construir la oferta de té envasado en torno a entregas y devoluciones repetidas | Coordinación de devoluciones en las ubicaciones de los restaurantes | Proveedores de té helado con capacidades de entrega a servicios de alimentación |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida es hacer que el té helado envasado sea fácil de incorporar para un distribuidor final en un sistema de reutilización. Eso requiere una oferta de bebida y un acuerdo de devolución desarrollados como una sola propuesta comercial, con una contraparte clara para cada transferencia operativa. Un recorrido de devolución viable da al comprador una razón para elegir el té envasado del proveedor al organizar un sistema de reutilización.
Desarrollos recientes de la industria en Mercado de Té Helado
- Sep 2026: Southern Sweet Tea Company amplió la distribución de sus tés embotellados listos para beber en el sureste de Estados Unidos a través de Cheney Brothers y Walnut Creek Foods, llegando a cuentas de supermercados, conveniencia, restaurantes y servicios de alimentación.
- Jul 2026: Kirra puso sus tés helados enlatados a disposición en todas las ubicaciones de goop Kitchen en California y Nueva York.
- May 2026: Coca-Cola y McDonald's anunciaron un acuerdo que convierte a Fuze Tea en la marca de té listo para beber en más de 660 restaurantes españoles desde principios de mayo.
Mercado de Té Helado Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de té helado mide el gasto anual en productos de té helado envasado vendidos en todo el mundo para el consumo en el hogar y fuera del hogar. Abarca bebidas listas para beber y polvos envasados, premezclas, concentrados y jarabes destinados al té helado.
Exclusiones del alcance: Se excluyen las bebidas de té caliente, las mezclas de té en polvo no posicionadas para uso como té helado, el té dispensado en servicios de alimentación sin ventas de productos de té helado envasado de marca, y las hojas de té, edulcorantes, aromatizantes y otros ingredientes vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Té Helado Negro
- Té Helado Verde
- Té Helado de Hierbas
- Té Helado de Frutas
- Otros Tipos de Producto
- Por Formato
- Listo para Beber
- Polvo/Premezcla
- Concentrado/Jarabe
- Por Perfil de Sabor
- Sin Sabor
- Con Sabor
- Por Tipo de Envase
- Botellas PET
- Envases Tetra Pack
- Latas
- Otros Tipos de Envase
- Por Canal de Distribución
- On-Trade
- Off-Trade
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Servicios de Alimentación y HoReCa
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Colombia
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes ilustrativas como las publicaciones de la FAO sobre el mercado del té proporcionan contexto sobre la producción, el consumo y el comercio transfronterizo de té, mientras que el informe global sobre impuestos a las bebidas de la Organización Mundial de la Salud y la orientación de HM Revenue & Customs informan la revisión regulatoria del azúcar y las bebidas envasadas. La Asociación Británica del Té e Infusiones proporciona contexto sobre las formas y el consumo del té, y la información publicada sobre productos y empresas ayuda a distinguir los productos de té helado terminados de los insumos de té.
Los informes anuales de las empresas, los materiales para inversores y los informes comerciales y empresariales de reputación pueden complementar estas fuentes aclarando las carteras de productos, los acuerdos de distribución, los lanzamientos y los cambios operativos. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas o encuestas estructuradas con productores de bebidas envasadas, propietarios de marcas, distribuidores, compradores minoristas y de servicios de alimentación, y especialistas en categorías pondrían a prueba la evidencia secundaria sobre definiciones de productos, primeras ventas al por mayor, cobertura de canales, demanda regional y cambios de precio o formato. Los encuestados ayudarían a resolver las lagunas en los datos públicos de segmentos y regiones, mientras que los analistas comparan sus explicaciones con las divulgaciones de las empresas e indicadores de mercado independientes antes de incorporarlos a las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos de nivel C: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Empresas más pequeñas: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
El modelo estima las ventas anuales mundiales del fabricante o propietario de la marca de té helado envasado en la primera transacción al por mayor, y luego asigna el total entre el tipo de producto, la forma, el perfil de sabor, el envase, el canal y las cinco regiones declaradas. Una estimación de arriba hacia abajo comienza con el valor de la categoría y verifica su evolución frente a las ventas de bebidas envasadas, el consumo de té y el contexto comercial, las divulgaciones de las empresas sobre carteras de té, y las señales publicadas de precio y volumen. Las verificaciones selectivas de abajo hacia arriba utilizan precios y volúmenes de productos muestreados o acumulaciones de proveedores y canales donde hay evidencia disponible. Las participaciones de los segmentos se construyen a partir de combinaciones de productos y canales divulgadas, evidencia minorista y de servicios de alimentación, carteras de empresas y verificaciones estructuradas de encuestados, con las brechas mantenidas como rangos o reconciliadas con el total cuando las fuentes utilizan clasificaciones diferentes. Una regresión multivariante o un análisis de escenarios puede prever el valor utilizando indicadores relevantes como el consumo de té, las ventas de bebidas envasadas, el alcance en hogares y servicios de alimentación, las políticas de reducción de azúcar y los cambios de precio o combinación de productos. Los encuestados primarios pueden verificar si la dirección y el mecanismo comercial de cada variable son plausibles. Cuando los insumos son escasos o inconsistentes, los analistas retienen los indicadores mejor respaldados, prueban supuestos alternativos y utilizan verificaciones de expertos para refinar las previsiones de segmentos y regiones sin tratar un detalle no respaldado como un hecho observado.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de las empresas, las estadísticas públicas, la evidencia regulatoria, los informes comerciales y las explicaciones de los encuestados, y luego compararon indicadores independientes e investigaron movimientos inusuales o diferencias materiales entre fuentes. Una segunda revisión verifica las definiciones, las unidades, la alineación de períodos, los totales y la dirección de cada previsión, con conflictos fácticos no resueltos que desencadenan verificaciones de fuentes o seguimiento con encuestados antes de la aprobación. La evidencia se actualiza anualmente, se revisa entre ciclos cuando se producen eventos materiales de productos, regulatorios o de mercado, y se verifica nuevamente con la información más reciente disponible antes de la entrega.
Tamaño del Mercado de Té Helado de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de té helado mide el gasto anual en productos de té helado envasado vendidos en todo el mundo para el consumo en el hogar y fuera del hogar.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante o un análisis de escenarios puede prever el valor utilizando indicadores relevantes como el consumo de té, las ventas de bebidas envasadas, el alcance en hogares y servicios de alimentación, las políticas de reducción de azúcar y los cambios de precio o combinación de productos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 64,18 mil millones de USD (2027) | |
| Consultora Global A | 57,54 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 10,3% inferior al valor de este informe para 2027 de 64,18 mil millones de USD, 2 años después. El año base anterior sitúa el valor reportado por debajo de la estimación del año actual posterior. |
| Consultora Global B | 59,5 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 7,3% inferior al valor de este informe para 2027 de 64,18 mil millones de USD, 2 años después. Su base de 2025 precede a la estimación del año actual, mientras que su tasa de previsión publicada es más alta durante su período declarado de 2025-2030. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de las empresas, las estadísticas públicas, la evidencia regulatoria, los informes comerciales y las explicaciones de los encuestados, y luego comparan indicadores independientes e investigan movimientos inusuales o diferencias materiales entre fuentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de té helado y sus perspectivas de crecimiento?
Se espera que el mercado alcance los 64,18 mil millones de USD en 2027 y los 80,06 mil millones de USD en 2032, creciendo a una CAGR del 4,52% durante 2027-2032.
¿Qué factores impulsan la demanda de té helado envasado?
Las preferencias por productos con menor contenido de azúcar, el desarrollo de sabores y el acceso conveniente impulsan la demanda. En la encuesta de EY de finales de 2025, el 66% de los encuestados estadounidenses afirmó que elige bebidas con menor contenido de azúcar y calorías.
¿Qué tipo de producto lidera las ventas de té helado envasado?
El té helado negro lideró con el 37,88% de los ingresos en 2026. Se prevé que el té helado de hierbas crezca más rápido con una CAGR del 6,25% durante 2027-2032.
¿Qué empresas son prominentes en la industria del té helado?
Los principales participantes incluyen The Coca-Cola Company, Nestlé SA, PepsiCo Inc., AriZona Beverages USA y Unilever PLC.
¿Cuál es un desafío de costos importante para los proveedores de té helado endulzado?
Los envasadores del Reino Unido deben declarar y pagar el Gravamen a la Industria de Bebidas Refrescantes sobre las bebidas que cumplan los requisitos con azúcar añadida y al menos 5 g de azúcar total por 100 ml en forma lista para beber o diluida.
¿Qué regiones lideran los ingresos del té helado y el crecimiento previsto?
América del Norte lideró con el 43,78% de los ingresos en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 7,3% durante 2027-2032.