
Tamaño y Cuota del Mercado de Sistemas de Aprendizaje para la Educación Superior
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
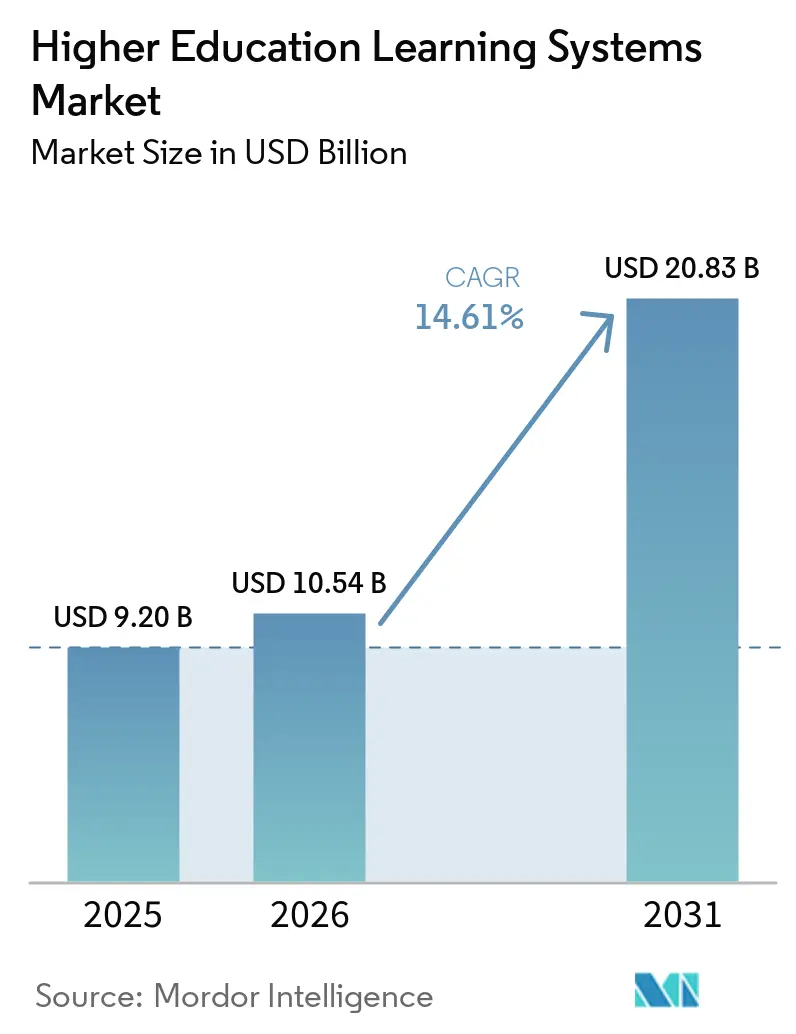
| Tamaño del Mercado (2026) | 10.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.83 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.61 % |
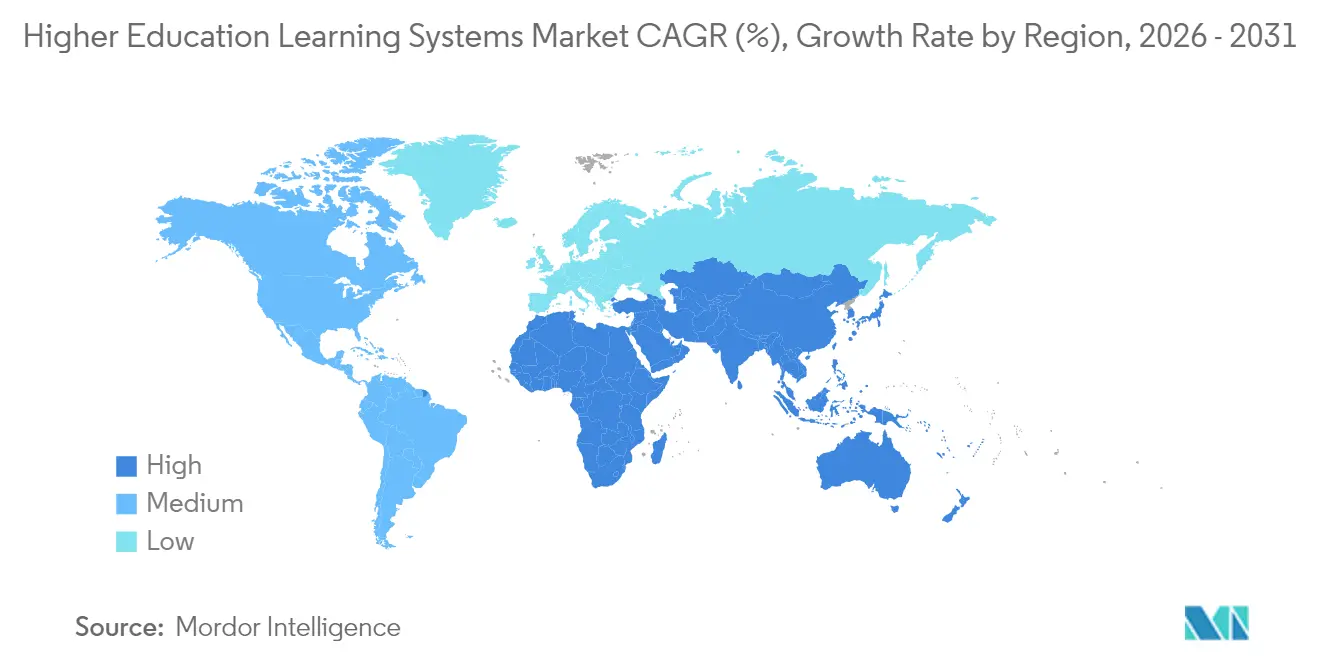
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
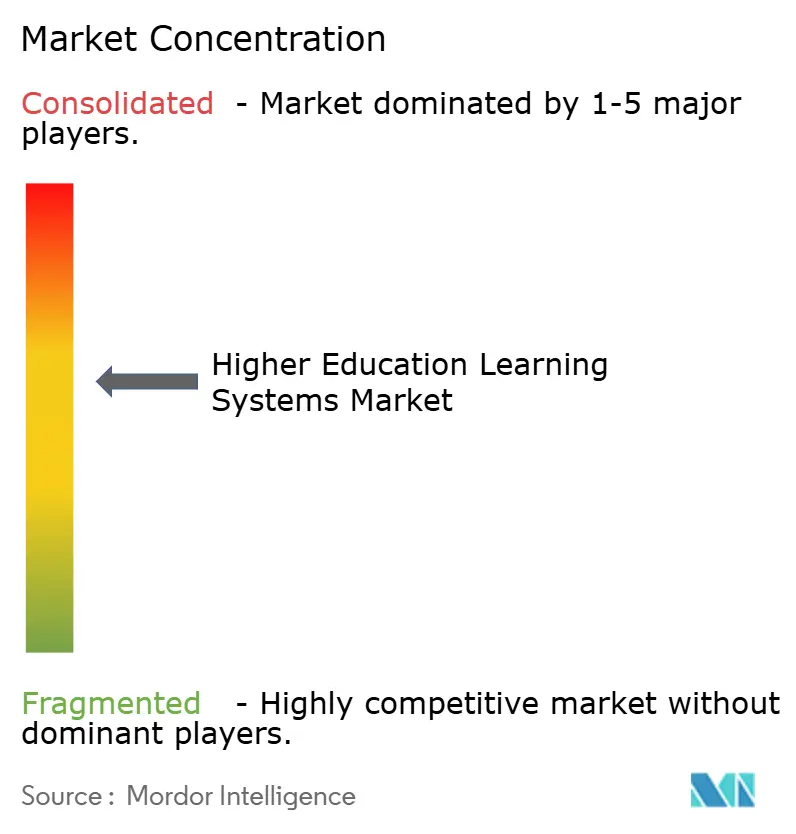
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Aprendizaje para la Educación Superior por Mordor Intelligence
El tamaño del mercado de sistemas de aprendizaje para la educación superior fue valorado en USD 9,20 mil millones en 2025 y se estima que crecerá desde USD 10,54 mil millones en 2026 hasta alcanzar USD 20,83 mil millones en 2031, a una CAGR del 14,61% durante el período de pronóstico (2026-2031). La rápida adopción de la nube, la consolidación de la personalización impulsada por IA y los programas de estímulo gubernamentales están reformando las estrategias tecnológicas institucionales, al tiempo que intensifican la competencia entre los proveedores de plataformas. Las instituciones están priorizando las implementaciones de SaaS para reducir el gasto en centros de datos, ofrecer acceso desde cualquier lugar a los estudiantes móviles y simplificar la gestión de versiones. Los motores de recomendación basados en IA integrados en las plataformas de gestión del aprendizaje están mejorando la retención al identificar a los estudiantes en riesgo con mayor anticipación, lo que impulsa un cambio del enfoque en la cantidad de funciones hacia la consecución de resultados medibles en el éxito estudiantil. Mientras tanto, los estrictos mandatos de ciberseguridad y la creciente brecha de habilidades en la administración de tecnología educativa (EdTech) moderan la velocidad de implementación, generando una sólida demanda de servicios especializados que guían las migraciones y la gestión del cambio.
Conclusiones Clave del Informe
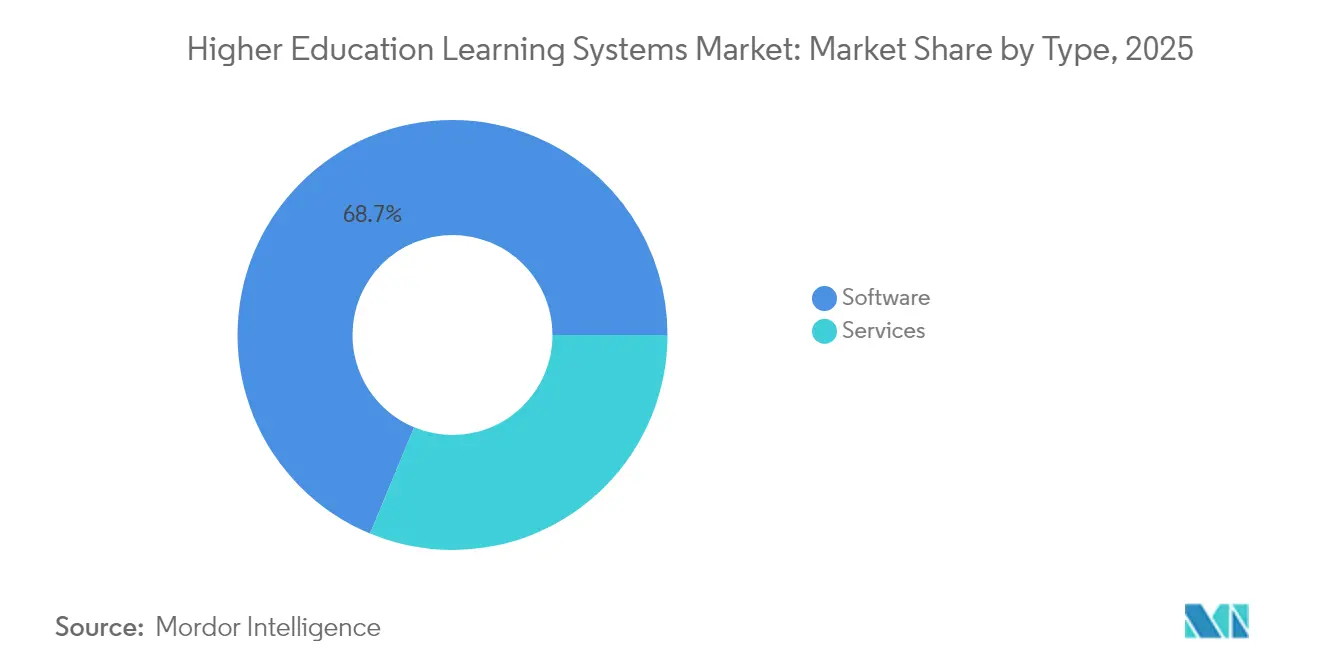
- Por tipo, el software representó el 68,74% de la cuota del mercado de sistemas de aprendizaje para la educación superior en 2025, mientras que se prevé que el segmento de servicios crezca a una CAGR del 15,94% hasta 2031, lo que subraya la creciente complejidad de la implementación.
- Por modelo de implementación, las implementaciones en la nube representaron el 72,36% del tamaño del mercado de sistemas de aprendizaje para la educación superior en 2025 y se espera que se expandan a una CAGR del 15,89% hasta 2031, a medida que las instituciones adoptan plataformas SaaS multi-inquilino.
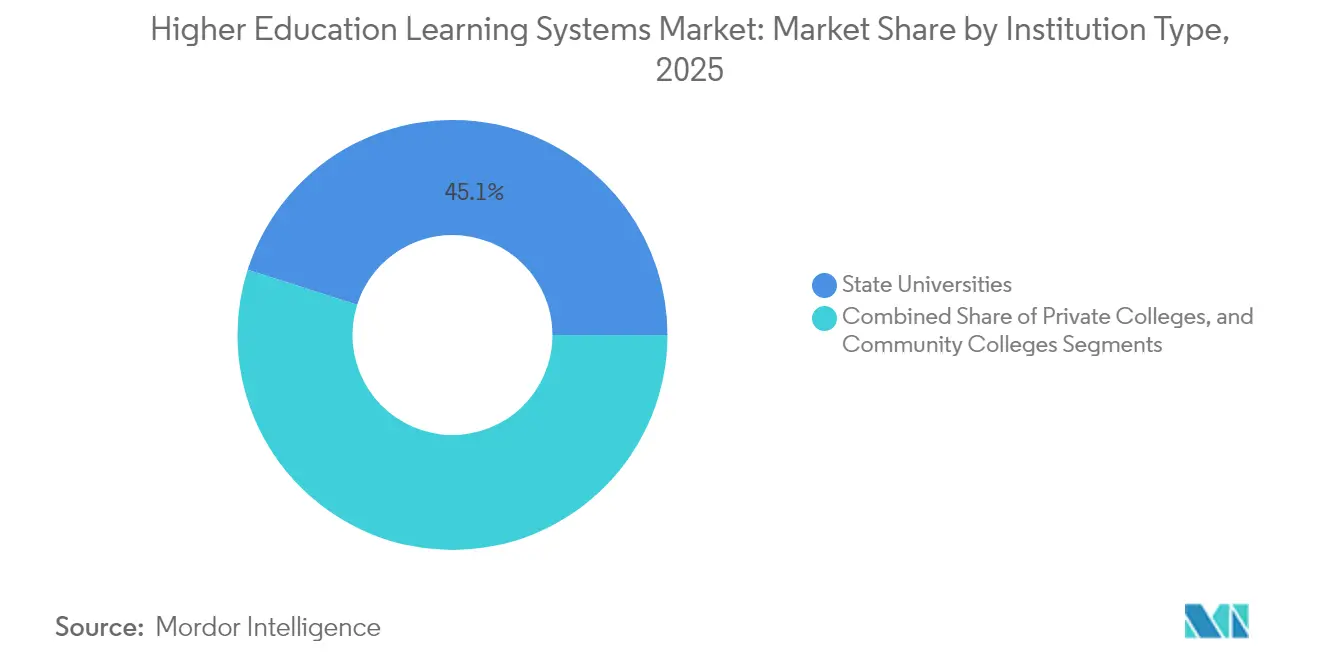
- Por tipo de institución, las universidades estatales lideraron el gasto con una cuota del 45,10% en 2025, mientras que los colegios comunitarios apuntan a una CAGR del 16,63% impulsada por asignaciones presupuestarias específicas para la equidad digital.
- Por modalidad de aprendizaje, los formatos híbridos y mixtos representaron el 40,76% de las implementaciones en 2025 y se proyecta que crezcan a una CAGR del 16,37% hasta 2031, lo que refleja cambios duraderos hacia una pedagogía flexible.
- Por geografía, América del Norte concentró el 39,72% de los ingresos de 2025; sin embargo, se espera que Asia Pacífico registre el crecimiento regional más rápido con una CAGR del 16,94% hasta 2031, a medida que China e India amplían sus iniciativas de campus digital.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las estrategias que priorizan la nube entre las instituciones de educación superior | +3.2% | Global, con mayor adopción en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Proliferación de herramientas de aprendizaje adaptativo impulsadas por IA | +2.8% | América del Norte, núcleo de Asia Pacífico, con extensión a Europa | Mediano plazo (2-4 años) |
| Paquetes de estímulo gubernamentales para el campus digital | +2.1% | Australia, Irlanda, Reino Unido, algunos estados de EE. UU. | Corto plazo (≤ 2 años) |
| Rápida movilidad estudiantil internacional que impulsa arquitecturas multi-inquilino | +1.7% | América del Norte, Reino Unido, Australia, emergente en Asia Pacífico | Mediano plazo (2-4 años) |
| Demanda en todo el campus de paneles de análisis del aprendizaje | +1.9% | Global, liderado por universidades estatales en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos de sostenibilidad que impulsan flujos de trabajo sin papel | +1.4% | Europa, América del Norte, algunos mercados de Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Estrategias que Priorizan la Nube entre las Instituciones de Educación Superior
Las universidades están desmantelando sus centros de datos locales en favor de entornos SaaS elásticos que reducen los desembolsos de capital, amplían el tiempo de actividad y acortan los ciclos de lanzamiento de funciones. La encuesta NET+ de Internet2 reveló que el 78% de las instituciones miembro habían migrado al menos un sistema académico central a la nube a mediados de 2024, frente al 54% en 2022. El fondo NCRIS de Australia vinculó AUD 750 millones (USD 488 millones) a hitos de migración a la nube, catalizando una adopción acelerada en todo el sector.[1] Las plataformas en la nube también simplifican las integraciones con servicios de colaboración e IA que las infraestructuras locales tienen dificultades para soportar. Los impulsores de cumplimiento normativo refuerzan el impulso a medida que la certificación ISO/IEC 27001 adquiere estatus de facto entre los proveedores que atienden a clientes de educación superior. En conjunto, estos factores contribuyen con más de tres puntos porcentuales a la CAGR del mercado de sistemas de aprendizaje para la educación superior en el corto plazo.
Proliferación de Herramientas de Aprendizaje Adaptativo Impulsadas por IA
La personalización basada en IA ha superado la fase piloto y se ha escalado en entornos de producción para mejorar las métricas de finalización. El sistema TAUDT de la Universidad de Tel Aviv redujo el desgaste de estudiantes de primer año en STEM en un 12% en 2024 mediante planes de estudio generados en lenguaje natural.[2] El tutor de IA de Pearson realizó 1,2 millones de evaluaciones adaptativas ese mismo año, elevando las tasas de aprobación en matemáticas remediales en un 15%. A principios de 2025, la Universidad de California implementó sistemas de alerta temprana predictiva en todo el sistema para identificar a los estudiantes en riesgo, ampliando el alcance de la IA a 285.000 estudiantes. Estos éxitos impulsan a los proveedores de plataformas a integrar APIs de aprendizaje automático de forma nativa, aportando casi tres puntos porcentuales de CAGR incremental a mediano plazo, al tiempo que elevan los debates sobre la transparencia algorítmica y la ética alineada con el IEEE.
Paquetes de Estímulo Gubernamentales para el Campus Digital
Las inyecciones del sector público están cerrando brechas de financiamiento que los ingresos por matrícula no pueden cubrir. El programa INSPIRE de Irlanda comprometió EUR 750 millones (USD 848 millones) en 2024 para lograr la adopción total de la nube antes de 2027. La Oficina para Estudiantes del Reino Unido distribuyó GBP 92 millones (USD 117 millones) para proyectos de análisis y accesibilidad, condicionados a mejoras en la retención. Dieciocho estados de EE. UU. destinaron asignaciones presupuestarias del ejercicio fiscal 2024 para actualizaciones de LMS y refuerzo de la ciberseguridad. Estas subvenciones condicionales aceleran los ciclos de adquisición, estandarizan los requisitos de interoperabilidad y contribuyen con poco más de dos puntos porcentuales a la expansión prevista.
Demanda en Todo el Campus de Paneles de Análisis del Aprendizaje
Las visualizaciones de datos en tiempo real ayudan a los docentes a hacer seguimiento del compromiso e intervenir de forma temprana. La plataforma de Civitas Learning, activa en 385 instituciones en 2024, mejoró la retención en un promedio del 8%.[3] Illuminate de Anthology registró 42 millones de visualizaciones de paneles ese mismo año, facilitando ajustes de ritmo basados en datos. La Universidad de Michigan añadió una capa de análisis basada en Canvas en 2025 para alertar a los asesores cuando los comportamientos de entrega de tareas se desvían de las normas históricas. Estas inversiones añaden casi dos puntos porcentuales al crecimiento a medida que los paneles pasan de ser opcionales a ser esenciales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los costos de cumplimiento normativo en ciberseguridad y privacidad de datos | -2.3% | Global, con mayor carga en América del Norte y Europa debido a FERPA y GDPR | Corto plazo (≤ 2 años) |
| Brecha de habilidades en la administración de sistemas de tecnología educativa (EdTech) | -1.8% | Global, aguda en colegios comunitarios e instituciones privadas más pequeñas | Mediano plazo (2–4 años) |
| Congelamiento de presupuestos en colegios comunitarios | -1.4% | Estados Unidos, algunas regiones de Europa y América Latina | Corto plazo (≤ 2 años) |
| Preocupaciones por la dependencia del proveedor en ecosistemas propietarios | -1.1% | Global, especialmente en instituciones con sistemas locales heredados | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Cumplimiento Normativo en Ciberseguridad y Privacidad de Datos
El gasto mediano en seguridad por institución alcanzó USD 1,2 millones en 2024, un aumento del 23% respecto a 2022, a medida que se intensificaron las auditorías de FERPA y GDPR. Las universidades europeas enfrentaron multas por GDPR por EUR 1,2 mil millones durante 2023, lo que provocó reasignaciones presupuestarias de emergencia. La Universidad de California invirtió USD 14 millones en remediación de ransomware y monitoreo tras la brecha de seguridad de 2024. Estos costos desvían fondos destinados a la innovación y restan más de dos puntos porcentuales al crecimiento en el corto plazo.
Brecha de Habilidades en la Administración de Sistemas de Tecnología Educativa (EdTech)
En 2024, el 62% de los directores de TI reportaron dificultades para contratar talento en arquitectura en la nube, mientras que el 54% citó la experiencia en análisis como una brecha crítica. Las disparidades salariales en los colegios comunitarios agravan la escasez, lo que llevó al sistema de Colegios Comunitarios de California a invertir USD 12 millones en la capacitación de 500 empleados.[4] Las brechas en la capacidad del cuerpo docente persisten, lo que frena la adopción de funciones y arrastra la CAGR casi dos puntos porcentuales en el horizonte de mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Servicios Abordan la Complejidad e Impulsan los ResultadosSe proyecta que los ingresos por servicios, incluidos consultoría, integración, capacitación y soporte gestionado, crecerán a una CAGR del 15,94% hasta 2031, superando al software, aunque este último captó el 68,74% del gasto en 2025. Los sistemas habilitados con IA miden la adquisición de habilidades, vinculan la formación con métricas de desempeño y se integran con suites de recursos humanos, consolidando el mercado de software educativo como pilar estratégico de la gestión del talento. Las instituciones consideran cada vez más las implementaciones de plataformas como procesos de gestión del cambio, contratando integradores para migrar contenido heredado, configurar el inicio de sesión único y construir capas de análisis personalizadas. La práctica de educación superior de Accenture creció un 19% en 2024, impulsada por la demanda de hojas de ruta de migración a la nube alineadas con las directrices de FERPA y GDPR. El mercado de sistemas de aprendizaje para educación superior se beneficia a medida que los proveedores de servicios cuantifican las mejoras en retención y los ahorros de costos, reposicionando la tecnología como un impulsor de resultados en lugar de una lista de verificación de adquisiciones.
Los contratos de servicios gestionados continuos reducen la carga sobre los equipos de TI universitarios con recursos limitados y garantizan que los parches regulatorios se apliquen en los plazos establecidos. Las empresas especializadas en tutoría impulsada por IA, detección de plagio o corrección de accesibilidad monetizan las API abiertas que caracterizan a la industria de sistemas de aprendizaje para educación superior. Durante el período de previsión, las instituciones enfatizarán métricas de retorno de inversión basadas en evidencia, como tasas de graduación, velocidad de finalización de créditos y empleabilidad, fomentando compromisos de asesoría más profundos. Como resultado, los servicios están destinados a representar una porción creciente del mercado de sistemas de aprendizaje para educación superior para 2031.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
El Dominio de la Nube se AceleraLas implementaciones en la nube representaron el 72,36% del mercado de sistemas de aprendizaje para la educación superior en 2025 y apuntan a una CAGR del 15,89% hasta 2031, a medida que el SaaS se convierte en la opción predeterminada para las nuevas adquisiciones. La Universidad de Edimburgo completó una migración de tres años a AWS en 2025, ahorrando GBP 1,8 millones (USD 2,3 millones) anuales mientras facilitaba el escalado en períodos de alta demanda. FedRAMP, ISO/IEC 27001 y certificaciones similares son ahora los requisitos mínimos de entrada, aumentando la confianza en el almacenamiento externo de datos sensibles de los estudiantes. Los diseños multi-inquilino permiten a los proveedores implementar actualizaciones de funciones sin interrupciones en el campus, acortando los ciclos de innovación en todo el mercado de sistemas de aprendizaje para la educación superior.
Los modelos híbridos persisten donde las normas de residencia de datos requieren almacenamiento local o donde los clústeres de cómputo de investigación heredados permanecen en las instalaciones. No obstante, incluso las instituciones más cautelosas externalizan tareas de cómputo intensivo, como la transcodificación de video, a nubes públicas para gestionar cargas de trabajo pico. La reducción de las ventanas de mantenimiento, los precios de suscripción predecibles y la aplicación automatizada de parches consolidan la trayectoria de la nube, asegurando que su cuota del tamaño del mercado de sistemas de aprendizaje para la educación superior se amplíe de forma constante.
Por Tipo de Institución:
Los Colegios Comunitarios Lideran el CrecimientoSe prevé que los colegios comunitarios registren una CAGR del 16,63% hasta 2031, superando a sus pares estatales y privados a medida que las políticas de financiamiento por desempeño recompensan la mejora de las métricas de finalización. California presupuestó USD 85 millones en 2024 para estandarizar un LMS en 116 campus, centralizando el análisis y la generación de informes. Las presiones de asequibilidad están empujando a las instituciones de dos años hacia soluciones SaaS que integran seguridad, accesibilidad y análisis, reduciendo así el costo total de propiedad. Las universidades estatales, que representan el 45,10% del gasto en 2025, revisan el ROI tecnológico de forma más rigurosa, lo que prolonga los ciclos de adquisición al tiempo que mantiene altos gastos absolutos.
Los colegios privados invierten en tutorías de IA premium y laboratorios de realidad virtual para diferenciarse, pero enfrentan vientos en contra en la matrícula que frenan su expansión. Se espera que la cuota del mercado de sistemas de aprendizaje para la educación superior correspondiente a los colegios comunitarios aumente a medida que los mandatos de equidad digital canalicen fondos públicos hacia segmentos de estudiantes desatendidos, diversificando aún más los requisitos de los proveedores y acelerando el crecimiento en volumen dentro de este segmento de clientes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Modalidad de Aprendizaje:
Los Modelos Híbridos Consolidan las Ganancias PostpandemiaLos cursos híbridos y mixtos representaron el 40,76% de las implementaciones en 2025 y se proyecta que avancen a una CAGR del 16,37% hasta 2031, integrando la pedagogía flexible en la práctica convencional. La Universidad de Florida Central reportó tasas de finalización en modalidad híbrida siete puntos porcentuales superiores a las secciones completamente en línea en 2024, lo que demuestra una mayor participación cuando se mantienen los puntos de contacto presenciales. Los diseños HyFlex permiten a los estudiantes cambiar de modalidad de asistencia cada semana, lo que requiere una estrecha integración de videoconferencia y funciones de encuesta en tiempo real dentro de las plataformas LMS.
Los formatos dirigidos por instructor siguen siendo esenciales para laboratorios y rotaciones clínicas; sin embargo, las simulaciones digitales ahora complementan la práctica presencial, reduciendo así los requisitos de tiempo en el aula. Las inscripciones en modalidad autónoma aumentan en la educación continua, pero las mayores tasas de deserción impulsan a las instituciones a integrar nudges de IA que promueven un progreso constante. Estas dinámicas aseguran que el mercado de sistemas de aprendizaje para la educación superior continúe evolucionando hacia una arquitectura agnóstica a la modalidad, capaz de ofrecer experiencias consistentes en canales sincrónicos y asincrónicos.
Análisis Geográfico
Mercado de Sistemas de Aprendizaje para la Educación Superior en América del Norte
América del Norte generó el 39,72% de los ingresos globales en 2025, impulsada por grandes sistemas estatales, el gasto de dotaciones privadas y sólidos presupuestos de TI. La madura penetración de plataformas modera la CAGR regional; sin embargo, los ciclos continuos de renovación y las actualizaciones de analítica sostienen una expansión constante. Las estrictas obligaciones de cumplimiento de la FERPA y los frecuentes incidentes de ransomware también impulsan un gasto sostenido en ciberseguridad, añadiendo oportunidades de servicio incrementales.
Mercado de Sistemas de Aprendizaje para la Educación Superior en Asia-Pacífico
Se prevé que Asia Pacífico lidere el crecimiento con una CAGR del 16,94% hasta 2031, a medida que China e India despliegan planes nacionales de digitalización. El Ministerio de Educación de China ha destinado 15.000 millones de CNY (2.100 millones de USD) para modernizar 200 universidades, con el objetivo de alcanzar un 80% de adopción en la nube para 2027. La Política Nacional de Educación de India aspira a una tasa bruta de matriculación del 50% para 2035, lo que exige una expansión masiva de la capacidad en línea. Los gobiernos del Sudeste Asiático emulan estos modelos, aprovechando arquitecturas multiinquilino para dar soporte a usuarios multilingües y condiciones de ancho de banda variables.
Mercado de Sistemas de Aprendizaje para la Educación Superior en EMEA y América del Sur
Europa mantiene un crecimiento constante respaldado por la movilidad estudiantil al estilo Erasmus y los estrictos mandatos del RGPD que elevan la evaluación de proveedores. El programa de subvenciones de 92 millones de GBP de la Oficina para Estudiantes del Reino Unido vincula la financiación a mejoras en la retención impulsadas por analítica, estimulando las actualizaciones de plataformas. América del Sur muestra un progreso desigual; las universidades públicas de Brasil adoptan plataformas de LMS con rapidez, mientras que las economías más pequeñas luchan con la conectividad. Oriente Medio, liderado por el plan de EdTech Visión 2030 de Arabia Saudita valorado en 1.300 millones de USD, prioriza el despliegue de campus inteligentes para diversificar sus economías. África sigue siendo incipiente, aunque registra focos de crecimiento de dos dígitos a medida que el aprendizaje a distancia aborda el acceso en zonas rurales.
Panorama regulatorio
La regulación de los sistemas de aprendizaje de educación superior se está endureciendo en torno a la accesibilidad, la privacidad y el uso responsable de la IA, lo que está elevando los requisitos básicos para los proveedores de LMS y análisis que venden a instituciones del sector público. En Estados Unidos, el cumplimiento de accesibilidad digital vinculado a la Ley de Estadounidenses con Discapacidades (Título II) se está operacionalizando frente a WCAG 2.1 Nivel AA para universidades públicas, mientras que los controles derivados de FERPA continúan moldeando la contratación de proveedores, los derechos de auditoría y las expectativas de notificación de incidentes.
La gobernanza de la IA se trata cada vez más como una restricción en las adquisiciones, junto con la privacidad. En marzo de 2026, la UNESCO, UNICEF y la UIT publicaron la Carta para Plataformas de Aprendizaje Digital Público, reforzando las expectativas del sector público sobre protección de datos, transparencia y gobernanza de plataformas. En Europa, la actividad a nivel de la UE en torno a la IA en la educación y la Ley de IA de la UE añade obligaciones de transparencia y documentación para las funciones de aprendizaje habilitadas por IA, con requisitos de transparencia exigibles (por ejemplo, etiquetar el contenido generado por IA y revelar las interacciones con IA) que se convierten en un punto de cumplimiento concreto a medida que avanzan los plazos de 2026.
Análisis de la cadena de valor
La cadena de valor comienza con el diseño de contenido y pedagogía (profesorado, diseñadores instruccionales, bibliotecas y editoriales) y avanza hacia el suministro y operación de plataformas. En esta capa, los proveedores de LMS, los proveedores de sistemas de información estudiantil (SIS)/ERP, los proveedores de identidad (SSO) y los socios de infraestructura en la nube suministran la columna vertebral digital principal. Las capas de entrega y orquestación cubren análisis (paneles de control, almacenes de registros de aprendizaje), evaluación/supervisión de exámenes, colaboración y video, y un conjunto creciente de servicios de IA integrados mediante API. Los socios de implementación y los equipos de TI de los campus luego operacionalizan las integraciones, la gobernanza de datos y la gestión del cambio, mientras que los organismos de acreditación y cumplimiento influyen en los requisitos de accesibilidad, privacidad, informes de retención y controles de aprendizaje a distancia.
Las asociaciones recientes indican que el valor se está cocreando en ecosistemas más amplios en lugar de dentro de la pila de un único proveedor. Pearson anunció una asociación plurianual con Microsoft en enero de 2025 para integrar la infraestructura de nube y IA de Azure en sus plataformas de contenido y evaluación. Por el lado institucional, el sistema California State University anunció una amplia iniciativa de IA en febrero de 2025 con importantes proveedores tecnológicos (incluidos Microsoft, OpenAI, Google, Adobe, AWS, IBM, Instructure, Intel y NVIDIA) para implementar herramientas de IA en 23 campus. Estos movimientos desplazan el gasto y la toma de decisiones hacia infraestructuras centralizadas e integraciones gobernables, al tiempo que resaltan las dependencias de los servicios de nube de los hyperscalers, la infraestructura de datos e identidad, y el talento en servicios especializados como los principales cuellos de botella y factores de costo en la implementación.
Panorama Competitivo
El mercado de sistemas de aprendizaje para la educación superior exhibe una concentración moderada, con los cinco principales proveedores capturando aproximadamente el 55% de los ingresos por software de 2024. Instructure, Anthology y Blackboard defienden su posición dominante mediante acuerdos empresariales integrados que combinan LMS, SIS y análisis, aprovechando el bloqueo de datos para disuadir la rotación de clientes. Sin embargo, los estándares de interoperabilidad como la Interoperabilidad de Herramientas de Aprendizaje de IMS Global obligan a los proveedores a abrir sus APIs, reduciendo las barreras de cambio y permitiendo ecosistemas de múltiples proveedores.
El competidor de código abierto Moodle reportó 420 millones de usuarios en 245.000 sitios en 2024, subrayando su potencial de fragmentación. Las empresas emergentes nativas de IA ofrecen motores de análisis independientes o de aprendizaje adaptativo que pueden integrarse en cualquier LMS, aprovechando los ciclos de innovación más lentos de los titulares. La actividad de patentes en calificación automatizada y procesamiento de lenguaje natural aumentó considerablemente, con IBM, Oracle y SAP presentando cada uno más de 20 patentes relacionadas con la educación en 2024. El cumplimiento de accesibilidad según WCAG 2.1 AA y la Sección 508 emerge como un diferenciador, a medida que el riesgo de litigación aumenta para las plataformas que no cumplen con los estándares.
Los movimientos estratégicos refuerzan la intensidad competitiva. Instructure comprometió USD 150 millones en 2025 para escalar su asistente de IA en 1.200 instituciones. La adquisición de Civitas por parte de Anthology por USD 320 millones fusionó las capacidades de LMS y análisis predictivo, atendiendo a 40 millones de estudiantes en todo el mundo. Ellucian se asoció con Microsoft Azure para integrar servicios de IA en sus suites ERP, permitiendo el uso de chatbots y modelos de matrícula predictiva. Estos movimientos señalan la continua convergencia de la entrega de contenido, el análisis y los flujos de trabajo administrativos bajo proveedores unificados, incluso mientras las arquitecturas modulares invitan a complementos especializados.
Líderes de la Industria de Sistemas de Aprendizaje para la Educación Superior
-
Cornerstone OnDemand, Inc.
-
Jenzabar, Inc.
-
Blackboard Inc.
-
SAP SE
-
Desire2Learn Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Aprendizaje para Educación Superior Empresas cubiertas en este informe
- Anthology Inc.
- Blackboard Inc.
- Cornerstone OnDemand Inc.
- Desire2Learn Corporation
- Ellucian Company L.P.
- Epignosis LLC
- IBM Corporation
- iSpring Solutions Inc.
- Instructure Holdings Inc.
- Jenzabar Inc.
- McGraw Hill LLC
- Moodle Pty Ltd.
- Oracle Corporation
- Pearson PLC
- SAP SE
- SumTotal Systems LLC
- The rSmart Group Inc.
- Unifyed LLC
- Workday Inc.
- Civitas Learning Inc.
Lea el análisis de las empresas de sistemas de aprendizaje para educación superior
Oportunidades de mercado y perspectivas futuras
Una oportunidad clara es la estandarización a nivel de sistema del LMS y los servicios compartidos que consolidan herramientas fragmentadas de los campus en una capa de plataforma gobernada, respaldando la demanda de migración, integración, remediación de accesibilidad y soporte gestionado. Por ejemplo, en abril de 2026 la Universidad de Hawái ordenó que la enseñanza en línea se impartiera a través del sistema de gestión del aprendizaje Lamakū a partir del verano de 2026, un tipo de mandato que acelera las implementaciones a nivel institucional y reduce las plataformas heredadas de larga cola. En Estados Unidos, Carolina del Norte promulgó una legislación que exige una licitación competitiva para un LMS a nivel de sistema para el sistema de colegios comunitarios, con una fecha límite de finalización de la transición para el 31 de diciembre de 2027. Esto está diseñado para apoyar una implementación plurianual y una cartera de servicios vinculada a plantillas comunes, análisis y estándares de seguridad.
Una segunda oportunidad es la operacionalización de la gobernanza de la IA dentro de los entornos de aprendizaje, lo que cambia los criterios de compra desde herramientas de IA independientes hacia capacidades auditables integradas en el LMS. En mayo de 2026, SUNY exigió a sus campus adoptar o actualizar las directrices de IA antes del 31 de diciembre de 2026, y el University of Maine System anunció un contrato compartido de herramientas de IA que comenzará el 1 de julio de 2026. En conjunto, estas señales apuntan a un uso de la IA gestionado de forma centralizada en la enseñanza, el apoyo al aprendizaje y el éxito estudiantil. En paralelo, se están financiando actualizaciones de red y de infraestructura en la nube como requisitos previos para el aprendizaje digital denso y las cargas de trabajo de IA, incluida la selección de Cisco por parte de Georgetown University para una implementación de Wi-Fi 7 (anunciada en enero de 2026). Estos programas crean espacio para que los proveedores empaqueten funciones de IA conformes, análisis y accesibilidad con controles de gobernanza verificables, junto con socios de servicios capaces de implementar integraciones seguras entre sistemas LMS, SIS e identidad.
Desarrollos recientes de la industria en Mercado de Sistemas de Aprendizaje para Educación Superior
- Mayo de 2026: Cornerstone OnDemand lanzó Cornerstone Workforce AI, posicionando una capa de inteligencia para casos de uso de competencias y preparación de la fuerza laboral que se superponen con los flujos de trabajo de educación continua y servicios de carrera en la educación superior. El lanzamiento aumenta la presión competitiva sobre las plataformas de aprendizaje para añadir capacidades agénticas y de grafos de competencias como valor diferenciado, no solo la impartición de cursos.
- Marzo de 2026: Blackboard (anteriormente Anthology) salió del Capítulo 11 como una empresa independiente y libre de deudas, con un enfoque renovado en soluciones básicas de enseñanza y aprendizaje, incluido el LMS Blackboard. La reestructuración altera la dinámica competitiva al agudizar las prioridades de producto e inversión y puede influir en las renovaciones de contratos plurianuales y en las decisiones de consolidación de plataformas en las instituciones.
- Abril de 2024: Jenzabar lanzó una solución financiera basada en la nube para las oficinas administrativas de instituciones de educación superior. El movimiento fortalece el posicionamiento del proveedor en los flujos de trabajo administrativos integrados del campus, apoyando la venta cruzada en los ecosistemas de sistemas de aprendizaje donde las instituciones prefieren adquisiciones unificadas y plataformas en la nube interoperables.
Mercado de Sistemas de Aprendizaje para Educación Superior Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por software y servicios relacionados utilizados por instituciones de educación superior para planificar, impartir, gestionar y medir las actividades de enseñanza y aprendizaje en entornos presenciales y en línea.
Exclusiones del alcance: las plataformas orientadas a la educación K-12 y los sistemas de formación corporativa quedan excluidos, a menos que se vendan y utilicen específicamente para casos de uso de educación superior.
Descripción General de la Segmentación
- Por Tipo
- Software
- Servicios
- Por Modelo de Implementación
- Nube
- Local
- Por Tipo de Institución
- Universidades Estatales
- Colegios Privados
- Colegios Comunitarios
- Por Modalidad de Aprendizaje
- Dirigido por Instructor
- Autónomo
- Híbrido/Mixto
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Medio Oriente y África
- Medio Oriente
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto del Medio Oriente
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Medio Oriente
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción de una base de hechos sencilla utilizando cifras de matrícula en educación superior, señales de adopción del aprendizaje digital y patrones observados de gasto en TI institucional. Luego se mapeó la forma en que los sistemas de aprendizaje se adquieren y renuevan típicamente en universidades, colegios y consorcios de educación superior.
Para mantener la coherencia en los recuentos de estudiantes e instituciones entre regiones, nos apoyamos en fuentes públicas como el Centro Nacional de Estadísticas Educativas (IPEDS), el Instituto de Estadística de la UNESCO, la publicación Panorama de la Educación de la OCDE y los indicadores educativos del Banco Mundial. Para vincular las señales de demanda con los presupuestos, también revisamos avisos de adquisición universitaria, informes anuales públicos y estados financieros auditados cuando estaban disponibles, y luego añadimos comunicados de prensa y cobertura de noticias de tecnología educativa de fuentes reconocidas para contextualizar el posicionamiento de productos y los precios. Cuando fue necesario, se consultaron referencias de patentes y normas para confirmar la dirección de las funcionalidades (por ejemplo, vínculos con análisis y supervisión remota de exámenes). Para la triangulación de ingresos, se utilizó una base de datos de suscripción de pago con información financiera y noticias de empresas para validar la distribución de ingresos de una muestra de proveedores.
Las fuentes específicas mencionadas aquí son ilustrativas, y se utilizaron muchos otros documentos públicos para contrastar datos y aclarar supuestos.
Entrevistas Primarias y Encuestas
Los insumos primarios se recopilaron mediante entrevistas con expertos y encuestas estructuradas con líderes de TI en educación superior, administradores de aprendizaje y enseñanza, y proveedores de soluciones. Los aportes de los encuestados se utilizaron para confirmar los ciclos de compra, los cambios en las preferencias de implementación y las estructuras contractuales típicas, especialmente en torno a las licencias de software y los servicios de implementación y soporte asociados.
Para evitar sesgos de una sola región, cubrimos perspectivas de demanda y oferta en las principales geografías, y luego realizamos llamadas de seguimiento cuando los hallazgos documentales y los comentarios de campo no coincidían en precios o ritmo de adopción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 14% | APAC: 46% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 41% | EMEA: 36% |
| Actores menores: 16% | Gerentes: 45% | Américas: 18% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento utilizó un enfoque descendente en el que las cifras de matrícula y el número de instituciones, junto con la penetración del aprendizaje digital y mixto, se tradujeron en un conjunto de demanda potencial para los sistemas de aprendizaje para educación superior. Ese conjunto de demanda se convirtió luego en gasto utilizando valores contractuales típicos y patrones de renovación.
Para someter los totales a pruebas de estrés, también realizamos verificaciones ascendentes selectivas, incluidas consolidaciones de ingresos de proveedores muestreados por región, retroalimentación de canales sobre el tamaño de los acuerdos y una verificación de coherencia simple de precio de venta promedio por volumen para grandes grupos de instituciones públicas.
Los insumos clave utilizados en el modelo incluyeron las tendencias de matrícula de estudiantes en educación superior, la proporción de cursos impartidos en línea o en formatos híbridos, la combinación de implementación en la nube frente a instalaciones locales, la duración promedio de los contratos y las tasas de renovación, y las tasas típicas de incorporación de servicios para implementación y soporte. Cuando las divulgaciones de ingresos de los proveedores eran incompletas, se llenaron las brechas utilizando ratios de referencia conservadores de pares públicos comparables, y luego se volvieron a probar esos supuestos utilizando los comentarios de las entrevistas. Las previsiones se construyeron mediante análisis de escenarios, donde las trayectorias de adopción base, conservadora y acelerada se alinearon con la flexibilidad presupuestaria, la dirección de las políticas de aprendizaje digital descrita por los encuestados y el ritmo de modernización de las plataformas.
Validación de Datos y Ciclo de Actualización
La validación se realizó mediante múltiples verificaciones, comenzando con pruebas de coherencia interna entre matrícula, número de instituciones y gasto implícito por estudiante o por institución. Luego comparamos los resultados con los rangos de acuerdos observados proporcionados durante las entrevistas.
Los valores atípicos, los cambios repentinos y las variaciones a nivel regional fueron revisados por otro analista. Los supuestos se ajustaron únicamente después de que la evidencia de respaldo fue documentada y reconfirmada.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan los presupuestos, la adopción o los plazos de adquisición. Antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada que refleje los últimos indicadores públicos y cualquier nuevo comentario de entrevistas que modifique los insumos del modelo.
Dimensionamiento del Mercado de Sistemas de Aprendizaje para Educación Superior de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los sistemas de aprendizaje para educación superior pueden diferir significativamente, incluso cuando el tema parece similar. Los límites del alcance y lo que cada editor contabiliza como ingresos del sistema pueden variar, por ejemplo, entre plataformas de aprendizaje y paquetes más amplios de sistemas universitarios. Las diferencias también provienen de la lógica de precios, el tratamiento de los servicios y la frecuencia con que se actualizan los supuestos cuando las universidades cambian sus modelos de impartición.
La tabla de referencia muestra una amplia dispersión. En el modelo de Mordor Intelligence, el valor refleja los ingresos de los sistemas de aprendizaje para educación superior vinculados a la impartición de enseñanza y aprendizaje, capturados en software y servicios relacionados, en lugar de agrupar sistemas universitarios adyacentes que no son principalmente plataformas de aprendizaje.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,54 mil millones de USD (2026) | |
| Editor del Sector A | 11,39 mil millones de USD (2025) | Utiliza un año base diferente y generalmente centra el alcance en el software de sistemas de gestión del aprendizaje para educación superior, lo que puede modificar los totales si los servicios y las funciones más amplias del sistema de aprendizaje se tratan de manera diferente. |
| Editor del Sector B | 133,60 mil millones de USD (2025) | Parece incluir un conjunto más amplio de sistemas de educación superior, como sistemas de información estudiantil, gestión de contenidos y sistemas de evaluación, lo que amplía el mercado mucho más allá de los sistemas de aprendizaje definidos en torno a la impartición de instrucción. |
Cuando el alcance se mantiene anclado al software de plataformas de aprendizaje y los ingresos por servicios relacionados que apoyan directamente la enseñanza y el aprendizaje en educación superior, el tamaño del mercado permanece rastreable a impulsores de demanda claros como la matrícula, la combinación de impartición de cursos y los patrones contractuales. Cuando se añaden administración universitaria más amplia o suites de múltiples sistemas, el número crece rápidamente, incluso si el gasto subyacente en plataformas de aprendizaje no ha cambiado al mismo ritmo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de aprendizaje para la educación superior en 2026?
El tamaño del mercado de sistemas de aprendizaje para la educación superior es de USD 10,54 mil millones en 2026, y está en camino de alcanzar USD 20,83 mil millones para 2031.
¿Qué modelo de implementación está creciendo más rápido?
Las implementaciones en la nube se están expandiendo a una CAGR del 15,89% hasta 2031, ya que las instituciones prefieren el SaaS por el control de costos y las actualizaciones rápidas de funciones.
¿Por qué los colegios comunitarios están invirtiendo fuertemente en sistemas de aprendizaje?
El financiamiento por desempeño a nivel estatal y los mandatos de equidad digital están impulsando una CAGR del 16,63% para los colegios comunitarios, la más rápida entre los tipos de instituciones.
¿Cuál es el principal impulsor de la adopción del aprendizaje híbrido?
Las mayores tasas de finalización y la flexibilidad en la programación impulsan los formatos híbridos y mixtos, que ya representan el 40,76% de la cuota y crecen a una CAGR del 16,37%.