
Tamaño y Participación del Mercado de Pruebas de Diagnóstico de Hepatitis
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
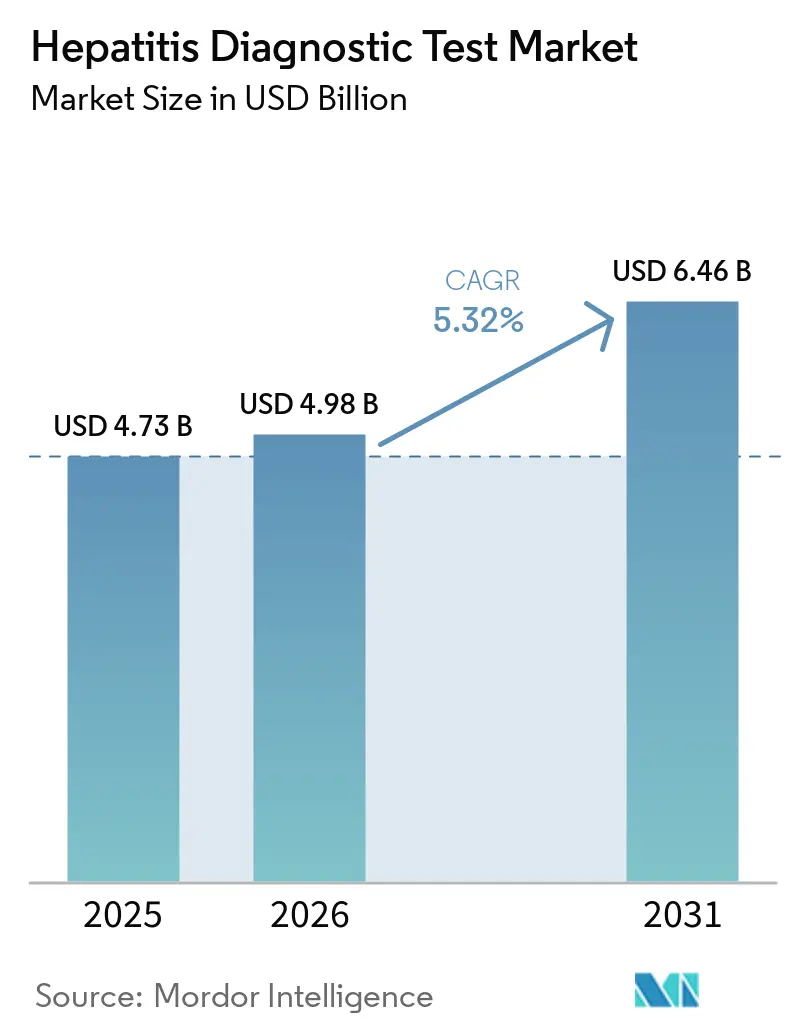
| Tamaño del Mercado (2026) | 4.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.46 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.32 % |
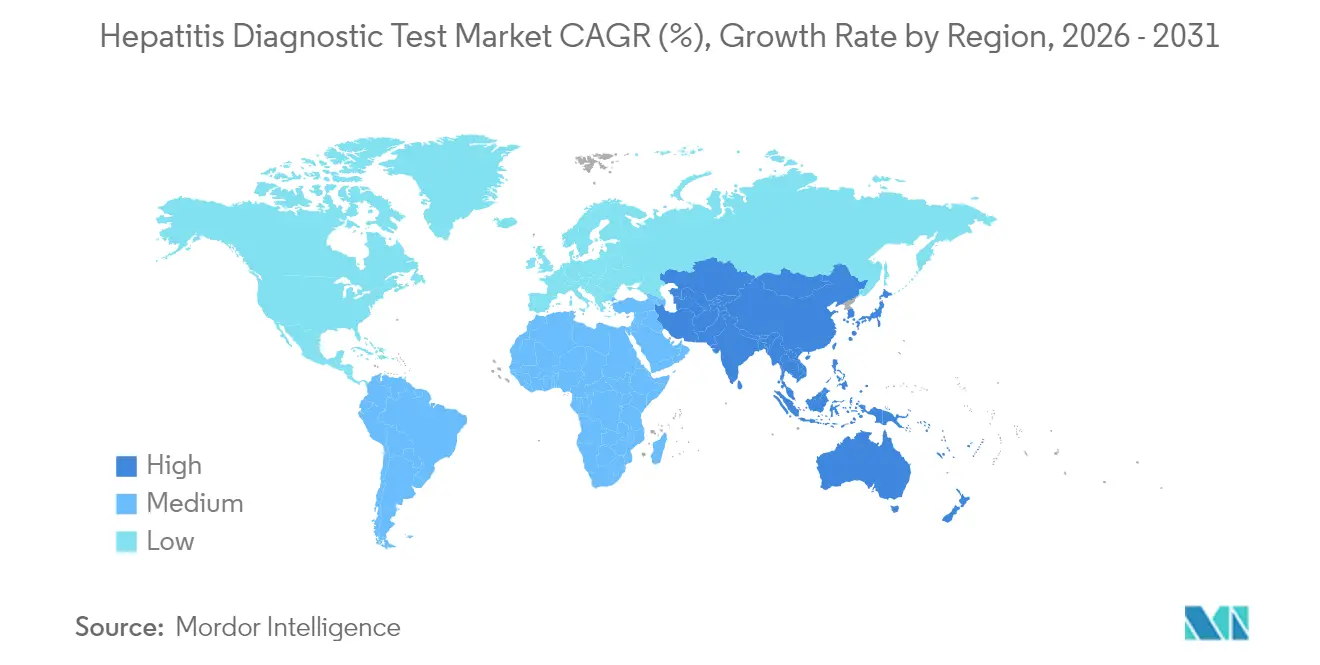
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
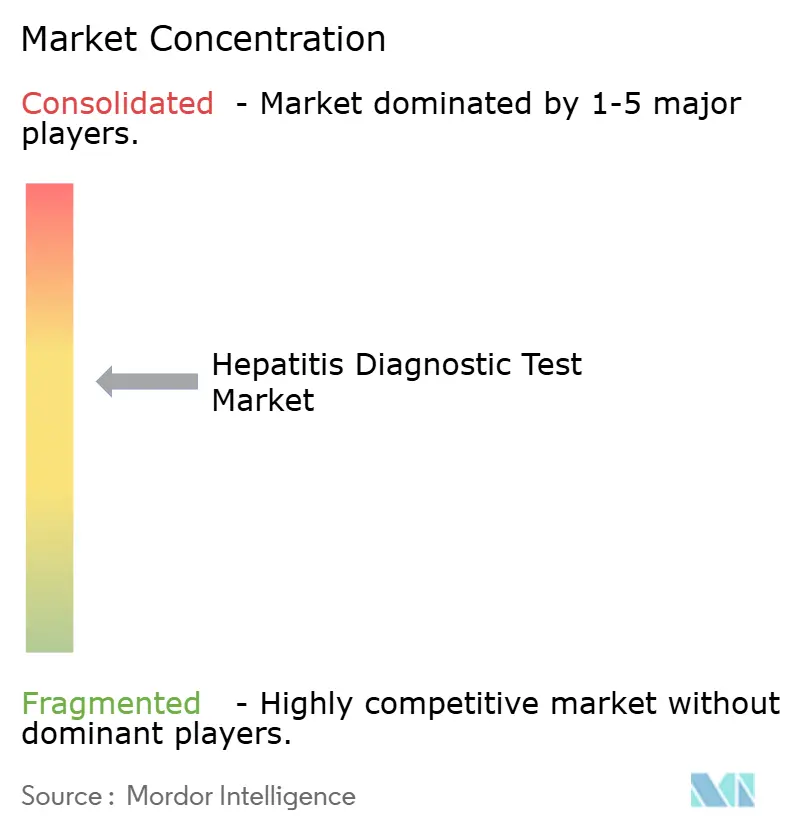
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas de Diagnóstico de Hepatitis por Mordor Intelligence
El tamaño del mercado de pruebas de diagnóstico de hepatitis en 2026 se estima en 4,98 mil millones de USD, creciendo desde el valor de 2025 de 4,73 mil millones de USD, con proyecciones para 2031 que muestran 6,46 mil millones de USD, creciendo a una CAGR del 5,32% durante 2026-2031. La demanda está aumentando a medida que los gobiernos se apresuran a cumplir el objetivo de la OMS de eliminar la hepatitis viral como amenaza para la salud pública para 2030. Sin embargo, las brechas en el diagnóstico siguen siendo amplias: solo el 13% de los casos de hepatitis B crónica y el 36% de los casos de hepatitis C se identifican en la actualidad. La tecnología está evolucionando rápidamente hacia plataformas moleculares habilitadas por inteligencia artificial, ejemplificadas por la prueba de punción digital Cepheid Xpert HCV RNA autorizada por la FDA, que entrega resultados en aproximadamente una hora. Los desequilibrios de crecimiento regional son marcados: América del Norte lidera con el 39,88% de los ingresos de 2025, mientras que Asia-Pacífico es el motor de crecimiento con una CAGR del 6,23% hasta 2031. La intensidad competitiva es moderada, ya que los líderes globales aprovechan su escala en diagnósticos moleculares y las empresas más pequeñas impulsan sistemas de atención en el punto de atención basados en microfluídica e inteligencia artificial.
Conclusiones Clave del Informe
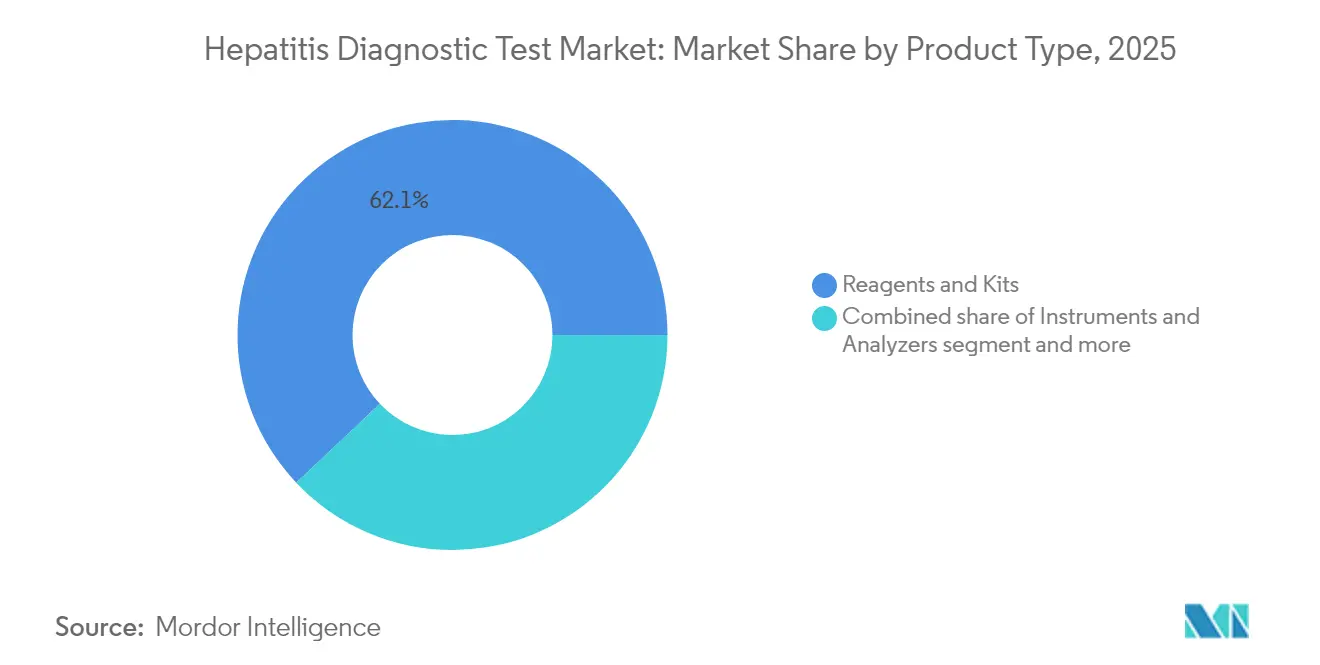
- Por tipo de producto, los reactivos y kits lideraron con el 62,05% de la participación del mercado de pruebas de diagnóstico de hepatitis en 2025, mientras que se proyecta que el software y los servicios se expandirán a una CAGR del 6,21% hasta 2031.
- Por tipo de enfermedad, las pruebas de hepatitis B capturaron el 48,40% del tamaño del mercado de pruebas de diagnóstico de hepatitis en 2025; se prevé que el segmento de "otras hepatitis" (A, E y D) registre una CAGR del 6,33% hasta 2031.
- Por tecnología, la serología representó el 45,90% del mercado de pruebas de diagnóstico de hepatitis en 2025, mientras que se espera que los paneles de secuenciación de nueva generación avancen a una CAGR del 6,52% entre 2026 y 2031.
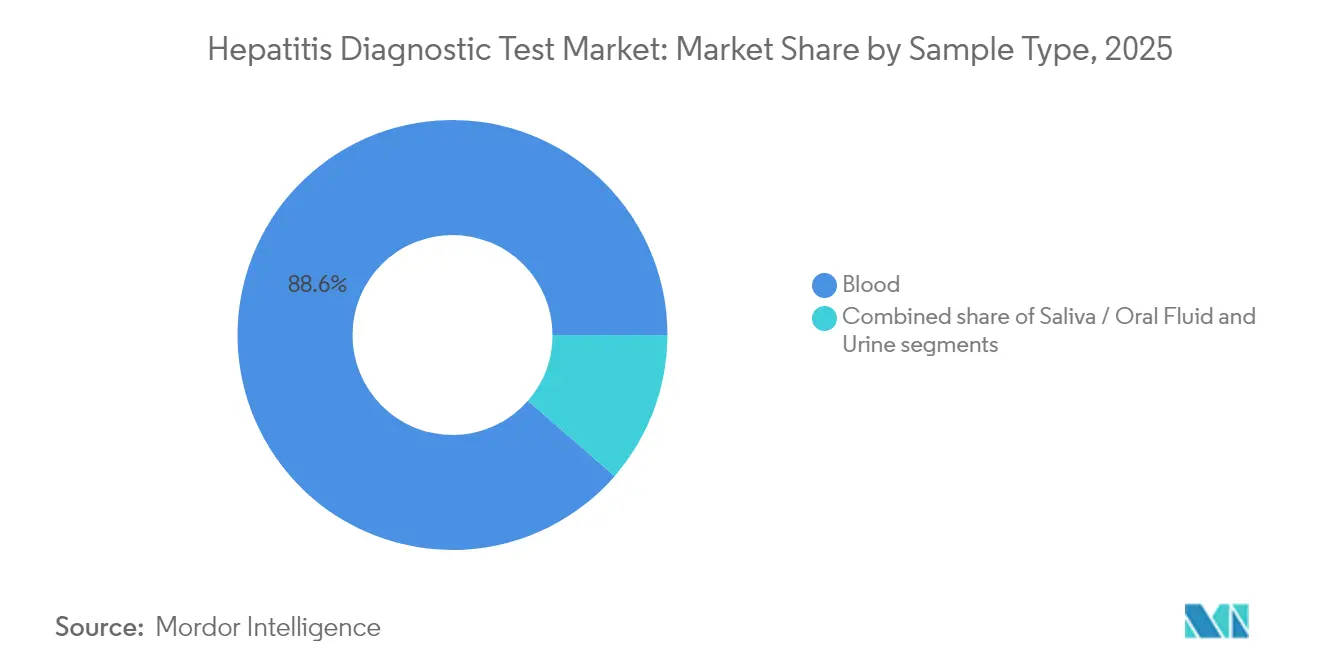
- Por tipo de muestra, las pruebas de sangre representaron el 88,60% de la participación del mercado de pruebas de diagnóstico de hepatitis en 2025, y se prevé que la recolección de saliva/fluido oral crezca a una CAGR del 7,24% hasta 2031.
- Por entorno de prueba, los laboratorios hospitalarios mantuvieron una participación de ingresos del 53,55% en 2025; se anticipa que las pruebas domiciliarias y la autorrecolección aumentarán a una CAGR del 6,15% durante el período de pronóstico.
- Por geografía, América del Norte dominó con una participación de ingresos del 39,88% en 2025, mientras que Asia-Pacífico sigue siendo la región de más rápido crecimiento con una CAGR del 6,23% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la Prevalencia Global del VHB y el VHC | +1.2% | Global, con mayor impacto en Asia-Pacífico y África subsahariana | Largo plazo (≥ 4 años) |
| Migración Rápida de la Serología a Plataformas Moleculares de Alta Sensibilidad | +1.0% | Global, liderado por mercados desarrollados, expandiéndose a economías emergentes | Mediano plazo (2-4 años) |
| Expansión de Programas de Cribado y Vacunación Financiados por el Gobierno | +0.8% | América del Norte, Europa, con impacto emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Surgimiento de Analizadores de Carga Viral de Punto de Atención Microfluídicos | +0.6% | Global, con adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Elastografía Asistida por Inteligencia Artificial que Mejora la Evaluación Hepática No Invasiva | +0.4% | América del Norte, Europa, con expansión gradual a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de Kits de Manchas de Sangre Seca de Autorrecolección para Pruebas Remotas | +0.3% | Global, particularmente relevante para poblaciones rurales y desatendidas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Prevalencia Global del VHB y el VHC
Más de 254 millones de personas viven con hepatitis B crónica y 50 millones con hepatitis C, siendo Asia-Pacífico responsable del 75% de los casos crónicos de VHB. El aumento de la incidencia mantiene alta la demanda de diagnóstico, particularmente en China, donde se proyecta que las nuevas infecciones por VHC alcanzarán 17,92 por cada 100.000 habitantes para 2030[1]. Las disparidades regionales persisten: el sur de Corea aún reporta una prevalencia elevada de VHC[2] a pesar de los descensos nacionales. Genotipos poco comunes como el VHC 1c dominan entre los pacientes con enfermedad renal crónica en Bengala Occidental[3], India, lo que subraya la necesidad de una genotipificación robusta. En conjunto, estos patrones garantizan una base sostenida de pacientes en riesgo que requieren pruebas precisas y repetidas.
Migración de la Serología a Plataformas Moleculares de Alta Sensibilidad
La secuenciación de nueva generación dirigida ahora detecta virus de la hepatitis incluso en tejido extrahepático, donde los ensayos clásicos fallan. La secuenciación de alto rendimiento también rastrea variantes asociadas a resistencia, como A1343V en la hepatitis E durante el tratamiento. Las herramientas de inteligencia artificial permiten el diagnóstico de enfermedades hepáticas con alta precisión, tiempos de respuesta más rápidos y costos más bajos. El apoyo regulatorio acelera la adopción: la FDA reclasificó los ensayos del VHB de Clase III a Clase II, simplificando la vía 510(k). A medida que las plataformas migran a clínicas y entornos comunitarios, el mercado de pruebas de diagnóstico de hepatitis experimenta un aumento notable.
Programas de Cribado y Vacunación Financiados por el Gobierno
El Plan Estratégico Nacional de Hepatitis Viral de los Estados Unidos propone USD 12,3 mil millones en financiamiento para la eliminación, incluido el cribado universal del VHC para adultos de 18 a 79 años. La guía de VHB de la OMS de 2024[4] amplía la elegibilidad para el tratamiento y enfatiza las pruebas de carga viral en el punto de atención para cerrar las brechas de diagnóstico. El modelo anterior de eliminación del VHC en Egipto logró una reducción del 90% en las infecciones activas mediante pruebas masivas, proporcionando un modelo a seguir para las economías emergentes. El aumento del financiamiento y la alineación de políticas impulsan colectivamente los volúmenes de pruebas, reforzando el crecimiento a largo plazo en el mercado de pruebas de diagnóstico de hepatitis.
Surgimiento de Analizadores de Carga Viral de Punto de Atención Microfluídicos
Los dispositivos de elastografía inalámbrica del tamaño de la palma de la mano ahora se correlacionan fuertemente (r = 0,975) con los sistemas convencionales, al tiempo que mejoran la portabilidad. Los instrumentos microfluídicos integrados como el iPonatic reducen el tiempo total de procesamiento a 30 minutos y ofrecen un AUC > 0,98 para la detección de patógenos. En clínicas de Ghana, las pruebas de punto de atención del VHC Bioline obtuvieron una puntuación de 88,7 en la Escala de Usabilidad del Sistema, lo que demuestra su preparación para el uso rutinario. Los dispositivos de ultrasonido bioadhesivo portátiles incluso permiten el monitoreo de la rigidez hepática durante 48 horas en modelos preclínicos. Estas innovaciones acortan el tiempo de respuesta diagnóstica y abren nuevos canales descentralizados para el mercado de pruebas de diagnóstico de hepatitis.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo por Prueba de los Ensayos Moleculares en Entornos de Bajos Ingresos | -0.9% | África subsahariana, Asia meridional, áreas rurales en mercados emergentes | Largo plazo (≥ 4 años) |
| Ambigüedad Regulatoria en Torno a los Kits de Carga Viral de Venta Directa al Consumidor | -0.8% | América del Norte, Europa, mercados desarrollados con marcos establecidos de venta directa al consumidor | Corto plazo (≤ 2 años) |
| Infecciones Ocultas No Detectadas que Causan Falsos Negativos en Pacientes Inmunocomprometidos | -0.7% | Global, con mayor impacto en regiones con alta prevalencia de VIH y centros de trasplante de órganos | Mediano plazo (2-4 años) |
| Logística Débil de Cadena de Frío para el Transporte de Muestras en Áreas Remotas | -0.6% | Áreas rurales a nivel mundial, particularmente en regiones tropicales y subtropicales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo por Prueba de los Ensayos Moleculares en Entornos de Bajos Ingresos
Las encuestas realizadas en 23 países de ingresos bajos y medianos confirman que muchos programas aún limitan las pruebas de hepatitis a los donantes de sangre porque los ensayos virológicos siguen siendo inasequibles. Los complejos algoritmos de confirmación elevan los costos por paciente muy por encima de los de la serología de un solo paso. Los desarrolladores de productos se enfrentan a una brecha entre innovación y acceso, ya que los factores ambientales y la fragmentación regulatoria aumentan los gastos de validación. Hasta que los modelos de precios escalonados, la adquisición conjunta o los modelos de subsidio se amplíen, la penetración de plataformas avanzadas se rezagará en los mercados con alta carga de enfermedad pero con recursos limitados.
Logística Débil de Cadena de Frío para el Transporte de Muestras en Áreas Remotas
Las auditorías en Ghana mostraron que el 53,8% de las clínicas de atención primaria experimentaron desabastecimiento de diagnósticos esenciales debido a debilidades en la cadena de suministro, con una puntuación de cumplimiento de solo el 53,5%. Los ensayos moleculares son especialmente sensibles a la temperatura, y los climas tropicales comprometen la integridad de las muestras durante el transporte, lo que genera riesgo de resultados falsos. Si bien los métodos de manchas de sangre seca alivian la carga, persisten brechas de sensibilidad para algunos marcadores de hepatitis. Sin una inversión sostenida en redes integradas de derivación de especímenes, los cuellos de botella en la cadena de frío seguirán limitando el mercado de pruebas de diagnóstico de hepatitis.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Integración de Software Impulsa el Crecimiento de los ServiciosLos reactivos y kits generaron la mayor porción del tamaño del mercado de pruebas de diagnóstico de hepatitis en 2025 con el 62,05% de los ingresos, lo que subraya el modelo de consumibles recurrentes que sustenta los flujos de trabajo de laboratorio. Los instrumentos se beneficiaron de las tendencias de miniaturización, como la elastografía del tamaño de la palma de la mano, aunque los presupuestos de capital siguieron siendo cíclicos. El software y los servicios, aunque aún representan una base menor, están en camino de alcanzar una CAGR del 6,21% hasta 2031, a medida que los laboratorios incorporan motores de inteligencia artificial que agilizan la interpretación y automatizan los informes. Los proveedores que vinculan la analítica basada en la nube a sus franquicias de reactivos fidelizan a los clientes al tiempo que generan ingresos incrementales por suscripción.
El segmento de reactivos enfrenta una creciente transparencia de precios y competencia de genéricos, pero la demanda persiste gracias a la innovación continua en mezclas maestras moleculares liofilizadas y kits multiplex de punto de atención. Los proveedores de instrumentos agrupan cada vez más conectividad y paneles de soporte a la decisión, transformando los analizadores que antes eran independientes en dispositivos en red. La adquisición de SpinChip Diagnostics por parte de BioMérieux en enero de 2025 por EUR 111 millones ilustra la carrera por asegurar plataformas ultrarrápidas de muestra a resultado que se adapten a los entornos de atención primaria. A medida que las capas de software se expanden, los modelos de servicio evolucionan hacia contratos basados en resultados, otorgando al mercado de pruebas de diagnóstico de hepatitis un nuevo vector de ingresos vinculado al rendimiento digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Enfermedad:
El Dominio de la Hepatitis B Enfrenta el Impulso de Eliminación del VHCLa hepatitis B dominó los ingresos de 2025 con el 48,40% de la participación del mercado de pruebas de diagnóstico de hepatitis en 2025, reflejando su prevalencia de 254 millones de pacientes. Los paneles de pruebas siguen siendo complejos: las mujeres embarazadas requieren cribado de HBsAg, anti-HBc y anti-HBs en cada embarazo según las directrices de los Centros para el Control y la Prevención de Enfermedades. Los volúmenes de hepatitis C están escalando rápidamente a medida que los programas de eliminación simplifican los algoritmos; la prueba de ARN en punción digital de Cepheid permite el diagnóstico en una sola visita en atención primaria. Las "otras hepatitis" (A, E, D) son el grupo de más rápido crecimiento con una CAGR del 6,33%, impulsadas por el aumento de los brotes de VHA y VHE y los nuevos datos de secuenciación que confirman una mayor dispersión geográfica.
Los datos emergentes vinculan el genotipo IIIA específico del VHA y las cepas VHE-1 con resultados más graves, lo que presiona a los hospitales a actualizar sus sistemas a ensayos moleculares y genotipificación. En paralelo, el financiamiento para la eliminación de la hepatitis C en los Estados Unidos apoya el cribado universal, impulsando una demanda constante de reactivos. A medida que se lanzan nuevas terapias para la hepatitis D, es probable que aumente la demanda de pruebas reflejas del VHD. Esta combinación de carga crónica del VHB, aceleración de la eliminación del VHC y mayor reconocimiento de otras hepatitis virales asegura una amplitud a largo plazo para el mercado de pruebas de diagnóstico de hepatitis.
Por Tecnología:
Las Plataformas Moleculares Aceleran la Adopción de la Secuenciación de Nueva GeneraciónLa serología retuvo el 45,90% del tamaño del mercado de pruebas de diagnóstico de hepatitis en 2025, lo que refleja su papel como cribado de primera línea en muchos sistemas de salud. Sin embargo, los ensayos moleculares y la secuenciación de nueva generación están eclipsando a la serología para la confirmación y el monitoreo de resistencias, otorgando a la secuenciación de nueva generación la CAGR de pronóstico más rápida del 6,52%. El tamaño del mercado de pruebas de diagnóstico de hepatitis vinculado a los flujos de trabajo moleculares está destinado a expandirse aún más a medida que la reclasificación 510(k) reduce las barreras de entrada en los Estados Unidos para los ensayos del VHB. Las pruebas rápidas mantienen su tracción donde los presupuestos son ajustados, pero los avances en microfluídica ahora ofrecen sensibilidad de grado molecular en dispositivos descentralizados.
La secuenciación de nueva generación agrega valor clínico al detectar infecciones ocultas y caracterizar casos de genotipos mixtos en una sola ejecución. Los laboratorios que ya poseen secuenciadores de alto rendimiento aprovechan las mismas plataformas para oncología y microbiología, mejorando la utilización de activos. Los proveedores están agrupando informes de variantes de resistencia curados por inteligencia artificial, reduciendo la fricción bioinformática para los médicos. La tecnología de serología también está mejorando mediante la automatización completa y un mayor rendimiento, lo que garantiza que siga siendo fundamental a gran escala. Esta doble vía mantiene relevante cada modalidad principal mientras desplaza los ingresos hacia ensayos moleculares ricos en datos.
Por Tipo de Muestra:
El Dominio de la Sangre es Desafiado por Matrices AlternativasLas muestras de sangre representaron el 88,60% de la participación del mercado de pruebas de diagnóstico de hepatitis en 2025, consolidando su papel como estándar de alta sensibilidad. Se proyecta que el muestreo de saliva y fluido oral, a pesar de una base baja, crecerá a una CAGR del 7,24% debido a la preferencia del paciente y la mayor facilidad logística. El muestreo capilar por punción digital, como se utiliza en la prueba Cepheid Xpert del VHC, demuestra que los diagnósticos basados en sangre también pueden migrar fuera de la flebotomía convencional. Las innovaciones en manchas de sangre seca abordan directamente los obstáculos de transporte, aunque algunos ensayos muestran solo el 80% de sensibilidad para el VHC.
Las pruebas de saliva aún enfrentan desafíos relacionados con cargas virales más bajas, particularmente para la detección del VHB; sin embargo, los rendimientos diagnósticos para anticuerpos específicos están mejorando. La orina sigue siendo una opción de nicho, pero gana tracción en la investigación para monitorear la adherencia y cribar poblaciones que no desean proporcionar muestras de sangre. A medida que las matrices alternativas maduran, los ensayos multiplex pueden combinar entradas de sangre y saliva, creando flujos de trabajo de muestreo más versátiles. No obstante, hasta que la sensibilidad analítica converja, la sangre seguirá siendo el tipo de muestra de referencia dentro del mercado de pruebas de diagnóstico de hepatitis.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Entorno de Prueba:
Las Pruebas Domiciliarias Disrumpen los Modelos de Laboratorio TradicionalesLos laboratorios hospitalarios controlaron el 53,55% del tamaño del mercado de pruebas de diagnóstico de hepatitis en 2025, lo que refleja menús de pruebas completos y vínculos estrechos con la toma de decisiones clínicas. Los laboratorios de referencia mantienen un alto rendimiento para la genotipificación y los paneles de resistencia, pero enfrentan presión sobre los márgenes por los recortes de precios de los pagadores. Las pruebas domiciliarias y la autorrecolección, aunque incipientes, tienen el mayor crecimiento con una CAGR del 6,15%, impulsadas por la demanda de los consumidores de privacidad y comodidad dentro de los marcos exentos de la Ley de Mejora de Laboratorios Clínicos. Las plataformas de punto de atención están ganando participación en consultorios médicos y clínicas comunitarias a medida que los cartuchos moleculares de un solo paso se generalizan.
Los actores de primera línea digital agrupan telesalud por suscripción para la interpretación de resultados, lo que potencialmente desvincula parte del volumen de los laboratorios hospitalarios. El cribado de bancos de sangre sigue siendo un mandato regulatorio, lo que garantiza un flujo de ingresos estable, aunque maduro. Los consultorios médicos se benefician de la elastografía del tamaño de la palma de la mano que acerca la evaluación de la fibrosis hepática a la atención primaria. El efecto neto es una mezcla de canales diversificada donde los modelos descentralizados crecen más rápido, presionando a los operadores de laboratorios tradicionales a agregar conectividad, tiempo de respuesta en el mismo día e informes amigables para el paciente para proteger su participación.
Análisis Geográfico
Mercado de Pruebas Diagnósticas de Hepatitis en América del Norte
América del Norte concentró el 39,88% de la cuota del mercado global de pruebas diagnósticas de hepatitis en 2025, gracias a los programas gubernamentales estructurados de detección y a la adopción temprana de plataformas moleculares. El impulso de las políticas en Estados Unidos, incluido el presupuesto propuesto de 12,3 mil millones de USD para la eliminación de la hepatitis C, garantiza una CAGR regional constante del 4,84% para el mercado de pruebas diagnósticas de hepatitis. Las aprobaciones de la FDA, como la prueba de ARN de hepatitis C en el punto de atención de Cepheid, aceleran la adopción descentralizada. Las redes de laboratorio integran vías de interpretación mejoradas con inteligencia artificial, como el iLFT, para potenciar la detección de enfermedades hepáticas crónicas, lo que demuestra un ecosistema maduro que escala la innovación con rapidez.
Mercado de Pruebas Diagnósticas de Hepatitis en Europa
Europa registra una CAGR del 5,17% gracias a que las regulaciones armonizadas y las sólidas guías clínicas sostienen la inversión. El protocolo actualizado de la EASL para el manejo de la hepatitis B exige diagnósticos avanzados, lo que refuerza la demanda de paneles moleculares. La prueba de fibrosis Elecsys PRO-C3 de Roche, con resultados en 18 minutos, ejemplifica el apetito de la región por herramientas rápidas y no invasivas. Sin embargo, persisten brechas asistenciales: solo el 70% de los hospitales españoles realizan pruebas reflejo para el VHB y menos del 50% para el VHD, lo que pone de relieve oportunidades de mejora en los flujos de trabajo. La innovación en el monitoreo por ultrasonido portátil diferencia aún más la oferta europea.
Mercado de Pruebas Diagnósticas de Hepatitis en Asia-Pacífico
Asia-Pacífico es el territorio de mayor expansión, con una CAGR del 6,23% hasta 2031, impulsada por su desproporcionada carga de hepatitis y el creciente gasto en atención sanitaria. China, Japón y Corea del Sur albergan a la mitad de todos los pacientes con VHB crónico, lo que genera una demanda de pruebas sin precedentes. Se proyecta que la incidencia del VHC en China alcanzará 17,92 por cada 100.000 habitantes en 2030, lo que urge a modernizar los diagnósticos de alto rendimiento. El reembolso en Japón de la puntuación de Fibrosis Hepática Avanzada subraya el respaldo de las políticas públicas a las herramientas diagnósticas avanzadas. Las necesidades de genotipificación sofisticada están aumentando en India debido a subtipos poco comunes como el VHC 1c. La colaboración regulatoria entre los organismos reguladores de la ASEAN y el Este de Asia está mejorando los plazos de aprobación de dispositivos, lo que favorece un acceso más amplio al mercado.
Panorama regulatorio
La regulación se está endureciendo tanto en torno a los IVD de hepatitis de alto volumen como a las pruebas desarrolladas en laboratorio (LDT), lo que afecta las estrategias de comercialización para la serología, la carga viral molecular y los flujos de trabajo emergentes de autodiagnóstico. En los Estados Unidos, la FDA publicó una norma final en mayo de 2024 (vigente desde el 5 de julio de 2024) para eliminar gradualmente, en un período de cuatro años, el histórico enfoque de discrecionalidad general de aplicación para las LDT, elevando las expectativas de cumplimiento para los laboratorios que anteriormente realizaban paneles de hepatitis fuera de las vías convencionales para dispositivos.
A nivel de producto de IVD, la FDA reclasificó los ensayos cualitativos de antígeno del virus de la hepatitis B (VHB), los ensayos de anticuerpos del VHB y los ensayos cuantitativos basados en ácidos nucleicos del VHB, pasándolos de la Clase III a la Clase II con controles especiales, con vigencia a partir del 20 de octubre de 2025 (Registro Federal, septiembre de 2025). Este cambio mejora la viabilidad de la autorización 510(k) para los ensayos de VHB y puede acelerar la entrada competitiva de plataformas automatizadas y basadas en cartuchos. En Australia, las autopruebas de VHB/VHC se regulan como IVD de Clase 4 bajo las Therapeutic Goods (Medical Devices) Regulations 2002, con requisitos para incluir los productos en el ARTG y cumplir con las directrices pertinentes de rendimiento y etiquetado.
Análisis de la cadena de valor
La cadena de valor de las pruebas de diagnóstico de hepatitis abarca insumos biológicos especializados (antígenos, anticuerpos, enzimas, cebadores/sondas, calibradores/controles), el diseño de ensayos y software, la fabricación de kits y el ensamblaje de instrumentos, la liberación regulatoria y de calidad, y la distribución hacia hospitales, laboratorios de referencia, bancos de sangre y entornos descentralizados. El suministro ascendente es sensible a la disponibilidad de materiales biológicos de alta calidad y a la concentración de insumos moleculares críticos, incluidos polimerasas y componentes oligonucleotídicos, mientras que las ventajas de escala intermedia generalmente recaen en grandes fabricantes de IVD y determinados fabricantes por contrato capaces de ensamblar analizadores automatizados, cartuchos microfluídicos y sistemas con capacidad de conectividad bajo regímenes de calidad alineados con normas ISO.
El desempeño en la etapa descendente depende de una logística con capacidad de cadena de frío y ciclos de adquisición estables, especialmente donde las redes de derivación de muestras y el desabastecimiento de reactivos afectan la continuidad de las pruebas. Entre los cuellos de botella documentados se incluyen la creciente escasez de muestras nativas de pacientes con títulos altos utilizadas para controles y calibradores, lo que puede impulsar la sustitución por materiales sintéticos que luego requieren validación adicional, y la logística de cadena de frío para plasma congelado en modelos descentralizados, que añade costo y complejidad. Los fabricantes también están regionalizando partes de la producción y el suministro para reducir la fricción arancelaria y de adquisición, incluido el inicio por parte de Roche Diagnostics de un nuevo proyecto de fabricación en julio de 2025 en el Suzhou Industrial Park para localizar el suministro en China y fortalecer la resiliencia en los flujos de trabajo de inmunoensayos de alto rendimiento y moleculares.
Panorama Competitivo
El mercado de pruebas de diagnóstico de hepatitis está moderadamente consolidado. Roche, Abbott y Danaher generan conjuntamente ingresos de diagnóstico de varios miles de millones de dólares y cuentan con importantes carteras de ensayos moleculares e inmunoensayos. Las ventas de diagnósticos de Roche de USD 16,76 mil millones en 2023 evidencian ventajas impulsadas por la escala, mientras que Abbott aprovecha sus sistemas Alinity y m2000 a nivel mundial. Cepheid de Danaher obtuvo el estatus de pionero en las pruebas de ARN del VHC de punto de atención tras la autorización de la FDA, lo que subraya el valor del liderazgo molecular basado en cartuchos.
La actividad de adquisiciones se centra en la velocidad y la facilidad de uso. La adquisición de SpinChip Diagnostics por parte de BioMérieux por EUR 111 millones añadió capacidad microfluídica de 10 minutos orientada a las clínicas comunitarias. Las asociaciones combinan activos complementarios: IBL International y Grifols colaboran en paneles de biomarcadores de conteo de moléculas individuales para elevar los umbrales de sensibilidad. Los proveedores también invierten fuertemente en algoritmos de inteligencia artificial que interpretan la elastografía y la serología en tiempo real.
Los competidores emergentes aprovechan los vientos regulatorios favorables. La reclasificación de la FDA de los ensayos de hepatitis de alto riesgo de Clase III a Clase II reduce el tiempo de comercialización y los costos de cumplimiento, abriendo puertas a participantes ágiles basados en microfluídica e inteligencia artificial. El espacio en blanco permanece en los diagnósticos portátiles y los ecosistemas de monitoreo remoto; las empresas en etapa temprana que desarrollan plataformas de ultrasonido bioadhesivo ilustran el cambio hacia la evaluación hepática continua. A medida que los titulares defienden su participación con ofertas de servicio completo y contratos de servicio, la presión competitiva girará en torno a la velocidad de adopción de la innovación y la presencia en los mercados de Asia-Pacífico de rápido crecimiento.
Líderes de la Industria de Pruebas de Diagnóstico de Hepatitis
-
Abbott Laboratories
-
bioMérieux SA
-
Bio-Rad Laboratories
-
Danaher Corporation
-
F. Hoffmann-La Roche AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas de Diagnóstico de Hepatitis Empresas cubiertas en este informe
- Abbott Laboratories
- Avantor
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Danaher
- DiaSorin
- Roche
- Fujirebio Inc.
- Grifols
- Helena Laboratories
- Hologic
- Orasure Technologies
- Ortho Clinical Diagnostics
- QIAGEN
- Revvity Inc.
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Trinity Biotech plc
Oportunidades de mercado y perspectivas futuras
Las grandes brechas diagnósticas, con solo el 13% de los casos de hepatitis B crónica y el 36% de los casos de hepatitis C identificados en el panorama actual, crean un espacio en blanco a corto plazo para programas y proveedores que simplifican las vías de extremo a extremo, desde el cribado hasta la prueba confirmatoria. Esto es especialmente relevante en los casos en que se pide a la atención primaria, los servicios de urgencias y las clínicas comunitarias que implementen el cribado universal en adultos. Las señales de política y de directrices avanzan hacia una cobertura más amplia, incluidas las recomendaciones de los CDC de cribado universal de hepatitis C para adultos de 18 años o más (y durante cada embarazo) y el cribado universal de hepatitis B al menos una vez en la vida para adultos de 18 años o más. Las orientaciones y materiales operativos de la OMS sobre las pruebas de hepatitis también hacen hincapié en integrar los servicios de detección de VHB y VHC en la atención de rutina.
Del lado de los productos, las oportunidades se concentran en (i) la automatización de ensayos especializados, incluidos los algoritmos reflejo y los flujos de trabajo de alto rendimiento, y (ii) la ampliación de la oferta más allá del VHB/VHC hacia estudios más amplios de hepatitis viral. Las medidas de la FDA en 2026 aportan evidencia de la conversión de la cartera en desarrollo en productos autorizados, incluida la autorización De Novo concedida a Diasorin en enero de 2026 para el inmunoensayo Liaison Murex Anti-HDV (una prueba automatizada de VHD en los Estados Unidos), la autorización de la FDA obtenida por Abbott en abril de 2026 para el ensayo Anti-HCV Next, y la autorización de la FDA obtenida por Diasorin en junio de 2026 para el ensayo LIAISON Murex HBsAg Qual. En conjunto, estos avances respaldan menús de pruebas más amplios y basados en instrumentos que pueden generar ingresos recurrentes por reactivos, ayudar a los hospitales y laboratorios de referencia a estandarizar las pruebas, y reducir la dependencia de enfoques manuales o desarrollados en laboratorio para marcadores de hepatitis de nicho.
Desarrollos recientes de la industria en Mercado de Pruebas de Diagnóstico de Hepatitis
- Julio de 2026: Roche lanzó la prueba cobas Hepatitis D Virus (HDV), una solución automatizada para la detección y cuantificación del ARN del VHD para su uso en los sistemas cobas 5800/6800/8800 en países con marcado CE. El lanzamiento amplía la capacidad automatizada de hepatitis viral hacia la cuantificación del ARN del VHD, respaldando el monitoreo estandarizado en laboratorios que ya ejecutan flujos de trabajo cobas de alto rendimiento.
- Abril de 2026: Abbott recibió la autorización 510(k) de la FDA de EE. UU. para el ensayo Anti-HCV Next (K252424) destinado a la detección del virus de la hepatitis C. La autorización fortalece la cartera de pruebas de hepatitis de Abbott dentro de flujos de trabajo de inmunoensayo regulados y respalda una colocación más amplia en laboratorios que estandarizan con ensayos autorizados basados en predicados.
- Mayo de 2025: Medway NHS Foundation Trust lanzó un programa respaldado por el NIHR para realizar cribado de VIH, VHB y VHC a todos los pacientes del servicio de urgencias de 16 años o más, con posibilidad de rechazo (opt-out). La iniciativa integra las pruebas de hepatitis viral en entornos de atención aguda de alto rendimiento, aumentando los volúmenes de cribado de rutina y reforzando la demanda de serología automatizada y vías de confirmación.
Mercado de Pruebas de Diagnóstico de Hepatitis Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de pruebas de diagnóstico de hepatitis abarca los ingresos provenientes de pruebas utilizadas para detectar y evaluar la hepatitis viral en entornos clínicos y de cribado, incluidos los flujos de trabajo de pruebas de laboratorio y en el punto de atención.
Exclusiones del alcance: Se excluyen los medicamentos para el tratamiento de la hepatitis, las vacunas y las pruebas rutinarias de salud hepática que no se solicitan por sospecha o confirmación de hepatitis.
Descripción General de la Segmentación
- Por Tipo de Producto
- Reactivos y Kits
- Instrumentos y Analizadores
- Software y Servicios
- Por Tipo de Enfermedad
- Hepatitis B
- Hepatitis C
- Otras Hepatitis
- Por Tecnología
- Pruebas de Serología
- Pruebas de Diagnóstico Rápido
- Pruebas Moleculares
- Paneles de Secuenciación de Nueva Generación
- Por Tipo de Muestra
- Sangre
- Saliva / Fluido Oral
- Orina
- Por Entorno de Prueba
- Laboratorios Hospitalarios
- Laboratorios de Referencia
- Bancos de Sangre
- Punto de Atención / Consultorios Médicos
- Pruebas Domiciliarias y Autorrecolección
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de la enfermedad y las pruebas, de modo que el modelo utilice señales de demanda realistas. Consultamos orientaciones de salud pública sobre la carga de la enfermedad y el cribado de fuentes como la Organización Mundial de la Salud y los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos, lo que nos ayuda a mapear dónde el volumen de pruebas está estructuralmente respaldado.
Para fundamentar el lado de la oferta y los patrones de adopción, también revisamos fuentes como las bases de datos públicas de la FDA de los Estados Unidos (autorizaciones de pruebas y etiquetado), revistas clínicas revisadas por pares que describen el rendimiento de las pruebas y los algoritmos típicos, y estadísticas nacionales de salud cuando están disponibles. Las publicaciones de comercio y aduanas, junto con las publicaciones de asociaciones hospitalarias y de laboratorio, se utilizan para verificar la intensidad de las importaciones y la división práctica entre laboratorios centrales y entornos de atención en el punto de atención. También utilizamos suscripciones de pago para información financiera e inteligencia empresarial de las compañías, además de bases de datos de patentes y datos de comercio a nivel de envíos donde aclaran los cambios tecnológicos y la combinación por países. Estos ejemplos son ilustrativos, y también se revisaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para verificar cómo se adquieren y utilizan las pruebas en las distintas regiones, y luego para someter a prueba de presión los supuestos que las fuentes documentales no pueden resolver completamente, como la combinación de canales y los cambios de precios. Hablamos con una combinación de laboratorios de diagnóstico, compradores hospitalarios, distribuidores y líderes de producto y comerciales, cubriendo Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que se reflejen la intensidad del cribado regional y las realidades del reembolso.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos: 13% | Asia-Pacífico: 38% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 33% | Europa, Oriente Medio y África: 37% |
| Actores más pequeños: 18% | Gerentes: 54% | Américas: 25% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento se construye mediante verificaciones descendentes y ascendentes, con la columna vertebral principal proveniente de una construcción de grupo de demanda que vincula las pruebas con la población diagnosticada y sometida a cribado. En la práctica, reconstruimos el valor del mercado combinando la intensidad del cribado y el seguimiento de la hepatitis con la combinación de entornos de prueba, y luego lo convertimos en ingresos utilizando bandas de precios realistas.
Los insumos utilizados en el modelo incluyen la prevalencia de la hepatitis y la proporción diagnosticada, la cobertura de la política de cribado para cohortes prioritarias, la proporción de pruebas realizadas en laboratorios centrales frente a entornos de atención en el punto de atención, la combinación entre inmunoensayos y pruebas de ácidos nucleicos en la vía diagnóstica típica, y el movimiento del precio de venta promedio de kits y reactivos por región. Una vez que estas señales se combinan y revisan, el total del mercado se vuelve más claro al final del flujo de trabajo.
La previsión utiliza análisis de escenarios respaldados por relaciones multivariadas simples, donde los impulsores de la demanda, como la expansión del cribado, la capacidad de laboratorio y la modernización del menú de pruebas, se varían dentro de límites realistas acordados en discusiones con expertos. Las aproximaciones ascendentes se utilizan como verificación cruzada mediante la acumulación de ingresos de proveedores muestreados y la aplicación de la lógica de volumen por precio de venta promedio en algunos países representativos, y luego las brechas se gestionan a través de mercados proxy donde el comportamiento de las pruebas y el acceso a la atención son comparables.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con indicadores independientes, como la dirección del gasto en diagnósticos de enfermedades infecciosas, los objetivos de cribado público y los cambios observables en la adopción de entornos de prueba. Si el resultado de un país parece estar fuera de línea, revisamos los supuestos, volvemos a ejecutar las bandas de sensibilidad y, cuando es necesario, consultamos nuevamente a un pequeño grupo de entrevistados para comprender la varianza.
Antes de la aprobación final, el modelo y el análisis narrativo pasan por revisiones analíticas de múltiples etapas para que la lógica de las unidades, los rangos de precios y la ponderación regional se mantengan coherentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios en las orientaciones de cribado o acciones regulatorias importantes. Justo antes de la entrega, se completa una revisión final para que el cliente reciba la vista actualizada más reciente disponible.
Tamaño del Mercado de Pruebas de Diagnóstico de Hepatitis de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las pruebas de diagnóstico de hepatitis pueden variar incluso cuando el nombre del tema parece el mismo, porque cada editor traza la línea de manera diferente sobre lo que cuenta como mercado de pruebas y qué años y monedas se utilizan. Las diferencias también provienen de cómo se trata el precio y de si las pruebas de laboratorio y las pruebas en el punto de atención se combinan utilizando supuestos de mezcla realistas.
La tabla muestra una dispersión que se explica en gran medida por las elecciones de alcance y conversión, donde el modelo de Mordor Intelligence trata el mercado como ingresos de pruebas de diagnóstico enfocadas en hepatitis a través de pruebas basadas en sangre, imágenes y vías de biopsia, y mantiene el mapeo de años coherente con la ventana de estudio declarada en lugar de mezclar años base más antiguos en los totales del año actual.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,73 mil millones de USD (2025) | |
| Editor del Sector A | 4,08 mil millones de USD (2024) | Utiliza 2024 como base y enfatiza el seguimiento de los ingresos por ventas por tipo y aplicación, lo que puede subestimar el valor a corto plazo si la intensidad del cribado y los movimientos de precios no se trasladan a una estimación del año actual. |
| Editor del Sector B | 3,62 mil millones de USD (2024) | Se basa en una estructura de año base de 2023 con una ventana de previsión más larga, y los supuestos de precio y combinación tecnológica no siempre están alineados con la forma en que las pruebas cambian entre inmunoensayos y pruebas de ácidos nucleicos en las distintas regiones. |
Al analizar las tres cifras, la brecha se debe principalmente a la alineación del año base y a lo que se contabiliza dentro de la vía diagnóstica, seguido de cómo se aplica la progresión del precio de venta promedio. Al mantener el grupo de demanda vinculado a la intensidad del cribado y el seguimiento, y luego verificarlo con señales selectivas de proveedores y canales, el número final permanece rastreable a variables claras y pasos repetibles.
Preguntas Clave Respondidas en el Informe
¿Qué tecnología de diagnóstico está ganando impulso para las pruebas de hepatitis?
Las plataformas moleculares, en particular los ensayos de ARN de punto de atención, están desplazando a la serología tradicional porque ofrecen resultados el mismo día y permiten decisiones de tratamiento en el momento.
¿Por qué se espera que los reactivos y kits mantengan un papel líder a pesar del aumento en la adopción de software?
Cada prueba de carga viral o de anticuerpos sigue requiriendo un kit consumible, por lo que los laboratorios deben reponer reactivos incluso a medida que agregan capas de analítica impulsada por inteligencia artificial.
¿Cómo están influyendo los gobiernos en la demanda de diagnósticos de hepatitis?
Las políticas ampliadas de cribado universal y las campañas de eliminación están impulsando las pruebas rutinarias en atención primaria, servicios de urgencias e incluso farmacias comunitarias.
¿Qué hace de Asia-Pacífico un foco clave para las empresas de diagnóstico?
La región alberga la mayor concentración mundial de casos crónicos de hepatitis B y C, lo que motiva a los sistemas de salud a adoptar algoritmos de pruebas más rápidos y sensibles.
¿Qué tipos de muestras están surgiendo como alternativas a las extracciones de sangre venosa?
La sangre capilar por punción digital y las recolecciones de saliva/fluido oral están ganando preferencia por su comodidad, lo que permite una mayor cobertura en entornos remotos y con recursos limitados.
¿Cómo está transformando la inteligencia artificial los diagnósticos de hepatitis?
Las herramientas de inteligencia artificial ahora interpretan la elastografía y los datos de laboratorio en tiempo real, ayudando a los médicos a detectar la fibrosis hepática de forma más temprana y a reducir las cargas de revisión manual.