
Tamaño y Participación del Mercado de Glucosamina
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
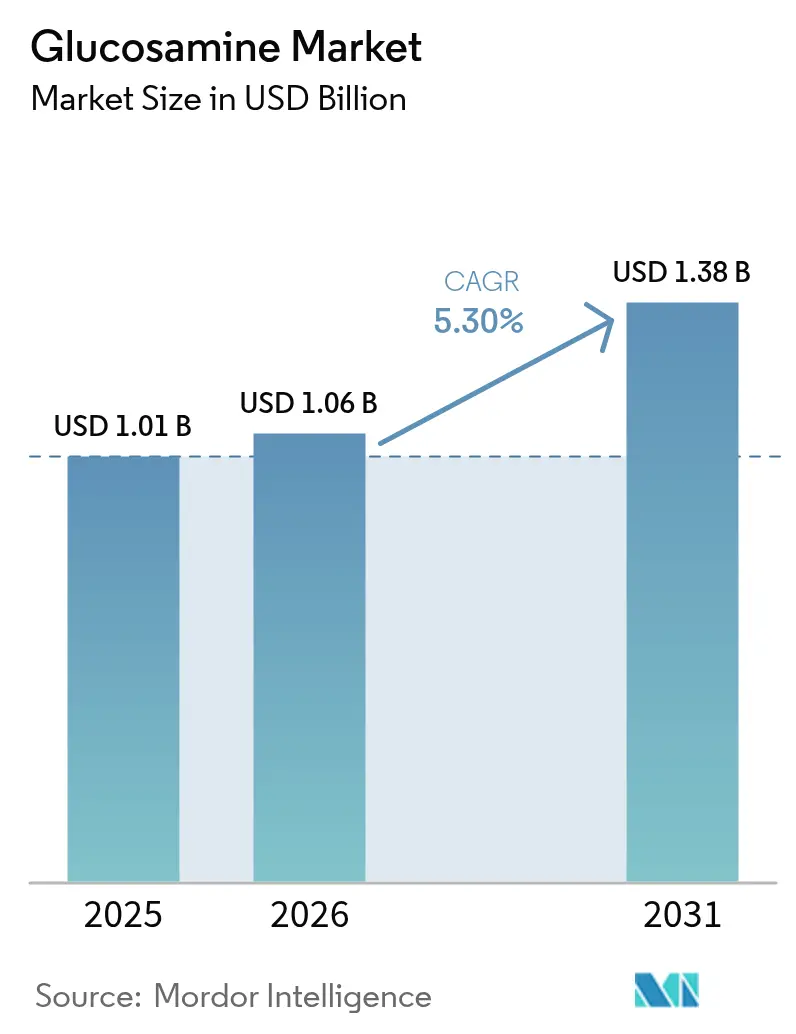
| Tamaño del Mercado (2026) | 1.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.38 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.30 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
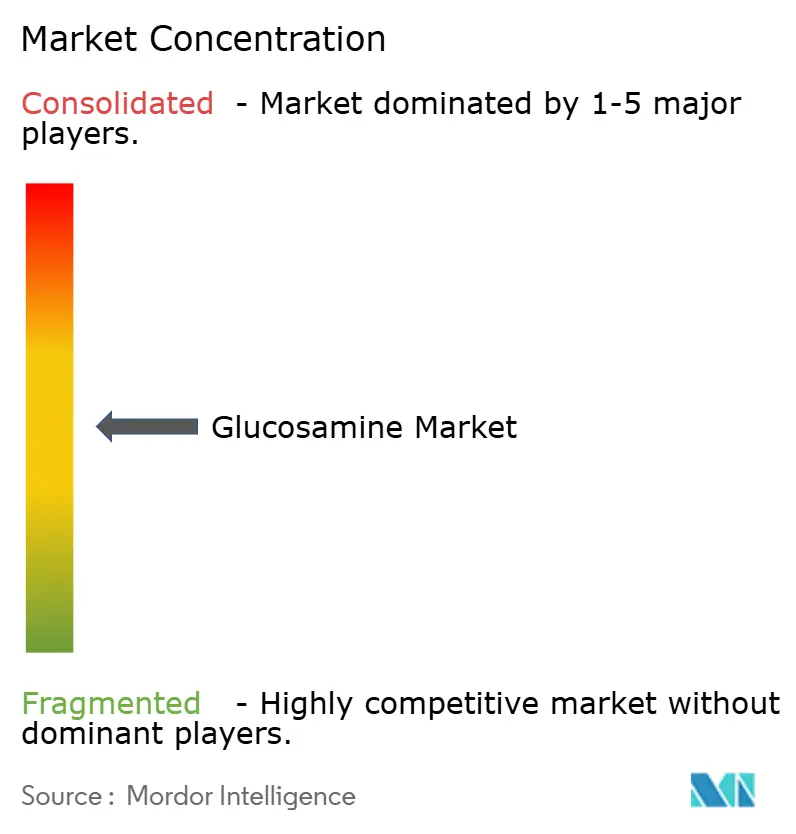
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Glucosamina por Mordor Intelligence
El tamaño del mercado de glucosamina fue valorado en USD 1,01 mil millones en 2025 y se estima que crecerá desde USD 1,06 mil millones en 2026 hasta alcanzar USD 1,38 mil millones en 2031, a una CAGR del 5,30% durante el período de pronóstico (2026-2031). El crecimiento del mercado está impulsado por un mayor enfoque en el envejecimiento saludable, un mejor acceso a la atención médica preventiva y marcos regulatorios en evolución en todas las regiones. América del Norte lidera el mercado debido a su establecida red de farmacias minoristas y la alta conciencia del consumidor, mientras que la región de Asia-Pacífico demuestra el mayor crecimiento en volumen, respaldado por el aumento de los ingresos disponibles y la expansión de los canales de distribución de nutracéuticos. Los avances en tecnología de fermentación reducen los riesgos de alérgenos y garantizan un suministro estable de materias primas, mejorando la eficiencia de costos. Además, los procedimientos de notificación revisados de la FDA en marzo de 2024 han reducido los plazos de lanzamiento de productos, permitiendo una mayor innovación en formas de dosificación y alimentos funcionales [1]US FDA, "Orientación sobre la notificación de nuevos ingredientes dietéticos," federalregister.gov.
Conclusiones Clave del Informe
- Por tipo, el sulfato de glucosamina mantuvo el 60,95% de la participación del mercado de glucosamina en 2025, mientras que el HCl de glucosamina está proyectado para expandirse a una CAGR del 8,79% hasta 2031
- Por fuente, la glucosamina derivada de mariscos representó el 79,10% de la participación en 2025; se prevé que las variantes derivadas de fermentación crezcan un 7,74% anualmente hasta 2031
- Por aplicación, los suplementos nutricionales capturaron el 79,95% de la participación del mercado de glucosamina en 2025; los alimentos funcionales y los productos fortificados registran el crecimiento más rápido con una CAGR del 7,25% hasta 2031
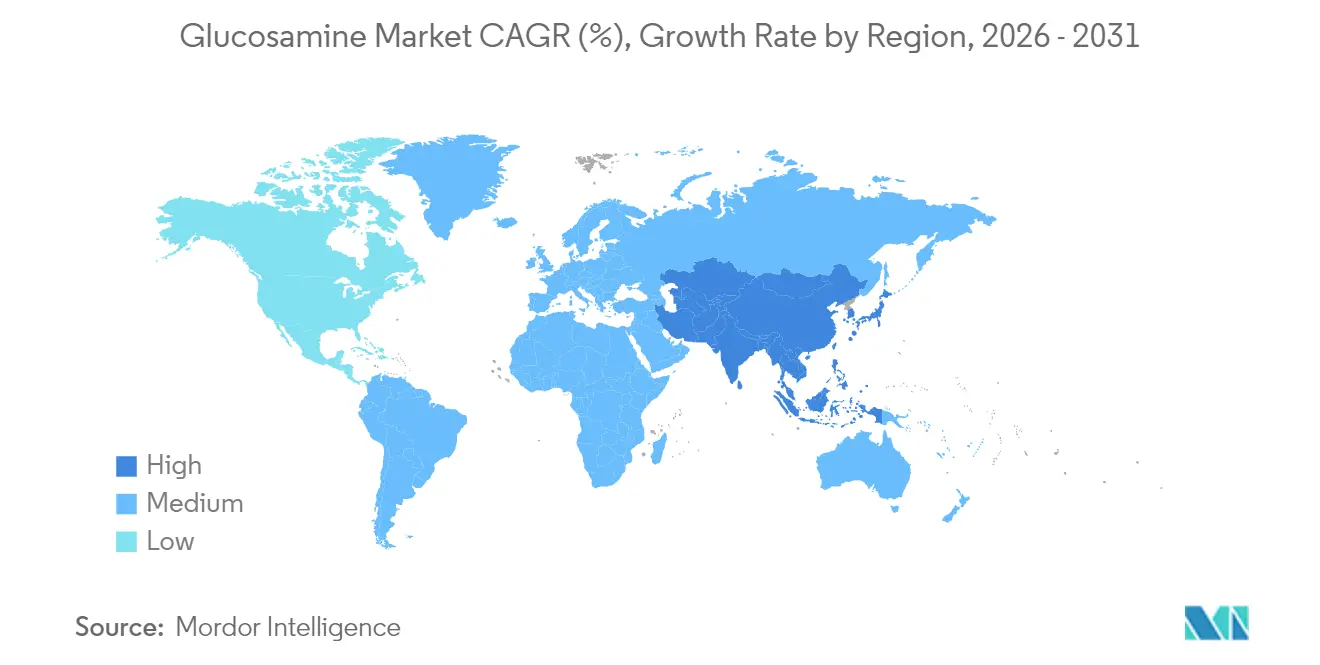
- Por geografía, América del Norte lideró con el 38,85% de la participación en ingresos en 2025; se proyecta que Asia-Pacífico registre la CAGR regional más alta del 7,99% durante 2026-2031
- Los principales actores controlan colectivamente casi el 60% de las ventas, confirmando un nivel de concentración moderado que deja espacio para nuevos participantes innovadores.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Glucosamina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente prevalencia de osteoartritis y envejecimiento de la población | +1.8% | Global, mayor en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aumento del consumo de nutracéuticos | +1.2% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente conciencia sobre la atención médica preventiva y la salud articular | +0.9% | Global, adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Expansión del mercado de alimentos funcionales y productos fortificados | +0.7% | América del Norte, Europa, Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Adopción de glucosamina vegana fermentada | +0.5% | Europa y América del Norte, expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento en la humanización de mascotas y suplementos veterinarios | +0.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Osteoartritis y Envejecimiento de la Población
Los casos de osteoartritis en todo el mundo han aumentado significativamente, con tasas de prevalencia más altas en regiones desarrolladas y en desarrollo. La condición afecta predominantemente a mujeres y adultos mayores, quienes requieren suplementos para el cuidado articular a lo largo de sus vidas. Como una de las principales causas de discapacidad a nivel mundial, la osteoartritis genera pérdidas económicas a través de la reducción de la productividad laboral, mayores costos de atención médica y necesidades de atención médica a largo plazo. La persistente carga de salud, el envejecimiento de la población mundial y la creciente conciencia sobre la salud articular mantienen una demanda constante de productos de glucosamina. La naturaleza crónica de la osteoartritis requiere una gestión continua, lo que respalda la estabilidad del mercado.
Aumento del consumo de nutracéuticos
La población de los Estados Unidos incorpora regularmente suplementos dietéticos en sus rutinas de salud. Tanto los adultos jóvenes como los mayores enfatizan la atención médica preventiva, lo que aumenta las ventas de suplementos articulares combinados que contienen glucosamina, condroitina y metilsulfonilmetano (MSM). Estos suplementos apoyan la salud articular y la movilidad, particularmente entre personas activas y poblaciones que envejecen. El auge de las aplicaciones de nutrición personalizada, los servicios de suscripción y las plataformas de telefarmacia impulsa el consumo de suplementos y expande el mercado de glucosamina a través de canales digitales. Estas plataformas digitales permiten a los consumidores acceder a los suplementos de manera conveniente mientras reciben recomendaciones personalizadas basadas en sus objetivos y requisitos de salud.
Creciente conciencia sobre la atención médica preventiva y la salud articular
Los proveedores de atención médica y los responsables de políticas están desplazando su enfoque hacia soluciones de atención preventiva que ofrecen beneficios en costos, alineándose con el papel de la glucosamina como suplemento de mantenimiento a largo plazo en lugar de un tratamiento para condiciones agudas. Los profesionales médicos ahora enfatizan el mantenimiento de la movilidad durante las visitas regulares de los pacientes, lo que ha llevado a un mayor nivel de confianza del consumidor en los suplementos nutricionales respaldados científicamente. La creciente adopción de rastreadores de actividad física y dispositivos portátiles que monitorean los niveles de actividad física, los patrones de movimiento y el impacto articular alienta a las personas activas a buscar productos preventivos para el cuidado articular. Esta tendencia beneficia particularmente a los fabricantes que pueden comunicar eficazmente la evidencia clínica a través de un etiquetado claro de los productos y materiales educativos. La integración del monitoreo de salud digital con la suplementación preventiva crea oportunidades para que las marcas desarrollen soluciones integrales de salud articular que combinen la eficacia del producto con el seguimiento del bienestar basado en datos.
Expansión del mercado de alimentos funcionales y productos fortificados
El movimiento de los alimentos como medicina está influyendo en las empresas de bebidas, aperitivos y lácteos para incorporar dosis terapéuticas de glucosamina en sus productos principales. Este desarrollo se alinea con la creciente preferencia de los consumidores por alimentos y bebidas funcionales que proporcionan beneficios para la salud más allá de la nutrición básica. Los fabricantes están respondiendo a esta tendencia reformulando los productos existentes y desarrollando nuevas ofertas con glucosamina como ingrediente clave. La integración abarca diversas categorías de productos, desde bebidas deportivas y batidos hasta barras de proteínas y productos de yogur. Según Treatt Plc, en Europa, el 5% de los lanzamientos de alimentos y bebidas en 2025 incluirán declaraciones funcionales relacionadas con funciones corporales específicas, lo que refleja el enfoque de los consumidores en mantener estilos de vida saludables [2]Treatt Plc, "Tendencias de Bebidas Funcionales en el Reino Unido y la UE en 2025," treatt.com. Esta tendencia es particularmente evidente en mercados donde las poblaciones que envejecen y los consumidores conscientes de la salud impulsan la demanda de productos que apoyan la salud articular y la movilidad. La incorporación de glucosamina en productos alimenticios convencionales también hace que estos ingredientes funcionales sean más accesibles para los consumidores que prefieren no tomar suplementos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Suministro volátil de materias primas a base de mariscos | -0.8% | Global, mayor en regiones dependientes de mariscos | Corto plazo (≤ 2 años) |
| Disponibilidad de alternativas eficaces | -0.6% | Mercados desarrollados con diversas opciones de tratamiento | Mediano plazo (2-4 años) |
| Marcos regulatorios estrictos para nuevos alimentos y suplementos dietéticos | -0.4% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Altos costos de producción de glucosamina vegana/derivada de fermentación | -0.3% | Global, que afecta a mercados sensibles al precio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Suministro volátil de materias primas a base de mariscos
La glucosamina, obtenida principalmente de mariscos como camarones y cangrejos, enfrenta interrupciones en la producción e inflación de costos debido a las fluctuaciones en la disponibilidad de mariscos. Los desafíos ambientales, incluida la contaminación oceánica, el cambio climático y el aumento de las temperaturas del mar, han degradado los hábitats y disminuido las poblaciones de mariscos en numerosas regiones. Las prácticas de cosecha insostenibles y la sobrepesca agotan aún más las conchas de mariscos esenciales para la extracción de glucosamina. En el Sudeste Asiático, las granjas de camarones han lidiado con brotes de enfermedades, lo que ha llevado a marcadas disminuciones en la producción de mariscos. [3]Aqua Research Pte Ltd., "Camarones Marinos en Asia", www.aquaasiapac.com Para proteger los ecosistemas marinos, se han implementado medidas regulatorias como cuotas de cosecha y prohibiciones estacionales, pero también reducen el suministro. Además, las tensiones geopolíticas y las interrupciones comerciales en las principales naciones exportadoras, particularmente China y Vietnam, introducen imprevisibilidad en el mercado. En conjunto, estos factores contribuyen a la inestabilidad del suministro, el aumento de los costos y los desafíos en la planificación de la producción para los productores de glucosamina.
Disponibilidad de Alternativas Eficaces
El mercado de tratamientos para la salud articular abarca innovaciones farmacéuticas y terapias alternativas junto con suplementos de glucosamina. Los medicamentos con receta, en particular los fármacos modificadores de la osteoartritis (DMOA) en desarrollo, tienen como objetivo mejorar los resultados en casos graves. Estos medicamentos se dirigen a vías específicas involucradas en la degeneración articular y la inflamación, ofreciendo posibles avances en el manejo de la enfermedad. Las opciones de tratamiento incluyen fisioterapia, procedimientos de medicina regenerativa (plasma rico en plaquetas y terapias con células madre) e intervenciones quirúrgicas. La fisioterapia se centra en fortalecer los músculos alrededor de las articulaciones afectadas y mejorar la movilidad, mientras que la medicina regenerativa tiene como objetivo estimular los procesos naturales de curación. Las técnicas quirúrgicas avanzadas ahora incluyen procedimientos mínimamente invasivos y métodos de preservación articular. Los requisitos regulatorios influyen en las recomendaciones de los médicos y las políticas de cobertura de seguros, lo que afecta la integración de los suplementos de glucosamina en los protocolos médicos basados en evidencia. Estas regulaciones abarcan estándares de seguridad, requisitos de ensayos clínicos y documentación de la eficacia terapéutica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente: La fermentación interrumpe la tradición de los mariscos
La glucosamina derivada de mariscos mantiene el 79,10% de la participación de mercado en 2025, beneficiándose de cadenas de suministro establecidas y la familiaridad del consumidor. Los métodos de extracción tradicionales a partir de conchas de cangrejo y camarón aprovechan los flujos de residuos existentes del procesamiento de mariscos, creando eficiencias de costos y beneficios ambientales a través de la utilización de residuos. Sin embargo, las alternativas derivadas de fermentación exhiben un crecimiento de CAGR del 7,74% hasta 2031, impulsadas por la evitación de alérgenos, las preocupaciones de sostenibilidad y las estrategias de diversificación de la cadena de suministro.
El desarrollo de métodos de producción avanzados, incluidos biosistemas enzimáticos artificiales, permite una alta eficiencia de conversión del almidón a glucosamina mediante fermentación. Este innovador método de producción reduce significativamente el impacto ambiental mientras mantiene la calidad del producto. El proceso de fermentación utiliza recursos renovables y condiciones de fabricación controladas, lo que resulta en una calidad de producto consistente. Este método de producción ofrece una alternativa sostenible que aborda tanto las preocupaciones de seguridad del suministro como las preferencias del consumidor, particularmente entre quienes buscan productos ambientalmente responsables.
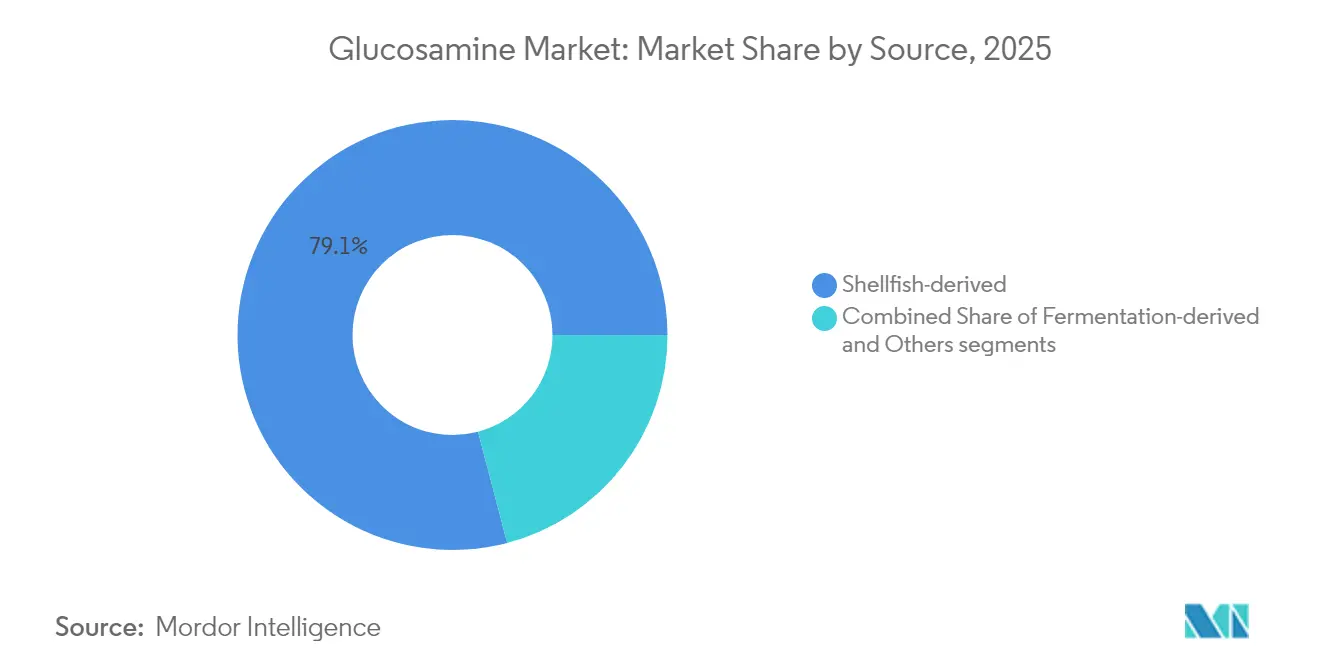
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo: El Dominio del Sulfato Enfrenta la Innovación del HCl
El sulfato de glucosamina mantiene el 60,95% de la participación de mercado en 2025, respaldado por una extensa investigación clínica y su estatus de grado farmacéutico. La Sociedad Europea para los Aspectos Clínicos y Económicos de la Osteoporosis, la Osteoartritis y las Enfermedades Musculoesqueléticas (ESCEO) respalda el sulfato de glucosamina de grado farmacéutico como tratamiento independiente, recomendando no combinarlo con condroitina. El HCl de glucosamina exhibe la tasa de crecimiento más alta con una CAGR del 8,79% hasta 2031, debido a sus beneficios de estabilidad y menores costos de producción.
La competencia en el mercado entre las formulaciones de glucosamina refleja tanto las necesidades del consumidor como las eficiencias de producción. La N-acetil-glucosamina emerge como un segmento diferenciado, comercializado por su mayor biodisponibilidad como producto premium. Los métodos de producción basados en fermentación han mejorado significativamente los rendimientos de HCl de glucosamina. Estas ventajas de fabricación respaldan la creciente presencia en el mercado del HCl de glucosamina, especialmente en regiones donde la sensibilidad al precio influye en las decisiones de compra.
Por Aplicación: Los alimentos funcionales desafían la supremacía de los suplementos
Los suplementos dietéticos representan el 79,95% del mercado de glucosamina en 2025, distribuidos principalmente a través de farmacias y plataformas de comercio electrónico. El mercado de suplementos de glucosamina continúa creciendo a medida que los consumidores buscan soluciones para el manejo del malestar articular. Los mecanismos de retención de clientes, incluidos programas de fidelización, modelos de suscripción y promociones combinadas con suplementos de colágeno, impulsan compras repetidas consistentes.
El segmento de alimentos funcionales y productos fortificados crece a una CAGR del 7,25%, ofreciendo opciones convenientes a través de formulaciones listas para beber y aperitivos proteicos. Los consumidores de nutrición deportiva, tradicionalmente enfocados en suplementos de proteínas y aminoácidos de cadena ramificada (BCAA), adoptan cada vez más masticables de soporte articular que combinan vitamina C y glucosamina. El segmento de nutrición para mascotas proporciona un crecimiento adicional del mercado, con fabricantes de alimentos premium para mascotas que destacan los beneficios del cuidado articular como diferenciador clave, a pesar de la limitada investigación veterinaria clínica.
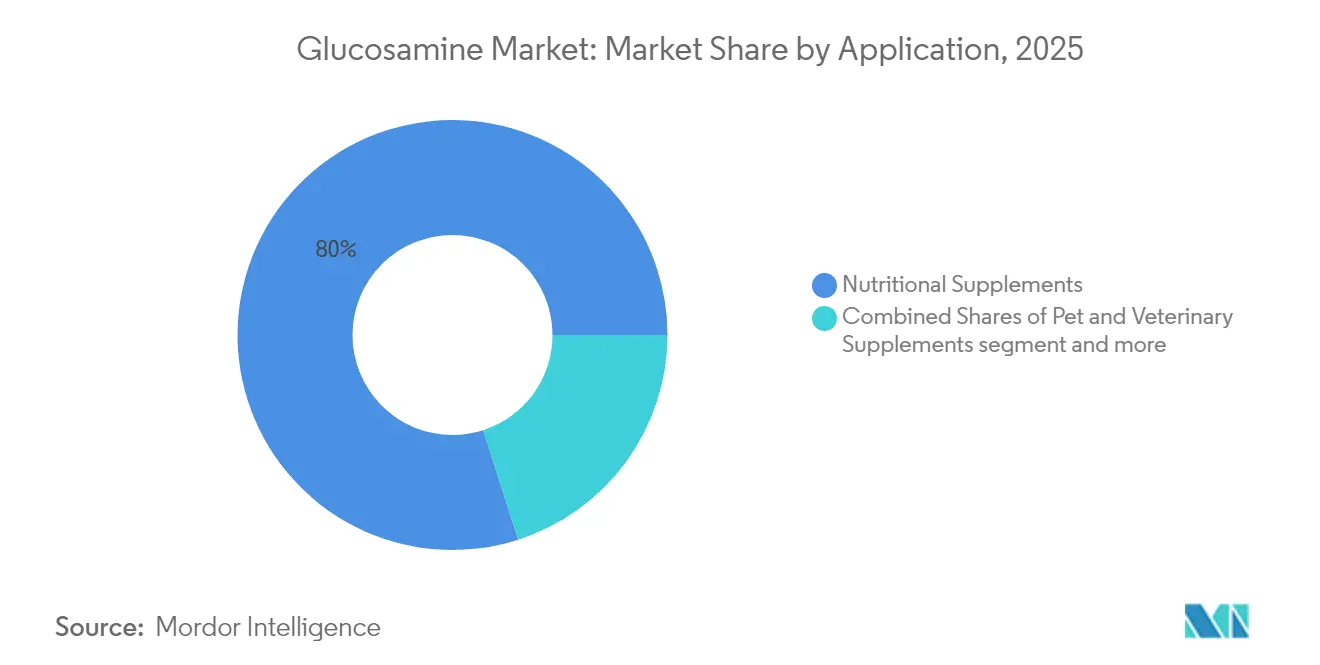
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte mantiene el liderazgo del mercado con el 38,85% de participación en 2025, respaldada por una infraestructura de atención médica establecida, una alta conciencia del consumidor sobre los suplementos para la salud articular y marcos regulatorios favorables bajo la supervisión de la FDA. La región se beneficia de una extensa investigación clínica realizada en las principales instituciones médicas y sólidas redes de distribución a través de cadenas de farmacias y minoristas especializados. Los patrones de gasto del consumidor reflejan la integración de la glucosamina en los regímenes de atención médica rutinaria, con cobertura de seguro ocasionalmente disponible para formulaciones de grado farmacéutico. El envejecimiento de la generación del baby boom crea una demanda sostenida, mientras que los consumidores más jóvenes adoptan cada vez más estrategias de suplementación preventiva influenciadas por las tendencias de fitness y bienestar.
Asia-Pacífico emerge como la región de más rápido crecimiento con una CAGR del 7,99% hasta 2031, impulsada por la expansión de las poblaciones de clase media, el aumento del gasto en atención médica y la creciente conciencia sobre los enfoques nutricionales occidentales. China e India representan mercados particularmente dinámicos, beneficiándose de las capacidades de fabricación nacionales y la aceptación de los productos naturales de salud de la medicina tradicional. El sofisticado mercado de alimentos funcionales de Japón. Las ventajas de costos de fabricación de la región, particularmente para la producción derivada de fermentación, posicionan a Asia-Pacífico como un centro tanto de consumo como de exportación para las cadenas de suministro globales de glucosamina.
Europa representa un mercado maduro caracterizado por una estricta supervisión regulatoria y enfoques de atención médica basados en evidencia. Los rigurosos procesos de evaluación de la Autoridad Europea de Seguridad Alimentaria para las declaraciones de propiedades saludables crean barreras para los nuevos participantes mientras protegen los productos establecidos con declaraciones aprobadas. Las preferencias del consumidor favorecen las formulaciones de grado farmacéutico con documentación clínica, lo que refleja el énfasis de la región en la medicina basada en evidencia. El mercado se beneficia de sólidas instituciones de investigación que realizan estudios sobre osteoartritis y una distribución establecida a través de canales farmacéuticos. Las implicaciones del Brexit continúan afectando la armonización regulatoria, con el Reino Unido desarrollando marcos de evaluación independientes para suplementos dietéticos y alimentos funcionales.

Panorama regulatorio
La regulación de la glucosamina varía según el uso final (suplemento dietético frente a alimento convencional frente a producto terapéutico), lo que condiciona el etiquetado, las declaraciones y las decisiones de acceso al mercado. En Estados Unidos, los productos de glucosamina posicionados como suplementos generalmente siguen la vía de suplemento dietético bajo la supervisión de la FDA, mientras que los casos de uso como alimento convencional suelen basarse en el marco de Generalmente Reconocido como Seguro (GRAS) y en el inventario de Notificaciones GRAS de la FDA como punto de referencia.
En Europa, la Autoridad Europea de Seguridad Alimentaria (EFSA) sustenta la evaluación de seguridad y la fundamentación de las declaraciones de propiedades saludables, lo que aumenta la carga documental para las nuevas declaraciones de alimentos funcionales en comparación con el posicionamiento como suplemento en varios mercados no pertenecientes a la UE. Australia también genera divergencias adicionales, ya que la Administración de Bienes Terapéuticos (TGA) incluye ciertos productos de clorhidrato de glucosamina en el Registro Australiano de Bienes Terapéuticos (ARTG), lo que implica que los fabricantes necesitan expedientes de cumplimiento y clasificaciones de producto separados según la región.
Análisis de la cadena de valor
La cadena de valor de la glucosamina comienza con el abastecimiento de materia prima, utilizando subproductos del procesamiento de mariscos (caparazones de camarón y cangrejo) para la recuperación de quitina, seguido de la conversión (generalmente hidrólisis) en clorhidrato de glucosamina y sulfato de glucosamina. Tras la purificación hasta especificaciones de grado alimentario o farmacéutico, los proveedores de ingredientes mezclan el material en formatos terminados. Aguas abajo, los formuladores de nutracéuticos y alimentos funcionales, así como los fabricantes por contrato, producen cápsulas, tabletas, polvos y aplicaciones listas para mezclar, con exportadores de ingredientes como Zhejiang Aoxing Biotechnology Co., Ltd. posicionados entre los recolectores de residuos de mariscos aguas arriba y los procesadores aguas abajo.
Los principales cuellos de botella se concentran en la estacionalidad de la materia prima, el control de la contaminación y la consistencia de la purificación, con presión de costos también vinculada al manejo de productos químicos y a la eliminación de residuos en el procesamiento de caparazones intensivo en ácido. Las vías derivadas de la fermentación reducen la exposición a alérgenos y pueden mejorar la consistencia entre lotes, pero desplazan las dependencias hacia materias primas de carbohidratos, controles de bioprocesos y flujos de validación que deben satisfacer las expectativas de múltiples mercados (grado alimentario y grado suplemento, y en algunas regiones, requisitos de sistemas de calidad más similares a los medicamentos).
Panorama Competitivo
El mercado de glucosamina demuestra una concentración moderada, con empresas establecidas que implementan estrategias de integración vertical mientras los nuevos participantes se centran en la innovación y la diferenciación de productos. Los líderes del mercado, incluidos Koyo Chemical Co., Ltd., Cargill, Inc. y TSI Group Ltd., entre otros, obtienen ventajas a través de economías de escala en la adquisición de materias primas y las operaciones de fabricación, mientras que las empresas más pequeñas compiten ofreciendo formulaciones especializadas y canales de distribución específicos.
Las principales marcas de consumo se distinguen a través de inversiones en estudios clínicos y prácticas de abastecimiento transparentes. Mannatech, por ejemplo, utiliza formulaciones propietarias y mantiene archivos de investigación de acceso público en su sitio web corporativo para fidelizar a los profesionales de la salud. Los estándares de calidad de la industria se mantienen a través de acuerdos de licencia cruzada entre fabricantes de ingredientes y fabricantes por contrato, con empresas como Catalent que operan más de cuarenta instalaciones para garantizar lanzamientos de productos consistentes en múltiples regiones.
Las empresas se centran cada vez más en canales de distribución de mayor margen. FitLife Brands amplió su presencia en el mercado al adquirir MusclePharm, asegurando acceso directo a distribuidores de nutrición deportiva que ahora incluyen suplementos para la salud articular. Twinlab amplía su presencia en el comercio minorista físico a través de adquisiciones estratégicas, mientras que Ingredion mejora su cartera de ingredientes combinando almidones de etiqueta limpia con glucosamina para aplicaciones de panadería. El éxito en el mercado depende cada vez más de la validación científica, con las certificaciones GRAS (Generalmente Reconocido como Seguro) y los datos de estabilidad que influyen en las decisiones de colocación en el comercio minorista.
Líderes de la Industria de Glucosamina
Koyo Chemical Co., Ltd.
Cargill, Inc.
Zhejiang Aoxing Biotechnology Co., Ltd.
TSI Group Ltd.
Golden-Shell Pharmaceutical Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades son más visibles en el posicionamiento consciente de alérgenos y vegano, donde la glucosamina derivada de fermentación puede posicionarse como alternativa a los insumos derivados de mariscos, ayudando a los propietarios de marcas a abordar la volatilidad del suministro de mariscos observada en las regiones productoras. La actualización de la FDA a los procedimientos de notificación de ingredientes dietéticos en marzo de 2024 (según se referencia en el contexto del informe) también respalda una iteración más rápida de formatos y combinaciones de suplementos, lo que puede alentar a los fabricantes a renovar sus carteras de cápsulas, gomitas, masticables y mezclas utilizadas en rutinas de salud articular.
Más allá del canal dominante de suplementos, los alimentos funcionales y los productos fortificados ofrecen otra vía, respaldada por el giro hacia "el alimento como medicina" citado en el contexto del informe y por los avances en formulación que estabilizan los principios activos en bebidas y bocadillos. También hay margen para una diferenciación basada en evidencia, donde la alineación con expectativas de calidad reconocidas, incluido el posicionamiento de grado farmacéutico y los conjuntos de certificaciones referenciados para TSI Group Ltd. en 2024, respalda una colocación premium en farmacias, canales de profesionales de la salud y mercados de exportación que requieren documentación y trazabilidad más sólidas.
Desarrollos recientes del sector
- Enero de 2026: La FDA de Estados Unidos mantuvo GRAS como vía principal para los usos de ingredientes en alimentos convencionales, conservando el inventario de Notificaciones GRAS como punto de referencia clave para las empresas que posicionan la glucosamina más allá de los suplementos. Este énfasis continuo en la seguridad documentada y en las condiciones de uso previsto favorece a los proveedores capaces de producir especificaciones consistentes y mantener sólidos expedientes regulatorios para clientes en alimentos funcionales.
- Julio de 2025: Zhejiang Aoxing Biotechnology Co., Ltd. inició su Proyecto de Materia Prima Marina de Grado Alimentario Fase II en Lianyungang, Jiangsu, que incluye una capacidad planificada de 2.000 toneladas anuales de clorhidrato de glucosamina de grado alimentario y 2.000 toneladas anuales de sulfato de glucosamina refinado de grado alimentario. La capacidad adicional refuerza la disponibilidad de suministro para ambas sales principales de glucosamina y aumenta la presión competitiva sobre los precios y los plazos de entrega para los formuladores de suplementos y alimentos funcionales aguas abajo.
- Junio de 2024: DNP International lanzó una línea de productos de glucosamina vegetariana, ampliando las opciones sin mariscos para formulaciones de salud articular. El lanzamiento refuerza el giro hacia un posicionamiento libre de alérgenos y apto para veganos, lo que también ayuda a los propietarios de marcas a diversificarse frente a la variabilidad de insumos vinculados a mariscos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los ingredientes de glucosamina y sus sales directas utilizados en formulaciones terminadas para el soporte articular y usos relacionados de salud, tanto en salud humana como animal, medidos en términos de valor en USD.
Exclusiones de alcance: No incluimos ingredientes más amplios para huesos y articulaciones, como colágeno, condroitina, mezclas de calcio o complejos articulares multiingrediente, cuando la glucosamina no puede separarse claramente.
Descripción general de la segmentación
- Por Tipo
- Sulfato de Glucosamina
- Clorhidrato de Glucosamina (HCl)
- N-Acetil-glucosamina
- Otros Tipos
- Por Fuente
- Derivada de mariscos
- Derivada de fermentación
- Otros
- Por Aplicación
- Suplementos Nutricionales
- Suplementos para Mascotas y Veterinarios
- Alimentos Funcionales y Productos Fortificados
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utiliza para establecer los límites del mercado, elaborar el mapa de demanda inicial y determinar las unidades correctas antes de que comiencen las entrevistas. Para la glucosamina, nos basamos en señales de salud pública y demografía que se relacionan con la demanda de salud articular, además de contexto comercial y de fabricación que indica cómo se mueve el suministro.
Las fuentes revisadas incluyen, por ejemplo, las estadísticas de artritis y movilidad de los CDC, la literatura de NIH y PubMed sobre el uso y los resultados de la glucosamina, y las guías de la FDA sobre suplementos dietéticos y etiquetado en cuanto a cómo se posicionan los productos en el mercado. También recurrimos a estadísticas aduaneras y comerciales (como UN Comtrade) para percibir los flujos de importación y exportación de productos relacionados con la glucosamina y sus principales intermedios, seguido de material de asociaciones y conferencias que aclara las formas de producto y los patrones de uso. Luego se utilizaron informes anuales de empresas, presentaciones para inversores y prensa de reputación para comprender la combinación de canales, la dirección de precios y el énfasis en la cartera, y utilizamos una suscripción de pago para obtener datos financieros de empresas, además de una base de datos de envíos de importación-exportación a nivel de envío de forma selectiva para verificar la escala y la direccionalidad. Estas fuentes documentales no son exhaustivas, y durante el trabajo se agregaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las discusiones primarias se utilizaron para confirmar cómo se forma la demanda de glucosamina en suplementos, alimentos funcionales y productos veterinarios, y para poner a prueba supuestos sobre dosis típicas, participaciones de formulación y movimiento de precios por tipo. Hablamos con partes interesadas en el suministro de ingredientes, equipos de marca y formulación, y expertos del lado de los canales, y luego comparamos las opiniones entre APAC, EMEA y las Américas para que las diferencias regionales en regulación, abastecimiento y adopción por parte de los consumidores no se promediaran y perdieran matices.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 13% | APAC: 40% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 27% | EMEA: 33% |
| Actores más pequeños: 18% | Gerentes: 60% | Américas: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que vincula el conjunto direccionable con los patrones de consumo de salud articular, y luego convierte ese conjunto en valor utilizando supuestos realistas de uso y precios. En la práctica, reconstruimos la demanda combinando indicadores como la proporción de población envejecida, señales de prevalencia de osteoartritis y dolor articular, la penetración de categoría en suplementos de soporte articular y los rangos de dosis diaria promedio habituales para los formatos de glucosamina.
Para mantener las cifras ancladas en la realidad, utilizamos aproximaciones selectivas de abajo hacia arriba como verificación cruzada, donde se combinan puntos de precio de marcas y canales muestreados con volúmenes estimados, y donde las verificaciones de realidad del lado de los proveedores ayudan a validar el tonelaje y la combinación implícitos. Los principales insumos que influyen en el modelo incluyen la participación del sulfato de glucosamina frente al clorhidrato y la N-acetil-glucosamina en los productos terminados, la división entre el suministro derivado de mariscos y el derivado de fermentación, las tasas de inclusión típicas por porción, la mezcla de demanda humana frente a la de mascotas y veterinaria, y cómo los canales en línea frente a los minoristas afectan los precios realizados. Cuando las señales de abajo hacia arriba son incompletas en mercados más pequeños, las brechas se manejan mediante analogía con mercados comparables usando el nivel de ingresos, la penetración de suplementos y la accesibilidad regulatoria, y luego se revisan en entrevistas.
Las previsiones se elaboran mediante análisis de escenarios respaldados por líneas de tendencia en las mismas variables, y luego se ajustan utilizando retroalimentación primaria sobre la dirección de precios, el riesgo de sustitución de ingredientes y los cambios de adopción. Cuando los principales motores se mueven de manera diferente según la región, primero se construyen trayectorias regionales separadas, antes de consolidarlas en el total global.
Validación de datos y ciclo de actualización
La validación se realiza mediante la triangulación de los resultados con señales independientes, y forzando al modelo a conciliarse con lo que se sabe sobre la combinación de productos, el comportamiento de los canales y los patrones de adopción regional. Los analistas revisan valores atípicos, como picos súbitos de precios sin un factor de costo que los respalde, tasas de penetración poco realistas o cambios marcados en la combinación de tipos que no coinciden con las tendencias de formulación, y luego revisan los supuestos hasta que la variación pueda explicarse.
Antes de la aprobación final, el modelo y el informe pasan por controles de varios pasos para que las definiciones, unidades, conversiones de moneda y correspondencia de años sean consistentes en todas las secciones. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios notables, restricciones importantes de suministro o un cambio abrupto en los precios de los canales. Justo antes de la entrega, se completa una revisión adicional para que los clientes reciban la visión más reciente disponible en ese momento.
Tamaño del mercado de glucosamina de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la glucosamina pueden variar incluso cuando los títulos suenan similares, ya que los totales reportados dependen en gran medida de lo que se contabiliza como ingresos de glucosamina y de lo que se trata como un mercado de ingredientes de salud articular adyacente. Las diferencias también surgen cuando una estimación se apoya más en el crecimiento amplio de las ventas de suplementos, mientras que otra vincula la construcción a la dosis, la forma y la combinación de tipos en los productos terminados.
La principal brecha proviene de si las mezclas de salud articular y los complejos multiingrediente se mantienen dentro del total de glucosamina o se separan, y en el modelo de Mordor Intelligence, solo se contabilizan la glucosamina y sus sales directas, con divisiones de combinación por sulfato, HCl y N-acetil tratadas explícitamente antes de aplicar los precios. Se genera una dispersión adicional según cómo las empresas manejan el momento de conversión de divisas, si 2025 se trata como una base normalizada de año completo, y con qué agresividad se proyectan los ASP hacia adelante en la previsión, especialmente cuando la combinación de canales se desplaza hacia las ventas en línea.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,01 mil millones de USD (2025) | |
| Editor de mercado A | 1,01 mil millones de USD (2025) | Utiliza una configuración de año base diferente (base 2024) y puede combinar el crecimiento de la categoría de suplementos con poca claridad sobre cómo se tratan las sales y las formas derivadas, lo que puede comprimir o expandir los totales según los supuestos de precios. |
| Casa de investigación B | 1,16 mil millones de USD (2025) | Una segmentación más amplia y un horizonte más largo pueden incorporar categorías más amplias de usuarios finales y aplicaciones, y el valor más alto de 2025 es coherente con una progresión más rápida de los ASP y una separación menos estricta de las mezclas de salud articular donde la glucosamina es uno de varios principios activos. |
En general, la dispersión entre las estimaciones se explica principalmente por el control del alcance en torno a los productos multiingrediente y por cómo se ajustan los precios y la combinación año tras año. Al mantener el dimensionamiento trazable a los patrones de dosis, la combinación de tipos y las señales de precios de los canales, el total sigue siendo más fácil de replicar y de poner a prueba cuando cambian los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de glucosamina?
El mercado de glucosamina tiene un valor de USD 1,06 mil millones en 2026 y se prevé que alcance USD 1,38 mil millones en 2031.
¿Qué tipo de glucosamina crece más rápido?
El HCl de glucosamina registra la CAGR más alta del 8,79% hasta 2031, beneficiándose de una superior estabilidad en el procesamiento y menores costos de fabricación.
¿Por qué la glucosamina derivada de fermentación está ganando atención?
La fermentación evita los alérgenos de los mariscos, proporciona un suministro más estable y se alinea con los mandatos de sostenibilidad, generando una trayectoria de crecimiento de CAGR del 7,74%.
¿Qué región muestra el aumento de demanda más rápido?
Asia-Pacífico lidera con una CAGR del 7,99%, impulsada por el aumento de los ingresos, la expansión del comercio electrónico y la fuerte adopción de alimentos funcionales.
Última actualización de la página el:



