
Análisis del mercado del té por Mordor Intelligence
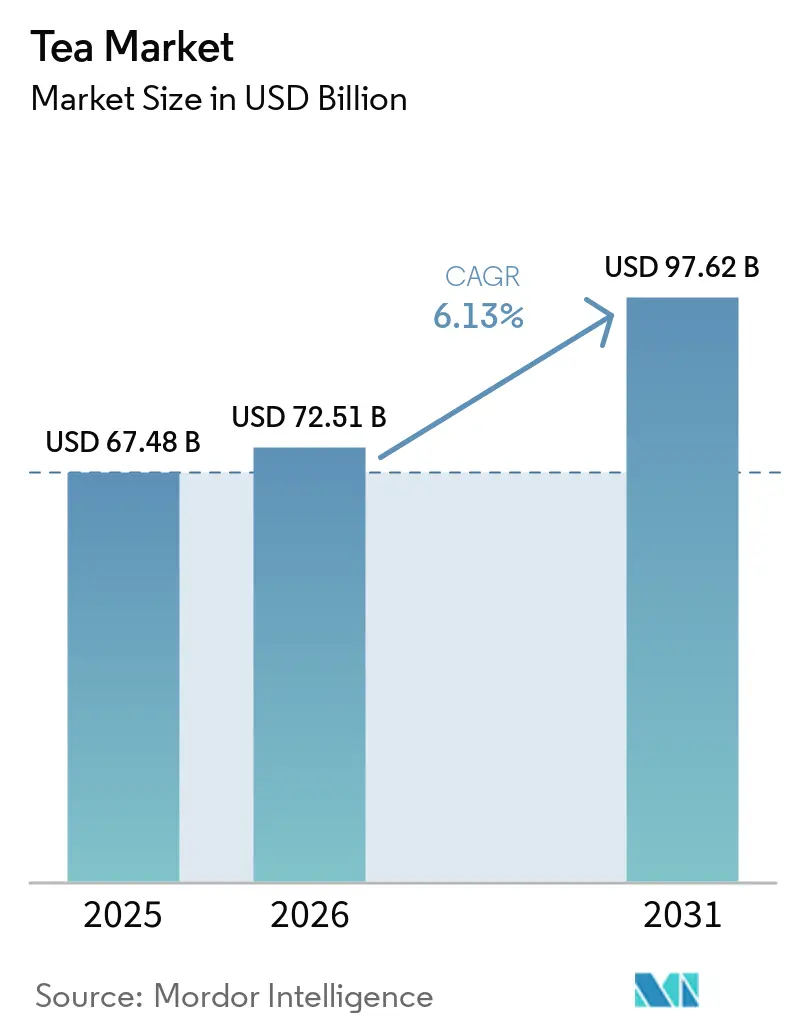
El tamaño del mercado del té fue valorado en 72,51 mil millones de USD en 2026 y se estima que crecerá desde 76,95 mil millones de USD en 2027 hasta alcanzar 102,4 mil millones de USD en 2032, a una CAGR del 5,88% durante el período de previsión (2027-2032).
Las infusiones orientadas a la salud y la moderación de la cafeína ofrecen a los proveedores de té formas de competir por las elecciones de bebidas centradas en el bienestar y en momentos posteriores del día. En Gran Bretaña, la elección activa del té de Comercio Justo y la conversión de las gamas minoristas conectan la preferencia ética con el suministro certificado en los estantes cotidianos. Los formatos de té frío en infusión en Japón añaden preparación y envasado a la diferenciación del producto, mientras que las mezclas flexibles y el abastecimiento ayudan a los proveedores a responder a los cambiantes costes de la hoja. Los aranceles estadounidenses al té que comenzaron en 2025 añadieron presión sobre los costes de importación, junto con el suministro keniano sensible a las precipitaciones y las bebidas competidoras en el Reino Unido. El desafío comercial consiste en ganar ocasiones de consumo diferenciadas manteniendo suficiente flexibilidad de abastecimiento para proteger los márgenes, ya que una bebida final diferenciada sigue dependiendo de una hoja asequible.
Conclusiones clave del informe
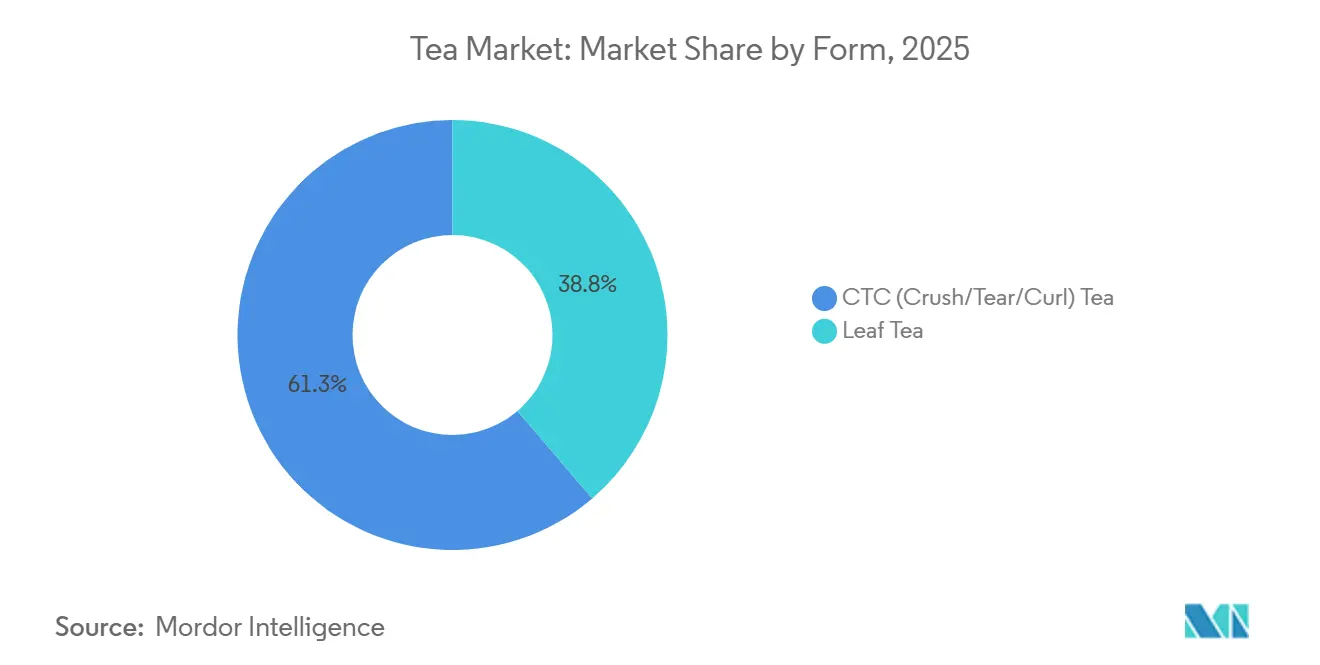
- Por forma, el té CTC (triturado/rasgado/enrollado) lideró con una participación del 61,13% en el mercado del té en 2026, mientras que se prevé que el té en hoja crezca más rápido con una CAGR del 6,2% durante 2027-2032.
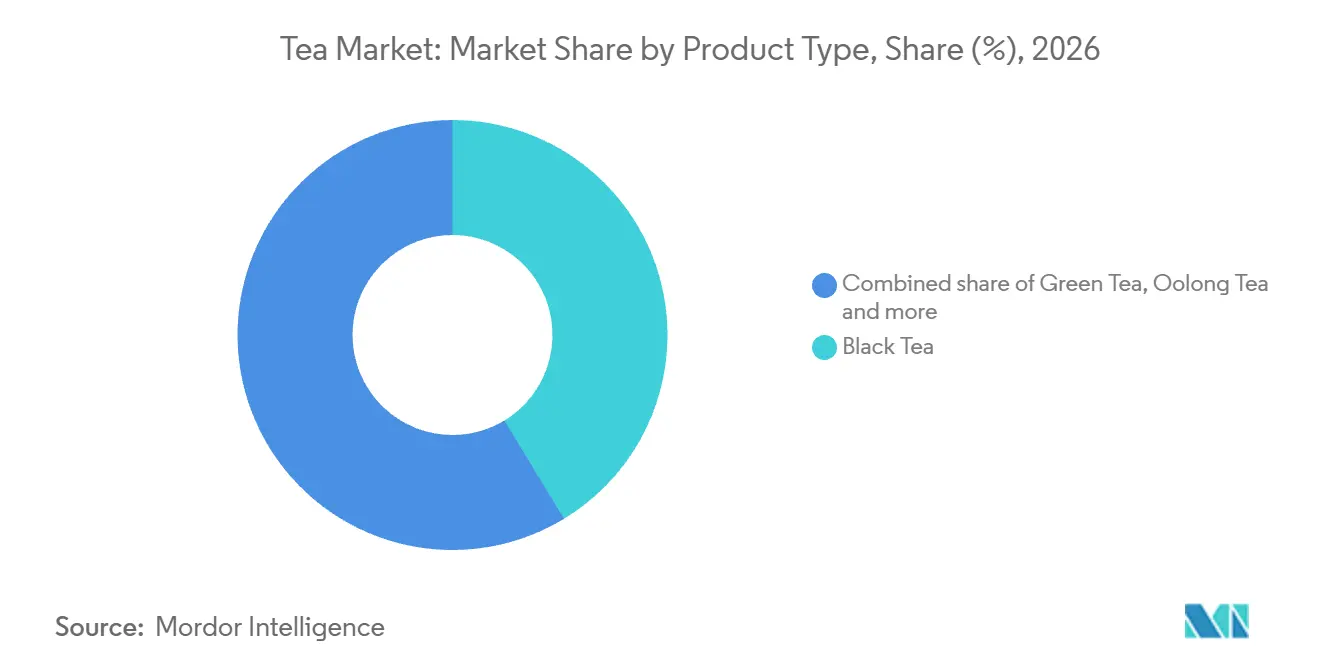
- Entre los tipos de producto, el té negro representó una participación del 41,32% del tamaño del mercado del té en 2026, y se prevé que las infusiones de té de hierbas y frutas crezcan más rápido con una CAGR del 7,25% durante 2027-2032.
- El té convencional lideró la categoría con el 92,19% del gasto en té e infusiones en 2026, mientras que se prevé que el té orgánico crezca más rápido con una CAGR del 9,2% durante 2027-2032.
- En cuanto a la aromatización, el té sin aromatizar lideró con el 75,45% del gasto en té e infusiones en 2026, mientras que se prevé que el té aromatizado crezca más rápido con una CAGR del 7% durante 2027-2032.
- El envase en caja lideró con el 71,11% del gasto en té e infusiones en 2026, mientras que se prevé que el envase en bolsa crezca más rápido con una CAGR del 6,8% durante 2027-2032.
- El canal fuera del establecimiento lideró los canales de distribución con el 68,06% del gasto en té e infusiones en 2026, y se prevé que el canal en el establecimiento crezca más rápido con una CAGR del 9,2% durante 2027-2032.
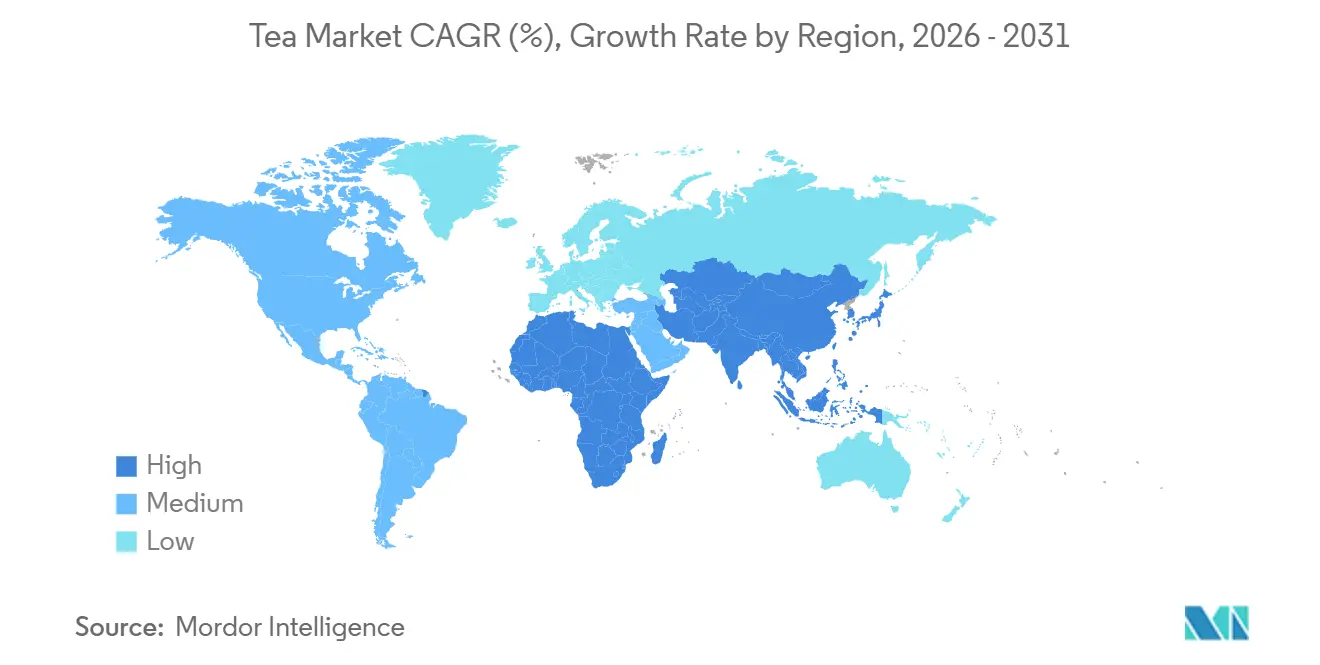
- Geográficamente, Asia-Pacífico lideró con el 36,97% del gasto en té e infusiones en 2026, mientras que se prevé que Oriente Medio y África crezcan más rápido con una CAGR del 8,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El aumento de la conciencia sanitaria está impulsando la demanda de tés verdes y de hierbas | +2.4% | Países de toda Europa | Mediano plazo (2-4 años) |
| La preferencia del consumidor por productos sostenibles y de abastecimiento ético impulsa el crecimiento del mercado | +1.6% | El Reino Unido | Corto plazo (≤ 2 años) |
| Innovación en sabores, mezclas y envases | +1.8% | Regiones consumidoras de té en Japón | Mediano plazo (2-4 años) |
| La Generación Z prefiere cada vez más los tés de bienestar con bajo contenido en cafeína o descafeinados. | +1.2% | Los Estados Unidos | Mediano plazo (2-4 años) |
| La demanda de té de origen único impulsa el crecimiento del mercado | +0.7% | El Reino Unido | Mediano plazo (2-4 años) |
| Los patrones de consumo de té y su importancia cultural | +1% | Guangzhou en Guangdong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La mayor conciencia sobre la salud impulsa la demanda de tés verdes y de hierbas
Para los proveedores de infusiones de hierbas, la demanda orientada a la salud crea espacio para competir en la formulación de una bebida y la ocasión de consumo prevista. En su evaluación de 2026 sobre botánicos para la salud femenina, CBI describió el mercado europeo de infusiones de hierbas funcionales como grande y en crecimiento, respaldado por una creciente conciencia sobre la salud.[1] Las mujeres que buscan bebidas bajas en calorías y cafeína con posibles beneficios para el bienestar fueron un grupo objetivo importante en esa evaluación. Un artículo de 2025 sobre el Informe Alemán del Té señaló que las variedades de té verde, incluido el matcha, estaban atrayendo a consumidores preocupados por la salud en Alemania. Una formulación que aborde tanto las preferencias de cafeína como de calorías puede adaptarse a ocasiones en las que una bebida estimulante o azucarada sería menos adecuada.
La preferencia del consumidor por productos sostenibles y de abastecimiento ético impulsa el crecimiento del mercado
El abastecimiento ético adquiere relevancia comercial cuando la certificación alcanza las gamas de té de venta minorista cotidiana, en lugar de depender exclusivamente de compras especializadas. El volumen de ventas de té de Comercio Justo en el Reino Unido aumentó un 35% en 2025 en comparación con 2024.[2] La encuesta de Kantar de octubre de 2025 reveló que el 41% de los adultos de 16 años o más en Gran Bretaña afirmó elegir activamente el té de Comercio Justo. La conversión por parte de Sainsbury's de todo su té negro de marca propia a Comercio Justo en 2025 fue un factor determinante en el aumento del volumen. Esta conversión ilustra cómo la decisión de abastecimiento de un minorista puede incorporar el suministro certificado al consumo doméstico habitual, dando a los productores participantes acceso a un canal de venta consolidado. Por lo tanto, asegurar un lugar en las gamas minoristas certificadas es la oportunidad comercial para los proveedores, ya que las credenciales éticas se convierten en parte del producto estándar en lugar de una ocasión de compra separada.
Innovación en sabores, mezclas y envases
Combinar el desarrollo de sabores con un formato de preparación diferente puede ofrecer a los proveedores de té una propuesta de producto más diferenciada. En marzo de 2025, ITO EN anunció el primer uso en Japón del filtro Pure Filter, un filtro biodegradable de origen vegetal desarrollado con Oji Holdings y Nissei, para sus nuevas bolsas de té frío en infusión. La serie de 4 variedades combinaba diferentes tés con sabores de frutas y estaba programada para su venta en Japón a partir del 17 de marzo de 2025. La asociación sitúa parte del desarrollo del producto en el propio filtro, extendiendo las decisiones de diseño de la marca más allá de su mezcla de té. Sus desarrolladores de materiales dan forma así al atractivo visual de la bebida, ya que la transparencia del filtro en el agua es parte del atractivo declarado de la serie.
La Generación Z prefiere cada vez más los tés de bienestar con bajo contenido en cafeína o descafeinados.
La moderación de la cafeína ofrece a los proveedores de té una forma de competir por las ocasiones de consumo en momentos posteriores del día. En abril de 2025, Melissa Mackay, ejecutiva de Westrock Coffee, señaló que los consumidores más jóvenes bebían té en lugar de café en momentos posteriores del día para reducir la ingesta de cafeína. Twinings posicionó su bebida instantánea de hierbas sin cafeína Refreshers especialmente para la Generación Z y los Millennials cuando anunció su distribución en los Estados Unidos a partir de agosto de 2025. Una opción sin cafeína puede hacer que la propuesta del té sea adecuada para una ocasión definida por una menor estimulación, ampliando su uso más allá de las elecciones más cafeinadas del consumidor. El objetivo competitivo relevante es la ocasión del café en momentos posteriores del día, donde el té puede reemplazar una taza de café cuando los consumidores buscan moderar la cafeína.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensa competencia del café y otras bebidas | -1% | El Reino Unido | Mediano plazo (2-4 años) |
| Cambio climático y riesgos agrícolas | -1.1% | Regiones productoras de té en Kenia | Corto plazo (≤ 2 años) |
| Cambio del consumidor hacia bebidas instantáneas y funcionales | -0.4% | El Reino Unido | Corto plazo (≤ 2 años) |
| Los desafíos regulatorios y las barreras de importación/exportación dificultan el funcionamiento fluido de las cadenas de suministro | -0.3% | India y destinos de la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensa competencia del café y otras bebidas
Las bebidas alternativas dificultan la conquista de ocasiones adicionales de consumo de té porque el consumidor puede satisfacer la misma necesidad general de refresco en otro lugar. En la primavera de 2025, CREED Foodservice identificó la competencia de bebidas alternativas y el cambio de preferencias como presiones sobre los vendedores de té en el Reino Unido. Esto limita la expansión porque un producto familiar no asegura automáticamente la siguiente elección de bebida. El mismo informe proyectó una caída del 8% en el volumen de ventas de té en el Reino Unido entre 2023 y 2028. Cada nuevo sabor o formato debe dar a los compradores una razón para elegir el té sobre la bebida competidora, dejando el esfuerzo adicional de diferenciación como un coste para ganar porciones incrementales.
Cambio climático y riesgos agrícolas
La volatilidad de las precipitaciones puede limitar el suministro físico disponible para los procesadores de té incluso cuando la demanda del consumidor es favorable. Los datos de la Junta del Té de Kenia reportados por la Corporación de Radiodifusión de Kenia situaron la producción en 550,4 millones de kilogramos en 2025, frente a 598,5 millones de kilogramos en 2024. La caída se atribuyó a precipitaciones erráticas y mal distribuidas. Para los procesadores que dependen del suministro keniano, una cosecha menor reduce el volumen disponible para sostener sus mezclas existentes y pedidos adicionales. Con la producción keniana cayendo un 8% en 2025, los procesadores que dependen de esa hoja se enfrentan a la elección entre asegurar suministro de reemplazo o aceptar un menor rendimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Forma:
Escala de Producción y Comercio EspecializadoEl té CTC (triturado/rasgado/enrollado) representó una participación del 61,13% del tamaño del mercado del té en 2026. El Tea Board India registró 1,23 mil millones de kilogramos de producción de té CTC en India en 2025. La misma tabla de 2025 situó la producción de CTC del norte de India en 1,04 mil millones de kilogramos y la del sur de India en 188,7 millones de kilogramos. El segmento más grande por forma cuenta así con una base de producción india que combina alto volumen con una fuerte concentración regional. La decisión de expansión activa para un proveedor de CTC es si ampliar la base de producción dominante del norte o la mucho más pequeña del sur.
Se prevé que el té en hoja sea el segmento de más rápido crecimiento por forma, con una CAGR del 6,2% durante 2027-2032. Kenia celebró su primera subasta de té ortodoxo en Mombasa el 24 de septiembre de 2025, con 2.925 paquetes que pesaban 91.798 kilogramos saliendo a subasta. El procesamiento ortodoxo produce hojas enteras e intactas aptas para tés de especialidad negros, verdes y oolong. Esto proporciona a los proveedores de hoja una base para el posicionamiento en especialidades, mientras que la subasta añade una vía comercial organizada para esos lotes. El primer lote se vendió a 3,72 USD por kilogramo, ofreciendo a los procesadores que consideran la hoja ortodoxa una señal de precio visible de los compradores en subasta.



Por Tipo de Producto:
Té Negro y Rutinas de Infusión más AmpliasEl té negro representó una cuota de mercado del té del 41,32% en 2026. En Bama Tea Co., las ventas de té negro contribuyeron con el 20,3% de los ingresos de la empresa en 2025, en comparación con el 19,4% en 2024. El aumento en su participación en los ingresos significa que las ventas de té negro crecieron más rápido que los ingresos totales de la empresa. El desarrollo de productos orientado a esta línea principal se basaría en una categoría que ya contribuye de manera más significativa a las ventas de Bama.
Se prevé que las infusiones de hierbas y frutas sean el segmento de más rápido crecimiento por tipo de producto, con una CAGR del 7,25% durante 2027-2032. Una encuesta de 2025 de la UK Tea & Infusions Association encontró que alrededor de 3 de cada 10 consumidores del Reino Unido incorporaban estas infusiones en sus rutinas diarias junto con el té negro o verde. El té verde también tiene un papel especializado en Alemania, donde la asociación del sector vinculó el matcha con el interés de los consumidores más jóvenes en otras especialidades de té verde y negro en 2025. Las infusiones que se sitúan junto al té negro o verde en la encuesta del Reino Unido amplían el repertorio diario en lugar de reemplazar la taza establecida, por lo que el crecimiento depende de ganar ocasiones adicionales de consumo.

Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles al adquirir el informe
Por Categoría:
Escala Convencional y Desarrollo de Gamas OrgánicasEl té convencional representó el 92,19% del gasto total en té e infusiones en 2026, convirtiéndolo en el segmento más grande por categoría. Los compradores habituales que buscan una taza familiar a un precio accesible otorgan a las mezclas convencionales un papel amplio dentro de esta categoría. Atender esa demanda de uso repetido favorece las grandes tiradas de producción basadas en mezclas consistentes, por lo que los proveedores deben equilibrar la selección de hoja con el coste de la bebida final.
Se prevé que el té orgánico sea el segmento de más rápido crecimiento por categoría, con una CAGR del 9,2% durante 2027-2032. Las ventas al consumidor de té orgánico en los Estados Unidos fueron de 1,41 mil millones de USD en 2025, un 9,2% más interanual, según la Asociación de Comercio Orgánico. La asociación también identificó demanda tanto de opciones con cafeína como sin cafeína. Una marca orgánica puede mantener una identidad certificada única en todos los productos que atienden diferentes preferencias de cafeína, ya que la asociación reporta demanda tanto de opciones con cafeína como sin cafeína.
Por Aromatización:
Consistencia de Mezcla y Variedad de FormulaciónEl té sin aromatizar representó el 75,45% del gasto total en té e infusiones en 2026, convirtiéndolo en el segmento más grande por aromatización. Para los productores, un producto definido por el propio sabor del té convierte la especificación de la mezcla y la hoja en las principales herramientas de diferenciación. Los cambios en esa base pueden, por tanto, alterar el carácter del té que reconoce un consumidor habitual.
Se prevé que el té aromatizado sea el segmento de más rápido crecimiento por aromatización, con una CAGR del 7% durante 2027-2032. Coca-Cola Europacific Partners informó que variedades como el sabor de té verde y maracuyá listo para beber de Fuze Tea, uno de sus de más rápido crecimiento en España, atraían el 50% de su volumen de hogares menores de 49 años. Para un desarrollador de mezclas, el sabor añadido crea una forma de distinguir productos construidos sobre una base de té subyacente similar. El perfil de hogares menores de 49 años ofrece a los equipos de formulación un público definido al que dirigirse.
Por Tipo de Envase:
Escala de Caja y Formatos de RecargaEl envase en caja representó el 71,11% del gasto total en té e infusiones en 2026, convirtiéndolo en el segmento más grande por tipo de envase. Bigelow Tea reporta una producción anual de más de 2.200 millones de bolsas de té en 3 instalaciones en los Estados Unidos. Esto conecta la caja exterior con una gran corriente de producción de té en porciones, porque las bolsas de papel sin sellado térmico que constituyen aproximadamente el 90% de las bolsas de té de Bigelow vendidas son el tipo utilizado en cajas.
Se prevé que el envase en bolsa sea el segmento de más rápido crecimiento por tipo de envase, con una CAGR del 6,8% durante 2027-2032. Angela Pryce lanzó la gama de té en hoja suelta de Albion Tea en el Reino Unido en 2025, con ventas directas al consumidor en latas de hojalata y bolsas de recarga. Combinar una presentación de almacenamiento con un formato de recarga ofrece a la marca opciones separadas para una compra inicial y la reposición posterior del té. Las compras repetidas de Albion no necesitan incluir el material y el volumen de otra lata de hojalata.
Por Canal de Distribución:
Comercio Minorista Digital y Acceso a RestaurantesEl canal fuera del establecimiento representó el 68,06% del gasto total en té e infusiones en 2026, convirtiéndolo en el segmento más grande por canal de distribución. Tata Consumer Products reportó una participación de mercado del 38% para su negocio de Té en India en el comercio electrónico, incluido el comercio rápido, durante el ejercicio fiscal 2025-26. El comercio minorista en línea ofrece al té envasado otra ruta hacia el consumidor, y la posición reportada por la empresa ilustra la presencia sustancial de una marca establecida en ese canal. La disponibilidad en línea de un nuevo participante seguiría compitiendo con la posición establecida de Tata en el canal, haciendo que la diferenciación del producto sea relevante incluso dentro de los servicios de comercio rápido.
Se prevé que el canal en el establecimiento sea el segmento de más rápido crecimiento por canal de distribución, con una CAGR del 9,2% durante 2027-2032. En mayo de 2026, Coca-Cola y McDonald's acordaron hacer de Fuze Tea la marca de té listo para beber en más de 660 establecimientos de McDonald's en España. Un acuerdo con una cadena de restaurantes puede colocar una propuesta de té en muchos puntos de venta al consumidor a través de una única relación comercial. Esa ruta ofrece al proveedor de té acceso a ocasiones de consumo donde el menú del restaurante condiciona la elección disponible. Los acuerdos con cadenas concentran la decisión de acceso en una sola relación, creando tanto una ventaja de distribución como una dependencia del comprador del restaurante.
Análisis geográfico
Mercado del Té en Asia-Pacífico
Asia-Pacífico representó una participación del 36,97% del tamaño del mercado del té en 2026, convirtiéndola en la geografía más grande. China registró 2,38 millones de toneladas métricas en ventas domésticas de té tradicional en 2025, según la Asociación China de Comercialización del Té. Chagee reportó 7.108 salones de té en 32 de las 34 divisiones provinciales de China el 31 de diciembre de 2025, dentro de una red más amplia de establecimientos franquiciados y de propiedad de la empresa. La gran demanda doméstica y una extensa ruta hacia las porciones preparadas sitúan el acceso al consumidor junto al suministro de hoja en las decisiones sobre posicionamiento del producto y rutas hacia los compradores.
Mercado del Té en Oriente Medio y África
Se prevé que Oriente Medio y África sea la geografía de más rápido crecimiento, con una CAGR del 8,2% durante 2027-2032. The Chaii Republic, un concepto de cafetería de Thrive Hospitality, abrió un establecimiento en Nairobi, Kenia, en julio de 2025, sirviendo chai especiado en kulhad y matcha con leche de avena junto con café. La apertura añade un punto de venta de té orientado al consumidor donde la preparación y el formato de servicio forman parte del valor comercial del producto. La producción de té de Ruanda también creció un 8% en 2025, según la Junta Nacional de Desarrollo de Exportaciones Agrícolas. Estos desarrollos crean diferentes oportunidades comerciales, con una cosecha mayor que apoya las oportunidades de procesamiento y una cafetería que captura directamente del consumidor el valor del té en porciones preparadas.
En América del Norte, International Tea Importers, con sede en California, señaló en 2025 que los aranceles contribuyeron a forzar su cierre tras 35 años, agravando la tensión financiera existente derivada del cambio climático y la COVID-19. Su director ejecutivo describió un exceso de apalancamiento por la financiación de inventario y los aranceles, situando la carga sobre el capital de trabajo de esa empresa. En Europa, el consumo per cápita anual de Alemania en 2025 de 39,2 litros de infusiones de hierbas y frutas y 26,9 litros de té negro y verde respalda los surtidos centrados en infusiones. En América del Sur, la encuesta Cadem de Chile de 2025 encontró que el 76% de los encuestados disfrutaba de la once familiar diariamente y el 31% nombró el té con pan y palta entre sus alimentos asociados. Esto sitúa al té en Chile dentro de una ocasión de comida familiar compartida.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Esta comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores que desarrollan gamas de té envasado e infusiones de hierbas para el comercio minorista. La identidad de los ingredientes, la denominación del producto, el cumplimiento de residuos y la verificación de importaciones pueden afectar a diferentes partes de la misma gama. Una formulación que ofrece variedad comercial puede, en consecuencia, requerir un nombre legal de producto diferente o un procedimiento de entrada distinto según el país. Los requisitos claros apoyan la planificación, mientras que las obligaciones de calificación de proveedores y autorización añaden trabajo antes de que los productos lleguen a los compradores.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Argentina | Alemania | India | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | Secretaría de Gestión de Salud para normas; Secretaría de Agricultura, Ganadería y Pesca a través del SENASA para otros controles alimentarios; autoridades sanitarias provinciales y de la Ciudad de Buenos Aires | Autoridades estatales y locales de control alimentario | Autoridad de Seguridad e Inocuidad Alimentaria de India (FSSAI), con seguimiento estatal y regional | Autoridad Saudita de Alimentos y Medicamentos (SFDA) |
| Instrumentos clave o dirección | Programa de Verificación de Proveedores Extranjeros (FSVP) bajo 21 CFR 1.502, con las excepciones y requisitos modificados aplicables | Disposiciones de etiquetado del Artículo 1188 bis del Código Alimentario Argentino (CAA); tabla de hierbas permitidas del Artículo 1192 | Reglamento UE 2026/742 sobre residuos de nicotina en el té | Directiva de denominación del té del 24 de diciembre de 2025 | Guía de autorización de alimentos de agosto de 2026 y normas de té referenciadas |
| Efecto comercial | Los importadores desarrollan, mantienen y aplican el programa de verificación de proveedores extranjeros aplicable, sujeto a excepciones o deberes modificados | Para adiciones específicas de hierbas o alimentos al té, nombrar la variedad de té y los ingredientes añadidos en proporción descendente; hojas de olivo permitidas para infusiones | Límite temporal de nicotina en el té de 0,5 mg/kg hasta el 22 de febrero de 2030; la revisión considera la información presentada antes de esa fecha o su ausencia | Los productos no derivados de Camellia sinensis no deben denominarse té | El té importado está sujeto a los procedimientos de autorización de alimentos de la SFDA |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Facilitación | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
El régimen de verificación de la FDA y el límite fijo de identidad del té de India respaldan calificaciones medias y juicios de continuidad, ya que la entrada depende de los controles del proveedor y la denominación legal del producto. La extensión por parte de la Comisión Europea del límite temporal de nicotina en el té de 0,5 mg/kg hasta el 22 de febrero de 2030 respalda la calificación media de Alemania y una perspectiva de continuidad.[3] La calificación alta de Argentina refleja normas explícitas de etiquetado de té e infusiones de hierbas, mientras que la adición de hoja de olivo con vigencia desde el 2 de diciembre de 2025 amplió la tabla de hierbas permitidas. La calificación media de Arabia Saudita y su perspectiva de continuidad se basan en su marco de autorización de agosto de 2026, que sitúa el té importado dentro de los procedimientos de control alimentario de la SFDA.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los cultivadores, mezcladores, envasadores y distribuidores capturan ingresos a medida que el té avanza hacia sus canales de venta. La resiliencia comercial depende de coordinar estas etapas, porque la producción adicional de hoja crea una oportunidad de venta solo cuando el procesamiento y la distribución pueden atender a los compradores. Tata Consumer Products invirtió en infraestructura de distribución primaria y secundaria en toda su cartera de comercio general durante el ejercicio fiscal 2025-26. Su enfoque en la eficiencia de rutas, la cobertura de puntos de venta y la frecuencia de servicio en mercados urbanos y rurales hace que la capacidad de distribución sea relevante junto con la capacidad de fábrica.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Cultivo y procesamiento primario | Cultivadores de té y procesadores primarios como McLeod Russel India Limited y Dilmah | Ventas de té procesado | Ajustar el suministro de cosecha con el rendimiento de procesamiento | Alinear la entrada de hoja con la capacidad de fábrica disponible |
| Mezcla y envasado | Mezcladores de té como McLeod Russel India Limited; empresas de envasado como Dilmah | Ventas de té mezclado y envasado | Coordinar la preparación de mezclas con la producción de envasado | Calificar los insumos de mezcla y programar conjuntamente las tiradas de envasado |
| Distribución a los canales de venta | Empresas de té con redes de distribución como Dilmah; distribuidores de marcas diversificadas como Tata Consumer Products Ltd. | Ventas de té a compradores del canal | Mantener la cobertura de puntos de venta y la frecuencia de servicio | Fortalecer la infraestructura de rutas y coordinar la reposición |
| Fuente: Mordor Intelligence | ||||
La propiedad por parte de Dilmah de varios jardines de té, fábricas e instalaciones de impresión y envasado ilustra la participación en múltiples etapas. Las instalaciones de mezcla de McLeod Russel India Limited en Amingaon y Dubái amplían igualmente sus actividades más allá de la producción en finca. Ambas empresas pueden capturar valor más allá de la producción de hoja, Dilmah a través de sus fábricas e instalaciones de envasado y McLeod Russel a través de sus centros de mezcla, asumiendo al mismo tiempo la responsabilidad de coordinar esas operaciones adicionales.
Panorama competitivo
Concentración del Mercado
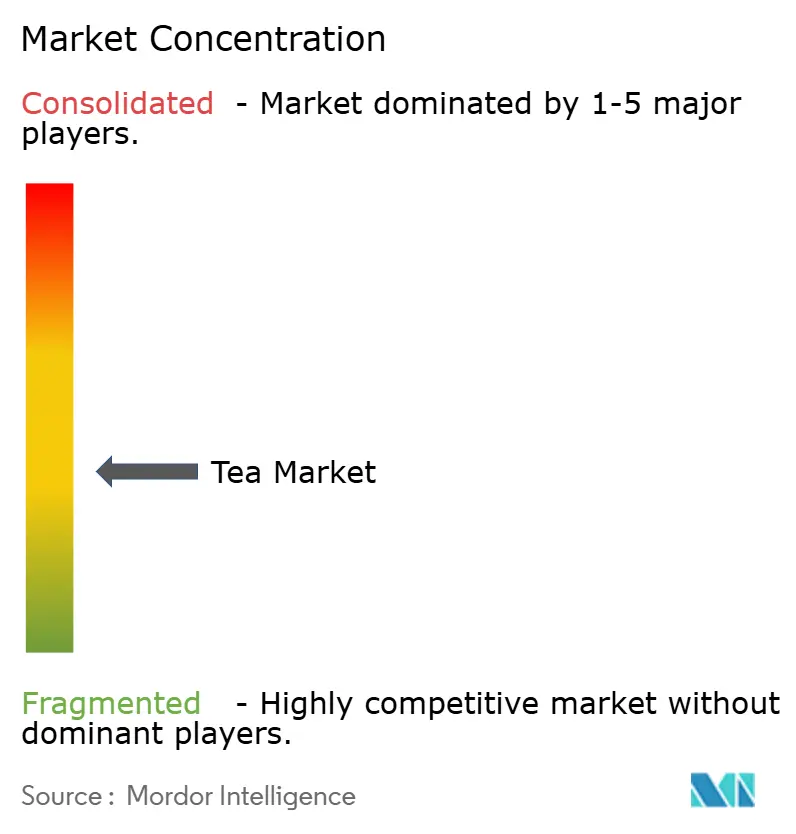
La competencia se distribuye entre grupos de bebidas diversificados y carteras de marcas centradas en el té, lo que otorga a la industria una estructura moderadamente fragmentada. Los principales actores incluyen PepsiCo, Inc., Tata Consumer Products Ltd., Associated British Foods PLC, ITO EN, Ltd. y Unilever plc. Los negocios de PepsiCo fabricaron, comercializaron, distribuyeron y vendieron té listo para beber Lipton a través de una empresa conjunta con Unilever en 2025. El negocio de Té de Tata Consumer Products creció un 3% en volumen en el ejercicio fiscal 2025-26, mientras que el segmento de Alimentación de ABF incluye Twinings. Las ventas de té de hierbas y té verde de Twinings aumentaron un 9% y un 8% respectivamente en las 52 semanas finalizadas el 13 de septiembre de 2025, mostrando el crecimiento del té de bienestar dentro de un grupo diversificado.
La estrategia empresarial también debe conciliar los cambios en el coste del té en bruto con la propuesta de precio ofrecida a los consumidores, vinculando las decisiones de aprovisionamiento con la forma en que un té terminado compite. Durante los elevados precios del té en el ejercicio fiscal 2025-26, el negocio de Té en India de Tata Consumer Products optimizó mezclas, amplió su base de proveedores y desplegó herramientas avanzadas de previsión para proteger los márgenes. A medida que los precios del té se moderaron en la segunda mitad del ejercicio fiscal 2025-26, el negocio trasladó los beneficios a los consumidores. En mayo de 2026, el consejo de administración de Tata aprobó una propuesta para una instalación de té instantáneo en India, con 2.000 toneladas métricas de capacidad adicional planificadas en aproximadamente 2 años, citando la creciente demanda y la capacidad existente saturada.
La dirección competitiva se refleja en los resultados operativos de los actores establecidos y en qué proporción de su suministro pueden documentar como certificado. El Negocio de Hojas de Té y Bebidas de ITO EN reportó un crecimiento del 2,7% interanual en ventas netas y un crecimiento del 23,5% en ingresos operativos para los 3 meses finalizados el 31 de julio de 2026. Tata Consumer Products reportó la certificación trustea para el 63% de su aprovisionamiento de té en el ejercicio fiscal 2025-26. Un proveedor que compita en credenciales de abastecimiento necesitaría distinguir su cobertura o controles de un actor establecido que ya documenta el aprovisionamiento certificado.
Líderes de la industria del té
-
PepsiCo, Inc.
-
Tata Consumer Products Ltd.
-
Associated British Foods PLC
-
ITO EN, Ltd.
-
Unilever plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado del Té Empresas cubiertas en este informe
- PepsiCo, Inc.
- Tata Consumer Products Ltd.
- Associated British Foods PLC
- ITO EN, Ltd.
- The Hain Celestial Group, Inc.
- Taiwan Tea Corporation
- R.C. Bigelow, Inc.
- Dilmah Ceylon Tea Company PLC
- DAVIDsTEA Inc.
- Harney & Sons Fine Teas
- Apeejay Surrendra Group
- Rishi Tea & Botanicals
- Lupicia Co., Ltd.
- Kirin Holdings Co., Ltd.
- Ten Ren Tea Co.
- Unilever plc
- JAB Holding Company
- McLeod Russel India Limited
- Teekanne GmbH & Co. KG
- Numi Organic Tea
- The Republic of Tea
- Bettys & Taylors of Harrogate Ltd.
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan las estrategias de venta de té para restaurantes de servicio limitado en los Estados Unidos y operadores de servicios de alimentación comerciales en Francia. En la encuesta de 2026 de la Asociación Nacional de Restaurantes, el 31% de los operadores de servicio limitado en los Estados Unidos identificaron el té como una categoría de crecimiento en bebidas. En los servicios de alimentación comerciales de Francia, excluyendo las máquinas expendedoras de empresas y universidades, las visitas que incluían consumo de té aumentaron un 8% interanual en el panel de Kantar de 2025. En conjunto, estas señales favorecen una oferta de té enfocada que pueda convertir el interés de los operadores y las visitas de los consumidores en pedidos recurrentes de bebidas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Desarrollar programas de té enfocados para restaurantes en los Estados Unidos | Los operadores identificaron el té como una categoría de crecimiento en 2026 | Operadores de restaurantes de servicio limitado en los Estados Unidos | Probar un menú de té compacto antes de ampliar la gama | Garantizar una preparación consistente en todos los establecimientos | Marcas de té y proveedores de té para servicios de alimentación |
| Aumentar las ocasiones de consumo de té fuera del hogar en Francia | Los consumidores existentes promediaron 5,2 de esas ocasiones anuales en el panel de 2025 | Operadores franceses que atienden a consumidores habituales de té fuera del hogar | Construir una oferta básica confiable en torno a los pedidos repetidos | Escasas ocasiones de consumo de té fuera del hogar | Mezcladores de té y proveedores de bebidas para restaurantes |
| Captar nuevos consumidores de té fuera del hogar en Francia | El consumo de té fuera del hogar alcanzó al 14,4% de las personas en Francia en el panel de 2025 | Operadores de servicios de alimentación franceses que buscan nuevos clientes de té | Ofrecer una pequeña selección introductoria con descripciones claras de las bebidas | Convertir la prueba en consumo repetido | Marcas de té envasado y distribuidores para servicios de alimentación |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida es suministrar programas de té repetibles a operadores de servicios de alimentación con un objetivo definido de crecimiento en bebidas. Los proveedores en los Estados Unidos pueden aprovechar el interés de los operadores, mientras que la oportunidad francesa exige ocasiones más frecuentes entre los consumidores que ya beben té fuera del hogar. Un programa en los Estados Unidos necesita, por tanto, resolver la preparación en todos los establecimientos, mientras que los proveedores franceses se enfrentan a un desafío de frecuencia, haciendo de la repetibilidad operativa y una razón para volver a pedir requisitos distintos para la oferta.
Desarrollos recientes de la industria en Mercado del Té
- Octubre de 2026: The Coca-Cola Company inició un lanzamiento nacional en los Estados Unidos del té dulce listo para beber Gold Peak Zero Sugar reformulado con envase renovado el 16 de octubre de 2026.
- Mayo de 2026: Coca-Cola y McDonald's España comenzaron a ofrecer Fuze Tea como la marca de té listo para beber en más de 660 establecimientos de McDonald's desde principios de mayo.
- Mayo de 2026: Tata Consumer Products aprobó una propuesta para una nueva instalación de té instantáneo en India, con una adición de capacidad planificada de 2.000 toneladas métricas en aproximadamente 2 años.
Mercado del Té Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global del té mide el gasto anual de los usuarios finales en té e infusiones de hierbas o frutas vendidas en formato envasado o preparadas para su consumo. Abarca las compras mundiales de productos elaborados en caliente o en frío, con las ventas clasificadas por forma del producto, tipo, categoría, sabor, envase, canal minorista y destino del consumidor.
Exclusiones del alcance: Se excluyen el café y el cacao, los accesorios de té y el equipo de preparación, las hojas de té fresco sin procesar vendidas a procesadores, y los extractos de té o insumos aromatizantes vendidos por separado.
Descripción General de la Segmentación
- Por forma
- Té en hoja
- Té CTC (Triturado/Rasgado/Enrollado)
- Por tipo de producto
- Té negro
- Té verde
- Té oolong
- Infusiones de té de hierbas y frutas
- Otros tipos de productos
- Por categoría
- Té convencional
- Té orgánico
- Por aromatización
- Sin aromatizar
- Aromatizado
- Por tipo de empaque
- Caja
- Bolsa
- Bolsa flexible
- Sobres
- Otro tipo de empaque
- Por canal de distribución
- Fuera del establecimiento
- Supermercados/Hipermercados
- Tiendas de conveniencia/Tiendas de comestibles
- Tiendas minoristas en línea
- Otros canales de distribución
- En el establecimiento
- Fuera del establecimiento
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Colombia
- Chile
- Perú
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como el perfil de la materia prima del té de la FAO y la recopilación anual de datos sobre el té de FAOSTAT, proporcionan contexto sobre producción, comercio, consumo, procesamiento y precios. El informe anual del Tea Board India y las tablas globales de oferta y demanda, basadas en estadísticas del Comité Internacional del Té, pueden informar sobre producción, exportaciones, consumo aparente, precios de subasta y patrones regionales, al tiempo que ayudan a los analistas a contrastar la dirección del mercado y la geografía con las ventas a usuarios finales.
Los informes anuales de las empresas, los materiales regulatorios, las presentaciones para inversores y la prensa empresarial de reputación pueden complementar los indicadores del mercado con contexto sobre productos, canales, abastecimiento y precios, y ayudar a clarificar movimientos inusuales. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a cultivadores y procesadores de té, productores de té e infusiones de marca, importadores, minoristas y compradores del sector de servicios de alimentación, con encuestados en posición de debatir sobre precios, combinación de productos y ventas por canal. Su aportación verificaría las estimaciones secundarias, pondría a prueba los supuestos sobre ventas envasadas frente a preparadas, y aclararía cómo la evidencia regional y por segmento se corresponde con el límite del mercado. Cuando la evidencia sea contradictoria o falte un dato, los analistas documentarían la fuente y el período, buscarían aclaración de los encuestados pertinentes y triangularían con indicadores independientes de producción, comercio, empresa y venta minorista.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 18% | APAC: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 37% | EMEA: 30% |
| Actores menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual global de los usuarios finales en té e infusiones de arriba hacia abajo, utilizando el total de mercado aceptado como control y distribuyendo el valor entre forma, tipo de producto, categoría, sabor, envase, canal y geografía de destino a partir de participaciones reportadas por las fuentes, divulgaciones de empresas y patrones de comercio o consumo. La producción y el consumo aparente, los volúmenes de exportación e importación, los precios de subasta del té, los movimientos de precios al consumidor y de combinación de productos, y la actividad del canal envasado frente al preparado sirven como indicadores: la oferta y el comercio ayudan a explicar la disponibilidad y la demanda de destino, los precios informan el valor por unidad, y la evidencia de productos y canales respalda la combinación. Una regresión multivariante vincula estos indicadores de demanda, precio y canal al valor histórico donde existen observaciones comparables, mientras que el análisis de escenarios lleva rutas alternativas para la oferta sensible a condiciones climáticas, los precios de los insumos y los cambios del consumidor a través de la previsión 2027-2032. Las participaciones por segmento se construyen a partir de divisiones de ventas o consumo reportadas y se verifican con las divulgaciones de productos y canales de las empresas, mientras que las comprobaciones selectivas ascendentes comparan los precios de venta promedio muestreados multiplicados por los volúmenes de ventas relevantes o los totales de proveedores y canales con el total global. Los analistas investigan las brechas en esas comprobaciones, concilian unidades y períodos incompatibles, y conservan rangos o marcan un dato para aclaración cuando la cobertura de la fuente no puede alinearse. Los encuestados primarios revisarían la dirección y el significado empresarial de las previsiones de las variables clave y señalarían los supuestos no respaldados para su reverificación.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las estimaciones del mercado con señales independientes de producción, comercio, precios, empresas y canales, y luego verificaron los totales, las participaciones por segmento, las unidades, los períodos y los totales regionales en busca de anomalías y variaciones materiales. Un segundo analista revisa la trazabilidad de las fuentes y la lógica del modelo, y los valores atípicos no resueltos se devuelven a la fuente u encuestado de origen para su aclaración antes de la aprobación final. El conjunto de datos se actualiza anualmente, se reevalúa entre ciclos tras eventos materiales de oferta, precios, regulación o canales, y se somete a una revisión completa de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado Global del Té de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global del té mide el gasto anual de los usuarios finales en té e infusiones de hierbas o frutas vendidas en formato envasado o preparadas para su consumo.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. La producción y el consumo aparente, los volúmenes de exportación e importación, los precios de subasta del té, los movimientos de precios al consumidor y de combinación de productos, y la actividad del canal envasado frente al preparado sirven como indicadores: la oferta y el comercio ayudan a explicar la disponibilidad y la demanda de destino, los precios informan el valor por unidad, y la evidencia de productos y canales respalda la combinación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 76,95 mil millones de USD (2027) | |
| Consultora Global A | 69,5 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 9,7% inferior al valor de este informe para 2027 de 76,95 mil millones de USD, 2 años después. Su trayectoria de valoración publicada sitúa la estimación en un punto anterior de un período de previsión ascendente. |
| Consultora Global B | 59,08 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 23,2% inferior al valor de este informe para 2027 de 76,95 mil millones de USD, 1 año después. Su punto de valoración anterior y su trayectoria de previsión más lenta declarada apuntan ambos a un valor inferior frente a la comparación posterior. |
Los analistas de Mordor Intelligence triangularon las estimaciones del mercado con señales independientes de producción, comercio, precios, empresas y canales, y luego verificaron los totales, las participaciones por segmento, las unidades, los períodos y los totales regionales en busca de anomalías y variaciones materiales.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado del té y sus perspectivas de crecimiento?
El mercado se estima en 76,95 mil millones de USD en 2027 y se prevé que alcance 102,4 mil millones de USD en 2032, con una CAGR del 5,88% durante 2027-2032.
¿Qué impulsa la demanda de té e infusiones de hierbas?
Las infusiones orientadas a la salud y el abastecimiento ético respaldan la demanda. El volumen de té de Comercio Justo en el Reino Unido aumentó un 35% en 2025 frente a 2024, siendo la conversión de todo el té negro de marca propia de Sainsbury's a Comercio Justo en 2025 un factor determinante.
¿Qué forma de té tiene la mayor participación?
El té CTC (triturado/rasgado/enrollado) representó el 61,13% del gasto en 2026. Se prevé que el té en hoja crezca más rápido entre las formas, con una CAGR del 6,2% durante 2027-2032.
¿Qué empresas son los principales competidores en el mercado del té?
Los principales competidores incluyen PepsiCo, Inc., Tata Consumer Products Ltd., Associated British Foods PLC, ITO EN, Ltd. y Unilever plc.
¿Qué podría limitar las perspectivas de la industria del té?
La Corporación de Radiodifusión de Kenia reportó que la producción de la Junta del Té de Kenia fue de 550,4 millones de kilogramos en 2025, frente a 598,5 millones en 2024, con la caída atribuida a precipitaciones erráticas y mal distribuidas. Tal perturbación de la cosecha puede limitar el suministro.
¿Qué regiones lideran la demanda de té y el crecimiento previsto?
Asia-Pacífico representó el 36,97% del gasto en 2026. Se prevé que Oriente Medio y África crezcan más rápido, con una CAGR del 8,2% durante 2027-2032.