
Teemarktanalyse von Mordor Intelligence
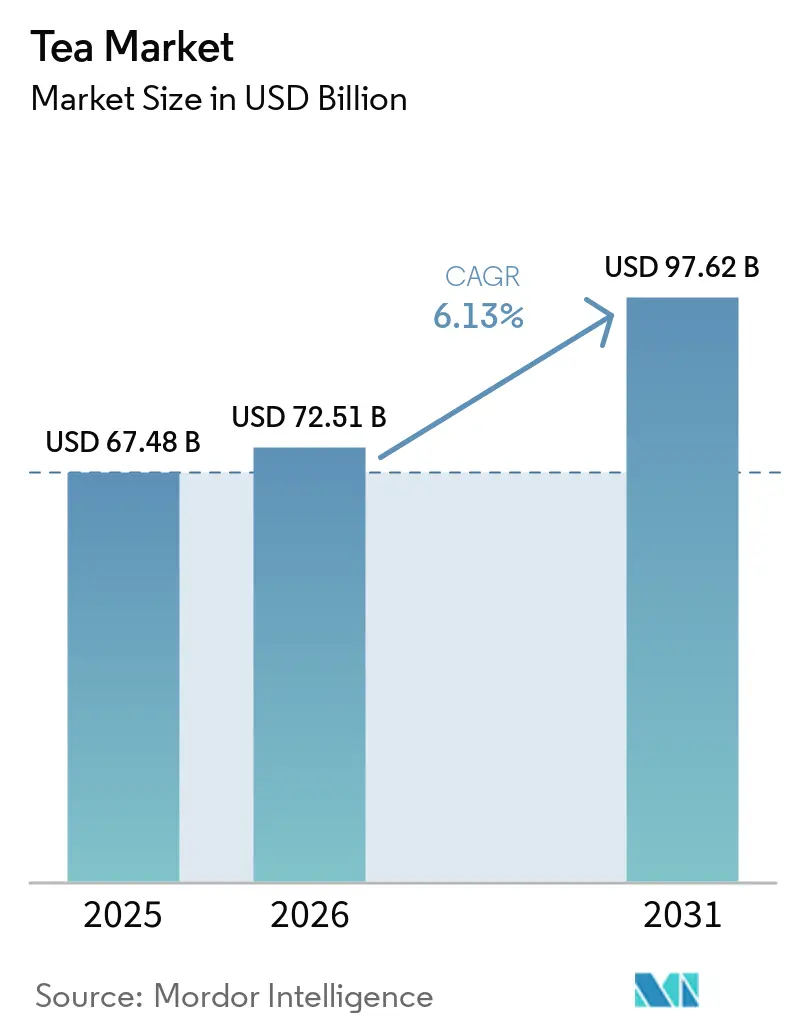
Die Tee-Marktgröße wurde im Jahr 2026 auf 72,51 Milliarden USD geschätzt und soll von 76,95 Milliarden USD im Jahr 2027 auf 102,4 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,88 % während des Prognosezeitraums (2027–2032).
Gesundheitsorientierte Aufgüsse und eine bewusste Koffeinreduzierung bieten Teelieferanten Möglichkeiten, um wellness-orientierte Verbraucher und Getränkeanlässe am späteren Tag zu erschließen. In Großbritannien verbinden die aktive Wahl von Fairtrade-Tee und die Umstellung von Einzelhandelssortimenten auf zertifizierte Produkte ethische Präferenzen mit dem Alltag. Kaltbrüh-Formate in Japan ergänzen Produkt- und Verpackungsdifferenzierung, während flexible Mischungen und Beschaffungsstrategien Lieferanten helfen, auf schwankende Blattpreise zu reagieren. US-amerikanische Tee-Zölle ab 2025 erhöhten den Importkostendruck, ebenso wie niederschlagsabhängige kenianische Liefermengen und konkurrierende Getränke im Vereinigten Königreich. Die kommerzielle Herausforderung besteht darin, klar definierte Trinkanlässe zu gewinnen und gleichzeitig ausreichend Beschaffungsflexibilität zu bewahren, um die Margen zu schützen, da ein differenziertes Fertiggetränk nach wie vor von erschwinglichem Blattgut abhängt.
Wesentliche Erkenntnisse des Berichts
- Nach Form führte CTC-Tee (Crush/Tear/Curl) mit einem Tee-Marktanteil von 61,13 % im Jahr 2026, während Blatttee im Zeitraum 2027–2032 mit einem CAGR von 6,2 % am schnellsten wachsen soll.
- Nach Produkttypen entfiel auf Schwarztee ein Anteil von 41,32 % an der Tee-Marktgröße im Jahr 2026, und Kräuter- und Früchteteeaufgüsse sollen im Zeitraum 2027–2032 mit einem CAGR von 7,25 % am schnellsten wachsen.
- Konventioneller Tee führte die Kategorie mit 92,19 % der Tee- und Aufgussausgaben im Jahr 2026 an, während biologischer Tee im Zeitraum 2027–2032 mit einem CAGR von 9,2 % am schnellsten wachsen soll.
- Bei der Aromatisierung führte unaromatisierter Tee mit 75,45 % der Tee- und Aufgussausgaben im Jahr 2026, während aromatisierter Tee im Zeitraum 2027–2032 mit einem CAGR von 7 % am schnellsten wachsen soll.
- Schachtelverpackungen führten mit 71,11 % der Tee- und Aufgussausgaben im Jahr 2026, während Beutelverpackungen im Zeitraum 2027–2032 mit einem CAGR von 6,8 % am schnellsten wachsen sollen.
- Der Außer-Haus-Handel führte die Vertriebskanäle mit 68,06 % der Tee- und Aufgussausgaben im Jahr 2026 an, und die Gastronomie soll im Zeitraum 2027–2032 mit einem CAGR von 9,2 % am schnellsten wachsen.
- Geografisch führte Asien-Pazifik mit 36,97 % der Tee- und Aufgussausgaben im Jahr 2026, während der Nahe Osten und Afrika im Zeitraum 2027–2032 mit einem CAGR von 8,2 % am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treibereinflussfaktoren*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesteigertes Gesundheitsbewusstsein steigert die Nachfrage nach Grün- und Kräutertees | +2.4% | Länder in ganz Europa | Mittelfristig (2–4 Jahre) |
| Die Verbraucherpräferenz für nachhaltige und ethisch beschaffte Produkte treibt das Marktwachstum an | +1.6% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Innovation bei Aromen, Mischungen und Verpackungen | +1.8% | Tee konsumierende Regionen Japans | Mittelfristig (2–4 Jahre) |
| Generation Z bevorzugt zunehmend Wellness-Tees mit niedrigem Koffeingehalt oder koffeinfreie Optionen. | +1.2% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Die Nachfrage nach Single-Origin-Tee treibt das Marktwachstum an | +0.7% | Das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Teekonsum-Muster und ihre kulturelle Bedeutung | +1% | Guangzhou in Guangdong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesteigertes Gesundheitsbewusstsein steigert die Nachfrage nach Grün- und Kräutertees
Für Anbieter von Kräuteraufgüssen eröffnet die gesundheitsbewusste Nachfrage Möglichkeiten, sich über die Rezeptur eines Getränks und den beabsichtigten Anlass zu differenzieren. In seiner Bewertung der Frauengesundheits-Botanicals aus dem Jahr 2026 beschrieb das CBI den europäischen Markt für funktionelle Kräuteraufgüsse als groß und wachsend, gestützt durch ein zunehmendes Gesundheitsbewusstsein.[1] Frauen, die kalorienarme, koffeinarme Getränke mit potenziellen Wellness-Vorteilen suchen, waren in dieser Bewertung eine wichtige Zielgruppe. Ein Artikel aus dem Jahr 2025 über den Deutschen Tee-Report besagte, dass Grüntee-Sorten, einschließlich Matcha, gesundheitsbewusste Verbraucher in Deutschland anziehen. Eine Rezeptur, die sowohl Koffein- als auch Kalorienvorlieben berücksichtigt, kann für Anlässe geeignet sein, bei denen ein anregendes oder gesüßtes Getränk weniger passend wäre.
Die Verbraucherpräferenz für nachhaltige und ethisch beschaffte Produkte treibt das Marktwachstum an
Ethische Beschaffung wird kommerziell bedeutsam, wenn Zertifizierungen alltägliche Einzelhandels-Teesortimente erreichen, anstatt vollständig von Spezialkäufen abhängig zu sein. Das Verkaufsvolumen von Fairtrade-Tee im Vereinigten Königreich stieg 2025 im Vergleich zu 2024 um 35 %.[2] Eine Umfrage von Kantar aus dem Oktober 2025 ergab, dass 41 % der Erwachsenen ab 16 Jahren in Großbritannien angaben, aktiv Fairtrade-Tee zu wählen. Die Umstellung aller Eigenmarken-Schwarztees von Sainsbury's auf Fairtrade im Jahr 2025 war ein wesentlicher Beitrag zur Volumensteigerung. Die Umstellung veranschaulicht, wie eine Beschaffungsentscheidung eines Einzelhändlers zertifizierte Lieferketten in den alltäglichen Haushaltskonsum einbringen kann und den beteiligten Produzenten Zugang zu einem etablierten Vertriebskanal verschafft. Die Sicherung eines Platzes in zertifizierten Einzelhandelssortimenten ist daher die kommerzielle Chance für Lieferanten, da ethische Qualifikationsmerkmale dort Teil des Standardprodukts werden und keinen separaten Kaufanlass darstellen.
Innovation bei Aromen, Mischungen und Verpackungen
Die Kombination von Geschmacksentwicklung mit einem anderen Brühformat kann Teelieferanten eine deutlich differenziertere Produktpositionierung ermöglichen. Im März 2025 kündigte ITO EN, Ltd. Japans ersten Einsatz des Pure Filter an, einem pflanzlich basierten biologisch abbaubaren Filter, der gemeinsam mit Oji Holdings und Nissei entwickelt wurde, für seine neuen Kaltbrüh-Teebeutel. Die 4-Sorten-Serie kombinierte verschiedene Tees mit Fruchtaromen und war ab dem 17. März 2025 in Japan erhältlich. Die Partnerschaft verlagert einen Teil der Produktentwicklung in den Filter selbst und erweitert die Designentscheidungen der Marke über ihre Teemischung hinaus. Die Materialentwickler prägen damit den visuellen Reiz des Getränks, da die Klarheit des Filters im Wasser Teil des erklärten Reizes der Serie ist.
Generation Z bevorzugt zunehmend Wellness-Tees mit niedrigem Koffeingehalt oder koffeinfreie Optionen.
Koffeinreduzierung bietet Teelieferanten eine Möglichkeit, Trinkanlässe am späteren Tag zu erschließen. Im April 2025 sagte Melissa Mackay, Führungskraft bei Westrock Coffee, dass jüngere Verbraucher am späteren Tag Tee statt Kaffee trinken, um die Koffeinaufnahme zu reduzieren. Twinings positionierte sein koffeinfreies Refreshers-Kräutersofortgetränk besonders für die Generation Z und Millennials, als es im August 2025 die US-Distribution ankündigte. Eine koffeinfreie Option kann das Tee-Angebot für Anlässe geeignet machen, die durch geringere Stimulation definiert sind, und seine Nutzung über die koffeinhaltigeren Wahlmöglichkeiten eines Verbrauchers hinaus erweitern. Das relevante Wettbewerbsziel ist der Kaffeeanlass am späteren Tag, bei dem Tee eine Kaffeeportion ersetzen kann, wenn Verbraucher ihren Koffeinkonsum reduzieren möchten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensiver Wettbewerb durch Kaffee und andere Getränke | -1% | Das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Klimawandel und landwirtschaftliche Risiken | -1.1% | Teeanbauregionen in Kenia | Kurzfristig (≤ 2 Jahre) |
| Verlagerung der Verbraucher hin zu Instant- und funktionalen Getränken | -0.4% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Herausforderungen und Import-/Exportbarrieren behindern das reibungslose Funktionieren der Lieferketten | -0.3% | Indien und Zielländer in der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb durch Kaffee und andere Getränke
Alternative Getränke erschweren die Erschließung zusätzlicher Teetrinkanlässe, da der Verbraucher denselben allgemeinen Erfrischungsbedarf anderweitig decken kann. Im Frühjahr 2025 identifizierte CREED Foodservice den Wettbewerb durch alternative Getränke und veränderte Präferenzen als Belastungsfaktoren für britische Teeverkäufer. Dies schränkt die Expansion ein, da ein vertrautes Produkt nicht automatisch die nächste Getränkewahl sichert. Derselbe Bericht prognostizierte einen Rückgang des britischen Tee-Verkaufsvolumens um 8 % von 2023 bis 2028. Jeder neue Geschmack oder jedes neue Format muss Käufern einen Grund geben, Tee gegenüber dem konkurrierenden Getränk zu wählen, was zusätzlichen Differenzierungsaufwand als Kosten für die Gewinnung inkrementeller Portionen bedeutet.
Klimawandel und landwirtschaftliche Risiken
Niederschlagsschwankungen können die physisch verfügbare Liefermenge für Teeverarbeiter einschränken, selbst wenn die Verbrauchernachfrage günstig ist. Daten des Tea Board of Kenya, die von der Kenya Broadcasting Corporation berichtet wurden, bezifferten die Produktion im Jahr 2025 auf 550,4 Millionen Kilogramm, gegenüber 598,5 Millionen Kilogramm im Jahr 2024. Der Rückgang wurde auf unregelmäßige, schlecht verteilte Niederschläge zurückgeführt. Für Verarbeiter, die auf kenianische Lieferungen angewiesen sind, reduziert eine kleinere Ernte das verfügbare Volumen zur Unterstützung ihrer bestehenden Mischungen und zusätzlicher Bestellungen. Da die kenianische Produktion im Jahr 2025 um 8 % zurückging, stehen Verarbeiter, die auf dieses Blattgut angewiesen sind, vor der Wahl zwischen der Beschaffung von Ersatzlieferungen und der Akzeptanz eines geringeren Durchsatzes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
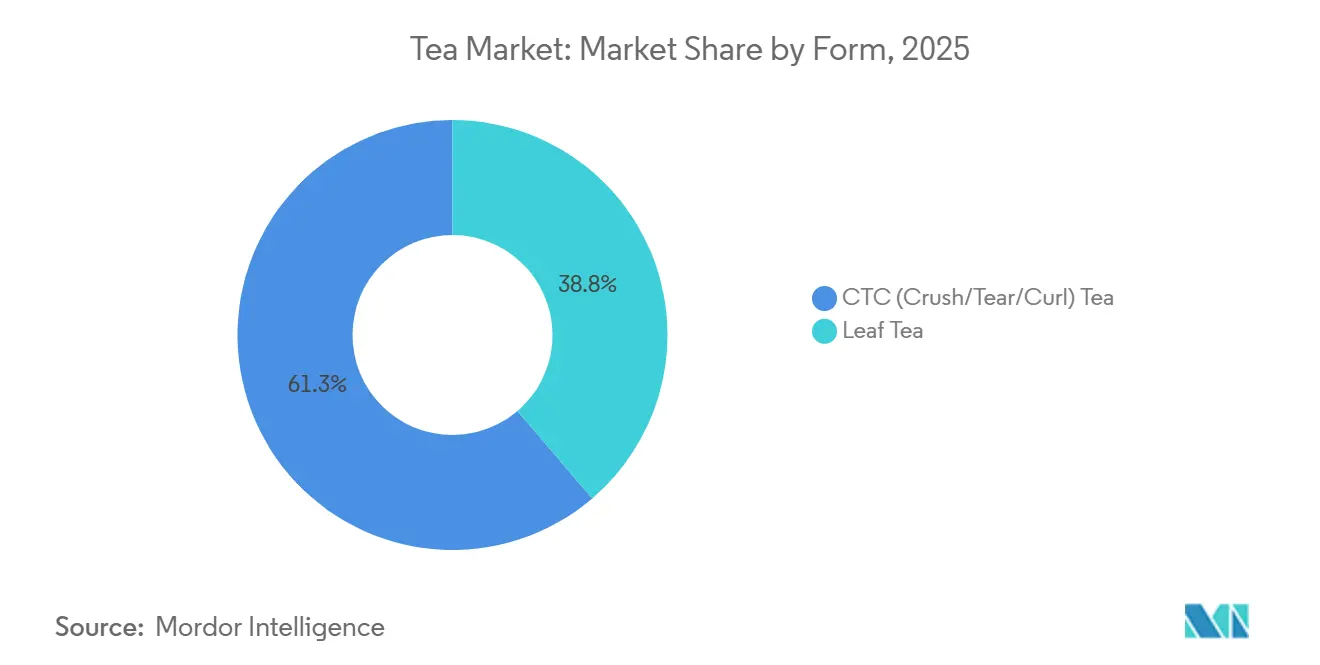
Produktionsmaßstab und SpezialhandelCTC-Tee (Crush/Tear/Curl) hatte im Jahr 2026 einen Anteil von 61,13 % an der Tee-Marktgröße. Das Tea Board India verzeichnete im Jahr 2025 eine CTC-Produktion von 1,23 Milliarden Kilogramm in Indien. Dieselbe Tabelle aus dem Jahr 2025 wies die CTC-Produktion in Nordindien mit 1,04 Milliarden Kilogramm und in Südindien mit 188,7 Millionen Kilogramm aus. Das größte Segment nach Form verfügt somit über eine indische Produktionsbasis, die hohes Volumen mit einer starken regionalen Konzentration verbindet. Die aktuelle Expansionsentscheidung für einen CTC-Lieferanten besteht darin, ob er die dominante nördliche Produktionsbasis oder die deutlich kleinere südliche ausbauen möchte.
Blatttee wird voraussichtlich das am schnellsten wachsende Segment nach Form sein, mit einer CAGR von 6,2 % im Zeitraum 2027–2032. Kenia hielt am 24. September 2025 seine erste Orthodox-Tee-Auktion in Mombasa ab, bei der 2.925 Pakete mit einem Gewicht von 91.798 Kilogramm versteigert wurden. Die Orthodox-Verarbeitung produziert ganze, ungebrochene Blätter, die für Schwarz-, Grün- und Oolong-Spezialitätentees geeignet sind. Dies gibt Blattlieferanten eine Grundlage für eine Spezialitätenpositionierung, während die Auktion einen organisierten kommerziellen Weg für diese Lose hinzufügt. Die erste Charge wurde für 3,72 USD pro Kilogramm verkauft, was Verarbeitern, die Orthodox-Blatttee in Betracht ziehen, ein sichtbares Preissignal von Auktionskäufern liefert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
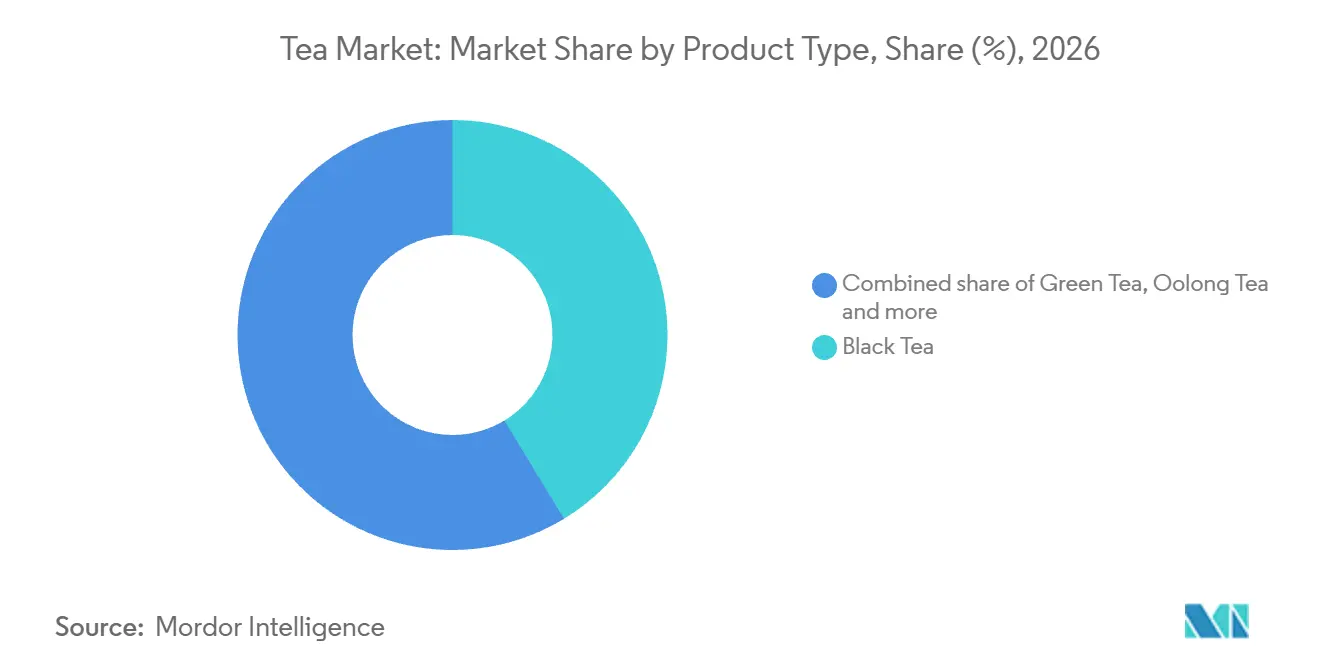
Schwarztee und breitere AufgussgewohnheitenSchwarztee hatte im Jahr 2026 einen Marktanteil von 41,32 % am Tee-Markt. Bei Bama Tea Co. trugen Schwarztee-Verkäufe im Jahr 2025 mit 20,3 % zum Unternehmensumsatz bei, verglichen mit 19,4 % im Jahr 2024. Der Anstieg seines Umsatzanteils bedeutet, dass die Schwarztee-Verkäufe schneller wuchsen als der Gesamtumsatz des Unternehmens. Produktentwicklungen, die auf diese Kernlinie abzielen, würden auf einer Kategorie aufbauen, die bereits stärker zu Bamas Umsatz beiträgt.
Kräuter- und Früchteteeaufgüsse werden voraussichtlich das am schnellsten wachsende Segment nach Produkttyp sein, mit einer CAGR von 7,25 % im Zeitraum 2027–2032. Eine Umfrage der UK Tea & Infusions Association aus dem Jahr 2025 ergab, dass rund 3 von 10 britischen Verbrauchern diese Aufgüsse neben Schwarz- oder Grüntee in ihre täglichen Routinen integrierten. Grüntee hat auch eine Spezialitätenrolle in Deutschland, wo der Branchenverband Matcha im Jahr 2025 mit dem Interesse jüngerer Verbraucher an anderen Grün- und Schwarztee-Spezialitäten in Verbindung brachte. Aufgüsse, die in der britischen Umfrage neben Schwarz- oder Grüntee stehen, erweitern das tägliche Repertoire, anstatt die etablierte Tasse zu ersetzen, sodass das Wachstum davon abhängt, zusätzliche Anlässe zu gewinnen.


Nach Kategorie:
Konventioneller Maßstab und Entwicklung biologischer SortimenteKonventioneller Tee hielt im Jahr 2026 92,19 % der gesamten Tee- und Aufgussausgaben und war damit das größte Segment nach Kategorie. Alltägliche Käufer, die eine vertraute Tasse zu einem erschwinglichen Preis suchen, geben Mainstream-Mischungen eine breite Rolle in dieser Kategorie. Die Bedienung dieser Wiederholungsnachfrage begünstigt große Produktionsläufe, die auf konsistenten Mischungen aufgebaut sind, sodass Lieferanten die Blattauswahl mit den Kosten des Fertiggetränks in Einklang bringen müssen.
Biologischer Tee soll das am schnellsten wachsende Segment nach Kategorie sein, mit einem CAGR von 9,2 % im Zeitraum 2027–2032. Die US-Verbraucherverkäufe von biologischem Tee beliefen sich im Jahr 2025 auf 1,41 Milliarden USD, ein Anstieg von 9,2 % im Jahresvergleich, laut der Organic Trade Association. Die Vereinigung identifizierte auch eine Nachfrage nach koffeinhaltigen und koffeinfreien Optionen. Eine biologische Marke kann eine zertifizierte Identität über Produkte hinweg beibehalten, die unterschiedliche Koffeinpräferenzen bedienen, da die Vereinigung eine Nachfrage nach beiden Optionen meldet.
Nach Aromatisierung:
Mischungskonsistenz und RezepturvielfaltUnaromatisierter Tee hielt im Jahr 2026 75,45 % der gesamten Tee- und Aufgussausgaben und war damit das größte Segment nach Aromatisierung. Für Produzenten macht ein Produkt, das durch den eigenen Geschmack des Tees definiert wird, Mischungs- und Blattspezifikation zum wichtigsten Differenzierungsinstrument. Änderungen an dieser Basis können daher den Teecharakter verändern, den ein Stammkunde erkennt.
Aromatisierter Tee soll das am schnellsten wachsende Segment nach Aromatisierung sein, mit einem CAGR von 7 % im Zeitraum 2027–2032. Coca-Cola Europacific Partners berichtete, dass Sorten wie Fuze Teas Grüntee- und Passionsfrucht-Fertiggetränkegeschmack, einer seiner am schnellsten wachsenden in Spanien, 50 % seines Volumens aus Haushalten unter 49 Jahren bezog. Für einen Mischungsentwickler schafft ein hinzugefügter Geschmack eine Möglichkeit, Produkte zu differenzieren, die auf einer ähnlichen zugrunde liegenden Teebasis aufgebaut sind. Das Haushaltsprofil der unter 49-Jährigen gibt Rezepturteams eine klar definierte Zielgruppe.
Nach Verpackungstyp:
Kartonmaßstab und NachfüllformateSchachtelverpackungen hielten im Jahr 2026 71,11 % der gesamten Tee- und Aufgussausgaben und waren damit das größte Segment nach Verpackungstyp. Bigelow Tea berichtet von einer Jahresproduktion von über 2,2 Milliarden Teebeuteln in 3 Anlagen in den Vereinigten Staaten. Dies verbindet die äußere Kartonverpackung mit einem großen Strom portionierter Teeproduktion, da die nicht-wärmeversiegelten Papierbeutel, die etwa 90 % der verkauften Teebeutel von Bigelow ausmachen, der in Schachteln verwendete Typ sind.
Beutelverpackungen sollen das am schnellsten wachsende Segment nach Verpackungstyp sein, mit einem CAGR von 6,8 % im Zeitraum 2027–2032. Angela Pryce brachte 2025 Albion Teas Loseblatt-Sortiment im Vereinigten Königreich auf den Markt, mit Direktverkauf an Verbraucher in Blechdosen und Nachfüllbeuteln. Die Kombination einer Aufbewahrungspräsentation mit einem Nachfüllformat gibt der Marke separate Optionen für einen Erstkauf und die anschließende Tee-Nachfüllung. Wiederholungskäufe bei Albion müssen nicht das Material und das Volumen einer weiteren Blechdose beinhalten.
Nach Vertriebskanal:
Digitaler Einzelhandel und GastronomiezugangDer Außer-Haus-Handel hielt im Jahr 2026 68,06 % der gesamten Tee- und Aufgussausgaben und war damit das größte Segment nach Vertriebskanal. Tata Consumer Products Ltd. berichtete für sein indisches Teegeschäft im E-Commerce, einschließlich Quick Commerce, im Geschäftsjahr 2025–26 von einem Marktanteil von 38 %. Der Online-Einzelhandel bietet verpacktem Tee einen weiteren Weg zum Verbraucher, und die gemeldete Position des Unternehmens veranschaulicht die erhebliche Präsenz einer etablierten Marke in diesem Kanal. Die Online-Verfügbarkeit eines Neueinsteiger würde dennoch mit Tatas etablierter Kanalposition konkurrieren, was Produktdifferenzierung auch innerhalb von Quick-Commerce-Diensten relevant macht.
Die Gastronomie soll das am schnellsten wachsende Segment nach Vertriebskanal sein, mit einem CAGR von 9,2 % im Zeitraum 2027–2032. Im Mai 2026 vereinbarten Coca-Cola und McDonald's Spanien, Fuze Tea als Fertiggetränke-Teemarke in mehr als 660 McDonald's-Standorten in Spanien anzubieten. Eine Vereinbarung mit einer Restaurantkette kann eine Teepositionierung durch eine einzige kommerzielle Beziehung in viele Verbraucherstandorte bringen. Dieser Weg verschafft dem Teelieferanten Zugang zu Trinkanlässen, bei denen die Speisekarte des Restaurants die verfügbare Auswahl bestimmt. Kettenvereinbarungen konzentrieren die Zugangsentscheidung in einer Beziehung und schaffen sowohl einen Vertriebsvorteil als auch eine Abhängigkeit vom Restaurantkäufer.
Geografische Analyse
Asien-Pazifik Tee-Markt
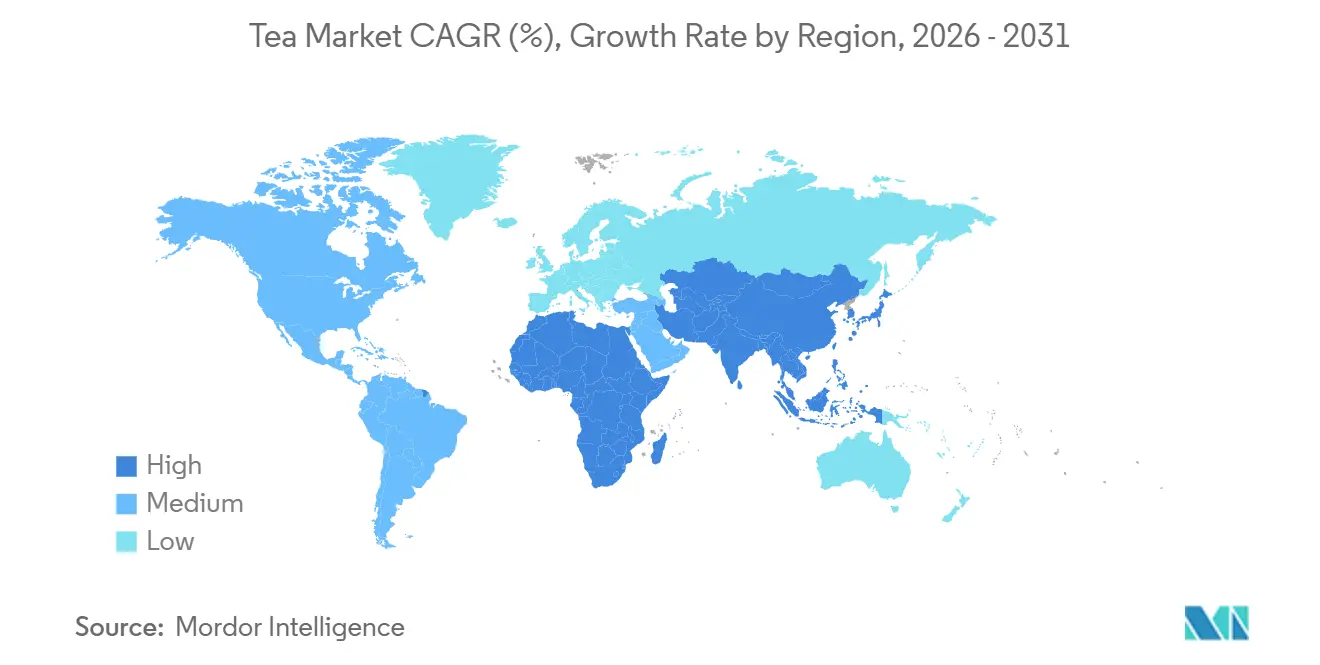
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 36,97 % an der Tee-Marktgröße und war damit die größte geografische Region. China verzeichnete im Jahr 2025 laut der China Tea Marketing Association einen Inlandsabsatz von 2,38 Millionen Tonnen traditionellem Tee. Chagee berichtete am 31. Dezember 2025 von 7.108 Teehäusern in 32 der 34 Provinzebenen Chinas, innerhalb eines breiteren Netzwerks aus Franchise- und unternehmenseigenen Standorten. Die große Inlandsnachfrage und ein umfangreicher Weg zu zubereiteten Portionen stellen den Verbraucherzugang neben die Blattversorgung bei Entscheidungen über Produktpositionierung und Wege zu Käufern.
Naher Osten und Afrika Tee-Markt
Der Nahe Osten und Afrika soll die am schnellsten wachsende geografische Region sein, mit einem CAGR von 8,2 % im Zeitraum 2027–2032. The Chaii Republic, ein Café-Konzept von Thrive Hospitality, eröffnete im Juli 2025 einen Standort in Nairobi, Kenia, der gewürzten Kulhad Chai und Hafermilch-Matcha neben Kaffee serviert. Die Eröffnung fügt einen verbraucherorientierten Teestandort hinzu, bei dem Zubereitung und Servierformat Teil des kommerziellen Wertes des Produkts sind. Ruandas Teeproduktion wuchs laut dem National Agricultural Export Development Board ebenfalls um 8 % im Jahr 2025. Diese Entwicklungen schaffen unterschiedliche kommerzielle Möglichkeiten, wobei eine größere Ernte Verarbeitungsmöglichkeiten unterstützt und ein Café den Wert des zubereiteten Tees direkt von den Verbrauchern abschöpft.
In Nordamerika gab das in Kalifornien ansässige Unternehmen International Tea Importers im Jahr 2025 an, dass Zölle zur Schließung nach 35 Jahren beigetragen haben, was die bereits bestehende finanzielle Belastung durch den Klimawandel und COVID-19 verschärfte. Der Geschäftsführer beschrieb eine Überschuldung durch die Finanzierung von Lagerbeständen und Zölle, die das Betriebskapital des Unternehmens belasteten. In Europa unterstützt Deutschlands Pro-Kopf-Jahresverbrauch von 39,2 Litern Kräuter- und Früchteaufgüssen sowie 26,9 Litern Schwarz- und Grüntee im Jahr 2025 aufgussorientierte Sortimente. In Südamerika ergab Chiles Cadem-Umfrage 2025, dass 76 % der Befragten die einmal täglich stattfindende Familienmahlzeit genossen und 31 % Tee mit Brot und Avocado zu den damit verbundenen Speisen zählten. Dies verortet Tee in Chile innerhalb eines gemeinsamen Familienmahlzeitanlasses.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Lieferanten, die verpackte Tee- und Kräuteraufguss-Sortimente für den Einzelhandel entwickeln. Zutatenidentität, Produktbenennung, Rückstandskonformität und Importverifizierung können verschiedene Teile desselben Sortiments betreffen. Eine Rezeptur, die kommerzielle Vielfalt bietet, kann daher in verschiedenen Ländern einen anderen rechtlichen Produktnamen oder ein anderes Einreiseverfahren erfordern. Klare Anforderungen unterstützen die Planung, während Lieferantenqualifizierungs- und Freigabepflichten Aufwand erzeugen, bevor Produkte Käufer erreichen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Argentinien | Deutschland | Indien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration (FDA) | Staatssekretariat für Gesundheitsmanagement für Standards; Staatssekretariat für Landwirtschaft, Viehzucht und Fischerei über SENASA für andere Lebensmittelkontrollen; Sanitätsbehörden der Provinzen und der Stadt Buenos Aires | Staatliche und kommunale Lebensmittelkontrollbehörden | Food Safety and Standards Authority of India (FSSAI), mit staatlicher und regionaler Überwachung | Saudi Food and Drug Authority (SFDA) |
| Wesentliche Instrumente oder Ausrichtung | FSVP gemäß 21 CFR 1.502, mit geltenden Ausnahmen und geänderten Anforderungen | CAA Artikel 1188 bis Kennzeichnungsvorschriften; Artikel 1192 Tabelle der zugelassenen Kräuter | EU-Verordnung 2026/742 über Nikotin-Rückstände in Tee | Teebenennungsrichtlinie vom 24. Dezember 2025 | Lebensmittelfreigabeleitfaden vom August 2026 und referenzierte Teestandards |
| Kommerzielle Auswirkung | Importeure entwickeln, pflegen und befolgen das anwendbare Auslandslieferanten-Verifizierungsprogramm, vorbehaltlich Ausnahmen oder geänderter Pflichten | Für bestimmte Kräuter- oder Lebensmittelzusätze zu Tee sind die Teesorte und die hinzugefügten Zutaten in absteigender Reihenfolge ihres Anteils zu benennen; Olivenblätter sind für Aufgüsse zugelassen | Vorübergehender Nikotin-Grenzwert von 0,5 mg/kg in Tee bis zum 22. Februar 2030; die Überprüfung berücksichtigt bis zu diesem Datum eingereichte Informationen oder deren Fehlen | Produkte, die nicht aus Camellia sinensis gewonnen werden, dürfen nicht als Tee bezeichnet werden | Importierter Tee unterliegt den Lebensmittelfreigabeverfahren der SFDA |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verbesserung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Das Verifizierungsregime der FDA und Indiens feste Tee-Identitätsgrenze unterstützen mittlere Bewertungen und Kontinuitätsurteile, da der Markteintritt von Lieferantenkontrollen und rechtmäßiger Produktbenennung abhängt. Die Verlängerung des vorübergehenden Nikotin-Grenzwerts von 0,5 mg/kg für Tee durch die Europäische Kommission bis zum 22. Februar 2030 unterstützt Deutschlands mittlere Bewertung und einen Kontinuitätsausblick.[3] Argentiniens hohe Bewertung spiegelt explizite Tee-Kennzeichnungs- und Kräuteraufguss-Vorschriften wider, während die Erweiterung um Olivenblatt, die am 2. Dezember 2025 in Kraft trat, die Tabelle der zugelassenen Kräuter erweiterte. Saudi-Arabiens mittlere Bewertung und Kontinuitätsausblick beruhen auf seinem Zulassungsrahmen vom August 2026, der importierten Tee in die Lebensmittelkontrollverfahren der SFDA einbezieht.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Anbauer, Mischer, Abpacker und Händler Einnahmen erzielen, während Tee seinen Vertriebskanälen zugeführt wird. Kommerzielle Resilienz hängt von der Koordination dieser Stufen ab, da zusätzliche Blattproduktion nur dann eine Verkaufschance schafft, wenn Verarbeitung und Vertrieb Käufer bedienen können. Tata Consumer Products Ltd. investierte im Geschäftsjahr 2025–26 in primäre und sekundäre Vertriebsinfrastruktur in seinem Allgemeinhandels-Portfolio. Der Fokus auf Routeneffizienz, Standortabdeckung und Servicefrequenz in städtischen und ländlichen Märkten macht die Vertriebskompetenz neben der Fabrikkapazität relevant.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Anbau und Erstverarbeitung | Teeanbauer und Erstverarbeiter wie McLeod Russel India Limited und Dilmah | Verkäufe von verarbeitetem Tee | Abstimmung des Ernteangebots mit dem Verarbeitungsdurchsatz | Blattaufnahme mit verfügbarer Fabrikkapazität abstimmen |
| Mischen und Abpacken | Teemischer wie McLeod Russel India Limited; Verpackungsunternehmen wie Dilmah | Verkäufe von gemischtem und verpacktem Tee | Koordination der Mischungsvorbereitung mit der Abpackleistung | Mischeingaben qualifizieren und Abpackläufe gemeinsam planen |
| Vertrieb an Verkaufskanäle | Teeunternehmen mit Vertriebsnetzwerken wie Dilmah; diversifizierte Markenhändler wie Tata Consumer Products Ltd. | Teeverkäufe an Kanalkäufer | Aufrechterhaltung der Standortabdeckung und Servicefrequenz | Routeninfrastruktur stärken und Nachschub koordinieren |
| Quelle: Mordor Intelligence | ||||
Dilmahs Eigentümerschaft an mehreren Teegärten, Fabriken sowie Druck- und Verpackungsanlagen veranschaulicht die Beteiligung an mehreren Stufen. McLeod Russel India Limiteds Mischanlagen in Amingaon und Dubai erweitern seine Aktivitäten ebenfalls über die Gutsproduktion hinaus. Beide Unternehmen können Wert über die Blattproduktion hinaus schöpfen – Dilmah durch seine Fabriken und Verpackungsanlagen und McLeod Russel durch seine Mischanlagen –, während sie die Verantwortung für die Koordination dieser zusätzlichen Betriebe übernehmen.
Wettbewerbslandschaft
Marktkonzentration
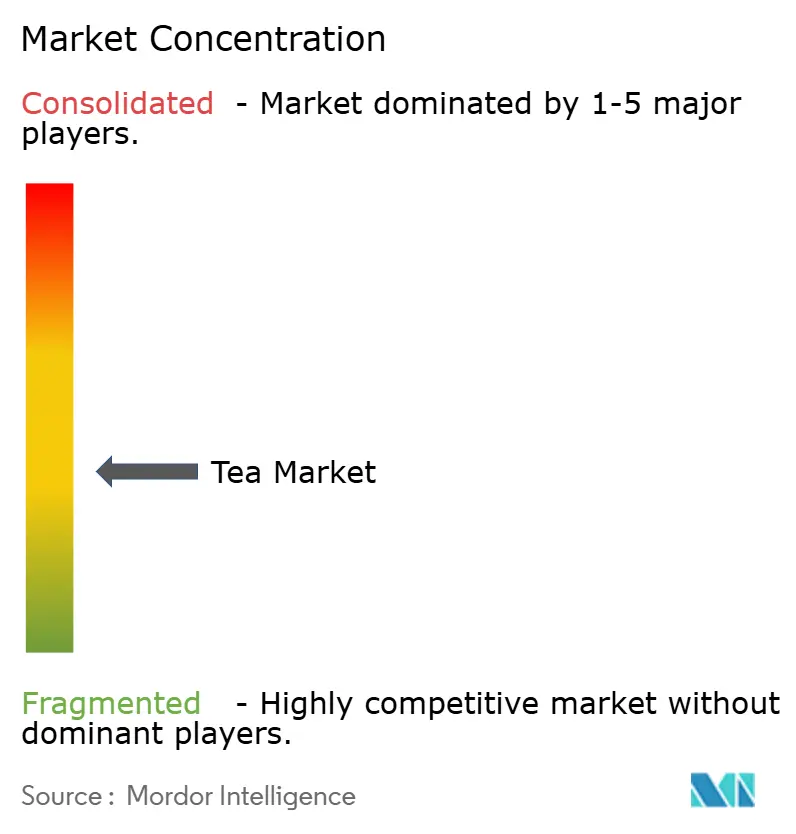
Der Wettbewerb verteilt sich auf diversifizierte Getränkegruppen und teefokussierte Markenportfolios, was der Branche eine mäßig fragmentierte Struktur verleiht. Zu den wichtigsten Marktteilnehmern gehören PepsiCo, Inc., Tata Consumer Products Ltd., Associated British Foods PLC (ABF), ITO EN, Ltd. und Unilever plc. PepsiCo's Unternehmen stellten, vermarkteten, vertrieben und verkauften Lipton-Fertiggetränketee im Jahr 2025 über ein Gemeinschaftsunternehmen mit Unilever. Das Teegeschäft von Tata Consumer Products Ltd. wuchs im Geschäftsjahr 2025–26 volumenmäßig um 3 %, während das Lebensmittelsegment von ABF Twinings umfasst. Twinings' eigene Kräuter- und Grünteeverkäufe stiegen in den 52 Wochen bis zum 13. September 2025 um 9 % bzw. 8 %, was Wellness-Tee-Wachstum innerhalb einer diversifizierten Gruppe zeigt.
Die Unternehmensstrategie muss auch Rohteekostenänderungen mit dem Preisangebot für Verbraucher in Einklang bringen und damit Beschaffungsentscheidungen mit der Art und Weise verknüpfen, wie ein Fertigtee konkurriert. Während erhöhter Teepreise im Geschäftsjahr 2025–26 optimierte das indische Teegeschäft von Tata Consumer Products Ltd. Mischungen, erweiterte seine Lieferantenbasis und setzte fortschrittliche Prognosetools ein, um die Margen zu schützen. Als sich die Teepreise in der zweiten Hälfte des Geschäftsjahres 2025–26 mäßigten, gab das Unternehmen die Vorteile an die Verbraucher weiter. Im Mai 2026 genehmigte der Vorstand von Tata einen Vorschlag für eine indische Instant-Tee-Anlage mit einer geplanten Kapazitätserweiterung von 2.000 Tonnen über etwa 2 Jahre, unter Berufung auf wachsende Nachfrage und ausgelastete bestehende Kapazitäten.
Die Wettbewerbsrichtung zeigt sich in den Betriebsergebnissen der etablierten Unternehmen und darin, wie viel ihrer Lieferkette sie als zertifiziert dokumentieren können. ITO EN, Ltd.s Teeblatt- und Getränkegeschäft verzeichnete für die 3 Monate bis zum 31. Juli 2026 ein Nettoumsatzwachstum von 2,7 % im Jahresvergleich und ein Betriebseinkommenswachstum von 23,5 %. Tata Consumer Products Ltd. berichtete von einer Trustea-Zertifizierung für 63 % seiner Teebeschaffung im Geschäftsjahr 2025–26. Ein Lieferant, der auf Beschaffungsqualifikationen konkurriert, müsste seine Abdeckung oder Kontrollen von einem etablierten Unternehmen unterscheiden, das bereits zertifizierte Beschaffung dokumentiert.
Führende Unternehmen der Teebranche
-
PepsiCo, Inc.
-
Tata Consumer Products Ltd.
-
Associated British Foods PLC
-
ITO EN, Ltd.
-
Unilever plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tee-Markt Unternehmen in diesem Bericht
- PepsiCo, Inc.
- Tata Consumer Products Ltd.
- Associated British Foods PLC
- ITO EN, Ltd.
- The Hain Celestial Group, Inc.
- Taiwan Tea Corporation
- R.C. Bigelow, Inc.
- Dilmah Ceylon Tea Company PLC
- DAVIDsTEA Inc.
- Harney & Sons Fine Teas
- Apeejay Surrendra Group
- Rishi Tea & Botanicals
- Lupicia Co., Ltd.
- Kirin Holdings Co., Ltd.
- Ten Ren Tea Co.
- Unilever plc
- JAB Holding Company
- McLeod Russel India Limited
- Teekanne GmbH & Co. KG
- Numi Organic Tea
- The Republic of Tea
- Bettys & Taylors of Harrogate Ltd.
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen Teeverkaufsstrategien für Schnellrestaurants in den Vereinigten Staaten und französische kommerzielle Gastronomieunternehmen. In der Umfrage der National Restaurant Association aus dem Jahr 2026 identifizierten 31 % der Betreiber von Schnellrestaurants in den Vereinigten Staaten Tee als Wachstumskategorie bei Getränken. In Frankreichs kommerzieller Gastronomie, ohne Unternehmens- und Universitätsautomaten, stiegen die Besuche mit Teekonsum laut Kantars Panel 2025 um 8 % im Jahresvergleich. Zusammen begünstigen diese Signale ein fokussiertes Teeangebot, das Betreiberinteresse und Verbraucherbesuche in wiederkehrende Getränkebestellungen umwandeln kann.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Strategie | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Fokussierte Restaurant-Teeprogramme in den Vereinigten Staaten entwickeln | Betreiber identifizierten Tee im Jahr 2026 als Wachstumskategorie | US-amerikanische Schnellrestaurantbetreiber | Ein kompaktes Teemenü testen, bevor das Sortiment erweitert wird | Konsistente Zubereitung über alle Standorte hinweg sicherstellen | Teemarken und Gastronomie-Teelieferanten |
| Wiederkehrende Außer-Haus-Tee-Anlässe in Frankreich steigern | Bestehende Verbraucher hatten im Panel 2025 durchschnittlich 5,2 solcher Anlässe jährlich | Französische Gastronomiebetreiber, die etablierte Außer-Haus-Teetrinker bedienen | Ein verlässliches Kernangebot rund um Wiederholungsbestellungen aufbauen | Seltene Außer-Haus-Tee-Anlässe | Teemischer und Gastronomie-Getränkelieferanten |
| Erstmalige Außer-Haus-Teetrinker in Frankreich gewinnen | Außer-Haus-Tee erreichte im Panel 2025 14,4 % der Menschen in Frankreich | Französische Gastronomiebetreiber, die zusätzliche Teekunden suchen | Eine kleine Einführungsauswahl mit klaren Getränkebeschreibungen anbieten | Probierkonsum in Wiederholungskonsum umwandeln | Verpackte Teemarken und Gastronomie-Händler |
| Quelle: Mordor Intelligence | |||||
Die stärkste Möglichkeit besteht darin, wiederholbare Teeprogramme an Gastronomiebetreiber mit einem definierten Getränkewachstumsziel zu liefern. Lieferanten in den Vereinigten Staaten können auf dem Betreiberinteresse aufbauen, während die französische Chance häufigere Anlässe bei Verbrauchern erfordert, die bereits außer Haus Tee trinken. Ein US-Programm muss daher die Zubereitung über alle Standorte hinweg lösen, während französische Lieferanten vor einer Frequenzherausforderung stehen, was betriebliche Wiederholbarkeit und einen Grund zur Nachbestellung zu unterschiedlichen Anforderungen an das Angebot macht.
Neueste Industrielle Entwicklungen in Tee-Markt
- Oktober 2026: The Coca-Cola Company begann am 16. Oktober 2026 mit einem landesweiten US-Rollout des neu formulierten Gold Peak Zero Sugar Fertiggetränke-Süßtees mit aufgefrischter Verpackung.
- Mai 2026: Coca-Cola und McDonald's Spanien begannen ab Anfang Mai, Fuze Tea als Fertiggetränke-Teemarke in mehr als 660 McDonald's-Standorten anzubieten.
- Mai 2026: Tata Consumer Products Ltd. genehmigte einen Vorschlag für eine neue Instant-Tee-Anlage in Indien mit einer geplanten Kapazitätserweiterung von 2.000 Tonnen über etwa 2 Jahre.
Tee-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Tee-Markt misst die jährlichen Endverbraucherausgaben für Tee sowie Kräuter- oder Fruchtaufgüsse, die in verpackter Form oder als trinkfertiges Getränk verkauft werden. Er umfasst weltweite Käufe von heiß oder kalt gebrühten Produkten, wobei die Umsätze nach Produktform, Typ, Kategorie, Aroma, Verpackung, Einzelhandelskanal und Verbraucherziel klassifiziert werden.
Ausschlüsse aus dem Geltungsbereich: Kaffee und Kakao, Tee-Zubehör und Brühgeräte, unverarbeitete frische Teeblätter, die an Verarbeiter verkauft werden, sowie separat verkaufte Teeextrakte oder Aromatisierungszutaten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Form
- Blattee
- CTC-Tee (Crush/Tear/Curl)
- Nach Produkttyp
- Schwarztee
- Grüntee
- Oolong-Tee
- Kräuter- und Fruchtinfusionen
- Andere Produkttypen
- Nach Kategorie
- Konventioneller Tee
- Bio-Tee
- Nach Aromatisierung
- Unaromatisiert
- Aromatisiert
- Nach Verpackungstyp
- Schachtel
- Beutel
- Pouch
- Sachets
- Andere Verpackungstypen
- Nach Vertriebskanal
- Nicht-Gastronomie
- Supermärkte/Verbrauchermärkte
- Lebensmittel-/Nahversorgungsgeschäfte
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Gastronomie
- Nicht-Gastronomie
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Restliches Nordamerika
- Südamerika
- Brasilien
- Kolumbien
- Chile
- Peru
- Argentinien
- Restliches Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Polen
- Belgien
- Schweden
- Restliches Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Restlicher Asien-Pazifik-Raum
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Restlicher Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie das Tee-Rohstoffprofil der FAO und die jährliche Teedatenerhebung von FAOSTAT liefern Kontext zu Produktion, Handel, Verbrauch, Verarbeitung und Preisen. Der Jahresbericht des Tea Board India und globale Angebots- und Nachfragetabellen, die auf Statistiken des Internationalen Teekomitees basieren, können Informationen zu Produktion, Exporten, scheinbarem Verbrauch, Auktionspreisen und regionalen Mustern liefern und Analysten dabei helfen, Marktrichtung und Geografie mit den Endverbraucherverkäufen abzugleichen.
Jahresberichte von Unternehmen, regulatorische Materialien, Investorenpräsentationen und seriöse Wirtschaftspresse können Marktindikatoren durch Produkt-, Kanal-, Beschaffungs- und Preiskontext ergänzen und dazu beitragen, ungewöhnliche Entwicklungen zu klären. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Teeanbauer und -verarbeiter, Markentee- und Aufgussproduzenten, Importeure, Einzelhändler und Gastronomie-Einkäufer umfassen, wobei die Befragten in der Lage sein sollten, Preisgestaltung, Produktmix und Kanalverkäufe zu erörtern. Ihre Beiträge würden Sekundärschätzungen überprüfen, Annahmen zu verpackten versus zubereiteten Verkäufen testen und klären, wie regionale und segmentbezogene Erkenntnisse auf die Marktgrenze abgebildet werden. Wenn Erkenntnisse in Konflikt stehen oder ein Datenpunkt fehlt, würden Analysten die Quelle und den Zeitraum dokumentieren, Klärung von relevanten Befragten einholen und gegen unabhängige Produktions-, Handels-, Unternehmens- und Einzelhandelsindikatoren triangulieren.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 18 % | APAC: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 37 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Endverbraucherausgaben für Tee und Aufgüsse von oben nach unten, wobei der anerkannte Marktgesamtwert als Steuerungsgröße dient und der Wert nach Form, Produkttyp, Kategorie, Aroma, Verpackung, Kanal und Zielgeografie auf Basis von quellenberichteten Anteilen, Unternehmensangaben sowie Handels- oder Verbrauchsmustern verteilt wird. Produktion und scheinbarer Verbrauch, Export- und Importvolumina, Tee-Auktionspreise, Verbraucherpreis- und Mixbewegungen sowie die Aktivität im verpackten versus zubereiteten Kanal dienen als Indikatoren: Angebot und Handel helfen, Verfügbarkeit und Zielnachfrage zu erklären, Preise informieren den Wert pro Einheit, und Produkt- und Kanalnachweise stützen den Mix. Eine multivariate Regression verknüpft diese Nachfrage-, Preis- und Kanalindikatoren mit historischen Werten, wo vergleichbare Beobachtungen vorliegen, während eine Szenarioanalyse alternative Pfade für wetterempfindliches Angebot, Inputpreise und Verbraucherverschiebungen durch die Prognose 2027–2032 trägt. Segmentanteile werden aus berichteten Verkaufs- oder Verbrauchsaufteilungen aufgebaut und gegen Produkt- und Kanalangaben von Unternehmen geprüft, während selektive Bottom-up-Prüfungen die mit relevanten Verkaufsvolumina oder Lieferanten- und Kanal-Rollups multiplizierten durchschnittlichen Verkaufspreise mit dem globalen Gesamtwert vergleichen. Analysten untersuchen Lücken in diesen Prüfungen, gleichen inkompatible Einheiten und Zeiträume ab und behalten Bandbreiten bei oder markieren einen Eingabewert zur Klärung, wenn die Quellenabdeckung nicht abgestimmt werden kann. Primäre Befragte würden die Richtung und die geschäftliche Bedeutung der wichtigsten Variablenprognosen überprüfen und nicht unterstützte Annahmen zur Nachprüfung kennzeichnen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktschätzungen gegen unabhängige Produktions-, Handels-, Preis-, Unternehmens- und Kanalsignale und prüfen dann Gesamtwerte, Segmentanteile, Einheiten, Zeiträume und regionale Rollups auf Anomalien und wesentliche Abweichungen. Ein zweiter Analyst überprüft die Quellenrückverfolgbarkeit und Modelllogik, und ungelöste Ausreißer werden zur Klärung an die ursprüngliche Quelle oder den Befragten zurückgegeben, bevor die Freigabe erfolgt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Angebots-, Preis-, Regulierungs- oder Kanalereignissen neu bewertet und unmittelbar vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Tee-Marktgröße von Mordor Intelligence im globalen Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Tee-Markt misst die jährlichen Endverbraucherausgaben für Tee sowie Kräuter- oder Fruchtaufgüsse, die in verpackter Form oder als trinkfertiges Getränk verkauft werden.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Produktion und scheinbarer Verbrauch, Export- und Importvolumina, Tee-Auktionspreise, Verbraucherpreis- und Mixbewegungen sowie die Aktivität im verpackten versus zubereiteten Kanal dienen als Indikatoren: Angebot und Handel helfen, Verfügbarkeit und Zielnachfrage zu erklären, Preise informieren den Wert pro Einheit, und Produkt- und Kanalnachweise stützen den Mix.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 76,95 Milliarden USD (2027) | |
| Global Consultancy A | 69,5 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 9,7 % unter dem Wert dieses Berichts für 2027 von 76,95 Milliarden USD, 2 Jahre später. Der veröffentlichte Bewertungspfad platziert die Schätzung an einem früheren Punkt in einem steigenden Prognosezeitraum. |
| Global Consultancy B | 59,08 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 23,2 % unter dem Wert dieses Berichts für 2027 von 76,95 Milliarden USD, 1 Jahr später. Sowohl der frühere Bewertungspunkt als auch der langsamere angegebene Prognosepfad weisen im Vergleich zum späteren Referenzwert nach unten. |
Die Analysten von Mordor Intelligence triangulieren Marktschätzungen gegen unabhängige Produktions-, Handels-, Preis-, Unternehmens- und Kanalsignale und prüfen dann Gesamtwerte, Segmentanteile, Einheiten, Zeiträume und regionale Rollups auf Anomalien und wesentliche Abweichungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Tee-Markt und wie ist der Wachstumsausblick?
Der Markt wird im Jahr 2027 auf 76,95 Milliarden USD geschätzt und soll bis 2032 auf 102,4 Milliarden USD wachsen, bei einem CAGR von 5,88 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Tee und Kräuteraufgüssen an?
Gesundheitsorientierte Aufgüsse und ethische Beschaffung unterstützen die Nachfrage. Das britische Fairtrade-Teevolumen stieg 2025 gegenüber 2024 um 35 %, wobei die Umstellung aller Eigenmarken-Schwarztees von Sainsbury's auf Fairtrade im Jahr 2025 ein wesentlicher Beitrag war.
Welche Teeform hat den größten Marktanteil?
CTC-Tee (Crush/Tear/Curl) hielt im Jahr 2026 61,13 % der Ausgaben. Blatttee soll unter den Formen am schnellsten wachsen, mit einem CAGR von 6,2 % im Zeitraum 2027–2032.
Welche Unternehmen sind die wichtigsten Tee-Wettbewerber?
Zu den wichtigsten Wettbewerbern gehören PepsiCo, Inc., Tata Consumer Products Ltd., Associated British Foods PLC, ITO EN, Ltd. und Unilever plc.
Was könnte den Ausblick der Tee-Branche einschränken?
Die Kenya Broadcasting Corporation berichtete, dass das Tea Board of Kenya im Jahr 2025 eine Produktion von 550,4 Millionen Kilogramm verzeichnete, gegenüber 598,5 Millionen im Jahr 2024, wobei der Rückgang auf unregelmäßige, schlecht verteilte Niederschläge zurückgeführt wurde. Solche Erntestörungen können das Angebot einschränken.
Welche Regionen führen die Tee-Nachfrage an und wo wird das stärkste Wachstum prognostiziert?
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 36,97 % der Ausgaben. Der Nahe Osten und Afrika soll am schnellsten wachsen, mit einem CAGR von 8,2 % im Zeitraum 2027–2032.