
Tamanho e Participação do Mercado de Chá
Análise do Mercado de Chá por Mordor Intelligence
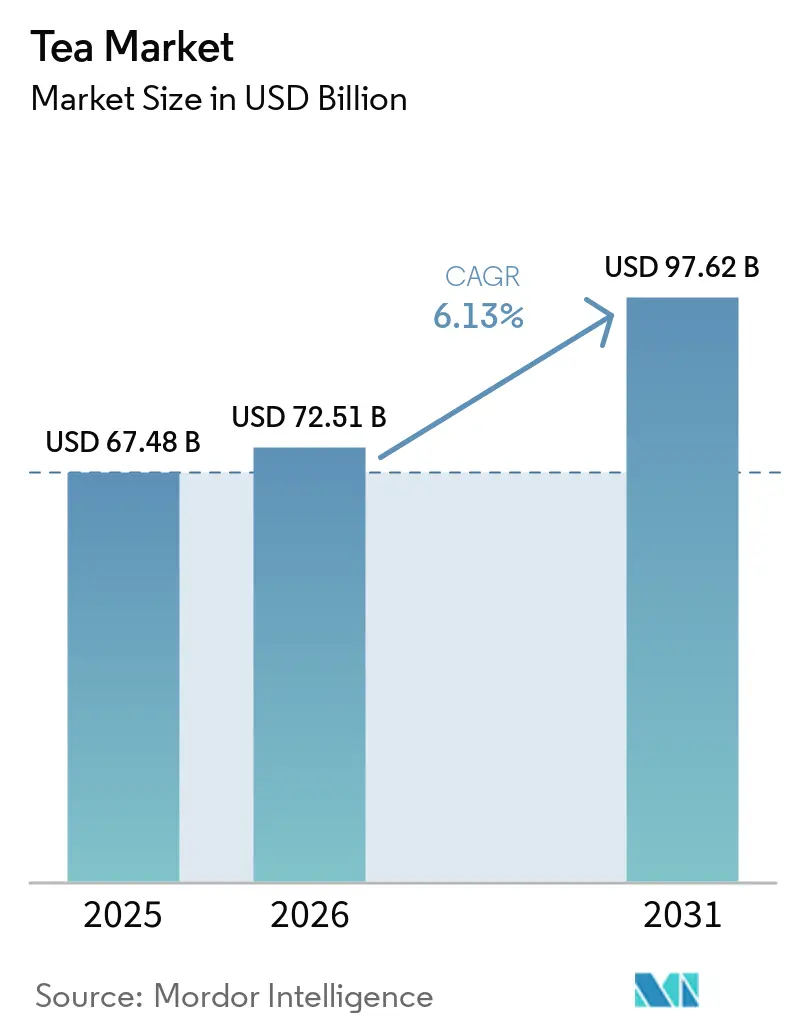
O tamanho do mercado de chá foi avaliado em 72,51 bilhões de USD em 2026 e estima-se que cresça de 76,95 bilhões de USD em 2027 para atingir 102,4 bilhões de USD até 2032, a um CAGR de 5,88% durante o período de previsão (2027-2032).
As infusões orientadas para a saúde e a moderação da cafeína oferecem aos fornecedores de chá formas de competir por escolhas de bebidas voltadas ao bem-estar e ao período do fim do dia. Na Grã-Bretanha, a escolha ativa do chá Fairtrade e a conversão das linhas de varejo conectam a preferência ética ao fornecimento certificado nas prateleiras do cotidiano. Os formatos de cold brew no Japão acrescentam preparação e embalagem à diferenciação de produtos, enquanto blends flexíveis e o abastecimento ajudam os fornecedores a responder às variações nos custos das folhas. As tarifas de importação de chá dos Estados Unidos a partir de 2025 adicionaram pressão sobre os custos de importação, juntamente com o fornecimento queniano sensível às chuvas e as bebidas concorrentes no Reino Unido. O desafio comercial é conquistar ocasiões de consumo distintas, mantendo flexibilidade suficiente no abastecimento para proteger as margens, uma vez que uma bebida final diferenciada ainda depende de folhas acessíveis.
Principais Conclusões do Relatório
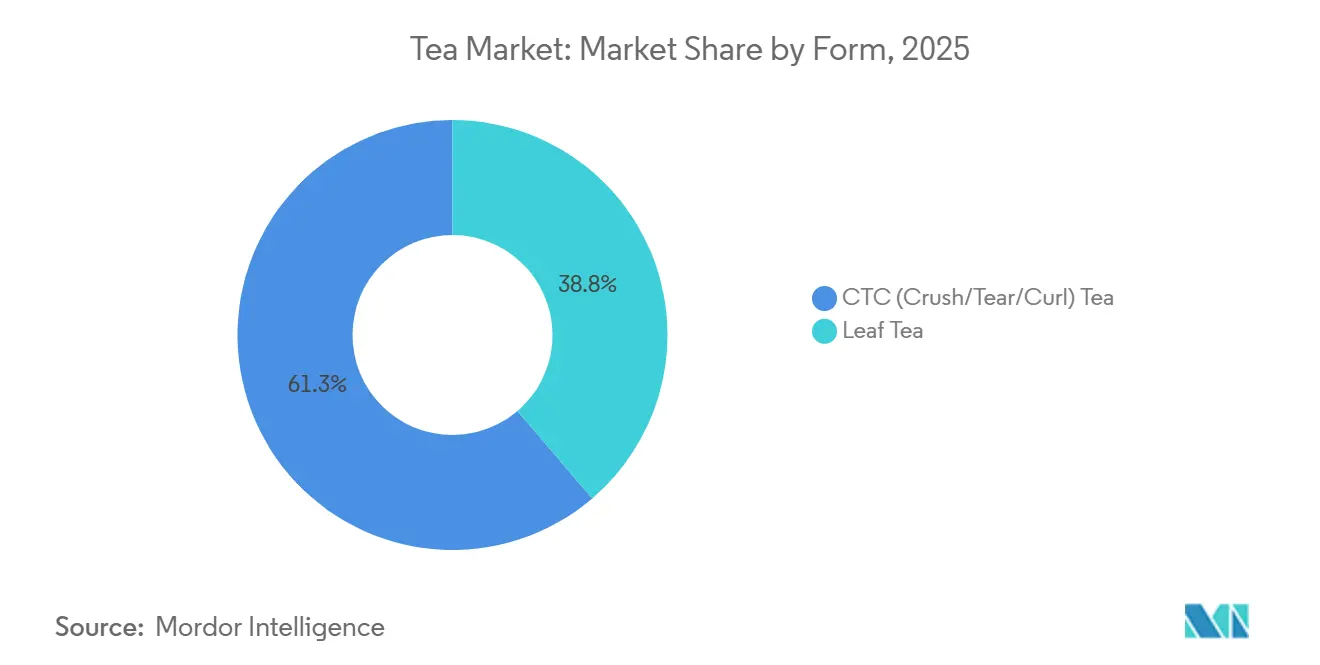
- Por forma, o chá CTC (esmagamento/rasgamento/enrolamento) liderou com 61,13% de participação no mercado de chá em 2026, enquanto o chá em folha tem previsão de crescimento mais rápido, a um CAGR de 6,2% durante 2027-2032.
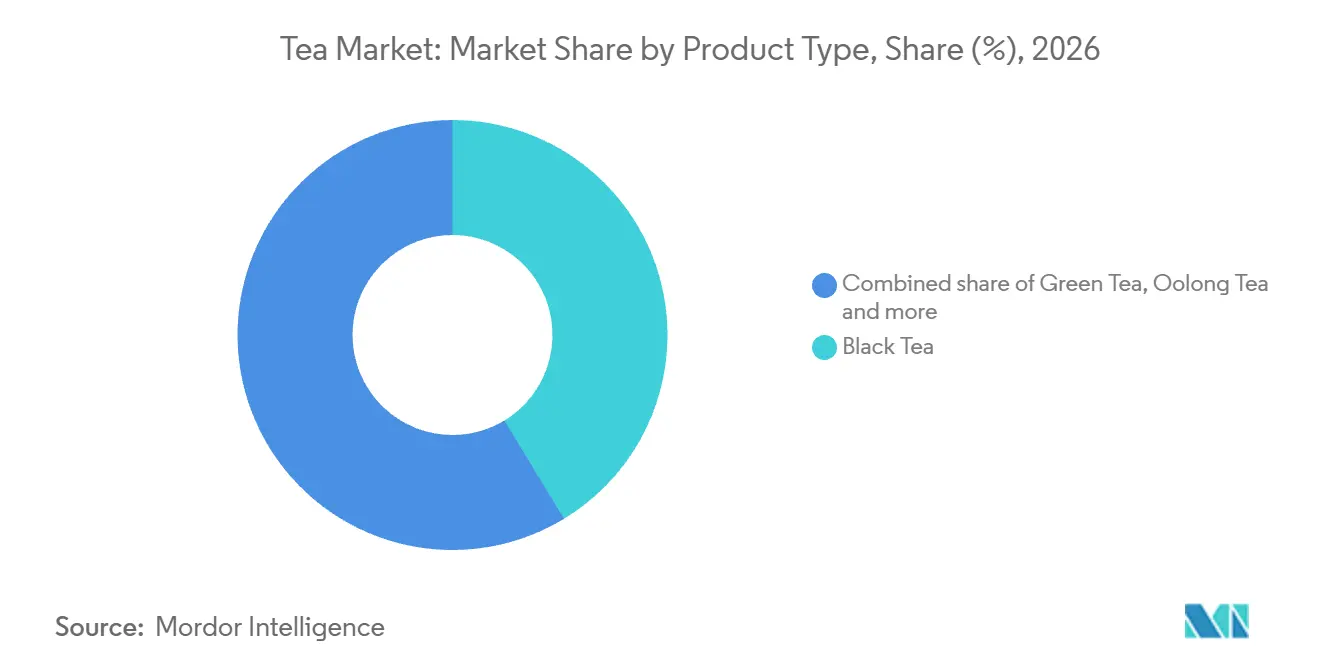
- Entre os tipos de produto, o chá preto representou 41,32% do tamanho do mercado de chá em 2026, e as infusões de chá de ervas e frutas têm previsão de crescimento mais rápido, a um CAGR de 7,25% durante 2027-2032.
- O chá convencional liderou a categoria com 92,19% dos gastos com chá e infusões em 2026, enquanto o chá orgânico tem previsão de crescimento mais rápido, a um CAGR de 9,2% durante 2027-2032.
- No segmento de aromatização, o chá sem sabor liderou com 75,45% dos gastos com chá e infusões em 2026, enquanto o chá com sabor tem previsão de crescimento mais rápido, a um CAGR de 7% durante 2027-2032.
- A embalagem em caixa liderou com 71,11% dos gastos com chá e infusões em 2026, enquanto a embalagem em sachê tem previsão de crescimento mais rápido, a um CAGR de 6,8% durante 2027-2032.
- O canal fora do estabelecimento liderou os canais de distribuição com 68,06% dos gastos com chá e infusões em 2026, e o canal no estabelecimento tem previsão de crescimento mais rápido, a um CAGR de 9,2% durante 2027-2032.
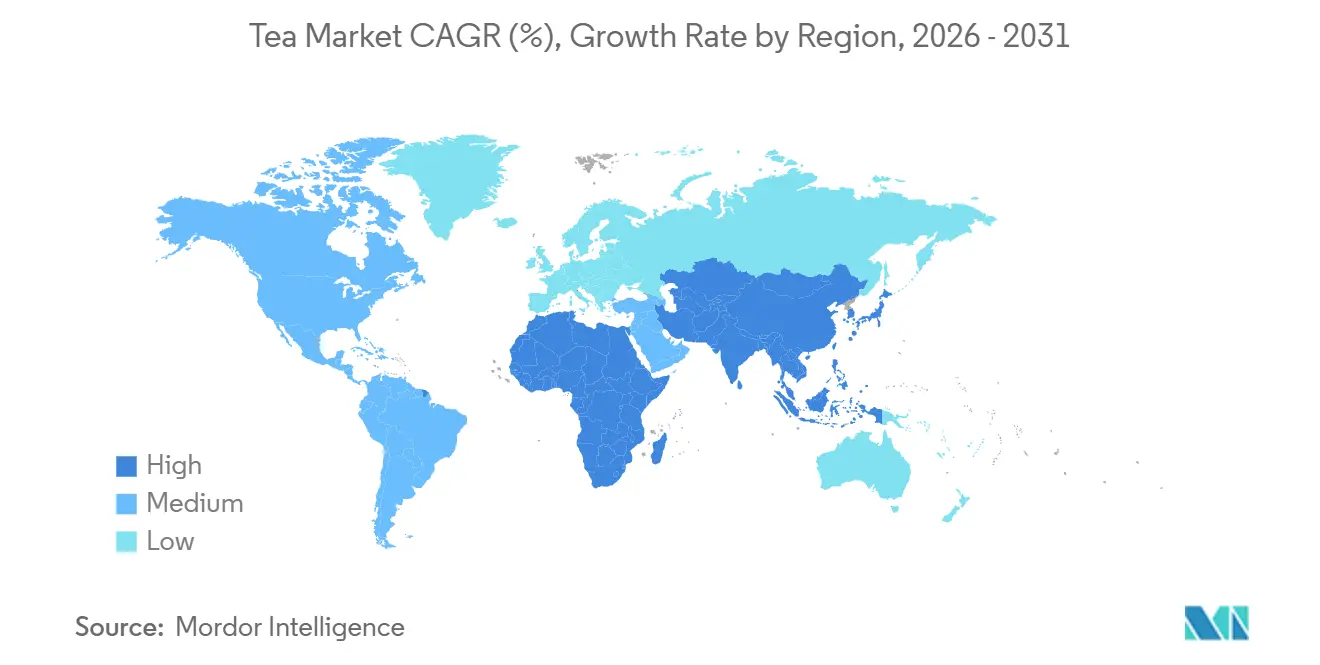
- Geograficamente, a Ásia-Pacífico liderou com 36,97% dos gastos com chá e infusões em 2026, enquanto o Oriente Médio e África tem previsão de crescimento mais rápido, a um CAGR de 8,2% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O aumento da consciência sobre saúde está impulsionando a demanda por chás verdes e de ervas | +2.4% | Países da Europa | Médio prazo (2-4 anos) |
| A preferência do consumidor por produtos sustentáveis e de origem ética está impulsionando o crescimento do mercado | +1.6% | Reino Unido | Curto prazo (≤ 2 anos) |
| Inovação em sabores, blends e embalagens | +1.8% | Regiões consumidoras de chá do Japão | Médio prazo (2-4 anos) |
| A Geração Z prefere cada vez mais chás de bem-estar com baixo teor de cafeína ou descafeinados. | +1.2% | Estados Unidos | Médio prazo (2-4 anos) |
| A demanda por chá de origem única impulsiona o crescimento do mercado | +0.7% | Reino Unido | Médio prazo (2-4 anos) |
| Padrões de consumo de chá e sua importância cultural | +1% | Guangzhou em Guangdong | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O aumento da consciência sobre saúde está impulsionando a demanda por chás verdes e de ervas
Para os fornecedores de infusões de ervas, a demanda consciente em relação à saúde cria espaço para competir com base na formulação da bebida e na ocasião pretendida. Em sua avaliação de 2026 sobre botânicos para a saúde feminina, o CBI descreveu o mercado europeu de infusões de ervas funcionais como grande e em crescimento, sustentado pelo aumento da consciência sobre saúde.[1] Mulheres que buscam bebidas com baixo teor calórico e de cafeína, com potenciais benefícios para o bem-estar, eram um importante grupo-alvo nessa avaliação. Um artigo de 2025 sobre o Relatório Alemão de Chá afirmou que variedades de chá verde, incluindo matcha, estavam atraindo consumidores conscientes da saúde na Alemanha. Uma formulação que atenda tanto às preferências de cafeína quanto às calóricas pode se adequar a ocasiões em que uma bebida estimulante ou adoçada seria menos adequada.
A preferência do consumidor por produtos sustentáveis e de origem ética está impulsionando o crescimento do mercado
O abastecimento ético torna-se comercialmente relevante quando a certificação alcança as linhas de chá do varejo cotidiano, em vez de depender exclusivamente de compras especializadas. O volume de vendas de chá Fairtrade no Reino Unido cresceu 35% em 2025 em comparação com 2024.[2] A pesquisa da Kantar de outubro de 2025 constatou que 41% dos adultos com 16 anos ou mais na Grã-Bretanha afirmaram escolher ativamente o chá Fairtrade. A conversão pela Sainsbury's de todo o seu chá preto de marca própria para Fairtrade em 2025 foi um importante contribuinte para o aumento do volume. A conversão ilustra como a decisão de abastecimento de um varejista pode levar o fornecimento certificado ao consumo doméstico rotineiro, dando aos produtores participantes acesso a um canal de vendas estabelecido. Garantir um lugar nas linhas de varejo certificadas é, portanto, a abertura comercial para os fornecedores, uma vez que as credenciais éticas passam a fazer parte do produto padrão, em vez de constituírem uma ocasião de compra separada.
Inovação em sabores, blends e embalagens
Combinar o desenvolvimento de sabores com um formato de preparo diferente pode oferecer aos fornecedores de chá uma proposta de produto mais distinta. Em março de 2025, a ITO EN anunciou o primeiro uso no Japão do Pure Filter, um filtro biodegradável de origem vegetal desenvolvido com a Oji Holdings e a Nissei, para seus novos sachês de cold brew. A série de 4 variedades combinou diferentes chás com sabores de frutas e estava programada para venda no Japão a partir de 17 de março de 2025. A parceria coloca parte do desenvolvimento do produto no próprio filtro, estendendo as decisões de design da marca além do blend de chá. Os desenvolvedores do material moldam, portanto, o apelo visual da bebida, uma vez que a transparência do filtro na água faz parte do apelo declarado da série.
A Geração Z prefere cada vez mais chás de bem-estar com baixo teor de cafeína ou descafeinados.
A moderação da cafeína oferece aos fornecedores de chá uma forma de competir por ocasiões de consumo no final do dia. Em abril de 2025, a executiva da Westrock Coffee, Melissa Mackay, afirmou que consumidores mais jovens bebiam chá em vez de café no final do dia para reduzir a ingestão de cafeína. A Twinings posicionou sua bebida instantânea de ervas Refreshers, sem cafeína, especialmente para a Geração Z e os Millennials ao anunciar a distribuição nos EUA a partir de agosto de 2025. Uma opção sem cafeína pode tornar a proposta do chá adequada para uma ocasião definida por menor estimulação, ampliando seu uso além das escolhas mais cafeinadas do consumidor. O alvo competitivo relevante é a ocasião do café no final do dia, onde o chá pode substituir uma porção de café à medida que os consumidores buscam moderar a cafeína.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensa concorrência do café e de outras bebidas | -1% | Reino Unido | Médio prazo (2-4 anos) |
| Mudanças climáticas e riscos agrícolas | -1.1% | Regiões produtoras de chá no Quênia | Curto prazo (≤ 2 anos) |
| Mudança do consumidor em direção a bebidas instantâneas e funcionais | -0.4% | Reino Unido | Curto prazo (≤ 2 anos) |
| Desafios regulatórios e barreiras de importação/exportação dificultam o funcionamento eficiente das cadeias de abastecimento | -0.3% | Índia e destinos da União Europeia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Intensa concorrência do café e de outras bebidas
As bebidas alternativas tornam mais difícil conquistar ocasiões adicionais de consumo de chá, pois o consumidor pode satisfazer a mesma necessidade geral de refresco em outro lugar. Na primavera de 2025, a CREED Foodservice identificou a concorrência de bebidas alternativas e a mudança de preferências como pressões sobre os vendedores de chá no Reino Unido. Isso restringe a expansão porque um produto familiar não garante automaticamente a próxima escolha de bebida. O mesmo relatório projetou uma queda de 8% no volume de vendas de chá no Reino Unido de 2023 a 2028. Cada novo sabor ou formato deve oferecer aos compradores um motivo para escolher o chá em detrimento da bebida concorrente, tornando o esforço adicional de diferenciação um custo para conquistar porções incrementais.
Mudanças climáticas e riscos agrícolas
A volatilidade das chuvas pode limitar o fornecimento físico disponível para os processadores de chá, mesmo quando a demanda do consumidor é favorável. Dados do Conselho do Chá do Quênia divulgados pela Kenya Broadcasting Corporation registraram uma produção de 550,4 milhões de quilogramas em 2025, contra 598,5 milhões de quilogramas em 2024. A queda foi atribuída a chuvas irregulares e mal distribuídas. Para os processadores que dependem do fornecimento queniano, uma colheita menor reduz o volume disponível para sustentar seus blends existentes e pedidos adicionais. Com a produção queniana caindo 8% em 2025, os processadores que dependem dessa folha enfrentam a escolha entre garantir fornecimento substituto e aceitar menor produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
Escala de Produção e Negociação de EspecialidadesO chá CTC (esmagamento/rasgamento/enrolamento) representou 61,13% do tamanho do mercado de chá em 2026. O Conselho do Chá da Índia registrou 1,23 bilhão de quilogramas de produção de CTC na Índia em 2025. A mesma tabela de 2025 registrou a produção de CTC do Norte da Índia em 1,04 bilhão de quilogramas e a do Sul da Índia em 188,7 milhões de quilogramas. O maior segmento por forma possui, portanto, uma base de produção indiana que combina alto volume com forte concentração regional. A escolha de expansão imediata para um fornecedor de CTC é se deve ampliar a base de produção dominante do norte ou a muito menor do sul.
O chá em folha tem previsão de ser o segmento de crescimento mais rápido por forma, a um CAGR de 6,2% durante 2027-2032. O Quênia realizou seu primeiro leilão de chá orthodox em Mombaça em 24 de setembro de 2025, com 2.925 pacotes pesando 91.798 quilogramas sendo leiloados. O processamento orthodox produz folhas inteiras e não quebradas, adequadas para chás pretos, verdes e oolong de especialidade. Isso oferece aos fornecedores de folhas uma base para posicionamento de especialidade, enquanto o leilão adiciona uma rota comercial organizada para esses lotes. O primeiro lote foi vendido por 3,72 USD por quilograma, fornecendo aos processadores que consideram a folha orthodox um sinal de preço visível dos compradores do leilão.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tipo de Produto:
Chá Preto e Rotinas de Infusão Mais AmplasO chá preto representou 41,32% de participação no mercado de chá em 2026. Na Bama Tea Co., as vendas de chá preto contribuíram com 20,3% da receita da empresa em 2025, em comparação com 19,4% em 2024. O aumento em sua participação na receita significa que as vendas de chá preto cresceram mais rapidamente do que a receita total da empresa. O desenvolvimento de produtos voltado para essa linha principal se basearia em uma categoria que já contribui de forma mais expressiva para as vendas da Bama.
As infusões de chá de ervas e frutas têm previsão de ser o segmento de crescimento mais rápido por tipo de produto, com um CAGR de 7,25% durante 2027-2032. Uma pesquisa de 2025 da UK Tea & Infusions Association constatou que cerca de 3 em cada 10 consumidores britânicos incorporaram essas infusões às suas rotinas diárias ao lado do chá preto ou verde. O chá verde também tem um papel de especialidade na Alemanha, onde a associação do setor vinculou o matcha ao interesse dos consumidores mais jovens em outras especialidades de chá verde e preto em 2025. As infusões que se situam ao lado do chá preto ou verde na pesquisa britânica ampliam o repertório diário em vez de substituir a xícara estabelecida, de modo que o crescimento depende de conquistar ocasiões extras.

Por Categoria:
Escala Convencional e Desenvolvimento de Linha OrgânicaO chá convencional deteve 92,19% do total de gastos com chá e infusões em 2026, tornando-o o maior segmento por categoria. Compradores cotidianos que buscam uma xícara familiar a um preço acessível conferem aos blends convencionais um papel amplo dentro dessa categoria. Atender a essa demanda de uso repetido favorece grandes volumes de produção baseados em blends consistentes, de modo que os fornecedores devem equilibrar a seleção de folhas com o custo da bebida final.
O chá orgânico tem previsão de ser o segmento de crescimento mais rápido por categoria, com um CAGR de 9,2% durante 2027-2032. As vendas ao consumidor de chá orgânico nos EUA foram de 1,41 bilhão de USD em 2025, alta de 9,2% em relação ao ano anterior, de acordo com a Organic Trade Association. A associação também identificou demanda tanto por opções com cafeína quanto sem cafeína. Uma marca orgânica pode manter uma identidade certificada única em produtos que atendem a diferentes preferências de cafeína, uma vez que a associação relata demanda por opções com e sem cafeína.
Por Aromatização:
Consistência de Blend e Variedade de FormulaçãoO chá sem sabor deteve 75,45% do total de gastos com chá e infusões em 2026, tornando-o o maior segmento por aromatização. Para os produtores, um produto definido pelo próprio sabor do chá torna o blend e a especificação da folha as principais ferramentas de diferenciação. Mudanças nessa base podem, portanto, alterar o caráter do chá que um consumidor habitual reconhece.
O chá com sabor tem previsão de ser o segmento de crescimento mais rápido por aromatização, com um CAGR de 7% durante 2027-2032. A Coca-Cola Europacific Partners relatou que variedades como o sabor de chá verde e maracujá pronto para beber da Fuze Tea, um dos de crescimento mais rápido na Espanha, atraíam 50% de seu volume de domicílios com menos de 49 anos. Para um desenvolvedor de blends, o sabor adicionado cria uma forma de distinguir produtos construídos em torno de uma base de chá subjacente semelhante. O perfil de domicílios com menos de 49 anos oferece às equipes de formulação um público definido para abordar.
Por Tipo de Embalagem:
Escala de Caixas e Formatos de RecargaA embalagem em caixa deteve 71,11% do total de gastos com chá e infusões em 2026, tornando-a o maior segmento por tipo de embalagem. A Bigelow Tea relata uma produção anual de mais de 2,2 bilhões de sachês de chá em 3 instalações nos Estados Unidos. Isso conecta a caixa externa a um grande fluxo de produção de chá em porções, pois os sachês de papel sem termossoldagem que compõem cerca de 90% dos sachês de chá vendidos pela Bigelow são o tipo utilizado em caixas.
A embalagem em sachê tem previsão de ser o segmento de crescimento mais rápido por tipo de embalagem, com um CAGR de 6,8% durante 2027-2032. Angela Pryce lançou a linha de chá em folha solta da Albion Tea no Reino Unido em 2025, com vendas diretas ao consumidor em latas de folha-de-flandres e sachês de recarga. Combinar uma apresentação de armazenamento com um formato de recarga oferece à marca opções separadas para uma compra inicial e a subsequente reposição de chá. As compras repetidas da Albion não precisam incluir o material e o volume de outra lata de folha-de-flandres.
Por Canal de Distribuição:
Varejo Digital e Acesso a RestaurantesO canal fora do estabelecimento deteve 68,06% do total de gastos com chá e infusões em 2026, tornando-o o maior segmento por canal de distribuição. A Tata Consumer Products relatou 38% de participação de mercado para seu negócio de Chá na Índia no comércio eletrônico, incluindo o quick commerce, durante o exercício fiscal 2025-26. O varejo online oferece ao chá embalado mais uma rota até o consumidor, e a posição relatada pela empresa ilustra a presença substancial de uma marca estabelecida nesse canal. A disponibilidade online de um novo entrante ainda competiria com a posição estabelecida da Tata no canal, tornando a diferenciação de produto relevante mesmo dentro dos serviços de quick commerce.
O canal no estabelecimento tem previsão de ser o segmento de crescimento mais rápido por canal de distribuição, com um CAGR de 9,2% durante 2027-2032. Em maio de 2026, a Coca-Cola e o McDonald's concordaram em tornar a Fuze Tea a marca de chá pronto para beber em mais de 660 estabelecimentos do McDonald's na Espanha. Um acordo com uma rede de restaurantes pode colocar uma proposta de chá em muitos pontos de venda ao consumidor por meio de um único relacionamento comercial. Essa rota oferece ao fornecedor de chá acesso a ocasiões de consumo onde o cardápio do restaurante molda a escolha disponível. Os acordos com redes concentram a decisão de acesso em um único relacionamento, criando tanto uma vantagem de distribuição quanto dependência do comprador do restaurante.
Análise Geográfica
Mercado de Chá da Ásia-Pacífico
A Ásia-Pacífico representou 36,97% do tamanho do mercado de chá em 2026, tornando-a a maior geografia. A China registrou 2,38 milhões de toneladas métricas em vendas domésticas de chá tradicional em 2025, de acordo com a China Tea Marketing Association. A Chagee relatou 7.108 casas de chá em 32 das 34 divisões provinciais da China em 31 de dezembro de 2025, dentro de uma rede mais ampla de pontos franqueados e próprios. A grande demanda doméstica e uma extensa rota para porções preparadas colocam o acesso ao consumidor ao lado do fornecimento de folhas nas decisões sobre posicionamento de produto e rotas para compradores.
Mercado de Chá do Oriente Médio e África
O Oriente Médio e África tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 8,2% durante 2027-2032. A Chaii Republic, um conceito de café da Thrive Hospitality, abriu um ponto de venda em Nairóbi, Quênia, em julho de 2025, servindo chai temperado em kulhad e matcha com leite de aveia ao lado de café. A abertura adiciona um local de chá voltado ao consumidor onde o preparo e o formato de serviço fazem parte do valor comercial do produto. A produção de chá de Ruanda também cresceu 8% em 2025, de acordo com o National Agricultural Export Development Board. Esses desenvolvimentos criam diferentes aberturas comerciais, com uma colheita maior apoiando oportunidades de processamento e um café capturando diretamente dos consumidores o valor do chá em porção preparada.
Na América do Norte, a International Tea Importers, sediada na Califórnia, afirmou em 2025 que as tarifas ajudaram a forçar seu encerramento após 35 anos, agravando a pressão financeira existente decorrente das mudanças climáticas e da COVID-19. Seu diretor executivo descreveu o endividamento excessivo proveniente do financiamento de estoque e das tarifas, colocando o ônus sobre o capital de giro da empresa. Na Europa, o consumo per capita anual de 39,2 litros de infusões de ervas e frutas e 26,9 litros de chá preto e verde na Alemanha em 2025 sustenta sortimentos focados em infusões. Na América do Sul, a pesquisa Cadem do Chile de 2025 constatou que 76% dos entrevistados apreciavam a refeição familiar diária e 31% citaram o chá com pão e abacate entre os alimentos associados. Isso coloca o chá no Chile dentro de uma ocasião de refeição familiar compartilhada.
Estrutura Regulatória e Perspectivas
Esta comparação abrange jurisdições selecionadas sob a perspectiva de fornecedores que desenvolvem linhas de chá embalado e infusões de ervas para o varejo. A identidade dos ingredientes, a denominação do produto, a conformidade com resíduos e a verificação de importações podem afetar diferentes partes de uma mesma linha. Uma formulação que oferece variedade comercial pode, consequentemente, exigir um nome legal de produto diferente ou um procedimento de entrada distinto em cada país. Requisitos claros apoiam o planejamento, enquanto as obrigações de qualificação e liberação de fornecedores adicionam trabalho antes que os produtos cheguem aos compradores.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Argentina | Alemanha | Índia | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Food and Drug Administration (FDA) | Secretaria de Gestão de Saúde para normas; Secretaria de Agricultura, Pecuária e Pesca por meio da SENASA para outros controles alimentares; autoridades sanitárias provinciais e da Cidade de Buenos Aires | Autoridades estaduais e locais de controle de alimentos | Food Safety and Standards Authority of India (FSSAI), com monitoramento estadual e regional | Saudi Food and Drug Authority (SFDA) |
| Principais instrumentos ou diretrizes | FSVP sob 21 CFR 1.502, com exceções e requisitos modificados aplicáveis | Disposições de rotulagem do Artigo 1188 bis do CAA; tabela de ervas permitidas do Artigo 1192 | Regulamento UE 2026/742 sobre resíduos de nicotina em chá | Diretriz de denominação de chá de 24 de dezembro de 2025 | Guia de liberação de alimentos de agosto de 2026 e normas de chá referenciadas |
| Efeito comercial | Os importadores desenvolvem, mantêm e seguem o programa de verificação de fornecedores estrangeiros aplicável, sujeito a exceções ou obrigações modificadas | Para adições específicas de ervas ou alimentos ao chá, nomear a variedade de chá e os ingredientes adicionados em proporção decrescente; folhas de oliveira permitidas para infusões | Limite temporário de 0,5 mg/kg de nicotina em chá até 22 de fevereiro de 2030; a revisão considera as informações apresentadas até essa data ou a ausência delas | Produtos não derivados da Camellia sinensis não devem ser denominados chá | O chá importado está sujeito aos procedimentos de liberação de alimentos da SFDA |
| Atratividade atual da política | Médio | Alto | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Facilitação | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
O regime de verificação da FDA e o limite fixo de identidade do chá da Índia sustentam avaliações médias e julgamentos de continuidade, pois a entrada depende dos controles do fornecedor e da denominação legal do produto. A extensão pela Comissão Europeia do limite temporário de 0,5 mg/kg de nicotina em chá até 22 de fevereiro de 2030 sustenta a avaliação média da Alemanha e uma perspectiva de continuidade.[3] A avaliação alta da Argentina reflete regras explícitas de rotulagem de chá e infusões de ervas, enquanto a adição de folha de oliveira, em vigor a partir de 2 de dezembro de 2025, ampliou a tabela de ervas permitidas. A avaliação média da Arábia Saudita e a perspectiva de continuidade baseiam-se em seu marco de liberação de agosto de 2026, que coloca o chá importado dentro dos procedimentos de controle de alimentos da SFDA.
Etapas da Cadeia de Valor
A cadeia de valor compara como produtores, blenders, embaladores e distribuidores capturam renda à medida que o chá avança em direção aos seus canais de venda. A resiliência comercial depende da coordenação dessas etapas, pois a produção adicional de folhas cria uma oportunidade de vendas somente quando o processamento e a distribuição conseguem atender aos compradores. A Tata Consumer Products investiu em infraestrutura de distribuição primária e secundária em seu portfólio de comércio geral durante o exercício fiscal 2025-26. Seu foco em eficiência de rotas, cobertura de pontos de venda e frequência de serviço em mercados urbanos e rurais torna a capacidade de distribuição relevante ao lado da capacidade fabril.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Cultivo e processamento primário | Produtores de chá e processadores primários, como McLeod Russel India Limited e Dilmah | Vendas de chá processado | Compatibilizar o fornecimento da colheita com a capacidade de processamento | Alinhar a entrada de folhas com a capacidade fabril disponível |
| Blending e embalagem | Blenders de chá, como McLeod Russel India Limited; empresas de embalagem, como Dilmah | Vendas de chá blendado e embalado | Coordenar a preparação do blend com a produção de embalagem | Qualificar os insumos do blend e programar as rodadas de embalagem em conjunto |
| Distribuição para canais de venda | Empresas de chá com redes de distribuição, como Dilmah; distribuidores de marcas diversificadas, como Tata Consumer Products Ltd. | Vendas de chá para compradores do canal | Manter a cobertura de pontos de venda e a frequência de serviço | Fortalecer a infraestrutura de rotas e coordenar o reabastecimento |
| Fonte: Mordor Intelligence | ||||
A propriedade pela Dilmah de vários jardins de chá, fábricas e instalações de impressão e embalagem ilustra a participação em múltiplas etapas. As instalações de blending da McLeod Russel India Limited em Amingaon e Dubai também estendem suas atividades além da produção em fazendas. Ambas as empresas podem capturar valor além da produção de folhas — a Dilmah por meio de suas fábricas e instalações de embalagem, e a McLeod Russel por meio de seus locais de blending —, ao mesmo tempo em que assumem a responsabilidade de coordenar essas operações adicionais.
Cenário Competitivo
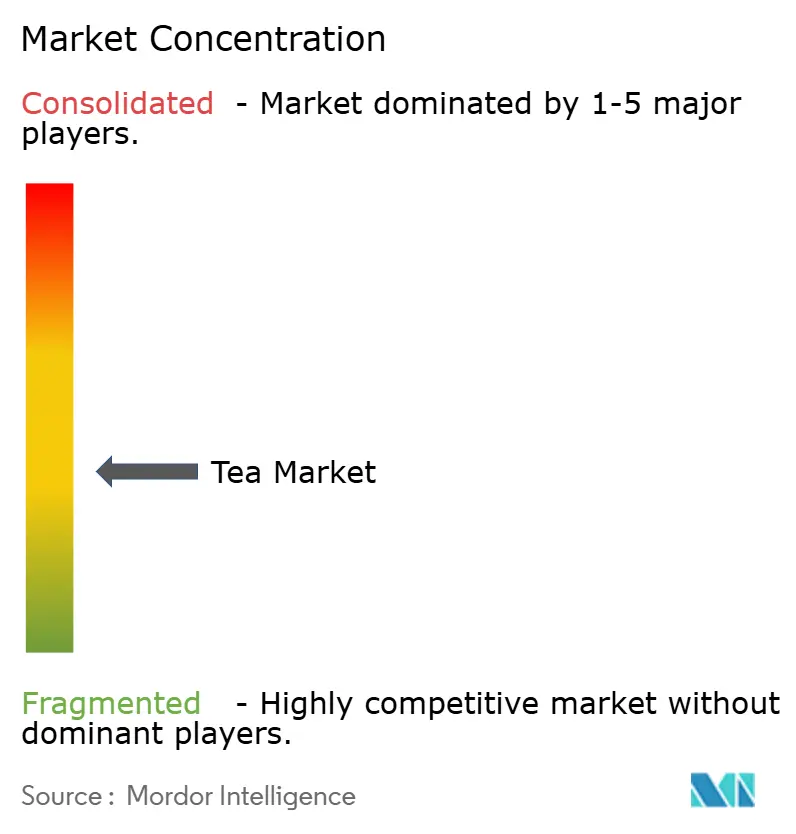
A concorrência está distribuída entre grupos de bebidas diversificados e portfólios de marcas focados em chá, conferindo ao setor uma estrutura moderadamente fragmentada. Os principais participantes incluem PepsiCo, Inc., Tata Consumer Products Ltd., Associated British Foods PLC (ABF), ITO EN, Ltd. e Unilever plc. Os negócios da PepsiCo fabricaram, comercializaram, distribuíram e venderam chá pronto para beber Lipton por meio de uma joint venture com a Unilever em 2025. O negócio de Chá da Tata Consumer Products cresceu 3% em volume no exercício fiscal 2025-26, enquanto o segmento de Mercearia da ABF inclui a Twinings. As vendas de chá de ervas e chá verde da Twinings cresceram 9% e 8%, respectivamente, nas 52 semanas encerradas em 13 de setembro de 2025, demonstrando o crescimento do chá de bem-estar dentro de um grupo diversificado.
A estratégia das empresas também precisa conciliar as variações no custo do chá bruto com a proposta de preço oferecida aos consumidores, vinculando as escolhas de compras à forma como um chá final compete. Durante os preços elevados do chá no exercício fiscal 2025-26, o negócio de Chá na Índia da Tata Consumer Products otimizou blends, expandiu sua base de fornecedores e implantou ferramentas avançadas de previsão para proteger as margens. À medida que os preços do chá se moderaram na segunda metade do exercício fiscal 2025-26, o negócio repassou os benefícios aos consumidores. Em maio de 2026, o conselho da Tata aprovou uma proposta de instalação de chá instantâneo na Índia, com 2.000 toneladas métricas de capacidade adicional planejadas ao longo de aproximadamente 2 anos, citando a crescente demanda e a capacidade existente saturada.
A direção competitiva se manifesta nos resultados operacionais dos incumbentes e na proporção de seu fornecimento que podem documentar como certificado. O Negócio de Folhas de Chá e Bebidas da ITO EN registrou crescimento de 2,7% nas vendas líquidas em relação ao ano anterior e crescimento de 23,5% no lucro operacional nos 3 meses encerrados em 31 de julho de 2026. A Tata Consumer Products relatou certificação trustea para 63% de suas compras de chá no exercício fiscal 2025-26. Um fornecedor que compete com base em credenciais de abastecimento precisaria distinguir sua cobertura ou controles de um incumbente que já documenta compras certificadas.
Líderes da Indústria de Chá
-
PepsiCo, Inc.
-
Tata Consumer Products Ltd.
-
Associated British Foods PLC
-
ITO EN, Ltd.
-
Unilever plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chá Empresas cobertas neste relatório
- PepsiCo, Inc.
- Tata Consumer Products Ltd.
- Associated British Foods PLC
- ITO EN, Ltd.
- The Hain Celestial Group, Inc.
- Taiwan Tea Corporation
- R.C. Bigelow, Inc.
- Dilmah Ceylon Tea Company PLC
- DAVIDsTEA Inc.
- Harney & Sons Fine Teas
- Apeejay Surrendra Group
- Rishi Tea & Botanicals
- Lupicia Co., Ltd.
- Kirin Holdings Co., Ltd.
- Ten Ren Tea Co.
- Unilever plc
- JAB Holding Company
- McLeod Russel India Limited
- Teekanne GmbH & Co. KG
- Numi Organic Tea
- The Republic of Tea
- Bettys & Taylors of Harrogate Ltd.
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam estratégias de vendas de chá para restaurantes de serviço limitado nos Estados Unidos e operadores de serviços de alimentação comercial na França. Na pesquisa de 2026 da National Restaurant Association, 31% dos operadores de serviço limitado nos Estados Unidos identificaram o chá como uma categoria de crescimento de bebidas. No serviço de alimentação comercial da França, excluindo máquinas de venda automática de empresas e universidades, as visitas que incluíam consumo de chá aumentaram 8% em relação ao ano anterior no painel da Kantar de 2025. Em conjunto, esses sinais favorecem uma oferta de chá focada que possa transformar o interesse dos operadores e as visitas dos consumidores em pedidos recorrentes de bebidas.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Desenvolver programas de chá focados para restaurantes nos Estados Unidos | Os operadores identificaram o chá como uma categoria de crescimento em 2026 | Operadores de restaurantes de serviço limitado nos EUA | Testar um cardápio de chá compacto antes de expandir a linha | Garantir preparo consistente em todos os pontos de venda | Marcas de chá e fornecedores de chá para serviços de alimentação |
| Aumentar as ocasiões repetidas de consumo de chá fora do lar na França | Os consumidores existentes tiveram em média 5,2 dessas ocasiões anualmente no painel de 2025 | Operadores franceses que atendem consumidores estabelecidos de chá fora do lar | Construir uma oferta central confiável em torno de pedidos repetidos | Ocasiões infrequentes de consumo de chá fora do lar | Blenders de chá e fornecedores de bebidas para restaurantes |
| Recrutar consumidores de chá fora do lar pela primeira vez na França | O consumo de chá fora do lar atingiu 14,4% das pessoas na França no painel de 2025 | Operadores de serviços de alimentação franceses que buscam novos clientes de chá | Oferecer uma pequena seleção introdutória com descrições claras das bebidas | Converter a experimentação em consumo repetido | Marcas de chá embalado e distribuidores para serviços de alimentação |
| Fonte: Mordor Intelligence | |||||
A abertura mais forte é fornecer programas de chá repetíveis a operadores de serviços de alimentação com um objetivo definido de crescimento de bebidas. Os fornecedores nos Estados Unidos podem aproveitar o interesse dos operadores, enquanto a oportunidade francesa exige ocasiões mais frequentes entre consumidores que já bebem chá fora do lar. Um programa nos EUA, portanto, precisa resolver o preparo em todos os pontos de venda, enquanto os fornecedores franceses enfrentam um desafio de frequência, tornando a repetibilidade operacional e um motivo para fazer novos pedidos requisitos distintos para a oferta.
Desenvolvimentos industriais recentes em Mercado de Chá
- Out 2026: A The Coca-Cola Company iniciou um lançamento nacional nos EUA do Gold Peak Zero Sugar reformulado, chá doce pronto para beber, com embalagem renovada, em 16 de outubro de 2026.
- Mai 2026: A Coca-Cola e o McDonald's Espanha começaram a oferecer a Fuze Tea como a marca de chá pronto para beber em mais de 660 unidades do McDonald's a partir do início de maio.
- Mai 2026: A Tata Consumer Products aprovou uma proposta para uma nova instalação de chá instantâneo na Índia, com uma adição de capacidade planejada de 2.000 toneladas métricas ao longo de aproximadamente 2 anos.
Mercado de Chá Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de chá mede os gastos anuais dos usuários finais com chá e infusões de ervas ou frutas vendidos em forma embalada ou preparados para consumo. Abrange compras mundiais de produtos preparados a quente ou a frio, com as vendas classificadas por forma do produto, tipo, categoria, sabor, embalagem, canal de varejo e destino do consumidor.
Exclusões de escopo: Café e cacau, acessórios de chá e equipamentos de preparo, folhas de chá frescas não processadas vendidas a processadores, e extratos de chá ou insumos de aromatização vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Forma
- Chá em Folha
- Chá CTC (Triturar/Rasgar/Enrolar)
- Por Tipo de Produto
- Chá Preto
- Chá Verde
- Chá Oolong
- Infusões de Chá de Ervas e Frutas
- Outros Tipos de Produto
- Por Categoria
- Chá Convencional
- Chá Orgânico
- Por Aromatização
- Sem Aromatizante
- Com Aromatizante
- Por Tipo de Embalagem
- Caixa
- Saquinho
- Sachê
- Saquinhos Individuais
- Outro Tipo de Embalagem
- Por Canal de Distribuição
- Fora do Estabelecimento
- Supermercados/Hipermercados
- Lojas de Conveniência/Mercearias
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Dentro do Estabelecimento
- Fora do Estabelecimento
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Colômbia
- Chile
- Peru
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como o perfil de commodities de chá da FAO e a coleta anual de dados de chá do FAOSTAT, fornecem contexto sobre produção, comércio, consumo, processamento e preços. O relatório anual do Conselho do Chá da Índia e as tabelas globais de oferta e demanda, baseadas nas estatísticas do International Tea Committee, podem informar sobre produção, exportações, consumo aparente, preços de leilão e padrões regionais, ao mesmo tempo em que ajudam os analistas a testar a direção do mercado e a geografia em relação às vendas aos usuários finais.
Relatórios anuais de empresas, materiais regulatórios, apresentações a investidores e imprensa de negócios de reputação podem complementar os indicadores de mercado com contexto sobre produtos, canais, abastecimento e preços, e ajudar a esclarecer movimentos incomuns. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluiriam produtores e processadores de chá, produtores de chá e infusões de marca, importadores, varejistas e compradores de serviços de alimentação, com respondentes posicionados para discutir preços, mix de produtos e vendas por canal. Suas contribuições verificariam as estimativas secundárias, testariam premissas sobre vendas embaladas versus preparadas e esclareceriam como as evidências regionais e de segmento se mapeiam para o limite do mercado. Onde as evidências conflitam ou um ponto de dados está ausente, os analistas documentariam a fonte e o período, buscariam esclarecimentos junto aos respondentes relevantes e triangulariam com indicadores independentes de produção, comércio, empresa e varejo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 18% | APAC: 45% |
| Nível médio: 45% | Líderes funcionais/de unidade: 37% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O modelo estima os gastos anuais globais dos usuários finais com chá e infusões de cima para baixo, usando o total de mercado aceito como controle e distribuindo o valor entre forma, tipo de produto, categoria, sabor, embalagem, canal e geografia de destino a partir de participações reportadas por fontes, divulgações de empresas e padrões de comércio ou consumo. Produção e consumo aparente, volumes de exportação e importação, preços de leilão de chá, movimentos de preços e mix ao consumidor, e atividade de canal embalado versus preparado servem como indicadores: oferta e comércio ajudam a explicar disponibilidade e demanda de destino, preços informam o valor por unidade, e evidências de produto e canal sustentam o mix. Uma regressão multivariada vincula esses indicadores de demanda, preço e canal ao valor histórico onde existem observações comparáveis, enquanto a análise de cenários leva caminhos alternativos para fornecimento sensível ao clima, preços de insumos e mudanças do consumidor pela previsão de 2027-2032. As participações de segmento são construídas a partir de divisões de vendas ou consumo reportadas e verificadas em relação às divulgações de produtos e canais das empresas, enquanto verificações seletivas de baixo para cima comparam preços médios de venda amostrados multiplicados por volumes de vendas relevantes ou consolidações de fornecedores e canais com o total global. Os analistas investigam lacunas nessas verificações, reconciliam unidades e períodos incompatíveis e mantêm intervalos ou marcam um insumo para esclarecimento quando a cobertura da fonte não pode ser alinhada. Os respondentes primários revisariam a direção e o significado comercial das principais previsões de variáveis e sinalizariam premissas não sustentadas para reverificação.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas de mercado com sinais independentes de produção, comércio, preço, empresa e canal, depois verificam totais, participações de segmento, unidades, períodos e consolidações regionais em busca de anomalias e variações materiais. Um segundo analista revisa a rastreabilidade das fontes e a lógica do modelo, e os outliers não resolvidos retornam à fonte ou ao respondente de origem para esclarecimento antes da aprovação final. O conjunto de dados é atualizado anualmente, reavaliado entre ciclos após eventos materiais de fornecimento, preço, regulatório ou de canal, e submetido a uma nova revisão de fontes e cálculos imediatamente antes da entrega.
Tamanho do Mercado Global de Chá da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de chá mede os gastos anuais dos usuários finais com chá e infusões de ervas ou frutas vendidos em forma embalada ou preparados para consumo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Produção e consumo aparente, volumes de exportação e importação, preços de leilão de chá, movimentos de preços e mix ao consumidor, e atividade de canal embalado versus preparado servem como indicadores: oferta e comércio ajudam a explicar disponibilidade e demanda de destino, preços informam o valor por unidade, e evidências de produto e canal sustentam o mix.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 76,95 bilhões de USD (2027) | |
| Consultoria Global A | 69,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 9,7% abaixo do valor de 2027 deste relatório de 76,95 bilhões de USD, 2 anos depois. Seu caminho de avaliação publicado coloca a estimativa em um ponto anterior em um período de previsão ascendente. |
| Consultoria Global B | 59,08 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 23,2% abaixo do valor de 2027 deste relatório de 76,95 bilhões de USD, 1 ano depois. Seu ponto de avaliação anterior e o caminho de previsão declarado mais lento apontam ambos para baixo em relação à comparação posterior. |
Os analistas da Mordor Intelligence triangulam as estimativas de mercado com sinais independentes de produção, comércio, preço, empresa e canal, depois verificam totais, participações de segmento, unidades, períodos e consolidações regionais em busca de anomalias e variações materiais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de chá e as perspectivas de crescimento?
O mercado é estimado em 76,95 bilhões de USD em 2027 e tem previsão de atingir 102,4 bilhões de USD até 2032, a um CAGR de 5,88% durante 2027-2032.
O que está impulsionando a demanda por chá e infusões de ervas?
As infusões orientadas para a saúde e o abastecimento ético sustentam a demanda. O volume de chá Fairtrade no Reino Unido cresceu 35% em 2025 em relação a 2024, com a conversão pela Sainsbury's de todo o seu chá preto de marca própria para Fairtrade em 2025 sendo um importante contribuinte.
Qual forma de chá tem a maior participação?
O chá CTC (esmagamento/rasgamento/enrolamento) deteve 61,13% dos gastos em 2026. O chá em folha tem previsão de crescimento mais rápido entre as formas, a um CAGR de 6,2% durante 2027-2032.
Quais empresas são os principais concorrentes no mercado de chá?
Os principais concorrentes incluem PepsiCo, Inc., Tata Consumer Products Ltd., Associated British Foods PLC, ITO EN, Ltd. e Unilever plc.
O que poderia restringir as perspectivas do setor de chá?
A Kenya Broadcasting Corporation relatou uma produção do Conselho do Chá do Quênia de 550,4 milhões de quilogramas em 2025, contra 598,5 milhões em 2024, com a queda atribuída a chuvas irregulares e mal distribuídas. Tal perturbação na colheita pode limitar o fornecimento.
Quais regiões lideram a demanda por chá e o crescimento previsto?
A Ásia-Pacífico representou 36,97% dos gastos em 2026. O Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 8,2% durante 2027-2032.