
Tamaño y Participación del Mercado de Sistemas de Gestión de Energía
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.62 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.89 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
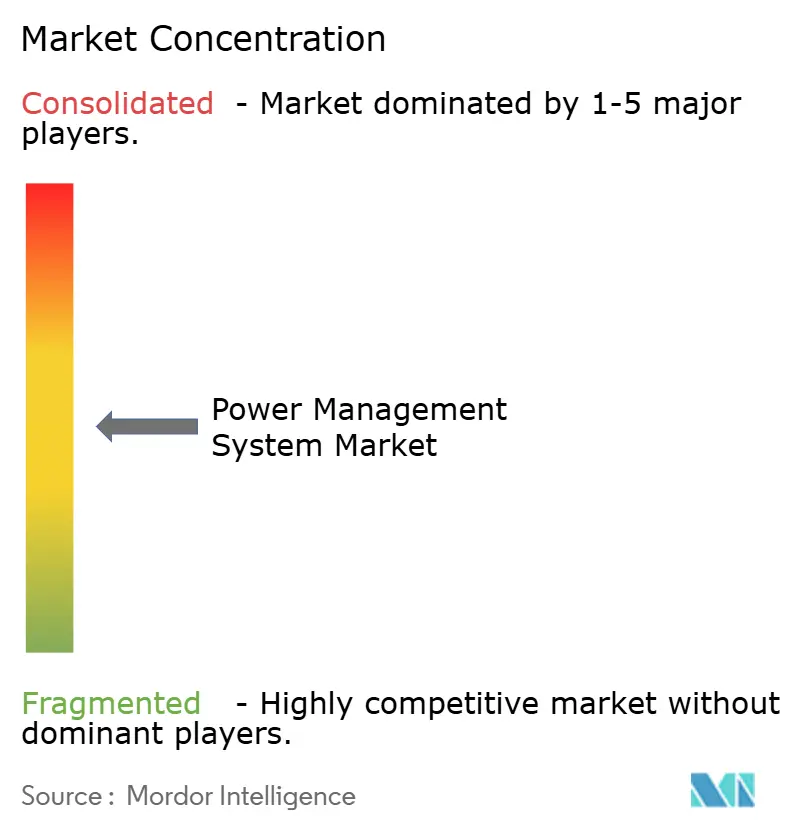
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Gestión de Energía por Mordor Intelligence
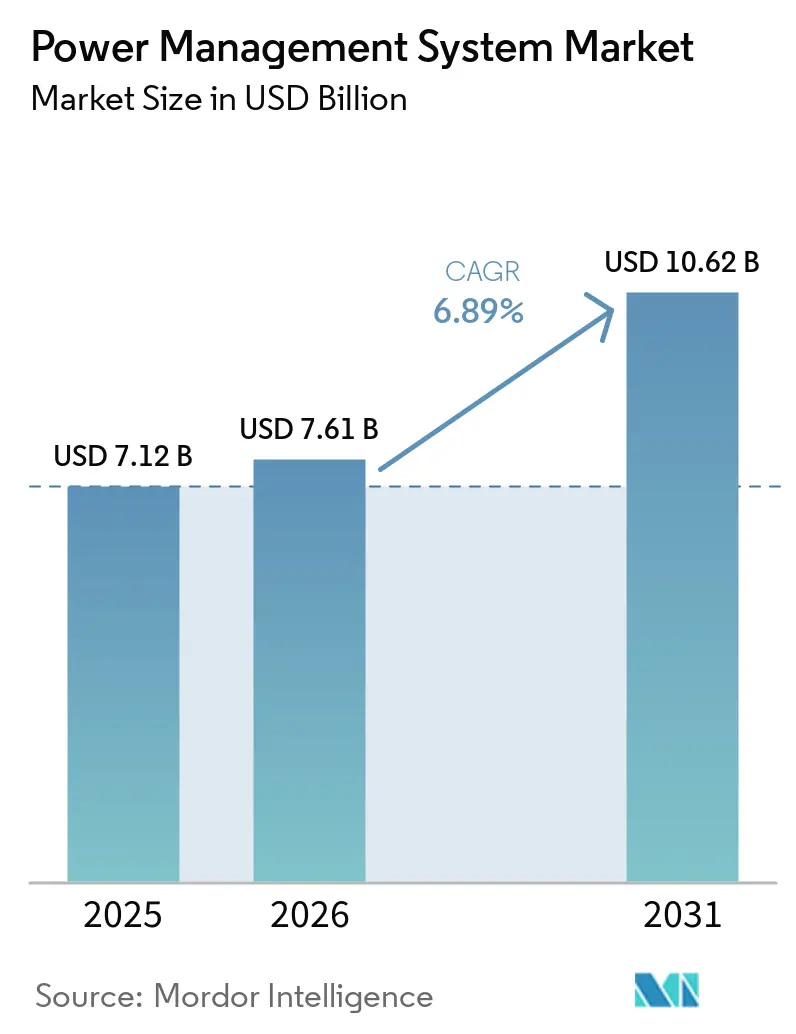
Se espera que el mercado de Sistemas de Gestión de Energía crezca de USD 7,12 mil millones en 2025 a USD 7,61 mil millones en 2026 y se prevé que alcance USD 10,62 mil millones en 2031 a una CAGR del 6,89% durante 2026-2031.
El aumento de las cargas de trabajo de IA, la creciente penetración de las energías renovables y la necesidad de una orquestación inteligente de cargas sustentan este impulso. La expansión de los centros de datos de hiperescala en América del Norte, junto con los mandatos de automatización industrial en Asia Pacífico, acelera la demanda de plataformas de optimización en tiempo real. Al mismo tiempo, las limitaciones en la cadena de suministro de equipos de media tensión elevan la importancia estratégica de la gestión de energía definida por software. Los proveedores responden mediante adquisiciones que profundizan las carteras de análisis y refuerzan la ciberseguridad, posicionando el mercado de sistemas de gestión de energía para un crecimiento resiliente.
Conclusiones Clave del Informe
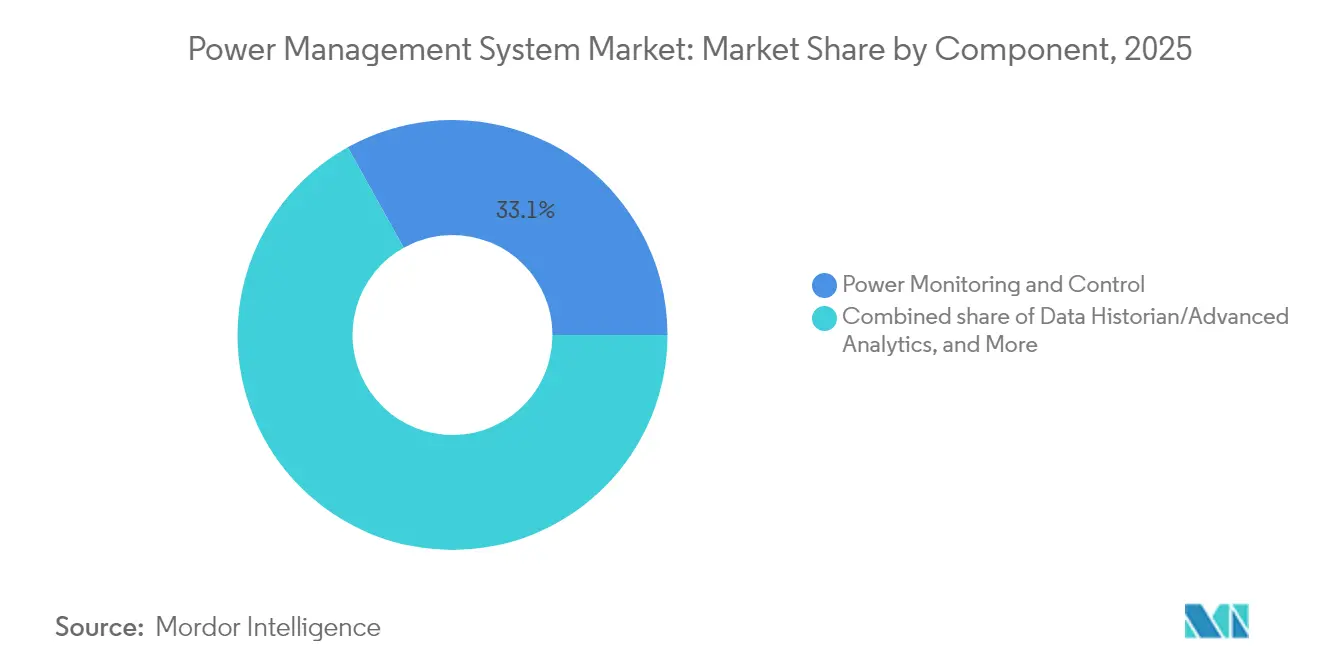
- Por componente, Monitoreo y Control de Energía representó el 33,10% de la participación del mercado de sistemas de gestión de energía en 2025, mientras que se proyecta que Historiador de Datos/Análisis registre una CAGR del 10,62% hasta 2031.
- Por arquitectura de energía, el PMS centralizado captó el 47,70% del tamaño del mercado de sistemas de gestión de energía en 2025; se anticipa que el PMS modular/híbrido se expanda a una CAGR del 9,37% hasta 2031.
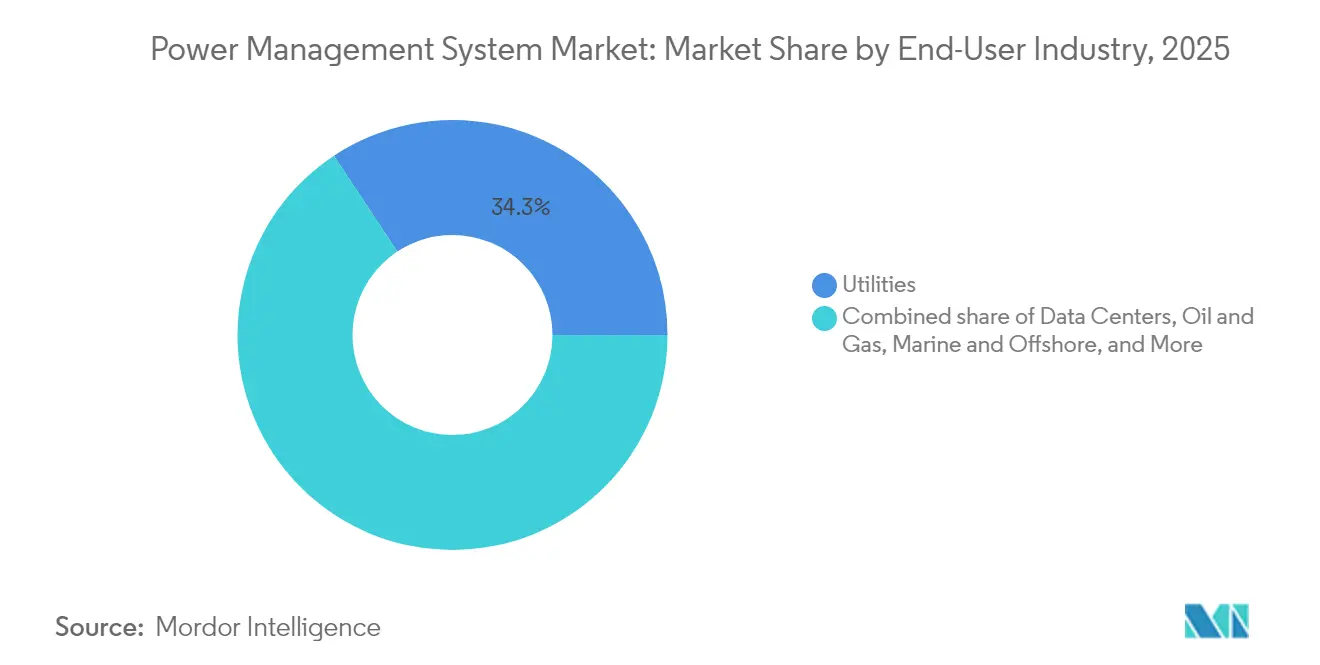
- Por usuario final, los servicios públicos comandaron el 34,30% de la participación de ingresos del mercado de sistemas de gestión de energía en 2025, mientras que se prevé que los centros de datos registren una CAGR del 10,05% durante 2026-2031.
- Por geografía, América del Norte lideró con el 32,40% de los ingresos de 2025, pero la región de Asia Pacífico está preparada para un crecimiento de CAGR del 8,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Presión regulatoria para programas de eficiencia energética a escala industrial | +1.20% | Global (primeras ganancias en la UE, Japón, California) | Mediano plazo (2-4 años) |
| Integración acelerada de energías renovables en la red impulsando soluciones de estabilidad de red | +1.80% | Global, concentrado en APAC, América del Norte, UE | Largo plazo (≥ 4 años) |
| Aumento exponencial de la demanda de energía de centros de datos de hiperescala e IA | +2.10% | América del Norte y UE, expansión hacia el núcleo de APAC | Corto plazo (≤ 2 años) |
| Digitalización/IIoT habilitando optimización y análisis en tiempo real | +1.40% | Global, adopción temprana en América del Norte, Alemania | Mediano plazo (2-4 años) |
| Los semiconductores de banda ancha prohibida (SiC/GaN) reducen las pérdidas de conmutación | +0.90% | Global, liderado por los sectores automotriz y de energías renovables | Largo plazo (≥ 4 años) |
| Los PPAs corporativos crean complejidad en microrredes que requieren orquestación de PMS | +0.60% | América del Norte, UE, emergente en APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión Regulatoria para Programas de Eficiencia Energética a Escala Industrial
Las normas mínimas de desempeño ahora se aplican a los hornos comerciales en los Estados Unidos, exigiendo una eficiencia térmica del 80% para las unidades a gas y del 81% para los sistemas a petróleo. La Ley de Eficiencia Energética de Japón obliga a las fábricas designadas a nombrar gestores de energía certificados y presentar informes de desempeño anuales, fomentando ahorros de energía sistemáticos que han alcanzado el 26% en las primeras implementaciones.(1)Agencia Internacional de Energía, "Análisis de la Ley de Eficiencia Energética de Japón," iea.orgMandatos similares en toda la UE aceleran las renovaciones digitales y fortalecen el mercado de sistemas de gestión de energía a medida que las plantas se apresuran a documentar el desempeño energético en tiempo real.
Integración Acelerada de Energías Renovables en la Red Impulsando Soluciones de Estabilidad de Red
Se prevé que la energía solar y eólica intermitente suministre el 57% de la electricidad de carga de servicio global para 2050, desafiando los paradigmas convencionales de control de frecuencia. Los sistemas de transmisión de corriente alterna flexible combinados con almacenamiento híbrido ofrecen mejoras del 30% en estabilidad y reducen la distorsión armónica total por debajo del 2% en comparación con los diseños heredados. Estos avances técnicos estimulan la adquisición de software avanzado de orquestación que equilibra la oferta y la demanda variable en las microrredes, reforzando el mercado de sistemas de gestión de energía.
Aumento Exponencial de la Demanda de Energía de Centros de Datos de Hiperescala e IA
Los clústeres de entrenamiento de IA impulsan las densidades de bastidores a 80-100 kW, frente a los 5-10 kW de las cargas de trabajo heredadas. Se prevé que la demanda de electricidad de los centros de datos en los Estados Unidos alcance los 35 GW en cinco años, siendo la IA responsable de la mitad de la carga incremental.(2)Schneider Electric, "Pronóstico de Demanda de Centros de Datos en EE. UU.," se.comLos operadores adoptan microrredes independientes de la red y análisis a nivel de activos, impulsando la adopción inmediata de soluciones de gestión predictiva de energía en el mercado de sistemas de gestión de energía.
Semiconductores de Banda Ancha Prohibida (SiC/GaN) que Reducen las Pérdidas de Conmutación
Los dispositivos SiC destacan por encima de los 800 V, mientras que los dispositivos GaN funcionan mejor por debajo de los 400 V, ofreciendo un rendimiento superior a alta frecuencia.(3)IEEE Spectrum, "SiC vs. GaN: El Futuro de la Electrónica de Potencia," ieee.orgLas mejoras de eficiencia en inversores, cargadores y transformadores de estado sólido convierten a los dispositivos de banda ancha prohibida en elementos centrales de los ecosistemas de energías renovables y vehículos eléctricos, impulsando indirectamente la demanda de capas de control adaptativo dentro del mercado de sistemas de gestión de energía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos costos iniciales del sistema y de modernización | -1.30% | Global, agudo en los mercados emergentes | Corto plazo (≤ 2 años) |
| Riesgos crecientes de ciberseguridad y soberanía de datos | -0.80% | Global, elevado en sectores de infraestructura crítica | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro de transformadores e interruptores | -1.10% | Global, más grave en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Barreras de interoperabilidad entre OT/IT heredados | -0.70% | Global, concentrado en la industria pesada y los servicios públicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales del Sistema y de Modernización
Las restricciones presupuestarias ralentizan la adopción en economías sensibles a los precios, donde los plazos de recuperación del capital superan las expectativas típicas de las juntas directivas. Los gastos de equipos más integración pueden superar el millón de USD para una planta de tamaño mediano, presionando a los directores financieros a retrasar las modernizaciones digitales. Los incentivos gubernamentales mitigan parte de la carga, aunque persisten brechas de financiación que frenan temporalmente la expansión del mercado de sistemas de gestión de energía.
Riesgos Crecientes de Ciberseguridad y Soberanía de Datos
La mayor conectividad amplía las superficies de ataque. Las estrategias de aislamiento de red (air-gap), antes comunes en la tecnología operacional, están dando paso a pasarelas seguras que requieren dispositivos certificados según la IEC 62443, como el interruptor automático de nivel SL2 de ABB. Los costos de cumplimiento y las preocupaciones sobre brechas de seguridad frenan la adopción plena de la nube entre los propietarios de infraestructura crítica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Análisis de Datos Impulsa la Transformación DigitalLa Supervisión y Control de Energía registró 2,36 mil millones de USD en 2025, equivalente al 33,10% del tamaño del mercado de sistemas de gestión de energía. Las plataformas SCADA heredadas siguen siendo indispensables para el estado de los interruptores y la medición de alimentadores; sin embargo, los operadores superponen cada vez más bases de datos de historiadores que permiten la comparación entre sitios. Se proyecta que el Historiador de Datos/Análisis Avanzado tendrá la trayectoria más rápida, con una CAGR del 10,62%, alcanzando 2,66 mil millones de USD para 2031, a medida que los modelos predictivos impulsados por inteligencia artificial reducen el tiempo de inactividad no planificado y recortan el desperdicio de energía. Las herramientas de Reducción y Gestión de Carga aprovechan algoritmos de optimización que reducen el exceso de carga en un 30% en comparación con la lógica basada en reglas, mejorando la resiliencia industrial. Los Controles de Generadores adquieren relevancia en los despliegues de microrredes, con el PowerNode de GE iniciando desconexiones de carga protectoras en 15 milisegundos mientras protege los perímetros cibernéticos mediante mensajería GOOSE IEC 61850.
Las suites integradas ahora convergen módulos de supervisión, historiador y optimización en paneles de control listos para la nube, con software de análisis de sistemas de energía que ayuda a los operadores a evaluar el rendimiento de la red y optimizar los flujos de energía en instalaciones complejas. Los proveedores incorporan APIs seguras, lo que permite a los desarrolladores externos crear aplicaciones sobre los servicios de datos principales. El interruptor SACE Emax 3 de ABB ilustra este cambio al exponer métricas de calidad de energía directamente en las canalizaciones del historiador. A medida que los mandatos de descarbonización se intensifican, los módulos de análisis cuantifican las emisiones evitadas y monetizan los créditos de respuesta a la demanda, elevando su participación en las especificaciones de nuevas construcciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Arquitectura de Energía:
Las Soluciones Híbridas Responden a las Demandas de FlexibilidadLas arquitecturas centralizadas representaron el 47,70% de los ingresos de 2025, favorecidas por los servicios públicos y los propietarios de petróleo y gas que valoran la redundancia probada. Sin embargo, se proyecta que las configuraciones modulares/híbridas logren una CAGR del 9,37%, ya que las cargas de trabajo de IA y la intermitencia de las energías renovables requieren autonomía a nivel de borde. Los nodos de PMS distribuido ubicados a nivel de turbina o bastidor evitan la latencia, manteniendo el control crítico durante las interrupciones de WAN. Ovation 4.0 de Emerson incorpora módulos definidos por software y orientación de IA generativa, ilustrando el giro hacia microservicios que se reconfiguran sin tiempo de inactividad del sitio.
Las topologías híbridas combinan la supervisión central con agentes locales, logrando un equilibrio entre fiabilidad y agilidad en instalaciones complejas. Los marcos multiagente implementados en parques de energía eólica, solar y baterías logran una reducción de picos y estabilización de frecuencia significativas. Como resultado, el mercado de sistemas de gestión de energía gravita hacia bibliotecas de funciones en contenedores que se pueden implementar en pods de centros de datos o en hardware de pasarela embebido. Los integradores de sistemas se diferencian mediante planos de arquitecturas de referencia que aceleran la puesta en marcha mientras mantienen el endurecimiento cibernético.
Por Industria de Usuario Final:
Los Centros de Datos Crecen en Medio de la Modernización de la InfraestructuraLos servicios públicos generaron USD 2,44 mil millones en 2025, lo que representa el 34,30% del mercado de sistemas de gestión de energía. Los operadores de red dependen de soportes de voltaje-var de acción rápida y lógica de aislamiento adaptativa para absorber el 57% de las previsiones de penetración de energías renovables. Los centros de datos, aunque a menor escala, crecerán a una CAGR del 10,05% a medida que las empresas de hiperescala se apresuren a gestionar campus de 500 MW con bloques de energía independientes de la red. Las instalaciones de petróleo y gas mantienen inversiones constantes para electrificar plataformas offshore y reducir las emisiones de gas de antorcha. Las flotas marinas y offshore instalan distribución de corriente continua y propulsión híbrida que reducen el consumo de combustible y los costos de mantenimiento.
Las iniciativas de metales y minería logran hasta un 10% de mejora en eficiencia energética mediante la gestión digital de energía; ArcelorMittal recupera el 22% del gas de alto horno, reduciendo las emisiones de CO₂ en 340.000 toneladas anuales. Las operaciones químicas y farmacéuticas incorporan indicadores de eficiencia de recursos que recortan más del 1% de los costos totales de energía cada año. Los hospitales y centrales de telecomunicaciones en la categoría «Otros» se benefician de arquitecturas de referencia comunes que simplifican el cumplimiento de la norma ISO 50001, ampliando la base de usuarios finales del mercado de sistemas de gestión de energía.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Sistemas de Gestión de Energía en América del Norte
América del Norte contribuyó con el 32,40% de los ingresos de 2025, respaldada por la Ley de Reducción de la Inflación y una cartera de más de 30 GW en nuevos acuerdos de energía para centros de datos. Los incentivos federales han alentado a Schneider Electric a comprometer 700 millones de USD para la expansión de la fabricación en Estados Unidos, mejorando la resiliencia de la cadena de suministro nacional. El Programa de Asociación Industrial para la Conservación de Energía de Canadá financia subvenciones para la adopción de la norma ISO 50001, mientras que las inversiones en transformadores en México mitigan los cuellos de botella regionales.
Mercado de Sistemas de Gestión de Energía en Europa
Europa mantiene un entorno regulatorio estricto que exige la presentación de informes corporativos de sostenibilidad y endurece las normas de diseño ecológico, lo que sustenta una demanda constante en Alemania, Francia y el Reino Unido. Las actualizaciones de automatización industrial en Alemania implementan paneles de control de OEE basados en historiadores de datos, mientras que el Reino Unido impulsa proyectos piloto de redes inteligentes financiados por los programas de innovación de Ofgem. La Directiva de Informes de Sostenibilidad Corporativa impulsa a las empresas a integrar datos energéticos detallados en los flujos de trabajo de ESG, fortaleciendo así la adopción de soluciones analíticas en el mercado de sistemas de gestión de energía.
Mercado de Sistemas de Gestión de Energía en Asia-Pacífico
La región de Asia-Pacífico está preparada para alcanzar una CAGR del 8,98%. El mercado nacional de energía de China registró un volumen de comercio de electricidad verde superior a 220 TWh a principios de 2025, lo que impulsó a las empresas de servicios públicos a adoptar la planificación de despacho habilitada por inteligencia artificial. India avanza en la eficiencia energética industrial bajo el esquema Perform, Achieve and Trade y se compromete a lograr mejoras del 11,4% en la eficiencia de transformadores para 2027 mediante la colaboración con el programa Top Runner de Japón. Los conglomerados químicos de Japón adoptan superposiciones de IIoT a escala de fábrica, mientras que Australia lleva a cabo proyectos piloto de microrredes integradas para apoyar las operaciones mineras en zonas remotas.
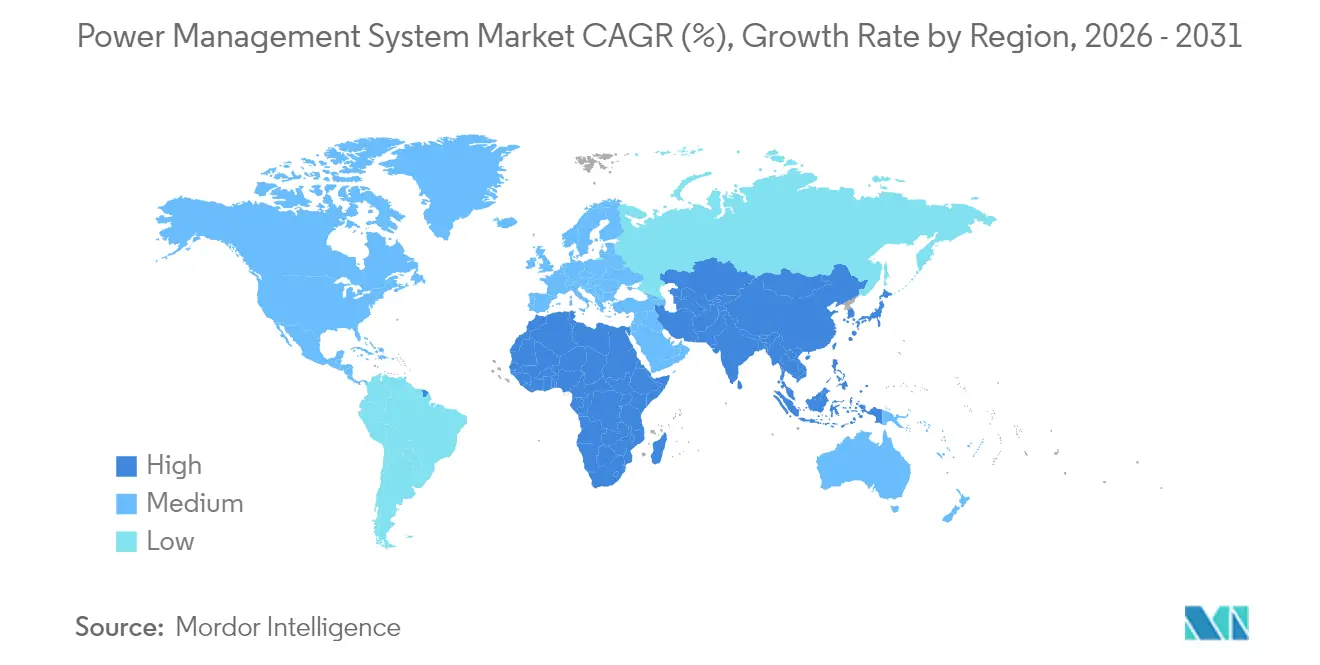

Panorama regulatorio
La regulación se está orientando cada vez más tanto a la elaboración de informes de eficiencia energética como a la operación segura de los activos de control de energía conectados, lo que da forma a la manera en que se redactan las especificaciones de los sistemas de gestión de energía. En Estados Unidos, la Comisión Federal Reguladora de Energía (FERC) aprobó 11 normas de fiabilidad de Protección de Infraestructura Crítica (CIP) modificadas en marzo de 2026, con cambios efectivos a partir del 26 de mayo de 2026. Esto refuerza los requisitos de ciberseguridad y cumplimiento para los entornos de monitoreo y control conectados a la red. En paralelo, Japón sigue haciendo cumplir las obligaciones de su Ley de Eficiencia Energética para que las fábricas designadas nombren gestores de energía certificados y presenten informes anuales de desempeño, lo que respalda el monitoreo continuo, la medición y las capas de datos listas para auditoría en las implementaciones de sistemas de gestión de energía industrial.
La actividad política también se está expandiendo hacia las normas de diseño de productos y software y hacia la integración de grandes cargas. La Comisión Europea adoptó el Reglamento (UE) 2025/2052 en octubre de 2025, que establece nuevos requisitos de ecodiseño para fuentes de alimentación externas y dispositivos de carga, con aplicabilidad a partir del 14 de diciembre de 2028. Esto afecta las arquitecturas de conversión y medición de energía en etapas anteriores que se interconectan con el software de gestión. En abril de 2026, el MIIT de China emitió las Directrices de Diseño Verde de Productos Industriales (Edición 2026), que incluyen requisitos para que el software de BMS y EMS incorpore módulos de cero carbono, lo que endurece las expectativas de diseño ambiental para las plataformas de energía digital. En cuanto a las operaciones de red, la FERC emitió órdenes de comparecencia en junio de 2026 a múltiples RTO/ISO en virtud de la Sección 206 de la FPA sobre normas de integración de grandes cargas, reforzando la necesidad de telemetría, controlabilidad y orquestación de carga de nivel de cumplimiento para centros de demanda hiperescala e impulsados por IA.
Panorama Competitivo
Una consolidación moderada define el ecosistema, con los principales proveedores expandiéndose a través de adquisiciones estratégicas. La adquisición por parte de ABB de la división de electrónica de potencia de Siemens Gamesa añadió 40 GW de capacidad de convertidor renovable instalada, reforzando sus ofertas de energía eólica, solar y almacenamiento. En el segundo trimestre de 2025, ABB reportó un récord de USD 9,8 mil millones en pedidos, reflejando un sólido gasto en modernización de redes. El programa de USD 700 millones de Schneider Electric en los Estados Unidos aumenta la capacidad de interruptores y sistemas de alimentación ininterrumpida (UPS), respondiendo directamente a la demanda impulsada por la IA para los centros de datos.
La diferenciación tecnológica ahora se centra en plataformas nativas de IA y la resiliencia cibernética. Ovation 4.0 de Emerson incorpora los servicios de Microsoft Azure OpenAI, lo que permite soporte conversacional para los operadores y acelera el tiempo medio de resolución. Eaton está escalando la infraestructura de CC de alta potencia mediante la adquisición de Resilient Power Systems, anticipando la rápida electrificación de los centros de movilidad y computación en el borde.
Las oportunidades de espacio en blanco persisten en la orquestación de microrredes para campus con PPAs corporativos. Las empresas emergentes están desarrollando transformadores de estado sólido y convertidores basados en SiC que prometen mejoras significativas en la eficiencia de conversión. Los actores establecidos contrarrestan integrando mercados de API abiertas, asegurando que los innovadores externos puedan conectar análisis a las instalaciones de PMS base, manteniendo el dinamismo competitivo en el mercado de sistemas de gestión de energía.
Líderes de la Industria de Sistemas de Gestión de Energía
ComAp AS
Brush Group
ABB LIMITED
etap (Operation Technology Inc.)
Wartsila oyj abp
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Gestión de Energía
- ABB Ltd
- Siemens Energy
- Schneider Electric SE
- General Electric Vernova
- Mitsubishi Electric Corporation
- Eaton Corporation plc
- Emerson Electric Co.
- Wartsila Oyj Abp
- ComAp AS
- ETAP / Operation Technology Inc.
- Rockwell Automation
- Honeywell International Inc.
- Yokogawa Electric Corporation
- SEL Schweitzer Engineering Labs
- Kongsberg Gruppen ASA
- RH Marine Netherlands BV
- INTECH Process Automation Inc.
- Marine Control Services
- Delta Electronics Inc.
- Texas Instruments (PMIC business)
Lea el análisis de las empresas de sistema de gestión de energía

Oportunidades de mercado y perspectivas futuras
La interoperabilidad impulsada por normas está creando espacio en blanco para los proveedores que pueden empaquetar herramientas de cumplimiento, integración y verificación en implementaciones de PMS/EMS. La norma IEC 62933-5-2:2026 formaliza los requisitos de interfaz para los sistemas de conversión de energía y los sistemas de gestión de energía en aplicaciones de almacenamiento de energía, incluido el soporte para instrucciones de despacho de plantas de energía virtual con comportamiento de respuesta a nivel de milisegundos. Esto eleva el valor de las pilas de control validadas, los bancos de pruebas y los adaptadores de comunicaciones seguros incluidos con el software de PMS. En movilidad y plataformas electrificadas, SAE International publicó el Informe de Información J3311_202603 (marzo de 2026), que define el concepto de Gestor de Energía del Sistema Central para arquitecturas eléctricas y electrónicas de vehículos. Esto amplía el conjunto direccionable de casos de uso de orquestación de energía más allá de los sitios industriales y de servicios públicos tradicionales hacia la coordinación de energía y térmica embebida y multidominio.
Las grandes construcciones de almacenamiento a escala solar más almacenamiento y a escala industrial también están ampliando la demanda de despacho de múltiples activos, análisis y optimización de disponibilidad, áreas donde los proveedores de PMS pueden vincular software y servicios recurrentes a proyectos intensivos en hardware. Masdar alcanzó el cierre financiero en julio de 2026 de un proyecto de 5,2 GW solares más 19 GWh de almacenamiento en Abu Dabi (con tecnología BESS de BYD y Sungrow), lo que refleja la escala a la que se contrata la orquestación, el cumplimiento del código de red y el monitoreo del rendimiento junto con la conversión de energía. La localización y consolidación de la cadena de suministro también están abriendo vías de colaboración. Waaree Energies inauguró una instalación de montaje de BESS con capacidad anual de 5,15 GWh en julio de 2026, y Nextpower lanzó un negocio de almacenamiento de energía en julio de 2026 tras completar su adquisición de Prevalon Energy, incorporando a su cartera una base implementada de varios gigavatios-hora. Estos movimientos aumentan el número de ecosistemas de fabricantes de equipos originales e integradores de almacenamiento que buscan integración estandarizada de EMS/PMS, refuerzo de ciberseguridad y módulos de historiador de datos y optimización a nivel de flota alineados con los requisitos de servicios públicos y grandes cargas.
Recent Industry Developments in Mercado de Sistemas de Gestión de Energía
- Abril de 2026: ComAp lanzó el InteliDrive 700 Marine, un sistema de supervisión de motores diseñado para integrarse con el sistema de gestión de energía InteliGen 1000 Marine. El lanzamiento refuerza el monitoreo y control de extremo a extremo para arquitecturas de energía híbrida y de CC utilizadas en aplicaciones marinas y offshore. También mejora la coordinación entre la supervisión del lado de propulsión y la optimización de energía a bordo a medida que las flotas electrifican las cargas auxiliares.
- Julio de 2025: ABB lanzó el interruptor SACE Emax 3 certificado SL2 para infraestructura crítica. Al alinear el hardware de protección de baja tensión con las expectativas de seguridad orientadas a IEC 62443, el producto respalda una conectividad más segura entre los equipos de conmutación y las capas de gestión de energía supervisora. Esto ayuda a los propietarios de activos a estandarizar componentes reforzados en ciberseguridad a medida que las implementaciones de PMS se desplazan hacia arquitecturas más en red.
- Julio de 2024: Emerson lanzó Ovation 4.0 para las industrias de energía y agua, introduciendo una arquitectura definida por software e integración de IA generativa. La plataforma reduce direccionalmente la fricción para las actualizaciones modulares y la estandarización multisitio, lo que es cada vez más relevante para los operadores que añaden renovables y activos distribuidos. También refuerza el cambio hacia operaciones impulsadas por análisis en entornos de gestión de energía que abarcan sistemas OT e IT.


Mercado de Sistemas de Gestión de Energía Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Dimensionamos el mercado global de sistemas de gestión de energía como los ingresos obtenidos de hardware de gestión de energía y soluciones de sistemas integrados que supervisan, controlan y optimizan el flujo de energía eléctrica, la protección y el reparto de carga en usos finales industriales, comerciales, marinos y similares.
Exclusiones del alcance: Excluimos el software independiente de facturación de energía, las plataformas generales de automatización de edificios y los componentes eléctricos puros que no se venden como parte de un sistema de gestión de energía.
Descripción General de la Segmentación
- Por Componente
- Monitoreo y Control de Energía
- Reducción y Gestión de Carga
- Contabilidad y Optimización de Costos de Energía
- Gestión de Conmutación y Seguridad
- Controles de Generadores
- Historiador de Datos/Análisis Avanzado
- Por Arquitectura de Energía
- PMS Centralizado
- PMS Distribuido
- PMS Modular / Híbrido
- Por Industria de Usuario Final
- Servicios Públicos
- Centros de Datos
- Petróleo y Gas
- Marino y Offshore
- Metales y Minería
- Productos Químicos y Farmacéuticos
- Otros (Manufactura, Salud, Telecomunicaciones)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con un mapa de alcance simple para que cada línea de ingresos se contabilice solo una vez, y luego recopilamos indicadores públicos que explican dónde es más fuerte la demanda de gestión de energía. Los insumos comunes provinieron de fuentes como los datos de la Agencia Internacional de Energía sobre tendencias de electricidad, publicaciones de la Administración de Información Energética de los Estados Unidos, artículos revisados por pares de IEEE y otras publicaciones sobre calidad y protección de la energía, y estadsticas de organismos como Eurostat.
También revisamos catálogos de productos de fabricantes, presentaciones para inversores y archivos anuales para comprender dónde se sitúa la gestión de energía a nivel de sistema frente a los productos adyacentes de aparamenta y supervisión. Cuando no se divulgaron las divisiones a nivel de empresa, utilizamos suscripciones de pago que proporcionan inteligencia financiera empresarial y una base de datos a nivel de envíos de importación y exportación para verificar los patrones de demanda regional. Estas fuentes documentales no son exhaustivas, y se utilizaron muchos otros documentos públicos para recopilar datos, validar supuestos y aclarar definiciones.
Entrevistas Primarias y Encuestas
Se utilizaron entrevistas primarias y encuestas para confirmar qué adquieren realmente los compradores como sistema de gestión de energía y cómo varían los precios con la complejidad del sistema. Hablamos con una combinación de fabricantes de equipos originales, distribuidores, socios de ingeniería, adquisición y construcción e integración, y equipos eléctricos de usuarios finales en APAC, EMEA y las Américas, lo que nos ayudó a cerrar brechas en torno a los tamaños típicos de proyectos, los ciclos de reemplazo y las tasas de incorporación de módulos de supervisión y control.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 15% | APAC: 43% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 31% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 54% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando lógica descendente y ascendente. Primero reconstruimos el conjunto de demanda vinculando la actividad de infraestructura eléctrica con la adopción de sistemas de gestión de energía, y luego los totales se corroboraron con verificaciones ascendentes selectivas utilizando precios y volúmenes muestreados de conversaciones con proveedores y canales.
Los insumos clave del modelo incluyeron indicadores como el crecimiento del consumo de electricidad industrial, señales de gasto de capital vinculadas a actualizaciones de redes e instalaciones, expansión de la base instalada en centros de datos e instalaciones críticas, el ciclo de actualización típico para controladores y módulos de protección, y el valor promedio del sistema según la complejidad de la aplicación (por ejemplo, los sistemas de reparto de carga marina tienden a tener precios diferentes a los del control básico de energía en instalaciones). Cuando una serie de datos estaba incompleta para un país, utilizamos análogos regionales y luego ajustamos con los comentarios de las entrevistas para que el manejo de brechas fuera rastreable.
Para el pronóstico, se aplicó un análisis de escenarios, anclado en las opiniones de expertos sobre el ritmo de electrificación, los requisitos de cumplimiento de eficiencia y el calendario del flujo de proyectos, y luego se verificó con el crecimiento histórico reciente para evitar cambios escalonados poco realistas.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron en varias pasadas para que los totales se alineen con las señales de adopción del mundo real. Comparamos el gasto implícito por sitio y por capacidad instalada con métricas independientes, y las grandes variaciones se revisaron de nuevo con los supuestos subyacentes como precios, ciclo de reemplazo y combinación regional.
Antes de la aprobación final, los analistas realizan verificaciones de coherencia entre regiones y vuelven a contactar a los entrevistados cuando un nuevo ciclo de contratos, un cambio regulatorio o un cambio macroeconómico brusco podría mover la demanda. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, seguidas de una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado Global de Sistemas de Gestión de Energía de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los sistemas de gestión de energía pueden parecer muy diferentes, incluso cuando parecen hablar de lo mismo, porque el alcance del producto contabilizado y el momento del año base a menudo cambian de un estudio a otro. Las diferencias también provienen de cómo cada editor trata los precios a nivel de sistema, la combinación regional y si los ingresos basados en proyectos se reconocen en el momento del envío, la puesta en marcha o la adjudicación del contrato.
La brecha principal proviene de si la aparamenta adyacente, la supervisión básica de energía y el software de gestión de energía se incluyen en el mismo grupo, donde Mordor Intelligence contabiliza únicamente el hardware de gestión de energía y los ingresos de sistemas integrados que controlan y protegen directamente el flujo de energía. Otro factor es la progresión del precio de venta promedio, ya que algunas estimaciones aplican un precio promedio combinado único en todos los usos finales, mientras que otras separan los sistemas marinos y de instalaciones críticas de mayor valor de las instalaciones industriales más simples, y el momento de la conversión de divisas puede ampliar aún más la diferencia.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,61 mil millones de USD (2026) | |
| Editor Global de la Industria A | 7,81 mil millones de USD (2025) | Utiliza un año base diferente y una ventana de demanda más amplia, y a menudo trata el reconocimiento de ingresos de proyectos más cercano al momento del contrato, lo que puede elevar el valor del año anterior. |
| Plataforma de Investigación B | 13,00 mil millones de USD (2023) | Parece incluir un alcance más amplio orientado a la electrónica y una agregación de nivel superior en todos los componentes relacionados con la energía, lo que amplía el conjunto de ingresos más allá de las soluciones de gestión de energía a nivel de sistema. |
La diferencia se explica principalmente por qué se contabiliza y cuándo se contabiliza, en lugar de por un único supuesto de crecimiento. Al mantener el alcance vinculado a las funciones de control y protección a nivel de sistema, y al verificar los precios y los ciclos de reemplazo con los encuestados de la industria, la estimación resulta más fácil de reproducir y de conciliar con las señales de demanda observables.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de sistemas de gestión de energía?
El tamaño del mercado de sistemas de gestión de energía fue de USD 7,61 mil millones en 2026 y se prevé que alcance USD 10,62 mil millones en 2031.
¿Qué segmento está creciendo más rápido?
Se proyecta que Historiador de Datos/Análisis Avanzado registre una CAGR del 10,62% hasta 2031, la más alta entre todas las categorías de componentes.
¿Por qué los centros de datos impulsan la demanda?
El aumento de las cargas de trabajo de IA eleva las densidades de bastidores a 80-100 kW, creando requisitos complejos de gestión de energía que solo las plataformas avanzadas de PMS pueden satisfacer.
¿Qué región añadirá más ingresos incrementales para 2031?
Se espera que Asia Pacífico registre la CAGR más alta del 8,98%, impulsada por la automatización industrial y los mandatos de energías renovables en China, India y Japón.
¿Cómo afectan las restricciones de la cadena de suministro al mercado?
Los plazos de entrega de transformadores de hasta 130 semanas y los aumentos de precios del 60-80% retrasan las instalaciones de hardware, lo que impulsa una mayor inversión en optimización centrada en software.
¿Qué papel juegan los semiconductores de banda ancha prohibida en la adopción de PMS?
Los dispositivos SiC y GaN mejoran la eficiencia de conversión, permitiendo electrónica de potencia compacta y de alta temperatura que se integra perfectamente en las arquitecturas de PMS de próxima generación.
Última actualización de la página el:



