
Tamaño y Participación del Mercado de Energía
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
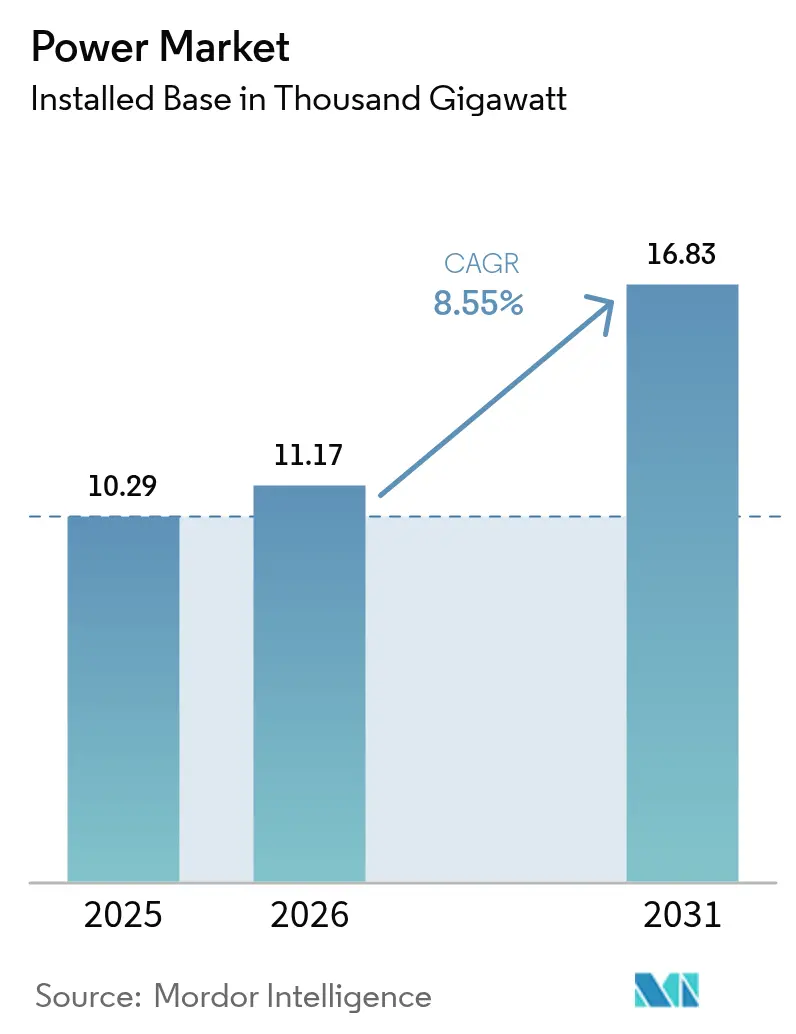
| Volumen del Mercado (2026) | 11.17 Mil gigavatios |
| Volumen del Mercado (2031) | 16.83 Mil gigavatios |
| Growth Rate (2026 - 2031) | 8.55 % |
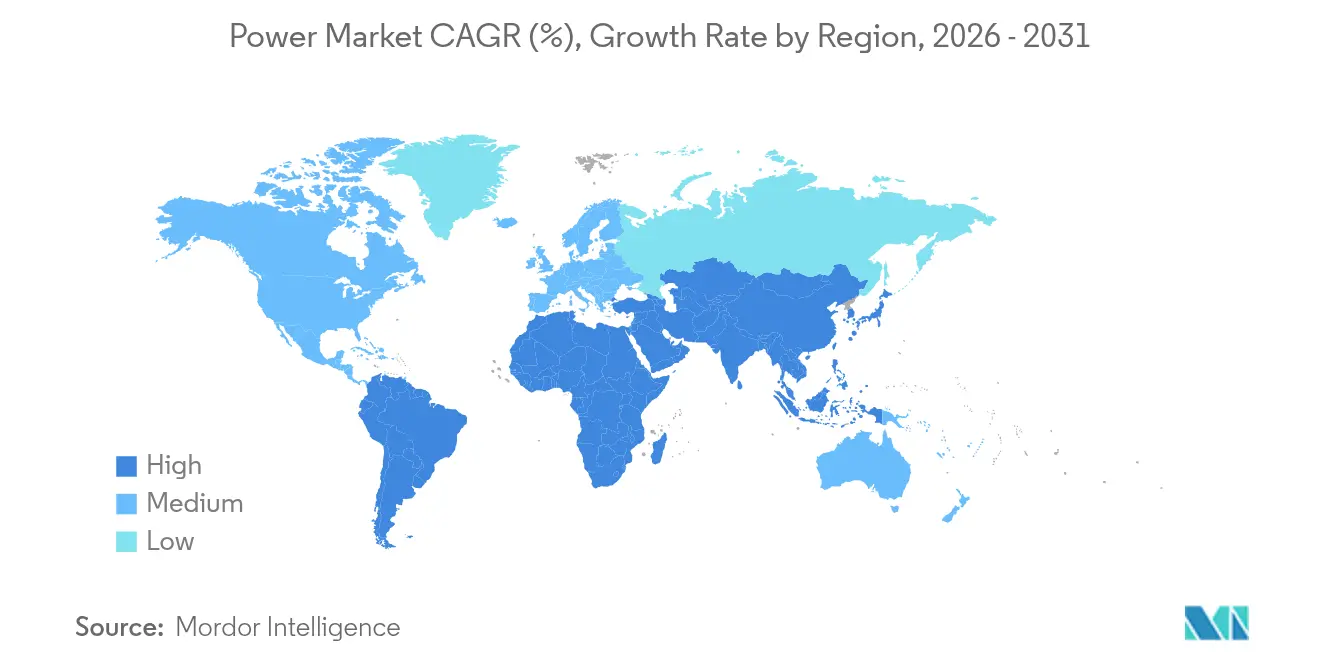
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia Pacífico |
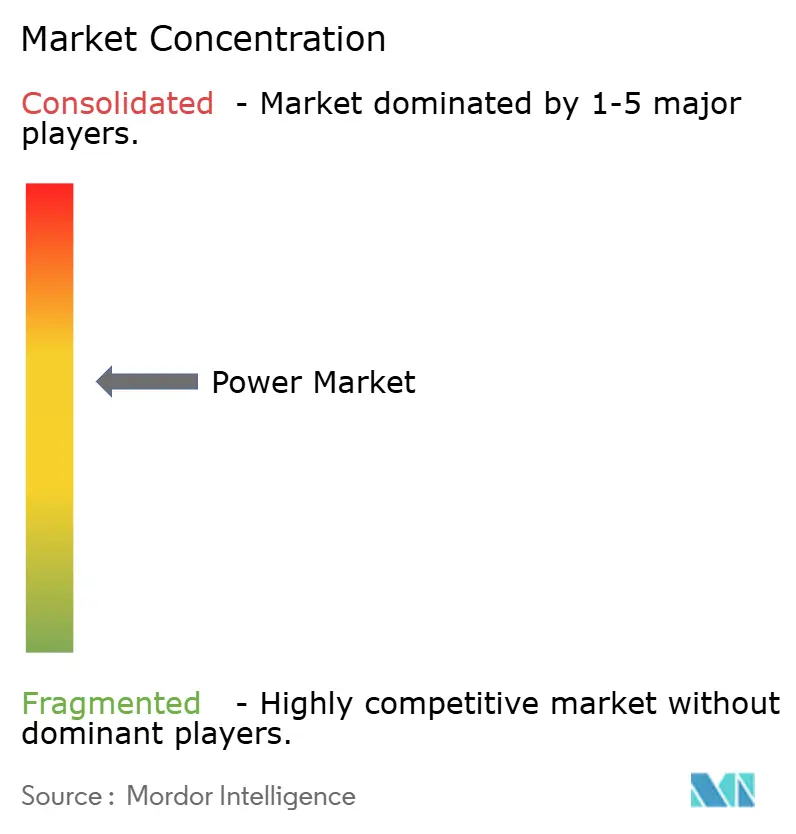
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía por Mordor Intelligence
El Mercado de Energía fue valorado en 10,29 mil gigavatios en 2025 y se estima que crecerá desde 11,17 mil gigavatios en 2026 hasta alcanzar los 16,83 mil gigavatios en 2031, a una CAGR del 8,55% durante el período de pronóstico (2026-2031).
El crecimiento de la capacidad se deriva de la creciente demanda de electricidad generada por la construcción de centros de datos, la electrificación industrial y la adopción temprana del hidrógeno verde. Las renovables representan casi la mitad de toda la nueva capacidad y se benefician de las pronunciadas reducciones en los costos de almacenamiento en baterías que habilitan la flexibilidad de la red durante múltiples horas. Los fondos soberanos de riqueza y los fondos de pensiones continúan canalizando 180.000 millones de USD al año en actualizaciones de redes de alta tensión, intensificando la competencia en el segmento de transmisión. Al mismo tiempo, los cuellos de botella en la red y la lentitud en la concesión de permisos amenazan con paralizar el 23% de los proyectos de energía limpia aprobados, poniendo de manifiesto un desajuste entre las ambiciones de generación y la disponibilidad de infraestructura.
Conclusiones Clave del Informe
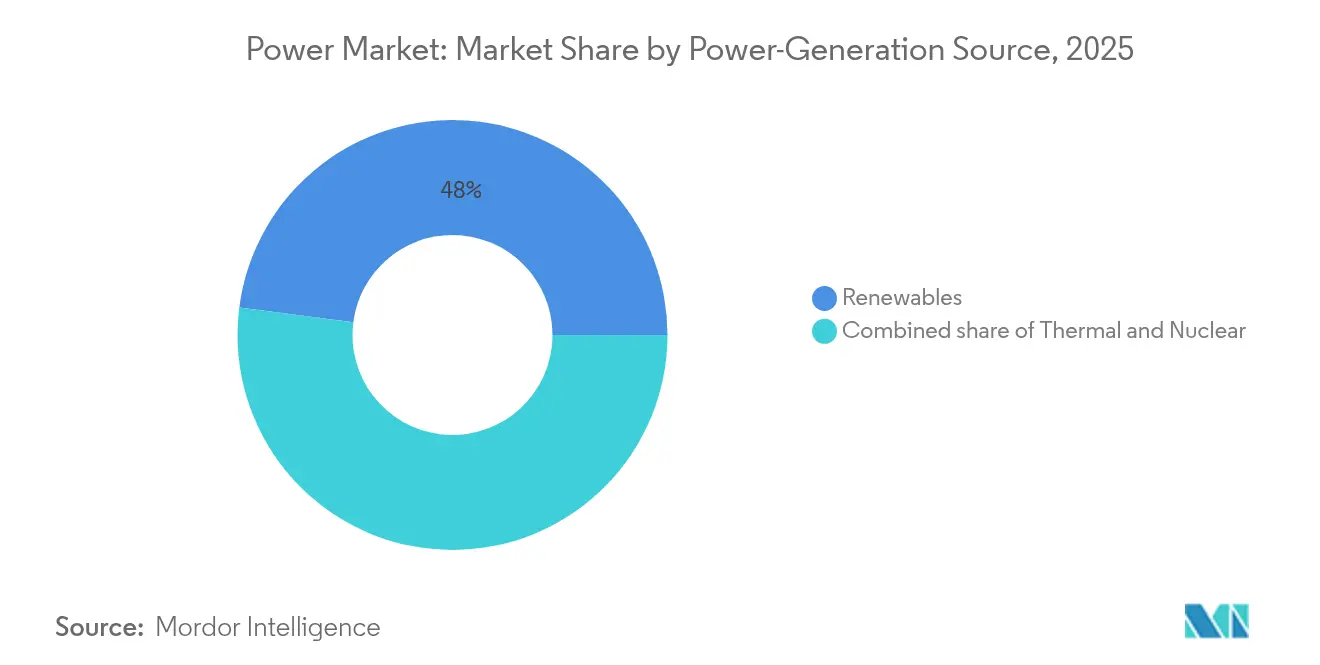
- Por fuente de generación de energía, las renovables representaron el 47,95% de la participación de ingresos en 2025, mientras que se proyecta que la energía eólica marina se expanda a una CAGR del 23,10% hasta 2031.
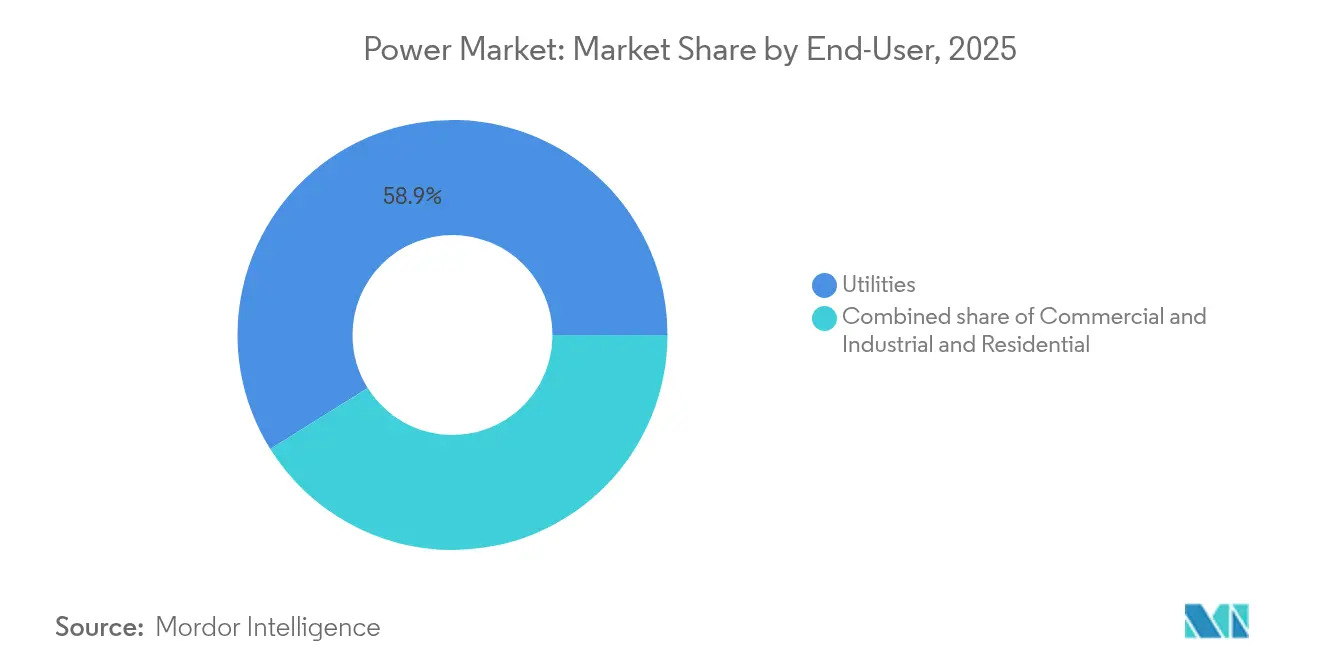
- Por usuario final, las empresas de servicios públicos mantuvieron el 58,90% de la participación en el mercado global de energía en 2025, mientras que se prevé que la demanda residencial crezca a una CAGR del 12,35% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 44,20% del tamaño del mercado global de energía en 2025, y América del Sur avanza a una CAGR del 15,10% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda explosiva de electricidad en centros de datos | +2.1% | Global, concentrada en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Electrificación del calor industrial y el transporte | +1.8% | Europa y América del Norte liderando, Asia-Pacífico siguiendo | Mediano plazo (2-4 años) |
| Oleadas de subsidios gubernamentales para energía limpia | +1.5% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Rápida reducción de costos en almacenamiento de baterías a escala de servicios públicos | +1.2% | Global, adopción más rápida en Asia-Pacífico y Australia | Corto plazo (≤ 2 años) |
| Construcción de superredes HVDC transfronterizas | +0.9% | Europa, América del Norte, corredores seleccionados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Construcción de electrolizadores de hidrógeno verde | +0.7% | Europa, Oriente Medio, Australia, Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento Explosivo de la Demanda de Electricidad en Centros de Datos
Los centros de datos consumieron 460 TWh en 2024, equivaliendo a la carga anual total de Argentina y representando el 2% de la electricidad mundial.[1]Agencia Internacional de Energía, "Consumo de Electricidad en Centros de Datos," iea.org Los campus de hiperescala modernos ahora demandan entre 100 y 200 MW de energía continua, lo que obliga a las empresas de servicios públicos a renegociar las reglas de interconexión y agilizar las actualizaciones de subestaciones. Los compradores corporativos contrataron 23,7 GW de energía limpia en 2024, dado que los gigantes tecnológicos eludieron los modelos de suministro tradicionales de las empresas de servicios públicos para asegurar renovables las 24 horas del día, los 7 días de la semana. El "corredor de centros de datos" de Virginia ya absorbe el 25% de la generación estatal, lo que llevó a los reguladores a revisar las reglas de participación en el mercado de capacidad [PJM.com]. Estas cargas concentradas aumentan el riesgo de estabilidad de tensión y elevan los precios de los contratos de capacidad premium que se trasladan a las tarifas minoristas. El mercado global de energía se está recalibrando, por tanto, en torno a picos de carga de base localizados que eran infrecuentes hace una década.
Electrificación del Calor Industrial y el Transporte
Los hornos de arco eléctrico captaron el 73% de la nueva capacidad siderúrgica en 2024, y las bombas de calor desplazaron al gas natural en el 40% de las renovaciones de calefacción industrial europeas. En el ámbito de la movilidad, 14,1 millones de vehículos eléctricos añadieron 85 TWh de demanda neta, aunque proporcionaron 280 GWh de almacenamiento vehicular a la red que contribuyó a reducir los picos vespertinos. Las redes nórdicas ilustran la convergencia: la carga sincronizada de vehículos eléctricos y los ciclos de bombas de calor industriales crean picos de consumo agrupados temporalmente que se equilibran mediante señales tarifarias granulares y despacho basado en inteligencia artificial. Las fundiciones de aluminio y los complejos químicos ya se están relocalizando en zonas ricas en energía eólica para aprovechar energía renovable económica y firme, asegurando contratos de largo plazo de 15 a 20 años que sustentan la expansión de la transmisión local. A medida que patrones similares se replican en todo el mundo, el mercado global de energía anticipa incrementos sostenidos del 15 al 20% en el consumo industrial que requieren 45.000 millones de USD anuales en refuerzo de la distribución.
Oleadas de Subsidios Gubernamentales para Energía Limpia
Estados Unidos destinó 369.000 millones de USD a incentivos de energía limpia en el marco de la Ley de Reducción de la Inflación, catalizando el anuncio de 272 GW de nuevos proyectos en 2024. El programa REPowerEU de Europa canalizó 300.000 millones de EUR hacia la aceleración de las renovables y el refuerzo de la red, mientras que China fijó como objetivo 1.200 GW de nueva capacidad verde para 2030 con 440.000 millones de USD en créditos preferenciales. Los picos de demanda impulsados por los subsidios elevaron las instalaciones solares de Estados Unidos en un 75% en 2024; sin embargo, las horas de precios negativos dominaron el 67% de las operaciones del mercado diario europeo, poniendo de manifiesto fallas en el diseño del mercado. La concentración geográfica de los incentivos también ha reconfigurado los mapas de fabricación, dejando el 85% de la producción mundial de módulos fotovoltaicos dentro de países que subvencionan fábricas locales. Estas asimetrías de política configuran el próximo tramo de crecimiento del mercado global de energía al dirigir el capital hacia tecnologías y regiones con subsidios abundantes.
Rápida Reducción de Costos en Almacenamiento de Baterías a Escala de Servicios Públicos
Los costos de los paquetes de baterías cayeron un 89% desde 2010, alcanzando 132 USD/kWh en 2024 y haciendo que los sistemas de 4 horas sean más económicos que las plantas de gas de pico en 23 estados de Estados Unidos. Las instalaciones anuales se dispararon a 42 GW, lideradas por 22 GW en China y 9,4 GW en Estados Unidos, y permitieron a los operadores capturar diferenciales de 180 USD/MWh entre el exceso de oferta solar al mediodía y las rampas vespertinas. El riesgo de materias primas, sin embargo, se intensificó a medida que los precios del litio fluctuaron un 340% durante el año, ampliando las bandas de TIR de los proyectos e impulsando el interés en las químicas de iones de sodio y de hierro-aire. Mientras tanto, los mandatos de duración se amplían; California por sí sola requiere 11,5 GW de almacenamiento de múltiples días para 2026 a fin de afrontar períodos prolongados de baja generación renovable. Estos vectores de costo y política amplifican conjuntamente la influencia del almacenamiento en el mercado global de energía, inclinando la economía de las nuevas construcciones de manera decisiva hacia las tecnologías limpias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de botella en la red y retrasos en permisos | -1.40% | Global, agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Volatilidad en la cadena de suministro de minerales críticos | -1.10% | Global, suministro concentrado en pocos países | Mediano plazo (2-4 años) |
| Aumento del vertimiento de renovables en redes saturadas | -0.80% | Europa, California, mercados seleccionados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Variabilidad hidroeléctrica inducida por el clima | -0.60% | Global, severa en regiones propensas a sequías | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en la Red y Retrasos en Permisos
Las restricciones de transmisión dejaron fuera de servicio 127 GW de renovables con proyectos listos para construir en 2024, lo que se tradujo en un retraso de inversión de 340.000 millones de USD. Las colas de interconexión en Estados Unidos se dispararon a 2.600 GW, cinco veces la capacidad actual de la red, con ciclos de estudio promedio que se extienden a 5,2 años.[2]Comisión Federal Reguladora de Energía, "Evaluación de la Cola de Interconexión 2025," ferc.gov Las líneas transfronterizas europeas operaron al 95% de utilización durante las horas de viento fuerte, forzando 47 TWh de vertimiento, en particular en España y Alemania. Los legisladores reaccionaron limitando los períodos de revisión a 12 meses para los proyectos pre-zonificados bajo la Ley de Industria Neta Cero de la UE; sin embargo, la oposición comunitaria todavía retrasa uno de cada cuatro proyectos de construcción HVDC. Si no se abordan, estos cuellos de botella podrían socavar la trayectoria de descarbonización del mercado global de energía al diferir el capital y erosionar la confianza de los inversores.
Volatilidad en la Cadena de Suministro de Minerales Críticos
Los precios del carbonato de litio fluctuaron entre 17.000 y 58.000 USD por tonelada en 2024, desestabilizando la economía de las ofertas de baterías y llevando a estrategias de cobertura en los proyectos. China controla el 87% del procesamiento de tierras raras, dejando a los fabricantes de equipos originales de turbinas eólicas expuestos al riesgo geopolítico. Los déficits de cobre podrían alcanzar 6,5 millones de toneladas anuales para 2030, dado que los tiempos medios de desarrollo de minas son de 16 años. Las democracias ricas en recursos, incluidas Australia y Canadá, comprometieron 28.000 millones de USD para ampliar la refinación, pero los permisos ambientales ya han paralizado el 34% de las minas de litio propuestas por más de dos años. La fragilidad de la cadena de suministro modera, por tanto, el impulso del mercado global de energía, aumentando la incertidumbre de costos en baterías, energía eólica y conductores de red.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Generación de Energía:
Las Renovables Impulsan la Expansión de la CapacidadLas renovables representaron el 47,95% de la capacidad instalada en 2025 y se están expandiendo a una CAGR del 13,70% hasta 2031, respaldadas por un récord de 346 GW de nueva energía solar y 116 GW de energía eólica puestos en marcha durante el año. La energía solar fotovoltaica, más económica que el gas marginal en la mayoría de las regiones, domina el suministro diurno y comprime los diferenciales de precios pico. La energía eólica desempeña el papel complementario durante las horas vespertinas, aunque los desafíos de integración aumentan a medida que la producción variable supera el 30% de las matrices nacionales en 15 países. La energía eólica marina, que crece a una CAGR del 23,10%, capta emplazamientos en aguas profundas mediante cimentaciones flotantes, acelerando su adopción en Japón, Corea del Sur y California. Al mismo tiempo, las reactivaciones nucleares y los proyectos piloto de reactores modulares pequeños añaden una vía incipiente pero estratégica para la generación firme con bajas emisiones de carbono que puede anclar contratos de calor industrial. Las plantas de carbón y petróleo continúan retirándose o reconvirtiéndose; 47 GW de capacidad de carbón anunciaron conversiones de co-combustión con hidrógeno en 2024, aunque la viabilidad comercial sigue ligada a precios del carbono superiores a 80 USD por tonelada.
La alta penetración de renovables inclina la planificación hacia activos de flexibilidad. Los operadores de red de todo el mundo necesitarán 2,8 billones de USD en inversión acumulada para baterías, hidroeléctrica de bombeo, respuesta a la demanda e interconectores ampliados durante el período 2026-2031. La integración del almacenamiento en baterías suaviza el exceso de oferta solar al mediodía, mientras que los enlaces HVDC transfronterizos trasladan el excedente eólico a los centros de carga. A medida que estos mecanismos escalan, el mercado global de energía incorpora resiliencia a través de conjuntos de recursos diversificados en lugar de la dependencia de un único combustible. El auge de las renovables, por tanto, redefine la asignación de capital, los marcos regulatorios y la formación de precios en los mercados de electricidad globales.


Por Usuario Final:
El Dominio de las Empresas de Servicios Públicos se Encuentra con el Crecimiento ResidencialLas empresas de servicios públicos retuvieron el 58,90% de la demanda de 2025 y actúan como guardianes de la transmisión y el comercio mayorista. Sin embargo, el segmento residencial crece a una CAGR del 12,35% a medida que las bombas de calor, los cargadores de vehículos eléctricos y la energía solar en techos se proliferan en las economías avanzadas. La generación detrás del medidor alcanzó los 180 GW en 2024, y los agregadores de plantas de energía virtuales están uniendo estos recursos en grupos despachables que ofertan en los mercados en tiempo real. Los compradores corporativos, principalmente operadores de centros de datos e industria pesada, firmaron 23,7 GW de acuerdos de compra de energía renovable durante el año, eludiendo a las empresas de servicios públicos para acceder directamente a las plantas de energía. Este cambio reduce los ingresos de las empresas de servicios públicos derivados de las ventas volumétricas tradicionales, pero abre nuevas fuentes de ingresos en servicios de red, orquestación del almacenamiento y tarifas dinámicas.
Los reguladores evolucionan en respuesta, reduciendo los créditos de medición neta y añadiendo cargos de acceso a la red para reflejar el mantenimiento de la distribución. Las empresas de servicios públicos responden con programas de respuesta a la demanda y sistemas de gestión de recursos energéticos distribuidos que monetizan la flexibilidad del prosumidor. Mientras tanto, las megacargas industriales, como los electrolizadores y los hornos de arco eléctrico, se agrupan cerca de los centros de energía renovable, exigiendo interconexiones a medida y reservas de capacidad a largo plazo. Como resultado, el mercado global de energía pivota desde cadenas de suministro unidireccionales hacia flujos bidireccionales donde cada cliente puede simultáneamente consumir, almacenar y producir electricidad. Este panorama fluido obliga a los actores establecidos a perfeccionar los precios, ampliar las capacidades digitales y adoptar modelos de negocio de plataforma.
Análisis Geográfico
Mercado de Energía de Asia-Pacífico
Asia-Pacífico lideró el mercado global de energía con una participación del 44,20% en capacidad instalada en 2025, sustentado por la flota de 1.411 GW de China y los 425 GW de India. China puso en servicio 216 GW de nuevas energías renovables durante el año, más que toda la base instalada de Alemania, aunque también añadió 47 GW de carbón para salvaguardar la inercia de la red. India, por su parte, equilibra su ambición solar con licitaciones regionales de baterías que apuntan a 50 GWh de almacenamiento para 2026. Japón y Corea del Sur apuestan por la energía eólica marina y la energía nuclear avanzada para reducir la dependencia de combustibles importados; Japón tiene previsto alcanzar 45 GW de turbinas eólicas marinas para 2040, mientras que Corea del Sur experimenta con 12 GW de energía solar flotante. La tensión de integración en la región sigue siendo elevada, con un recorte de renovables que supera el 8,2% en el noroeste de China debido a la limitada capacidad de transmisión, lo que subraya la urgencia de las líneas HVDC interprovinciales.
Mercado de Energía de América del Sur
América del Sur emergió como el segmento de mayor expansión del mercado global de energía con una CAGR del 15,10%, impulsado por los centros de hidrógeno verde en Chile y la demanda de almacenamiento en red basada en litio en Argentina y Brasil. Brasil cuenta con 195 GW de capacidad instalada, aprovechando la energía eólica e hidroeléctrica de bajo costo para descarbonizar la minería y la agricultura. El auge solar del desierto de Atacama en Chile abastece tanto las cargas mineras como las terminales de exportación de hidrógeno, alcanzando costos nivelados por debajo de 30 USD/MWh. Más allá de las renovables, el gas de esquisto de Vaca Muerta en Argentina sustenta adiciones de capacidad firme que estabilizan una flota de generación cada vez más variable. Los interconectores transfronterizos, incluido el HVDC Andes-Pacífico, habilitan el comercio regional que optimiza la energía hidroeléctrica entre las temporadas húmedas y secas.
Mercado de Energía de EMEA y América del Norte
Europa mantuvo el 22,80% de la capacidad global en 2025, concentrándose en mejoras de flexibilidad y seguridad energética tras la crisis del gas de 2022. Alemania instaló 17 GW de energías renovables apoyándose en la energía hidroeléctrica nórdica y las importaciones de energía nuclear francesa para equilibrar la frecuencia. El Reino Unido añadió 3,2 GW de energía eólica marina, consolidando su liderazgo en cimentaciones flotantes. Sin embargo, las redes maduras se enfrentan a una saturación creciente: proliferan las horas de precios negativos, mejora la economía del almacenamiento y los mercados mayoristas se apresuran a reconfigurar los períodos de liquidación a cinco minutos. América del Norte y Oriente Medio y África tienen menor participación, pero representan un prometedor potencial de crecimiento. Estados Unidos instaló 32 GW de energías renovables en 2024, impulsado por los créditos fiscales de la IRA, y los Emiratos Árabes Unidos incorporaron 5,6 GW de energía solar a su hoja de ruta de neutralidad de carbono para 2071. La diversificación regional, por tanto, protege al mercado global de energía frente a perturbaciones de política o recursos en cualquier geografía específica.

Panorama regulatorio
La regulación se está endureciendo en torno a la fiabilidad de la red, la interconexión y la integración de grandes cargas, ya que la demanda crece más rápido de lo previsto en algunos planes de red. En Estados Unidos, la Comisión Federal Reguladora de Energía (FERC) emitió órdenes de comparecencia conforme a la Sección 206 en junio de 2026 a los seis RTO/ISO, instruyéndolos a justificar o reformar los procedimientos de interconexión de grandes cargas y los marcos tarifarios asociados, lo que aumenta el escrutinio sobre cómo se conectan los centros de datos y otros grandes clientes a los sistemas de energía a granel.
Los requisitos de fiabilidad para las cargas computacionales también avanzan hacia normas formales y obligatorias. En julio de 2026, la FERC ordenó a la North American Electric Reliability Corporation (NERC) desarrollar y presentar normas de fiabilidad para cargas computacionales (incluidos los centros de datos de IA y la minería de criptomonedas) antes del 31 de diciembre de 2026. A nivel estatal, Nueva Jersey aprobó en 2026 un paquete legislativo que introdujo una nueva estructura tarifaria para centros de datos y exigió a las empresas de servicios públicos obtener un Certificado de Conveniencia y Necesidad Pública para ciertos proyectos de transmisión suplementarios, reforzando la tendencia hacia mecanismos más explícitos de asignación de costos y supervisión, a medida que las redes se refuerzan para atender la nueva demanda y la integración de renovables.
Panorama Competitivo
La propiedad de la generación permanece fragmentada incluso cuando la transmisión se consolida. Las empresas estatales controlan el 65% de la infraestructura de red, mientras que los desarrolladores privados poseen la mayor parte de las carteras de renovables. Las 10 principales empresas de ingeniería, aprovisionamiento y construcción (EPC) solar gestionaron únicamente el 23% de los despliegues de 2024, lo que señala una baja concentración en la generación. Por el contrario, los equipos HVDC son oligopólicos: los tres mayores proveedores enviaron el 67% de las estaciones convertidoras el año pasado. Las empresas de servicios públicos como Enel y NextEra continúan desprendiéndose de plantas de carbón y gas para enfatizar las renovables, el almacenamiento y las plataformas de red digitales, lo que indica giros estratégicos desde la intensidad en activos hacia la orientación al servicio.
La convergencia tecnológica intensifica la rivalidad. Los desarrolladores de renovables con almacenamiento en baterías integrado ahora compiten directamente con los generadores térmicos en los mercados de capacidad. Los operadores de plantas de energía virtuales agregan paneles fotovoltaicos en techos, cargadores de vehículos eléctricos y electrodomésticos inteligentes, gestionando carteras de múltiples GW que rivalizan con las empresas de servicios públicos de tamaño medio. Las solicitudes de patentes en almacenamiento a escala de red se dispararon un 340% en 2024, con empresas chinas dominando las nuevas químicas y empresas europeas sobresaliendo en electrónica de potencia.[3]Organización Mundial de la Propiedad Intelectual, "Patentes Globales en Almacenamiento de Energía 2025," wipo.int Las alianzas estratégicas se multiplican: Google se asocia con las empresas de servicios públicos de Nevada en respuesta a la demanda optimizada por inteligencia artificial que recorta la carga pico en un 15%. A medida que los fondos de beneficios migran de las ventas puras de energía hacia soluciones integradas, el mercado global de energía premia a las empresas que integran generación, flexibilidad y software bajo una única interfaz para el cliente.
La estructura de capital también cambia. Los fondos soberanos y los inversores de fondos de pensiones prefieren rendimientos basados en activos regulados en transmisión, adquiriendo participaciones en líneas troncales desde Australia hasta el Reino Unido. Los prestamistas de financiación de proyectos, por su parte, se enfrentan a oscilaciones en los precios de las materias primas que complican la economía de las baterías y la energía eólica, endureciendo los convenios de deuda y elevando los umbrales de cobertura de intereses. Los objetivos de descarbonización corporativa estimulan los acuerdos de compra de energía fuera de balance, impulsando una vía de financiación paralela fuera de las bases tarifarias reguladas tradicionales de las empresas de servicios públicos. En general, el tejido competitivo permanece dinámico, moldeado por la política, la tecnología y las finanzas, todos avanzando a ritmos diferentes según los segmentos.
Líderes de la Industria de la Energía
State Grid Corporation of China
Electricité de France (EDF)
Enel SpA
Engie SA
Iberdrola SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía
- State Grid Corporation of China
- Engie SA
- Enel SpA
- Tokyo Electric Power Co. Holdings
- NTPC Ltd
- Dominion Energy
- China Huaneng Group
- Duke Energy
- E.ON SE
- Siemens Energy
- Hitachi Energy
- Electricité de France (EDF)
- Iberdrola SA
- Korea Electric Power Corp. (KEPCO)
- NextEra Energy
- Southern Company
- Exelon Corporation
- China Three Gorges Corp.
- Ørsted A/S
- RWE AG
- General Electric Vernova
- Mitsubishi Electric

Oportunidades de mercado y perspectivas futuras
El espacio en blanco más claro se encuentra en la conexión a la red y el alivio de la congestión, donde un volumen considerable de proyectos de renovables, almacenamiento y grandes cargas permanece atascado en las colas de interconexión a nivel mundial. Como resultado, el gasto a corto plazo favorece tecnologías de mejora de la red, como la clasificación dinámica de líneas y el control avanzado de flujo de potencia, junto con alternativas sin cables y software orientado a mejorar el aprovechamiento de las redes existentes. El análisis de la IEA también señala una necesidad de ampliación de la transmisión y distribución, con una inversión anual en redes que debe aumentar un 50% para 2030 desde alrededor de 400 mil millones de USD, lo que respalda horizontes de adquisición y entrega de varios años para proveedores de equipos, EPC y proveedores de digitalización de redes.
La electrificación y el crecimiento de la carga computacional también están cambiando la planificación de las empresas de servicios públicos y la contratación de energía limpia firme y flexibilidad. Este cambio se manifiesta en conversiones de grandes sitios y programas de infraestructura digital de nueva construcción, incluida la selección por parte de EDF de SoftBank Group en mayo de 2026 como licitador preferente para un centro de datos de 400 MW en el emplazamiento de la antigua central térmica de Bouchain en Francia, junto con un enfoque político cada vez más intenso en la integración de grandes cargas en los mercados mayoristas de EE. UU. Estas dinámicas crean margen para desarrolladores y empresas de servicios públicos capaces de combinar renovables con almacenamiento, servicios de red y vías de interconexión más rápidas, mientras se amplía el uso de almacenamiento de larga duración y programas de demanda flexible para gestionar perfiles de carga neta más volátiles.
Recent Industry Developments in Mercado de Energía
- Julio de 2026: Enel ejecutó un acuerdo de financiación multiprestamista y multidivisa por 1000 millones de EUR con Euler Hermes, Citi y HSBC. La estructura respalda el acceso al capital para inversiones en redes y generación limpia, y destaca el papel del crédito a la exportación y la financiación diversificada en la aceleración de los grandes programas de infraestructura energética.
- Junio de 2026: State Grid Corporation of China inició la operación del proyecto de transmisión UHVDC +/-800 kV Shaanbei-Anhui, diseñado con una capacidad nominal de 8 millones de kW y respaldado por una inversión de aproximadamente 20.50 mil millones de CNY. La puesta en servicio refuerza la capacidad de transferencia a larga distancia de las bases de energía limpia y consolida la UHVDC como palanca para aliviar la reducción de generación y los desequilibrios regionales de oferta y demanda.
- Mayo de 2026: EDF seleccionó a SoftBank Group como licitador preferente para desarrollar un centro de datos de 400 MW en el emplazamiento de Bouchain de EDF, en el norte de Francia, reutilizando el emplazamiento de una antigua central térmica. Esto vincula terrenos propiedad de la empresa de servicios públicos y acceso a la red con el crecimiento de la demanda hiperescalar, acelerando la convergencia entre los mercados eléctricos y las estrategias de ubicación de infraestructura digital.


Mercado de Energía Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de la energía se define como la capacidad total instalada de generación eléctrica conectada para su uso dentro de un país o red, contabilizada en todas las tecnologías de generación y expresada en gigavatios.
Exclusiones del alcance: no se contabilizan los activos de las redes de transmisión y distribución de electricidad, las tarifas minoristas de electricidad ni los volúmenes de energía comercializados a corto plazo como adiciones de mercado independientes.
Descripción general de la segmentación
- Por Fuente de Generación de Energía
- Térmica (Carbón, Gas Natural, Petróleo y Diésel)
- Nuclear
- Renovables (Solar, Eólica, Hidroeléctrica, Geotérmica, Biomasa y Residuos, Mareomotriz)
- Por Usuario Final
- Empresas de Servicios Públicos
- Comercial e Industrial
- Residencial
- Por Nivel de Tensión de Transmisión y Distribución (Análisis Cualitativo únicamente)
- Transmisión de Alta Tensión (Por encima de 230 kV)
- Sub-Transmisión (69 a 161 kV)
- Distribución de Media Tensión (13,2 a 34,5 kV)
- Distribución de Baja Tensión (Hasta 1 kV)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para anclar el modelo a las señales públicas de capacidad y generación antes de construir las adiciones futuras. Normalmente comenzamos con series oficiales de capacidad y generación de fuentes como la Agencia Internacional de Energía, la Administración de Información Energética de EE. UU. y el Banco Mundial, y luego verificamos las cifras de los principales países con los ministerios nacionales de energía y las publicaciones de los reguladores.
Para hacer que la construcción sea práctica por tecnología, también recurrimos a fuentes como las estadísticas de IRENA y las publicaciones de operadores de red o planificadores de sistemas cuando están disponibles. Los informes anuales de las empresas, los anuncios de proyectos y las presentaciones a inversores se utilizan para mapear las grandes adiciones y retiros de plantas, que luego se reconcilian con los totales oficiales. En algunos casos, se utilizaron bases de datos de inteligencia y estados financieros de empresas de pago, así como una base de datos de patentes, principalmente para confirmar la propiedad, los plazos de puesta en marcha y la dirección tecnológica. Las fuentes aquí enumeradas son ilustrativas, y también revisamos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo las carteras de capacidad se convierten en capacidad puesta en servicio y qué suele causar retrasos o cancelaciones. Conversamos con empresas de servicios públicos, productores independientes de energía, firmas orientadas a EPC y O&M, y asesores del sector en las principales regiones, de modo que las suposiciones sobre retiros, factores de capacidad y fechas de puesta en marcha pudieran ajustarse antes de la aprobación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 15% | APAC: 47% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores más pequeños: 16% | Gerentes: 55% | Américas: 23% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento parte de una evaluación del conjunto de demanda, utilizando el crecimiento de la demanda de electricidad a nivel de país y los objetivos de mezcla de generación para reconstruir la capacidad instalada necesaria por tecnología, y luego reconciliando el resultado con las adiciones y retiros conocidos a nivel de planta. Como comprobación de coherencia, también elaboramos aproximaciones ascendentes selectivas utilizando carteras de proyectos muestreadas, tamaños de unidad típicos por tecnología y un conjunto contabilizado de grandes eventos de puesta en marcha a escala de servicios públicos, y los utilizamos para ajustar los valores atípicos.
Los insumos más relevantes incluyen las adiciones de capacidad anunciadas y en construcción, los calendarios de retiro de plantas envejecidas de carbón y petróleo, los volúmenes adjudicados en subastas de renovables, la preparación de la conexión a la red y marcadores de política como límites de emisiones o mandatos de energía limpia. Cuando la mezcla cambia más rápido, la capacidad debe aumentar incluso si la demanda no lo hace, ya que la energía solar y eólica tienen patrones de utilización diferentes. Las previsiones se elaboran mediante análisis de escenarios en torno al crecimiento de la demanda, el ritmo de implementación de políticas y el riesgo de ejecución de proyectos, y luego los pesos de los escenarios se refinan utilizando lo que los entrevistados describen como más probable para los próximos cinco años. Cuando los datos de la cartera de un país son escasos, las brechas se completan con referencias regionales de tasas de construcción y luego se vuelven a verificar frente a los totales de capacidad nacional para evitar el doble conteo.
Validación de datos y ciclo de actualización
La validación se realiza triangulando los totales de capacidad instalada con señales independientes, como las tendencias de producción de generación, las listas de puesta en marcha de unidades y los objetivos nacionales declarados públicamente, y luego verificando que las tasas de construcción implícitas parezcan realistas. Cuando un país muestra un salto inusual, se rastrean los factores hasta plantas específicas, categorías tecnológicas o reclasificaciones, y la suposición se revisa nuevamente antes de la aprobación.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como grandes cambios de política, cancelaciones de proyectos importantes o adiciones de capacidad inusualmente grandes. Antes de la entrega, se vuelven a verificar las últimas publicaciones públicas y se completa una revisión final para que los clientes reciban una visión actualizada alineada con el ciclo de datos actual.
Tamaño del mercado de energía de Mordor Intelligence comparado con otras estimaciones publicadas
Las estimaciones publicadas para el mercado de la energía a menudo no coinciden porque la unidad de medida difiere y porque el momento de las actualizaciones no es el mismo entre los distintos editores. Algunas cifras se reportan como ingresos o gasto, mientras que otras, incluidos los trabajos basados en capacidad, se reportan como gigavatios instalados, lo que cambia lo que representa la cifra principal.
Un factor clave de las diferencias es la rapidez con la que la información sobre nuevas puestas en marcha y retiros se incorpora al modelo, ya que las adiciones de plantas a finales del año pueden alterar los totales de países grandes. Otro factor es si se utiliza el momento de la conversión de divisas, la lógica de precios promedio o supuestos de mezcla para convertir métricas físicas de energía en términos monetarios, ya que esto puede inflar o comprimir los valores según el año base seleccionado y el mes de actualización.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10.29 billones de USD (2025) | |
| Revista Especializada A | 2.07 billones de USD (2025) | Reportado como ingresos por ventas de energía eléctrica, por lo que refleja estructuras tarifarias y de facturación en lugar de capacidad instalada, y puede variar según las decisiones de precios y conversión de divisas. |
| Portal de Datos del Sector B | 2.80 billones de USD (2024) | Presentado como ingresos anuales vinculados a la producción de generación eléctrica, y la base anual difiere, lo que significa que los cambios de capacidad de finales de año y las revisiones pueden no capturarse en el mismo ciclo. |
La diferencia se explica principalmente por si la cifra representa capacidad instalada física o ingresos de mercado en términos monetarios, y por el año y la cadencia de actualización utilizados para finalizar los totales. Cuando las listas de puesta en marcha de plantas del último trimestre y las revisiones de retiro se actualizan y el momento de la conversión de divisas se mantiene coherente para el año base, esa disciplina de actualización es lo que mantiene la estimación trazable, una decisión de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es la capacidad proyectada del mercado global de energía para 2031?
Se pronostica que el mercado global de energía alcanzará los 16.829,74 GW para 2031, reflejando una CAGR del 8,55% desde los niveles de 2026.
¿Qué región está creciendo más rápido en nueva capacidad de energía?
América del Sur muestra el mayor crecimiento, avanzando a una CAGR del 15,10% hasta 2031 a medida que la minería de litio y las exportaciones de hidrógeno verde se expanden.
¿Qué tan dominantes son las renovables en las adiciones de nueva capacidad?
Las renovables suministraron el 73% de las adiciones de capacidad de 2024 y ya poseen el 47,95% de la capacidad instalada, con una perspectiva de CAGR del 13,70%.
¿Por qué los centros de datos están reformando los patrones de demanda de electricidad?
Las instalaciones de hiperescala ahora demandan hasta 200 MW cada una y en conjunto consumieron 460 TWh en 2024, provocando picos de carga de base localizados y actualizaciones de la red.
¿Qué papel desempeña el almacenamiento en baterías en la flexibilidad de la red?
Los costos de las baterías a escala de servicios públicos cayeron a 132 USD/kWh, habilitando 42 GW de instalaciones globales en 2024 que arbitran el exceso de oferta renovable hacia los picos de demanda vespertina.
Última actualización de la página el:


