
Tamaño y Participación del Mercado de Integración de TI en Salud
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
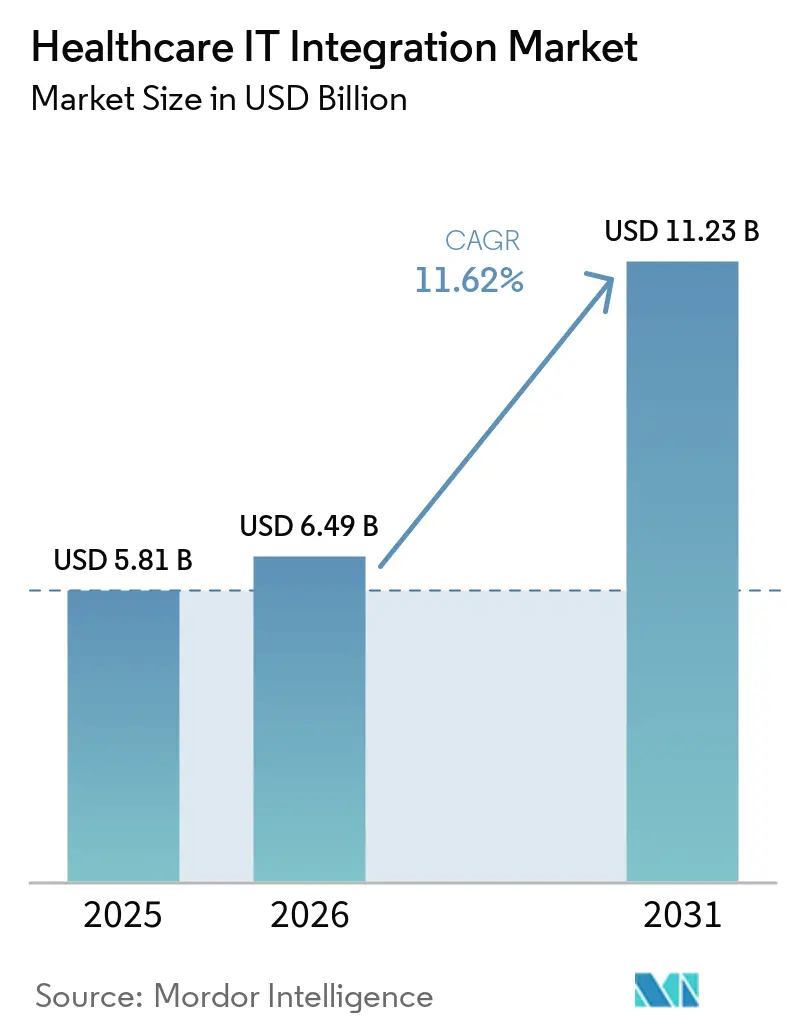
| Tamaño del Mercado (2026) | 6.49 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
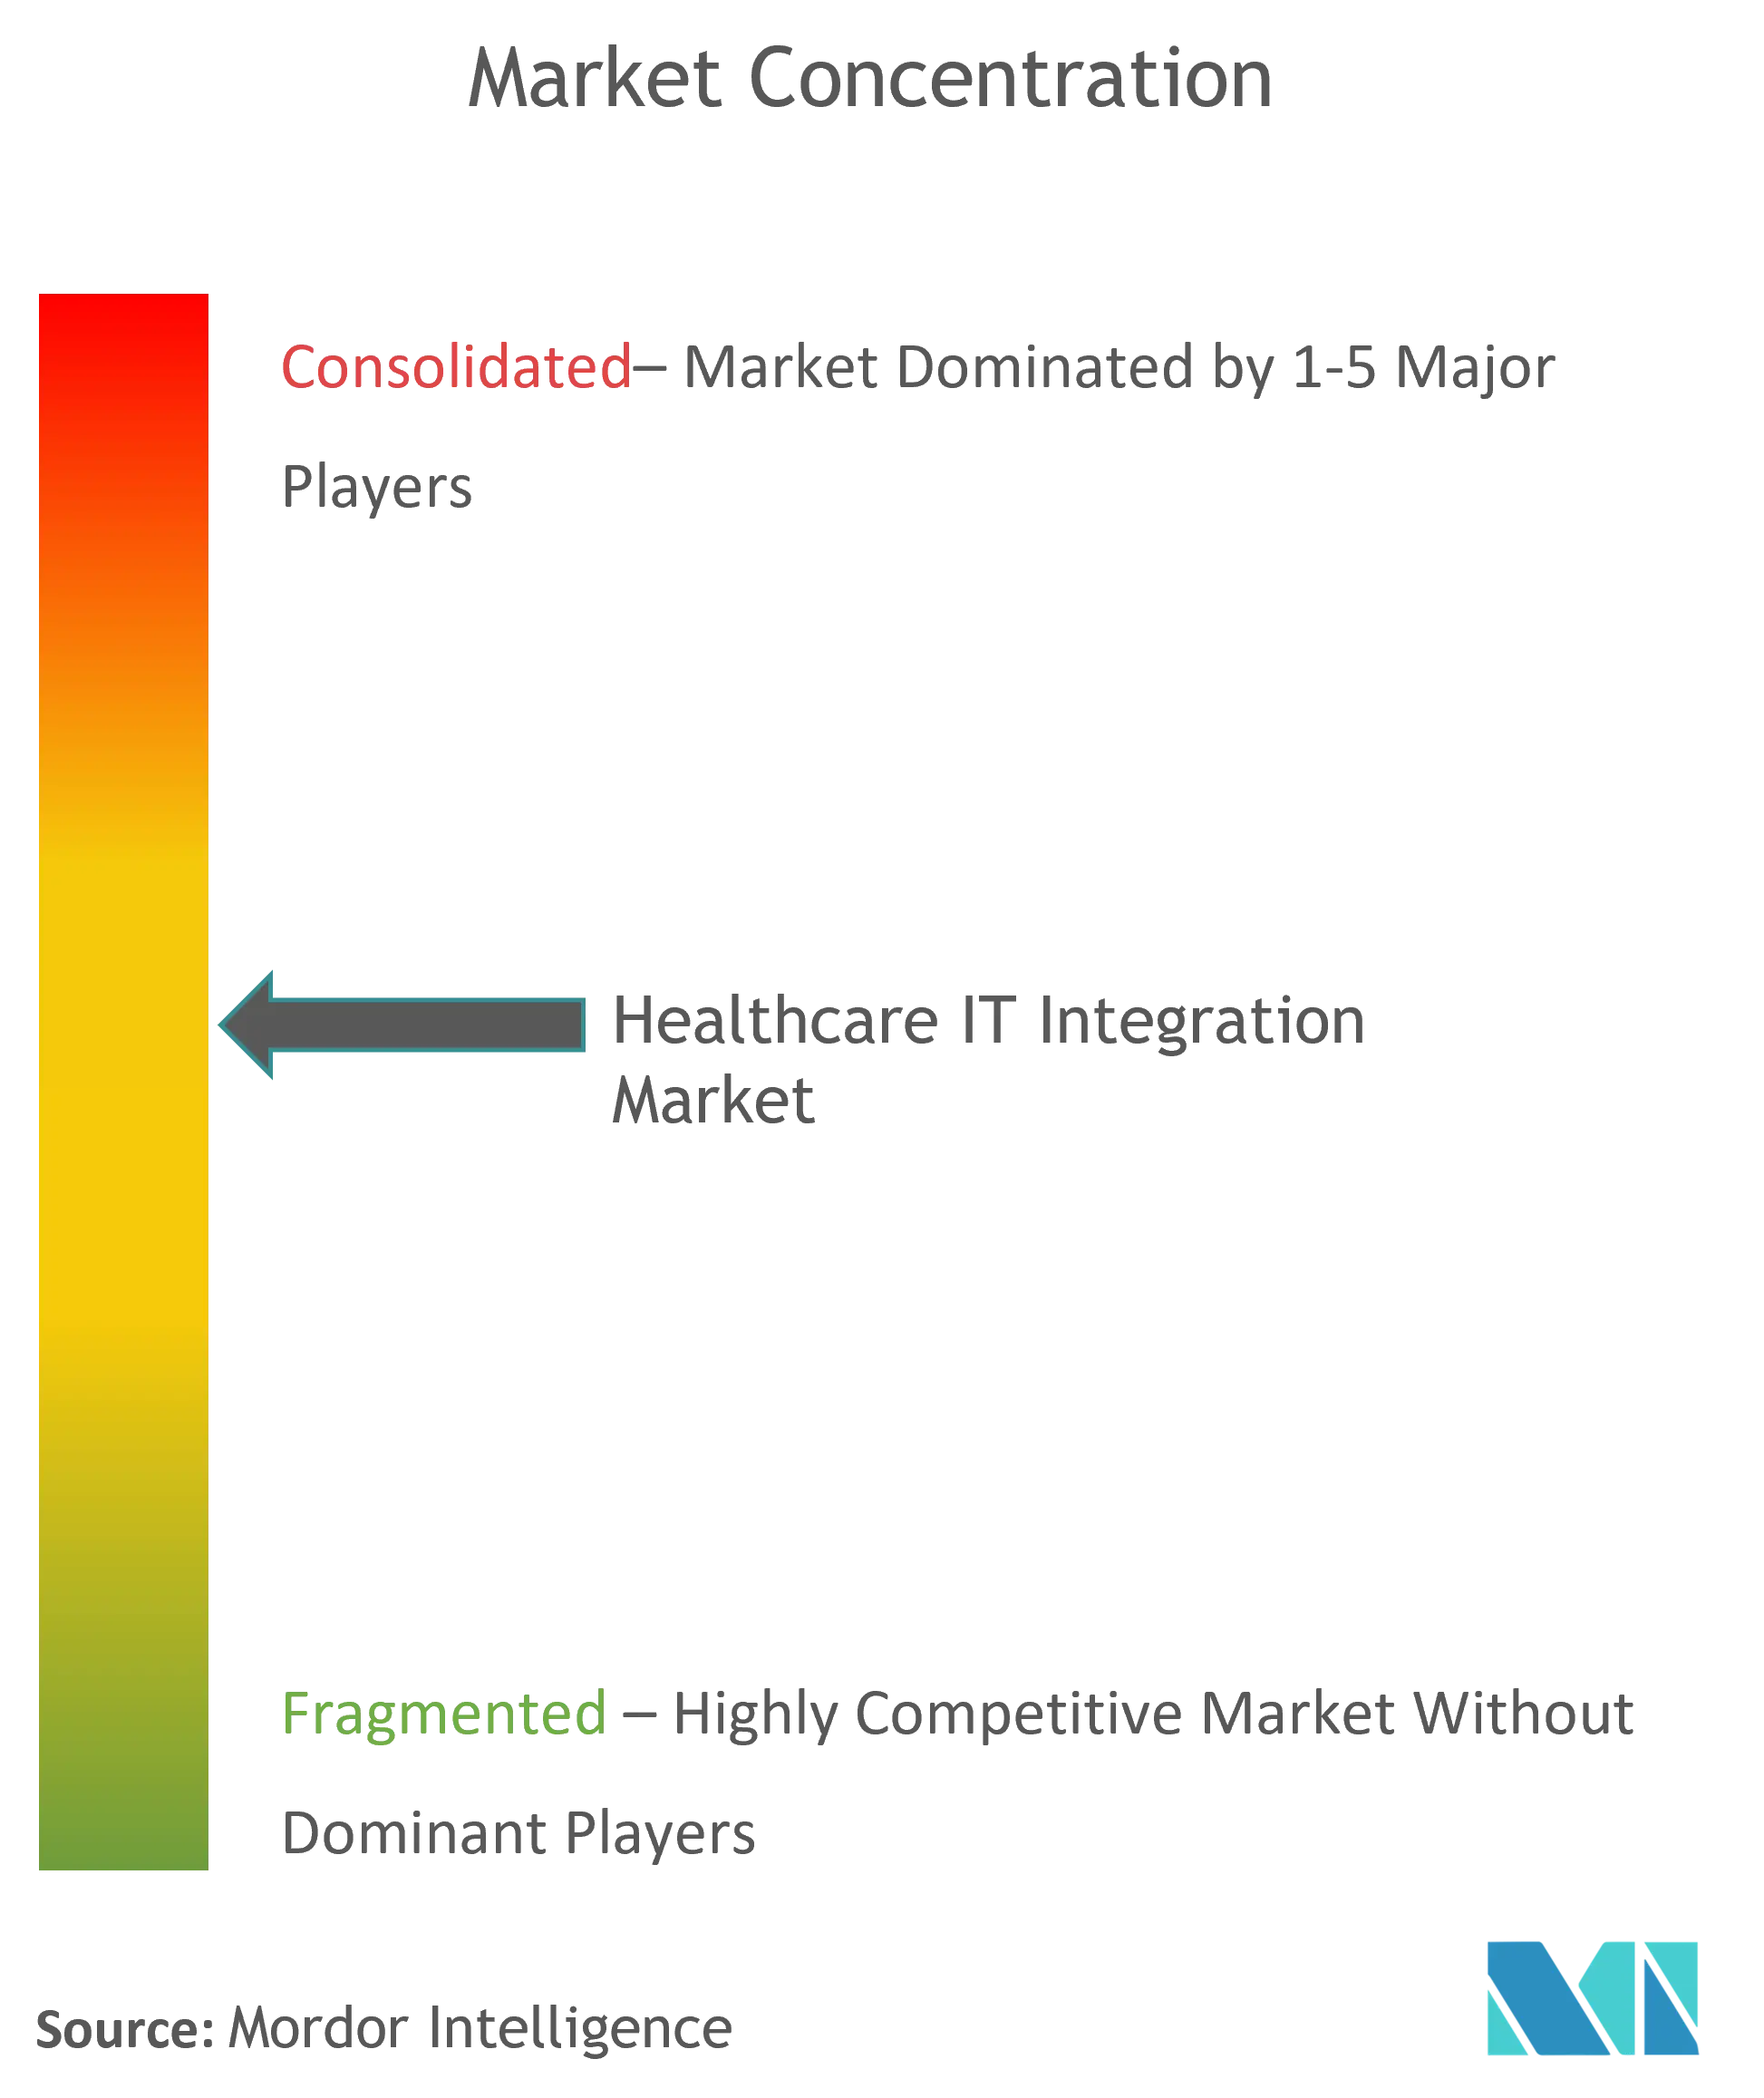
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Integración de TI en Salud por Mordor Intelligence
El tamaño del Mercado de Integración de TI en Salud se proyecta que se expandirá desde 5,81 mil millones de USD en 2025 y 6,49 mil millones de USD en 2026 hasta 11,23 mil millones de USD en 2031, registrando una CAGR del 11,62% entre 2026 y 2031.
El sólido crecimiento se origina en la necesidad de consolidar sistemas de datos fragmentados, cumplir con los mandatos de interoperabilidad y respaldar modelos de atención basada en valor que dependen del intercambio de datos sin fricciones. La consolidación de proveedores, el aumento constante de dispositivos médicos conectados y la convergencia entre pagadores y proveedores amplifican la demanda de arquitecturas de integración robustas. Al mismo tiempo, las interfaces de programación de aplicaciones (API) impulsadas por FHIR están redefiniendo las bases técnicas, obligando tanto a los proveedores establecidos como a los nuevos participantes a modernizar los motores de interfaz, las pasarelas de API y los canales de normalización de datos. Las mayores expectativas en materia de ciberseguridad y la búsqueda de talento para la implementación, especialmente de especialistas en HL7/FHIR, están configurando las prioridades de inversión a medida que las organizaciones equilibran velocidad, seguridad y costo
Conclusiones Clave del Informe
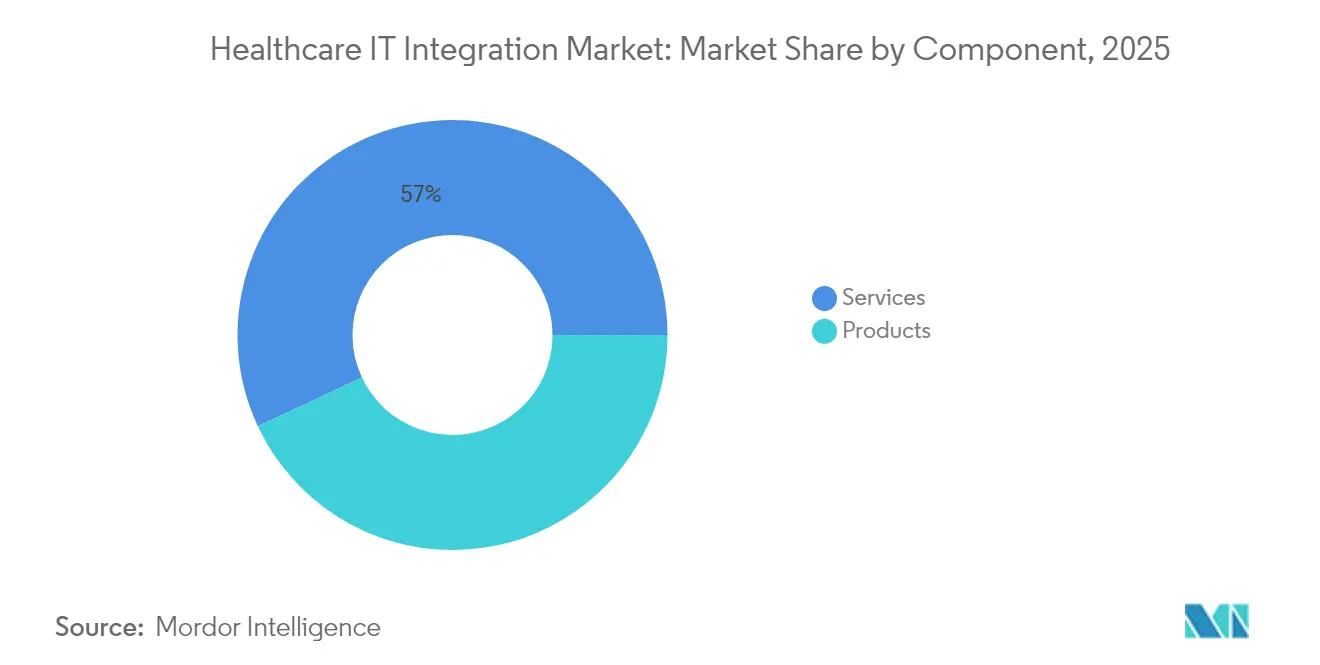
- Por componente, los Servicios representaron el 56,98% de los ingresos del mercado de Integración de TI en Salud en 2025; se prevé que los Productos registren la CAGR más rápida del 13,05% hasta 2031.
- Por modalidad de implementación, las soluciones locales representaron el 61,78% de la participación del mercado de Integración de TI en Salud en 2025, mientras que las ofertas en la nube proyectan un crecimiento del 12,22% de CAGR hasta 2031.
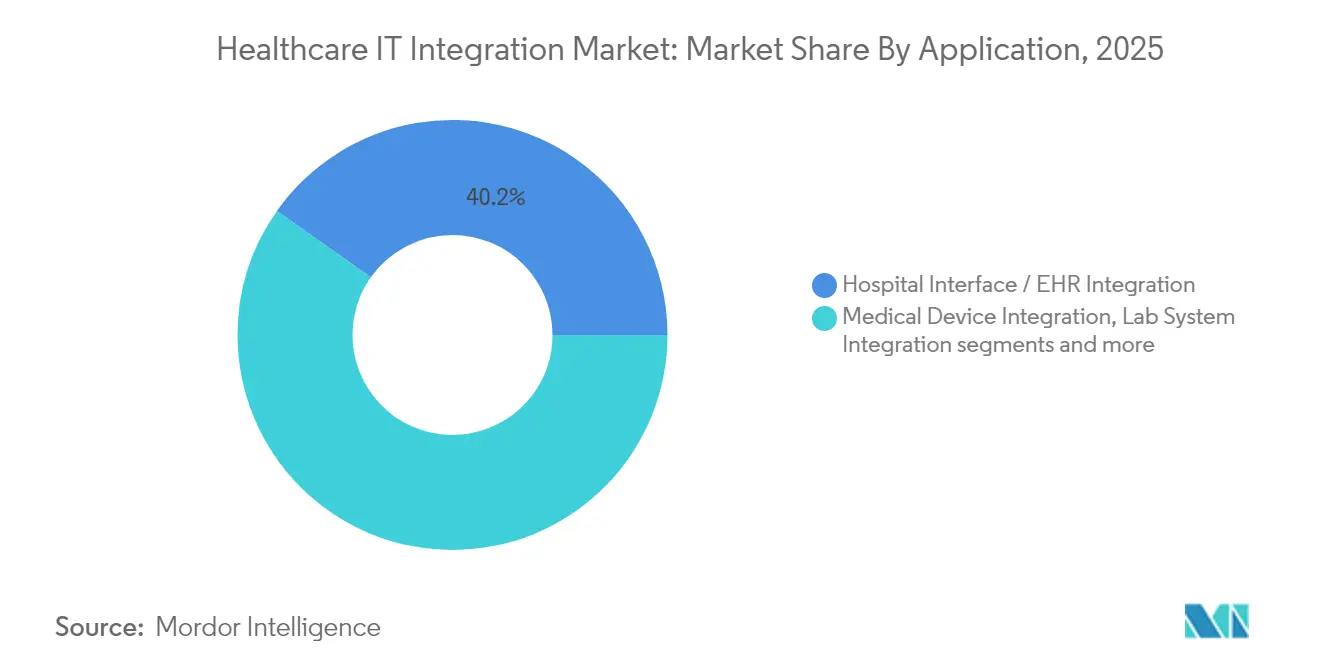
- Por aplicación, la integración de interfaz hospitalaria/registros electrónicos de salud representó el 40,21% del tamaño del mercado de Integración de TI en Salud en 2025; la integración de dispositivos médicos se expande a una CAGR del 11,76% hasta 2031.
- Por usuario final, los hospitales y clínicas controlaron el 63,64% de la participación del mercado de Integración de TI en Salud en 2025, mientras que los centros de diagnóstico e imagen crecerán más rápidamente con una CAGR del 11,88%.
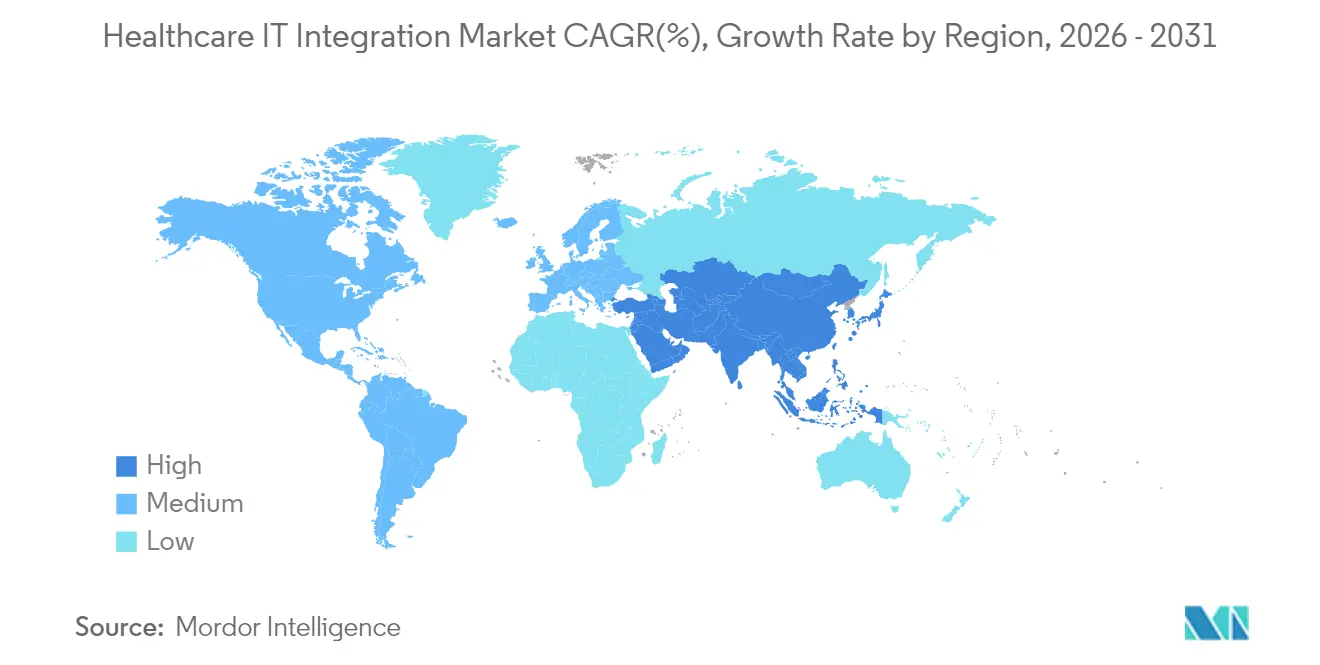
- América del Norte dominó con el 42,95% del mercado de Integración de TI en Salud en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 14,12%
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Transición a API Basadas en FHIR Exigida por la ONC de EE. UU. y el EHDS de la UE | 3.20% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Demanda de Integración de Múltiples Sistemas por Programas de Monitoreo Remoto de Pacientes | 2.50% | Global, con énfasis en mercados desarrollados | Mediano plazo (2-4 años) |
| Necesidad Creciente de Registros Electrónicos de Salud y Otras Soluciones de TI en Salud | 2.10% | Global | Largo plazo (≥ 4 años) |
| Necesidades de Integración de Dispositivos en Quirófanos Inteligentes en Oriente Medio | 1.40% | Oriente Medio, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Convergencia entre Pagadores y Proveedores que Requiere una Fusión Fluida de Datos Clínicos y de Reclamaciones en EE. UU. | 1.80% | América del Norte | Mediano plazo (2-4 años) |
| Aumento de Fusiones y Adquisiciones que Impulsan Ciclos de Reemplazo de Motores de Interfaz en América del Norte | 1.30% | América del Norte, con extensión a Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Transición a API Basadas en FHIR Exigida por la ONC de EE. UU. y el EHDS de la UE
La norma final de la ONC que entra en vigor en enero de 2026 y el reglamento del EHDS en vigor desde marzo de 2025 obligan a pagadores, proveedores y fabricantes a respaldar flujos de datos en tiempo real autorizados por el paciente, basados en recursos FHIR, acelerando los desembolsos de capital para la renovación de motores de interfaz, la gestión de API y las herramientas de mapeo semántico[1]. Con el 67% de las organizaciones ya ejecutando API FHIR en 2024, el mercado de Integración de TI en Salud debe absorber una pronunciada curva de aprendizaje en el mapeo de flujos heredados de HL7v2 hacia entidades FHIR granulares, lo que impulsa la demanda de especialistas incluso en entornos maduros de América del Norte. Los proveedores que no puedan cumplir corren el riesgo de sufrir sanciones económicas y desventajas estratégicas, lo que promueve alianzas entre proveedores de registros electrónicos de salud e integradores especializados para codesarrollar aceleradores de migración y marcos de pruebas de conformidad.
Demanda de Integración de Múltiples Sistemas por Programas de Monitoreo Remoto de Pacientes
La demanda aumenta a medida que los pagadores reembolsan el monitoreo remoto de pacientes (MRP) y los modelos de hospital en el hogar. Casi 50 millones de pacientes en EE. UU. utilizan dispositivos de MRP, y los resultados mejoran notablemente cuando los datos de monitoreo se integran en los flujos de trabajo de los registros electrónicos de salud: las readmisiones disminuyen un 38% en comparación con las implementaciones no integradas [2]. Los flujos de datos abarcan ahora dispositivos portátiles, aplicaciones para teléfonos inteligentes y análisis en la nube, situando al mercado de Integración de TI en Salud en el núcleo de la orquestación de dispositivo a registro electrónico de salud, el enrutamiento de alertas y el enriquecimiento de registros longitudinales. Los proveedores con conectores de registros electrónicos de salud prediseñados y arquitecturas con prioridad en FHIR ocupan posiciones más altas en las listas de adquisición, mientras que los hospitales endurecen los criterios de diligencia técnica para garantizar que los datos de los dispositivos se armonicen con las métricas de informes de calidad.
Necesidades de Integración de Dispositivos en Quirófanos Inteligentes en Oriente Medio
Los sistemas de salud de Oriente Medio están equipando quirófanos híbridos con robótica, imágenes de alta definición y asistentes activados por voz. Hasta el 75% de los dispositivos de las unidades de cuidados intensivos permanecen aislados de los sistemas hospitalarios, lo que genera cargas de registro manual y registros de datos incompletos que cuestan USD 35 mil millones en desperdicio administrativo anual solo en EE. UU. Centros de referencia regionales como los hospitales de los Emiratos Árabes Unidos implementan plataformas de video basadas en IP que integran las transmisiones quirúrgicas directamente en los registros electrónicos, estableciendo estándares que se extienden a mercados más amplios de Asia-Pacífico. El mercado de Integración de TI en Salud satisface la demanda a través de middleware agnóstico de dispositivos que normaliza los protocolos propietarios en recursos de Observación FHIR, mejorando los análisis perioperatorios.
Necesidad Creciente de Registros Electrónicos de Salud y Otras Soluciones de TI en Salud
Con la saturación de registros electrónicos de salud que supera el 90% de los programas de las facultades de medicina de EE. UU., el imperativo se desplaza de la conectividad básica a la optimización profunda, incorporando rutinas de inteligencia artificial para la seguridad de medicamentos, la programación y la automatización del ciclo de ingresos. Los presupuestos de integración favorecen los canales de extremo a extremo que alimentan modelos predictivos con registros estructurados y no estructurados, ampliando el mercado de Integración de TI en Salud a medida que los hospitales actualizan los intermediarios de mensajes y los lagos de datos para soportar cargas de trabajo de aprendizaje automático. Los complementos de registros electrónicos de salud listos para inteligencia artificial aumentan la complejidad de las interfaces, reforzando el valor de los adaptadores basados en estándares y las capas de transformación de bajo código que reducen los tiempos de respuesta para la implementación de algoritmos.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escasez de Talento para la Implementación de Especialistas en HL7/FHIR en África | -1.20% | África, con implicaciones globales | Mediano plazo (2-4 años) |
| Costos de Cumplimiento de Ciberseguridad bajo el RGPD y la HIPAA que Elevan el Costo Total de Propiedad de la Integración | -1.60% | Global, con énfasis en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Arquitecturas de Sistemas de Información Hospitalaria Heredados con Bloqueo de Proveedor en Hospitales Públicos de América del Sur | -0.90% | América del Sur, con extensión a mercados en desarrollo | Largo plazo (≥ 4 años) |
| Ambigüedad del Retorno sobre la Inversión para la Integración entre Plataformas en Consultorios Médicos Pequeños | -0.80% | Global, con énfasis en mercados de salud fragmentados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento para la Implementación de Especialistas en HL7/FHIR en África
Los proveedores públicos y privados africanos enfrentan retrasos de 6 a 12 meses en proyectos críticos debido a un grupo limitado de ingenieros de integración versados en semántica HL7 y FHIR. La consultoría remota alivia solo una parte de la brecha, ya que la gestión del cambio in situ y el trabajo de infraestructura siguen siendo esenciales. La escasez eleva los costos laborales, prolonga los calendarios de puesta en marcha y reduce el mercado de Integración de TI en Salud direccionable hasta que los programas de desarrollo de capacidades maduren. Las estrategias nacionales emergentes de salud electrónica, como la de Namibia, destinan subvenciones para el desarrollo de la fuerza laboral a fin de ampliar los programas de certificación.
Costos de Cumplimiento de Ciberseguridad bajo el RGPD y la HIPAA que Elevan el Costo Total de Propiedad de la Integración
Las auditorías de la HIPAA y la aplicación del RGPD elevan los requisitos de cifrado, registro de accesos y notificación de brechas, añadiendo entre USD 10.000 y 30.000 en gastos de certificación para entidades medianas e influyendo en las decisiones de diseño de cada nueva interfaz. Las brechas de datos de salud promedian USD 9,77 millones por incidente, lo que obliga a los equipos de TI a reforzar las capas de integración con tokenización y arquitecturas de confianza cero. Las presiones de costos resultantes dificultan a las prácticas más pequeñas, frenando segmentos del mercado de Integración de TI en Salud que no pueden recuperar rápidamente los gastos generales de cumplimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Dominan el Panorama de la IntegraciónLos Servicios capturaron el 56,98% de la participación del mercado de Integración de TI en Salud en 2025, un nivel que subraya el carácter intensivo en conocimiento de los proyectos de interoperabilidad entre plataformas. Los equipos de consultoría realizan el mapeo de flujos de trabajo, elaboran especificaciones de interfaz, ejecutan scripts de validación y mantienen mesas de soporte las 24 horas del día, los 7 días de la semana, todo lo cual supera el alcance de la tecnología disponible en el mercado. Se espera que este peso de los servicios persista a medida que las regulaciones FHIR endurezcan los entregables y los ecosistemas de múltiples proveedores exijan una gobernanza continua. Los grandes sistemas de salud asignan presupuestos operativos crecientes a contratos de integración gestionada que garantizan el tiempo de actividad y la preparación para auditorías regulatorias.
Se prevé que el segmento de Productos crezca a una CAGR del 13,05%, superando la expansión general del tamaño del mercado de Integración de TI en Salud a medida que los motores de interfaz, las pasarelas de API y el software de conexión de dispositivos adoptan estudios de diseño de bajo código. Infor Cloverleaf por sí solo procesa más de 300 millones de transacciones diarias en un tercio de los hospitales de EE. UU., lo que ilustra cómo los motores modernos reemplazan a los intermediarios heredados con gran cantidad de scripts. Las cadenas de herramientas basadas en la nube, agrupadas con guías de implementación FHIR prevalidadas, reducen los umbrales de entrada para los hospitales de nivel medio. Sin embargo, el éxito de los productos sigue siendo contingente a los socios de servicio que personalizan las configuraciones y garantizan la gobernanza de datos, reforzando las trayectorias de crecimiento interrelacionadas de ambos segmentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modalidad de Implementación:
Las Preocupaciones de Seguridad Sostienen el Dominio LocalLas implementaciones locales representaron el 61,78% del mercado de Integración de TI en Salud en 2025, lo que subraya la preferencia de los hospitales por el control soberano sobre la información de salud protegida y el dominio directo de las estrategias de segmentación de redes ante la escalada de amenazas de ransomware. Las elevadas penalizaciones por brechas incentivan a los directores de seguridad de la información a mantener los motores de integración de misión crítica detrás de los cortafuegos institucionales, junto con aceleración de hardware personalizada para el análisis de mensajes. El tamaño del mercado de Integración de TI en Salud vinculado a los modelos locales sigue siendo, por tanto, significativo incluso a medida que la adopción de la nube aumenta.
La integración alojada en la nube gana una CAGR del 12,22% gracias al escalado rentable, el cómputo elástico para el tráfico de transacciones en horas pico y los planos de cumplimiento precertificados. Los patrones híbridos prosperan, permitiendo el enrutamiento y almacenamiento de mensajes clínicos de forma local mientras se aprovecha el análisis en la nube para casos de uso secundarios. La encuesta de Parallels de 2025 revela que el 86% de las empresas experimenta con la repatriación selectiva de cargas de trabajo para lograr un equilibrio económico. Para los proveedores rurales sin centros de datos de nivel 3, las nubes de salud reforzadas ahora ofrecen entornos de prueba FHIR que acortan los ciclos de puesta en marcha, ampliando el mercado total de Integración de TI en Salud.
Por Aplicación:
La Integración de Registros Electrónicos de Salud Impulsa el Crecimiento del MercadoLa integración de interfaz hospitalaria/registros electrónicos de salud lideró con el 40,21% del tamaño del mercado de Integración de TI en Salud en 2025, lo que refleja la centralidad de los registros unificados de pacientes en la toma de decisiones clínicas. El ecosistema de Epic admite HL7v2, C-CDA y puntos de conexión FHIR, lo que permite flujos de datos bidireccionales con sistemas auxiliares como analizadores de laboratorio, registros de oncología y portales de participación del paciente. El reembolso basado en valor amplía aún más esta porción del mercado de Integración de TI en Salud a medida que los pagadores exigen flujos de medidas de calidad en tiempo real desde los registros electrónicos de salud de los proveedores.
Se proyecta que la integración de dispositivos médicos sea la aplicación de más rápido crecimiento con una CAGR del 11,76%. Las bombas inteligentes, los ventiladores y los sensores portátiles generan métricas de alta frecuencia que deben armonizarse con los cronogramas de los registros electrónicos de salud para el envío de alertas en circuito cerrado. La evidencia muestra que el 72% de los estudios aleatorizados que vinculan datos de dispositivos con vías clínicas logran reducir las métricas de hospitalización. El middleware que convierte las señales brutas de los dispositivos en recursos de Observación FHIR o DeviceMetric ancla este impulso, posicionando a los proveedores con bibliotecas agnósticas de protocolo para capturar una participación creciente del mercado de Integración de TI en Salud en entornos agudos y ambulatorios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Lideran Mientras los Centros de Diagnóstico Crecen RápidamenteLos hospitales y clínicas representaron el 63,64% del mercado de Integración de TI en Salud en 2025. Los centros de atención terciaria gestionan cientos de sistemas departamentales, lo que convierte la gobernanza de la integración empresarial en un imperativo estratégico. Los grupos de múltiples hospitales que emprenden fusiones aprovechan los proyectos de modernización de interfaces para capturar sinergias posteriores a la adquisición, impulsando la demanda de intermediarios escalables horizontalmente e índices maestros de pacientes. La justificación presupuestaria a menudo depende de la reducción de pruebas duplicadas y tiempos más cortos de admisión a tratamiento, beneficios estrechamente vinculados a la madurez de la integración.
Los centros de diagnóstico e imagen, aunque con una base más pequeña, muestran una CAGR del 11,88% e ilustran la diversificación de la industria de Integración de TI en Salud más allá de los entornos de hospitalización. Los sistemas de archivo y comunicación de imágenes nativos de la nube ahora publican estudios DICOM a través de puntos de conexión ImagingStudy de FHIR, agilizando el intercambio de imágenes entre proveedores y los flujos de trabajo de segunda opinión. El próximo Informe de Estudio de Imagen de HL7 Europa tiene como objetivo unificar las especificaciones continentales, una iniciativa que se espera impulse el tamaño del mercado de Integración de TI en Salud en las redes de diagnóstico ambulatorio.
Análisis Geográfico
Mercado de Integración de TI en Salud en América del Norte
América del Norte ocupó el 42,95% del mercado de Integración de TI en Salud en 2025, respaldada por ecosistemas de HCE maduros, rigurosos mandatos federales y activos procesos de fusiones y adquisiciones. La norma de Interoperabilidad y Autorización Previa de la ONC ancla la certeza regulatoria para 2027, obligando tanto a pagadores como a proveedores a actualizar sus motores de interfaz para el intercambio de datos de aprobación previa en tiempo real. Al mismo tiempo, los proyectos de convergencia entre pagadores y proveedores inyectan demanda de fusión clínico-administrativa, reforzando el crecimiento regional.
Mercado de Integración de TI en Salud en Asia-Pacífico
Asia-Pacífico es el territorio de expansión más rápida, con una CAGR del 14,12% hasta 2031. Las estrategias de digitalización respaldadas por los gobiernos de Japón, India y Australia financian redes de salud de banda ancha, despliegues de HCE y plataformas de triaje móvil. Los proveedores locales colaboran con líderes globales de interfaces para localizar perfiles FHIR en múltiples sistemas de escritura, elevando el mercado de Integración de TI en Salud en clínicas urbanas y remotas. Los modelos de atención basados en dispositivos móviles y el alto nivel de participación de los consumidores en aplicaciones impulsan mercados de API que conectan teleconsulta, entrega de medicamentos y servicios de gestión de enfermedades crónicas en tiempo casi real.
Mercado de Integración de TI en Salud en Europa, Oriente Medio y América del Sur
La trayectoria de Europa está moldeada por el reglamento del Espacio Europeo de Datos de Salud, que armoniza la interoperabilidad de los HCE y la portabilidad de los datos de los pacientes en todos los estados miembros de la UE. Los ahorros de costes previstos de 11 mil millones de EUR en 10 años motivan proyectos nacionales para alinear los sistemas heredados con el marco común. Los proveedores deben incorporar módulos de gestión del consentimiento y diccionarios de codificación multilingüe en sus ofertas, ampliando los segmentos del mercado de Integración de TI en Salud en torno a las redes de teleespecialidad paneuropeas. Los mercados emergentes de Oriente Medio y América del Sur muestran un sólido apetito por la inclusin en hospitales inteligentes, aunque el bloqueo de los SIS heredados y la disponibilidad desigual de competencias moderan los despliegues.
Panorama regulatorio
La certificación de interoperabilidad y las normas de transferencia transfronteriza de datos están endureciendo la línea base técnica para la integración de TI en salud. En los Estados Unidos, ASTP/ONC continúa avanzando estándares a través de mecanismos como el Standards Version Advancement Process (SVAP), con el SVAP de 2026 que aprueba especificaciones más recientes (incluidas versiones actualizadas de la HL7 FHIR US Core Implementation Guide) para su uso en el ONC Health IT Certification Program. La ONC también avanzó la línea base de contenido de datos de EE. UU. a medida que versiones anteriores de USCDI llegaron a su fin, y abrió un periodo de comentarios públicos sobre el borrador de USCDI v7 en enero de 2026, manteniendo la expansión de elementos de datos y la alineación con FHIR como aspectos centrales de las hojas de ruta de cumplimiento.
En Europa, el Reglamento (UE) 2025/327 (Espacio Europeo de Datos Sanitarios, EHDS) entró en vigor el 26 de marzo de 2025, estableciendo un marco legal y técnico común para los sistemas de historia clínica electrónica y la portabilidad de datos entre los estados miembros. Las medidas de implementación continuaron en 2026, incluido el Reglamento de Ejecución (UE) 2026/771 de la Comisión, en vigor desde el 7 de abril de 2026, que estableció la Junta del EHDS para orientar las directrices de implementación y promover un intercambio transfronterizo coherente. Juntas, estas acciones elevan el estándar para las plataformas de integración capaces de operativizar el consentimiento, la auditabilidad y las API basadas en estándares en sistemas clínicos y administrativos multiproveedor.
Panorama Competitivo
El mercado de Integración de TI en Salud demuestra una concentración moderada: un puñado de proveedores dominantes de registros electrónicos de salud, varios especialistas en motores de interfaz de mejor clase y un enjambre de empresas emergentes nativas de API. Epic, Oracle Cerner y Allscripts continúan expandiendo sus conjuntos de herramientas de interoperabilidad interna, a veces desplazando a empresas de middleware más pequeñas, pero también creando oportunidades de asociación para cubrir casos extremos. Infor Cloverleaf mantiene posiciones de dominio al procesar 300 millones de mensajes diarios, mientras que InterSystems, Lyniate y Redox escalan pasarelas FHIR que se conectan a proveedores de nube y software especializado.
La competencia gira en torno al tiempo de obtención de valor. Los conectores prediseñados, las guías de implementación FHIR incluidas y los lienzos de orquestación de bajo código diferencian las plataformas que buscan acortar los ciclos de los proyectos de meses a semanas. Los módulos de calidad de datos con inteligencia artificial incorporada que detectan automáticamente errores de mapeo atraen aún más a los equipos de TI con recursos limitados. El plan estratégico del Departamento de Salud y Servicios Humanos de EE. UU. para la inteligencia artificial en salud subraya el interés federal en las utilidades de integración cognitiva, lo que indica que los hilos de datos listos para algoritmos tendrán valoraciones premium en el mercado de Integración de TI en Salud.
Los movimientos estratégicos durante 2024-2025 incluyen el lanzamiento de la API FHIR de Oracle Health, el conjunto de interoperabilidad para quirófanos inteligentes de GE Healthcare y las extensiones del módulo de análisis de salud poblacional de Infor. Los proveedores también buscan socios de canal regionales para contrarrestar la escasez de talento y profundizar la localización; ejemplo: el impulso de RAIN Technology con asistente de voz en los Emiratos Árabes Unidos. A medida que los gigantes de la nube ingresan a través de plataformas de datos optimizadas para la salud, los integradores establecidos se diferencian mediante aceleradores específicos del dominio y servicios gestionados las 24 horas del día, los 7 días de la semana, manteniendo un entorno competitivo dinámico pero no fragmentado
Líderes de la Industria de Integración de TI en Salud
-
Allscripts Healthcare Solutions Inc.
-
Cerner Corporation
-
IBM Corporation
-
Siemens Healthcare GmbH
-
General Electric Company (GE Healthcare)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Integración de TI en Salud Empresas cubiertas en este informe
- Oracle
- Lyniate
- Infor
- Epic Systems
- Intersystems
- GE Healthcare
- Koninklijke Philips
- IBM
- Siemens Healthineers
- Allscripts Healthcare Solutions (Altera)
- NextGen Healthcare
- Redox
- Orion Health
- Meditech
- Optum
- Connexall
- Dedalus Group
- Rhapsody Health Solutions
- Qvera
- iNTERFACEWARE
- Change Healthcare
Lea el análisis de las empresas de integración de ti en salud
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la integración nativa de flujos de trabajo y de nivel de cumplimiento para transacciones administrativas, no solo para el intercambio clínico. En abril de 2026, los CMS emitieron una norma propuesta sobre Estándares de Interoperabilidad y Autorización Previa para Medicamentos de 2026, introduciendo requisitos para que los pagadores afectados adopten estándares actualizados y reporten los puntos finales de la API de interoperabilidad, con cumplimiento propuesto para el 1 de octubre de 2027. La ONC reforzó la vía técnica en junio de 2026 mediante el SVAP de 2026, que incluyó versiones actualizadas de HL7 FHIR US Core y de las guías de implementación Da Vinci utilizadas para la autorización previa electrónica. Esto crea un disparador de compra a corto plazo para la gestión de API, la identidad y el consentimiento, y los servicios de mapeo FHIR en entornos de pagadores y proveedores.
Otra oportunidad son las plataformas de integración que combinan la habilitación de IA en la nube con la interoperabilidad basada en estándares. Los programas empresariales están combinando cargas de trabajo de IA con Healthcare APIs e interfaces basadas en FHIR, y los proveedores están posicionando la integración gobernada como la capa de acceso a datos para la analítica. En enero de 2026, SAP y Fresenius anunciaron una alianza estratégica para desarrollar una plataforma digital de atención médica con soporte de IA para sistemas de información hospitalaria utilizando los estándares HL7 FHIR, lo que subraya la demanda de integración capaz de exponer datos gobernados a funciones de analítica e IA sin interfaces personalizadas punto a punto. En marzo de 2026, CVS Health y Google Cloud anunciaron Health100 para conectar a los socios del ecosistema utilizando infraestructura de IA en la nube e interoperabilidad, que admite conectores preconstruidos, capas de API gestionadas y servicios de implementación destinados a acortar el tiempo de generación de valor en la atención minorista de salud, la convergencia entre pagadores y proveedores, y las redes hospitalarias.
Desarrollos recientes de la industria en Mercado de Integración de TI en Salud
- Julio de 2026: 1upHealth anunció 1up Gateway para ayudar a los planes de salud a abordar los requisitos de interoperabilidad y autorización previa de CMS-0057-F mediante una capa de API gestionada que se conecta a la infraestructura FHIR existente. El lanzamiento presenta las herramientas de integración orientadas al cumplimiento como una categoría de producto empaquetado, desplazando parte del gasto de las construcciones de interfaces a medida hacia servicios gestionados y actualizables según estándares.
- Marzo de 2026: CVS Health y Google Cloud anunciaron una alianza estratégica que incluye el lanzamiento de Health100 como una unidad de servicios de tecnología sanitaria para conectar a los socios utilizando las capacidades de IA de Google Cloud y la infraestructura de interoperabilidad. El anuncio destaca cómo los ecosistemas en la nube se están acercando al centro de la adquisición de integración, con las Healthcare APIs y la conectividad de socios tratadas como bloques de construcción a nivel de plataforma para los flujos de trabajo de pagadores y de atención minorista.
- Abril de 2025: GE Healthcare presentó la integración de quirófanos inteligentes impulsada por IA en Arab Health 2025, destacando la conectividad de imágenes al HIS y flujos de trabajo quirúrgicos interoperables. El enfoque en la integración de quirófanos inteligentes apunta a la demanda de middleware de integración de dispositivos e imágenes capaz de normalizar datos clínicos de alta frecuencia y encaminarlos hacia los registros empresariales para la analítica perioperatoria.
Mercado de Integración de TI en Salud Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de integración de TI en salud abarca el software y los servicios relacionados utilizados para conectar sistemas clínicos, administrativos y de dispositivos, de modo que los datos puedan fluir de manera confiable entre aplicaciones y entornos de atención.
Exclusiones del alcance: Se excluyen los módulos de historia clínica electrónica independientes, las herramientas de gestión del ciclo de ingresos y los trabajos de consultoría general que no habilitan directamente el intercambio de datos entre sistemas.
Descripción General de la Segmentación
- Por Componente
- Productos
- Motores de Integración
- Software de Integración de Dispositivos
- Plataformas de Gestión de API e Integración como Plataforma
- Módulos de Interfaz de Registros Electrónicos de Salud / Intercambio de Información de Salud
- Servicios
- Implementación e Integración
- Soporte y Mantenimiento
- Consultoría y Capacitación
- Productos
- Por Modalidad de Implementación
- Local
- Basado en la Nube
- Híbrido
- Por Aplicación
- Integración de Interfaz Hospitalaria / Registros Electrónicos de Salud
- Integración de Dispositivos Médicos
- Integración de Sistemas de Laboratorio
- Integración de Farmacia
- Integración del Ciclo de Ingresos y Reclamaciones
- Integración de Salud Poblacional y Análisis
- Otros
- Por Usuario Final
- Hospitales y Clínicas
- Centros de Diagnóstico e Imagen
- Pagadores y Administradores de Terceros
- Farmacias
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó en primer lugar para mapear cómo se forma la demanda de integración en la prestación de servicios de salud y para establecer indicadores básicos que puedan seguirse año tras año. Fuentes públicas como la Oficina del Coordinador Nacional de TI en Salud de los Estados Unidos, los Centros de Servicios de Medicare y Medicaid de los Estados Unidos, la Organización Mundial de la Salud y la OCDE nos ayudaron a fundamentar los supuestos sobre digitalización, señales de política de interoperabilidad y volúmenes de prestación de atención.
También revisamos materiales como informes anuales y presentaciones para inversores de proveedores de soluciones e integradores de sistemas relevantes, junto con anuncios de hospitales y pagadores, publicaciones de asociaciones y cobertura de prensa de reconocida reputación, para comprender los ciclos de compra típicos y la combinación de servicios. Cuando fue necesario, se consultaron una base de datos de suscripción de pago para información financiera de empresas y una base de datos de patentes de pago para verificar la exposición a ingresos y la actividad de innovación en herramientas de integración. Estas fuentes documentales son meramente ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas con proveedores de plataformas de integración, socios de implementación, líderes de TI de hospitales y laboratorios, y equipos del lado del comprador responsables de los programas de interoperabilidad. Los aportes de estas discusiones se utilizaron para verificar qué se presupuesta como integración, cómo se fijan los precios de los servicios y qué patrones de implementación se están adoptando realmente en las principales regiones, antes de fijar los supuestos finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 47% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 32% | Europa, Oriente Medio y África (EMEA): 33% |
| Actores más pequeños: 16% | Gerentes: 56% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con la construcción de un conjunto de demanda de arriba hacia abajo, donde las señales de digitalización de la salud se traducen en gasto en integración, y luego se moldea según la cantidad de intercambio de datos requerido entre entornos. Utilizamos aproximaciones de abajo hacia arriba como verificación cruzada, tales como ingresos de proveedores muestreados vinculados a ofertas de integración, una verificación de volumen por precio de venta promedio para el trabajo de interfaces e implementación, y verificaciones de canal sobre tamaños de contrato típicos para ajustar los totales cuando fue necesario.
Los insumos clave utilizados en el modelo incluyen la adopción de programas de historia clínica electrónica e interoperabilidad, la intensidad de digitalización de hospitales y laboratorios, la dirección del gasto en TI en salud, el ritmo de migración a la nube de los sistemas clínicos y la combinación entre suscripciones de software y servicios de implementación y soporte. Donde los datos eran escasos por geografía, las brechas se manejaron mediante indicadores proxy como la escala de prestación de atención, el impulso de políticas hacia la interoperabilidad y las bandas de precios confirmadas por expertos, que luego se normalizaron a USD utilizando una temporización consistente.
Para el pronóstico, se utilizó un análisis de escenarios de modo que el caso base refleje la velocidad esperada de implementación de las iniciativas de integración, con casos al alza y a la baja vinculados a los ciclos presupuestarios, los plazos regulatorios y las tasas de adopción de la nube. Los supuestos sobre la progresión de precios y las tasas de incorporación de servicios se actualizaron mediante insumos primarios para mantener la proyección futura realista y reproducible.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante triangulación entre el resultado del modelo, las señales independientes de gasto en TI en salud y lo que los entrevistados describen como comportamiento de compra real. Las grandes variaciones se señalan y se vuelven a verificar los factores determinantes, lo que puede desencadenar llamadas de seguimiento cuando un límite de alcance o un supuesto de precios parece inconsistente.
Antes de la aprobación final, el archivo de dimensionamiento es revisado en múltiples pasos por analistas para que la lógica de cálculo, el manejo de divisas y el mapeo de años se mantengan consistentes. El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando ocurren eventos materiales que pueden mover la demanda, como cambios de política o desaceleraciones repentinas del gasto. Justo antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente.
Dimensionamiento del Mercado Global de Integración de TI en Salud de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal ver diferentes tamaños de mercado para la integración de TI en salud porque el límite es fácil de ampliar. Las diferencias suelen provenir de lo que se contabiliza como integración (solo software frente a software más servicios), cómo se manejan los elementos adyacentes y si la estimación está anclada a una señal de demanda clara, como los sistemas instalados y las necesidades de conectividad.
Las brechas clave también provienen de la postura y el momento del pronóstico, ya que algunos estudios publican trayectorias de crecimiento agresivas, aplican aumentos de precios más rápidos o convierten divisas utilizando diferentes tasas de año promedio. Al rastrear la adopción de programas de interoperabilidad y las tasas de incorporación de servicios, Mordor Intelligence mantiene el total vinculado a los ingresos específicos de integración y excluye las aplicaciones clínicas independientes que no generan intercambio de datos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,49 mil millones de USD (2026) | |
| Editor de la Industria A | 4,90 mil millones de USD (2024) | Utiliza un año base anterior y una etiqueta más amplia de integración de salud, lo que puede subestimar el gasto más reciente en integración de API y nube, al tiempo que mezcla el alcance entre software y servicios de manera diferente. |
| Editor de la Industria B | 5,29 mil millones de USD (2024) | Se apoya en agrupaciones de productos como la integración de dispositivos y los motores de interfaces sin separar claramente las aplicaciones clínicas independientes, y aplica una CAGR y una temporización de conversión diferentes a lo largo de la ventana de pronóstico. |
La dispersión refleja principalmente decisiones de temporización y alcance, especialmente si la integración se contabiliza solo cuando habilita el flujo de datos entre sistemas y si los servicios se incorporan de manera consistente. Con inclusiones claras, insumos reproducibles y múltiples verificaciones frente a patrones de compra reales, el dimensionamiento resulta más fácil de auditar y más estable para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de Integración de TI en Salud?
El mercado se sitúa en USD 6,49 mil millones en 2026 y se prevé que ascienda a USD 11,23 mil millones en 2031, lo que refleja una CAGR del 11,62%.
¿Por qué los servicios dominan el gasto en Integración de TI en Salud?
Los proyectos de integración requieren consultoría especializada, mapeo personalizado, validación y soporte continuo; estas tareas intensivas en mano de obra explican la participación del 56,98% de los servicios capturada en 2025.
¿Qué área de aplicación crece más rápido?
La integración de dispositivos médicos avanza a una CAGR del 11,76%, ya que bombas conectadas, monitores y herramientas de diagnóstico por imagen alimentan datos en tiempo real en los flujos de trabajo clínicos.
¿Qué región experimentará el mayor crecimiento?
Asia-Pacífico lidera con una CAGR del 14,12% para 2031, impulsada por una financiación agresiva en salud digital, una demanda creciente de la clase media y programas de interoperabilidad respaldados por los gobiernos.
¿Cuáles son las principales limitaciones para la expansión del mercado?
Los costos de cumplimiento en ciberseguridad y la escasez de especialistas en HL7/FHIR en regiones en desarrollo restan un 1,6% y un 1,2%, respectivamente, a la CAGR proyectada, prolongando los plazos de los proyectos e incrementando los presupuestos.
¿Cuáles son las principales restricciones para la expansión del mercado?
Los costos de cumplimiento de ciberseguridad y la escasez de especialistas en HL7/FHIR en las regiones en desarrollo restan un 1,6% y un 1,2% respectivamente a la CAGR prevista, prolongando los plazos de los proyectos e inflando los presupuestos.