
Tamaño y Participación del Mercado de Equipos para el Cuidado Fetal y Neonatal
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
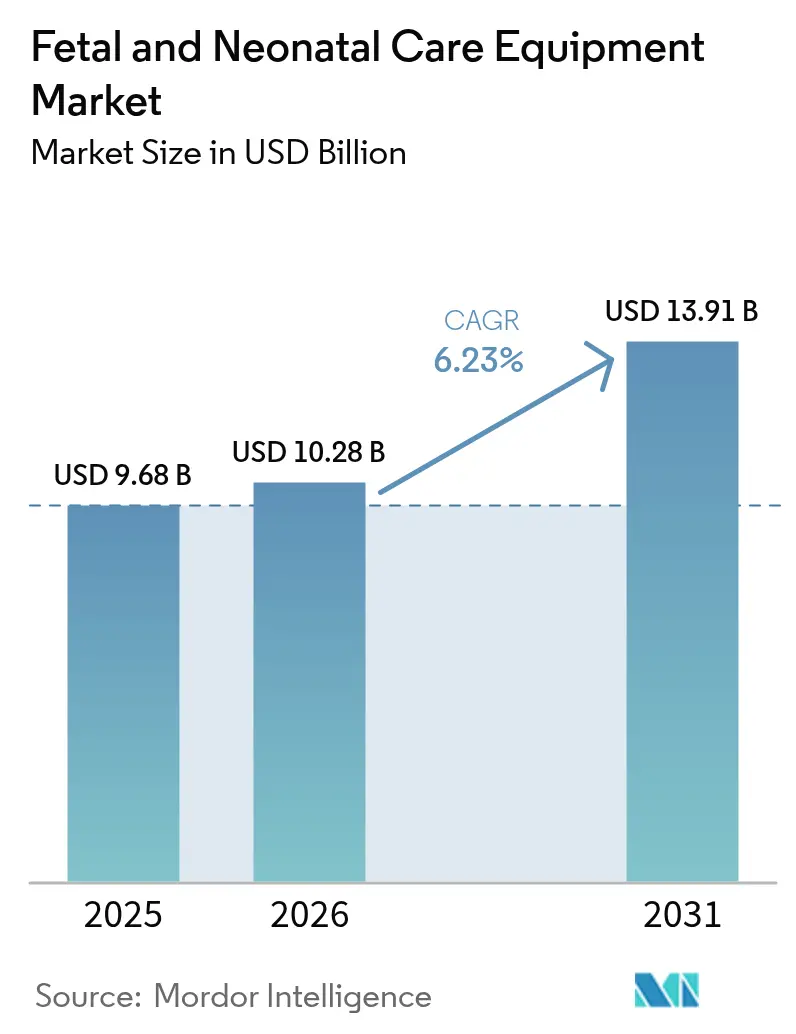
| Tamaño del Mercado (2026) | 10.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.91 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.23 % |
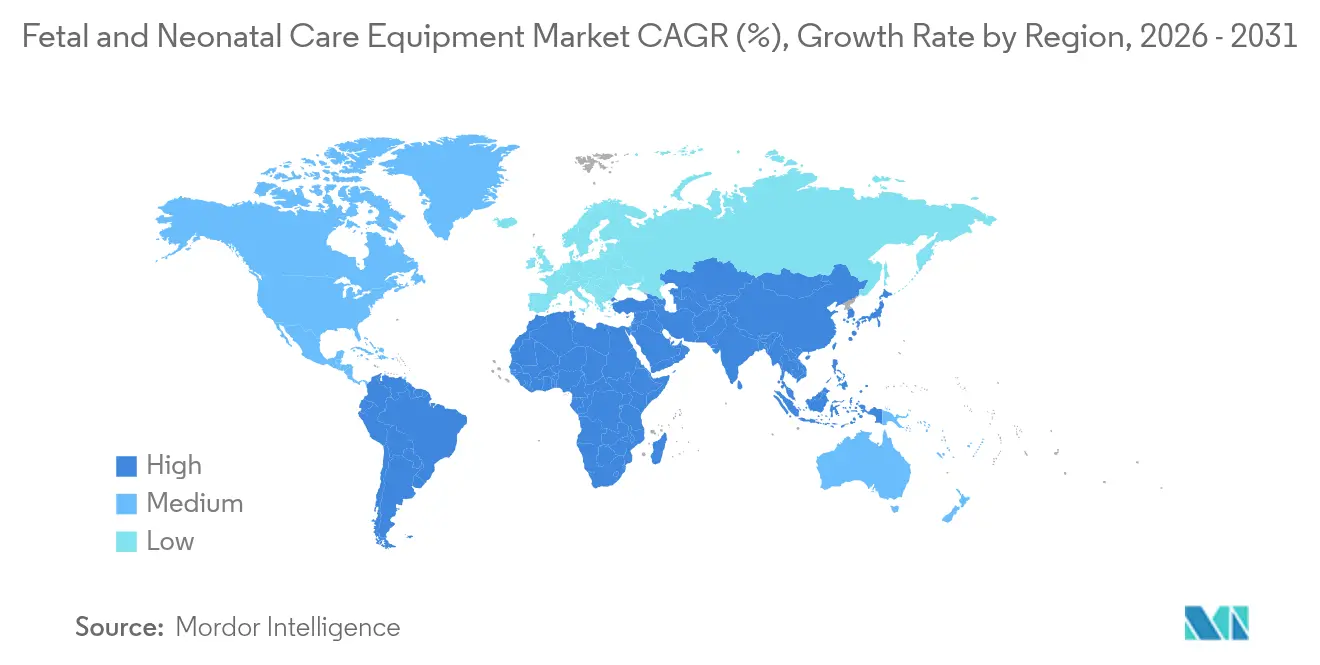
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
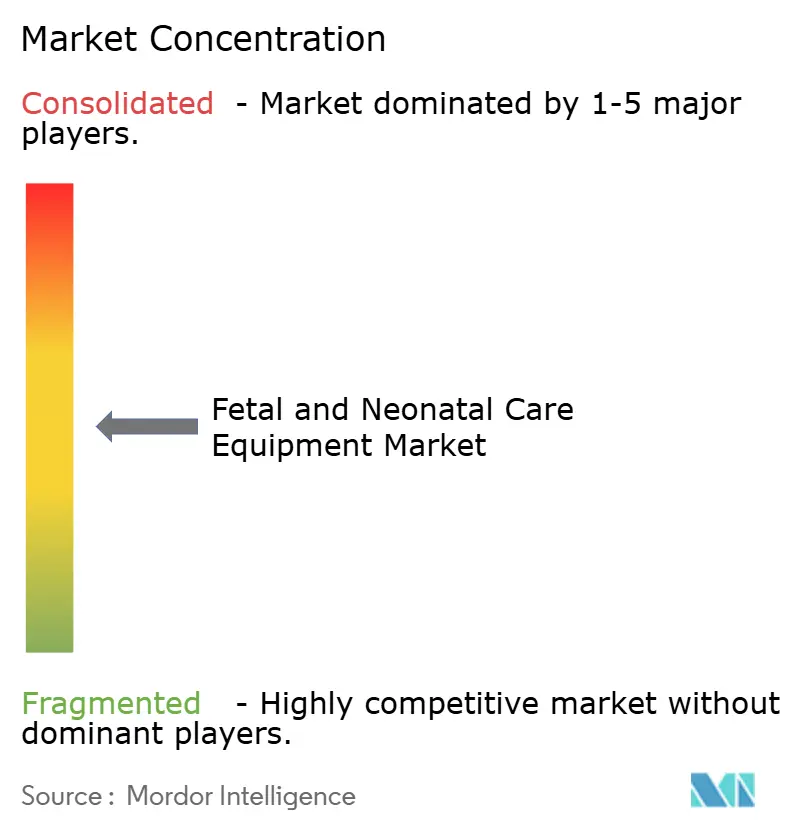
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos para el Cuidado Fetal y Neonatal por Mordor Intelligence
Se espera que el tamaño del mercado de equipos para el cuidado fetal y neonatal crezca de USD 9,68 mil millones en 2025 a USD 10,28 mil millones en 2026 y se prevé que alcance USD 13,91 mil millones en 2031 a una CAGR del 6,23% durante 2026-2031. El crecimiento surge de la convergencia de tasas más altas de nacimientos prematuros, un uso más amplio de análisis predictivos impulsados por IA y cuantiosas inversiones gubernamentales que amplían la capacidad de cuidados intensivos neonatales, especialmente en China, donde la mortalidad materna cayó a 14,3 por cada 100.000 en 2024.[1]Global Times, "Las tasas de mortalidad materna, infantil y de menores de 5 años de China alcanzan mínimos históricos en 2024," globaltimes.cn La creciente demanda de monitores inalámbricos y portátiles está desmantelando la dependencia histórica de los sistemas con cable, mientras que los requisitos de ciberseguridad influyen en el diseño de productos y las decisiones de adquisición.[2]Administración de Alimentos y Medicamentos, "Vulnerabilidades de ciberseguridad en determinados monitores de pacientes," fda.gov El poder de compra hospitalario sigue siendo decisivo, aunque los programas de monitorización remota que permiten el alta temprana están desplazando los ingresos hacia los canales de atención domiciliaria. La dinámica competitiva se intensifica a medida que los principales fabricantes integran algoritmos de IA, arquitecturas seguras por diseño y conectividad en la nube, a menudo mediante adquisiciones específicas de empresas emergentes especializadas en diagnóstico fetal.
Conclusiones Clave del Informe
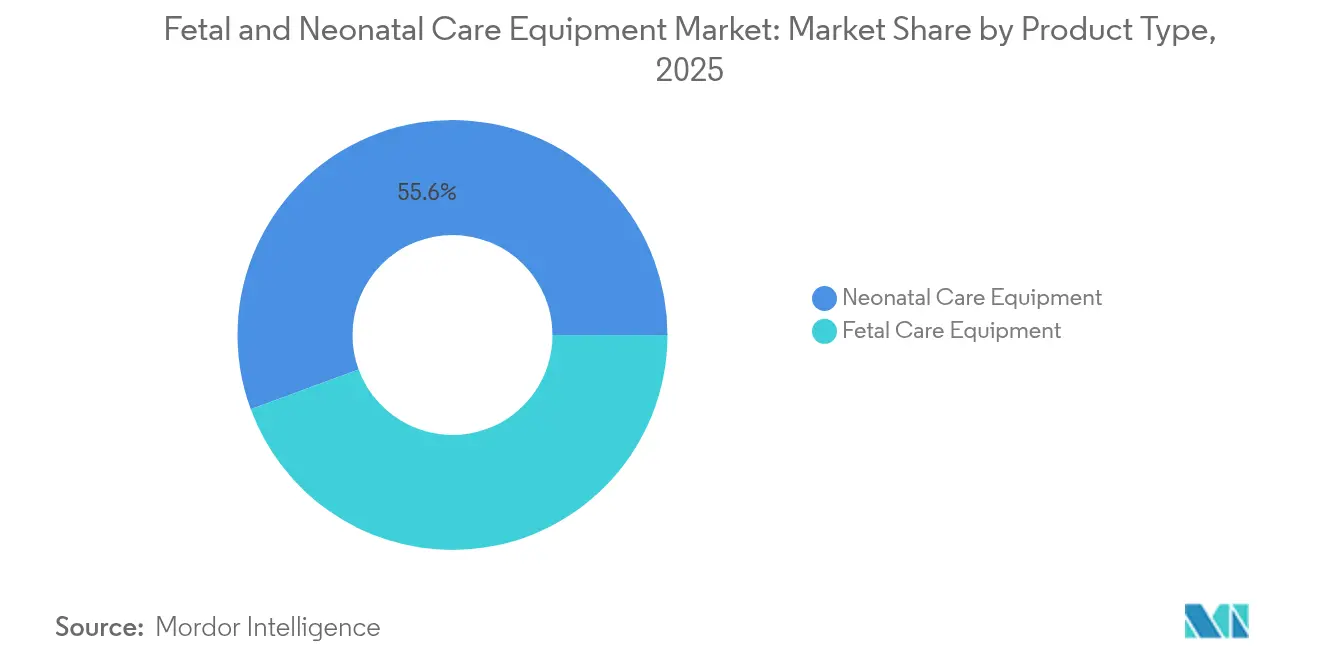
- Por tipo de producto, los equipos neonatales retuvieron el 55,61% de la participación del mercado de equipos para el cuidado fetal y neonatal en 2025, mientras que el segmento de cuidado fetal está preparado para expandirse a una CAGR del 7,78% hasta 2031.
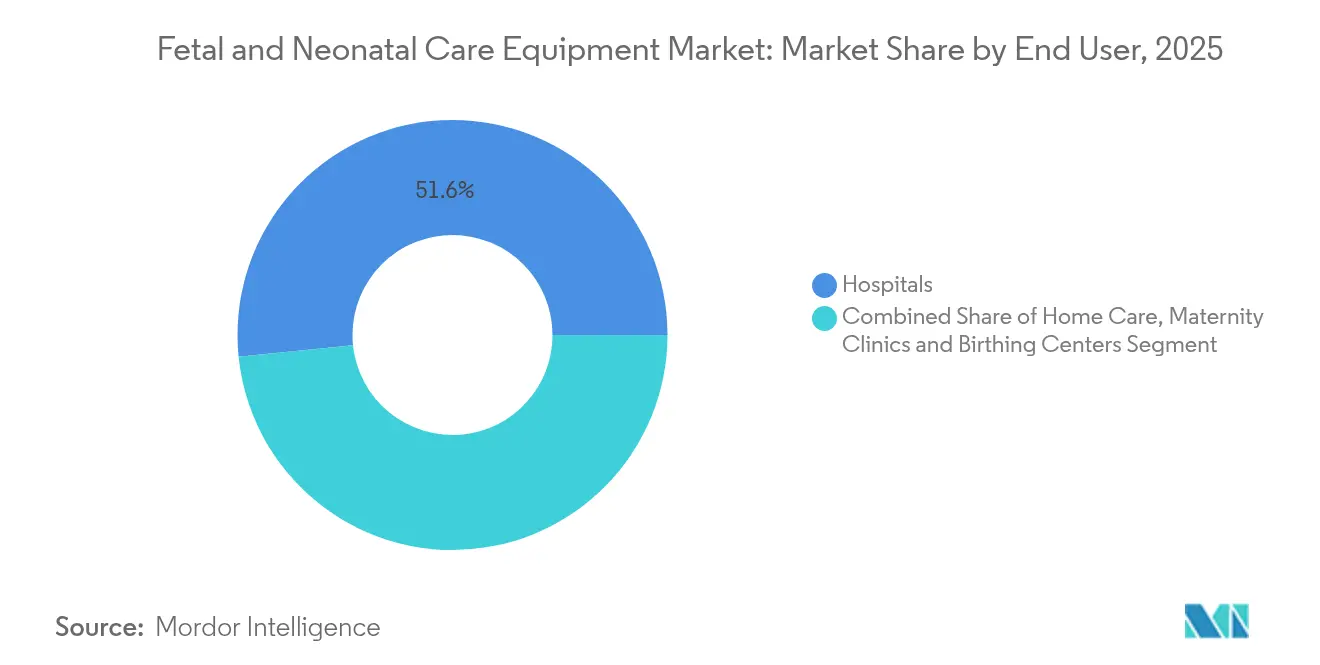
- Por usuario final, los hospitales concentraron el 51,62% de los ingresos en 2025; los entornos de atención domiciliaria registran el crecimiento más rápido con una CAGR del 10,12% hasta 2031.
- Por modalidad, los dispositivos independientes representaron el 67,58% del tamaño del mercado de equipos para el cuidado fetal y neonatal en 2025, aunque los sistemas portátiles y de mano crecen a una CAGR del 8,43%.
- Por geografía, América del Norte lideró con el 38,10% de los ingresos en 2025, mientras que Asia Pacífico es la región de más rápido crecimiento con una CAGR del 8,74%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del número de partos prematuros y de bajo peso al nacer | +1.8% | Global; más pronunciado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda acelerada de monitorización fetal en el punto de atención en entornos con recursos limitados | +1.2% | Núcleo en Asia-Pacífico; expansión hacia Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Análisis predictivo impulsado por IA que mejora los resultados neonatales | +1.5% | América del Norte y la UE lideran; rápida adopción en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Apoyo gubernamental para impulsar la expansión de la capacidad de las UCIN | +0.9% | Global; concentrado en China e India | Mediano plazo (2-4 años) |
| Cambio hacia fototerapia sin contacto y calentadores para reducir el riesgo de infección | +0.7% | Global; adopción más rápida tras la COVID | Corto plazo (≤ 2 años) |
| Crecimiento de los consumibles desechables de un solo uso en el flujo de trabajo de las UCIN | +0.6% | Global; adopción premium en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Número de Partos Prematuros y de Bajo Peso al Nacer
Los nacimientos prematuros aumentaron al 10,4% de los nacidos vivos en los Estados Unidos en 2023, el nivel más alto en una década, lo que se traduce en una demanda sostenida de incubadoras avanzadas, ventiladores y sistemas de monitorización.[3]Centros para el Control y la Prevención de Enfermedades, "Nacimiento Prematuro," cdc.gov March of Dimes estima pérdidas económicas anuales de USD 25,2 mil millones por nacimientos prematuros, lo que agudiza el enfoque hospitalario en tecnologías de intervención temprana. La cohorte CARE-Preterm de China registró una tasa de mortalidad del 10,74% entre los recién nacidos muy prematuros, lo que subraya la necesidad clínica de equipos de soporte sofisticados. La mayor edad materna intensifica el riesgo: las mujeres de 40 años o más registraron una tasa de prematuridad del 14,8%, creando un segmento premium dispuesto a pagar por diagnósticos fetales habilitados por IA. Estos factores en conjunto elevan la demanda de dispositivos neonatales y consumibles recurrentes que sustentan el mercado de equipos para el cuidado fetal y neonatal.
Demanda Acelerada de Monitorización Fetal en el Punto de Atención en Entornos con Recursos Limitados
Las innovaciones asequibles están redefiniendo las vías de atención en las economías emergentes. Un proyecto piloto en Malaui demostró que el tocómetro externo Optoco de USD 56 producía lecturas clínicamente aceptables en comparación con los sistemas de gama alta. El despliegue del dispositivo Moyo en Uganda mejoró la detección de la frecuencia cardíaca fetal intraparto manteniendo la aceptación por parte de los usuarios. La financiación de los Institutos Nacionales de Salud que recompensa los prototipos no invasivos incentiva la escalabilidad comercial de los monitores de bajo costo nibib.nih.gov. La caída de la mortalidad neonatal en China a 2,8 por mil en 2024 ilustra además cómo la financiación pública impulsa la demanda de equipos accesibles.[4]Oficina Nacional de Estadísticas de China, "Informe de Seguimiento Estadístico del Programa Nacional de Desarrollo Infantil de China," stats.gov.cn En conjunto, estas tendencias amplían el mercado de equipos para el cuidado fetal y neonatal al abrir nuevos segmentos de compradores en entornos con recursos limitados.
Análisis Predictivo Impulsado por IA que Mejora los Resultados Neonatales
Los algoritmos evalúan ahora datos multivariables para prever complicaciones. El sistema HeartAssist de Samsung Medison clasificó 43 parámetros cardíacos con alta precisión en 10 vistas fetales, mejorando la detección de cardiopatías congénitas. El motor TPN 2.0 de Stanford se alineó con los pedidos de nutrición parenteral de expertos en 79.790 casos neonatales, reduciendo los errores de dosificación. La guía preliminar de la Administración de Alimentos y Medicamentos publicada en marzo de 2024 aclara los requisitos de validación, transparencia y seguridad para los dispositivos habilitados por IA, acelerando la adopción clínica. El software de ultrasonido prenatal de BrightHeart y la adquisición de Sonio por parte de Samsung validan el impulso comercial de los productos basados en algoritmos. El análisis predictivo mejora los resultados y aumenta el valor del hardware conectado, impulsando las ventas en todo el mercado de equipos para el cuidado fetal y neonatal.
Apoyo Gubernamental para Impulsar la Expansión de la Capacidad de las UCIN
Los programas de expansión multiplican las licitaciones de equipos. China contaba con 3.063 instituciones de maternidad y atención infantil en 2023, con una mortalidad neonatal que cayó a 2,8 por mil. La Misión Nacional de Salud de India ofrece atención neonatal gratuita en el marco del Janani Shishu Suraksha Karyakram, contribuyendo a una reducción del 65% en la mortalidad neonatal en seis años. En los Estados Unidos, el presupuesto federal para el ejercicio fiscal 2025 asigna fondos para mitigar los desiertos de atención a la maternidad que afectan a 8 millones de mujeres. El Hospital Infantil Packard emitió bonos por USD 204 millones para añadir 149 camas pediátricas, ampliando directamente la adquisición de incubadoras, calentadores y monitores. Sin embargo, la investigación muestra que la capacidad por sí sola no reduce la mortalidad, lo que otorga prioridad a las tecnologías avanzadas, elevando así el mercado de equipos para el cuidado fetal y neonatal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plazos regulatorios estrictos para la aprobación de nuevos dispositivos | -1.1% | Global; más severo en EE. UU. y la UE | Corto plazo (≤ 2 años) |
| Alto costo inicial de las estaciones de trabajo integradas avanzadas para UCIN | -0.8% | Global; pronunciado en mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de neonatólogos y enfermeras capacitados | -0.6% | Global; agudo en regiones rurales | Largo plazo (≥ 4 años) |
| Riesgos de ciberseguridad en plataformas conectadas de monitorización fetal | -0.9% | Global; concentrado en mercados altamente conectados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Plazos Regulatorios Estrictos para la Aprobación de Nuevos Dispositivos
Las aprobaciones de novo de la Administración de Alimentos y Medicamentos cayeron a solo 2 en 2025 frente a 12 durante 2024, ya que las reducciones de personal ralentizaron las revisiones, añadiendo meses a los calendarios de comercialización y difiriendo los ingresos. Las enmiendas armonizadas al Reglamento del Sistema de Calidad, vigentes desde febrero de 2026, introducen nuevas capas de documentación que elevan los costos de cumplimiento. La documentación de seguridad exigida en virtud de la Sección 524B amplía aún más los paquetes de presentación. Los pequeños innovadores, a menudo a la vanguardia del diagnóstico por IA, se enfrentan a limitaciones de recursos que pueden retrasar el lanzamiento de productos y moderar el crecimiento en el mercado de equipos para el cuidado fetal y neonatal.
Riesgos de Ciberseguridad en Plataformas Conectadas de Monitorización Fetal
Las comunicaciones de seguridad sobre vulnerabilidades de puerta trasera que afectan a los monitores Contec y Epsimed subrayan las amenazas reales para la seguridad del paciente. GE Healthcare advirtió a los clientes sobre exposiciones al riesgo del software de ultrasonido, destacando que incluso los principales proveedores siguen siendo objetivos. El ransomware cerró el hospital infantil Alder Hey en noviembre de 2024, retrasando la atención a más de 450.000 pacientes anuales. Las brechas de segmentación de red en entornos HL7 y DICOM permiten ataques laterales que pueden manipular las formas de onda en tiempo real. Los hospitales ahora incorporan la puntuación de riesgo cibernético en las adquisiciones, retrasando los pedidos y añadiendo costos de cumplimiento que pesan sobre el mercado de equipos para el cuidado fetal y neonatal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio de los Equipos Neonatales se Enfrenta al Auge de la Innovación FetalLos equipos neonatales controlaron el 55,61% de los ingresos de 2025 en el mercado de equipos para el cuidado fetal y neonatal, respaldados por incubadoras, ventiladores y sistemas de termorregulación vendidos en las crecientes instalaciones de UCIN. Las incubadoras lideraron los envíos unitarios, con mejoras como microambientes regulados por humedad y software integrado de pronóstico de ictericia como BiliPredics de Draeger que elevan el valor clínico. Los dispositivos de soporte respiratorio se beneficiaron del aumento de las tasas de supervivencia de recién nacidos muy prematuros; la evolución de la terapia fabian de Vyaire ofrece ahora control de FiO₂ en circuito cerrado que reduce el tiempo de titulación manual. El tamaño del mercado de equipos para el cuidado fetal y neonatal para dispositivos respiratorios neonatales se proyecta que crecerá a una CAGR del 6,97% hasta 2031, a medida que las guías clínicas favorecen la ventilación no invasiva temprana.
Los dispositivos de cuidado fetal, aunque menores en ingresos absolutos, están en camino de alcanzar una CAGR del 7,78%. El ultrasonido mejorado por IA, ejemplificado por el Vscan Air CL de GE y el Iris portátil de Exo con algoritmos SweepAI, acorta los tiempos de examen al tiempo que mejora la fidelidad de detección. La financiación de los Institutos Nacionales de Salud que otorgó USD 75.000 a seis finalistas de RADx valida el impulso de la cartera de productos en soluciones de pulsioximetría no invasiva y cardiotocografía portátil. El tamaño del mercado de equipos para el cuidado fetal y neonatal para pulsioxímetros se prevé que se expanda un 9,08% anual, reflejando la demanda de seguimiento continuo y sin cables de la saturación de oxígeno durante el parto y el período neonatal temprano.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Usuario Final:
La Expansión de la Infraestructura Hospitalaria Contrasta con la Aceleración de la Atención DomiciliariaLos hospitales representaron el 51,62% de los ingresos de 2025 dentro del mercado de equipos para el cuidado fetal y neonatal, sostenidos por expansiones financiadas con bonos como el proyecto Packard Children's de USD 204 millones que añadió 149 camas especializadas. La adquisición de estaciones de trabajo integradas que agrupan monitores, fototerapia y ventiladores en un único desembolso de capital optimiza el flujo de trabajo del personal y atrae a los comités financieros que buscan retorno sobre la inversión. Los servicios de urgencias especifican cada vez más el ultrasonido portátil para el triaje neonatal rápido, reforzando la demanda central.
Los despliegues de atención domiciliaria, aunque de nicho en volumen, crecen a una CAGR del 10,12%. Masimo SafetyNet combina sensores desechables de pulsioximetría con paneles de control en la nube, permitiendo el alta temprana de recién nacidos prematuros sin comprometer la seguridad. La plataforma INVU de Nuvo, ahora cotizada en bolsa, ofrece pruebas de no estrés remotas con autorización de la Administración de Alimentos y Medicamentos para mujeres embarazadas que no pueden acudir regularmente a las clínicas nuvocares.com. Estas iniciativas se alinean con los objetivos de los pagadores de reducir la duración de la estancia, ampliando los ingresos para los proveedores de equipos portátiles dentro del mercado de equipos para el cuidado fetal y neonatal.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Modalidad:
La Revolución Inalámbrica Desafía la Supremacía de los Dispositivos IndependientesLos equipos independientes aún representaron el 67,58% de las ventas de 2025, aunque el mercado se inclina constantemente hacia los sistemas portátiles. Los hospitales valoran la fiabilidad y los flujos de trabajo de integración conocidos de las incubadoras y monitores de gran tamaño que se conectan a los sistemas heredados de registros de pacientes. Los equipos independientes de gama alta ahora incorporan pasarelas IoT y análisis de IA que ofrecen alertas de mantenimiento predictivo, difuminando la línea entre las consolas clásicas y las soluciones conectadas.
Los dispositivos portátiles y de mano se expanden a una CAGR del 8,43%, impulsados por el parche Novii+ de GE que captura de forma inalámbrica las frecuencias cardíacas materna y fetal desde las 34 semanas de gestación. La banda de Monitorización Fetal Remota de Philips, con autorización de la Administración de Alimentos y Medicamentos, permite pruebas de no estrés en el hogar, mejorando la comodidad del paciente y reduciendo la congestión en las clínicas. Los sensores de respiración sin contacto basados en radar y cámara prometen una monitorización sin adhesivos, en sintonía con los mandatos de control de infecciones y ampliando el mercado de equipos para el cuidado fetal y neonatal.
Análisis Geográfico
Mercado de Equipos para el Cuidado Fetal y Neonatal en América del Norte
América del Norte generó el 38,10% de los ingresos globales en 2025, impulsada por la avanzada penetración de las UCIN y la adopción temprana de la inteligencia artificial. No obstante, los prolongados plazos de la FDA y los costos de cumplimiento en ciberseguridad moderan el crecimiento a corto plazo. El tamaño del mercado de equipos para el cuidado fetal y neonatal en América del Norte está previsto que aumente de 3,69 mil millones de USD en 2025 a 5,07 mil millones de USD en 2031, con una CAGR del 5,42%.
Mercado de Equipos para el Cuidado Fetal y Neonatal en Asia-Pacífico
Asia Pacífico registra una CAGR del 8,74%, respaldada por las inversiones en salud pública de China e India y los agresivos programas de expansión tecnológica. La adquisición de Sonio por parte de Samsung Medison por 93 millones de USD señala la ambición regional de dominar el diagnóstico fetal mediante inteligencia artificial. La Misión Nacional de Salud de India continúa distribuyendo paquetes gratuitos de atención neonatal que impulsan la demanda de equipos en ciudades de nivel secundario.
Mercado de Equipos para el Cuidado Fetal y Neonatal en Europa, América Latina y Oriente Medio
Europa mantiene una expansión estable de dígito medio, favorecida por las normas de contratación sostenible que priorizan la resonancia magnética sin helio y los monitores sin cables. América Latina se centra en importaciones optimizadas en costos, y Oriente Medio invierte a través de asociaciones público-privadas para modernizar los servicios materno-fetales.

Panorama regulatorio
La regulación en el mercado de equipos de cuidado fetal y neonatal está cada vez más determinada por expectativas más estrictas en torno a los sistemas de calidad y la garantía de software, especialmente para monitores conectados e imágenes habilitadas por IA. En Estados Unidos, la supervisión de la FDA abarca la clasificación de dispositivos, las vías previas a la comercialización (incluyendo 510(k) y De Novo) y los controles posteriores a la comercialización, con la Regulación del Sistema de Gestión de Calidad (QMSR) entrando en vigor a partir del 2 de febrero de 2026. Para los fabricantes que venden monitores neonatales, incubadoras y sistemas de ultrasonido, esto aumenta los requisitos de documentación y alineación de procesos.
En Europa, el Reglamento (UE) 2017/745 (MDR) sigue siendo el marco central, con un texto consolidado actualizado a partir del 1 de enero de 2026. Continúa impulsando la evaluación de conformidad y la participación de Organismos Notificados para dispositivos de monitoreo fetal y neonatal de mayor riesgo. El Consejo y la Comisión han avanzado en las discusiones sobre la reducción de la carga administrativa mediante la propuesta de diciembre de 2025 COM(2025)1023, mientras que la actividad de seguimiento de la UE incluye una encuesta de Organismos Notificados de marzo de 2026 que abarca a 53 Organismos Notificados designados. Esto mantiene la capacidad de certificación y la calidad de la evidencia como elementos centrales para el tiempo de comercialización.
Análisis de la cadena de valor
La cadena de valor comienza con insumos ascendentes (plásticos de grado médico, metales, sensores y electrónica), avanza hacia el diseño OEM, el ensamblaje y la verificación bajo sistemas de calidad de dispositivos médicos, y luego se extiende a la autorización o certificación regulatoria, la distribución y la instalación o el servicio en las UCIN y las salas de maternidad, con vías de monitoreo de atención domiciliaria que cobran cada vez más protagonismo. Marcos de cumplimiento como la ISO 13485 y los requisitos de dispositivos de la FDA determinan la calificación de proveedores y la inspección de entrada, mientras que la documentación de software y ciberseguridad se desarrolla en paralelo para el monitoreo fetal conectado y la vigilancia neonatal vinculada a la nube.
La continuidad del suministro depende de líneas de producción especializadas y de menor volumen y de fuentes de componentes estrictamente calificadas, lo que aumenta el riesgo de interrupción para las categorías pediátrica y neonatal. Las limitaciones de capacidad de esterilización, incluidos los cuellos de botella relacionados con el óxido de etileno, también pueden afectar la disponibilidad de dispositivos. En Estados Unidos, la FDA de EE. UU. ha formalizado su enfoque en la cadena de suministro a través de su Oficina de Resiliencia de la Cadena de Suministro (OSCR) para realizar evaluaciones de riesgo y coordinar con los fabricantes. En el lado de la demanda, los comités de adquisiciones hospitalarias y las dinámicas de compra grupal influyen en las especificaciones, pero la adopción incluye cada vez más la integración de TI (entornos HL7/DICOM), la gestión continua de parches y los contratos de servicio que conectan a fabricantes, socios de canal y equipos de ciberseguridad de proveedores en una sola cadena operativa.
Panorama Competitivo
Existe una consolidación moderada dentro del mercado de equipos para el cuidado fetal y neonatal. GE reportó un crecimiento de ventas del 3% en el primer trimestre de 2025, respaldado por su asociación con Raydiant Oximetry en oxímetros fetales inalámbricos. Philips se asoció con Mass General Brigham para crear ecosistemas de datos de IA que integran dispositivos a pie de cama con paneles de control predictivos. Medtronic lanzó el sistema VitalFlow ECMO, dirigido a indicaciones neonatales con análisis de rendimiento en tiempo real.
Las adquisiciones estratégicas aceleran la cobertura de brechas de capacidad: Samsung Medison adquirió Sonio para asegurar algoritmos de evaluación cardíaca por IA, y BrightHeart obtuvo la autorización de la Administración de Alimentos y Medicamentos para su software de detección automatizada de vistas de ultrasonido. El diseño ciberseguro y el conocimiento regulatorio representan ahora diferenciadores clave; los proveedores capaces de documentar la Lista de Materiales de Software y estrategias continuas de parches obtienen ventajas en las licitaciones bajo las nuevas normas de la Administración de Alimentos y Medicamentos.
Los actores de nivel medio apuntan a espacios en blanco en mercados emergentes con incubadoras de bajo costo habilitadas para IoT, mientras que las empresas emergentes son pioneras en sensores sin adhesivos, envolturas de fototerapia portátiles y motores de nutrición guiados por IA. La intensidad competitiva está destinada a aumentar a medida que los códigos de reembolso de telemonitorización maduran, ampliando el acceso a los fondos de ingresos de atención domiciliaria dentro del mercado de equipos para el cuidado fetal y neonatal.
Líderes de la Industria de Equipos para el Cuidado Fetal y Neonatal
Dragerwerk AG & Co. KGaA
Atom Medical Corporation
GE Healthcare
Koninklijke Philips NV
Becton, Dickinson and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos para el Cuidado Fetal y Neonatal
- Atom Medical Corp.
- Beckton Dickinson
- Dragerwerk
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Masimo Corp.
- Medtronic
- Natus Medical
- Phoenix Medical Systems
- Vyaire Medical
- Fisher & Paykel Healthcare
- ICU Medical
- Nihon Kohden Corp.
- Inspiration Healthcare Group plc
- Mennen Medical Group
- Fanem LTDA
- Bispectral Medical
- Heinen + Löwenstein GmbH
- Utah Medical Products
Lea el análisis de las empresas de equipos para el cuidado fetal y neonatal

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se está expandiendo a medida que el monitoreo y la termorregulación se alejan del hardware fijo junto a la cama hacia plataformas portátiles, inalámbricas e integradas en el flujo de trabajo que respaldan el alta más temprana y la atención distribuida. Las autorizaciones 510(k) de la FDA en 2026 indican un impulso comercial en esta dirección, incluyendo mOm Incubators con un concepto de incubadora portátil (mOm Essential Incubator) y Sibel Health con una plataforma de monitoreo materno-fetal totalmente inalámbrica (ANNE Maternal). Para los proveedores, la clave está en ofrecer una movilidad clínicamente robusta, como una menor carga de cableado y una captura continua, mientras se cumplen las expectativas de ciberseguridad y sistemas de calidad que se manifiestan en las adquisiciones hospitalarias.
Una segunda área de oportunidad es empaquetar las capacidades de IA en modelos de distribución escalables y vías de comercialización regional. BrightHeart, al recibir la marca CE en junio de 2026 para su plataforma B-Right AI, amplía el alcance direccionable para el ultrasonido prenatal asistido por IA en la UE, mientras que asociaciones como la de Wavelet Medical y Aegis Ventures para comercializar el monitoreo no invasivo de EEG fetal reflejan el avance hacia nuevas modalidades de evaluación fetal con pruebas clínicas en múltiples sitios. En el flujo de trabajo neonatal, los ecosistemas conectados que vinculan dispositivos y procesos de atención están ganando tracción, incluyendo la adquisición de Keriton por parte de Natus Sensory (enero de 2026) para añadir gestión de alimentación basada en la nube a las carteras de cuidado del recién nacido. Esto respalda ofertas integradas que combinan monitoreo, apoyo a la toma de decisiones y documentación en una sola plataforma.
Recent Industry Developments in Mercado de Equipos para el Cuidado Fetal y Neonatal
- Febrero de 2026: GE HealthCare anunció una colaboración con BrightHeart para poner a disposición la plataforma B-Right AI de BrightHeart a través de la Voluson Solution Store para exámenes de ultrasonido prenatal. El movimiento amplía el enfoque de mercado digital de GE HealthCare para escalar el soporte de decisiones clínicas de terceros en toda su base instalada de Voluson y aumenta la presión competitiva sobre los proveedores independientes de software de ultrasonido con IA.
- Octubre de 2025: GE HealthCare lanzó CareIntellect for Perinatal, una aplicación SaaS centrada en la nube diseñada para ofrecer información sobre el cuidado materno y fetal. El lanzamiento amplía la cartera perinatal de GE HealthCare más allá del hardware hacia datos longitudinales y software de flujo de trabajo, alineándose con la demanda de los proveedores de análisis unificados en las vías de atención de maternidad y neonatal.
- Febrero de 2024: GE HealthCare recibió la autorización 510(k) de la FDA para la Solución de Parche Inalámbrico Novii+ para el monitoreo materno y fetal. La autorización de un parche inalámbrico respalda la adopción hospitalaria del monitoreo sin ataduras durante el parto y refuerza el cambio hacia modalidades portátiles y vestibles que se integran en sistemas más amplios de vigilancia perinatal.


Mercado de Equipos para el Cuidado Fetal y Neonatal Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Esta metodología cubre equipos diseñados específicamente para diagnosticar, monitorear, calentar, ventilar o tratar a fetos y recién nacidos de hasta 28 días de edad. Los ingresos se contabilizan a partir de las ventas de dispositivos nuevos, principalmente vinculados a unidades obstétricas y unidades de cuidados intensivos neonatales.
Exclusiones del alcance: excluimos accesorios y consumibles de un solo uso, y monitores maternos generales que no son específicos para el cuidado fetal o neonatal.
Descripción general de la segmentación
- Dopplers Fetales
- Dispositivos de Resonancia Magnética (RM) Fetal
- Dispositivos de Ultrasonido
- Pulsioxímetros Fetales
- Otros Equipos para el Cuidado Fetal
- Equipos para el Cuidado Neonatal
- Incubadoras
- Dispositivos de Monitorización Neonatal
- Equipos de Fototerapia
- Dispositivos de Asistencia Respiratoria y Monitorización
- Otros Equipos para el Cuidado Neonatal
- Dispositivos de Resonancia Magnética (RM) Fetal
- Por Usuario Final
- Hospitales
- Clínicas de Maternidad y Centros de Parto
- Entornos de Atención Domiciliaria
- Por Modalidad
- Dispositivos Independientes
- Dispositivos Portátiles y de Mano
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para establecer el límite del mercado y los indicadores de demanda iniciales, primero nos basamos en fuentes públicas que describen los nacidos vivos, la prevalencia de la prematuridad y las tendencias de capacidad hospitalaria. Las fuentes comunes provinieron de la Organización Mundial de la Salud, UNICEF, el Banco Mundial, las estadísticas sanitarias de la OCDE y las agencias nacionales de salud, que publican indicadores de resultados neonatales y tendencias de gasto en salud.
Luego utilizamos informes anuales de fabricantes, presentaciones a inversores, folletos de productos, referencias regulatorias y de normas, y revistas médicas de renombre para mapear los tipos de equipos y su uso habitual en las UCIN y las salas de parto. Para las verificaciones cruzadas de escala y exposición por categoría, también consultamos suscripciones pagas que proporcionan datos financieros de empresas y bases de datos de patentes, lo que ayudó a confirmar el enfoque del producto y la dirección de la innovación. Las fuentes de investigación documental mencionadas son ilustrativas, y revisamos documentos públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las percepciones se validaron mediante entrevistas con expertos y encuestas estructuradas con equipos de adquisiciones hospitalarias, clínicos de UCIN, ingenieros biomédicos, distribuidores y socios de servicio en las principales regiones. Estas discusiones ayudaron a confirmar los ciclos de reemplazo, cómo se mueven los precios según la clase de equipo y cómo difiere la adopción entre las UCIN de mayor complejidad y los entornos de maternidad más pequeños, antes de fijar los supuestos en el modelo.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | CXOs: 13% | APAC: 49% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 29% | EMEA: 30% |
| Actores más pequeños: 14% | Gerentes: 58% | Américas: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento utilizó un enfoque mixto de arriba hacia abajo y de abajo hacia arriba. El punto de partida fue un conjunto de demanda reconstruido a partir de nacidos vivos, prevalencia de nacimientos prematuros, intensidad de admisión a la UCIN e infraestructura de instalaciones por región. Luego, traducimos esto en necesidades de equipos utilizando ratios de camas típicos y vías de atención.
Para mantener resultados realistas, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, incluyendo bandas de precio de venta promedio (ASP) muestreadas multiplicadas por volúmenes unitarios para las principales clases de dispositivos, además de la retroalimentación de canal sobre los patrones de adquisición y la demanda de reemplazo.
Los impulsores del modelo incluyeron las adiciones de camas en la UCIN, los ciclos de reemplazo de incubadoras y calentadores, la penetración del monitoreo fetal en los partos hospitalarios, la utilización del soporte respiratorio en el cuidado neonatal y la evolución del ASP por categoría de equipo. Los cambios en el ASP se ajustaron por los cambios de combinación hacia sistemas de monitoreo integrados. Las previsiones utilizaron análisis de escenarios, con trayectorias de crecimiento del caso base sometidas a pruebas de estrés frente a las opiniones de expertos sobre el financiamiento neonatal, el momento del capex hospitalario y la adopción en mercados emergentes. Cuando los datos directos por país no eran lo suficientemente consistentes, utilizamos ratios sustitutos de sistemas de salud comparables para cubrir las brechas.
Validación de datos y ciclo de actualización
Los resultados se verificaron con señales independientes, incluidas las discusiones sobre la base instalada de equipos, la estacionalidad de las adquisiciones hospitalarias y la exposición direccional de ingresos de las empresas a las categorías de cuidado neonatal y fetal. Si surgía un valor atípico a nivel de país o grupo de productos, revisamos los supuestos y volvimos a contactar a encuestados seleccionados para confirmar si el cambio reflejaba precios, el momento de las licitaciones o un cambio real en la demanda.
Antes de la aprobación final, el modelo y los supuestos pasan por múltiples revisiones de analistas para garantizar que la lógica, los recuentos de unidades y las conversiones de moneda sean consistentes en todas las regiones. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado global de equipos de cuidado fetal y neonatal de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los equipos de cuidado fetal y neonatal a menudo difieren porque los estudios no siempre coinciden en qué se cuenta como ingresos por equipos, qué entornos de atención se incluyen y cómo se normalizan los precios entre regiones. Las diferencias también pueden provenir del año base elegido y de la forma en que se maneja la inflación y la moneda cuando los puntos de ASP más antiguos se trasladan a una previsión.
Durante el ciclo de actualización, las bandas de ASP y el momento de las conversiones de moneda se vuelven a verificar utilizando la retroalimentación reciente de adquisiciones y luego se concilian con las últimas señales de categoría antes de finalizar el total. Por eso, Mordor Intelligence puede no coincidir con estimaciones que mantienen tipos de cambio más antiguos o que mezclan los consumibles en los totales de dispositivos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,68 mil millones de USD (2025) | |
| Consultora Global A | 6,04 mil millones de USD (2024) | Utiliza un año base diferente y muestra puntos de referencia históricos inconsistentes en la misma página, lo que puede comprimir el valor inicial si los niveles de ASP anteriores y las divisiones de categoría no se actualizan al mismo tiempo. |
| Editorial de la Industria B | 8,58 mil millones de USD (2025) | A menudo refleja un enfoque de conteo más amplio en torno a las configuraciones de cuidado neonatal, lo que puede desplazar el total hacia arriba si se incluyen paquetes de dispositivos adyacentes o una cobertura de entorno de atención más amplia sin exclusiones claras para los consumibles. |
En general, la dispersión se explica principalmente por decisiones de tiempo y alcance, en particular cómo se actualizan los precios y qué elementos se incluyen dentro del límite del equipo. Al vincular los datos con indicadores observables de nacimientos y cuidado en la UCIN, y validar el movimiento de precios con la retroalimentación reciente de los compradores, la estimación se mantiene trazable para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Global de Equipos para el Cuidado Fetal y Neonatal?
Se espera que el tamaño del Mercado Global de Equipos para el Cuidado Fetal y Neonatal alcance USD 10,28 mil millones en 2026 y crezca a una CAGR del 6,23% para llegar a USD 13,91 mil millones en 2031.
¿Cuál es el tamaño actual del mercado de equipos para el cuidado fetal y neonatal?
El mercado alcanzó USD 10,28 mil millones en 2026 y se proyecta que ascienda a USD 13,91 mil millones en 2031, reflejando una CAGR del 6,23%.
¿Qué segmento crece más rápido en el mercado de equipos para el cuidado fetal y neonatal?
Los dispositivos de monitorización fetal habilitados por IA se expanden a una CAGR del 7,78% hasta 2031, superando las ventas de equipos neonatales.
¿Por qué los dispositivos portátiles y de mano están ganando terreno?
La conectividad inalámbrica, los beneficios de movilidad materna y la facilidad de integración en la atención domiciliaria impulsan una CAGR del 8,43% para los sistemas portátiles.
¿Cómo influyen los cambios regulatorios en el crecimiento del mercado?
Las nuevas normas de ciberseguridad y sistema de calidad de la Administración de Alimentos y Medicamentos añaden costos y tiempo a las aprobaciones, reduciendo la CAGR prevista en un estimado de 1,1 puntos porcentuales.
¿Qué papel desempeña la IA en los equipos para el cuidado neonatal y fetal?
Los algoritmos de IA permiten el análisis predictivo para la evaluación cardíaca, la dosificación de nutrición y el pronóstico de ictericia, mejorando los resultados y desbloqueando nuevos ingresos.
¿Qué región ofrece el mayor potencial de crecimiento?
Asia Pacífico lidera con una CAGR del 8,74%, impulsada por las inversiones gubernamentales y la rápida adopción de herramientas de diagnóstico basadas en IA.
Última actualización de la página el:



