
Tamaño y Participación del Mercado de Préstamos Estudiantiles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
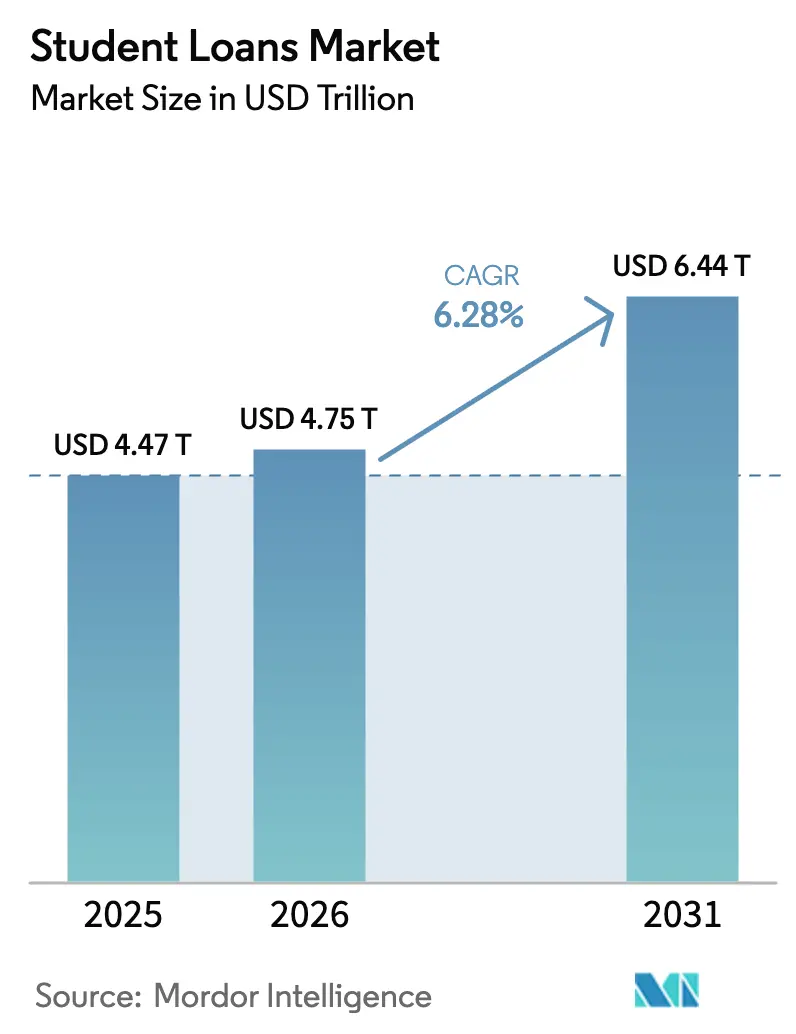
| Tamaño del Mercado (2026) | 4.75 Billones de dólares |
| Tamaño del Mercado (2031) | 6.44 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.28 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
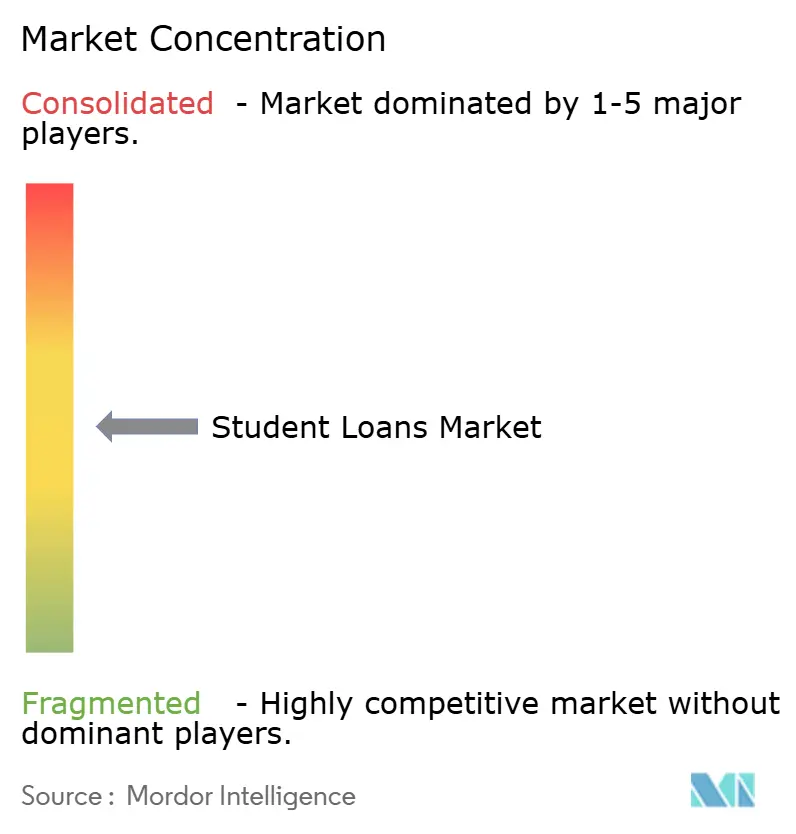
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Préstamos Estudiantiles por Mordor Intelligence
El tamaño del mercado de préstamos estudiantiles en 2026 se estima en USD 4,75 billones, creciendo desde el valor de 2025 de USD 4,47 billones con proyecciones para 2031 que muestran USD 6,44 billones, creciendo a una CAGR del 6,28% entre 2026 y 2031. La demanda sostenida surge de la inflación de las matrículas que continúa superando el crecimiento salarial, la rápida globalización de la matrícula en educación superior y la innovación de los prestamistas que reduce las fricciones en la aprobación. Los modelos de riesgo habilitados por las empresas de tecnología financiera aceleran la originación de préstamos, mientras que los cambios demográficos —especialmente el aumento de estudiantes menores de 25 años— anclan el crecimiento del volumen a largo plazo. La turbulencia regulatoria en torno al plan SAVE ha creado incentivos mixtos: los programas federales flexibles atraen a muchos prestatarios, aunque la incertidumbre política también empuja a los graduados con buen historial crediticio hacia el refinanciamiento privado. Mientras tanto, los flujos de educación transfronteriza impulsan plataformas de préstamos especializadas que pueden navegar normas multijurisdiccionales, ampliando aún más el mercado de préstamos estudiantiles.
Conclusiones Clave del Informe
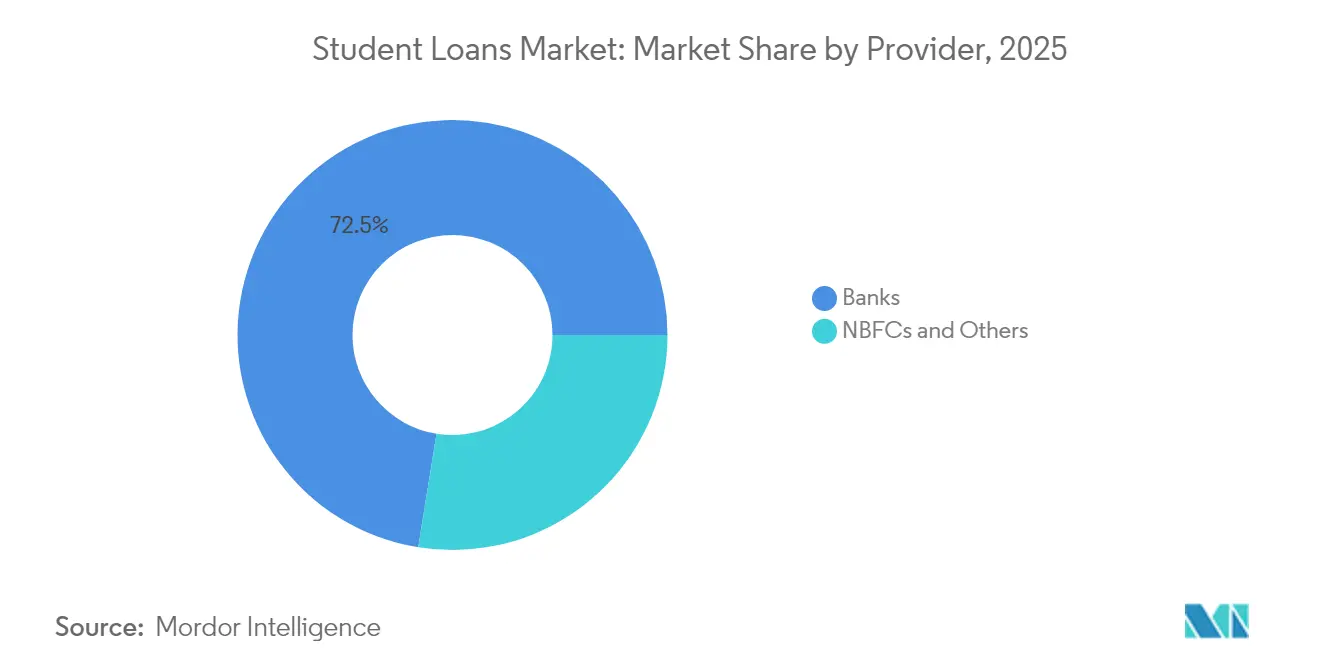
- Por proveedor, los bancos lideraron con una participación del 72,45% en 2025 del mercado de préstamos estudiantiles; se prevé que los NBFC y los prestamistas alternativos se expandan a una CAGR del 7,61% hasta 2031.
- Por plan de reembolso, las opciones basadas en ingresos representaron el 42,10% del tamaño del mercado de préstamos estudiantiles en 2025 y se espera que crezcan a una CAGR del 7,74% hasta 2031.
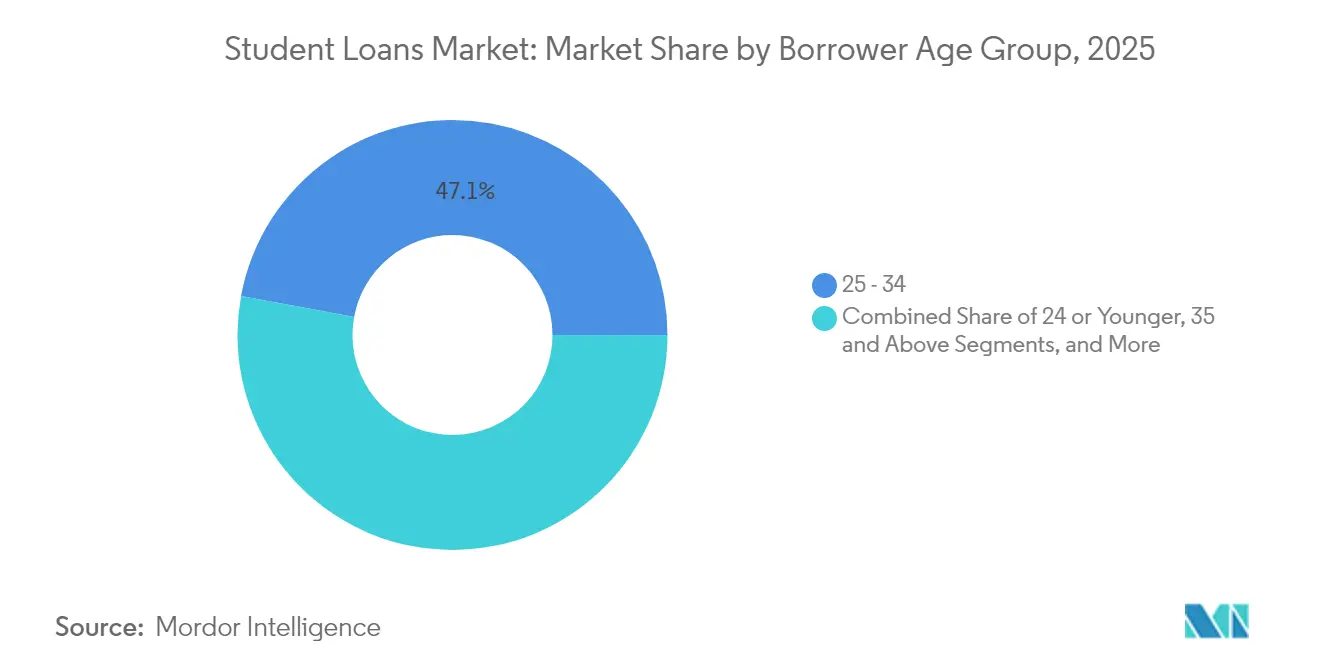
- Por edad del prestatario, el segmento de 25 a 34 años representó el 47,10% de la participación del mercado de préstamos estudiantiles en 2025, mientras que el grupo de 24 años o menos está en camino de crecer a una CAGR del 7,55%.
- Por nivel educativo, los préstamos de pregrado capturaron el 61,60% de la participación del mercado de préstamos estudiantiles en 2025; se prevé que los programas de posgrado y profesionales crezcan a una CAGR del 8,12%.
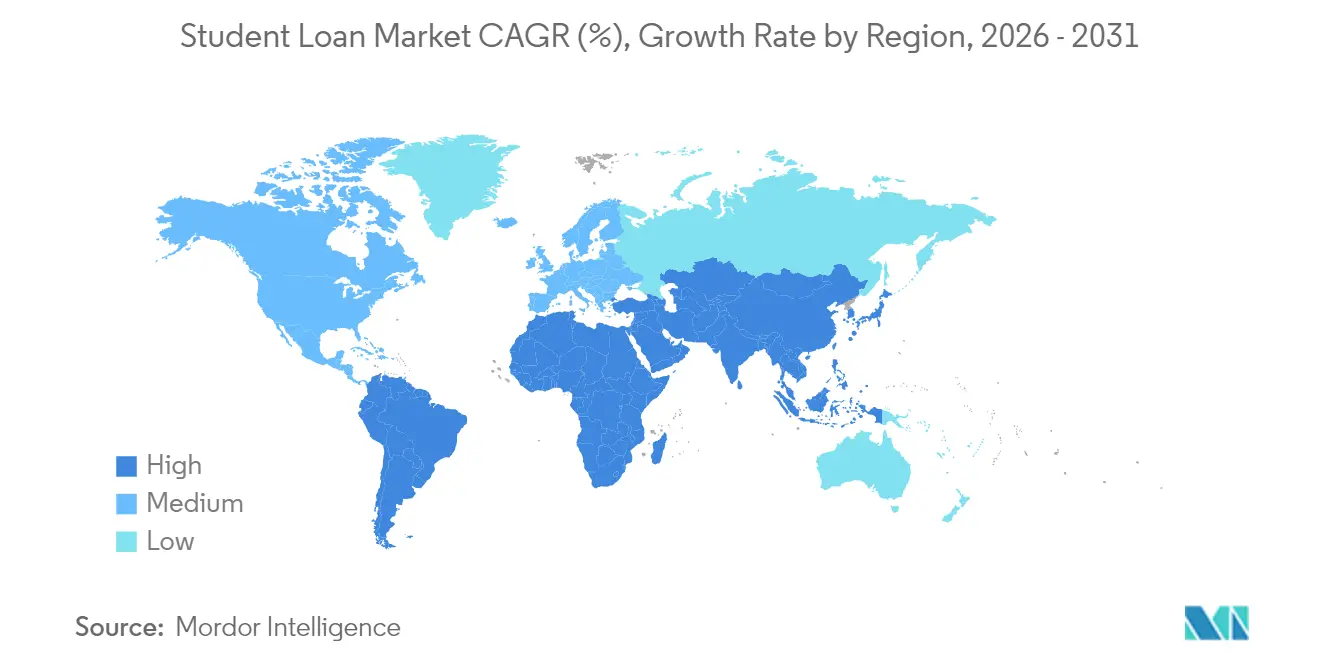
- Por región, América del Norte comandó el 42,20% de la participación del mercado de préstamos estudiantiles en 2025, mientras que Asia-Pacífico está proyectada para registrar una CAGR del 7,22% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del financiamiento gubernamental y nuevas normas de planes basados en ingresos | +1.5% | Global, más pronunciado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Inflación de matrículas que supera el crecimiento salarial | +1.2% | Global, agudo en América del Norte y Australia | Largo plazo (≥4 años) |
| Aumento de la movilidad estudiantil internacional | +0.8% | Núcleo en Asia-Pacífico, extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Calificación crediticia alternativa impulsada por empresas de tecnología financiera | +0.9% | América del Norte y la Unión Europea liderando, expansión hacia Asia-Pacífico | Corto plazo (≤2 años) |
| Préstamos tokenizados de participación en ingresos y basados en cadena de bloques | +0.6% | Mercados piloto en América del Norte, adopción temprana en África | Largo plazo (≥4 años) |
| Base de prestatarios envejecientes que impulsa una oleada de refinanciamiento | +0.4% | Principalmente América del Norte, emergente en Europa | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Financiamiento Gubernamental y Nuevas Normas de Planes Basados en Ingresos
Los ajustes de cuenta del Plan de Reembolso Basado en Ingresos (IDR, por sus siglas en inglés) acreditaron a más de 3,6 millones de prestatarios a principios de 2025, reduciendo materialmente los pagos programados para una amplia franja del libro de préstamos federales[1]Departamento de Educación de los Estados Unidos, "Ficha Técnica del Plan SAVE," ed.gov. Los prestamistas privados ahora recalibran las suposiciones de pérdida dado el incumplimiento a lo largo de la vida útil, porque los ajustes retroactivos pueden repetirse. La decisión del Departamento de Educación de mantener abierta la inscripción al Plan de Reembolso Contingente al Ingreso hasta julio de 2027 señala un apoyo federal duradero para opciones flexibles que pueden frenar la migración incremental de préstamos federales a privados. Los desafíos legales al plan SAVE inyectan incertidumbre que empuja a algunos prestatarios hacia la consolidación privada inmediata. Las universidades deben cumplir con las normas de Transparencia del Valor Financiero que exponen las relaciones deuda-ingresos, lo que potencialmente orienta a los estudiantes hacia programas de menor costo. En conjunto, estos cambios sustentan un giro estructural hacia diseños de reembolso adaptativo en todo el mercado de préstamos estudiantiles.
Inflación de Matrículas que Supera el Crecimiento Salarial
Las matrículas promedio continúan aumentando más rápido que los ingresos de los hogares en la mayoría de las economías desarrolladas, sosteniendo una necesidad básica de apalancamiento incluso cuando las familias conscientes de los costos exploran alternativas de becas y subvenciones. Los prestatarios de posgrado enfrentan tasas más altas —8,08% para los Préstamos Directos No Subsidiados 2024-25— pero aún perciben primas de ingresos vitalicios desproporcionadas que justifican paquetes de préstamos grandes[2]Registro Federal, "Tasas de Interés Anuales de Préstamos Estudiantiles 2024-25," federalregister.gov. Las ofertas de tasa fija privada ahora compiten directamente con los crecientes índices de referencia federales, especialmente para los solicitantes con buen historial crediticio que buscan certeza. Los empleadores aumentan la asequibilidad cubriendo aproximadamente un tercio de la matrícula en muchos planes de beneficios de grandes empresas, pero la brecha residual aún empuja a los trabajadores hacia los canales de crédito. La divergencia persistente entre salarios y matrículas, por lo tanto, consolida el impulso ascendente en el mercado de préstamos estudiantiles.
Aumento de la Movilidad Estudiantil Internacional
Los destinos de la OCDE albergaron a más de 4,6 millones de estudiantes extranjeros en 2022, una recuperación que restaura la demanda de préstamos en múltiples monedas. India por sí sola representa casi 1,3 millones de estudiantes en el extranjero, apoyando ganancias de volumen rápidas para los prestamistas de tecnología financiera transfronterizos que ofrecen préstamos sin garantía en moneda fuerte. La demografía juvenil del África Subsahariana promete una cartera de proyectos de siguiente ola, aunque la volatilidad cambiaria y los escasos datos crediticios requieren modelos de riesgo a medida. La escasez de vivienda en los países de destino, como el déficit estimado de 350.000 camas en las ciudades universitarias del Reino Unido, puede limitar la matrícula y moderar los desembolsos a corto plazo. Aun así, las crecientes tasas de autofinanciamiento entre los estudiantes de Asia-Pacífico sustentan un crecimiento constante de la originación para los prestamistas enfocados en la región.
Calificación Crediticia Alternativa Impulsada por Empresas de Tecnología Financiera
La asociación de U.S. Bank con Pagaya y el despliegue de Zest AI por parte de Suncoast Credit Union ilustran la aceptación generalizada de la suscripción por aprendizaje automático que va más allá del FICO para considerar el perfil educativo y las perspectivas de empleo. Estos modelos amplían el acceso al crédito para prestatarios con historial crediticio limitado, al tiempo que mejoran la granularidad de la cartera. La integración de Upstart de BankMobile se dirige específicamente a los graduados recientes con historial limitado, combinando la selectividad de la institución educativa y los ingresos proyectados en proyecciones de probabilidad de incumplimiento. El enfoque regulatorio en la explicabilidad ralentiza la adopción generalizada, pero mejora la sostenibilidad. Las cifras récord de originación de préstamos de SoFi en 2025 demuestran la viabilidad comercial, y las razones decrecientes de cancelación de deudas refuerzan la confianza de los inversores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las tasas de interés de referencia y los márgenes | -0.7% | Global, con impacto agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Brechas en la solvencia crediticia de los prestatarios | -0.3% | Global, particularmente agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Cambios regulatorios abruptos en los programas de condonación | -0.5% | Principalmente América del Norte, con preocupaciones emergentes en Europa | Mediano plazo (2-4 años) |
| Los beneficios de matrícula financiados por empleadores desplazan la demanda | -0.2% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Tasas de Interés de Referencia y los Márgenes
Las tasas del Préstamo Stafford Directo Federal aumentaron al 6,53% para estudiantes de pregrado y al 8,08% para estudiantes de posgrado en el ciclo 2024-25, presionando a los prestatarios que consideran el refinanciamiento frente a cupones privados más altos. Los prestamistas experimentan márgenes reducidos porque los costos de financiamiento mayorista aumentan más rápido que los rendimientos que pueden trasladar. Los indicadores de incumplimiento en los valores respaldados por préstamos estudiantiles de EE. UU. empeoraron durante el cuarto trimestre de 2024, con tasas de incumplimiento constantes que alcanzaron el 5,53% en el fondo FFELP, elevando los costos de titulización. No obstante, los ex alumnos con buen historial crediticio aún refinancian a márgenes más bajos, creando un mercado bifurcado donde los prestatarios más débiles enfrentan un acceso reducido. Este entorno de tasas modera el crecimiento general, pero invita a la innovación en productos de tasa variable e híbridos en todo el mercado de préstamos estudiantiles.
Cambios Regulatorios Abruptos en los Programas de Condonación
Los litigios en torno a las disposiciones de alivio de deuda del plan SAVE prolongan la ambigüedad política, lo que obliga al Departamento de Educación a ofrecer extensiones provisionales que complican las decisiones de los prestatarios. Las acciones de cumplimiento, como la orden propuesta de la Oficina de Protección Financiera del Consumidor (CFPB, por sus siglas en inglés) contra Navient, elevan los costos de cumplimiento para los administradores y empujan a algunos operadores establecidos a abandonar negocios auxiliares. Las investigaciones a MOHELA subrayan el riesgo operativo vinculado a errores de facturación, amplificando las apuestas reputacionales. Las reglas de alivio propuestas basadas en dificultades económicas añadirían evaluaciones predictivas que pueden trasladar a millones a esquemas de pagos más bajos, alterando las proyecciones de flujo de caja para los competidores privados. Esta volatilidad enfría el apetito de los inversores por los valores respaldados por préstamos estudiantiles a largo plazo y modera la expansión en la industria de préstamos estudiantiles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proveedor:
Los Bancos Enfrentan la Presión de las Empresas de Tecnología Financiera a Pesar del Liderazgo del MercadoLos bancos controlaron el 72,45% de la participación del mercado de préstamos estudiantiles en 2025, aunque el aumento de los costos de financiamiento y la competencia digital redujeron los márgenes. Se proyecta que los prestamistas alternativos y los NBFC crecerán a una CAGR del 7,61%, aprovechando modelos operativos eficientes para ofrecer aprobaciones rápidas y productos especializados dirigidos a carreras de alto potencial dentro del mercado de préstamos estudiantiles. La venta de la cartera de USD 10,8 mil millones de Discover a Carlyle y KKR señaló una retirada estratégica que abre la puerta a Sallie Mae y a los rivales de tecnología financiera.
Las plataformas de tecnología financiera se diferencian a través de la suscripción por inteligencia artificial y las interfaces de primera para dispositivos móviles que reducen los tiempos de solicitud de semanas a minutos. Las originaciones de USD 1.200 millones en el primer trimestre de 2025 de SoFi ilustran los beneficios de escala, mientras que las asociaciones entre bancos regionales y plataformas de marca blanca crean modelos híbridos. La competencia se intensifica así a medida que los operadores establecidos actualizan sus infraestructuras tecnológicas para defender su participación en el mercado de préstamos estudiantiles frente a nuevos participantes ágiles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Plan de Reembolso:
El Dominio de los Planes Basados en Ingresos Refleja la Incertidumbre EconómicaLos planes de reembolso basados en ingresos representaron el 42,10% del tamaño del mercado de préstamos estudiantiles en 2025 y están proyectados para expandirse a una CAGR del 7,74%. El marco SAVE limitaría los pagos de pregrado al 5% de los ingresos discrecionales, reforzando la inclinación de los prestatarios hacia cronogramas de pago variables. Los planes estándar a 10 años siguen siendo prevalentes entre los graduados de mayores ingresos que prefieren la certeza de amortización, mientras que las opciones graduadas atraen a quienes esperan que sus trayectorias de ingresos aumenten.
Los ajustes del conteo de pagos federales para 3,6 millones de prestatarios en 2025 aceleran la adopción del plan de reembolso basado en ingresos. Las normas de quiebra del Capítulo 13 ahora acreditan cada mes calificado para el plan, incluso sin inscripción explícita, ampliando la elegibilidad. Estos estímulos regulatorios consolidan las estructuras flexibles como la vía predeterminada en todo el mercado de préstamos estudiantiles.
Por Grupo de Edad del Prestatario:
Los Grupos Más Jóvenes Impulsan la Expansión del MercadoLos prestatarios de entre 25 y 34 años representaron el 47,10% de la participación del mercado de préstamos estudiantiles en 2025, pero el crecimiento más rápido del 7,55% de CAGR corresponde a los estudiantes de 24 años o menos, quienes están solicitando préstamos cada vez más temprano y frecuentemente para múltiples titulaciones. Su fluidez digital se alinea con la originación basada en aplicaciones móviles y la calificación crediticia habilitada por inteligencia artificial que favorece las aprobaciones expeditas.
Los empleadores implementan beneficios de matrícula para atraer talento de la Generación Z, cubriendo a menudo un tercio de los costos anuales, aunque los gastos residuales mantienen a estos trabajadores vinculados a los prestamistas. Los horizontes de reembolso a lo largo de la vida de los prestatarios más jóvenes extienden la duración de la cartera, ofreciendo a los prestamistas flujos de ingresos constantes. Este cambio demográfico apoya las ganancias de volumen a largo plazo en el mercado de préstamos estudiantiles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel Educativo:
Los Programas de Posgrado Demandan Financiamiento PremiumLos préstamos de pregrado representaron el 61,60% de la participación del mercado de préstamos estudiantiles en 2025, pero se espera que los programas de posgrado y profesionales crezcan a una CAGR del 8,12%, ya que los candidatos buscan credenciales que aceleren su carrera. Los montos promedio de los préstamos de posgrado superan los montos de pregrado en más de 2 veces, impulsando los ingresos por intereses y los volúmenes de titulización.
Las normas de Transparencia del Valor Financiero obligan a las instituciones a publicar las relaciones deuda-ingresos, presionando a los programas de bajo retorno sobre la inversión a moderar las matrículas. Aun así, las primas de ingresos para los títulos especializados mantienen la demanda robusta. La titulización de educación para el empleo de Ascent Funding muestra el apetito de los inversores por los fondos vinculados a resultados, señalando la maduración en el segmento de posgrado del tamaño del mercado de préstamos estudiantiles.
Análisis Geográfico
Mercado de Préstamos Estudiantiles de América del Norte
América del Norte concentró el 42,20% de la cuota del mercado de préstamos estudiantiles en 2025, sustentada por la significativa cartera federal de los Estados Unidos, que atiende a más de 46 millones de prestatarios. Las elevadas tasas de morosidad —un 20,5% en situación de mora grave a febrero de 2025— generan tanto riesgo como oportunidades de refinanciación. La consolidación, como la adquisición de Discover por parte de Capital One por 35,3 mil millones de USD, subraya las estrategias de escala regional capaces de absorber los costos de cumplimiento normativo al tiempo que diversifican los ingresos por comisiones.
Mercado de Préstamos Estudiantiles de Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR del 7,22% hasta 2031, impulsada por la expansión de las matrículas de la clase media y la movilidad internacional desde India, China y los emergentes estados del Sudeste Asiático. Las fluctuaciones cambiarias y la fragmentación de los burós de crédito llevan a las empresas fintech a implementar análisis de riesgo alternativos, mientras que los programas respaldados por los gobiernos en mercados como Australia facilitan los flujos de capital. Los datos de matrícula muestran que el 75% de los estudiantes internacionales de Asia-Pacífico se autofinancian y el 19% recurre a préstamos formales, lo que señala un amplio margen para el crecimiento de la penetración.
Mercado de Préstamos Estudiantiles de Europa
Europa mantiene una expansión moderada dentro de una infraestructura madura. El Reino Unido atrae capital asiático significativo hacia residencias estudiantiles de uso específico, poniendo de relieve una brecha de oferta de 350.000 camas que incrementa indirectamente la demanda de préstamos de manutención. La titulización continental estableció un récord de 137 mil millones de EUR en 2024, otorgando a los prestamistas una profunda liquidez en el mercado secundario. Sin embargo, los cambios en la política derivados del Brexit complican las vías de visado, lo que lleva a algunos estudiantes a optar por centros alternativos y dispersa el crecimiento en el conjunto del mercado de préstamos estudiantiles.

Panorama regulatorio
La regulación de los préstamos estudiantiles está siendo reformulada por una importante normativa federal en EE. UU. que afecta tanto a los programas federales como a la sustitución en el mercado privado. El Departamento de Educación de EE. UU. finalizó la norma RISE (publicada el 1 de mayo de 2026, con fecha de entrada en vigor el 1 de julio de 2026), que introduce nuevos límites de préstamos federales anuales y agregados para prestatarios de posgrado, profesionales y padres, y elimina progresivamente el programa Graduate PLUS. El mismo paquete también sustituye ciertas vías de reembolso por un plan Estándar Escalonado y un Plan de Asistencia para el Reembolso (RAP), y las suspensiones relacionadas con litigios sobre elementos como la definición de título profesional han requerido orientación provisional sobre la elegibilidad del programa.
A nivel institucional, el Departamento de Educación también permitió a las escuelas establecer límites de préstamos anuales más bajos específicos del programa conforme al 34 CFR 685.203(m)(2), respaldado por la guía de implementación de Federal Student Aid emitida el 26 de junio de 2026. Estos cambios aumentan las cargas de cumplimiento y divulgación que ya iban en aumento debido a los requisitos de Transparencia del Valor Financiero, al mismo tiempo que elevan la necesidad de precisión en la gestión de préstamos y de suscripción explicable en múltiples jurisdicciones.
Análisis de la cadena de valor
La cadena de valor de los préstamos estudiantiles va desde la creación de demanda de estudiantes y padres (matrícula, costos de vida y movilidad internacional) hasta el empaquetado de ayuda financiera escolar, la originación y suscripción por parte de prestamistas, el desembolso y la gestión de préstamos, y luego la salida a través de balance o mercados de capitales mediante titulización y ventas de préstamos completos. En Estados Unidos, la estructura del programa federal sigue siendo un punto de referencia clave para la fijación de precios y el diseño de reembolso, por lo que los cambios de la norma RISE del 1 de julio de 2026 en los límites de préstamos y las estructuras de reembolso reposicionan la oferta de productos entre prestamistas privados, socios universitarios y administradores de préstamos.
En el lado privado, la cadena se está volviendo más intensiva en mercados de capitales y más segmentada por producto. Navient completó una titulización de 550 millones de USD de préstamos estudiantiles privados de la marca Earnest en mayo de 2026, destacando los ABS como un canal repetible de financiamiento y transferencia de riesgo. Los prestamistas también se están diferenciando a nivel de producto para cubrir los vacíos creados por las normas federales y los segmentos de prestatarios, incluyendo el lanzamiento de Sallie Mae de un Préstamo para Padres en junio de 2026 y la expansión de opciones de préstamos de posgrado en medicina y odontología. Al mismo tiempo, las asociaciones entre bancos y fintechs y las herramientas alternativas de puntuación de crédito continúan acortando los ciclos de originación y ampliando las aprobaciones para expedientes limitados.
Panorama Competitivo
La industria de préstamos estudiantiles presenta una concentración mixta: las entidades federales dominan los volúmenes en los Estados Unidos, aunque los competidores privados y de tecnología financiera escalan rápidamente su participación en los segmentos de refinanciamiento e internacional. Los bancos establecidos disponen de financiamiento de depósitos de bajo costo, pero se quedan atrás en experiencia digital, lo que lleva a muchos a asociarse con plataformas de marca blanca. La adquisición de la cartera de Discover por parte del capital privado demuestra el apetito institucional por activos de flujo de caja predecible vinculados al mercado de préstamos estudiantiles.
La tecnología proporciona una ventaja estratégica. La suscripción por inteligencia artificial reduce los costos de adquisición y amplía los mercados direccionables, como lo ilustra la aprobación por parte de U.S. Bank de solicitantes previamente rechazados a través del modelo de Pagaya. La adquisición de Payitoff por parte de Array en 2024 señala la demanda de herramientas de optimización de reembolso integradas en aplicaciones que reducen la morosidad. Los proyectos piloto de cadena de bloques, como el fondo de interés cero de la Universidad de Lukenya, muestran vías experimentales que podrían desintermediar a los prestamistas convencionales.
Los servicios de administración están bajo un escrutinio intenso. Las sanciones de la Oficina de Protección Financiera del Consumidor (CFPB) contra Navient y las investigaciones a MOHELA empujan al segmento hacia marcos de cumplimiento basados en datos. El nuevo contrato del Departamento de Educación de Nelnet y su base de 15,8 millones de prestatarios lo posicionan como líder en escala, aunque los sistemas heredados deben modernizarse rápidamente para satisfacer las expectativas de experiencia. En general, las empresas que combinan fluidez regulatoria con agilidad tecnológica están mejor posicionadas para capturar el crecimiento incremental en el mercado de préstamos estudiantiles.
Líderes de la Industria de Préstamos Estudiantiles
Sallie Mae
SoFi Technologies
Navient
Citizens Bank
Discover Financial Services
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Préstamos Estudiantiles
- Sallie Mae
- SoFi Technologies
- Navient
- Citizens Bank
- Discover Financial Services
- Earnest
- College Ave
- Federal Student Aid
- Juno
- Laurel Road
- MPOWER Financing
- Prodigy Finance
- Funding U
- CommonBond
- EDvestinU
- Ascent Funding
- Nelnet
- PNC Bank
- ICICI Bank
- China Development Bank

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco impulsado por políticas donde la demanda de los prestatarios persiste, pero la capacidad de endeudamiento federal se restringe para ciertos segmentos. La norma final RISE del Departamento de Educación, vigente desde el 1 de julio de 2026, añade nuevos límites de préstamos federales y elimina progresivamente el programa Graduate PLUS, lo que lleva a escuelas y familias a reevaluar cómo se financian las brechas restantes en el costo de asistencia. Los prestamistas privados han respondido con diseños de productos dirigidos a padres y a programas de posgrado específicos, incluyendo el lanzamiento de Sallie Mae de un nuevo Préstamo para Padres en junio de 2026 y la expansión de opciones de préstamos de posgrado en medicina y odontología a principios de 2026.
Las oportunidades de financiamiento y distribución también se están manifestando en los mercados de capitales y en la originación liderada por plataformas. La titulización de mayo de 2026 de Navient por 550 millones de USD de préstamos estudiantiles privados de la marca Earnest apunta a una demanda institucional continua de garantías de préstamos estudiantiles cuando los datos de suscripción y gestión cumplen con los requisitos de los inversores. Mientras tanto, las originaciones a escala de los prestamistas, incluyendo el reporte de Sallie Mae de 2.900 millones de USD en originaciones de préstamos educativos privados en el primer trimestre de 2026, respaldan la emisión repetida y una mayor disponibilidad de préstamos. A medida que las instituciones obtienen autoridad para establecer límites de préstamos federales más bajos a nivel de programa (según la guía de Federal Student Aid del 26 de junio de 2026), los modelos de financiamiento codiseñados entre escuelas y prestamistas y las herramientas de asesoramiento integradas que rastrean la asequibilidad del endeudamiento y los resultados de reembolso tienen un camino más claro hacia la adopción.
Recent Industry Developments in Mercado de Préstamos Estudiantiles
- Junio de 2026: Sallie Mae lanzó una nueva opción de Préstamo para Padres para ayudar a las familias a cubrir los costos universitarios. El lanzamiento amplía las opciones de financiamiento privado para la educación universitaria y de posgrado. Añade reembolso flexible y respalda la continuidad del crecimiento de préstamos privados en medio de los cambios de política de Grad PLUS.
- Junio de 2026: SoFi Technologies introduce SoFi Small Business Loans para ayudar con el financiamiento comercial de sus miembros. El lanzamiento amplía el préstamo no tradicional dentro del ecosistema de préstamos estudiantiles para diversificar las fuentes de ingresos. Fortalece los préstamos basados en plataforma y las oportunidades de venta cruzada dentro de la base de miembros.
- Junio de 2026: Navient completó una titulización de 706 millones respaldada por préstamos estudiantiles refinanciados (NAVRL 2026-B). El movimiento ajusta el flujo de titulización para activos de préstamos estudiantiles privados. Mantiene la visibilidad y liquidez de NAVs en los mercados de capitales en medio de los cambios de cartera.


Mercado de Préstamos Estudiantiles Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado global de préstamos estudiantiles para educación se define como el valor pendiente de los préstamos utilizados para financiar la educación, incluidos los préstamos respaldados por el gobierno y los préstamos privados, en todas las principales geografías.
Exclusiones de alcance: Excluimos el financiamiento educativo que no sea en forma de préstamo, como becas, subvenciones, reembolso de matrícula por parte del empleador y préstamos familiares informales que no estén estructurados como un préstamo.
Descripción general de la segmentación
- Por Proveedor
- Bancos
- NBFC y Otros
- Por Plan de Reembolso
- Reembolso Estándar
- Reembolso Graduado
- Planes Basados en Ingresos
- Otros Planes
- Por Grupo de Edad del Prestatario
- 24 Años o Menos
- 25 - 34
- 35 Años o Más
- Por Nivel Educativo
- Pregrado
- Posgrado / Profesional
- Educación Continua y Sin Titulación
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Benelux (Bélgica, Países Bajos y Luxemburgo)
- Países Nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia)
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Sudeste Asiático (Singapur, Indonesia, Malasia, Tailandia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para enmarcar cómo se construye el conjunto de préstamos estudiantiles en cada país y cómo cambia con el tiempo. Nos basamos en estadísticas y divulgaciones públicas que explican los niveles de endeudamiento estudiantil, las estructuras de reembolso y los cambios de política que afectan los saldos.
Las entradas típicas provinieron de fuentes como los indicadores educativos del Banco Mundial, las estadísticas de financiamiento educativo de la OCDE, los datos de matriculación del Instituto de Estadística de la UNESCO, publicaciones de bancos centrales y ministerios de finanzas sobre crédito de los hogares, y comunicados de agencias nacionales de ayuda estudiantil. También utilizamos informes anuales y presentaciones a inversores de prestamistas y administradores de préstamos cotizados, junto con sitios web de prensa y asociaciones reconocidas para actualizaciones de programas. Cuando estuvo disponible, una suscripción de pago que cubre las finanzas de empresas y otra suscripción separada para noticias y finanzas ayudaron a verificar los saldos reportados y los eventos principales. Esta lista es ilustrativa, y también se consultaron muchas otras fuentes públicas y de pago para recopilar, validar y aclarar los datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué se encuentra dentro del conjunto de préstamos direccionable y con qué rapidez se expanden o contraen los saldos bajo diferentes condiciones de política y tasas. Hablamos con prestamistas, administradores de préstamos, reguladores, especialistas en financiamiento educativo y partes interesadas institucionales para poder cerrar las brechas de la investigación documental y poner a prueba las suposiciones en todas las regiones.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Altos directivos (CXOs): 16% | APAC: 45% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 25% | EMEA: 31% |
| Actores más pequeños: 21% | Gerentes: 59% | América: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del saldo pendiente de préstamos estudiantiles por país, donde se utilizan las carteras de préstamos reportadas por políticas y las series de crédito de los hogares para construir el conjunto de deuda educativa financiada, que luego se consolida en un valor global. Para asegurar que el total siga siendo realista, lo corroboramos con verificaciones selectivas de abajo hacia arriba, como divulgaciones de saldos de prestamistas muestreados, discusiones de canal sobre nuevas originaciones y aproximaciones simples de precio promedio de venta multiplicado por volumen de prestatarios donde los datos eran visibles.
Las entradas clave del modelo incluyen la matriculación en educación superior y los flujos de estudios en el extranjero, la inflación de matrículas y tarifas, las tendencias de originación y desembolso de nuevos préstamos, las señales de morosidad e incumplimiento que afectan el crecimiento neto, la actividad de refinanciamiento y las trayectorias de tasas de interés que cambian el comportamiento de reembolso. Cuando un país tiene divulgación limitada, utilizamos indicadores proxy (matriculación e intensidad del gasto educativo) y luego ajustamos esos resultados con la retroalimentación de las entrevistas.
Para el pronóstico, se utilizó un análisis de escenarios para que los resultados de políticas y las trayectorias de tasas pudieran reflejarse sin forzar una única suposición lineal. La trayectoria final se alineó con lo que los expertos del sector consideran un caso base viable para la política de reembolso, el apetito de crédito y la demanda educativa.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como los saldos de cartera de préstamos declarados públicamente, la dirección de la matriculación educativa y las condiciones crediticias macroeconómicas, y luego se investigan las diferencias antes de la aprobación final. Si aparece un valor atípico (por ejemplo, un salto repentino en el saldo sin un contexto de originación correspondiente), se revisan las suposiciones y volvemos a contactar a los participantes relevantes para confirmar qué cambió.
Cada informe pasa por revisiones internas de varios pasos donde se verifican los cálculos, las conversiones de divisas y la continuidad de las series temporales, seguido de una revisión lógica final sobre los factores de crecimiento. Las actualizaciones se realizan anualmente, y se hacen revisiones provisionales cuando acciones políticas importantes, shocks de tasas o cambios de programa alteran significativamente la dirección del mercado. Antes de la entrega, un analista realiza una nueva revisión para que los clientes reciban la vista actualizada más reciente.
Tamaño del mercado global de préstamos estudiantiles para educación de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para los préstamos estudiantiles globales a menudo difieren porque los analistas eligen diferentes límites de lo que se considera un préstamo estudiantil, y también tratan las cancelaciones, el refinanciamiento y la sincronización de divisas de diferentes maneras. Las diferencias también provienen del año base elegido, ya que los reinicios de políticas y los movimientos de tasas de interés pueden cambiar los saldos rápidamente.
Las divulgaciones de saldos de cartera de préstamos y las estadísticas de programas de ayuda estudiantil a nivel de país son las verificaciones que mantienen la estimación de Mordor Intelligence vinculada al valor pendiente de los préstamos (en lugar del flujo de originación anual), lo que reduce el sobreconteo cuando aumentan el refinanciamiento y las transferencias de préstamos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,75 billones de USD (2026) | |
| Editorial Comercial A | 3,80 billones de USD (2029) | Utiliza un año objetivo posterior y parece aplicar una proyección basada en el crecimiento sin separar claramente los saldos pendientes de la actividad de originación, lo que puede comprimir o expandir los totales según la combinación de nuevos préstamos y reembolsos. |
| Editorial del Sector B | 3,93 billones de USD (2021) | Utiliza un año base más antiguo y un horizonte prospectivo más largo, y puede incluir elementos de financiamiento educativo más amplios o un tratamiento diferente de los programas gubernamentales, lo que puede inflar la tasa de ejecución cuando las políticas se endurecieron o cambiaron posteriormente. |
La comparación muestra que la selección del año y la unidad de medida elegida (saldo frente a flujo) explican la mayor parte de la dispersión. Al mantener el mercado anclado al valor pendiente de los préstamos y luego validarlo con divulgaciones de programas y verificaciones de saldos de prestamistas, la estimación permanece trazable a señales observables y a pasos repetibles para las actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de préstamos estudiantiles?
El mercado de préstamos estudiantiles fue valorado en USD 4,75 billones en 2026 y se prevé que alcance USD 6,44 billones para 2031.
¿Qué región está creciendo más rápidamente en la originación de préstamos estudiantiles?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 7,22% entre 2026 y 2031 debido al aumento de la matrícula de la clase media y la demanda de estudios en el extranjero.
¿Por qué los planes de reembolso basados en ingresos están ganando popularidad?
Las actualizaciones regulatorias como el plan SAVE reducen los pagos requeridos al 5% de los ingresos discrecionales para muchos prestatarios, haciendo que los cronogramas flexibles sean más atractivos.
¿Cómo están cambiando los prestamistas de tecnología financiera el panorama competitivo?
Utilizan suscripción basada en inteligencia artificial para aprobar rápidamente a prestatarios con historial crediticio limitado, ofrecen interfaces de primera para dispositivos móviles y se asocian con bancos para el financiamiento de hojas de balance.
¿Qué impacto tienen el aumento de las tasas de interés en los prestatarios?
Los índices de referencia federales y privados más altos incrementan los pagos mensuales, lo que lleva a los graduados con buen historial crediticio a refinanciar mientras limita el acceso a los solicitantes de mayor riesgo.
¿Están los préstamos de posgrado creciendo más rápido que los de pregrado?
Sí. Se prevé que los programas de posgrado y profesionales se expandan a una CAGR del 8,12%, reflejando matrículas más altas y expectativas de ingresos que respaldan montos de préstamos mayores.
Última actualización de la página el:



