
Tamaño y Cuota del Mercado de Bio Pharma Logística
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
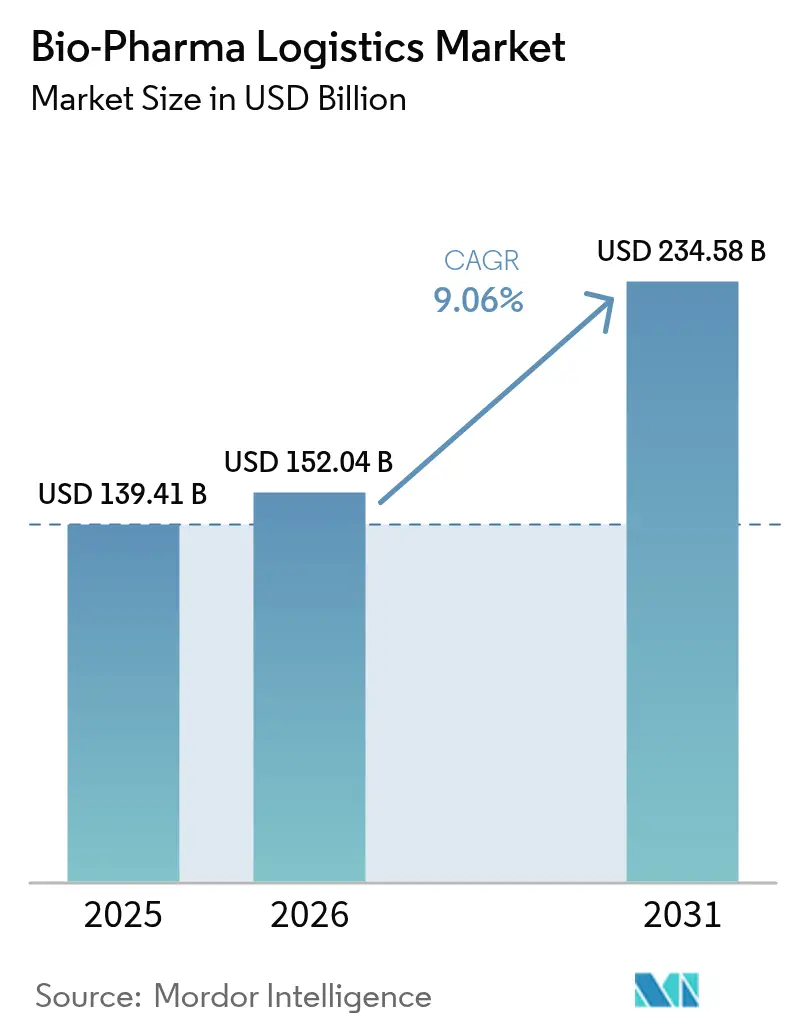
| Tamaño del Mercado (2026) | 152.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 234.58 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.06 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bio Pharma Logística por Mordor Intelligence
El Mercado de Bio Pharma Logística fue valorado en USD 139,41 mil millones en 2025 y se estima que crecerá desde USD 152,04 mil millones en 2026 hasta alcanzar USD 234,58 mil millones en 2031, a una CAGR del 9,06% durante el período de pronóstico (2026-2031). El crecimiento refleja un giro del sector desde la distribución convencional de medicamentos a granel hacia redes altamente especializadas con control de temperatura diseñadas para biológicos avanzados, vacunas de mRNA y terapias celulares y génicas personalizadas. Los requisitos de escala para el envío a temperaturas ultrabajas (hasta −150 °C) están remodelando las carteras de servicios, impulsando a los proveedores a ampliar la capacidad de nitrógeno líquido y el monitoreo en tiempo real. El mayor escrutinio regulatorio —ejemplificado por la decisión de la Agencia Europea de Medicamentos de discontinuar las extensiones generalizadas de certificados GDP— también amplifica la demanda de socios logísticos externos certificados. Las presiones de sostenibilidad paralelas impulsan inversiones en embalajes reutilizables, optimización de rutas y flotas electrificadas, ya que los expedidores buscan reducir las emisiones de la cadena de suministro que representan más del 80% de la huella de carbono del sector.
Conclusiones Clave del Informe
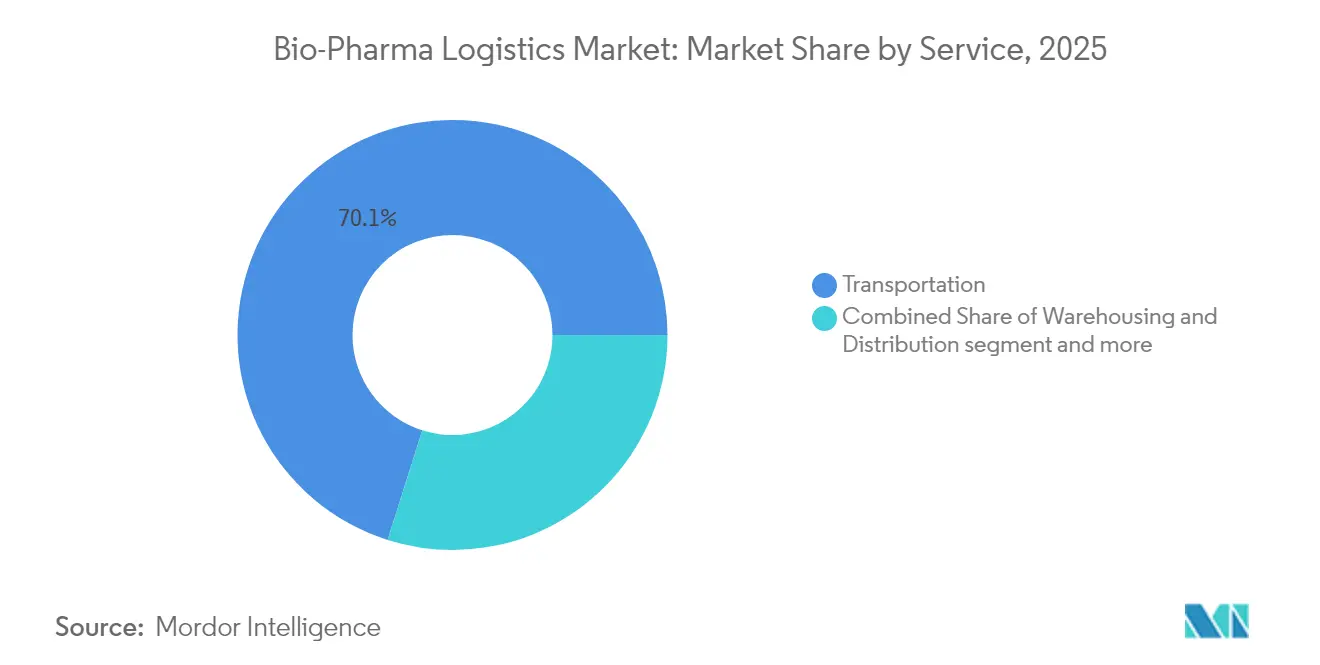
- Por servicio, el transporte concentró el 70,12% de la cuota del mercado de bio-pharma logística en 2025. Se prevé que el mercado de bio-pharma logística para servicios de valor añadido supere al mercado con una CAGR del 10,77% entre 2026 y 2031.
- Por rango de temperatura, la cadena de frío representó el 68,40% del tamaño del mercado de bio-pharma logística en 2025. El mercado de bio-pharma logística para cadena de frío avanza a una CAGR del 10,49% entre 2026 y 2031.
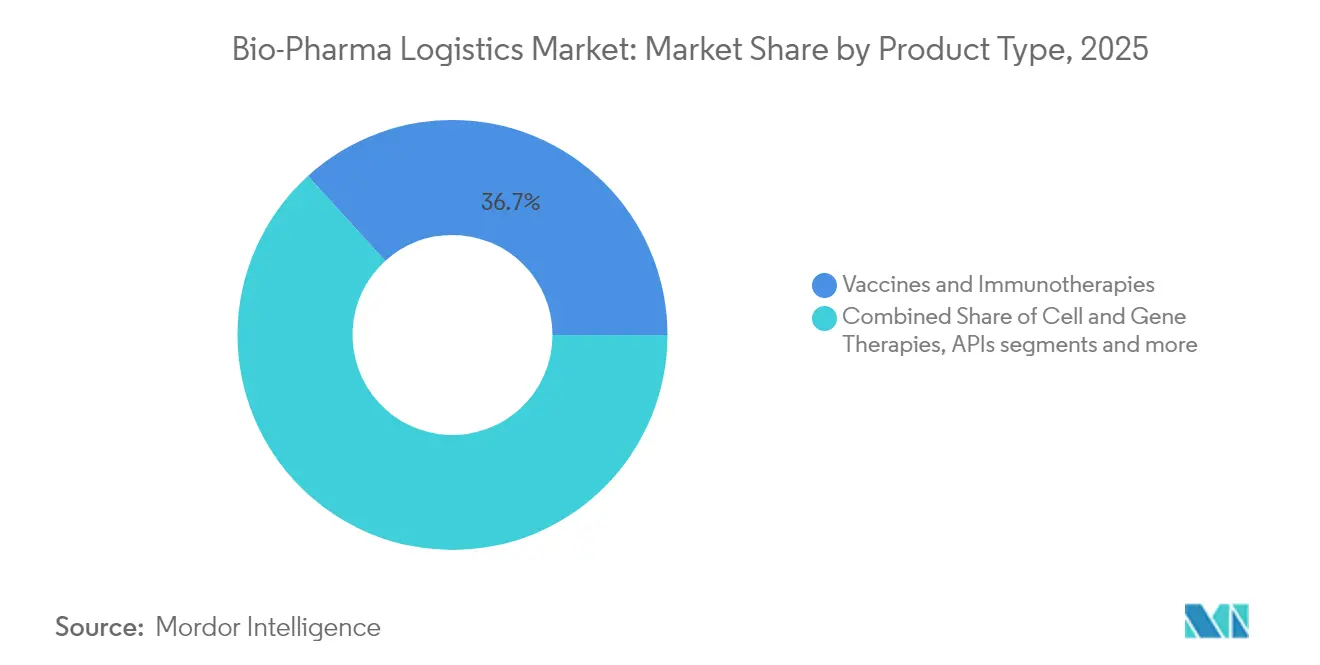
- Por tipo de producto, las vacunas e inmunoterapias lideraron con el 36,74% de la cuota de ingresos del mercado de bio-pharma logística en 2025. El mercado de bio-pharma logística para terapias celulares y génicas exhibe la trayectoria más rápida con una CAGR del 13,05% entre 2026 y 2031.
- Por usuario final, los fabricantes de bio-pharma captaron el 58,10% de la cuota del mercado de bio-pharma logística en 2025. El mercado de bio-pharma logística para CROs/CMOs registra la CAGR proyectada más alta del 12,02% entre 2026 y 2031.
- Por geografía, América del Norte retuvo el liderazgo con el 41,20% de la cuota del mercado de bio-pharma logística en 2025. Se prevé que el mercado de bio-pharma logística para Asia-Pacífico se expanda a una CAGR del 11,06% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Bio Pharma Logística
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de Biológicos de Alto Valor y Aumento de la Participación de la Farmacéutica Especializada que Eleva la Demanda de Cadena de Frío | +2.1% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento de Terapias Avanzadas (mRNA, Celulares y Génicas) que Requiere Logística de Temperatura Ultrabaja | +1.8% | América del Norte y Europa liderando, Asia-Pacífico emergiendo | Largo plazo (≥ 4 años) |
| Globalización y Descentralización de Ensayos Clínicos que Acelera los Envíos Directos al Paciente | +1.4% | Global, con adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Estricto Cumplimiento Mundial de GDP/GxP que Exige la Externalización a Operadores Logísticos Externos Certificados | +1.6% | Global, con mercados emergentes al alza | Mediano plazo (2-4 años) |
| Comercio Electrónico y Distribución D2C de Medicamentos Especializados que Impulsa la Entrega en la Última Milla con Control de Temperatura | +1.2% | Mercados desarrollados liderando, expandiéndose hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la Fabricación de Biológicos en Mercados Emergentes que Aumenta los Flujos Transfronterizos de Cadena de Frío | +1.1% | Asia-Pacífico como núcleo, con desbordamiento hacia Medio Oriente y África y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de Biológicos de Alto Valor y Farmacéutica Especializada que Eleva la Demanda de Cadena de Frío
Los fallos en la cadena de frío le cuestan al sector USD 35 mil millones anuales, lo que subraya el imperativo financiero de una gestión de temperatura resiliente. Los proveedores de logística despliegan análisis predictivos basados en IA para anticipar riesgos de desviación de temperatura, mientras que las mejoras de seguridad contrarrestan la creciente amenaza de falsificaciones. Frontier Scientific Solutions invirtió USD 1.500 millones en infraestructura de Zonas de Comercio Exterior en torno a los aeropuertos de Wilmington y Shannon para reducir los tiempos de tránsito y salvaguardar los biológicos de alto valor [1]Frontier Scientific Solutions, "Las Inversiones en ZCE Mejoran el Corredor de Cadena de Frío para Biológicos," biopharminternational.com.
Crecimiento de Terapias Avanzadas (mRNA, Celulares y Génicas) que Requiere Logística de Temperatura Ultrabaja
Los productos de mRNA y vectores virales requieren almacenamiento a temperaturas de hasta −150 °C. Cryoport y SK Pharmteco lanzaron una plataforma integrada que abarca la fabricación y distribución adaptada a dichas terapias[2]Cryoport Systems, "Cryoport y SK pharmteco Anuncian Plataforma Integrada de Cadena de Suministro para Terapias Avanzadas," cryoport.com. La investigación sobre lípidos termoestables que preservan el mRNA a temperaturas de refrigeración estándar podría reducir la dependencia de redes de congelación profunda; sin embargo, los ensayos actuales aún dependen en gran medida de la infraestructura criogénica. La adquisición de CRYOPDP por parte de DHL, que gestiona más de 600.000 consignaciones ultrafrías anualmente, ilustra la consolidación en torno a la capacidad especializada.
Globalización y Descentralización de Ensayos Clínicos que Acelera los Envíos Directos al Paciente
Los ensayos descentralizados mejoran el reclutamiento y la retención, pero desplazan la logística del depósito al sitio hacia la entrega a domicilio. Los patrocinadores exigen ahora modelos de inventario flexibles y orientados a la demanda, además de coordinación con telemedicina. FedEx amplió los Centros de Ciencias de la Vida en toda Asia e implementó rastreo basado en sensores para gestionar el control de temperatura en entornos residenciales [3]FedEx Amplía los Centros de Ciencias de la Vida en Asia con Rastreo Basado en Sensores," BioSpectrum Asia, biospectrumasia.com.
Estricto Cumplimiento Mundial de GDP/GxP que Exige la Externalización a Operadores Logísticos Externos Certificados
El retorno de la Agencia Europea de Medicamentos a la certificación GDP estricta en 2025 y el Anexo M revisado de India refuerzan las mejores prácticas globales, lo que lleva a los fabricantes de medicamentos a externalizar hacia redes como los 270 sitios certificados en GxP de Kuehne+Nagel. En Estados Unidos, el régimen de serialización de la Ley de Seguridad de la Cadena de Suministro de Medicamentos eleva aún más la complejidad del cumplimiento normativo.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Capacidad en el Transporte Aéreo con Control de Temperatura y Suministro de LN₂/Hielo Seco que Genera Volatilidad de Costos | -1.3% | Global, con presión aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Requisitos Regulatorios y Aduaneros Globales Divergentes que Causan Retrasos y Riesgo de Desviación de Temperatura | -0.9% | Global, afectando particularmente los envíos transfronterizos | Mediano plazo (2-4 años) |
| Alta Huella de Carbono de las Operaciones de Cadena de Frío que Impulsa Costosas Inversiones en Sostenibilidad | -0.7% | Global, con requisitos más estrictos en Europa y América del Norte | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada e Infraestructura Certificada en GDP en Regiones Emergentes que Limita la Confiabilidad | -0.6% | Mercados emergentes en Asia-Pacífico, Medio Oriente y África, y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Capacidad en el Transporte Aéreo con Control de Temperatura y Suministro de LN₂/Hielo Seco que Genera Volatilidad de Costos
Las escaseces de hielo seco durante el despliegue de la vacuna contra el COVID-19 revelaron una base de suministro frágil. Las unidades de separación de aire lidian con los altos precios de la energía, mientras que la capacidad en las bodegas de carga aérea compite con el comercio electrónico. El Centro de Manejo Farmacéutico del Aeropuerto de Viena duplicó el espacio para cadena de frío, pero las reservas anticipadas aún superan la disponibilidad de franjas horarias, lo que provoca picos en las tarifas y obliga a cambios de modo de transporte.
Requisitos Regulatorios y Aduaneros Globales Divergentes que Causan Retrasos y Riesgo de Desviación de Temperatura
Solo el 14% de los dispensadores estadounidenses estaban preparados para la Ley de Seguridad de la Cadena de Suministro de Medicamentos antes del período de gracia de cumplimiento de la FDA, y las tasas de error del 30% en los datos de EPCIS arriesgan cuarentenas de envíos. La Ley Anti-Espionaje de China ha retrasado las inspecciones occidentales, mientras que el atraso del Reglamento de Dispositivos Médicos de la UE ralentiza los despachos de productos combinados, prolongando colectivamente los tiempos de espera en fronteras y aumentando el riesgo de desviación de temperatura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: Los Servicios de Valor Añadido Superan al Transporte Tradicional
El transporte representó el 70,12% de los ingresos del mercado de bio-pharma logística en 2025, respaldado por las redes viales para la última milla y los corredores aéreos para biológicos de alta criticidad temporal. No obstante, se prevé que los servicios de valor añadido crezcan un 10,77% anual hasta 2031, ya que los clientes demandan etiquetado, ensamblaje de kits y liberación por persona cualificada junto con el transporte básico. Los proveedores aprovechan la IA en los almacenes para anticipar picos de capacidad y prevenir desviaciones de temperatura. La plataforma FastChain de Catalent ilustra el giro hacia el suministro orientado a la demanda, combinando inventario en tiempo real con depósitos regionales. Se proyecta que el tamaño del mercado de bio-pharma logística para servicios de valor añadido se amplíe de manera sostenida, reflejando la complejidad regulatoria y las necesidades de embalaje centrado en el paciente. El transporte mantendrá su escala, pero enfrentará presiones de precios a medida que la oferta se contraiga en el transporte por carretera y aéreo con control de temperatura.
Dentro del transporte, la logística vial sigue siendo dominante para entregas a temperatura bajo cero a través de redes continentales, mientras que el transporte aéreo desempeña un papel crítico en los envíos de terapias génicas ultrafrías a pesar de las continuas restricciones de capacidad. El transporte marítimo gana una cuota modesta a medida que los objetivos de sostenibilidad impulsan cambios modales para biológicos estables. El crecimiento del almacenamiento sigue las preferencias de almacenamiento externo de los clientes, particularmente en Europa, donde las nuevas cámaras frías conformes con GMP desbloquean la distribución transfronteriza.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe


Por Rango de Temperatura: Dominio de la Cadena de Frío en Medio del Crecimiento Ultra-Frío
Los servicios de cadena de frío capturaron el 68,40% del mercado de bio-pharma logística en 2025 y se expandirán al ritmo más rápido con una CAGR del 10,49%. Los corredores refrigerados (2-8 °C) sustentan los flujos de vacunas e insulina, aunque el segmento ultra-frío (−20 °C a −150 °C) emerge como el subsegmento estrella para terapias de mRNA, celulares y génicas. Se prevé que el tamaño del mercado de bio-pharma logística vinculado a los envíos ultra-fríos casi se duplique para 2031. Los proveedores invierten en paneles de aislamiento al vacío, materiales de cambio de fase y contenedores criogénicos de nitrógeno con balizas IoT para lecturas de temperatura en tiempo real.
Las redes de temperatura ambiente (15-25 °C) continúan sirviendo a los sólidos orales tradicionales, pero crecen más lentamente a medida que los formularios se inclinan hacia los biológicos. La categoría congelada (0 °C a −20 °C) sigue siendo un nicho para principios activos farmacéuticos específicos y existencias a largo plazo. Los imperativos de sostenibilidad aceleran un giro hacia contenedores reutilizables y refrigeradores electrificados, creando modelos híbridos que combinan energía verde con una masa térmica densa. Los proyectos piloto de cadena de bloques rastrean los eventos de cadena de custodia para garantizar el cumplimiento normativo.
Por Tipo de Producto: Las Terapias Celulares y Génicas Lideran el Crecimiento Impulsado por la Innovación
Las vacunas e inmunoterapias lideraron los ingresos de 2025 con una cuota del 36,74%, impulsadas por los programas de salud pública en curso. Sin embargo, las terapias celulares y génicas encabezan el crecimiento con una CAGR del 13,05% hasta 2031, incrementando la demanda de contenedores monitorizados a medida. El embalaje de cadena de frío cualificado para vectores virales incorpora amortiguación de vibraciones y hielo seco de liberación lenta. La cuota del mercado de bio-pharma logística para vacunas se moderará a medida que los programas profilácticos se estabilicen, mientras que los APIs y biológicos a granel mantienen un volumen constante hacia plantas de gran escala.
Las pruebas analíticas avanzadas, como la cromatografía en fase inversa de par iónico para el perfil de impurezas del mRNA, alargan los plazos previos a la liberación, haciendo que el almacenamiento provisional seguro sea vital. Los biológicos en dosis acabadas se benefician de las eficiencias en las plantas de llenado y acabado, pero aún dependen de la visibilidad de la cadena de frío de extremo a extremo.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Las CROs y CMOs Impulsan la Aceleración de la Externalización
Los fabricantes de bio-pharma mantuvieron una cuota de ingresos del 58,10% en 2025; sin embargo, las CROs/CMOs crecen al ritmo más rápido con una CAGR del 12,02% a medida que las empresas externalizan la complejidad. Este desplazamiento multiplica los corredores de envío porque cada CMO da servicio a múltiples patrocinadores. Los hospitales y los sitios de ensayos clínicos requieren opciones de entrega directa al paciente y reabastecimiento flexible. El tamaño del mercado de bio-pharma logística asignado a los flujos de trabajo de CROs/CMOs crecerá por tanto de manera desproporcionada, atrayendo a transportistas especializados con licencia de ensayos clínicos y experiencia en visitas remotas.
Los fabricantes siguen dominando el volumen a granel, aprovechando contratos a largo plazo con integradores para asegurar capacidad. Las farmacias especializadas y los modelos emergentes de entrega directa al terapeuta forman una cola diversificada, cada uno de los cuales exige un rastreo granular para la cadena de identidad.
Análisis Geográfico
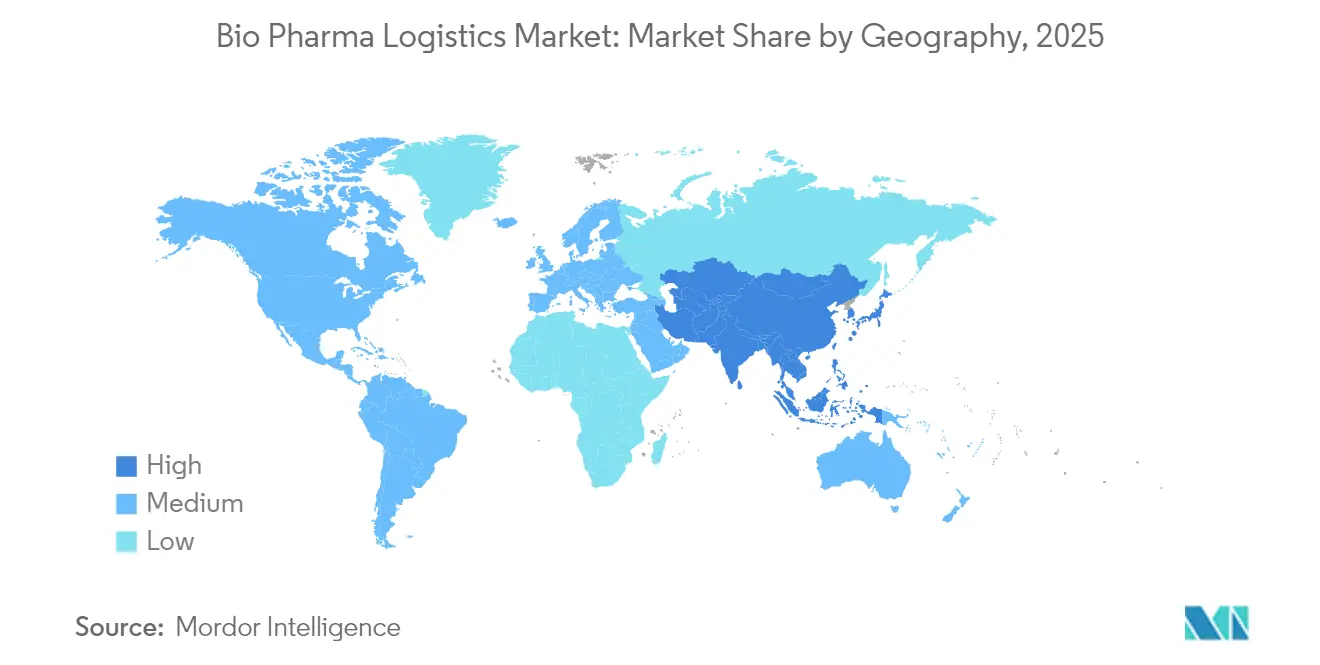
América del Norte retuvo el 41,20% de la cuota del mercado de bio-pharma logística en 2025 gracias a la arraigada fabricación farmacéutica, las densas redes certificadas en GDP y la adopción temprana de monitoreo habilitado por IoT. Los principales programas de inversión de capital, como la adquisición de Andlauer Healthcare Group por parte de UPS por USD 1.600 millones, profundizan la infraestructura regional y refuerzan el liderazgo en estándares.
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,06% y representará la mayoría del valor de mercado incremental hasta 2031. Los innovadores chinos están trasladando la producción de vectores a Singapur y Tailandia para diversificar el riesgo, mientras que India amplía su producción de inyectables bajo las nuevas normas GMP. El nuevo centro farmacéutico multiusuario de Singapur ejemplifica el impulso de la región hacia el almacenamiento en frío de alta calidad y el despacho aduanero transfronterizo rápido. Como resultado, el tamaño del mercado de bio-pharma logística relacionado con las rutas comerciales intrarregionales en Asia está llamado a acelerarse.
Europa sigue siendo una potencia, aprovechando el estricto cumplimiento regulatorio y los extensos corredores de frío por carretera y ferrocarril. La expansión climáticamente neutra de DHL de 30.000 m² cerca de Fráncfort respalda el almacenamiento a temperatura bajo cero hasta −70 °C, reforzando la capacidad del continente para gestionar los ensayos de terapias celulares y génicas. La consolidación en curso eleva la calidad del servicio, aunque las restricciones de capacidad persisten en puntos de carga clave como Schiphol y Bruselas.
América del Sur y el Medio Oriente y África exhiben perfiles de oportunidad emergentes. Las campañas gubernamentales de vacunación y el creciente acceso a tratamientos para enfermedades crónicas catalizan la necesidad de cámaras frías certificadas e interfaces de carretera a vía aérea. Sin embargo, las redes eléctricas deficientes y la supervisión GDP limitada plantean desafíos de calidad de servicio, ralentizando el ritmo de las mejoras de infraestructura.

Panorama regulatorio
Las operaciones de logística biofarmacéutica se gestionan bajo requisitos de BPD y requisitos más amplios de GxP que cubren cómo se almacenan, manipulan, transportan y documentan los productos medicinales en redes multipartes. En la UE, la guía de BPD para productos medicinales (2013/C 343/01) y para sustancias activas (2015/C 95/01), implementada a través de EudraLex Volumen 4 y aplicada por las autoridades nacionales competentes, eleva el estándar para el control de temperatura listo para auditoría, la cualificación de proveedores y la validación de rutas. Esto se alinea con el contexto del informe de que la EMA puso fin a las extensiones generales de certificados de BPD en 2025, lo que aumenta la dependencia de socios logísticos externos certificados.
La alineación global se refuerza con las Buenas Prácticas de Distribución de la OMS (TRS 957 Anexo 5 y TRS 1025 Anexo 7), que se utilizan como marcos de referencia en mercados que construyen o actualizan sistemas de BPD. Para las cadenas de suministro veterinarias, los Reglamentos de Ejecución de la Comisión (UE) 2025/2091 y (UE) 2025/2154 entraron en plena aplicación el 16 de julio de 2026, añadiendo otra capa de cumplimiento para los operadores que atienden a carteras multiespecies e infraestructuras compartidas. Los reguladores y auditores también han ampliado su atención a los modelos de última milla y de entrega directa al paciente/directa al hospital, elevando las expectativas en torno a la cualificación de mensajeros, el mapeo de temperatura y la integridad de datos en redes de entrega distribuidas.
Análisis de la cadena de valor
La cadena de valor comienza con los fabricantes biofarmacéuticos, las CRO/CMO y los patrocinadores de ensayos clínicos que establecen los perfiles de estabilidad del producto y las necesidades de liberación, incluyendo el etiquetado, el kitting y la liberación por persona cualificada. A continuación, seleccionan embalajes conformes (envíos pasivos con PCM, soluciones de hielo seco o envíos criogénicos para rutas ultrafrías) y dispositivos de monitoreo. Los proveedores upstream incluyen proveedores de embalaje y módulos de sensores/IoT, socios de suministro de hielo seco y nitrógeno líquido, y empresas de servicios de validación que cualifican los empaques, las rutas y los SOP de manipulación. A este trabajo le siguen los transitarios, las aerolíneas, los agentes de handling terrestre y los integradores que operan torres de control alineadas con BPD, y luego los nodos de almacenamiento y distribución multitemperatura ubicados cerca de aeropuertos, puertos marítimos y poblaciones densas de pacientes.
La ejecución depende de infraestructura certificada y estandarización en todos los traspasos, con IATA CEIV Pharma utilizado a menudo como ancla de compras para auditar a aerolíneas, agentes de handling y transitarios frente a las BPD, junto con las prácticas de control de temperatura de la IATA. La cadena se está organizando cada vez más en torno a campus regionales, automatizados y multitemperatura para reducir el tiempo de transferencia y el riesgo de excursiones de temperatura. Esto se ilustra con DHL Supply Chain asumiendo la gestión del centro de distribución de vacunas de Sanofi en Val-de-Reuil, Francia (febrero de 2026), y McKesson seleccionando Moore, Oklahoma, para una instalación regional de distribución farmacéutica altamente automatizada de 330.000 pies cuadrados con capacidad de cadena de frío ampliada y energía de respaldo completa (junio de 2026). El cross-docking en las puertas de entrada aéreas y los socios de última milla conformes siguen siendo cuellos de botella comunes, especialmente para productos biológicos críticos en el tiempo y envíos de ensayos clínicos descentralizados, donde múltiples envíos pequeños aumentan los requisitos de escaneo, datos y control de temperatura.
Panorama Competitivo
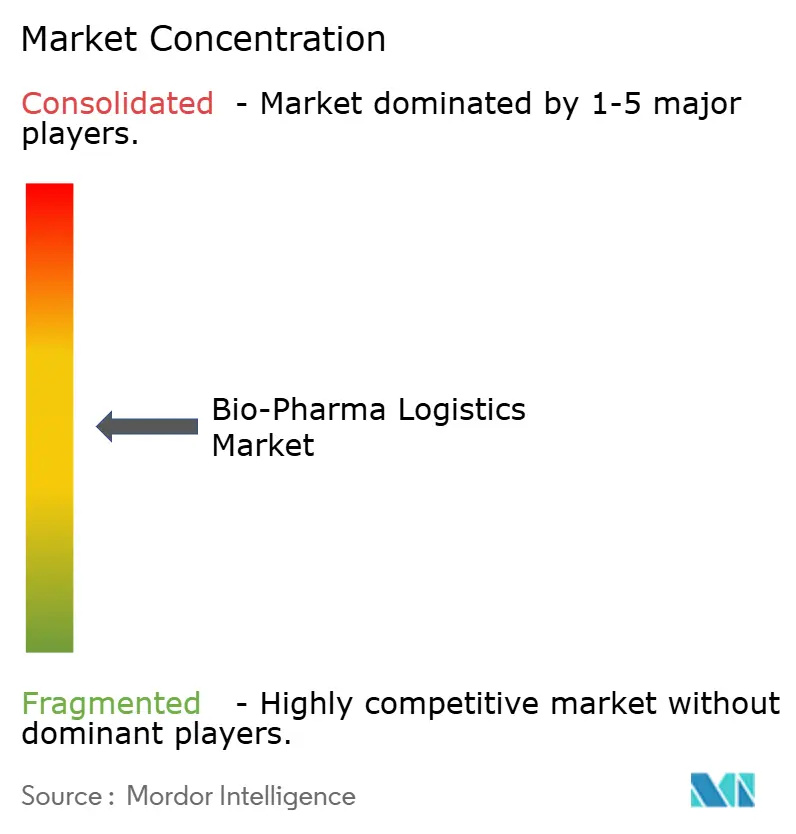
El mercado de bio-pharma logística está moderadamente consolidado, con los cinco principales integradores controlando una mayoría estimada de la capacidad certificada global. DHL, UPS, FedEx, Kuehne+Nagel y DB Schenker aprovechan su fortaleza de capital para escalar campus de temperatura múltiple y torres de control habilitadas por IA. DHL destinó EUR 2.000 millones (USD 2.290 millones) para la logística de salud hasta 2030, incluidas nuevas cámaras de congelación profunda para reforzar los corredores de terapias celulares. UPS siguió su ejemplo con adquisiciones específicas en Europa y Canadá, añadiendo almacenes de seis zonas y conocimientos especializados en embalaje pasivo.
Especialistas como Cryoport Systems y World Courier se diferencian mediante soluciones de extremo a extremo para medicamentos personalizados. La alianza estratégica de Cryoport con SK pharmteco fusiona la fabricación de vectores y los servicios de transporte criogénico para capturar valor a lo largo de la cadena de terapias avanzadas. Mientras tanto, los actores regionales invierten en integración vertical; el Grupo YCH de Asia y Kerry Logistics despliegan paneles de temperatura virtuales para competir con los integradores globales en la ejecución local de la última milla.
La adopción tecnológica forma el nuevo campo de batalla. Los proveedores integran documentación electrónica verificada por cadena de bloques para agilizar los despachos aduaneros y emplean análisis predictivos para prever los ciclos de reposición de hielo seco. Las iniciativas de sostenibilidad —incluidas las flotas de camiones eléctricos y los contenedores reutilizables de cambio de fase— sirven tanto a los objetivos de costos como a los de valor de marca, ya que los clientes buscan cadenas de suministro con cero carbono neto.
Persisten espacios en blanco en mercados emergentes desatendidos donde las instalaciones GDP son escasas. Las empresas que ofrezcan entrega por dron con control de temperatura socialmente aceptada y cámaras frías con energía solar están en posición de capturar crecimiento, siempre que obtengan las aprobaciones regulatorias locales.
Líderes del Sector de Bio Pharma Logística
Deutsche Post DHL Group
Kuehne + Nagel
UPS (Marken)
FedEx
DSV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad es la expansión y actualización de infraestructura de almacenamiento y transferencia multitemperatura en nodos farmacéuticos importantes, particularmente para productos biológicos, vacunas y terapias avanzadas donde se necesita un control más estricto en los puntos de traspaso. Las adiciones de capacidad en 2026 apuntan a un llenado activo de espacios vacantes, incluyendo a Movianto ampliando su sitio en Aalst, Bélgica, para aumentar el almacenamiento de pallets con control de temperatura, y Langham Logistics abriendo una gran instalación de cadena de frío en Plainfield, Indiana, con una capacidad significativa de 2-8 °C. Estas inversiones respaldan a los transportistas que desean reducir los tiempos de permanencia y el riesgo de excursiones, mientras gestionan una mayor complejidad de SKU y tamaños de envío más pequeños vinculados a medicamentos especializados y distribución de ensayos clínicos.
Otra oportunidad es la ejecución integrada y basada en datos de la cadena de frío que une el embalaje, el monitoreo y la orquestación en todos los modos y socios. UPS anunció una inversión de 48 millones de USD en 27 instalaciones de cross-dock con control de temperatura en América, Europa y Asia (junio de 2026), y DHL amplió una red de cadena de frío de carga aérea con una ruta dedicada de Boeing 777 de carga Bruselas-Cincinnati (febrero de 2026), reflejando la continua expansión de rutas críticas en el tiempo para productos de alto valor. Los servicios que operacionalizan el cumplimiento también respaldan el crecimiento en ofertas de valor añadido, incluyendo etiquetado, kitting y liberación por persona cualificada, junto con modelos de torre de control. Esta demanda se refuerza a medida que la logística directa al paciente y de ensayos descentralizados aumenta el número de puntos de contacto que requieren datos auditables de temperatura y cadena de custodia.
Desarrollos recientes del sector
- Julio de 2026: FedEx lanzó una organización dedicada, FedEx Life Sciences, enfocada en productos farmacéuticos, dispositivos médicos y ensayos clínicos. El movimiento consolida las capacidades específicas de salud bajo una estructura especializada diseñada para gestionar una mayor complejidad de servicio, incluyendo el control de temperatura y el manejo crítico en el tiempo en redes globales.
- Junio de 2026: UPS anunció una inversión de 48 millones de USD en 27 instalaciones de cross-dock con control de temperatura en Estados Unidos y mercados internacionales seleccionados. La expansión de la cobertura de cross-dock en puntos de transferencia importantes reduce la exposición durante los traspasos de aéreo a terrestre y refuerza la capacidad para los flujos de productos biológicos y farmacéuticos especializados.
- Mayo de 2025: DHL Group amplió su campus de Ciencias de la Vida y Salud en Florstadt, Alemania, añadiendo un cuarto centro logístico y aumentando la capacidad total a alrededor de 140.000 pallets. La expansión refuerza la profundidad del almacenamiento multitemperatura en un centro europeo clave utilizado para distribución regulada y servicios de valor añadido.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como servicios de logística de terceros utilizados para trasladar, almacenar y distribuir productos biofarmacéuticos bajo las condiciones de manipulación requeridas (incluidas las necesidades de control de temperatura), desde la liberación de fabricación hasta la entrega clínica y comercial, a través de rutas comerciales globales.
Exclusiones del alcance: excluimos los productos farmacéuticos de molécula pequeña, los reactivos de diagnóstico, los dispositivos médicos y la logística interna cautiva que no se vende como servicios de terceros.
Descripción general de la segmentación
- Por Servicio
- Transporte
- Por Carretera
- Por Ferrocarril
- Por Mar/Vía Oceánica
- Por Vía Aérea
- Almacenamiento y Distribución
- Servicios de Valor Añadido (Etiquetado, Ensamblaje de Kits, Liberación por Persona Cualificada)
- Transporte
- Por Rango de Temperatura
- Cadena de Frío
- Temperatura Ambiente (15-25 °C)
- Refrigerado (2–8 °C)
- Congelado (0 °C a -20 °C)
- Ultra-Frío / Criogénico (-20 °C a -150 °C)
- Cadena sin Frío
- Cadena de Frío
- Por Tipo de Producto
- Vacunas e Inmunoterapias
- Terapias Celulares y Génicas
- APIs y Biológicos a Granel
- Biológicos en Dosis Acabadas
- Otros
- Por Usuario Final
- Fabricantes de Bio Pharma
- CROs (Organizaciones de Investigación por Contrato) y CMOs (Organizaciones de Fabricación por Contrato)
- Hospitales y Sitios de Ensayos Clínicos
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Medio Oriente y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Medio Oriente y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó mapeando qué se considera como envíos biofarmacéuticos y dónde se registra realmente el gasto en logística, de modo que el mercado no se mezcle con la carga sanitaria más amplia. Utilizamos fuentes públicas como publicaciones de la Organización Mundial de la Salud, indicadores comerciales de la Organización Mundial del Comercio, datos de envíos a nivel de categoría de UN Comtrade, y las guías de la FDA de EE. UU. y la EMA que influyen en cómo las empresas estructuran la manipulación y el cumplimiento, además de series macro de la OCDE para alinear el contexto de la demanda.
Luego, verificamos las señales de demanda y las realidades operativas cruzando fuentes como informes anuales y presentaciones a inversores de proveedores logísticos cotizados, estadísticas aeroportuarias y de carga aérea, y coberturas de prensa creíbles sobre expansiones de capacidad de cadena de frío y disrupciones de rutas. Cuando fue útil, hicimos referencia a suscripciones de pago para datos financieros e inteligencia de empresas, bases de datos de patentes para innovaciones de embalaje y monitoreo, y bases de datos de importación y exportación a nivel de envío para verificar la intensidad comercial. Las fuentes enumeradas aquí son solo ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validar suposiciones y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas con operadores logísticos, especialistas en embalaje y monitoreo de cadena de frío, y líderes de la cadena de suministro biofarmacéutica que gestionan la elección de rutas, los niveles de servicio y las expectativas de cumplimiento. Cubrimos APAC, EMEA y América para que las suposiciones sobre la proporción de envíos con control de temperatura, el equilibrio entre transporte aéreo y marítimo, y las tarifas de manipulación premium pudieran alinearse con la forma en que se mueven los envíos en cada región.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos de nivel C: 14% | APAC: 48% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 27% | EMEA: 29% |
| Actores más pequeños: 17% | Gerentes: 59% | América: 23% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la producción biofarmacéutica y los flujos comerciales se reconstruyen en un fondo de gasto logístico factible, y luego se ajustan según la intensidad de la cadena de frío por ruta y las necesidades de manipulación del producto. Lo que hace que el modelo funcione en la práctica es que algunos insumos se rastrean de manera consistente, como la proporción de productos biológicos dentro de las carteras farmacéuticas, la mezcla de envíos con control de temperatura, la dependencia del transporte aéreo para terapias sensibles al tiempo, la complejidad de las rutas (transfronterizas frente a nacionales) y la transferencia de los servicios de embalaje, monitoreo y cumplimiento a las facturas de logística.
Esos totales se corroboran luego mediante verificaciones selectivas de abajo hacia arriba, principalmente mediante el muestreo de los ingresos de los proveedores, la aplicación de divisiones de mezcla de servicios y la validación del gasto logístico promedio implícito por clase de envío. Cuando las divulgaciones de ingresos son incompletas, las brechas se manejan mediante evaluación comparativa entre pares y proxies vinculados a la capacidad (por ejemplo, la huella de almacenamiento y las señales de utilización de cámaras frías), seguido de una nueva verificación con los datos de las entrevistas. Los pronósticos se basan en análisis de escenarios, donde las suposiciones sobre el crecimiento de los productos biológicos, la penetración de la cadena de frío, la presión de precios y las expansiones de red se someten a pruebas de estrés antes de fijar la trayectoria final.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación repetida entre el modelo y señales de mercado independientes, como las tendencias de carga aérea, las expansiones de fabricación biofarmacéutica y las adiciones observables de infraestructura de cadena de frío. Los valores atípicos se señalan de manera temprana, y los factores subyacentes se revisan nuevamente para que los eventos puntuales no distorsionen la serie temporal.
Antes de la aprobación final, un segundo analista revisa la cadena de cálculo, y se activan llamadas de aclaración cuando cambia una suposición clave o aparece una variación importante frente a los indicadores externos. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos significativos, y se completa una verificación final antes de la entrega para que se refleje la información más reciente.
Tamaño del mercado global de logística biofarmacéutica de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para la logística biofarmacéutica no siempre coinciden porque cada editor traza el límite del mercado en un lugar diferente, y también pueden usar años, momentos de conversión de divisas y coberturas de servicios diferentes. Las mayores diferencias que observamos generalmente se relacionan con lo que se trata como servicios de logística frente a actividades adyacentes, y cómo se aplican las primas de cadena de frío a lo largo del tiempo.
La brecha principal proviene de si el embalaje, el monitoreo y otros servicios adicionales se agrupan por completo en la logística. Mordor Intelligence los contabiliza únicamente cuando forman parte de un contrato de logística pagado para envíos biofarmacéuticos, en lugar de una venta de producto separada o una actividad interna. Las diferencias también pueden aparecer cuando una estimación utiliza un único incremento global para la fijación de precios de la cadena de frío, mientras que otra ajusta según la mezcla de rutas, la proporción de transporte aéreo y la sensibilidad de la terapia, lo que tiende a cambiar el valor del año actual.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 152,04 mil millones de USD (2026) | |
| Editorial del Sector A | 135,88 mil millones de USD (2024) | Utiliza 2024 como año base y una lista de verificación de servicios más amplia que enumera explícitamente el embalaje y el monitoreo, lo que puede inflar los ingresos logísticos cuando estos se contabilizan fuera de los contratos de transporte y almacenamiento. |
| Portal de Investigación B | 143,19 mil millones de USD (2024) | Informa en millones de USD con exclusiones limitadas declaradas, y la división se enmarca a un nivel alto (cadena de frío frente a no cadena de frío), lo que puede pasar por alto efectos de mezcla a nivel de ruta que modifican los precios y el gasto implícitos. |
La dispersión entre las tres cifras se explica en gran medida por la elección del año y lo que se agrupa en los ingresos por servicios de logística, especialmente para los servicios adicionales relacionados con la cadena de frío. Al mantener los insumos vinculados a las necesidades de manipulación de envíos y verificar el gasto implícito frente a las divulgaciones de los proveedores y las señales de intensidad comercial, el valor resultante es más fácil de rastrear y repetir cuando se actualiza el mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de bio-pharma logística?
El mercado de bio-pharma logística alcanzó USD 152,04 mil millones en 2026 y se encamina a alcanzar USD 234,58 mil millones en 2031.
¿Qué segmento del mercado de bio-pharma logística crece más rápido?
Los servicios de valor añadido —como el etiquetado, el ensamblaje de kits y la liberación por persona cualificada— se expanden a una CAGR del 10,77%, superando al transporte tradicional.
¿Por qué es crucial la logística ultra-fría para el crecimiento futuro?
Las terapias avanzadas de mRNA, celulares y génicas requieren temperaturas de hasta −150 °C, lo que impulsa la inversión en infraestructura criogénica y embalaje especializado.
¿Qué región contribuirá con el mayor crecimiento incremental hasta 2031?
Asia-Pacífico registra la CAGR proyectada más alta con el 11,06%, respaldada por el auge de la biofabricación y la actividad de ensayos clínicos.
¿Cómo influyen los objetivos de sostenibilidad en el sector?
Los expedidores y transportistas adoptan embalajes reutilizables, flotas electrificadas y algoritmos de optimización de rutas para reducir las emisiones que representan más del 80% de la huella de carbono de la cadena de suministro farmacéutica.
Última actualización de la página el:



