
Tamaño y Cuota del Mercado de Logística Química del CCG
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 9.10 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.52 % |
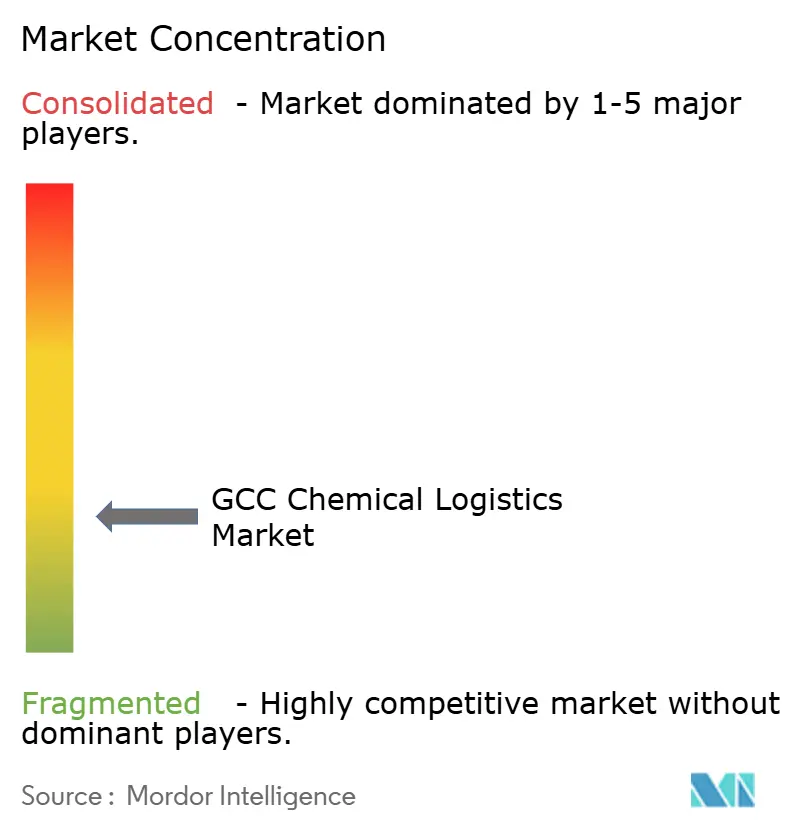
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Química del CCG por Mordor Intelligence
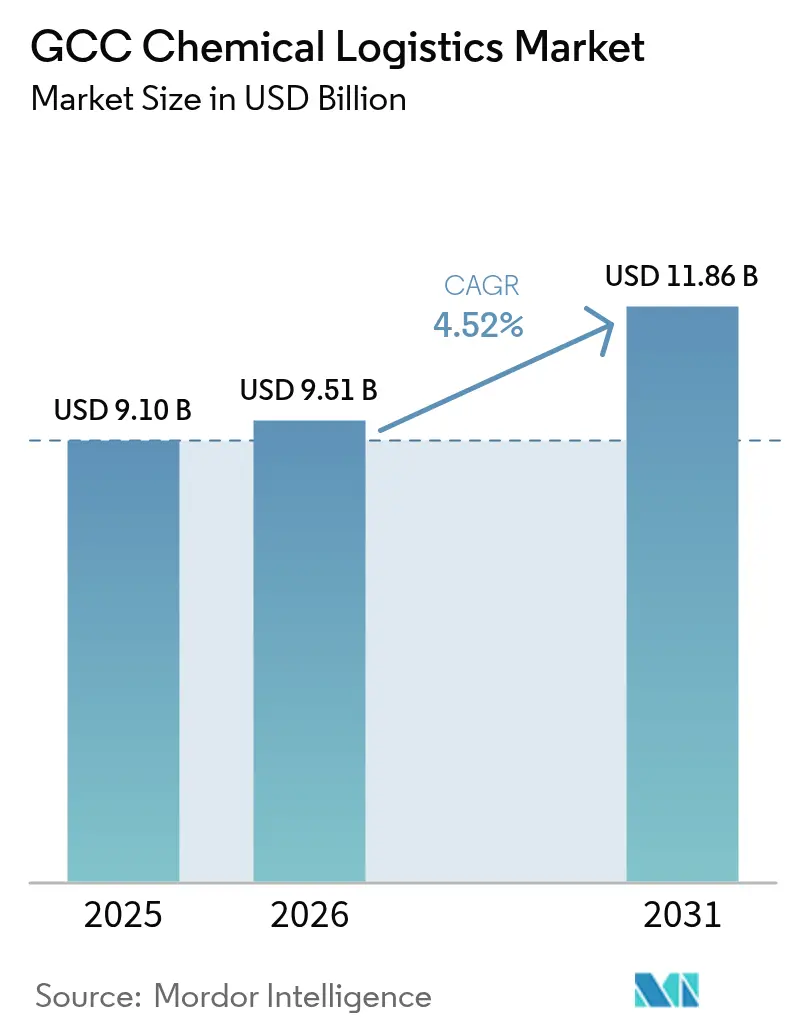
Se espera que el tamaño del mercado de logística química del CCG crezca desde 9.100 millones de USD en 2025 hasta 9.510 millones de USD en 2026 y se prevé que alcance los 11.860 millones de USD en 2031 a una CAGR del 4,52% durante 2026-2031.
El posicionamiento de la región como hub petroquímico mundial, combinado con adiciones de capacidad a gran escala y zonas industriales integradas, está estimulando la demanda a largo plazo de servicios de logística multimodal. La inversión continua en puertos, ferrocarriles y clústeres próximos a terminales está mejorando la conectividad, mientras que el endurecimiento de las normativas de salud, seguridad y medio ambiente (HSE) está impulsando a los fabricantes hacia proveedores terceros especializados. La demanda de transporte en cadena de frío conforme a las Buenas Prácticas de Distribución (GDP) se está acelerando a medida que aumentan las importaciones farmacéuticas, y las plataformas digitales están ganando tracción a medida que los operadores persiguen visibilidad en tiempo real y control predictivo de los flujos de carga peligrosa. Los riesgos geopolíticos de tránsito a través del Estrecho de Ormuz y el Mar Rojo están impulsando simultáneamente la inversión en corredores alternativos y soluciones avanzadas de enrutamiento de contingencia.
Conclusiones Clave del Informe
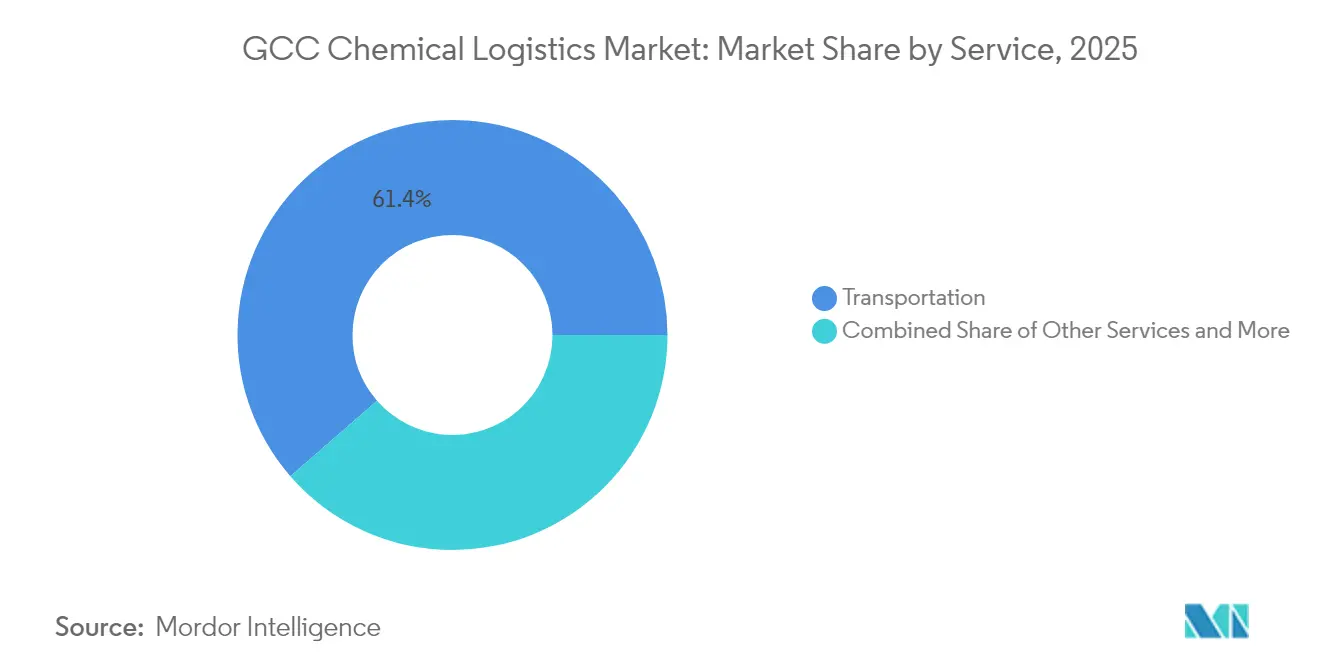
- Por servicio, el transporte representó el 61,40% de la cuota del mercado de logística química del CCG en 2025, mientras que el almacenamiento, la distribución y la gestión de inventario avanzan a una CAGR del 4,05% hasta 2031.
- Por industria de usuario final, el petróleo y gas representó el 35,60% del tamaño del mercado de logística química del CCG en 2025, mientras que los productos farmacéuticos constituyen el segmento de mayor crecimiento con una CAGR del 4,70% hasta 2031.
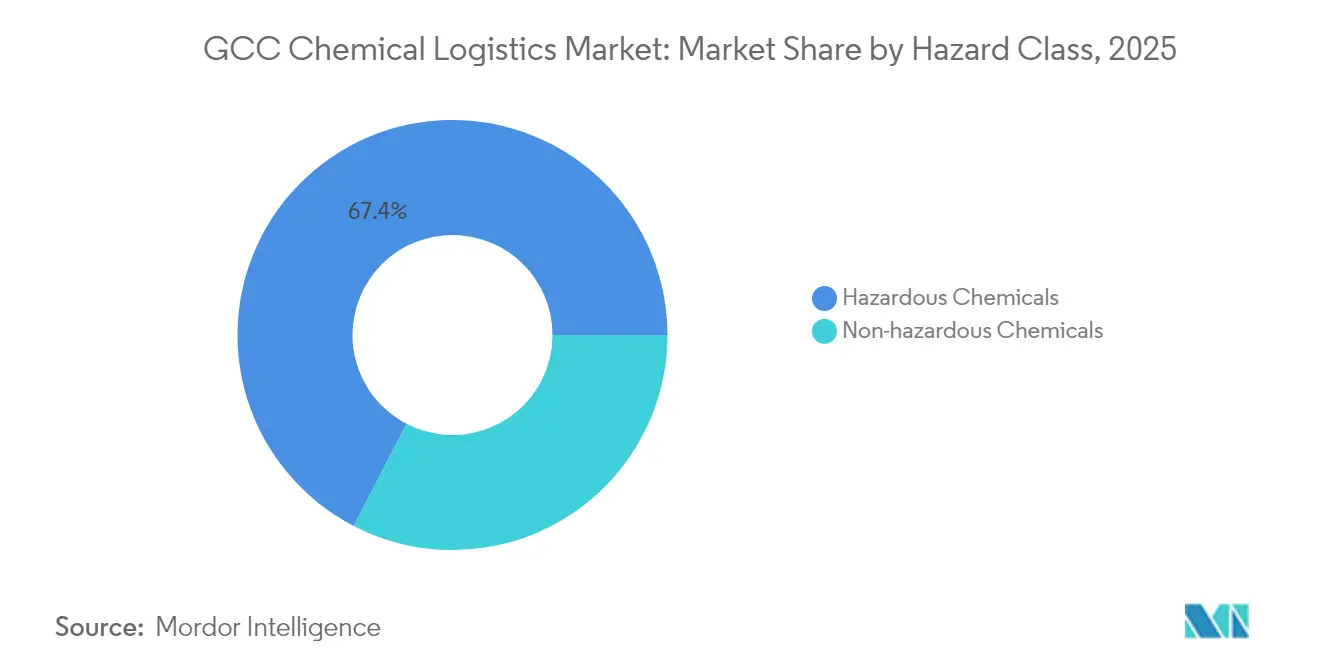
- Por clase de peligro, los productos químicos peligrosos captaron el 67,40% de la cuota del mercado de logística química del CCG en 2025; se prevé que la carga no peligrosa se expanda a una CAGR del 3,62% entre 2026 y 2031.
- Por control de temperatura, la carga no controlada por temperatura dominó con una cuota del 80,70% en 2025 y se proyecta que se expanda a una CAGR del 4,18%.
- Por país, Arabia Saudita representó el 40,70% del tamaño del mercado de logística química del CCG en 2025; los Emiratos Árabes Unidos se situarán en una CAGR del 3,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Logística Química del CCG
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en las expansiones de capacidad de producción petroquímica | +1.8% | Arabia Saudita, Catar, EAU con efecto expansivo hacia Kuwait y Omán | Mediano plazo (2-4 años) |
| Masivas inversiones en infraestructura multimodal (puertos, ferrocarril y puente terrestre) | +1.2% | CCG global, concentrado en Arabia Saudita y EAU | Largo plazo (≥ 4 años) |
| Endurecimiento de las normativas HSE impulsando la externalización a proveedores 3PL | +0.9% | CCG global con adopción temprana en EAU y Arabia Saudita | Corto plazo (≤ 2 años) |
| Auge de las importaciones farmacéuticas y de productos químicos especiales que requieren transporte conforme a GDP | +0.7% | Regional, con demanda premium en EAU, Arabia Saudita y Catar | Mediano plazo (2-4 años) |
| Clústeres químicos "próximos a terminales" vinculados a Zonas Económicas Especiales que impulsan la demanda de logística in situ | +0.5% | Arabia Saudita (Jubayl, Yanbu), EAU (JAFZA), Catar (Ras Laffan) | Largo plazo (≥ 4 años) |
| Adopción de torres de control de concentración anticipada y gemelos digitales para sortear perturbaciones en rutas | +0.4% | CCG global con líderes tecnológicos en EAU y Arabia Saudita | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge en las Expansiones de Capacidad de Producción Petroquímica
Grandes proyectos como la expansión de la Planta de Gas Fadhili de Saudi Aramco por 7.700 millones de USD incrementarán la producción de materias primas y crearán nuevos flujos para derivados de etano, nafta y craqueo de carga mixta[1]Organización de Normalización del Consejo de Cooperación del Golfo, "Borrador de Reglamento Técnico sobre Alineación con el SGH," gso.org.sa. La creciente diversidad de la producción obliga a los proveedores de logística a gestionar múltiples clases de peligro y rangos de temperatura dentro de la misma red. Los complejos integrados ubicados en Jubayl, Yanbu y Ras Laffan requieren una programación sincronizada de materias primas entrantes y productos salientes, lo que impulsa la inversión en flotas de cisternas especializadas, terminales de recuperación de vapores y sistemas de manipulación portuaria. El consiguiente incremento en los volúmenes de procesamiento sustenta un crecimiento sostenido en el mercado de logística química del CCG, ya que los productores buscan capacidad garantizada y cumplimiento normativo.
Masivas Inversiones en Infraestructura Multimodal
La plataforma Logisti 2 de Arabia Saudita y el programa regional de 2.500 millones de USD de DP World están mejorando los cambios modales por carretera, ferrocarril y mar. Los nuevos sistemas comunitarios reducen los tiempos de despacho, mientras que los parques logísticos interiores acercan el almacenamiento a los clústeres químicos. Etihad Rail está mejorando la conectividad entre emiratos, y el concepto de Ferrocarril del Golfo promete servicios transfronterizos de trenes bloque para líquidos a granel. Las mejoras en infraestructura amplían las opciones de corredor, reducen los costos de manipulación y respaldan la escalabilidad requerida por el mercado de logística química del CCG.
Endurecimiento de las Normativas HSE que Impulsan la Externalización a Proveedores 3PL
La alineación del Consejo de Cooperación del Golfo con el SGH Rev. 5 de la ONU obliga al etiquetado bilingüe, pictogramas estandarizados y normas armonizadas de respuesta a emergencias. El cumplimiento exige conductores certificados, flotas equipadas con ADR y almacenamiento segregado. Muchos productores carecen del tiempo o la escala necesarios para internalizar estos requisitos y están externalizando cada vez más a proveedores especializados equipados con sistemas de documentación digital y torres de control 24/7. La externalización respalda la trayectoria de crecimiento del mercado de logística química del CCG y eleva los estándares de nivel de servicio.
Auge de las Importaciones Farmacéuticas y de Productos Químicos Especiales que Requieren Transporte Conforme a GDP
Las directrices de 2024 del Municipio de Dubái exigen monitoreo continuo de temperatura entre 2-8 °C y 15-25 °C para productos sanitarios[2]Departamento de Salud y Seguridad del Municipio de Dubái, "Directrices Técnicas para los Requisitos de Almacenamiento de Productos de Consumo," dm.gov.ae. Las directrices de la OMS refuerzan la gestión de riesgos de extremo a extremo. Estos estándares están ampliando la huella de los almacenes preparados para GDP y las flotas de refrigerados dedicadas, impulsando la demanda de tarifas premium y generando un subsegmento de cadena de frío diferenciado dentro del mercado de logística química del CCG.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto CAPEX para flotas y almacenes conformes con ADR | -1.1% | CCG global con impacto agudo en Arabia Saudita y EAU | Mediano plazo (2-4 años) |
| Puntos de estrangulamiento geopolíticos que incrementan el riesgo de tiempo de tránsito | -0.8% | CCG global con exposición severa a través del Estrecho de Ormuz y las rutas del Mar Rojo | Corto plazo (≤ 2 años) |
| Escasez de mano de obra certificada ADR/IMO | -0.6% | Regional, más grave en Arabia Saudita y Catar | Largo plazo (≥ 4 años) |
| Volatilidad de la transición energética en los flujos de productos químicos a granel | -0.4% | CCG global con los líderes en transición EAU y Arabia Saudita más afectados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX para Flotas y Almacenes Conformes con ADR
El cableado a prueba de explosiones, los sistemas de control de vapores y la supresión de incendios especializada elevan los costos de flota e instalaciones muy por encima de los parámetros de referencia de carga general. Las obligaciones de recertificación continua y formación de tripulaciones incrementan el gasto operativo y disuaden a los operadores más pequeños. Las barreras de capital ralentizan la expansión de la red y moderan la intensidad competitiva en el mercado de logística química del CCG.
Puntos de Estrangulamiento Geopolíticos que Incrementan el Riesgo de Tiempo de Tránsito
Más del 20% del petróleo marítimo mundial transita por el Estrecho de Ormuz, pero la capacidad de oleoductos de derivación es de solo 2,6 millones de b/d[3]Administración de Información Energética de los Estados Unidos, "Puntos de Estrangulamiento del Tránsito de Petróleo Mundial," eia.gov. Las desviaciones por el Mar Rojo alrededor del Cabo de Buena Esperanza alargan los viajes entre 10 y 14 días. Los tiempos de viaje más largos incrementan las tasas de fletamento y los costos de inventario de productos, lo que obliga a los operadores a mantener existencias de seguridad y explorar opciones alternativas de ferrocarril o tuberías. Este riesgo pesa sobre las perspectivas de crecimiento del mercado de logística química del CCG.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: Dominio del Transporte en Medio de la Transformación Digital
El transporte mantuvo una cuota del 61,40% del mercado de logística química del CCG en 2025, respaldado por extensos enlaces de autopistas desde los clústeres petroquímicos hasta las terminales de exportación. Las cisternas de carretera siguen siendo el caballo de batalla para los movimientos regionales, aunque las inversiones en Etihad Rail y los corredores propuestos del Ferrocarril del Golfo desviarán gradualmente los flujos de carga pesada a granel hacia el ferrocarril. El transporte marítimo rige los ingresos de exportación, y la disponibilidad de buques cisterna químicos es un factor crítico de capacidad. El transporte aéreo atiende la carga especializada y farmacéutica donde el tiempo de tránsito es crítico.
El almacenamiento, la distribución y la gestión de inventario es el servicio de mayor crecimiento con una CAGR del 4,05% hasta 2031, impulsado por la demanda de almacenes de gemelos digitales y sistemas de recogida por luz que incrementan la productividad. Los servicios continuos de valor añadido como el etiquetado y el reempaque también están aumentando, reforzando las soluciones integradas en el mercado de logística química del CCG.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: Liderazgo del Petróleo y Gas con Aceleración Farmacéutica
El petróleo y gas contribuyó con el 35,60% al tamaño del mercado de logística química del CCG en 2025, reflejando los flujos de materias primas dentro de complejos verticalmente integrados. La dependencia de contratos a largo plazo amortigua la volatilidad y proporciona volúmenes base estables para el despliegue de flota.
La carga farmacéutica, aunque de menor volumen, se está expandiendo a una CAGR del 4,70%, impulsada por el gasto regional en salud y el cumplimiento obligatorio de las GDP. Los productos químicos especiales sirven a las industrias de conversión corriente abajo, y los cosméticos mantienen una cuota de nicho que no obstante se beneficia del aumento de los ingresos disponibles. Las tendencias de diversificación sostienen la diversidad de la demanda y sustentan la resiliencia en el mercado de logística química del CCG.
Por Clase de Peligro: Los Retos de la Carga Peligrosa Dominan
Los productos químicos peligrosos controlaron el 67,40% de la cuota del mercado de logística química del CCG en 2025, abarcando líquidos inflamables, corrosivos y tóxicos bajo los códigos ADR e IMO. La alta concentración de peligros requiere activos especializados, protocolos de respuesta a incidentes y auditorías de seguridad periódicas.
Los volúmenes no peligrosos, aunque menores con un 32,60%, incluyen ingredientes farmacéuticos sensibles a la temperatura, lo que genera oportunidades de rendimiento premium. El crecimiento equilibrado en ambas clases respalda la optimización de la red y la utilización de la capacidad dentro del mercado de logística química del CCG.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Control de Temperatura: La Carga Ambiente Lidera, la Cadena de Frío Crece
Los flujos no controlados por temperatura representaron el 80,70% del mercado de logística química del CCG en 2025, reflejando el dominio de los productos petroquímicos transportados en condiciones ambiente.
La carga controlada por temperatura representa el 19,30% pero está creciendo debido a las entradas de productos farmacéuticos y productos químicos especiales que exigen el cumplimiento de temperaturas entre 2-8 °C y 15-25 °C. Las inversiones en cadena de frío generan mayores rendimientos, pero requieren monitoreo robusto y procesos validados, lo que refuerza las barreras de entrada y la diferenciación del servicio en toda la industria de logística química del CCG.
Análisis Geográfico
Arabia Saudita representó el 40,70% del mercado de logística química del CCG en 2025, anclada por los hubs integrados de Jubayl y Yanbu, que generan densos flujos entrantes y salientes. El Parque Logístico de Yeda por 240 millones de USD y múltiples Zonas Económicas Especiales están ampliando los corredores multimodales y atrayendo a operadores logísticos extranjeros. La vasta demanda interna, junto con los próximos proyectos de hidrógeno verde y amoníaco, ampliará las necesidades de servicio y mantendrá el impulso de la inversión en el mercado de logística química del CCG.
Los Emiratos Árabes Unidos son la geografía de mayor crecimiento, avanzando a una CAGR del 3,95% hasta 2031. La Zona Franca de Jebel Ali y el Puerto Khalifa ofrecen parques de tanques de última generación, almacenes ADR y sistemas de despacho automatizados que reducen el tiempo de permanencia y atraen negocios de reexportación. La compra por parte del Grupo Tristar de una terminal de Shell Chemicals amplió la capacidad en 5.505 m³ e ilustra el compromiso continuo del sector privado. La posición de los EAU como hub de carga aérea y transbordo amplifica su importancia dentro del mercado de logística química del CCG.
Panorama regulatorio
El cumplimiento normativo en logística química en el CCG está siendo moldeado por la armonización regional en clasificación y etiquetado de mercancías peligrosas, junto con una gobernanza más estricta para el transporte. La norma GSO 2654:2026, aprobada el 30 de abril de 2026, establece un marco armonizado alineado con la Revisión 10 del SGA de la ONU, apoyando etiquetas bilingües más consistentes y requisitos de Fichas de Datos de Seguridad en los estados miembros, mientras deja los plazos de aplicación a nivel nacional a las autoridades de cada país.
Las normas específicas por modo de transporte añaden requisitos adicionales para los operadores. En los EAU, la Autoridad General de Aviación Civil exige el cumplimiento de mercancías peligrosas mediante CAR Part VI alineado con el Anexo 18 de la OACI y el DGR de IATA para todos los manipuladores y transportistas aéreos; en Arabia Saudita, los permisos de importación aérea y los requisitos de permisos de importación química aumentan las necesidades de documentación y preautorización. En toda la región, el programa Gulf-SQAS de la GPCA se utiliza como herramienta estandarizada de evaluación de seguridad, protección y gestión ambiental en la logística química, ayudando a los cargadores y proveedores 3PL a simplificar las expectativas de auditoría en redes multisitio y multipaís.
Análisis de la cadena de valor
La cadena de valor de la logística química en el CCG comienza con productores e importadores (petroquímicos, químicos industriales y farmacéuticos), luego mueve la carga a través de interfaces portuarias y de zonas francas donde se recibe, inspecciona y despacha antes de pasar al almacenamiento y distribución especializados. Centros cercanos a terminales como Jebel Ali Free Zone (Jafza) y Ruwais conectan parques de tanques, almacenes preparados para ADR y manipulación de valor añadido (llenado/vaciado de contenedores, reetiquetado, reempacado y muestreo) con enlaces terrestres, marítimos y aéreos seleccionados, creando rutas de alta frecuencia entre zonas industriales y puertos de entrada/salida.
La infraestructura especializada, los propietarios de activos y los proveedores de servicios constituyen el núcleo operativo, abarcando 3PL químicos, operadores navieros y de terminales, y desarrolladores e inversores de zonas industriales. Los recientes desarrollos en la cadena muestran el flujo de capital hacia la capacidad intermedia, incluido un almacén químico especializado con control de temperatura de 11 millones de USD abierto en Jafza en enero de 2026 (arrendado a Safe Logistics), y un acuerdo entre ADNOC Logistics and Services y TA'ZIZ para un puerto químico dedicado en la Zona Industrial de Químicos TA'ZIZ en Ruwais, con finalización prevista para el cuarto trimestre de 2026. Los cuellos de botella siguen apareciendo en la interfaz marítima, donde las interrupciones y la congestión en el transporte pueden aumentar la variabilidad de los tiempos de entrega y empujar a los cargadores hacia el almacenamiento de reserva, el enrutamiento diversificado y la coordinación mediante torres de control entre transportistas y terminales.
Panorama Competitivo
El mercado de logística química del CCG está moderadamente fragmentado, pero tiende hacia la consolidación. La plataforma ASMO de DHL Supply Chain y Saudi Aramco agrega el gasto en adquisición y logística a lo largo de la cadena de valor energética, creando un comprador multimillonario con poder de negociación sobre activos y tecnología. La empresa conjunta de CEVA Logistics y Almajdouie combina 2.000 activos e instalaciones locales extensas, elevando la escala de servicio y el alcance geográfico.
El énfasis estratégico se ha desplazado hacia los gemelos digitales, la visibilidad de las torres de control y el enrutamiento asistido por IA que anticipa la congestión portuaria y las interrupciones meteorológicas. Los operadores también están invirtiendo en tanques criogénicos y contenedores ISO diseñados para hidrógeno líquido y amoníaco, anticipando futuros corredores de exportación.
Existen oportunidades de espacio en blanco en la cadena de frío farmacéutica, la logística in situ en Zonas Económicas Especiales y la recuperación de residuos peligrosos en última milla, donde la capacidad actual es limitada. Los especialistas regionales como RSA-TALKE, Den Hartogh y Bahri Logistics defienden su cuota de mercado mediante configuraciones de flota de nicho y conocimiento local, mientras que los actores globales aportan procesos estandarizados y carteras de servicios más amplias. La combinación resultante enriquece la dinámica competitiva del mercado de logística química del CCG.
Líderes de la Industria de Logística Química del CCG
Al-Futtaim Logistics
RSA-TALKE
BDP International (PSA BDP)
Bahri Logistics
Kanoo Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La inversión integrada en químicos y la capacidad portuaria dedicada están creando espacios en blanco identificables para los proveedores que puedan combinar almacenamiento conforme, transporte multimodal y orquestación de planta a puerto. En los EAU, TA'ZIZ y Alpha Dhabi firmaron una asociación estratégica en mayo de 2026 por 10.000 millones de USD de inversión de capital para expandir el ecosistema de químicos industriales en Al Ruwais Industrial City, junto con la obtención por parte de TA'ZIZ de acuerdos de compra a largo plazo y de materias primas con socios que incluyen a ADNOC, Proman, Emirates Global Aluminium y Mitsubishi Corporation. Estos pasos añaden demanda de acceso a muelles, tanques de almacenamiento, posicionamiento de tanques ISO y manipulación de productos químicos empaquetados que puede escalar a medida que entren en funcionamiento nuevas líneas de productos.
Las oportunidades también dependen del almacenamiento diseñado a medida y de medidas de política que reduzcan la fricción transfronteriza. En Arabia Saudita, Mawani y Arabian Chemical Terminals firmaron un contrato por más de 500 millones de SAR en diciembre de 2025 para construir tanques de almacenamiento especializados para productos químicos y petroquímicos con una capacidad de 70.000 toneladas cúbicas en el Puerto Comercial de Jubail, ampliando las opciones de almacenamiento en tanques de terceros cerca de los principales clústeres de producción. Junto con esto, las medidas del Ministerio de Transporte y Servicios Logísticos de Arabia Saudita en abril de 2026, incluida una exención de tarifas de almacenamiento de 60 días para la carga en tránsito del CCG en el Puerto Rey Abdulaziz en Dammam, respaldan la planificación de corredores y pueden desplazar la demanda hacia proveedores con sólidas capacidades de aduanas, documentación y gestión de tránsito. A medida que la gestión del riesgo de ruta se vuelve más operativa, la inversión en torres de control, plataformas de visibilidad y centros de avanzada alrededor de los principales puertos y zonas industriales sigue siendo una vía práctica de diferenciación, particularmente para envíos peligrosos y sensibles a la temperatura que requieren monitoreo continuo y procesos preparados para incidentes.
Desarrollos recientes del sector
- Julio de 2026: Bahri Logistics firmó un acuerdo con Grandweld Shipyard para construir dos buques avanzados de apoyo en alta mar, con entrega prevista para agosto de 2026. El movimiento amplía la capacidad de servicios en alta mar de Bahri Logistics y añade capacidad marítima que puede respaldar actividades de logística química adyacentes al sector energético vinculadas a los corredores industriales saudíes.
- Junio de 2025: DHL anunció una asignación de 500 millones de EUR para nuevos puntos de entrada, almacenes y actualizaciones de flota en Arabia Saudita y los EAU. Esta inversión respalda la capacidad especializada de almacenamiento y transporte que utilizan los cargadores químicos para el almacenamiento conforme, la documentación y la distribución sensible al tiempo en el CCG.
- Octubre de 2024: CEVA Logistics y Almajdouie finalizaron una empresa conjunta que forma una gran plataforma logística integrada en Arabia Saudita. La huella combinada y la base de activos aumentan la capacidad de ofrecer soluciones de logística química de extremo a extremo, respaldando la demanda de externalización donde el cumplimiento de HSE y la cobertura de red son decisivos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca los servicios de logística de terceros utilizados para mover, almacenar y manipular productos químicos en los países del CCG, donde el cumplimiento normativo, los requisitos de seguridad y los activos especializados (como camiones cisterna y almacenes químicos) afectan la fijación de precios y la demanda de servicios.
Exclusiones de alcance: no se incluye la logística interna realizada íntegramente por los productores de químicos con su propia flota, terminales o almacenes sin un componente de servicio logístico pagado.
Descripción general de la segmentación
- Por Servicio
- Transporte
- Carretera
- Ferrocarril
- Aire
- Mar
- Almacenamiento, Distribución y Gestión de Inventario
- Otros Servicios
- Transporte
- Por Industria de Usuario Final
- Farmacéutica
- Cosmética
- Petróleo y Gas
- Productos Químicos Especiales
- Otros Usuarios Finales
- Por Clase de Peligro
- Productos Químicos Peligrosos
- Productos Químicos No Peligrosos
- Por Control de Temperatura
- Controlado por Temperatura (Refrigerado/Calentado)
- No Controlado por Temperatura
- Por País
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Kuwait
- Baréin
- Omán
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para mapear el conjunto de demanda y el contexto operativo de la logística química en el CCG antes de construir los totales del modelo. Revisamos series comerciales y macroeconómicas públicas, luego las vinculamos con señales de producción química y actividad aguas abajo que suelen impulsar las necesidades de flete y almacenamiento químico.
Las fuentes referenciadas incluyeron materiales oficiales y abiertos, como portales de estadísticas nacionales y ministerios de transporte en los países del CCG, UN Comtrade y publicaciones de aduanas nacionales, datos energéticos de la OPEP y la AIE para señales de materias primas petroquímicas, publicaciones de rendimiento de autoridades portuarias, y orientación sobre seguridad y mercancías peligrosas de organismos como la UNECE. También revisamos informes anuales, presentaciones a inversores y prensa de reputación para verificar las adiciones de capacidad y los desarrollos de corredores. Cuando fue necesario, utilizamos suscripciones pagadas para datos financieros de empresas e inteligencia de noticias, además de una base de datos a nivel de envíos de importación y exportación para validar la intensidad de las rutas comerciales. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes durante la recopilación de datos, la validación y las aclaraciones de seguimiento.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué se externaliza frente a lo que se mantiene interno, y en comprender cómo cambian los precios según la clase de peligro, las necesidades de control de temperatura y el tiempo de almacenamiento. Hablamos con gerentes de logística, cargadores químicos, operadores de terminales y profesionales enfocados en cumplimiento en todo el CCG, para poder verificar y refinar los supuestos sobre utilización, mezcla de servicios y términos contractuales típicos.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 18% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una reconstrucción de arriba hacia abajo del conjunto de demanda de logística química del CCG, donde la producción química y los flujos comerciales se convirtieron en necesidades probables de transporte y almacenamiento, y luego se tradujeron en gasto logístico utilizando supuestos de mezcla de servicios y precios promedio. Corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, incluidos rangos de gasto de cargadores muestreados, verificaciones de actividad a nivel de corredor y pequeñas consolidaciones de ingresos de servicios especializados para confirmar totales direccionalmente consistentes.
Las entradas clave utilizadas en el modelo incluyeron volúmenes de producción y exportación química por país, señales de rendimiento portuario y conectividad con el interior, la proporción de manipulación de mercancías peligrosas frente a no peligrosas, los requisitos de control de temperatura frente a los no controlados, el tiempo típico de permanencia en almacén, y los cambios en los costos de combustible y mano de obra que afectan los precios. Cuando las observaciones directas fueron limitadas, las brechas se manejaron utilizando indicadores proxy, como la intensidad de las rutas comerciales y rangos de utilización validados por expertos, seguido de una normalización conservadora para que un valor atípico no distorsionara el total del CCG.
Para la previsión, utilizamos análisis de escenarios respaldados por modelos de tendencia simples, y los supuestos se basaron en las adiciones esperadas de capacidad química, los desarrollos de política comercial y de corredores, y las mejoras constantes en la infraestructura especializada de almacenamiento y manipulación. Las previsiones finales se sometieron a pruebas de estrés verificando si el gasto logístico implícito por tonelada permanecía dentro de los rangos respaldados por entrevistas durante el período de previsión.
Validación de datos y ciclo de actualización
Validamos los resultados triangulando el modelo con señales independientes, como tendencias de actividad portuaria, cambios en la dirección del comercio químico y cronogramas publicados de expansión de capacidad, y luego realizamos verificaciones de varianza a nivel de país y servicio. Cuando un número parece inconsistente, se vuelve a verificar con sus entradas. Se activan llamadas de seguimiento cuando la diferencia no puede explicarse por la estacionalidad, proyectos únicos o efectos de temporización.
Antes de la aprobación final, el trabajo pasa por una revisión de analistas en varios pasos para que los supuestos, el tratamiento de divisas y los factores de crecimiento permanezcan consistentes en todas las secciones. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como el inicio de una capacidad importante, un cambio regulatorio para el transporte de mercancías peligrosas o un cambio significativo en las condiciones de flete. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la vista más actualizada.
Comparación del tamaño del mercado de logística química del CCG de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para la logística química del CCG pueden diferir incluso cuando se discuten los mismos países, porque los límites del servicio y los elementos de gasto contados no siempre están alineados. En la práctica, las mayores diferencias generalmente provienen de lo que se trata como ingresos de logística externalizada, cómo se fijan los precios de los servicios peligrosos y con control de temperatura, y cómo se maneja la temporización de divisas del año base.
Las decisiones de inclusión y exclusión crean la mayor parte de la dispersión, seguidas por la rapidez con la que se supone que el precio por tonelada se mueve con los costos de combustible, mano de obra y cumplimiento. Algunos modelos incluyen flotas internas y almacenamiento químico cautivo en el total, lo que eleva rápidamente el valor. Otros modelos se mantienen más bajos porque solo se cuentan los ingresos de logística de terceros, y luego se verifican con señales comerciales y de producción. El transporte y almacenamiento cautivo operado por productores queda fuera del alcance de Mordor Intelligence, lo cual es una razón por la que su valor de 2025 puede parecer más bajo que las estimaciones que mezclan actividad externalizada e interna.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,10 mil millones de USD (2025) | |
| Revista Comercial A | 15,60 mil millones de USD (2023) | La estimación parece utilizar un año base anterior y una visión de gasto más amplia que puede incluir actividad logística propiedad de productores o servicios de cadena de suministro más amplios más allá de la logística química de terceros pagada. |
| Editorial del Sector B | 42,70 mil millones de USD (2026) | La cifra corresponde a la logística de mercancías peligrosas, que puede incluir carga peligrosa no química y servicios de manipulación peligrosa más amplios, haciéndola estructuralmente mayor que la logística exclusivamente química en el CCG. |
La comparación muestra que el principal factor no es matemático, sino qué se cuenta como ingresos de logística química y si se incluyen la carga peligrosa adyacente o las operaciones internas. Al mantener el alcance vinculado a los servicios de logística pagados para el movimiento y almacenamiento de productos químicos, y luego validar el resultado con verificaciones relacionadas con la producción y el comercio, el tamaño final del mercado se mantiene trazable a entradas claras y puede repetirse cuando los supuestos necesiten actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de logística química del CCG para 2031?
Se prevé que el mercado de logística química del CCG alcance los 11.860 millones de USD en 2031, creciendo a una CAGR del 4,52%.
¿Qué segmento de servicio está creciendo más rápido dentro de la logística química del CCG?
El almacenamiento, la distribución y la gestión de inventario se está expandiendo a una CAGR del 4,05% hasta 2031 debido a la creciente demanda de servicios de valor añadido y de gemelos digitales.
¿Qué cuota de mercado tiene Arabia Saudita en la logística química del CCG?
Arabia Saudita representó el 40,70% del mercado de logística química del CCG en 2025, anclada por hubs petroquímicos integrados.
¿Por qué está ganando tracción la logística farmacéutica en el CCG?
Las estrictas normas de GDP y el creciente gasto en atención sanitaria están impulsando una CAGR del 4,70% en la carga farmacéutica, aumentando la demanda de transporte y almacenamiento controlados por temperatura.
¿Cuáles son los principales riesgos que afectan al tránsito de carga química en la región?
Los puntos de estrangulamiento geopolíticos en el Estrecho de Ormuz y el Mar Rojo elevan el riesgo de tiempo de tránsito y promueven el enrutamiento de contingencia y los inventarios de seguridad.
¿Qué tendencias tecnológicas están configurando la ventaja competitiva?
Los gemelos digitales, las torres de control en tiempo real y los sistemas de manipulación criogénica para las cargas emergentes de hidrógeno y amoníaco están diferenciando a los proveedores líderes.
Última actualización de la página el:



